
Marktgröße und Marktanteil für integrierte Verkehrssysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
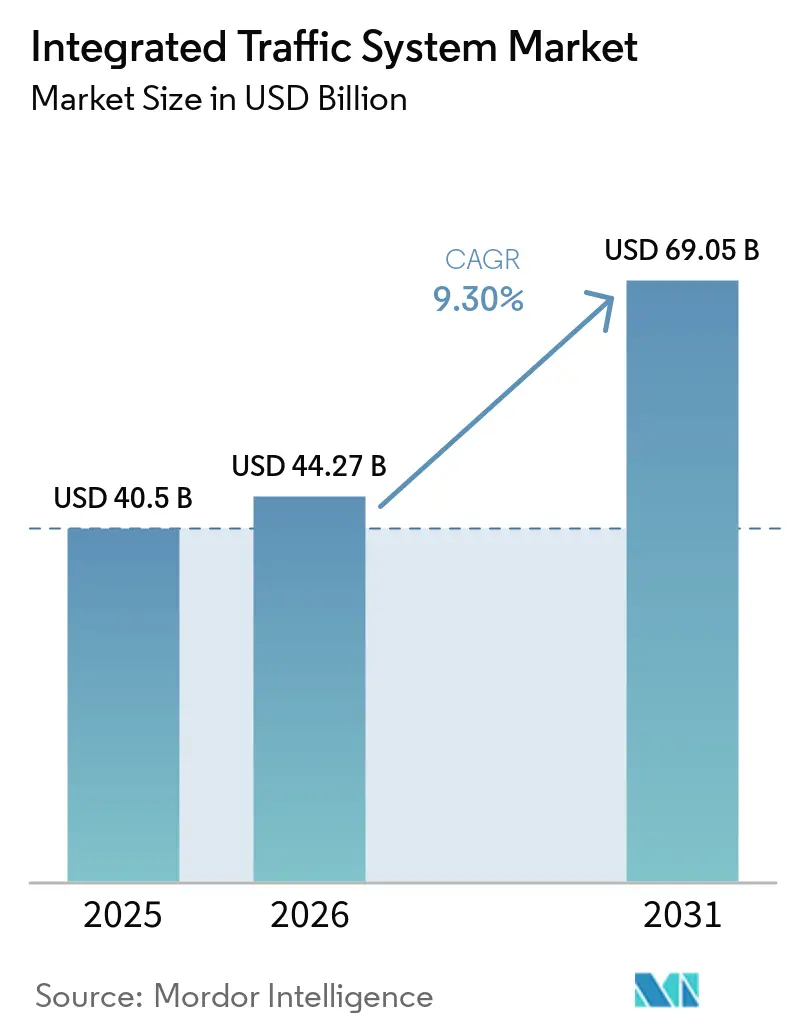
| Marktgröße (2026) | 44.27 Milliarden US-Dollar |
| Marktgröße (2031) | 69.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für integrierte Verkehrssysteme von Mordor Intelligence
Die Marktgröße für integrierte Verkehrssysteme wurde im Jahr 2025 auf 40,50 Milliarden USD geschätzt, wird im Jahr 2026 auf 44,27 Milliarden USD beziffert und soll bis 2031 auf 69,05 Milliarden USD anwachsen, was einer CAGR von 9,30 % von 2026 bis 2031 entspricht. Der Markt für integrierte Verkehrssysteme wird durch den zunehmenden Einsatz KI-basierter Signalsteuerung, anhaltende öffentliche Ausgaben für kooperative Verkehrsinfrastruktur und eine Verlagerung hin zu prädiktiven Verkehrsoperationen geprägt. Städte suchen nach Systemen, die Signalsteuerung, Überwachung, Durchsetzung und Reiseinformationen in einer einzigen Betriebsumgebung vereinen. Wachsende Fahrzeugvolumina in asiatischen und nahöstlichen Städten erhöhen den Druck auf Straßen, die nicht schnell ausgebaut werden können. Sinkende Gerätekosten machen integrierte Bereitstellungen auch für kleinere Städte praktikabler. Die Beschaffung verlagert sich in Richtung Software, Analysen und verwaltete Dienste, was Anbietern mit interoperablen Plattformen und wiederkehrenden Servicemodellen eine stärkere Position verschafft.
Wichtigste Erkenntnisse des Berichts
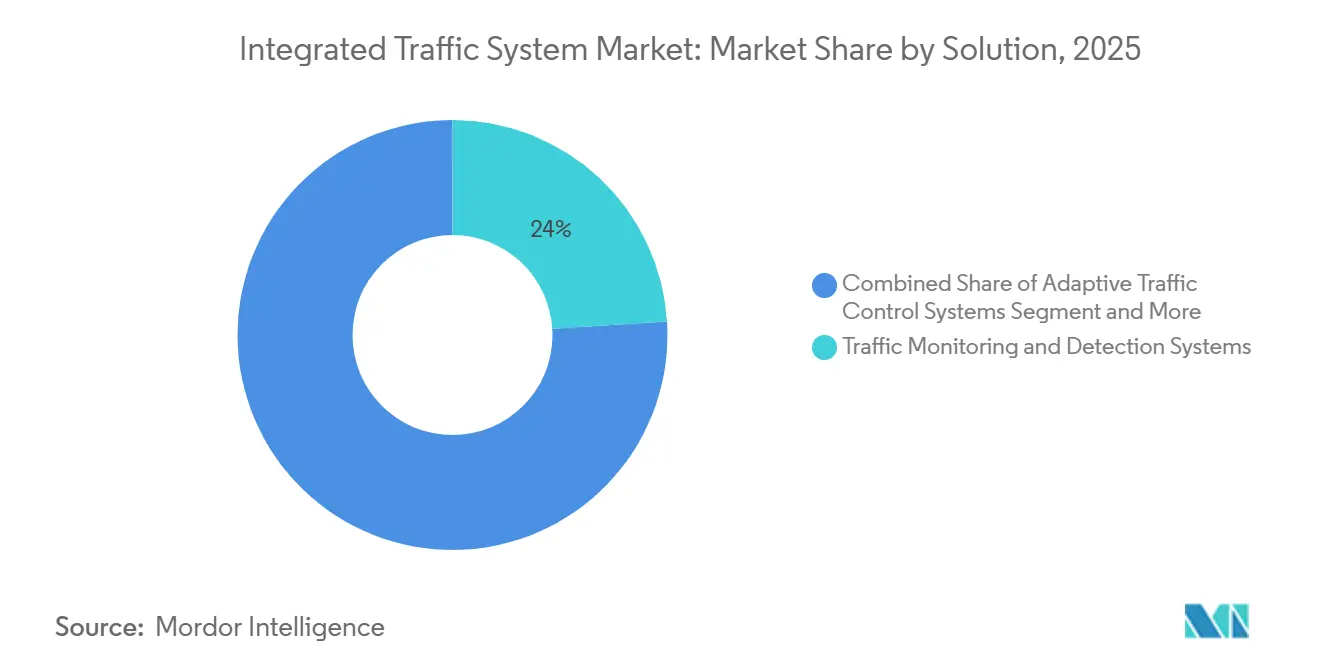
- Nach Lösung hielten Verkehrsüberwachungs- und Erkennungssysteme im Jahr 2025 einen Marktanteil von 24,01 % am Markt für integrierte Verkehrssysteme, während adaptive Verkehrssteuerungssysteme bis 2031 mit einer CAGR von 10,84 % wachsen sollen.
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 49,33 % am Markt für integrierte Verkehrssysteme, während Dienstleistungen bis 2031 mit einer CAGR von 11,47 % wachsen sollen.
- Nach Sensortyp hielten Infrarotsensoren im Jahr 2025 einen Anteil von 37,15 %, während Radarsensoren bis 2031 mit einer CAGR von 10,65 % wachsen sollen.
- Nach Funktion hielt die Verkehrssteuerung im Jahr 2025 einen Anteil von 41,27 % und soll bis 2031 mit einer CAGR von 9,61 % wachsen.
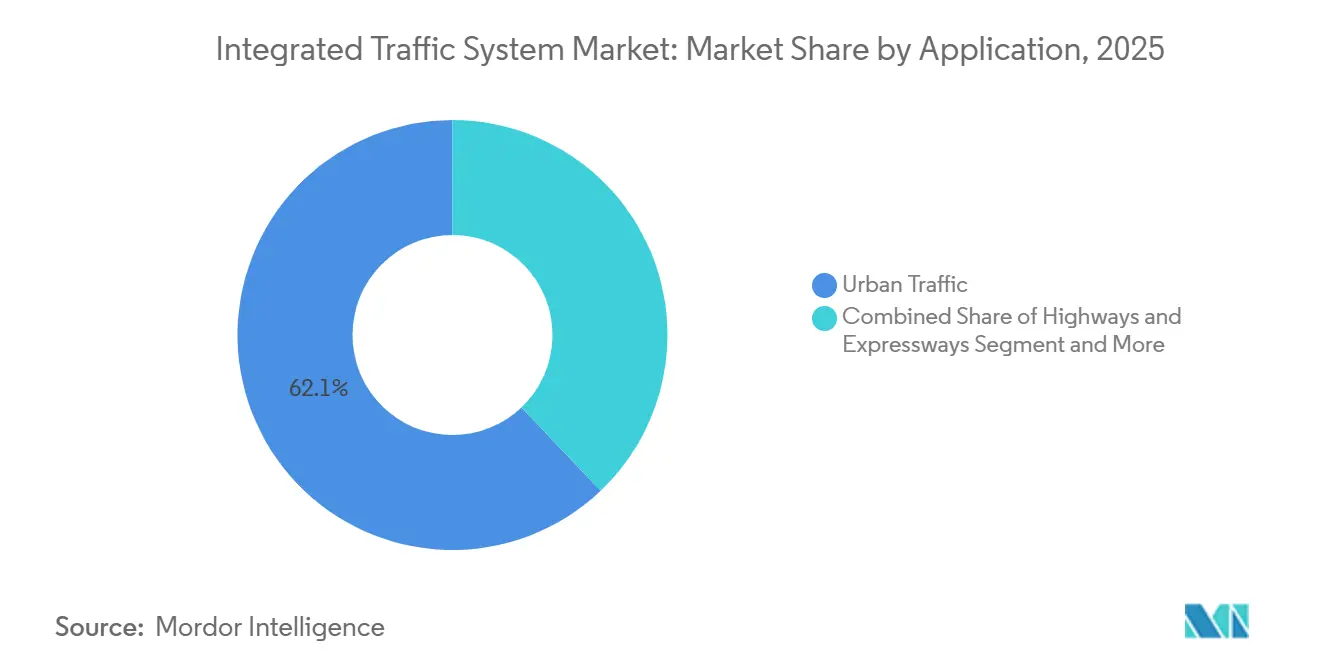
- Nach Anwendung hielt der städtische Verkehr im Jahr 2025 einen Anteil von 62,14 % und soll bis 2031 mit einer CAGR von 10,02 % wachsen.
- Nach Bereitstellungsmodell hielten On-Premise-Bereitstellungen im Jahr 2025 einen Anteil von 68,13 %, während Cloud-gehostete Bereitstellungen bis 2031 mit einer CAGR von 11,76 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,21 %, während Asien-Pazifik mit der schnellsten CAGR von 11,05 % bis 2031 wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für integrierte Verkehrssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-basierte adaptive Steuerung | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Smart-City und kooperative intelligente Transportsysteme | +1.8% | Global, mit Schwerpunkt Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fahrzeuggebundene Sondierdaten | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der automatisierten Verkehrsüberwachung | +1.0% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Staugebühren und Mauterhebung | +0.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Multimodale Korridoroptimierung | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-basierte prädiktive adaptive Signalsteuerung
KI-basierte adaptive Signalsteuerung verändert die Art und Weise, wie Verkehrsbehörden stark frequentierte Kreuzungen und Korridore verwalten. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass datenschutzwahrende föderierte Edge-Architekturen die Verkehrsflusseffizienz gegenüber zentralisierten Systemen verbesserten, mit Latenzen unterhalb von Echtzeitschwellenwerten. Diese Konzepte verringern die Abhängigkeit von ununterbrochenen Cloud-Verbindungen in Gebieten mit begrenzter Glasfaserabdeckung. Ein deutsches technisches Fachpapier aus dem Jahr 2026 beschrieb modellbasiertes Reinforcement Learning, das Signalstrategien in der Simulation testet, bevor sie live eingesetzt werden. Infolgedessen bevorzugt der Markt für integrierte Verkehrssysteme Anbieter, die Simulation, Edge-Verarbeitung und Betriebssteuerung kombinieren, insbesondere da Behörden Datenschutz, Resilienz und Beschaffungsrisiken bewerten.
Finanzierung von Smart-City und kooperativen intelligenten Transportsystemen
Öffentliche Investitionsprogramme stützen weiterhin die Nachfrage nach integrierter Verkehrstechnologie. Die Europäische Kommission vergab im Juli 2025 fast 2,8 Milliarden EUR (ca. 3,05 Milliarden USD) für 94 Projekte der Fazilität „Connecting Europe” im Bereich Verkehr[1]„CEF Transport: 2,8 Milliarden EUR für 94 Projekte zur Förderung nachhaltiger und vernetzter Mobilität in Europa,” Europäische Exekutivagentur für Klima, Infrastruktur und Umwelt, cinea.ec.europa.eu., die nachhaltige und vernetzte Mobilität, einschließlich kooperativer intelligenter Transportsysteme, im Rahmen des Haushaltsrahmens 2021–2027 abdecken. In Deutschland unterstützt das CRG-3-Projekt kooperative intelligente Transportsysteme an sechs städtischen Pilotstandorten, wobei Hamburg bis 2030 voraussichtlich 2.000 Busse und 600 Ampeln ausrüsten wird. In den Vereinigten Staaten stellt das SMART-Förderprogramm jährlich 100 Millionen USD für intelligente Signalanlagen, vernetzte Fahrzeuge und Systemkoordination bereit und stärkt die interoperabilitätsorientierte Beschaffung.
Integration fahrzeuggebundener Sondierdaten
Sondierdaten werden zu einer wertvollen Quelle für Echtzeit-Geschwindigkeits- und Standortinformationen für den Verkehrsbetrieb. Eine infrastrukturtechnische Bewertung dokumentierte eine erhebliche Durchdringung von Sondierdaten in überwachten Korridoren, mit höheren Werten in Spitzenzeiten, was eine Echtzeit-Signalanpassung über die langfristige Planung hinaus unterstützt. Eine von der NSF geförderte Studie modellierte ein fahrzeugsondenbasiertes Signalmanagement an einer Kandidatenkreuzung und stellte signifikante Reduzierungen der Warteschlangenlänge, der durchschnittlichen Reisezeit in östlicher Richtung und der Fahrzeugemissionen fest. Daten von gewerblichen Flotten, Fahrdiensten, Logistik- und Nahverkehrsunternehmen können die stationäre Erfassung dort ergänzen, wo die feste Infrastruktur noch unvollständig ist. Der Markt für integrierte Verkehrssysteme profitiert, wenn Plattformen Sondierströme mit Steuerungsdaten und Straßenrandgeräten kombinieren, sofern Behörden Datenqualität, Datenschutzkontrollen und betriebliche Integration sicherstellen.
Ausweitung der automatisierten Verkehrsüberwachung
Die automatisierte Überwachung erweitert die Rolle der Verkehrstechnologie über Überwachung und Sicherheitsmanagement hinaus. Behörden nutzen KI-gestützte Kameras und automatische Kennzeichenerkennungssysteme zur Identifizierung von Verstößen und zur Unterstützung der digitalen Strafverfolgung. Diese Systeme erzeugen Betriebsdaten für die Verkehrssteuerung, Straßenverkehrssicherheit und das Korridormanagement. Das Projekt „Chennai Intelligent Transport System”, das durch ein Darlehen der Japan International Cooperation Agency finanziert wird, zeigt das Ausmaß, in dem solche Bereitstellungen in indischen Ballungsräumen skaliert werden können. Der Markt für integrierte Verkehrssysteme hat die Möglichkeit, Überwachungsplattformen in umfassendere Verkehrsmanagementsysteme einzubetten. Automatisierte Arbeitsabläufe können manuelle Eingriffe reduzieren und die Strafverfolgung mit Fahrzeugregistrierungsdatenbanken verbinden, wo Institutionen dies zulassen. Anbieter, die Überwachungs-, Steuerungs- und Analysefunktionen integrieren, können diese Nachfrage effektiver bedienen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Altsystemen | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Beschaffungs- und Budgetvolatilität | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Kosten für die Einhaltung von Cybersicherheitsvorschriften | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Spektrum- und Konnektivitätsbeschränkungen | -0.5% | Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Altsystemen
Veraltete Infrastruktur kann die Bereitstellung verlangsamen, selbst wenn eine Behörde Mittel für eine neue Plattform bereitgestellt hat. Der Übergangsleitfaden des US-amerikanischen Verkehrsministeriums identifiziert Software, Computerhardware, Geschäftsprozesse, IT-Architektur und Personalbesetzung als gleichzeitige Komplexitätsbereiche bei der Migration von Verkehrsmanagementsystemen. Er stellt auch fest, dass Behörden alte und neue Systeme häufig parallel betreiben [2]„Übergangsleitfaden für Verkehrsmanagementsysteme,” Research and Innovative Technology Administration, rosap.ntl.bts.gov.. Eine Branchenbewertung identifizierte veraltete Steuergeräte, nicht segmentierte IP-Netzwerke und inkonsistente Protokollimplementierungen als häufige Probleme der Straßeninfrastruktur. Diese Bedingungen erhöhen den Implementierungsaufwand über die sichtbaren Geräte- und Softwarekosten hinaus. Daher muss der Markt für integrierte Verkehrssysteme die Migration als zentrale Produkt- und Serviceanforderung angehen. Anbieter mit dokumentierten Ansätzen zur Modernisierung von Altsystemen sind bei der kapitalknappen kommunalen Beschaffung besser positioniert.
Kommunale Beschaffung und Budgetvolatilität
Kommunale Beschaffungszyklen stimmen nicht immer mit dringenden Stau-, Sicherheits- oder Nahverkehrszuverlässigkeitsanforderungen überein. Lokale Behörden können Steuergeräteaustausch, Software-Upgrades und Wartung aufschieben, wenn öffentliche Haushalte unter Druck geraten. Digitale Verkehrssysteme können benachteiligt sein, wenn Finanzierungsprozesse sichtbare Bauprojekte gegenüber Software- und Serviceinvestitionen bevorzugen. Vertragssprache für traditionelle Infrastruktur unterstützt möglicherweise keine Abonnement-Software oder verwaltete Betriebsmodelle, was Vergaben verlängert und die Umsetzung verzögert. Der Markt für integrierte Verkehrssysteme steht vor Herausforderungen, wenn öffentliche Behörden betriebliche Anforderungen nicht in ausführbare Beschaffungspläne umsetzen können. Behörden mit nationaler oder supranationaler Finanzierung können Bereitstellungen fortsetzen, während andere Städte vorhandene Geräte beibehalten und die Modernisierung verzögern können. Kooperative Beschaffung, modulare Preisgestaltung und klare Servicefinanzierungsmodelle können Beschaffungshürden senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung: Überwachungsinfrastruktur führt; Steuerungsintelligenz beschleunigt
Verkehrsüberwachungs- und Erkennungssysteme hielten im Jahr 2025 einen Marktanteil von 24,01 % am Markt für integrierte Verkehrssysteme. Städte schaffen häufig zuverlässige Verkehrstransparenz, bevor sie sich zu aktiven Steuerungsplattformen verpflichten. Überwachungssysteme erfassen Bewegungs-, Belegungs-, Warteschlangen- und Vorfallsinformationen, die für spätere Entscheidungen benötigt werden. Diese installierte Datenschicht kann einen späteren Übergang zur adaptiven Signalsteuerung unterstützen. Verkehrssignalsteuerungssysteme sowie integrierte Korridore und Vorfallmanagementplattformen fügen betrieblichen Mehrwert hinzu, wenn Behörden eine einheitliche Sicht auf Hauptstraßen und Autobahnen anstreben. Überwachungskameras und Systeme zur automatischen Kennzeichenerkennung bilden ebenfalls Teil der Lösungslandschaft in Märkten, in denen Sicherheits- und Compliance-Prioritäten stark ausgeprägt sind.
Adaptive Verkehrssteuerungssysteme sollen bis 2031 mit einer CAGR von 10,84 % wachsen. Die Marktgröße für integrierte Verkehrssysteme im Bereich der adaptiven Steuerung wird von Behörden gestützt, die frühere Überwachungsbereitstellungen abgeschlossen haben und bereit sind, die Informationen für die Live-Steuerung zu nutzen. Dynamische Nachrichten- und Fahrerinformationssysteme erweitern diesen Ansatz, indem sie Bedingungen und Hinweise an Straßennutzer kommunizieren. Intelligente Fahrerinformationssysteme werden ebenfalls relevanter, wenn sich vernetzte Fahrzeugdienste weiterentwickeln. Die Abfolge von Überwachung zu aktiver Steuerung schafft einen dauerhaften Upgrade-Zyklus anstelle eines einmaligen Gerätekaufs. Anbieter, die diese Lösungstypen integrieren, können den gesamten Weg von der Erkennung bis zur Reaktion abdecken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente: Hardware dominiert; Dienstleistungserlöse gestalten die Anbieterökonomie um
Hardware hielt im Jahr 2025 einen Anteil von 49,33 % an der Marktgröße für integrierte Verkehrssysteme. Sensornetzwerke, Steuergeräte, Kommunikationsausrüstung und physische Erneuerungsprogramme machen weiterhin erhebliche Ausgaben aus. Hardware ist besonders wichtig in Märkten, die neue Straßenkorridore bauen oder eine große installierte Basis modernisieren. Sie stellt die Feldschicht bereit, die Kreuzungen und Autobahnen mit dem Verkehrsmanagementzentrum verbindet. Ihr Anteil kann jedoch über die Vertragslaufzeit sinken, wenn Software, Analysen, Support und Betriebsdienstleistungen wichtiger werden. Städte berücksichtigen zunehmend den Betriebswert des Gesamtsystems und nicht nur den anfänglichen Gerätekauf.
Dienstleistungen sollen bis 2031 mit einer CAGR von 11,47 % wachsen, der schnellsten Rate unter den Komponentenkategorien. Behörden lagern Verkehrsmanagementoperationen und erweiterte Analysen aus, wenn interne Kapazitäten begrenzt sind. Eine im Jahr 2026 begutachtete Studie ergab, dass eine pfadbasierte multimodale Signalprogressionsoptimierung die durchschnittlichen Bus- und Pkw-Verzögerungen gegenüber herkömmlichen Benchmarks reduzierte. Diese Art von Belegen unterstützt den Fall für Software- und Spezialistdienstleister. Anbieter mit ausschließlich Hardware-Erlösen stehen unter Druck, da Käufer ergebnisorientierte Verträge und wiederkehrende Betriebsunterstützung anstreben. Die Komponentenmischung verlagert sich daher in Richtung langfristiger Kundenbeziehungen.
Nach Sensortyp: Infrarot hält Anteil; Radar steigt dank Allwetterleistung
Infrarotsensoren hielten im Jahr 2025 einen Anteil von 37,15 %. Sie sind etablierte Werkzeuge zur Fahrzeugzählung, -klassifizierung und Warteschlangenerfassung an signalisierten Kreuzungen. Ihre installierte Basis unterstützt ihre fortgesetzte Rolle im Markt für integrierte Verkehrssysteme. Die Infraroterfassung kann Eingaben für Steuerungsstrategien liefern, ohne eine hochbandbreitige Videoübertragung zu erfordern. Induktionsschleifendetektoren bleiben ebenfalls betrieblich vertraut, obwohl der Ersatzbedarf in alternder Infrastruktur Erneuerungsmöglichkeiten schaffen kann. Wäge-in-Bewegung-Sensoren dienen separaten Überwachungs- und Fahrbahnmanagementanwendungen auf Hauptstraßen und Autobahnen.
Radarsensoren sollen bis 2031 mit einer CAGR von 10,65 % wachsen. Ihre Allwetterleistung ist bei Regen, Nebel und Blendung wertvoll, wo Kamera- und Infrarotsysteme an Grenzen stoßen können. Radar kann gleichzeitig Fahrzeuggeschwindigkeit, -klassifizierung und -trajektorie messen. Video- und Computer-Vision-Sensoren gewinnen ebenfalls an Aufmerksamkeit, da KI-basierte Analysen ihre Erkennungsökonomie verbessern. Straßenzustands-, Sichtweiten- und Wettersensoren sind in Regionen mit extremen Klimabedingungen wichtig. Akustiksensoren bleiben für spezialisierte Anwendungen relevant, einschließlich Lärmüberwachung und Fußgängererkennung an kritischen Übergängen.
Nach Funktion: Verkehrssteuerung verankert Ausgaben; multimodale Optimierung wächst
Die Verkehrssteuerung machte im Jahr 2025 41,27 % der Marktgröße für integrierte Verkehrssysteme aus und soll bis 2031 mit einer CAGR von 9,61 % wachsen. Dies spiegelt die Priorität wider, die Behörden dem Echtzeit-Management von Kreuzungen und Korridoren beimessen. Die Verkehrsüberwachung liefert die Daten, die diese Entscheidungen ermöglichen, während Steuerungssysteme Zeitplanänderungen und Vorrangregelungen anwenden. Die Informationsbereitstellung umfasst dynamische Nachrichtenschilder, Reiseinformationsportale und Fahrzeugbenachrichtigungen. Diese Werkzeuge helfen Städten, von passiver Beobachtung zu aktivem Management von Nachfrage und Netzbedingungen überzugehen. Die Verkehrssteuerung bleibt das wichtigste operative Bindeglied zwischen gesammelten Daten und straßenseitigen Ergebnissen.
Die multimodale Korridoroptimierung ist ein wichtiger Teil dieses Wachstums, da Städte die Nahverkehrszuverlässigkeit verbessern müssen, ohne den allgemeinen Verkehrsfluss zu vernachlässigen. Koordinierte Signalstrategien für Busse und Privatfahrzeuge reduzieren die Gesamthalte im Vergleich zu herkömmlichen Methoden. Dies unterstützt die Einführung von Systemen, die mehrere Nutzergruppen innerhalb desselben Korridors berücksichtigen. Der Markt für integrierte Verkehrssysteme reagiert auf den Bedarf an Verkehrsoperationen, die Nahverkehrssignalpriorität mit einem breiteren Bewegungsmanagement kombinieren. Anbieter, die flexible Steuerungslogik anbieten, können diese Betriebsanforderungen erfüllen.
Nach Anwendung: Städtischer Verkehr dominiert; Tunnel- und Hafenvertikalen gewinnen an Komplexitätswert
Der städtische Verkehr hielt im Jahr 2025 einen Anteil von 62,14 % und soll bis 2031 mit einer CAGR von 10,02 % wachsen. Dichte Stadtnetze enthalten eine große Anzahl von Kreuzungen und konkurrierenden Mobilitätsanforderungen. Das Staumanagement in der Innenstadt ist auch eine sichtbare politische und betriebliche Priorität. Städtische Korridore können Systeme erfordern, die gleichzeitig Nahverkehr, Fußgänger, Radfahrer, Lieferfahrzeuge und Privatfahrzeuge bewältigen. Der Markt für integrierte Verkehrssysteme konzentriert sich daher auf städtische Anwendungen, bei denen der Wert koordinierter Steuerung am direktesten ist. Autobahnen und Schnellstraßen bleiben wichtig, haben jedoch unterschiedliche Beschaffungszyklen und Betriebsanforderungen.
Autobahnen und Schnellstraßen sind auf variable Geschwindigkeitsbegrenzungen, Vorfallserkennung, Mautverbindungen und lange Erneuerungszyklen angewiesen. Tunnel und Brücken sind spezialisierte Anwendungen mit hohen Sicherheits- und Compliance-Anforderungen. Kapsch TrafficCom erhielt im Mai 2025 den Auftrag, fünf Tunnel in Sharjah zu verwalten, was die technische Tiefe zeigt, die in dieser Anwendung erforderlich ist [3]„Kapsch TrafficCom übernimmt Verwaltung von fünf Tunneln in Sharjah,” Kapsch TrafficCom, kapsch.net. Häfen, Flughäfen und intermodale Knotenpunkte sind kleinere Anwendungsbereiche, aber der Verkehrsfluss ist direkt mit dem Anlagendurchsatz verbunden. Diese Standorte bieten einen hohen Mehrwert, wenn Verkehrsunterbrechungen den breiteren Transportbetrieb beeinträchtigen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell: On-Premise bleibt bestehen; Cloud-Migration gewinnt an Dynamik
On-Premise-Bereitstellungen hielten im Jahr 2025 einen Anteil von 68,13 %. Bedenken hinsichtlich der Datensouveränität, Echtzeit-Latenzanforderungen und etablierte Verkehrsmanagementzentren unterstützen den fortgesetzten On-Premise-Einsatz. Viele Behörden haben bereits Betriebsprozesse und Geräte aufgebaut, die auf lokale Steuerungsumgebungen ausgerichtet sind. Diese Systeme können eine direkte Überwachung des Signalbetriebs und sensibler Verkehrsdaten ermöglichen. Der Marktanteil für integrierte Verkehrssysteme, der von On-Premise-Modellen gehalten wird, spiegelt auch die Kosten und Komplexität des Ersatzes bestehender Infrastruktur wider. Für viele Städte wird eine vollständige Migration stufenweise und nicht durch eine einzige Systemänderung erfolgen.
Cloud-gehostete Bereitstellungen sollen bis 2031 mit einer CAGR von 11,76 % wachsen. SaaS-Verkehrsanalysen, Fernüberwachung und KI-Inferenz können die Infrastrukturbelastung für Behörden mit begrenzter lokaler IT-Kapazität verringern. Edge-gehostete und hybride Ansätze bieten einen praktischen Mittelweg, wo schnelle lokale Entscheidungen neben zentralisierten Analysen erforderlich sind. Der britische Integrated Transport Digital Twin Fund stellt 30 Millionen GBP für 2026 bis 2030 bereit und unterstützt cloudbasierte digitale Zwillingsversuche bei ausgewählten lokalen Verkehrsbehörden [4]„Beantragung des Integrated Transport Digital Twin Fund,” Britische Regierung, gov.uk. . Diese öffentliche Unterstützung signalisiert ein größeres Vertrauen in cloudbasierte Verkehrsanwendungen. Bereitstellungsentscheidungen werden weiterhin von Latenz, Resilienz, lokalen Datenvorschriften und der Fähigkeit abhängen, eine Verbindung zu bestehenden Steuergeräten herzustellen.
Geografische Analyse
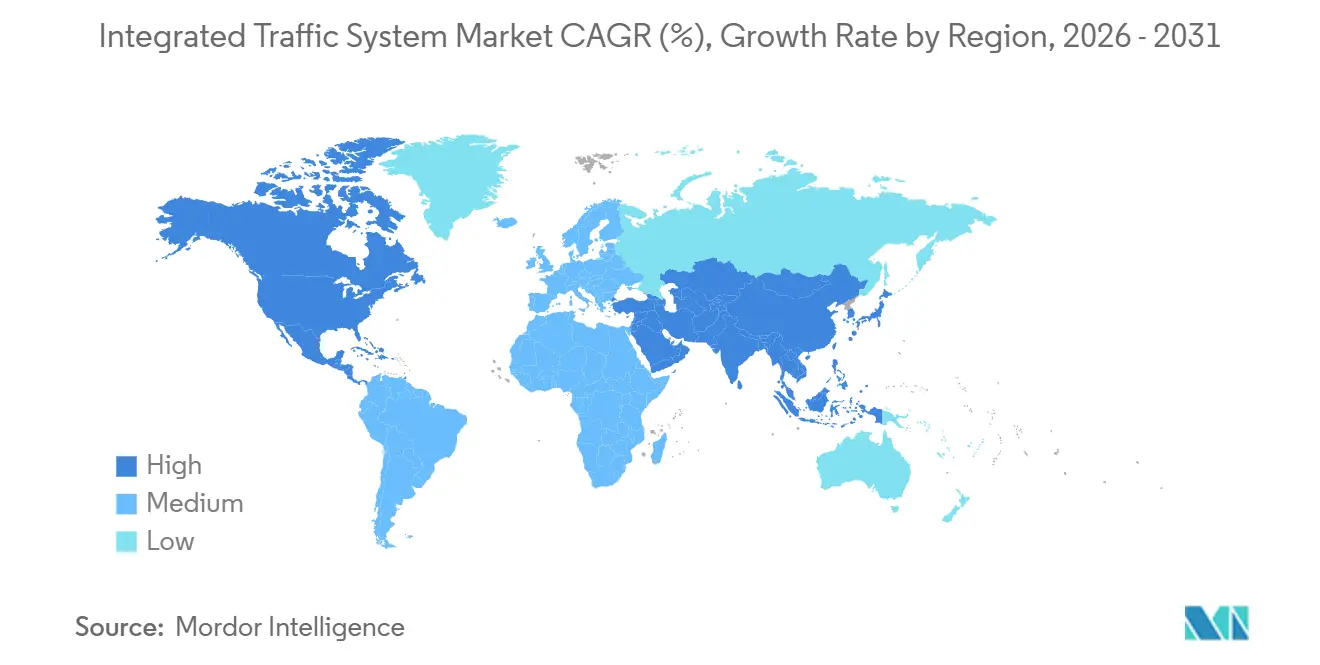
Nordamerika hielt im Jahr 2025 einen Anteil von 39,21 % am Markt für integrierte Verkehrssysteme. Bundesförderprogramme, ausgereifte kommunale Beschaffungskanäle und eine entwickelte Anbieterbasis stützen die regionale Nachfrage. Das US-amerikanische SMART-Förderprogramm stellt jährlich Mittel für Demonstrationen intelligenter Verkehrssignalanlagen, vernetzter Fahrzeuge und Systemkoordination bereit. Diese Finanzierung hilft Städten, Technologien zu testen, bevor sie größere Verpflichtungen eingehen. Das Staugebührenprogramm von New York City wurde im Januar 2025 gestartet und reduzierte die Einfahrten in die Staugebührenzone im ersten Jahr um 27 Millionen. Das Programm reduzierte den Verkehr und erzielte erhebliche Nettoeinnahmen für die Nahverkehrsinfrastruktur.
Asien-Pazifik soll bis 2031 mit einer CAGR von 11,05 % wachsen. Indien, Südkorea, Südostasien, Japan, China und Australien tragen jeweils unterschiedliche Nachfragequellen bei. Südkorea soll voraussichtlich Städte durch seinen Wettbewerb für das Smart-City-Entwicklungsprojekt 2026 auswählen und Suwon Mittel für KI-gesteuerte Verkehrs- und Smart-Mobility-Systeme zuweisen. Das Intelligent Transport System von Chennai, das von der Japan International Cooperation Agency finanziert wird, zielt darauf ab, Verkehrsmanagement, Straßenverkehrssicherheit und öffentliche Verkehrsdienste zu verbessern. Von reifen Märkten wird ebenfalls erwartet, dass sie weiterhin in Upgrades investieren, wie der Auftrag von Kapsch TrafficCom für das Melbourne EastLink-Maut-Upgrade im Jahr 2026 zeigt. Die Region kombiniert die Bedürfnisse großer Ballungsräume mit kleineren Stadtbereitstellungen, die mit sinkenden Gerätekosten zunehmend machbarer werden.
Europa wächst in einem gemäßigten Tempo, gestützt durch einen starken regulatorischen und finanziellen Rahmen. Die CEF-Transport-Vergaben der Europäischen Kommission aus dem Jahr 2025 sollen eine Finanzierungsbasis für den Rollout kooperativer intelligenter Transportsysteme und verwandte Projekte für vernetzte Mobilität bereitstellen. Kapsch TrafficCom erhielt den Auftrag, seine EcoTrafix-Plattform an Kreuzungen in Madrid einzusetzen. Dieser Trend unterstützt häufige stadtbezogene Projekte mit Erneuerungspotenzial. Südamerika sowie der Nahe Osten und Afrika bleiben frühere, projektgeführte Märkte, in denen Vertragsumfang und Beschaffungsbedingungen variieren. Der Markt für integrierte Verkehrssysteme in diesen Regionen hängt von stabiler Finanzierungsverfügbarkeit, lokaler Integrationskapazität und klaren öffentlichen Betriebsprioritäten ab.

Wettbewerbslandschaft
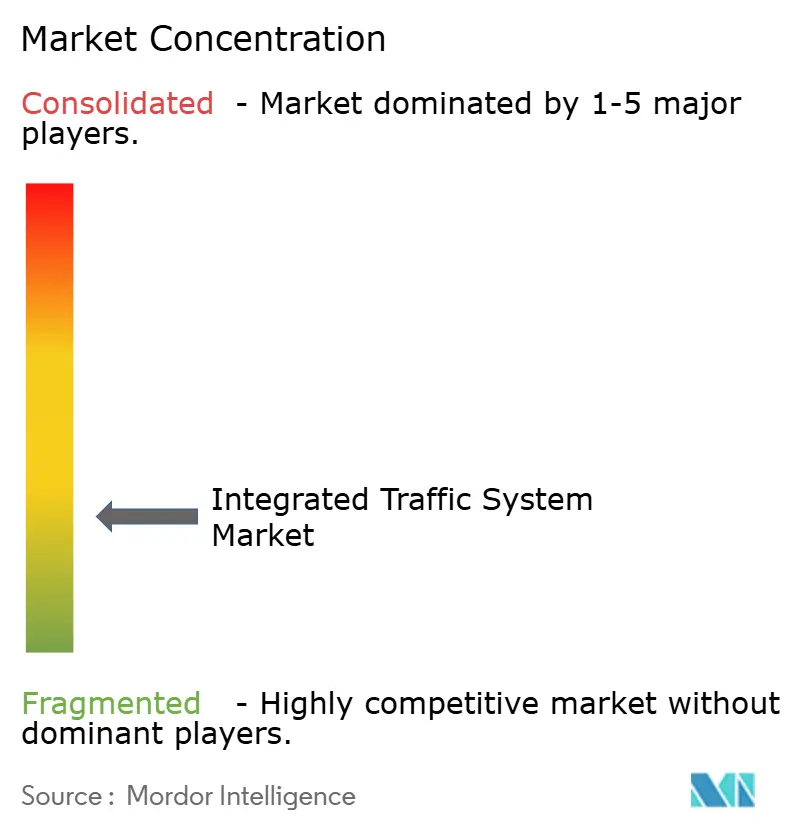
Der Markt für integrierte Verkehrssysteme ist mäßig fragmentiert. Siemens AG, Kapsch TrafficCom und SWARCO konkurrieren um große Stadt- und Nationalverträge neben KI-fokussierten Softwareanbietern und spezialisierten Sensorunternehmen. Etablierte Anbieter profitieren von langjährigen Wartungsbeziehungen, Normenkonformität und etablierten Behördenkontakten. Kapsch betreibt 8 Verkehrsmanagementzentren in den Vereinigten Staaten und hat die nördliche Verkehrsinfrastruktur Barcelonas seit mehr als 30 Jahren gewartet. Diese Betriebsbeziehungen können Beschaffungsentscheidungen weniger abhängig vom anfänglichen Gerätepreis machen. Sie schaffen auch einen starken Bedarf für neue Marktteilnehmer, technische Zuverlässigkeit und Integrationsfähigkeit nachzuweisen.
Wettbewerbsstrategien verlagern sich in Richtung Partnerschaften, Software-Allianzen und gezielte Akquisitionen. SWARCO hat ein dediziertes ITS-Geschäft aufgebaut, während Umovity, Econolite und PTV Group mit KI-basierter adaptiver Signalarbeit in Hamburg in Verbindung gebracht wurden. Iteris erwarb ThruGreen Technology im November 2025, um die Cloud-zu-Steuergerät-Konnektivität zu verbessern. Der Schritt adressierte den praktischen Bedarf, Cloud-Analysen mit verschiedenen Kreuzungssteuergeräten zu verbinden, ohne Feldgeräte zu ersetzen. Der Markt für integrierte Verkehrssysteme belohnt Unternehmen, die Software-Fähigkeiten hinzufügen können, während sie bestehende Kundeninvestitionen schützen. Deshalb sind Partnerschaften und Akquisitionen zu wichtigen Alternativen zum internen Aufbau aller Fähigkeiten geworden.
AlmavivA erwarb Iteris für 335 Millionen USD im November 2024 und platzierte einen Anbieter von Verkehrssensoren und Analysen innerhalb einer größeren digitalen Dienstleistungsgruppe. Die Transaktion unterstreicht das Interesse an Verkehrsplattformen mit Service- und wiederkehrendem Umsatzpotenzial. Miovision erweiterte seine TomTom-Partnerschaft im Januar 2026 und dehnte die Sondierdatenabdeckung auf mehr als 300.000 Kreuzungen durch Hunderte von Millionen mobiler Endpunkte aus. Edge-KI an konnektivitätsbeschränkten Standorten, multimodale Nahverkehrspriorität und Cybersicherheitsunterstützung für ältere Steuergeräte bleiben wichtige Wettbewerbsbereiche. Die Einhaltung industrieller und automobiler Cybersicherheitsstandards kann für kleinere Anbieter eine erhebliche Markteintrittsbarriere darstellen.
Branchenführer im Markt für integrierte Verkehrssysteme
Siemens AG
Kapsch TrafficCom AG
SWARCO AG
Cubic Corporation
Parsons Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Die Hamburger Behörde für Straßen, Brücken und Gewässer unterzeichnete eine Partnerschaftsvereinbarung mit Umovity zur Entwicklung eines cloudbasierten, KI-gestützten adaptiven Verkehrssignalsteuerungssystems. Das PULS-Projekt zielt darauf ab, eine vordefinierte, regelbasierte Signalsteuerung durch ein System zu ersetzen, das aus Live-Verkehrsbedingungen lernt.
- Juli 2026: Hitachi Rail schloss die Übernahme des US-amerikanischen Unternehmens Clever Devices ab, einem Anbieter von ITS-Lösungen für den öffentlichen Nahverkehr, der bei 8 der 10 größten Nahverkehrsbetriebe in Nordamerika eingesetzt wird, mit einem prognostizierten Umsatz für 2026 von über 220 Millionen USD. Die Übernahme erweitert Hitachi Rails multimodale Mobilitätsplattform HMAX und stärkt seine nordamerikanische Präsenz im integrierten Nahverkehrsmanagement.
- Juni 2026: Das Chennai Intelligent Transport Systems-Projekt im Wert von 530 Crore INR (ca. 64 Millionen USD) soll bis August vollständig in Betrieb genommen werden. Das von der Japan International Cooperation Agency finanzierte Projekt installiert Infrastruktur an wichtigen Straßen und Kreuzungen, um Verkehrsmanagement, Straßenverkehrssicherheit und öffentliche Verkehrsdienste zu verbessern.
- April 2026: Ahmedabad führte ein KI-gestütztes Verkehrsmanagementsystem ein, um Staus und lange Signalwartezeiten zu reduzieren. Die Stadt setzte ihr adaptives Verkehrssteuerungssystem an 10 wichtigen Kreuzungen als Pilotprojekt ein.


Umfang des globalen Marktberichts für integrierte Verkehrssysteme
Der Umfang umfasst die Segmentierung nach Lösung (Verkehrsüberwachungs- und Erkennungssysteme, adaptive Verkehrssteuerungssysteme, Verkehrssignalsteuerungssysteme, Überwachungskameras und Systeme zur automatischen Kennzeichenerkennung, dynamische Nachrichten- und Fahrerinformationssysteme, integrierte Korridore und Vorfallmanagementplattformen sowie intelligente Fahrerinformationssysteme), Komponente (Hardware (Sensoren, Steuergeräte, Kameras und sonstige), Software und Dienstleistungen), Sensortyp (Infrarotsensoren, Wäge-in-Bewegung-Sensoren, Akustiksensoren, Induktionsschleifendetektoren, Radarsensoren, Video- und Computer-Vision-Sensoren sowie Straßenzustands- und Wettersensoren), Funktion (Verkehrsüberwachung (automatische Fahrzeugerkennung, Reisezeiterfassung sowie Verkehrsdatenerhebung und -verbreitung), Verkehrssteuerung (adaptive Signalsteuerung, Park- und Bordsteinmanagement sowie Vorfallserkennung und -reaktion), Informationsbereitstellung (dynamische Nachrichtenschilder und multimodale Reiseinformationen)), Anwendung (städtischer Verkehr, Autobahnen und Schnellstraßen, Tunnel und Brücken sowie Häfen, Flughäfen und intermodale Knotenpunkte) und Bereitstellungsmodell (On-Premise, Cloud-gehostet sowie Edge-gehostet und hybrid). Die Analyse umfasst auch eine Segmentierung auf regionaler Ebene, einschließlich Nordamerika, Südamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
| Verkehrsüberwachungs- und Erkennungssysteme |
| Adaptive Verkehrssteuerungssysteme |
| Verkehrssignalsteuerungssysteme |
| Überwachungskameras und Systeme zur automatischen Kennzeichenerkennung |
| Dynamische Nachrichten- und Fahrerinformationssysteme |
| Integrierte Korridore und Vorfallmanagementplattformen |
| Intelligente Fahrerinformationssysteme |
| Hardware | Sensoren |
| Steuergeräte | |
| Kameras | |
| Sonstige | |
| Software | |
| Dienstleistungen |
| Infrarotsensoren |
| Wäge-in-Bewegung-Sensoren |
| Akustiksensoren |
| Induktionsschleifendetektoren |
| Radarsensoren |
| Video- und Computer-Vision-Sensoren |
| Straßenzustands-, Sichtweiten- und Wettersensoren |
| Verkehrsüberwachung | Automatische Fahrzeugerkennung |
| Reisezeiterfassung | |
| Verkehrsdatenerhebung und -verbreitung | |
| Verkehrssteuerung | Adaptive Signalsteuerung |
| Park- und Bordsteinmanagement | |
| Vorfallserkennung und -reaktion | |
| Informationsbereitstellung | Dynamische Nachrichtenschilder |
| Multimodale Reiseinformationen |
| Städtischer Verkehr |
| Autobahnen und Schnellstraßen |
| Tunnel und Brücken |
| Häfen, Flughäfen und intermodale Knotenpunkte |
| On-Premise |
| Cloud-gehostet |
| Edge-gehostet und hybrid |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Lösung | Verkehrsüberwachungs- und Erkennungssysteme | |
| Adaptive Verkehrssteuerungssysteme | ||
| Verkehrssignalsteuerungssysteme | ||
| Überwachungskameras und Systeme zur automatischen Kennzeichenerkennung | ||
| Dynamische Nachrichten- und Fahrerinformationssysteme | ||
| Integrierte Korridore und Vorfallmanagementplattformen | ||
| Intelligente Fahrerinformationssysteme | ||
| Nach Komponente | Hardware | Sensoren |
| Steuergeräte | ||
| Kameras | ||
| Sonstige | ||
| Software | ||
| Dienstleistungen | ||
| Nach Sensortyp | Infrarotsensoren | |
| Wäge-in-Bewegung-Sensoren | ||
| Akustiksensoren | ||
| Induktionsschleifendetektoren | ||
| Radarsensoren | ||
| Video- und Computer-Vision-Sensoren | ||
| Straßenzustands-, Sichtweiten- und Wettersensoren | ||
| Nach Funktion | Verkehrsüberwachung | Automatische Fahrzeugerkennung |
| Reisezeiterfassung | ||
| Verkehrsdatenerhebung und -verbreitung | ||
| Verkehrssteuerung | Adaptive Signalsteuerung | |
| Park- und Bordsteinmanagement | ||
| Vorfallserkennung und -reaktion | ||
| Informationsbereitstellung | Dynamische Nachrichtenschilder | |
| Multimodale Reiseinformationen | ||
| Nach Anwendung | Städtischer Verkehr | |
| Autobahnen und Schnellstraßen | ||
| Tunnel und Brücken | ||
| Häfen, Flughäfen und intermodale Knotenpunkte | ||
| Nach Bereitstellungsmodell | On-Premise | |
| Cloud-gehostet | ||
| Edge-gehostet und hybrid | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für integrierte Verkehrssysteme bis 2031?
Der Markt für integrierte Verkehrssysteme soll bis 2031 69,05 Milliarden USD erreichen und von 2026 an mit einer CAGR von 9,30 % wachsen.
Welche Lösungskategorie führt bei den Ausgaben?
Verkehrsüberwachungs- und Erkennungssysteme hielten im Jahr 2025 einen Anteil von 24,01 %, während adaptive Verkehrssteuerungssysteme mit einer CAGR von 10,84 % die am schnellsten wachsende Lösungskategorie sind.
Warum gewinnen verwaltete Dienste an Bedeutung?
Dienstleistungen sollen mit einer CAGR von 11,47 % wachsen, da Behörden Verkehrsoperationen und Analysen auslagern, anstatt alle Fähigkeiten intern aufzubauen.
Welche Region hat den größten Anteil an integrierten Verkehrssystemen?
Nordamerika hielt im Jahr 2025 einen Anteil von 39,21 %, gestützt durch öffentliche Förderprogramme, etablierte Beschaffungskanäle und eine ausgereifte Anbieterbasis.
Seite zuletzt aktualisiert am:



