
Markt für Autokredite Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.98 Billionen US-Dollar |
| Marktgröße (2031) | 2.88 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Autokredite von Mordor Intelligence
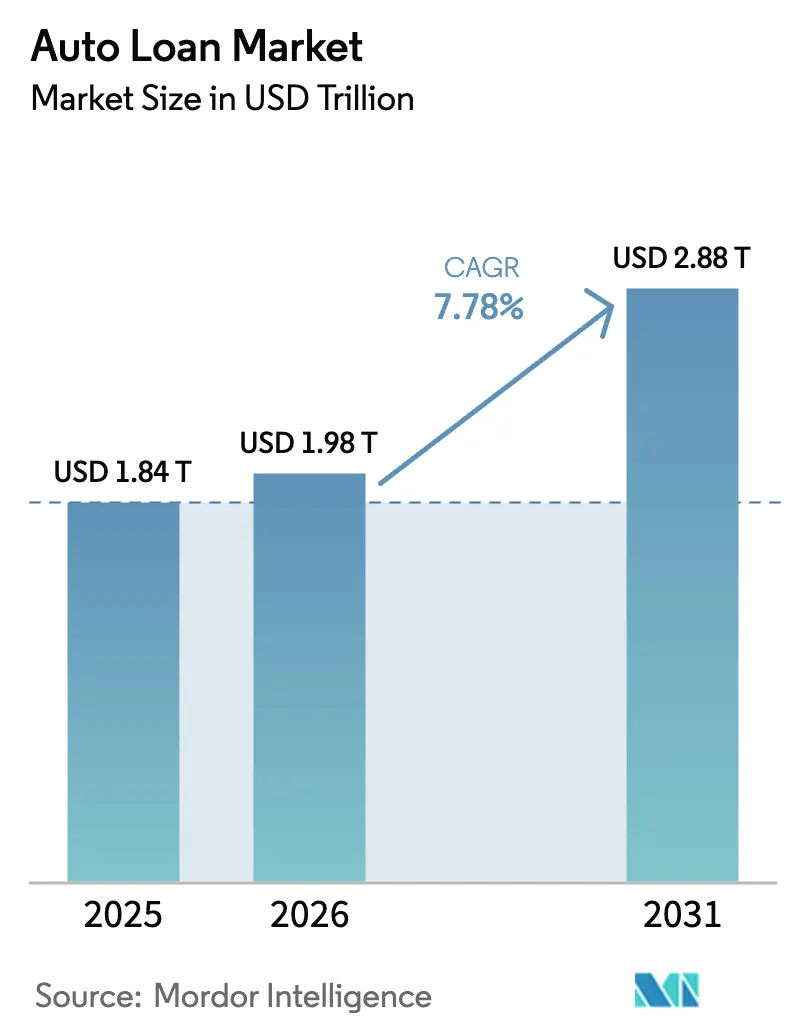
Die Marktgröße für Autokredite wurde im Jahr 2025 auf 1,84 Billionen USD geschätzt und soll von 1,98 Billionen USD im Jahr 2026 auf 2,88 Billionen USD bis 2031 wachsen, bei einem CAGR von 7,78 % während des Prognosezeitraums (2026–2031).
Dieses anhaltende Wachstum spiegelt die rasche Digitalisierung des Einzelhandelskreditwesens, den Aufstieg eingebetteter Finanzierungsmodelle in Fahrzeugökosystemen und den strategischen Vorstoß der Originalausrüstungshersteller (OEMs) wider, um Captive-Finance-Kapazitäten zu festigen. Kreditplattformen verarbeiteten im Jahr 2025 im Jahresvergleich 29 % mehr digitale Kreditvergaben, da Verbraucher von filialbasierten auf mobile Anwendungsabläufe umstellten[1]Wolters Kluwer, „Digitale Kreditvergabestudie 2025”, wolterskluwer.com. OEM-Captives setzen weiterhin Zinssenkungsprogramme ein, die hohen Leitzinsen entgegenwirken, während der deutliche CAGR von 9,59 % bei der Gebrauchtfahrzeugfinanzierung Erschwinglichkeitsengpässe unterstreicht. Der asiatisch-pazifische Raum verankert die Nachfrage mit einem Anteil von 33,89 % der Kreditvergaben im Jahr 2024 und führt das künftige Wachstum mit einem CAGR von 9,72 % an, gestützt durch Chinas Liberalisierung der Anzahlungsanforderungen und die Expansion der Mittelschicht. Die zunehmende regulatorische Aufsicht – wie etwa die Erkenntnisse des Consumer Financial Protection Bureau (CFPB) aus dem Jahr 2024 zu Fehlinformationen bei Zusatzprodukten – signalisiert höhere Compliance-Kosten, stärkt jedoch auch das langfristige Vertrauen der Kreditnehmer.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten Personenfahrzeuge mit einem Anteil von 80,75 % am globalen Markt für Autokredite im Jahr 2025; Nutzfahrzeuge werden voraussichtlich bis 2031 mit einem CAGR von 8,62 % zulegen.
- Nach Fahrzeugmodell sicherten sich Pkw einen Anteil von 82,30 % am globalen Markt für Autokredite im Jahr 2025, während Motorräder und Roller einen CAGR von 9,98 % verzeichnen dürften.
- Nach Eigentümerschaft entfielen 57,20 % der globalen Marktgröße für Autokredite im Jahr 2025 auf Neufahrzeuge, und Gebrauchtfahrzeuge werden voraussichtlich bis 2031 mit einem CAGR von 9,21 % wachsen.
- Nach Anbieter hielten Banken im Jahr 2025 einen Anteil von 42,05 % an der globalen Marktgröße für Autokredite, während Fintech-Kreditgeber mit einem CAGR von 13,72 % expandieren – dem höchsten unter allen Anbietertypen.
- Nach Laufzeit entfielen 60,95 % der globalen Marktgröße für Autokredite auf Kredite mit einer Laufzeit von 3–5 Jahren; Kredite mit einer Laufzeit von mehr als fünf Jahren verzeichnen einen CAGR von 10,62 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Personenfahrzeugen | +1.8% | Global; am stärksten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnelle digitale Kreditbearbeitung | +1.5% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion der Gebrauchtfahrzeugfinanzierung | +1.2% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der OEM-Captive-Finance | +0.9% | Globale reife Märkte | Langfristig (≥ 4 Jahre) |
| Eingebettete Finanzierung mit Mobilitäts-Apps | +0.7% | Nordamerika & asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| KI-basierte Kreditwürdigkeitsprüfung | +0.6% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Personenfahrzeugen
Kreditvergaben für Personenfahrzeuge trugen im Jahr 2024 mit einem Marktanteil von 81,23 % bei und wachsen mit einem CAGR von 8,95 %, begünstigt durch die rasche Urbanisierung in China, Indien und Südostasien. Chinesische OEMs sind auf dem Weg zu einem globalen Marktanteil von 33 % bis 2030, gegenüber 21 % im Jahr 2024, was die Captive-Finance-Durchdringung in Exportmärkten ankurbelt. Elektrofahrzeuge (EVs) verstärken diesen Trend; Asien entfällt auf 60 % des globalen EV-Absatzes, da China für 2025 eine EV-Durchdringung von 45 % bei Neuzulassungen anstrebt[1]HSBC Global Research, „China Elektrofahrzeug-Ausblick 2025”, hsbc.com. Kreditgeber nutzen diese Trends, indem sie Restwertprogramme für EVs maßschneidern und Zinsanreize anbieten, die Batteriegarantien widerspiegeln.
Schnelle digitale Kreditbearbeitung
Die Volumina digitaler Kreditvergaben stiegen gegenüber 2020 um 165 %, wobei einseitige Antragsformulare und Soft-Credit-Abfragen die Genehmigungszeiten auf unter zwei Minuten reduzierten. Capital Ones Auto Navigator stellt vorab genehmigte Zinssätze während der Fahrzeugsuche bereit, während der KI-gestützte Workflow von Upstart es Händlern ermöglicht, einen Abschluss in weniger als einer Minute zu erzielen, wobei FICO Auto Scores und Betrugsprüfungen automatisch übermittelt werden[2]Upstart Network, „Händler-KI-Lösungen Faktenblatt 2025”, upstart.com. Über 70 % der Käufer bevorzugen es, Finanzierungsschritte zu Hause abzuschließen, und Händler berichten von 41 % höheren Abschlussquoten bei vorqualifizierten Interessenten. Plattformkreditgeber profitieren von Kosteneffizienz, da automatisierte Workflows manuelle Zeichnungsschritte reduzieren und die Akquisitionskosten pro gebuchtem Kredit senken.
Expansion der Gebrauchtfahrzeugfinanzierung
Hohe Listenpreise – durchschnittlich 48.000 USD für Neumodelle im Jahr 2024 – drängen Verbraucher in den Gebrauchtfahrzeugkanal. Der globale Markt für Autokredite für Gebrauchtwagen wächst jährlich um 9,59 %, da Kreditnehmer niedrigere monatliche Raten bevorzugen. Forschungen der Federal Reserve führen 40 % des Anstiegs bei Zahlungsrückständen auf höhere Kreditbeträge und nicht auf höhere Zinssätze zurück, was die Bedeutung robuster Restwertanalysen unterstreicht. Spezialisierte Kreditgeber verfeinern Inspektions- und Bewertungsprotokolle, um sich gegen versteckte mechanische Probleme und Preisvolatilität abzusichern.
Wachstum der OEM-Captive-Finance
Captives vertiefen ihre Durchdringung durch die Bündelung von 0 %-Finanzierungen und Treueboni. GM Financial beispielsweise erzielte im ersten Quartal 2024 einen Gewinn vor Steuern von 737 Millionen USD bei einer Retail-Kredit-Durchdringung von 39,9 % trotz erhöhter Zahlungsrückstände. Detroiter Hersteller nutzen ihre Captive-Arme, um erhöhten Referenzzinssätzen entgegenzuwirken, während Stellantis seine US-Aktivitäten ausbaut, um den Händlerdurchsatz zu schützen. Der Datenvorteil der Captives über Vertrieb, Service und vernetzte Fahrzeugtelematik ermöglicht eine präzise Kreditrisikosegmentierung, mit der traditionelle Banken nur schwer mithalten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Zinssätze | -1.4% | Entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| Steigende Fahrzeugpreise | -1.1% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle bei Krediten mit langer Laufzeit | -0.8% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Fahrzeugabonnementmodellen | -0.3% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Zinssätze
Obwohl die Federal Reserve im November 2024 die Zinssätze um 25 Basispunkte senkte, bleiben die effektiven Jahreszinssätze für Autokredite erhöht und belasten den Budgetanteil der Verbraucher. Daten von Bankrate bestätigen, dass höhere Leitzinsen direkt in teurere Autokredite münden, insbesondere für Subprime-Segmente. Zahlungsrückstände übersteigen nun die Höchststände vor der Pandemie, wobei die Federal Reserve eine Leistungsverschlechterung bei Krediten des Jahrgangs 2022 verzeichnet[3]Federal Reserve System, „Bericht über Haushaltsverschuldung und Kredit Q1 2025”, federalreserve.gov. Kreditgeber verschärfen Score-Schwellenwerte und verstärken den Einsatz alternativer Daten, um Wachstum und Risiko in Einklang zu bringen.
Steigende Fahrzeugpreise
Der durchschnittliche Transaktionspreis von 48.000 USD verändert die Erschwinglichkeitsrechnung und verlängert Kreditlaufzeiten über fünf Jahre hinaus. Das CFPB hebt hervor, dass negative Eigenkapitalposition mehr als 10 % der Neuwagenkreditnehmer betrifft, mit einem durchschnittlichen Fehlbetrag von 5.073 USD beim Inzahlunggeben. Höhere Hauptbeträge komprimieren die Beleihungsquoten und verschärfen die Ausfallschwere, was Regulatoren dazu veranlasst, Ballonstrukturen und Zusatzprodukte zu hinterfragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
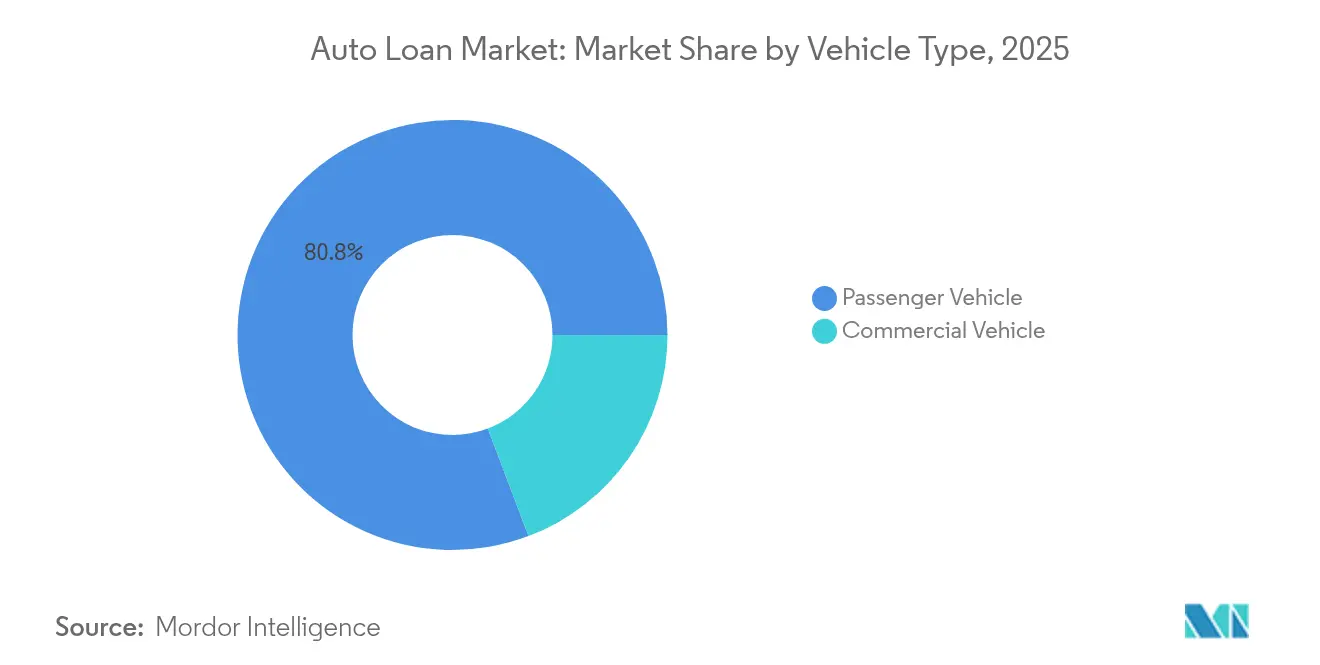
Dominanz von Personenfahrzeugen treibt Marktexpansion voranKredite für Personenfahrzeuge machten im Jahr 2025 einen Anteil von 80,75 % am globalen Markt für Autokredite aus, und das Segment wird voraussichtlich mit einem CAGR von 7,46 % wachsen, wodurch der globale Markt für Autokredite in den Mobilitätsbudgets der Haushalte verankert wird. Der Aufstieg kompakter SUVs und batterieelektrischer Modelle hat die Kreditnehmerprofile erweitert und ermöglicht es Kreditgebern, Versicherungen und Serviceverträge im Querverkauf anzubieten. Im Gegensatz dazu bleibt die Nutzfahrzeugfinanzierung zyklisch und an Frachtvolumina und E-Commerce-Nachfrage gebunden. Chinesische Flottenoperatoren, die sauberere Lkw suchen, fördern das Interesse an grünen Finanzierungslinien, die durch OEM-Garantien abgesichert sind.
Das Segment trägt wesentlich zur globalen Marktgröße für Autokredite bei, da es standardisierte Zeichnungsmatrizen und robuste Sicherheitenliquidität unterstützt. Mit der Weiterentwicklung städtischer Staurichtlinien entwickeln Kreditgeber Pilotprogramme für gemeinsame Eigentümerschaft, die den Restwert über mehrere Nutzer hinweg verbriefen. Nutzfahrzeugkreditgeber setzen unterdessen telemetriegestützte Pay-as-you-drive-Strukturen ein, die die Rückzahlung an Kilometerleistung und Ladefaktoren knüpfen.


Nach Fahrzeugmodell:
Pkw führen, während Zweiräder aufholenPkw – Schräghecklimousinen, Stufenhecklimousinen und SUVs – hielten im Jahr 2025 einen Anteil von 82,30 % am globalen Markt für Autokredite, was auf eine gefestigte Verbraucherpräferenz und eine umfangreiche Händlerfinanzierungsinfrastruktur zurückzuführen ist. Dennoch übertreffen Motorräder und Roller mit einem CAGR von 9,98 %, da Stadtbewohner erschwingliche und wendige Transportmittel suchen. Die Kreditbeträge in diesem Teilsegment sind geringer, aber die Vergabevolumina sind hoch und tragen wesentlich zur Tiefe des globalen Marktes für Autokredite in Indien und Südostasien bei.
Finanzierungsanbieter entwickeln risikobasierte Preisgestaltung für Zweiräder und balancieren schnellere Abschreibung mit höheren Verwertungsquoten. Cargo-Dreiräder und Pickups schließen sich ebenfalls Fintech-Plattformen an, die Remote-KYC und sofortige Pfandregistrierung anbieten. Pkw dominieren weiterhin Verbriefungspools und gewährleisten Sekundärmarktliquidität sowie komprimierte Risikoprämien im Vergleich zu Mikromobilitätskrediten.
Nach Eigentümerschaft:
Gebrauchtfahrzeugfinanzierung gewinnt an DynamikNeufahrzeuge machten im Jahr 2025 57,20 % der globalen Marktgröße für Autokredite aus, und das Segment der Gebrauchtfahrzeuge wird voraussichtlich bis 2031 jährlich um 9,21 % wachsen. Steigende Listenpreise in Kombination mit erhöhten Zinssätzen haben Kreditnehmer zu älteren, aber erschwinglicheren Modellen gelenkt. Risikomodelle integrieren nun telematikbasierte Zustandsbewertungen und Live-Auktionsdaten, um Beleihungsquoten zu verfeinern.
Die globale Marktgröße für Autokredite bei Gebrauchtwagen expandiert über E-Commerce-Portale, die Inspektionsdienstleistungen mit sofortigen Kreditentscheidungen verknüpfen. Kreditgeber mindern das Restwertrisiko durch die Anforderung einer GAP-Versicherung und durch die Verkürzung der Kredit-zu-Laufzeit-Verhältnisse im Verhältnis zur Nutzungsdauer des Vermögenswerts. Das Risiko negativer Eigenkapitalposition ist geringer als bei Neuwagen, aber ein erhöhtes Risiko mechanischer Ausfälle erfordert robuste Garantiepartnerschaften.
Nach Anbietertyp:
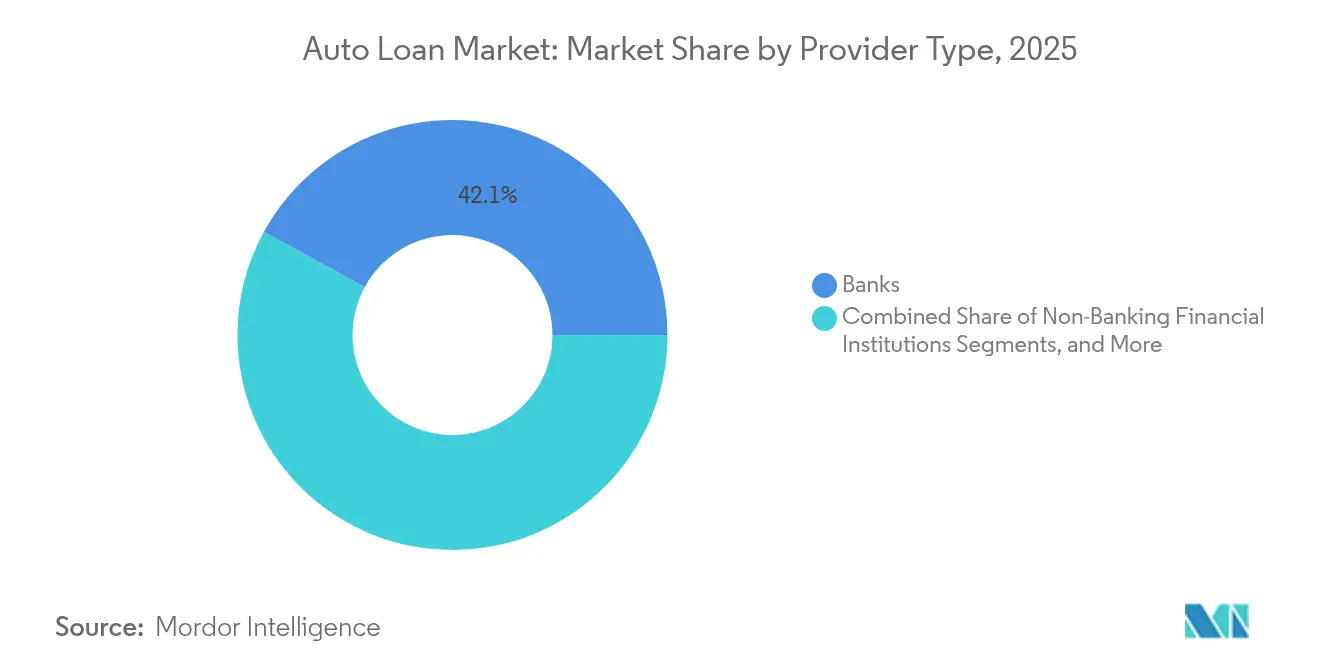
Fintech-Disruption fordert traditionelles Bankwesen herausBanken hielten im Jahr 2025 einen Anteil von 42,05 % am globalen Markt für Autokredite, aber Fintech-Kreditgeber skalieren mit einem CAGR von 13,72 % und gestalten den globalen Markt für Autokredite durch KI-gestützte Zeichnung und eingebettete Workflows um. Plattformen wie Upstart genehmigen 35 % mehr schwarze und 46 % mehr hispanische Antragsteller als herkömmliche Scorecards, was den Inklusionsvorteil alternativer Daten belegt.
Traditionelle Institute reagieren mit Co-Branding-Allianzen: Wells Fargo wird ab April 2025 die Einzelhandelsfinanzierung für Volkswagen-, Audi- und Ducati-Händler bundesweit übernehmen und dabei die captive-ähnlichen Daten des Automobilherstellers nutzen, während die Bankfinanzierungsvorteile erhalten bleiben. Unabhängige Finanzierungsgesellschaften besetzen Nischen in der Subprime-Gebrauchtfahrzeugkreditvergabe und arbeiten mit Händlergruppen zusammen, um das Ausfallrisiko zu teilen.
Nach Laufzeit:
Verlängerte Laufzeiten spiegeln Erschwinglichkeitsdruck widerVerträge mit einer Laufzeit von 3–5 Jahren machten im Jahr 2025 einen Anteil von 60,95 % am globalen Markt für Autokredite aus und bieten ein vertrautes Tilgungsmuster, das monatliche Erschwinglichkeit und Abschreibungsrisiko ausbalanciert. Kredite mit einer Laufzeit von mehr als fünf Jahren sind jedoch mit einem CAGR von 10,62 % die am schnellsten wachsende Kohorte, was die Bereitschaft der Verbraucher belegt, Gesamtzinskosten gegen niedrigere monatliche Zahlungen einzutauschen.
Die Verschiebung verlängert die durchschnittliche Portfoliolaufzeit und belastet das Asset-Liability-Management. Kreditgeber sichern sich mit Restwertversicherungen ab und berechnen Aufschläge für längere Laufzeiten. Regulatoren prüfen die Praxis kritisch, wobei das CFPB Ballonstrukturen anführt, die Zahlungsschocks bei Fälligkeit verschleiern. Kurzlaufzeitprodukte überleben bei Käufern von Premiummarken, die Fahrzeuge alle 24–36 Monate wechseln möchten, und unterstützen das zertifizierte Gebrauchtfahrzeugangebot für Gebrauchtfahrzeugfinanzierungsanbieter.
Geografische Analyse
APAC-Autokredit-Markt
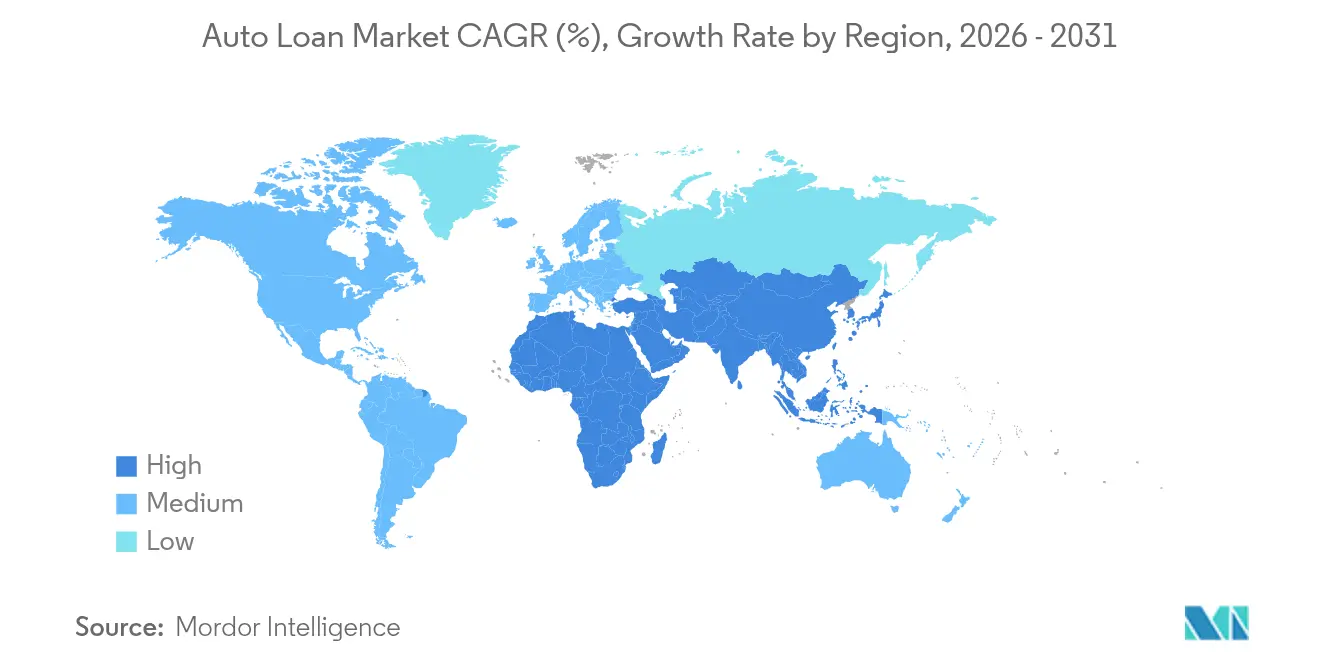
Asien-Pazifik verankert den globalen Autokredit-Markt mit einem Anteil von 33,62 % im Jahr 2025 und einer CAGR-Prognose von 9,48 %. Chinas Politik vom April 2024, die Mindestanzahlungen abschaffte, entfachte die Kreditnachfrage und steigerte den Showroom-Verkehr. Die EV-Führungsposition der Region, mit 60 % der weltweiten Verkäufe, zieht Kreditgeber zu Batterierestwertmodellen und Ladeabonnement-Zusatzleistungen hin. Indien und ASEAN-Mitglieder liberalisieren e-KYC-Rahmenwerke und ermöglichen so die Ausweitung von Zweiradkrediten über Smartphone-Apps.
Nordamerika-Autokredit-Markt
Nordamerika bleibt reif, aber dynamisch. Der Aufsichtsbericht des CFPB von 2024 beleuchtete irreführende GAP-Verzichts- und Zusatzleistungsverkäufe und veranlasste Kreditgeber, ihre Offenlegungspflichten zu überarbeiten. Durchschnittliche Transaktionspreise von 48.000 USD lenken Verbraucher zu längeren Laufzeiten und Gebrauchtfahrzeugen. Die Volumina der digitalen Kreditvergabe stiegen 2025 um 29 %, da Kreditgeber die Einkommensverifizierung und die elektronische Pfandrechtseintragung automatisieren. Die Politik der Federal Reserve hält die Leitzinsen hoch, was Grenzkreditnehmer unter Druck setzt und die Zahlungsrückstände über das Niveau vor der Pandemie hebt.
EMEA-Autokredit-Markt
Europa sieht sich mit regulatorischen Umwälzungen konfrontiert. Im Vereinigten Königreich könnten potenzielle Entschädigungen in Höhe von 28 Milliarden GBP infolge von Rechtsstreitigkeiten zur Provisionstransparenz die Wirtschaftlichkeit der Kreditgeber neu ordnen. Gleichzeitig erreichten die Verbriefungsvolumina 2024 137 Milliarden EUR, da Investoren variabel verzinsliche Anlagen suchten. Kontinentaleuropäische Banken bauen ihre Portfolios für grüne Mobilität aus und antizipieren einen Anstieg der Bruttowertschöpfung im Automobilfinanzierungsbereich von 30 bis 40 Milliarden USD bis 2035. Die Märkte im Nahen Osten und in Afrika bieten Wachstumspotenzial: GCC-Banken nutzen BIP-Wachstumsprognosen von 3,5 %, um Scharia-konforme Autoprodukte auszuweiten, während Südafrikas Regeln zum digitalen Onboarding die finanzielle Inklusion beschleunigen.

Regulatorisches Umfeld
Die Kfz-Finanzierung unterliegt einem mehrschichtigen Verbraucherkredit-Rahmenwerk mit zentralen Berührungspunkten in TILA, ECOA (Regulation B), FCRA, FDCPA und SCRA, die Offenlegungen, Preisgestaltung, Benachrichtigungen bei ablehnenden Entscheidungen, Kreditauskunftswesen, Servicing-Verhalten und Inkasso prägen. In den Vereinigten Staaten bleibt das Consumer Financial Protection Bureau (CFPB) der zentrale Aufsichtsträger für Kreditgeber, während seine gesetzlichen Grenzen bei der Regulierung von Kfz-Händlern einen Teil des händlergetriebenen Finanzierungs- und Zusatzverkaufsgeschäfts außerhalb der direkten CFPB-Aufsicht belässt, wodurch eine Aufteilung der Compliance zwischen Kreditgeberkontrollen und Händlerpraktiken bestehen bleibt.
Das regulatorische Augenmerk richtet sich weiterhin auf faires Kreditwesen, Zusatzprodukte wie GAP-bezogene Angebote und längerfristige Strukturen, die Zahlungsschock- und Negativeigenkapitalrisiken erzeugen können. Neben der Bundesaufsicht nimmt die Durchsetzungstätigkeit auf Bundesstaatenebene zu, da Attorneys General und Landesgesetzgeber in wahrgenommene Lücken vorstoßen, was den Bedarf an einer über mehrere Rechtsordnungen hinweg abgestimmten Richtlinienverwaltung, Händlerüberwachung und einheitlichen Kundenbehandlung über alle Kanäle hinweg erhöht, da die digitale Kreditvergabe zunimmt und Kreditgeber sich stärker auf Drittanbieterdaten und Modellanbieter verlassen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Autokredite beginnt mit der Nachfragegenerierung und Kreditvergabe (OEM-eigene Finanzierungskanäle, Händler-F&I-Abteilungen, direkte digitale Vertriebskanäle zum Verbraucher und eingebettete Angebote während der Fahrzeugsuche). Anschließend folgt die Identitätsprüfung und Datenerfassung (Einkommen, Kreditauskunfteien, alternative Daten und Fahrzeugbewertung). Underwriting und Preisgestaltung übersetzen diese Eingaben in Genehmigungsentscheidungen und Vertragsbedingungen, gefolgt von der Finanzierung über Einlagen (Banken), Bilanz- und Warehouse-Fazilitäten (Nichtbanken) sowie Verbriefungsstrukturen, die Kapital zur Unterstützung neuer Kreditvergaben recyceln.
Zu den Aktivitäten nach der Kreditvergabe zählen die Sicherung von Pfandrechten und Titelverwaltung, Kundenservice (Zahlungen, Verlängerungen, Härtefallprogramme) und Forderungsausfallmanagement, einschließlich Inkasso im Frühstadium bis hin zu Beitreibung und Wiedervermarktung. Umsatzausweitung und Risikokontrolle hängen zunehmend von angrenzenden Produkten und Dienstleistungen ab, die in der Servicing-Ebene verwaltet werden, einschließlich F&I-Produkten und Versicherungspartnerschaften. Gleichzeitig ist die Anbieteraufsicht für Technologieplattformen, Modellgovernance und händlergenerierte Variablen betrieblich zentraler geworden, da Kreditgeber schnellere digitale Entscheidungen und einheitliche Compliance-Kontrollen über Tausende von Händlerbeziehungen hinweg anstreben.
Wettbewerbslandschaft
Der Wettbewerb im globalen Markt für Autokredite verschärft sich, da der Vertrieb ins Internet verlagert wird und die Regulierung zunimmt. Der Markt ist mäßig fragmentiert, wobei die fünf größten Kreditgeber gemeinsam etwas mehr als die Hälfte der ausstehenden Salden kontrollieren, während ein langer Schwanz aus Regionalbanken, Fintechs und Kreditgenossenschaften den Rest belegt. Banken halten die größte Position, kämpfen aber mit veralteten Kernsystemen und höheren Kapitalanforderungen. Fintech-Plattformen betreiben Asset-Light-Modelle und finanzieren Kredite über Marktplatzinvestoren oder Lagerfinanzierungslinien, was eine schnelle Marktanteilsgewinnung in Segmenten mit dünnen Kreditakten ermöglicht.
OEM-Captives nutzen Kundenzyklus-Daten, um Wartungspläne und Versicherungen im Querverkauf anzubieten. GM Financials erneuter Vorstoß für eine Industrial Loan Company-Lizenz unterstreicht das Streben nach Finanzierungsvorteilen, die traditionell von Banken gehalten werden. Die Partnerschaft von Hyundai Capital America mit Root Inc. verbindet telematikgestützte Versicherungen mit Finanzierungen und vertieft die Wallet-Durchdringung. Eingebettete Finanzierungsanbieter weben Kreditangebote in Mitfahrdienst- und E-Commerce-Checkout-Abläufe ein und erweitern Kreditnehmertrichter bei nahezu null marginalen Akquisitionskosten.
Markteintrittsbarrieren steigen, da Compliance-Anforderungen zunehmen. Nur Kreditgeber mit robustem Modellrisikomanagement können die Erwartungen der Regulatoren an KI-Transparenz erfüllen. Strategische Reaktionen umfassen Partnerschaften – Wells Fargo mit Volkswagen Financial Services –, Technologieinvestitionen wie Capital Ones Chat Concierge sowie Nischenstrategien wie den kilometerabhängigen Finanzierungsanbieter Zeti. Akteure, die Daten in großem Maßstab nutzen und gleichzeitig den Schutz der Kreditnehmer wahren, sind gut positioniert, um erfolgreich zu sein.
Marktführer im Bereich Autokredite
Ally Financial
Wells Fargo
JPMorgan Chase Auto
Capital One
Bank of America
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Autokredit-Markt
- Ally Financial
- Wells Fargo
- JPMorgan Chase Auto
- Capital One
- Bank of America
- BNP Paribas Personal Finance
- Crédit Agricole Auto Bank
- HDFC Bank
- ICICI Bank
- Mashreq Bank
- Toyota Financial Services
- Ford Motor Credit Company
- GM Financial
- Santander Consumer USA
- Hyundai Capital
- Daimler Mobility AG
- Volkswagen Financial Services
- PSA Banque (Stellantis Financial Services)
- Axis Bank
- Barclays

Marktchancen und Zukunftsaussichten
Digitalisierte und in Händlerprozesse eingebettete Kreditvergabe ist ein klares Whitespace für Skalierung und Konversionsverbesserungen, insbesondere dort, wo Kreditgeber Vorqualifizierung, Bewertung und schnellere Finanzierung in einer einzigen Journey kombinieren können. Marktevidenz stützt diesen Durchsatzaspekt: Ally Financial meldete im zweiten Quartal 2026 mit 4,6 Millionen Verbraucheranträgen ein Rekordantragsvolumen und pflegte Beziehungen zu rund 21.000 Händlern, was verdeutlicht, wie sich Vertriebsbreite und Workflow-Automatisierung in messbare Pipeline-Tiefe übersetzen.
Chancen bündeln sich auch in komplexeren Kreditentscheidungen und der Produktgestaltung, wo Kreditgeber sich über Daten und Servicing differenzieren können, einschließlich Gebrauchtwagenkrediten, die durch Erschwinglichkeit getrieben werden, längerfristigen Strukturen, die strengere Kontrollen bei Negativeigenkapital und Restwert erfordern, sowie EV-spezifischer Finanzierung, die an Batteriezustand und Garantiekonstrukte gebunden ist. Da die verbraucherschutzrechtliche Aktivität auf Bundesstaatenebene neben der laufenden Bundesaufsicht zunimmt, können Kreditgeber mit wiederholbaren Compliance-Abläufen wie Händlerüberwachung, transparenten Zusatzproduktoffenlegungen und prüfbarer KI- und Modellgovernance an Zugkraft bei OEMs, Händlergruppen und Plattformpartnern gewinnen, die auf konsistente Kundenergebnisse über alle Kanäle hinweg fokussiert sind.
Recent Industry Developments in Autokredit-Markt
- April 2026: Wells Fargo erweitert seine Partnerschaft mit Volkswagen Financial Services U.S. zur Ausweitung der Co-Branded-Kaufsfinanzierung, einschließlich Ducati-Motorräder. Die Erweiterung stärkt den Captive-Finance-Kanal und die OEM-gebundene Kfz-Kreditvergabe. Sie festigt langfristige Finanzierungspartnerschaften zur Stabilisierung der Volumina angesichts zyklischer Autonachfrage.
- April 2026: Ally Financial, die Kfz-Finanzierungsvergaben im ersten Quartal 2026 stiegen im Jahresvergleich um 13 %. Der Anstieg signalisiert Nachfrage- und Vergabestärke in der Kfz-Finanzierung. Er zeigt die Widerstandsfähigkeit der Vergaben von Ally trotz Marktschwäche bei den Gesamtautoverkäufen.
- Februar 2026: Ally Financial begab über den Ally Auto Receivables Trust 2026-1 asset-backed notes im Volumen von 758,28 Millionen. Die Notes stellen Liquidität für die Kfz-Finanzierung bereit und unterstützen die fortgesetzte Vergabekapazität. Sie bieten einen Finanzierungsspielraum, um Wachstum aufrechtzuerhalten und Kreditrisiken durch Verbriefung zu steuern.


Autokredit-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Autokredite definiert als der Wert der ausstehenden Autokreditsalden, die zur Finanzierung von Pkw und Nutzfahrzeugen über Banken, Kreditgenossenschaften, Captive-Finanzierungsgesellschaften und andere regulierte Kreditgeber verwendet werden, erfasst in USD für jedes Jahr.
Ausgeschlossener Umfang: Wir schließen Fahrzeugleasing, Händler-Floorplan-Finanzierung, kurzfristige Brückenkredite und Kreditvergaben aus, die hauptsächlich der Finanzierung von Versicherungen, Garantien oder anderen Zusatzprodukten dienen.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Personenfahrzeug
- Nutzfahrzeug
- Nach Fahrzeugmodell
- Motorräder/Roller
- Autorikschas/Cargo-Dreiräder
- Pkw (Schräghecklimousinen, Stufenhecklimousinen, SUVs usw.)
- Pickups und Kleintransporter
- Lkw und Busse
- Sonstige
- Nach Eigentümerschaft
- Neufahrzeuge
- Gebrauchtfahrzeuge
- Nach Anbietertyp
- Banken
- Nichtbanken-Finanzinstitute
- Originalausrüstungshersteller
- Sonstige Anbietertypen (Fintech-Unternehmen)
- Nach Laufzeit
- Weniger als 3 Jahre
- 3–5 Jahre
- Mehr als 5 Jahre
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordics (Schweden, Norwegen, Dänemark, Finnland und Island)
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam und Philippinen)
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desktop-Recherche
Die Desktop-Recherche beginnt mit öffentlichen Kredit- und Makro-Datensätzen, die uns helfen, den Nachfragepool und den Zinszyklus zu verankern. Wichtige Quellen umfassen die statistische Veröffentlichung der Federal Reserve zum Konsumentenkredit (G.19), die Financial Accounts of the United States der Federal Reserve (Z.1) sowie verwandte Reihen, die über das Datenportal der Federal Reserve Bank of St. Louis abgerufen werden und helfen, den Stand der Autokredite und Nettoflüsse über die Zeit nachzuverfolgen.
Anschließend fügen wir den Fahrzeug- und Haushaltskontext hinzu, der das Kreditverhalten Jahr für Jahr beeinflusst. Quellen wie das US Bureau of Labor Statistics (Inflations- und Einkommensindikatoren), das US Bureau of Economic Analysis (Kontext zu persönlichem Einkommen und Konsum) sowie Veröffentlichungen von US-Verkehrs- und Kraftfahrzeugbehörden (Fahrzeugaktivitätsindikatoren) werden verwendet, um unsere Annahmerichtungen auf Plausibilität zu prüfen. Wir nutzen zudem Berichte des Congressional Research Service, um politischen und marktstrukturellen Kontext zu bestätigen, und prüfen Unternehmensmeldungen, Investorenpräsentationen und seriöse Wirtschaftspresse. Bei zusätzlichem Bedarf greifen wir gezielt auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken zurück. Die oben aufgeführten Desktop-Quellen sind beispielhaft, und weitere öffentliche Datensätze und Dokumente wurden ebenfalls zur Erfassung, Validierung und Klärung von Eingaben verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf zu validieren, wie sich ausstehende Salden aus der Finanzierung von Neu- und Gebrauchtfahrzeugen aufbauen und wie sich die Konditionen verschieben, wenn sich Zinssätze und Fahrzeugpreise ändern. Wir sprechen mit Kreditgeber- und Vergabestakeholdern, Risiko- und Servicing-Spezialisten sowie Branchenberatern in allen wichtigen Regionen, damit Annahmen zur durchschnittlichen Kredithöhe, zum Laufzeitenmix, zum Refinanzierungsverhalten und zur Kreditperformance vor der Modellfinalisierung fundiert sind.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 12 % | APAC: 47 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 35 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 53 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Logik der Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Signale aus Verbraucherkredit- und Finanzkonten verwendet werden, um die ausstehenden Autokreditsalden nach Jahr zu rekonstruieren, gefolgt von regionalen Aufteilungen, die beobachtete Kreditvergabestrukturen und Fahrzeugaktivität widerspiegeln. Um die Gesamtsummen realistisch zu halten, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, wie etwa dem gemessenen Durchschnittssaldo pro Kredit multipliziert mit der geschätzten Anzahl aktiver Kredite, zuzüglich Zusammenführungen von Kreditgeberbeständen, wo öffentliche Angaben dies ermöglichen.
Einige Eingaben leisten den größten Teil der Arbeit im Modell, da sie die Salden direkt formen. Dazu gehören Fahrzeugverkaufsvolumina und durchschnittliche Transaktionspreise (neu und gebraucht), durchschnittliche Kreditlaufzeit und Anzahlungsmuster, Referenzzinspfade, die die Zahlungserschwinglichkeit beeinflussen, sowie Zahlungsausfall- und Abschreibungstrends, die die Nettosaldenpersistenz beeinflussen. Wo Lücken bei Bottom-up-Angaben bestehen, werden diese durch Peer-Verhältnisse für ähnliche Kreditgebertypen gefüllt, und das Ergebnis wird anschließend gegen aggregierte Kreditreihen erneut überprüft, um sicherzustellen, dass die Gesamtsumme nicht verzerrt ist.
Für die Prognose führen wir eine Szenarioanalyse durch und stimmen sie mit den in Interviews gesammelten Erwartungen auf Variablenebene ab. Zinsrichtung, Normalisierung der Fahrzeugpreise und Straffheit der Kreditvergabekriterien werden als Haupttreiber behandelt, und wir übernehmen den gewählten Pfad nur, wenn er mit der historischen Beziehung zwischen Verkäufen, Preisen und ausstehenden Salden konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, sodass die endgültige Zahl nicht von einem einzigen Datensatz oder einer einzelnen starken Annahme abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie aggregierten Verbraucherkreditniveaus, Nettoflussrichtung und Erschwinglichkeitsindikatoren und prüfen dann jede Abweichung, die zu groß erscheint, um durch Zinssätze oder Fahrzeugpreise erklärt zu werden.
Vor der Freigabe durchlaufen das Modell und seine Annahmen eine interne Analystenprüfung, und eine erneute Kontaktaufnahme wird ausgelöst, wenn sich eine Schlüsseleingabe wesentlich verändert oder wenn eine öffentliche Veröffentlichung historische Reihen revidiert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei größeren Zinsbewegungen, regulatorischen Änderungen oder starken Schwankungen der Kreditperformance. Unmittelbar vor der Bereitstellung führt ein Analyst eine erneute Prüfung der aktuellen Veröffentlichungen durch, sodass Kunden eine aktualisierte Sicht erhalten, die mit den neuesten verfügbaren Daten übereinstimmt.
Vergleich der Marktschätzung von Mordor Intelligence für Autokredite mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Autokredite stimmen nicht immer überein, da der zugrunde liegende Maßstab je nach Quelle unterschiedlich ist und auch der zeitliche Bezug variieren kann. Manche Zahlen spiegeln ausstehende Salden zu einem bestimmten Zeitpunkt wider, während andere näher an der jährlichen Finanzierungsaktivität liegen, was zwei plausible Zahlen weit voneinander abweichen lassen kann.
Die Konsumentenkreditniveaus der Federal Reserve, die Z.1-Saldenreihen und Indikatoren zur Anzahl offener Kredite sind die Prüfnachweise, die die Schätzung von Mordor Intelligence an ausstehende Salden binden, während Leasing und Händler-Floorplan-Finanzierung aus der Gesamtmarktzahl ausgeschlossen werden. Unterschiede ergeben sich auch daraus, ob Gebraucht- und Neuwagenkredite regionsübergreifend konsistent behandelt werden, wie das Timing der Währungsumrechnung gehandhabt wird und ob die jüngsten Zins- und Zahlungsausfallverschiebungen einbezogen werden oder auf einem älteren Basisjahr verbleiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,84 Billionen USD (2025) | |
| Politik-Briefing C | 1,67 Billionen USD (2025) | Stellt die ausstehenden Autokreditschulden eines einzelnen Landes dar und ist keine globale Zusammenfassung, was die Gesamtsumme im Vergleich zur regionsübergreifenden Aggregation in USD niedriger hält. |
| Branchen-Dashboard D | 2,05 Billionen USD (2026) | Kann die jährliche Vergabedynamik mit der Saldenschätzung vermischen und eine schnellere durchschnittliche Kreditgrößenentwicklung anwenden, was das Niveau des ausstehenden Saldos für das angegebene Jahr nach oben treiben kann. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch die geografische Abdeckung und ob die Zahl Salden oder jährliche Finanzierungsaktivität darstellt. Indem das Modell auf öffentliche Saldenreihen rückführbar gehalten und anschließend mit Kreditlaufzeiten, Fahrzeugpreisen und Kreditgeber-Mix-Prüfungen stresstestet wird, bleibt die endgültige Marktgröße über Aktualisierungszyklen hinweg transparent und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Autokredite derzeit?
Der Markt wird im Jahr 2026 auf 1,98 Billionen USD geschätzt und soll bis 2031 auf 2,88 Billionen USD wachsen, was einem CAGR von 7,78 % entspricht.
Warum wachsen Kredite für Gebrauchtfahrzeuge schneller als Kredite für Neufahrzeuge?
Rekordhohe Neuwagenpreise von durchschnittlich 48.000 USD und höhere Zinssätze drängen Kreditnehmer zu erschwinglicheren Gebrauchtfahrzeugen und treiben die Kreditvergabe für Gebrauchtwagen auf einen CAGR von 9,21 %.
Wie stören Fintech-Kreditgeber die traditionelle Autofinanzierung?
Fintechs setzen KI-basierte Kreditmodelle ein, die mehr Kreditnehmer mit dünnen Kreditakten genehmigen und Entscheidungszeiten von unter einer Minute ermöglichen, was einen CAGR von 13,72 % in ihren Kreditbüchern antreibt.
Wie wirken sich Regulatoren auf Autokredite mit langer Laufzeit aus?
Behörden wie das CFPB prüfen Ballon- und 7-Jahres-Laufzeiten auf Verbraucherschäden und veranlassen Kreditgeber, Offenlegungspflichten zu verschärfen und die Preisgestaltung anzupassen.
Welche Strategien helfen Kreditgebern, steigende Ausfallrisiken zu mindern?
Zu den Maßnahmen gehören die Zeichnung auf Basis alternativer Daten, Restwertversicherungen und die Einbindung von GAP-Deckungen zur Abfederung negativer Eigenkapitalrisiken.
Seite zuletzt aktualisiert am:



