
Größe und Marktanteil des US-amerikanischen Kfz-Kreditmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
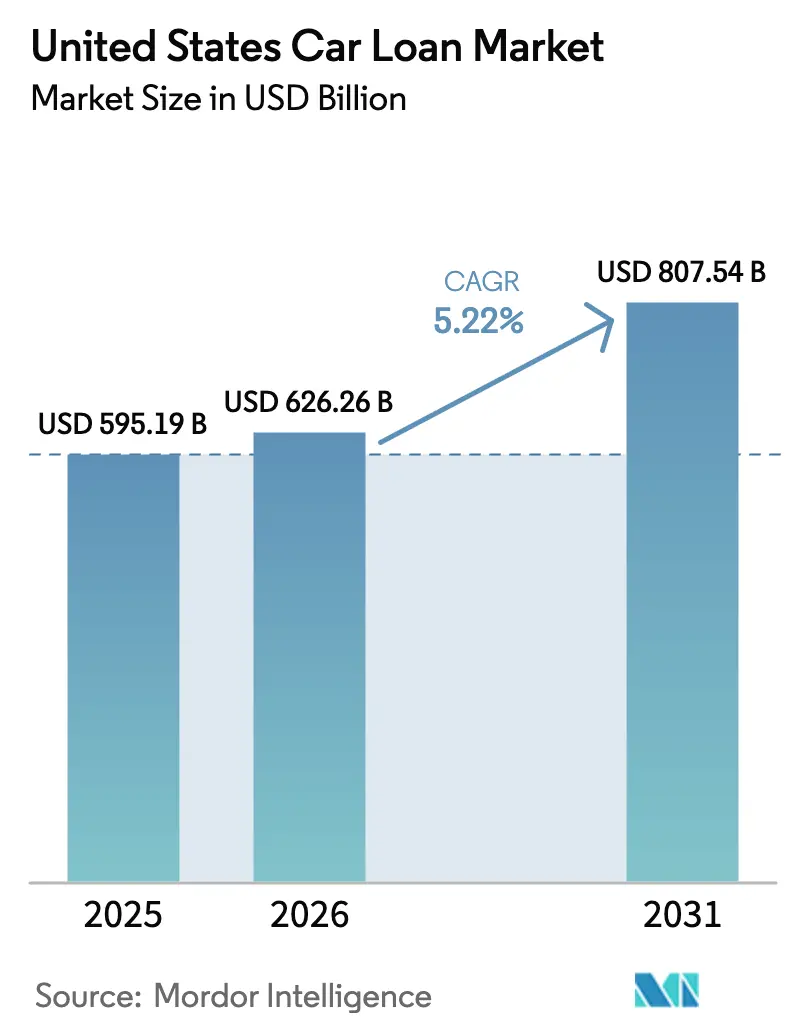
| Marktgröße im Basisjahr (2025) | 595.19 Milliarden US-Dollar |
| Marktgröße (2026) | 626.26 Milliarden US-Dollar |
| Marktgröße (2031) | 807.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.22 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Kfz-Kreditmarktes durch Mordor Intelligence
Die Größe des US-amerikanischen Kfz-Kreditmarktes wird im Jahr 2026 auf USD 626,26 Milliarden geschätzt, ausgehend von einem Wert von USD 595,19 Milliarden im Jahr 2025, mit Projektionen für 2031, die USD 807,54 Milliarden zeigen, und einem Wachstum mit einer CAGR von 5,22 % über den Zeitraum 2026–2031. Die anhaltende Nachfrage nach Personenkraftwagen, die rasche Verlagerung hin zur digitalen Kreditvergabe und der Ausbau herstellereigener Finanzierungsprogramme tragen zu diesem Wachstum bei. KI-gestützte Kreditwürdigkeitsprüfung erhöht die Genehmigungsquoten für unterversorgte Kreditnehmer und senkt die Bearbeitungskosten, während staatliche und bundesstaatliche Anreize für Elektrofahrzeuge (EVs) das Ausfallrisiko senken und neue Produktnischen erschließen. Die Konsolidierung beschleunigt sich bei Banken und Fintechs, da Größe und Datentiefe zu entscheidenden Wettbewerbsvorteilen werden. Auf der RisikoSeite zwingen hartnäckig hohe Leitzinsen, steigende Zahlungsausfälle bei ultralangen Krediten und verschärfte Kapitalvorschriften die Kreditgeber dazu, die Preisgestaltung zu verfeinern, Kreditlaufzeiten zu verkürzen und das Forderungsmanagement zu stärken.
Wichtigste Erkenntnisse des Berichts
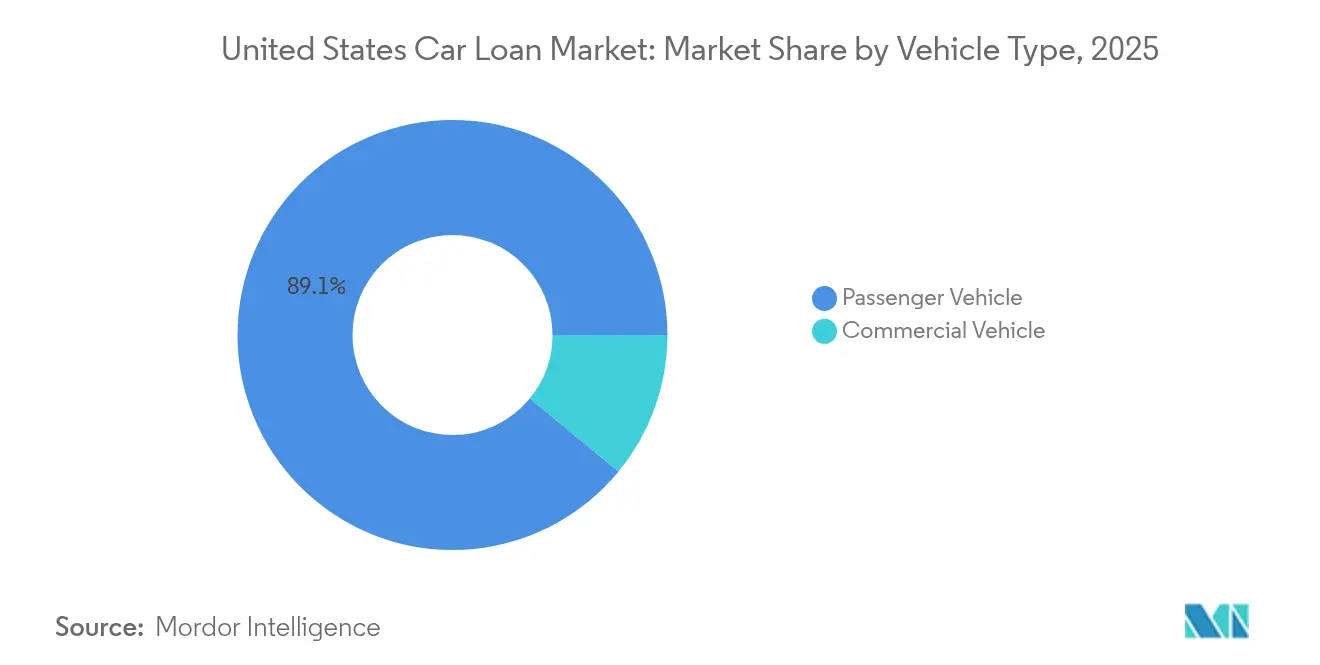
- Nach Fahrzeugtyp führten Personenkraftwagen im Jahr 2025 mit einem Anteil von 89,05 % am US-amerikanischen Kfz-Kreditmarkt und werden bis 2031 voraussichtlich mit einer CAGR von 5,69 % wachsen.
- Nach Eigentümerschaft entfielen im Jahr 2025 62,35 % des Marktanteils des US-amerikanischen Kfz-Kreditmarktes auf Gebrauchtfahrzeuge, mit einer prognostizierten CAGR von 6,45 % bis 2031.
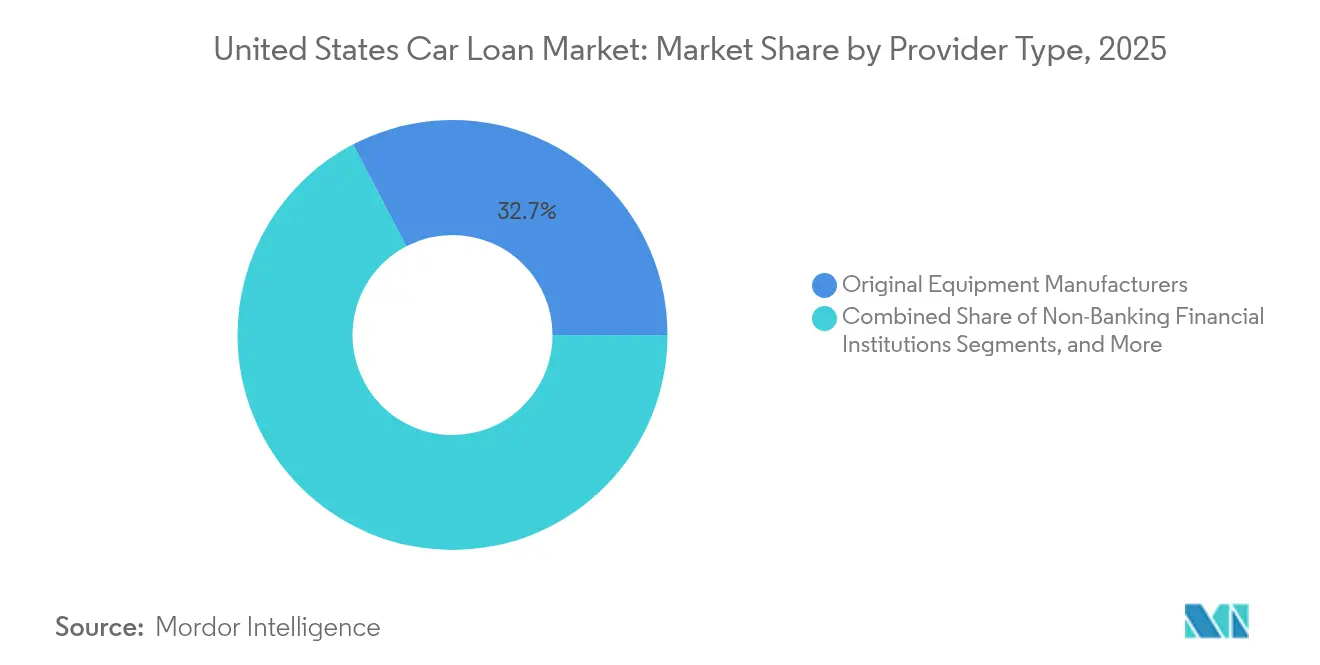
- Nach Anbietertyp hielten Erstausrüster im Jahr 2025 einen Anteil von 32,65 % am US-amerikanischen Kfz-Kreditmarkt; Fintech-Kreditgeber verzeichneten die höchste CAGR von 12,28 % über den Zeitraum 2026–2031.
- Nach Laufzeit machten Kredite mit einer Laufzeit von mehr als 5 Jahren im Jahr 2025 52,70 % der Marktgröße des US-amerikanischen Kfz-Kreditmarktes aus; Kredite mit einer Laufzeit von weniger als 3 Jahren wachsen mit einer CAGR von 6,85 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Kfz-Kreditmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunahme der Durchdringung durch herstellereigene Finanzierungsgesellschaften nach der Lagerbestandserholung | +0.8% | National, konzentriert in Hochburgen der Erstausrüster | Mittelfristig (2–4 Jahre) |
| Wachsende EV-Finanzierungsanreize und Steuergutschriften für grüne Kredite | +0.6% | National, anfängliche Gewinne in Kalifornien, Texas, Florida | Langfristig (≥ 4 Jahre) |
| Digitalisierung der Kreditvergabe und KI-gestützte Kreditwürdigkeitsprüfung | +0.9% | National, angeführt von Ballungsgebieten | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von Kreditgenossenschaften hin zur indirekten Kfz-Kreditvergabe | +0.4% | Regional, am stärksten im Mittleren Westen und Südosten | Mittelfristig (2–4 Jahre) |
| Volatilität der Gebrauchtwagenpreise weitet Refinanzierungsvolumen aus | +0.7% | National, verstärkt in kostenintensiven Küstenmärkten | Kurzfristig (≤ 2 Jahre) |
| Erstausrüster-Abonnements und Rückkaufgarantien zur Senkung des Restwertrisikos | +0.5% | National, Pilotprogramme in städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme der Durchdringung durch herstellereigene Finanzierungsgesellschaften nach der Lagerbestandserholung
Die herstellereigenen Finanzierungsgesellschaften gewannen wieder an Schwung, als sich die Händlerlagerbestände normalisierten, was es ihnen ermöglichte, Aktions-APRs anzubieten, die ihren Anteil an der Neufahrzeugfinanzierung auf 58 % im dritten Quartal 2024 steigerten. Ford Credit wird im Jahr 2025 eine datengestützte Erkenntnisplattform einsetzen, um Preisgestaltung und Kundenbindung zu schärfen. Die Entscheidung von General Motors, die Verfolgung einer Banklizenz zu pausieren, ermöglicht es GM Financial, Kapital auf zinsgeförderte Programme zu konzentrieren und so seinen Vorsprung zu halten. Der Wettbewerbsdruck zwingt Banken und Kreditgenossenschaften dazu, sich durch schnellere Genehmigungszyklen zu differenzieren, anstatt durch niedrigere Zinsen. Mit steigenden Erstausrüster-Lagerbeständen können herstellereigene Finanzierungsgesellschaften Anreize selektiv zurückfahren, die Margen schützen und gleichzeitig die Volumenführerschaft behalten.
Wachsende EV-Finanzierungsanreize und Steuergutschriften für grüne Kredite
Bundessteuergutschriften, die im Rahmen des Inflation Reduction Act verlängert wurden, und gestaffelte staatliche Rückerstattungen senken die effektiven Kreditkosten für qualifizierte EV-Käufer[1]US-Energieministerium, „Alternatives Kraftstoffdatenzentrum”, energy.gov. EV-Kreditnehmer weisen eine um 29 % niedrigere Ausfallwahrscheinlichkeit auf und genießen Zinssätze, die 2,2 Prozentpunkte unter denen von Verbrennungsfahrzeug-Pendants liegen. Kreditgeber entwickeln jetzt maßgeschneiderte Produkte, die Batterie-Garantiebedingungen und die Dichte des Ladenetzes berücksichtigen. Dennoch fielen die Preise für Gebraucht-EVs im Jahr 2024 um 31,8 %, was zu strengeren Beleihungsauslauf-Obergrenzen führte. Ausgefeilte Risikomodelle, die Kilometerstand, Batteriezustand und regionale Wiederverkaufsdaten verknüpfen, werden zu Voraussetzungen, um dieses Segment bundesweit skalieren zu können.
Digitalisierung der Kreditvergabe und KI-gestützte Kreditwürdigkeitsprüfung
Digitale Kreditvergaben stiegen im Jahresvergleich um 29 %, ein Rekordhoch, da Verbraucher durchgängige Online-Abläufe annahmen. KI-basierte Preisfindungssysteme können die Rentabilität der Kreditgeber durch granulare Risikosegmentierung um 34 % steigern und gleichzeitig den Zugang für Kreditnehmer im Grenzbereich zur Prime-Kategorie erweitern. CarGurus und Chase bieten jetzt vorqualifizierte Zinssätze für 9.000 Autohändler an und spiegeln damit die Präferenzen der Käufer wider, die Finanzierungen bequem von zu Hause sichern möchten. Die Übernahme von Numerated durch Moody's unterstreicht, wie etablierte Marktteilnehmer Automatisierung einbetten, um Marktanteile zu halten. Da die digitale Nutzung seit 2020 um 165 % gestiegen ist, riskieren Kreditgeber ohne Echtzeit-Entscheidungstools eine rasche Disintermediation.
Verlagerung von Kreditgenossenschaften hin zur indirekten Kfz-Kreditvergabe
Kreditgenossenschaften verlagern sich hin zu händlervermittelten Verträgen, um einen Rückgang der direkten Kreditvergabe auszugleichen, obwohl die Nationale Kreditgenossenschaftsverwaltung (National Credit Union Administration) verstärkte Sorgfaltspflichtstandards betont. Das Credit Flex Auto-Programm von OneAZ, unterstützt von Open Lending, zeigt, wie Partnerschaften eine Reichweite im Nahe-Prime-Segment ermöglichen und gleichzeitig die genossenschaftlichen Preisvorteile erhalten. Regionale Kreditgenossenschaften profitieren von starken Mitgliederbasen im Mittleren Westen und Südosten, sehen sich jedoch mit Hürden bei Technologieinvestitionen konfrontiert. Fortschrittliche Kreditgenossenschaften nutzen indirekte Kanäle, um relevant zu bleiben, doch die Komplexität der Compliance könnte die Leistungslücke gegenüber größeren Wettbewerbern vergrößern.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hartnäckiges Leitzinsumfeld, das APRs erhöht | -1.2% | National, verstärkt in zinssensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Steigende Zahlungsausfälle bei langfristigen Krediten | -0.8% | National, konzentriert im Subprime-Segment | Mittelfristig (2–4 Jahre) |
| Höhere Kapitaladäquanzkosten im Rahmen des Basel-III-Abschlusses | -0.6% | National, Banken mit mehr als USD 100 Milliarden Vermögenswerten | Mittelfristig (2–4 Jahre) |
| Unsicherheit über EV-Restwerte, die Beleihungsauslauf-Obergrenzen unter Druck setzt | -0.4% | National, akut in EV-konzentrierten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hartnäckiges Leitzinsumfeld, das APRs erhöht
Das Politikband der Federal Reserve von 4,25 %–4,50 % hält die durchschnittlichen monatlichen Raten für Neuwagen bei USD 749 und belastet die Käuferbudgets. Die prognostizierte Lockerung auf einen Kfz-APR von 7 % bis Jahresende bietet marginale Erleichterung. Subprime-Verbraucher tragen die Hauptlast, da Kreditgeber ihre Kreditboxen verengen und viele in Richtung Kauf-hier-zahle-hier-Händler drängen. Händler sehen schrumpfende Aktionszinskontingente von herstellereigenen Finanzierungsgesellschaften, insbesondere bei Einstiegsmodellen. Das anhaltende Zinsniveau drückt die Händler-Reserve-Spannen und veranlasst Banken, Super-Prime-Kreditnehmer zu umwerben, was den Wettbewerb am oberen Ende intensiviert und riskantere Segmente marginalisiert.
Steigende Zahlungsausfälle bei langfristigen Krediten
Subprime-Zahlungsausfälle mit 60-tägigem Verzug erreichten im Januar 2025 6,56 %, das Fünffache des Prime-Niveaus. Zahlungsaufschübe werden nun fast 4 % der Subprime-Konten gewährt, verglichen mit 0,8 % bei Prime-Kreditnehmern, doch diese vertiefen oft das negative Eigenkapital. Über 10 % der Kreditnehmer trugen bei Neufahrzeugen ein durchschnittliches negatives Eigenkapital von USD 5.073 ein, was den Schweregrad des Ausfalls verstärkt[2]Büro für finanziellen Verbraucherschutz (Consumer Financial Protection Bureau), „Datenpunkt: Eigenkapital bei Fahrzeuginzahlungnahme”, consumerfinance.gov. Studien der Federal Reserve verknüpfen höhere Zahlungen direkt mit der Ausfallwahrscheinlichkeit und beleuchten strukturelle Schwächen bei ultralangen Krediten. Eine strengere Kreditvergabe für 84-Monats-Laufzeiten breitet sich aus, da Kreditgeber der Qualität der Vermögenswerte Vorrang vor dem Volumen geben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Personenkraftwagenfinanzierung behält Skalierungsvorteil
Personenkraftwagen erfassten im Jahr 2025 einen Anteil von 89,05 % am US-amerikanischen Kfz-Kreditmarkt, wobei das Segment voraussichtlich über den Prognosezeitraum mit einer CAGR von 5,69 % wachsen wird. Der US-amerikanische Kfz-Kreditmarkt profitiert von standardisierten Sicherheiten, großen Händlernetzwerken und breiter Kreditgeberbeteiligung, die Spannen komprimieren und das Volumen stützen. Vernetzungsfahrzeugdaten liefern neue Kreditvergabesignale und helfen herstellereigenen Finanzierungsgesellschaften, Angebote für Treue- und Wartungspakete zu maßschneidern. Die Nutzfahrzeugfinanzierung bedient zyklische Branchen wie Logistik und Bau und erfordert maßgeschneiderte Risikomodelle sowie höhere Anzahlungsschwellen. Die Telematiknutzung ist bei kleineren Fuhrparks geringer, aber Datenaustauschmandate im Rahmen des Infrastructure Investment and Jobs Act könnten die Analysequalität angleichen. Die Zunahme von EV-Personenkraftwagen beschleunigt die Datengranularität und ermöglicht es Kreditgebern, Batteriezustand und Kilometerstand in Echtzeit zu verfolgen, was die Preisgestaltung weiter verfeinert.
Das Wachstum der Nutzfahrzeugfinanzierung hinkt dem breiteren US-amerikanischen Kfz-Kreditmarkt hinterher, doch das Margenpotenzial bleibt attraktiv, da Fernverkehrs-Lkw und Kurierwagen höhere Ticketgrößen und Serviceerlöse aufweisen. Das Risiko variiert je nach Teilsektor; gewerbliche Transportunternehmen korrelieren mit Frachtindizes, während kommunale Fuhrparks stabilere Cashflows aufweisen. Banken nutzen Geschäftsbeziehungen, um diese Abschlüsse zu gewinnen, während Fintech-Neuzugänge sich auf Point-of-Sale-Plattformen für Selbstständige konzentrieren. Gesammelte Erfahrungen deuten darauf hin, dass die Ausfallhäufigkeit zwar niedriger ist, die Verlustquote bei Ausfall jedoch aufgrund von Abschreibungskurven der Vermögenswerte höher ist. Daher ist die Kommerzialisierung von Telematik- und Predictive-Maintenance-Daten (vorausschauende Wartungsdaten) geeignet, die Restwertprojektionen und den Verbriefungsappetit über den Prognosezeitraum hinweg neu zu gestalten.


Nach Eigentümerschaft: Gebrauchtfahrzeugsegment führt die Wertschöpfung an
Gebrauchtfahrzeugkredite machten im Jahr 2025 62,35 % des US-amerikanischen Kfz-Kreditmarktes aus und wachsen mit einer CAGR von 6,45 %, was über dem Gesamtmarkt liegt. Käufer suchen nach Erschwinglichkeit, da die Transaktionspreise für Neufahrzeuge erhöht bleiben, und auslaufende Leasingverträge bringen Fahrzeuge neuerer Modelle mit Herstellergarantien auf den Markt. Der Aufschwung von Carvana im ersten Quartal 2025 verdeutlichte die Verbraucherpräferenz für digitale Kaufabwicklungen von Anfang bis Ende, insbesondere bei Nahe-Prime-Käufern. Da 39 % aller Kreditnehmer ein negatives Eigenkapital aufweisen, konzentriert sich die Refinanzierungsaktivität auf Gebrauchtwagenportfolios, bei denen Zinssenkungen das Eigenkapital schneller wiederherstellen können. Die EV-Abschreibung sorgt für Vorsicht; Kreditgeber setzen strengere Beleihungsauslauf-Obergrenzen von 80 % bei drei Jahre alten Elektrofahrzeugen im Vergleich zu 110 % bei vergleichbaren Benzinmodellen.
Die Neufahrzeugkreditvergabe, die 37,65 % der Marktgröße des US-amerikanischen Kfz-Kreditmarktes ausmacht, ist auf von Erstausrüstern unterstützte 0 %-APR-Aktionen und Treueboni angewiesen. Herstellereigene Finanzierungsgesellschaften schützen ihren Marktanteil durch gebündelte Serviceverträge, die den Kunden-Lebenszyklus-Wert verlängern. Der Rückzug von Toyota bei Anreizen signalisiert jedoch das Vertrauen, dass das Angebots-Nachfrage-Gleichgewicht eine weniger aggressive Finanzierung erlaubt. Fintech-Aggregatoren leiten Prime-Kreditnehmer zunehmend direkt mit sofortigen Genehmigungen zu Banken, was die Händlerfinanzierungsdurchdringung erodiert. Mit der Normalisierung der Lagerbestände sollte sich die Preisspanne zwischen Gebraucht- und Neufahrzeugen verengen, doch anhaltend hohe Zinsen halten die monatlichen Zahlungsspannen weit, was den Schwung im Gebrauchtfahrzeugsegment erhält.
Nach Anbietertyp: Technologie gestaltet Wettbewerbslinien neu
Herstellereigene Finanzierungsgesellschaften hielten im Jahr 2025 einen Anteil von 32,65 % am US-amerikanischen Kfz-Kreditmarkt und nutzen proprietäre Kunden- und Fahrzeugdaten, um die Präzision der Kreditvergabe zu wahren. Banken konkurrieren mit Bilanztiefe, leiden jedoch unter langsamerer Technologieeinführung, während Fintechs den Markt mit einer CAGR von 12,28 % überholen, indem sie reibungslose Schnittstellen und KI-gestützte Genehmigungen liefern. Die Übernahme von Monevo durch TransUnion unterstreicht einen Daten-Netzwerk-Wettlauf, da Kreditmarktplätze wachsen. Herstellereigene Finanzierungsgesellschaften priorisieren unterdessen den Kunden-Lebenszeitwert; die Analyseplattform von Ford Credit zielt darauf ab, Versicherungen und Wartungsleistungen zu verkaufen und so den Wallet-Anteil zu erweitern.
Fintech-Kreditgeber nutzen Cloud-native Architektur, um Kreditnehmer mit dünnen Kreditakten zu bewerten, und erheben risikoadjustierte Spreads, die traditionelle Marktteilnehmer meiden. Partnerschaften verbreiten sich; der Foursight-Deal von OneMain ermöglicht eine Nahe-Prime-Expansion ohne den Aufbau neuer Infrastruktur. Banken setzen dem entgegen, indem sie digitale Kreditvergabeportale als White-Label anbieten, um Händlerbeziehungen zu erhalten. Für Investoren ziehen forderungsbesicherte Wertpapiere, die durch Fintech-Pools gedeckt sind, Nachfrage aufgrund granularer Leistungsdaten und schneller Reifungszyklen auf sich, was auf eine wachsende institutionelle Akzeptanz alternativer Kreditvergabe-Frameworks hindeutet.
Nach Laufzeit: Kürzere Laufzeiten gewinnen wieder an Beliebtheit
Kredite mit einer Laufzeit von mehr als fünf Jahren machten im Jahr 2025 noch immer 52,70 % des US-amerikanischen Kfz-Kreditmarktes aus, sehen sich aber einer nachlassenden Nachfrage gegenüber, da Verbraucher die Gesamtzinsbelastung abwägen. Das mittlere negative Eigenkapital bei 84-Monats-Krediten betrug –USD 8.485, verglichen mit einem positiven Wert von USD 7.783 bei 36-Monats-Verträgen, was die Belastung durch verlängerte Laufzeiten verdeutlicht. Das Segment mit einer Laufzeit von weniger als 3 Jahren ist der am schnellsten wachsende Anteil, der mit einer CAGR von 6,85 % voranschreitet. Kreditgeber integrieren jetzt abgestufte Zinsrabatte, um Kreditnehmer zu schnelleren Rückzahlungsplänen zu bewegen.
Die Marktgröße des US-amerikanischen Kfz-Kreditmarktes für das 3–5-Jahres-Segment bleibt widerstandsfähig und balanciert Erschwinglichkeit und Ausrichtung an der Nutzungsdauer der Vermögenswerte. Abonnementmodelle knabbern ebenfalls an langfristigen Krediten, indem sie ähnliche monatliche Kosten mit flexiblen Ausstiegsoptionen bieten. Banken und herstellereigene Finanzierungsgesellschaften passen die Restwerthierarchien entsprechend an und stellen sicher, dass Verbriefungspools innerhalb der Toleranz der Ratingagenturen bleiben. Mit der Lockerung der Geldpolitik könnten Kreditgeber die Preisgestaltung bei kürzeren Laufzeiten weiter lockern und so die Nachfrage bei kreditbewussten Verbrauchern ankurbeln und die Portfoliogesundheit stärken.
Geografische Analyse
Die regionale Streuung innerhalb des US-amerikanischen Kfz-Kreditmarktes spiegelt Einkommensdifferenzen, regulatorische Rahmenbedingungen und sich wandelnde Mobilitätsmuster wider. Küstenstaaten, angeführt von Kalifornien und dem Nordostkorridor, verzeichnen die höchsten durchschnittlichen Kreditbeträge aufgrund erhöhter Fahrzeugpreise und früher EV-Nutzung, die von gestaffelten staatlichen Rückerstattungen profitiert. Diese Märkte weisen auch eine stärkere Durchdringung digitaler Kreditvergabe auf, was auf eine höhere Breitbandabdeckung und Fintech-Dichte zurückzuführen ist.
Der Südosten und der Texas-Korridor kombinieren Bevölkerungszuzug und diversifizierte Produktionsbasis, was eine robuste Kreditnachfrage in neuen und gebrauchten Segmenten aufrechterhält. Die Durchdringung durch Kreditgenossenschaften ist im Mittleren Westen bemerkenswert, wo genossenschaftliche Traditionen Loyalität fördern; die Federal Reserve stellt fest, dass der Verbraucherkreditanteil der Kreditgenossenschaften auf 6 % des nominalen BIP gestiegen ist. Kreditgeber im Mittleren Westen sehen sich nun einem verstärkten Wettbewerb durch nationale Fintechs gegenüber, die Filialnetzwerke umgehen und so die Optionen für ländliche Kreditnehmer erweitern.
Mountain West und Plainsregionen weisen stabile Zahlungsverzugprofile auf, die mit landwirtschaftlichen und Energiezyklen verbunden sind. Städtische Zentren im ganzen Land erproben Abonnementmodelle; das Tesla-Programm von Autonomy startete zuerst in Los Angeles, bevor es sich nach Miami und Dallas ausbreitete. Umgekehrt bevorzugen ländliche Käufer weiterhin das traditionelle Eigentum, obwohl Online-Portale ihre Finanzierungsbedürfnisse zunehmend bedienen. Die Divergenz der staatlichen Datenschutzgesetze bleibt eine drohende Kostenlast; Toyota Financial Services wies auf die Belastung durch die Verwaltung von 51 separaten Rahmenwerken hin, da Gesetzgeber in 34 Bundesstaaten neue Standards erwägen. Kreditgeber mit zentralisierten Compliance-Teams sind besser aufgestellt, um diese Hürden zu absorbieren, was darauf hindeutet, dass die Geografie weiterhin die Servicekosten und das Produktdesign beeinflussen wird.
Regulatorisches Umfeld
Die Autokreditvergabe in den Vereinigten Staaten unterliegt einem mehrschichtigen Rahmenwerk aus föderalen Verbraucherschutz- und Bankvorschriften sowie staatlicher Durchsetzung. Das Consumer Financial Protection Bureau (CFPB) signalisierte anhaltenden Fokus auf faire Kreditvergabe, Datenrichtigkeit, Inkassopraktiken und den Einsatz von KI bei der Kreditwürdigkeitsprüfung, und seine Regulierungsagenda für 2026 (veröffentlicht im Juli 2026) sah eine geplante Bekanntmachung eines Regelvorschlags (Notice of Proposed Rulemaking) für September 2026 vor, die sich mit der Definition von „größeren Marktteilnehmern“ im Automobilfinanzierungsmarkt befasst. Diese Änderung könnte die Aufsichtsreichweite für Nichtbanken-Kreditgeber und -Servicer erweitern.
Die Aktivität auf Bundesstaatenebene erhöht die Compliance-Komplexität für nationale Plattformen und über Händler abgewickelte Kreditvergaben zusätzlich. Kaliforniens CARS Act soll im Oktober 2026 in Kraft treten und führt Verbraucherschutzanforderungen auf bundesstaatlicher Ebene ein, nachdem die föderale FTC CARS Rule aufgehoben wurde. Andere Bundesstaaten haben ihre Durchsetzungsinstrumente gegen unlautere oder irreführende Praktiken gestärkt (zum Beispiel der FAIR Business Practices Act des Bundesstaats New York), was die Prüfung von Werbung, optionalen Zusatzprodukten und dem Servicing-Verhalten über indirekte und digitale Kanäle verschärft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Autokredite in den Vereinigten Staaten beginnt mit dem Fahrzeugkauf und der Lead-Generierung (OEM-Websites, Marktplätze und Händlernetzwerke) und geht dann über zur Kreditvergabe durch Captive-Finanzierer, Banken, Kreditgenossenschaften sowie unabhängige/Fintech-Kreditgeber über Direct-to-Consumer- und indirekte (Händler-)Kanäle. Stand März 2026 hielten Captive-Finanzierer und Banken ähnlich große Bestände an ausstehenden Autokrediten (etwa 530 Milliarden USD bei Captive-Finanzierern gegenüber 529 Milliarden USD bei Banken), was die Rolle sowohl der OEM-gebundenen Anreizfinanzierung als auch der Bilanzkreditgeber bei der Gestaltung von Preis- und Underwriting-Normen unterstreicht.
Hinter Kreditvergabe und Servicing liegen Ermöglichungs- und Monetarisierungsebenen. Händler und Kreditgeber verlassen sich auf Systeme zur Kreditvergabe, Bonitätsentscheidung und Betrugskontrollen, die über integrierte APIs Daten von Auskunfteien (Equifax, Experian und TransUnion) für den Echtzeit-Kreditabruf abrufen, sowie auf Servicing-Plattformen, die Abrechnung, Inkasso, Verlängerungen und Rückgewinnungen verwalten. Finanzierung und Risikotransfer schließen die Kette über Warehouse-Kreditlinien und Verbriefung ab, wobei Kreditperformance-Daten, Sicherheitenbewertung (einschließlich der Volatilität von Gebrauchtfahrzeugen) und Laufzeitstruktur (insbesondere Kredite mit einer Laufzeit von mehr als fünf Jahren) Vorschussquoten, Preisgestaltung und Investorennachfrage beeinflussen.
Wettbewerbslandschaft
Der US-amerikanische Kfz-Kreditmarkt weist eine moderate Konzentration auf, wobei die führenden Anbieter einen beträchtlichen Marktanteil kontrollieren. Herstellereigene Finanzierungsgesellschaften dominieren die Neuwagenfinanzierung, während Fintech-Plattformen und Kreditgenossenschaften Nischen in den Gebraucht- und Nahe-Prime-Segmenten erschließen. Traditionelle Banken jonglieren mit Bilanzstärke und steigenden Technologiekosten. Die Konsolidierung prägt strategische Schritte: Die USD 35,3 Milliarden schwere Übernahme von Discover Financial Services durch Capital One schafft Größe in Zahlungs- und Kfz-Portfolios und signalisiert ein Wettrüsten um Daten und Netzwerkbreite.
Technologie ist der primäre Wettbewerbshebel. KI-Systeme, die Risikopools in Mikrosegmente aufteilen, versprechen eine um 34 % höhere Rentabilität. Die Übernahme von Numerated durch Moody's sichert Kreditvergabe-IP, die für Bankkunden entscheidend ist, die Automatisierung integrieren. Abonnementangebote stellen eine längerfristige Kanalbedrohung dar, indem sie die Finanzierung vollständig umgehen, was herstellereigene Finanzierungsgesellschaften dazu veranlasst, mit gebündelten Mobilitätspaketen zu experimentieren.
EV-Finanzierung stellt eine unerschlossene Chance dar. Niedrigere Ausfallquoten und politische Anreize locken Kreditgeber an, doch die Volatilität der Restwerte erfordert Batterieanalysen und konservative Beleihungsquoten. Kreditgenossenschaften suchen Allianzen zur indirekten Kreditvergabe, um wieder relevant zu werden, aber der Compliance-Aufwand könnte die Abwanderung bei kleineren Instituten beschleunigen. Insgesamt belohnt der Markt Skalierung, Datenwissenschaft und agile Compliance-Positionen.
Marktführer der US-amerikanischen Kfz-Kreditbranche
Ally Financial Inc.
Bank of America Corp.
Toyota Financial Services
Capital One Financial Corp.
Ford Motor Credit Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Refinanzierungs- und Zahlungserleichterungsprodukte bieten kurzfristig einen Weißraum, da zinssensible Kreditnehmer eine Verbesserung ihres Cashflows suchen und Kreditgeber nach günstigeren Bestandsforderungen mit neuem Underwriting Ausschau halten. Belege für eine steigende Refinanzierungsaktivität Anfang 2026 (wobei im ersten Quartal 2026 refinanzierte Kredite durchschnittliche monatliche Einsparungen von 81 USD zeigten) untermauern Chancen für Banken, Kreditgenossenschaften und Fintech-Marktplätze, Bindungsangebote, Portfolio-Rückgewinnung und über Händler ermöglichte Refinanzierungs-Workflows auszubauen. Die Nachfrage konzentriert sich besonders auf Portfolios mit hohem Gebrauchtfahrzeuganteil, in denen negatives Eigenkapital und Zahlungsdruck stärker verbreitet sind.
Datengetriebene Segmentierung und regelkonformes KI-Underwriting schaffen ebenfalls Chancen, doch die Umsetzung hängt von der Governance ab, da Regulierungsbehörden Datenrichtigkeit, faire Kreditvergabe und Modellrisikomanagement betonen. Bei einem Gesamtbestand an ausstehenden Autokrediten von rund 1,7 Billionen USD zum März 2026 und Super-Prime-Kreditnehmern, die den Großteil der Kreditvergaben ausmachen (50,9 % der Kredite und 65,6 % der Leasingverträge Anfang 2026), investieren Kreditgeber in Entscheidungsfindung, Verifizierung und Servicing-Analytik, um ihren Prime-Anteil zu verteidigen, während sie selektiv Near-Prime- und Subprime-Segmente (die 22,4 % des gesamten Autokreditbestands ausmachten) durch strukturierte Programme, straffere Laufzeitkontrollen und verbesserte Inkassostrategien angehen.
Aktuelle Branchenentwicklungen
- Mai 2026: Ally Financial stellte die Markenplattform und Marketingkampagne „Life Today“ vor, um das Unternehmen als finanziellen Partner für Spar- und Ausgabenbedürfnisse von Verbrauchern zu positionieren. Der Launch prägt das Verbraucherengagement in der Autofinanzierung, indem er eine digitale Identität signalisiert und Cross-Selling-Möglichkeiten für Prime- und Near-Prime-Kreditnehmer erweitert.
- April 2026: Ally Financial meldete Ergebnisse für das erste Quartal 2026, darunter 11,5 Milliarden USD an Verbraucher-Autokreditvergaben, wobei 41 % der Kreditvergaben in der höchsten Bonitätsstufe erfolgten. Die Kampagne stärkt die digital-first-Kreditvergabe und die verbraucherorientierte Positionierung, um die Nachfrage nach Prime- und Near-Prime-Autokrediten zu erfassen.
- Januar 2026: Bank of America gab eine mehrjährige Verlängerung ihrer strategischen Partnerschaft mit Volvo Car Financial Services bekannt, um bis 2030 Autokredit- und Leasingvergabe, Finanzierung und Servicing für US-Händler und -Kunden bereitzustellen. Die Partnerschaft stärkt das Ökosystem der Captive-Kreditgeber und die Finanzierungskanäle und sichert Skalierung und Zusammenarbeit über die Kreditvergabe- und Servicing-Aktivitäten von Volvo hinweg, um Kreditvolumen und Netzwerkbreite zu unterstützen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den ausstehenden Wert von Autokrediten in den Vereinigten Staaten, die den Kauf von Personen- und Nutzfahrzeugen finanzieren, sowohl bei Neu- als auch bei Gebrauchtfahrzeugen, und über alle Kreditgebertypen hinweg, die diese Kredite vergeben und halten.
Ausgeschlossene Bereiche: Wir schließen Leasingforderungen für Fahrzeuge, informell für Fahrzeugkäufe genutzte unbesicherte Privatkredite sowie Händlergebühren oder Versicherungsprodukte aus, die gebündelt sind, aber nicht zum Kreditsaldo gehören.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeug
- Nach Eigentümerschaft
- Neufahrzeuge
- Gebrauchtfahrzeuge
- Nach Anbietertyp
- Banken
- Nichtbanken-Finanzinstitute
- Erstausrüster
- Sonstige Anbietertypen (Fintech-Unternehmen)
- Nach Laufzeit
- Weniger als 3 Jahre
- 3–5 Jahre
- Mehr als 5 Jahre
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsfakten und Rahmenbedingungen festzulegen, bevor das Modell erstellt wurde. Wir stützten uns auf öffentliche Quellen, die zeigen, wie sich der Autokreditpool verhält und wie sich die Fahrzeugnachfrage verschiebt, darunter die Verbraucherkredit- und Zinsreihen der Federal Reserve, die Haushaltsschulden- und Zahlungsausfall-Verfolgung der Federal Reserve Bank of New York, das Consumer Financial Protection Bureau für Aufsichtskontext und Marktbeobachtungen sowie Reihen des U.S. Bureau of Economic Analysis und des U.S. Bureau of Labor Statistics für Einkommens- und Inflationskontext.
Um die Zahlen für die Größenbestimmung nutzbar zu machen, wurden die öffentlichen Reihen mit Angaben von Kreditgebern und Branchenberichten abgeglichen, einschließlich SEC-Einreichungen und Gewinnpräsentationen börsennotierter Kreditgeber sowie Verbands- und Regulierungsveröffentlichungen. Wir prüften außerdem seriöse Presseberichte zu Underwriting- und Laufzeittrends. Wo nötig, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen genutzt, zusammen mit selektiven Prüfungen von Import- und Exportdaten auf Sendungsebene für verwandte Fahrzeugflusssignale, um den Kreditgebermix und Produktverschiebungen gegenzuprüfen. Die hier aufgeführte Liste an Sekundärquellen ist beispielhaft, und viele weitere öffentliche und proprietäre Referenzen wurden für Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um die Annahmen aus der Sekundärforschung zu prüfen und breite Indikatoren in marktreife Eingaben umzuwandeln. Wir sprachen mit Kreditgebern, Händlerfinanzierungsteams, Spezialisten für Kreditservicing und Inkasso sowie Risikoverantwortlichen, um Veränderungen bei Genehmigungsraten, Preisspannen und der Behandlung von Neu- versus Gebrauchtfinanzierung zu bestätigen. Da es sich hier um einen ausschließlich auf die Vereinigten Staaten bezogenen Markt handelt, konzentrierte sich die Abdeckung auf wichtige bundesstaatliche Nachfrageschwerpunkte und Bonitätsstufen, sodass Unterschiede bei Zahlungsausfällen, Zinssensitivität und Laufzeitpräferenz nicht wegdurchschnittet wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 13% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 21% | Manager: 49% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde durch eine Top-down-Rekonstruktion des Bestandspools an Autokrediten in den Vereinigten Staaten erstellt, wobei Trends bei Verbraucherkreditsalden mithilfe von Kreditgebermix- und Produktstrukturprüfungen in Autokreditgesamtsummen übersetzt werden. Nachdem die Gesamtsumme gebildet war, wurde sie durch selektive Bottom-up-Näherungen unter Verwendung von Stichproben aus Kreditgeberportfolio-Angaben, typischen durchschnittlichen Kreditbetragsspannen und geschätzten finanzierten Einheitenvolumina aus der Neu- und Gebrauchtfahrzeugaktivität abgesichert.
Zu den in diesem Marktmodell relevanten Eingaben gehörten Referenzzinssätze und beobachtete Preisspannen nach Bonitätsstufe, Anteile von Neu- versus Gebrauchtfinanzierung, durchschnittlicher Kreditbetrag und Entwicklung des Beleihungsauslaufs, Verschiebungen der durchschnittlichen Laufzeit (einschließlich 72 bis 84 Monate) sowie die Richtung der Zahlungsausfälle, die auf Verschärfung oder Lockerung hinweist. Wo eine Kreditgeberkategorie nicht genug Details offenlegte, wurden Lücken über Peer-Proxy-Verhältnisse geschlossen und anschließend nach Rückfragen mit Kreditgeber- und Händlerfinanzierungsbefragten angepasst.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass Zinspfade, Normalisierung der Fahrzeugnachfrage und Underwriting-Strenge kontrolliert flexibel gestaltet werden konnten. Der endgültige Durchlauf wurde basierend darauf ausgewählt, was von den Befragten als wahrscheinlichster Kreditzyklus angesehen wurde. Die Jahr-für-Jahr-Kurve wurde außerdem gegen Erschwinglichkeitssignale wie Zahlungsniveaus und Einkommenswachstum geprüft, damit der Verlauf realistisch blieb.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden vor der Freigabe durch eine schrittweise Prüfreihe validiert. Wir verglichen die Modellgesamtsummen mit unabhängigen Signalen wie Verbraucherkreditaggregaten, Kommentaren zum Portfoliowachstum von Kreditgebern und der Richtung des Zahlungsausfalltrends, und untersuchten anschließend jede Abweichung, die nicht zum breiteren Kreditbild passte.
Eine zweite Analystenprüfung wurde genutzt, um Definitionen, Rechenkonsistenz und Jahr-über-Jahr-Bewegungen erneut zu prüfen, und eine Rückkontaktaufnahme wurde ausgelöst, wenn eine Schlüsselannahme außerhalb des durch Interviews gestützten Bereichs lag. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere politische, zins- oder kreditbezogene Ereignisse die Kreditvergabebereitschaft oder die Portfolioperformance wesentlich verändern. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf abgeschlossen, damit Kunden die aktuellste Sicht im Einklang mit dem angegebenen Umfang erhalten.
Mordor Intelligences Marktgrößenbestimmung für den US-Autokreditmarkt im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Autokredite können weit voneinander abweichen, selbst wenn das Thema gleich erscheint, da die Zählmethode und der Messgegenstand nicht immer übereinstimmen. Unterschiede ergeben sich meist daraus, ob die Schätzung ausstehende Kreditsalden oder jährliche Kreditvergaben verfolgt, ob Leasingverträge eingerechnet werden und wie Neu- und Gebrauchtfinanzierung bei teilweiser Offenlegung behandelt werden.
In der Praxis stammen die größeren Abweichungen aus der Mischung von Fluss- und Bestandskennzahlen und aus der Anwendung aggressiven Wachstums bei durchschnittlichen Kreditbeträgen, wenn die Zinsen erhöht bleiben. Manche Schätzungen rechnen auch von Fahrzeugverkäufen in finanzierten Wert um, indem sie eine einzige Finanzierungsdurchdringungsrate anwenden, was Verschiebungen im Bonitätsstufenmix und die längerfristige Adoption übersehen kann. Die hier zugrunde liegende Basislinie bleibt an ausstehende Salden gebunden, indem Leasingforderungen ausgeschlossen werden und Kreditgebermix sowie Zahlungsausfallbewegungen nahe am Veröffentlichungszeitpunkt erneut geprüft werden, was den Aktualisierungsrhythmus und die Validierungsschritte für Mordor Intelligence unterscheidet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 595,19 Mrd. USD (2025) | |
| Branchenanalysefirma A | 650,00 Mrd. USD (2025) | Diese Zahl scheint Autoleasingforderungen zusammen mit Krediten einzubeziehen, was die Gesamtsummen in Zeiten steigender Leasinganteile erhöht. Sie verwendet außerdem einen gemischten Durchschnittssaldo pro Konto, der den Wert überschätzen kann, wenn sich die Kredithöhen für Gebrauchtfahrzeuge abschwächen. |
| Finanzdatenverlag B | 185,00 Mrd. USD (2024) | Diese Zahl liegt näher am jährlichen Kreditvergabewert als an ausstehenden Salden, sodass sie systembedingt deutlich kleiner ausfällt. Die Methode scheint außerdem eine einzige Umrechnung finanzierter Einheiten aus Fahrzeugverkäufen anzuwenden, ohne vollständig für Rückgänge in den Bonitätsstufen und die Kontraktion der Refinanzierung anzupassen. |
Betrachtet man die drei Zahlen zusammen, ergibt sich die Spanne größtenteils aus der Vermischung ausstehender Salden mit dem jährlichen Kreditvergabefluss und daraus, ob Leasingverträge als Teil des Kreditpools gezählt werden. Wenn Umfang und Einheiten konsistent gehalten werden und die Eingaben an beobachtbare Saldotrends, Kreditgebermix und Laufzeitstruktur gebunden sind, lässt sich der resultierende Marktwert leichter nachvollziehen und Jahr für Jahr wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des US-amerikanischen Kfz-Kreditmarktes?
Der Markt wird im Jahr 2026 auf USD 626,26 Milliarden geschätzt, mit einem prognostizierten Anstieg auf USD 807,54 Milliarden bis 2031.
Welche Fahrzeugkategorie zieht die meiste Finanzierung an?
Personenkraftwagen dominieren mit einem Marktanteil von 89,05 % im Jahr 2025 aufgrund ihrer breiten Verbraucherattraktivität.
Warum wachsen Gebrauchtfahrzeugkredite schneller als Neufahrzeugkredite?
Gebrauchtfahrzeuge erfassten im Jahr 2025 62,35 % des Marktanteils und werden voraussichtlich mit einer CAGR von 6,45 % wachsen, da der Erschwinglichkeitsdruck weiterhin hoch ist und das Off-Lease-Angebot reichlich vorhanden ist.
Wie beeinflussen steigende Zahlungsausfälle die Kreditgeber?
Zahlungsausfälle bei 84-Monats-Krediten, insbesondere bei Subprime-Kreditnehmern, veranlassen Kreditgeber, die Kreditvergabe zu verschärfen und kürzere Laufzeiten zu bevorzugen, um das Risiko zu kontrollieren.
Welche Rolle spielen Fintech-Unternehmen in der Kfz-Finanzierung?
Fintech-Kreditgeber erweitern die Marktreichweite durch digitale Kreditvergabe und KI-gestützte Kreditwürdigkeitsprüfung, wachsen mit einer CAGR von 12,28 % und fordern traditionelle Banken heraus.
Wie beeinflusst die EV-Nutzung Kfz-Kreditprodukte?
EV-Kreditnehmer weisen eine um 29 % niedrigere Ausfallrate auf und qualifizieren sich für niedrigere Zinssätze, doch Kreditgeber passen Beleihungsauslauf-Obergrenzen an, um ungewisse Restwerte zu steuern.
Seite zuletzt aktualisiert am:



