
Marktgröße und Marktanteil des australischen Rechenzentrums-Netzwerkmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
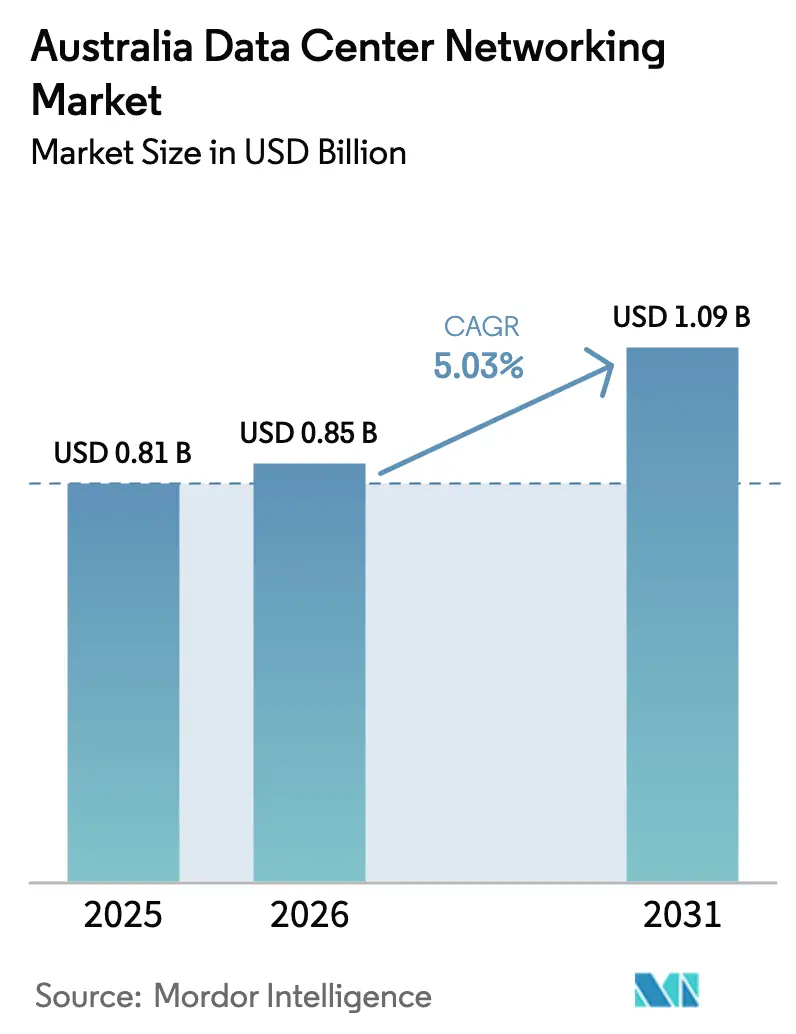
| Marktgröße im Basisjahr (2025) | 0.81 Milliarden US-Dollar |
| Marktgröße (2026) | 0.85 Milliarden US-Dollar |
| Marktgröße (2031) | 1.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.03 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Rechenzentrums-Netzwerkmarkts von Mordor Intelligence
Der australische Rechenzentrums-Netzwerkmarkt wurde im Jahr 2025 auf 0,81 Milliarden USD bewertet und soll von 0,85 Milliarden USD im Jahr 2026 auf 1,09 Milliarden USD bis 2031 wachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,03 % während des Prognosezeitraums (2026-2031). Das Wachstum konzentriert sich nunmehr auf die Unterstützung von Trainings-Clustern für Künstliche Intelligenz, Anforderungen an souveräne Cloud-Dienste sowie ultrageringe Latenzverbindungen für geschäftskritische Workloads, anstatt auf die erste Welle der Cloud-Migration. Regierungsprogramme wie der Vertrag über 2 Milliarden USD für eine streng geheime AWS-Cloud unterstreichen, wie nationale Sicherheitsziele die Beschaffung in Richtung hochbandbreitiger, stark segmentierter Netzwerkarchitekturen lenken. Der Ausbau durch Hyperscaler wie NEXTDC, Equinix und Stack Infrastructure, kombiniert mit der prognostizierten Zunahme von Haushaltsgeräten, beschleunigt Investitionen in 400-GbE- und 800-GbE-Switching, um künftigen Anstiegen des Ost-West-Datenverkehrs vorzugreifen. KI-Workloads im Finanzdienstleistungsbereich verarbeiten bereits täglich Hunderte von Milliarden Datenpunkten und signalisieren eine langfristige Verlagerung hin zu nicht-blockierenden Leaf-Spine-Architekturen.
Wichtigste Erkenntnisse des Berichts
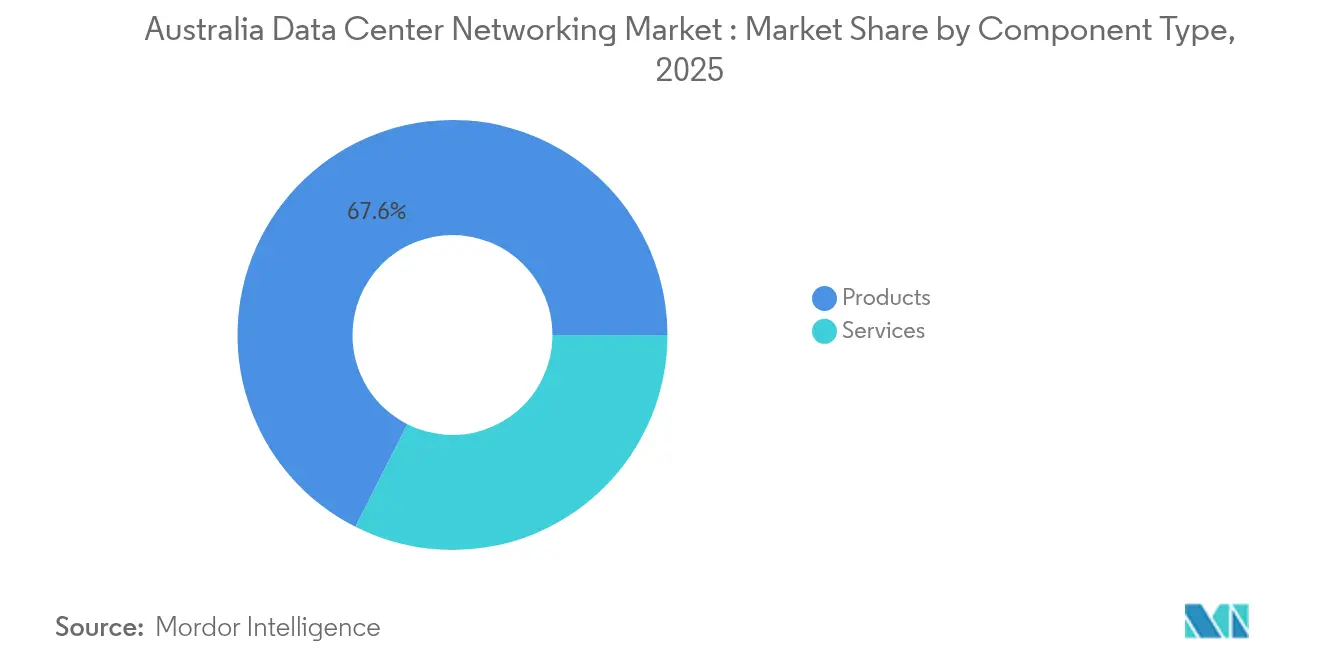
- Nach Komponenten hielten Produkte im Jahr 2025 einen Anteil von 67,55 % am australischen Rechenzentrums-Netzwerkmarkt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 7,72 % wachsen werden.
- Nach Endnutzern führte IT & Telekommunikation mit einem Umsatzanteil von 36,12 % im Jahr 2025; für Gesundheitswesen & Biowissenschaften wird eine Expansion mit einer CAGR von 6,18 % bis 2031 prognostiziert.
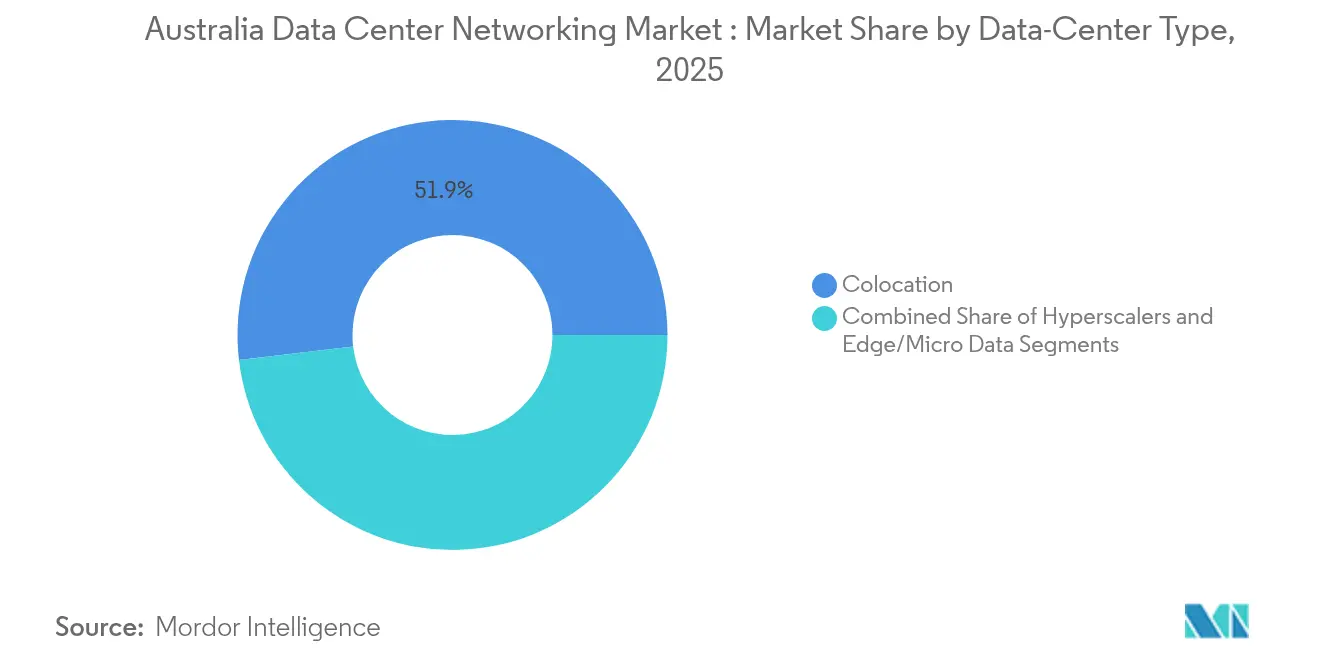
- Nach Rechenzentrumstyp entfielen auf Colocation-Einrichtungen im Jahr 2025 51,85 % der Marktgröße des australischen Rechenzentrums-Netzwerkmarkts, während das Segment der Hyperscaler/Cloud-Dienstleister bis 2031 eine CAGR von 8,92 % erzielen dürfte.
- Nach Bandbreite hielt die Kategorie 50-100 GbE im Jahr 2025 einen Anteil von 35,92 % an der Marktgröße des australischen Rechenzentrums-Netzwerkmarkts, während das Segment über 100 GbE bis 2031 voraussichtlich mit einer CAGR von 9,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des australischen Rechenzentrums-Netzwerkmarkts
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Rascher Ausbau von Hyperscale- und Cloud-Einrichtungen | +1.2% | Australienweit, konzentriert in Sydney und Melbourne | Mittelfristig (2-4 Jahre) |
| Anstieg des durch KI/ML-Anwendungen verursachten Ost-West-Datenverkehrs innerhalb australischer Rechenzentren | +0.9% | Große Ballungsräume mit Hyperscale-Präsenz | Kurzfristig (≤ 2 Jahre) |
| Migration von 10/25-GbE- auf 100/400-GbE-Switching-Architekturen | +0.7% | Tier-1-Städte, mit Ausweitung auf regionale Zentren | Mittelfristig (2-4 Jahre) |
| Staatliche Anreize für souveräne Datenhaltung und digitale Wirtschaftsziele | +0.6% | National, mit Konzentration in Canberra und Sydney | Langfristig (≥ 4 Jahre) |
| Wachsende Nutzung von softwaredefiniertem, offenem Netzwerkbetrieb (SONiC/Net-Ops) | +0.4% | Unternehmens- und Hyperscale-Implementierungen im ganzen Land | Mittelfristig (2-4 Jahre) |
| Ausbau von Edge-Colocation-Einrichtungen rund um Tier-2-Städte in Australien | +0.3% | Perth, Adelaide, Brisbane, Darwin | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau von Hyperscale- und Cloud-Einrichtungen
Betreiber verlagern sich von kapazitätsgetriebenen Bauweisen hin zu fähigkeitsorientierten Designs, die die Dichte der Verbindungspunkte priorisieren. NEXTDCs Grundstücksreserve mit 550 MW in Sydney und Equinix' Expansion in zwei Städten im Wert von 240 Millionen AUD unterstreichen den Vorstoß in Richtung Leaf-Spine-Topologien, die für 400-GbE-Architekturen optimiert sind. Die Kapitalbeschaffung von Stack Infrastructure in Höhe von 1,3 Milliarden AUD signalisiert das Vertrauen globaler Kapitalgeber, dass das Wachstum des australischen Rechenzentrums-Netzwerkmarkts durch diese Hyperscale-Bauprojekte angetrieben wird.
Anstieg des durch KI/ML-Anwendungen verursachten Ost-West-Datenverkehrs
Ciscos Nexus HyperFabric-KI-Plattformen werden in Sydney-Labore eingeführt, um RDMA-over-Converged-Ethernet-Datenverkehr zu verarbeiten, bei dem Latenzunterschiede im Mikrosekundenbereich das Modelltraining bremsen.[1]Cisco, "Nexus HyperFabric AI Solution Brief," cisco.com Finanzriesen wie die Commonwealth Bank betreiben 2.000 Modelle über 157 Milliarden Datenpunkte und erzeugen dabei anhaltende Ost-West-Lasten, die nicht-blockierendes 400-GbE-Switching erfordern. Einrichtungen, die unter NVIDIAs DGX-Ready-Programm zertifiziert sind - darunter jene von NEXTDC -, zeigen, wie zweckgebundene Kaltgangeinhausungen und Netzwerkarchitekturen mit geringem Jitter zu Wettbewerbsvorteilen werden.
Migration von 10/25-GbE- auf 100/400-GbE-Architekturen
Der Großhandelsnetzbetreiber Devoli und Juniper Networks haben Australiens erstes durchgängiges 400-G-Backbone aufgebaut, das eine zehnfache Kapazitätssteigerung bietet und das Unternehmen auf eine 800-GbE-Skalierbarkeit vorbereitet[2]Juniper Networks, "Devoli führt 400-G-Backbone ein", juniper.net. Dell Technologies' Enterprise-SONiC-Distribution ermöglicht es Betreibern, Netzwerkbetriebssysteme von der Merchant-Silicon-Hardware zu entkoppeln und so Erneuerungsfallen zu vermeiden, während der australische Rechenzentrums-Netzwerkmarkt auf 400 GbE umstellt.
Staatliche Anreize für souveräne Datenhaltung
Der Umzug des Verteidigungsministeriums von Global Switch zu den lokal betriebenen Canberra Data Centres unterstreicht, wie politische Vorgaben Workloads in australisch kontrollierten Liegenschaften verankern und mikrosegmentierte 100-GbE-Architekturen erfordern, die zur Inline-Inspektion in der Lage sind. Die Hosting-Strategie der Digitalen Transformationsbehörde verpflichtet Behörden dazu, Workloads auf hybride Clouds aufzuteilen und dabei Zero-Trust-Netzwerksicherheit durchzusetzen.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Hohe Investitionskosten für 400-GbE/800-GbE-Optik in einem Markt mit geringen Volumina | -0.8% | Australienweit, besonders kleinere Betreiber betreffend | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Anzahl spezialisierter Netzwerkingenieure für Rechenzentren | -0.6% | National, besonders ausgeprägt in regionalen Gebieten | Mittelfristig (2-4 Jahre) |
| Energiepreisunsicherheit beeinträchtigt Gesamtbetriebskostenmodelle | -0.4% | National, variierend je nach staatlicher Energiepolitik | Mittelfristig (2-4 Jahre) |
| Langsame Standardisierung von Einzelpaar-Ethernet für DCIM-Verbindungen | -0.2% | Betrifft vorrangig neue Einrichtungsbereitstellungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für 400-GbE/800-GbE-Optik
Eine kleinere nationale Beschaffungsbasis hält die Preise pro Anschluss hoch, da australische Käufer nicht die Skaleneffekte nutzen können, die in Nordamerika oder China verfügbar sind. Lieferkettenengpässe betreffen weiterhin 80 % der globalen Switch-Hersteller, wobei Zölle den Preisdruck für den australischen Rechenzentrums-Netzwerkmarkt zusätzlich erhöhen.
Begrenzter Pool an spezialisierten Netzwerkingenieuren
Infrastructure Australia prognostiziert einen Fehlbedarf von 93.000 Fachkräften in technischen Berufen bis 2028, was die Bereitstellungsgeschwindigkeit für softwaredefinierte Netzwerkarchitekturen direkt einschränkt. Der Mangel ist in Tier-2-Städten akuter und verzögert regionale Edge-Colocation-Zeitpläne, selbst wenn Kapital verfügbar ist.[3]Infrastructure Australia, "Infrastructure Workforce Forecast 2025-2030", infrastructureaustralia.gov.au
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponenten: Dienstleistungen beschleunigen sich trotz Produktdominanz
Produkte machten im Jahr 2025 einen Anteil von 67,55 % am australischen Rechenzentrums-Netzwerkmarkt aus, gestützt durch hochdichte Leaf-Spine-Switches, Router und optische Verbindungskomponenten, die von Hyperscale-Hallen nachgefragt werden. Die installierte Hardwarebasis wächst, da die nationale Kapazität von 1.350 MW im Jahr 2024 auf 3.100 MW bis 2030 zunimmt, was vorhersehbare Erneuerungszyklen unterstützt. Dienstleistungen verzeichnen jedoch mit 7,72 % CAGR bis 2031 das stärkste Wachstum. Das knappe Arbeitskräfteangebot und die Komplexität offener Netzwerkstacks machen Integration und Lebenszyklusmanagement zu einem wiederkehrenden Ausgabenschwerpunkt.
Anbieter verwalteter Netzwerkdienste überbrücken Qualifikationslücken in der australischen Rechenzentrums-Netzwerkbranche durch das Angebot von 24×7-Telemetrie, absichtsbasierter Konfiguration und automatisierter Compliance-Berichterstattung. Die Nachfrage nach Designberatung und Schulungen nimmt ebenfalls zu, da Unternehmen mit SONiC-Einführungen und GPU-Cluster-Verkabelungen umgehen müssen, die von herkömmlichen Topologien abweichen. Somit verlagern sich die Ausgaben von einmaligen Investitionsgütern hin zu laufenden Betriebsausgaben, die an mehrjährige Serviceverträge geknüpft sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich


Nach Endnutzern: Wachstumsdynamik im Gesundheitswesen kontrastiert IT-Dominanz
IT & Telekommunikation behielt im Jahr 2025 einen Segmentumsatzanteil von 36,12 %, angetrieben durch Betreiber, die sowohl Großhandelsinfrastruktur als auch Verbraucherverbindungsprodukte betreiben. Telekommunikationsunternehmen nutzen ihre nationalen Glasfasernetze, um latenzarme Querverbindungsarchitekturen innerhalb carrierneutraler Standorte zu vermarkten und so ihre Rolle als Hauptmieter für Großhandels-Netzwerkausrüstung zu festigen.
Gesundheitswesen & Biowissenschaften verzeichnet mit 6,18 % CAGR das stärkste Wachstum unter allen Branchen, da Genomtests und digitale Pathologie anhaltende 100-GbE-Ost-West-Lasten erzeugen. QIAGENs Aufbau in Melbourne für klinische Sequenzierung der nächsten Generation spiegelt steigende Anforderungen an souveräne Datenhaltung in diesem Sektor wider. Finanzdienstleistungen verzeichnen stabile Ausgaben, wie das oben genannte Beispiel der Commonwealth Bank zeigt, während staatliche Workloads durch Cybersicherheitsanforderungen an Bedeutung gewinnen, die den Bedarf an Segmentierung und Verschlüsselung erhöhen.
Nach Rechenzentrumstyp: Hyperscaler-Dynamik stellt Colocation-Führungsposition in Frage
Colocation erfasste im Jahr 2025 51,85 % der Marktgröße des australischen Rechenzentrums-Netzwerkmarkts und profitierte von Netzwerkeffekt-Ökonomien rund um Verbindungshubs. Anbieter wie NEXTDC und Equinix verteilen die Kosten für 400-GbE-Architekturen auf Dutzende von Mietern, halten die Anschlusspreise wettbewerbsfähig und ermöglichen eine schnelle Inbetriebnahme von Querverbindungen.
Hyperscaler- und Cloud-Dienstleister-Bauprojekte verzeichnen bis 2031 mit 8,92 % CAGR das stärkste Wachstum aller Einrichtungstypen, angetrieben durch AWSs streng geheime Cloud im Wert von 2 Milliarden USD, Googles Cloud-Region in Melbourne und Microsofts Azure Government Zone in Canberra. Ihre Designs umfassen flüssigkeitsgekühlte GPUs, die über 800 GbE verbunden sind, und setzen neue Maßstäbe für die Anschluss-zu-Rack-Dichte, die herkömmliche Colocation-Hallen nun imitieren. Edge/Mikro-Rechenzentren in Bergbaustädten wie Newman verbreitern die geografische Streuung, tragen aber nur marginal zum Umsatz bei.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Nach Bandbreite: Migrationsverhalten signalisiert Infrastrukturentwicklung
Die Tier-Kategorie 50-100 GbE behielt im Jahr 2025 einen Anteil von 35,92 % am Umsatz und ist damit die funktionale Ausgangsbasis für Unternehmensumgebungen und viele Colocation-Racks. Betreiber verlängern die Nutzungsdauer von Anlagen durch die Aufrüstung von Optiken innerhalb derselben Switch-Leitungskarten und verzögern so vollständige Chassis-Austausche. Dennoch schreitet das Segment über 100 GbE mit 9,21 % CAGR voran, was auf vorab getätigte Investitionsausgaben für KI-Cluster hindeutet.
Devolis 400-G-Backbone veranschaulicht, wie Großhandelsnetzbetreiber sich auf 800-GbE-Schnittstellen vorbereiten, indem sie zunächst Roadmaps für kohärente Optiken standardisieren. Währenddessen schrumpfen ≤10-GbE- und 25-40-GbE-Verbindungen außerhalb von Out-of-Band-Management-Netzwerken und Edge-Appliances rapide. Nutzer planen daher hybride Architekturen, bei denen veralteter SAN-Datenverkehr mit 400-GbE-Ost-West-Datenströmen koexistiert, bis die vollständige Anwendungsumstrukturierung abgeschlossen ist.
Geografische Analyse
Sydney behält seine Vorrangstellung als digitaler Verkehrsknotenpunkt des Landes und beherbergt mehrere Kabellandestationen sowie den größten zusammenhängenden Block an Hyperscale-Hallenkapazität. Equinix erweiterte seine SY-Reihe von Standorten im Jahr 2025 um 4.175 KI-fähige Serverschränke und gewährleistete damit direkte Cloud-Zugangspunkte und Metro-Zugang mit Sub-Millisekunden-Latenz. Melbourne folgt mit einer prognostizierten CAGR der Verbindungsbandbreite von 45 % bis 2026, angetrieben durch Überlaufnachfrage und staatliche Anreize für Finanztechnologie- und Kreativmedien-Workloads.
Tier-2-Städte verzeichnen stärkeres prozentuales Wachstum, wenn auch von einer kleineren Ausgangsbasis aus. NEXTDC eröffnete Mitte 2024 Adelaides erste Tier-IV-Einrichtung für Luft- und Raumfahrt- sowie Verteidigungskunden, die eine Verfügbarkeit von 99,999 % benötigen. Perth gewinnt durch Zscalers Präsenzpunkt innerhalb von Equinix strategisch an Bedeutung und stärkt so die Cybersicherheit für den Bergbau- und LNG-Sektor. Darwins Erweiterung im Wert von 80 Millionen AUD unterstützt die nördliche Verteidigungslogistik und den grenzüberschreitenden Datenverkehr nach Südostasien.
Regionale Mikro-Zentren entstehen entlang von Lieferkettenkorridoren wie dem Pilbara, wo Edge-Racks IoT-Telemetrie erfassen, bevor sie an Perth-100-GbE-Aggregationspunkte weitergeleitet werden. Die Kapitalrückgewinnung bleibt jedoch schwierig, da niedrigere Rack-Dichten die Skaleneffekte verringern. Infolgedessen werden die meisten Spine-Switches mit hoher Anschlussanzahl weiterhin in Sydney und Melbourne bereitgestellt, was ihre Marktgravitation verstärkt.
Regulatorisches Umfeld
Die Beschaffung von Rechenzentrums-Netzwerktechnik in Australien wird zunehmend durch Verpflichtungen im Bereich souveräner Daten und kritischer Infrastruktur geprägt, ergänzt durch Energie- und Planungsanforderungen für neue Kapazitäten. Im März 2026 veröffentlichte die australische Regierung "Expectations of data centres and AI infrastructure developers", die unverbindliche, aber umsetzbare Leitlinien für neue oder erweiterte Entwicklungen bereitstellt, darunter die Absicherung neuer erneuerbarer Energien, die Übernahme der Kosten für den Netzanschluss und Investitionen in lokale Fachkräfte.
Für Betreiber und Netzwerkanbieter, die Regierung, Telekommunikationsunternehmen und regulierte Branchen bedienen, ist die Ausrichtung an Sicherheits- und Resilienz-Rahmenwerken ein zentraler Faktor bei der Anbieterauswahl und beim Umfang von Managed Services. Die Security of Critical Infrastructure (Telecommunications Security and Risk Management Program) Rules 2025 verweisen auf anerkannte Sicherheitskontrollen, darunter AS/NZS ISO/IEC 27001:2023 und das Essential-Eight-Reifegradmodell der Australian Signals Directorate, wodurch die Anforderungen an Segmentierung, Überwachung und Vorfallbereitschaft verschärft werden. APRA CPS 230 erhöht zudem die Erwartungen an die operative Resilienz für wesentliche Dienstleister, die APRA-regulierte Einheiten unterstützen, und verstärkt damit die Nachfrage nach nachvollziehbarer Netzwerkänderungskontrolle, Geschäftskontinuitätsvorkehrungen und vertraglichen Weitergabeklauseln über Colocation- und Managed-Network-Service-Vereinbarungen hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst globale Hardware- und Optik-OEMs (Switching, Routing, ADC und Sicherheitsappliances), Anbieter von Merchant-Silicon und Optik sowie australische Distributoren und Systemintegratoren, die Design, Installation und Lebenszyklusbetrieb liefern. Rechenzentrumsbetreiber sowie Cloud- oder Colocation-Anbieter (einschließlich Hyperscale-Hallen und interconnection-fokussierter Einrichtungen) verankern die Nachfrage, während Managed-Service-Anbieter den Fachkräftemangel durch 24x7-Überwachung, Konfigurationsautomatisierung und Compliance-Berichterstattung rund um offene Netzwerk-Stacks und KI-Fabrics monetarisieren.
Vorgelagerte und angrenzende Konnektivitätsinfrastruktur ist ein wesentlicher Wegbereiter für Ergebnisse im Bereich der Rechenzentrums-Netzwerktechnik in Australien, da sie Metro- und interurbane Latenz, Redundanz und Cross-Connect-Dichte bestimmt. Im Juni 2026 vollendete Subco das Unterseekabelsystem SMAP, das Sydney, Melbourne, Adelaide und Perth verbindet und zusätzliche innerhalb Australiens verfügbare Kapazität schafft, die das Verkehrswachstum zwischen den wichtigsten Rechenzentrumsclustern unterstützt. Im Juli 2026 kündigten Telstra und Google eine Glasfaserpartnerschaft an, die Kapazitätsleasing auf Unterseekabeln mit Dark-Fiber-Zugang auf Telstras Aura Network kombiniert, einem nationalen interurbanen Backbone von rund 14.000 km neuer Glasfaser. Auf der Long-Haul-Ebene treibt Vocus den Bau von verrohrter interkapitaler Glasfaser voran, insbesondere Sydney–Melbourne, ausgelegt auf Aufrüstbarkeit ohne wiederholte Tiefbauarbeiten, was höherkapazitive Interconnect- und Backbone-Skalierung bei zunehmendem Ost-West-Verkehr unterstützt.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig konzentriert, da globale Switch-Platzhirsche KI-zentrierte Portfolios ausbauen, während lokale Systemintegratoren Dienstleistungslücken monetarisieren. Arista Networks erzielte 2024 mit einem Umsatz von 7 Milliarden USD im globalen Rechenzentrums-Switching den ersten Platz, ein Plus von 19,5 % gegenüber dem Vorjahr, und sein EOS-KI-Agent in Co-Entwicklung mit NVIDIA trifft bei Hyperscalern auf Resonanz, die eine deterministische Mikroburst-Verarbeitung suchen.[4]Arista Networks, "Q1 2025 Ergebnisse - Data Center Switching," arista.com Cisco behält durch Nexus, ACI und Silicon-One-Roadmaps eine breite Kundenpräsenz, steht jedoch unter Preisdruck, wo offene Netzwerkalternativen an Akzeptanz gewinnen.
Juniper Networks' bevorstehende Fusion mit HPE im Wert von 14 Milliarden USD verspricht eine engere Integration zwischen Routing-Silizium und HPE-GreenLake-Edge-to-Cloud-Diensten, was möglicherweise bevorzugte Lieferantenmatrizen für staatliche Rahmenverträge verändert. Dell Technologies nutzt Enterprise-SONiC, um Organisationen zu gewinnen, die Lieferantenvielfalt priorisieren. Aufstrebende Dienstleistungsanbieter spezialisieren sich auf verwaltete Netzwerkarchitekturen und nutzen White-Box-Hardware mit lokalen SLA-Garantien, um sich von multinationalen Originalgeräteherstellern zu differenzieren.
Technologieallianzen prägen Kaufentscheidungen. Arista und Microsoft optimieren 800-GbE-Leitungskarten für Azure Canberra, während Cisco mit NVIDIA bei der In-Switch-Telemetrie zur KI-Stauungsvermeidung zusammenarbeitet. Gleichzeitig bündeln inländische Glasfaserbetreiber Dark-Fibre-Strecken mit Leaf-Spine-Hardware und bieten schlüsselfertige, latenzgebundene Verbindungen an, die für Hochfrequenzhandelsabteilungen attraktiv sind.
Führende Unternehmen der australischen Rechenzentrums-Netzwerkbranche
Cisco Systems Inc.
Arista Networks Inc.
Juniper Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein deutlicher Freiraum besteht bei KI-fähigem, compliance-auditierbarem Fabric-Design und -Betrieb für Kunden mit Anforderungen an souveräne Cloud und Resilienz, einschließlich Regierung und APRA-regulierter Branchen. Da sich die Beschaffung hin zu segmentierten, inspizierten und eng überwachten Datenflüssen verschiebt, haben Anbieter, die hochbandbreitige Leaf-Spine-Architekturen mit richtliniengesteuerter Automatisierung, Telemetrie und Dokumentation bündeln (einschließlich Ausrichtung an AS/NZS ISO/IEC 27001:2023-Kontrollen und Essential-Eight-Praktiken gemäß den Regeln für kritische Infrastruktur), einen direkteren Weg, um Serviceumsätze an Hardware-Erneuerungszyklen zu koppeln.
Netzwerkchancen erstrecken sich auch auf die Skalierung interurbaner und metropolitaner Interconnection, da KI-Workloads den anhaltenden Ost-West- und Backbone-Verkehr erhöhen. Vocus gab eine mehrjährige Initiative der Australian Digital Infrastructure Platform (ADIP) im Wert von 500 Millionen AUD bekannt, die sich auf neue verrohrte Glasfaser konzentriert, einschließlich einer Route Sydney–Melbourne, die für künftige Kapazitätserweiterungen ausgelegt ist. Dies schafft Raum für höherkapazitive Rechenzentrums-Interconnects, optischen Transport sowie Router- oder Switch-Upgrades an Landepunkten und Carrier-Hotels. Weiterer Freiraum zeigt sich beim Ausbau souveräner KI-Infrastruktur, die eine engere Integration von Rechenleistung und Netzwerktechnik erfordert, wie die Einführung einer im Land gehosteten Secure-AI-Factory-Bereitstellung von Cisco in einer NEXTDC-Einrichtung in Sydney gemeinsam mit NVIDIA und Sharon AI zeigt, was die Erwartungen an latenzarme, staugesteuerte KI-Netzwerktechnik in australischen Colocation- und Unternehmensumgebungen erhöht.
Aktuelle Branchenentwicklungen
- Juni 2026: Vocus kündigte eine Investition von 500 Millionen USD in die Australian Digital Infrastructure Platform ADIP an, mit einer verrohrten Glasfaserverbindung zwischen Sydney und Melbourne zur Unterstützung von KI-Rechenzentren. Das Projekt bietet einen hochkapazitiven Glasfaser-Backbone für KI-Rechenzentren. Stärkt die langfristige Skalierbarkeit und Resilienz der australischen KI-Workload-Infrastruktur.
- Juni 2026: Arista Networks stellte die 7060XE7-Serie vor, ein Portfolio von 1,6T-Netzwerkplattformen für rack-skalierte KI-Infrastruktur. Die Einführung liefert rack-skalierte KI-Netzwerkfähigkeiten. Verbessert Australiens Kapazität zur Unterstützung großangelegter KI-Cluster mit hoher Bandbreite und Dichte.
- Februar 2026: Cisco Systems führte die erste Cisco Secure AI Factory in Australien ein, gehostet in einem NEXTDC-Rechenzentrum in Sydney, gemeinsam mit Sharon AI und NVIDIA. Die im Land befindliche KI-Verarbeitungseinrichtung steht im Einklang mit den Zielen souveräner KI. Unterstützt lokale KI-Workloads und die Datenverarbeitung im Land und beeinflusst die Anbieterauswahl bei der Rechenzentrums-Netzwerktechnik in Australien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der australische Markt für Rechenzentrums-Netzwerktechnik definiert als der Umsatz, der mit Netzwerkprodukten und zugehörigen Dienstleistungen erzielt wird, die zur Verbindung von Servern, Speicher und Nutzern innerhalb eines Rechenzentrums sowie zwischen Rechenzentren innerhalb Australiens eingesetzt werden.
Der Umfang schließt ausdrücklich allgemeine Unternehmens-Campus-Netzwerktechnik aus, die nicht für Rechenzentrums-Anwendungsfälle eingesetzt wird, sowie Zugangsnetze von Telekommunikationsbetreibern außerhalb der Rechenzentrumsgrenze.
Übersicht der Segmentierung
- Nach Komponenten
- Produkte
- Ethernet-Switches
- Router
- Speicherbereichsnetzwerk (SAN)
- Anwendungsauslieferungsregler (ADC)
- Netzwerksicherheits-Appliances
- Controller für softwaredefiniertes Netzwerk (SDN)
- Optische Verbindungskomponenten
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzern
- IT und Telekommunikation
- Bank-, Finanz- und Versicherungsdienstleistungen (BFSI)
- Staat und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endnutzer
- Nach Rechenzentrumstyp
- Colocation
- Hyperscaler/Cloud-Dienstleister
- Edge/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner oder gleich 10 GbE
- 25-40 GbE
- 50-100 GbE
- Größer als 100 GbE
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung des Nachfragekontexts in Australien und der technischen Abgrenzung dessen, was als Rechenzentrums-Netzwerktechnik gilt. Wir nutzen hauptsächlich öffentliche Quellen wie das Australian Bureau of Statistics, die Australian Communications and Media Authority, das Department of Industry, Science and Resources sowie Energie- und Infrastrukturpublikationen, die Bautätigkeit und Kapazitätserweiterungen verfolgen.
Anschließend gleichen wir das Marktmodell mit Angebots- und Beschaffungssignalen ab, unter Verwendung von Geschäftsberichten und Investorenpräsentationen von Unternehmen, Ankündigungen von Rechenzentrumsbetreibern sowie seriöser Presseberichterstattung über neue Hallen, Erweiterungen und Cloud-Region-Bereitstellungen. Für Handels- und Hardware-Flussprüfungen ziehen wir außerdem Import- und Exportstatistiken sowie Handelsdaten auf Sendungsebene aus einer kostenpflichtigen Import- und Export-Sendungsdatenbank heran, gefolgt von Gegenprüfungen mittels einer kostenpflichtigen Unternehmensfinanz- und Intelligence-Datenbank sowie einer kostenpflichtigen Patentdatenbank, um die Richtung der Netzwerktechnologie zu verstehen. Die hier aufgeführten Desk-Quellen sind exemplarisch; weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Erhebung, Validierung und Klärung der Eingaben verwendet.
Primärinterviews und Umfragen
Primärforschung wird verwendet, um den Umfang und die Preis-Volumen-Logik hinter den Netzwerk-Erneuerungszyklen in australischen Rechenzentren einem Praxistest zu unterziehen. Wir sprechen mit einer Mischung aus Rechenzentrumsbetreibern, Systemintegratoren, Distributoren und großen Endnutzern. Die Gespräche konzentrieren sich auf Kaufauslöser (Kapazitätserweiterungen, Bandbreiten-Upgrades und Resilienzbedarf) sowie die typischen Konfigurationsentscheidungen je Einrichtungstyp.
Die Abdeckung umfasst auch Sichtweisen aus den wichtigsten Nachfrageclustern in Australien, sodass Annahmen zum Zeitpunkt der Einführung, zur Entwicklung des durchschnittlichen Verkaufspreises und zu den Service-Anhangraten vor Fertigstellung des Modells korrigiert werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 32 % | CXOs: 13 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 22 % | Manager: 54 % |
Marktdimensionierung & Prognose
Die Dimensionierung basiert auf einer Kombination aus Top-Down- und Bottom-Up-Prüfungen, damit die Gesamtwerte für Australien realistisch bleiben. Im Top-Down-Ansatz werden Kapazitätserweiterungen von Rechenzentren und Ausbaupläne verwendet, um den wahrscheinlichen Nachfragepool für Netzwerktechnik zu rekonstruieren, indem das Wachstum der Einrichtungen mit dem erwarteten Bedarf an Switching, Routing, Sicherheit und Interconnect über den Erneuerungszyklus verknüpft wird.
Um das Modell fundiert zu halten, führen wir außerdem selektive Bottom-Up-Näherungen unter Verwendung von Stichproben-Stücklisten von Projekten, Kanalprüfungen zur Versanddynamik und durchschnittlichen Verkaufspreisspannen für gängige Portgeschwindigkeiten und Fabrics durch. Anschließend passen wir Abdeckungslücken an, in denen öffentliche Berichterstattung begrenzt ist. Eng verfolgte Eingaben umfassen angekündigte Megawatt-Erweiterungen, die Akzeptanz höherer Portgeschwindigkeiten (wie die Migration von 100G zu 400G), die Intensität des Ost-West-Verkehrs im Zusammenhang mit KI- und Cloud-Workloads, die Mischung der Rechenzentrumstypen (Hyperscale, Colocation und Unternehmen) sowie den Serviceanteil, der mit Design, Bereitstellung und Managed Operations verbunden ist.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Expertenkonsens zum Tempo der neuen Kapazitätsbereitstellung, Technologieübergängen und Preisverfallsmustern gestützt werden. Wo ein Bottom-Up-Proxy nicht direkt beobachtet werden kann, wird die Lücke mit konservativen Annahmen zu Durchdringung und Ersatz gehandhabt, die während der Primärgespräche überprüft und bei Widersprüchen zu Projekt- und Handelssignalen neu kalibriert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, um Verzerrungen durch Einzelquellen zu reduzieren. Modellergebnisse werden mit unabhängigen Signalen wie dem Zeitpunkt der Kapazitätsbereitstellung, Importtrends für relevante Hardwarekategorien und dem Rhythmus großer Einrichtungsankündigungen verglichen. Wesentliche Abweichungen werden vor der Freigabe überprüft.
Wenn eine Zahl im Widerspruch zur beobachteten Bautätigkeit oder zum typischen Erneuerungsverhalten steht, werden die zugrunde liegenden Annahmen neu geöffnet. Bei Bedarf werden Experten erneut kontaktiert, um zu bestätigen, was sich bei Beschaffung oder Bereitstellungen geändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, falls ein wesentliches Ereignis die Nachfrage verschiebt, sowie einer abschließenden Überprüfung vor Lieferung, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Rechenzentrums-Netzwerktechnik in Australien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für die Rechenzentrums-Netzwerktechnik in Australien stimmen oft nicht überein, da sich die Abgrenzung von reiner Rechenzentrumstechnik zu breiterer Telekommunikations- oder Unternehmensnetzwerktechnik verschieben kann und Dienstleistungen in den Studien unterschiedlich behandelt werden. Unterschiede zeigen sich auch, wenn manche Quellen nur Switch-Silicon oder nur Interconnect erfassen, wodurch ein großer Teil der tatsächlichen Ausgaben ausgeschlossen werden kann.
Ankündigungen zu Kapazitätserweiterungen und Prüfungen der Versandrichtung, kombiniert mit durch Interviews bestätigten Erneuerungszyklen, sind die Belege, die Mordor Intelligences Schätzung eng an das binden, was tatsächlich innerhalb australischer Rechenzentren eingesetzt wird, statt an angrenzende Netzwerkausgaben. Lücken bei anderen Zahlen resultieren typischerweise aus der Vermischung mit Carrier-Kerninfrastruktur, der Anwendung aggressiver Annahmen zum Zeitpunkt der 800G-Einführung, der Anwendung globaler Preiskurven ohne lokale Kanalanpassungen oder der Währungsumrechnung unter Verwendung unterschiedlicher Durchschnittskurse und Aktualisierungsdaten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,81 Mrd. USD (2025) | |
| Fachzeitschrift A | 0,62 Mrd. USD (2025) | Grenzt den Umfang oft auf Hardware ein, die in große Einrichtungen geliefert wird, und untererfasst Dienstleistungen sowie kleinere Standort-Upgrades, was die Gesamtsumme reduzieren kann, wenn sich die Erneuerungsaktivität auf viele Betreiber verteilt. |
| Globale Unternehmensberatung B | 1,15 Mrd. USD (2025) | Fasst häufig angrenzende Unternehmens- und Carrier-Netzwerktechnik im Zusammenhang mit Cloud-Konnektivität mit ein und geht möglicherweise von einer schnelleren Einführung von Hochgeschwindigkeitstechnik aus, was die Ausgaben im Vergleich zu einer reinen Rechenzentrumsdefinition aufblähen kann. |
Die Spanne in der Tabelle spiegelt hauptsächlich den Umfang und die Art wider, wie Preis-Volumen-Eingaben auf Upgrades im Vergleich zu Neubauten angewendet werden. Indem das Modell an die kapazitätsgetriebene Nachfrage gebunden bleibt und anschließend anhand von Kanal- und Interviewsignalen überprüft wird, bleibt die endgültige Zahl erklärbar und praktikabel für die Planung.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Rechenzentrums-Netzwerkmarkt?
Die Marktgröße des australischen Rechenzentrums-Netzwerkmarkts soll im Jahr 2026 0,85 Milliarden USD erreichen und mit einer CAGR von 5,03 % auf 1,09 Milliarden USD bis 2031 wachsen.
Was ist der aktuelle Wert des australischen Rechenzentrums-Netzwerkmarkts?
Der Markt wird im Jahr 2026 auf 0,85 Milliarden USD bewertet und soll bis 2031 bei einer CAGR von 5,03 % auf 1,09 Milliarden USD steigen.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen wachsen mit einer CAGR von 7,72 %, da Betreiber Integration, Management und Schulungen für KI-zentrierte Netzwerkarchitekturen auslagern.
Warum gewinnen 100-GbE-Verbindungen in Australien an Bedeutung?
KI-Trainingscluster und Hyperscale-Spine-Leaf-Architekturen erfordern nicht-blockierendes 400-GbE- und 800-GbE-Switching, bevor der Datenverkehr Spitzenwerte erreicht.
Welche Endnutzerbranche verzeichnet die höchste Wachstumsrate?
Gesundheitswesen & Biowissenschaften verzeichnen eine CAGR von 6,18 % aufgrund von Genomanalysen und Anforderungen an die Datensouveränität.
Wie konzentriert ist der Lieferantenwettbewerb?
Fünf globale Originalhersteller halten zusammen rund 60 % des Marktanteils, was einen moderaten Konzentrationsgrad von 6 ergibt.
Was hemmt eine schnellere Marktexpansion?
Hohe Kosten pro Anschluss für 400-GbE-Optik und ein Mangel an spezialisierten Netzwerkingenieuren für Rechenzentren belasten das kurzfristige Wachstum.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrums-Networking in Vietnam
- Indonesien Rechenzentrum Netzwerktechnik-Markt
- Vereinigtes Königreich Rechenzentrums-Netzwerkmarkt
- APAC Rechenzentrum-Netzwerk-Markt
- Südkorea Rechenzentrum Netzwerktechnik-Markt
- Japan Rechenzentrums-Netzwerkmarkt
- China Rechenzentrums-Netzwerkmarkt
- Spanien Rechenzentrum-Netzwerkmarkt
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Australien Rechenzentrum-Physische-Sicherheit-Markt Physische Sicherheit in Australien, aufgeschlüsselt nach Lösungstyp und Servicetyp.
- Markt für logische Sicherheit in Rechenzentren Netzwerksicherheit in allen Regionen, unterteilt nach Lösung, Service und Endnutzer.
- Markt für Rechenzentrumsracks Nordamerika Racks in Nordamerika, unterteilt nach Rackgröße und Endnutzer.



