
Marktgröße und Marktanteil für Augmented Reality (AR) im Gesundheitswesen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.91 Milliarden US-Dollar |
| Marktgröße (2031) | 6.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 26.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Marktanalyse für Augmented Reality (AR) im Gesundheitswesen von Mordor Intelligence
Die Marktgröße für Augmented Reality im Gesundheitswesen wird im Jahr 2026 auf USD 1,91 Milliarden geschätzt, gegenüber dem Wert von USD 1,51 Milliarden im Jahr 2025, mit Prognosen für 2031, die USD 6,13 Milliarden zeigen, und wächst mit einer CAGR von 26,29 % im Zeitraum 2026–2031. Das Wachstumstempo zeigt, dass Krankenhäuser, Ausbildungszentren und Anbieter häuslicher Pflege von isolierten Pilotprojekten zu unternehmensweiten Einsätzen übergehen, die die chirurgische Präzision verbessern, Lernkurven verkürzen und das Patientenengagement steigern. FDA-Zulassungen für intraoperative am Kopf getragene Systeme und die post-pandemische Priorität auf berührungsfreie Visualisierungswerkzeuge haben Augmented Reality von einem experimentellen Zusatz zu einer klinischen Anforderung gemacht[1]. Hardware erzeugt nach wie vor den Großteil des aktuellen Umsatzes, doch die Nachfrage verlagert sich hin zu schlüsselfertigen Serviceverträgen, die Workflow-Integration, Datensicherheit und Ergebnisüberwachung abdecken. Nordamerika führt bei der Einführung aufgrund seiner ausgereiften Erstattungssysteme, während Asien-Pazifik das steilste Wachstum liefert, da Regierungen Technologien finanzieren, die den Ärztemangel lindern. Die Wettbewerbsintensität steigt, da Gerätehersteller AR in Bildgebungsanlagen einbetten und jüngere Unternehmen multizentrische Studien durchführen, die die Wirksamkeit validieren.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente kontrollierte Hardware im Jahr 2025 einen Marktanteil von 54,72 % am Markt für Augmented Reality im Gesundheitswesen; Dienstleistungen sind bis 2031 voraussichtlich mit einer CAGR von 27,90 % zu wachsen.
- Nach Anwendung hielt Chirurgische Planung & Führung im Jahr 2025 einen Anteil von 41,86 % an der Marktgröße für Augmented Reality im Gesundheitswesen und expandiert bis 2031 mit einer CAGR von 28,35 %.
- Nach Technologie führten Handheld-Geräte beim Umsatz mit 38,12 % im Jahr 2025, während am Kopf getragene Displays die schnellste CAGR von 28,12 % verzeichnen.
- Nach Produkt generierten AR-Displays 35,02 % des Umsatzes im Jahr 2025 und wachsen mit einer CAGR von 27,86 %.
- Nach Endnutzer entfielen auf Krankenhäuser & Kliniken 51,20 % des Umsatzes im Jahr 2025; Forschungslaboratorien verzeichnen die höchste CAGR von 28,80 %.
- Nach Geografie erfasste Nordamerika im Jahr 2025 42,60 % des Umsatzes; Asien-Pazifik schreitet mit einer CAGR von 27,10 % voran.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Wachsende Einführung von Augmented Reality für chirurgisches Training & Führung | +6.2% | Global, am stärksten in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Investitionen & Finanzierung in Augmented-Reality-Startups im Gesundheitswesen | +4.8% | Kern in Nordamerika & EU, Ausweitung auf APAC | Kurzfristig (≤2 Jahre) |
| Steigende Nachfrage nach minimalinvasiven Eingriffen, verbessert durch Visualisierung | +5.1% | Global, besonders in entwickelten Märkten | Langfristig (≥4 Jahre) |
| Ausweitung der Nutzung von Augmented Reality in der Patientenaufklärung & Rehabilitation | +3.9% | APAC führend, aufstrebende Märkte folgen | Mittelfristig (2–4 Jahre) |
| Integration von Augmented Reality mit medizinischen Bildgebungssystemen | +4.3% | Global, konzentriert in wichtigen Gesundheitszentren | Mittelfristig (2–4 Jahre) |
| Beschleunigung der digitalen Transformation & Telemedizin-Einführung nach COVID | +2.7% | Global, mit Priorisierung ländlicher und unterversorgter Gebiete | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Einführung von AR für chirurgisches Training & Führung
Medizinische Hochschulen und große Zentren haben immersive Simulatoren eingeführt, die hochauflösende Überlagerungen mit haptischem Feedback kombinieren, Fehlerquoten senken und die Stunden reduzieren, die bis zur Kompetenz benötigt werden. Die Mayo-Klinik berichtet von weniger Komplikationen bei Verfahren, wenn Assistenzärzte vor dem Betreten des Operationssaals AR-Module üben[2]. Neueste Prototypen fügen sprachgesteuerte Navigation hinzu, die es Chirurgen ermöglicht, virtuelle Anatomie neu zu positionieren, ohne Bildschirme zu berühren, was das Infektionsrisiko und die kognitive Belastung senkt. Diese Fähigkeiten stimmen mit kompetenzbasierten Lehrplänen überein, die eine objektive Leistungsverfolgung vorschreiben – etwas, das markerbasierte Kameras und Bewegungsanalytik nativ bereitstellen. Da sich die Erstattungsrichtlinien in Richtung Ergebnisse bewegen, betrachten Ausbildungsleiter AR als einen kosteneffizienten Weg zu schnellerer Zertifizierung. Das mittelfristige Momentum ist daher gesichert; das Wachstum beschleunigt sich später, wenn cloud-gehostete Bibliotheken Updates für gesamte Facharztausbildungsnetzwerke verfügbar machen.
Zunehmende Investitionen in AR-Startups im Gesundheitswesen
Risikokapital hat sich von experimentellen Prototypen zu Unternehmen verlagert, die mehrere FDA-Zulassungen und aktive Krankenhausverträge besitzen. Augmedics erhielt in seiner Series-D-Runde 2024 USD 82,5 Millionen, womit die Gesamtfinanzierung auf USD 149 Millionen anstieg und den Rollout des xvision-Wirbelsäulensystems in 250 Krankenhäusern unterstützt. Strategische Käufer wie Stryker und Philips schätzen nun klinische Datensätze und Integrations-Know-how mehr als reine Optik und veranlassen Zukäufe, die die Markteinführungszeit verkürzen. Kapitalzuflüsse verkürzen die Lücke zwischen Konzept und kommerzieller Produktion, was Produktlebenszyklen komprimiert und den Wettbewerbsdruck erhöht. In den nächsten zwei Jahren werden Vorstände Plattformen bevorzugen, die peer-reviewed Ergebnisse veröffentlichen und Kostenvermeidung nachweisen, statt solche, die auf allgemeinem XR-Hype setzen.
Steigende Nachfrage nach minimalinvasiven Eingriffen, verbessert durch Visualisierung
Chirurgen, die AR-geführte Laparoskopie anwenden, haben einen um 43 % niedrigeren intraoperativen Blutverlust und weniger postoperative Infektionen gegenüber Standard-Videoskopen verzeichnet. Dreidimensionale Überlagerungen projizieren verborgene Gefäße und Gallengänge auf Live-Bildmaterial und ermöglichen es Ärzten, engere Schnittführungen zu wählen und angrenzendes Gewebe zu schonen. Kraftrückkopplungsgesteuerte Roboter begrenzen das Trauma zusätzlich, wobei Prototypsysteme die maximalen Instrumentenkräfte in präklinischen Studien um 43 % reduzierten. Krankenhäuser, die die Gesamtkosten eines Behandlungsfalls quantifizieren, sehen kürzere Aufenthalte und weniger Wiederaufnahmen, was die Margen unter Pauschalvergütungsregeln verbessert. Langfristiges Wachstum beruht daher auf einem positiven Kreislauf aus klinischen und wirtschaftlichen Vorteilen, der starke Renditeargumente für Verwaltungsverantwortliche aufbaut.
Ausweitung der Nutzung von AR in der Patientenaufklärung & Rehabilitation
Patienten, die ihre eigene Anatomie mit AR-Tablets vorab betrachten, verstehen die Verfahrensschritte deutlich besser, was präoperative Ängste reduziert und die Qualität der Einwilligung verbessert – dies unterstreicht das breitere Potenzial von Mixed Reality im Gesundheitswesen. Schlaganfallpatienten, die gestengesteuerte Rehabilitationsspiele nutzten, erzielten größere Bewegungsumfänge und berichteten von einer höheren Therapietreue als Vergleichspersonen, die mit standardisierten Übungsblättern arbeiteten. Tele-Rehabilitationserweiterungen übertragen nun klinische Dashboards, die die Bewegungsgenauigkeit in Echtzeit bewerten und es Therapeuten ermöglichen, Übungsroutinen aus der Ferne anzupassen. Gesundheitsministerien im asiatisch-pazifischen Raum unterstützen diese Programme, um begrenztes Fachpersonal auf ländliche Bevölkerungsgruppen auszuweiten. Mit der Reifung der 5G-Netzwerke werden grenzüberschreitende Dienste zunehmen und patientenorientierte AR als nächsten volumenstärksten Wachstumstreiber im Markt für Augmented Reality im Gesundheitswesen positionieren.
Analyse der Hemmstoffauswirkungen*
| Analyse der Hemmstoffauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten für Augmented-Reality-Hardware & Integration | -3.8% | Global, am akutesten für kleinere Einrichtungen | Kurzfristig (≤2 Jahre) |
| Datenschutz- & Cybersicherheitsbedenken in klinischen Umgebungen | -2.9% | Global, am strengsten in der EU | Mittelfristig (2–4 Jahre) |
| Mangel an standardisierten regulatorischen & Erstattungsrahmen | -3.2% | Global, mit ausgeprägten Auswirkungen in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Begrenzte klinische Evidenz und Validierung langfristiger Ergebnisse | -2.5% | Global, Krankenhäuser mit evidenzbasierter Beschaffungspolitik | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten für AR-Hardware und Integration
Einstiegs-Datenbrillen beginnen bei rund USD 5.000, doch die Vollkosten einer Unternehmens-Operationssuite übersteigen USD 250.000, sobald Softwarelizenzen, Schulungen und IT-Aufbau eingerechnet werden. Kleinere Regionalkrankenhäuser zögern, da die Erstattungscodes für AR-unterstützte Verfahren noch begrenzt sind und sie die Kapitalkosten im Voraus tragen müssen. Individuelle Anbindungen an PACS, EMR und Navigationssysteme verursachen weitere Kosten, wenn Anbieter keine gemeinsamen Interoperabilitätsstandards haben. Frühe Anwender begegnen diesen Bedenken mit Mietmodellen und dem Nachweis, dass Verfahrenszeiten so weit sinken können, dass Operationssaalkapazitäten freigesetzt werden. Dennoch ist das kurzfristige Wachstum dort begrenzt, wo die Finanzierung knapp ist oder wo Finanzvorstände einen Drei-Jahres-Amortisierungshorizont verlangen.
Datenschutz- und Cybersicherheitsbedenken in klinischen Umgebungen
Immersive Überlagerungen bündeln Live-Bildgebung, EMR-Daten und biometrische Signale in einem einzigen Sichtfeld und vergrößern damit die Angriffsfläche, die Hacker ausnutzen könnten. Regulierungsbehörden behandeln Headset-Firmware und Cloud-Renderer nun als abgedeckte Komponenten unter HIPAA und DSGVO, was den Compliance-Aufwand erhöht. Forscher haben demonstriert, dass feindliche Pixel falsche Gefäßkonturen einschleusen können, was beweist, dass Patientensicherheitsrisiken über den Datendiebstahl hinausgehen[3]. Krankenhäuser setzen daher verschlüsselte Transportschichten und Multi-Faktor-Authentifizierung ein – Maßnahmen, die Latenz einführen können, wenn Systeme nicht optimiert sind. Lieferanten-Risikobewertungsfragebögen haben sich seit 2023 in ihrer Länge verdoppelt, was die Beschaffungszyklen in Europa und Teilen Asiens verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen treiben die langfristige WertschöpfungIm Jahr 2025 machte Hardware 54,72 % des Umsatzes des Marktes für Augmented Reality im Gesundheitswesen aus und spiegelt den Vorabkauf von optischen Einheiten, Sensoren und Rechenpaketen wider. Die Marktgröße für Augmented Reality im Gesundheitswesen im Bereich Dienstleistungen expandiert jedoch mit der schnellsten CAGR von 27,90 % bis 2031, da Krankenhäuser schlüsselfertige Workflow-Kartierung, Mitarbeiterzertifizierung und Cybersicherheitsunterstützung neben Geräten verlangen. Anbieterverträge entwickeln sich zu wiederkehrenden Abonnementpaketen, die Lieferanten eine jährliche Umsatzsichtbarkeit geben und gleichzeitig Kapitalbudgethürden für Anbieter senken. Hardware-Margen hingegen sinken, wenn generische Wellenleiter und Standardprozessoren die Differenzierung verringern; Unternehmen, die auf verwaltete Dienste umsteigen, wahren die Rentabilität. Im Prognosezeitraum werden individuelle Analyse-Dashboards, Fernkalibrierung und garantierte Verfügbarkeitsklauseln zum Standard und passen die AR-Beschaffung an breitere Beschaffungsmodelle für digitale Gesundheit an. Dieser Übergang spiegelt den Weg wider, den Radiologie-PACS und chirurgische Robotik bereits gegangen sind, wo der Serviceumsatz heute den Hardwareverkauf übersteigt. Hersteller, die bei der klinischen Einarbeitung und plattformübergreifenden Integration hervorragend abschneiden, werden höhere Verlängerungsraten sichern und Dienstleistungen als Hauptmotor des Kundenwerts über die Lebensdauer festigen.
Zweitgenerationsimplementierungen zeigen, dass robuste Dienstleistungen Lernkurven verkürzen und die Auslastung steigern. Krankenhäuser, die Geräte ohne strukturierten Support kaufen, stagnieren nach sechs Monaten oft unter 40 % Nutzung, während Standorte mit Vollserviceplänen innerhalb des ersten Jahres eine Nutzung von über 75 % überschreiten. Diese Kennzahlen helfen Finanzvorständen, Abonnementausgaben zu rechtfertigen, und schaffen einen sich selbst verstärkenden Kreislauf, der das Budgetwachstum auf Dienstleistungspositionen lenkt. Infolgedessen bewerten Investoren die Wettbewerbspositionierung zunehmend nach der Größe der Außendienstteams und der Tiefe der Implementierungshandbücher statt allein nach optischen Spezifikationen. Dienstleistungen verlagern damit die Verhandlungsmacht weg von Komponentenlieferanten hin zu Integratoren, die die klinische Beziehung besitzen, und formen die Wettbewerbshierarchie im gesamten Markt für Augmented Reality im Gesundheitswesen um.


Nach Technologie:
Am Kopf getragene Displays gewinnen chirurgische AkzeptanzHandheld-Tablets und -Telefone lieferten 38,12 % des Umsatzes 2025, da ihr vertrauter Formfaktor die Einstiegshürden für Patientenaufklärungskioske und den Einsatz am Krankenbett senkte. Am Kopf getragene Displays verzeichnen nun eine CAGR von 28,12 %, da Operationssaalteams freihändige Navigation und dreidimensionale Tiefenhinweise schätzen, die für komplizierte Eingriffe entscheidend sind. Der erste dokumentierte Fall eines Schultergelenkersatzes mit Apple Vision Pro zeigte, dass Chirurgen Aufgaben 19 % schneller erledigten als jene, die zweidimensionale Bildschirme nutzten, und bewies damit die klinische Praktikabilität. Leichte Optik und Akkuhüllen haben das Gewicht von Headsets unter 220 Gramm gesenkt und damit die Nackenermüdung gemindert, die die Einführung zuvor behinderte. Zukünftige Versionen fügen myoelektrische Gestensensoren hinzu, die eine sterile Interaktion ohne Sprachbefehle ermöglichen, die in lauten Operationssälen Probleme bereiten. Im Prognosefenster werden hybride Architekturen erscheinen: Chirurgen werden patientenspezifische Hologramme durch Headsets referenzieren, während umhergehende Pflegepersonal Medikatitionserinnerungen auf Handheld-Konsolen auslöst. Anbieter, die Annotationen über beide Geräteklassen hinweg synchronisieren, können budgets aus mehreren Abteilungen erfassen und Cloud-Rendering-Abonnements sichern.
Der kommerzielle Schwung spiegelt auch Fortschritte bei den Regulierungswegen wider. Das FDA-510(k)-Gremium hat allein im Jahr 2024 16 am Kopf getragene Systeme freigegeben, was Gruppen-Einkaufsorganisationen dazu veranlasst hat, Rahmenvereinbarungen auszuhandeln, die den Bedarf über Mitgliedskrankenhäuser bündeln. Solche Vereinbarungen beseitigen administrativen Aufwand und beschleunigen Volumenanstiege. Langfristig werden auf 3-Nanometer-Knoten aufgebaute Extended-Reality-Chipsätze eine 4K-pro-Auge-Auflösung ermöglichen und Headsets positionieren, um sogar Pathologie- und Herzkatheterisierungs-Labor-Workflows zu verankern. Folglich legen Forschungslaboratorien, die in Optik der nächsten Generation investieren, das Fundament für einen Technologiemix, der bis zum Ende des Jahrzehnts definitiv zu am Kopf getragenen Modalitäten tendiert.
Nach Produkt:
AR-Displays führen sowohl beim Anteil als auch beim WachstumAR-Displays generierten 35,02 % des Umsatzes 2025 und wachsen mit einer CAGR von 27,86 % – eine ungewöhnliche doppelte Führungsposition, die ihre Zentralität für jeden Workflow unterstreicht. Der Marktanteilsvorteil von Augmented Reality im Gesundheitswesen ergibt sich, weil klare, weitwinklige Bilder das Vertrauen von Chirurgen und das Verständnis von Patienten direkt beeinflussen. Die Hochindex-Glaswafer von SCHOTT ermöglichen jetzt eine Massenproduktion von Wellenleitern, die die Helligkeit um 40 % steigern, ohne die Optik zu vergrößern. Auf der Rückwandplatine liefern Mikro-OLED-Arrays 3.000 Nits und gewährleisten, dass anatomische Überlagerungen unter chirurgischem Licht sichtbar bleiben. Sensoren und Eingabegeräte folgen als ermöglichende Kategorien und liefern räumliche Kartierung und Gestenerkennung; ihr Umsatz rangiert jedoch niedriger, da viele Einheiten in das Display-Gehäuse eingebettet sind. Halbleiterkomponenten, so wichtig sie auch sind, verhalten sich wie Waren, sobald Anbieter Design-Wins sichern, sodass ihre Preise sinken, selbst wenn das Stückvolumen steigt.
Die Dominanz der Displays fördert einen wachsenden Aftermarket für optische Kalibrierung und sterilisierbare Linsenabdeckungen, die beide in Serviceverträge gebündelt werden, die den Lifetime-Kontowert erhöhen. Krankenhäuser, die mit Remote-Tele-Mentoring experimentierten, stellten fest, dass die Anzeigeklarheit, nicht die Bandbreite, die Mentoren-Zufriedenheitswerte bestimmte, was die These untermauert, dass die Visualisierungsleistung die klinische Akzeptanz bestimmt. Frühe Anzeichen zeigen, dass am Rand integrierte KI-Hochskalierungsverfahren Modellüberlagerungen in Echtzeit verfeinern können, was andeutet, dass die zukünftige Differenzierung optische Hardware mit geräteseitige Intelligenz verbinden wird. Derzeit setzen Unternehmen, die proprietäre Beschichtungsrezepte und Etalon-Stacks kontrollieren, die Leistungsgrenze und erzielen damit Prämienmargen im Markt für Augmented Reality im Gesundheitswesen.
Nach Anwendung:
Chirurgische Planung dominiert über alle KennzahlenChirurgische Planung & Führung absorbierte 41,86 % des Umsatzes 2025 und schreitet mit einer CAGR von 28,35 % voran, womit ihr Status als Ankersegment der Marktgröße für Augmented Reality im Gesundheitswesen gefestigt wird. Kliniker schätzen die quantifizierbaren Ergebnisgewinne: kürzere Schnittlängen, reduzierte Fluoroskopieexposition und weniger Wiederaufnahmen. FDA-Zulassungen für Augmedics xvision und ImmersiveTouch geben Krankenhäusern regulatorisches Vertrauen, über Pilotphasen hinaus zu skalieren. Das Wachstum setzt sich fort, da Wirbelsäulen- und kraniomaxillofaziale Workflows sich auf Orthopädie und strukturelle Herzchirurgie ausweiten – Bereiche, die eine hochpräzise Überlagungs-Registrierung erfordern. Training und Ausbildung rangieren an zweiter Stelle; sie überschneiden sich jedoch stark mit chirurgischen Modulen, was darauf hindeutet, dass viele Anbieter anatomische Modelle für beide Umsatzströme wiederverwenden. Rehabilitation und Fernüberwachung bilden das jüngste Teilcluster und nutzen Inertialsensoren und Cloud-Analytik, um Patientenübungen zu gamifizieren und Versicherern Adhärenzkennzahlen zu liefern.
Die Produkt-Markt-Passung in der Chirurgie entfacht Ökosystemeffekte: Implantatehersteller laden AR-Visualisierungsdateien vorab auf sterilisierte Datenträger, während Bildgebungsanbieter räumliche Registrierungstags in CT-Datensätze einbetten. Diese Verknüpfungen binden Chirurgen in vertikal integrierte Toolchains ein, die die Wechselkosten erhöhen. Gleichzeitig wandeln Bibliotheken für maschinelles Lernen intraoperative Videos in kontinuierliche Qualitätssicherungsdatensätze um, die Krankenhäuser für Leistungsverbesserungsprogramme nutzen. Das Ergebnis ist, dass chirurgische Planung nicht nur den Geräteverkauf ankurbelt, sondern auch Dienstleistungs-, Software- und Datenanalyseumsatz katalysiert, was sie zum Schwungrad macht, um das sich der breitere Markt für Augmented Reality im Gesundheitswesen dreht.

Nach Endnutzer:
Forschungslabore beschleunigen die translationale EinführungKrankenhäuser & Kliniken generierten 51,20 % des Umsatzes 2025 und spiegeln ihre Kaufkraft und zentrale Rolle in der Akutversorgung wider. Der Beitrag der Marktgröße für Augmented Reality im Gesundheitswesen aus Forschungslaboratorien eilt jedoch mit einer CAGR von 28,80 % voraus, da von Zuschüssen finanzierte Institute experimentelle Funktionen erproben und peer-reviewed Evidenz veröffentlichen. Ihre Validierungen überzeugen Krankenhausvorstände, umfangreichere Ausschreibungen zu starten, was einen Pipeline-Effekt erzeugt, der zukünftige klinische Einnahmen begünstigt. Akademische Zentren liegen dazwischen und bilden Assistenzärzte auf AR-Plattformen aus, die sie später als Fachärzte einfordern werden. Pharmaunternehmen und Gerätehersteller setzen AR während der Forschung & Entwicklung ein, um Molekülstrukturen zu visualisieren oder die Implantatplatzierung zu simulieren – eine kleinere, aber strategisch wichtige Nische.
Forschungslabore gestalten auch Standards. Von der Cleveland-Klinik und dem University College London angeführte Konsortien erarbeiten offene Datenformate, die headset-agnostische Überlagerungen ermöglichen und den Integrationsaufwand für nachgelagerte Krankenhäuser verringern. Anbieterpartnerschaften mit diesen Laboren zahlen daher doppelte Dividenden: frühzeitiges Leistungsfeedback sowie Einfluss auf aufkommende Interoperabilitätsnormen. Infolgedessen können Unternehmen, die Laborbeziehungen anstreben, einen überproportionalen Anteil der langfristigen klinischen Ausgaben erfassen und damit die zentrale Rolle der Labore im Markt für Augmented Reality im Gesundheitswesen stärken.
Geografische Analyse
Nordamerikanischer Markt für Augmented Reality (AR) im Gesundheitswesen
Nordamerika hielt 2025 einen Umsatzanteil von 42,60 % und spiegelt damit eine starke Preissetzungsmacht sowie ein regulatorisches Umfeld wider, das bislang 69 Augmented-Reality- oder Virtual-Reality-Geräte zugelassen hat. Die Vereinigten Staaten dominieren die regionale Nachfrage, da integrierte Versorgungsnetzwerke AR in digitale OP-Umbauten einbinden, während Kanadas öffentlich finanziertes System Fördermittel für ländliche Tele-Rehabilitationspilotprojekte bereitstellt. Mexiko zeigt eine aufkeimende Nachfrage, die mit seinem Medizintourismuskorridor verknüpft ist, wo Privatkliniken AR-gestützte orthopädische Pakete für einreisende Patienten bewerben. Grenzüberschreitende Kooperationen ermöglichen es akademischen Chirurgen aus den USA, mexikanische Eingriffe in Echtzeit zu betreuen, was hemisphärische Dienstleistungslinien vorwegnimmt, die neue Gerätelieferungen erschließen könnten.
Asiatisch-pazifischer Markt für Augmented Reality (AR) im Gesundheitswesen
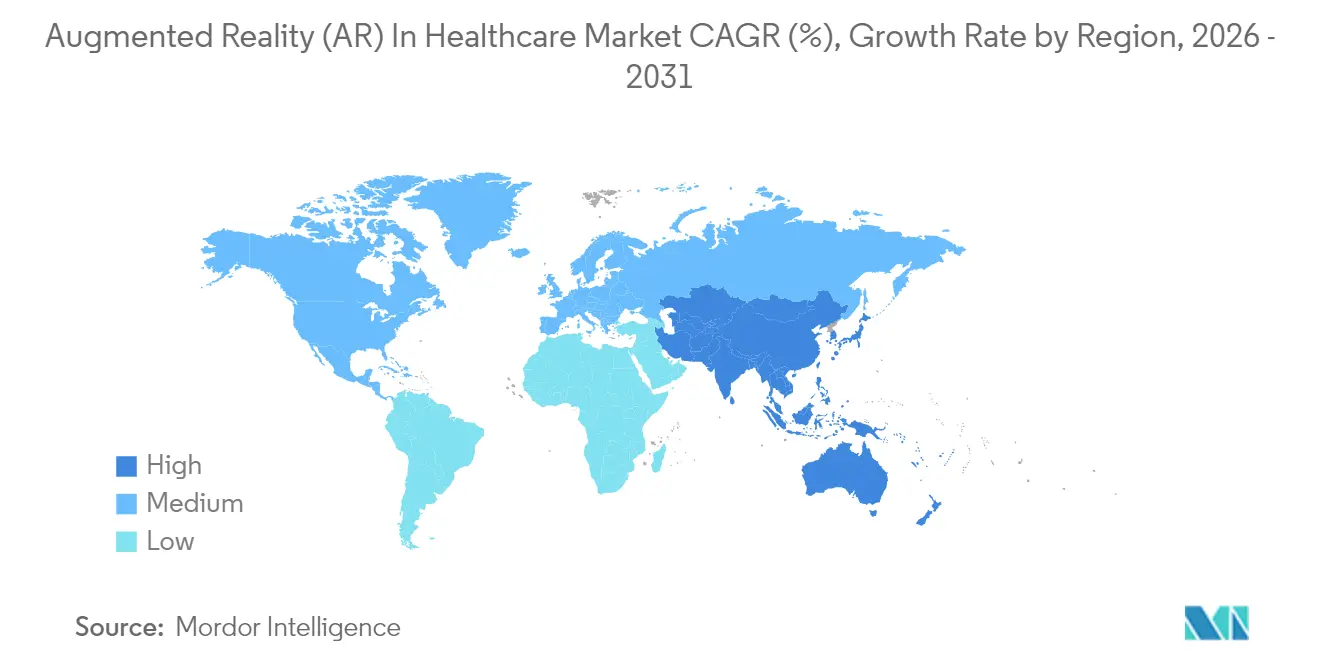
Der asiatisch-pazifische Raum verzeichnet mit 27,10 % die höchste CAGR und hat damit einen überproportionalen Einfluss auf das künftige Wachstum des Marktes für Augmented Reality im Gesundheitswesen. China finanziert die Beschaffung von AR-Simulatoren auf Provinzebene für die Facharztausbildung mit dem Ziel, die Zahl der Fachärzte bis 2030 zu verdoppeln. Indien kombiniert Tele-Mentoring-Headsets mit einer staatlichen Krankenversicherung, die minimal-invasive Eingriffe erstattet, und verringert so die Unterschiede in den Behandlungsergebnissen zwischen städtischen und ländlichen Gebieten. Japan fördert Präzisionsanwendungen, die mit seiner Robotikindustrie konvergieren, während Südkorea 5G-Slicing auf chirurgische Übertragungen anwendet, um ferngesteuerte Leichensektionen zwischen Inseln zu demonstrieren. Das CSIRO in Australien verankert multizentrische Studien mit Schwerpunkt auf der Gesundheit der indigenen Bevölkerung und gewährleistet so eine regionale Datenvielfalt, die globale Algorithmen prägt. Insgesamt bevorzugen Käufer im asiatisch-pazifischen Raum skalierbare, kosteneffiziente Pakete und lenken Anbieter zu modularen Designs und aggressiven Preis-Leistungs-Roadmaps.
Markt für Augmented Reality (AR) im Gesundheitswesen in EMEA und Südamerika
Europa verzeichnet eine stetige, wenn auch langsamere Expansion, da Gesundheitsministerien vor der Beschaffung strenge Kosten-Nutzen-Dossiers verlangen. Deutschland nutzt seine Optik-Lieferkette zur Lokalisierung der Headset-Produktion, was die EU-Souveränitätsziele erfüllt und die Importabhängigkeit verringert. Das Vereinigte Königreich integriert AR-Evaluierungen in NHS-Programme für klinische Unternehmer, die eine bevölkerungsweite Wirkung gegenüber Nischeninnovationen bevorzugen. Frankreich und Italien beherbergen akademische Zentren, in denen koordinierte multidisziplinäre Teams AR in den Bereichen Kardiologie, Onkologie und Orthopädie validieren und so die Breite des Ökosystems vorantreiben. Der Nahe Osten und Afrika sowie Südamerika befinden sich noch in einem frühen Stadium; Golfkliniken importieren schlüsselfertige Systeme für Medizintourismus-Cluster, während brasilianische Forschungsinstitute öffentliche Tele-Rehabilitationsprogramme erkunden, um die Reichweite in das Amazonasbecken auszudehnen. Infrastrukturlücken begrenzen heute noch den Umfang, doch schnelle Mobilbreitband-Rollouts positionieren diese Regionen für eine Beschleunigung gegen Ende des Jahrzehnts.
Regulatorisches Umfeld
In den Vereinigten Staaten fallen AR-fähige Systeme, die für chirurgische Führung, Visualisierung und andere klinische Arbeitsabläufe eingesetzt werden, in der Regel unter die Aufsicht der FDA für Medizinprodukte, wobei das FDA Digital Health Center of Excellence eine öffentliche Liste von AR/VR-Geräten führt, die im Februar 2026 104 Einträge umfasste, wobei die meisten Zulassungen über den 510(k)-Pfad und eine kleinere Anzahl über De Novo erfolgen. Ende 2025 startete die FDA CDRH die Pilotinitiative Technology-Enabled Meaningful Patient Outcomes (TEMPO) und begann am 2. Januar 2026 mit der Erfassung von Interessensbekundungen, was die Ausrichtung auf die Generierung von Real-World-Evidenz und klarere Erwartungen an die Leistung softwareintensiver und vernetzter Geräte im Routinebetrieb verstärkt.
In Europa wird AR-Software, die die Definition von Medizinprodukte-Software erfüllt, üblicherweise gemäß Regel 11 der EU-MDR-Verordnung (EU) 2017/745 klassifiziert, wobei MDCG 2019-11 (Rev. 1, aktualisiert im Juni 2025) als Leitfaden dient, wie Verwendungszweck und klinische Auswirkungen die Einstufung in Klasse IIa, IIb oder III bestimmen und damit den Aufwand der Benannten Stelle und den Dokumentationsumfang prägen. Für Entwickler, die AR-Funktionen mit KI-Integration erstellen, gewinnt die internationale Harmonisierungsarbeit zunehmend an Einfluss: Die IMDRF veröffentlichte ihre Leitprinzipien zur Good Machine Learning Practice (GMLP) (N88, 2025) und eröffnete am 10. April 2026 die öffentliche Konsultation zum Entwurf des Technical Framework for AI Life Cycle Management (N93), deren Kommentierungsfrist am 10. Juli 2026 endet, was auf strengere Lebenszykluskontrollen für Updates, Risikomanagement und Leistungsüberwachung nach der Markteinführung hinweist.
Wettbewerbslandschaft
Der Markt für Augmented Reality im Gesundheitswesen unterstützt ein mäßig fragmentiertes Feld, in dem führende Akteure komplementäre, aber nicht dominante Positionen innehaben. Microsoft nutzt seine HoloLens-Plattform und Azure-Compliance-Bausteine, um eine Full-Stack-Lieferung anzubieten, die sich in wichtige EMR-Anbieter integriert und ihm einen Unternehmensvorteil für systemweite Gesundheitsimplementierungen verschafft. Siemens Healthineers und Philips betten AR in Bildgebungsanlagen ein und bündeln am Kopf getragene Navigation mit intraoperativem CT und erschließen damit bestehende Radiologiebudgets. Augmedics, Surgical Theater und ImmersiveTouch spezialisieren sich auf hochgradig akute chirurgische Nischen und nutzen proprietäre Registrierungsalgorithmen, um die klinische Differenzierung trotz kleinerer Ressourcenpools aufrechtzuerhalten. Brainlab verfolgt eine Software-First-Strategie: Seine Elements-Suite speist KI-abgeleitete Segmentierungen in multimodale Headsets ein, und das Unternehmen strebt an, diesen Ansatz durch einen geplanten Börsengang zu beschleunigen, der eine tiefere KI-AR-Konvergenz finanzieren würde.
Die Wettbewerbsintensität verlagert sich von Optik zu Workflow. Hardware-Komponentenkosten sinken jährlich um 12 %, was fortschrittliche Wellenleiter zu Waren macht. Infolgedessen wetteifern Unternehmen nun darum, Krankenhäuser in Cloud-Dashboards einzubinden, die Eingriffe bewerten, Auditprotokolle ausfüllen und Implantatgrößen prognostizieren. Diese Analyseschleifen schaffen Datengräben, die einen Plattformwechsel abschrecken und dabei Kämpfe um elektronische Krankenakten ein Jahrzehnt früher widerspiegeln. Fusionen und Übernahmen tendieren daher eher zu Software-Talenten und regulatorischen Dossiers als zu Linsenpatenten. Ein weiterer Vektor ist die Cybersicherheitsreife: Anbieter, die eine Ende-zu-Ende-Verschlüsselung und Zero-Trust-Architekturen zertifizieren können, gewinnen Mehrfachkrankenhausverträge in Europa, wo DSGVO-Strafen drohen. Schließlich weisen Partnerschaften zwischen AR-Spezialisten und Robotikunternehmen auf integrierte digitale Operationssuiten hin, die die Beschaffung bis 2030 unter weniger Anbieter konsolidieren könnten.
Investoren überwachen drei führende Indikatoren: Verlängerungsraten für Software-Abonnements, die Tiefe referenzierbarer peer-reviewed Studien und die Anzahl der multifachspezifischen Workflows, die innerhalb einer einzigen Oberfläche unterstützt werden. Unternehmen, die bei allen drei Kennzahlen hoch abschneiden, errichten Barrieren auch gegen gut finanzierte neue Marktteilnehmer. Inzwischen bedrohen Open-Source-Initiativen, die von akademischen Konsortien unterstützt werden, die Basis-Visualisierungsengines zu kommodifizieren und setzen Marktführer unter Druck, Premiumfunktionalität wie KI-generierte Sicherheitswarnungen zu liefern. Das Wettbewerbsgleichgewicht bleibt fließend, aber die Entwicklung begünstigt Unternehmen, die sich tief in klinische Abläufe einbetten, gegenüber jenen, die allein auf optische Durchbrüche setzen.
Marktführer für Augmented Reality (AR) im Gesundheitswesen
-
Siemens Healthineers
-
Koninklijke Philips N.V.
-
AccuVein Inc.
-
Vuzix Corporation
-
Augmented Pixels Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Augmented Reality (AR) im Gesundheitswesen Unternehmen in diesem Bericht
- Microsoft
- Siemens Healthineers
- Koninklijke Philips
- AccuVein
- EchoPixel
- Vuzix
- Augmented Pixels Inc.
- CAE Healthcare
- Intuitive Surgical
- Surgical Theater
- Orca Health Inc.
- Augmedix
- Medivis
- Magic Leap
- SentiAR
- XRHealth
- RealWear
- Brain Lab
- ImmersiveTouch
- SyncThink
- Medical Realities
- Pico Interactive
Lesen Sie die Analyse der augmented reality (ar) im gesundheitswesen-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in workflow-integrierter AR für orthopädische und andere prozedurzentrierte Einsatzbereiche, unterstützt durch laufende FDA-Zulassungen, die die Palette kommerziell einsetzbarer Systeme erweitern. So kündigte Pixee Medical im April 2026 die FDA-510(k)-Zulassung für Knee+ NexSight für die totale Knieendoprothetik auf einer kompakten AR-Plattform an, was einen Trend zur Produktisierung rund um verfahrensspezifische Navigation verstärkt, die zu bestehenden OP-Routinen und Beschaffungswegen passt. Dies schafft Freiraum für Anbieter und Integratoren, die Geräte mit Implementierungsdienstleistungen (Cybersicherheitshärtung, PACS/EMR-Konnektivität, Personalschulung und Audit-Protokollierung) bündeln, was der Nachfrage der Leistungserbringer nach schlüsselfertigen Verträgen anstelle von reiner Hardware entspricht.
Ein weiterer Chancenbereich ist die evidenzgestützte klinische Einführung über Pilotprojekte hinaus, insbesondere dort, wo veröffentlichte Machbarkeits- und Schulungsergebnisse die Unsicherheit der Käufer verringern und zur Standardisierung von Protokollen beitragen. Im Jahr 2026 berichteten peer-reviewte Studien über die AR-Integration in laparoskopische und robotikangrenzende Arbeitsabläufe und zeigten Schulungsvorteile durch Echtzeit-3D-Ultraschall in AR, während ein Machbarkeitsbericht vom Juli 2026 eine AR-unterstützte Cholangioskopie mit Apple Vision Pro während live durchgeführter biliärer Interventionen beschrieb. Da immer mehr klinische Teams AR für die intraoperative Visualisierung und den Fähigkeitstransfer validieren, sind Anbieter, die Leistungsüberwachung (Latenz, Registrierungsgenauigkeit, Protokollierung der Benutzerinteraktion) operationalisieren und ein kontrolliertes Software-Änderungsmanagement unterstützen können, gut positioniert, um sich um mehrstandortige Einführungen in Krankenhäusern, ambulanten Operationszentren und akademischen Netzwerken zu bewerben.
Neueste Industrielle Entwicklungen in Markt für Augmented Reality (AR) im Gesundheitswesen
- April 2026: Pixee Medical kündigte die FDA-510(k)-Zulassung für seine Knee+ NexSight-Lösung für die totale Knieendoprothetik auf einer neuen kompakten Augmented-Reality-Plattform an. Die Zulassung erweitert die Palette verfahrensspezifischer AR-Führungssysteme, die Krankenhäuser über etablierte US-Regulierungspfade beschaffen können, und unterstützt eine breitere Kommerzialisierung in der Orthopädie. Sie erhöht zudem den Wettbewerbsdruck auf etablierte Navigations- und Digitalchirurgie-Anbieter, die Workflow-Passung und klinische Integration nachzuziehen.
- Juni 2025: Sphere gab die Integration seiner KI-gestützten Mixed-Reality-Plattform mit Vuzix Smart Glasses bekannt. Die Kombination zielt auf Workflow-Automatisierung und freihändigen Informationszugriff ab, was für Gesundheitsanwendungen wie Fernunterstützung und geführte Aufgaben relevant ist, bei denen visuelle Overlays und Echtzeit-Zusammenarbeit erforderlich sind. Diese Art der Software-Hardware-Kopplung stärkt ökosystemartige Einsätze anstelle von Einzelprodukteinführungen.
- Juli 2024: Vuzix berichtete, dass das Linkou Chang Gung Memorial Hospital und das First Affiliated Hospital der Dalian Medical University Live-Chirurgieübertragungen mit Vuzix M400 Smart Glasses veranstalteten. Die Einsätze verdeutlichten AR-gestützte Fernanleitung und Zusammenarbeit im chirurgischen Bereich in großen Krankenhausumgebungen und bestätigten die Nachfrage nach freihändiger Aufnahme und Streaming. Solche Anwendungsfälle stärken die Kaufbegründung in Schulungs-, Mentoring- und Standardisierungsprogrammen für Verfahren.
Markt für Augmented Reality (AR) im Gesundheitswesen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Augmented Reality im Gesundheitswesen Umsätze aus AR-Hardware, Software und zugehörigen Dienstleistungen, die digitale Inhalte in reale klinische oder Trainingsumgebungen für den Gesundheitsbereich einblenden.
Ausschlüsse aus dem Umfang: Wir schließen reine Virtual-Reality-Erlebnisse ohne Überlagerung der realen Welt aus, ebenso wie breite Consumer-AR-Anwendungen, die nicht für Gesundheitsworkflows vorgesehen sind.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Technologie
- Am Kopf getragene Geräte
- Handheld-Geräte
- Nach Produkt
- AR-Displays
- AR-Sensoren
- AR-Eingabegeräte
- AR-Halbleiterkomponenten
- Sonstige Produkte
- Nach Anwendung
- Chirurgische Planung & Führung
- Medizinisches Training & Ausbildung
- Patientenüberwachung & Rehabilitation
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser & Kliniken
- Forschungslaboratorien
- Akademische Einrichtungen & Ausbildungsinstitute
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Rest von Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Ausgangsstruktur des Marktmodells aufzubauen und realistische Bandbreiten für die Akzeptanz und die Ausgaben der Endnutzer festzulegen. Wir stützten uns auf öffentliche Quellen wie die Gerätedatenbanken und Leitlinien der US-amerikanischen FDA, die Erstattungs- und Zahlungsreferenzen der US Centers for Medicare and Medicaid Services (CMS), die Gesundheitssystemstatistiken der Weltgesundheitsorganisation (WHO) sowie nationale Gesundheitsbehörden, die Indikatoren zu Arbeitskräften und Krankenhausaktivitäten veröffentlichen.
Auf der Angebotsseite haben wir Unternehmensberichte, Investorenpräsentationen, Produktbroschüren und Pressemitteilungen ausgewertet, um typische AR-Anwendungsfälle in der Operationsunterstützung, im Training und in der Rehabilitation zu verstehen. Wir haben außerdem begutachtete medizinische Fachzeitschriften auf Evidenzsignale geprüft (beispielsweise Auswirkungen auf Verfahrenszeiten und Trainingsergebnisse), die Kaufentscheidungen beeinflussen. Darüber hinaus nutzten wir kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Patentdatenbanken sowie Nachrichten- und Finanzdaten, um Produktpipelines, Partnerschaften und Expansionsaktivitäten zu verfolgen. Diese Quellen sind nicht abschließend; es wurden viele weitere Referenzen herangezogen, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit AR-Technologieanbietern, Teilnehmern des Medizingeräte-Ökosystems, Entscheidungsträgern in Krankenhäusern und Kliniken sowie Stakeholdern von Ausbildungsinstituten. Da die Akzeptanzmuster je nach Versorgungsumfeld und Region unterschiedlich sind, haben wir unsere Annahmen über die wichtigsten geografischen Regionen hinweg getestet und das Feedback anschließend zu einer konsistenten Nachfragedarstellung zusammengeführt, die modelliert und überprüft werden konnte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 12 % | Asiatisch-pazifischer Raum: 46 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 40 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 48 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz durchgeführt, wobei der Top-down-Ansatz von den Ausgaben für die Digitalisierung des Gesundheitswesens und den Verfahrensvolumina ausgeht und diese dann durch Annahmen zur Akzeptanz und zum Budgetanteil auf AR-relevante Anwendungsfälle eingrenzt. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, beispielsweise durch Stichproben zu durchschnittlichen Verkaufspreisbandbreiten für Head-Mounted- und Handheld-Geräte, typische Software-Abonnementniveaus sowie Rückmeldungen aus dem Vertriebskanal zu Projektgrößen für Pilotprojekte und Rollouts.
Einige Eingaben, die das Modell wesentlich geprägt haben, waren das Wachstum der installierten Basis AR-fähiger Geräte in klinischen Umgebungen, die Anzahl der Trainingsplätze in akademischen und Krankenhausprogrammen, die Verfahrensvolumina für Fachgebiete, die häufig Führungs- und Visualisierungstechnologien einsetzen, sowie das Tempo der behördlichen Zulassungen, die das Kaufvertrauen beeinflussen. Wir haben außerdem die Investitionszyklen der Krankenhäuser und den Anteil der Implementierungen verfolgt, die von der Pilotphase zur skalierten Nutzung übergehen, was dazu beitrug, frühphasige Projekte nicht zu überschätzen. Wo Bottom-up-Signale auf Länderebene lückenhaft waren, haben wir Proxy-Indikatoren wie die Anzahl der Krankenhäuser nach Versorgungsstufe und die Facharztdichte verwendet und die Ergebnisse anschließend durch regionale Durchschnittswerte normalisiert, die mit den Interviewpartnern besprochen wurden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, sodass Akzeptanzgeschwindigkeit, Preisentwicklung und Implementierungsumfang auf kontrollierte Weise Jahr für Jahr variiert werden konnten. Der endgültige Prognosepfad wurde ausgewählt, nachdem die Szenarien mit den Expertenerwartungen zu klinischen Nachweisen, Beschaffungszeitplänen und praktischen Implementierungseinschränkungen abgeglichen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Durchgängen geprüft, damit Ausreißer frühzeitig erkannt, erklärt und bei Bedarf korrigiert werden konnten. Wir verglichen die Modellgesamtwerte mit unabhängigen Signalen wie gemeldeten AR-Programmerweiterungen, Trends bei der Regulierungsaktivität und den impliziten Ausgaben pro Standort und führten anschließend Varianzprüfungen über die Regionen hinweg durch, um sicherzustellen, dass die Wachstumsraten plausibel blieben.
Vor der Freigabe wurden die Annahmen von einem weiteren Analysten überprüft, und bei größeren Abweichungen wurden ausgewählte Befragte zur Klärung erneut kontaktiert. Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die die Akzeptanz oder die Preisgestaltung verändern können. Unmittelbar vor der Auslieferung werden die neuesten öffentlichen Entwicklungen erneut gesichtet, damit die Kunden eine aktuelle Sichtweise erhalten und nicht eine ältere, eingefrorene Momentaufnahme.
Vergleich der Marktgröße für Augmented Reality im Gesundheitswesen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für AR im Gesundheitswesen zu sehen, da Herausgeber nicht immer dieselben Inhalte berücksichtigen oder dieselbe Jahres- und Preislogik verwenden. Unterschiede entstehen in der Regel dadurch, ob Hardware, Software und Dienstleistungen alle einbezogen werden, wie Pilotprojekte behandelt werden und wie schnell ein Preisrückgang mit steigenden Volumina angenommen wird.
Einige veröffentlichte Zahlen vermischen angrenzende Kategorien wie VR oder ein breiteres Extended-Reality-Paket, andere schließen breite Consumer-Wellness-Erlebnisse ein, die nicht Teil klinischer Workflows sind. Bei Mordor Intelligence ist der Wert auf AR-spezifische Gesundheitsanwendungen in den Bereichen Hardware, Software und Dienstleistungen beschränkt, und eine Implementierung wird nur dann gezählt, wenn sie mit Gesundheits-Endnutzern wie Krankenhäusern, Kliniken, Forschungslabors oder Ausbildungsinstituten verknüpft ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,91 Milliarden USD (2026) | |
| Fachverlag A | 2,01 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und gibt nicht klar an, ob Dienstleistungs- und Implementierungsumsätze einbezogen sind, was die Gesamtwerte je nach Behandlung als Marktumsatz oder Projektkosten verschieben kann. |
| Branchenbericht B | 0,97 Milliarden USD (2024) | Scheint sich hauptsächlich auf Hardware- und Softwareverkäufe zu konzentrieren und könnte dienstleistungsintensive Implementierungen sowie Ausgaben für den unternehmensweiten Rollout unterbewerten, die in Krankenhausadoptionsphasen in der Regel bedeutsam sind. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch den Umfang und die Art der Klassifizierung von Implementierungen erklärt wird und nicht durch einen einfachen Rechenfehler. Indem die Einschlüsse über alle Komponenten hinweg konsistent gehalten und die Nachfrage an reale Akzeptanzsignale der Gesundheits-Endnutzer geknüpft wird, bleibt unsere Schätzung von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Augmented Reality im Gesundheitswesen?
Der Markt beläuft sich im Jahr 2026 auf USD 1,91 Milliarden und ist auf Kurs, bis 2031 USD 6,13 Milliarden zu erreichen.
Welches Segment wächst bis 2031 am schnellsten?
Dienstleistungen verzeichnen die höchste CAGR von 27,90 %, da Krankenhäuser zunehmend schlüsselfertige Implementierungsverträge suchen.
Wie groß ist die chirurgische Planung innerhalb der Gesamtchance?
Chirurgische Planung & Führung hält 41,86 % des Umsatzes 2025 und expandiert mit einer CAGR von 28,35 %, was sie zur Anker-Anwendung macht.
Welche Region liefert das stärkste Wachstum?
Asien-Pazifik schreitet mit einer CAGR von 27,10 % voran, da groß angelegte öffentliche Programme die Ärzteausbildung und Fernpflegeeinsätze finanzieren.
Was sind die Haupthindernisse für die Einführung?
Hohe Voraberwerbskosten und erhöhte Cybersicherheitsanforderungen verlangsamen die kurzfristige Einführung, insbesondere bei kleineren Einrichtungen.
Wer sind die Schlüsselakteure, die die Wettbewerbsdynamik gestalten?
Microsoft, Siemens Healthineers, Philips, Augmedics, Brainlab und Surgical Theater führen durch Plattformskalierung, regulatorische Zulassungen und spezialisierte chirurgische Workflows.