
Asien-Pazifik-Pumpenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
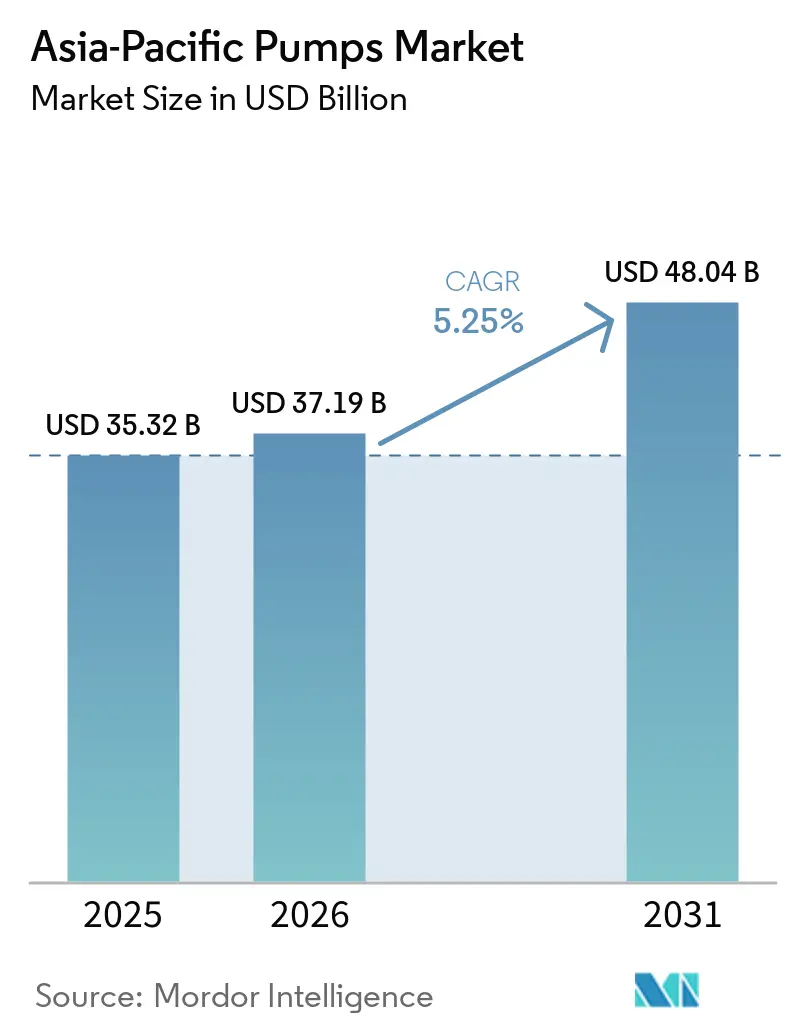
| Marktgröße im Basisjahr (2025) | 35.32 Milliarden US-Dollar |
| Marktgröße (2026) | 37.19 Milliarden US-Dollar |
| Marktgröße (2031) | 48.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.25 % |
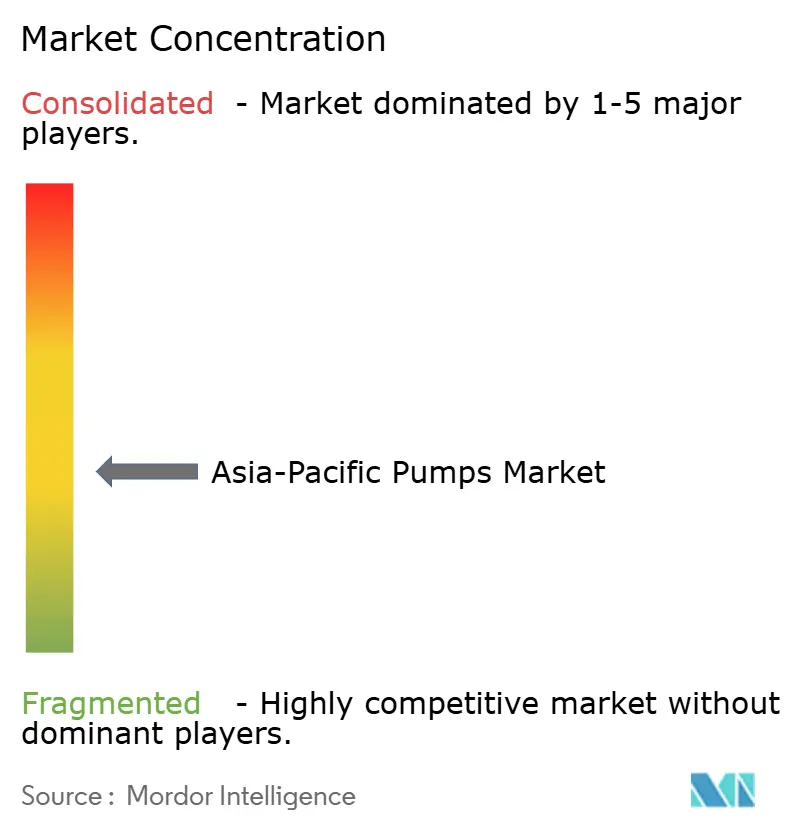
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asien-Pazifik-Pumpenmarkt Analyse von Mordor Intelligence
Die Größe des Asien-Pazifik-Pumpenmarkts wird voraussichtlich von 35,32 Milliarden USD im Jahr 2025 auf 37,19 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,25 % über den Zeitraum 2026–2031 48,04 Milliarden USD erreichen. Klimaanpassungsprogramme, Modernisierungen der städtischen Wasserinfrastruktur und der Aufbau der Wasserstoffwirtschaft treiben die Beschaffung in den Bereichen Kommunalwesen, Industrie und Energie voran. Die Dominanz von Kreiselpumpen, die rasche Einführung von Frequenzumrichtern und die wachsende Präferenz für korrosionsbeständige Materialien verbessern die Lebenszyklusleistung und senken die Gesamtbetriebskosten. Erneuerbar betriebene Aggregate wechseln von Pilotprojekten auf reguläre Beschaffungslisten, da netzferne Bergwerke und landwirtschaftliche Genossenschaften Dieselpumpen durch Solaranlagen ersetzen, um die Betriebskosten zu senken. Gleichzeitig gestalten die Neuausrichtung von Lieferketten, die lokale Integration von Gussteilen und digitale Zwillingsdienste die Wettbewerbspositionierung und Preisstrategien im Asien-Pazifik-Pumpenmarkt neu.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Pumpentyp hielten Kreiselpumpen im Jahr 2025 einen Marktanteil von 55,2 % am Asien-Pazifik-Pumpenmarkt; Verdrängerpumpen werden bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen.
- Nach Antriebstechnologie führten elektromotorisch betriebene Aggregate mit einem Anteil von 73,5 % an der Marktgröße des Asien-Pazifik-Pumpenmarkts im Jahr 2025, während solar- und anderweitig erneuerbar betriebene Pumpen bis 2031 mit einer CAGR von 9,3 % wachsen.
- Nach Einbauposition hielten Oberflächenpumpen im Jahr 2025 einen Anteil von 58,7 %, während Tauchmotorpumpen mit einer CAGR von 7,0 % bis 2031 das schnellste Wachstum verzeichnen.
- Nach Anwendung entfielen im Jahr 2025 47,4 % der Nachfrage auf Wasser und Abwasser, mit einer prognostizierten CAGR von 6,6 % bis 2031.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 39,9 %, doch Indien soll mit einer CAGR von 7,1 % das schnellste Wachstum der Region im Prognosezeitraum erzielen.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | |
|---|---|---|---|---|
| Rasche Urbanisierung & Boom der Wasserinfrastruktur | +1.2% | China, Indien, Vietnam, Indonesien, Thailand, Philippinen | Mittelfristig (2–4 Jahre) | |
| Expansion der Industrieproduktion in der Asien-Pazifik-Region | +0.9% | China, Indien, Südkorea, Vietnam, Thailand | Kurzfristig (≤ 2 Jahre) | |
| Investitionsschub in Öl, Gas & Petrochemie | +0.8% | China, Indien, Malaysia, Australien, Indonesien | Mittelfristig (2–4 Jahre) | |
| Staatliche Mandate zur Energieeffizienz & Smart-City-Initiativen | +0.7% | China, Japan, Südkorea, Singapur, Indien, Malaysia | Langfristig (≥ 4 Jahre) | |
| Verstärkte Ausgaben für Hochwasserschutz nach Klimaereignissen 2024 | +0.6% | China, Thailand, Vietnam, Indien, Bangladesch | Kurzfristig (≤ 2 Jahre) | |
| Aufbau von Wasserstoffelektrolyseuren mit Bedarf an Spezialpumpen | +0.4% | Japan, Südkorea, Australien, China, Indien | Langfristig (≥ 4 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Rasche Urbanisierung & Boom der Wasserinfrastruktur
Kommunale Behörden beschleunigen Ausschreibungen für Pumpstationen, da die städtische Bevölkerung wächst und bestehende Netze das Ende ihrer Lebensdauer erreichen. China veranschlagte im Jahr 2024 1,2 Billionen CNY, um die Abwasserversorgung bis 2030 auf 95 % auszubauen, was Großaufträge für Tauch- und Vertikalturbinenpumpen antreibt.[2] Indiens Jal-Jeevan-Mission vergab Verträge für 12 Millionen neue Haushaltsanschlüsse, die Verteilerpumpen erfordern, die gegenüber Sedimentunterbrechungen tolerant sind. Vietnam sicherte sich Darlehen der Asiatischen Entwicklungsbank in Höhe von 8,5 Milliarden USD, um die Wassersysteme des Mekong-Deltas vor Salzwasserintrusion zu schützen, was die Verlagerung von Küstenpumpstationen ins Landesinnere vorantreibt. Indonesiens neue Hauptstadt Nusantara schreibt schlüsselfertige Pumpenräume mit Fernüberwachungsfähigkeit vor und bevorzugt Anbieter, die digitale Zwillingssimulationen anbieten. Die ländliche Elektrifizierung in Indien und Bangladesch löst gleichzeitig einen Ersatzzyklus von Diesel auf Elektro bei Bohrlochinstallationen aus.
Expansion der Industrieproduktion in der Asien-Pazifik-Region
Das Fertigungswachstum stützt eine stetige Nachfrage nach Prozesspumpen in Chemie-, Lebensmittel- und Getränke- sowie Elektronikunternehmen. China verzeichnete im ersten Quartal 2025 ein Wachstum der Industrieproduktion von 5,6 %, angeführt von einem Sprung von 7,2 % in der Chemieproduktion, die auf korrosionsbeständige Kreiselpumpen und Membranpumpen angewiesen ist. Indien nahm 2024 48 neue API-Werke in Betrieb, die jeweils Lappen- oder Exzenterschneckenpumpen vorschreiben, die cGMP-Kriterien erfüllen. Südkoreas Halbleiterfabriken zirkulierten 1,2 Milliarden m³ Reinstwasser über magnetisch angetriebene dichtungslose Pumpen, um das Partikelrisiko zu senken. Vietnam zog 36 Milliarden USD an ausländischen Direktinvestitionen an, die Aufträge für Kühlturm- und Farb-Abwasserpumpen ankurbeln, während Thailand 1.200 Fabrikgenehmigungen verzeichnete, die Edelstahl-Hygienepumpen und Reinigungssysteme erfordern. Die Verlagerung der Produktion in ASEAN-Mitgliedsstaaten veranlasst malaysische und indonesische Unternehmen, gemeinsame Pumpenräume vorab zu installieren, um die Anlaufzeit für Mieter zu verkürzen.
Investitionsschub in Öl, Gas & Petrochemie
Mehrjährige Upstream- und Downstream-Projekte bestellen API-610-konforme Pumpen in großen Mengen. PETRONAS vergab 2024 Offshore-Verträge im Wert von 2,1 Milliarden USD, die Unterwasserinjektions- und Topside-Transfereinheiten für den Sauergas-Betrieb vorschreiben. Indiens ONGC reservierte 5,4 Milliarden USD für die Erschließung von Tiefwasserfeldern, die mehrstufige Hochdruck-Kreiselpumpen erfordern. Chinas Sinopec nahm einen Ethylenkomplex mit 10 Millionen Tonnen in Betrieb, der Duplex-Edelstahl-API-Pumpen für die Handhabung von Crackgas wählte. LNG-Exporteure in Australien sind auf Kryogendesigns angewiesen, die bei minus 162 °C betrieben werden können, während Indonesiens Raffinerieaufrüstungen auf Euro-5-Kraftstoffe Hydrocracker-Ladepumpen mit gehärteten Laufrädern erfordern, die die mittlere Zeit zwischen Überholungen auf 36 Monate verlängern.
Staatliche Mandate zur Energieeffizienz & Smart-City-Initiativen
Effizienzvorschriften gestalten die Spezifikationen in Richtung IE4-Motoren, Integration variabler Drehzahlen und Echtzeitüberwachung um. Chinas Mandat für Pumpen über 7,5 kW erhöht die Anschaffungspreise, senkt jedoch die Stromkosten über zehn Jahre um ein Fünftel.[3] Japans Top-Runner-Regeln erfordern jährliche Effizienzsteigerungen von 5 % und setzen rückständige Lieferanten unter Druck. Singapurs Norm SS 530:2024 verpflichtet Gebäude, Dashboards einzubetten, die die Energieintensität von Pumpen verfolgen. Malaysias Förderprogramm in Höhe von 120 Millionen USD subventioniert Frequenzumrichter-Nachrüstungen für kommunale Versorgungsunternehmen mit dem Ziel von 30 % Einsparungen bis 2027. Südkorea erprobt Blockchain-basierte Pumpenregister, die Energie- und Wartungshistorie speichern, während Indien Energieeffizienz-Kennzeichnungen entwirft, die eine Konformitätslücke für ältere Bestände schaffen werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Energieverbrauch & Betriebskosten | -0.8% | China, Indien, Indonesien, Vietnam, Thailand, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte lokale Fertigungsbasis | -0.6% | Indien, Indonesien, Vietnam, Thailand, Philippinen, Bangladesch | Mittelfristig (2–4 Jahre) |
| PFAS-bedingte Fluorpolymer-Beschränkungen für Pumpenbeschichtungen | -0.4% | Japan, Südkorea, Australien, China, Singapur | Langfristig (≥ 4 Jahre) |
| Instabilität der Schifffahrtsrouten für Gussteile | -0.3% | Regional, besonders ausgeprägt auf Inseln und in Binnenprovinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Energieverbrauch & Betriebskosten
Industrietarife stiegen 2024 in den wichtigsten Volkswirtschaften um 8 %–12 %, was Nutzer dazu veranlasste, Wartungszyklen zu verlängern und Ersatzinvestitionen aufzuschieben. China erhöhte die Spitzenstundentarife auf 0,92 CNY/kWh, was Textilfabriken zur Verschiebung von Aufrüstungen zwang. Indiens tageszeit-abhängige Preisgestaltung bestraft das Pumpen am Tag, während Indonesiens Rücknahme der Dieselsubventionen die Betriebskosten für Generatoren um 18 % erhöhte. Die Zehnjahres-Lebenszykluskosten einer 100-kW-Kreiselpumpe in Indien übersteigen nun 180.000 USD, wobei Strom 72 % des Gesamtbetrags ausmacht. Versorgungsunternehmen in Vietnam und Thailand testen Energieleistungsverträge, die Einsparungsgarantien auf Lieferanten übertragen. Der Kostendruck beschleunigt die Nachfrage nach hocheffizienten Motoren und Frequenzumrichter-Nachrüstungen, könnte jedoch kurzfristig den Absatz bremsen.
Fragmentierte lokale Fertigungsbasis
Mehr als 1.200 überwiegend kleine indische Montagebetriebe und 340 indonesische Unternehmen bieten aggressive Preise an, kämpfen jedoch mit der ISO-9001-Zertifizierung und der pünktlichen Lieferung von Ersatzteilen. Vietnamesische Händler versehen Importe mit neuen Markennamen, was Garantieansprüche erschwert, wenn tropische Luftfeuchtigkeit und Spannungsschwankungen zu vorzeitigen Ausfällen führen. Das Fehlen standardisierter Teilekataloge zwingt große Endnutzer, mehrere Lagerbestände vorzuhalten, was Betriebskapital bindet. Thailands Investitionsbehörde bietet nun Steueranreize für Unternehmen, die die Anforderungen der ASEAN-Kosmetikrichtlinie erfüllen – ein Schritt, der die Konsolidierung beschleunigen könnte. Der Bedarf an Präzisionsbearbeitung für Verdrängerpumpenrotoren hält das Segment von Importen aus Europa und Japan abhängig und erhält höhere Einstandskosten aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Widerstandsfähigkeit von Kreiselpumpen verankert das WachstumKreiselpumpenmodelle hielten im Jahr 2025 einen Marktanteil von 55,2 % am Asien-Pazifik-Pumpenmarkt, und das Segment wird bis 2031 mit einer CAGR von 6,8 % wachsen, da Hochdurchfluss- und wartungsarme Leistung sowie die Kompatibilität mit Frequenzumrichtern den Effizienzanforderungen der Versorgungsunternehmen entsprechen. Spiralgehäusevarianten ermöglichen den Laufradtausch im eingebauten Zustand und reduzieren die Ausfallzeit von zwei Tagen auf sechs Stunden – ein überzeugendes Argument für Betreiber von Kläranlagen. Verdrängerpumpen füllen Nischen in der Dosierung, bei Schlämmen und viskosen Flüssigkeiten, wo konstanter Durchfluss den höheren Wartungsaufwand überwiegt. Japans cGMP-Aktualisierung trieb Pharmabetriebe zu Lappenpumpendesigns, während der südkoreanische Milchwirtschaftssektor 3-A-Hygienepumpen mit werkzeugloser Demontage einführte. Australiens Eisenerzbergwerke bestellten 2024 240 keramisch ausgekleidete Exzenterschneckenpumpen und demonstrierten damit die Langlebigkeit in Spezialanwendungen.
Der wachsende Bedarf an abrasiven Anwendungen treibt die Einführung von Keramikrotoren und Wolframkarbiddichtungen voran. Ebara Corp.s 14-prozentiger Anstieg der Lieferungen an südostasiatische Wasserversorgungsunternehmen unterstreicht den Schwung bei Kreiselpumpen, da Edelstahlläufer die Brackwasserkorrosion in Vietnam und Indonesien bekämpfen. Gleichzeitig integrieren Kreiselpumpen-OEMs IoT-Sensoren zur Echtzeit-Effizienzüberwachung und ermöglichen so Energieleistungsverträge, die an garantierte Kilowattstunden-Einsparungen geknüpft sind.
Nach Antriebstechnologie:
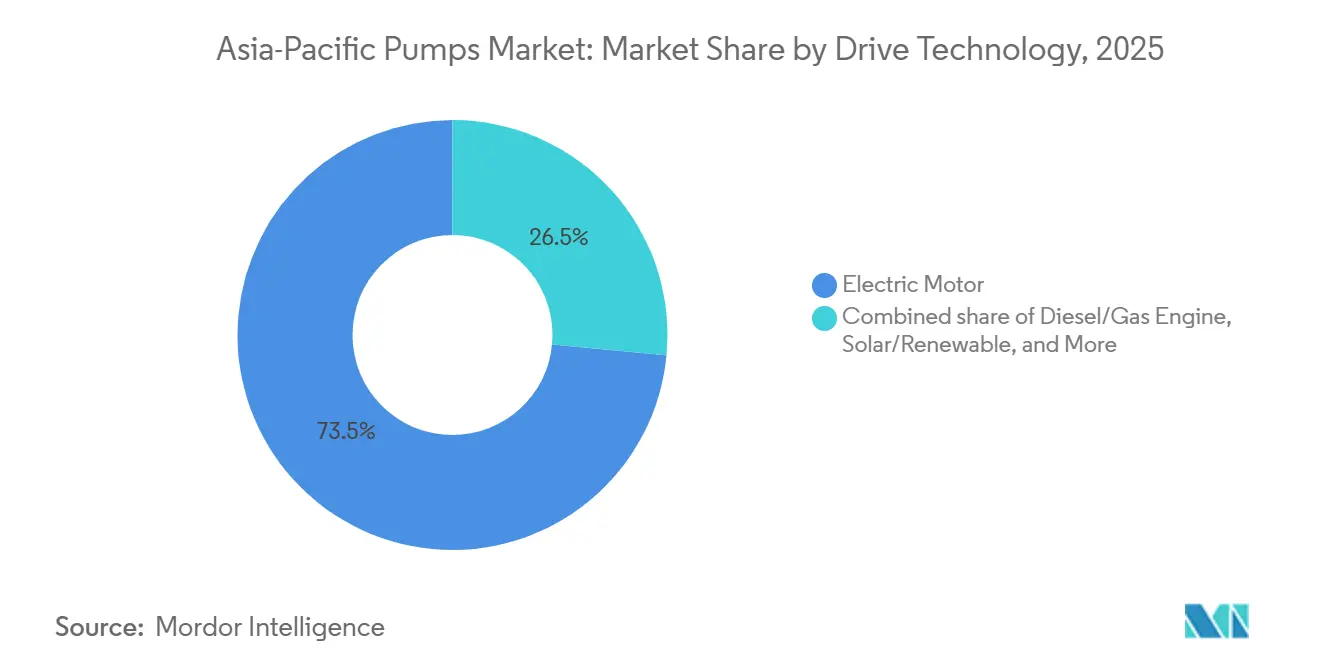
Elektrische Dominanz, Erneuerbare Energien im AufschwungElektromotoren hielten im Jahr 2025 einen Anteil von 73,5 % am Asien-Pazifik-Pumpenmarkt, doch das Wachstum verlangsamt sich, da sich die Ersatzzyklen in reifen städtischen Gebieten auf über 12 Jahre ausdehnen. Solar- und batteriebetriebene Pumpen wachsen mit einer CAGR von 9,3 %, begünstigt durch Indiens 18-GW-Solarzubau, der 42.000 Diesel-auf-Solar-Umstellungen ermöglichte und jährlich 1,2 Millionen Tonnen CO₂ einspart.[4] Australische Tagebauminen betreiben hybride Solar-Diesel-Aggregate, die die Laufzeit von Generatoren um 60 % reduzieren und pro Standort jährlich 120.000 USD einsparen.
Spannungsschwankungen von ±15 % in ländlichen Stromnetzen in Indien, Indonesien und Vietnam veranlassen OEMs, die Motortoleranz zu erweitern und Überspannungsschutzgeräte zu integrieren. Dieselbetriebene Pumpen bleiben für mobile Hochwasserhilfe und Brandbekämpfung unverzichtbar, da Kraftstoff verfügbar und der Einsatz schnell möglich ist. Dichtungslose und magnetisch angetriebene Aggregate wachsen in den Bereichen Wasserstoff, Halbleiter und Pharma, indem sie diffuse Emissionen eliminieren. Japans NEDO erprobte Lithium-Eisenphosphat-Batterien, die eine sechsstündige nächtliche Bewässerungsautonomie gewährleisten und die Solarintermittenz adressieren. Die wirtschaftliche Gewinnschwelle wird dort erreicht, wo Diesel über 1,20 USD/Liter kostet – was in weiten Teilen Südostasiens und der Pazifikinseln bereits üblich ist.

Nach Position:
Oberflächenpumpen führen, Tauchpumpen beschleunigenOberflächenpumpen machten 58,7 % der Installationen im Jahr 2025 aus, da Industrie- und Landwirtschaftsbetreiber die oberirdische Zugänglichkeit für häufige Laufradwechsel und Mehrpunkt-Ansaugschemata bevorzugen. Tauchmotorpumpenbestellungen werden bis 2031 mit einer CAGR von 7,0 % steigen, da Tiefbohrlochanwendungen, Abwasser- und Hochwasserschutzaufgaben von kompakten Abmessungen und Geräuschunterdrückung profitieren. Indiens Jal-Jeevan-Mission schrieb Tauchmotorpumpen mit 100 m Förderhöhe für 8,2 Millionen ländliche Anschlüsse vor. Thailand installierte 14.000 frequenzumrichtergesteuerte Bohrlochpumpen mit Bodenfeuchtigkeitssensoren, die den Stromverbrauch um 28 % senkten.
Vertikale In-line-Bauformen ersetzen horizontale Endansaugpumpen in Rechenzentren, Reinräumen und Hochhäusern, wo sie 60 % der Bodenfläche freisetzen und die Verrohrung vereinfachen. Singapurs SS 530:2024 schreibt Live-Dashboards und Predictive-Maintenance-Warnungen vor und beschleunigt die Einführung von In-line-Pumpen. Die Motorkühlung stellt die größte Herausforderung für Tauchmotorpumpen in flachen Brunnen und Hochtemperaturabwässern dar; wasserummantelte Gehäuse und Thermoschutzschalter mindern die Überlastgefahr. Vietnams Hochwasserschutzbehörde setzte 1.800 anhängergebundene Tauchmotorpumpen mit autonomem Mobilfunkbetrieb ein und verdeutlichte damit den wachsenden Wert der Mobilität.
Nach Anwendung:
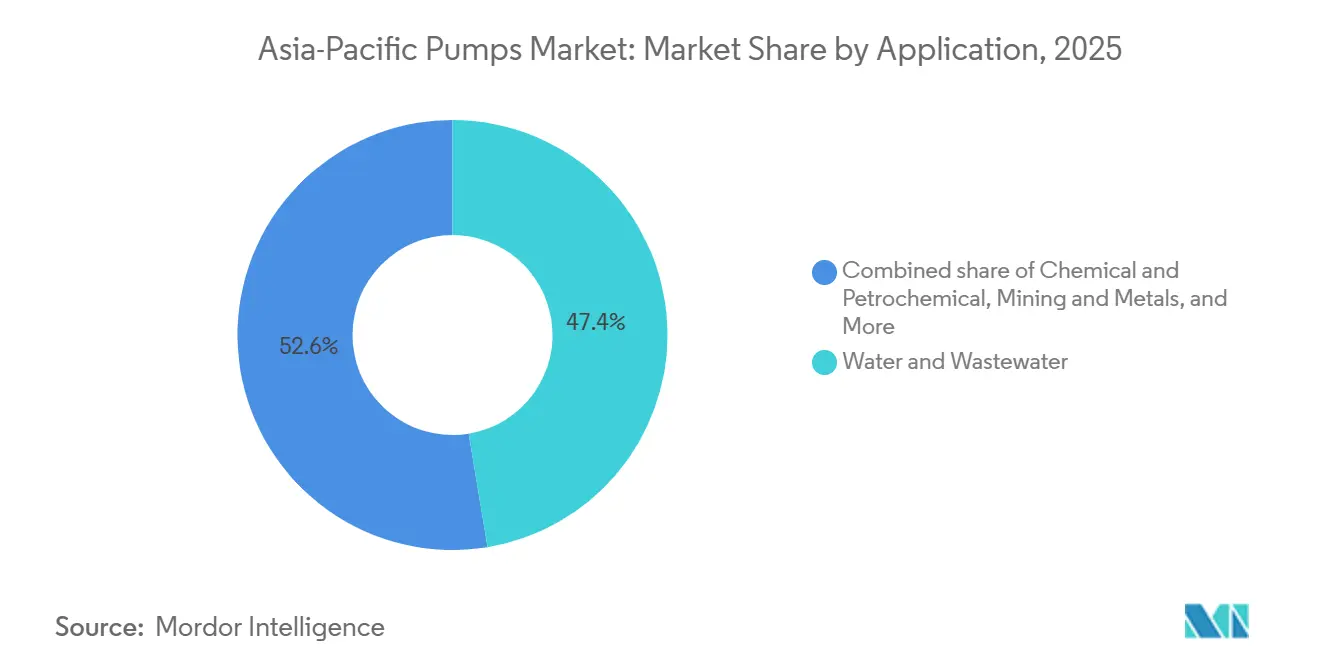
Wasser dominiert, Diversifizierung entstehtWasser- und Abwasseranwendungen hielten 47,4 % der Nachfrage im Jahr 2025 und werden bis 2031 eine CAGR von 6,6 % verzeichnen, begünstigt durch Rohrleitungssanierungen und den Ausbau der Kanalisation in China, Indien und Indonesien. Chemieanlagen benötigen Pumpen aus Duplexstahl, Titan oder ETFE-Auskleidung mit Preisen zwischen 15.000 und 80.000 USD, wie PETRONAS' Offshore-Plattformverträge im Wert von 2,1 Milliarden USD zeigen, die Sauergas-Injektionsaggregate vorschreiben. HLK-Systeme nehmen Kaltwasser- und Kondensatorwasserpumpen auf, die an das Wachstum von Rechenzentren und gewerblichen Immobilien geknüpft sind. Upstream- und Midstream-Öl- und Gasanwendungen stützen sich auf API-610-konforme mehrstufige Kreiselpumpen, während Lebensmittelhersteller 3-A- oder EHEDG-Hygienepumpen benötigen.
Der Bergbau erfordert abrasionsbeständige Schlammpumpendesigns, wie Australiens 1.400 Hartmetallbestellungen im Jahr 2024 zeigen. Japans Neustart der Kernkraft erforderte 320 erdbebenqualifizierte Reaktorkühlmittelpumpen, und südkoreanische Halbleiterfabriken installierten 2.600 magnetisch angetriebene Reinstwasserpumpen. Die Pharmaindustrie verbraucht validierungsfertige Lappen- und Exzenterschneckenpumpen mit insgesamt 12.000 Einheiten in Indien im Jahr 2024. Die Anwendungsvielfalt zwingt OEMs zur Pflege paralleler Produktlinien und Ersatzteile, was den Overhead erhöht, aber die Widerstandsfähigkeit gegenüber Branchenabschwüngen stärkt.
Geografische Analyse
Pumpenmarkt China und Indien
China hielt im Jahr 2024 einen Anteil von 39,9 % am Asien-Pazifik-Pumpenmarkt, gestützt durch den inländischen Produktionsumfang trotz Gegenwinds im Wohnungsbausektor. Die Regierung stellte 1,2 Billionen CNY für die städtische Wasserinfrastruktur bereit mit dem Ziel, bis 2030 eine Abwasserversorgungsquote von 95 % in Städten auf Präfekturebene zu erreichen. Indien führt das Wachstum mit einem CAGR von 7,1 % an, finanziert durch zentrale Infrastrukturanleihen und staatliche Wassernetzvergaben, die die Beschaffung vorziehen. Ländliche Programme erfordern 2,4 Millionen Pumpen und fördern die lokale Motor- und Gussintegration in Coimbatore, Gujarat und Pune.
APAC-Pumpenmarkt
Japans Erneuerungsbudget von 12,1 Milliarden USD hält die Ersatzvolumina stabil, wobei die Nachfrage auf IoT-fähige, energieeffiziente Einheiten ausgerichtet ist. Südkoreas petrochemische Investitionspipeline von 18 Milliarden USD sichert hochwertige API-Pumpen. Malaysia, Thailand, Indonesien und Vietnam lenken ausländische Direktinvestitionen in Industrieparks, die gemeinsame Pumpräume vorinstallieren und so die Anlaufzeit für Mieter verkürzen. Indonesiens Hauptstadtverlagerung nach Nusantara prognostiziert Pumpenausgaben von 420 Millionen USD bis 2028, während Malaysias Programm zur Reduzierung von nicht einnahmewirksamem Wasser im Wert von 2,1 Milliarden USD den Schwerpunkt auf leckagereduzierende VFD-Nachrüstungen legt.
Australien und Neuseeland repräsentieren nach wie vor hochwertige Nischen für robuste Schlamm- oder Entwässerungspumpen, gestützt durch eine stabile Eisenerz- bzw. Milchwirtschaft. Die Philippinen, Bangladesch und die pazifischen Inselstaaten importieren aufgearbeitete Pumpen, um Kapitallücken zu schließen, und sparen dabei 40 %–60 % gegenüber Neugeräten, nehmen jedoch kürzere Lebensdauern und lückenhafte Garantien in Kauf. Zertifizierte Wiederaufbereitungsprogramme, die dokumentierte Prüfungen und begrenzte Garantien bieten, etablieren sich als Mittelweg.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Wettbewerbslandschaft
Globale multinationale Unternehmen halten etwa 35 %–40 % des Asien-Pazifik-Pumpenmarkts und nutzen fortschrittliche Materialien, IoT-Suiten und Energieleistungsverträge, die Preisaufschläge von 20 %–30 % rechtfertigen. Chinesische Hersteller nutzen die vertikale Integration von Gussteilen bis zu Motoren und bieten Preise, die 15 %–25 % niedriger sind, streben jedoch danach, überkommene Qualitätswahrnehmungen in den Bereichen API-610 und Hygiene zu überwinden. Indische Unternehmen exportieren nun nach Afrika und Westasien, häufig über Gemeinschaftsunternehmen, um Zugang zu Dichtungstechnologie und Fernüberwachungsplattformen zu erhalten.
Wachstumsnischen umfassen Wasserstoffelektrolyseur-Pumpen, solar-hybride netzferne Kits und Frequenzumrichter-Nachrüstmodule für bestehende Installationen. Marken wie Shimge und Zhejiang Doyin bedienen Wohngebäudenischen über direkten E-Commerce an Verbraucher und 48-Stunden-Lieferung und umgehen so Händlermargen. Grundfos gab bekannt, dass 62 % seiner Lieferungen im Jahr 2024 Fernüberwachungshardware enthielten, was beweist, dass Konnektivität nun zum Mainstream gehört. ISO-9001- und API-610-Zertifizierungen bleiben Voraussetzungen für große Ausschreibungen und trennen qualifizierte multinationale Unternehmen von aufstrebenden regionalen Herausforderern.
Instabilität der Schifffahrtsrouten und PFAS-Regulierung verstärken den Druck zur vertikalen Integration. Mittelständische Akteure ohne Gießereikapazität oder Energieabsicherung sehen sich einem Margendruck ausgesetzt, da die Rohstoffaufschläge steigen. Strategische Schritte wie Kirloskars Einführung von Solar-Tauchpumpen und Sulzers Erweiterung des Reparaturzentrums in Perth unterstreichen den Schwenk hin zu Serviceerlösen, der zyklische Geräteverkäufe abfedert.
Marktführer im Asien-Pazifik-Pumpenmarkt
-
Grundfos Holding A/S
-
Ebara Corporation
-
Kirloskar Brothers Ltd.
-
Xylem Inc.
-
Flowserve Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Pumpenmarkt Unternehmen in diesem Bericht
- Ebara Corp.
- Kirloskar Brothers Ltd.
- KSB SE & Co. KGaA
- Grundfos Holding A/S
- Flowserve Corp.
- Xylem Inc.
- Sulzer Ltd.
- Wilo SE
- Weir Group PLC
- Tsurumi Mfg. Co. Ltd.
- Torishima Pump Mfg. Co. Ltd.
- Shimge Pump Industry Group Co. Ltd.
- Zhejiang Doyin Pump Industry Co. Ltd.
- Ebara Pumps Malaysia Sdn. Bhd.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Pumpenmarkt
- Dezember 2025: Im Rahmen der Initiative „Magel Tyala Solar Pump” erzielte die Regierung des indischen Bundesstaates Maharashtra einen historischen Meilenstein bei der durch erneuerbare Energien angetriebenen Bewässerung durch einen Guinness-Weltrekordversuch. In einer bemerkenswerten Leistung installierte der Bundesstaat 45.911 Solarwasserpumpen in nur einem Monat und stellte damit einen Rekord für eine der schnellsten und größten Installationen weltweit auf.
- November 2025: Chinesische Forscher stellten eine bahnbrechende hybride Wind-Solar-Wärmepumpe vor, die eine verbesserte Energieeffizienz aufweist und das Potenzial hat, die Haushaltsenergiekosten um mehr als 50 % zu senken. Diese hochmoderne Wärmepumpe, die sowohl Wind- als auch Solarenergie nutzt, ist das Werk von Wissenschaftlern der Shenyang Jianzhu University und der Shanghai Jiao Tong University.
- Oktober 2025: Die Regierung von Tamil Nadu hat eine Zuweisung von 12,98 Crore INR für die Einrichtung eines hochmodernen Zentrums für die Herstellung fortschrittlicher Pumpenmotoren genehmigt. Die Southern India Engineering Manufacturers Association (SIEMA) hat bekannt gegeben, dass das Scientific and Industrial Testing and Research Centre (SiTarc) nicht nur das Grundstück und das Gebäude für die Initiative bereitstellen, sondern auch 10 % der Gesamtkosten des Projekts übernehmen wird.
- Dezember 2024: Über seine hundertprozentige Tochtergesellschaft Aver Asia (S) Pte Ltd. (Aver Asia) hat die Sumitomo Corporation die vollständige Kontrolle übernommen und 100 % der Anteile an PT. Resource Equipment Indonesia (REL) erworben. REL ist auf die Vermietung großer Pumpen spezialisiert, die hauptsächlich Bergbaustandorte in Indonesien bedienen.
Berichtsumfang des Asien-Pazifik-Pumpenmarkts
Pumpen sind mechanische Geräte, die Energie umwandeln, um Fluide – sei es Flüssigkeiten oder Gase – anzuheben, zu transportieren oder zu verdichten. Durch die Umwandlung mechanischer Energie in hydraulische oder pneumatische Energie erzeugen Pumpen einen Druckunterschied, der Fluide von Zonen niedrigeren Drucks in Zonen höheren Drucks treibt.
Der Asien-Pazifik-Pumpenmarkt ist nach Pumpentyp, Antriebstechnologie, Position, Anwendung und Geografie segmentiert. Nach Pumpentyp ist der Markt in Kreiselpumpen und Verdrängerpumpen unterteilt. Nach Antriebstechnologie ist der Markt in Elektromotor, Diesel-/Gasmotor, Solar-/Erneuerbare Energien und Magnetisch angetrieben/Dichtungslos unterteilt. Nach Position ist der Markt in Oberflächenpumpen, Tauchpumpen und Vertikale In-Line-Pumpen unterteilt. Nach Anwendung ist der Markt in Wasser und Abwasser, Chemie und Petrochemie, HLK und Gebäudetechnik, Öl und Gas, Lebensmittel und Getränke, Bergbau und Metalle, Stromerzeugung, Pharmazeutika und Biotechnologie sowie sonstige unterteilt. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Asien-Pazifik-Pumpenmarkt in den wichtigsten Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Kreiselpumpen |
| Verdrängerpumpen |
| Elektromotor |
| Diesel-/Gasmotor |
| Solar-/Erneuerbare Energien |
| Magnetisch angetrieben/Dichtungslos |
| Oberflächenpumpen |
| Tauchpumpen |
| Vertikale In-Line-Pumpen |
| Wasser und Abwasser |
| Chemie und Petrochemie |
| HLK und Gebäudetechnik |
| Öl und Gas (Upstream, Midstream, Downstream) |
| Lebensmittel und Getränke |
| Bergbau und Metalle |
| Stromerzeugung (Thermisch, Nuklear, Erneuerbare Energien) |
| Pharmazeutika und Biotechnologie |
| Sonstige |
| China |
| Indien |
| Japan |
| Südkorea |
| Malaysia |
| Thailand |
| Indonesien |
| Vietnam |
| Australien |
| Übriger Asien-Pazifik-Raum |
| Nach Pumpentyp | Kreiselpumpen |
| Verdrängerpumpen | |
| Nach Antriebstechnologie | Elektromotor |
| Diesel-/Gasmotor | |
| Solar-/Erneuerbare Energien | |
| Magnetisch angetrieben/Dichtungslos | |
| Nach Position | Oberflächenpumpen |
| Tauchpumpen | |
| Vertikale In-Line-Pumpen | |
| Nach Anwendung | Wasser und Abwasser |
| Chemie und Petrochemie | |
| HLK und Gebäudetechnik | |
| Öl und Gas (Upstream, Midstream, Downstream) | |
| Lebensmittel und Getränke | |
| Bergbau und Metalle | |
| Stromerzeugung (Thermisch, Nuklear, Erneuerbare Energien) | |
| Pharmazeutika und Biotechnologie | |
| Sonstige | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Südkorea | |
| Malaysia | |
| Thailand | |
| Indonesien | |
| Vietnam | |
| Australien | |
| Übriger Asien-Pazifik-Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Asien-Pazifik-Pumpenmarkt wertmäßig?
Der Gesamtwert beläuft sich im Jahr 2025 auf 35,32 Milliarden USD und wird bis 2031 voraussichtlich 48,04 Milliarden USD erreichen.
Welcher Pumpentyp führt die regionale Nachfrage an?
Kreiselpumpenmodelle beherrschen 55,2 % des Umsatzes im Jahr 2024 aufgrund ihrer Vielseitigkeit in Wasser-, HLK- und Kühlanwendungen.
Wo wird das schnellste geografische Wachstum erwartet?
Indien wird voraussichtlich mit einer CAGR von 7,1 % bis 2031 das schnellste Wachstum der Region erzielen, da Infrastrukturanleihen und Wassernetztender die Beschaffung beschleunigen.
Gewinnen mit erneuerbaren Energien betriebene Pumpen wirklich an Bedeutung?
Ja, solar- und batteriebetriebene Einheiten wachsen mit einer CAGR von 9,3 %, insbesondere in der Landwirtschaft und im abgelegenen Bergbau.
Was treibt die aktuellen Pumpenersatzzyklen an?
Hochwasserschutzmandate, Energieeffizienzvorschriften und tarifbedingter Betriebskostendruck veranlassen Versorgungsunternehmen und Industrien, Frequenzumrichter-ausgestattete, hocheffiziente Designs einzuführen.
Wie wirken sich PFAS-Vorschriften auf die Materialauswahl aus?
Erwartete Verbote lenken Käufer von Pumpen für chemische Anwendungen trotz 18 %–25 % höherer Materialkosten auf ETFE-Auskleidungen und Keramikbeschichtungen um.