
Größe und Marktanteil des europäischen Pumpenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
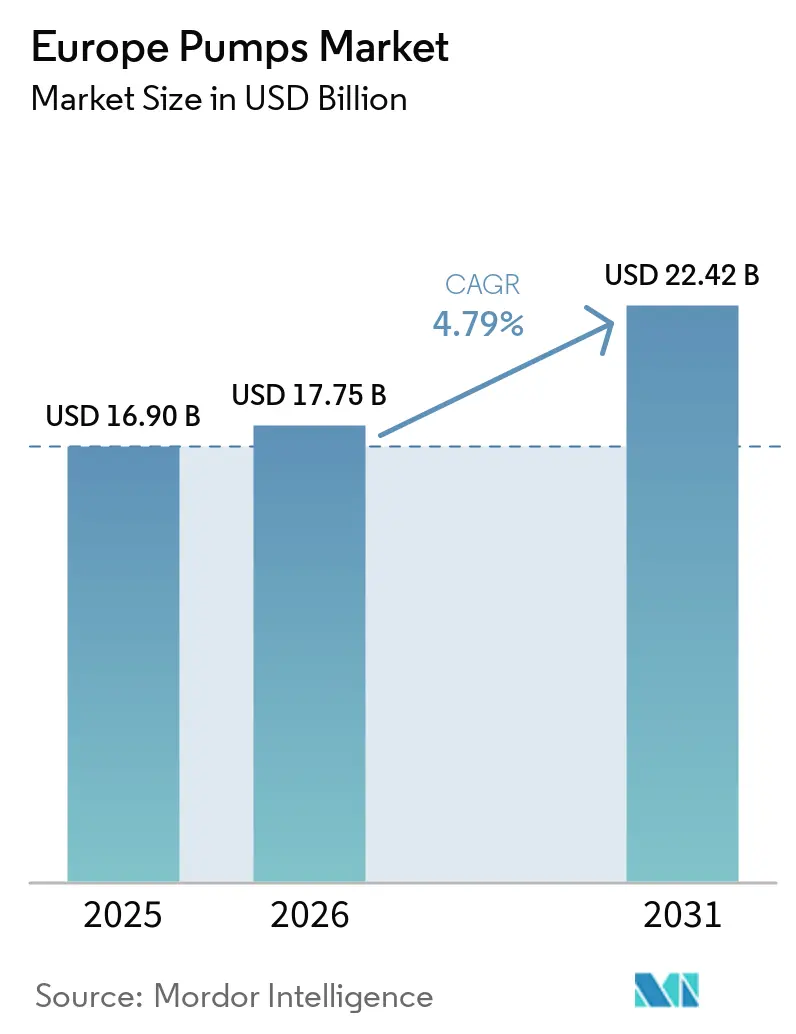
| Marktgröße im Basisjahr (2025) | 16.90 Milliarden US-Dollar |
| Marktgröße (2026) | 17.75 Milliarden US-Dollar |
| Marktgröße (2031) | 22.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.79 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Pumpenmarkts von Mordor Intelligence
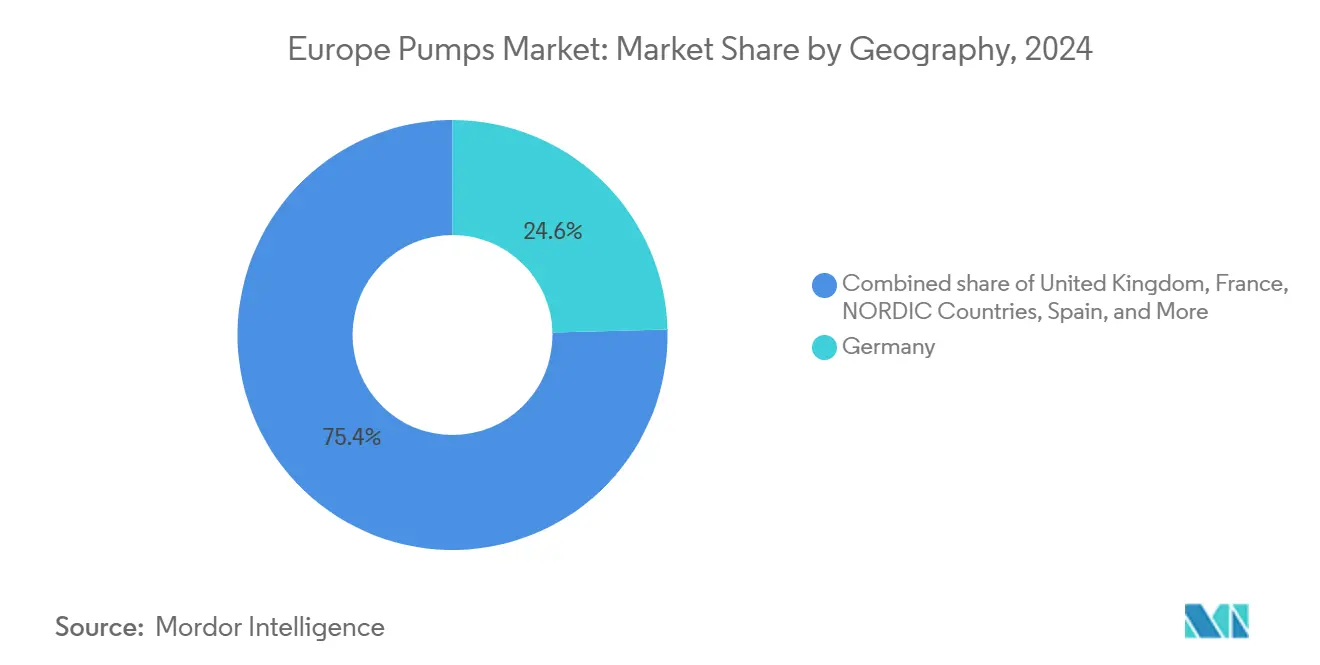
Die Größe des europäischen Pumpenmarkts wird voraussichtlich von 16,90 Milliarden USD im Jahr 2025 auf 17,75 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,79 % über den Zeitraum 2026–2031 22,42 Milliarden USD erreichen. Energieeffizienzvorschriften, eine beispiellose Welle der Erneuerung der Wasserinfrastruktur und Dekarbonisierungsprogramme dehnen die Leistungsanforderungen über das normale Ersatztempo hinaus aus. Deutschland, das 24,6 % des Umsatzes im Jahr 2024 hält, ist auf dem Weg zu einer Wachstumskurve von 8,2 %, da Energiewende-Modernisierungen Strom-, Fernwärme- und Chemieanlagen erfassen.[1] Der GBP 104 Milliarden umfassende AMP8-Plan des Vereinigten Königreichs (132,1 Milliarden USD) sieht 111,8 Milliarden USD für die Reduzierung von Leckagen und die Eindämmung von Sturmüberläufen vor und schafft damit die Grundlage für mehrjährige Ausschreibungen für Abwasser- und Trinkwasserpumpen. Solar- und andere erneuerbare Antriebssysteme verzeichnen derzeit die stärkste Expansion, während prädiktive Analysen ungeplante Ausfallzeiten in anlagenintensiven Sektoren erheblich reduzieren. Die Konsolidierung unter den führenden Anbietern setzt sich fort, dennoch florieren Nischenanbieter weiterhin in den Segmenten für dichtungslose, Exzenterschnecken- und Einwegpumpen.
Wesentliche Erkenntnisse des Berichts
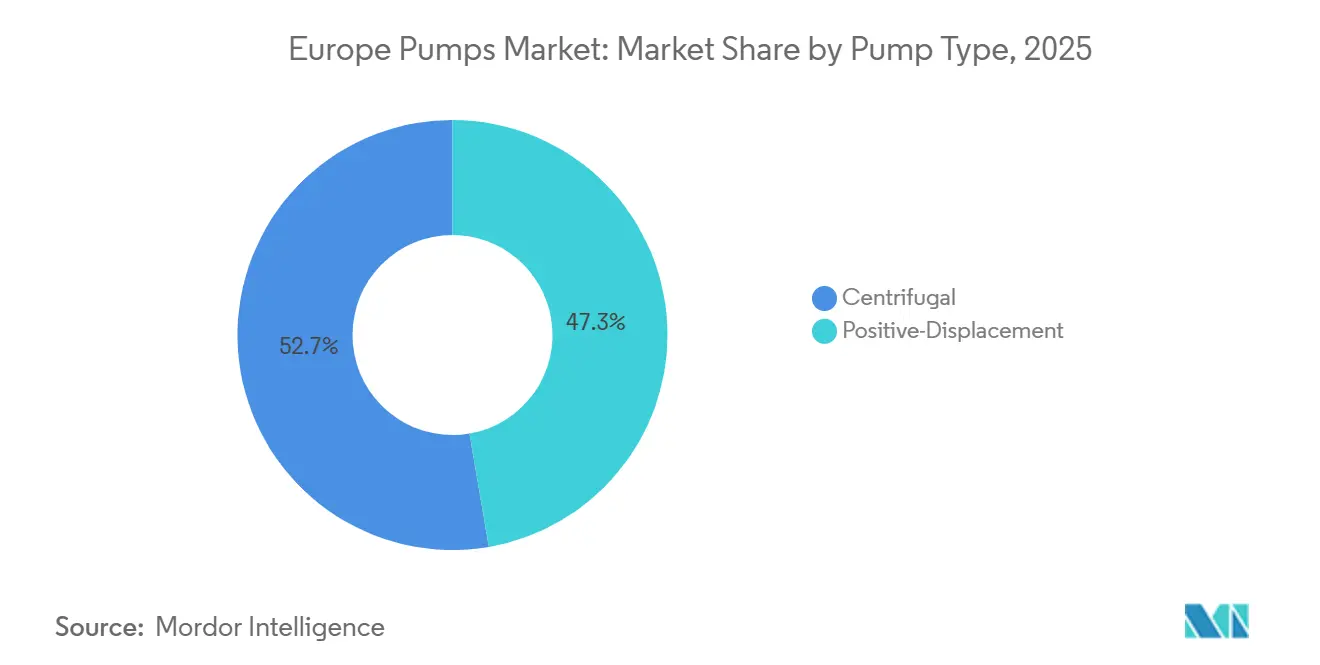
- Nach Pumpentyp erfassten Kreiselpumpen im Jahr 2025 einen Marktanteil von 52,7 % am europäischen Pumpenmarkt und sind bis 2031 auf eine CAGR von 6,2 % ausgerichtet.
- Nach Antriebstechnologie stellen Solar- und andere erneuerbare Antriebe das am schnellsten wachsende Segment dar, das bis 2031 mit einer CAGR von 8,4 % wächst, während Elektromotoren im Jahr 2025 einen Umsatzanteil von 72,5 % hielten.
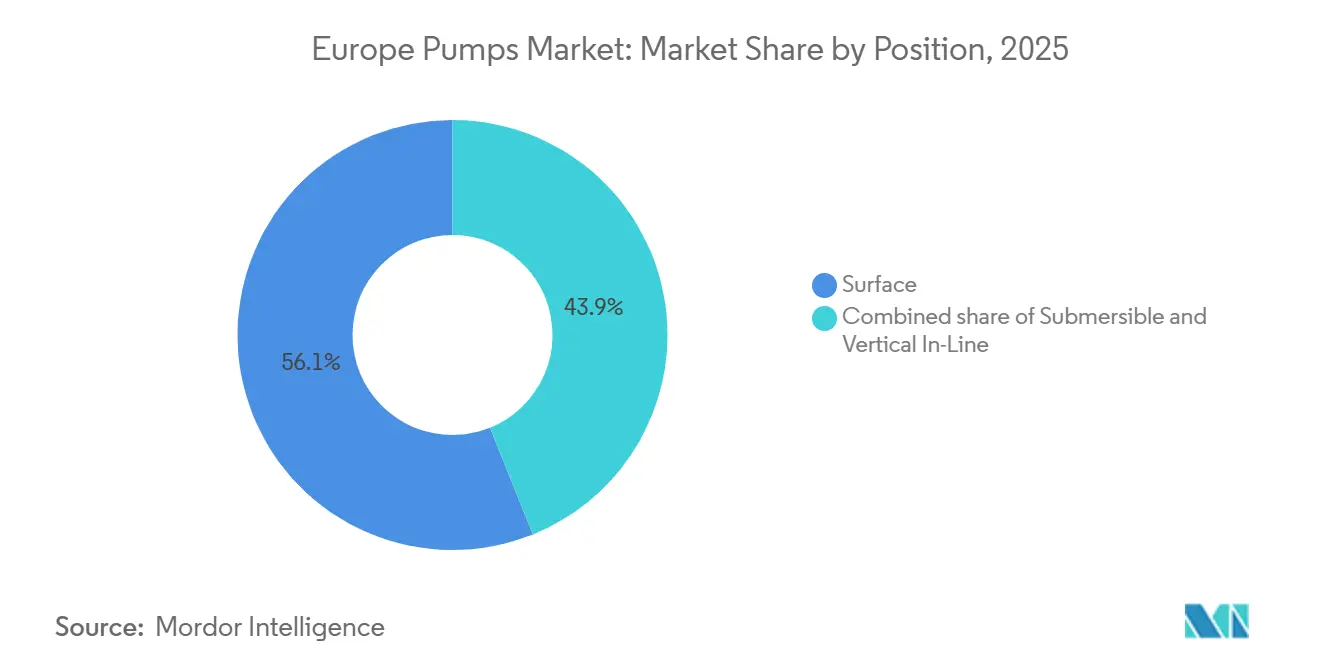
- Nach Position sicherten sich oberirdische Konfigurationen 56,1 % des Umsatzes im Jahr 2025; Tauchpumpen verzeichnen mit 6,5 % bis 2031 das schnellste Wachstum.
- Nach Anwendung lieferten Wasser- und Abwasseranlagen 34,5 % des Umsatzes im Jahr 2025 und sollen mit einer CAGR von 6,1 % wachsen, dem schnellsten unter den Endanwendungen.
- Nach Geografie führte Deutschland den europäischen Pumpenmarkt mit einem Anteil von 24,6 % im Jahr 2025 an und soll bis 2031 mit 8,2 % wachsen.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Investitionsausgaben für Wasser und Abwasser | +1.2% | Vereinigtes Königreich, Deutschland, Frankreich, Spanien (Thames Valley, Großraum Barcelona) | Mittelfristig (2–4 Jahre) |
| Pipeline für Wasserstoff- und CCUS-Projekte | +0.8% | Nordwesteuropa, Nordseeraum | Langfristig (≥ 4 Jahre) |
| EU-Energieeffizienzmandate im Rahmen von Fit-for-55 | +0.9% | Gesamteuropäisch, angeführt von Deutschland und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Prozessindustrie | +0.6% | Chemie- und Pharmahubs in Deutschland, Frankreich und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Wiederbelebung von Modernisierungen bestehender Raffinerien | +0.4% | Spanien, Niederlande, Frankreich | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Mikro-Versorgungswärmepumpen | +0.5% | Schweden, Dänemark, Norwegen; Pilotstandorte in Deutschland und Polen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Investitionsausgaben für Wasser und Abwasser
Europäische Versorgungsunternehmen müssen bis 2030 255 Milliarden EUR in Erneuerungen investieren, was nachhaltige Aufträge für Pumpen zur Leckagereduzierung, Schlammbehandlung und Entsalzung antreibt. Allein das AMP8-Budget des Vereinigten Königreichs stellt 111,8 Milliarden USD für Investitionsmaßnahmen bereit und veranlasst Thames Water, Tausende von drehzahlvariablen Einheiten zu spezifizieren, um neue Leistungsziele zu erfüllen. Spaniens 765 Entsalzungsanlagen steigerten die Barceloner Produktion im Jahr 2024 auf 240.000 m³ pro Tag und schufen eine stetige Nachfrage nach Umkehrosmose-Speisepumpen mit 60–80 bar. Die Tunnel des Grand Paris Express benötigen Entwässerungssysteme mit einer Nennleistung von 200.000 m³ pro Tag, was abriebfeste Tauchpumpen begünstigt. Die durch die Aufbau- und Resilienzfazilität in Höhe von 476 Milliarden EUR finanzierte Erweiterung der ländlichen Kanalisation eröffnet neue Pumpeninstallationen auf der grünen Wiese in Polen und Rumänien.[2]
Pipeline für Wasserstoff- und CCUS-Projekte
Nordwesteuropa plant 30–40 GW Elektrolyseurkapazität, wobei jeder Standort Hochdruckumwälzpumpen für alkalische und PEM-Stacks benötigt, die bis zu 80 bar betrieben werden.[3] Das Porthos-CO₂-Netz in Rotterdam wird jährlich 2,5 Millionen Tonnen unter der Nordsee einlagern und benötigt mehrstufige Kreiselverdichter mit 110 bar. Der EU-Innovationsfonds gewährte 2024 1,8 Milliarden EUR für Dekarbonisierungsprojekte, darunter Aminwäsche im Brevik-Zementwerk, das Lösungsmittelumlaufpumpen für 95 °C benötigt. ITT eröffnete 2024 ein deutsches Testzentrum zur Validierung von Dichtungen für CO₂-Anwendungen zwischen –50 °C und 120 °C, was die Materialqualifizierung beschleunigt. Benetzungsteile aus Duplexstahl und Nickellegierungen erhöhen die Kosten um 20–30 %, verdoppeln jedoch die mittlere Betriebsdauer zwischen Ausfällen – ein Aufpreis, den Betreiber akzeptieren, um Verfügbarkeitsvereinbarungen von 90 % einzuhalten.
EU-Energieeffizienzmandate im Rahmen von Fit-for-55
Die überarbeitete Energieeffizienzrichtlinie schreibt eine Senkung des Endenergieverbrauchs um 11,7 % bis 2030 vor und treibt den Austausch von Pumpen mit fester Drehzahl in Gebäuden und Fabriken voran. Die Renovierungswelle zielt auf 35 Millionen Gebäude ab, wobei Frequenzumrichter den Pumpenenergieverbrauch im Teillastbetrieb um 30 % bis 50 % senken. Der Extended Product Approach von Europump hat seit 2016 bereits 226 Millionen MWh eingespart und 158 Millionen Tonnen CO₂ vermieden. Das 13,5 Milliarden EUR schwere Bundesförderprogramm für effiziente Gebäude deckt bis zu 40 % der Pumpennachrüstungen ab und verkürzt die Amortisationszeit auf unter 2,5 Jahre. Die Ökodesign-Anforderungen 2025 weiten die MEI-Schwellenwerte auf Industriepumpen über 0,75 kW aus und zwingen Fabriken zur Überarbeitung von Laufrädern und Statoren, was Anfang 2024 zu Engpässen im Angebot führte.
Digitalisierung der Prozessindustrie
Das intelligente Concertor-System von Xylem am Flughafen Heathrow senkte die Wartungskosten um 88 % und den Energieverbrauch um 53 %, indem es Verstopfungsereignisse 72 Stunden im Voraus vorhersagte. Das Analytics-Abonnement von Alfa Laval reduzierte ungeplante Ausfallzeiten in dänischen und niederländischen Pilotanlagen um 25 %, indem es Vibrationsanomalien Tage vor dem Ausfall erkannte. BASF und Covestro integrieren Pumpentelemetrie in ISO-55000-Anlagenplattformen, was einen jährlichen Anstieg von 8 % bei intelligenten Kreiselpumpen unterstützt. Nachrüstpakete kosten 5.000–50.000 EUR pro Pumpe – eine Hürde für KMU, die noch immer 60 % der europäischen Fertigungsbeschäftigung ausmachen. Die ENISA stellte fest, dass 42 % der Betreiber die Vernetzung aus Angst vor Ransomware verzögern, was On-Premise-Analysen fördert, die Cloud-Abhängigkeiten vermeiden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben für intelligente Nachrüstungen | –0.4% | Deutschland, Frankreich, Italien, wo kleine und mittlere Hersteller die Produktionsbasis dominieren | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoff- und Frachtpreise | –0.6% | Gesamteuropäisch, mit der stärksten Exposition in südeuropäischen Staaten, die von importiertem Stahl abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Normen und Zertifizierungen | –0.3% | Vereinigtes Königreich (UKCA), Deutschland (TÜV), Frankreich (NF) als Hürden für grenzüberschreitende Investitionsprojekte | Mittelfristig (2–4 Jahre) |
| Lücke bei alternden Wartungsfachkräften | –0.5% | Deutschland, Italien, Spanien, jeweils mit mehr als 30 % der Techniker über 55 Jahre | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für intelligente Nachrüstungen
Die Nachrüstung einer Bestandspumpe mit Sensoren, Edge-Gateways und Analysesoftware kostet 5.000–50.000 EUR, was Amortisationszeiten von 2–5 Jahren ergibt – weit außerhalb der Genehmigungsfenster vieler KMU. Eine Fraunhofer-Studie aus dem Jahr 2024 zeigte, dass 38 % der deutschen Chemieanlageninstallationen zusätzliche 10.000–20.000 EUR für Middleware benötigten, um veraltete speicherprogrammierbare Steuerungen mit MQTT-Plattformen zu verbinden, was die Budgets weiter aufblähte. Anbieter haben begonnen, ergebnisbasierte Leasingmodelle anzubieten, die Hardware, Software und Service bündeln, doch die Akzeptanz bleibt gedämpft, da Finanzvorstände nach den Liquiditätsschocks der Pandemie vorsichtig bleiben. Cybersicherheitsbedenken verstärken die Zurückhaltung, da 42 % der von der ENISA befragten Betreiber eine Ransomware-Infiltration von Produktionsnetzwerken befürchteten.[4] Das aufkommende On-Premise-Analysemodell mildert diese Bedenken teilweise, verzichtet jedoch auf die Skalenvorteile der Cloud-Verarbeitung.
Volatilität der Rohstoff- und Frachtpreise
Kupfer kostete 2024 im Durchschnitt 9.638 USD/t, erreichte einen Höchststand von 11.104 USD/t und zwang Motorenhersteller zur Erhebung vierteljährlicher Zuschläge, die langfristige Projektangebote erschweren. Warmgewalztes Coil erholte sich zwischen Januar und dem dritten Quartal von 550 EUR/t auf 630 EUR/t und schmälerte die Margen bei Festpreisrahmenverträgen in Kraft- und Entsalzungsanlagen. Nickel fiel auf 16.500–17.000 USD/t, liegt aber immer noch 60 % über dem Niveau von 2019, was eine Verlagerung hin zu Duplexstählen begünstigt, die eine vergleichbare Korrosionsbeständigkeit bei einem um 20 % niedrigeren Legierungszuschlag bieten.[5] Der Baltic Dry Index fiel 2024 um 26 %, ist aber weiterhin anfällig für Störungen im Roten Meer und am Panamakanal, die die Lieferzeiten um zwei Wochen verlängern. Budgetpuffer von 5–7 % sind im europäischen Pumpenmarkt mittlerweile üblich, um gegen diese Schwankungen abzusichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Nachrüstungsdynamik hält Kreiselpumpen an der SpitzeKreiselpumpen erzielten 52,7 % des Umsatzes im Jahr 2025 und sollen bis 2031 um 6,2 % wachsen, was ihre gefestigte Position in der Wasserverteilung, der Kühlung von Kraftwerken und der chemischen Rezirkulation widerspiegelt. Ihr einfaches Gehäuse und die leichte Auswechselbarkeit der Dichtungen halten die Lebenszykluskosten auch bei verschärften Energiestandards attraktiv. Deutschlands Umstellungen von Kohle auf Gas schreiben drehzahlgeregelte Kreiselpumpeneinheiten vor, die den Hilfsstromverbrauch im Teillastbetrieb um 15–25 % senken. Die Modernisierung der Meerwasserentsalzungsanlage in Barcelona, Spanien, bevorzugte mehrstufige Kreiselpumpen mit 60–80 bar für die Umkehrosmose aufgrund ihrer bewährten Zuverlässigkeit unter Brackwasserbedingungen.
Verdrängerpumpen halten weiterhin einen Anteil von 47,3 % und erzielen Premiummargen in Nischen für hochviskose, hygienische oder Dosieranwendungen. Repsols 1,21 Milliarden USD teures Biokraftstoffwerk in Cartagena wählte Exzenterschneckenpumpen für den Transport von Einsatzstoffen mit 500 Centipoise. Supermarkt-Ammoniakumrüstungen, angetrieben durch den F-Gas-Ausstieg, setzen auf leckdichte Membranpumpen, um diffuse Emissionen unter 500 ppm zu halten. Intelligente Sensornachrüstungen an Exzenterschneckenpumpen bei BASF Ludwigshafen sagen nun Statorverschleiß sechs Wochen im Voraus vorher und vermeiden ungeplante Ausfallzeiten.

Nach Antriebstechnologie:
Solar- und Batteriekombinationen beschleunigen die AkzeptanzElektromotoren trieben 72,5 % der Installationen im Jahr 2025 an und werden das Rückgrat der Größe des europäischen Pumpenmarkts bleiben, da die Subventionen der Renovierungswelle drehzahlgeregelte Nachrüstungen begünstigen. Durchschnittliche Stromtarife von EUR 0,12–0,18 kWh halten die Betriebskosten von Motoren gegenüber Verbrennungsalternativen vorteilhaft. Die Deutsche Bahn ersetzte 2024 in ihren Fernwärmeunterstationen 1.200 Motoren mit fester Drehzahl durch IE4-Antriebe und senkte den kWh-Verbrauch in der ersten Wintersaison um 32 %.
Solar- und andere erneuerbare Antriebe machen heute nur 4 % der Antriebsleistung aus, wachsen jedoch mit einer CAGR von 8,4 %. Andalusische Landwirte installieren Photovoltaik-Pumpensätze, die 40 m Förderhöhe ohne Netzanschluss liefern und Netzanschlussgebühren von EUR 50.000 vermeiden. Grundfos fügte über den Culligan-Kauf Solar-Umkehrosmose-Skids hinzu und schuf einen Abonnementdienst, der Photovoltaikmodule, Pumpen und Cloud-Monitoring bündelt. Diesel- und Gasmotoren sinken bis 2030 auf einen Anteil von 20 %, da die Gesamtbetriebskosten durch die Abgasnachbehandlung nach Stufe V steigen.
Nach Position:
Tauchpumpen gewinnen an raumbeengten Standorten an BedeutungOberflächenpumpen hielten im Jahr 2025 einen Anteil von 56,1 %, dank einfacher Inspektion in chemischen Raffinerien und Kraftwerken. BASF setzt Horizontalpumpen für Sekundärkreisläufe ein, damit Techniker bei Dichtungswechseln keine Vorschriften für beengte Räume beachten müssen. Oberflächengeräte in Nestes Bioraffinerie in Rotterdam werden heiße Ester bei 180 °C fördern, wobei externe Kühlmäntel die Wartung erleichtern.
Tauchpumpen hingegen expandieren jährlich um 6,5 %, da städtische Abwassernetze Pumpstationen unter Straßen und Parks hinzufügen, wo Platz knapp ist. Thames Water wird während AMP8 4.200 Tauchpumpen einsetzen, jede mit einer Nennleistung von 500–2.000 m³/h für die Bewältigung von Spitzenregenmengen. Die spanische Dürrebekämpfung führte zu Hunderten neuer Tiefbrunnen in Katalonien mit 200 m tiefen Tauchturbinen. Vertikale Inline-Pumpen, die um 5,9 % wachsen, erfüllen kompakte HLK-Nachrüstungen; Stockholm Exergis 180-MW-Wärmepumpe zirkuliert 10.000 m³/h über vertikale Turbinen, die den NPSH über 3 m halten.
Nach Anwendung:
Wasserprogramme liefern das schnellste WachstumWasser- und Abwasseranlagen erzielten im Jahr 2025 34,5 % des Umsatzes und expandierten bis 2031 um 6,1 %, gestützt durch eine EU-Erneuerungspipeline von 280,5 Milliarden USD und die Erweiterung der Meerwasserentsalzungsanlage in Barcelona auf 240.000 m³/Tag. United Utilities rüstet 12.000 bestehende Standorte mit Telemetrie und Frequenzumrichterantrieben auf, was eine stetige Nachfrage im Aftermarket unterstreicht.
Chemische und petrochemische Anlagen halten 18 % der Nachfrage und wachsen um 5,4 %. Die digitale Modernisierung von BASF Ludwigshafen im Wert von 1,2 Milliarden EUR ersetzt 800 veraltete Einheiten durch intelligente Pumpen, während Nestes Biokraftstoffvorstoß Bestellungen für korrosionsbeständige Zahnradpumpen ankurbelt. HLK-Dienstleistungen mit einem Anteil von 16 % wachsen um 5,7 % im Rahmen der Renovierungswelle, da Umwälzpumpen auf die drehzahlgeregelte Klasse IE4 umgestellt werden. Pharmazeutika steigen um 6,3 %, das zweitschnellste Tempo, wobei irische und Schweizer Biosimilar-Linien Einweg-Polymerpumpen einsetzen, die Ausfallzeiten durch Reinigung vor Ort eliminieren.
Geografische Analyse
Deutscher Pumpenmarkt
Deutschland machte 2024 einen Anteil von 24,6 % am Umsatz aus und wird bis 2030 voraussichtlich um 8,2 % wachsen, womit es den Durchschnitt des europäischen Pumpenmarkts übertrifft. Die Energiewende-Umrüstungen in Kohlekraftwerken, Fernwärmenetze in München und Hamburg sowie die Digitalisierung chemischer Prozesse bei BASF und Covestro erfordern zusammen rund 120.000 Pumpenaustausche. Das Bundesförderprogramm für effiziente Gebäude in Höhe von 14,85 Milliarden EUR subventioniert bis zu 40 % der Nachrüstungen mit drehzahlgeregelten Antrieben, wodurch sich die Amortisationszeit auf unter 30 Monate verkürzt und die Austauschzyklen beschleunigt werden. Um dem Fachkräftemangel entgegenzuwirken, hat KSB die Aufnahmekapazität seiner Mechatronik-Akademie auf jährlich 600 Auszubildende erweitert.
Pumpenmarkt Vereinigtes Königreich
Das Vereinigte Königreich hielt 2024 einen Marktanteil von 13,9 % und verzeichnete ein Wachstum von 5,9 %. Der AMP8-Rahmen in Höhe von 104 Milliarden GBP verpflichtet zur Reduzierung von Leckageverlusten von 24 % auf 16 % und schreibt bis 2030 die Telemetrieausstattung jeder Abwasserpumpe vor. Die Post-Brexit-UKCA-Vorschriften verlängern die Prüfzeiten für neue Designs um vier bis sechs Monate, was einige in der EU ansässige Anbieter dazu veranlasst, kontinentalen Aufträgen Vorrang einzuräumen. Die Hochlandeinzugsgebiete von Scottish Water begünstigen solarhybride Druckerhöhungsstationen, um Netzerweiterungen zu vermeiden, was eine Nischenachfrage nach batteriegekoppelten Tauchmotorpumpen antreibt.
Französischer Pumpenmarkt
Frankreich erzielte 2024 einen Marktanteil von 12,9 % und verfolgt eine Wachstumskurve von 4,7 %. Die 56 Reaktoren umfassende Nuklearflotte bestellt seismisch qualifizierte Kühlmittelpumpen, die jeweils 8 bis 12 Millionen USD kosten und eine Vorlaufzeit von 18 bis 24 Monaten erfordern. Sechs geplante EPR2-Reaktoren werden diese Nachfragekurve bis in die Mitte der 2030er Jahre verlängern. Das Grand-Paris-Express-Projekt umfasst sechs Tunnelbohrstandorte, die jeweils 20 Tauchmotorpumpen zur Wasserhaltung benötigen, was kurzfristig zusätzliche Absatzmengen schafft.
Weitere europäische Märkte
Spanien trägt 7 % zum Umsatz bei und wächst um 4,5 %. Die 765 Entsalzungsanlagen des Landes, die 17 % der weltweiten Kapazität ausmachen, werden mit Energierückgewinnungsturbinen ausgestattet, die den Stromverbrauch um 40 % senken, jedoch weiterhin Primärpumpen mit 60 bis 80 bar erfordern. Durch Dürre bedingte Bohrlöcher in Andalusien steigern den Absatz von Tauchmotorpumpen. Die nordischen Länder halten einen Anteil von 4,9 % und wachsen um 3,6 %, getrieben durch den Ausbau von Wärmepumpen in Fernwärmenetzen. Die Türkei, Russland und der übrige Teil Europas machen zusammen 36,7 % aus, mit gemischten Aussichten: Die Türkei wächst um 3,3 % dank Automobilexporten, während Sanktionen die russischen Importe schrumpfen lassen und Lieferanten dazu veranlassen, ihre Aufmerksamkeit auf Kunden in den Balkan- und Baltikumstaaten zu verlagern.
Wettbewerbslandschaft
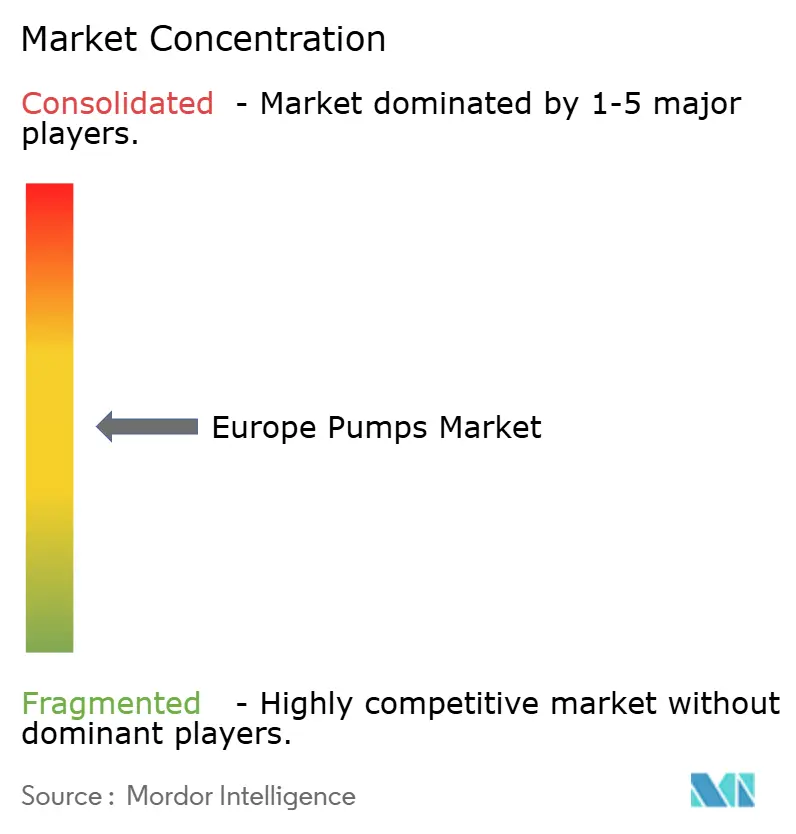
Der europäische Pumpenmarkt bleibt mäßig fragmentiert. Grundfos, KSB, Wilo und Sulzer teilen sich etwa 37 % des Umsatzes, was Raum für regionale Spezialisten wie DESMI im Marineeinsatz, Seepex bei Exzenterschneckenpumpen und Fristam bei hygienischen Molkereilinien lässt. Honeywell kaufte Sundyne im März 2025 für 2,16 Milliarden USD und ergänzte damit Hochgeschwindigkeits-Kreiselpumpen und Membranpumpen für LNG- und Wasserstoffanwendungen. Georg Fischer gab im Mai 2025 220 Millionen USD für VAG-Armaturen aus und bündelte Durchflussregelungsportfolios, die die Ausschreibung für Wasserversorgungsunternehmen vereinfachen.
Veolia schloss einen 1,75-Milliarden-USD-Deal für die verbleibenden 30 % von Water Technologies ab und erlangte damit die vollständige Kontrolle über ein Membran- und Dosierpumpenportfolio mit einem Umsatz von 3,2 Milliarden EUR. Die Übernahme von Kracht durch Atlas Copco im Januar 2024 fügte 79,2 Millionen USD an Hydraulikpumpen hinzu und erweiterte die Vertriebskanäle der Kompressorsparte. Bewertungen lagen 2024 bei 9–15× EV/EBITDA, wobei wasserfokussierte Ziele das obere Band erzielten, da regulatorische Klarheit belastbare Cashflows unterstützt.
Digitale Differenzierung ist nun der wichtigste Wettbewerbshebel. Xylems Concertor, eingesetzt am Flughafen Heathrow, sparte 88 % der Servicekosten und 53 % der Energie und validierte damit vorausschauende Wartung an unternehmenskritischen Standorten. Das Analytics-Abonnement von Alfa Laval senkte die Ausfallzeiten dänischer Lebensmittelproduzenten, die hygienische Kreiselpumpen betreiben, um 25 %. CP Pump Systems gewann einen kryogenen CO₂-Auftrag über 15 Millionen EUR durch die Lieferung von nach ASME Section VIII und DNV-GL zertifizierten Einheiten mit einer Nenntemperatur von –50 °C, was unterstreicht, wie wichtig Materialherkunft und Prüfvalidierung für CCUS-Verträge bleiben. Etablierte Anbieter mit akkreditierten Labors beschleunigen CE-, TÜV-, NF- und UKCA-Zulassungen und machen den Markteintritt für neue Wettbewerber schwierig.
Marktführer der europäischen Pumpenbranche
-
Grundfos Holding A/S
-
KSB SE & Co. KGaA
-
Wilo SE
-
Sulzer Ltd.
-
Xylem Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Pumpenmarkt Unternehmen in diesem Bericht
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- Wilo SE
- Sulzer Ltd.
- Ebara Corporation
- Flowserve Corporation
- Xylem Inc.
- ITT Inc.
- SPX FLOW Inc.
- Pentair plc
- Fristam Pumps GmbH
- DESMI A/S
- Alfa Laval AB
- Baker Hughes Co.
- Parker Hannifin (Vert. diaphragm pumps)
- Verder Group
- Ingersoll Rand (Gardner Denver)
- KSB AMRI (Valves & Pumps)
- CP Pump Systems AG
- Seepex GmbH
Neueste Industrielle Entwicklungen in Europäischer Pumpenmarkt
- Juni 2025: Dover Corporation gab die Übernahme von ipp Pump Products GmbH bekannt und integrierte das Unternehmen in die Geschäftseinheit Pump Solutions Group ("PSG") des Segments Pumps & Process Solutions von Dover.
- Juni 2025: Honeywell übernahm Sundyne für 2,16 Milliarden USD und fügte seiner Sparte Process Solutions Hochgeschwindigkeits-Kreiselpumpen und Membranpumpen hinzu.
- Mai 2025: Veolia unterzeichnete einen Vertrag zur Übernahme des verbleibenden 30-%-Minderheitsanteils an seiner Tochtergesellschaft Water Technologies and Solutions (WTS) von der Caisse de dépôt et placement du Québec (CDPQ) für 1,75 Milliarden USD.
- September 2024: Grundfos, ein globaler Vorreiter bei fortschrittlichen Pumpenlösungen und Wassertechnologien, übernahm die Gewerbe- und Industriesparte (C&I) von Culligan und markierte damit seine Expansion in Italien, Frankreich und dem Vereinigten Königreich.
Umfang des Berichts über den europäischen Pumpenmarkt
Pumpen sind mechanische Vorrichtungen, die Energie umwandeln, um Fluide – ob Flüssigkeiten oder Gase – anzuheben, zu transportieren oder zu verdichten. Durch die Umwandlung mechanischer Energie in hydraulische oder pneumatische Energie erzeugen Pumpen eine Druckdifferenz, die Fluide von Bereichen niedrigeren Drucks in Bereiche höheren Drucks treibt.
Der europäische Pumpenmarkt ist nach Pumpentyp, Antriebstechnologie, Position, Anwendung und Geografie segmentiert. Nach Pumpentyp ist der Markt in Kreiselpumpen und Verdrängerpumpen unterteilt. Nach Antriebstechnologie ist der Markt in Elektromotor, Diesel-/Gasmotor, Solar-/Erneuerbare Energien und magnetisch angetrieben/dichtungslos unterteilt. Nach Position ist der Markt in Oberflächenpumpen, Tauchpumpen und vertikale Inline-Pumpen unterteilt. Nach Anwendung ist der Markt in Wasser und Abwasser, Chemie und Petrochemie, HLK und Gebäudetechnik, Öl und Gas, Lebensmittel und Getränke, Bergbau und Metalle, Stromerzeugung, Pharmazeutika und Biotechnologie sowie sonstige unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für den europäischen Pumpenmarkt in den wichtigsten Ländern. Für jedes Segment wurden Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Kreiselpumpen |
| Verdrängerpumpen |
| Elektromotor |
| Diesel-/Gasmotor |
| Solar-/Erneuerbare Energien |
| Magnetisch angetrieben/dichtungslos |
| Oberflächenpumpen |
| Tauchpumpen |
| Vertikale Inline-Pumpen |
| Wasser und Abwasser |
| Chemie und Petrochemie |
| HLK und Gebäudetechnik |
| Öl und Gas (vorgelagert, mittelgelagert, nachgelagert) |
| Lebensmittel und Getränke |
| Bergbau und Metalle |
| Stromerzeugung (thermisch, nuklear, erneuerbar) |
| Pharmazeutika und Biotechnologie |
| Sonstige |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Nordische Länder |
| Russland |
| Türkei |
| Übriges Europa |
| Nach Pumpentyp | Kreiselpumpen |
| Verdrängerpumpen | |
| Nach Antriebstechnologie | Elektromotor |
| Diesel-/Gasmotor | |
| Solar-/Erneuerbare Energien | |
| Magnetisch angetrieben/dichtungslos | |
| Nach Position | Oberflächenpumpen |
| Tauchpumpen | |
| Vertikale Inline-Pumpen | |
| Nach Anwendung | Wasser und Abwasser |
| Chemie und Petrochemie | |
| HLK und Gebäudetechnik | |
| Öl und Gas (vorgelagert, mittelgelagert, nachgelagert) | |
| Lebensmittel und Getränke | |
| Bergbau und Metalle | |
| Stromerzeugung (thermisch, nuklear, erneuerbar) | |
| Pharmazeutika und Biotechnologie | |
| Sonstige | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Nordische Länder | |
| Russland | |
| Türkei | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen Umsatz wird der europäische Pumpenmarkt bis 2031 erzielen?
Der Umsatz soll 22,42 Milliarden USD erreichen, was eine CAGR von 4,79 % für 2026–2031 widerspiegelt.
Welcher Pumpentyp hält den höchsten Marktanteil im europäischen Pumpenmarkt?
Kreiselpumpen führten im Jahr 2025 mit 52,7 % und werden ihre Spitzenposition bis 2031 behalten.
Warum gewinnen solarbetriebene Pumpen an Bedeutung?
Photovoltaikmodulpreise unter 0,20 EUR/W und Batteriekosten von 100 EUR/kWh haben netzunabhängiges Pumpen für Landwirtschaft und Inseln wirtschaftlich gemacht.
Was treibt Deutschlands überdurchschnittliche Wachstumsrate an?
Energiewende-Umstellungen, Fernwärmemodernisierungen und die Digitalisierung von Chemieanlagen lösen zusammen rund 120.000 Pumpenersetzungen aus.
Wie verändert die Digitalisierung die Servicemodelle?
Prädiktive Systeme wie Xylem Concertor senken ungeplante Ausfallzeiten um bis zu 53 % und ermöglichen es Originalgeräteherstellern, Analyse-Abonnements zu verkaufen.
Welche jüngste Fusion hat den Wettbewerb neu gestaltet?
Honeywells 2,16-Milliarden-USD-Übernahme von Sundyne im Jahr 2025 fügte Hochgeschwindigkeitseinheiten für Wasserstoff und LNG zu seinem Portfolio hinzu.