
Marktgröße und Marktanteil des Pumpenmarkts in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.5 Milliarden US-Dollar |
| Marktgröße (2026) | 2.58 Milliarden US-Dollar |
| Marktgröße (2031) | 2.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.81 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Pumpenmarkts in Südamerika von Mordor Intelligence
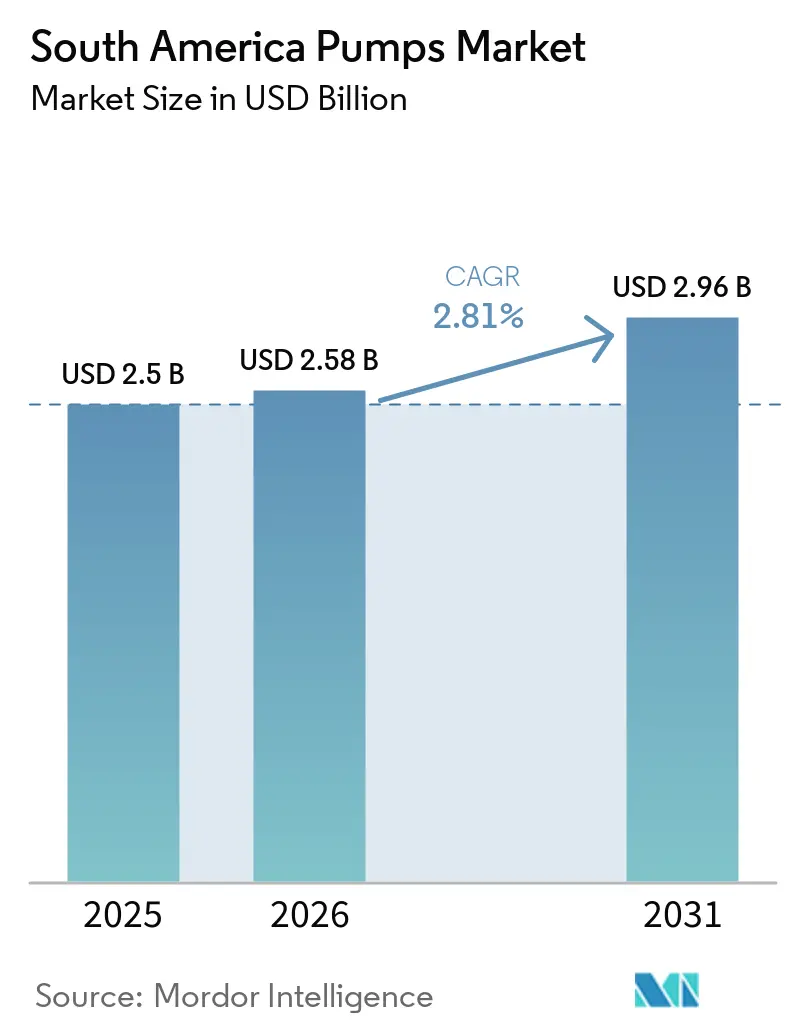
Die Größe des Südamerika Pumpen Marktes wird für 2025 auf 2,5 Milliarden USD, für 2026 auf 2,58 Milliarden USD und bis 2031 auf 2,96 Milliarden USD geschätzt, mit einer CAGR von 2,81 % von 2026 bis 2031. Bestehende kommunale Netzwerke bilden weiterhin die Grundlage für das Basisvolumen, doch der Wachstumsmotor verlagert sich auf das 111 Milliarden USD schwere Presalz-Programm von Petrobras, Lithium-Sole-Projekte in der Atacama und Kupferminenexpansionen, die hochdruckfeste und korrosionsbeständige Designs erfordern.[1] Chile und Peru verfügen zusammen über mehr als 120 Milliarden USD an genehmigtem Bergbaukapital, was die Nachfrage nach solarbetriebenen Tauch- und Schlammpumpen steigert, die in Höhen über 4.000 Metern betrieben werden können.[2] Gleichzeitig hat die Privatisierungswelle im brasilianischen Sanitärsektor 2024 100 Milliarden USD für Wasserinfrastruktur-Upgrades freigesetzt und die Erneuerungszyklen des Maschinenparks im Südamerika Pumpen Markt beschleunigt.
Wichtigste Erkenntnisse des Berichts
- Nach Pumpentyp hielten Kreiselpumpen im Jahr 2025 einen Marktanteil von 49,9 % am Südamerika Pumpen Markt und werden voraussichtlich bis 2031 mit einer CAGR von 4 % wachsen.
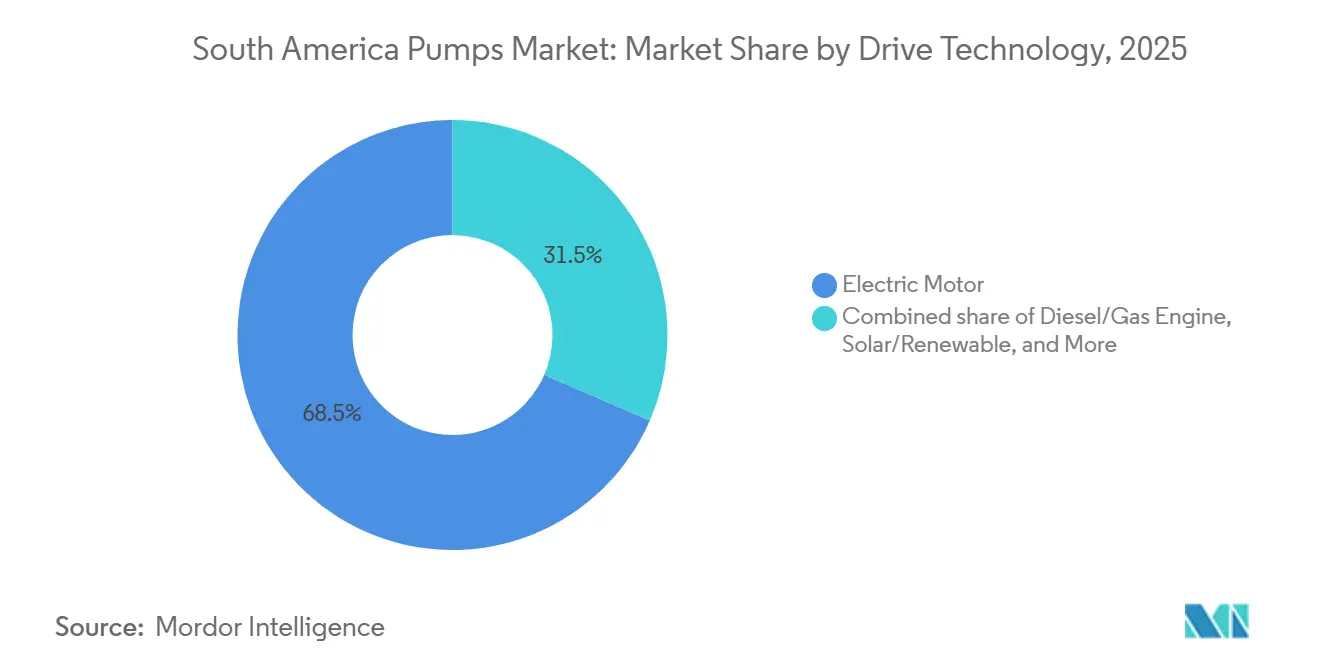
- Nach Antriebstechnologie dominierten Elektromotoreinheiten im Jahr 2025 mit einem Anteil von 68,5 %, während Solar- und andere erneuerbare Energien mit einer CAGR von 9,2 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Position entfielen im Jahr 2025 53,7 % des Umsatzes auf Oberflächenpumpen; Tauchpumpen wachsen bis 2031 mit einer CAGR von 6,3 %.
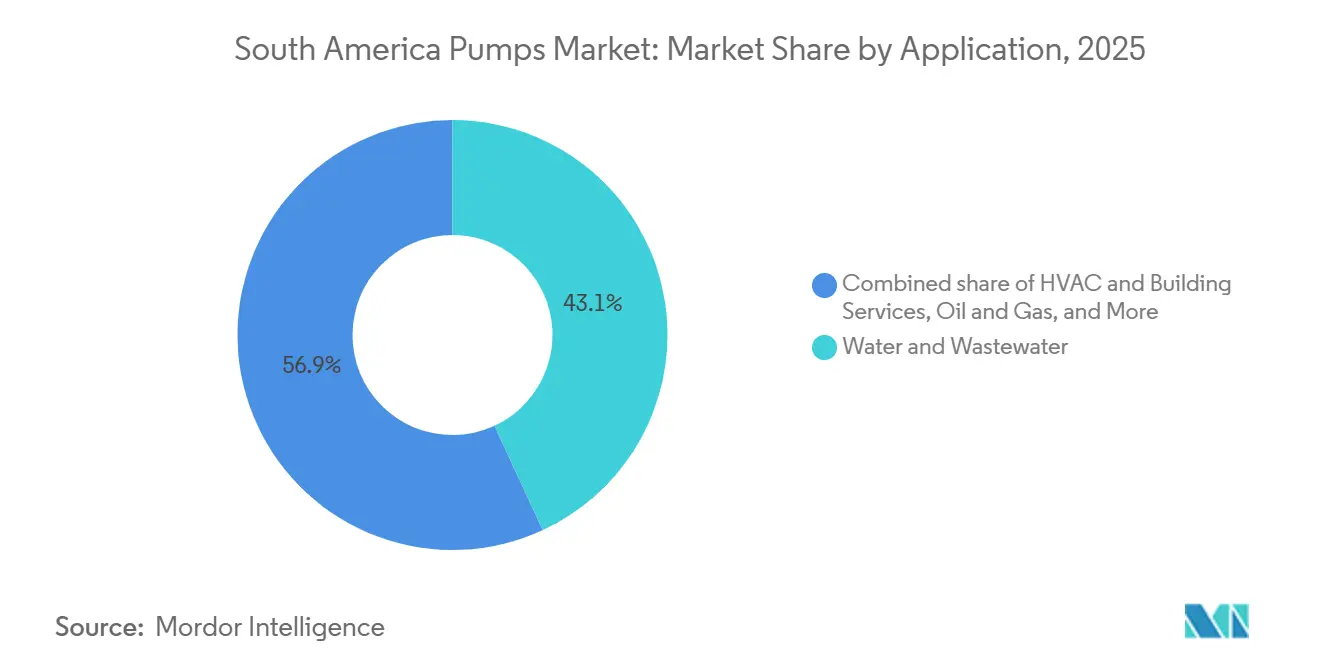
- Nach Anwendung entfielen im Jahr 2025 43,1 % der Größe des Südamerika Pumpen Marktes auf Wasser und Abwasser, mit einem prognostizierten Wachstum von 3,8 % CAGR bis 2031.
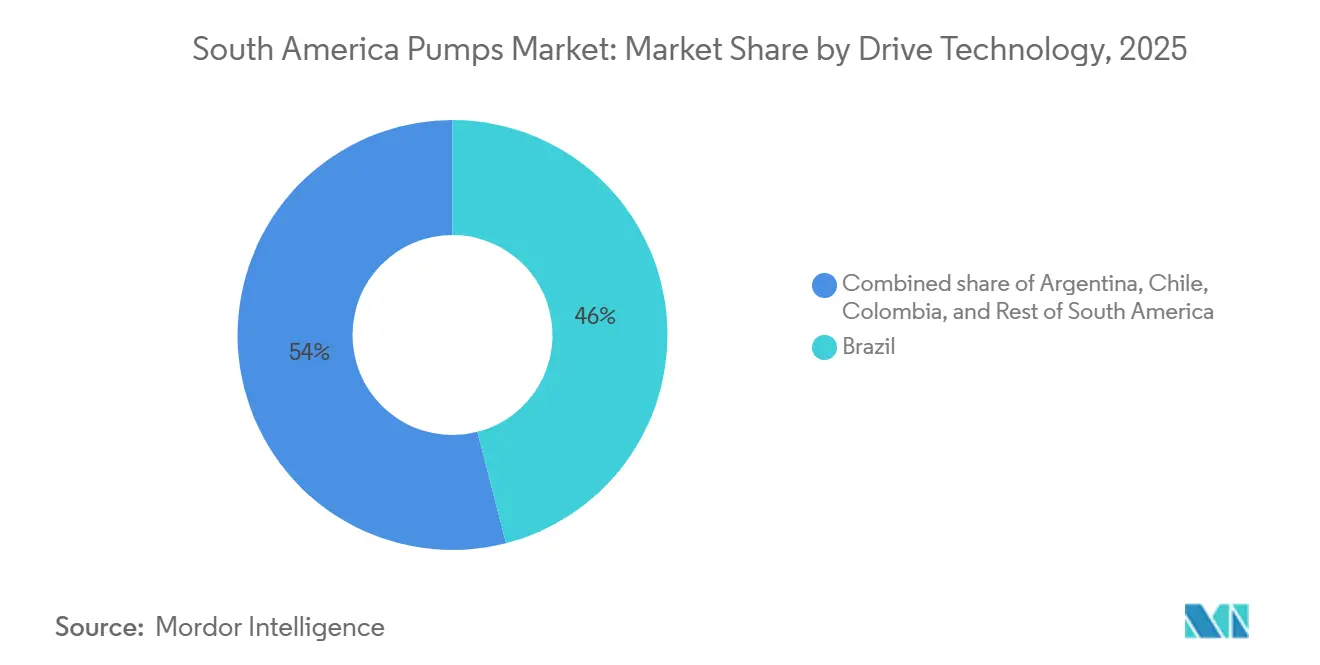
- Nach Geografie dominierte Brasilien im Jahr 2025 mit einem Umsatzanteil von 46 % und wird bis 2031 mit einer CAGR von 3,6 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Ausbau der Wasser- und Abwasserinfrastruktur | 0.8% | Brasilien (São Paulo, Rio de Janeiro, Minas Gerais), Kolumbien (Bogotá, Medellín), Peru (Lima, Arequipa) | Mittelfristig (2-4 Jahre) |
| Revitalisierung der Offshore-Öl- und Gasindustrie in Brasilien und Guyana | 0.7% | Brasilien (Santos-Becken, Campos-Becken), Ausstrahlungseffekte auf Fertigungszentren in Rio de Janeiro, Niterói | Langfristig (≥ 4 Jahre) |
| Wachstum der Ausgaben für Landwirtschaft und Bewässerung | 0.5% | Brasilien (Cerrado, Mato Grosso), Peru (Ica, Arequipa-Täler), Chile (Zentraltal), Argentinien (Pampas-Region) | Mittelfristig (2-4 Jahre) |
| CAPEX-Anstieg im Bergbausektor (Kupfer/Lithium in Chile und Peru) | 0.6% | Chile (Atacama, Antofagasta, Coquimbo), Peru (Arequipa, Moquegua, Tacna) | Langfristig (≥ 4 Jahre) |
| Lithiumsoleprojekte mit Bedarf an Spezialpumpen | 0.3% | Chile (Atacama-Salar), Argentinien (Provinzen Salta, Jujuy, Catamarca) | Mittelfristig (2-4 Jahre) |
| Frühe CCS- und Blau-Wasserstoff-Pilotanlagen schaffen Nischennachfrage | 0.1% | Brasilien (Santos-Becken Offshore), Chile (Haru-Oni-Projekt, Magallanes), frühe Pilotprojekte in Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau der Wasser- und Abwasserinfrastruktur
Die brasilianische Sanitärprivatisierung 2024 stellte 17 staatliche Versorgungsunternehmen unter private Betriebsführung und erschloss 100 Milliarden USD für die Netzerneuerung, wobei hocheffiziente Pumpen mit einem hydraulischen Wirkungsgrad von über 85 % priorisiert werden.[3] Allein Sabesp verpflichtete sich zu 3,5 Milliarden USD, um bis 2029 eine Abwassererfassungsrate von 95 % zu erreichen – eine Initiative, die rund 12.000 Tauch- und Vertikalturbinen-Einheiten erfordern wird. Bogotás Salitre-Anlage, die 2024 in Betrieb genommen wurde, betreibt bereits 24 Tauchpumpen mit einer Auslegung von 4 m³/s und setzt einen regionalen Maßstab für die Sekundärbehandlung. Perus Bewässerungs-Public-Private-Partnerships, angeführt von Chavimochic III, erfordern Kreiselpumpen, die Wasser 200 m aus Küstenaquiferen heben können, und jede Installation schreibt ISO-9906-Tests vor, um ineffiziente Importe auszuschließen. Chiles Entsalzungspipeline im Wert von 2 Milliarden USD benötigt Umkehrosmose-Speisepumpen aus Duplex-Edelstahl für Betriebszyklen von 60–80 bar.
Revitalisierung der Offshore-Öl- und Gasindustrie in Brasilien und Guyana
Petrobras hat 111 Milliarden USD für 14 schwimmende Produktionseinheiten bis 2029 eingeplant, die jeweils mit unterseeischen Mehrphasenpumpen ausgestattet sind, die 15.000 psi und Gasanteile von 90 % standhalten müssen. Das Búzios-Feld setzt Curtiss-Wright-Systeme ein, die darauf ausgelegt sind, die Lebensdauer der Bohrlöcher um bis zu 10 Jahre zu verlängern und gleichzeitig das Hydratrisiko zu reduzieren. TechnipFMC und Sulzer liefern CO₂-Injektionspumpen für das HISEP-Separationspilotprojekt, das bis 2027 eine Kohlenstoffreinjektion von 2 Millionen Tonnen pro Jahr plant und damit eine Nische für überkritische Servicekonstruktionen eröffnet. Guyanas Stabroek-Block wird die südamerikanische Offshore-Produktion bis 2027 auf über 1,2 Millionen Barrel pro Tag steigern, was die Nachfrage nach Wasserinjektions- und Produktionswasserpumpen auf Deck antreibt, die in Werften in Rio de Janeiro montiert werden, um lokale Inhaltsvorschriften zu erfüllen. Baker Hughes' Auftrag für flexible Rohrleitungen im Wert von 350 Millionen USD im Jahr 2024 signalisiert, dass die zugehörigen Pumpenpakete bis 2030 eine Beschaffungspriorität bleiben werden.
CAPEX-Anstieg im Bergbausektor in Chile und Peru – Kupfer und Lithium
Chile genehmigte bis 2033 Kupferinvestitionen in Höhe von 83 Milliarden USD; Projekte bei El Teniente und Spence benötigen Tailings-Pumpen, die 60–70 % Feststoffe in Höhen über 4.000 m fördern, wo die Luftdichte die Motorkühlung um 40 % reduziert. Peru verfügt über eine Projektpipeline im Wert von 40 Milliarden USD, angeführt von Tía María, das hochfördernde Kreiselpumpen mit 150–200 PS für den Erztransport vorschreibt. Geschlossene Wasserkreisläufe, die 90 % des Prozesswassers recyceln, erhöhen die Korrosionsbelastung, sodass Duplex- und hochchromhaltige Legierungen nun Standard in Schlammpumpengehäusen sind. Metso verkürzte die Lieferzeiten auf 8–10 Wochen durch die Eröffnung von Montagezentren in Lima und São Paulo – ein Schritt, der die Nachmarktdienstleistungserfassung erhöht und den Pumpenmarkt Südamerika an OEM-Teile bindet. Argentiniens hochgelegene Lithium- und Kupferstandorte in Salta und Catamarca erfordern ebenfalls Pumpen, die für solarbetriebene Betriebszyklen geeignet sind, was die Einführung von Batterie-Hybrid-Antrieben verstärkt.
Lithiumsoleprojekte mit Bedarf an Spezialpumpen
SQM und Albemarle produzierten 2024 am Atacama-Salar 180.000 Tonnen LCE unter Verwendung von Tauch-Solepumpen, die für Flüssigkeiten bei 40 °C und Dichten von 1,3 × Wasser ausgelegt sind. Zwölf argentinische Projekte planen bis 2028 250.000 Tonnen pro Jahr, wobei jedes 20–30 Förderpumpen benötigt, die für 24-stündige Salzexposition ausgelegt sind. Direkte Lithiumextraktionspiloten von Lilac Solutions und Eramet benötigen Hochdruckfiltrationspumpen, die Sole bei 50–100 bar zirkulieren, was die Stückwerte erhöht, selbst wenn die Volumina um 30–40 % sinken. Die durchschnittlichen Verkaufspreise pro Einheit können um 70 % steigen, da die benetzten Teile von 316 SS auf Hastelloy umgestellt werden, was den Umsatz zugunsten von Lieferanten mit chemischer Verarbeitungskompetenz verschiebt. Boliviens Uyuni-Salar bleibt unerschlossen, stellt aber einen latenten Bedarf von 500–700 Spezialpumpen dar, sollte das politische Risiko nachlassen – ein zukünftiges Aufwärtspotenzial, das bereits von globalen OEMs verfolgt wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wechselkursvolatilität treibt Importkosten in die Höhe | -0.5% | Argentinien (nationale Auswirkung), Brasilien (importabhängige Bundesstaaten), Ausstrahlungseffekte auf Paraguay, Uruguay | Kurzfristig (≤ 2 Jahre) |
| Hohe Strom- und Wartungskosten | -0.3% | Argentinien (nach der Subventionsreform), Chile (hohe Industrietarife), Brasilien (regionale Unterschiede bei den Energiekosten) | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Dürren verursachen intermittierende Wasserversorgung | -0.2% | Chile (Atacama, Coquimbo-Regionen), Brasilien (südliche Bundesstaaten, São Paulo), Argentinien (Cuyo-Region) | Mittelfristig (2-4 Jahre) |
| Verbreitung von gefälschten/minderwertigen importierten Pumpen | -0.2% | Brasilien (Industriezonen São Paulo, Rio de Janeiro), Argentinien (Buenos Aires), Peru (Lima), Kolumbien (Bogotá) | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wechselkursvolatilität treibt Importkosten in die Höhe
Argentiniens Peso verlor 2024 90 % gegenüber dem Dollar, was die Landekosten für europäische Pumpen um bis zu 60 % erhöhte und viele Minen dazu veranlasste, Ersatzinvestitionen aufzuschieben oder auf lokale Aufarbeitung zurückzugreifen. Brasiliens Real handelte zwischen 4,8 und 5,6 pro Dollar, was zu Budgetschwankungen von 20 % führte, die inländische Marken begünstigen, die 70 % der Komponenten lokal beziehen. Chiles 12-prozentiger Währungsrückgang erodierte die Kaufkraft der Bergbauunternehmen und förderte Versuche mit günstigeren asiatischen Einheiten, die zwar nicht ISO 9906 entsprechen, aber den Listenpreis um 35 % unterbieten. Bogotás Salitre-Projekt absorbierte zusätzliche 15 Millionen USD, als der kolumbianische Peso um 8 % fiel, was die Aufmerksamkeit auf Währungsabsicherungen in kommunalen Ausschreibungen schärfte.[4] Die begrenzte Nutzung von Termingeschäften setzt Versorgungsunternehmen Kassapreisbewegungen aus, die die Gesamtinstallationskosten in einem einzigen Jahr um 15 % verschieben können.
Verbreitung von gefälschten oder minderwertigen importierten Pumpen
Brasilien verzeichnete einen Anstieg von 30 % bei nicht zertifizierten Pumpenimporten, die 40 % unter dem Preis von Markenäquivalenten lagen, aber innerhalb von 24 Monaten aufgrund minderwertiger Lager ausfielen. Argentinische Käufer, durch die Inflation unter Druck gesetzt, bezogen schätzungsweise 40 % der Volumina 2024 von Lieferanten, die keine Leistungsdaten von Drittparteien anbieten, was die Lebenszyklusenergieausgaben zweistellig erhöhte. Perus Kupferminen führten einen 15-prozentigen Anstieg ungeplanter Ausfallzeiten auf gefälschte Verschleißteile zurück, denen hochchromhaltige Legierungen fehlen, die 2-mm-Partikel standhalten können. Chiles Normungsbehörde gab eine öffentliche Warnung heraus, nachdem ein Hochhausbrand auf eine HVAC-Pumpe zurückgeführt wurde, die überhitzte, weil der Motor keinen thermischen Überlastschutz hatte. Da harmonisierte Mercosur-Importregeln fehlen, bewegt sich nicht konformes Material frei über Grenzen, sodass Käufer zunehmend eine ISO-9906-Zertifizierung in der Angebotsphase fordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Kreiselpumpen dominieren durchflussintensive AnwendungenKreiselpumpenmodelle hielten im Jahr 2025 einen Anteil von 49,9 % und werden voraussichtlich bis 2031 mit 4,0 % wachsen, unterstützt durch Sabesp-Ausschreibungen, die 8.000–10.000 Hochdurchflusseinheiten erfordern.[5] Sulzers 15-MW-Pakete in São Lourenço heben Wasser 300 m an und verdeutlichen die Größenordnung des Segments. Verdrängerpumpen übernehmen Dosieraufgaben bis 20.000 psi, doch ihr Preisaufschlag von 40–60 % hält sie in Nischenanwendungen. Wachsende geschlossene Kreisläufe in chilenischen Kupferminen erhöhen die Nachfrage nach korrosionsbeständigen Kreiselpumpengehäusen und stärken den Südamerika Pumpen Markt.
Kreiselpumpen-Upgrades senken zudem den Energieverbrauch, da Doppelvoluten-Gehäuse den Radialschub um 20 % reduzieren und die Lagerlebensdauer verlängern. Verdrängerpumpen gewinnen bei der direkten Lithiumgewinnung an Bedeutung, bleiben jedoch in der Minderheit. Gefälschte Ersatzteile stellen weiterhin ein Risiko dar, doch OEM-Laufräder mit Keramikauskleidung verlängern die mittlere Betriebsdauer zwischen Ausfällen nun auf 12.000 Stunden, was kommunale Budgets schützt und die Südamerika Pumpen Branche stabilisiert.
Nach Antriebstechnologie:
Solarwachstum übertrifft das NetzElektromotoren hielten im Jahr 2025 dank städtischer Stromnetze und Tarifen von rund 0,10 USD/kWh einen Anteil von 68,5 %. Solar-Batterie-Hybride, die mit einer CAGR von 9,2 % wachsen, ermöglichen es Cerrado-Farmen, Netzanschlusskosten von 50.000 USD pro km zu vermeiden. Grundfos-Einheiten mit 10-kWh-Lithiumpaketen laufen 24 Stunden und reduzieren den Dieselverbrauch um 95 %. Chiles CO₂-Steuer fügt 20 USD pro Tonne CO₂ hinzu und drängt Bergbauunternehmen zur Einführung von Hybridpaketen, die den Kraftstoffverbrauch um 70 % senken.
IE3-Motorvorschriften sind mittlerweile in den meisten brasilianischen und chilenischen Beschaffungsvorgängen verankert, schließen IE1-Importe aus und steigern die Draht-zu-Wasser-Effizienz um vier Prozentpunkte. Magnetisch angetriebene Pumpen wachsen in der Petrochemie unter den CONAMA-382-Nullleck-Vorschriften. Argentiniens Tariferhöhung hat die industriellen Strompreise verdreifacht und treibt Fabriken dazu, Frequenzumrichter einzusetzen, die den Verbrauch innerhalb eines Jahres um 30 % senken, was den Südamerika Pumpen Markt für Premium-Steuerungen stärkt.



Nach Position:
Oberflächenpumpen führen noch, Tauchpumpen beschleunigenOberflächenpumpen erzielten im Jahr 2025 einen Anteil von 53,7 %, da sie einfach zu warten sind und in Tailings-Leitungen 30 % weniger Installationskosten verursachen. Dennoch steigt die Nachfrage nach Tauchpumpen jährlich um 6,3 %, da der Grundwasserspiegel in São Paulo um 20 m sinkt und Flüsse in ganz Argentinien austrocknen. KSB-Vertikalturbinen im peruanischen Chavimochic-Projekt zeigen eine Förderhöhe von 200 m bei einem Durchfluss von 3 m³/s und belegen die Kompetenz für Tiefbrunnen.
Vertikale Inline-Designs erhalten Nachrüstaufträge von 15.000 Gebäuden in Santiago, nachdem der Bauvorschrift von 2024 Frequenzumrichter über 5 PS vorschreibt. Tauchpumpen arbeiten 15 dB leiser und helfen Buenos Aires, die Nachtgrenzwerte von 55 dB einzuhalten. Sabesp ersetzt nun 2.000 Oberflächeneinheiten durch vandalismusgeschützte Tauchpumpen – ein Wandel, der die Widerstandsfähigkeit erhöht und die Größe des Südamerika Pumpen Marktes für unterirdische Anlagen vergrößert.
Nach Anwendung:
Wasser und Abwasser sichern langfristiges VolumenWasser und Abwasser machten im Jahr 2025 43,1 % des Umsatzes aus und wuchsen bis 2031 um 3,8 %, da Brasilien eine Abwasserbehandlungsquote von 90 % anstrebt. Allein São Paulo wird 50.000–60.000 neue Pumpen kaufen, darunter verstopfungsresistente Tauchpumpen für 80-mm-Feststoffe. Perus Bewässerungs-PPPs benötigen Kreiselpumpenaggregate mit 1.000 PS, um Küstengrundwasserleiter zu heben, was die Größe des Südamerika Pumpen Marktes für landwirtschaftliche Dienstleistungen stärkt.
Öl und Gas folgen an zweiter Stelle, da Petrobras bis 2029 2.500 Unterwasser- und Oberflächeneinheiten plant. Bergbau-Tailings-Pumpen müssen 2-mm-Partikel in Schlämmen mit 70 % Feststoffgehalt fördern, und Codelco spezifiziert 100 Schwerlastmodelle für El Teniente. HVAC-Nachrüstungen folgen mit 3.000–4.000 drehzahlgeregelten Pumpen in Santiagos Gebäuden. Sanitäranwendungen in der Lebensmittel- und Pharmaindustrie erzielen hohe Margen dank 3-A-zertifizierter elektropolierter Designs.[6] Wärmekraftprojekte fügen bis 2028 1.500 Kesselspeisepumpeneinheiten hinzu und runden die Nachfrage für den Südamerika Pumpen Markt ab.
Geografische Analyse
Brasilien Pumpenmarkt
Brasilien behielt im Jahr 2025 einen Umsatzanteil von 46 % und bleibt mit einer CAGR von 3,6 % der Wachstumsanker des Südamerika Pumpen Marktes. Presalz-Bohrungen in 2.800 m Tiefe sind auf Mehrphasenpumpen mit einer Druckbewertung von 15.000 psi angewiesen, während Sabesps Modernisierungsprogramm im Wert von 3,5 Milliarden USD große kommunale Aufträge generiert. Inländische Hersteller nutzen 70 % lokalen Inhalt und reduzieren Ausfallzeiten um 30 %, was ihnen einen Vorteil gegenüber Importen verschafft.
Chile Pumpenmarkt
Chiles Pipeline von 83 Milliarden USD an Bergbauausgaben und 2 Milliarden USD an Entsalzungsprojekten steigert die Pumpennachfrage trotz chronischer Dürre. Der Tailings-Betrieb auf 4.000 m erfordert überdimensionierte Motoren, um die geringe Luftdichte auszugleichen, und Lithiumteiche benötigen korrosionsbeständige Gehäuse. Die Bauvorschriften in Santiago verpflichten nun zu drehzahlgeregelten HLK-Antrieben über 5 PS, was eine Nachrüstungsnische im südamerikanischen Pumpenmarkt entstehen lässt.
Südamerika Pumpenmarkt
Argentinien kämpft mit Währungsturbulenzen, die die Importpreise um bis zu 60 % in die Höhe treiben, was den Handel mit Gebrauchtpumpen ankurbelt, jedoch auch das Risiko von Fälschungen eröffnet. Lithium-Salare in Salta und Jujuy werden dennoch 30 Fördereinheiten pro Standort beschaffen. Kolumbiens Salitre-Anlage und Perus Bewässerungs-PPPs im Wert von 24 Milliarden USD halten die kommunalen Aufträge stabil. Paraguay, Uruguay und Bolivien bleiben klein, zeigen jedoch Aufwärtspotenzial durch Upgrades des Itaipu-Staudamms und den Bau von Zellstofffabriken, was der südamerikanischen Pumpenindustrie inkrementelle Zuwächse beschert.
Wettbewerbslandschaft
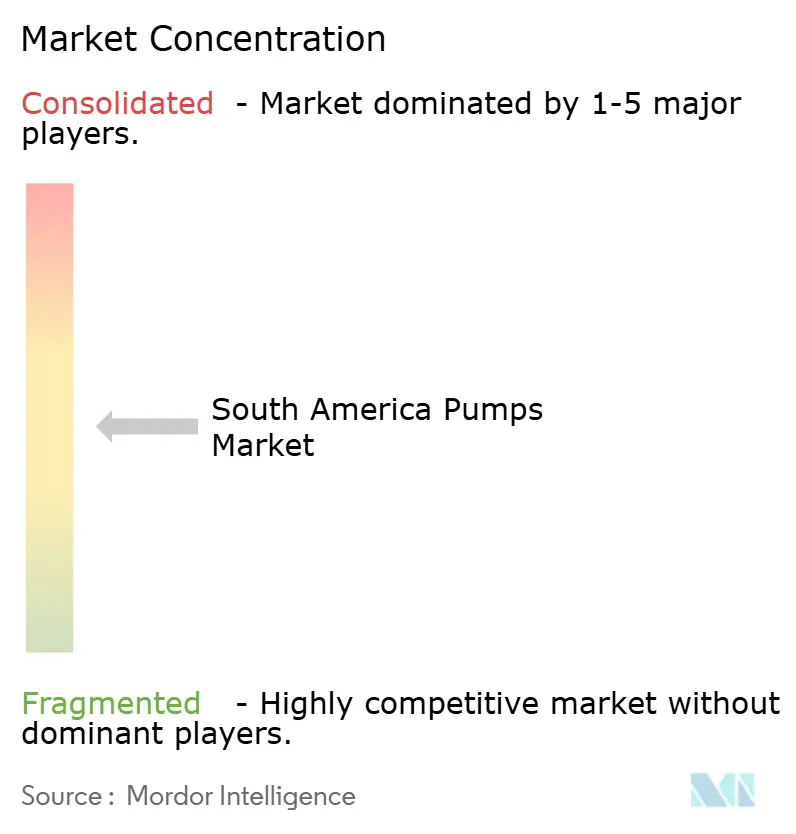
Der Südamerika Pumpen Markt ist mäßig konzentriert. Metsos 2024 eingerichtete Hubs in Peru und Brasilien verkürzten die Lieferzeiten auf 8 Wochen und sicherten Ersatzteilumsätze mit einer Bruttomarge von 45 % METSO.COM. Ebara erwarb Uruguays Asanvil, um die Servicedichte südlich des Amazonas zu erhöhen.
Technologieallianzen prägen den Südamerika Pumpen Markt: TechnipFMC und Sulzer entwickeln gemeinsam CO₂-fähige Unterwassermodule, während Grundfos und Wilo Solaranlagen mit integrierten Batterien kombinieren, die den Dieselverbrauch auf Cerrado-Farmen um 90 % senken. Netzsch eröffnete ein Mehrschraubenwerk in Brasilien, um die 60-%-Inlandsinhalt-Vorschriften zu erfüllen. Chinesische Anbieter wie Kaiquan und Leo bieten Preise, die 30 % unter denen europäischer Wettbewerber liegen, haben jedoch Schwierigkeiten mit der ISO-9906-Konformität, was die Akzeptanz auf preissensible Nutzer beschränkt.
Fusionen und Übernahmen bleiben aktiv; Flowserve erwarb MOGAS für 305 Millionen USD, um Hochbeanspruchungsventile in sein Pumpenangebot zu integrieren und die Reichweite bei Petrobras-Projekten zu erweitern. Alfa Laval verfolgt Lithium-Sole-Verträge und nutzt chemisches Know-how, um geringere Stückzahlen durch höhere Durchschnittsverkaufspreise auszugleichen. Lokale OEMs zielen auf Überholungsdienstleistungen ab, da Wechselkursschwankungen Reparaturen gegenüber Importen begünstigen und die Einnahmen bei angespannten Investitionsbudgets im Südamerika Pumpen Markt abfedern.
Marktführer der Pumpenbranche Südamerika
-
Grundfos Holding A/S
-
Flowserve Corporation
-
Xylem Inc.
-
Sulzer Ltd.
-
KSB SE & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Pumpen Markt
- Grundfos Holding A/S
- Flowserve Corporation
- Sulzer Ltd.
- Ebara Corporation
- Xylem Inc.
- KSB SE & Co. KGaA
- Wilo SE
- The Weir Group PLC
- ITT Inc.
- Ruhrpumpen Group
- Industria Schneider Motobombas Ltda.
- IMBIL Bombas Hidraulicas
- Bombas Leao S.A.
- Peerless Pump Company
- Pentair plc
- Kirloskar Brothers Ltd.

Recent Industry Developments in Südamerika Pumpen Markt
- November 2025: Das Schweizer Unternehmen Sulzer sicherte sich einen Vertrag zur Lieferung von Wasserinjektionspaket-Systemen für Seatriums FPSO-Einheiten P-84 und P-85, die unter Petrobras in Brasilien betrieben werden sollen. Der Vertrag umfasst integrierte Pumpenskids für beide schwimmenden Produktionsschiffe, die für den Einsatz durch Petrobras in den Feldern Atapu und Sépia vorgesehen sind, die sich etwa 200 Kilometer vor der Küste von Rio de Janeiro befinden.
- Juli 2025: Sulzer eröffnete seinen dritten Standort in Argentinien und stärkte damit seinen operativen Fußabdruck. Das neu eröffnete Servicezentrum in Ezeiza, das sich auf Turbomaschinen- und Pumpendienstleistungen spezialisiert, umfasst eine großzügige Fläche von 2.600 Quadratmetern.
- Juni 2024: TechnipFMC hat Sulzer Flow Equipment als Partner für die Entwicklung innovativer unterseeischer CO₂-Pumpenlösungen ausgewählt. Petrobras' bahnbrechende HISEP-Technologie ermöglicht die Meeresbodenabscheidung von CO₂-reichem Erdgas aus Öl.


Berichtsumfang des Pumpenmarkts Südamerika
Pumpen sind mechanische Geräte, die Energie umwandeln, um Fluide – sei es Flüssigkeiten oder Gase – zu heben, zu transportieren oder zu komprimieren. Durch die Umwandlung mechanischer Energie in hydraulische oder pneumatische Energie erzeugen Pumpen einen Druckunterschied, der Fluide von Bereichen niedrigeren Drucks in Bereiche höheren Drucks treibt.
Der Pumpenmarkt Südamerika ist segmentiert nach Pumpentyp, Antriebstechnologie, Position, Anwendung und Geografie. Nach Pumpentyp ist der Markt in Kreiselpumpen und Verdrängerpumpen unterteilt. Nach Antriebstechnologie ist der Markt in Elektromotor, Diesel-/Gasmotor, Solar-/Erneuerbare Energien und Magnetisch angetrieben/Dichtungslos unterteilt. Nach Position ist der Markt in Oberflächenpumpen, Tauchpumpen und Vertikale Inline-Pumpen unterteilt. Nach Anwendung ist der Markt in Wasser und Abwasser, Chemie und Petrochemie, HVAC und Gebäudetechnik, Öl und Gas, Lebensmittel und Getränke, Bergbau und Metalle, Stromerzeugung, Pharmazeutika und Biotechnologie sowie Sonstige unterteilt. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Pumpenmarkt Südamerika in den wichtigsten Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Kreiselpumpen |
| Verdrängerpumpen |
| Elektromotor |
| Diesel-/Gasmotor |
| Solar-/Erneuerbare Energien |
| Magnetisch angetrieben/Dichtungslos |
| Oberflächenpumpen |
| Tauchpumpen |
| Vertikale Inline-Pumpen |
| Wasser und Abwasser |
| Chemie und Petrochemie |
| HVAC und Gebäudetechnik |
| Öl und Gas (Upstream, Midstream, Downstream) |
| Lebensmittel und Getränke |
| Bergbau und Metalle |
| Stromerzeugung (Thermisch, Nuklear, Erneuerbare Energien) |
| Pharmazeutika und Biotechnologie |
| Sonstige |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Rest von Südamerika |
| Nach Pumpentyp | Kreiselpumpen |
| Verdrängerpumpen | |
| Nach Antriebstechnologie | Elektromotor |
| Diesel-/Gasmotor | |
| Solar-/Erneuerbare Energien | |
| Magnetisch angetrieben/Dichtungslos | |
| Nach Position | Oberflächenpumpen |
| Tauchpumpen | |
| Vertikale Inline-Pumpen | |
| Nach Anwendung | Wasser und Abwasser |
| Chemie und Petrochemie | |
| HVAC und Gebäudetechnik | |
| Öl und Gas (Upstream, Midstream, Downstream) | |
| Lebensmittel und Getränke | |
| Bergbau und Metalle | |
| Stromerzeugung (Thermisch, Nuklear, Erneuerbare Energien) | |
| Pharmazeutika und Biotechnologie | |
| Sonstige | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest von Südamerika |


Im Bericht beantwortete Schlüsselfragen
Welchen Umsatz wird der Südamerika Pumpen Markt bis 2031 erzielen?
Der Umsatz wird voraussichtlich 2,96 Milliarden USD erreichen, gegenüber 2,58 Milliarden USD im Jahr 2026, was eine CAGR von 2,81 % für 2026–2031 widerspiegelt.
Was treibt das Wachstum der Pumpennachfrage in Südamerika an?
Sanitärprivatisierung, Presalz-Ölprojekte und Bergbau-CAPEX erweitern den Pumpenmarkt Südamerika.
Welcher Pumpentyp hat den größten Marktanteil?
Kreiselpumpen führen mit einem Anteil von 49,9 % dank ihrer hohen Durchflusseffizienz.
Wie schnell wächst die solarbetriebene Pumpentechnik?
Solar-Batterie-Systeme verzeichnen bis 2030 eine CAGR von 9,2 %, da netzferne Farmen teure Netzanschlüsse vermeiden.
Warum gewinnen Tauchpumpen an Beliebtheit?
Sinkende Grundwasserspiegel in Brasilien und Argentinien machen Tiefbrunnen-Tauchpumpen für eine zuverlässige Förderung unverzichtbar.
Wie konzentriert ist der Lieferantenwettbewerb?
Das Feld ist mäßig fragmentiert, wobei die fünf größten Unternehmen etwa 35 % des Umsatzes kontrollieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
