
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Prognosedatenzeitraum | 2025 - 2030 |
| Historischer Datenzeitraum | 2019 - 2023 |
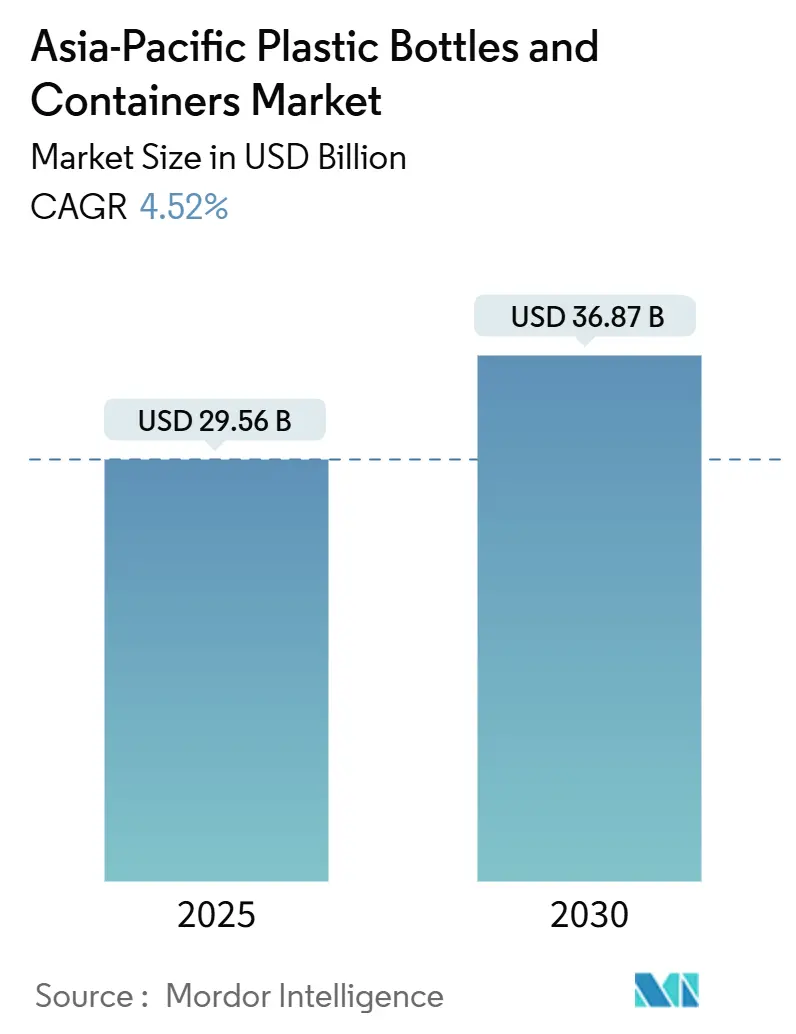
| Marktgröße (2025) | 29.56 Milliarden US-Dollar |
| Marktgröße (2030) | 36.87 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 4.52 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Marktes für Kunststoffflaschen und -behälter von Mordor Intelligence
Die Marktgröße des Asien-Pazifik-Marktes für Kunststoffflaschen und -behälter betrug 2025 29,56 Milliarden USD und wird voraussichtlich bis 2030 auf 36,87 Milliarden USD ansteigen, was einer CAGR von 4,52 % entspricht. Der Wachstumsimpuls resultiert aus einer wachsenden Mittelschicht, einer raschen Durchdringung des E-Commerce sowie staatlichen Maßnahmen, die die Einführung von Recyclingmaterialien fördern. Getränkehersteller bevorzugen weiterhin leichtes PET, Pharmabefüller wechseln zu präzisionsgegossenem PP, und Markeninhaber investieren in wiederbefüllbare Formate, um ihre Nachhaltigkeitsziele für 2030 zu erfüllen. Gleichzeitig veranlassen Harzspreisschwankungen, die an die Rohölvolatilität geknüpft sind, die Verarbeiter dazu, ihre Rohstoffexposition durch einen stärkeren Einsatz von rPET und HDPE-Recyclat abzusichern. Regionale Akteure digitalisieren zudem ihre Produktionsstandorte mit KI-gestützten Bildverarbeitungssystemen, die Ausschussquoten senken – ein Schritt, der sowohl die Kosteneffizienz als auch die CO₂-Reduktionsziele unterstützt.
Wichtigste Erkenntnisse des Berichts
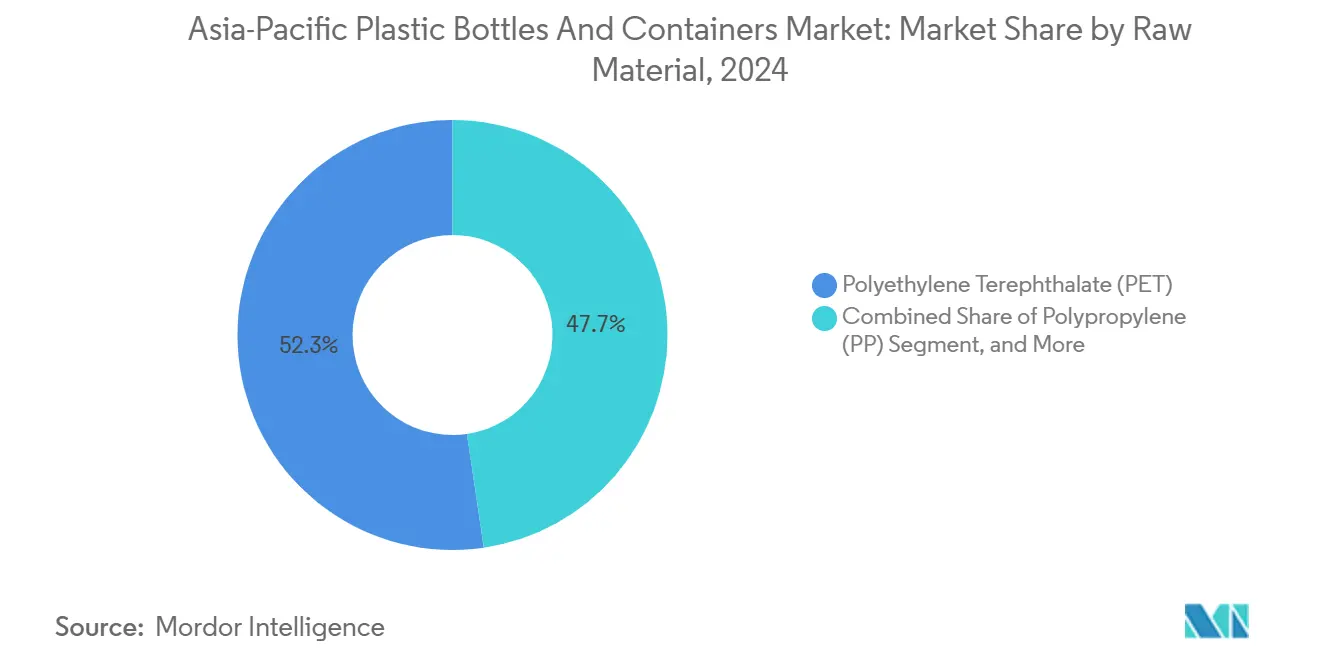
- Nach Rohmaterial hielt PET im Jahr 2024 einen Anteil von 52,32 % am Asien-Pazifik-Markt für Kunststoffflaschen und -behälter, während PP bis 2030 voraussichtlich mit einer CAGR von 5,11 % wachsen wird.
- Nach Verpackungstyp entfielen im Jahr 2024 48,32 % der Marktgröße des Asien-Pazifik-Marktes für Kunststoffflaschen und -behälter auf Flaschen, während Ampullen und Fläschchen mit einer CAGR von 6,64 % bis 2030 das stärkste Wachstum verzeichnen werden.
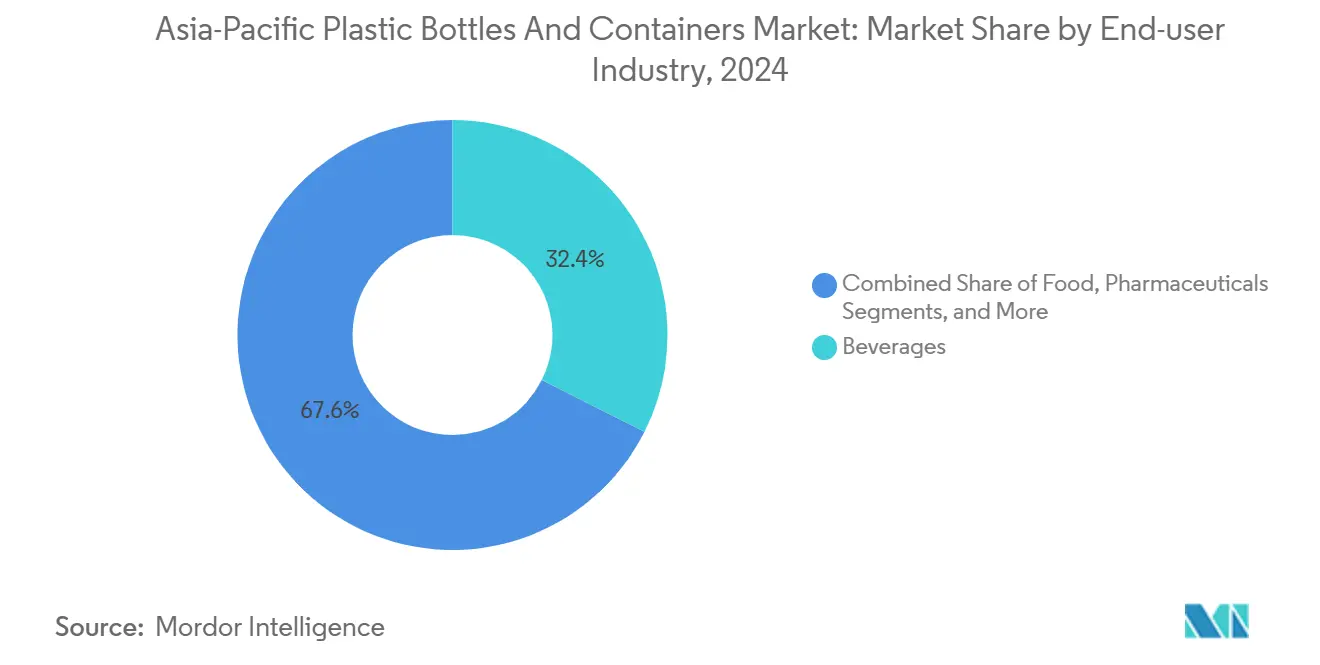
- Nach Endverbrauchsbranche entfielen im Jahr 2024 32,43 % des Marktanteils des Asien-Pazifik-Marktes für Kunststoffflaschen und -behälter auf Getränke; für Pharmazeutika wird im gleichen Zeitraum eine Beschleunigung auf eine CAGR von 5,84 % prognostiziert.
- Nach Herstellungstechnologie dominierte das Spritzstreckblasformen (ISBM) mit einem Umsatzanteil von 29,89 % im Jahr 2024, während das Spritzblasformen (IBM) mit einer CAGR von 5,22 % bis 2030 das stärkste Wachstum verzeichnet.
- Nach Land trug China im Jahr 2024 22,67 % zur Marktgröße des Asien-Pazifik-Marktes für Kunststoffflaschen und -behälter bei, wobei Indien mit einer CAGR von 6,12 % zwischen 2025 und 2030 am schnellsten wächst.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Einführung von leichten, recycelbaren Verpackungen | +0.8% | Japan, Südkorea, regionale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach aseptischen PET-Behältern für Milchgetränke | +0.6% | China, Indien, ASEAN | Kurzfristig (≤ 2 Jahre) |
| Expansion der E-Commerce-Lebensmittelerfüllungszentren | +0.9% | Urbanes China und Indien | Kurzfristig (≤ 2 Jahre) |
| Japans verpflichtende rPET-Inhaltsquoten | +0.4% | Japan | Mittelfristig (2–4 Jahre) |
| Markenverpflichtungen für 100 % wiederbefüllbare Formate | +0.5% | Regionsweite multinationale Marken | Langfristig (≥ 4 Jahre) |
| KI/IoT in der Qualitätskontrolle beim Blasformen | +0.3% | China, Thailand, Malaysia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Verlagerung hin zu leichten, recycelbaren Verpackungen
Verarbeiter im asiatisch-pazifischen Markt für Kunststoffflaschen und -behälter reduzierten den Harzmaterialeinsatz, um die HDPE-Spotpreise auszugleichen, die im Jahr 2024 zwischen 1.145 und 1.205 USD pro Tonne schwankten. Die Harzpreisvolatilität wirkt sich auch auf den asiatisch-pazifischen Markt für Kunststoffflaschen aus, da Verarbeiter bestrebt sind, weniger Material zu verwenden. ALPLA reagierte darauf, indem das Unternehmen seine regionale Recyclingkapazität auf 700.000 t verdoppelte und damit neue dünnwandige Behälter aus 100 % rPET ermöglichte.[1] Markeninhaber profitieren von Frachtersparnissen durch geringere Verpackungsgewichte, während Regulierungsbehörden die Gewichtsreduzierung als Zwischenschritt auf dem Weg zur vollständigen Kreislaufwirtschaft betrachten. Fortschrittliche Simulationssoftware optimiert zudem die Wanddickenverteilung und verkürzt Designzyklen, was Verarbeitern hilft, ihre Margen auch bei steigenden Preisen für Neuharze zu verteidigen.
Wachstum der Nachfrage nach aseptischen PET-Flaschen für Milch- und Funktionsgetränke
Haltbare Milchgetränke bevorzugen jetzt PET gegenüber Kartons dank Mehrschicht-Barriertechnologie, die Nährstoffe ohne Kühlung schützt. SIGs aseptische Anlage im Wert von 90 Millionen EUR in Indien wurde im Februar 2025 in Betrieb genommen und fügt eine jährliche Kapazität von 4 Milliarden Packungen hinzu, um lokale Molkereien zu bedienen. Hersteller profitieren von einer größeren Verteilungsreichweite in heißen Klimazonen, und leichteres PET senkt die Logistikkosten im Vergleich zu Glas um bis zu 35 %. Der rasche Wandel steigert auch die Nachfrage nach Spezialverschlüssen mit Manipulationsschutz und Sauerstoff-Abfangfunktionen, was für Verschlusslieferanten zu Mehreinnahmen führt.
Rasante Expansion der E-Commerce-Lebensmittelerfüllungszentren
Online-Lebensmittelhändler benötigen Behälter, die automatisierte Kommissionierlinien überstehen und dennoch den Materialeinsatz minimieren. KI-gesteuerte Größenalgorithmen reduzieren überdimensionierte Verpackungen und senken den durchschnittlichen Kunststoffverbrauch pro Bestellung um 10 % bei gleichzeitig geringeren Beschädigungsraten. Amazons Investition von 7,7 Millionen USD in Roboter-Sortiertechnologie unterstreicht den Bedarf an Monomaterial-Verpackungen, die sauber durch Recyclingströme laufen. Diese Dynamik zwingt Verarbeiter, PET- und HDPE-Flaschen mit starren Geometrien zu entwickeln, die mit Robotergreifern kompatibel sind, während scannbare QR-Codes für Bestandsgenauigkeit gedruckt werden.
Verpflichtende rPET-Quoten im Rahmen des japanischen Behälter- und Verpackungsrecyclinggesetzes
Die Gesetzgebung verpflichtet japanische Getränkeabfüller nun dazu, einen Mindestanteil an Recyclingmaterial einzubeziehen – 10 % im Jahr 2025 und bis 2030 auf 25 % ansteigend –, was eine garantierte Nachfrage nach lebensmittelechten rPET-Flocken schafft. Toray und SK Chemicals schlossen mehrjährige Lieferverträge ab, um Rohstoffe zu sichern, wodurch die regionalen Recyclinginvestitionen seit 2024 die Marke von 250 Millionen USD überschritten haben. Nachbarländer profitieren, da überschüssige hochwertige Flocken nach Japan fließen, was die Preise anhebt und die Sammlungswirtschaft im gesamten ASEAN-Raum verbessert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verbote von Einwegkunststoffen im ASEAN-Raum | −0.7% | Thailand, Malaysia, Indonesien, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Preise für Neuharze | −0.5% | Importabhängige Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Begrenztes Angebot an lebensmittelechten rPET-Flocken | −0.4% | China, Indien, Japan | Mittelfristig (2–4 Jahre) |
| Verbraucherverlagerung hin zu Aluminium und Papier | −0.3% | Premiumsegmente in Japan und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbote von Einwegkunststoffen in den ASEAN-Märkten
Thailands stufenweises Verbot bestimmter Kunststoffsachets und Malaysias strengere Abfallimportvorschriften zwingen Verarbeiter dazu, ihre Produktportfolios zu überarbeiten oder Regalflächen zu verlieren. Kurze Konformitätsfenster erhöhen die Werkzeugkosten und erschweren regionale Beschaffungsstrategien. Multinationale Konzerne mindern Risiken durch die Standardisierung von PET-Flaschendesigns, die für lokale Recyclingausnahmen qualifizieren, während kleinere Unternehmen unter dem Margendruck kostspieliger Materialsubstitutionen leiden.
Volatile Preise für Neuharze in Verbindung mit Rohölschwankungen
Die Spotpreise für HDPE und PET bewegten sich 2024 in einem Band von 60 USD pro Tonne, was die Budgetplanung störte und die Verarbeitungsmargen belastete. Integrierte Akteure mit vorgelagerten Harzanlagen können Schocks abfedern, aber unabhängige Verarbeiter stützen sich auf formelbasierte Verträge, die an Platts-Indizes geknüpft sind. Die Unsicherheit beschleunigt die Beschaffung von Recyclingrohstoffen, doch ein knappes Balenangebot begrenzt das unmittelbare Substitutionspotenzial.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial:
PET-Dominanz trifft auf PP-WachstumspotenzialPET hielt im Jahr 2024 52,32 % des Marktanteils des Asien-Pazifik-Marktes für Kunststoffflaschen und -behälter, verankert durch Getränkeanwendungen und eine wachsende rPET-Lieferkette. Die Klarheit des Materials, seine Barriereleistung und etablierte Sammelnetzwerke halten es auch bei schwankenden Neuharzenpreisen vorne. Das Segment wird voraussichtlich stetig wachsen, unterstützt durch SK Chemicals' Investition von 98,4 Millionen USD in recyceltes PET, die 120.000 Tonnen jährliche Kapazität hinzufügt. PP ist zwar kleiner, wächst aber mit einer CAGR von 5,11 % aufgrund der pharmazeutischen und kosmetischen Nachfrage, die seine chemische Beständigkeit schätzt. Jedes neue PP-Medizinfläschchen verdrängt Glas, senkt Bruchraten und das Gewicht in der Kühlkette.
Verarbeiter erkunden auch biobasiertes PE und chemisch recycelte Rohstoffe, um ihre Portfolios zukunftssicher zu gestalten. HDPE bleibt unverzichtbar für Haushaltsreiniger, wobei Lieferanten wie KEYUAN seine Langlebigkeit in ätzenden Umgebungen hervorheben. LDPE und spezielle Copolymere dienen Nischenverschlüssen und Tropfflaschen, obwohl ihr Volumenanteil gering ist. Materialentscheidungen balancieren somit Kosten, regulatorische Akzeptanz und Leistung, da Nachhaltigkeitsmetriken an Bedeutung gewinnen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackungstyp:
Flaschen dominieren, während Fläschchen stark zulegenFlaschen hielten im Jahr 2024 48,32 % der Marktgröße des Asien-Pazifik-Marktes für Kunststoffflaschen und -behälter, dank ihrer Allgegenwärtigkeit in Getränken, Speiseölen und Körperpflege. Die Gewichtsreduzierung hat das durchschnittliche Gewicht einer 500-ml-PET-Flasche in China auf 17 g gesenkt und damit Harz- und Transportkosten reduziert. Pharmazeutische Fläschchen und Ampullen verzeichnen jedoch mit einer CAGR von 6,64 % das schnellste Wachstum, getragen durch Investitionen in die Impfstofffüll-Fertigstellung und eine wachsende Biologika-Produktion. Gerresheimers Übernahme von Bormioli Pharma im Dezember 2024 stärkt seinen Fläschchenbestand und erschließt Cross-Selling-Möglichkeiten in asiatischen Injektabilien-Anlagen.[2]
Gläser und Kanister bedienen den Premiumkosmetikbereich, wo dickwandiges PET eine glasähnliche Ästhetik ohne Bruchrisiko vermittelt. Kanister bleiben unverzichtbar für Agrochemikalien und Schmierstoffe, wobei UN-zertifizierte HDPE-Qualitäten einen lecksicheren Transport gewährleisten. Nischenformen wie zusammenfaltbare Beutel-im-Flaschen-Strukturen erscheinen in Functional-Beverage-Einführungen und signalisieren fortlaufende Innovation.
Nach Endverbrauchsbranche:
Getränke als Anker, Pharma auf dem VormarschGetränke trugen 2024 32,43 % des Umsatzes bei und bekräftigen die zentrale Bedeutung von PET für den Asien-Pazifik-Markt für Kunststoffflaschen und -behälter. Still- und Sprudelwassermarken investieren in Flaschenverschlüsse, die EU-Vorschriften erfüllen, die von ASEAN-Exporteuren freiwillig übernommen wurden, und steigern so die Recyclingfähigkeit. Pharmazeutika verzeichnen jedoch mit einer CAGR von 5,84 % bis 2030 die stärkste Entwicklung, da Regierungen die universelle Krankenversicherung ausbauen und Biologika-Pipelines wachsen. SIGs aseptische Linien ermöglichen Milchbasierte Ernährungsgetränke mit langer Haltbarkeit, die Kategorien verwischen und in sowohl Pharma- als auch Getränkekanälen Wert schaffen.
Lebensmittelhersteller benötigen Barriergläser für Saucen und Gewürze, während Kosmetikmarken PCR-Inhalte anstreben, um ihre unternehmerischen ESG-Ziele zu erfüllen. Industrielle Chemikalien runden die Nachfrage mit HDPE-Kanistern ab, die gefährliche Güternormen erfüllen. Die Diversifizierung der Endnutzung puffert daher den Sektor gegen Abschwünge in einzelnen Kategorien.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Herstellungstechnologie:
ISBM-Skalierung versus IBM-PräzisionDas Spritzstreckblasformen (ISBM) lieferte 29,89 % der Produktion 2024 und wird für die Hochgeschwindigkeits-Flaschenproduktion bevorzugt, die eine hervorragende Materialverteilung erzielt. Energieeffiziente Öfen und zweiachsige Ausrichtung verkürzen die Zykluszeiten weiter und sichern die Dominanz im Asien-Pazifik-Markt für Kunststoffflaschen und -behälter. Das Spritzblasformen (IBM) übertrifft trotz seiner geringeren Größe das Gesamtwachstum mit einer CAGR von 5,22 %, angesichts seiner Eignung für kleine, hochtoleranzhaltige Behälter, die für injizierbare Arzneimittel und Premiumseren benötigt werden.
Das Extrusionsblasformen versorgt größere Volumina für Haushalts- und Industriechemikalien, wo dicke Wände und Griffelemente Priorität haben, während das Kompressionsblasformen ausgewählte Verschlussanwendungen abdeckt. KI-gestützte geschlossene Regelkreissysteme werden nun auf allen Plattformen nachgerüstet, wobei Verarbeiter im ersten Jahr der Inbetriebnahme Ausschussreduzierungen von bis zu 30 % melden.
Geografische Analyse
Chinesischer Markt für Kunststoffflaschen und -behälter
China hatte im Jahr 2024 einen Anteil von 22,67 % am asiatisch-pazifischen Markt für Kunststoffflaschen und -behälter, gestützt durch eine enorme Nachfrage im Abfüllbereich und eine integrierte Harzproduktion. Inländische Recyclingunternehmen sammelten im selben Jahr 3,9 Millionen Tonnen PET-Flaschen und versorgten damit sowohl lokale als auch exportorientierte Pelletmärkte. Dennoch veranlasst die Preisvolatilität – HDPE-Spotpreisschwankungen von 60 USD pro Tonne innerhalb von sechs Monaten – Markeninhaber dazu, Harz aus zwei Quellen zu beziehen, um die Margen zu schützen.
Indischer Markt für Kunststoffflaschen und -behälter
Indien verzeichnet das stärkste Wachstum und wird bis 2030 voraussichtlich mit einer CAGR von 6,12 % wachsen, getragen von der Urbanisierung und einem florierenden pharmazeutischen Exportsektor. SIGs Greenfield-Aseptikanlage in der Nähe von Ahmedabad fügt der inländischen Kapazität 4 Milliarden Packungen hinzu und ermöglicht es lokalen Molkereien, von Beuteln auf PET-Flaschen umzusteigen.[3] Staatliche produktionsbezogene Anreize verschieben die Investitionskalkulation zusätzlich zugunsten der inländischen Fertigung und verringern die Importabhängigkeit.
Asiatisch-pazifischer Markt für Kunststoffflaschen und -behälter
Japan und Südkorea geben den regulatorischen Ton in der Region vor. Japans rPET-Quoten zwingen Abfüller dazu, langfristige Flake-Verträge abzuschließen, während Südkorea den vorgeschriebenen Recyclinganteil in PET-Flaschen ab 2025 auf 10 % angehoben hat. Australien setzt auf Pfandrückgabesysteme, die die PET-Rückgewinnungsquoten auf über 70 % treiben, während die ASEAN-Märkte Wachstumsambitionen mit Verboten bestimmter Einwegartikel in Einklang bringen. Insgesamt erfordern diese vielfältigen politischen Rahmenbedingungen agile Lieferketten, die zwischen recycelten und jungfräulichen Rohstoffen wechseln können und dabei wettbewerbsfähig bleiben.
Wettbewerbslandschaft
Marktkonzentration
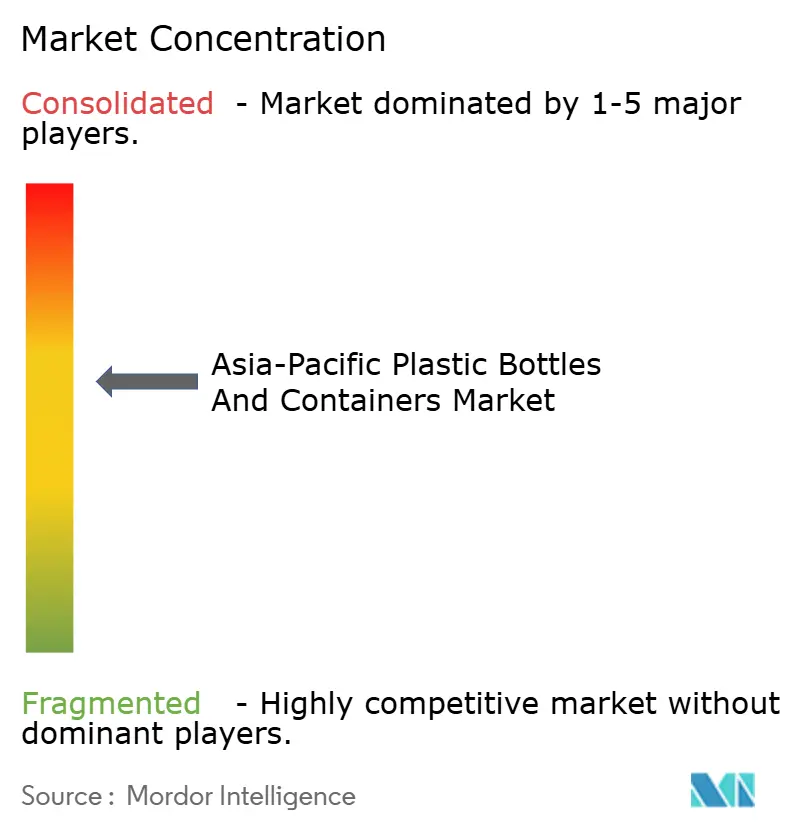
Der regionale Wettbewerb ist moderat, wobei die fünf größten Verarbeiter schätzungsweise rund 35 % des kombinierten Marktanteils halten, was Raum für Nischenspezialisten lässt. Amcor schloss seine Fusion mit Berry Global im Februar 2025 ab und schuf damit einen Verpackungsmarktführer im Wert von 24 Milliarden USD mit erweiterter Präsenz in Asien und vertieften rPET-Kapazitäten. ALPLA investiert stark in geschlossene Recyclingkreisläufe und strebt bis 2030 eine Kapazität von 700.000 Tonnen an, um Rohstoffe für Markenkunden zu sichern, die 30 % PCR-Ziele verfolgen.
Mauser erweiterte starre Industrieverpackungen durch die Übernahme von Consolidated Container im Jahr 2025 und stärkt damit sein UN-zertifiziertes Fass- und IBC-Portfolio. Gerresheimers Übernahme von Bormioli Pharma im Jahr 2024 stärkt die hochpräzise Fläschchenversorgung für asiatische Injektabilien-Anlagen. SK Chemicals differenziert sich mit chemisch recyceltem PET, das lebensmittelechten Normen entspricht, und positioniert sich als strategischer Harzpartner für Verarbeiter ohne vorgelagerte Integration.
Innovation konzentriert sich auf Kreislaufwirtschaft und Digitalisierung. Verarbeiter rüsten KI-Bildverarbeitungssysteme nach, die Mikrodefekte in Vorformlingen erkennen und Ausschuss sowie Energieverbrauch reduzieren. Markeninhaber erproben Nachfüllstationen in Südkorea und Japan und fördern damit die Entwicklung langlebiger PET-Qualitäten. Materialwissenschaftliche Fortschritte – wie depolymerisierte Monomere für unbegrenztes PET-Recycling – gewinnen an Dynamik, da die Kapitalkosten sinken. Insgesamt signalisieren diese Entwicklungen eine strategische Verlagerung vom reinen Mengenwachstum hin zu wertorientierter, nachhaltiger Produktion im gesamten Asien-Pazifik-Markt für Kunststoffflaschen und -behälter.
Marktführer im asiatisch-pazifischen Bereich für Kunststoffflaschen und -behälter
-
Amcor plc
-
ALPLA Werke Alwin Lehner GmbH & Co KG
-
Gerresheimer AG
-
Silgan Holdings Inc.
-
Pact Group Holdings Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Kunststoffflaschen und -behälter Unternehmen in diesem Bericht
- Amcor plc
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Gerresheimer AG
- Silgan Holdings Inc.
- Pact Group Holdings Ltd.
- Mauser Packaging Solutions Holding Company
- Greiner Packaging International GmbH
- Plastipak Holdings, Inc.
- Retal Industries Ltd.
- Alpha Packaging, Inc.
- Zhejiang Xinlei Packaging Co., Ltd.
- Shenzhen Zhenghao Plastic & Mold Co., Ltd.
- Manjushree Technopack Ltd.
- Hon Chuan Group
- CKS Packaging, Inc.
- Kyoraku Co., Ltd.
- Takemoto Yohki Co., Ltd.
- Shiny Color Group
- Tetra Pak International S.A.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Kunststoffflaschen und -behälter
- Februar 2025: SIG eröffnete eine aseptische Verpackungsanlage im Wert von 90 Millionen EUR in Indien, um Molkerei- und Funktionsgetränkeabfüller zu bedienen.
- Februar 2025: Mauser Packaging Solutions übernahm Consolidated Container Company und erweiterte damit seinen Bestand an Starr-Verpackungen.
- Februar 2025: Amcor schloss seine Fusion mit Berry Global ab und bildete eine globale Verpackungsgruppe im Wert von 24 Milliarden USD.
- Januar 2025: ALPLA eröffnete eine neue Blasformanlage in Thailand, um die südostasiatische Nachfrage zu decken.
Berichtsumfang des asiatisch-pazifischen Marktes für Kunststoffflaschen und -behälter
In dieser Studie werden Flaschen als starre Kunststoffbehälter mit einem offenen Verschlussmedium oder einer Abgabeschnittstelle (wie Tropfer, Düsen, Pumpen, Sprays usw.) definiert, die vom Hersteller primär zur Abfüllung flüssiger Produkte verwendet werden. Behälter werden als starre Kunststoffbehälter definiert, die ausschließlich ein offenes Verschluss- oder Abgabemedium besitzen und in der Regel sehr große oder sehr geringe Produktmengen enthalten (Gläser, Kanister, Eimer/Kübel, Boxen, Gallonen, Wannen usw.) und in diese Kategorie eingeordnet werden. Im Gegensatz zu Flaschen sind die in diesem Abschnitt klassifizierten Behälter in den meisten Fällen wiederverwendbar und weisen im Vergleich zur Nachfrage oder zum Verbrauch seitens der Hersteller eine hohe Nachfrage aus dem Aftermarket auf.
Der Umfang ist auf die B2B-Nachfrage beschränkt. Die Schätzungen schließen das Gewicht des Inhalts aus, der in den Kunststoffflaschen und -behältern verpackt ist.
Der Asien-Pazifik-Markt für Kunststoffflaschen und -behälter ist segmentiert nach Rohmaterialien (Polyethylenterephthalat (PET), Polypropylen (PP), Niederdichtes Polyethylen (LDPE), Hochdichtes Polyethylen (HDPE), weitere Rohmaterialien), Endverbrauchsbereich (Getränke [Abgefülltes Wasser, Kohlensäurehaltige Erfrischungsgetränke, Milchbasierte Getränke, weitere Getränke], Lebensmittel, Kosmetika, Pharmazeutika, Haushaltspflege, weitere Endverbrauchsbereiche), nach Land (China, Indien, Japan, Australien und Neuseeland, Südostasien und Rest des Asien-Pazifik-Raums). Der Bericht bietet Marktprognosen und -größen in Volumen (Tonnen) und Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
Nach Rohmaterial
| Polyethylenterephthalat (PET) |
| Hochdichtes Polyethylen (HDPE) |
| Polypropylen (PP) |
| Niederdichtes Polyethylen (LDPE) |
| Biobasierte und kompostierbare Materialien |
Nach Verpackungstyp
| Flaschen |
| Gläser und Kanister |
| Kanister |
| Ampullen und Fläschchen |
| Weitere Verpackungstypen |
Nach Endverbrauchsbranche
| Getränke | Abgefülltes Wasser |
| Kohlensäurehaltige Erfrischungsgetränke | |
| Milch- und Funktionsgetränke | |
| Alkoholische Getränke | |
| Lebensmittel | |
| Pharmazeutika | |
| Kosmetika und Körperpflege | |
| Industrielle Chemikalien | |
| Weitere Endverbrauchsbranchen |
Nach Herstellungstechnologie
| Extrusionsblasformen |
| Spritzstreckblasformen |
| Spritzblasformen |
| Kompressionsblasformen |
| Weitere Herstellungstechnologien |
Nach Land
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Indonesien |
| Thailand |
| Malaysia |
| Rest des Asien-Pazifik-Raums |
| Nach Rohmaterial | Polyethylenterephthalat (PET) | |
| Hochdichtes Polyethylen (HDPE) | ||
| Polypropylen (PP) | ||
| Niederdichtes Polyethylen (LDPE) | ||
| Biobasierte und kompostierbare Materialien | ||
| Nach Verpackungstyp | Flaschen | |
| Gläser und Kanister | ||
| Kanister | ||
| Ampullen und Fläschchen | ||
| Weitere Verpackungstypen | ||
| Nach Endverbrauchsbranche | Getränke | Abgefülltes Wasser |
| Kohlensäurehaltige Erfrischungsgetränke | ||
| Milch- und Funktionsgetränke | ||
| Alkoholische Getränke | ||
| Lebensmittel | ||
| Pharmazeutika | ||
| Kosmetika und Körperpflege | ||
| Industrielle Chemikalien | ||
| Weitere Endverbrauchsbranchen | ||
| Nach Herstellungstechnologie | Extrusionsblasformen | |
| Spritzstreckblasformen | ||
| Spritzblasformen | ||
| Kompressionsblasformen | ||
| Weitere Herstellungstechnologien | ||
| Nach Land | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Rest des Asien-Pazifik-Raums | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kunststoffflaschen und -behälter im Asien-Pazifik-Raum im Jahr 2025?
Der Markt wird im Jahr 2025 auf 29,56 Milliarden USD bewertet.
Wie hoch ist die prognostizierte CAGR für die Nachfrage nach Kunststoffflaschen im Asien-Pazifik-Raum bis 2030?
Der Gesamtmarkt wird voraussichtlich zwischen 2025 und 2030 mit einer CAGR von 4,52 % wachsen.
Welches Material dominiert den Verbrauch bei den Verarbeitern im Asien-Pazifik-Bereich?
PET bleibt mit einem Marktanteil von 52,32 % im Jahr 2024 führend, gestützt durch die Getränkenachfrage und ausgereifte Recyclingstrukturen.
Warum ist Indien der am schnellsten wachsende regionale Markt?
Zunehmende Urbanisierung, eine dynamische pharmazeutische Exportbasis und neue Kapazitäten für aseptische Abfüllung treiben Indiens Wachstum auf eine CAGR von 6,12 % bis 2030.
Wie reagieren Verarbeiter auf regulatorische Vorgaben für Recyclingmaterialanteile?
Sie investieren in rPET-Kapazitäten, schließen langfristige Flockenbeschaffungsverträge ab und optimieren bestehende Flaschendesigns durch Gewichtsreduzierung, um den Einsatz von Neumaterial zu reduzieren.
Welcher Technologietrend steigert die Fertigungseffizienz am stärksten?
KI-gestützte In-Line-Fehlererkennung reduziert Ausschuss um bis zu 30 % und senkt den Energieverbrauch, was sowohl die Kosten- als auch die Nachhaltigkeitsleistung verbessert.