
Tamaño y Participación del Mercado de Botellas y Envases de Vidrio de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 28.33 Millones de toneladas |
| Volumen del Mercado (2026) | 29.29 Millones de toneladas |
| Volumen del Mercado (2031) | 34.61 Millones de toneladas |
| Growth Rate (2026 - 2031) | 3.39 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Botellas y Envases de Vidrio de Asia-Pacífico por Mordor Intelligence
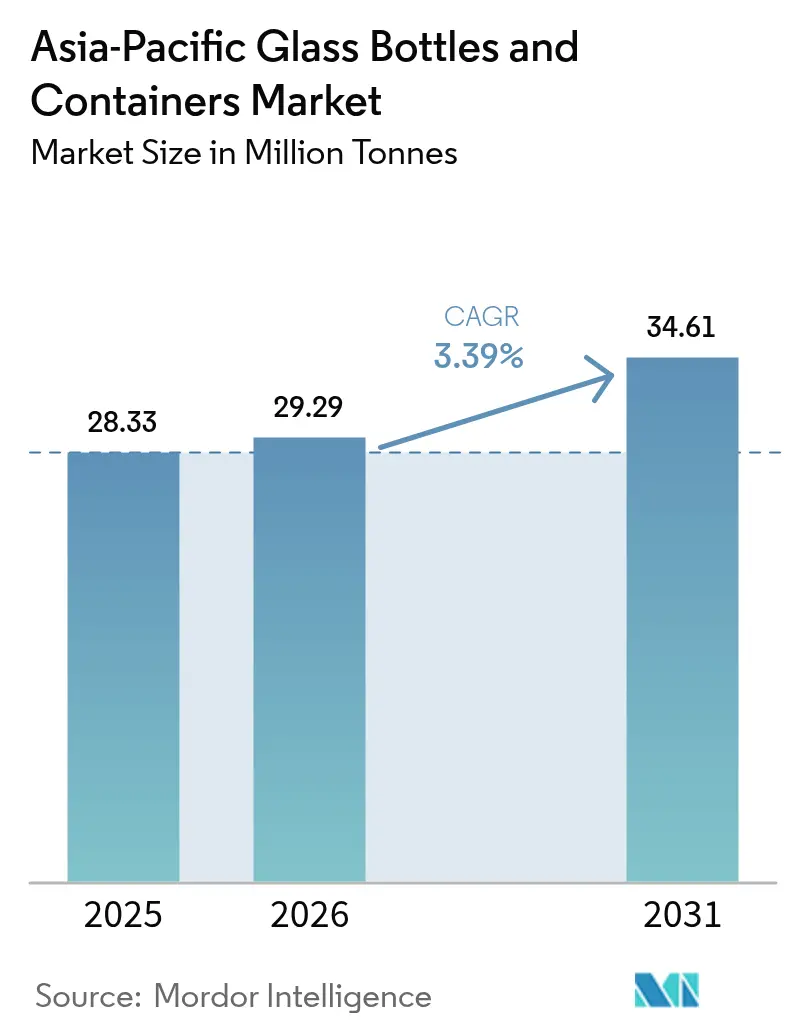
El tamaño del Mercado de Botellas y Envases de Vidrio de Asia-Pacífico fue valorado en 28,33 millones de toneladas en 2025 y se estima que crecerá desde 29,29 millones de toneladas en 2026 hasta alcanzar 34,61 millones de toneladas en 2031, a una CAGR del 3,39% durante el período de pronóstico (2026-2031). Esta trayectoria de crecimiento señala un desplazamiento gradual desde la expansión puramente impulsada por volumen hacia aplicaciones de mayor valor, premium y orientadas a la sostenibilidad que pueden generar márgenes más elevados. Los productores de bebidas de la región han sustentado históricamente la demanda base, aunque sustratos alternativos como el metal ligero y el plástico multicapa desafían cada vez más al vidrio en los segmentos de mercado masivo. Contrarrestando esa presión, los nuevos incentivos regulatorios para el reciclaje, la creciente conciencia ambiental de los consumidores y la premiumización en cosméticos, alimentos especializados y bebidas artesanales están abriendo nichos de demanda de mayor valor. Las estrategias competitivas, por tanto, giran en torno a la eficiencia operativa, las tecnologías de descarbonización y una mayor utilización de calcín, situando a los fabricantes tecnológicamente avanzados en una posición favorable para capturar participación incremental dentro del mercado de vidrio para envases de Asia-Pacífico.
Conclusiones Clave del Informe
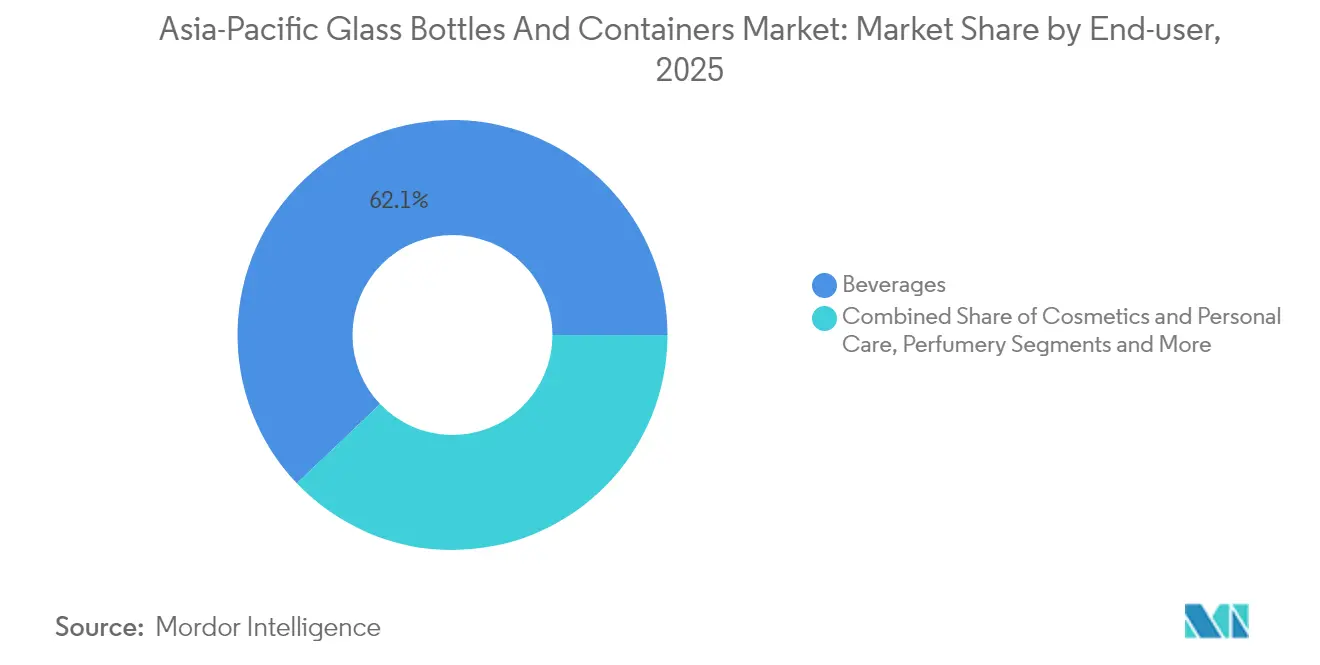
- Por usuario final, las bebidas capturaron el 62,12% de la participación del mercado de botellas y envases de vidrio de Asia-Pacífico en 2025.
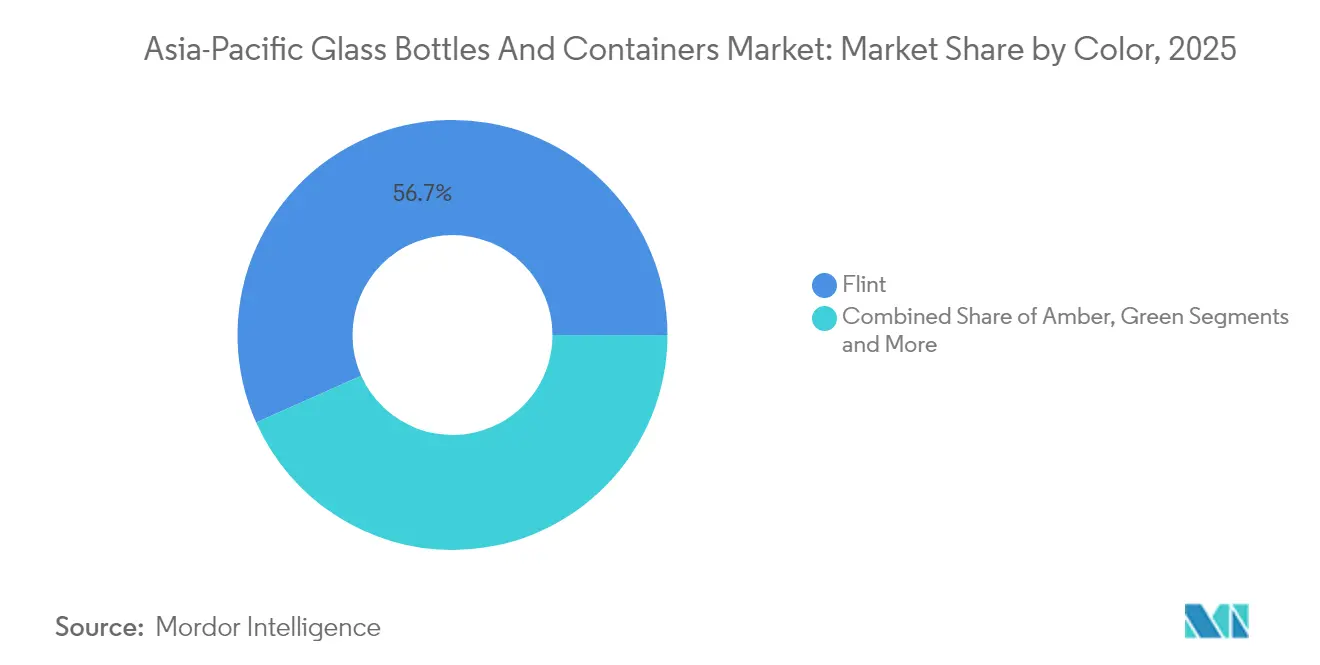
- Por color, se proyecta que las botellas y envases de vidrio ámbar de Asia-Pacífico crecerán a una CAGR del 4,86% entre 2026-2031.
- Por país, China capturó el 37,89% de la participación del mercado de botellas y envases de vidrio de Asia-Pacífico en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| China e India incrementando las exportaciones de envases de vidrio | +0.8% | China, India, efecto de desbordamiento hacia la ASEAN | Mediano plazo (2–4 años) |
| Avances tecnológicos en la fabricación de vidrio | +0.6% | Global; adopción temprana en Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Regulaciones gubernamentales que apoyan el reciclaje | +0.5% | Mercados principales de Asia-Pacífico; liderados por Japón, Australia | Mediano plazo (2–4 años) |
| Creciente demanda del sector de alimentos y bebidas | +0.7% | Más fuerte en India, Vietnam, Tailandia | Corto plazo (≤ 2 años) |
| Preferencia del consumidor por envases premium y sostenibles | +0.4% | Centros urbanos desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la infraestructura de reciclaje en Asia-Pacífico desarrollada | +0.3% | Japón, Corea del Sur, Australia, Nueva Zelanda | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
China e India Incrementando las Exportaciones de Envases de Vidrio
China aprovecha décadas de capacidad de hornos a gran escala y logística optimizada en costos para abastecer a los mercados de la ASEAN vecinos dependientes de importaciones, mientras que India capitaliza sus menores costos laborales y activos más nuevos adaptados a los estándares de calidad globales. La capacidad de 1.600 toneladas por día de PGP Glass en India y Sri Lanka ilustra un modelo orientado a la exportación que ha comenzado a desviar participación de los productores más pequeños del Sudeste Asiático, aunque la permanencia de estas ganancias depende de mantener ventajas en costos energéticos y acceso a calcín a precios competitivos. Este impulso exportador bilateral agrega colectivamente aproximadamente 0,8 puntos porcentuales a la CAGR regional al mejorar la utilización de hornos en ambos países y reducir los costos unitarios de los envíos al exterior.
Avances Tecnológicos en la Fabricación de Vidrio
Los hornos híbridos que operan con un 80% de electricidad renovable y un 20% de combustión de gas han pasado de la fase piloto a la escala comercial, especialmente en instalaciones operadas por Gerresheimer y Ardagh.[1]Ardagh Group, "AGP y CAP Glass Invierten en Reciclaje," ardaghgroup.com El horno totalmente eléctrico de Verallia en Cognac demuestra la viabilidad de la electrificación al 100%, señalando un camino hacia emisiones de Alcance 1 drásticamente menores. Combinadas con controles de Industria 4.0, mantenimiento predictivo, inspección de calidad digital y optimización energética en tiempo real, estas innovaciones pueden reducir el consumo de energía por tonelada hasta en un 30%, mejorando directamente los márgenes y la preparación para el cumplimiento normativo en todo el mercado de vidrio para envases de Asia-Pacífico.
Regulaciones Gubernamentales que Apoyan el Reciclaje
Las normas de Responsabilidad Extendida del Productor de Vietnam, introducidas en enero de 2024, la reforma de envases propuesta por Australia y el próximo sistema de depósito de envases de Singapur elevan colectivamente el costo de los sustratos no reciclables, al tiempo que hacen económicamente atractiva la reciclabilidad teóricamente infinita del vidrio. Los objetivos obligatorios de contenido reciclado también estimulan la demanda de calcín de alta calidad, favoreciendo a los fabricantes de vidrio integrados verticalmente que operan sus propias unidades de clasificación y beneficio. A medida que se acercan los plazos de cumplimiento, los propietarios de marcas se inclinan por el vidrio en las gamas premium para garantizar la alineación regulatoria y mantener una estética de alta gama, añadiendo incrementalmente 0,5 puntos a la tasa de crecimiento del mercado de vidrio para envases de Asia-Pacífico.
Creciente Demanda del Sector de Alimentos y Bebidas
Los licores premium, la cerveza artesanal, las salsas artesanales y las bebidas funcionales están enfatizando la historia de marca y el atractivo en el punto de venta, elevando al vidrio de un envase básico a un activo de marketing clave. En India, el aumento de los ingresos disponibles y la experimentación del consumidor impulsan el crecimiento en volumen, mientras que en Japón y Corea del Sur, el discurso se centra en el posicionamiento premium y las credenciales de sostenibilidad. La naturaleza inerte del vidrio y sus percibidas ventajas para la salud resuenan entre los consumidores que se alejan de los plásticos de un solo uso, sustentando un incremento de 0,7 puntos en la CAGR regional. Los productores capaces de ofrecer botellas ligeras y bajas en carbono están en posición de capturar un valor desproporcionado dentro del mercado de vidrio para envases de Asia-Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto consumo de energía en la producción de vidrio | −0.9% | Más severo en China, India | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas | −0.6% | Global; agudo en mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Limitaciones de infraestructura en mercados emergentes | −0.4% | Vietnam, Tailandia, ASEAN emergente | Mediano plazo (2–4 años) |
| Presión competitiva de alternativas plásticas y metálicas | −0.7% | Global; más fuerte en segmentos sensibles al precio | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Consumo de Energía en la Producción de Vidrio
Las operaciones de hornos pueden consumir entre el 60 y el 70% de la energía total de la planta, exponiendo a los fabricantes a elevadas tarifas eléctricas y volatilidad en los precios del gas. Los episodios de racionamiento de energía en invierno en China y los desafíos de confiabilidad de la red eléctrica en India añaden presión inmediata sobre los costos, obligando a los operadores a acelerar la utilización de calcín y experimentar con combustibles alternativos como el bio-GNL y el hidrógeno verde. La prueba de biocombustible al 100% de O-I en su planta de Harlow demostró una tasa de calcín del 88% y reducciones considerables de CO₂, insinuando una vía de mitigación realista aunque la disponibilidad de materias primas sigue siendo un obstáculo.[2]Glass International, "O-I CEO: El Mercado del Vidrio Sigue Siendo Lento," glass-international.com
Volatilidad en los Precios de las Materias Primas
Las fuertes oscilaciones en los precios de la sosa ash y la arena de sílice, especialmente el incremento de 30–50 RMB por tonelada observado en China a principios de 2025, comprimen los márgenes de los productores incapaces de cubrir insumos o asegurar contratos a largo plazo. Los actores integrados verticalmente y aquellos que operan plantas de beneficio disfrutan de amortiguadores de costos, mientras que las empresas más pequeñas que dependen de compras en el mercado spot enfrentan una erosión de beneficios más pronunciada. Estas oscilaciones en los insumos pueden restar aproximadamente 0,6 puntos porcentuales a la CAGR potencial del mercado de vidrio para envases de Asia-Pacífico en el corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final:
Los Cosméticos Impulsan la Transformación PremiumSe proyecta que el segmento de cosméticos y cuidado personal superará a todos los demás con una CAGR del 4,63%, aunque las bebidas aún representaron el 62,12% de la participación del mercado de vidrio para envases de Asia-Pacífico en 2025. Las botellas de perfumería generan los márgenes unitarios más altos y a menudo requieren formas complejas, grabados en relieve y vidrio de color, lo que eleva los precios de venta promedio muy por encima de los envases de bebidas básicos.
Los licores premium y la cerveza artesanal también especifican botellas personalizadas de vidrio transparente y ámbar que se alinean con la narrativa de marca, diversificando aún más los flujos de ingresos dentro del mercado de vidrio para envases de Asia-Pacífico. Aunque la demanda farmacéutica fuera de viales y ampollas se mantiene estable, los requisitos de integridad regulatoria mantienen al vidrio como el sustrato de elección, preservando un negocio base confiable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Color:
El Ámbar Gana Terreno en SostenibilidadEl vidrio transparente mantuvo el 56,68% del tamaño del mercado de vidrio para envases de Asia-Pacífico en 2025 debido a su versatilidad y ventajas en la visibilidad del producto. Sin embargo, las superiores propiedades de bloqueo UV del ámbar están atrayendo a marcas preocupadas por formulaciones sensibles a la luz, desde sueros y aceites esenciales hasta cervezas especiales, lo que resulta en una CAGR proyectada del 4,86% para el segmento de color. El vidrio verde continúa dominando las categorías tradicionales de cerveza y vino donde la estética patrimonial sigue siendo central, mientras que los tonos de nicho satisfacen requisitos de marca a medida. Las economías de escala aún favorecen al vidrio transparente, pero el endurecimiento de los estándares de calidad en las categorías de alto valor acelera la penetración del ámbar en el mercado de vidrio para envases de Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Botellas y Envases de Vidrio de China
El liderazgo de China se sustenta en una amplia capacidad productiva, cadenas de suministro integradas y corredores de exportación consolidados; sin embargo, los aumentos de precios del vidrio de entre 30 y 50 RMB por tonelada registrados a principios de 2025 ponen de manifiesto la vulnerabilidad de las plantas de alta intensidad energética ante la inflación de costos. Las prioridades estratégicas se centran ahora en botellas de mayor valor agregado y menor peso que permitan compensar el incremento progresivo de los costos operativos.
Mercado de Botellas y Envases de Vidrio de Asia-Pacífico
India aprovecha las tendencias de urbanización y premiumización, aunque los cuellos de botella en infraestructura y las restricciones de capital limitan ocasionalmente la utilización de los hornos. Japón y Corea del Sur exhiben tasas de reciclaje de primer nivel mundial; Japón opera 26 plantas especializadas que reintroducen el calcín en los hornos nacionales, reforzando los circuitos de suministro circulares.
Mercado de Botellas y Envases de Vidrio de Australia y Nueva Zelanda
Australia y Nueva Zelanda presentan volúmenes modestos pero un elevado consumo per cápita de bebidas premium envasadas en vidrio, lo que garantiza una demanda sostenida de botellas especializadas y de bajo contenido de carbono.
Panorama regulatorio
La normativa que afecta a las botellas y contenedores de vidrio en Asia-Pacífico se está endureciendo en torno a la circularidad del envase y la seguridad de contacto con alimentos, con requisitos que varían según el país. En Singapur, el Ministerio de Sostenibilidad y Medio Ambiente puso en vigor el Resource Sustainability (Beverage Container Return Scheme) Regulations 2026 el 1 de abril de 2026, lo que aumenta el peso del etiquetado conforme, la preparación para la recolección y la logística inversa para los proveedores de envases de bebidas. Vietnam también avanzó en la implementación de la RAP a través del Decreto N.º 110/2026/ND-CP en 2026, añadiendo responsabilidades de reciclaje más claras y requisitos de documentación que moldean las decisiones de materiales y la planificación de casco reciclado para propietarios de marcas y fabricantes de vidrio.
El cumplimiento de contacto con alimentos sigue siendo un filtro paralelo para el acceso al mercado. China continúa dependiendo de normas nacionales obligatorias de seguridad alimentaria para productos de vidrio (por ejemplo, GB 4806.5-2016), mientras que la ASEAN ofrece una alineación no vinculante a través de su Directriz General sobre Materiales en Contacto con Alimentos, lo que deja a los proveedores multinacionales la gestión de pruebas y declaraciones específicas de cada país. En 2026, la FDA de Tailandia inició una consulta para actualizar el Anuncio N.º 92 del MOPH con límites de migración propuestos para plomo y cadmio en artículos de vidrio, y el Departamento de Protección Ambiental de Hong Kong administra el Glass Beverage Container Producer Responsibility Scheme, que exige a los proveedores de bebidas registrarse y presentar informes auditados. Esta estructura está impulsando procesos de cumplimiento más formales en toda la cadena de valor regional.
Panorama Competitivo
La industria de vidrio para envases de Asia-Pacífico está moderadamente consolidada. Los grandes actores globales O-I Glass, Verallia y Ardagh continúan optimizando sus capacidades de hornos; O-I cerró el 14% de su capacidad en 2024 y está explorando una reducción adicional del 7% para mediados de 2025 con el fin de generar 300 millones de USD en ahorros para 2027.
Las inversiones en descarbonización están escalando: el Departamento de Energía de Estados Unidos otorgó a O-I 125 millones de USD para avanzar en la electrificación y los hornos híbridos en 2024.[3]O-I, "El Progreso Sostenible de O-I hacia la Descarbonización," o-i.com Ardagh y CAP Glass asignaron sumas no reveladas en abril de 2025 para reforzar la capacidad regional de procesamiento de calcín.
Las empresas con alto contenido tecnológico se diferencian a través de mayores ratios de calcín. La prueba de biocombustible de O-I logró una mezcla de calcín del 88% y hornos habilitados digitalmente que reducen el tiempo de inactividad, reforzando un ciclo virtuoso de menores emisiones y menores costos dentro del mercado de vidrio para envases de Asia-Pacífico.
Líderes de la Industria de Botellas y Envases de Vidrio de Asia-Pacífico
Gerresheimer AG
PGP Glass Private Limited
Hindusthan National Glass & Industries Ltd.
O-I Glass, Inc.
Ardagh Group S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Botellas y Envases de Vidrio de Asia-Pacífico
- O-I Glass, Inc.
- Ardagh Group S.A.
- Verallia S.A.
- PGP Glass Private Limited
- Hindusthan National Glass & Industries Ltd.
- Feemio Glass Co., Ltd.
- Toyo Glass Co., Ltd.
- Nihon Yamamura Glass Co., Ltd.
- Gerresheimer AG
- Saverglass SAS
- Vitro S.A.B. de C.V.
- BA Glass Portugal, S.A.
- Stoelzle Glass Group GmbH
- Heinz-Glas GmbH & Co. KGaA
- Vetropack Holding AG
- Zignago Vetro S.p.A.
- Park Cam Sanayi ve Ticaret A.Ş.
- Orora Limited
- Koa Glass Co., Ltd.
- Bormioli Luigi S.p.A.
Lea el análisis de las empresas de asia-pacific glass bottles and containers

Oportunidades de mercado y perspectivas futuras
Las mejoras de procesos vinculadas a la descarbonización y una mayor utilización de casco se están convirtiendo en oportunidades comerciales directas a medida que las marcas responden a los esquemas de RAP y de retorno de depósito con resultados de reciclaje medibles. Japón ofrece un punto de prueba visible para la migración tecnológica en la producción de vidrio para envases: en marzo de 2026, TOYO GLASS inició la operación a plena escala de un gran horno de fusión de vidrio de combustión con oxígeno en su planta de Kashiwa (con una capacidad de más de 200 toneladas/día) y reveló una reducción del 20 % en gases de efecto invernadero. Esa divulgación respalda una vía más clara para usos finales premium y regulados que cada vez más exigen declaraciones de envases con menor huella de carbono respaldadas por cambios en la fabricación.
India también destaca por las ampliaciones de capacidad vinculadas a la premiumización y al suministro orientado a la exportación. En marzo de 2025, la junta directiva de AGI Greenpac aprobó una planta greenfield de vidrio para envases en Madhya Pradesh de 700 crore INR (500 toneladas/día), lo que pone de relieve el apetito de inversión por un suministro localizado que puede reducir los plazos de entrega para bebidas y segmentos premium de rápido crecimiento como cosmética y perfumería. El desarrollo de capacidades añade una segunda palanca de competitividad: en 2026, la All India Glass Manufacturers Federation llevó a cabo un programa de varios días sobre conservación de energía y descarbonización en el CDGI (Firozabad), alineándose con la necesidad del mercado de optimización de la combustión, adaptaciones de eficiencia de hornos y un control de calidad más estricto en vidrio extra flint y coloreado, donde los márgenes son mayores y las especificaciones más exigentes.
Recent Industry Developments in Mercado de Botellas y Envases de Vidrio de Asia-Pacífico
- Junio de 2026: Hindusthan National Glass & Industries Ltd. reveló una reactivación operativa tras un proceso de insolvencia en India, incluido el reinicio de hornos en Rishra y Rishikesh y la reanudación de operaciones en su planta de Puducherry. Estos reinicios aumentan la oferta doméstica disponible y pueden reducir la dependencia de las importaciones para formatos de envases estándar, al tiempo que apoyan tiempos de respuesta más rápidos para clientes de bebidas y alimentos.
- Julio de 2025: PGP Glass implementó Armis Centrix para ayudar a asegurar las operaciones de fabricación de envases de vidrio. La implementación pone de relieve los crecientes requisitos de ciberseguridad en plantas digitalmente habilitadas, donde la protección de los datos de producción y del tiempo de actividad respalda una calidad constante para los envases premium de cosmética y perfumería.
- Junio de 2024: O-I Glass anunció una mejora de electrificación de 65 millones de USD en su planta de Veauche, en Francia. Aunque está fuera de Asia-Pacífico, añadió otra referencia a gran escala para la dirección de electrificación y hornos híbridos entre los grandes actores globales que también operan y transfieren conocimientos de proceso en toda la región.


Mercado de Botellas y Envases de Vidrio de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca las botellas de vidrio y los contenedores de vidrio utilizados como envases en toda Asia-Pacífico, medido como el volumen de vidrio para envases suministrado a aplicaciones de uso final durante el período de estudio.
Exclusiones del alcance: Se excluyen: los frascos y ampollas de vidrio utilizados en envases farmacéuticos.
Descripción general de la segmentación
- Por Usuario Final
- Bebidas
- Alcohólicas
- Cerveza
- Vino
- Licores
- Otras Bebidas Alcohólicas (Sidra y Otras Bebidas Fermentadas)
- No Alcohólicas
- Jugos
- Bebidas Carbonatadas (CSDs)
- Bebidas a Base de Productos Lácteos
- Otras Bebidas No Alcohólicas
- Alcohólicas
- Alimentos (Mermelada, Jalea, Mermeladas, Miel, Embutidos y Condimentos, Aceite, Encurtidos)
- Cosméticos y Cuidado Personal
- Productos Farmacéuticos (excluyendo Viales y Ampollas)
- Perfumería
- Bebidas
- Por Color
- Verde
- Ámbar
- Transparente
- Otros Colores
- Por País
- China
- India
- Japón
- Tailandia
- Australia y Nueva Zelanda
- Corea del Sur
- Vietnam
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Para establecer la estructura base del modelo, recopilamos datos públicos que explican la demanda de vidrio para envases, los flujos comerciales y el ritmo de la producción de envases en toda Asia-Pacífico. Los puntos de partida habituales incluyen fuentes como las estadísticas comerciales de UN Comtrade, las oficinas nacionales de estadística, los informes de inflación de los bancos centrales y los indicadores de producción de ministerios industriales y departamentos de aduanas.
También utilizamos información que traduce los impulsores de volumen en señales de demanda, como datos publicados de envasado y consumo de bebidas, estadísticas de producción de alcohol y refrescos, y objetivos públicos de sostenibilidad y reciclaje que moldean el uso de casco. El contexto de apoyo se obtiene de informes anuales de empresas, presentaciones para inversores, cobertura de prensa confiable y, cuando es necesario, bases de datos de pago centradas en finanzas empresariales, datos de importación y exportación a nivel de envío, y bases de datos de patentes para tendencias tecnológicas de envases y hornos. Las fuentes documentales mencionadas son solo ilustrativas, y revisamos referencias públicas adicionales para la recolección, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para verificar cómo cambia la demanda entre envases de bebidas, alimentos y cuidado personal, y para aclarar dónde los envases farmacéuticos se contabilizan de manera diferente entre países. Hablamos con participantes de toda la cadena de valor, incluidos productores de vidrio para envases, transformadores, distribuidores y grandes usuarios finales, y luego utilizamos estos aportes para poner a prueba la utilización, la dependencia de importaciones y la combinación típica por color y aplicación en toda la región APAC.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 18% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 18% | Gerentes: 57% |
Dimensionamiento de mercado y previsión
El dimensionamiento se construyó utilizando una lógica descendente y ascendente, donde la demanda regional se reconstruyó a partir de señales de suministro de vidrio para envases y luego se verificó de forma cruzada con consolidaciones selectivas. Para la construcción descendente, vinculamos los grupos de demanda de envasado a nivel de país con la producción y el comercio de vidrio para envases, y luego asignamos los volúmenes a las aplicaciones de uso final y la combinación de colores, manteniendo los totales coherentes en cada paso.
Los insumos clave que mantuvieron el modelo fundamentado incluyen indicios de producción y utilización de capacidad de vidrio para envases, movimientos de importación y exportación de contenedores de vidrio, tendencias de envasado de bebidas (alcohólicas y no alcohólicas), volúmenes de envasado de alimentos y condimentos, y tendencias de disponibilidad de casco que pueden influir en el rendimiento efectivo. Cuando se necesitaron verificaciones ascendentes, utilizamos análisis de volumen muestreados por aplicación y país, verificaciones de canal sobre pesos típicos de contenedores y formatos de envase, y asignación proporcional para mercados más pequeños anclada a indicadores de comercio y consumo.
Para la previsión, se aplicó un análisis de escenarios en torno a impulsores de la demanda como los cambios en la combinación de bebidas, la aplicación de políticas de reciclaje y las ampliaciones de capacidad o los ciclos de reconstrucción de hornos. Luego ajustamos la trayectoria utilizando el consenso basado en entrevistas sobre el momento y la magnitud. Los resultados se mantuvieron reproducibles utilizando variables que pueden actualizarse anualmente a partir de series públicas, respaldadas por verificaciones repetidas mediante entrevistas.
Validación de datos y ciclo de actualización
Los resultados del modelo se revisaron mediante triangulación entre señales de producción, comercio y uso final, de modo que una serie con ruido no determinara el total por sí sola. Realizamos verificaciones de varianza a nivel de país y de aplicación, y los valores atípicos se reelaboran revisando supuestos como la utilización, la dependencia de importaciones y la división entre botellas y otros contenedores.
Antes de la aprobación final, un segundo analista revisa los cálculos y la lógica, y se activan llamadas de seguimiento cuando se observa una discrepancia importante frente a indicadores independientes, como picos comerciales repentinos o anuncios de capacidad. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos importantes, y una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible.
Comparación del tamaño del mercado de botellas y contenedores de vidrio de Asia-Pacífico de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para las botellas y contenedores de vidrio de Asia-Pacífico a menudo no coinciden, incluso cuando los títulos parecen iguales. Las diferencias suelen provenir de lo que se cuenta como un contenedor, de si la medida es de valor o de volumen, y de cómo se convierten el comercio y la producción en un único total regional.
Los frascos y ampollas de vidrio se incluyen en algunos totales publicados, pero quedan fuera del alcance de Mordor Intelligence. Eso modifica la porción farmacéutica y desplaza la combinación implícita entre colores y usos finales. Otras diferencias suelen provenir de convertir el volumen a valor utilizando precios promedio amplios, de usar supuestos agresivos de aumento de capacidad, o de mantener factores de moneda e inflación antiguos que no reflejan las recientes variaciones de costos impulsadas por la energía en el vidrio para envases.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 28,33 millones de USD (2025) | |
| Consultora Regional A | 19,28 mil millones de USD (2025) | A menudo se presenta como valor para el vidrio de envases con una visibilidad limitada sobre la reconciliación de volumen, y los supuestos de precios pueden promediarse entre países sin ajustarse por la combinación de importaciones y las diferencias de contenido de casco. |
| Editorial del Sector B | 28,70 mil millones de USD (2026) | Normalmente combina botellas, tarros y grupos de valor de envases de vidrio más amplios, y puede incluir formatos farmacéuticos adyacentes y aplicar una única curva de crecimiento a partir de una ventana base corta. |
La comparación muestra que la mayor parte de la variación se explica por la elección de la unidad y lo que se agrupa en la definición de contenedores, seguido de cómo se aplican los supuestos de precios y crecimiento. Al mantener el alcance vinculado a los volúmenes de vidrio para envases y verificar los totales frente a señales de producción y comercio, nuestra estimación se mantiene trazable a insumos claros que pueden actualizarse cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es la CAGR proyectada para la demanda de vidrio para envases de Asia-Pacífico entre 2026 y 2031?
Se prevé que el Mercado de Botellas y Envases de Vidrio de Asia-Pacífico registre una CAGR del 3,39%, creciendo desde 29,29 millones de toneladas en 2026 hasta 34,61 millones de toneladas en 2031.
¿Qué segmento de usuario final se espera que crezca más rápido hasta 2031?
Se anticipa que los envases para cosméticos y cuidado personal se expandirán a una CAGR del 4,63%, superando a otros segmentos a pesar de que las bebidas mantienen la mayor participación en 2025.
¿Por qué las botellas ámbar están ganando tracción en la región?
El vidrio ámbar ofrece una protección UV superior para formulaciones sensibles a la luz, lo que lo hace cada vez más popular entre las marcas premium de cosméticos, productos farmacéuticos y bebidas artesanales que enfatizan la integridad del producto y la vida útil en estantería.
¿Cómo están abordando los fabricantes los altos costos energéticos en la producción de vidrio?
Los principales productores están invirtiendo en hornos híbridos y totalmente eléctricos, aumentando los ratios de calcín y probando combustibles alternativos como el bio-GNL y el biocombustible al 100% para reducir la intensidad energética y disminuir la huella de carbono.
Última actualización de la página el:



