
Größe und Marktanteil des Asien-Pazifik-Freizeitparkmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 72.79 Milliarden US-Dollar |
| Marktgröße (2026) | 76.43 Milliarden US-Dollar |
| Marktgröße (2031) | 98.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.31 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Asien-Pazifik-Freizeitparkmarkts von Mordor Intelligence
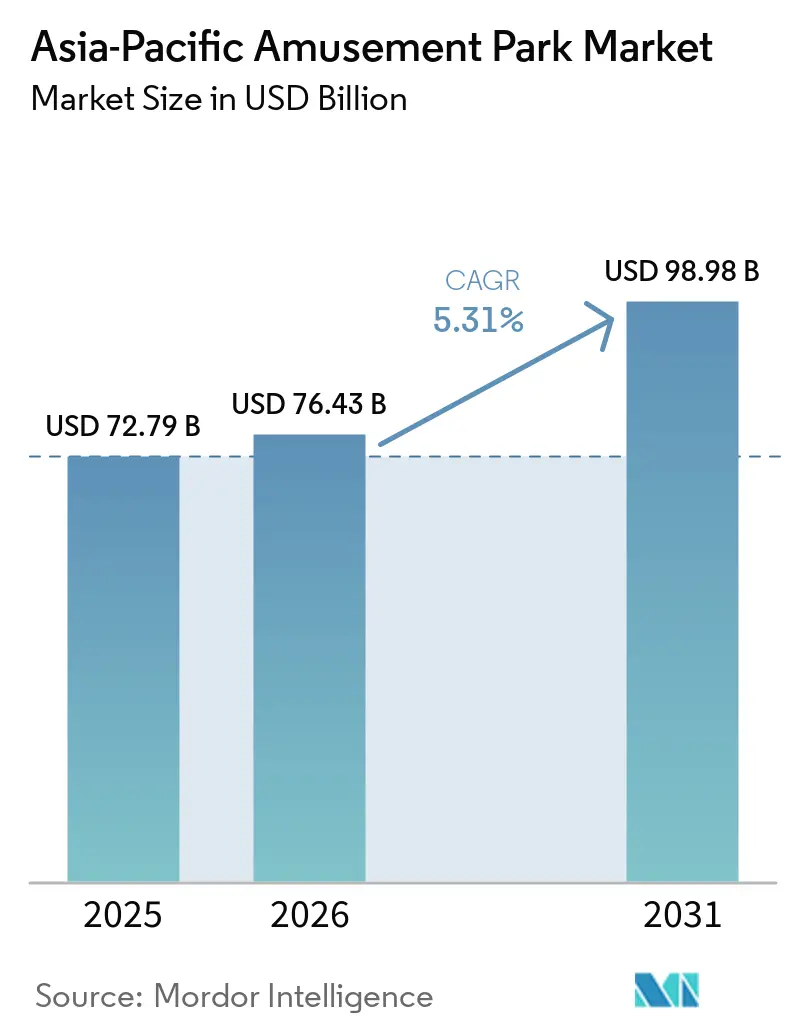
Der Asien-Pazifik-Freizeitparkmarkt erreichte im Jahr 2025 72,79 Milliarden USD, wird für 2026 auf 76,43 Milliarden USD prognostiziert und soll bis 2031 98,98 Milliarden USD erreichen, was einer CAGR von 5,31 % von 2026 bis 2031 entspricht und ein stetiges Wachstum bei Ausgaben und Investitionen in der gesamten Region signalisiert. Das Wachstum wird durch eine anhaltende Expansion der Mittelschicht und eine starke Pipeline an Projekten im Zieldestinationsmaßstab gestützt, was die Kapazitätsauslastung und den durchschnittlichen Umsatz pro Gast durch integrierte Hotels und Markeneinzelhandelsformate verbessert. Die Erholung der Besucherzahlen und die Normalisierung des grenzüberschreitenden Reiseverkehrs helfen den Betreibern, Ertragsmanagementpraktiken und effizientere virtuelle Warteschlangensysteme einzusetzen, die den Durchsatz erhöhen und gleichzeitig saisonale Engpässe beheben. Die Wettbewerbslandschaft der Region neigt zu lokalisierten geistigen Eigentumsrechten und großen campusartigen Investitionen, und das Gleichgewicht zwischen hoher Kapitalintensität und steigenden Pro-Kopf-Ausgaben prägt eine Qualitätsorientierung unter Mehrparkbetreibern. Die Umweltleistung beeinflusst auch die Genehmigungseffizienz und die Kundenwahrnehmung, wobei Betreiber, die glaubwürdige Dekarbonisierungs- und Kreislaufwirtschaftsprogramme vorweisen können, häufig einen reibungsloseren regulatorischen Fortschritt und eine stärkere Unternehmensnachfrage von MICE-Kunden erzielen.
Wichtigste Erkenntnisse des Berichts
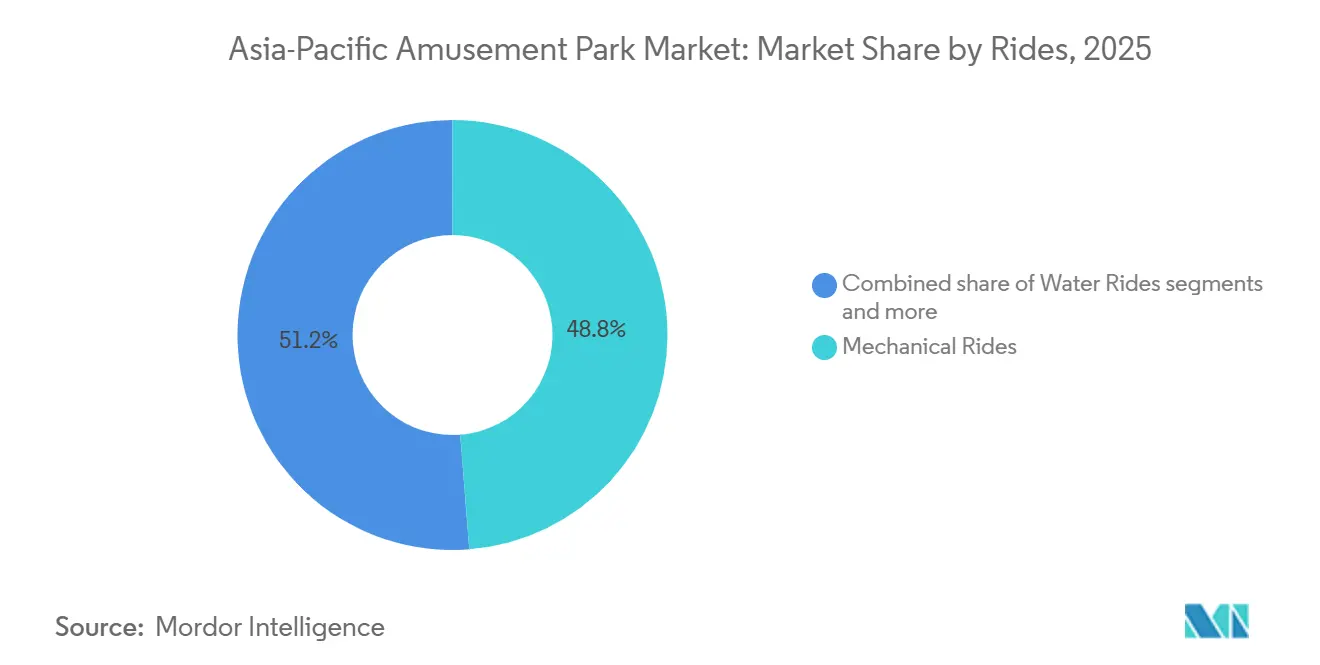
- Nach Fahrgeschäften führten mechanische Fahrgeschäfte mit einem Marktanteil von 48,75 % am Asien-Pazifik-Freizeitparkmarkt im Jahr 2025, während sonstige Fahrgeschäfte bis 2031 voraussichtlich mit einer CAGR von 11,87 % wachsen werden.
- Nach Alter entfiel auf die Altersgruppe der 19- bis 35-Jährigen im Jahr 2025 ein Marktanteil von 37,78 % am Asien-Pazifik-Freizeitparkmarkt, während die Altersgruppe der 51- bis 65-Jährigen mit einer prognostizierten CAGR von 18,76 % bis 2031 das schnellste Wachstum verzeichnete.
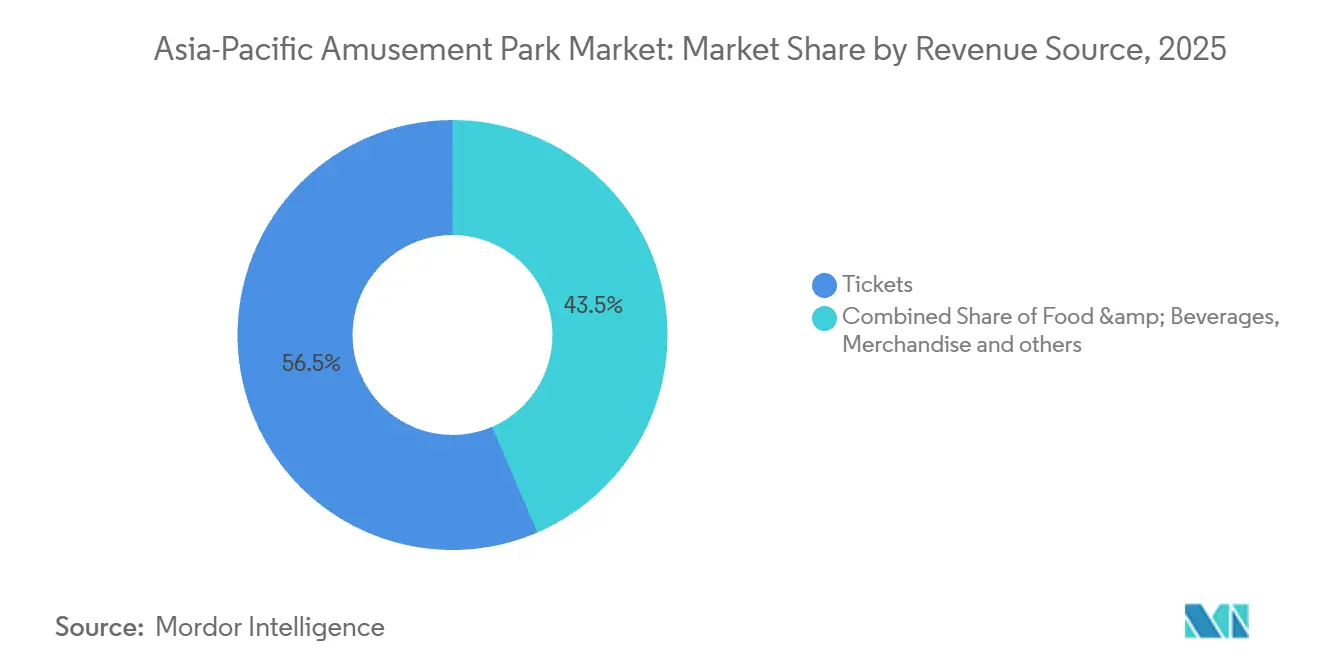
- Nach Einnahmequelle hielten Eintrittskarten im Jahr 2025 einen Marktanteil von 56,47 % am Asien-Pazifik-Freizeitparkmarkt, während Hotels und Resorts bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen werden.
- Nach Geografie hielt China im Jahr 2025 einen Marktanteil von 43,62 % am Asien-Pazifik-Freizeitparkmarkt, während Indien mit einer prognostizierten CAGR von 15,98 % bis 2031 die höchste Wachstumsrate verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stärkung der Konsumausgaben der Mittelschicht im Asien-Pazifik-Raum | + 1.8% | Global, konzentriert in China, Indien und Südostasien, Kernmärkte | Mittelfristig (2–4 Jahre) |
| Beschleunigtes Stadtwachstum und groß angelegte Infrastrukturprojekte | + 1.5% | Gesamter Asien-Pazifik-Raum, am stärksten in China, Indien, Indonesien und Vietnam | Mittel- bis langfristig (2–4+ Jahre) |
| Staatliche Initiativen zur Förderung von Reisen und Freizeit | + 1.2% | Gesamter Asien-Pazifik-Raum, konzentriert auf Schwellenmärkte wie die Philippinen, Vietnam und Thailand. | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Wachstum von Attraktionen auf Basis geistiger Eigentumsrechte | + 0.9% | Global, Ausstrahlungseffekte auf China, Japan, Australien, Singapur, Indien | Mittelfristig (2–4 Jahre) |
| Intelligente Ticketierung und dynamische Preisgestaltung steigern Erträge | + 0.6% | Frühe globale Einführung, Kernmärkte im Asien-Pazifik-Raum folgen, darunter China und Japan | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsorientierte Infrastruktur beschleunigt Projektgenehmigungen | + 0.5% | Am stärksten in Australien, Singapur, Japan, aufkommend in China und Indien | Mittel- bis langfristig (2–4+ Jahre) |
| Quelle: Mordor Intelligence | |||
Stärkung der Konsumausgaben der Mittelschicht im Asien-Pazifik-Raum
Asien repräsentiert einen bedeutenden und wachsenden Anteil an den weltweiten Freizeitparkeinnahmen, was die wachsende Kaufkraft städtischer Haushalte mit mittlerem Einkommen in China, Indien und Südostasien unterstreicht. Der Asien-Pazifik-Freizeitparkmarkt ist eng mit diesem Trend verbunden, da steigende verfügbare Einkommen längere Aufenthalte, höhere Ausgaben für Premium-Erlebnisse und mehrtägige Besuche fördern. Prognosen deuten darauf hin, dass der diskretionäre Konsum Asiens von USD 23 Billionen im Jahr 2025 auf USD 35 Billionen bis 2035 wachsen wird, was die Nachfrage nach integrierten Destinationen unterstützt, die Fahrgeschäfte, Hotels und immersiven Einzelhandel kombinieren.[1]. Die weltweite Nachfrage nach Freizeitparks wächst weiter, wobei die 10 größten Betreibergruppen für Vergnügungs- und Freizeitparks weltweit im Jahr 2023 eine Gesamtbesucherzahl von 532,5 Millionen verzeichneten, die im Jahr 2024 auf 549,9 Millionen anstieg, was einem Anstieg von 3,3 % gegenüber dem Vorjahr entspricht. Dieses stetige Wachstum signalisiert eine verbesserte Kaufkraft der Haushalte und höhere diskretionäre Ausgaben, insbesondere im Asien-Pazifik-Raum, wo steigende verfügbare Einkommen längere Besuche, Premium-Ticket-Upgrades und höhere Ausgaben für erlebnisorientierte Attraktionen im Freizeitparkmarkt antreiben.[2]
Beschleunigtes Stadtwachstum und groß angelegte Infrastrukturprojekte
Thailand erkundet einen großen Freizeitpark im Stil von Disneyland in seinem Östlichen Wirtschaftskorridor (EEC) als Eckpfeiler einer groß angelegten Stadt- und Tourismusentwicklung. Die Regierung plant die Flächennutzung und Anreize, um einen Weltklasse-Park neben anderen Megaprojekten anzuziehen, wie etwa einem internationalen Stadion mit 80.000 Plätzen und einer Hochgeschwindigkeitsbahn, die drei Flughäfen verbindet, und positioniert den EEC als diversifizierten Unterhaltungs- und Investitionsstandort. Offizielle sind der Ansicht, dass solche Megaprojekte den ganzjährigen Tourismus ankurbeln, weitere Infrastrukturinvestitionen erschließen und das regionale Wirtschaftswachstum fördern werden.[3]. In China verankern Expansionsprogramme rund um Shanghai Disney Resort und Universal Beijing Resort multifunktionale Unterhaltungsviertel, die Hotels und Einzelhandel integrieren, um längere Aufenthalte und höhere Pro-Kopf-Ausgaben zu fördern. Singapurs Strategie der integrierten Resorts setzt ihren Ausbau mit dem RWS 2.0-Upgrade fort, das das erweiterte Singapore Oceanarium und neue Luxusunterkünfte umfasst, die gemeinsam das Wertangebot sowohl für Freizeit- als auch für MICE-Segmente steigern.[4]. Das Wachstum integrierter Unterhaltungsdestinationen in Macau, Singapur und den Philippinen unterstützt auch den Asien-Pazifik-Markt für Casinoglücksspiele, da Betreiber zunehmend Gaming, Gastgewerbe, Einzelhandel und Freizeitattraktionen kombinieren, um die Touristenausgaben und Übernachtungsbesuche zu stärken. In Indonesien unterstützt die Übernahme eines 55-prozentigen Anteils an PT Kios Ria Kreasi durch PT MNC Tourism Indonesia einen 98,02 Hektar großen internationalen Freizeitpark, Wasserpark und Resortkomplex in West-Bali und signalisiert damit mehrjährige Investitionsverpflichtungen in Südostasiens vielversprechendsten Freizeitkorridoren.[5]
Staatliche Initiativen zur Förderung von Reisen und Freizeit
Visaerleichterungen, Zollfreimengen und gezielte Anreize im Gastgewerbe sind zu wichtigen Hebeln für die Reiseerholung und attraktionsgetriebene Entwicklung geworden. China weitete 2025 und 2026 den visafreien Zugang aus, um internationale Ankünfte und Aufenthaltsdauer zu steigern, regionale Freizeitkorridore zu unterstützen und die Wochen- und Feiertagsnachfrage in städtischen Parks zu erhöhen. Japans Rekord bei internationalen Ankünften im Jahr 2024 und die Ausrichtung der Expo 2025 in Osaka erhalten den kurzfristigen Besuchsimpuls aufrecht, stärken saisonale Kalender und steigern die Besucherzahlen in nahegelegenen Flaggschiff-Parks.[6]. Südostasiatische Regierungen haben Visapolitiken durch Grundstückspachterleichterungen und steuerliche Anreize ergänzt, um die Erschließungsinfrastruktur zu beschleunigen, die Markteinführungszeit zu verkürzen und ausländische Partnerschaften für geistige Eigentumsrechte zu fördern. Der Asien-Pazifik-Freizeitparkmarkt profitiert, wenn diese Maßnahmen auf Teilregionen mit wachsender Mittelschicht ausgerichtet sind, da Betreiber durch stärkere Auslastung außerhalb der Hauptsaison und diversifizierte Ausgaben vor Ort eine frühere Amortisation erzielen können.
Intelligente Ticketierung und dynamische Preisgestaltung steigern Erträge
Digitale Betriebsabläufe beeinflussen nun Durchsatz, Verweildauer und Upsell-Konversion in Flaggschiff- und Regionalparks. Disneys virtuelle Warteschlangen zeigen, wie kontrollierte Zugangsfenster Ankünfte glätten und wahrgenommene Wartezeiten reduzieren können, was eine bessere Personalausrichtung und ein vorhersehbareres Gästestrommuster ermöglicht. Eintrittskarten und Zusatzartikel übernehmen zunehmend eine dynamische Preislogik, die auf Nachfrageschwankungen, saisonale Schwankungen und Bestandsbeschränkungen reagiert, was den Umsatz steigert, ohne die Markenpositionierung zu untergraben. Frühe Anwender kombinieren digitale Reservierungstools mit personalisierten Angeboten, um Gäste in Nebensaisons zu verlagern, und Echtzeit-Benachrichtigungen schützen die pünktlichen Startzeiten von Shows und Paraden. Der Asien-Pazifik-Freizeitparkmarkt wird einen stärkeren Fokus auf datengesteuerte Preisgestaltung und Kapazitätsoptimierung erleben, da Betreiber neue Dark Rides, Indoor-Erlebnisse und Nachtprogramme einführen, die von Nachfragesteuerung und Ertragskontrollen profitieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und verlängerte Kapitalrendite | - 1.4% | Global, besonders ausgeprägt in China, Indien, Japan und Australien | Langfristig (≥ 4 Jahre) |
| Besucherschwankungen durch saisonale Faktoren | - 0.8% | Global, Monsune in Südostasien und Winter in Nordasien | Jährlich wiederkehrend |
| Cybersicherheitsschwachstellen in digitalen Ticketing- und Armbandbandsystemen | -0.5% | Entwickelte Märkte im Asien-Pazifik-Raum mit digitaler Integration | Kurzfristig (≤ 2 Jahre) |
| Alternde Fahrgeschäftinfrastruktur und sicherheitsrelevante Vorfälle | -0.7% | Etablierte Märkte mit Altanlagen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und verlängerte Kapitalrendite
Die Entwicklung groß angelegter Parks im Asien-Pazifik-Raum übersteigt häufig USD 500 Millionen an Investitionsausgaben, und die Amortisationszeiträume erstrecken sich in der Regel über mehrere Planungszyklen, da die Inbetriebnahme von Fahrgeschäften und die Eröffnung von Hotels phasenweise erfolgen. Investitionsprogramme in integrierten Resortbezirken betonen Premium-Hotels, Signature-Attraktionen und Veranstaltungseinrichtungen, die den langfristigen Vermögenswert verbessern, aber geduldiges Kapital und starkes Betriebskapital vor der Eröffnung erfordern. Betreiber, die mehrere Anlagen in einem Cluster kontrollieren, können Renovierungsausfallzeiten gegen Hauptveranstaltungen und Nachtshows abwägen, um Besucherzahlen und Gästezufriedenheit während Bauphasen zu schützen. Der Asien-Pazifik-Freizeitparkmarkt tendiert daher zu skalierten Eigentümern mit diversifizierten Einnahmequellen, tieferen Finanzierungsquellen und der Fähigkeit, über Parks und Hotels hinweg zu vermarkten, um die Geldumwandlung zu verbessern. In diesem Umfeld verzögern mittelständische Betreiber häufig große Kapitalverpflichtungen oder verfolgen modulare Projekte, die in kleineren Phasen mit geringerer Anfälligkeit für Lieferkettenerschütterungen und Genehmigungsverzögerungen in Betrieb genommen werden können.
Besucherschwankungen durch saisonale Faktoren
Die Besuchsmuster in der gesamten Asien-Pazifik-Region variieren stark je nach Monsun- und Wintersaison, was das Erlösmanagement unter Druck setzt und die Personal- und Wartungsplanung erschwert. In Japan verfügen Flaggschiff-Attraktionen über eine starke Markenstärke, sehen sich jedoch weiterhin mit konzentrierten Spitzenzeiten konfrontiert, die mit Feiertagen und günstigem Wetter zusammenfallen, was Sonderveranstaltungen und Kooperationen mit geistigem Eigentum einen hohen Stellenwert verleiht, um die Hochsaison zu verlängern. Parks in der gesamten Region haben Innenattraktionen hinzugefügt und das Abendunterhaltungsangebot ausgebaut, um die Verteilung über den Tag und das Kalenderjahr zu verstetigen, und gezielte Aktionen lenken die Nachfrage nun in Wochentage und Nebensaisons. Führende Parks mit hoteleigenen Übernachtungsmöglichkeiten und Kongresseinrichtungen bieten mehr Optionen, um die Auslastung in schlechten Wetterperioden zu sichern, und Kombitickets können Gäste auf wetterresistentere Attraktionen verteilen. Der Asien-Pazifik-Freizeitparkmarkt investiert weiterhin in Warteschlangenmanagement- und Kapazitätsplanungstools, die zur Minderung von Volatilität beitragen, obwohl die strukturelle Saisonalität weiterhin ungleichmäßige Cashflows erzeugt, die eine sorgfältige Investitionsplanung und Liquiditätssteuerung erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrgeschäften:
Mechanische Dominanz trifft auf virtuelle InnovationMechanische Fahrgeschäfte machten 2025 einen Umsatzanteil von 48,75 % aus und bewahrten damit ihren Ankerstatus innerhalb der Gästeerwartungen, während das Vorwärtswachstum der Kategorie mit steigenden Stahl- und Inbetriebnahmekosten nachlässt. Sonstige Fahrgeschäfte, die AR- und VR-fähige Dark Rides und interaktive Medien umfassen, sind mit einer CAGR von 11,87 % die am schnellsten wachsende Teilkategorie, da Betreiber auf die digitale Heimunterhaltung reagieren, indem sie Immersion und Interaktivität steigern. Beschaffungsentscheidungen für Fahrgeschäfte werden zunehmend durch Lebenszykluskosten und Nachhaltigkeitsstandards geprägt, wobei energieeffiziente Antriebe und wartungsarme Designs mit dem Umweltmanagementsystem ISO 14001 und den ASTM-F24-Sicherheitsstandards für Fahrgeschäfte übereinstimmen, die von Regulierungsbehörden und Zertifizierungsstellen verwendet werden. Der Asien-Pazifik-Freizeitparkmarkt setzt zudem auf markante mechanische Installationen, die eine höhere Kapazität pro Stunde bieten, sowie auf ergänzende Abendshows, die den Pro-Kopf-Umsatz und die Verweildauer in den Nebenstunden verbessern.
Die Asien-Pazifik-Freizeitparkbranche erlebt, wie mechanische Kategorien durch datengestützte virtuelle Erlebnisse ergänzt werden, die den Durchsatz vorhersehbarer machen und die Rücksetzzeiten für Fahrgeschäfte verkürzen. Flaggschiff-AR-integrierte Fahrgeschäfte unterstreichen, wie physische Achterbahnen und mediengestützte Erlebnisse koexistieren und sich gegenseitig bewerben können, wobei das Produktdesign On-Ride- und In-App-Erlebnisse verknüpft, die das Monetarisierungsfenster erweitern. Betreiber in Australien haben hochkarätige mechanische Aufrüstungen eingeführt, wie etwa Gyro-Swing-Fahrgeschäfte der neuen Generation, um ihr Kernangebot aufzufrischen und mit erneuerten Bereichen für eine höhere Gästezufriedenheit und Wiederkehrbereitschaft zu kombinieren. Im gesamten Asien-Pazifik-Raum bewegen sich mechanische Zuverlässigkeit und digitale Überlagerungen nun im Gleichschritt, da Betreiber skalierbaren Systemen Vorrang einräumen, die mit Inhaltsaktualisierungen statt aufwendigen Hardware-Austauschen aktualisiert werden können, was die Ausfallzeiten in Spitzensaisons reduziert. Diese Kombination positioniert den Asien-Pazifik-Freizeitparkmarkt so, dass die Anziehungskraft von Hauptattraktionen erhalten bleibt, während die Kapazität durch virtuelle Warteschlangentools ausgebaut wird, die die Premium-Beteiligung steigern und die Nutzung über den Tag verteilen.



Nach Alter:
Jugend treibt Besuche an, Senioren treiben Wachstum anDie Altersgruppe der 19- bis 35-Jährigen machte 2025 einen Anteil von 37,78 % aus und bleibt das aktivste Segment hinsichtlich Besuchshäufigkeit, sozialer Teilhabe und Aufgeschlossenheit gegenüber IP-geführten Erlebnissen und interaktiven Medien. Das Segment der unter 18-Jährigen bildet das Fundament für Familienbesuche und unterstützt bildungsbezogene Programme sowie tiergestützte Attraktionen, die mit dem Schulkalender eine belastbare Nachfrage zeigen. Das Segment der 36- bis 50-Jährigen fungiert in vielen Märkten als Haushaltsentscheider und neigt dazu, die Vorlieben der Kinder mit Premium-Gastronomie- und Übernachtungsoptionen in Einklang zu bringen, was zur Akzeptanz von Mehrtagestickets beigetragen hat. Die jugendorientierte Nachfrage profitiert weiterhin von Markenkooperationen und saisonalen Veranstaltungen, die die Erlebnislandschaft auffrischen und entdeckbaren Inhalt über App-Kanäle liefern. Der Asien-Pazifik-Freizeitparkmarkt setzt daher auf eine Mischung aus hochintensiven Thrill-Rides und medienreichen Dark Rides, um die Besuchshäufigkeit bei jüngeren Kohorten aufrechtzuerhalten und Familiensegmente zu längeren Aufenthalten und gebündelten Upgrades zu bewegen.
Die Altersgruppe der 51- bis 65-Jährigen ist mit einer CAGR von 18,76 % bis 2031 die am schnellsten wachsende, bleibt jedoch in absoluter Größe kleiner, was auf eine gezielte Expansionsmöglichkeit für barrierefreie Attraktionen, landschaftliche Erlebnisse und wellnessorientierte Programme hindeutet. Seniorenfreundliche Annehmlichkeiten und universelle Designmerkmale werden in großen Parks immer sichtbarer, was die Gruppendynamik für generationenübergreifende Reisen verbessert, die Großeltern und Betreuungspersonen einschließen. Da reichhaltigere Inhaltsbibliotheken Multiversum-artige Medienüberlagerungen ermöglichen, können Betreiber Erlebnisse nach Alterskohorten innerhalb desselben Bereichs anpassen, was den Sekundärumsatz steigert und die Wiederholungsbesuche verbessert. Von der Asien-Pazifik-Freizeitparkbranche wird erwartet, dass sie mehr kuratierte Erlebnisse für dieses schnell wachsende Seniorensegment liefert und die Verbindungen zu Gastgewerbe, Gärten, Aquarien und kulturellen Programmen stärkt, die das Hauptangebot an Fahrgeschäften ergänzen. Im Laufe der Zeit stärkt diese Diversifizierung die Zahlungsbereitschaft auf Haushaltsebene, da die gesamte Familieneinheit mehr Gründe findet, einen weiteren Tag hinzuzufügen, vor Ort zu übernachten und Sonderzugangsrechte zu nutzen.
Nach Einnahmequelle:
Eintrittskarten als Anker, Hotels als WachstumstreiberTickets machten 2025 56,47 % des Umsatzes aus und bleiben der primäre Umsatzanker, wobei dynamische Preisgestaltung und Warteschlangenmanagement den Betreibern helfen, mehr Wert zu schöpfen und gleichzeitig Überfüllung zu bewältigen und die Showstartquoten zu verbessern. Gastronomie- und Erlebnisformate haben eine stärkere Preissetzungsmacht validiert, die IP-Kooperationen und Live-Entertainment nutzt. Merchandise spiegelt eine stärkere Lokalisierung und saisonexklusive Kollektionen wider, die On-Site- und Nachbesuchskäufe fördern. Hotels und Resorts sind mit einer CAGR von 10,87 % bis 2031 die am schnellsten wachsende Umsatzlinie und treiben durch verlängerte Aufenthalte, Premium-Zugang und Abendprogramme, die die Betriebsfenster erweitern, einen höheren Pro-Kopf-Umsatz. Der Asien-Pazifik-Freizeitparkmarkt verzeichnet auch inkrementelle Zuwächse bei Sponsoring, Veranstaltungen und Firmenbuchungen, da Nachhaltigkeitsnachweise verbessert werden, was dazu beiträgt, MICE-Nachfrage mit formalen Lieferantenstandards und Benchmarking anzuziehen.
Die Umsatzoptimierung verlagert sich von Einzeltickets hin zu Mehrtagesbündeln und Premium-Pässen, da Parks die Kapazitätszuteilung zwischen allgemeinem Einlass und Express-Erlebnissen verfeinern. Große Eröffnungen wie LEGOLAND Shanghai sind mit hoteleigenen Übernachtungsmöglichkeiten und mehreren thematischen Bereichen konzipiert, was gebündelte Angebote und die Erfassung von Übernachtungen an Wochenenden und Schulferien unterstützt. In Singapur zeigt RWS 2.0, wie integrierte Aquarien, neue Luxuszimmer und aufgefrischte Einzelhandelskorridore den Nicht-Ticket-Umsatz pro Gast neben der Parkbesucherzahl steigern können. Die Marktgröße des Asien-Pazifik-Freizeitparkmarkts für Hotels und Resorts wird voraussichtlich stetig wachsen, da mehr Betreiber kooperative Beherbergungsbetriebe aktivieren und Zieldistrikts sich als widerstandsfähig gegenüber Saisonalität erweisen. Diese Umsatzdiversifizierung dämpft die Ertragsvolatilität und ermöglicht mehrjährige Reinvestitionsprogramme, die auf einer stärkeren Cashkonversion aus Übernachtungs- und Mehrtagesreiseplänen basieren.

Geografische Analyse
APAC-Freizeitparkmarkt
China dominiert den Asien-Pazifik-Freizeitparkmarkt mit einem Marktanteil von 43,62 % im Jahr 2025 und ist durch führende inländische Betreiber sowie zwei große global gebrandete Zieldestinationsresorts der Anker für regionale Besucherzahlen und Investitionen. Laut dem TEA Global Experience Index zählen Chinas führende Betreiber, darunter Chimelong Group und OCT, zu den weltweit besucherstärksten, was den Skalenvorteil des Landes und die umfangreichen Produktpipelines unterstreicht. Die Eröffnung des LEGOLAND Shanghai Resort im Juli 2025 verdeutlicht den Trend zu gebrandeten Familienparks, die thematische Unterkünfte, interaktive Fahrgeschäfte und Zieldestinationseinzelhandel miteinander verbinden. Die inländischen Reisekennzahlen vom Anfang des Jahres 2025 zeigen längere mehrtägige Reisen, was saisonale Spitzenzeiten unterstützt und die Nebensaison für städtische Freizeitareale verlängert. Diese Dynamiken prägen den Asien-Pazifik-Markt, in dem Inhaltserneuerungszyklen und Parkerweiterungen die Wiederbesuchsraten und das Wachstum der Gästeausgaben antreiben.
Indien entwickelt sich zum am schnellsten wachsenden Markt mit einem prognostizierten CAGR von 15,98 % von 2026 bis 2031, angetrieben durch steigende städtische Einkommen, die Mehrpark-Strukturen und integrierte Resorts unterstützen. In mehreren großen Ballungsräumen sind inländische Projekte im Gange, wobei die Betreiber ihre Finanzierungs- und Investitionsstrategien auf die Ausweitung der Familienunterhaltungsausgaben und des Inlandstourismus ausrichten. Südostasien wird durch Tourismusentwicklungsagenden und Resortkorridore angetrieben, die Freizeitparks mit Gastgewerbe- und Einzelhandelsclustern integrieren. Indonesiens geplantes großflächiges Resort in West-Bali veranschaulicht den wachsenden Schwung von Premium-Zieldestinationsparks in wachstumsstarken Freizeitzentren. In all diesen Märkten stärken eine ausgeprägte Haushaltsbildung und staatliche Unterstützung für Tourismusdienstleistungen die lokale Beschäftigung und Lieferantenökosysteme und festigen damit die gesamte Marktexpansion.
Wettbewerbslandschaft
Marktkonzentration
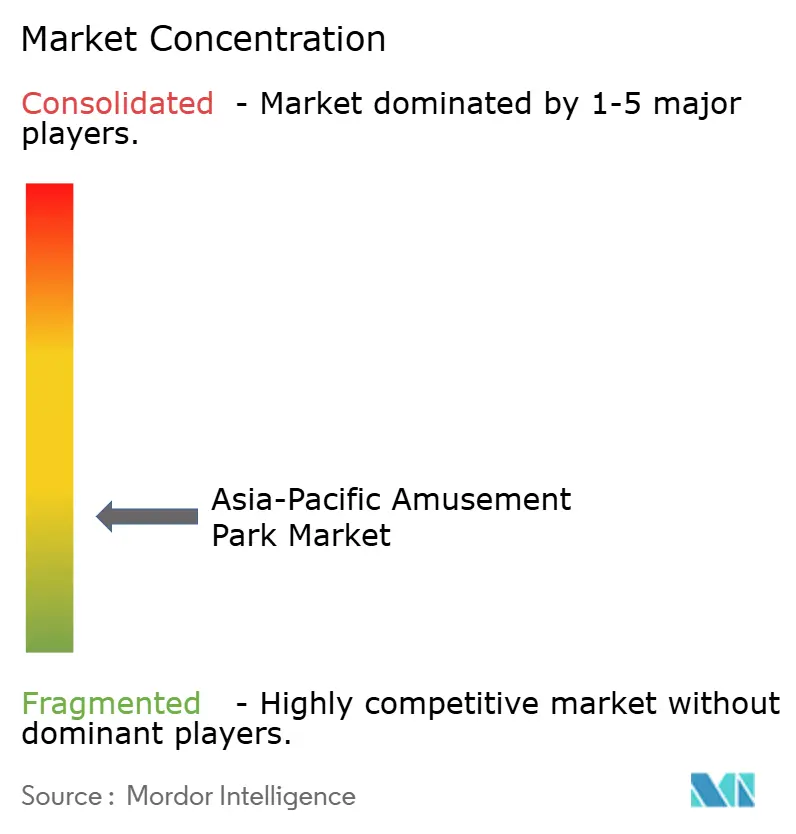
Der Asien-Pazifik-Freizeitparkmarkt ist außerhalb von China und Japan mäßig fragmentiert, wo führende inländische Betreiber und globale Markenlizenzgeber den Maßstab für Kapazität, Umsetzung geistiger Eigentumsrechte und Einzelhandelserlebnisse setzen. Chinas führende Betreiber wie Chimelong und OCT profitieren von Vorteilen bei Fundraising, Lieferantenvereinbarungen und Medienpartnerschaften, die kleinere Parks nicht leicht nachahmen können. In Australien hat Village Roadshow Theme Parks durch die Erneuerung von Bereichen und das Hinzufügen neuer Fahrgeschäfte ein starkes Gästeengagement aufrechterhalten und längere Aufenthalte und Wiederholungsbesuche im Cluster unterstützt. Singapurs integriertes Resortmodell veranschaulicht, wie die Kombination von Unterhaltung, Gastgewerbe und Attraktionen die Unternehmensnachfrage und Sponsorings stärken und gleichzeitig den Markenruf aufbauen kann. Insgesamt belohnt der Markt Betreiber, die Zieldestinations-Immobilien, erkennbare geistige Eigentumsrechte und glaubwürdige Nachhaltigkeitsnachweise integrieren, um den Erwartungen von Regulierungsbehörden und Unternehmenskunden gerecht zu werden.
Führende Betreiber konzentrieren sich auf die Erweiterung geistiger Eigentumsrechte, gemischt genutzte Immobilien und Digitalisierung, um die Auslastung und den Umsatz über den Tag und das Jahr hinweg zu verbessern. Universal Studios Japan nutzt weiterhin populäre Kultur- und Gaming-Marken durch saisonale Programme, die Wiederholungsbesuche fördern. Merlin Entertainments hat immersive Erlebnisse auf Basis weithin anerkannter Gaming-IP entwickelt und damit die anhaltende Attraktivität interaktiver Familienattraktionen unter Beweis gestellt. LEGOLAND Shanghai präsentiert das Park-als-Resort-Modell, indem es thematische Bereiche mit Unterkünften kombiniert, um mehrtägige Besuche in Großstädten zu fördern. Nachhaltigkeitsinitiativen beeinflussen auch die Marktdynamik, da Betreiber Effizienzverbesserungen und Umweltverantwortung in ihrem Betrieb hervorheben, was die Reiseentscheidungen von Unternehmen und Familien beeinflussen kann.
In der gesamten Region übernehmen Betreiber Mehrpark- und Mehrtagesstrategien, die kapitalintensive Attraktionen mit mediengesteuerten Überlagerungen und Veranstaltungskalendern kombinieren, um Neuheit aufrechtzuerhalten. Digitale Warteschlangensysteme und dynamische Preisgestaltung sind zum Standard geworden und ermöglichen Premium-Zugangsstufen und höhere Gästeausgaben. In China stärken hohe Besucherzahlen in erstklassigen Parks das Wachstum integrierter Resortbezirke, die Tagesattraktionen mit Nachtunterhaltung und Einzelhandel für verlängerte Aufenthalte kombinieren. Die Entwicklungspipeline Südostasiens, einschließlich Projekten im Östlichen Wirtschaftskorridor Thailands und in West-Bali, spiegelt einen wachsenden Fußabdruck gebrandeter Zieldestinationsparks wider. Wenn diese Projekte in Betrieb gehen, wird sich die Nachfrage zunehmend um flughafennahe Cluster konzentrieren und den Wettbewerb um hochkarätige geistige Eigentumsrechte und Inhaltspartnerschaften intensivieren.
Marktführer im Asien-Pazifik-Freizeitparkmarkt
-
Chimelong Group
-
OCT Enterprise (Happy Valley)
-
Universal Studios Japan (USJ LLC)
-
Village Roadshow Theme Parks
-
Fantawild Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Freizeitparkmarkt Unternehmen in diesem Bericht
- Chimelong Group
- OCT Enterprise Co.
- Fantawild Holdings
- Universal Studios Japan (USJ LLC)
- Village Roadshow Theme Parks
- Merlin Entertainments (Legoland Malaysia)
- Hong Kong Disneyland
- Genting Malaysia (Resorts World)
- Everland (Samsung C&T)
- Lotte World
- Ocean Park Corporation
- Sunway Lagoon
- Adlabs Imagicaa
- Ramoji Film City
- Worlds of Wonder (Appu Ghar)
- Fuji-Q Highland
- Trans Studio (Indonesia)
- Enchanted Kingdom
- Dreamworld (Ardent Leisure)
- Warner Bros. Movie World
- Shanghai Disney Resort (Disney)
Lesen Sie die Analyse der Asien-Pazifik-Freizeitparkmarkt-Unternehmen
Neueste Industrielle Entwicklungen in Asien-Pazifik-Freizeitparkmarkt
- Februar 2026: Thailands stellvertretender Ministerpräsident bestätigte, dass das Land Südostasiens erstes Disneyland im Östlichen Wirtschaftskorridor anstrebt, wobei der Plan bis 2050 auf USD 6,6 Milliarden geschätzt wird und darauf abzielt, über THB 150 Milliarden pro Jahr zu generieren und über 100.000 Arbeitsplätze zu schaffen.
- November 2025: Universal Studios Japan kündigte Universal Cool Japan 2026 an, das am 30. Januar 2026 startet und immersive Attraktionen auf Basis populärer japanischer Franchises wie Detektiv Conan, JUJUTSU KAISEN und Monster Hunter Wilds bietet. Die Veranstaltung unterstreicht die Strategie von USJ, ikonische geistige Eigentumsrechte zu nutzen, um Besucherzahlen und saisonale Attraktivität zu steigern, und bietet Story-Rides, 4D-Shows, Mystery-Erlebnisse und eine AR-Quest, die mehrtägige Besuche und das Engagement internationaler Touristen verbessern.
- September 2025: Die LEGO Group kündigte an, alle LEGO® Discovery Centres und LEGOLAND® Discovery Centres von Merlin Entertainments zu erwerben und damit diese 29 Indoor-Familienunterhaltungseinrichtungen vollständig unter die Kontrolle von LEGO zu bringen, als Teil ihrer globalen Markenexpansionsstrategie. Die Übernahme stärkt die direkte Präsenz von LEGO bei thematischen Erlebnissen und einzelhandelsgetriebenen Attraktionen, während Merlin die LEGOLAND-Parks weiterhin unter Lizenz betreiben wird.
- August 2025: PT MNC Tourism Indonesia erwarb einen kontrollierenden Anteil von 55 % an PT Kios Ria Kreasi, um einen 98,02 Hektar großen internationalen Freizeitpark, Wasserpark und Resortkomplex im KBS Park in West-Bali zu entwickeln, und trieb den Bau in der Sonderwirtschaftszone für Tourismus MNC Lido City voran.
Berichtsumfang des Asien-Pazifik-Freizeitparkmarkts
Ein Freizeitpark ist ein Ort, der viele Spiele und Fahrgeschäfte (wie Achterbahnen und Karussells) zur Unterhaltung umfasst. Dieser Bericht bietet eine detaillierte Analyse des Asien-Pazifik-Freizeitparkmarkts. Er konzentriert sich auf die Marktdynamik, aufkommende Trends in den Segmenten und regionalen Märkten sowie Einblicke in die verschiedenen Produkt- und Anwendungstypen. Außerdem analysiert er die wichtigsten Akteure und die Wettbewerbslandschaft.
Der Asien-Pazifik-Freizeitparkmarkt ist segmentiert nach Fahrgeschäften (mechanische Fahrgeschäfte, Wasserfahrgeschäfte und sonstige Fahrgeschäfte), Alter (bis 18 Jahre, 19 bis 35 Jahre, 36 bis 50 Jahre, 51 bis 65 Jahre und über 65 Jahre), Einnahmequelle (Eintrittskarten, Speisen & Getränke, Merchandise, Hotels/Resorts und Sonstiges) und Land (Japan, Indien, China und Rest des Asien-Pazifik-Raums). Der Bericht bietet Marktgröße und Prognosen in Werten (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Mechanische Fahrgeschäfte |
| Wasserfahrgeschäfte |
| Sonstige Fahrgeschäfte |
| Bis 18 Jahre |
| 19 bis 35 Jahre |
| 36 bis 50 Jahre |
| 51 bis 65 Jahre |
| Über 65 Jahre |
| Eintrittskarten |
| Speisen & Getränke |
| Merchandise |
| Hotels/Resorts |
| Sonstiges |
| Indien | |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | Singapur |
| Malaysia | |
| Thailand | |
| Indonesien | |
| Vietnam | |
| Philippinen |
| Nach Fahrgeschäften | Mechanische Fahrgeschäfte | |
| Wasserfahrgeschäfte | ||
| Sonstige Fahrgeschäfte | ||
| Nach Alter | Bis 18 Jahre | |
| 19 bis 35 Jahre | ||
| 36 bis 50 Jahre | ||
| 51 bis 65 Jahre | ||
| Über 65 Jahre | ||
| Nach Einnahmequelle | Eintrittskarten | |
| Speisen & Getränke | ||
| Merchandise | ||
| Hotels/Resorts | ||
| Sonstiges | ||
| Nach Land | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | Singapur | |
| Malaysia | ||
| Thailand | ||
| Indonesien | ||
| Vietnam | ||
| Philippinen | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Asien-Pazifik-Freizeitparkmarkt und wie ist der Wachstumsausblick bis 2031?
Der Asien-Pazifik-Freizeitparkmarkt beträgt im Jahr 2025 72,79 Milliarden USD, wird für 2026 auf 76,43 Milliarden USD prognostiziert und soll bis 2031 bei einer CAGR von 5,31 % von 2026 bis 2031 98,98 Milliarden USD erreichen.
Welche Länder führen den Asien-Pazifik-Freizeitparkmarkt nach Größe und Wachstum an?
China führt nach Größe mit einem Anteil von 43,62 % im Jahr 2025, während Indien mit einer CAGR von 15,98 % bis 2031 auf Basis der aktuellen Entwicklungs- und Nachfragegrundlagen am schnellsten wächst.
Welche Fahrgeschäftkategorien sind für den Asien-Pazifik-Freizeitparkmarkt am wichtigsten?
Mechanische Fahrgeschäfte halten mit 48,75 % im Jahr 2025 den größten Anteil, während AR- und VR-fähige "sonstige Fahrgeschäfte" mit einer CAGR von 11,87 % bis 2031 am schnellsten wachsen, da Betreiber mit der digitalen Unterhaltung konkurrieren.
Wie steigern Betreiber den Umsatz pro Gast in Asien-Pazifik-Parks?
Betreiber setzen virtuelle Warteschlangen und dynamische Preisgestaltung ein, um die Nachfrage zu steuern, erweitern die Hotelkapazität für mehrtägige Aufenthalte und skalieren erlebnisorientierte Gastronomie und Einzelhandel, um Nicht-Ticket-Umsatzlinien zu steigern.
Welche Besuchersegmente sind für nachhaltige Besuchszahlen am einflussreichsten?
Die Altersgruppe der 19- bis 35-Jährigen ist mit einem Anteil von 37,78 % im Jahr 2025 die größte und treibt durch IP-reiche und interaktive Erlebnisse Wiederholungsbesuche an, während die Altersgruppe der 51- bis 65-Jährigen am schnellsten wächst und barrierefreie sowie wellnessorientierte Angebote unterstützt.