
Größe und Marktanteil des Marktes für Casino-Glücksspiele
Analyse des Marktes für Casino-Glücksspiele von Mordor Intelligence
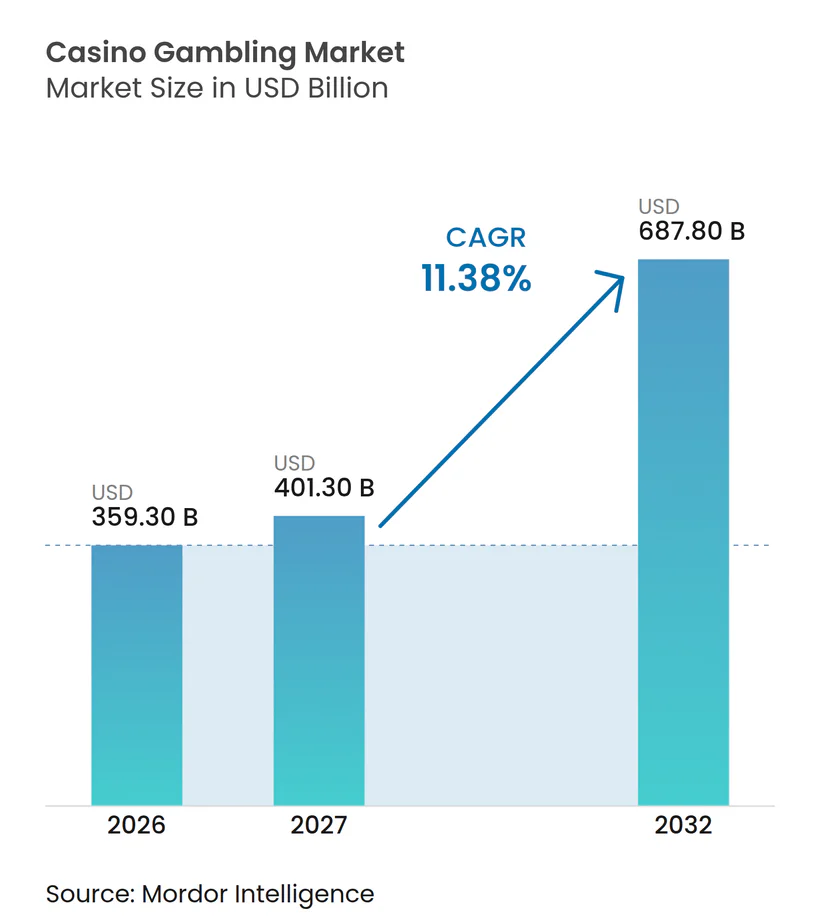
Die Casino-Glücksspielmarktgröße wird im Jahr 2026 auf 359,3 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2027 401,3 Milliarden USD betragen und bis 2032 687,8 Milliarden USD erreichen, mit einer CAGR von 11,38 % von 2027 bis 2032.
Resort-Zielgruppen und selektive internationale Flugverbindungen schaffen Möglichkeiten, die Casino-Beteiligung rund um etablierte Reiseziele auszuweiten. Der Bau neuer Casinos in Japan erhöht die künftige Spielkapazität und erweitert die Expansion über die bloße Umwandlung bestehender Resort-Besucher hinaus. Wettbewerbsreaktionen umfassen gebrandete Live-Inhalte und Spielsystem-Upgrades, die das Engagement über erlaubte Kanäle hinaus verlängern können. Steuererhöhungen und Einsatzlimits erhöhen die Bedeutung der Beibehaltung des Beitrags aus zulässiger Casino-Aktivität. Neue physische Resorts bieten Wachstum durch zusätzliche Spielkapazität außerhalb dieser britischen Fernspiel-Beschränkungen, während betroffene Online-Betreiber strengeren Grenzen bei der Monetarisierung der Beteiligung gegenüberstehen.
Wichtigste Erkenntnisse des Berichts
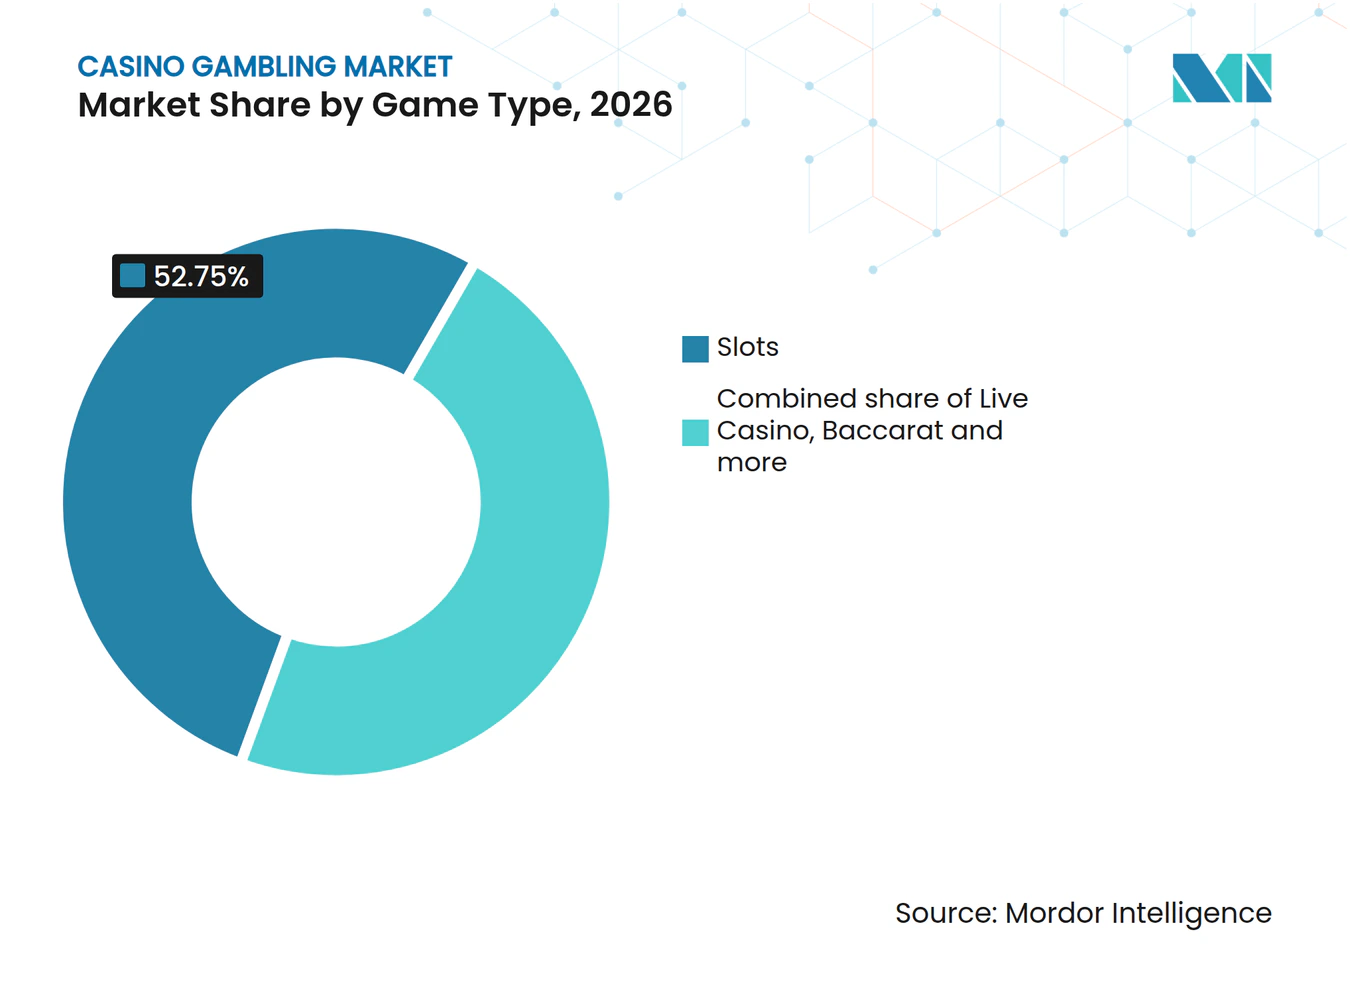
- Nach Spieltyp hielten Spielautomaten im Jahr 2026 einen Marktanteil von 52,75 % am Casino-Glücksspielmarkt, während Live-Casino voraussichtlich mit einer CAGR von 11,62 % von 2027 bis 2032 am schnellsten wächst.
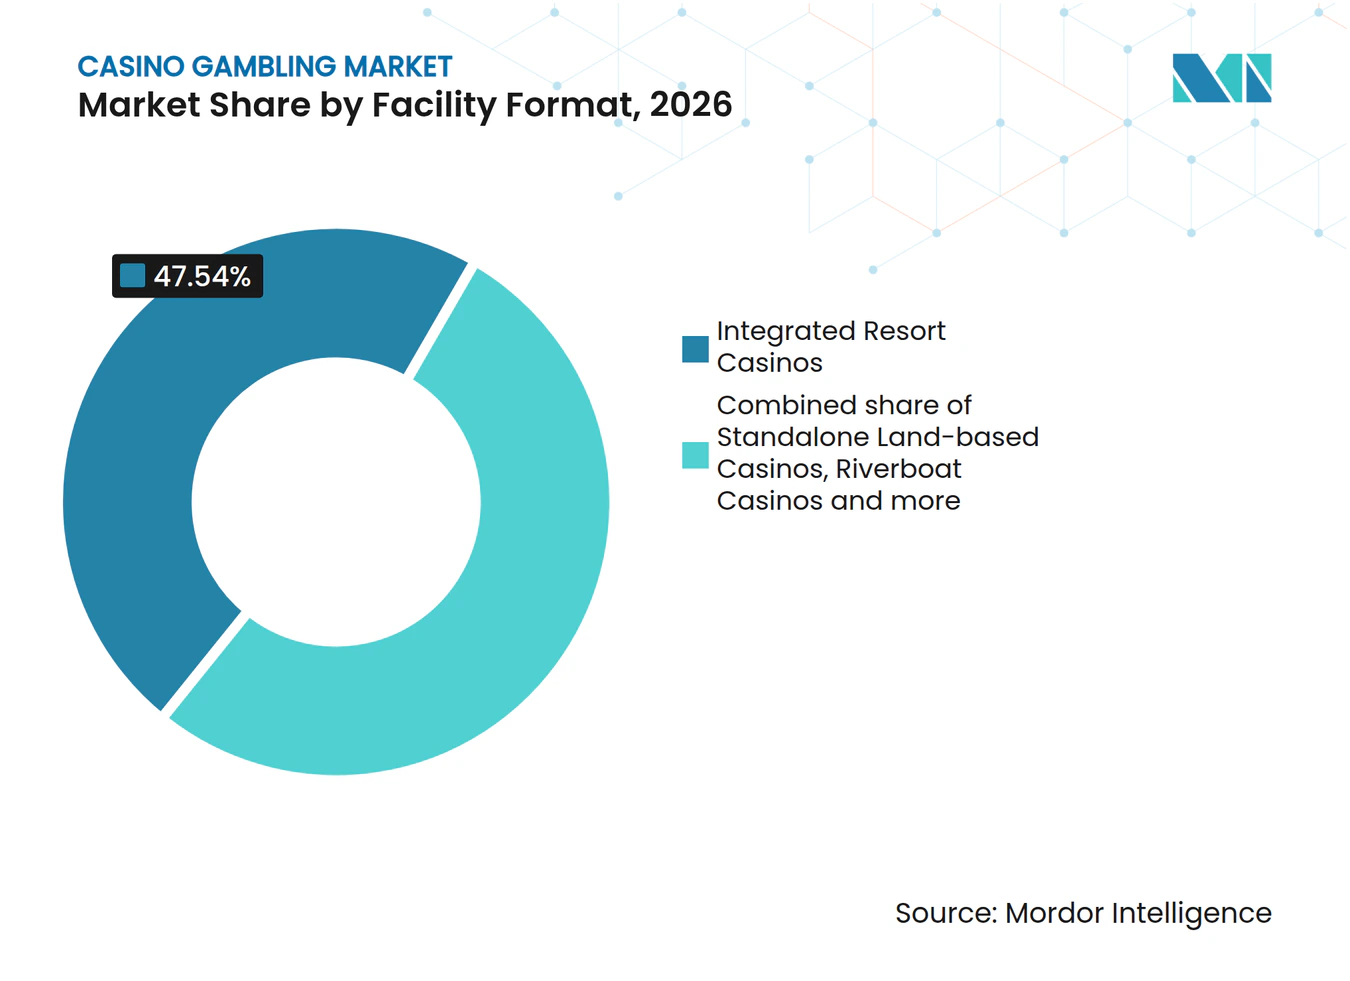
- Integrierte Resort-Casinos führten die Einrichtungsformate mit einem Anteil von 47,54 % an der Casino-Glücksspielmarktgröße im Jahr 2026 an, während Kreuzfahrtschiff-Casinos voraussichtlich mit einer CAGR von 10,6 % von 2027 bis 2032 am schnellsten wachsen.
- Bei den Eigentumsstrukturen hielten kommerzielle Betreiber im Jahr 2026 einen Anteil von 61,78 %, während Stammes-/indigene Casinos voraussichtlich mit einer CAGR von 9,2 % von 2027 bis 2032 am schnellsten wachsen.
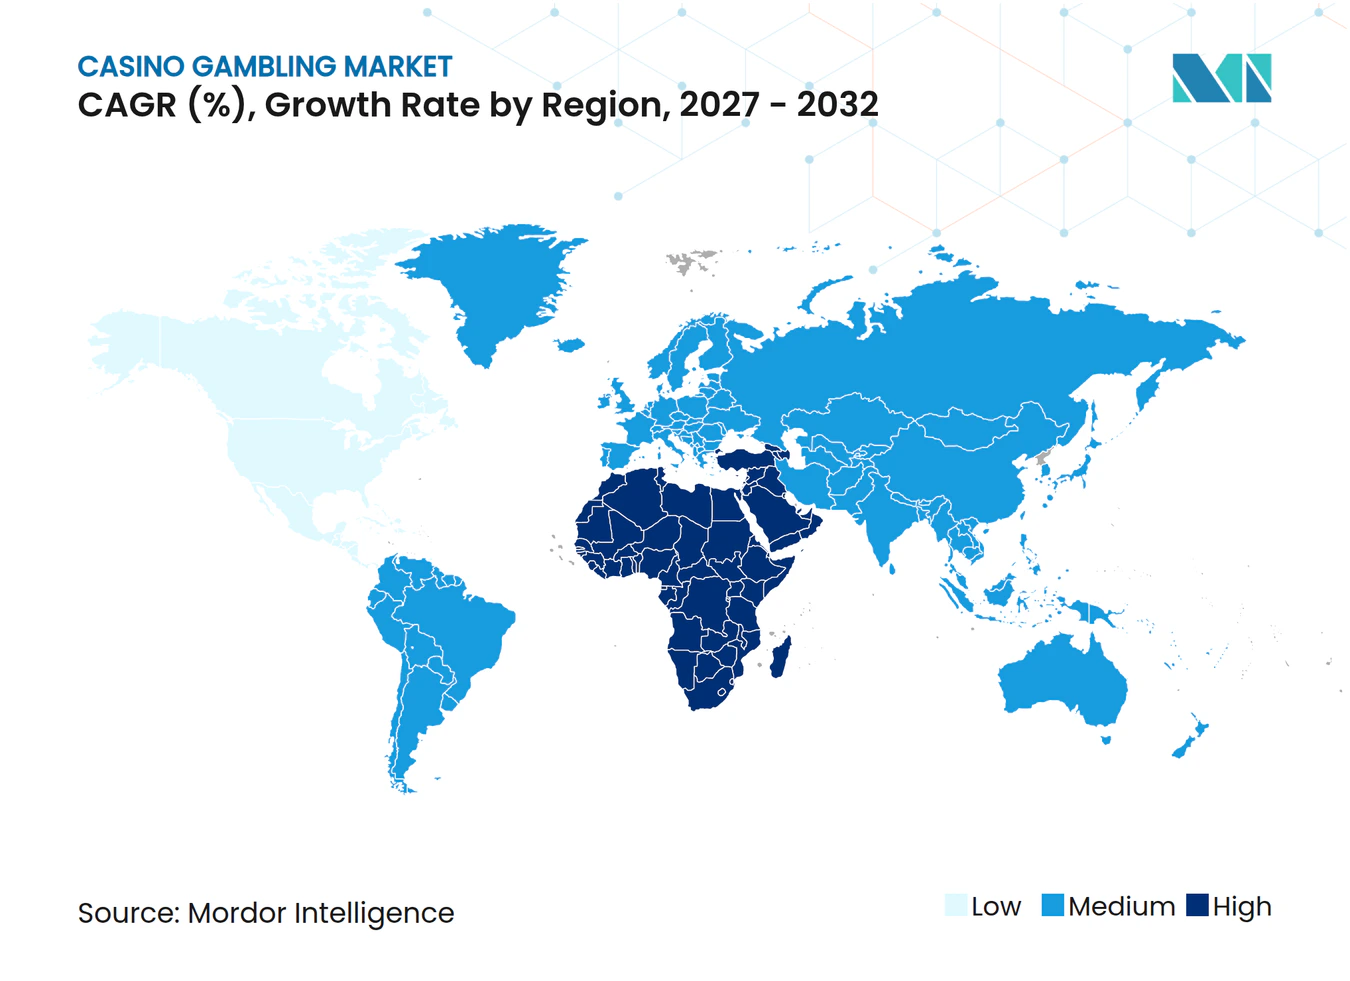
- Geografisch führte Asien-Pazifik mit einem Anteil von 38,59 % im Jahr 2026, und der Nahe Osten & Afrika wird voraussichtlich mit einer CAGR von 8,1 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Besucherzahlen in integrierten Resorts | +4.7% | Sonderverwaltungsregion Macau | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Expansion im Asien-Pazifik-Raum | +4% | Japan und Singapur | Langfristig (≥ 4 Jahre) |
| Wachstum der Luftverkehrskapazität | +1.7% | Paris und Las Vegas | Kurzfristig (≤ 2 Jahre) |
| Einführung bargeldloser RFID-Analysen | +2.4% | Die Metropolregion Sydney | Mittelfristig (2–4 Jahre) |
| Hochvermögender Tourismus im GCC | +1% | Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Fertigkeitsbasierte Tischvarianten | +0.3% | Der Bundesstaat New Jersey | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Besucherzahlen in integrierten Resorts
Mehr Besucher in integrierten Resorts erweitern das potenzielle Publikum für Casino-Spiele innerhalb eines Reiseziels, das bereits Reisende anzieht. MGM China Holdings Limited berichtete, dass die Besucherzahlen in seinen Macau-Immobilien im ersten Halbjahr 2026 gegenüber dem gleichen Zeitraum 2025 um 7 % gestiegen sind.[1] Seine Immobilien hatten im Jahr 2025 durchschnittlich über 58.000 Gäste pro Tag, was den erheblichen Besucherstrom veranschaulicht, der diesen Resorts zur Verfügung steht. Eine Zunahme der Immobilienbesuche schafft mehr Gelegenheiten, auf ein Casino-Angebot innerhalb der bestehenden Besucherreise des Resorts zu stoßen. Die Casino-Gewinnung kann sich daher auf Gäste konzentrieren, die bereits durch die breitere Immobilie erreicht werden, und die Möglichkeit auf das Engagement vor Ort konzentrieren.
Regulatorische Expansion im Asien-Pazifik-Raum
Die Casino-Expansion im Asien-Pazifik-Raum schafft einen längerfristigen Nachfragekanal, wenn auf den legalen Zugang Investitionen in die Betriebskapazität folgen. Der Bau des Osaka IR, eines integrierten Resorts mit Casino, begann am 24. April 2025 in Osaka, Japan.[2] Das Projekt befand sich im zweiten Quartal 2026 im Bau, was seinen kommerziellen Beitrag in die Entwicklungspipeline stellt. Singapurs Änderung, die am 21. September 2026 in Kraft trat, betrifft den regulatorischen Geltungsbereich und ermächtigt die Gambling Regulatory Authority, Wetten und Lotterien innerhalb von Casinos neben Glücksspielen zu überwachen. Der Nachfragebeitrag eines neuen Reiseziels hängt daher davon ab, die Immobilie fertigzustellen und nach dem Baumeilenstein Spieler zu gewinnen.
Wachstum der Luftverkehrskapazität
Neue Nonstop-Verbindungen können den Casino-Zugang stärken, auch wenn sich die gesamte Flugkapazität kaum verändert. Air France nahm am 15. April 2026 einen saisonalen Nonstop-Dienst zwischen Paris Charles de Gaulle und Las Vegas mit 3 Flügen pro Woche auf. Die globale Passagierkapazität, gemessen in verfügbaren Sitzkilometern, stieg im August 2026 im Jahresvergleich um lediglich 0,3 %, ein im Wesentlichen stabiler Wert. Der Streckenstart schafft eine spezifische internationale Zugangsmöglichkeit innerhalb dieses stabilen globalen Kapazitätsbildes. Eine Nonstop-Reiseroute kann einen Resort-Aufenthalt ohne Zwischenverbindung ermglichen und die Auswahlmöglichkeiten für Reisende erweitern, die das Reiseziel in Betracht ziehen.
Einführung bargeldloser RFID-Analysen
Tischanalysen können die Casino-Nachfrage unterstützen, indem sie verbessern, wie ein Betreiber das Spiel erkennt, und gleichzeitig die Transaktionssichtbarkeit stärken. Crown Sydney betreibt Tische mit Radiofrequenzidentifikation (RFID) für Baccarat, Blackjack, Poker und Roulette, wobei Antennen RFID-ausgestattete Chips lesen. Das System verfolgt den Chip-Besitz, Transaktionen, die Einhaltung von Spielregeln und Spielerbewertungen für Treueprämienprogramme. Die Kombination von Transaktionsaufzeichnungen mit Spielerbewertungen gibt dem Casino eine gemeinsame sachliche Grundlage für die Verwaltung von Tischaktivitäten und die Bestimmung der Treueanerkennung. Für den Betreiber schafft dies einen Bindungsmechanismus, der auf aufgezeichneter Spielaktivität basiert, was eine genaue Anerkennung auf Tischebene neben den Kontrollfunktionen derselben Infrastruktur kommerziell wertvoll macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steuererhöhungen | -1.2% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Verschärfung des verantwortungsvollen Glücksspiels | -0.9% | Großbritannien und Neuseeland | Kurzfristig (≤ 2 Jahre) |
| Mangel an Croupier-Talenten | -0.4% | Die Region Edmonton | Mittelfristig (2–4 Jahre) |
| Cyber-Risiken bei Treuedaten | -0.3% | Vereinigte Staaten, Kanada, Brasilien und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steuererhöhungen
Steuererhöhungen erhöhen die Hürde für die Gewinnung profitabler Online-Casino-Spieler. Das Vereinigte Königreich erhöhte die Remote Gaming Duty auf gedeckte Gewinne aus dem Fernglücksspiel mit Personen im Vereinigten Königreich, einschließlich Online-Casino-Spielen, ab dem 1. April 2026 von 21 % auf 40 %.[3] Der höhere Satz gilt für Abrechnungszeiträume, die an oder nach diesem Datum beginnen, wobei ein geteilter Zeitraum nur auf nachfolgende Gewinne berechnet wird. Für betroffene Betreiber verringert der höhere Steueranspruch den verfügbaren Beitrag aus jeder Einheit des gedeckten Glücksspielgewinns. Im November 2025 erwartete Entain, dass Maßnahmen einschließlich reduzierter Marketing- und Promotionsausgaben etwa 25 % der geschätzten zusätzlichen britischen Glücksspielsteuerkosten für sein UK&I Online-Geschäft ausgleichen würden. Eine teilweise Minderung lässt Betreiber die Kosten für die Gewinnung von Spielern gegen einen kleineren einbehaltenen Beitrag aus deren Spiel abwägen.
Verschärfung des verantwortungsvollen Glücksspiels
Vorschriften zum verantwortungsvollen Glücksspiel können die Casino-Monetarisierung einschränken, indem sie den Wert einer einzelnen Glücksspieltransaktion begrenzen. In Großbritannien traten Einsatzobergrenzen pro Spielzyklus für Online-Spielautomaten am 9. April 2025 für Erwachsene ab 25 Jahren und am 21. Mai 2025 für Spieler im Alter von 18 bis 24 Jahren in Kraft. Die Bedingungen binden Inhaber von Fernbetriebslizenzen für Casinos, die Online-Spielautomaten anbieten, und begrenzen den Gesamteinsatz pro Spielzyklus. Online-Spielautomaten-Betreiber, die Spieler im Alter von 18 bis 24 Jahren bedienen, sehen sich daher einer strengeren Obergrenze für einsatzbasierte Monetarisierung gegenüber als jene, die ältere Erwachsene bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spieltyp:
Spielautomaten-Umsatz verankert Investitionen, während Live-Casino durch Anbieter skaliertSpielautomaten machten im Jahr 2026 einen Anteil von 52,75 % an der Casino-Glücksspielmarktgröße aus und sind damit das größte Segment. In 25 US-Bundesstaaten mit separater Berichterstattung für Maschinen und Tischspiele generierten kommerzielle landbasierte elektronische Spielgeräte, allgemein bekannt als Spielautomaten, im Jahr 2025 einen Umsatz von 37,13 Milliarden USD, ein Anstieg von 2,9 % im Jahresvergleich. Ein Umsatz, der im Jahr 2025 ein Rekordniveau erreichte, unterstützt die führende Position der Spielautomaten in der Spieltyp-Aufteilung.
Live-Casino ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,62 % von 2027 bis 2032. Playtech meldete ein Umsatzwachstum von 12 % im Jahresvergleich aus regulierten Märkten für sein Live-Casino-B2B-Anbietergeschäft im ersten Halbjahr 2026. Sein Netzwerk umfasste in diesem Zeitraum rund 480 Tische in 20 Studios, einschließlich Dual-Play-Tischstandorten. Dieser Versorgungsumfang gibt Betreibern Zugang zu Live-Gaming über eine spezialisierte Infrastrukturschicht, was die Anbieterleistung für das Spielererlebnis relevant macht. Der kommerzielle Mechanismus kombiniert Inhaltsverfügbarkeit mit skalierbarem Angebot und schafft eine Möglichkeit für Betreiber, ihr Live-Angebot über etablierte Liefernetzwerke auszubauen.



Nach Einrichtungsformat:
Resort-Maßstab trifft auf fleetweite Casino-ModernisierungIntegrierte Resort-Casinos repräsentierten im Jahr 2026 einen Casino-Glücksspielmarktanteil von 47,54 % und sind damit das größte Segment. MGM Chinas 2 integrierte Resorts, MGM COTAI und MGM MACAU, hielten zusammen im ersten Halbjahr 2026 rund 15,9 % des Macau-Glücksspielmarkts. Der Anteil sank gegenüber 16,2 % im ersten Halbjahr 2025, teilweise weil die VIP-Gewinnquote von 3,5 % auf 2,6 % fiel. Diese Exponierung gegenüber Tischvolatilität bedeutete, dass der 2-Resort-Fußabdruck allein MGM Chinas Marktanteil nicht sicherte.
Kreuzfahrtschiff-Casinos sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,6 % von 2027 bis 2032. Im Juni 2026 schloss Konami Gaming die Installation von SYNKROS auf allen 29 Schiffen der Carnival Cruise Line ab und ermöglichte so personalisierte Prämien und bargeldloses Wetten in den Casinos an Bord. Fleetweite Systeme schaffen eine gemeinsame Grundlage für Casino-Engagement auf allen Schiffen und unterstützen ein Betriebsmodell, das sich über mehrere Schiffsstandorte erstrecken kann. Racinos haben einen anderen regulatorischen Anker, wie Indianas separate Glücksspiel-Lizenzkategorie für 2 landbasierte Casinos an Pari-Mutuel-Pferderennbahnen zeigt. Die kommerzielle Möglichkeit für Kreuzfahrtbetreiber konzentriert sich auf die Entwicklung eines wiederholten Casino-Engagements in ihrer Flotte durch die abgeschlossene Prämien- und Wettinfrastruktur.

Nach Eigentumsstruktur:
Unternehmensmaßstab und Stammes-Netzwerke unterstützen unterschiedliche WachstumsmodelleKommerzielle Betreiber hielten im Jahr 2026 einen Anteil von 61,78 %, was kommerzielle Eigentümerschaft zum größten Segment macht. In Nevadas Geschäftsjahr 2025 generierten 52 Casinos, die 11 börsennotierten Unternehmen gehören, einschließlich Unternehmen mit nur öffentlichen Schulden, 62,1 % der von 305 Casinos gemeldeten Glücksspieleinnahmen. Jedes der 52 Casinos erzielte aus dem Glücksspiel mindestens 12 Millionen USD, während der ungeprüfte Bericht nicht eingeschränkte Lizenznehmer mit mindestens 1 Million USD abdeckt. Diese Konzentration platziert einen Großteil der gemeldeten Glücksspielaktivität in Unternehmensportfolios bedeutender Spielstätten, der Betriebsbasis hinter der Führung der kommerziellen Eigentümerschaft.
Stammes-/indigene Eigentümerschaft ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,2 % von 2027 bis 2032. Die National Indian Gaming Commission meldete für das Geschäftsjahr 2025 einen Brutto-Glücksspielumsatz von 46,2 Milliarden USD aus dem indianischen Glücksspiel in 545 Einrichtungen, die von 246 Stämmen in 29 Bundesstaaten betrieben werden. Der Brutto-Glücksspielumsatz misst die gesetzten Beträge abzüglich der an Spieler zurückgezahlten Gewinne und gibt diesem breiteren Stammes-Glücksspielnetzwerk eine erhebliche gemessene Aktivitätsbasis. Diese dezentrale Betriebsbasis macht die Expansion auf Stammesebene wichtig für den Wachstumsausblick, wobei Ergänzungen in separaten Stammesnetzwerken zum Segmentwachstum beitragen. Die staatlich betriebene Beteiligung folgt einem anderen Modell auf den Philippinen, wo das staatseigene PAGCOR Glücksspiele lizenziert und Casino Filipino-Filialen auf den 3 Hauptinseln des Landes betreibt.
Geografische Analyse
Casino-Glücksspielmarkt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Casino-Glücksspielmarktanteil von 38,59 % und ist damit die größte geografische Region. Macaus Brutto-Glücksspielumsatz erreichte laut DICJ im Jahr 2025 30,6 Milliarden USD, ein Anstieg von 9 % im Jahresvergleich und 85 % des Niveaus von 2019. NagaCorp und seine Tochtergesellschaften, die NagaWorld in Kambodscha besitzen, verwalten und betreiben, meldeten für 2025 einen Brutto-Glücksspielumsatz von 691,6 Millionen USD und veranschaulichen damit die Umsatzbasis eines kambodschanischen Betreibers. Der Brutto-Glücksspielumsatz des Konzerns im Massenmarkt stieg in diesem Jahr um 22,8 % auf 485 Millionen USD, sodass das Massenmarktspiel den Großteil des Brutto-Glücksspielumsatzes des Konzerns ausmachte.
Casino-Glücksspielmarkt Naher Osten & Afrika
Der Nahe Osten & Afrika ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 8,1 % von 2027 bis 2032. Wynn Resorts' zu 40 % gehörendes Joint Venture baute im August 2026 Wynn Al Marjan Island in Ras Al Khaimah, Vereinigte Arabische Emirate. Das Projekt umfasst eine geplante Spielfläche von 225.000 Quadratfuß und eine erwartete Eröffnung im September 2027, was der Entwicklung eine definierte Casino-Komponente und einen Lieferhorizont gibt. Dieser Kapazitätsmechanismus erweitert das prospektive Casino-Angebot der Region durch ein neues integriertes Reiseziel, das erhebliche Entwicklung erfordert, bevor es Spieler bedient. Der kommerzielle Beitrag hängt davon ab, die geplante Spielfläche in eine Betriebsstätte umzuwandeln und anschließend ein zahlendes Casino-Publikum aufzubauen.
In Nordamerika meldeten Nevadas nicht eingeschränkte Lizenznehmer mit mindestens 1 Million USD Glücksspielumsatz für das Geschäftsjahr 2025 einen Glücksspielumsatz von 11,22 Milliarden USD, was den lizenzierten Glücksspielmaßstab innerhalb eines einzelnen US-Bundesstaates veranschaulicht. Europa umfasst einen erheblichen Fernkanal in Großbritannien, wo Online-Casino-Spiele den größten Teil des Brutto-Glücksspielumsatzes aus Fernbetrieb, Wetten und Bingo von April 2025 bis März 2026 generierten. Chile verzeichnete im Jahr 2025 Glücksspielumsätze in 22 Casinos, die nach Gesetz Nr. 19.995 genehmigt wurden, und einer separaten Gruppe von 3 kommunalen Konzessions-Casinos. Anderswo in Südamerika betreibt Uruguays Dirección General de Casinos direkt staatliche Casinos und Unterhaltungsräume und schafft damit einen eigenständigen öffentlichen Betriebskanal. Chiles Casino-Genehmigungen, Uruguays staatlicher Betreiber und die Fernbetriebslizenzen der Gambling Commission schaffen unterschiedliche Gatekeeper in diesen Kanälen, sodass die Art des Betreibers, der Spieler erreichen kann, in jedem Fall unterschiedlich ist.
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive eines lizenzierten landbasierten Casino-Betreibers, der den weiteren Betrieb und die Expansion innerhalb erlaubter Aktivitäten in Betracht zieht. Die Spalte Vereinigte Staaten deckt Nevada ab, die Spalte Vereinigtes Königreich deckt Großbritannien ab und die Spalte China deckt Macau ab. Lizenzierungsentscheidungen bestimmen den erlaubten Betriebsrahmen, während Produktberechtigungen und Kontoverwaltungspflichten beeinflussen, wie ein bestehendes Casino sein Angebot entwickeln kann. Die Attraktivität spiegelt dieses Gleichgewicht zwischen verfügbarer Aktivität und den mit der Betriebsgenehmigung verbundenen Verpflichtungen wider.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Chile | Vereinigtes Königreich | China | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | Nevada Gaming Commission, mit Empfehlungen des Boards | Superintendencia de Casinos de Juego und ihr Resolutiver Rat | Gambling Commission und lokale Genehmigungsbehörden für Räumlichkeiten | Büro für Glücksspielinspektion und -koordination in Macau | National Gambling Board und provinzielle Lizenzbehörden |
| Wichtige Instrumente oder Richtung | Lizenzierungsbefugnisse und vorgeschlagene technische Standards für Geräte | Gesetz Nr. 19.995, geändert durch Gesetz Nr. 20.856 | Gambling Act 2005 und Änderungen der Räumlichkeiten vom 22. Juli 2025 | Konzessionen nach Gesetz 16/2001 und Pflichten nach Gesetz 16/2022 | National Gambling Act 7 von 2004 und provinzielle Casino-Zuständigkeit |
| Kommerzielle Wirkung | Lizenzen können bedingt, eingeschränkt, ausgesetzt oder widerrufen werden | Aktive Betriebsgenehmigungsverfahren in Pucón und Coquimbo im Jahr 2026 | Berechtigte umgewandelte Casinos können Wetten mit begrenzten Positionen hinzufügen und bedingte Maschinenberechtigungen erhalten | Casino-Konzession erforderlich; optionale Spieler-, Promoter- und Mitarbeiter-Glücksspiel-Einlagenkonten erfordern klare Identifikation, angemessene Aufzeichnungen sowie Einhaltung der Vorschriften zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung | Betreiber müssen sowohl nationalen als auch provinziellen regulatorischen Anforderungen gerecht werden |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Nevadas mittlere Bewertung bleibt stabil, weil vorgeschlagene Gerätestandards, die vorbehaltlich einer endgültigen Maßnahme und einer separaten Bekanntmachung für den 23. Oktober 2026 erwartet werden, die Lizenzierungsbefugnis der Commission unverändert lassen. Chiles mittlere Bewertung ist stabil, weil die Genehmigungsverfahren für Pucón und Coquimbo 2026 den etablierten Genehmigungsrahmen auf bestimmte Standorte anwenden und den Markteintritt von einer Betriebsgenehmigungsentscheidung abhängig machen. Die hohe Bewertung Großbritanniens spiegelt die am 22. Juli 2025 erweiterten Berechtigungen für berechtigte umgewandelte Räumlichkeiten wider, wobei die Berechtigungen seit diesem Datum in Kraft sind und ihre Nutzung von einer Benachrichtigung der Commission abhängt und, wo Wetten hinzugefügt werden, einer möglichen Variation der Betriebslizenz und aktualisierten Risikobeurteilungsmaterialien. Macaus mittlere Bewertung ist stabil, weil die genehmigte Umwandlung von Casino L'Arc in den direkten Betrieb durch SJM am 30. Dezember 2025 einen Konzessionär als Betreiber beibehielt und damit die Konzessionsanforderung aufrechterhielt. Südafrikas mittlere Bewertung bleibt bestehen, weil der National Gambling Act die Einhaltung anwendbarer Bestimmungen bereits zur Bedingung jeder provinziellen Lizenz macht, während der ausstehende Änderungsentwurf, der für die Beratung im Nationalen Rat der Provinzen vorgesehen ist, Casino-Überwachung und vorgeschriebene Gebühren für Lizenznehmer von verknüpften Glücksspielmaschinen oder -geräten nur dann hinzufügen würde, wenn er durch Verordnung erlassen und umgesetzt wird.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Geräteanbieter, Inhaltslieferanten und Casino-Betreiber in aufeinanderfolgenden Betriebsstufen Umsatz erzielen. Im zweiten Quartal 2026 stieg der Glücksspiel-Betriebsumsatz von Light & Wonder um 18 % auf 247 Millionen USD, während der Maschinenverkaufsumsatz um 4 % sank. Das Unternehmen erzielt auch wiederkehrende Einnahmen durch laufende Glücksspielsystemwartung sowie Tischservice- oder Mietvereinbarungen. Diese Struktur setzt Gerätebestellungen dem Entwicklungstiming aus, während Servicebeziehungen weiterhin Lieferanteneinnahmen aus der Betriebsinfrastruktur generieren können.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Versorgung mit Glücksspielgeräten und -systemen | Geräte- und Systemlieferanten wie Light & Wonder und KONAMI | Maschinenverkauf und Glücksspiel-Betriebsumsatz | Zeitpunkt neuer Casino-Eröffnungen und -Erweiterungen | Geräteverkäufe mit laufenden Servicevereinbarungen ausbalancieren |
| Live-Inhalte und Plattformbereitstellung | B2B-Inhalts- und Plattformanbieter wie Playtech | Lizenzierung, strukturierte Vereinbarungen und Software als Dienstleistung | Studiokapazität zur Bedienung der Betreibernachfrage erforderlich | Kapazitätserweiterungen mit der Betreibernachfrage abstimmen |
| Casino-Betrieb und Spielerservice | Casino-Betreiber wie Wynn Resorts | Einbehaltener Tisch- und Spielautomatengewinn vor Zuteilungen für Gratisleistungen sowie Poker-Rake nach progressiven Rückstellungen | Ausgaben für Spielerservices müssen zu den einbehaltenen Glücksspieleinnahmen passen | Das Serviceangebot mit dem einbehaltenen Gewinn und Rake abstimmen |
| Laufende Systemwartung | Systemdienstleister wie Light & Wonder und KONAMI | Wartungsgebühren und Tischservice- oder Mieteinnahmen | Kontinuität der Servicefähigkeit nach der Installation | Servicefähigkeit neben der Geräteversorgung aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Die Unterscheidung zwischen einem Maschinenverkauf und einer laufenden Servicebeziehung bestimmt, welche Lieferanten dem Timing neuer Immobilien ausgesetzt bleiben. Lizenzierung und Wartung können die Wertschöpfung über die gesamte Betriebsdauer eines Casinos hinaus verlängern und machen eine nachhaltige Lieferfähigkeit nach der Installation kommerziell relevant. Playtechs Online-Glücksspielgeschäft nutzt strukturierte Vereinbarungen, konventionelle B2B-Lizenzen und Software-als-Dienstleistung-Modelle und bietet kommerzielle Vereinbarungen für laufende Betreiberbeziehungen. Die dauerhafte Lieferantenposition beruht auf der Unterstützung umsatzgenerierender Casino-Operationen sowohl durch Entwicklungszyklen als auch durch den anschließenden Servicezeitraum.
Wettbewerbslandschaft
Marktkonzentration
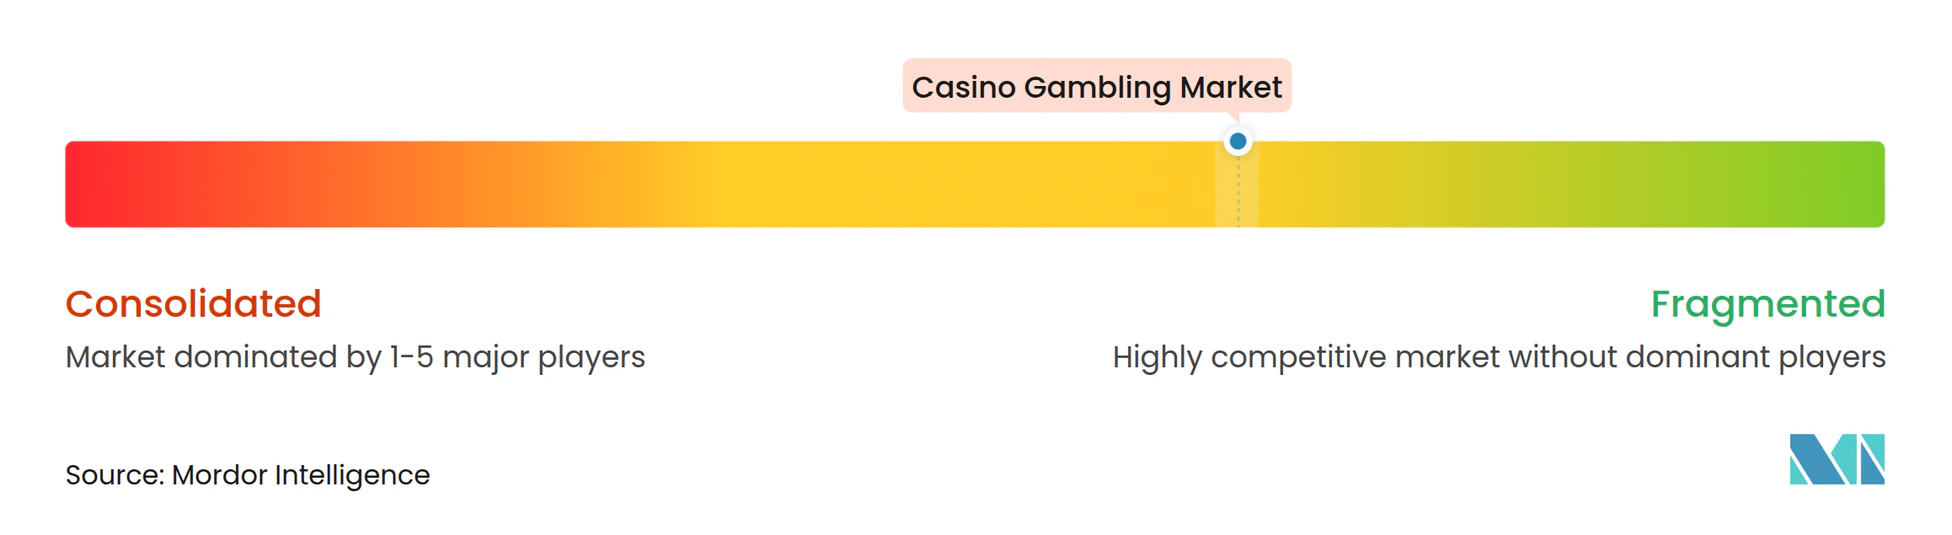
Der Wettbewerb erstreckt sich über Macaus 6-Konzessions-Casino-System sowie US-amerikanische Ziel- und Regionalportfolios, neben Technologielieferanten, die Betreiber bedienen. Zu den etablierten Betreibern gehören Las Vegas Sands Corp., MGM Resorts International, Caesars Entertainment Inc., Galaxy Entertainment Group und Genting Berhad. Las Vegas Sands' Marina Bay Sands-Immobilie in Singapur erzielte im zweiten Quartal 2026 ein bereinigtes Immobilien-EBITDA von 689 Millionen USD, ein Rückgang von 10,3 % im Jahresvergleich, während der Massenglücksspielumsatz um 5 % wuchs. Caesars meldete ein Non-GAAP-bereinigtes EBITDA von 410 Millionen USD in Las Vegas und 488 Millionen USD in seinem Regionalsegment im zweiten Quartal 2026, ein Rückgang von 12,6 % bzw. ein Anstieg von 11,2 % im Jahresvergleich. Caesars' Rückgang in Las Vegas gegenüber dem regionalen Wachstum zeigt, wie die Exponierung gegenüber Ziel- und Regionalimmobilien die Erträge in entgegengesetzte Richtungen ziehen kann.
Im August 2025 starteten MGM Resorts International und Playtech eine lizenzierte Family Feud-Adaption aus dem Casino-Floor-Studio von MGM Grand in Las Vegas. Die Partner beschrieben es als die erste interaktive Spielshow dieser Art, die live von einem Las Vegas Casino-Floor übertragen wird und Betreibern in regulierten Märkten außerhalb der Vereinigten Staaten zur Verfügung steht. Playtechs B2B-Technologie bringt dieses Casino-Umfeld und die gebrandete Unterhaltung in ein betreiberorientiertes Vertriebsmodell, das die Reichweite des Angebots über Besucher der physischen Immobilie hinaus erweitert. Seine kommerzielle Relevanz liegt in der Kombination von Casino-basiertem Inhalt mit einem erlaubten Weg zu Spielern, was die regulatorische Positionierung zu einem Teil der adressierbaren Distribution des Produkts macht.
Genting Berhad berichtete, dass Resorts World Genting, innerhalb des Portfolios von Genting Malaysia Berhad, im zweiten Quartal 2026 niedrigere Einnahmen, aber ein höheres EBITDA verzeichnete, hauptsächlich aufgrund des Betriebskostenmanagements. Die Verbesserung wurde teilweise durch höhere Lohnkosten nach der Erneuerung eines Tarifvertrags ausgeglichen. Die Glücksspiel- und Unterhaltungssparte von Galaxy Entertainment Group meldete für dasselbe Quartal ein normalisiertes Nettoumsatzwachstum von 6 % und ein bereinigtes Immobilien-EBITDA-Wachstum von 9 % in Macau. Resorts World Gentings höheres EBITDA bei niedrigerem Umsatz, das Genting Berhad hauptsächlich auf das Betriebskostenmanagement zurückführte, und Galaxys schnelleres normalisiertes bereinigtes Immobilien-EBITDA-Wachstum setzen neben dem Umsatz einen Margenmaßstab für Herausforderer.
Marktführer in der Casino-Glücksspielbranche
-
Las Vegas Sands Corp.
-
MGM Resorts International
-
Caesars Entertainment Inc.
-
Galaxy Entertainment Group
-
Genting Berhad
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Casino-Glücksspielmarkt Unternehmen in diesem Bericht
- Las Vegas Sands Corp.
- MGM Resorts International
- Caesars Entertainment Inc.
- Wynn Resorts Ltd.
- Galaxy Entertainment Group
- Melco Resorts & Entertainment
- Genting Berhad
- SJM Holdings Ltd.
- Crown Resorts Ltd.
- Hard Rock International
- Penn Entertainment Inc.
- Boyd Gaming Corp.
- Sun International Ltd.
- NagaCorp Ltd.
- Bloomberry Resorts Corp.
- Rush Street Gaming
- Churchill Downs Inc.
- Red Rock Resorts
- Mohegan
- Full House Resorts Inc.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Casino-Einstiegswege nach ihrem Lizenzierungsstand, berechtigten Teilnehmern und verbleibenden kommerziellen Hürden. Im Oktober 2026 teilte Neuseelands Department of Internal Affairs mit, dass 11 Unternehmen das Recht gewonnen hatten, sich für bis zu 15 Online-Casino-Glücksspiellizenzen zu bewerben, wobei die Bewerbungen für diesen Monat geplant waren. Der Auktionserfolg gibt diesen Unternehmen einen Bewerbungsweg, während die Lizenzierungsentscheidung weiterhin von der Durchführung des Bewertungsverfahrens abhängt. Die unmittelbare kommerzielle Aufgabe besteht darin, die Berechtigung in eine Betriebsgenehmigung umzuwandeln, bevor man sich zu einem vollständig skalierten Casino-Angebot verpflichtet.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Lizenzierter Online-Casino-Einstieg in Neuseeland | Auktion abgeschlossen und Bewerbungen für Oktober 2026 geplant | Online-Casino-Betreiber mit Bewerbungsrechten | Einen Startplan entwickeln, der auf die Lizenzierungsbewertung abgestimmt ist | Vollständige Lizenzierungsbewertung vor dem Start erforderlich | Erfolgreiche Online-Casino-Auktionsbieter |
| Landbasierter Casino-Einstieg in Dänemark | Bewerbungsrunde am 3. August eröffnet, Bewerbungen bis zum 3. November 2026 fällig | Qualifizierte landbasierte Casino-Betreiber | Einen finanziell soliden Betriebsvorschlag bis zur angegebenen Frist einreichen | Berufliche Eignung und ausreichende Liquidität für erhebliche Betriebskosten | Erfahrene Betreiber wie Casino Copenhagen |
| Casino-Genehmigung Puerto Varas | Chiles Regulierungsbehörde kündigte am 18. August 2026 einen Neustart an, nachdem 2 Verfahren die Anforderungen nicht erfüllten | Casino-Betreiber, die die Puerto Varas-Genehmigung anstreben | Auf das angekündigte Verfahren und die überarbeiteten technischen Bedingungen vorbereiten | Rechtliche und regulatorische Compliance, mit neu zu definierenden Bedingungen | Qualifizierte Casino-Genehmigungsbewerber |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit liegt darin, ein definiertes Betriebsrecht zu sichern, bevor das vollständige kommerzielle Angebot aufgebaut wird. Die Einstiegsökonomie hängt von der Reife dieser Genehmigung ab, wobei eine offene Bewerbungsrunde eine unmittelbarere Verpflichtung unterstützt als ein angekündigter Neustart. Betreiber, die ihre Eignung nachweisen und die relevanten Betriebsverpflichtungen finanzieren können, sind positioniert, um diese Wege zu verfolgen. Entwicklungsausgaben sollten mit dem bestätigten Genehmigungsstand voranschreiten, damit ein prospektives Casino-Unternehmen seinen Weg zur rechtmäßigen Tätigkeit nicht überholt.
Neueste Industrielle Entwicklungen in Casino-Glücksspielmarkt
- Sep 2026: Golden TW Realty and Development Corp. eröffnete am 16. September auf den Philippinen das KABAN Hotel and Casino Boracay an Station 0 als Vorschau-Eröffnung. Das Hotel-Casino umfasste eine PAGCOR-lizenzierte Spielfläche.
- Jul 2026: Caesars Entertainment Inc. enthüllte am 6. Juli das Caesars Republic Lake Tahoe Hotel & Casino und schloss damit die Umgestaltung des ehemaligen Harveys Lake Tahoe ab und modernisierte seinen Casino-Floor.
- Jun 2026: PENN Entertainment Inc. eröffnete am 24. Juni in Illinois das 360 Millionen USD teure Hollywood Casino and Hotel Aurora. Die Casino-und-Hotel-Immobilie ersetzte ihr früheres Flussdampfer-Casino.
Casino-Glücksspielmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Casino-Glücksspielmarkt misst den jährlichen Brutto-Glücksspielumsatz aus bezahltem Casino-Glücksspiel weltweit. Er erfasst Einnahmen, die von Casino-Betreibern nach Auszahlung der Spielergewinne anerkannt werden, sowohl aus physischen Casino-Betrieben als auch aus Live-Casino-Spielen.
Ausschlüsse aus dem Geltungsbereich: Lotterien- und Sportwetteneinnahmen, soziales Casino-Spiel ohne Einsätze, informelles oder illegales Glücksspiel, separat an Casino-Betreiber verkaufte Glücksspielgeräte sowie Einnahmen aus Nicht-Glücksspielbereichen einschließlich Unterkunft, Gastronomie, Unterhaltung und Kreuzfahrtpreise sind ausgeschlossen.
Segmentierungsübersicht
- Nach Spieltyp
- Live-Casino
- Baccarat
- Blackjack
- Poker
- Spielautomaten
- Andere Casinospiele
- Nach Einrichtungsformat
- Integrierte Resort-Casinos
- Eigenständige landbasierte Casinos
- Flussdampfer-Casinos
- Kreuzfahrtschiff-Casinos
- Rennbahn-Casinos
- Nach Eigentumsstruktur
- Gewerblich
- Stammes-/Indigene
- Staatlich geführt
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Reihen wie die Branchenstatistiken der UK Gambling Commission, der Abstract Report des Nevada Gaming Control Board, die Statistiken des Büros für Glücksspielinspektion und -koordination Macaus sowie die Glücksspielumsatz-Veröffentlichungen der Philippine Amusement and Gaming Corporation liefern Glücksspielumsätze auf Jurisdiktionsebene, Abdeckung von Räumlichkeiten oder Lizenznehmern sowie Unterscheidungen zwischen Online- und landbasierten Aktivitäten. Diese Quellen helfen dabei, regulatorische Markttotale zu ermitteln und zu identifizieren, wo eine gemeldete Zahl Casino-Spiele mit Wetten, Bingo, Lotterien oder elektronischen Spielen kombiniert, sodass nur relevante Casino-Einnahmen in die globale Schätzung einfließen.
Jahresberichte und Investorenmaterialien von Betreibern können auf Glücksspielumsatz, Veranstaltungsformat, Eigentümerschaft und geografische Zuordnung überprüft werden, während seriöse Branchenberichte wichtige Eröffnungen, Schließungen und Änderungen in Berichtszeiträumen klären können. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviewleitfäden können Casino-Betreiber aus integrierten Resorts, eigenständigen Immobilien, Flussdampfern, Kreuzfahrtschiffen und Racinos abdecken, neben Glücksspielanalysten und Jurisdiktionsspezialisten, mit Fragen rund um Brutto-Glücksspielumsatz, Kanalabdeckung sowie Spiel- und Veranstaltungsklassifikationen. Eine strukturierte Umfrage unter relevanten Betreibern kann Interpretationen von Aktivitäten und Eigentümerschaft aus Sekundärquellen überprüfen und klären, ob gemeldete Gesamtwerte Casino-Spiele statt Einsätze, Lieferantenverkäufe oder andere Veranstaltungseinnahmen darstellen. Analysten können widersprüchliche Antworten mit regulatorischen Veröffentlichungen und Betreibermitteilungen abgleichen, ungelöste Lücken nach Geografie oder Segment dokumentieren und gezielte Nachfragen verwenden, wenn Definitionen oder Zeitraumabdeckungen unklar bleiben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt von oben nach unten mit dem globalen jährlichen Casino-Brutto-Glücksspielumsatz und gleicht dann verfügbare Jurisdiktionstotale und Betreibermitteilungen mit der genehmigten weltweiten Grenze ab. Regulatorische Casino-Einnahmen, lizenzierte Veranstaltungs- und Spielpositionszählungen, Besucher- und Luftverkehrskapazitätstrends, Online-Live-Casino-Verfügbarkeit sowie Änderungen im Spiel- und Einrichtungsmix liefern Indikatoren: Umsatztotale verankern die Basis, Kapazität und Besuche testen die Nachfrage, und Kanal- und Formatnachweise leiten die Zuteilung nach Spieltyp, Einrichtungsformat, Eigentümerschaft und Geografie. Analysten können multivariate Regression verwenden, wo vergleichbare Geschichte Einnahmen mit Kapazität, Besuchen und Kanalzugang verknüpft, und dann Szenarioanalysen für wesentliche Lizenzierungsänderungen oder neue Resort-Eröffnungen verwenden, die kein stabiles historisches Muster aufweisen. Segmentanteile werden aus gemeldeten regulatorischen und Betreiber-Aufteilungen aufgebaut, wobei Restkategorien mit dem Gesamtwert abgeglichen werden, und selektive Bottom-up-Betreiberumsatz-Zusammenfassungen und Kanalprüfungen testen das Top-down-Ergebnis, ohne es zu ersetzen. Wo einer Jurisdiktion eine Casino-spezifische Zahl fehlt, können Analysten die unterstützte Casino-Komponente von kombinierten Glücksspieltotalen trennen, sie mit Betreibermitteilungen und Aufzeichnungen aus nahen Zeiträumen triangulieren und eine explizite Bandbreite beibehalten, bis Belege die Lücke schließen. Primäre Befragte können die Relevanz und Richtung einzelner Prognosetreiber überprüfen und lokale Betriebsbedingungen klären, bevor Analysten die Prognoseannahmen festlegen.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren regulatorische Reihen, Unternehmensmitteilungen und unabhängige Indikatoren wie Glücksspielkapazität, Besuche und lizenzierte Eröffnungen und überprüfen dabei die Geografie, den Berichtszeitraum und die Brutto-Glücksspielumsatz-Definition jeder Quelle. Sie untersuchen wesentliche Abweichungen gegenüber früheren Zeiträumen und verwandten Maßnahmen, lösen Anomalien durch Quellenüberprüfung und gezielte Rückkontaktaufnahme auf, wenn eine Definitions- oder Abdeckungslücke bestehen bleibt, und dokumentieren die Belege für jede Anpassung vor der mehrstufigen Analysten-Überprüfung und Freigabe. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche regulatorische oder betriebliche Ereignisse den Markt verändern, und vor der Lieferung einer neuen Prüfung auf aktualisierte Veröffentlichungen, Berechnungen und Geltungsbereichskonsistenz unterzogen.
Mordor Intelligence's Casino-Glücksspielmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Casino-Glücksspielmarkt misst den jährlichen Brutto-Glücksspielumsatz aus bezahltem Casino-Glücksspiel weltweit.
Zu den wichtigsten Unterschieden in der Methodik gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Regulatorische Casino-Einnahmen, lizenzierte Veranstaltungs- und Spielpositionszählungen, Besucher- und Luftverkehrskapazitätstrends, Online-Live-Casino-Verfügbarkeit sowie Änderungen im Spiel- und Einrichtungsmix liefern Indikatoren: Umsatztotale verankern die Basis, Kapazität und Besuche testen die Nachfrage, und Kanal- und Formatnachweise leiten die Zuteilung nach Spieltyp, Einrichtungsformat, Eigentümerschaft und Geografie.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 401,3 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 201,43 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 49,8 % unter dem Wert dieses Berichts für 2027 von 401,3 Milliarden USD, 2 Jahre später. Sein veröffentlichtes Basisjahr liegt vor dem Messjahr des Berichts, und seine angegebene Prognose-Wachstumsrate ist niedriger. |
| Regionales Beratungsunternehmen B | 94,2 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 76,5 % unter dem Wert dieses Berichts für 2027 von 401,3 Milliarden USD, 2 Jahre später. Seine Schätzung bezieht sich auf den Online-Casino-Markt, während dieser Bericht auch Einnahmen aus physischen Casino-Betrieben einschließt. |
Die Analysten von Mordor Intelligence triangulieren regulatorische Reihen, Unternehmensmitteilungen und unabhängige Indikatoren wie Glücksspielkapazität, Besuche und lizenzierte Eröffnungen und überprüfen dabei die Geografie, den Berichtszeitraum und die Brutto-Glücksspielumsatz-Definition jeder Quelle.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Casino-Glücksspielmarkt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich im Jahr 2027 401,3 Milliarden USD und bis 2032 687,8 Milliarden USD erreichen, mit einer CAGR von 11,38 % von 2027 bis 2032.
Was treibt die steigende Nachfrage nach Casino-Spielen an?
Resort-Besuche und neue Flugverbindungen schaffen Möglichkeiten für die Casino-Beteiligung. Die Besucherzahlen in MGM Chinas Macau-Immobilien stiegen im ersten Halbjahr 2026 gegenüber dem gleichen Zeitraum 2025 um 7 %.
Welcher Casino-Spieltyp führt die Branche an?
Spielautomaten hielten im Jahr 2026 mit 52,75 % den größten Anteil. Live-Casino wird voraussichtlich am schnellsten wachsen, mit einer CAGR von 11,62 % von 2027 bis 2032.
Welche Unternehmen sind die wichtigsten Casino-Betreiber?
Zu den wichtigsten Betreibern gehören Las Vegas Sands Corp., MGM Resorts International, Caesars Entertainment Inc., Galaxy Entertainment Group und Genting Berhad.
Welche kommerzielle Herausforderung betrifft Online-Casino-Betreiber?
Das Vereinigte Königreich erhöhte die Remote Gaming Duty auf gedeckte Fernglücksspielgewinne mit Personen im Vereinigten Königreich ab dem 1. April 2026 von 21 % auf 40 %, wobei geteilte Abrechnungszeiträume nur auf nachfolgende Gewinne berechnet werden. Dies verringert den einbehaltenen Beitrag für betroffene Betreiber.
Welche Regionen führen das Casino-Glücksspiel an und wo liegt das zukünftige Wachstum?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 38,59 %. Der Nahe Osten & Afrika wird voraussichtlich mit einer CAGR von 8,1 % von 2027 bis 2032 am schnellsten wachsen.