
Analyse des indischen Wellness-Tourismusmarkts von Mordor Intelligence
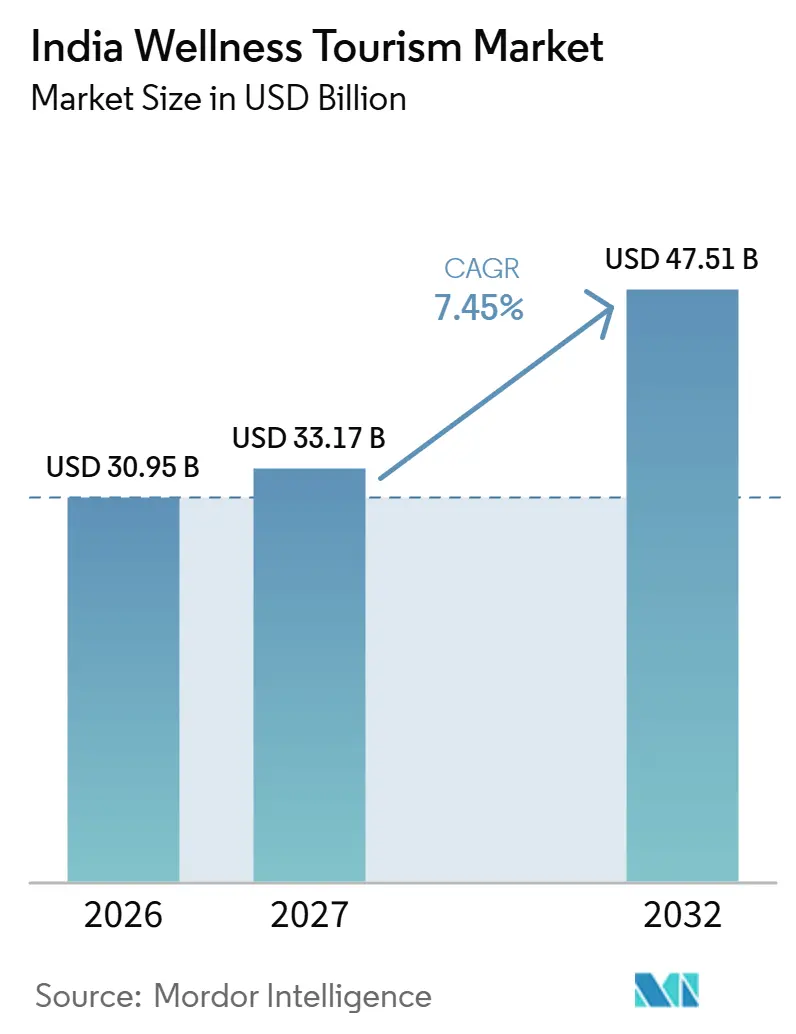
Die Größe des Indien Wellness-Tourismus-Marktes wird voraussichtlich von 30,95 Milliarden USD im Jahr 2026 auf 33,17 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 47,51 Milliarden USD erreichen, mit einer CAGR von 7,45 % über 2027–2032.
Indiens Wellness-Reisepotenzial hängt davon ab, glaubwürdige Versorgungsangebote mit Unterkünften zu verbinden, die ein kohärentes Programm unterstützen können. Keralas Besucherbasis bietet einen Zugang zu Gästen, die bereits reisen, während behandlungsspezifische Einreisegenehmigungen qualifizierende Inbound-Aufenthalte unterstützen können. Führungskräfte-Retreats stellen eine organisierte Quelle mehrtägiger Nachfrage dar und verschaffen Resorts eine Unternehmenskäufergruppe neben individuellen Wellness-Reisenden. Qualitätsinkonsistenz und Steuern auf abgedeckte Dienstleistungen schränken diese Möglichkeit ein und begünstigen Betreiber, die das Versprechen des Aufenthalts mit der Leistungserbringung und Kostenstruktur in Einklang bringen.
Wichtigste Erkenntnisse des Berichts
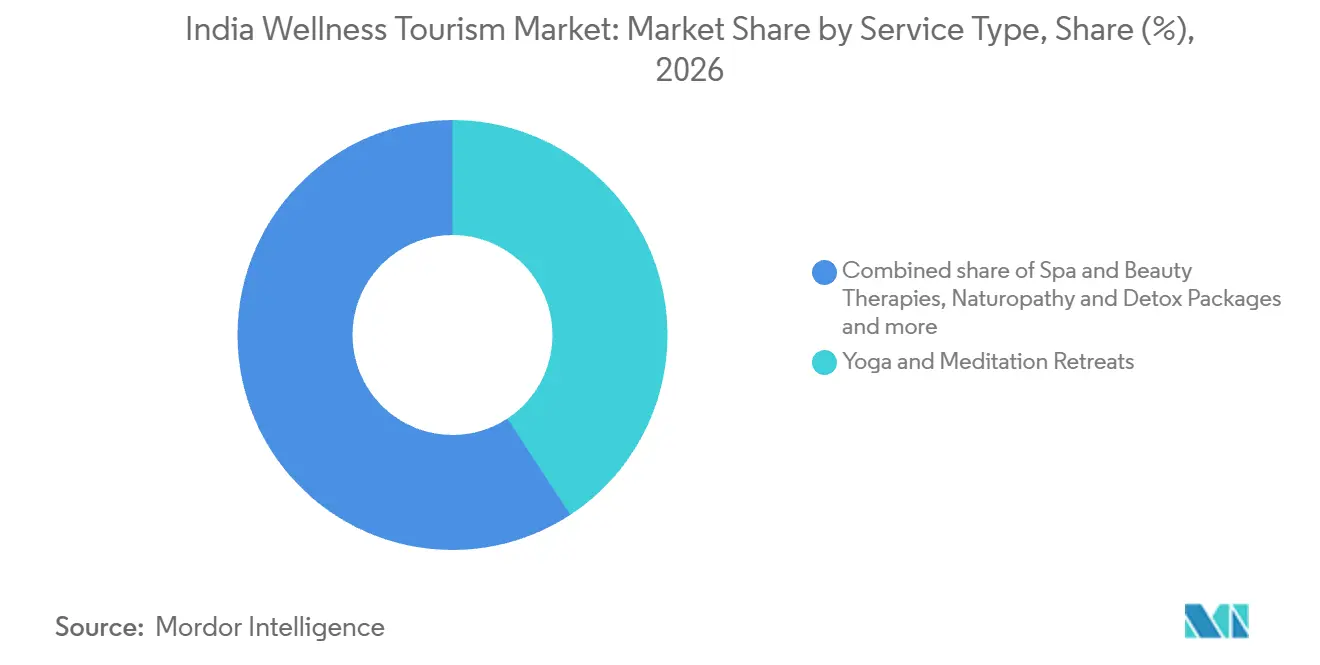
- Nach Dienstleistungsart hielten Yoga- und Meditationsretreat im Jahr 2026 einen Marktanteil von 40,76 % am Indien Wellness-Tourismus-Markt, während Digital-Detox-Auszeiten mit einer prognostizierten CAGR von 17,6 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
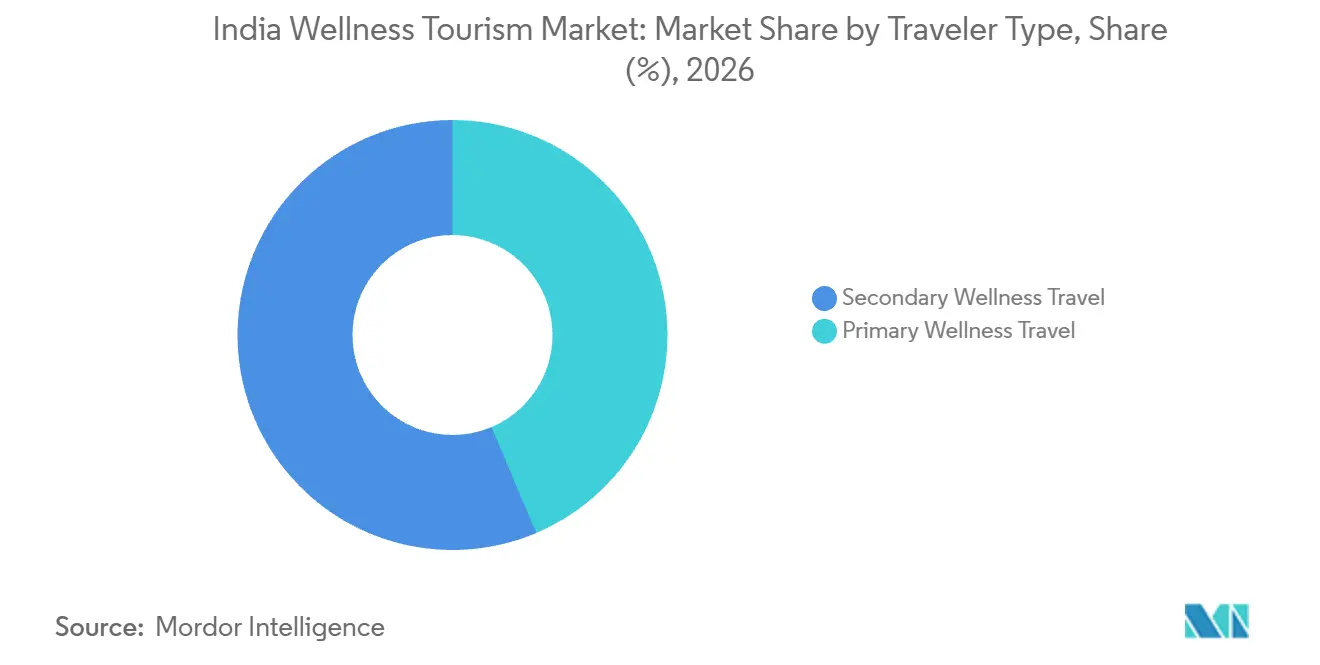
- Nach Reisendertyp entfiel im Jahr 2026 ein Anteil von 56,37 % am Indien Wellness-Tourismus-Markt auf den sekundären Wellness-Tourismus, wobei der primäre Wellness-Tourismus mit einer prognostizierten CAGR von 16,6 % über 2027–2032 am schnellsten wachsen soll.
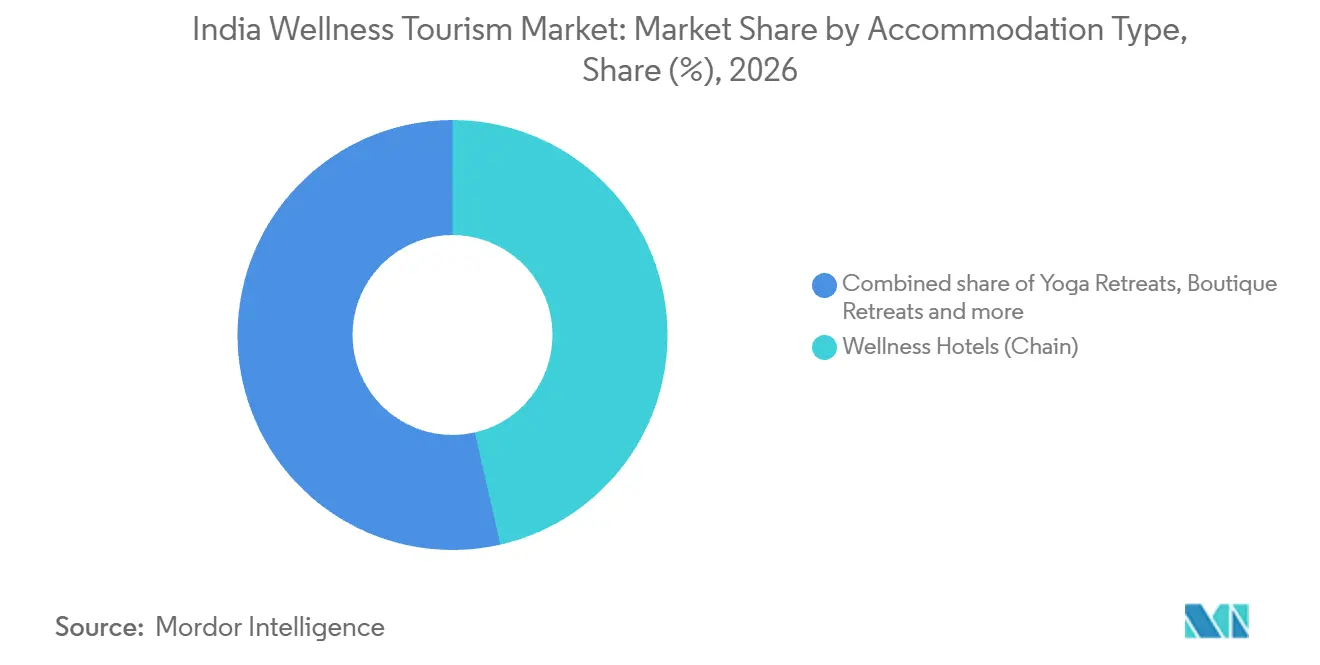
- Bei der Unterkunft führten Wellness-Kettenhotels mit einem Anteil von 46,42 % an den Wellness-Tourismus-Ausgaben im Jahr 2026, während Öko-Wellness-Lodges mit einer prognostizierten CAGR von 19,5 % über 2027–2032 die höchste Wachstumsrate aufweisen.
- Nach Geografie hielt Südindien im Jahr 2026 einen Anteil von 48,38 % an den Wellness-Tourismus-Ausgaben in Indien, und Nordindien soll mit einer prognostizierten CAGR von 18,8 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Expansion AYUSH-zertifizierter Resorts | +2.8% | Kerala, einschließlich Idukki | Langfristig (≥ 4 Jahre) |
| Aufnahme von Wellness-Paketen in das e-Ayush-Visaprogramm | +2.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Unternehmensweite Einführung von Wellness-Retreats zur Mitarbeiterbindung | +1.9% | Kerala, insbesondere Kovalam | Mittelfristig (2–4 Jahre) |
| Digital gestützte Entdeckung (Meta-Suche & Influencer-Marketing) | +1.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigendes verfügbares Einkommen inländischer Haushalte in Städten der zweiten Reihe | +1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunahme präventiver Gesundheitsausgaben nach COVID-19 | +0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Expansion AYUSH-zertifizierter Resorts
Ein akkreditiertes Retreat kann es erleichtern, einen behandlungsorientierten Aufenthalt zu beurteilen, bevor sich der Reisende für ein Reiseziel entscheidet. Das National Accreditation Board for Hospitals & Healthcare Providers (NABH) akkreditierte das Sitaram Mountain Retreat in Kerala mit Wirkung vom 10. Juni 2025 als AYUSH-Einsteiger-Krankenhaus. Das Zertifikat, das bis zum 9. Juni 2027 gültig ist, umfasst Ayurveda-Dienstleistungen einschließlich Panchakarma und Yoga. Der Anbieter kombiniert Unterkunft mit kostenpflichtigen Ayurveda-Aufenthalten und verknüpft so den klinischen Leistungsumfang mit einem Reiseziel-Erlebnis. Für einen Retreat-Betreiber bietet diese Kombination eine Grundlage, um ein definiertes Behandlungsangebot von einem allgemeinen Wellness-Versprechen abzugrenzen. Da das Zertifikat am 9. Juni 2027 abläuft, hängt die weitere Nutzung der Akkreditierung für den Verkauf von Behandlungsaufenthalten von der Aufrechterhaltung einer gültigen Zertifizierung ab.
Aufnahme von Wellness-Paketen in das e-Ayush-Visaprogramm
Eine behandlungsspezifische Einreisemöglichkeit kann die Organisation eines Wellness-Aufenthalts im Ausland erleichtern, wenn der Anbieter die Zulassungsvoraussetzungen erfüllt. Das indische e-M3-Visum gilt für ausländische Staatsangehörige außer pakistanischen Staatsangehörigen, deren einziger Zweck eine AYUSH-Behandlung einschließlich Wellness ist. Förderfähige Einrichtungen sind staatlich akkreditierte und registrierte Krankenhäuser oder Wellness-Zentren oder AYUSH-Dienstleistungskrankenhäuser, die vom NABH, der National Commission for Homeopathy oder der National Commission for Indian System of Medicine akkreditiert sind. Das elektronische Visum erlaubt bis zu 60 Tage ab der ersten Einreise und bis zu 3 Einreisen, während die zuständige Ausländerregistrierungsbehörde Verlängerungen von bis zu 6 Monaten von Fall zu Fall nach Verdienst gewähren kann. Indien stellte im Jahr 2025 insgesamt 2.294 e-Ayush-Visa aus, verglichen mit 1.102 im Jahr 2024. Qualifizierende Betreiber können mehrtägige Behandlungsaufenthalte innerhalb eines definierten Einreisefensters organisieren und so die Anbieterqualifikationen zu einem Teil der Machbarkeit des Reiseplans machen.
Unternehmensweite Einführung von Wellness-Retreats zur Mitarbeiterbindung
Wellness-orientierte Führungskräfte-Retreats können mehrere Übernachtungen an einem Reiseziel rund um einen einzigen organisierten Aufenthalt generieren. Im Juni 2025 erklärte der Generaldirektor von The Westin Resort & Spa Himalayas, dass Wellness-Pakete mit einer Dauer von 3 bis 7 Nächten zur bevorzugten Wahl für Führungskräfte-Retreats werden. Der Generaldirektor führte diese Präferenz auf ein wachsendes Bewusstsein für psychische Gesundheit und Work-Life-Balance zurück. Niraamaya Retreats Surya Samudra Kovalam in Kerala verzeichnete einen Anstieg von 10 % bis 12 % bei Führungskräften, die sich für Wellness-Auszeiten entscheiden. Wellness-Aufenthalte für Führungskräfte, die in einem Himalaya-Resort und einem Kerala-Retreat gemeldet wurden, zeigen, dass der Unternehmensanlass in mehr als einem Reiseziel-Umfeld vermarktet wird.
Digital gestützte Entdeckung (Meta-Suche & Influencer-Marketing)
Digital geteilte Wellness-Erlebnisse können Reiseziel-Aufenthalte einem Publikum vorstellen, das bereits mit dem Thema vertraut ist. Eine qualitative Studie aus dem Jahr 2025 mit 25 hauptberuflichen indischen Reisebloggern ergab, dass viele von einem erhöhten Follower-Engagement beim Thema Wellness-Tourismus berichteten. Die Befragten betonten auch Authentizität und Vertrauen, da es sich bei diesen Inhalten um gesundheitsbezogene Erfahrungen handelt. Ein Teilnehmer erklärte, dass eine Zusammenarbeit erfordere, den Ort persönlich zu erleben und einen Unterschied in Körper und Geist zu spüren. Für Betreiber, die solche Kooperationen anstreben, wird der Zugang zum Aufenthalt selbst Teil des Angebots an den Ersteller, neben Programminformationen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Qualitätsstandards in den Bundesstaaten | -1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Höhere GST auf Wellness-Dienstleistungen im Vergleich zu steuerbefreiten medizinischen Leistungen | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte internationale Flugkapazitäten zu Regionalflughäfen | -0.6% | Jolly Grant Airport, Uttarakhand | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten Naturheilkunde- und Ayurveda-Praktikern | -0.4% | Ludhiana-Distrikt, Punjab | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Qualitätsstandards in den Bundesstaaten
Qualitätsunsicherheit kann es erschweren, ein Wellness-Paket an einem Reiseziel als verlässliches therapeutisches Erlebnis zu vermarkten. Im August 2026 erklärte der Parlamentarische Ständige Ausschuss für Gesundheit und Familienfürsorge, dass Indiens privater Wellness- und AYUSH-Sektor anfällig für unstandardisierte Servicequalität und unterschiedliche Sicherheitsprotokolle sei.[1] Er empfahl eine obligatorische Akkreditierung für kommerzielle AYUSH-Wellness-Zentren und klinische Spas, verbunden mit transparenten Therapietarifen. Für Reiseveranstalter, die Unterkunft mit Behandlung kombinieren, erschweren unterschiedliche Sicherheitspraktiken das Versprechen eines verlässlichen therapeutischen Pakets. Eine einheitliche Paketbeschreibung kann Unterschiede in der Sicherheitspraxis nicht beheben und lässt die Überprüfungskosten sowie das Risiko einer ungeeigneten Leistungserbringung beim Veranstalter und Gast.
Höhere GST auf Wellness-Dienstleistungen im Vergleich zu steuerbefreiten medizinischen Leistungen
Die steuerliche Einstufung kann ein kostenpflichtiges Wellness-Erlebnis gegenüber qualifizierender medizinischer Versorgung kostenmäßig benachteiligen. In Indien unterliegen Schönheits- und körperliche Wohlbefindens-Dienstleistungen, einschließlich Yoga, seit dem 22. September 2025 einer GST von 5 % ohne Vorsteuerabzug.[2] Qualifizierende Versorgung bei Krankheit, Verletzung, Missbildung, Anomalie oder Schwangerschaft in einem anerkannten Medizinsystem ist steuerbefreit, wenn sie von einer klinischen Einrichtung, einem zugelassenen Arzt oder einem Sanitäter erbracht wird. Diese Unterscheidung macht die tatsächliche Dienstleistung und den Anbieter für die Wirtschaftlichkeit eines Retreats wichtig, nicht allein die Wellness-Positionierung. Eine separat verkaufte Yoga-Dienstleistung unterliegt einer Steuerbelastung, selbst wenn ihr Zweck mit dem durch qualifizierende Versorgung angestrebten Wohlbefinden übereinstimmt. Betroffene Anbieter sehen sich sowohl einem Steuernachteil gegenüber steuerbefreiter Versorgung als auch nicht erstattungsfähigen Vorsteuern ausgesetzt, was den Spielraum für Preiswettbewerb einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Stationäre Praxis und digitale Abkopplung prägen AufenthalteYoga- und Meditationsretreat machten im Jahr 2026 einen Anteil von 40,76 % am Indien Wellness-Tourismus-Markt aus und waren damit das größte Segment. Ein stationäres Format kann den Übungsplan zum zentralen Buchungsgrund machen, wobei die Unterkunft wiederholte Sitzungen während des gesamten Aufenthalts unterstützt. Shakti Himalayas Prana Lodge in Kumaon beherbergt gelegentlich Yoga-Retreats mit Gastpraktikern, was zeigt, wie stationäre Unterkünfte als Veranstaltungsort für praktikerbetreuten Unterricht dienen. Da diese Retreats nur gelegentlich stattfinden, ist das Lehrprogramm eine Ergänzung zu einem Lodge-Aufenthalt und kein dauerhaftes Angebot, sodass eine Buchung für praktikerbetreuten Yoga davon abhängt, wann ein Gastpraktiker vor Ort ist.
Digital-Detox-Auszeiten sind das am schnellsten wachsende Dienstleistungssegment mit einer prognostizierten CAGR von 17,6 % über 2027–2032. In der Umfrage India Habit Index 2025 der Times of India gaben 8,07 % der Befragten an, dass digitaler Detox ihnen beim Entspannen während des Reisens im Jahr 2025 geholfen habe. Die genannte Motivation betrifft das Entspannen während des Reisens, was die Abkopplung von Geräten mit dem Erlebnis der Reise selbst verknüpft. Ein Retreat kann darauf mit einem Aufenthalt reagieren, der um Offline-Aktivitäten herum organisiert ist, und so den Reiseplan als Differenzierungsmerkmal nutzen, anstatt einen weiteren Behandlungstermin hinzuzufügen.



Nach Reisendertyp:
Hotel-Reisepläne unterstützen Skalierung, während zweckgerichtete Aufenthalte Programme vertiefenSekundärer Wellness-Tourismus repräsentierte im Jahr 2026 einen Marktanteil von 56,37 % am Indien Wellness-Tourismus-Markt und war damit das größte Reisendensegment. Im Oktober 2025 meldete ITC Hotels einen deutlichen Anstieg der Spa-bezogenen Buchungen im Vergleich zum Vorjahr. Ein Gebietsleiter von ITC Hotels erklärte außerdem, dass Spa-Erlebnisse in den meisten Reiseplänen von Hotelgästen in Indien ein unverzichtbares Merkmal seien. Diese Beobachtungen veranschaulichen, wie ein Wellness-Erlebnis innerhalb einer etablierten Hotelreise vermarktet werden kann und der Dienstleistung Zugang zu einem Unterkunftsgast verschafft. Wachsende Spa-Buchungen machen die Behandlungserbringung zur unmittelbaren Dienstleistungsmöglichkeit innerhalb dieser Hotel-Reisepläne, ohne dass Gäste ein separates Retreat-Reiseziel wählen müssen.
Primärer Wellness-Tourismus ist das am schnellsten wachsende Reisendensegment mit einer prognostizierten CAGR von 16,6 % über 2027–2032. Ananda in the Himalayas erklärte im Jahr 2025, dass eine deutliche Mehrheit seiner Gäste zweckgerichtete Wellness-Programme wählt. Es beschrieb Aufenthalte von 2 Wochen bis manchmal 2 Monaten zur Behandlung langfristiger und chronischer körperlicher und psychischer Gesundheitsprobleme. Lange Programmdauern reservieren auch die Zeit des Gastes für das Retreat und verlagern den kommerziellen Schwerpunkt von einem einzelnen Dienstleistungsverkauf hin zu einem längeren stationären Engagement.

Nach Unterkunftsart:
Kettenkapazität und natürliche Umgebungen unterstützen unterschiedliche AufenthaltsmodelleWellness-Kettenhotels waren das größte Unterkunftssegment mit einem Anteil von 46,42 % an den Wellness-Tourismus-Ausgaben im Jahr 2026. Taj Lalit Bagh eröffnete im Oktober 2025 in Udaipur als 155-Zimmer-Luxus-Retreat mit einem J Wellness Circle Spa, der ganzheitliche Therapien anbietet. Die Kombination von Zimmerkapazität mit einem funktionierenden Spa kann eine Wellness-Proposition innerhalb eines umfangreichen Unterkunftsbetriebs unterstützen, während das tatsächliche Serviceerlebnis von der Spa-Leistung abhängt. Die Ankündigung präsentiert den Spa als eine Einrichtung neben Restaurants, einem Pool und einem Fitnesscenter, was Wellness als Zusatzleistung innerhalb eines Vollservice-Kettenaufenthalts und nicht als Buchungsgrund rahmt.
Öko-Wellness-Lodges sind das am schnellsten wachsende Unterkunftssegment mit einer prognostizierten CAGR von 19,5 % über 2027–2032. Das Format kann einen Übernachtungsaufenthalt mit einem Wellness-Programm kombinieren, das um eine natürliche Umgebung herum organisiert ist, und so die Lodge zu einem Teil des Erlebnisses machen, anstatt sie lediglich als Ausgangspunkt für Termine zu nutzen. Shakti Himalayas solarbetriebene Prana Lodge in Uttarakhands Kumaon-Himalaya eröffnete im Oktober 2025 als Herzstück eines mehrtägigen Wanderkreises durch abgelegene Dörfer. Gäste bewegen sich zwischen Dorfhäusern und der Lodge, mit optionalen Yoga- und Meditationssitzungen neben geführten Wanderungen. Der Kreislauf macht die Lodge zu einem Halt innerhalb einer stationären Reise und erweitert die Wellness-Proposition über mehrere Standorte, anstatt sie in einem Behandlungsraum zu konzentrieren.
Geografische Analyse
Südindien Wellness-Tourismus-Markt
Südindien machte im Jahr 2026 einen Anteil von 48,38 % am Indien Wellness-Tourismus-Markt aus und war damit das größte regionale Segment. Kerala verzeichnete im Jahr 2025 25,06 Millionen inländische Touristenbesuche, ein Anstieg von 12,64 % gegenüber 22,25 Millionen im Jahr 2024.[3] Separat erklärte Somatheeram Resort in Kerala Anfang 2025, dass etwa 90 % seiner Gäste internationale Besucher sind. Kerala zieht eine wachsende inländische Besucherbasis an, während Somatheeram, ein Ayurveda-Resort dort, hauptsächlich an ausländische Gäste verkauft, sodass Aufenthalte in Kerala sowohl inländische als auch internationale Käufer ansprechen können.
Nordindien Wellness-Tourismus-Markt
Nordindien ist das am schnellsten wachsende regionale Segment mit einer prognostizierten CAGR von 18,8 % über 2027–2032. Im Oktober 2025 erklärte der Geschäftsführende Direktor von Kamat Hotels, dass Orchid Rishivan in Uttarakhand häufig für Yoga-Retreats von Gruppen mit 25 bis 30 Personen gebucht wird. Im Juni 2026 unterzeichnete Dusit International einen Vertrag zur Verwaltung des geplanten gemischt genutzten Rishikesh-Projekts des Entwicklers Atmosphere mit Hotelzimmern, Duplex-Villen, Yoga-Einrichtungen und einem Clubhaus-Spa für eine Eröffnung im Jahr 2031. Accors Unterzeichnung im August 2026 für Fairmont Rishikesh, Himalayas sieht ein geplantes Resort mit 220 Gästezimmern und einem Spa in Uttarakhands Shivpuri-Gebirge vor, das ebenfalls 2031 eröffnen soll. Gruppen-Yoga-Buchungen bieten einen Betriebsweg zu Wellness-Aufenthalten mit mehreren Gästen, während die geplanten Objekte dieses Reisezielangebot in gemischt genutzte und Luxus-Spa-Unterkünfte erweitern würden.
Westindiens integriertes Wellness-Format wird durch Atmantan in Mulshi bei Pune veranschaulicht, wo ärztlich verordnete Programme Ayurveda, Naturheilkunde, orientalische Medizin und alternative Wissenschaften kombinieren. Dieses Format bindet den Aufenthalt an ein koordiniertes Behandlungsprogramm und gibt der Programmerbringung eine zentrale Rolle in der Gästeproposition. In Ostindien macht Odishas Politik aus dem Jahr 2026 qualifizierende Heil- und AYUSH-Wellness-Resorts mit mindestens 15 Übernachtungseinheiten, NABH-Akkreditierung, Einhaltung geltender Vorschriften sowie qualifiziertem, geschultem und zertifiziertem Personal für Anreize förderfähig. Im Gegensatz zu Atmantans laufenden Programmen ist Odishas Mechanismus ein Förderfähigkeitsweg für die prospektive Resort-Entwicklung. Für Odisha-Investoren gehören Akkreditierung und zertifiziertes Personal zur Entwicklungsverpflichtung, da allein die Unterkunftskapazität die Förderfähigkeit nicht sichern kann.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Unterkunftsbetreibers, der AYUSH-Wellness-Aufenthalte anbietet und anerkannte Qualifikationen anstrebt. Das Ayush Quality Mark, das in Indien am 19. Dezember 2025 eingeführt wurde, umfasst Wellness-Zentren innerhalb eines umfassenderen Rahmens für AYUSH-Produkte und -Dienstleistungen. AYUSHEXCIL, ein Exportförderungsrat für Ayush, setzt es um, während Keralas Tourismus-Klassifizierung neben anderen erforderlichen Lizenzen für Ayurveda-Zentren gilt.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Kerala |
|---|---|---|
| Primäre Behörde | AYUSHEXCIL setzt das Ayush Quality Mark um | Tourismusministerium |
| Wesentliche Instrumente oder Ausrichtung | Ayush Quality Mark für bestimmte AYUSH-Produkte und -Dienstleistungen, einschließlich Wellness-Zentren | Klassifizierung von Ayurveda-Zentren und Leitlinien zur Therapeutenqualifikation vom 5. Januar 2026 |
| Kommerzielle Wirkung | Qualitätssicherungsrahmen für abgedeckte Dienstleistungen | 3-jährige Klassifizierung; staatlich anerkannte Zertifikate für einen männlichen und einen weiblichen Therapeuten; Inspektions- und Widerrufsrisiko |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt die optionale AYUSHEXCIL-Anerkennung für Wellness-Zentren wider, die eine qualifizierende Akkreditierung oder Zertifizierung, andere Programmbedingungen sowie einen Antrag mit dem Zertifikat, einer unterzeichneten Vereinbarung und einer Gebühr erfordert. Die freiwillige AYUSHEXCIL-Anerkennung setzt eine gültige zugrunde liegende Akkreditierung oder Zertifizierung voraus, sodass Indiens Ausblick „Keine Änderung” einen unveränderten Anerkennungsweg trotz der nicht angenommenen Empfehlung des Ausschusses vom 7. August 2026 für eine obligatorische Akkreditierung in Verbindung mit öffentlicher Therapiepreisoffenlegung widerspiegelt. Keralas hohe Bewertung balanciert seinen Klassifizierungsweg und die 3-jährige Gültigkeit gegen Inspektionen und staatlich anerkannte Zertifikate für einen männlichen und einen weiblichen Therapeuten gemäß der geänderten Leitlinie vom 5. Januar 2026. Der staatliche Ausblick „Keine Änderung” spiegelt die Personalunterlagenpflicht innerhalb des etablierten Klassifizierungszyklus wider, wobei Neuklassifizierungsanträge 3 Monate vor Ablauf fällig sind.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Reisevermittlung, Unterkunft und Behandlungserbringung und zeigt, wo Dienstleistungsanbieter Erträge erzielen und wo Koordination einen Aufenthalt einschränken kann. Planung und Buchung verbinden das beabsichtigte Erlebnis eines Reisenden mit einem Reisezielanbieter, während Unterkunft und Behandlung separat oder innerhalb eines Pakets verkauft werden können. Das buchungsgebundene Partnerzahlungsmodell von Heal at India veranschaulicht, wie ein Vermittler von der Zusammenführung dieser Transaktion profitieren kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Wellness-Reiseplanung und -buchung | Wellness-Reisevermittler wie Cholan Tours und Heal at India | Partnerzahlungen von Heal at India bei einer eingehenden Buchung | Abstimmung des beabsichtigten Erlebnisses mit einem geeigneten Retreat | Behandlungsumfang vor der Buchung des Aufenthalts bestätigen |
| Unterkunftsbetrieb | Retreat-Betreiber wie Somatheeram Ayurveda Village und Kairali Ayurvedic Group | Unterkunftsverkäufe, einschließlich Somatheeram-Buchungen nur für Zimmer | Abstimmung der Unterkunftsdaten mit der Programmverfügbarkeit | Zimmer- und Programmverfügbarkeit gemeinsam bestätigen |
| Gästebehandlung und Programmerbringung | Ayurvedische Behandlungsanbieter wie Somatheeram Ayurveda Village und Kairali Ayurvedic Group | Verkauf von Behandlungspaketen | Koordination personalisierter Behandlungen und Praktikerzeit | Therapiesitzungen gegen verfügbare Praktikerkapazität planen |
| Quelle: Mordor Intelligence | ||||
Somatheeram gibt an, die in seinem Retreat verwendeten Medikamente aus Heilpflanzen herzustellen, die in seinen Gärten angebaut werden. Das Beispiel erweitert die Verantwortlichkeiten des Retreats auf Anbau und Medikamentenproduktion, neben den Gästeservices, die es verkauft. Buchungsvermittler verdienen an der Abwicklung der Transaktion, während dieser Anbieter auch die bei der Behandlungserbringung verwendeten Inputs verwalten muss.
Wettbewerbslandschaft
Marktkonzentration
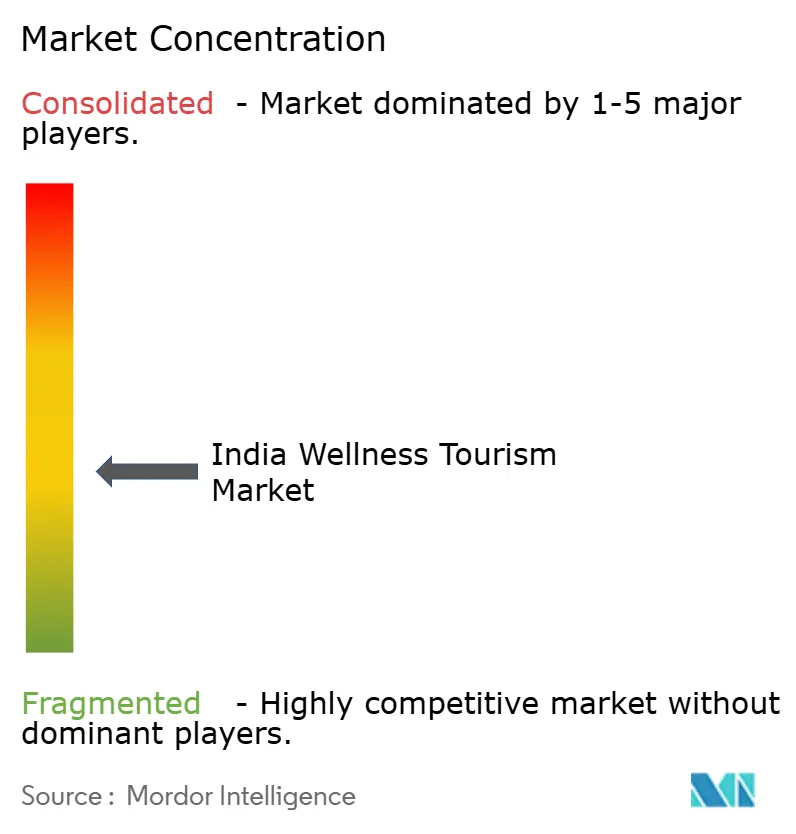
Der Wettbewerb ist auf dedizierte Retreats, Ayurveda-Unternehmen und Hotelgruppen verteilt, was unterschiedliche Möglichkeiten schafft, Unterkunft mit Wellness-Leistungen zu kombinieren. Ananda in the Himalayas betreibt ein dediziertes Wellness-Retreat, während Six Senses Vana über IHGs Six Senses Resort-Portfolio teilnimmt. Kerala Ayurveda Ltd erwarb im Geschäftsjahr 2025–26 die verbleibenden 26 % von Ayurvedagram Heritage Wellness Centre und machte das Zentrum damit vollständig zu seinem Eigentum. CGH Earth Wellness (SwaSwara) betreibt ein Retreat in Gokarna, während IHCL (Taj Wellness Retreats) als Hotelgruppe mit einem integrierten Wellness-Reiseziel teilnimmt. Die Struktur stellt Retreat-Betreiber, die definierte Programme verkaufen, neben Ayurveda- und Hotelgruppen, die Wellness-Assets durch Eigentum hinzugefügt haben.
Im Geschäftsjahr 2025–26 schloss IHCL seine Mehrheitsbeteiligungsübernahme an Atmantan ab und brachte damit ein integriertes Wellness-Reiseziel in das Portfolio der Hotelgruppe. Im Jahr 2026 nutzt Anandas 14-Nächte-Programm für Prädiabetes sowie Typ-1- und Typ-2-Diabetes tragbare Überwachungsgeräte, um Ärzten bei der Anpassung von Ernährung und Therapien zu helfen. Diese Ansätze adressieren unterschiedliche Umsetzungsherausforderungen, da Eigentum ein bestehendes Reiseziel unter Gruppensteuerung bringt, während Überwachung Anpassungen innerhalb des individuellen Gästeprogramms unterstützt. Für Gäste, die einen zustandsorientierten Aufenthalt wählen, machen maßgeschneiderte Ernährung und Therapien die Kompetenz des Behandlungsteams neben der Reichweite der Unterkunftsmarke bedeutsam.
Ayurvedagram Heritage Wellness Centre Private Limited meldete im Geschäftsjahr 2025–26 einen höheren Umsatz als im Geschäftsjahr 2024–25. Im Jahr 2026 bot CGH Earths SwaSwara ein 5-tägiges Menopause-Reset-Programm mit Naturheilkunde an, das Yoga, Meditation und symptomorientierte Therapien kombiniert. Dieser kürzere Aufenthalt gibt dem Retreat eine Möglichkeit, sein Angebot rund um eine bestimmte Lebensphase zu definieren. SwaSwaras 5-tägiges Programm rund um die Menopause zeigt einen Differenzierungsweg, der nicht vom Erwerb von Reisezielen abhängt, während Kerala Ayurveda und IHCL im Geschäftsjahr 2025–26 beide Eigentum anstrebten.
Marktführer der indischen Wellness-Tourismusindustrie
-
Ananda in the Himalayas
-
Six Senses Vana
-
Kerala Ayurveda Ltd
-
CGH Earth Wellness (SwaSwara)
-
IHCL (Taj Wellness Retreats)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Wellness-Tourismus-Markt Unternehmen in diesem Bericht
- Ananda in the Himalayas
- Six Senses Vana
- Kerala Ayurveda Ltd
- Kairali Ayurvedic Group
- IHCL (Taj Wellness Retreats)
- CGH Earth Wellness (SwaSwara)
- The Leela Palaces, Hotels & Resorts
- Oberoi Hotels & Resorts (‘The Oberoi Spa’)
- Accor India (Rixos, Pullman Wellness)
- Hyatt India (‘Wellbeing at Hyatt’)
- ITC Hotels (‘Kaya Kalp Spa’)
- Jindal Naturecure Institute
- Apollo Life Wellness
- Atmantan Wellness Resort
- Soukya Holistic Health Centre
- Niraamaya Retreats
- DLF The Lodhi (‘The Lodhi Spa’)
- Marriott India (‘Quan Spa’, Westin ‘Heavenly Spa’)
- SaffronStays Wellness Villas
- Ayurooms
Lesen Sie die Analyse der indien wellness-tourismus-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen eine offene Resort-Konzession mit politisch geleiteten und Reisezielentwicklungsrouten zu neuen Wellness-Aufenthalten. Karnataka Tourism lud am 13. Oktober 2026 zur Angebotsabgabe für die Konzession des Premium-Wellness-Resorts Kodikal ein, mit Einreichungsfrist am 23. November 2026. Telanganas Politik 2025–2030 sieht integrierte Wellness-Zonen in Sondertourismusgebieten vor, unter Einsatz zertifizierter Absolventen von AYUSH-anerkannten Hochschulen in Telangana und NABH-akkreditierten AYUSH-Krankenhäusern, mit entsprechend ausgedehnten Tourismusincentives.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Entwicklung und Betrieb eines Premium-Wellness-Reiseziels in Kodikal | Offenes Konzessionsverfahren Oktober 2026 | Premium-Reiseziel-Wellness-Reisende | Angebot mit einem integrierten Design-, Finanzierungs-, Betriebs- und Wartungsplan | Finanzierung der Entwicklung und Aufrechterhaltung des Resort-Betriebs | Qualifizierte potenzielle Resort-Entwickler-Betreiber |
| Aufbau integrierter AYUSH-Wellness-Aufenthalte in Telanganas geplanten Zonen | Die Politik 2025–2030 sieht Wellness-Zonen und entsprechende Anreize vor | Primäre Wellness-Reisende, die integrierte AYUSH-Aufenthalte suchen | Unterkunft mit qualifizierten klinischen Dienstleistungen innerhalb des vorgeschlagenen Zonenrahmens kombinieren | Zusammenstellung akkreditierter Krankenhauskapazitäten und zertifizierten Personals | Potenzielle Wellness-Zonen-Entwickler und AYUSH-Betreiber |
| Kostenpflichtige Wellness-Aufenthalte zu einem sich entwickelnden Reiseziel-Reiseplan hinzufügen | Somasila ist in Telanganas Entwicklungspipeline für Erlebnistourismus vom September 2026 enthalten | Reisende, die Wellness zu einem breiteren Reisezielbesuch hinzufügen | Eine Wellness-Aufenthaltsproposition neben dem breiteren Besuchererlebnis des Reiseziels gestalten | Umwandlung der Reisezielentwicklung in ein tragfähiges Unterkunfts- und Programmangebot | Potenzielle Reiseziel-Unterkunfts- und Wellness-Programmbetreiber |
| Quelle: Mordor Intelligence | |||||
Die deutlichste kurzfristige Möglichkeit verbindet einen definierten Wellness-Aufenthalt mit der Verantwortung für den Betrieb des Reiseziels. In Kodikal macht das Konzessionsmodell die Entwicklungsfinanzierung und die laufende Wartung zu einem Teil desselben kommerziellen Engagements. Ein glaubwürdiger Vorschlag muss daher zeigen, wie kostenpflichtige Aufenthalte das gesamte Betriebsmodell unterstützen können, während die Telangana-Wege Raum bieten, Servicekonzepte rund um geplante Reisezielinfrastruktur zu entwickeln.
Neueste Industrielle Entwicklungen in Indien Wellness-Tourismus-Markt
- Oktober 2026: Karnataka Tourism lud zur Angebotsabgabe für einen Konzessionär ein, um ein Premium-Wellness-Resort in Kodikal nach einem Design-, Bau-, Finanzierungs-, Betriebs- und Übertragungsmodell zu entwickeln, zu betreiben und zu warten. Angebote sind bis zum 23. November 2026 fällig.
- August 2026: Accor unterzeichnete Fairmont Rishikesh, Himalayas, ein geplantes Resort mit 220 Gästezimmern und einem Spa in Uttarakhands Shivpuri-Gebirge. Die angekündigte Eröffnung ist im Jahr 2031.
- Juni 2026: Dusit International unterzeichnete einen Vertrag zur Verwaltung des geplanten gemischt genutzten Projekts des Entwicklers Atmosphere mit 300 Einheiten in der Nähe von Rishikesh, mit Hotelzimmern, Luxus-Duplex-Villen, Yoga-Einrichtungen und einem Clubhaus-Spa. Die angekündigte Eröffnung ist im Jahr 2031.
Indien Wellness-Tourismus-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Wellness-Tourismus-Markt misst die jährlichen Ausgaben in Indien durch inländische und einreisende Besucher für Wellness-Aufenthalte und kostenpflichtige Reiseziel-Wellness-Erlebnisse, unabhängig davon, ob Wellness der primäre oder sekundäre Reisezweck ist. Er erfasst Unterkunfts- und Programmausgaben, die separat oder gemeinsam verkauft werden.
Ausschlüsse aus dem Umfang: Routinemäßiger lokaler Wellness-Konsum ohne Reise oder Übernachtungsaufenthalt, rein medizinische Eingriffe, die nicht als Wellness-Reise verpackt sind, sowie Wellness-Tourismus-Ausgaben für Reiseziele außerhalb Indiens sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Yoga- und Meditationsretreat
- Spa- und Schönheitstherapien
- Naturheilkunde- und Entgiftungspakete
- Retreats zur mentalen Gesundheit
- Digital-Detox-Auszeiten
- Spirituelle Heilungsreisen
- Nach Reisendertyp
- Primärer Wellness-Tourismus
- Sekundärer Wellness-Tourismus
- Nach Unterkunftsart
- Yoga-Retreats
- Wellness-Hotels (Kette)
- Boutique-Retreats
- Öko-Wellness-Lodges
- Wellness-Kliniken mit Übernachtung
- Nach geografischer Region
- Nordindien
- Westindien
- Südindien
- Ostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie das India Tourism Data-Portal des Tourismusministeriums liefern inländische und ausländische Besucher-, Einnahmen- und e-Visa-Reihen für den Nachfragekontext, während Keralas Tourismusstatistik 2025 inländische und ausländische Besuche nach Reiseziel und Herkunft zeigt. Das Hintergrunddokument des Presseinformationsbüros von 2026 beschreibt Indiens Wellness-Tourismuspolitik und den AYUSH-Reisekontext, und die Wellness-Tourismusforschung des Global Wellness Institute liefert eine Sektordefinition und einen Reiseausgabenrahmen für die Interpretation der indischen Belege.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen, offizielle staatliche Tourismusmaterialien, seriöse Nachrichtenberichterstattung und relevante veröffentlichte Forschung können diese öffentlichen Indikatoren ergänzen und Anbieteraktivitäten, Kapazitäten und Veränderungen in der Reisenachfrage gegenseitig überprüfen. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews mit in Indien ansässigen Retreat- und Hotelbetreibern, Wellness-Programmanbietern, Reiseveranstaltern sowie Tourismus- oder Hospitality-Spezialisten können klären, wie Wellness-Aufenthalte und kostenpflichtige Reiseziel-Programme verkauft und bepreist werden. Interviewleitfäden können Sekundärquellen-Interpretationen zu Besuchermix, Paketinhalten, regionaler Nachfrage, Zimmer- und Programmkapazität sowie Veränderungen im Dienstleistungsmix testen und dabei festhalten, wo Befragte unterschiedliche Transaktionsgrenzen beschreiben. Analytische Nachverfolgung kann Lücken mit veröffentlichten Daten abgleichen und Interviewbelege mit Anbieter-, Reisenden- und Reisezielindikatoren vergleichen, bevor unterstützte Annahmen in das Modell einfließen.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 30 % | |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Eine Top-down-Schätzung beginnt mit der jährlichen inländischen und einreisenden Besucheraktivität in Indien und isoliert Ausgaben, die mit Wellness-Aufenthalten und kostenpflichtigen Reiseziel-Programmen verbunden sind, wobei Tourismusbesuche und -einnahmen als Nachfrageanker dienen. Wellness-Reisemix, Besucherausgaben, Unterkunftsangebot und -auslastung sowie veröffentlichte Paket- oder Behandlungspreise zeigen an, wie viel Ausgaben auf primären und sekundären Wellness-Tourismus entfallen und wie sich diese Ausgaben auf Dienstleistungen, Unterkunftsformate sowie Nord-, West-, Süd- und Ostindien verteilen. Segmentanteile folgen den relativen Belegen zu kostenpflichtigen Angeboten, Reisendenzweck, Unterkunft und Reisezielaktivität, wobei gebündelte Aufenthalte und Programme einmal zum Endverbraucher-Paketpreis gezählt werden. Eine multivariate Regression kann die verfügbaren Nachfrage- und Angebotsindikatoren mit dem Marktwert in Beziehung setzen, wobei Szenarioanalysen dort eingesetzt werden, wo eine spärliche oder diskontinuierliche Geschichte einen einzelnen Trend unzuverlässig macht. Selektive Bottom-up-Überprüfungen multiplizieren Stichprobenanbieterpreise mit Besucher- oder Aufenthaltsvolumina, um das Top-down-Ergebnis zu testen. Analysten können variablenspezifische Prognosen und Grenzen mit Belegen von in Indien ansässigen Betreibern, Reiseveranstaltern und Tourismus-Spezialisten vergleichen, fehlende oder widersprüchliche Beobachtungen gegen offizielle Reihen und gemeldete Anbieterinformationen untersuchen und die am direktesten unterstützten Indikatoren verwenden, wenn ein bestimmter Input nicht verfügbar ist.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren die Schätzung gegen unabhängige Tourismusbesuche und -einnahmen, Anbieterkapazität und -aktivität sowie veröffentlichte Transaktions- oder Paketbelege und untersuchen dann ungewöhnliche Bewegungen und wesentliche Unterschiede zwischen Quellenreihen vor der Freigabe. Eine zweite Überprüfung kontrolliert Quelldaten, Definitionen, Arithmetik, Segmentanteile und Prognosenannahmen, wobei eine erneute Kontaktaufnahme in Betracht gezogen wird, wenn ein Interviewbericht mit einem wesentlichen Indikator in Konflikt steht oder wenn ein wesentliches Politik-, Steuer-, Visa-, Konnektivitäts- oder Kapazitätsereignis die Modellinputs verändert. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligence's Indien Wellness-Tourismus-Markt Größenbestimmung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indien Wellness-Tourismus-Markt misst die jährlichen Ausgaben in Indien durch inländische und einreisende Besucher für Wellness-Aufenthalte und kostenpflichtige Reiseziel-Wellness-Erlebnisse, unabhängig davon, ob Wellness der primäre oder sekundäre Reisezweck ist.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten können variablenspezifische Prognosen und Grenzen mit Belegen von in Indien ansässigen Betreibern, Reiseveranstaltern und Tourismus-Spezialisten vergleichen, fehlende oder widersprüchliche Beobachtungen gegen offizielle Reihen und gemeldete Anbieterinformationen untersuchen und die am direktesten unterstützten Indikatoren verwenden, wenn ein bestimmter Input nicht verfügbar ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,17 Milliarden USD (2027) | |
| Globaler Forschungsherausgeber A | 28,3 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 14,7 % unter dem Wert dieses Berichts für 2027 von 33,17 Milliarden USD, 2 Jahre später. Das frühere Messjahr kann zu einer niedrigeren Schätzung als eine spätere Jahreszahl in einem wachsenden Markt beitragen, während die aufgeführten Reiseausgabenkategorien über kostenpflichtige Wellness-Aufenthalte und -Programme hinausgehen. |
| Globaler Forschungsherausgeber B | 34,92 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 5,3 % über dem Wert dieses Berichts für 2027 von 33,17 Milliarden USD, 2 Jahre später. Die Schätzung umfasst Transport, Unterkunft, Speisen und Getränke, Einkaufen und Aktivitäten, was Reiseausgaben über die hier gezählten kostenpflichtigen Aufenthalte und Programme hinaus hinzufügen kann. |
Mordor Intelligence's Analysten triangulieren die Schätzung gegen unabhängige Tourismusbesuche und -einnahmen, Anbieterkapazität und -aktivität sowie veröffentlichte Transaktions- oder Paketbelege und untersuchen dann ungewöhnliche Bewegungen und wesentliche Unterschiede zwischen Quellenreihen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Wellness-Tourismus-Markt und wie ist der Wachstumsausblick?
Die Größe beträgt 33,17 Milliarden USD im Jahr 2027 und soll bis 2032 einen Wert von 47,51 Milliarden USD erreichen, mit einer CAGR von 7,45 % über 2027–2032.
Welche Faktoren unterstützen den Reiseziel-Wellness-Tourismus in Indien?
Indien stellte im Jahr 2025 insgesamt 2.294 e-Ayush-Visa aus. Im Juni 2025 erklärte der Generaldirektor von The Westin Resort & Spa Himalayas, dass Wellness-Pakete mit einer Dauer von 3 bis 7 Nächten für Führungskräfte-Retreats bevorzugt werden.
Welche Reiseziel-Wellness-Dienstleistung führt die Ausgaben in Indien an?
Yoga- und Meditationsretreat hielten im Jahr 2026 einen Anteil von 40,76 % an den Wellness-Tourismus-Ausgaben.
Welche Unternehmen sind im indischen Wellness-Reisesektor prominent?
Zu den wesentlichen Teilnehmern gehören Ananda in the Himalayas, Six Senses Vana, Kerala Ayurveda Ltd, CGH Earth Wellness (SwaSwara) und IHCL (Taj Wellness Retreats).
Was schränkt den Ausblick für kostenpflichtige Wellness-Aufenthalte in Indien ein?
Qualitätsinkonsistenzen und 5 % GST ohne Vorsteuerabzug auf abgedeckte Schönheits- und körperliche Wohlbefindens-Dienstleistungen, einschließlich Yoga, schaffen Überprüfungs- und Kostenbelastungen.
Welche Regionen führen den Wellness-Tourismus in Indien an?
Südindien führte im Jahr 2026 mit einem Anteil von 48,38 % an den Wellness-Tourismus-Ausgaben. Nordindien soll mit einer prognostizierten CAGR von 18,8 % über 2027–2032 am schnellsten wachsen.