
Taille et part du marché des parcs d'attractions en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 72.79 Milliards de dollars |
| Taille du Marché (2026) | 76.43 Milliards de dollars |
| Taille du Marché (2031) | 98.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.31 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des parcs d'attractions en Asie-Pacifique par Mordor Intelligence
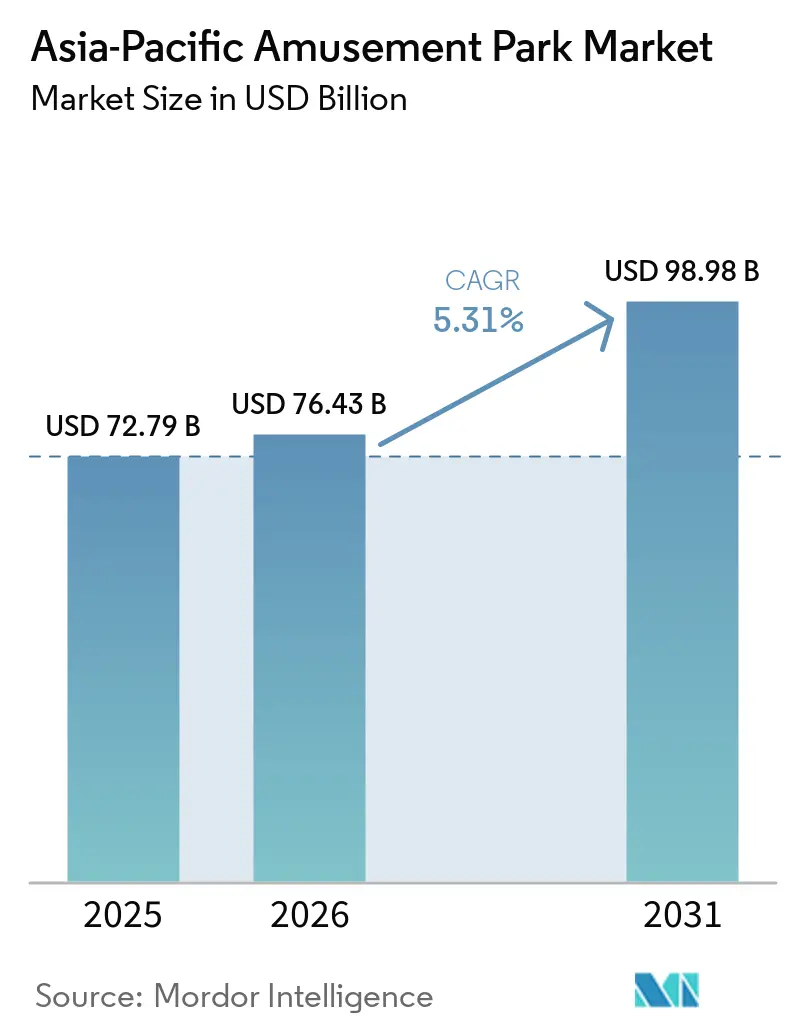
Le marché des parcs d'attractions en Asie-Pacifique a atteint 72,79 milliards USD en 2025, est projeté à 76,43 milliards USD en 2026, et devrait atteindre 98,98 milliards USD d'ici 2031, reflétant un TCAC de 5,31 % de 2026 à 2031, ce qui signale une montée en puissance régulière des dépenses et des investissements dans la région. La croissance est soutenue par l'expansion continue de la classe moyenne et un solide pipeline de projets à l'échelle de destinations touristiques, ce qui améliore le taux d'utilisation des capacités et le revenu moyen par visiteur grâce à des hôtels intégrés et des formats de commerce de détail de marque. La reprise de la fréquentation et la normalisation des voyages transfrontaliers aident les opérateurs à déployer des pratiques de gestion du rendement et des systèmes de files d'attente virtuelles plus efficaces, qui augmentent le débit tout en réduisant les goulets d'étranglement saisonniers. Le paysage concurrentiel de la région s'oriente vers des propriétés intellectuelles localisées et de grands investissements de type campus, et l'équilibre entre une forte intensité capitalistique et une hausse des dépenses par habitant façonne une recherche de qualité parmi les opérateurs multi-parcs. La performance environnementale influence également l'efficacité des procédures d'autorisation et la perception des clients, les opérateurs capables de démontrer des programmes crédibles de décarbonation et d'économie circulaire obtenant souvent une progression réglementaire plus fluide et une demande d'entreprise plus forte de la part des clients MICE.
Principaux enseignements du rapport
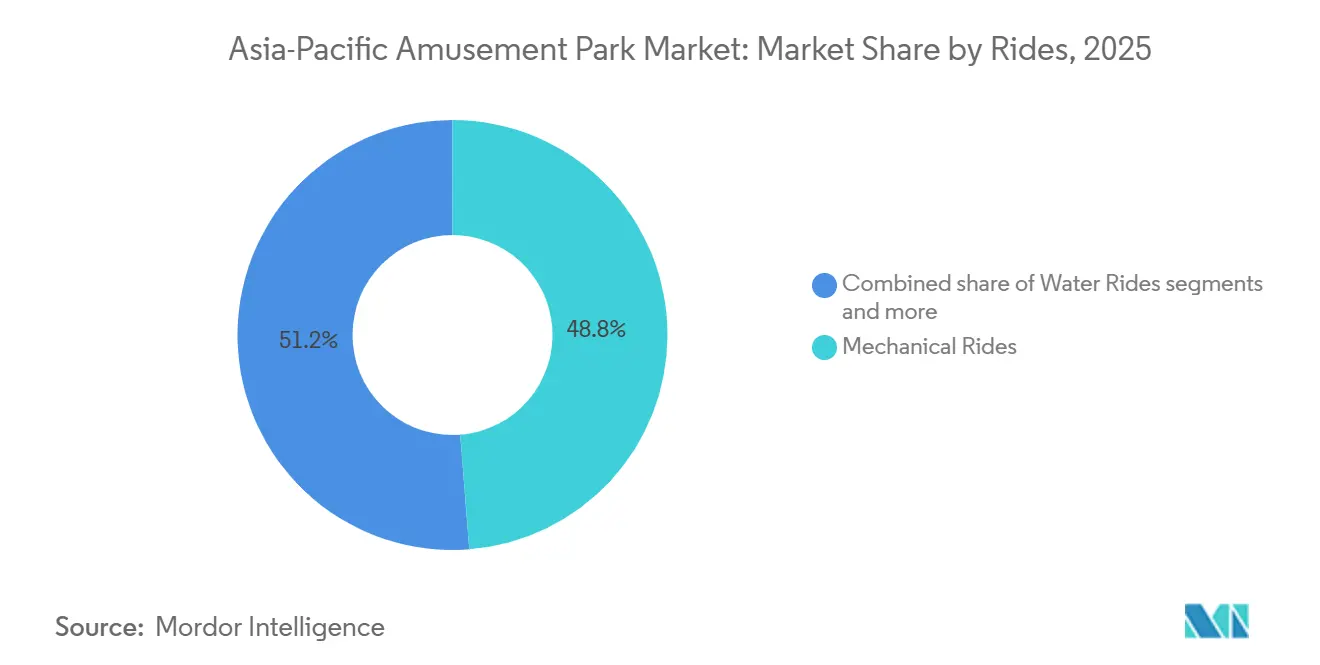
- Par attractions, les attractions mécaniques ont dominé avec 48,75 % de la part de marché des parcs d'attractions en Asie-Pacifique en 2025, tandis que les autres attractions devraient se développer à un TCAC de 11,87 % jusqu'en 2031.
- Par âge, la cohorte des 19-35 ans représentait 37,78 % de la part de marché des parcs d'attractions en Asie-Pacifique en 2025, tandis que la cohorte des 51-65 ans a enregistré la croissance projetée la plus rapide à un TCAC de 18,76 % jusqu'en 2031.
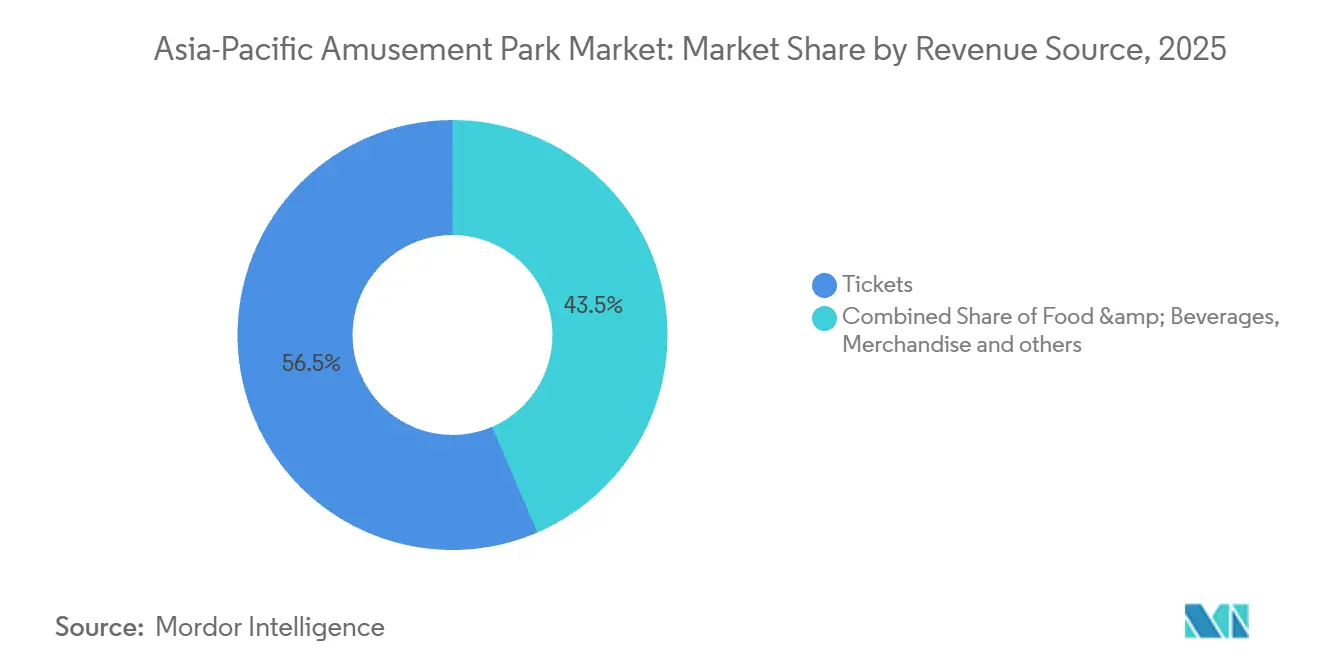
- Par source de revenus, les billets détenaient 56,47 % de la part de marché des parcs d'attractions en Asie-Pacifique en 2025, tandis que les hôtels et complexes hôteliers devraient se développer à un TCAC de 10,87 % jusqu'en 2031.
- Par géographie, la Chine détenait 43,62 % de la part de marché des parcs d'attractions en Asie-Pacifique en 2025, tandis que l'Inde a enregistré le TCAC projeté le plus élevé à 15,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renforcement des Dépenses de Consommation de la Classe Moyenne en Asie-Pacifique | + 1.8% | Mondial, concentré en Chine, en Inde et en Asie du Sud-Est, marchés principaux | Moyen terme (2-4 ans) |
| Croissance urbaine accélérée et projets d'infrastructure à grande échelle | + 1.5% | À l'échelle de l'Asie-Pacifique, plus marqué en Chine, en Inde, en Indonésie et au Viêt Nam | Moyen à long terme (2-4+ ans) |
| Initiatives gouvernementales pour stimuler le voyage et les loisirs | + 1.2% | À l'échelle de l'Asie-Pacifique, concentré dans les marchés émergents tels que les Philippines, le Viêt Nam et la Thaïlande. | Court à moyen terme (≤ 4 ans) |
| Croissance des attractions portées par la propriété intellectuelle | + 0.9% | Mondial, retombées vers la Chine, le Japon, l'Australie, Singapour, l'Inde | Moyen terme (2-4 ans) |
| La billetterie intelligente et la tarification dynamique stimulent les revenus | + 0.6% | Adoption précoce à l'échelle mondiale, marchés clés en Asie-Pacifique suivant le mouvement, notamment la Chine et le Japon | Court terme (≤ 2 ans) |
| Les infrastructures axées sur la durabilité accélèrent les approbations de projets | + 0.5% | Plus fort en Australie, à Singapour, au Japon, émergent en Chine et en Inde | Moyen à long terme (2-4+ ans) |
| Source: Mordor Intelligence | |||
Renforcement des Dépenses de Consommation de la Classe Moyenne en Asie-Pacifique
L'Asie représente une part significative et croissante des revenus mondiaux des parcs à thème, soulignant le pouvoir d'achat croissant des ménages urbains à revenus intermédiaires en Chine, en Inde et en Asie du Sud-Est. Le marché des parcs d'attractions en Asie-Pacifique est étroitement aligné sur cette tendance, car la hausse des revenus discrétionnaires encourage des séjours plus longs, des dépenses plus élevées pour des expériences premium et des visites sur plusieurs jours. Les prévisions indiquent que la consommation discrétionnaire de l'Asie passera de 23 000 milliards USD en 2025 à 35 000 milliards USD d'ici 2035, soutenant la demande pour des destinations intégrées combinant attractions, hôtels et commerce de détail immersif.[1]. La demande mondiale pour les parcs à thème continue de se renforcer, les 10 premiers groupes d'opérateurs de parcs d'attractions et à thème dans le monde ayant enregistré une fréquentation totale de 532,5 millions en 2023, passant à 549,9 millions en 2024, reflétant une hausse de 3,3 % d'une année sur l'autre. Cette croissance régulière signale une amélioration du pouvoir d'achat des ménages et une hausse des dépenses discrétionnaires, en particulier dans la région Asie-Pacifique, où la hausse des revenus disponibles stimule des visites plus longues, des mises à niveau vers des billets premium et des dépenses plus importantes pour des attractions axées sur l'expérience au sein du marché des parcs d'attractions.[2]
Croissance urbaine accélérée et projets d'infrastructure à grande échelle
La Thaïlande envisage un grand parc à thème de style « Disneyland » dans son Corridor Économique de l'Est (EEC) comme pierre angulaire d'un développement urbain et touristique à grande échelle. Le gouvernement planifie l'utilisation des terres et des incitations pour attirer un parc de classe mondiale aux côtés d'autres mégaprojets, tels qu'un stade international de 80 000 places et un train à grande vitesse reliant trois aéroports, positionnant l'EEC comme un pôle de divertissement et d'investissement diversifié. Les responsables estiment que ces mégaprojets stimuleront le tourisme tout au long de l'année, débloqueront de nouveaux investissements en infrastructure et renforceront la croissance économique régionale.[3]. En Chine, les programmes d'expansion autour de Shanghai Disney Resort et de Universal Beijing Resort ancrent des quartiers de divertissement à usage mixte qui intègrent hôtels et commerces pour favoriser des séjours plus longs et une dépense par habitant plus élevée. La stratégie de complexe touristique intégré de Singapour continue de se développer avec la mise à niveau RWS 2.0, qui comprend l'expansion du Singapore Oceanarium et de nouveaux hébergements de luxe qui, ensemble, rehaussent la proposition de valeur pour les segments loisirs et MICE.[4]. La croissance des destinations de divertissement intégrées à Macao, Singapour et aux Philippines soutient également le marché des jeux de casino en Asie-Pacifique, les opérateurs combinant de plus en plus jeux, hôtellerie, commerce de détail et attractions de loisirs pour renforcer les dépenses touristiques et les visites avec nuitées. En Indonésie, l'acquisition par PT MNC Tourism Indonesia d'une participation de 55 % dans PT Kios Ria Kreasi soutient un complexe international de parc à thème, de parc aquatique et de villégiature de 98,02 hectares à Bali Ouest, signalant davantage des engagements de dépenses d'investissement pluriannuelles dans les corridors de loisirs les plus prometteurs d'Asie du Sud-Est.[5]
Initiatives gouvernementales pour stimuler le voyage et les loisirs
Les assouplissements de visas, les franchises hors taxes et les incitations ciblées à l'hôtellerie sont devenus des leviers clés pour la reprise des voyages et le développement axé sur les attractions. La Chine a élargi l'accès sans visa en 2025 et 2026 pour stimuler les arrivées internationales et la durée de séjour, soutenant les corridors de loisirs régionaux et stimulant la demande en semaine et pendant les jours fériés dans les parcs urbains. Les arrivées internationales record du Japon en 2024 et la tenue de l'Expo 2025 à Osaka maintiennent l'élan de fréquentation à court terme, renforçant les calendriers saisonniers et stimulant la fréquentation des parcs phares à proximité.[6]. Les gouvernements d'Asie du Sud-Est ont complété les politiques de visa par des facilitations de bail foncier et des incitations fiscales pour accélérer les infrastructures habilitantes, réduisant ainsi le délai de mise sur le marché et encourageant les partenariats de propriété intellectuelle étrangers. Le marché des parcs d'attractions en Asie-Pacifique bénéficie lorsque ces mesures se concentrent sur des sous-régions à population de classe moyenne croissante, car les opérateurs peuvent assurer un retour sur investissement plus rapide grâce à une occupation hors saison plus forte et à des dépenses diversifiées sur site.
La billetterie intelligente et la tarification dynamique stimulent les revenus
Les opérations numériques influencent désormais le débit, le temps de présence et la conversion des ventes additionnelles dans les parcs phares et régionaux. Les files d'attente virtuelles de Disney démontrent comment des fenêtres d'accès contrôlées peuvent lisser les arrivées et réduire les temps d'attente perçus, ce qui permet un meilleur alignement des effectifs et un schéma de flux de visiteurs plus prévisible. Les admissions et les articles annexes adoptent de plus en plus une logique de tarification dynamique qui répond à la volatilité de la demande, aux variations saisonnières et aux contraintes d'inventaire, ce qui augmente les revenus sans nuire au positionnement de la marque. Les premiers adoptants combinent des outils de réservation numérique avec des offres personnalisées pour orienter les visiteurs vers les périodes creuses, et les alertes en temps réel protègent les taux de démarrage à l'heure pour les spectacles et les défilés. Le marché des parcs d'attractions en Asie-Pacifique accordera une plus grande importance à la tarification basée sur les données et à l'optimisation des capacités à mesure que les opérateurs déploieront de nouvelles attractions de type dark ride, des expériences en intérieur et des programmes nocturnes qui bénéficient de la modulation de la demande et des contrôles de rendement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses d'investissement élevées et retour sur investissement prolongé | - 1.4% | Mondial, particulièrement aigu en Chine, en Inde, au Japon et en Australie | Long terme (≥ 4 ans) |
| Fluctuations de fréquentation dues aux facteurs saisonniers | - 0.8% | Mondial, moussons en Asie du Sud-Est et hiver en Asie du Nord | Récurrent annuellement |
| Vulnérabilités en matière de cybersécurité dans les systèmes de billetterie numérique et de bracelets connectés | -0.5% | Marchés développés en Asie-Pacifique avec intégration numérique | Court terme (≤ 2 ans) |
| Vieillissement des infrastructures d'attractions et incidents liés à la sécurité | -0.7% | Marchés établis avec des actifs hérités | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et retour sur investissement prolongé
Le développement de parcs à grande échelle en Asie-Pacifique dépasse souvent 500 millions USD en dépenses d'investissement, et les délais de remboursement s'étendent généralement sur plusieurs cycles de planification, car la mise en service des attractions et l'ouverture des hôtels sont échelonnées. Les programmes d'investissement dans les zones de complexes hôteliers intégrés mettent l'accent sur les hôtels premium, les attractions phares et les installations événementielles, ce qui améliore la valeur des actifs à long terme mais nécessite un capital patient et un fonds de roulement pré-ouverture solide. Les opérateurs qui contrôlent plusieurs actifs dans un même groupe peuvent équilibrer les temps d'arrêt pour rénovation avec les événements phares et les spectacles nocturnes afin de protéger la fréquentation et la satisfaction des visiteurs pendant les vagues de construction. Le marché des parcs d'attractions en Asie-Pacifique tend donc vers des propriétaires de grande envergure avec des sources de revenus diversifiées, des sources de financement plus profondes et la capacité de commercialisation croisée entre parcs et hôtels pour améliorer la conversion de trésorerie. Dans cet environnement, les opérateurs de taille intermédiaire retardent souvent les engagements de capital importants ou poursuivent des projets modulaires pouvant être mis en service en phases plus petites avec moins d'exposition aux chocs de la chaîne d'approvisionnement et aux retards d'autorisation.
Fluctuations de fréquentation dues aux facteurs saisonniers
Les tendances de fréquentation en Asie-Pacifique varient fortement selon les saisons de mousson et d'hiver, ce qui pèse sur la gestion des revenus et complique la planification des effectifs et des calendriers de maintenance. Au Japon, les actifs phares maintiennent une forte notoriété de marque tout en devant faire face à des pics de fréquentation concentrés coïncidant avec les jours fériés et les conditions météorologiques favorables, ce qui confère une valeur premium aux événements spéciaux et aux partenariats de propriété intellectuelle susceptibles de prolonger la haute saison. Les parcs de la région ont ajouté des attractions intérieures et intensifié les divertissements nocturnes afin de lisser la répartition sur la journée et le calendrier, et des promotions ciblées incitent désormais la demande à se reporter en semaine et pendant les mois de basse saison. Les parcs leaders disposant d'hôtels et d'équipements de congrès sur site offrent davantage d'options pour défendre le taux d'occupation lors des périodes de mauvais temps, et les offres groupées de billets peuvent répartir les visiteurs entre les attractions présentant une meilleure résilience aux conditions météorologiques. Le marché des parcs d'attractions en Asie-Pacifique continue d'investir dans des outils de gestion des files d'attente et de planification des capacités qui contribuent à atténuer la volatilité, bien que la saisonnalité structurelle génère toujours des flux de trésorerie irréguliers nécessitant une planification rigoureuse des investissements et de la liquidité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par attractions :
la domination mécanique rencontre l'innovation virtuelleLes manèges mécaniques ont représenté 48,75 % de la part des revenus en 2025, préservant ainsi leur statut d'ancrage au sein des attentes des visiteurs, tandis que la croissance future de cette catégorie se modère en raison de la hausse des coûts de l'acier et de la mise en service. Les autres manèges, qui intègrent des attractions immersives et des médias interactifs avec réalité augmentée et réalité virtuelle, constituent le sous-ensemble à la croissance la plus rapide avec un CAGR de 11,87 %, les opérateurs répondant au divertissement numérique à domicile en élevant le niveau d'immersion et d'interactivité. Les décisions d'acquisition de manèges sont de plus en plus influencées par les coûts du cycle de vie et les normes de durabilité, où les motorisations à haute efficacité énergétique et les conceptions nécessitant peu de maintenance s'alignent sur les normes de management environnemental ISO 14001 et les normes de sécurité des manèges ASTM F24 utilisées par les régulateurs et les organismes de certification. Le marché des parcs d'attractions en Asie-Pacifique mise également sur des installations mécaniques emblématiques offrant une capacité horaire plus élevée, ainsi que sur des spectacles nocturnes complémentaires qui améliorent les dépenses par visiteur et les temps de séjour en heures creuses.
L'industrie des parcs d'attractions en Asie-Pacifique voit les catégories mécaniques complétées par des expériences virtuelles pilotées par les données qui rendent le débit plus prévisible et les réinitialisations de manèges plus rapides. Les manèges phares intégrant la réalité augmentée illustrent la manière dont les montagnes russes physiques et les expériences médiatiques sur rail peuvent coexister et se promouvoir mutuellement, la conception des produits reliant les expériences à bord et via l'application pour élargir la fenêtre de monétisation. Les opérateurs en Australie ont introduit des mises à niveau mécaniques de premier plan, telles que des manèges gyroscopiques de nouvelle génération, pour rafraîchir leur offre principale et les associer à des espaces rénovés afin d'améliorer la satisfaction des visiteurs et leur intention de revenir. À travers l'Asie-Pacifique, la fiabilité mécanique et les superpositions numériques évoluent désormais de concert, les opérateurs privilégiant des systèmes évolutifs pouvant être mis à jour par des actualisations de contenu plutôt que par des remplacements matériels lourds, ce qui réduit les temps d'arrêt pendant les saisons de pointe. Cette combinaison positionne le marché des parcs d'attractions en Asie-Pacifique pour préserver l'attrait des manèges vedettes tout en augmentant la capacité grâce à des outils de file d'attente virtuelle qui stimulent la participation premium et contribuent à étaler l'utilisation sur la journée.



Par âge :
les jeunes stimulent les visites, les seniors stimulent la croissanceLa cohorte des 19-35 ans a représenté 37,78 % de la part en 2025 et demeure le segment le plus actif en termes de fréquence de visite, de partage sur les réseaux sociaux et de réceptivité aux expériences portées par la propriété intellectuelle et aux médias interactifs. Le segment des moins de 18 ans ancre les visites familiales et soutient la programmation à vocation éducative ainsi que les attractions animalières qui affichent une traction résiliente en lien avec les calendriers scolaires. Le segment des 36-50 ans joue le rôle de décideur au sein du foyer dans de nombreux marchés et tend à équilibrer les préférences des enfants avec des options de restauration et d'hébergement premium, ce qui a contribué à l'adoption des billets multi-jours. La demande orientée vers les jeunes continue de bénéficier de collaborations avec des marques et d'événements saisonniers qui renouvellent la carte des expériences et génèrent du contenu découvrable sur les canaux applicatifs. Le marché des parcs d'attractions en Asie-Pacifique s'appuie donc sur un mélange de manèges à sensations fortes et de manèges immersifs riches en médias pour maintenir la fréquence de visite des cohortes plus jeunes tout en orientant les segments familiaux vers des séjours plus longs et des offres groupées améliorées.
La cohorte des 51-65 ans est la plus dynamique avec un CAGR de 18,76 % jusqu'en 2031, mais reste plus modeste en taille absolue, ce qui suggère une opportunité d'expansion ciblée pour les attractions accessibles, les expériences panoramiques et la programmation axée sur le bien-être. Les équipements adaptés aux seniors et les caractéristiques de conception universelle deviennent plus visibles dans les grands parcs, ce qui améliore la dynamique de groupe pour les voyages multigénérationnels incluant grands-parents et accompagnateurs. À mesure que des bibliothèques de contenu plus riches permettent des superpositions médiatiques de type multivers, les opérateurs peuvent personnaliser les expériences par cohorte d'âge au sein d'un même espace, ce qui augmente les dépenses secondaires et améliore la fidélisation des visiteurs. L'industrie des parcs d'attractions en Asie-Pacifique devrait proposer des expériences plus personnalisées pour ce segment senior en forte croissance, en renforçant les liens avec l'hôtellerie, les jardins, les aquariums et la programmation culturelle qui complètent les manèges vedettes. Au fil du temps, cette diversification renforce la disposition à payer au niveau du foyer, car l'ensemble de la famille trouve davantage de raisons d'ajouter une journée, de séjourner sur place et de bénéficier de privilèges d'accès spéciaux.
Par source de revenus :
les billets ancrent, les hôtels accélèrentLes billets ont représenté 56,47 % des revenus en 2025 et demeurent l'ancrage principal des revenus, la tarification dynamique et la gestion des files d'attente aidant les opérateurs à capter davantage de valeur tout en gérant l'affluence et en améliorant les taux de démarrage des spectacles. La restauration et les boissons, ainsi que les formats de restauration expérientielle, ont validé un pouvoir de tarification plus fort qui s'appuie sur les partenariats de propriété intellectuelle et le divertissement en direct. La marchandise reflète une localisation plus poussée et des collections exclusives à chaque saison qui encouragent les achats sur place et après la visite. Les hôtels et complexes hôteliers constituent la ligne à la croissance la plus rapide avec un CAGR de 10,87 % jusqu'en 2031, générant des dépenses par visiteur plus élevées grâce aux séjours prolongés, aux accès premium et aux programmes du soir qui étendent les fenêtres d'exploitation. Le marché des parcs d'attractions en Asie-Pacifique enregistre également des gains progressifs en matière de partenariats, d'événements et de réservations d'entreprises à mesure que les références en matière de durabilité s'améliorent, ce qui contribue à attirer la demande MICE avec des normes formelles de qualification des fournisseurs et des benchmarks.
L'optimisation des revenus évolue des billets à l'unité vers des offres groupées multi-jours et des pass premium, les parcs affinant l'allocation des capacités entre l'admission générale et les expériences express. Les grandes ouvertures comme LEGOLAND Shanghai sont conçues avec des hôtels sur site et plusieurs zones thématiques, ce qui sous-tend les offres groupées et la capture de nuitées sur les week-ends et les vacances scolaires. À Singapour, RWS 2.0 démontre comment des aquariums intégrés, de nouvelles chambres de luxe et des galeries commerciales rénovées peuvent augmenter les revenus non liés aux billets par visiteur parallèlement à la fréquentation du parc. La taille du marché des parcs d'attractions en Asie-Pacifique pour les hôtels et complexes hôteliers devrait se développer régulièrement à mesure que davantage d'opérateurs activent des hébergements co-localisés et que les districts de destination se révèlent résilients face à la saisonnalité. Cette diversification des revenus atténue la volatilité des résultats et permet des programmes de réinvestissement pluriannuels qui s'appuient sur une conversion de trésorerie plus solide issue des itinéraires avec nuitées et multi-jours.

Analyse géographique
Marché des Parcs d'Attractions APAC
La Chine domine le marché des parcs d'attractions en Asie-Pacifique, détenant une part de 43,62 % en 2025 et ancrant la fréquentation régionale et les investissements grâce à des opérateurs nationaux de premier plan et à deux grands complexes de destination à marque mondiale. Selon le TEA Global Experience Index, les principaux opérateurs chinois, notamment Chimelong Group et OCT, figurent parmi les plus fréquentés au monde, soulignant l'avantage d'échelle du pays et la profondeur de ses pipelines de produits. L'ouverture du LEGOLAND Shanghai Resort en juillet 2025 illustre la tendance des parcs familiaux à thème qui combinent hébergement thématique, attractions interactives et commerce de destination. Les indicateurs de voyages intérieurs du début de l'année 2025 font état de séjours multi-jours plus longs, soutenant les pics saisonniers et prolongeant les périodes creuses pour les enceintes urbaines. Ces dynamiques façonnent le marché Asie-Pacifique, où les cycles de renouvellement du contenu et les mises à niveau des parcs stimulent les taux de revisite et la croissance des dépenses des visiteurs.
L'Inde s'impose comme le marché à la croissance la plus rapide, avec un CAGR projeté de 15,98 % de 2026 à 2031, porté par la hausse des revenus urbains qui soutient le développement de parcs multiples et de complexes intégrés. Plusieurs projets nationaux sont en cours dans les grandes métropoles, les opérateurs alignant leurs stratégies de levée de fonds et d'investissement sur l'expansion des dépenses en divertissement familial et du tourisme intérieur. L'Asie du Sud-Est est portée par des agendas de développement touristique et des corridors de villégiature intégrant des parcs à thème à des ensembles hôteliers et commerciaux. Le complexe touristique à grande échelle prévu en Indonésie dans l'ouest de Bali illustre la dynamique croissante des parcs de destination haut de gamme dans les pôles de loisirs à forte croissance. Dans l'ensemble de ces marchés, la forte formation de ménages et le soutien gouvernemental aux services touristiques renforcent l'emploi local et les écosystèmes de fournisseurs, consolidant ainsi l'expansion globale du marché.
Paysage concurrentiel
Concentration du Marché
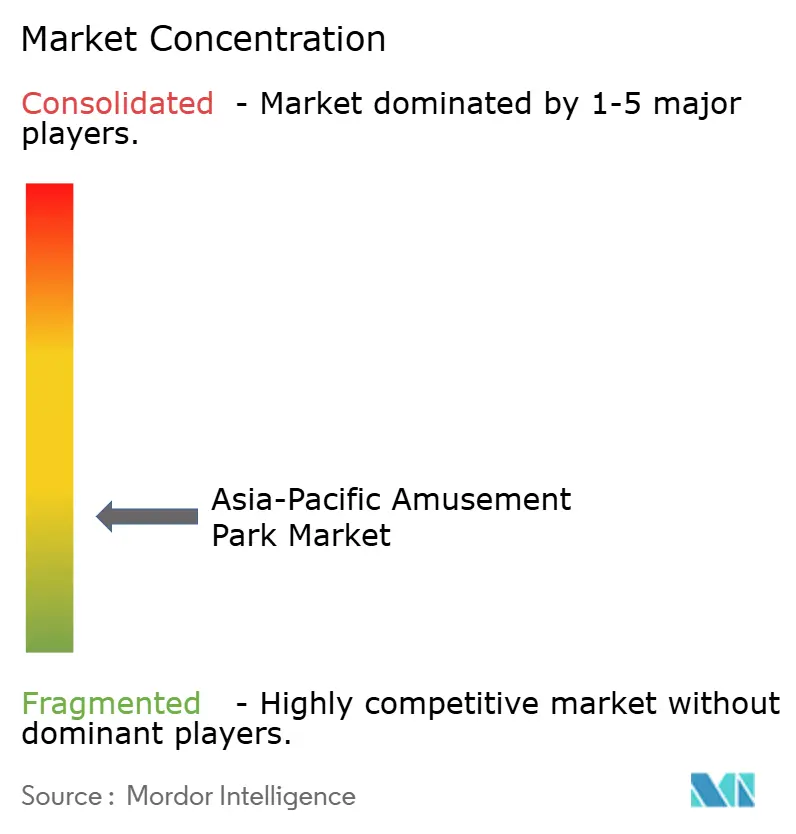
Le marché des parcs d'attractions en Asie-Pacifique est modérément fragmenté en dehors de la Chine et du Japon, où les principaux opérateurs nationaux et les licenciés de marques mondiales établissent la référence en matière de capacité, d'exécution de la propriété intellectuelle et d'expériences de commerce de détail. Les principaux opérateurs chinois, tels que Chimelong et OCT, bénéficient d'avantages en matière de collecte de fonds, d'accords avec les fournisseurs et de partenariats médiatiques que les parcs plus petits ne peuvent pas facilement égaler. En Australie, Village Roadshow Theme Parks a maintenu un fort engagement des visiteurs en renouvelant les zones et en ajoutant de nouvelles attractions, soutenant des séjours plus longs et des visites répétées dans le groupe. Le modèle de complexe hôtelier intégré de Singapour illustre comment la combinaison du divertissement, de l'hôtellerie et des attractions peut renforcer la demande des entreprises et les parrainages tout en construisant la réputation de la marque. Dans l'ensemble, le marché récompense les opérateurs qui intègrent l'immobilier de destination, la propriété intellectuelle reconnaissable et des références crédibles en matière de durabilité pour répondre aux attentes des régulateurs et des clients d'entreprise.
Les opérateurs leaders se concentrent sur l'expansion de la propriété intellectuelle, l'immobilier à usage mixte et la numérisation pour améliorer l'utilisation et les revenus tout au long de la journée et de l'année. Universal Studios Japan continue de tirer parti de marques culturelles et de jeux vidéo populaires grâce à des programmes saisonniers qui améliorent la fréquentation répétée. Merlin Entertainments a développé des expériences immersives basées sur des propriétés intellectuelles de jeux vidéo largement reconnues, démontrant l'attrait durable des attractions familiales interactives. LEGOLAND Shanghai illustre le modèle du parc en tant que complexe hôtelier en combinant des zones thématiques avec des hébergements pour stimuler la fréquentation multi-jours dans les grandes villes. Les initiatives de durabilité influencent également la dynamique du marché, les opérateurs mettant en avant les améliorations d'efficacité et la responsabilité environnementale dans leurs opérations, ce qui peut affecter les choix de voyage des entreprises et des familles.
Dans toute la région, les opérateurs adoptent des stratégies multi-parcs et multi-jours qui associent des attractions à forte intensité capitalistique à des superpositions portées par les médias et des calendriers d'événements pour maintenir la nouveauté. Les systèmes de file d'attente numérique et la tarification dynamique sont devenus la norme, permettant des niveaux d'accès premium et des dépenses plus élevées des visiteurs. En Chine, la forte fréquentation des parcs de premier rang renforce la croissance des zones de complexes hôteliers intégrés, combinant des attractions diurnes avec des divertissements nocturnes et du commerce de détail pour des séjours prolongés. Le pipeline de développement de l'Asie du Sud-Est, notamment les projets dans l'EEC thaïlandais et à Bali Ouest, reflète une empreinte croissante de parcs de destination de marque. À mesure que ces projets se concrétisent, la demande se concentrera de plus en plus autour des clusters adjacents aux aéroports, intensifiant la concurrence pour les propriétés intellectuelles de premier plan et les partenariats de contenu.
Leaders du secteur des parcs d'attractions en Asie-Pacifique
-
Chimelong Group
-
OCT Enterprise (Happy Valley)
-
Universal Studios Japan (USJ LLC)
-
Village Roadshow Theme Parks
-
Fantawild Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Parcs d'Attractions en Asie-Pacifique Entreprises couvertes dans ce rapport
- Chimelong Group
- OCT Enterprise Co.
- Fantawild Holdings
- Universal Studios Japan (USJ LLC)
- Village Roadshow Theme Parks
- Merlin Entertainments (Legoland Malaysia)
- Hong Kong Disneyland
- Genting Malaysia (Resorts World)
- Everland (Samsung C&T)
- Lotte World
- Ocean Park Corporation
- Sunway Lagoon
- Adlabs Imagicaa
- Ramoji Film City
- Worlds of Wonder (Appu Ghar)
- Fuji-Q Highland
- Trans Studio (Indonesia)
- Enchanted Kingdom
- Dreamworld (Ardent Leisure)
- Warner Bros. Movie World
- Shanghai Disney Resort (Disney)
Lire l’analyse des entreprises de marché des parcs d'attractions en asie-pacifique
Développements industriels récents dans Marché des Parcs d'Attractions en Asie-Pacifique
- Février 2026 : le Vice-Premier ministre thaïlandais a confirmé que le pays cherche à accueillir le premier Disneyland d'Asie du Sud-Est dans le Corridor économique oriental, avec un plan estimé à 6,6 milliards USD jusqu'en 2050, ciblant la génération de plus de 150 milliards THB par an et la création de plus de 100 000 emplois.
- Novembre 2025 : Universal Studios Japan a annoncé Universal Cool Japan 2026, lancé le 30 janvier 2026, proposant des attractions immersives basées sur des franchises japonaises populaires telles que Détective Conan, JUJUTSU KAISEN et Monster Hunter Wilds. L'événement met en évidence la stratégie d'USJ consistant à tirer parti de propriétés intellectuelles emblématiques pour stimuler la fréquentation et l'attrait saisonnier, en proposant des attractions narratives, des spectacles 4D, des expériences mystère et une quête en réalité augmentée qui améliorent la fréquentation multi-jours et l'engagement des touristes internationaux.
- Septembre 2025 : le groupe LEGO a annoncé qu'il acquerrait tous les LEGO® Discovery Centres et LEGOLAND® Discovery Centres auprès de Merlin Entertainments, plaçant ces 29 lieux de divertissement familial en intérieur entièrement sous le contrôle de LEGO dans le cadre de sa stratégie mondiale d'expansion de marque. L'acquisition renforce la présence directe de LEGO dans les expériences thématiques et les attractions axées sur le commerce de détail, tandis que Merlin continuera d'exploiter les parcs LEGOLAND sous licence.
- Août 2025 : PT MNC Tourism Indonesia a acquis une participation majoritaire de 55 % dans PT Kios Ria Kreasi pour développer un complexe international de parc à thème, parc aquatique et complexe hôtelier de 98,02 hectares au KBS Park à Bali Ouest, et a avancé la construction dans la Zone économique spéciale touristique de MNC Lido City.
Périmètre du rapport sur le marché des parcs d'attractions en Asie-Pacifique
Un parc d'attractions est un lieu qui comprend de nombreux jeux et attractions (tels que des montagnes russes et des manèges) à des fins de divertissement. Ce rapport fournira une analyse détaillée du marché des parcs d'attractions en Asie-Pacifique. Il se concentre sur la dynamique du marché, les tendances émergentes dans les segments et les marchés régionaux, ainsi que sur les perspectives des différents types de produits et d'applications. Il analyse également les acteurs clés et le paysage concurrentiel.
Le marché des parcs d'attractions en Asie-Pacifique est segmenté par attractions (attractions mécaniques, attractions aquatiques et autres attractions), âge (jusqu'à 18 ans, 19 à 35 ans, 36 à 50 ans, 51 à 65 ans et plus de 65 ans), source de revenus (billets, alimentation et boissons, marchandises, hôtels/complexes hôteliers et autres) et pays (Japon, Inde, Chine et reste de l'Asie-Pacifique). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Attractions mécaniques |
| Attractions aquatiques |
| Autres attractions |
| Jusqu'à 18 ans |
| 19 à 35 ans |
| 36 à 50 ans |
| 51 à 65 ans |
| Plus de 65 ans |
| Billets |
| Alimentation et boissons |
| Marchandises |
| Hôtels/Complexes hôteliers |
| Autres |
| Inde | |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | Singapour |
| Malaisie | |
| Thaïlande | |
| Indonésie | |
| Vietnam | |
| Philippines |
| Par attractions | Attractions mécaniques | |
| Attractions aquatiques | ||
| Autres attractions | ||
| Par âge | Jusqu'à 18 ans | |
| 19 à 35 ans | ||
| 36 à 50 ans | ||
| 51 à 65 ans | ||
| Plus de 65 ans | ||
| Par source de revenus | Billets | |
| Alimentation et boissons | ||
| Marchandises | ||
| Hôtels/Complexes hôteliers | ||
| Autres | ||
| Par pays | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | Singapour | |
| Malaisie | ||
| Thaïlande | ||
| Indonésie | ||
| Vietnam | ||
| Philippines | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des parcs d'attractions en Asie-Pacifique et ses perspectives de croissance jusqu'en 2031 ?
Le marché des parcs d'attractions en Asie-Pacifique est évalué à 72,79 milliards USD en 2025, projeté à 76,43 milliards USD en 2026, et devrait atteindre 98,98 milliards USD d'ici 2031 à un TCAC de 5,31 % de 2026 à 2031.
Quels pays dominent le marché des parcs d'attractions en Asie-Pacifique par échelle et croissance ?
La Chine est en tête par l'échelle avec une part de 43,62 % en 2025, tandis que l'Inde est la plus dynamique avec un CAGR de 15,98 % jusqu'en 2031, sur la base des fondamentaux actuels de développement et de demande.
Quelles catégories d'attractions sont les plus importantes pour le marché des parcs d'attractions en Asie-Pacifique ?
Les manèges mécaniques détiennent la plus grande part à 48,75 % en 2025, tandis que les « autres manèges » intégrant la réalité augmentée et la réalité virtuelle sont les plus dynamiques avec un CAGR de 11,87 % jusqu'en 2031, les opérateurs étant en concurrence avec le divertissement numérique.
Comment les opérateurs augmentent-ils les revenus par visiteur dans les parcs d'Asie-Pacifique ?
Les opérateurs déploient des files d'attente virtuelles et une tarification dynamique pour moduler la demande, développent la capacité hôtelière pour les séjours multi-jours et développent la restauration expérientielle et le commerce de détail pour augmenter les lignes de revenus non liées aux billets.
Quels segments de visiteurs sont les plus influents pour une fréquentation soutenue ?
La cohorte des 19-35 ans est la plus importante en part à 37,78 % en 2025 et stimule les visites répétées grâce à des expériences riches en propriété intellectuelle et interactives, tandis que la cohorte des 51-65 ans est la plus dynamique, ce qui soutient des offres accessibles et axées sur le bien-être.