
ASEAN-Büroimmobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
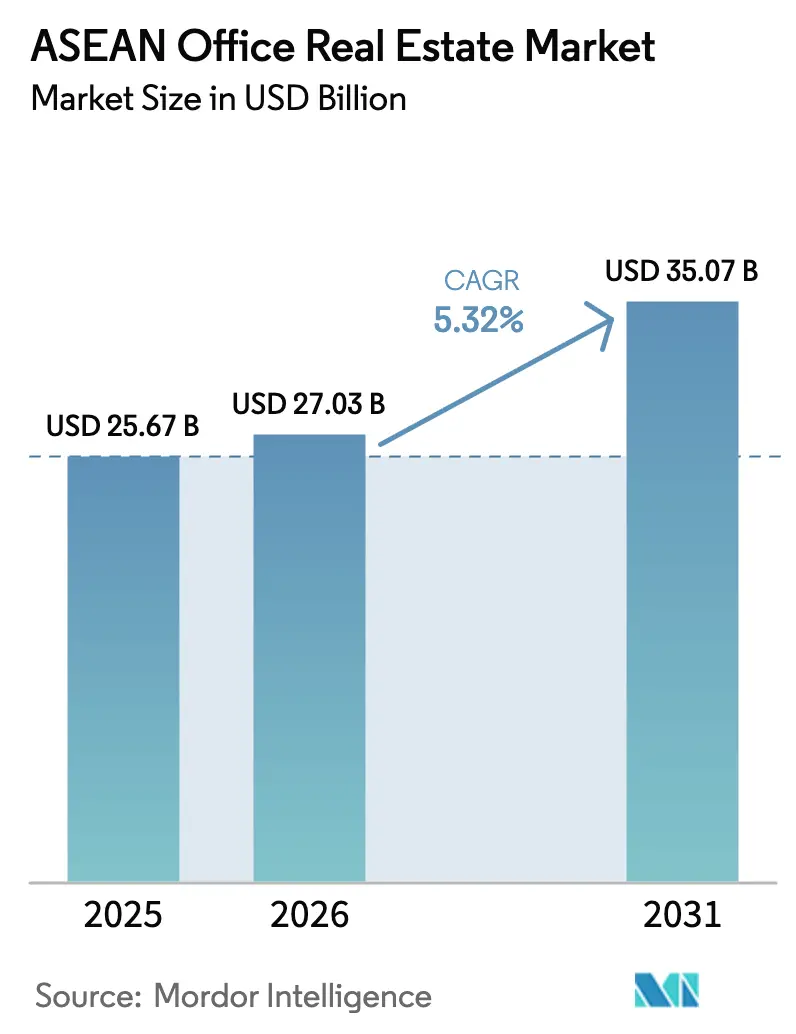
| Marktgröße im Basisjahr (2025) | 25.67 Milliarden US-Dollar |
| Marktgröße (2026) | 27.03 Milliarden US-Dollar |
| Marktgröße (2031) | 35.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.32 % |
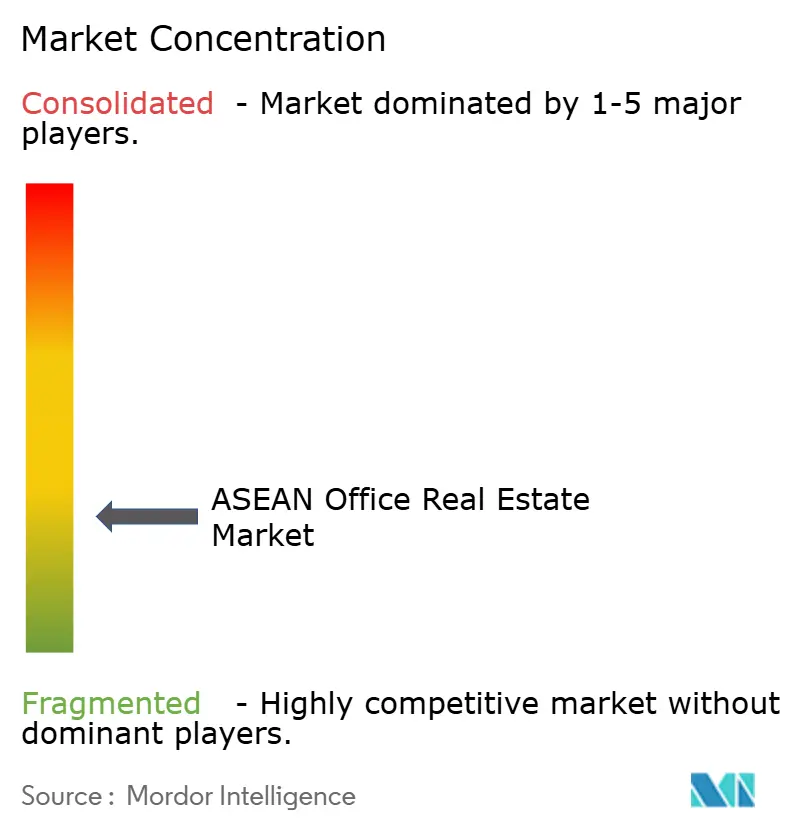
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ASEAN-Büroimmobilienmarkt Analyse von Mordor Intelligence
Die Größe des ASEAN-Büroimmobilienmarkts wurde im Jahr 2025 auf 25,67 Milliarden USD geschätzt und soll von 27,03 Milliarden USD im Jahr 2026 auf 35,07 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,32 % während des Prognosezeitraums (2026–2031). Die Nachfragedynamik wird durch rekordhohe ausländische Direktinvestitionen von 230 Milliarden USD im Jahr 2023 gestützt, die die regionalen Unternehmenspräsenzen in Richtung südostasiatischer Hauptstädte verlagert haben. Die Präferenz für hochwertige Büroimmobilien hält Klasse-A-Büros im Mittelpunkt der Vermietungsstrategien, während hybride Arbeitsmodelle Entscheidungsträger dazu veranlassen, flexiblen Grundrissen, digitaler Infrastruktur und grünen Zertifizierungen Priorität einzuräumen. Multinationale Mieter aus den Bereichen Banken, Versicherungen, Technologie und professionelle Dienstleistungen konsolidieren sich weiterhin in einer kleineren Anzahl von Premiumadressen, was die Mietresilienz in zentralen Lagen stärkt. Gleichzeitig bremsen begrenzte Neubau-Pipelines für Premiumflächen in Singapur, Bangkok und Jakarta das Leerstandswachstum und stützen die mittelfristige Preissetzungsmacht des ASEAN-Büroimmobilienmarkts. Staatliche Anreize, die die digitale Transformation und Nachhaltigkeitsinvestitionen beschleunigen, ergänzen diese Trends, indem sie die Mieterbasis erweitern und die Gebäudespezifikationen anheben[1]Satvinder Singh, „ASEAN Investment Report 2024”, ASEAN-Sekretariat, asean.org.
Wichtigste Erkenntnisse des Berichts
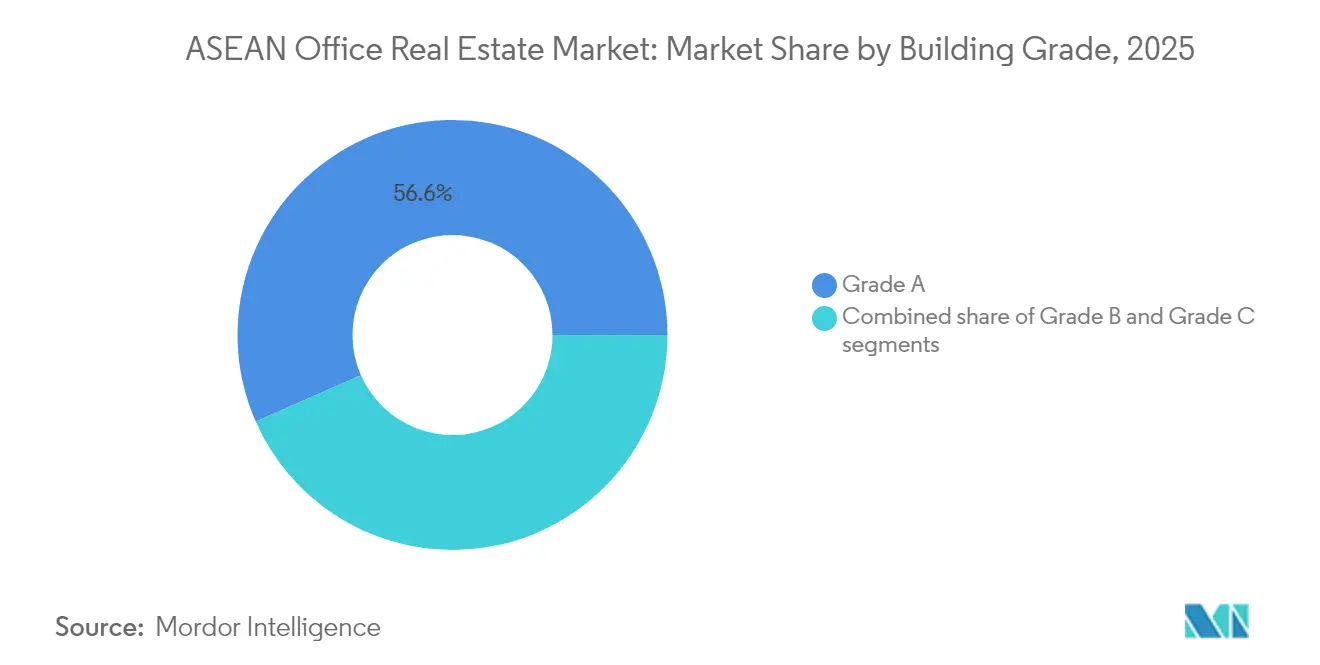
- Nach Gebäudeklasse führte Klasse-A-Flächen mit einem Umsatzanteil von 56,60 % im Jahr 2025; bis 2031 wird ein Wachstum mit einer CAGR von 6,05 % erwartet.
- Nach Transaktionstyp entfielen 69,70 % des ASEAN-Büroimmobilienmarktanteils im Jahr 2025 auf Mietverträge, während Verkäufe die höchste CAGR von 6,20 % bis 2031 verzeichnen sollen.
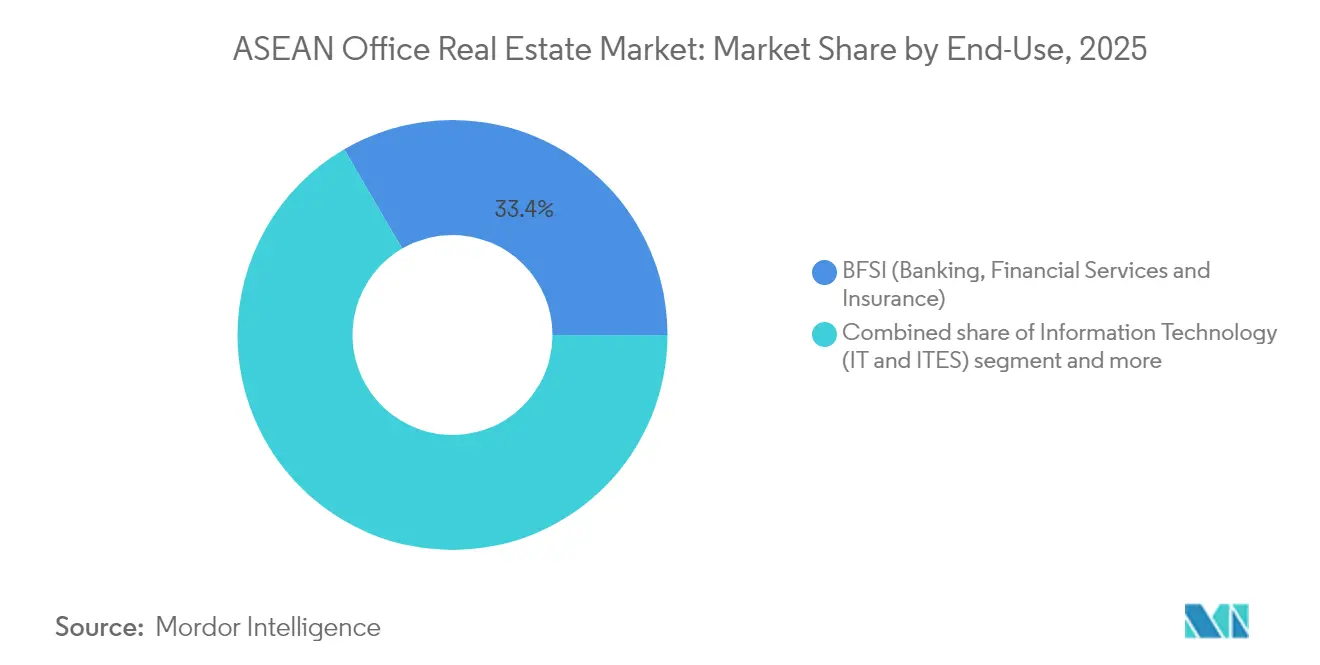
- Nach Endnutzung hielten BFSI-Nutzer (Banken, Finanzdienstleistungen und Versicherungen) 33,40 % der ASEAN-Büroimmobilienmarktgröße im Jahr 2025, während die Umsätze des IT- & ITeS-Segments bis 2031 mit einer CAGR von 6,40 % wachsen sollen.
- Nach Geografie entfiel auf Indonesien 47,40 % des Umsatzes im Jahr 2025, und Vietnam soll zwischen 2026 und 2031 mit einer CAGR von 6,72 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
ASEAN-Büroimmobilienmarkt Trends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende ausländische Investitionen in Vietnam, Indonesien und den Philippinen treiben die Büronachfrage an | +1.5% | Vietnam, Indonesien, Philippinen | Langfristig (≥ 4 Jahre) |
| Schrittweise wirtschaftliche Erholung in ganz Südostasien verbessert die Stimmung bei der Unternehmensvermietung | +1.2% | Indonesien, Thailand, Malaysia, Philippinen | Mittelfristig (2–4 Jahre) |
| Begrenztes Neubauangebot an erstklassigen Büroflächen in Innenstadtlagen stützt die Mietstabilität | +0.9% | Singapur, Bangkoks Zentrales Geschäftsviertel, Jakartas Zentrales Geschäftsviertel | Mittelfristig (2–4 Jahre) |
| Zunahme hybrider Arbeitsmodelle erhöht die Nachfrage nach flexiblen, gut gelegenen Klasse-A-Büroflächen | +0.8% | Singapur, Malaysia, Thailand, städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeits- und Green-Leasing-Prioritäten beeinflussen die Mieterpräferenzen | +0.6% | Singapur, Malaysia, Thailand | Langfristig (≥ 4 Jahre) |
| Technologische Aufrüstung in Gewerbegebäuden verbessert die betriebliche Effizienz | +0.4% | Globale ASEAN-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende ausländische Investitionen in Vietnam, Indonesien und den Philippinen treiben die Büronachfrage an
Vietnam verzeichnete im Januar 2025 ein Wachstum der ausländischen Direktinvestitionen von 48,6 % im Jahresvergleich, wobei Verarbeitungs- und Fertigungsprojekte 66,9 % der Zuflüsse auf sich zogen (whitecase.com). Jede neue Anlage erfordert Beschaffungs-, Logistik- und Rechtsfunktionen, die in die Innenstadttürme von Ho-Chi-Minh-Stadt gravitieren, wo der Leerstand in Klasse A im Jahr 2024 auf 19,4 % gesunken ist (cbrevietnam.com). Jakarta bleibt das natürliche Zentrum für regionale Hauptquartiere, die auf den größten Binnenmarkt der ASEAN abzielen, während Metro Manila von anhaltenden BPO-Vertragsabschlüssen profitiert. Ausländische Unternehmen ziehen Wirtschaftsprüfer, Berater und IT-Anbieter an, was die Nettovermietungsleistung im ASEAN-Büroimmobilienmarkt stärkt[2]Nguyen Chi Dung, „Statistik ausländischer Investitionen Januar 2025”, Ministerium für Planung und Investitionen (Vietnam), mpi.gov.vn.
Schrittweise wirtschaftliche Erholung in Südostasien verbessert die Stimmung bei der Unternehmensvermietung
Das BIP Südostasiens soll im Jahr 2025 um 4,5 % wachsen, gestützt durch Konsumausgaben und öffentliche Infrastrukturprogramme. Mietlaufzeiten verlängern sich, da Unternehmen die Übergangstrategien aus der Pandemiezeit aufgeben und sich zu größeren Flächen in Manila, Jakarta und Kuala Lumpur bekennen. Die Erholung des tourismusbezogenen Dienstleistungssektors schafft zusätzliche Beschäftigung im Bereich professioneller Dienstleistungen, die auf gut ausgestattete Büros angewiesen ist. Banken und Versicherer vergrößern ihre kundenorientierten Flächen, um von grenzüberschreitenden Handelsströmen zu profitieren, die durch die Neuausrichtung der Lieferketten beschleunigt werden. Stärkere Cashflows ermöglichen es Unternehmen, Premiumbüros frühzeitig zu sichern, was einen Welleneffekt von Belegungsgewinnen in Gebäuden der oberen Kategorie im ASEAN-Büroimmobilienmarkt auslöst.
Begrenztes Neubauangebot an erstklassigen Büroflächen in Innenstadtlagen stützt die Mietstabilität
Entwickler, die durch höhere Fremdkapitalkosten unter Druck geraten, realisieren weniger spekulative Projekte im Zentralen Geschäftsviertel. Die Pipeline in Singapur unter 2027 liegt bei weniger als 2 Millionen Quadratfuß, was das Vertrauen der Vermieter in die Preisgestaltung stärkt, selbst nach 12 aufeinanderfolgenden Quartalen mit Mietwachstum. Bangkok und Jakarta erleben ähnliche Engpässe, da Zonierungs- und Grundstücksknappheit großflächige Ergänzungen begrenzen. Die Knappheit an neuen Klasse-A-Flächen hält die Belegungsquoten in erstklassigen Türmen über 90 %, puffert die Cashrenditen für REITs und positioniert den ASEAN-Büroimmobilienmarkt für stetige, vermieterfreundliche Verhandlungen bis Mitte des Jahrzehnts.
Zunahme hybrider Arbeitsmodelle erhöht die Nachfrage nach flexiblen, gut gelegenen Klasse-A-Büroflächen
Dreiundvierzig Prozent der Arbeitgeber im Asien-Pazifik-Raum erreichten Spitzenauslastungsraten von über 80 %, trotz geringerer durchschnittlicher täglicher Anwesenheit, was beweist, dass Mitarbeitende bei der Büronutzung überlegene Lagen und Kollaborationsbereiche schätzen. Hybride Arbeitsmodelle begünstigen daher Türme mit Campus-ähnlichen Annehmlichkeiten, berührungsloser Zugangskontrolle, intelligenter Belüftung und Wellnesseinrichtungen. Die Mieten in solchen Liegenschaften liegen bei 8,80 USD pro Quadratfuß pro Monat im Zentralen Geschäftsviertel Singapurs, ein Aufschlag von 12 % gegenüber nicht zertifizierten Vergleichsobjekten. Die Zweiteilung treibt ältere Bestände in Richtung Obsoleszenz, während der ASEAN-Büroimmobilienmarkt sowohl Investitionsausgaben als auch Vermietungen in Trophäenobjekte bündelt, die um Massenverkehrsknoten gruppiert sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zinsdruck und Finanzierungsengpässe verlangsamen den Start neuer Büroprojekte | -0.9% | Regional, insbesondere die Entwicklungsfinanzierung betreffend | Mittelfristig (2–4 Jahre) |
| Hohe Leerstandsquoten in älteren Gebäuden aufgrund der Verlagerung von Mietern zu höherwertigen Flächen | -0.7% | Singapurer Gewerbegebiete, Jakartas Nicht-Zentrales-Geschäftsviertel, ältere Bangkoker Entwicklungen | Kurzfristig (≤ 2 Jahre) |
| Globale wirtschaftliche Unsicherheit veranlasst multinationale Unternehmen, langfristige Mietentscheidungen zu verzögern | -0.5% | Singapur, Malaysia, Thailand (von multinationalen Unternehmen abhängige Märkte) | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Inkonsistenz auf den ASEAN-Märkten erschwert die regionale Expansion | -0.3% | Grenzüberschreitende Tätigkeiten, insbesondere Vietnam, Indonesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zinsdruck und Finanzierungsengpässe verlangsamen den Start neuer Büroprojekte
Das Immobilieninvestitionsvolumen im Asien-Pazifik-Raum schrumpfte 2024 um 27 %, da die Finanzierungskosten stiegen und die Kreditgeber die Zeichnungsstandards verschärften. Entwickler benötigen nun höhere Vorvermietungsquoten oder Joint-Venture-Eigenkapital für Neubauprojekte, was die Fertigstellungszeiträume über 2028 hinaus verschiebt. Während begrenzte Pipelines die Mietstabilität stützen, bremsen sie auch das Marktexpansionspotenzial in Städten zweiter Ordnung. Der Kapitalengpass dämpft daher die erreichbare CAGR des ASEAN-Büroimmobilienmarkts im Prognosezeitraum.
Hohe Leerstandsquoten in älteren Gebäuden aufgrund der Verlagerung von Mietern zu höherwertigen Flächen
Der Leerstand im Changi Business Park in Singapur näherte sich 2024 40 %, nachdem große Mieter überschüssige Flächen aufgegeben hatten, was die wachsende Kluft zwischen Premium- und Sekundärbestand verdeutlicht. Ähnliche Muster in Jakarta und Bangkok zeigen, dass Gebäude ohne Nachhaltigkeitszertifikate oder moderne Kühlsysteme Schwierigkeiten haben, Mieter zu gewinnen. Eigentümer sehen sich mit hohen Sanierungskosten konfrontiert, die die Renditen schmälern, was zu Verkäufen oder Umwandlungen in alternative Nutzungen führt. Kurzfristiges Überangebot in älteren Türmen hält den Gesamtleerstand erhöht und dämpft das Gesamtwachstum im breiteren ASEAN-Büroimmobilienmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gebäudeklasse: Premiumobjekte schaffen Mehrwert
Klasse-A-Objekte trugen 2025 56,60 % zum Umsatz bei und bestätigten ihren Status als Rückgrat des ASEAN-Büroimmobilienmarkts. Diese Türme konzentrieren sich in Zentralen-Geschäftsviertel-Korridoren mit Zugang zu öffentlichen Nahverkehrsmitteln und fortschrittlicher digitaler Infrastruktur, die globalen Mietanforderungen entsprechen. Verbesserte Luftqualitätssysteme, stützenfreie Grundrisse und umfangreiche ESG-Offenlegungen halten die Belegungsquoten nahe 90 %. Investoren tendieren zu diesem Segment, um stabile Cashflows zu sichern und regulatorische Risiken abzusichern. Aufrüstungen wie erneuerbare Energieerzeugung vor Ort und intelligente Glasfassaden verankern Klasse-A-Objekte weiter in den Nachhaltigkeitsstrategien von Unternehmen und untermauern eine CAGR-Prognose von 6,05 %, die die Gesamtbranche übertrifft.
Das Klasse-B-Angebot steht unter Wettbewerbsdruck, da Mieter in höhere Kategorien wechseln. Vermieter sind gezwungen, Kapital für Sanierungen freizusetzen oder niedrigere Mieten zu akzeptieren, was die Renditedifferenziale gegenüber Klasse A verringert. Einige Klasse-C-Gebäude verlassen den Vermietungsmarkt ganz durch Umwandlung in Co-Living-, Bildungs- oder Rechenzentrumsnutzungen. In Märkten wie Singapur und Kuala Lumpur bieten staatliche Anreize für umfassende Sanierungsprogramme einen Ausweg, doch nur die zentralsten Strukturen können die erforderlichen Kapitalausgaben rechtfertigen. Folglich wird die Umsatzkonzentration in Premiumobjekten voraussichtlich zunehmen und eine Core-Plus-Investitionserzählung innerhalb des ASEAN-Büroimmobilienmarkts stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Transaktionstyp: Mietflexibilität dominiert
Mietverhältnisse machten 2025 69,70 % der ASEAN-Büroimmobilienmarktgröße aus, da Unternehmen angesichts sich weiterentwickelnder hybrider Richtlinien Flexibilität forderten. Kürzere Mietlaufzeiten und Erweiterungs-Kontraktions-Klauseln geben CFOs den Spielraum, Flächenbedarfe schnell neu zu kalibrieren, ohne hohe Vorabinvestitionen. Anbieter flexibler Flächen arbeiten mit Vermietern zusammen, um schlüsselfertige Bürosuiten zu gestalten, was die Serviceerlöse und die Tiefe der Annehmlichkeiten steigert. Dieses Modell unterstützt eine hohe Gebäudeauslastung an Kollaborationstagen und erhält vorhersehbare Cashflows für Eigentümer.
Kauftransaktionen bilden zwar eine kleinere Basis, sollen aber die höchste CAGR von 6,20 % verzeichnen, da Eigennutzer und Core-Fonds auf langfristige Wertschöpfung setzen. Angebotsknapp Zentrale Geschäftsviertel ermutigen bonitätsstarke Mieter, künftige Räumlichkeiten frühzeitig zu sichern, während inflationsabsichernde Motive Pensionsfonds zu direkten Käufen anspornen. Der Miete-zu-Eigentum-Mix diversifiziert sich daher, aber Flexibilität wird die meisten neuen Mietverträge im ASEAN-Büroimmobilienmarkt bis 2031 weiterhin prägen.
Nach Endnutzung: Finanzdienstleistungen führen, Technologie beschleunigt sich
BFSI-Organisationen (Banken, Finanzdienstleistungen und Versicherungen) hielten 2025 33,40 % des ASEAN-Büroimmobilienmarktanteils, verankert durch Singapurs Positionierung als globales Finanzzentrum und Malaysias Tiefe im islamischen Finanzwesen. Banken priorisieren energieredundante Gebäude mit robuster Cybersicherheitsinfrastruktur für den Betrieb von Handelsräumen und digitalen Banklaboren. Regionale Regulierungsbehörden fordern strenge Datenspeicherkonformität und leiten Kreditinstitute in Klasse-A-Türme mit dedizierten Serverräumen und sicheren Glasfaserverbindungen. Diese Spezifikationen halten die BFSI-Nachfrage in Premiumlagen stabil, auch wenn Filialnetze anderswo schrumpfen.
Informationstechnologie und IT-gestützte Dienstleistungen werden mit einer marktführenden CAGR von 6,40 % expandieren, begünstigt durch 60 Milliarden USD an Rechenzentrumsinvestitionen, die bis zum Ende des Jahrzehnts in Südostasien fließen sollen. Globale Hyperscaler, Plattformunternehmen und KI-Entwickler benötigen angrenzende Bürostandorte für Ingenieur-, Vertriebs- und Richtlinienteams. Regierungen fördern das Ökosystem durch Qualifizierungsprogramme wie Microsofts Plan, bis 2025 2,5 Millionen Bürger in KI auszubilden, was eine stetige Pipeline von Tech-Sektor-Mietern im gesamten ASEAN-Büroimmobilienmarkt sicherstellt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Geografische Analyse
Indonesien behält mit 47,40 % Umsatzanteil im Jahr 2025 die Führung, gestützt durch seine 1,4-Billionen-USD-Wirtschaft und politische Kontinuität, die die Fertigungsexpansion verankert. Staatliche Verkehrsgroßprojekte verknüpfen Groß-Jakarta zu einem einheitlichen Arbeitseinzugsgebiet und steigern die Nachfrage nach gut angebundenen Klasse-A-Flächen. Die Belegungsquote im Zentralen Geschäftsviertel lag 2024 nahe 70 %, während sich die Nettovermietungsleistung verbesserte, da Öl-und-Gas-, Telekommunikations- und E-Commerce-Gruppen die Büropräsenz bekräftigten. Die verschärfte Grünes-Gebäude-Norm der Stadt soll Eigentümer zu Sanierungen drängen und den Wert weiter im oberen Segment des ASEAN-Büroimmobilienmarkts konsolidieren.
Vietnam, das mit einer CAGR von 6,72 % wachsen soll, profitiert von rapider FDI-Beschleunigung, die die Bürovermietung weit über Fertigungsprojekte hinaus ankurbelt. Die Leerstandskompression in Ho-Chi-Minh-Stadt auf 19,4 % veranschaulicht, wie Unterstützungsfunktionen für Exportanlagen schnell zu innerstädtischen Flächenanforderungen werden. Günstige Kreditwachstumsobergrenzen und eine junge digitale Belegschaft verstärken das Unternehmensinteresse und veranlassen Entwickler, Premiumtürme in Thu Thiem und Bezirk 7 voranzutreiben. Hanoi erlebt eine ähnliche Verlagerung, da multinationale Forschungs- und Entwicklungszentren rund um Cluster im Diplomatenviertel entstehen, was nachhaltige Tiefe im ASEAN-Büroimmobilienmarkt signalisiert.
Singapur, Thailand, Malaysia und die Philippinen bieten zusammen ausgereifte, aber unterschiedliche Geschichten. Singapurs angebotsknapper Zentraler Geschäftsviertel hält Mieten bei 8,80 USD pro Quadratfuß pro Monat, auch während sich die hybride Nutzung stabilisiert. Malaysia positioniert Kuala Lumpur und die Sonderwirtschaftszone Johor-Singapur für grenzüberschreitende Synergien, die jährlich bis zu 26 Milliarden USD Wirtschaftsleistung hinzufügen könnten. Thailand wirbt mit reduzierten Unternehmenssteuern in den Zonen des Östlichen Wirtschaftskorridors um Automobil- und Chiphersteller, während die Philippinen englischsprachige Talente nutzen, um BPO-Cluster in Metro Manila und Cebu auszubauen. Zusammen bieten diese Geographien die Stabilität und das Ausmaß, das globale Investoren bei der Allokation in den ASEAN-Büroimmobilienmarkt suchen.
Regulatorisches Umfeld
Die Regulierung des Büroimmobilienmarktes in der ASEAN ist länderspezifisch, wobei Singapur als Referenzpunkt für die Compliance auf institutioneller Ebene dient, da es sich um ein regionales Hauptstadtzentrum und einen Notierungsplatz für große Büro-REITs handelt. In Singapur werden Landnutzung und Erschließung durch den Planning Act geregelt und von der Urban Redevelopment Authority (URA) verwaltet, während die Baukontrolle und Bauvorschriften von der Building and Construction Authority (BCA) überwacht werden. Für börsennotierte gewerbliche Anlagevehikel sind REIT-Manager gemäß dem Securities and Futures Act (SFA) lizenziert und unterliegen der Aufsicht der Monetary Authority of Singapore (MAS), die Anforderungen an Geschäftsverhalten, Governance sowie AML/CFT-Kontrollen festlegt, die die Akquisitions-, Vermietungs- und Offenlegungspraktiken für bürolastige Portfolios prägen.
Ein Umsetzungsthema für 2026 ist die Angleichung und Verschärfung der Governance-Anforderungen für REIT-Manager und registrierte Business Trusts, nach den MAS-Konsultationen zu Änderungen der Business Trusts Regulations und verwandter Regeln für Organismen für gemeinsame Anlagen. Diese Änderungen erhöhen den Compliance-Aufwand hinsichtlich der Zusammensetzung des Vorstands und der Amtszeit von Direktoren und verstärken den Stellenwert institutioneller Governance bei Managern und Sponsoren, die in der gesamten ASEAN aktiv sind. Regionsweit sorgen Unterschiede bei den Rahmenbedingungen für ausländisches Eigentum und Landerwerb weiterhin für Reibungspunkte bei der grenzüberschreitenden Expansion, sodass Entwickler und Vermögensverwalter den Markteintritt häufig über lokale Partnerschaften oder regulierte Fonds- und REIT-Plattformen strukturieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des ASEAN-Büroimmobilienmarktes beginnt mit der Standortbeschaffung (Landausschreibung oder privater Verkauf) und der Genehmigung, gefolgt von Entwicklung und Bau, Vermietung und Mieterausbau sowie langfristigem Betrieb und Kapitalrecycling. In reifen Märkten wie Singapur beeinflussen Planung und Genehmigungen (URA, BCA) das Produktdesign, die Spezifikationen für grünes Bauen und die Lieferzeiten, während die Anforderungen der Mieter zunehmend auch digitale Infrastruktur und Nachhaltigkeitsberichterstattung umfassen. Vermietungsvermittler und Immobilienberater unterstützen Vorabverpflichtungen und das Management der Mieterfluktuation, und der Gebäudebetrieb stützt sich zunehmend auf spezialisierte Facility-Management- und Energieoptimierungsanbieter, da Vermieter Asset-Enhancement-Initiativen (AEIs) verfolgen, um ihre Grade-A-Positionierung zu verteidigen.
Kapitalbildung und Eigentum konzentrieren sich auf börsennotierte und regulierte Anlagevehikel sowie integrierte Entwickler-Betreiber. REIT-Plattformen (zum Beispiel CapitaLand Integrated Commercial Trust und Keppel REIT) fungieren als Kerneigentümer und Betreiber stabilisierter Büroflächen, während Sponsoren und Entwickler (wie CapitaLand, UOL Group, City Developments, Frasers Property und Keppel) Projekte beschaffen, die Entwicklung durchführen und Vermögenswerte in Fonds und REITs recyceln. Die Strategie hat sich zunehmend hin zu Partnerschaften und kapitalschonenden Modellen verschoben, um Finanzierungsengpässe zu bewältigen, wobei Nachhaltigkeitsverbesserungen und Portfoliobereinigung genutzt werden, um Auslastung und Finanzierungszugang in den ASEAN-Gateway-Märkten zu erhalten.
Wettbewerbslandschaft
Der ASEAN-Büroimmobilienmarkt ist mäßig fragmentiert, wobei diversifizierte Konglomerate, börsennotierte REITs und lokale Marktführer jeweils Nischen besetzen. CapitaLand Group, UOL Group und City Developments nutzen integrierte Entwicklungs-, Vermögensverwaltungs- und Hospitality-Sparten, um Kapital schnell zu recyceln und End-to-End-Wertströme zu erschließen. Mittelgroße Entwickler spezialisieren sich auf Portfolios in einzelnen Städten oder Mischnutzungsareale und arbeiten oft mit Pensionsfonds zusammen, die Betriebsexpertise benötigen. Anbieter flexibler Flächen wie IWG und WeWork arbeiten mit Vermietern zusammen, um ungenutzte Etagen zu aktivieren, Abonnementerlöse hinzuzufügen und die Gebäudebindung im ASEAN-Büroimmobilienmarkt zu stärken.
Strategische Schritte konzentrieren sich auf Portfoliobereinigung und -aufwertung. CapitaLand Ascendas REIT investierte im Mai 2025 543,6 Millionen USD in den Erwerb zweier Premiumobjekte und signalisierte damit Vertrauen in die Mietentwicklung zentraler Zentraler-Geschäftsviertel-Lagen. Entwickler veräußern leistungsschwache Objekte, um Erlöse in ESG-konforme Türme zu reinvestieren, während institutionelle Investoren direkte Beteiligungen erhöhen, um sich gegen Inflation abzusichern. Grenzüberschreitende Diversifizierung ist ebenfalls sichtbar; Mapletree Investments eröffnete 2024 ein Büro in Abu Dhabi, um Kapital aus dem Nahen Osten und Ko-Investitionsgeschäfte zu erschließen und das Engagement über Konjunkturzyklen hinweg auszugleichen. Mit steigendem Kapitalbedarf bilden kleinere Akteure entweder Joint Ventures oder scheiden aus, was die Konsolidierung intensiviert.
Technologie und Nachhaltigkeit sind die nächsten Wettbewerbsfelder. Führende Vermieter führen digitale Zwillinge, Mieter-Apps und Energieanalysen in ihren Portfolios ein, senken Betriebskosten und verbessern die Nutzererfahrung. Portfolioweite Netto-Null-Fahrpläne verbessern den Zugang zu Grünen Darlehen und nachhaltigkeitsbezogenen Anleihen und senken die gewichteten durchschnittlichen Kapitalkosten um bis zu 30 Basispunkte. Wettbewerbsdifferenzierung wird daher weniger von der reinen Flächenverfügbarkeit als vielmehr von integrierten Dienstleistungen, Datentransparenz und dem CO₂-Fußabdruck im ASEAN-Büroimmobilienmarkt abhängen.
ASEAN-Büroimmobilienbranche Marktführer
CapitaLand
UOL Group Limited
City Developments Limited
Frasers Property Limited
Keppel Management Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Hauptchance liegt in der Aufwertung und Neupositionierung des Bürobestands hin zu Grade-A-, grün zertifizierten und gemischt genutzten Formaten, da Mieter sich auf weniger Premiumstandorte konzentrieren und ältere Gebäude mit höherem Leerstand und Sanierungsbedarf konfrontiert sind. Belege für diese Flucht in Qualität und die Kapitalrotation zeigen sich in großen Transaktionen und Repositionierungsaktivitäten in Singapur, darunter der im April 2026 von CapitaLand Integrated Commercial Trust unterzeichnete Vertrag zur Übernahme von Paragon für 3,9 Milliarden S$, sowie die Eröffnung von Geneo im Singapore Science Park durch CapitaLand im Mai 2026 als 1,4 Milliarden S$ teures Life-Sciences- und Innovationszentrum. Zusammen deuten diese Schritte auf eine Nachfrage nach hochwertigen, mit Annehmlichkeiten ausgestatteten Arbeitsplätzen im Zusammenhang mit Innovationsclustern hin, mit Einzelhandels- und medizinischen Komponenten, die die Besucherfrequenz erhöhen und die Erträge stabilisieren können.
Grenzüberschreitende Expansion und der Aufbau regionaler Plattformen schaffen ebenfalls freien Raum, insbesondere dort, wo südostasiatische Hauptstädte neue Unternehmensfunktionen im Zusammenhang mit Investitionszuflüssen und der Neuausrichtung von Lieferketten aufnehmen. Singapurische Gruppen haben ihre Präsenz in Vietnam über gewerbliche und logistische Portfolios weiter ausgebaut (wie in der Berichterstattung von 2026 über Entwickler mit Expansion in Vietnam zu erkennen ist), was ASEAN-Bürostrategien unterstützt, die CBD-Büroexposition mit angrenzenden Ökosystem-Assets kombinieren. Auf der Kapitalmarktseite erhöhen die 2026 in Singapur umgesetzten Änderungen der Governance-Anforderungen für REIT-Manager die Anforderungen an institutionelles Management und Offenlegungen, was skalierte Betreiber mit etablierten Compliance- und Berichtsfähigkeiten begünstigen kann, während kleinere Eigentümer ermutigt werden, Partnerschaften einzugehen, zu veräußern oder sich zu rekapitalisieren, um die Modernisierung zu finanzieren.
Aktuelle Branchenentwicklungen
- Juli 2026: CapitaLand Ascendas REIT gab die Veräußerung des Kim Chuan Telecommunications Complex in Singapur für 200,4 Millionen S$ bekannt, deren Abschluss für das zweite Halbjahr 2026 erwartet wird. Die Veräußerung eines nicht zum Kerngeschäft gehörenden Vermögenswerts im Singapur-Büroportfolio. Der Schritt ermöglicht Kapitalrecycling zur Umschichtung in höher rentierende Vermögenswerte und Rechenzentrumsmöglichkeiten.
- Juli 2026: Frasers Property Limited führte ein Konsortium an, das den Zuschlag für die gemischt genutzte Neuentwicklung des Bayshore-Viertels in Singapur für 2,13 Milliarden S$ erhielt. Die Gelegenheit stellt eine bedeutende Akquisition eines gemischt genutzten Standorts dar, die den Bürosektor Singapurs und angrenzende Nutzungen betrifft. Sie stärkt den Landbestand und die Integration mit gewerblichen und Wohnkomponenten zur Unterstützung der Premium-Vermietungsnachfrage.
- Mai 2026: CapitaLand eröffnete offiziell Geneo, ein 1,4 Milliarden S$ teures Life-Sciences- und Innovationszentrum im Singapore Science Park. Die Entwicklung markiert ein bedeutendes neues Büro- und Innovationszentrum in Singapur. Sie diversifiziert das Portfolio in Life-Sciences- und technologiegestützte Vermögenswerte und unterstützt die Nachfrage nach höherwertigen Mietverhältnissen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Büroimmobilienaktivität in der ASEAN, gemessen anhand realisierter und erwarteter Transaktionen sowie Vermietungskennzahlen für Bürogebäude in den erfassten Ländern, ausgedrückt in USD und über den Studienzeitraum verfolgt.
Ausgeschlossene Bereiche: Wir schließen nicht bürobezogene Immobilientypen (wie Einzelhandel, Industrie, Gastgewerbe und Wohnimmobilien) sowie informelle Arbeitsplatzvereinbarungen aus, die nicht als Büroimmobilientransaktionen erfasst werden.
Übersicht der Segmentierung
- Nach Gebäudeklasse
- Klasse A
- Klasse B
- Klasse C
- Nach Transaktionstyp
- Miete
- Verkauf
- Nach Endnutzung
- Informationstechnologie (IT & ITES)
- BFSI (Banken, Finanzdienstleistungen und Versicherungen)
- Unternehmensberatung und professionelle Dienstleistungen
- Sonstige Dienstleistungen (Einzelhandel, Biowissenschaften, Energie, Recht)
- Nach Land
- Indonesien
- Vietnam
- Thailand
- Philippinen
- Malaysia
- Singapur
- Rest der ASEAN
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit öffentlichen Indikatoren, die verfolgen, wie sich Büroangebot und -nachfrage in der ASEAN entwickeln, und wir nutzen sie, um realistische Grenzen festzulegen, bevor wir das Modell aufbauen. Nützliche Referenzpunkte umfassen offizielle Makro- und Arbeitsmarktreihen von nationalen Statistikämtern und Zentralbanken sowie Veröffentlichungen zur Stadtplanung und Baugenehmigungen, sofern diese verfügbar sind.
Um das Marktverhalten zu verankern, prüfen wir auch nicht kostenpflichtige Materialien wie Börsenmitteilungen und Jahresberichte börsennotierter Immobilieneigentümer, Börsenmitteilungen und Investorenpräsentationen, die Auslastung, Mietanpassungen und Entwicklungspipelines behandeln. Wo verfügbar, gleichen wir diese mit Statistiken regionaler Organisationen wie ASEANstats und multilateraler Quellen wie der Weltbank und dem IWF für Annahmen zu Währung, Inflation und Wachstum ab, da diese Eingaben die Mietnormalisierung in USD beeinflussen. Patent- und Normenquellen werden nur begrenzt für den Kontext von Gebäudesystemen verwendet, und Import- und Exportdatenbanken auf Sendungsebene können helfen, Baukostenzyklen zu überprüfen, wenn lokale Offenlegungen spärlich sind. Die hier genannten Quellen sind beispielhaft, und weitere öffentliche Dokumente und Datensätze wurden ebenfalls für Erhebung, Prüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärdaten stammten aus Interviews und Umfragen mit Marktteilnehmern, die Vermietung, Vermögenstransaktionen und Projektentscheidungen unmittelbar erleben, sodass unsere Annahmen anhand tatsächlichen Transaktionsverhaltens überprüft werden konnten. Wir sprachen mit Vermietern und Immobilienverwaltern, Maklern und Beratungsteams, Entwicklern und größeren Mietern, wobei die Abdeckung über die Kernmärkte der ASEAN und Sekundärstädte, in denen die Büroaufnahme noch im Entstehen ist, ausgewogen war.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 12% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 42% |
| Kleinere Akteure: 21% | Manager: 46% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem der Bürobestand, das neue Angebot und die belegte Fläche länderweise rekonstruiert und dann anhand von Miet- und Transaktionsbenchmarks, die der lokalen Marktpraxis entsprechen, in Werte umgerechnet werden. Um die Gesamtzahlen realistisch zu halten, gleichen wir die Ergebnisse mit gezielten Bottom-up-Prüfungen ab, wie beispielsweise Stichproben-Mietbenchmarks pro Quadratfuß multipliziert mit der belegten Fläche, sowie Kanalprüfungen des Transaktionsvolumens für wichtige Bezirke.
Das Modell orientiert sich an praktischen Kennzeichen, die den größten Teil der Bewegung in ASEAN-Büromärkten erklären, darunter Leerstand und Nettoabsorption, neue Fertigstellungen und Pipeline-Timing, Verschiebungen in der Klassenmischung sowie das Tempo der Mietanpassungen bei Vertragsverlängerungen. Wir berücksichtigen außerdem Inflation, Zinssätze und Währungstiming, da die USD-Berichterstattung sich von Jahr zu Jahr ändern kann, auch wenn die lokalen Mieten stabil erscheinen. Für die Prognose wird eine Szenarioanalyse hinsichtlich Nachfrageerholung und Angebotszuwachs verwendet, dann wird der gewählte Pfad mit den Angaben der Befragten zu Vermietungsstimmung, Vorabverpflichtungsniveaus sowie Verkleinerungs- oder Erweiterungsplänen der Mieter abgeglichen. Wo die Offenlegung auf Länder- oder Städteebene unvollständig ist, schließen wir Lücken mithilfe von Proxy-Indikatoren (wie Baugenehmigungen und Offenlegungen börsennotierter Eigentümer), bevor wir konservative Normalisierungsfaktoren anwenden, die anschließend in der Validierung erneut überprüft werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, sodass kein einzelner Datensatz die endgültige Zahl bestimmt. Unser Team führt Abweichungsprüfungen zwischen impliziten Mieten, Auslastung und Bestandsänderungen durch, und alle Ausreißer werden erneut überprüft, um festzustellen, ob sie Einmaltransaktionen, politische Änderungen oder Berichterstattungsrauschen widerspiegeln.
Vor der endgültigen Freigabe wird das Modell schrittweise überprüft, wobei Annahmen hinterfragt und neu berechnet werden, wenn Sensitivitäten ungewöhnlich hoch erscheinen, gefolgt von gezielten erneuten Kontaktaufnahmen, wenn eine Schlüsseleingabe die erwarteten Bereiche überschreitet. Berichte werden jährlich aktualisiert, und zwischenzeitliche Updates erfolgen, wenn wesentliche Ereignisse eintreten, wie Zinsschocks, größere Fertigstellungen oder starke Währungsschwankungen. Kurz vor der Lieferung führt ein Analyst einen letzten Durchgang durch, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße des ASEAN-Büroimmobilienmarktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den ASEAN-Büroimmobilienmarkt können erheblich variieren, da die zugrunde liegenden Definitionen nicht immer konsistent sind und Zeitannahmen den USD-Wert wesentlich verändern können. Unterschiede ergeben sich in der Regel daraus, was als Marktwert gezählt wird (Mietstrom versus Vermögensverkäufe), wie Leerstand und Vertragsverlängerungen behandelt werden, und ob lokale Währungswerte anhand von Jahresdurchschnitten oder eines einzelnen Zeitpunkts umgerechnet werden.
Ein häufiger Treiber von Abweichungen ist der Aktualisierungsrhythmus und das Währungstiming. Beispielsweise kann ein Modell, das nach einer Leitzinsänderung oder einer starken Wechselkursbewegung aktualisiert wird, einen anderen USD-Gesamtwert ergeben, selbst wenn die lokale Vermietung stabil ist, und diese Aktualisierungsschritte werden bei Mordor Intelligence durch planmäßige Annahmenanpassungen und Abweichungsprüfungen gehandhabt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,03 Milliarden USD (2026) | |
| Regionale Beratungsgesellschaft A | 30,80 Milliarden USD (2026) | Aggregiert häufig Mietzyklen von erstklassigen CBD-Lagen mit breiteren Vorstadtbeständen unter Verwendung weniger Anpassungen für Leerstand und Vertragsverlängerungen, was den implizierten belegten Mietpool in einem bestimmten Jahr erhöhen kann. |
| Branchenverband B | 24,90 Milliarden USD (2025) | Stützt sich typischerweise auf von Mitgliedern gemeldete Transaktionen und kann Märkte mit geringerer Offenlegung untererfassen, und verwendet möglicherweise eine andere USD-Umrechnungskonvention für lokale Mieten und Verkaufswerte. |
Betrachtet man die Spannweite, so lässt sich die höhere Zahl in der Regel durch aggressivere Annahmen zu Auslastung und Mietanpassungen erklären, während die niedrigere Zahl tendenziell eine teilweise Abdeckung und konservative Umrechnungsentscheidungen widerspiegelt. Unser Ansatz bleibt nachvollziehbar, da jede Länderzahl auf Bestand, Auslastung sowie Miet- oder Transaktionsdaten zurückgeführt und anschließend erneut auf Währungs- und Zeitkonsistenz überprüft wird, bevor die endgültige Zusammenfassung erstellt wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ASEAN-Büroimmobilienmarkt derzeit?
Der Markt steht bei 27,03 Milliarden USD im Jahr 2026 und soll bis 2031 35,07 Milliarden USD erreichen.
Welches Land hat den größten Marktanteil am ASEAN-Büroimmobilienmarkt?
Indonesien führt mit 47,40 % des Umsatzes im Jahr 2025 dank seiner großen Binnenwirtschaft und des dominanten Zentralen Geschäftsviertels in Jakarta.
Welches Segment wächst im ASEAN-Büroimmobilienmarkt am schnellsten?
Die IT- und ITeS-Nachfrage soll bis 2031 mit einer CAGR von 6,40 % wachsen, da globale Technologieunternehmen ihre südostasiatischen Aktivitäten ausbauen.
Wie beeinflusst hybrides Arbeiten die Büronachfrage?
Hybride Richtlinien konzentrieren die Nachfrage auf flexible, gut ausgestattete Klasse-A-Türme und treiben Mietaufschläge von rund 12 % für zertifizierte Gebäude an.
Wie ist die Angebotsprognose in den zentralen ASEAN-Zentralen Geschäftsvierteln?
Begrenzte spekulative Pipelines in Singapur, Bangkok und Jakarta deuten auf anhaltende Vermieter-Preissetzungsmacht in den nächsten vier Jahren hin.
Warum sind Nachhaltigkeitsmerkmale für Büroimmobilien wichtig?
Grün zertifizierte Gebäude erzielen höhere Mieten, niedrigere Betriebskosten und ermöglichen es Mietern, unternehmerische ESG-Verpflichtungen zu erfüllen, was den langfristigen Objektwert steigert.
Seite zuletzt aktualisiert am:



