
Größe und Marktanteil des Asia-Pacific-Markts für Innenarchitektur-Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
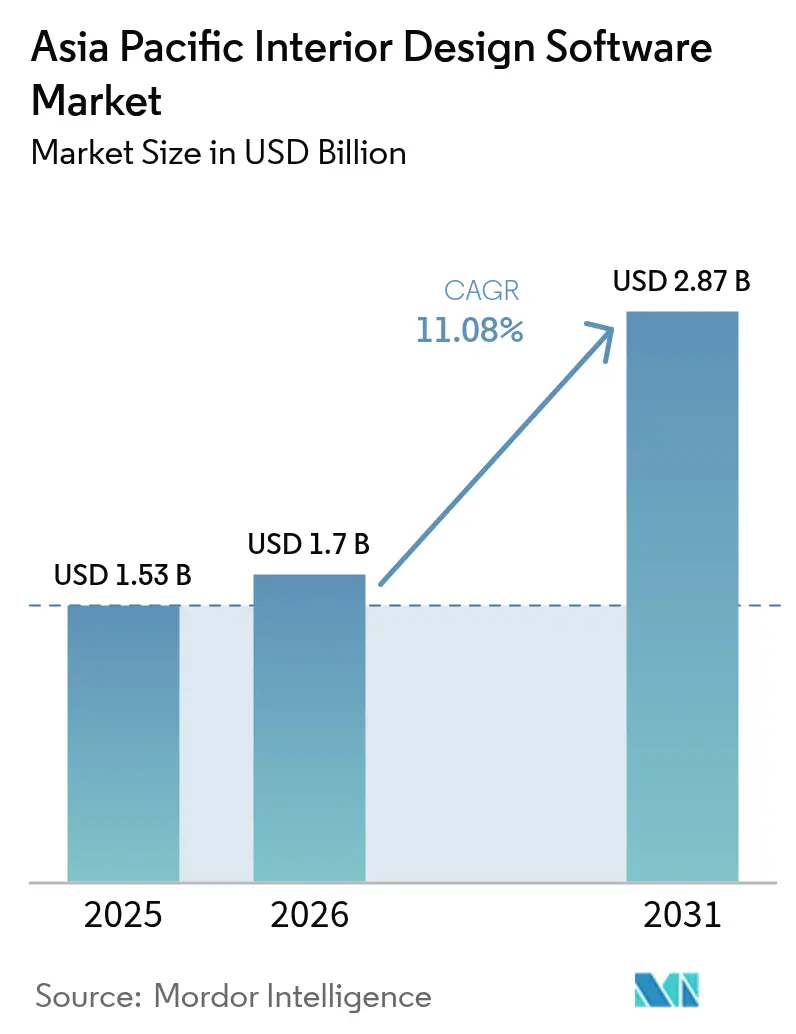
| Marktgröße im Basisjahr (2025) | 1.53 Milliarden US-Dollar |
| Marktgröße (2026) | 1.7 Milliarden US-Dollar |
| Marktgröße (2031) | 2.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.08 % |
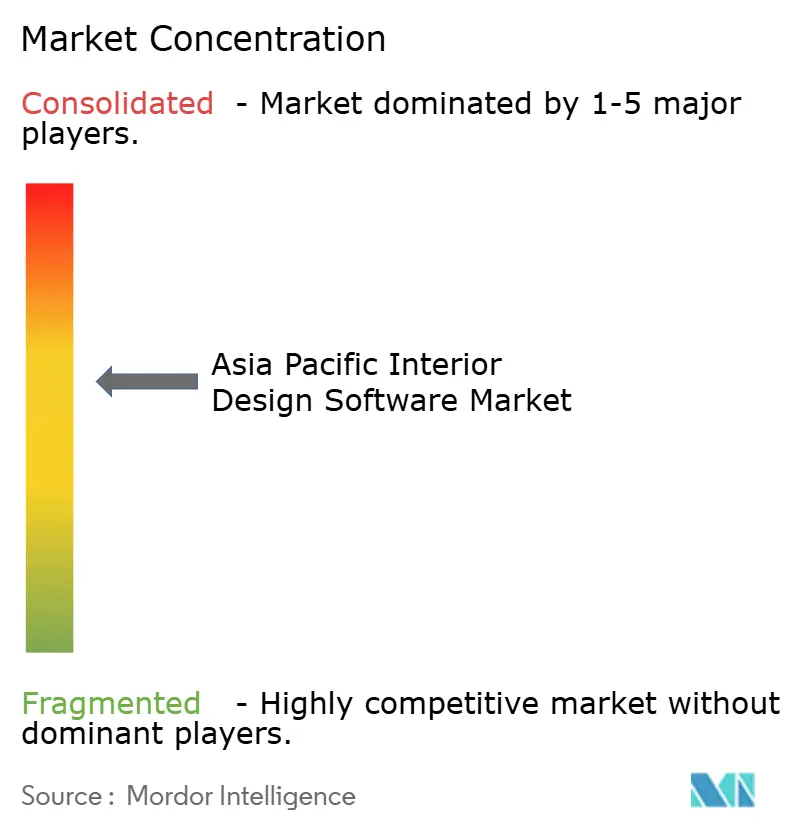
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Asia-Pacific-Markts für Innenarchitektur-Software durch Mordor Intelligence
Die Größe des Asia-Pacific-Markts für Innenarchitektur-Software wird im Jahr 2026 auf USD 1,7 Milliarden geschätzt, gegenüber dem Wert von USD 1,53 Milliarden im Jahr 2025, mit Projektionen für 2031, die USD 2,87 Milliarden zeigen, und einem Wachstum von 11,08 % CAGR im Zeitraum 2026–2031. Die Expansion ist auf eine beschleunigte Verlagerung hin zu cloudnativen Abonnements, Echtzeit-Kollaboration und eingebetteter künstlicher Intelligenz zurückzuführen, die die Raumplanung und fotorealistische Darstellung automatisiert.[1]Autodesk Investor Relations, "Ergebnismitteilung Geschäftsquartal Q3 2025," investors.autodesk.com Trimbles SketchUp überschritt Ende 2024 die Marke von 1 Million zahlenden Nutzern, was eine bedeutende Abkehr von unbefristeten Lizenzen markiert. Chinas durch E-Commerce geprägte Arbeitsabläufe, Indiens Ausbau intelligenter Städte und die mobile Designkultur Südostasiens gestalten die Wettbewerbsprioritäten neu. Anbieter, die Visualisierung mit Beschaffung und Kostenschätzung verbinden, gewinnen Marktanteile, während hardwaregetriebene Desktop-Strategien einem durch Zölle induzierten Kostendruck ausgesetzt sind.
Wesentliche Erkenntnisse des Berichts
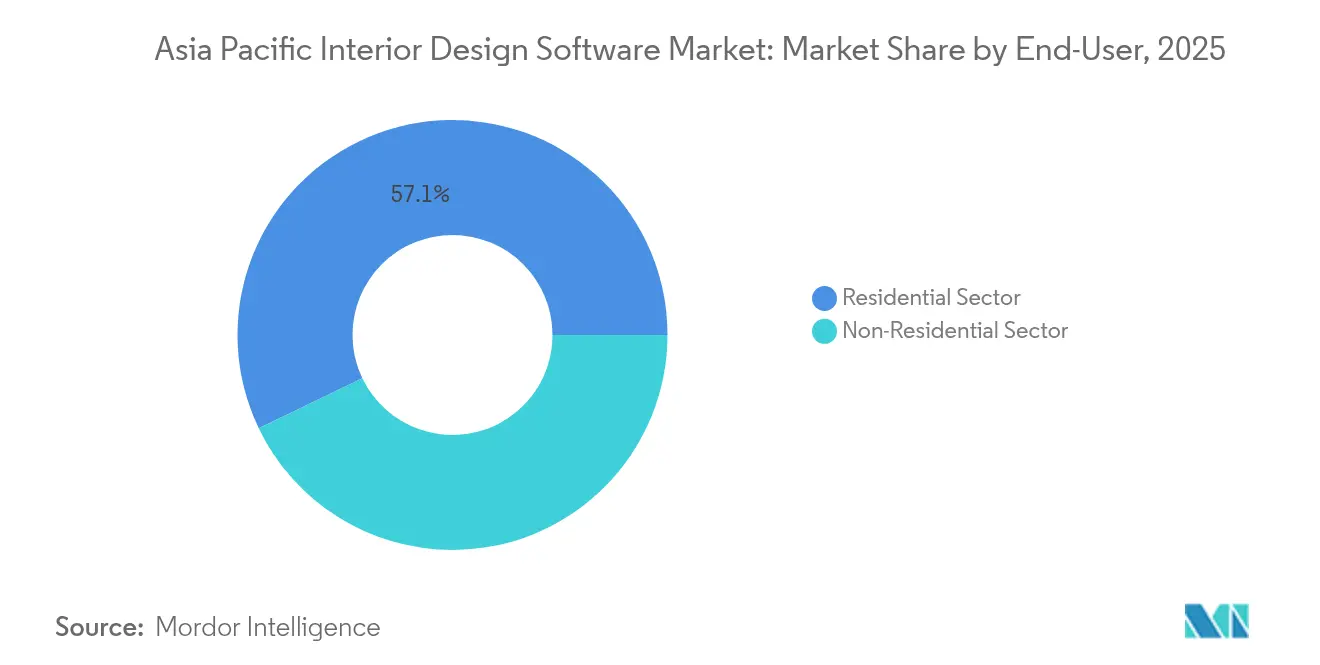
- Nach Endnutzer führte das Wohnsegment mit einem Anteil von 57,13 % im Jahr 2025; das nicht-wohnwirtschaftliche Design soll bis 2031 mit einer CAGR von 13,52 % wachsen.
- Nach Bereitstellungsmodus hielten Cloud-Lösungen im Jahr 2025 einen Marktanteil von 62,52 % am Asia-Pacific-Markt für Innenarchitektur-Software, und dieses Segment soll bis 2031 mit einer CAGR von 15,08 % wachsen.
- Nach Anwendung entfiel auf dreidimensionales Design und Rendering im Jahr 2025 ein Anteil von 49,51 % der Größe des Asia-Pacific-Markts für Innenarchitektur-Software, während die Visualisierung mit virtueller Realität und erweiterter Realität das schnellste Wachstum mit einer CAGR von 16,42 % bis 2031 zeigen soll.
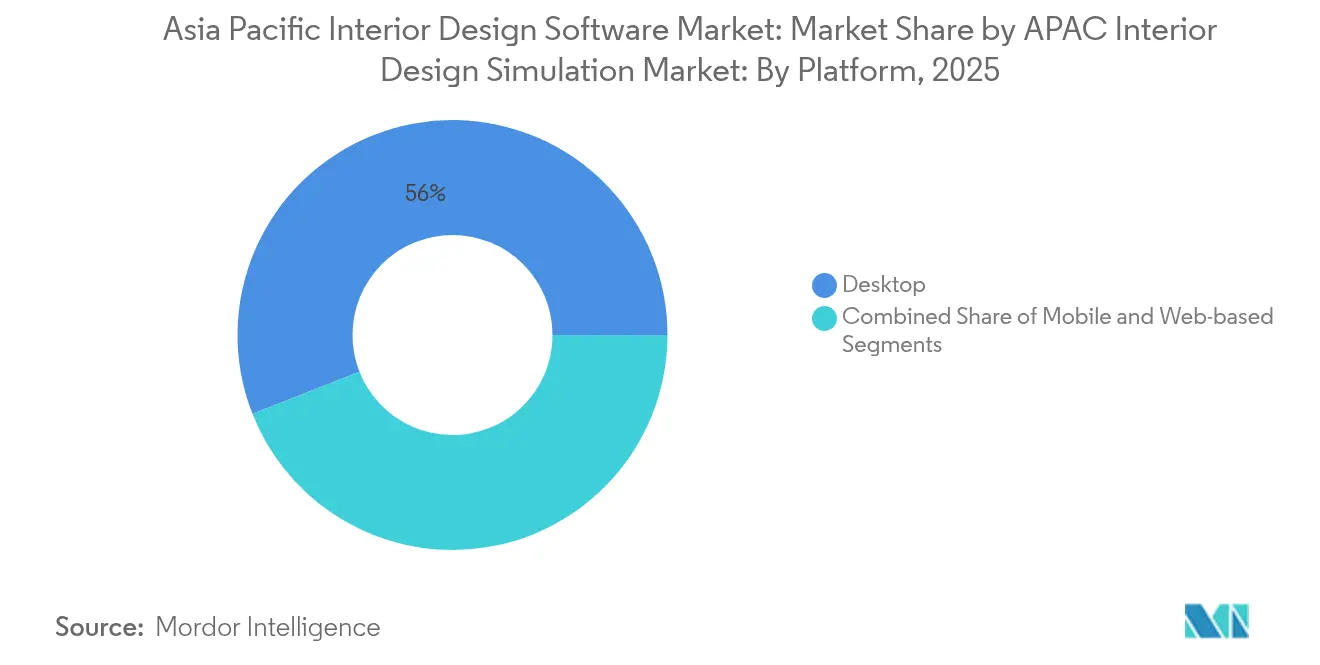
- Nach Plattform sicherten sich Desktop-Arbeitsabläufe im Jahr 2025 einen Umsatzanteil von 55,97 %; mobile Plattformen sollen bis 2031 mit einer CAGR von 15,65 % wachsen.
- Nach Lizenzmodell trug Abonnement-SaaS im Jahr 2025 63,02 % des Umsatzes bei; Freemium- und werbeunterstützte Stufen sollen mit einer CAGR von 16,84 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach visualisierungsgetriebenem Hausrenovierung | +2.3% | China, Japan, Australien, Südkorea | Mittelfristig (2–4 Jahre) |
| Staatliche Smart-City- und Wohnungsbauinitiativen | +1.8% | Indien, China, Thailand, Vietnam, Singapur | Langfristig (≥ 4 Jahre) |
| Zunahme der Akzeptanz cloudbasierter Design-Kollaboration | +2.7% | Gesamte Region, am stärksten in Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Integration von KI für automatisierte Raumplanung | +1.9% | Städtische Zentren in China, Indien, Japan | Mittelfristig (2–4 Jahre) |
| Ausweitung von Partnerschaften im virtuellen Möbel-E-Commerce | +1.6% | China, Indonesien, Thailand, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Hardware-Zollbelastungen beschleunigen die Verlagerung zu Cloud-Rendering | +1.4% | Regionweit, akut in Indien und Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach visualisierungsgetriebenem Hausrenovierung
Hausbesitzer bestehen jetzt auf fotorealistischen Vorschauen, bevor sie Kapital für Renovierungen einsetzen. Japan verzeichnete 2024 Renovierungsausgaben in Höhe von JPY 7,2 Billionen (USD 48,6 Milliarden), wobei 68 % der Projekte digitale Visualisierung einsetzten.[2]Ministerium für Land, Infrastruktur, Verkehr und Tourismus, "Wohnungsbericht 2024," mlit.go.jpAustralische Haushalte folgten diesem Beispiel, da höhere Hypothekenzinsen die Lebensdauer von Wohngebäuden verlängerten. Software-Hersteller reagierten, indem sie Materialpreis-APIs in Design-Leinwände integrierten, sodass Benutzer Oberflächen gegen Live-Budgets abwägen können. Plattformen, die Visualisierung und Beschaffung vereinen, verkürzen Entscheidungszyklen und gewinnen Kundenbindung.
Staatliche Smart-City- und Wohnungsbauinitiativen
Öffentliche Mandate zu digitalen Zwillingen wirken sich auf die private Praxis aus. Indiens Smart-Cities-Mission setzte INR 48.000 Crore (USD 5,8 Milliarden) ein und normierte Building-Information-Modeling-Werkzeuge für kommunale Auftragnehmer. Chinas 290 Pilotprojekte für intelligente Städte erfordern Cloud-Kollaboration für behördenübergreifende Prüfungen. Die thailändische Behörde zur Förderung der Digitalwirtschaft und Dassault Systèmes zertifizieren jährlich 500 Designer zur Unterstützung von Projekten des Östlichen Wirtschaftskorridors.[3]Behörde zur Förderung der Digitalwirtschaft, "Partnerschaft mit dem Dassault Systèmes-Schulungszentrum," depa.or.thSolche Mandate legen Interoperabilitätsstandards fest und sichern den langfristigen Bedarf an konformen Plattformen.
Zunahme der Akzeptanz cloudbasierter Design-Kollaboration
Die Cloud-Nutzung wächst am schnellsten dort, wo On-Premise-GPUs preislich eingeschränkt geworden sind. AWS eröffnete 2024 eine Region in Malaysia und reduzierte die Render-Latenz für südostasiatische Unternehmen um 40 %.[4]Amazon Web Services, "AWS-Asia-Pacific-Infrastruktur-Update," press.aboutamazon.com Microsoft Azure fügte in Indien 60 % mehr GPU-Kapazität hinzu und halbierte damit die Kosten pro Stunde. Da grenzüberschreitende Datenschutzregeln im Rahmen von Chinas Datenschutzgesetz für personenbezogene Informationen geklärt wurden, können Designer Dateien über Singapur-Knoten leiten und dabei die Compliance wahren. Geringere Kosten und rechtliche Klarheit beschleunigen die Akzeptanz von Mehrstandort-Kollaboration.
Integration von KI für automatisierte Raumplanung
Generative Algorithmen verwandeln Software in einen Designpartner. Dassaults HomeByMe-Konzept reduzierte die Konzeptionszeit um 40 %, indem es nach dem Scannen von Raummetriken automatisch Möbel platzierte. SketchUp 2025 enthält "Diffusion", das 3D-Assets aus Texteingaben generiert und die IFC-Ausrichtung mit Revit verbessert. Coohooms Engine liefert in 90 Sekunden fertige Renders zum Teilen. Da Iterationen unmittelbar werden, tendieren Nutzer zu Plattformen, die KI als Kerninfrastruktur und nicht als nachträgliche Erweiterung behandeln.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätsprobleme zwischen Design-Plattformen | -1.4% | Global, am stärksten dort, wo der Anbietermix hoch ist | Mittelfristig (2–4 Jahre) |
| Hohe Abonnement- und Schulungskosten für KMU | -1.8% | Indien, Südostasien, kleinere chinesische Städte | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten 3D- und VR-Designern | -1.2% | Regionweit, am akutesten in Indien, Vietnam, Indonesien | Langfristig (≥ 4 Jahre) |
| Lücken bei der Einhaltung von Datenschutz- und Cybersicherheitsvorschriften | -0.9% | China, Indien, Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätsprobleme zwischen Design-Plattformen
Unterschiedliche Dateistrukturen zwingen Unternehmen dazu, in mehrere Werkzeuge zu investieren und manuelle Nachbearbeitung in Kauf zu nehmen. Das IFC-4.3-Schema, das 2024 finalisiert wurde, lässt noch immer parametrische Möbel aus, sodass Assets beim Wechsel zwischen Revit, SketchUp oder Vectorworks ihre Bearbeitbarkeit verlieren. Japans BIM-Mandat entbehrt einer einheitlichen nationalen Vorlage, was zu regionalen Abweichungen führt, die die Koordination behindern. Der durch Konvertierung verlorene Zeitaufwand treibt die Kosten in die Höhe und dämpft die Akzeptanz dort, wo Projekte auf gemischten Anbieter-Stacks basieren.
Hohe Abonnement- und Schulungskosten für KMU
Für kleine Studios können die Softwaregebühren den Personalkosten gleichkommen. Autodesk AutoCAD kostet USD 1.865 pro Nutzer und Jahr, was 40 % des Monatsgehalts eines Junior-Designers in Städten der zweiten Kategorie in Indien entspricht. Strukturierte Kurse für parametrisches Modellieren kosten in Vietnam und Indonesien USD 800–1.200, was viele Freiberufler bei grundlegenden 2D-Werkzeugen hält. Freemium-Stufen schließen diese Lücke, doch hängt die Konvertierung von erschwinglichen Zertifizierungen und nutzungsbasierter Abrechnung ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzer:
Nachfrage im Nicht-Wohnbereich übertrifft die Reife des WohnbereichsDer Wohnanteil hielt im Jahr 2025 57,13 % des Umsatzes, was die frühe Akzeptanz durch Hausbesitzer von Visualisierung für die Renovierungsbudgetierung widerspiegelt. Die Größe des Asia-Pacific-Markts für Innenarchitektur-Software, die mit nicht-wohnwirtschaftlichen Kunden verbunden ist, wächst schneller, wobei Gastgewerbe-, Einzelhandels- und Co-Working-Projekte mit einer CAGR von 13,52 % voranschreiten. Hotelbauer in Indien nutzten 2024 3D-Rundgänge für 62 % der neu hinzugefügten Zimmer. Japanische Einzelhändler nutzten physische Geschäfte als Erlebnisshowrooms neu und integrierten VR-Konfiguratoren, die die Conversion-Rate um 18 % steigerten.
Das Wohnwachstum verlangsamt sich auf eine CAGR von 9,66 %, da die Durchdringung in chinesischen und australischen Städten der ersten Kategorie gesättigt wird, obwohl das ländliche Indien und aufstrebende vietnamesische Ballungsräume noch unerschlossene Märkte darstellen. Der Asia-Pacific-Markt für Innenarchitektur-Software treibt die Compliance im gewerblichen Immobilienbereich voran, wobei Singapurer Entwickler BIM-fähige Einreichungen für Projekte verlangen, die SGD 50 Millionen übersteigen. Plattformen, die mit Bauvorschriften und Beschaffungsanforderungen in Einklang gebracht werden können, werden das wachsende Nicht-Wohnsegment dominieren.


Nach Bereitstellungsmodus:
Cloud-Wirtschaftlichkeit gestaltet Infrastrukturentscheidungen neuCloud-Bereitstellungen erfassten 2025 einen Anteil von 62,52 % und wachsen mit einer CAGR von 15,08 %, was den Asia-Pacific-Markt für Innenarchitektur-Software um vier Punkte übertrifft. GPU-Engpässe trieben die Preise für On-Premise-Karten über USD 2.200, während Indiens Einfuhrzoll 28 % hinzufügte. AWS-Render-Knoten kosten jetzt ungefähr USD 3 pro Stunde, sodass ein Studio, das 100 Aufträge pro Monat ausführt, USD 1.200 ausgibt, gegenüber einer jährlichen Amortisation von USD 18.000 für lokale Hardware.
Hybridmodelle sollen mit einer CAGR von 12,32 % wachsen, wo Datenschutzgesetze eine Speicherung im Land erfordern, die Arbeitslasten jedoch bei Spitzenzeiten in die Cloud ausgelagert werden müssen. Autodesks Flex-Lizenz ermöglicht das Umschalten zwischen Desktop- und Cloud-Renders in einer einzigen SKU und schützt die Nutzer vor Vorabinvestitionen und Compliance-Reibungen. Anbieter ohne nahtlose hybride Arbeitsabläufe riskieren, Kunden zu verlieren, wenn diese ihre Kostenstrukturen neu kalibrieren.
Nach Anwendung:
VR- und AR-Visualisierung stört traditionelles RenderingDreidimensionales Design und Rendering lieferte 2025 49,51 % der Ausgaben und verankerte den Kernarbeitsablauf des Asia-Pacific-Markts für Innenarchitektur-Software. Virtuelle Realität und erweiterte Realität treiben, obwohl kleiner, das Umsatzwachstum mit einer CAGR von 16,42 % an, da Einzelhändler headset-basierte Planer einbetten, um Verkaufszyklen zu verkürzen. AiHouse und OPPEIN meldeten eine Steigerung der Conversion-Rate um 15 %, wenn Kunden Grundrisse in gemischter Realität bearbeiteten.
Zweidimensionales Zeichnen hält einen Anteil von 21,84 %, liegt aber mit einer CAGR von 7,69 % zurück, da es die räumliche Tiefe nicht vermitteln kann, die Kunden erwarten. Eigenständige Rendering-Pakete sehen sich einer Commoditisierung ausgesetzt; das Wachstum hängt jetzt davon ab, Kostenschätzung, Aufgabenzuweisung und Versionskontrolle in einer einzigen Umgebung zu bündeln. Nutzer, die zu Plattformen tendieren, die Design, Genehmigung und Beschaffung in einer einzigen Sitzung konsolidieren, werden die Anwendungsprioritäten neu gestalten.
Nach Plattform:
Mobile-First-Südostasien definiert Benutzeroberflächen neuDesktop-Arbeitsabläufe machen 2025 noch immer 55,97 % des Umsatzes aus, aber Mobilgeräte gewinnen Nutzer mit einer CAGR von 15,65 % hinzu. Indonesien hat 204 Millionen Smartphone-Besitzer, aber nur 68 Millionen PC-Nutzer. Infolgedessen übernehmen Designer Planner 5D und RoomSketcher für browserbasierte Projekte. Japan und Südkorea halten an Desktops für parametrische Präzision fest und erhalten so einen regionalen Anteil, der erhöht bleibt.
Webbasierte Leinwände wachsen mit einer CAGR von 13,02 %, bevorzugt von Vietnams freiberuflerreichen Unternehmen, die Lizenzierungsreibungen vermeiden. Autodesk Forma verknüpfte mobile Fotoerfassung mit Cloud-Geländegenerierung und Desktop-Verfeinerung zu einer kohärenten, gerätunabhängigen Schleife. Anbieter, die die geräteübergreifende Kontinuität ignorieren, riskieren Bedeutungslosigkeit gegenüber Südostasiens mobil-zentrierter Belegschaft.
Nach Lizenzmodell:
Freemium erschließt bisher unzureichend bediente KleinstunternehmenAbonnement-SaaS hielt 2025 einen Anteil von 63,02 % und bleibt der Umsatzanker. Die Größe des Asia-Pacific-Markts für Innenarchitektur-Software, die mit Freemium-Stufen verbunden ist, wächst jedoch mit einer CAGR von 16,84 %, der schnellsten Wachstumsbahn, da Indiens 63 Millionen Kleinstunternehmen Werkzeuge ohne Vorabgebühren testen. Planner 5D erreichte 10 Millionen südostasiatische Nutzer mit einem werbefinanzierten Plan und konvertiert mit einer Rate von 3 %, nachdem Unternehmen über die Hobbyskala hinauswachsen.
Unbefristete Lizenzen sind seit der Einstellung der unbefristeten AutoCAD-Lizenz durch Autodesk im Jahr 2024 jährlich um 2,29 % zurückgegangen. Die Konvertierung hängt von sanften Bezahlschranken ab: RoomSketcher begrenzt die Anzahl der Renders in seiner kostenlosen Stufe und regt Upgrades an, sobald Nutzer fünf Projekte pro Monat überschreiten. Coohom richtet Gebühren an KI-generierten Variationen aus und erfasst Wert pro Ausgabe statt pro Nutzer.
Geografische Analyse
Chinesischer Markt für Innenarchitektur-Software
China kontrollierte 41,78 % der Ausgaben im Jahr 2025, da designintegrierter Möbel-E-Commerce direkt in den Checkout-Prozess eingebunden wurde. Coohom, mit einem Wert von 1 Milliarde USD, hält allein einen lokalen Marktanteil von 23,2 %, indem fotorealistische Renderings mit sofortigen Kaufpfaden gebündelt werden. Das Wachstum verlangsamt sich auf eine CAGR von 10,65 %, da die Durchdringung in Städten der ersten Kategorie nahezu gesättigt ist, jedoch bieten Städte der dritten Kategorie und ländliche Provinzen weiterhin Wachstumspotenzial.
Indischer Markt für Innenarchitektur-Software
Indien verzeichnet die schnellste CAGR von 14,56 %, angetrieben durch Smart-Cities-Mandate in 100 Kommunen und eine städtische Wohnungsbau-Pipeline, die im Jahr 2024 1,2 Millionen Einheiten hinzufügte. Kleine Unternehmen setzen zunehmend auf kostengünstige Abonnements mit Schulungsguthaben, während der Ausbau von Cloud-GPUs die Einstiegshürden senkt.
Japanischer Markt für Innenarchitektur-Software
Japan wächst mit einer CAGR von 11,12 % durch Renovierungssubventionen für Energie- und seismische Nachrüstungen. Über 30 % der Wohngebäude sind älter als 30 Jahre, was die Nachfrage nach Designwerkzeugen ankurbelt, die Dämmung und Erdbebenertüchtigung modellieren können. Lokale Anbieter, die auf spezifische Bauvorschriften ausgerichtet sind, verschaffen sich dabei einen Wettbewerbsvorteil.
Australischer und südkoreanischer Markt für Innenarchitektur-Software
Australien und Südkorea halten jeweils einen Marktanteil von 6,00–7,00 % und wachsen mit einer CAGR von nahezu 9,85 %, wobei Ersatzzyklen anstelle von Erstanschaffungen die Ausgaben antreiben. Unternehmen priorisieren die BIM-Interoperabilität mit Bausoftware-Suiten gegenüber aufwendigen Visualisierungslösungen.
ASEAN-Markt für Innenarchitektur-Software
Südostasien wird voraussichtlich mit einer CAGR von 13,18 % wachsen, wobei Thailand, Vietnam und Indonesien AR-Showrooms und PropTech-Finanzierungsmodelle einsetzen, die dem chinesischen Modell ähneln. IKEA Thailand erzielte durch den Einsatz von AR-Planern in 45 Filialen eine Konversionssteigerung von 12 %. Agile, mobile-first-Werkzeuge dominieren in Ökosystemen mit einem hohen Anteil an Freiberuflern.
Weitere Märkte im asiatisch-pazifischen Raum
Der übrige asiatisch-pazifische Raum, einschließlich Neuseelands und aufstrebender südasiatischer Staaten, wächst mit einer CAGR von 11,92 %, angetrieben durch Cloud-Lösungen, die Infrastrukturhürden beseitigen. Die regionalen Marktansätze variieren je nach Standort mit lokalisierten Preisstrategien: Freemium-Modelle für Indonesien, gebündelte Schulungsangebote für Indien sowie Compliance-Zertifizierungen für China und Singapur.
Regulatorisches Umfeld
Die Regulierung im asiatisch-pazifischen Raum verknüpft Innenarchitektur-Workflows zunehmend mit BIM-basierten Einreichungen und Data Governance, was Software in Richtung prüfbarer Zusammenarbeit und standardisiertem Austausch drängt. In Hongkong machten die ab 1. April 2025 geltenden Richtlinien des Development Bureau design-BIM-Modelle für alle Ausschreibungen vertraglich verbindlich, was den Bedarf an Versionskontrolle und nachvollziehbaren Genehmigungen innerhalb von Autoren- und Koordinationswerkzeugen erhöht.
Singapur verschärft die Anforderungen an die digitale Einreichung über CORENET X, mit einem verbindlichen Zeitplan zum 1. Oktober 2025 für neue Projekte mit einer Bruttogeschossfläche von 30.000 Quadratmetern oder mehr und zum 1. Oktober 2026 für alle neuen Projekte unabhängig von der Größe. In Malaysia integriert das National BIM E-Submission (NBeS) System automatisierte Compliance-Prüfungen, die an den Uniform Building By-Laws (UBBL) und Standards wie MS1183 und MS1184 ausgerichtet sind, was die Nachfrage nach Plattformen verstärkt, die konforme Modelle ausgeben und automatisierte Regelvalidierung unterstützen können. Regionale Interoperabilitätsprioritäten werden zudem durch den ASEAN Digital Masterplan 2030 (finalisiert im Januar 2026) verstärkt, der die Ausrichtung an internationalen Rahmenwerken (ISO/IEC/ITU) betont, die prägen, wie Cloud-Zusammenarbeit, Dateiaustausch und grenzüberschreitende Umsetzung erfolgen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Content-Erstellung und Design-Authoring (2D/3D/VR), Modellkoordination und Interoperabilität (BIM/CDE-Workflows), Visualisierung und Rechenleistung (lokale GPUs und Cloud-GPU-Instanzen) sowie nachgelagerte Kommerzialisierung durch Beschaffungs- und Fertigungsintegrationen. Vorgelagerte Inputs umfassen Geräteökosysteme (Desktop-Workstations und mobile Erfassung), Content-Bibliotheken (lokale SKU-Kataloge für Oberflächen und Möbel) sowie Cloud-Infrastruktur, die Rendering und Multi-Site-Zusammenarbeit unterstützt. Kernanbieter stellen die Authoring- und Kollaborationsebene bereit, darunter Autodesk, Trimble und Dassault Systèmes, während regionale Ökosysteme Designs zunehmend mit Angebotserstellung, Bestellung und Produktion verknüpfen.
Nachgelagert verbinden Integratoren und Plattformen Designdateien mit Vertrieb und Fertigungsausführung, wodurch manuelle Übergaben zwischen Studios, Einzelhändlern und Fabriken reduziert werden. Die Zusammenarbeit von Foundryx Malaysia mit Coohom und Homag verdeutlicht diese Richtung, indem ein Ansatz verwendet wird, der Design, Vertrieb und Fertigung in einen digitalen Workflow integriert, der mit dem Schwerpunkt des Berichts auf Visualisierung in Kombination mit Beschaffung und Kostenschätzung übereinstimmt. Zentrale Engpässe betreffen Rechenkostenökonomie und Compliance, da GPU-Preisvolatilität und Importreibungen die Attraktivität von Browser- und Cloud-Rendering erhöhen, während Datenlokalisierungs- und Sicherheitsanforderungen beeinflussen, wo Anbieter Projektdaten hosten und wie sie Zugriffskontrolle, Audit-Protokolle und Komponentenrisikomanagement umsetzen.
Wettbewerbslandschaft
Die fünf führenden Akteure, Autodesk, Trimble, Dassault Systèmes, Coohom und AiHouse, halten einen bedeutenden Anteil und positionieren den Asia-Pacific-Markt für Innenarchitektur-Software als mäßig fragmentierte Landschaft. Autodesk bindet Unternehmenskunden, indem es AutoCAD, Revit und BIM 360 miteinander verknüpft; die Wechselkosten übersteigen für mittelständische Unternehmen USD 50.000. Trimbles SketchUp hat die Marke von 1 Million zahlenden Nutzern überschritten, getrieben durch Text-zu-3D-Diffusions-KI und engere IFC-Schemata, die nahtlose Revit-Übergaben ermöglichen.
Chinesische Anbieter wachsen durch lokalisierte Bibliotheken. Coohom bietet 2 Millionen native SKUs, verglichen mit 400.000 in SketchUps Asia-Katalog, was das Design lokal beschaffter Einrichtungsgegenstände beschleunigt. AiHouse kombiniert gemischte Realität mit Schrankherstellern, um die Conversion-Rate zu steigern. Regionale Neueinsteiger wie Foyr in Indien und Infurnia führen API-first-Konfiguratoren ein, die Einzelhändler in ihre E-Commerce-Journeys einbetten und dabei traditionelle Desktop-Schnittstellen umgehen.
Strategische Allianzen prägen die Jahre 2024–2025. Dassault und Thailands Behörde zur Förderung der Digitalwirtschaft eröffneten eine BIM-Akademie, die jährlich 500 Designer zertifiziert. AWSs Malaysia-Region reduzierte die Render-Latenz in Südostasien um 40 %. Microsoft verdoppelte die A100- und H100-GPU-Kapazität in Indien. Unternehmen, die die Datenschutzhürden in China und Indien überwinden, können regulierte öffentliche Projekte bedienen, während agile Start-ups die lange Reihe von Kleinstunternehmen mit nutzungsbasierten Plänen erschließen.
Führende Unternehmen im Asia-Pacific-Markt für Innenarchitektur-Software
Dassault System SE
Autodesk Inc
Trimble, Inc.
Foyr LLC
Infurnia Technologies Pvt. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Innenarchitektur-Software
- Autodesk Inc.
- Dassault Systemes SE
- Trimble Inc.
- Chief Architect Inc.
- Graphisoft SE
- Vectorworks Inc.
- SketchUp (Trimble)
- Chaos Group (Epic Games)
- Foyr LLC
- Infurnia Technologies Pvt. Ltd.
- InnoPlanner Ltd.
- SmartDraw Software LLC
- RoomSketcher AS
- Planner 5D UAB
- Homestyler Ltd.
- Cedreo SAS
- Coohom (BoYi Technology)
- Live Home 3D (Belight Software Ltd.)
- Space Designer 3D (SAS Asynth)
- ECDESIGN Sweden AB
- Roomtodo OU
- EasternGraphics GmbH
- Sweet Home 3D (Eteks)
- Floorplanner BV
- AiHouse (Shenzhen Easyhome)
Lesen Sie die Analyse der Asien-Pazifik-Markt für Innenarchitektur-Software-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen bündeln sich dort, wo regulatorischer und Workflow-Wandel Upgrades von eigenständigem Desktop-Design zu vernetzten BIM- und Common-Data-Environment-Mustern erzwingen, die Einreichung, Prüfung und Nachverfolgbarkeit unterstützen. In Singapur schafft der CORENET X-Zeitplan kurzfristigen Spielraum für Anbieter von Innenarchitektur-Software, die BIM-fähige Ausgaben, Kollaborationskontrollen und geregelte Austauschformate in einem einzigen Workflow für Architekten, Innenarchitekturberater und Bauunternehmer bündeln können, angesichts der verbindlichen Anforderungen ab 1. Oktober 2025 für große neue Projekte und ab 1. Oktober 2026 für alle neuen Projekte.
Eine weitere Chance besteht in der Integration von Design mit Beschaffung, Angebotserstellung und Vorfertigung, insbesondere in Südostasien und China, wo Design zunehmend mit E-Commerce-artiger Konversion und schnellem SKU-Austausch verknüpft ist. Die Partnerschaft von Foundryx Malaysia mit Coohom und Homag ist ein konkretes Signal für diese Wertverschiebung hin zu Design-zu-Fertigung-Konnektivität und begünstigt Anbieter, die APIs, konfigurierbare Kataloge und Kostenschätzung zusammen mit Rendering bereitstellen. KI-gestützte Beschleunigung bleibt ebenfalls ein Adoptionshebel, doch Anbieter können die Monetarisierung effektiver verteidigen, wenn sie Automatisierung mit Interoperabilität und Compliance koppeln, einschließlich Unterstützung für gemischte Stacks und IFC-Ausrichtung, statt sich nur auf ästhetische Rendering-Ausgaben zu konzentrieren.
Recent Industry Developments in Asien-Pazifik-Markt für Innenarchitektur-Software
- Mai 2026: Foyr veröffentlichte das Foyr Project Management-Tool und erweiterte seine Plattform über das Design hinaus auf Ausführungsworkflows. Dies erweitert die adressierbaren Anwendungsfälle von Konzept und Visualisierung auf Aufgabenverfolgung und Koordination, im Einklang mit der steigenden Nachfrage nach Kollaborationsfunktionen für verteilte Teams im asiatisch-pazifischen Raum.
- Oktober 2025: Foyr kündigte den Start von AI Hub in Foyr Neo an und fügte generative KI-Funktionen wie Bild-zu-3D-Konvertierung und KI-gestützte Nachbearbeitung hinzu. Die Veröffentlichung erhöht den Wettbewerbsdruck auf etablierte Anbieter und regionale Anbieter, KI in alltägliche Design- und Iterationszyklen einzubetten, statt sie als Zusatzfunktion zu behandeln.
- Juli 2024: Dassault Systèmes unterzeichnete eine Absichtserklärung mit Thailands Digital Economy Promotion Agency (depa) und der Silpakorn University zur Einrichtung eines Branchenschulungszentrums zur Förderung der Talententwicklung für Smart City und Stadtplanung. Die Initiative stärkt lokale Qualifizierungspipelines und erhöht den Pool an geschulten Nutzern, die 3DEXPERIENCE-basierte Workflows in öffentlichen und privaten Projekten übernehmen können.


Asien-Pazifik-Markt für Innenarchitektur-Software Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus Innenarchitektur-Software, die zur Planung von Räumen und zur Erstellung von 2D-Layouts und 3D-Designs verwendet wird, einschließlich Rendering- und Visualisierungsfunktionen, die an Nutzer im asiatisch-pazifischen Raum über Lizenzen oder Abonnements verkauft werden.
Umfangsausschlüsse: Wir schließen Umsätze aus Innenarchitektur-Dienstleistungen, allgemeine Baumanagement-Software, die nicht für Innenarchitektur-Workflows verwendet wird, und reine Hardware-Verkäufe (wie VR-Headsets) aus, selbst wenn diese mit Designwerkzeugen verwendet werden.
Übersicht der Segmentierung
- Nach Endnutzer-Branchen
- Wohnbereich
- Nicht-Wohnbereich
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Hybrid
- Nach Anwendungstyp
- 2D-Design und Entwurf
- 3D-Design und Rendering
- VR- und AR-Visualisierung
- Projektmanagement und Kollaboration
- Nach Plattform
- Desktop
- Mobil
- Webbasiert
- Nach Lizenzmodell
- Unbefristete Einmallizenz
- Abonnement-SaaS
- Freemium / Werbeunterstützt
- Nach Land
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien
- Rest des asiatisch-pazifischen Raums
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Deskarbeit beginnt damit, die Grenze richtig zu ziehen, weshalb wir zunächst kartieren, was in der Praxis als Innenarchitektur-Software gilt, und dies dann mit gängigen Produktlieferungsmodellen (Abonnement, Dauerlizenz und Freemium) im asiatisch-pazifischen Raum abgleichen. Wir verweisen auf öffentliche Quellen, die helfen, Adoptions- und Nachfragesignale zu verankern, wie OECD- und Weltbank-Digitalindikatoren, ITU-Konnektivitätsstatistiken, nationale Statistikbehörden für Bau- und Wohnaktivitäten sowie UN Comtrade, soweit relevant für verwandte Hardwaretrends, die die Visualisierungsnutzung beeinflussen können.
Wir prüfen zudem Geschäftsberichte, Investorenpräsentationen, seriöse Presseberichterstattung und Verbandspublikationen, die Design- und Bau-Digitalisierung, Cloud-Software-Adoption und Preisänderungen behandeln. In einigen Fällen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -intelligence, Patentdatenbanken und Import-Export-Sendungsdaten verwendet, um Umfang und Timing von Produkteinführungen und Nachfragezyklen gegenzuprüfen. Die hier aufgeführten Quellen sind nur beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Erhebung, Klärung und Validierung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu bestätigen, was Käufer tatsächlich zahlen und wie sie diese Werkzeuge einsetzen, was in einem Markt wichtig ist, in dem Bundles, Sitzplatzzahlen und nutzungsbasierte Add-ons den endgültigen Wert verschieben können. Wir sprechen mit einer Mischung aus Softwareanbietern, Vertriebspartnern, Innenarchitektur-Studios und gewerblichen Nutzern in wichtigen APAC-Ländern, um Annahmen zum Abonnementmix, Verlängerungsverhalten und der Aufteilung zwischen Desktop- und Cloud-Nutzung zu validieren.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 14 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 17 % | Manager: 54 % |
Marktdimensionierung & Prognose
Die Kerndimensionierung beginnt mit einem Top-Down-Ansatz, bei dem der Nachfragepool im asiatisch-pazifischen Raum unter Verwendung von Digitalisierungssignalen und Designaktivitätsindikatoren rekonstruiert und dann in adressierbare Softwareausgaben für Innenarchitektur-Anwendungsfälle gefiltert wird. Die Ergebnisse werden anschließend mit selektiven Bottom-Up-Näherungen überprüft, wie stichprobenbasierten Abonnementpreispunkten multipliziert mit geschätzten zahlenden Sitzplätzen, Channel-Feedback zu Deal-Größen und Anbieter-Aggregationen, bei denen Umsätze berichtet oder vernünftig abgeleitet werden können.
Wichtige Modelleingaben umfassen den Anteil von Cloud- gegenüber On-Premise-Bereitstellung, typische Abonnement-Sitzplatzpreise und Rabattmuster, Adoption von 2D-Zeichnung gegenüber 3D-Rendering und VR- oder AR-Visualisierungsmodulen, Nutzung von Projektmanagement- und Kollaborationsfunktionen, die höhere Tarife auslösen können, sowie Bau- und Wohnaktivitäten, die Projektstarts beeinflussen. Wo die Datenlage für kleinere Länder dünn ist, werden Lücken durch die Verwendung von Proxy-Penetrationsraten aus vergleichbaren APAC-Märkten behandelt und anschließend durch Interview-Feedback zu Erschwinglichkeit und Kaufzyklen angepasst.
Für die Prognose wird eine Szenarioanalyse angewendet, sodass das Wachstum an eine kleine Anzahl von Treibern gekoppelt ist, auf die Befragte durchweg hinwiesen, darunter das Tempo der Cloud-Migration, Neuzugänge von Nutzern in Wohn- gegenüber Nicht-Wohn-Workflows und die erwartete Preisentwicklung nach Lizenzmodell. Die Ausgabe wird bei jedem Schritt überprüft, damit der implizite Umsatz pro Nutzer und die Wachstumsraten nach Land und nach Produktlieferungsmethode realistisch bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale und anschließend durch Varianzprüfungen, die Ausreißer auf Länderebene und über Lizenzmodelle hinweg kennzeichnen. Wenn eine Zahl unstimmig erscheint, überprüfen wir Annahmen erneut, prüfen das Timing der Währungsumrechnung nach und kontaktieren relevante Befragte erneut, um zu bestätigen, ob die Abweichung durch Preisänderungen, Bundling oder eine Verschiebung der Cloud-Adoption erklärt wird.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfungen, damit Berechnungslogik, Annahmen und Ergebnisse mit dem definierten Umfang und beobachtbaren Nachfrageindikatoren übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Preisänderungen, Verschiebungen in der Produktverpackung oder sprunghaften Veränderungen in der Adoption. Kurz vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, um sicherzustellen, dass Kunden die aktuellste Sicht erhalten, gestützt durch die neuesten Prüfungen.
Marktgröße von Mordor Intelligence für Innenarchitektur-Software im asiatisch-pazifischen Raum im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für diesen Bereich können unterschiedlich aussehen, weil die Umfangsgrenze unterschiedlich gesetzt wird und weil Preise auf unterschiedliche Weise behandelt werden, insbesondere dort, wo sich Abonnementpläne und Add-ons schnell ändern. Unterschiede zeigen sich auch, wenn Unternehmen unterschiedliche Basisjahre, Zeitpunkte der Währungsumrechnung wählen und was sie als Innenarchitektur-Software gegenüber angrenzenden Design- oder Bautools zählen.
Bei einem auf Aktualisierungen ausgerichteten Ansatz werden der Aktualisierungsrhythmus und die Art, wie die Fortschreibung des Abonnement-ASP erfolgt, in der Regel zu den größten Treibern der Streuung, gefolgt davon, ob Freemium- und werbefinanzierte Modelle als nennenswerter Umsatz gezählt werden. Durch erneute Überprüfung von Umrechnungskursen und Änderungen im Tarifmix nahe am Veröffentlichungszeitpunkt sowie anschließende Validierung des impliziten Umsatzes pro zahlendem Sitzplatz mit APAC-Interview-Inputs bleibt die Schätzung bei Mordor Intelligence enger an den aktuellen Bedingungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,53 Mrd. USD (2025) | |
| Fachzeitschrift A | 1,06 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und ein kürzeres Zeitfenster, und die beschriebene Definition liegt näher an Wohnungsraumplanungstools, was eine breitere 3D-Rendering-, Kollaborations- und branchenübergreifende Nutzung im asiatisch-pazifischen Raum unterzählen kann. |
| Regionale Beratungsgesellschaft B | 1,31 Mrd. USD (2025) | Scheint eine andere Preis- und Tarifmix-Annahme für Abonnements anzuwenden, und es ist unklar, wie hybride Bereitstellung und Freemium-Monetarisierung behandelt werden, was die Gesamtsumme für 2025 im Vergleich zu einem umfassenderen Lizenzmodellaufbau komprimieren kann. |
Die Tabelle zeigt, dass die meisten Abweichungen aus Timing- und Umfangsentscheidungen resultieren und nicht aus einem einzelnen Rechenfehler, da die Wahl des Basisjahres, Zeitpunkte der Währungsumrechnung und welche Module gezählt werden, jeweils die Gesamtsumme verändern können. Unsere Methode hält den Wert nachvollziehbar, indem das Modell an beobachtbaren Bereitstellungsmix, Lizenzmodellaufteilungen und interviewgeprüfte Preisspannen gebunden wird, sodass die Marktgröße reproduziert und aktualisiert werden kann, ohne die Definitionen bei jedem Zyklus zu ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Asia-Pacific-Markt für Innenarchitektur-Software im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf USD 1,7 Milliarden und soll bis 2031 USD 2,87 Milliarden erreichen.
Welcher Bereitstellungsmodus wächst in der Region am schnellsten?
Cloudbasierte Implementierungen führen mit einer CAGR von 15,08 % dank sinkender Cloud-GPU-Kosten und regionaler Rechenzentrumsergänzungen.
Was treibt die Akzeptanz nicht-wohnwirtschaftlicher Software an?
Renovierungen im Gastgewerbe, Einzelhandel und Co-Working-Bereich setzen 3D- und VR-Werkzeuge ein, um das Gästeerlebnis zu differenzieren, was die nicht-wohnwirtschaftliche Nachfrage mit einer CAGR von 13,52 % vorantreibt.
Welches Land zeigt das schnellste Wachstum?
Indien schreitet mit einer CAGR von 14,56 % voran, angetrieben durch Smart-Cities-Mandate und einen städtischen Wohnungsbauboom.
Seite zuletzt aktualisiert am:



