
Marktgröße und Marktanteile für antimikrobielle Additive
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
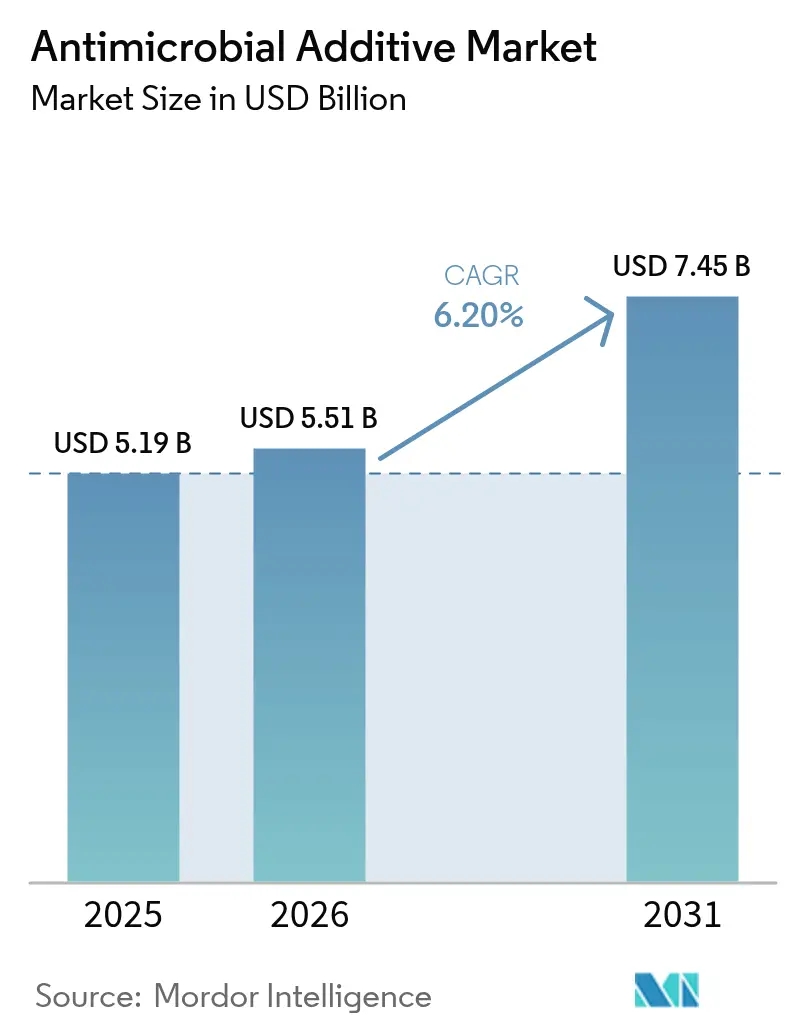
| Marktgröße (2026) | 5.51 Milliarden US-Dollar |
| Marktgröße (2031) | 7.45 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.20 % |
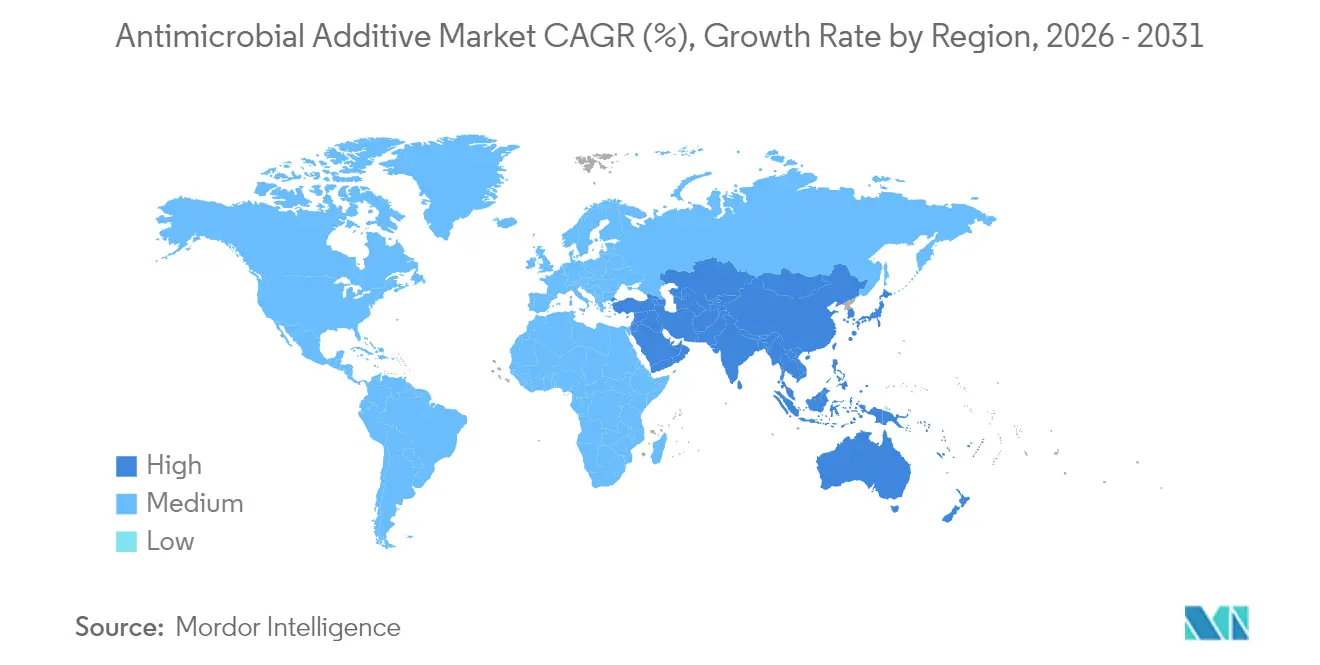
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
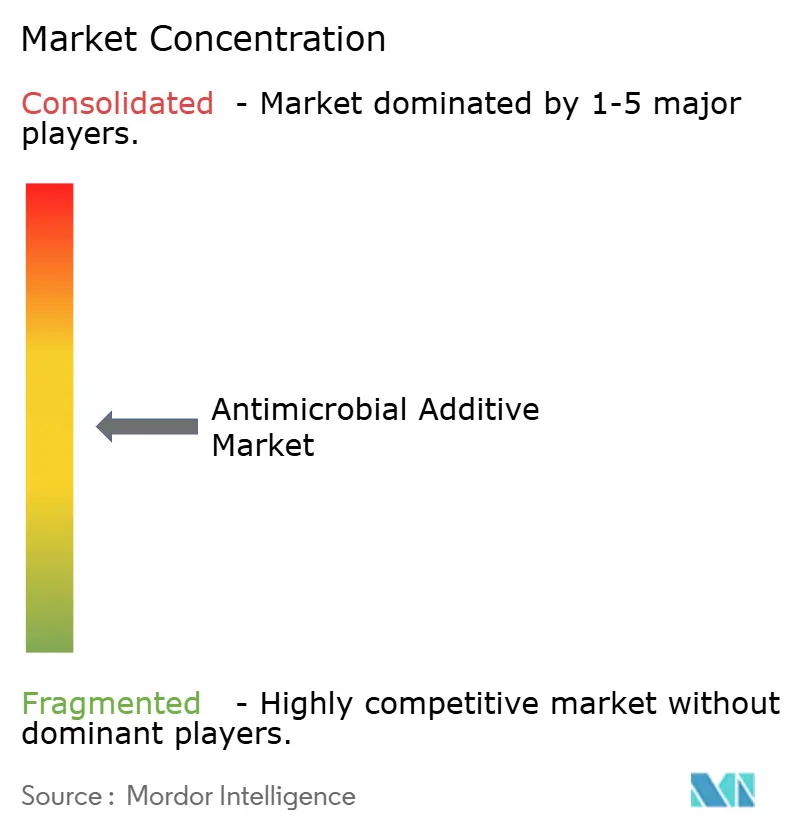
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für antimikrobielle Additive durch Mordor Intelligence
Die Marktgröße für antimikrobielle Additive wird im Jahr 2026 auf 5,51 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 5,19 Milliarden USD, mit Projektionen für 2031 von 7,45 Milliarden USD, was einem Wachstum von 6,20 % CAGR über den Zeitraum 2026–2031 entspricht. Ein gesteigertes Hygienebewusstsein nach der Pandemie, strengere Infektionskontrollvorschriften in Krankenhäusern und Pharmabetrieben sowie die rasche Integration antimikrobieller Masterbatches in Recyclingkunststoffe prägen die Nachfragemuster neu. Das Gesundheitssegment bleibt der zentrale Wachstumsmotor, da Krankenhäuser antimikrobielle Beschichtungen in Katheter, chirurgische Instrumente und Implantate einbetten, um Biofilmbildung und damit verbundene Infektionen einzudämmen. Anorganische Systeme auf Silberbasis dominieren weiterhin aufgrund ihrer breiten Wirksamkeit gegen multiresistente Krankheitserreger, doch die beschleunigte Nutzung pflanzlicher und bakteriocinbasierter Organika spiegelt den regulatorischen Druck wider, die Exposition gegenüber synthetischen Bioziden zu verringern. Unterdessen positionieren die industrielle Expansion im Asien-Pazifik-Raum und Initiativen zur antimikrobiellen Resistenz die Region sowohl als größte als auch als am schnellsten wachsende Geografie, was den Wettbewerbsdruck zwischen globalen Marktführern und agilen lokalen Anbietern erhöht.
Wichtigste Erkenntnisse des Berichts
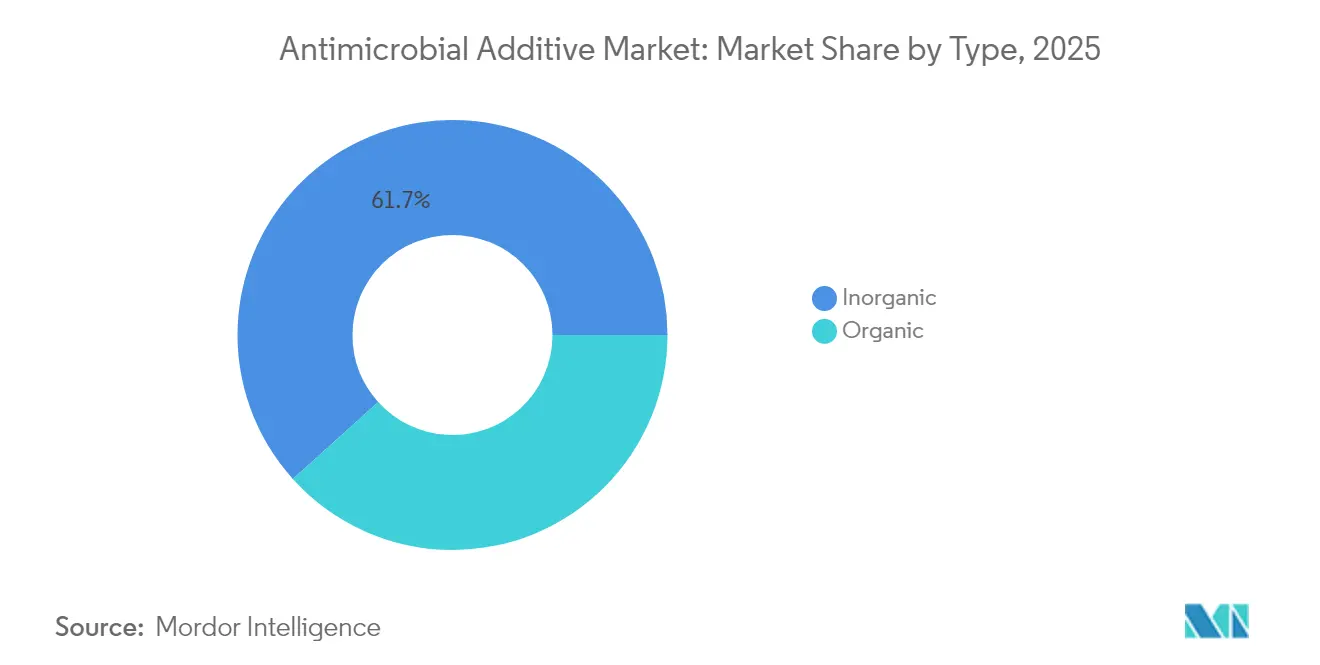
- Nach Typ führten anorganische Formulierungen im Jahr 2025 mit einem Umsatzanteil von 61,68 %, während organische Systeme mit einer CAGR von 9,62 % bis 2031 das schnellste Wachstum verzeichnen.
- Nach Trägermaterial entfielen 42,15 % der Marktgröße für antimikrobielle Additive im Jahr 2025 auf Kunststoffe, während Textilien und Fasern bis 2031 voraussichtlich mit einer CAGR von 10,44 % wachsen werden.
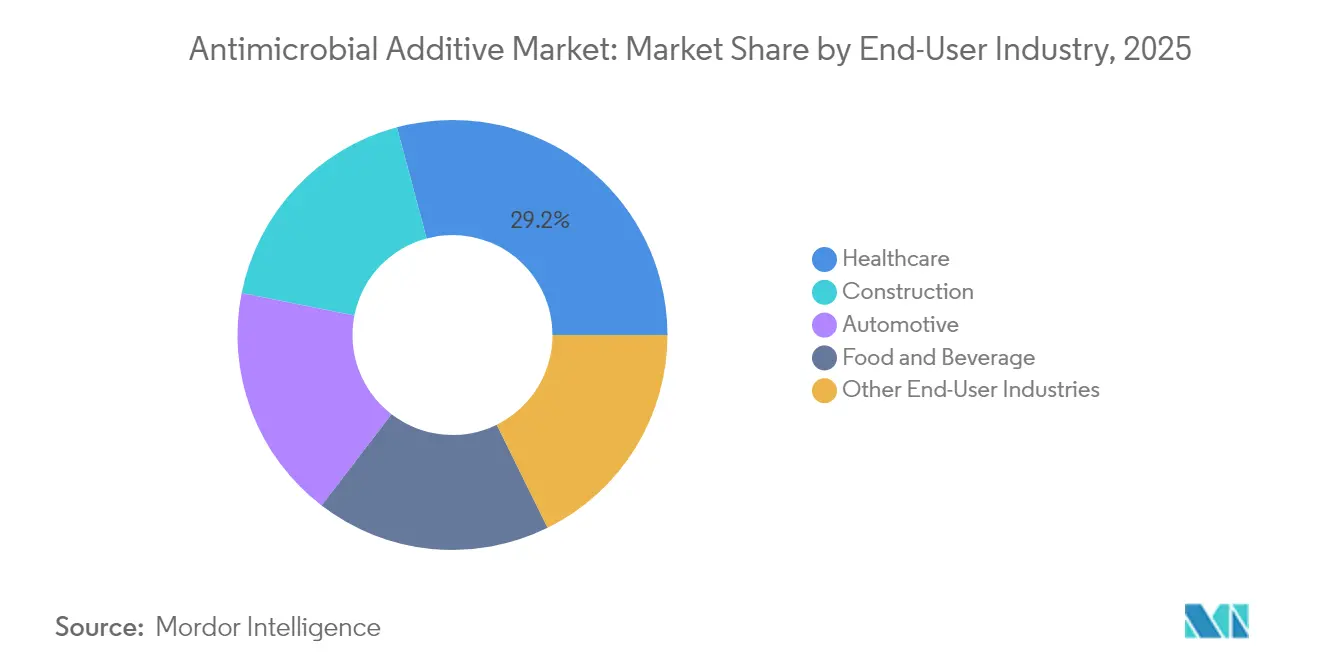
- Nach Endverbraucherbranche entfiel auf das Gesundheitswesen im Jahr 2025 ein Marktanteil von 29,16 % am Markt für antimikrobielle Additive, der sich mit einer CAGR von 10,98 % bis 2031 ausweitet.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Anteil von 39,08 % an der Marktgröße für antimikrobielle Additive, der mit einer CAGR von 8,78 % bis 2031 wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für antimikrobielle Additive
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei der Nachfrage nach hygienischen Lebensmittelverpackungen in Lebensmittelqualität | +1.8% | Nordamerika, EU, globale Reichweite | Mittelfristig (2–4 Jahre) |
| Strengere Infektionskontrollnormen in Gesundheitseinrichtungen und Pharmabetrieben | +2.1% | Nordamerika, EU, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunahme der Verwendung antimikrobieller Masterbatches in Recyclingkunststoffen | +1.2% | EU, Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende Nutzung in Kunststoffanwendungen | +1.5% | Asien-Pazifik, Nordamerika, global | Mittelfristig (2–4 Jahre) |
| Expansion im Bausektor | +0.9% | Nordamerika, EU, aufstrebendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei der Nachfrage nach hygienischen Lebensmittelverpackungen in Lebensmittelqualität
Verbraucher erwarten heute Verpackungen, die schädliche Mikroben aktiv unterdrücken, was den Markt für antimikrobielle Additive dazu veranlasst, Silber-, Zinkoxid- und natürliche Bakteriozin-Systeme bereitzustellen, die für den direkten Lebensmittelkontakt zugelassen sind. Aktualisierte FDA-Leitlinien aus dem Jahr 2024 vereinfachen die Zulassung neuartiger Wirkstoffe und ermutigen Lieferanten, kontrollierte Freisetzungsmittel einzusetzen, die die Haltbarkeit um 30–50 % verlängern und gleichzeitig Lebensmittelverschwendung reduzieren[1]US-amerikanische Lebens- und Arzneimittelbehörde, „Leitfaden für die Industrie – Lebensmittelkontaktsubstanzen: Benachrichtigungsprogramm”, fda.gov. Trends hin zu sauberen Etiketten verstärken den Schwenk zu pflanzenbasierten Konservierungsmitteln, und Markeninhaber setzen QR-Code-Rückverfolgbarkeit ein, um die antimikrobielle Leistung im Einzelhandel nachzuweisen. Diese Entwicklungen verknüpfen Sicherheit und Nachhaltigkeit und treiben die globale Nachfrage nach Aktiv-Verpackungen der nächsten Generation an.
Strengere Infektionskontrollnormen in Gesundheitseinrichtungen und Pharmabetrieben
Mit dem Gesundheitswesen assoziierte Infektionen kosten die Vereinigten Staaten jährlich 4,6 Milliarden USD und intensivieren den Fokus von Krankenhäusern auf antimikrobielle Oberflächen. Beschleunigte FDA-Zulassungswege, die im Jahr 2024 eingeführt wurden, verkürzen die Zulassungsvorlaufzeiten für beschichtete Medizinprodukte um 40 % und bringen Katheter mit Kupferoxid-Nanopartikeln sowie chirurgische Instrumente mit Silber-Parylen schnell auf den Markt. Pharmazeutische Reinräume schreiben ebenfalls antimikrobielle Wandpaneele, Bodenbeläge und HVAC-Beschichtungen vor, um die aseptische Produktion zu gewährleisten, und wandeln diese Additive von optionalen Merkmalen in unverzichtbare Infrastrukturelemente um.
Zunahme der Verwendung antimikrobieller Masterbatches in Recyclingkunststoffen
Lebensmittelmarken, die Ziele der Kreislaufwirtschaft verfolgen, setzen auf Masterbatch-Lösungen, die während der Compoundierung präzise antimikrobielle Dosen einbringen und so die Hygiene bei zunehmendem Recyclinganteil sicherstellen. Die Konformität mit EU- und US-amerikanischen Vorschriften für Lebensmittelkontaktmaterialien beschleunigt die Einführung, während die Hersteller von einer sichereren Handhabung und weniger Ausschuss profitieren[2]Microban International, „Integration von Antimikrobiellen Mitteln in Recyclingkunststoffe”, microban.com. Da Einzelhändler Verpackungslinien aus Recyclingmaterial mit hygienischen Eigenschaften bewerben, erweitert der Markt für antimikrobielle Additive sein Angebotsspektrum bei rPET-Schalen und HDPE-Verschlüssen.
Wachsende Nutzung in Kunststoffanwendungen
Kunststoffe bleiben ein unverzichtbarer Träger für antimikrobielle Chemie, da sie verschiedenste Wirkstoffe aufnehmen können, ohne die grundlegenden mechanischen Eigenschaften zu verändern. Silberionen, Zinkpyrithion und neue metallfreie Mittel verteilen sich beim Extrusionsprozess gleichmäßig und verleihen Gehäusen für Unterhaltungselektronik, Kfz-Innenräumen und medizinischen Einwegprodukten dauerhaften Schutz vor Mikroben. Die Konformität mit REACH und RoHS lenkt die Innovation auf Systeme mit geringer Toxizität und festigt Kunststoffe als stabiles Ankersegment trotz sich wandelnder Umweltanforderungen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Toxische Natur bestimmter Additive | -1.4% | EU, Nordamerika, global | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise | -0.8% | Global, insbesondere Silber- und Kupferlieferketten | Mittelfristig (2–4 Jahre) |
| Hohe Produktionskosten | -1.1% | Preissensitiver Asien-Pazifik-Raum und aufstrebende Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxische Natur antimikrobieller Additive
Die strenge EU-Biozidprodukteverordnung verlangt nun umfangreiche Risikodossiers vor dem Markteintritt und stellt Triclosan und andere herkömmliche Biozide unter intensive Prüfung[3]Europäische Chemikalienagentur, „Häufig gestellte Fragen zur Biozidprodukteverordnung”, echa.europa.eu. US-amerikanische Behörden prüfen endokrine und Mikrobiomeffekte und veranlassen Formulierer, auf biologisch abbaubare Polymere und ätherische Öle als Wirkstoffe umzuschwenken. Bedenken hinsichtlich der Akkumulation von Silbernanopartikeln in aquatischen Lebensräumen treiben die Forschung hin zu gezielter Freisetzung und niedrigeren Dosierungsschwellen, um die Wirksamkeit ohne ökologischen Schaden zu erhalten.
Volatilität der Rohstoffpreise
Die Silberpreise schwankten im Jahr 2024 um 25–30 %, was den Kostendruck auf dominante anorganische Systeme erhöhte. Hersteller sichern sich gegen dieses Risiko durch Mehr-Metall-Mischungen, Recyclingprogramme und den Ausbau von Kupferoxid- und Zinkchemikalien ab, die stabilere Preiskurven aufweisen. Die steigende Nutzung von Organika dämpft ebenfalls die Exposition gegenüber Edelmetallschwankungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dominanz anorganischer Stoffe steht vor organischen Disruptionen
Anorganische Formulierungen machten 2025 einen Marktanteil von 61,68 % am Markt für antimikrobielle Additive aus, was einem beachtlichen Anteil an der Gesamtmarktgröße für antimikrobielle Additive entspricht und den langjährigen Ruf von Silber für ein breites Wirkungsspektrum unterstreicht. Silbernanopartikel durchbrechen Bakterienmembranen durch mehrere oxidative Mechanismen und liefern zuverlässige Abtötungsraten gegen MRSA und Carbapenem-resistente Stämme, ohne eine schnelle Resistenzbildung zu begünstigen. Kupferoxid und Zinkpyrithion bieten kosteneffektive Alternativen, insbesondere in Baufarben und Schiffsbeschichtungen, wo die Preissensitivität die Reichweite von Silber begrenzt.
Organische Systeme, obwohl sie heute eine kleinere Umsatzbasis repräsentieren, expandieren mit einer CAGR von 9,62 % und gestalten den Markt für antimikrobielle Additive zunehmend um. Ätherische Öle wie Thymian, Oregano und Zimt weisen eine starke antimikrobielle Aktivität in Kombination mit biologischer Abbaubarkeit auf und sprechen Regulierungsbehörden und umweltbewusste Käufer an. Bakteriozine aus Milchsäurebakterien bieten eine enge Wirksamkeit, die nützliche Mikroorganismen schont, eine Eigenschaft, die in medizinischen und Lebensmittelanwendungen geschätzt wird. Aus Chitosan gewonnene Polymere bieten filmbildende Eigenschaften und natürliche antimikrobielle Wirkung und erweitern die Nutzung in Wundverbänden und nachhaltigen Verpackungen.
Diese Dynamiken zeigen, dass, obwohl anorganische Chemikalien den Markt für antimikrobielle Additive bis 2031 weiter verankern werden, organische Alternativen mit der Verbesserung der Leistungsparität und regulatorischen Anreizen zugunsten toxizitätsarmer Ansätze inkrementelle Marktanteile gewinnen werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Trägermaterial: Führungsposition von Kunststoffen durch Textilinnnovation herausgefordert
Kunststoffe behielten 2025 einen Anteil von 42,15 % an der Marktgröße für antimikrobielle Additive, was die fest verankerte Verarbeitungsinfrastruktur in Extrusions-, Spritzguss- und Blasformlinien widerspiegelt. Die Leichtigkeit, mit der Ionen oder pflanzenbasierte Wirkstoffe in Polymermatrizen dispergiert werden können, stellt eine gleichbleibende antimikrobielle Wirksamkeit über den gesamten Produktlebenszyklus sicher. Bauprodukthersteller nutzen diese Eigenschaften, um das Schimmelwachstum in Bereichen mit hoher Luftfeuchtigkeit zu reduzieren, und Elektronikhersteller bewerben hygienische Gehäuse, die geruchsbildenden Bakterien widerstehen.
Textilien und Fasern wiesen jedoch mit einer CAGR von 10,44 % den schnellsten Anstieg auf, was Modemarken, Gesundheitsdienstleister und Gastgewerbeketten widerspiegelt, die dauerhaften antimikrobiellen Schutz auf Fasereben nachfragen. Silberionen, quaternäre Ammoniumverbindungen und zunehmend pflanzliche Extrakte werden direkt in Polyester oder Polyamid eingesponnen und behalten ihre Wirksamkeit auch nach wiederholtem Waschen. Sportswear-Marken werben mit geruchskontrollierenden Vorteilen, während Krankenhäuser antimikrobielle Vorhänge und Uniformen vorschreiben, um Kreuzkontaminationen zu reduzieren. Mit Komfort und Nachhaltigkeit als gleichrangige Prioritäten konzentriert sich die Forschung und Entwicklung nun auf auslaufarme Formulierungen, die das Tragegefühl und die Atmungsaktivität erhalten.
Zusammengenommen unterstreichen diese Trends eine allmähliche Neuausrichtung des Marktes für antimikrobielle Additive hin zu Materialien, die Funktionalität mit den Anforderungen der Kreislaufwirtschaft verbinden, während Kunststoffe aufgrund ihrer vielseitigen Verarbeitungseigenschaften volumenmäßig weiterhin dominieren.
Nach Endverbraucherbranche: Gesundheitswesen treibt Innovation in allen Anwendungen voran
Das Gesundheitswesen behauptete 2025 einen Anteil von 29,16 % am Markt für antimikrobielle Additive und wächst mit einer CAGR von 10,98 %, was die unablässigen Bemühungen zur Unterdrückung nosokomialer Infektionen widerspiegelt, von denen jährlich 1 von 20 US-amerikanischen Patienten betroffen ist. Mit Silber-Parylen-Mischungen beschichtete Katheter weisen eine 99,9-prozentige Bakterienreduzierung selbst bei wiederholten Kontaminationszyklen auf, während Kupferoxid-Wundverbände eine schnellere Heilung mit reduziertem Antibiotikaeinsatz unterstützen. Krankenhausplaner schreiben zunehmend antimikrobielle Bodenbeläge, HVAC-Verkleidungen und Trennvorhänge vor, um ganzheitliche Infektionskontrollumgebungen zu schaffen, die gerätebezogene Lösungen ergänzen.
Angrenzende Sektoren übernehmen ebenfalls antimikrobiellen Schutz. Baumärkte erweitern die Nutzung in Trockenbauplatten, Deckenplatten und Fugen, um das Schimmelwachstum zu hemmen und die Nutzungsdauer zu verlängern, insbesondere in Regionen mit hoher Luftfeuchtigkeit. Automobilhersteller (OEM) integrieren antimikrobielle Additive in Lüftungsschlitzkunststoffe und Lenkradoberflächen, um die Fahrzeughygiene zu verbessern. Lebensmittel- und Getränkeverpackungen nutzen aktive antimikrobielle Folien, um die Haltbarkeit von verderblichen Waren um bis zu 50 % zu verlängern, was mit Nachhaltigkeitszielen durch reduzierten Abfall einhergeht.
Diese branchenübergreifenden Einsatzbereiche bestätigen die Rolle des Gesundheitswesens als technologisches Testgelände, dessen Erfolgsgeschichten in industrielle und Verbrauchsanwendungen des Massenmarkts einfließen und das adressierbare Netz des Marktes für antimikrobielle Additive vertiefen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Asien-Pazifik-Raum steuerte 2025 einen Anteil von 39,08 % am globalen Umsatz bei und wächst mit einer CAGR von 8,78 %, was ihn zum Dreh- und Angelpunkt des Marktes für antimikrobielle Additive macht. Chinas anhaltende Krankenhausmodernisierung, Indiens Ausbau der Arzneimittelherstellung und Singapurs Bakteriophagenforschungsprogramme beflügeln gemeinsam die Nachfrage nach fortschrittlichen Materialien zur Infektionskontrolle. Baubooms in Indonesien und Vietnam verstärken den Bedarf an schimmelhemmenden Farben und Dichtmitteln. Multinationale Unternehmen wie BASF und Dow erweitern Joint Ventures, um Formulierungen an lokale regulatorische Besonderheiten anzupassen, während regionale Herausforderer Kostenvorteile nutzen, um mittlere Marktsegmente zu beliefern.
Nordamerika verfügt über ausgereifte, aber lukrative Endverbraucherbasen in der Medizinprodukteindustrie, Lebensmittelverpackung und fortschrittlichen Polymeren. Jüngste FDA-Leitlinien, die die Zulassung antimikrobieller Additive für Lebensmittelkontaktmaterialien vereinfachen, stimulieren die Pipeline-Entwicklung, während Beschaffungsbudgets im Gesundheitswesen bewährten Breitspektrum-Beschichtungen Vorrang einräumen. Ziele der Kreislaufwirtschaft beschleunigen den Einsatz antimikrobieller Masterbatches in Recyclingkunststoffen, insbesondere für kontaktsensitive Anwendungen.
Europa hält an strengen Biozidvorschriften fest, die sowohl die Markteintrittsbarrieren erhöhen als auch die Forschung und Entwicklung umweltfreundlicherer Chemikalien anregen. Bauunternehmen setzen antimikrobielle Trockenbauplatten und Dachmembranen ein, um Schimmelschutzstandards in energieeffizienten Gebäuden zu erfüllen. Die Verbraucherpräferenz tendiert zu natürlichen und biologisch abbaubaren Lösungen, was Lieferanten dazu veranlasst, in ihrer Vermarktung Transparenz und Öko-Label zu betonen.
Südamerika sowie der Nahe Osten und Afrika bieten zwar kleinere absolute Umsätze, aber steigende Chancen. Brasiliens Distributoren erweitern Biozidportfolios für Beschichtungen und Schmierstoffe, während Golfstaaten Krankenhausinvestitionen an Infektionskontrollvorgaben ausrichten. Die regulatorische Reifung in diesen Regionen stellt sicher, dass internationale bewährte Verfahren die Beschaffungskriterien für antimikrobielle Mittel zunehmend prägen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette antimikrobieller Additive beginnt mit vorgelagerten Rohstoffen und Wirkstoffen, darunter Silber-, Kupfer- und Zinkverbindungen sowie organische, biobasierte Ausgangsstoffe (zum Beispiel aus ätherischen Ölen abgeleitete Wirkstoffe und Biopolymere). Additivhersteller wandeln diese Wirkstoffe anschließend in Pulver, flüssige Konzentrate und antimikrobielle Masterbatches um. Von dort werden die Additive entweder während der Substratherstellung eingearbeitet (Compoundierung in Polymerpellets, Fasern oder Harze) oder als topische Oberflächenbeschichtungen auf Fertigteile aufgetragen, bevor Verarbeiter und OEMs Endprodukte für Gesundheitswesen, Lebensmittelverpackungen, Bauprodukte, Fahrzeuginnenräume und Konsumgüter aus Kunststoff herstellen.
Die vorgelagerten Schritte konzentrieren sich auf Dispersion, Dosierkontrolle und Validierung. Partnerschaften zwischen Additivlieferanten und Compoundeuren sind üblich, da die Kompatibilität mit dem Trägerpolymer und eine homogene Verteilung darüber entscheiden, ob Leistungsziele erreicht werden können, ohne Klarheit, mechanische Eigenschaften oder Verarbeitbarkeit zu beeinträchtigen. Prüfung und Dokumentation fungieren zudem als Kommerzialisierungshürde, wobei Wirksamkeitsaussagen üblicherweise durch standardisierte Testprotokolle wie ISO 22196 (den internationalen Nachfolger von JIS Z 2801 für antibakterielle Aktivität auf Kunststoffen und anderen nicht porösen Oberflächen) sowie regionale Konformitätsanforderungen für biozide Wirkstoffe abgesichert werden.
Wettbewerbslandschaft
Der Markt für antimikrobielle Additive bleibt mäßig fragmentiert. BASF, Clariant und Avient nehmen führende Positionen ein, indem sie Forschungs- und Entwicklungstiefe mit globalen Fertigungskapazitäten kombinieren. Die technologische Differenzierung konzentriert sich auf metallfreie und biologisch abbaubare Lösungen. Biotech-Unternehmen nutzen generative KI, um antimikrobielle Peptide mit engem Wirkspektrum zu identifizieren. Diese agilen Herausforderer versuchen, der Kostenvolatilität bei Schwermetallen und der regulatorischen Prüfung aus dem Weg zu gehen, und positionieren neuartige Chemikalien für das Wachstum im nächsten Jahrzehnt.
Die Wettbewerbsintensität ist im Asien-Pazifik-Raum erhöht, wo inländische Unternehmen preislich unterbieten und gleichzeitig von westlichen Konkurrenten lizenzierte Silberglas-Technologien einsetzen. Als Reaktion darauf verfolgen etablierte Unternehmen gemeinsame Forschungs- und Entwicklungsvorhaben, um Formulierungen an lokale Erregerprofilen und Regulierungsvorschriften anzupassen. Insgesamt bestimmen die Tiefe des geistigen Eigentums, die regulatorische Kompetenz und die Rohstoffsicherheit die Rangordnung, während der Markt für antimikrobielle Additive reift.
Marktführer der Branche für antimikrobielle Additive
Clariant
BASF
Avient Corporation
Milliken & Company
SANITIZED AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Zwei Weißraumbereiche stechen hervor, in denen antimikrobielle Funktionalität zusammen mit angrenzenden Leistungsanforderungen integriert wird: zirkuläre Kunststoffe mit Rezyklatanteil, die in kontaktsensitiven Anwendungen weiterhin Hygienesicherung benötigen, sowie aktive Verpackungsformate, die Barriereeigenschaften mit antimikrobieller Wirkung kombinieren. Die Nachfrage erweitert zudem die Palette an Wirkstoffen und Freisetzungssystemen über traditionelle Metalle hinaus, angetrieben durch strengere Prüfung bestimmter etablierter Biozide und einen Trend zu Lösungen mit geringerer Auswaschung und niedrigerer Dosierung in behandelten Artikeln.
Auch die Technologieentwicklung verschiebt sich hin zu Leistungs- und Konformitätsergebnissen in Faser- und Beschichtungsarchitekturen, statt zu einfacher Additivbeladung. Peer-begutachtete Arbeiten aus dem Jahr 2026 heben kontaktaktive und kontrolliert freisetzende Konzepte hervor, etwa quaternisierte Cellulose-Nanofibrillen-Papierbeschichtungen mit antibakterieller Wirkung, elektrogesponnene Dual-Polymer-Nanofaserbeschichtungen mit Bakteriophagen für lebensmitteltaugliche Verpackungssubstrate sowie Nanosiliziumdioxid-Zinkhydroxid-Hydrogelbeschichtungen, die Zn2+ zur antimikrobiellen Wirkung auf PLA und Cellulose freisetzen. Auch die Geschäftstätigkeit erweitert die Anwendungsgrenzen über Kunststoffe hinaus in Konservierung und Spezialflüssigkeiten, darunter die Partnerschaft von LANXESS mit Fuelcare im April 2026 zur Distribution antimikrobieller Kraftstoffkonservierungslösungen in ganz Europa.
Aktuelle Branchenentwicklungen
- April 2026: BASF schloss die Übernahme von AgBiTech ab (wirksam zum 31. März 2026) und erweiterte damit sein Portfolio im biologischen Pflanzenschutz. Obwohl es sich nicht um eine Transaktion im Bereich antimikrobieller Additive handelt, unterstreicht sie BASFs breitere Verschiebung hin zu biologischen und weniger toxischen Lösungen, die Kundenpräferenzen und F&E-Schwerpunkte über Spezialchemikalien hinweg beeinflussen können.
- März 2025: Avient erweiterte sein GLS-Portfolio thermoplastischer Elastomere (TPE) um proprietäre antimikrobielle Formulierungen, die gemäß JIS Z 2801 und ASTM G21-15 getestet wurden. Die Erweiterung stärkt Avients Position bei häufig berührten Elastomeranwendungen, bei denen antimikrobielle Aussagen von standardisierter Leistungsvalidierung abhängen.
- Februar 2025: Avient brachte Cesa WithStand SX Low Haze, antimikrobielle Additive für klaren Polycarbonat und Acrylglas, auf den Markt. Das Produkt richtet sich an Anwendungen, die optische Klarheit auch bei Verwendung von Rezyklat benötigen, und unterstützt die Einführung antimikrobieller Funktionalität in Kunststoffen mit Rezyklatanteil, bei denen Ästhetik und Hygieneanforderungen zusammentreffen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für antimikrobielle Additive Additive und Masterbatches, die zur Begrenzung des mikrobiellen Wachstums in Fertigmaterialien eingesetzt werden, wobei die Nachfrage über den Wert der in Kunststoffe, Beschichtungen, Textilien, Papier und ähnliche Anwendungen verkauften Additive erfasst wird.
Ausschlüsse aus dem Geltungsbereich: Diese Marktgrößenbestimmung berücksichtigt keine Desinfektionsflüssigkeiten, Oberflächenreiniger oder eigenständige antimikrobielle Geräte, die als Fertigprodukte und nicht als in Materialien eingearbeitete Additive verkauft werden.
Übersicht der Segmentierung
- Nach Typ
- Anorganisch
- Organisch
- Nach Trägermaterial
- Kunststoffe
- Farben und Beschichtungen
- Zellstoff und Papier
- Textilien und Fasern
- Silikone und Elastomere
- Sonstige Trägermaterialien
- Nach Endverbraucherbranche
- Bauwesen
- Gesundheitswesen
- Automobilindustrie
- Lebensmittel und Getränke
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau des Nachfragekontexts für die tatsächlichen Verbrauchsorte antimikrobieller Additive. Wir haben öffentliche Quellen wie die Chemikalienlisten der US-EPA und der EU-ECHA, UN-Comtrade-Handelsdaten für relevante Chemikalienkategorien, Makroreihen der Weltbank und des IWF zu Inflation und Industrieproduktion sowie Veröffentlichungen von Branchenverbänden zu Kunststoffen, Beschichtungen und Textilien herangezogen.
Um den Kontext in ein nutzbares Modell zu überführen, haben wir zudem Geschäftsberichte, Investorenpräsentationen und technische Produktdatenblätter von Anbietern geprüft, um typische Beladungsraten und Wirksamkeitsaussagen zu verstehen. Einige kostenpflichtige Abonnements wurden ausschließlich für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Produktpipelines und die Richtung von Preisangaben plausibilisieren zu können. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Befragungen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie Additive bei volumenstarken Anwendungen wie Kunststoffen und Beschichtungen spezifiziert und bepreist werden, und anschließend Annahmen zu überprüfen, die sich nicht direkt aus öffentlichen Datensätzen ablesen lassen. Wir sprachen mit Interessengruppen aus Fertigung, Vertrieb und nachgelagerten Verarbeitern, wobei die Gespräche APAC, EMEA und Amerika abdeckten, sodass regionale Preisgestaltung, Vorschriften und Adoptionsmuster konsistent im Modell abgebildet werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 20 % | APAC: 49 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 22 % | EMEA: 31 % |
| Kleinere Anbieter: 21 % | Manager: 58 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mittels eines Top-down-Ansatzes vorgenommen, bei dem Produktions- und Handelssignale für wichtige Trägermaterialien und Endverbrauchsbranchen verwendet wurden, um den Nachfragepool zu rekonstruieren, der anschließend nach Durchdringung mit antimikrobiellen Additiven und typischen Beladungsraten gefiltert wurde. Nach Bildung dieser Gesamtwerte wurden diese durch selektive Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger ASP-mal-Volumen-Prüfungen aus Gesprächen mit Lieferanten und Vertriebskanälen, um Überzählungen bei überlappenden Anwendungen zu korrigieren.
Zu den wichtigsten Eingaben zählten Trends in der Kunststoff- und Beschichtungsproduktion, Aktivität in Verpackung und Bauwesen, durch Gesundheitswesen und Hygiene getriebene Nutzungssignale, regionale Adoption antimikrobieller Aussagen sowie beobachtete Preisbänder nach Chemie und Trägerformat. ASPs wurden nicht als einzelne feste Zahl behandelt, sondern nach Region und Anwendungseignung gestuft und anschließend unter Verwendung konsistenter jährlicher Durchschnittswährungskurse umgerechnet, um eine Vermischung von Zeiträumen zu vermeiden. Für die Prognose führten wir Szenarioanalysen durch, bei denen Nachfragetreiber und Preisbewegungsspannen mit Branchenteilnehmern überprüft wurden. Für Bereiche mit dünnerer Länderabdeckung verwendeten wir Proxy-Indikatoren, die an die regionale Endverbrauchsproduktion gekoppelt waren.
Datenvalidierung & Aktualisierungszyklus
Prüfungen wurden an mehreren Punkten durchgeführt, damit die endgültigen Zahlen mit den realen Marktsignalen im Einklang bleiben. Modellergebnisse wurden mit unabhängigen Indikatoren wie Produktionsindizes des Endverbrauchs, Handelsbewegungen und beobachtbaren Verschiebungen bei der Additivpreisgestaltung verglichen, und größere Abweichungen wurden vor der internen Freigabe untersucht.
Traten Ausreißer auf, wurden Befragte erneut kontaktiert, um zu bestätigen, ob die Veränderung auf Regulierung, Substitution oder kurzfristigen Lagerabbau zurückzuführen war. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Nachfrage oder Preisgestaltung beeinflusst. Vor der Veröffentlichung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Daten und bestätigten Annahmen berücksichtigt sind.
Mordor Intelligences Marktgröße für antimikrobielle Additive im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für antimikrobielle Additive stimmen häufig nicht überein, da Analysten unterschiedliche Basisjahre, Zeitpunkte der Währungsumrechnung und Preislogiken wählen, und diese Entscheidungen verschieben direkt den ASP und das Volumen, die in den Endwert einfließen.
In dieser Studie sind der Aktualisierungsrhythmus und die Art, wie jährliche Durchschnittswechselkurse und ASP-Stufen auf Anwendungsebene angewendet werden, die praktischen Faktoren, die eine Vermischung älterer Preispunkte mit aktuellen Nachfragesignalen reduzieren, was auch erklärt, warum die Zahl bei Mordor Intelligence anders ausfällt.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,51 Mrd. USD (2026) | |
| Branchenverlag A | 6,80 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine schnellere Wachstumskurve, und der Geltungsbereich scheint eher auf die breite Kunststoffnachfrage ausgerichtet zu sein, ohne den Additivwert klar vom Wert des behandelten Materials zu trennen, was die Gesamtwerte bei Anwendung der ASPs aufblähen kann. |
| Marktverlag B | 3,80 Mrd. USD (2024) | Verwendet ein länger datiertes Prognosefenster und einen niedrigeren Ausgangs-ASP-Satz, und die Kategorieabgrenzung scheint für bestimmte Endanwendungen enger gefasst zu sein, was die erfasste Nachfrage verringern kann, selbst wenn die Akzeptanz steigt. |
Die Spanne in der Tabelle ergibt sich hauptsächlich daraus, wie die Preisgestaltung zeitlich eingeordnet wird, wie viel von der Wertschöpfungskette erfasst wird und ob Annahmen zu Akzeptanz und Beladung gegen die Realität der Endverbrauchsproduktion geprüft werden. Indem Eingaben auf einen definierten Nachfragepool rückverfolgbar gehalten und wichtige Annahmen bei Veröffentlichung neuer Daten erneut überprüft werden, bleibt die Schätzung in der praktischen Planung leichter reproduzierbar und erklärbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für antimikrobielle Additive derzeit?
Der Markt für antimikrobielle Additive hat im Jahr 2026 einen Wert von 5,51 Milliarden USD und wird bis 2031 voraussichtlich 7,45 Milliarden USD erreichen, basierend auf einer CAGR von 6,20 %.
Welches Endverbrauchersegment führt den Verbrauch an?
Das Gesundheitswesen führt mit einem Anteil von 29,16 % im Jahr 2025 und wächst weiterhin am schnellsten mit einer CAGR von 10,98 %, da Krankenhäuser und Gerätehersteller antimikrobielle Beschichtungen integrieren.
Welche Region weist das höchste Wachstumspotenzial auf?
Der Asien-Pazifik-Raum verbindet den größten Anteil von 39,08 % mit der schnellsten Expansion bei einer CAGR von 8,78 %, begünstigt durch den Ausbau der Gesundheitsinfrastruktur und die Industrialisierung.
Wie beeinflussen Rohstoffpreisschwankungen die Strategie?
Volatile Silber- und Kupferpreise veranlassen Lieferanten, auf Zink-basierte und pflanzlich gewonnene Chemikalien zu diversifizieren und gleichzeitig in Recyclingkreisläufe zu investieren, um die Margen zu stabilisieren.
Seite zuletzt aktualisiert am:



