
Andalusit Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 480.27 Kilotonn |
| Marktvolumen (2031) | 642.12 Kilotonn |
| Wachstumsrate (2026 - 2031) | 5.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Andalusit Marktanalyse von Mordor Intelligence
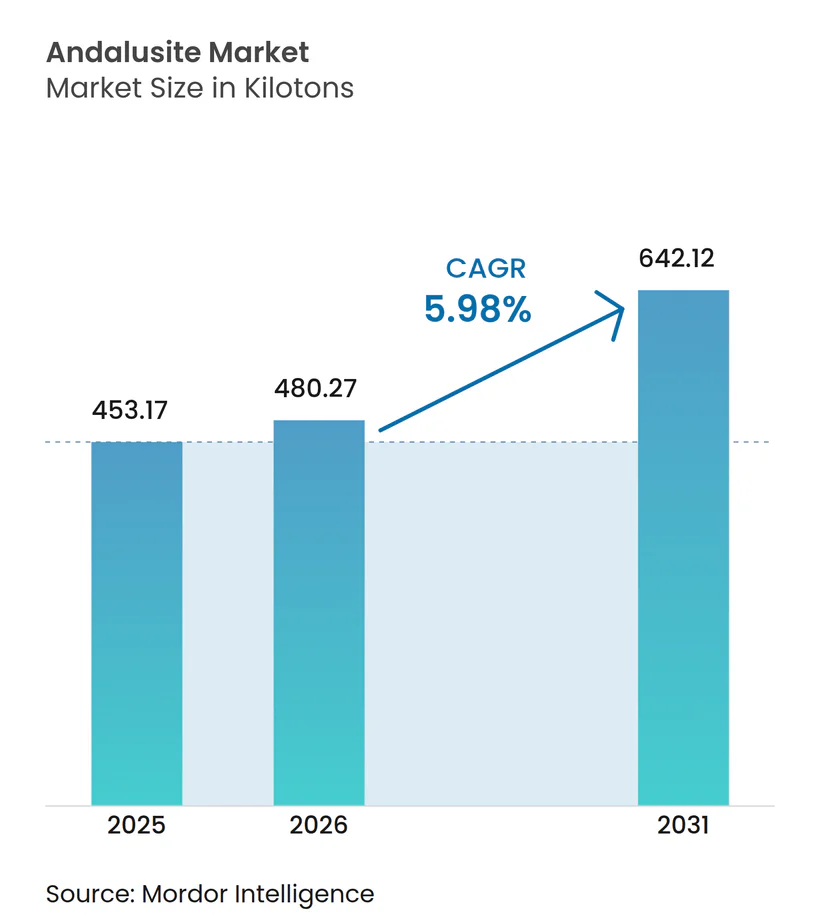
Die Andalusit Marktgröße im Jahr 2026 wird auf 480,27 Kilotonnen geschätzt, ausgehend vom Wert des Jahres 2025 von 453,17 Kilotonnen, mit Prognosen für 2031 von 642,12 Kilotonnen, was einer Wachstumsrate von 5,98 % CAGR über den Zeitraum 2026–2031 entspricht. Die steigende Nachfrage nach Feuerfestmaterialien für die Elektrolichtbogenofen-Stahlherstellung, die Ausweitung der Gießereikapazitäten in Südostasien sowie die nordamerikanische Politik zu kritischen Mineralien sind die primären Wachstumskatalysatoren. Das Angebot bleibt jedoch in Südafrika konzentriert, was die Abnehmer den Risiken von Netzinstabilität und Frachtratenschwankungen aussetzt. Fortschrittliche Aufbereitungsverfahren erweitern die wirtschaftlich nutzbare Ressourcenbasis, doch neue Projekte hinken dem Nachfragemomentum hinterher, wodurch der Andalusit Markt im Gleichgewicht bleibt. Zunehmende Kreislaufwirtschaftsvorgaben in Europa und den Vereinigten Staaten fügen eine weitere Komplexitätsebene hinzu, da recycelte Feuerfestmaterialien für die Leistungswiederherstellung weiterhin Premium-Andalusit-Qualitäten in Primärform benötigen.
Wichtigste Erkenntnisse des Berichts
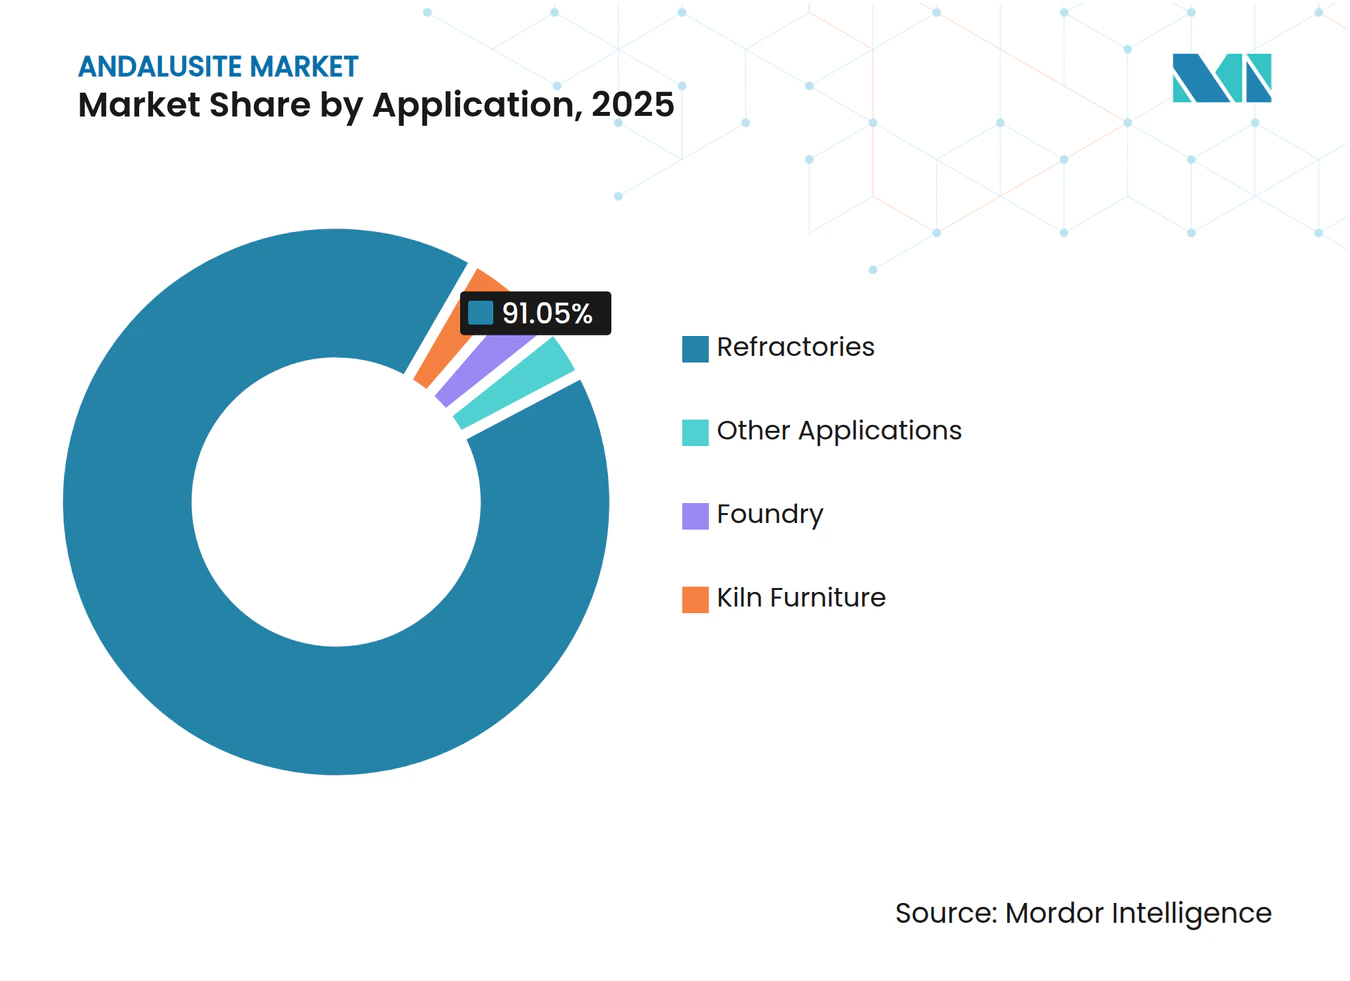
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 91,05 % auf Feuerfestmaterialien im Andalusit Markt, mit einer prognostizierten CAGR von 7,6 % bis 2031.
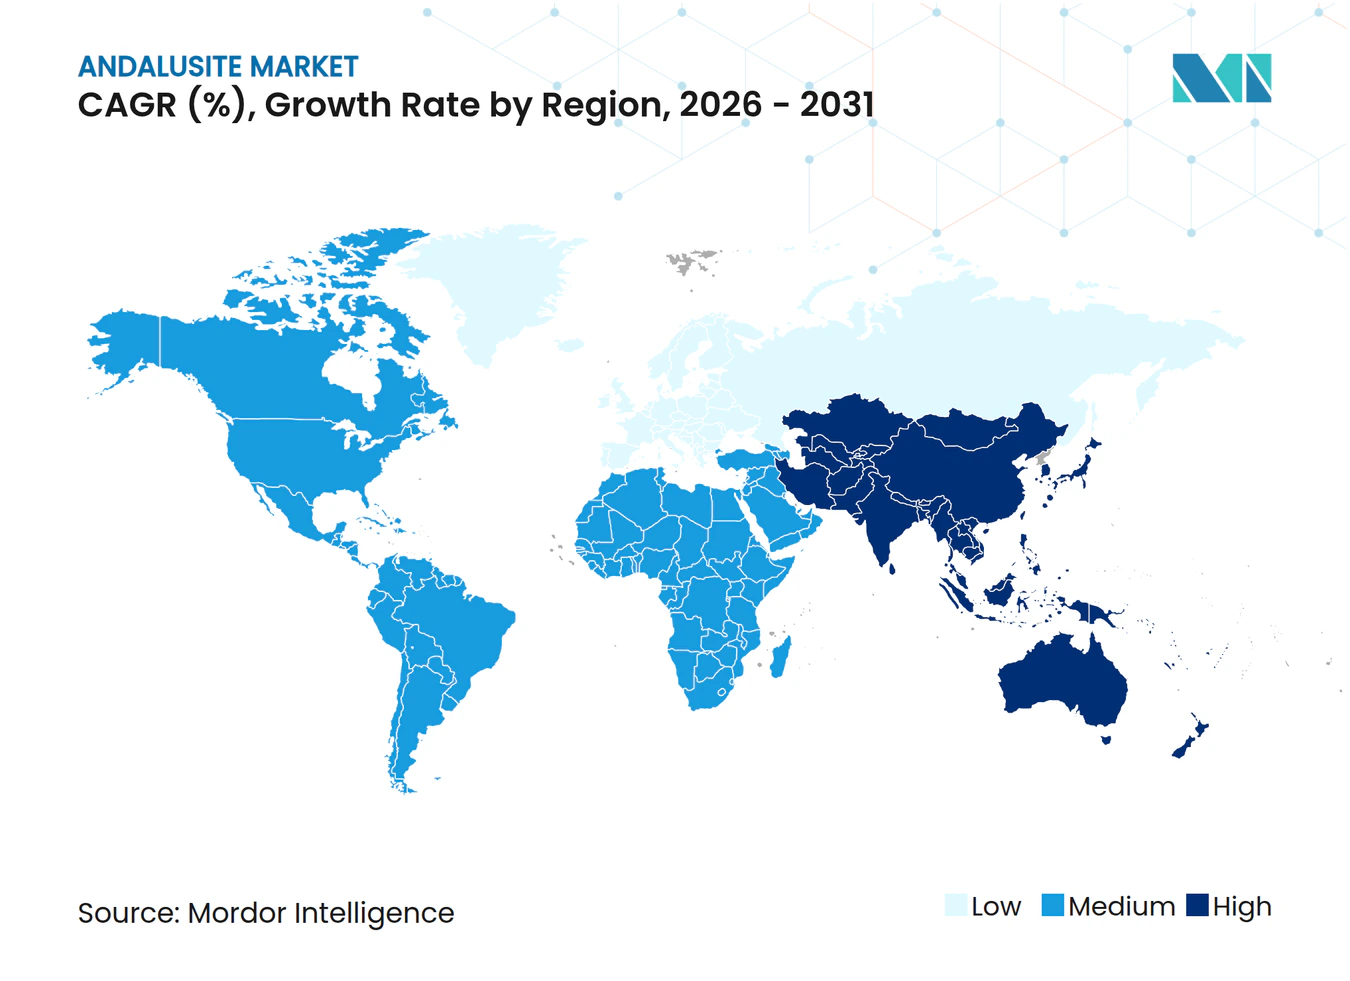
- Nach Geographie hielt die Asien-Pazifik-Region im Jahr 2025 einen Marktanteil von 46,21 % am Andalusit Markt und soll bis 2031 mit einer CAGR von 6,21 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Feuerfestmaterialien aus der Elektrolichtbogenofen (EAF)-Stahlherstellung | +1.8% | Global, mit Konzentration in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Rasche Kapazitätserweiterungen südostasiatischer Gießereien | +1.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Fortschrittliche Aufbereitungstechnologie zur Senkung der Produktionskosten und des Qualitätsschwellenwerts | +0.9% | Global, frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Kreislaufwirtschaftsdruck für recycelte Feuerfestmaterialien in Europa | +0.6% | Europa primär, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Anreize zur Lokalisierung der Lieferkette im Rahmen der US-amerikanischen Politik zu kritischen Mineralien | +0.4% | Nordamerika, indirekte Auswirkungen auf globale Lieferketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Feuerfestmaterialien aus der Elektrolichtbogenofen-Stahlherstellung
Stahlhersteller weltweit erweitern ihre Elektrolichtbogenofen-Kapazitäten, da EAF-Anlagen sowohl die Investitionskosten als auch die Scope-1-Emissionen senken. CO₂-Bepreisungssysteme und Prämien für grünen Stahl verstärken diesen Wandel zusätzlich, während reichlich vorhandenes Schrottaufkommen in Indonesien und Vietnam die Rohstoffversorgung sichert. Die Dekarbonisierungsausgaben von Nippon Steel bis 2030 verdeutlichen, wie CO₂-arme Metallurgie die Komplexität von Feuerfestmaterialien steigert und die Nachfrage nach hochreinem Andalusit erhöht[1]. Da Elektrolichtbogenöfen bei Temperaturen nahe 1.800 °C betrieben werden, werden die Austauschzyklen für Feuerfestmaterialien kürzer, was das Mengenwachstum verstärkt. Der Andalusit Markt profitiert daher direkt von jeder neuen EAF-Installation und indirekt von strengeren Emissionsvorschriften, die weniger effiziente Hochöfen benachteiligen.
Rasche Kapazitätserweiterungen südostasiatischer Gießereien
Die Verlagerung der Automobil- und Elektronik-Lieferketten von China nach Malaysia, Indonesien und Vietnam treibt eine Welle neuer Nichteisen- und Eisengießereien an. Jede neu errichtete Gießerei benötigt primären Andalusit für Anlaufkampagnen und hochtemperaturbeständiges Brennofenmobiliar. Malaysias Investitionsanreize fördern die Clusterentwicklung und verschaffen Lieferanten planbare Abnahmemengen für mindestens fünf Jahre. Indonesische Industrieparks auf Java sichern sich langfristige Andalusit-Lieferverträge, um die Wärmeschockbeständigkeit und die Einhaltung von Arbeitssicherheitsstandards zu gewährleisten. Vietnam profitiert von seiner Nähe zu chinesischen Kunden, die durch das Fehlen gleicher Handelshemmnisse erleichtert wird, und ist damit ein strategischer Verbrauchsschwerpunkt. In der Gesamtschau verdichtet der rasche Ausbau die regionalen Lagerbestände und verstärkt jeden Bergbau- oder Logistikrückschlag in Südafrika.
Fortschrittliche Aufbereitungstechnologie zur Senkung der Produktionskosten und des Qualitätsschwellenwerts
Prozessinnovationen wie mesofluidische Trennung, Ultraschallflotation und durch maschinelles Lernen gesteuertes Reagenziensystem haben die Andalusit-Gewinnungsraten bei Erzen niedrigerer Qualität gesteigert[2]. Gewinnungsverbesserungen senken den wirtschaftlichen Grenzwert für Al₂O₃ und vergrößern die Ressourcenbasis erheblich. Elektrokinetischer Bergbau erschließt darüber hinaus tiefe, komplexe Lagerstätten und reduziert gleichzeitig den Wasserverbrauch und den Rücktstandsfußabdruck. Westliche Produzenten erproben sensorbasierte Sortiersysteme, die Konzentratqualitäten ohne Mahlen liefern und so die Kristallintegrität erhalten, die bei Premium-Feuerfestmaterialien geschätzt wird. Die Kostenkurve flacht sich daher ab, obwohl nur Produzenten mit ausreichenden Forschungs- und Entwicklungsbudgets diese Fortschritte kommerzialisieren können. Mit zunehmender Verbreitung wird das inkrementelle Tonnageangebot Preisspitzen abmildern, das Versorgungsrisiko bei südafrikanischen Ausfällen jedoch nicht beseitigen.
Kreislaufwirtschaftsdruck für recycelte Feuerfestmaterialien in Europa
Die deutsche Nationale Kreislaufwirtschaftsstrategie schreibt das Recycling von Industriematerialien bis 2030 vor und beschleunigt den Aufbau spezialisierter Anlagen, die verbrauchte Ziegel zerkleinern und Phasen mittels Röntgensensor sortieren. Die EU-Bauproduktenverordnung bevorzugt natürliche, CO₂-arme Eingangsstoffe und verschiebt die Nachfrage von synthetischem Mullit hin zu Andalusit. Käufer von Recyclinggranulaten zahlen weiterhin einen Aufpreis für hochreine Andalusit-Feingranulate, um Qualitätsvorgaben zu erfüllen. Folglich kannibalisiert die Kreislaufwirtschaft den Andalusit Markt nicht, sondern lenkt die Nachfrage in sauberere, hochwertigere Versorgungskanäle um.
Analyse der Hemmniswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzinstabilitätsbedingter Produktionsausfall in südafrikanischen Minen | -1.4% | Global, mit primärer Auswirkung auf Afrika und sekundären Effekten weltweit | Kurzfristig (≤ 2 Jahre) |
| Substitutionsbedrohung durch synthetischen Mullit und kalzinierten Bauxit | -0.8% | Global, mit Konzentration in kostenempfindlichen Anwendungen | Mittelfristig (2–4 Jahre) |
| Frachtratenschwankungen im Schüttgut-Mineralientransport | -0.5% | Globale Handelsrouten, mit besonderer Auswirkung auf Asien-Pazifik-Importe | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzinstabilitätsbedingter Produktionsausfall in südafrikanischen Minen
Lastabwürfe zwingen Andalusit-Minen zur Reduzierung des Stromverbrauchs, was zu verminderter Produktion führt. Dieselaggregate überbrücken einen Teil des Defizits, erhöhen jedoch die Kosten und schmälern die Margen bei Produkten minderer Qualität. Das Angebot aus Peru und Frankreich reicht nicht aus, um eine mehrmonatige Unterbrechung auszugleichen. Saisonale Nachfragespitzen in Asien-Pazifik fallen mit südafrikanischen Sommerlastabwürfen zusammen, was die Preisvolatilität und Lagerbestandsspekulationen verstärkt.
Substitutionsbedrohung durch synthetischen Mullit und kalzinierten Bauxit
Synthetischer Mullit und kalzinierter Bauxit unterbieten Andalusit bei Brennofenmobiliar und Niedertemperaturauskleidungen. Almatis verdoppelt Anfang 2026 die chinesische Kapazität für kalziniertes Aluminiumoxid und sichert damit die Rohstoffversorgung für Mullitziegel im großen Maßstab. Bei Anwendungen unterhalb von 1.500 °C bevorzugen Konstruktionsingenieure Materialien mit engerer Korngrößenverteilung und gleichmäßigerer chemischer Zusammensetzung. Die Forschung zu Zirkoniumoxid-Mullit- und Siliziumkarbid-Hybridwerkstoffen schreitet rasch voran und verspricht weitere Marktanteilsgewinne. Um ihren Marktanteil zu verteidigen, betonen Andalusit-Lieferanten niedrige Porosität, natürliche Kristallmorphologie und nachgewiesene Gesundheits- und Sicherheitsleistung. Hochtemperatur-Stahlpfannenauskleidungen sind weiterhin auf Andalusit angewiesen, doch kostenempfindliche Kunden werden wechseln, wenn sich die Preisdifferenzen ausweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Dominanz und Diversifizierung von FeuerfestmaterialienFeuerfestmaterialien machten im Jahr 2025 91,05 % der Andalusit Marktgröße aus und sollen bis 2031 mit einer CAGR von 7,6 % wachsen. Stahlpfannen, EAF-Gewölbe und Verteilerwannenauskleidungen verbrauchen den Großteil der Mengen, doch Abfall-zu-Energie- und Biomassekessel sind aufkommende Wachstumssegmente, die ebenfalls hochreine Qualitäten nachfragen. Andalusits niedrige Wärmeausdehnung und hoher Mullitumwandlungspunkt liefern überlegene Abplatzungsbeständigkeit, verlängern die Ziegellebensdauer und verringern Ofenausfallzeiten. Gießereisande bilden die am schnellsten wachsende Nische innerhalb der Feuerfestmaterialien, angetrieben durch Kapazitätserweiterungen in Südostasien für den Fahrzeugguß. Fortschrittliche Aufbereitung ermöglicht die Abstimmung der Kristallgrößenverteilung, wodurch Ziegel entstehen, die sowohl Laugenangriff als auch hohen Thermoschockgradienten widerstehen. In der Keramik reduzieren Andalusitzusätze den Verzug bei großen Sanitärkeramikteilen, obwohl die Gesamtmengen gering bleiben. Schmuckhersteller beziehen transluzenten rosafarbenen Andalusit für die Edelsteinverwendung, was Premium-Preise, aber vernachlässigbare Tonnagen erzielt.
Sekundäranwendungen wie Filter und Zündkerzenisolatoren sind klein, aber technisch anspruchsvoll und bevorzugen Andalusit gegenüber billigerem Bauxit. Die Kreislaufwirtschaftsgesetzgebung in Deutschland und Frankreich erhöht das Volumen recycelter Feuerfestmaterialien. Da die Dekarbonisierung die Schwerindustrie zu effizienteren Hochtemperaturöfen treibt, wird der Leistungsrahmen enger und vergrößert den adressierbaren Andalusit Markt. Kein synthetischer Mullit repliziert derzeit die genaue Mischung aus Aluminiumoxid, Siliziumdioxid und Verunreinigungsoxiden, die in natürlichem Andalusit vorkommt, was ihm einen verteidigungsfähigen technischen Vorteil im Ultrahochtemperatureinsatz sichert.



Geografische Analyse
APAC-Andalusit-Markt
Die asiatisch-pazifische Region hielt im Jahr 2025 einen Anteil von 46,21 % am Andalusit-Marktvolumen und wird voraussichtlich bis 2031 mit einer CAGR von 6,21 % wachsen. China bleibt der wichtigste Verbraucher, während Südostasien der Brennpunkt ist, an dem neue Nachfrage auf Versorgungsrisiken trifft. Malaysias Vorstoß in die Fertigung von Elektrofahrzeugkomponenten, Indonesiens Edelstahlcluster und Vietnams exportorientierte Gießereien sichern sich mehrjährige Verträge für Andalusit, um Qualität und Volumen zu gewährleisten. Japanische und südkoreanische Stahlhersteller, obwohl bereits auf einem reifen Markt tätig, setzen auf längere Abnahmeverträge, um sich gegen Frachtvolatilität abzusichern, und haben begonnen, peruanischen Andalusit zu erproben, um ihre Versorgungsquellen zu diversifizieren. Indiens Feuerfestindustrie expandiert, gestützt durch inländische Genehmigungen für Stahlkapazitäten.
Nordamerika-Andalusit-Markt
Nordamerika orientiert sich im Rahmen der Politik für kritische Mineralien in Richtung Selbstversorgung und stimuliert die Exploration in Arizona und Quebec. Obwohl neue Minen vor 2028 keine großen Tonnagen liefern werden, bevorzugen Verbraucher aus dem Verteidigungs- und Luftfahrtsektor bereits Andalusit-basierte inländische Feuerfestmaterialien, um Inhaltsvorschriften zu erfüllen. Kanadas bescheidene Produktion und Mexikos Gießereiintegration im Rahmen des USMCA bieten regionale Versorgungspuffer, beide bleiben jedoch anfällig für Ausfälle in Südafrika. Fortschrittliche Aufbereitungs-Pilotanlagen in Idaho zeigen vielversprechende Ergebnisse bei der Umwandlung von Schiefer minderer Qualität in ein Produkt in Handelsqualität, was die Importe bis zur Mitte des Jahrzehnts potenziell reduzieren könnte.
Europa-Andalusit-Markt
Europas Verbrauchsmuster wird durch Kreislaufwirtschaftsziele geprägt, die bis 2030 ein Recycling erforderlich machen. Deutschland, Frankreich, Italien und Spanien bilden gemeinsam das Fundament der Nachfrage, während das Vereinigte Königreich stabile Ersatzvolumina aufweist. Hohe Energiepreise und Emissionskosten könnten neue Stahlkapazitäten einschränken, doch Abfall-zu-Energie- und Wasserstoff-Pilotprojekte gleichen dies aus, wobei jedes Andalusit für die Auskleidungsintegrität vorschreibt.
Naher Osten und Afrika sowie Südamerika-Andalusit-Markt
Südamerika, der Nahe Osten und Afrika entwickeln sich zu wichtigen Verbrauchsmärkten. Brasiliens Abfall-zu-Energie-Anlagen und Perus Kupferschmelzen benötigen hochwertige Ziegelimporte, wobei Andalusit über Atlantikrouten verschifft wird, die weniger anfällig für Schwankungen der Pazifikfracht sind. Die Länder des Golfkooperationsrats investieren in Entsalzungs- und Grünwasserstoffprojekte, die bei extremen Temperaturen betrieben werden, was eine Premiumchance für Andalusit-Lieferanten schafft, die bereit sind, Bestände in lokalen Freizonen vorzuhalten. Afrika außerhalb Südafrikas ist heute noch ein marginaler Verbraucher, doch mit dem Ausbau regionaler Stahl- und Zementwerke könnte die lokale Andalusitverfügbarkeit die Nachfragekurve nach oben verschieben.
Regulatorisches Umfeld
Andalusit wird in Zollsystemen unter dem HS-Code 2508.50 gehandelt und deklariert, wodurch Zoll- und Dokumentationsanforderungen zu einem praktischen Compliance-Hebel für den grenzüberschreitenden Handel werden. Neben der Handelsklassifizierung unterliegen Produzenten und Käufer nationalen Mineralgesetzen und Genehmigungsregelungen, wobei große Produktionsländer wie Südafrika die Compliance an Bergbau- und Umweltgenehmigungen knüpfen, während Importmärkte Zollvorschriften, Produktdeklarationen und, soweit anwendbar, Umwelt- und Sozialsorgfaltspflichtrahmen anwenden, die in mineralischen Lieferketten üblich sind (zum Beispiel OECD-orientierte Sorgfaltspflichterwartungen für nachgelagerte Kunden).
Die operative Compliance für Abbau und Verarbeitung ist zudem mit Emissions- und Überwachungspflichten für Mineralverarbeitungsanlagen verbunden, einschließlich Vorschriften zur Partikelkontrolle in Rechtsräumen wie den Vereinigten Staaten (40 CFR Part 60, Subpart OOO). Die öffentliche Berichterstattung und Offenlegung für Industriemineralressourcen wird durch anerkannte Berichtsrahmen geprägt, einschließlich SAMREC und seiner Leitlinie für Industriemineralien (2025), die die Governance durch qualifizierte Personen für Explorationsergebnisse sowie Ressourcen- und Reservenberichterstattung stärkt, was Projektfinanzierungen und Abnahmeverhandlungen beeinflussen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Andalusit beginnt mit Exploration und Abbau in einer konzentrierten Gruppe von Produktionsregionen (insbesondere Südafrika, mit zusätzlichem Angebot aus Ländern wie Frankreich, Peru und China), gefolgt von der Aufbereitung zur Erreichung feuerfester Qualitätsspezifikationen. Die Verarbeitung umfasst typischerweise Zerkleinerung und Klassierung, magnetische und Schwerkraftseparation sowie Flotationsstufen, um Verunreinigungen zu reduzieren und hochaluminiumhaltige Alumosilikatkonzentrate für Hochtemperatur-Feuerfestformulierungen zu erzeugen.
Nachgelagert fließen die Volumina hauptsächlich zu Herstellern von Feuerfestmaterialien, die Stahl (EAF-Dächer, Pfannen, Verteilerrinnen), Gießereien und andere Hochtemperaturindustrien versorgen, und dann weiter über Händler und direkte Lieferverträge zu Endverbrauchern. Wesentliche Reibungspunkte betreffen die Energiezuverlässigkeit an Minen- und Verarbeitungsstandorten, das Wassermanagement in ariden Betriebsumgebungen sowie die Anfälligkeit der Massengutlogistik gegenüber Hafen- und Frachtstörungen. Diese Einschränkungen haben eine Verschiebung hin zu mehrjährigen Abnahmestrukturen, strengerer Qualitätssicherung sowie Investitionen in Verarbeitungseffizienz und sensorbasierte Sortierung unterstützt, um die Gütekonsistenz zu stabilisieren und die Volatilität der Lieferkosten zu verringern.
Wettbewerbslandschaft
Marktkonzentration
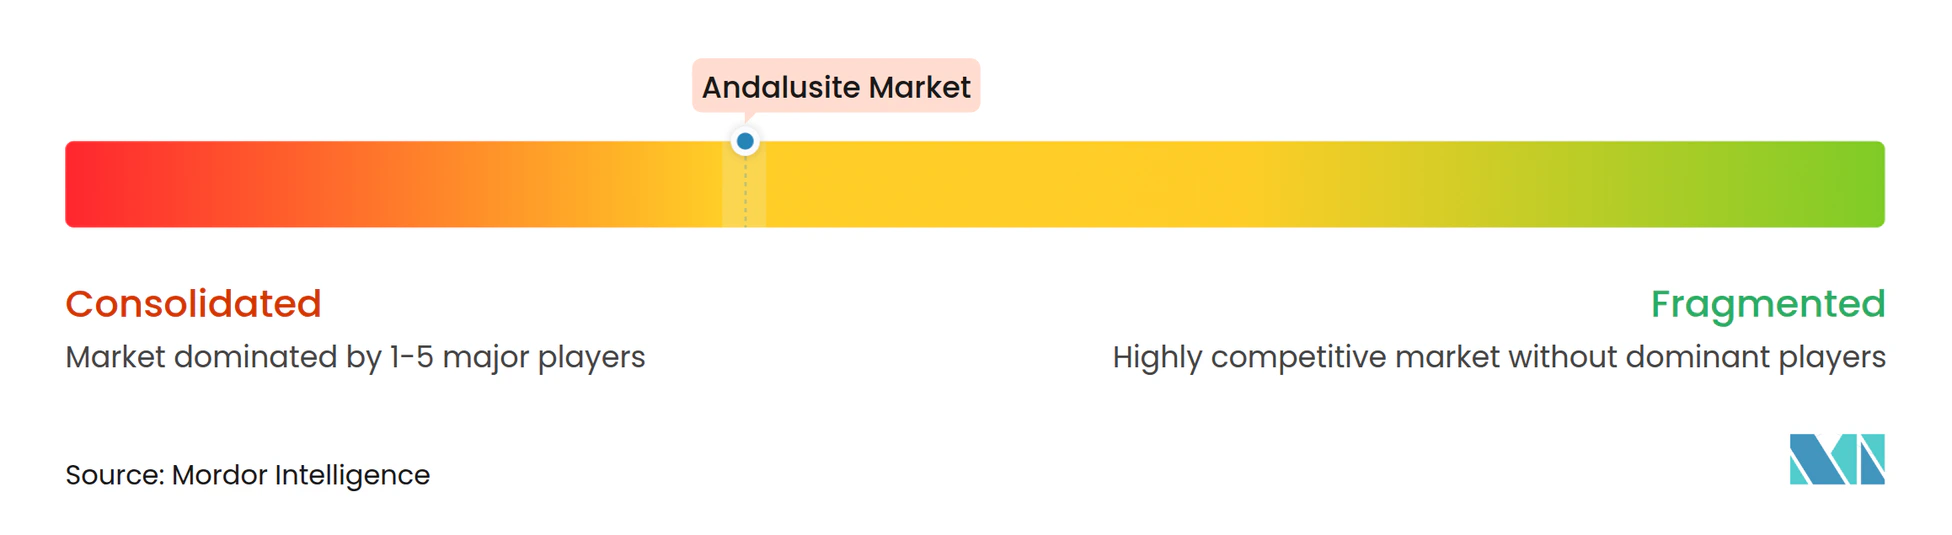
Der Andalusit Markt ist mäßig konsolidiert. Aufstrebende Produzenten in Peru, Frankreich und China konzentrieren sich auf Nischenqualitäten mit niedrigem Eisen- und Alkaligehalt. Kleine Bergbauunternehmen in den Vereinigten Staaten und Australien nutzen Fördermittel für kritische Mineralien, um Lagerstätten zu erschließen, die zuvor als unwirtschaftlich eingestuft wurden. Technologie-Start-ups lizenzieren Ultraschallflotation und sensorbasierte Sortierung an etablierte Unternehmen und verbessern so die Qualitätskonsistenz in der gesamten Versorgungsbasis. Auf der Nachfrageseite schließen Hersteller von Feuerfestmaterialien mehrjährige Lieferverträge mit Abnahme-oder-Zahlen-Klauseln ab, um sich gegen das Ausfallrisiko abzusichern, was auch in schwächeren makroökonomischen Jahren zu einer stabilen Grundnachfrage beiträgt. Wettbewerbliche Differenzierung basiert zunehmend auf ESG-Kriterien, wobei Kunden nachverfolgbaren Bergbau, Nutzung erneuerbarer Energien und Cradle-to-Gate-Lebenszyklusanalysen fordern. Der Substitutionsdruck durch synthetischen Mullit treibt kontinuierliche Produktinnovation an. Eine weitere Branchenkonsolidierung ist möglich, da große Unternehmen regionale Lagerstätten anstreben, um das Einzelländer-Risiko zu reduzieren.
Marktführer der Andalusit-Branche
-
Imerys
-
ARM Andalusite
-
Andalucita S.A.
-
LKAB Minerals
-
RHI Magnesita
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Andalusit-Markt Unternehmen in diesem Bericht
- Andalucita S.A.
- ARM Andalusite
- Henan bontrue New Materials Co., Ltd
- Imerys
- Keyhan Payesh Alvand
- LKAB Minerals
- Resco Products
- RHI Magnesita
- Xinjiang Xinrong Yilong Andalusite Co. Ltd
- Zhengzhou Dongfang Enterprise
Marktchancen und Zukunftsaussichten
Angebotsdiversifizierung und Lokalisierung bleiben eine klare Marktlücke, da die Angebotsbasis konzentriert ist, während der Feuerfestverbrauch in mehreren Regionen weiter zunimmt. Eine konkrete Chance liegt in neuen und potenziellen nicht-traditionellen Quellen und Projekten, die die Abhängigkeit von einer einzigen Herkunft verringern können, einschließlich Indien, wo im Juni 2026 großangelegte Andalusitreserven in Sonbhadra, Uttar Pradesh, gemeldet wurden, was einen potenziellen neuen inländischen Ressourcenanker für feuerfeste Rohstoffe hervorhebt, vorbehaltlich Bergbaugenehmigungen und Infrastrukturausbau.
Auf der Nachfrageseite dominieren Feuerfestmaterialien den Verbrauch, und die branchenweite Verschiebung zu anspruchsvolleren Ofenbetriebsprofilen (einschließlich EAF-Stahlerzeugung und leistungsfähigeren Auskleidungen) verengt die Akzeptanzfenster für Verunreinigungswerte und Kristallintegrität. Diese Dynamik erhöht den Wert fortgeschrittener Aufbereitung und Spezialqualitäten und unterstützt Chancen für Produzenten und Verarbeiter, die durchgängig hochwertige Feuerfestqualitätsprodukte liefern können, sowie für Feuerfesthersteller, die Andalusit in wartungsärmere, langlebigere Auskleidungsdesigns integrieren. Kreislaufwirtschaftsprogramme in Europa, die das Recycling von Feuerfestmaterialien ausweiten, schaffen zudem eine angrenzende Nachfrage nach hochreinen Andalusit-Neuzusätzen zur Wiederherstellung der Leistung in recycelten Mischungen, statt den Neurohstoff vollständig zu ersetzen.
Neueste Industrielle Entwicklungen in Andalusit-Markt
- April 2026: RHI Magnesita veröffentlichte sein Q1-2026-Handelsupdate und betonte Netzwerkoptimierung und Lieferkettenflexibilität angesichts schwächerer Nachfragebedingungen bei industriellen Feuerfestmaterialien. Das Update signalisierte laufende operative Maßnahmen im gesamten Netzwerk, die Beschaffungsstrategien, Bestandsstrategien und Einkaufsmuster für feuerfeste Rohstoffe beeinflussen können.
- Oktober 2025: Imerys kündigte eine Erweiterung der Andalusit-Produktionskapazität in Südafrika an, um die Nachfrage aus Hochleistungs-Feuerfestanwendungen zu unterstützen. Der Schritt stärkt die Angebotsverfügbarkeit aus einem zentralen Produktionsstandort und unterstreicht den Fokus der Produzenten auf schrittweise Kapazitäts- und Zuverlässigkeitsverbesserungen bei bestehenden Betrieben.
- Januar 2025: RHI Magnesita schloss die Übernahme der Resco Group für einen Unternehmenswert von 410 Millionen USD ab und erweiterte damit die US-Fertigungskapazität sowie den Zugang zu feuerfesten Mineralvermögenswerten, einschließlich Pyrophyllit-Andalusit in North Carolina. Die Transaktion erweiterte die nordamerikanische Präsenz des Unternehmens und unterstützte eine engere Integration zwischen Feuerfestproduktion und Rohstoffbeschaffung.
Andalusit-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt das Angebot und die Verwendung von Andalusit als Industriemineral, das abgebaut, verarbeitet und für Hochtemperaturanwendungen genutzt wird, hauptsächlich in feuerfesten Anwendungen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt den Wert fertiger feuerfester Produkte aus und berücksichtigt ausschließlich die verbrauchten Andalusit-Materialmengen.
Segmentierungsübersicht
- Nach Anwendung
- Feuerfestmaterialien
- Gießerei
- Brennofenmobiliar
- Sonstige Anwendungen (Keramik und Schmuck)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um das Modell mit sichtbaren Angebots- und Nachfragesignalen zu verankern, die von Jahr zu Jahr überprüft werden können. Wir haben öffentliche Quellen herangezogen, wie die USGS Mineral Commodity Summaries, Veröffentlichungen nationaler geologischer Dienste, UN-Comtrade-ähnliche Handelsstatistiken sowie Zoll- und Hafenmeldungen, die Aufschluss über die Handelsströme von Andalusit und verwandten Mineralien geben.
Um die Mineralnutzung mit der Endmarktaktivität zu verknüpfen, wurden Quellen wie die World Steel Association für die Rohstahlproduktion, staatliche Industrieproduktionsindizes und Zementindustriestatistiken von Branchenverbänden ausgewertet, ergänzt durch Verbandswebseiten und seriöse Fachpresse. Jahresberichte und Investorenpräsentationen von Unternehmen wurden genutzt, um Kapazitätsveränderungen, angekündigte Erweiterungen und Lieferrichtungen zu verstehen; ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken wurden zur Überprüfung von Zeitplänen und Verarbeitungswegen herangezogen. Die hier genannten Quellen sind illustrativ und nicht abschließend; viele weitere öffentliche Referenzen wurden ebenfalls für die Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu validieren, wie die Nachfrage auf feuerfeste Materialien, Gießerei, Brennhilfsmittel und kleinere Verwendungszwecke aufgeteilt ist, und um zu bestätigen, wie die Angebotskonzentration die verfügbare Liefermenge nach Region beeinflusst. Wir haben mit Gesprächspartnern aus Bergbau und Verarbeitung, Händlern und Distributoren sowie nachgelagerten Abnehmern wie Herstellern feuerfester Produkte und großen Industrieverbrauchern gesprochen, mit Abdeckung in APAC, EMEA und Amerika.
Diese Gespräche halfen dabei, Lücken hinsichtlich der typischen verkauften Qualitätsmischung, der Importabhängigkeit in wichtigen Ländern und der praktischen Substitutionsmuster gegenüber Bauxit, Mullit und anderen Aluminiumoxidquellen zu schließen, wenn sich Preise oder Verfügbarkeit verändern.
Verteilung der Befragten im Rahmen der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 14 % | APAC: 48 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 28 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 58 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde hauptsächlich durch einen Top-down-Ansatz aufgebaut, bei dem Stahl-, Zement- und Gießereiaktivitäten in Feuerfestbedarf umgerechnet werden und dieser dann erneut mithilfe anwendungsspezifischer Verbrauchsfaktoren in den Andalusitverbrauch umgewandelt wird. Wenn die Kette Schritt für Schritt aufgebaut und mit beobachtbaren Indikatoren verknüpft wird, ergibt sich das endgültige Markttotal erst am Ende.
Im Modell verwendete Eingangsgrößen (illustrativ) umfassen Rohstahlproduktionsniveaus und Routenverschiebungen, die die Feuerfestintensität verändern, Zementproduktionstrends, die die Nachfrage nach Ofenauskleidungen beeinflussen, die Entwicklung der Gießereiaktivität, Handelsströme von Andalusit und verwandten Mineralien sowie beobachtetes Substitutionsverhalten gegenüber alternativen Aluminiumoxidquellen. Die Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen wie Lieferanten- und Händlervolumenbereiche, Kanalprüfungen zu Lagerzyklen und stichprobenartige Preis-Volumen-Plausibilitätsprüfungen, wo durchführbar, bestätigt und zur Korrektur von Ländersalden verwendet, die inkonsistent erschienen.
Prognosen wurden mithilfe von Szenarioanalysen entwickelt, gestützt auf Expertenerwartungen zu Stahl- und Zementzyklen, neuen Kapazitätserweiterungen und Logistikbeschränkungen aus konzentriertem Angebot. Wo kleinere Verbraucherländer über begrenzte Daten verfügten, wurden Proxy-Faktoren auf Basis von Industrieproduktion und Importabhängigkeit angewendet und anschließend während der Primärvalidierung angepasst, damit die Zeitreihe realistisch blieb.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die Resultate mit unabhängigen Signalen konsistent blieben. Wir verglichen den impliziten Verbrauch mit der Angebotsverfügbarkeit und der Handelsrichtung, überprüften die jährlichen Veränderungen nach Region auf ungewöhnliche Sprünge und prüften, ob die Verschiebungen im Anwendungsmix mit den Beschreibungen der Nutzer übereinstimmten.
Bei großen Abweichungen wurden Annahmen überprüft und ausgewählte Befragte erneut kontaktiert, um Verbrauchsfaktoren oder Substitutionseffekte zu bestätigen. Vor der Freigabe durchlaufen das Modell und der Bericht interne Analystenprüfungen, die auf die Konsistenz über die Jahre und die Plausibilität der Treiber ausgerichtet sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligence's Andalusit-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Andalusit stimmen häufig nicht überein, da die Maßeinheit und die Ebene der Wertschöpfungskette nicht immer konsistent sind. Einige Quellen beschreiben einen Wertpool, während andere den Mineralverbrauch beschreiben, und auch die für den Ausgangspunkt verwendeten Jahre können variieren.
Die Vergleichstabelle zeigt eine Marktgröße für 2026, ausgedrückt als 480,27 Kilotonnen; im Modell von Mordor Intelligence spiegelt der Gesamtwert den Andalusit-Materialverbrauch in den Bereichen Feuerfestmaterialien, Gießerei, Brennhilfsmittel und sonstige Verwendungszwecke wider, anstatt des Verkaufswerts nachgelagerter Feuerfestprodukte oder eines breiteren Kyanit-Gruppen-Bündels.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 480,27 Kilotonnen (2026) | |
| Fachzeitschrift A | 0,26 Milliarden USD (2024) | Verwendet wertbasierte Berichterstattung mit einem anderen Basisjahr und scheint einen breiteren Korb an feuerfesten Materialien oder nachgelagerte Preisgestaltung einzuschließen, was die Gesamtwerte vom reinen verbrauchten Andalusit-Tonnage wegbewegt. |
| Regionale Unternehmensberatung B | 0,24 Milliarden USD (2025) | Wendet gemischte Preis- und Nachfrageannahmen an, ohne Wiederausfuhren und anwendungsspezifische Verbrauchsfaktoren klar zu trennen, sodass sich der implizite Markt stärker mit Preiszyklen als mit dem Verbrauchsvolumen bewegt. |
Die Streuung erklärt sich hauptsächlich dadurch, ob der Markt als verbrauchtes Mineralvolumen oder als breiterer Wertpool gezählt wird, der angrenzende Materialien und nachgelagerte Produkte einschließen kann. Indem der Aufbau an die Industrieaktivität, Handelssignale und anwendungsspezifische Verbrauchsfaktoren geknüpft bleibt, ist die Größenbestimmung wiederholbar und über die Jahre hinweg leichter auf Plausibilität zu prüfen.
Im Bericht beantwortete Schlüsselfragen
Welches prognostizierte Volumen wird der Andalusit Markt bis 2031 erreichen?
Der Andalusit Markt soll bis 2031 642,12 Kilotonnen erreichen, ausgehend von 480,27 Kilotonnen im Jahr 2026.
Welche Region führt beim Andalusit-Verbrauch?
Asien-Pazifik hält mit 46,21 % den größten Marktanteil und expandiert bis 2031 mit einer CAGR von 6,21 %.
Wie beeinflusst die Elektrolichtbogenofen-Stahlherstellung die Andalusit-Nachfrage?
Jede neue EAF-Installation erfordert hochreine Andalusit-Ziegel, was die globale Nachfrage nach diesen Materialien steigert.
Was sind die wichtigsten Versorgungsrisiken im Andalusit Markt?
Netzinstabilität in Südafrika, Frachtratenschwankungen und die Substitution durch synthetischen Mullit stellen die größten kurzfristigen Herausforderungen dar.
Verringern recycelte Feuerfestmaterialien die Nachfrage nach primärem Andalusit?
Nein, recycelte Granulate benötigen häufig hochwertige Andalusit-Zusätze, um ihre Leistungsfähigkeit wiederherzustellen, was zu einer stabilen Netto-Nachfrage führt.