
Dolomit Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 198.63 Millionen Tonnen |
| Marktvolumen (2031) | 239.24 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dolomit Marktanalyse von Mordor Intelligence
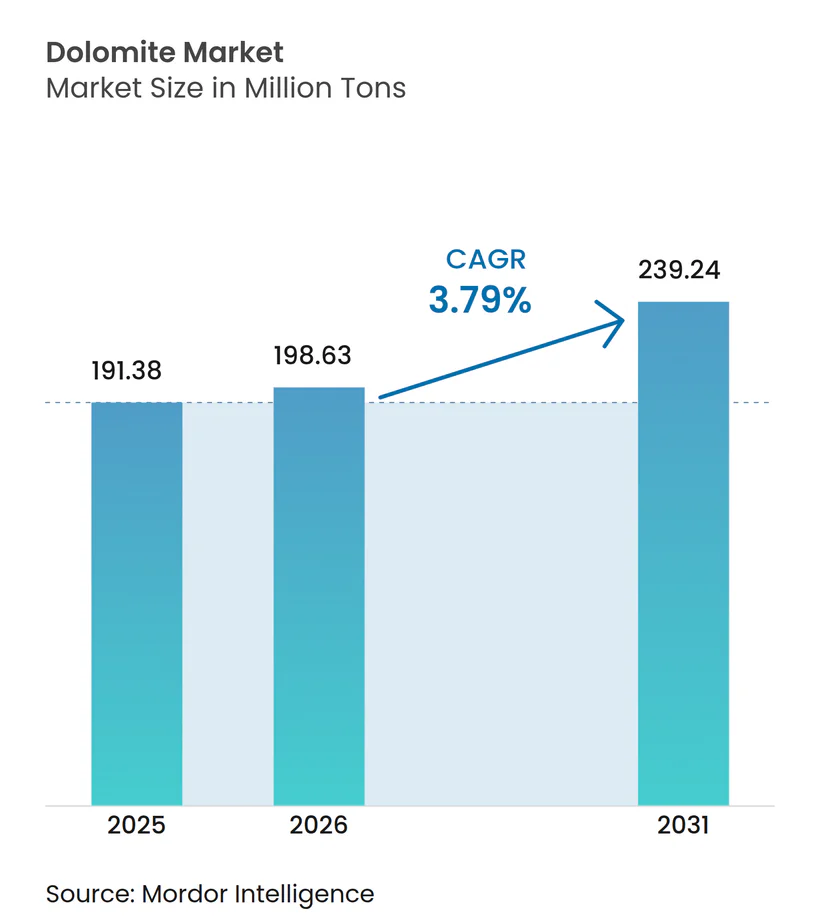
Die Dolomit Marktgröße im Jahr 2026 wird auf 198,63 Millionen Tonnen geschätzt, wachsend gegenüber dem Wert von 2025 von 191,38 Millionen Tonnen, mit Projektionen für 2031 von 239,24 Millionen Tonnen bei einer CAGR von 3,79 % über den Zeitraum 2026–2031. Die Expansion unterstreicht die fest verankerte Rolle des Minerals als Doppeloxid-Material, das Kalzium und Magnesium für Stahlwerks-Flussmittel, Bauschotter und Wasseraufbereitungsmedien der nächsten Generation liefert. Asien-Pazifik gibt weiterhin den Konsumrhythmus vor, begünstigt durch Chinas hohe Rohstahlproduktion, Indiens Infrastrukturausbau sowie den billionenschweren Finanzierungsbedarf der ASEAN für Straßen, Häfen und Kraftwerke. Industrielle Abnehmer bevorzugen Dolomit, wenn hohe Temperaturbeständigkeit, Schlackenbildungseffizienz oder pH-Pufferung unverzichtbar sind, was dem Material Kosten- und Leistungsvorteile gegenüber Einzel-Oxid-Substituten verschafft. Die fortschreitende Dekarbonisierung in Glas-, Zement- und wasserstoffbereiten Stahlbetrieben fügt eine weitere strukturelle Nachfrageschicht hinzu, indem sie feuerfeste Formulierungen und Flussmittelchemien erfordert, die härteren thermischen Zyklen standhalten.
Wesentliche Erkenntnisse des Berichts
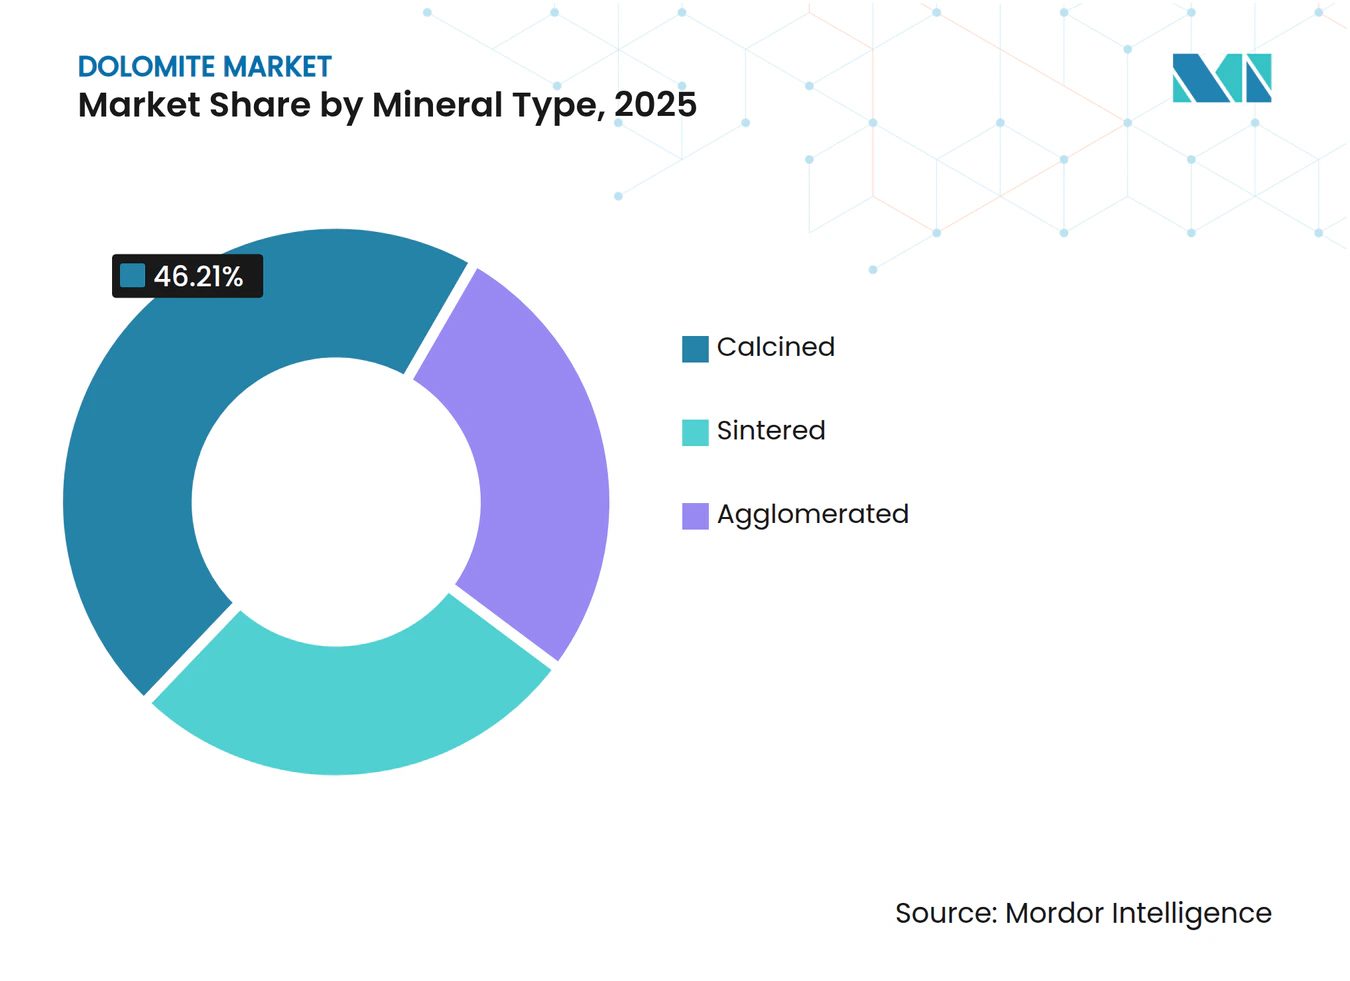
- Nach Mineraltyp führte kalzinierter Dolomit im Jahr 2025 mit einem Dolomit Marktanteil von 46,21 %, während gesinterter Dolomit voraussichtlich bis 2031 die höchste CAGR von 4,53 % erzielen wird.
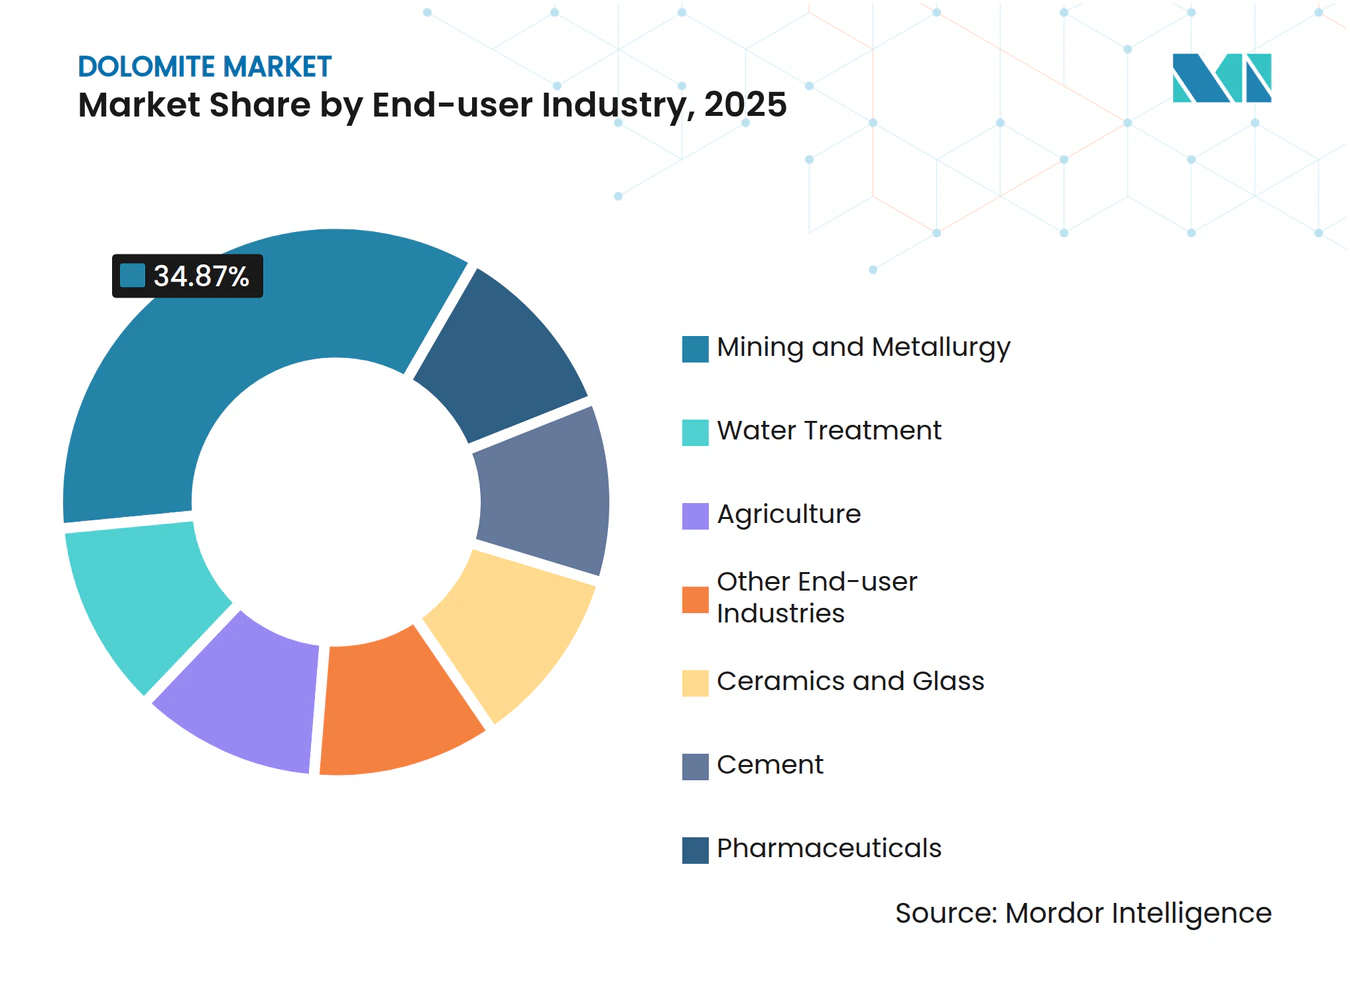
- Nach Endverbraucherbranche entfielen 34,87 % der Dolomit Marktgröße im Jahr 2025 auf Bergbau und Metallurgie, während Wasseraufbereitung zwischen 2026 und 2031 die höchste CAGR von 4,29 % verzeichnen soll.
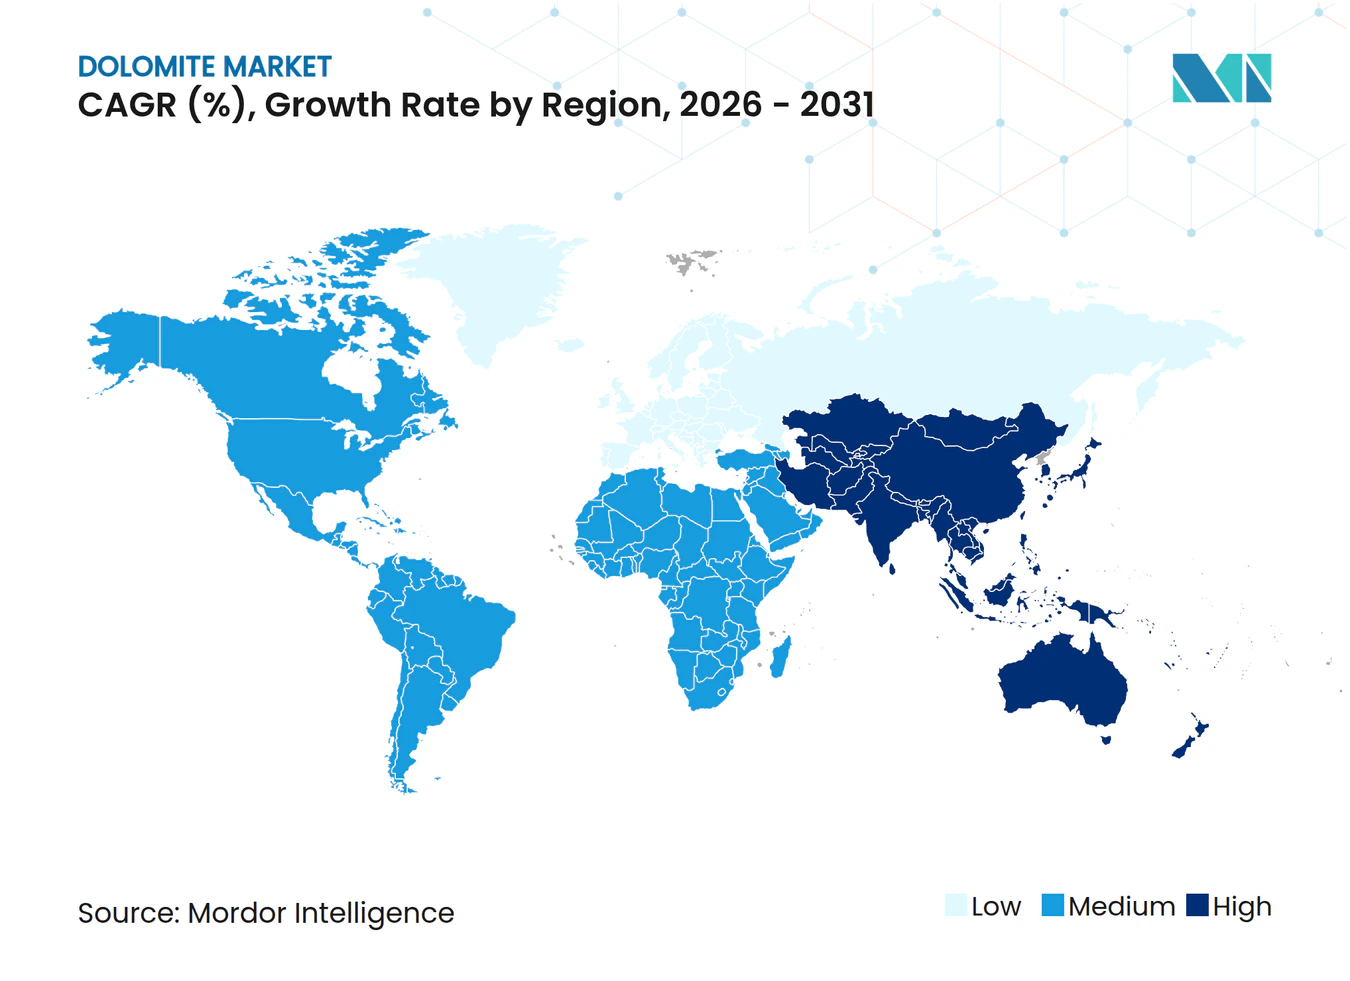
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 53,39 % am Gesamtvolumen und wird voraussichtlich mit einer CAGR von 4,62 % bis 2031 wachsen und damit alle anderen Regionen übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Bauausgaben in Asien-Pazifik | +1.2% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende globale Stahl- und Eisenproduktion | +0.9% | Global, konzentriert in China, Indien und ASEAN | Langfristig (≥ 4 Jahre) |
| Umweltvorschriften steigern die Nachfrage nach Bodenverbesserung | +0.7% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Kapazitätserweiterungen in der Glas- und Keramikbranche | +0.5% | Global, Schwerpunkt Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Pilotprojekte zur PFAS-Entfernung aus Abwasser mittels Dolomit-Adsorbentien | +0.4% | Regulatorischer Schwerpunkt Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Bauausgaben in Asien-Pazifik
Die Infrastrukturinvestitionspipeline Asien-Pazifiks erfordert bis 2030 Investitionen in Höhe von USD 26 Billionen und treibt den nachhaltigen Verbrauch von aus Dolomit gewonnenen Zementadditiven und Bauschotter an[1]. Chinas Stadtsanierungsprogramme und Indiens Nationales Infrastrukturprogramm weiten den Markt für flussmittelgradigen Dolomit in der Klinkerproduktion aus, wo Magnesiumoxid die Betonhaltbarkeit verbessert. Logistische Vorteile veranlassen Auftragnehmer in den Archipel-Regionen der ASEAN, lokal gebrochenen Dolomit als Ersatz für importierten Kalkstein zu verwenden, was das regionale Angebot verknappt und die Preise anhebt. Produzenten mit Steinbruchnähe zu küstennahen Megastädten erzielen höhere Margen dank kürzerer Transportwege. Nachhaltigkeitszertifizierungsprogramme, die kohlenstoffarme, lokal beschaffte Materialien fördern, festigen die Stellung regionaler Lieferanten weiter.
Steigende globale Stahl- und Eisenproduktion
Investitionen in Elektrolichtbogenöfen in Indien und Südostasien steigern weiterhin die Nachfrage nach kalziniertem Dolomit, der sich mit Siliziumdioxid verbindet und eine niedrigviskose Schlacke bildet. Der Wachstumspfad wird durch Versuche mit wasserstoffbasierter Stahlherstellung verstärkt, die bei höheren Betriebstemperaturen laufen und feuerfeste Auskleidungen benötigen, die mit gesinterten Dolomitkörnern angereichert sind. Die Doppeloxidzusammensetzung reduziert die Rohstofflager, da ein einziger Einsatzstoff sowohl CaO als auch MgO liefert. Mit der Zunahme von Mini-Hüttenwerken in der Nähe von Schrottquellen bevorzugen deren Betreiber vorkalzinierte und qualitätszertifizierte Flussmittel, was Premiumnischen für integrierte Bergbauunternehmen schafft, die auch Drehrohröfen betreiben.
Umweltvorschriften steigern die Nachfrage nach Bodenverbesserung
Die Bodegesundheitsleitlinien der US-amerikanischen Umweltschutzbehörde (EPA) und die Farm-to-Fork-Strategie der Europäischen Union stärken die Rolle von Dolomit in der Präzisionslandwirtschaft, insbesondere für magnesiumarme Böden. Die Regulierungsbehörden schreiben engere Toleranzbereiche für pH-Wert und Nährstofffreisetzung vor und drängen die Landwirte zu Produkten höherer Reinheit mit wenigen Verunreinigungen. Dieselben Vorschriften werfen rote Flaggen bezüglich Mikrofragmenten aus Kunststoff in Massenkalken auf und veranlassen Prüfungen, die Betreiber mit nachverfolgbaren Lieferketten und abgedeckten Lagersystemen begünstigen. Prämiumzertifizierungen erschließen Preisdifferenziale und fördern anhaltende Prozessinvestitionen in Mahl- und Siebanlagen.
Zunehmende Kapazitätserweiterungen in der Glas- und Keramikbranche
Technische Glasproduzenten in Asien und Europa haben nachgewiesen, dass Dolomit die Schmelzviskosität senkt und den Ofenenergieeinsatz reduziert, was mit Netto-Null-Fahrplänen übereinstimmt, die zweistellige CO₂-Reduktionen pro Tonne Produkt anstreben. Unterdessen verwenden Hersteller technischer Keramik fein gemahlenen Dolomit als Magnesiumquelle, die die Thermoschockbeständigkeit in Substraten für Kraftfahrzeugabgassensoren und Unterhaltungselektronik verbessert. Sauerstoffbrennstoffofen-Nachrüstungen bevorzugen mit Dolomit durchsetzte feuerfeste Ziegel, da diese einer beschleunigten Oxidation in sauerstoffreichen Atmosphären widerstehen. Produzenten in Regionen mit hohem Anteil erneuerbarer Energien können die CO₂-arme Geschichte weiter stärken, indem sie auf umweltfreundlichere Strommixe an ihren Kalzinierungsstandorten hinweisen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Substitution durch günstigere magmatische Gesteinsfüller | -0.8% | Global, insbesondere kostenempfindliche Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Strengere Auflagen bei Flächennutzung und Bergbaugenehmigungen | -0.6% | Nordamerika und EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Kritische Überprüfung landwirtschaftlicher Kalkung wegen Mikroplastikkontamination | -0.3% | Regulatorischer Schwerpunkt EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch günstigere magmatische Gesteinsfüller
Preissensible Abnehmer in Schotter- und Niedrigspezifikations-Feuerfestmärkten wechseln häufig zu Olivin oder Basalt, wenn sich Dolomit-Aufschläge ausweiten. Der höhere Magnesiumgehalt von Olivin und seine Verfügbarkeit aus Küstenregionen Norwegens und der Türkei erhöhen den Wettbewerbsdruck in Europa. Das Wachstum von recycelten Betonzuschlagstoffen im öffentlichen Bauwesen begrenzt zusätzlich die Nachfrage nach primärem Dolomit. Lieferanten reagieren mit Differenzierung über chemische Konsistenz und bündeln technischen Support, der die Schlackenbildungseffizienz dokumentiert.
Kritische Überprüfung landwirtschaftlicher Kalkung wegen Mikroplastikkontamination
Die Europäische Behörde für Lebensmittelsicherheit prüft derzeit Eintragsrouten für Mikroplastik in Bodenverbesserungsprodukten, einschließlich Dolomit-Kalk[2]. Neue Labortestprotokolle könnten minderwertiges Material mit Polymerfragmenten aus Förderbandbeschichtungen oder Verpackungen von der Zulassung ausschließen. Hochreinheitsproduzenten, die bereits geschlossene Brechanlagen betreiben, erlangen einen First-Mover-Vorteil und können Premium-Marktanteile gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mineraltyp:
Kalzinierte Güten sichern die Nachfrage aus Stahl und FeuerfestbereichKalzinierte Varianten erzielten im Jahr 2025 einen Dolomit Marktanteil von 46,21 %, da Stahlproduzenten reaktive Oxide zur Bindung von Siliziumdioxid und Aluminiumoxid bei Ofentemperaturen von 1.700 °C benötigten. Die Dolomit Marktgröße für kalzinierte Güten wird sich voraussichtlich im Gleichschritt mit Kapazitätserweiterungen von Elektrolichtbogenöfen und Dekarbonisierungsnachrüstungen, die auf Schlackenbildungseffizienz angewiesen sind, ausweiten. Gesinterte Formen sind auf dem Weg, mit einer CAGR von 4,53 % alle anderen Produkte zu überholen, da wasserstoffbereite Öfen Ziegel erfordern, die höheren Wärmeströmen standhalten. In diesem Zusammenhang schafft der Dolomit Markt Preisstaffelungen, die an Schüttdichte und Rest-CO₂-Gehalte gekoppelt sind.
Technologische Fortschritte wie Schachtöfen mit sauerstoffangereicherter Verbrennung verbessern die Kalzinierungsausbeute und reduzieren gleichzeitig den Brennstoffbedarf. Produzenten beschleunigen auch die Einführung automatischer optischer Sortierer, um eine silikatarme Beschickung zu gewährleisten. Agglomerierte Pellets bleiben eine Nischen-, aber strategisch wichtige Produktform in der Wasseraufbereitung, wo eine kontrollierte Auflösung eine Überdosierung verhindert. Wenn Kommunen Systeme zur PFAS-Sanierung standardisieren, können Pelletlieferanten höhere Preise als für Rohfeinmaterial anbieten und damit ihre Margenprofile verbessern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Wasseraufbereitung emanzipiert sich vom traditionellen KernbereichBergbau und Metallurgie hielten im Jahr 2025 34,87 % des Volumens, getragen durch eine stetige Nachfrage nach Stahlschmelze-Flussmitteln und Feuerfestverbrauch. Allerdings wird die dem Bereich Wasseraufbereitung zugeordnete Dolomit Marktgröße voraussichtlich mit der höchsten CAGR von 4,29 % wachsen, was die regulatorische Dringlichkeit widerspiegelt, mit der Altlasten-Schadstoffe angegangen werden müssen. Versorgungsunternehmen schätzen die Doppelfunktionschemie des Dolomits – Adsorption plus pH-Pufferung – gegenüber Einzweckmedien. Die Pilotnutzung hat die Beschaffung bereits von gelegentlichen Spotlieferungen auf mehrjährige Abnahmeverpflichtungen umgestellt.
Die Landwirtschaft bleibt eine robuste Basisnachfrage, doch das künftige Wachstum beruht auf wertschöpfenden mikronisierten Pulvern mit zertifiziert geringem Kontaminationsgrad. Der Zementsektor profitiert von der Klinkeroptimierung, bei der Dolomit zur Ausbalancierung von MgO eingesetzt und die CO₂-Intensität reduziert wird, was mit der Kohlenstoffabscheidung in integrierten Anlagen einhergeht. Glas- und Keramikkunden fordern unterdessen engere Korngrößenverteilungen, um eine homogene Aufschmelzung in fortschrittlichen technischen Produkten zu gewährleisten, was bis 2030 eine zuverlässige Nachfragesteigerung im mittleren einstelligen Prozentbereich sichert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Dolomit-Markt
Der asiatisch-pazifische Raum dominierte im Jahr 2025 mit einem Anteil von 53,39 % am globalen Volumen und wird Kapazitäten mit einer CAGR von 4,62 % ausbauen, da Megaprojekte wie Indiens Hochgeschwindigkeitsbahnkorridore und Indonesiens neue Hauptstadt flussmittelgradige Zuschlagstoffe verbrauchen. Die chinesische Konsolidierung entlang der vorgelagerten Magnesit- und Dolomitminen stabilisiert die Versorgungsqualität und ermöglicht es Feuerfestunternehmen, die Anforderungen von Wasserstofföfen zu erfüllen, ohne europäische Rohstoffe importieren zu müssen. Japans führende Stahlhersteller testen höherwertige Dolomitziegelsteine in Pilotmodulen für die direkte Wasserstoffreduktion und festigen damit die technologische Bedeutung der Region.
Nordamerika-Dolomit-Markt
Nordamerika zeigt ausgewogene Dynamiken: Die traditionelle Nachfrage aus integrierten Stahlwerken in der Region der Großen Seen besteht neben neuen Möglichkeiten in PFAS-Entfernungssystemen, die von der U.S. EPA vorgeschrieben werden. Kanadische Bergbauunternehmen nutzen Schienenverbindungen, um hochwertiges gesintertes Material an US-amerikanische Ministahlwerke im Mittleren Westen zu liefern, während Mexikos Automobilwachstum die Produktion keramischer Substrate ankurbelt, die fein gemahlenen Dolomit erfordern.
Europa-Dolomit-Markt
Europa verzeichnet eine stetige Nachfrage aus der Glasdekarbonisierung und den Vorschriften für den ökologischen Landbau. Deutsche Ofenumbauten bevorzugen CO₂-armes Dolomitflussmittel, während Frankreich und Italien weiterhin Bodenverbesserungsmittel schätzen, die Magnesium langsam freisetzen. Nordische Schmelzbetriebe greifen auf hochdichte gesinterte Ziegelsteine aus heimischen Steinbrüchen zurück, wodurch die Importabhängigkeit verringert und die Lieferzeiten verkürzt werden.
Regulatorisches Umfeld
Die Gewinnung und Verarbeitung von Dolomit unterliegt vielschichtigen Bergbau-, Flächennutzungs- und Umweltvorschriften, die sich sowohl auf die Genehmigungsfristen als auch auf die Betriebskosten auswirken können. In den Vereinigten Staaten prägt die Aufsicht auf bundesstaatlicher Ebene, etwa die Bergbau- und Renaturierungsanforderungen des Florida Department of Environmental Protection sowie die Anforderungen des New York State Department of Environmental Conservation zur Wiedernutzbarmachung von Abbauflächen und zur Wasserqualitätszertifizierung, die Genehmigung von Steinbrucherweiterungen, die Renaturierungsbürgschaften und die Wasserbewirtschaftungspflichten. Im Vereinigten Königreich verlangen die für die Mineralplanung zuständigen Behörden, dass Planungsanträge durch Umweltdokumentationen (einschließlich Umweltverträglichkeitserklärungen, soweit erforderlich) untermauert werden, wodurch Staub, Lärm, Verkehr und Renaturierungspläne weiterhin genau geprüft werden.
Anforderungen an die Produktverantwortung prägen zudem die Akzeptanz in nachgelagerten Stufen. In Europa müssen die auf den Markt gebrachten Stoffe, soweit anwendbar, den Registrierungs- und Berichtspflichten von REACH (EG 1907/2006) entsprechen, während Kunden aus dem Bauwesen zunehmend auf ISO 14025 und EN 15804-konforme Umweltproduktdeklarationen (EPDs) verweisen, um Lebenszyklusauswirkungen zu dokumentieren. Für die grenzüberschreitende Handelsklassifizierung wird Dolomit üblicherweise unter HS 2518 erfasst, wobei die Zolltarife 2026 zwischen Rohdolomit (HS 2518.10.00, in den Vereinigten Staaten unter MFN üblicherweise zollfrei) und calciniertem oder gesintertem Dolomit (HS 2518.20.00, mit einem allgemeinen MFN-Zollsatz von 3 %) unterscheiden. Dies macht eine genaue Deklaration der Produktform für die Kontrolle der Anlandekosten wichtig.
Wertschöpfungskettenanalyse
Die Dolomit-Wertschöpfungskette beginnt mit Exploration und Steinbrucherschließung, gefolgt von Bohren, Sprengen, Primärzerkleinerung und Aufbereitungsschritten (Sieben, Waschen und Sortieren), um chemische und größenbezogene Spezifikationen zu erfüllen. Die Weiterverarbeitung verzweigt sich anschließend je nach Endverwendung: Bau- und Landwirtschaftsanwendungen setzen typischerweise auf gebrochenes und klassiertes Material oder Feinmahlung, während Stahl-, Glas- und Feuerfestindustrie thermische Verfahren (Calcinierung und Sinterung) in Öfen nutzen, die energieintensiv und empfindlich gegenüber Brennstoffverfügbarkeit und Emissionsvorschriften sind. Die 2026 eingeführten Zolltarife unterscheiden im Rahmen der MFN-Regelungen zwischen Rohdolomit (HS 2518.10.00) und calciniertem Dolomit (HS 2518.20.00), was die Kontrolle der Anlandekosten und die Kriterien zur Lieferantenqualifizierung beeinflusst.
Der Vertrieb erfolgt im Allgemeinen über Massentransport per Lkw und Bahn für Stahl- und Zementkorridore im Inland, während der Küstenschiffsverkehr exportorientierte Warenströme in Industriezentren abdeckt, wo die Anlandekosten häufig von Frachtkosten und Umschlag dominiert werden. Zu den zentralen Engpässen in der Kette zählen hohe Energiekosten für die Calcinierung, Genehmigungs- und Umweltauflagen-Vorlaufzeiten für neue Abbaustätten oder Erweiterungen sowie die Anfälligkeit gegenüber Störungen der Seehandelsrouten, was verstärkt lokale Beschaffungsvereinbarungen begünstigt. Aktuelle Entwicklungen im weiteren Kalk- und Dolomitkalk-Ökosystem deuten zudem auf eine tiefere Integration zwischen Mineralienlieferanten und industriellen Verbrauchern hin, einschließlich gezielter Übernahmen, die spezialisierte Mineralverarbeitungskapazitäten für Feuerfest- und Hochreinheitsanwendungen erweitern.
Wettbewerbslandschaft
Marktkonzentration
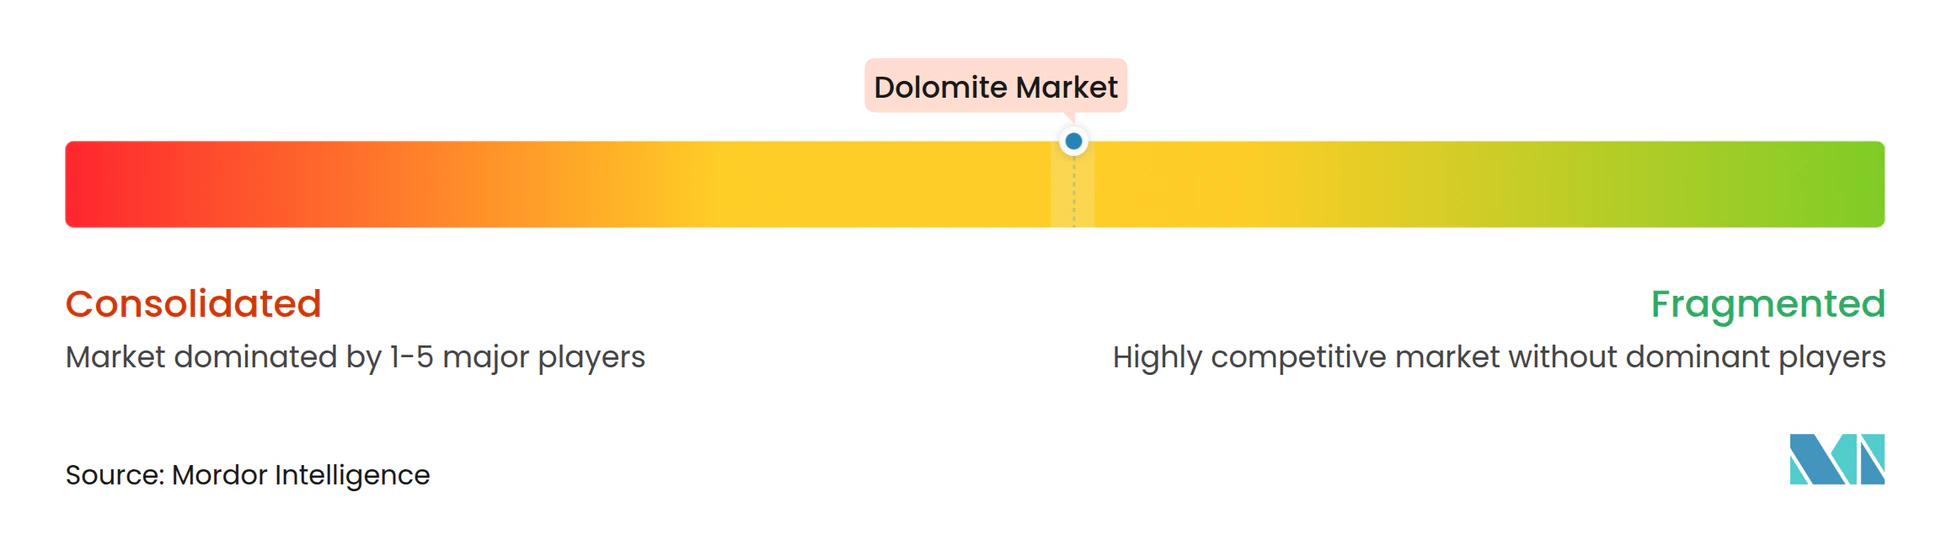
Der globale Dolomit Markt beherbergt ein moderat fragmentiertes Wettbewerbsfeld, in dem die fünf führenden Unternehmen zusammen einen geschätzten Anteil von 45–55 % halten. Carmeuse und Lhoist nutzen ihre umfangreichen Steinbruchnetzwerke und werkseigenen Öfen, um sowohl Stückflussmittel als auch gemahlene Pulver auf allen Kontinenten zu liefern. Imerys verfolgt höhermargige Nischen wie technische Keramik, indem Kundenlaboratorien in die eigenen Forschungs- und Entwicklungszentren integriert werden. Nordkalk nutzt Ostsee-Schifffahrtswege, um eine konsistente Chemie an nordeuropäische Stahlwerke zu liefern und damit die angelieferten Kosten im Vergleich zu Konkurrenten aus dem Landesinneren zu senken.
Die strategischen Aktivitäten konzentrieren sich auf energieeffiziente Kalzinierung, digitale Bergbauplanung und nachgelagerte Granulierungslinien, die Düngemittel- und Filtrationskunden bedienen. Omyas Erweiterung der Spezialdüngermittelgranulierung in Kansas im Jahr 2024 ist typisch für Vorstöße in die Landwirtschaft, die Prämiumpreise erzielen. RHI Magnesitas Kostenreduzierungsplan vom Juli 2025 verdeutlicht die Anfälligkeit gegenüber zyklischer Stahlnachfrage, beleuchtet aber auch das Potenzial proprietärer Feuerfestgüten für Wasserstoffhochöfen. Kleinere regionale Betreiber verteidigen ihren Marktanteil durch Just-in-Time-Lieferungen innerhalb eines Radius von 200 km und mildern damit Frachtkosten, die häufig den Wert von Grubenrohgut übersteigen.
Dolomit-Branchenführer
-
Calcinor
-
Lhoist
-
Carmeuse
-
Imerys
-
Omya AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dolomit-Markt Unternehmen in diesem Bericht
- Calcinor
- Carmeuse
- Dillon
- Graymont
- Imerys
- JFE Mineral & Alloy Company, Ltd.
- Lhoist
- Nordkalk
- Omya AG
- Raw Edge
- RHI Magnesita
- Sibelco
- Tata Ferro Alloys and Minerals Division
- United States Lime & Minerals, Inc.
Marktchancen und Zukunftsaussichten
Weißräume entstehen dort, wo Käufer eine engere Rückverfolgbarkeit, höhere Reinheit und dokumentierte Umweltleistung anstelle von unbehandeltem Steinbruchmaterial verlangen. Infrastruktur- und Industriebeschaffung beziehen sich zunehmend auf Lebenszyklusoffenlegungen, und ISO 14025- sowie EN 15804-konforme EPD-Praktiken eröffnen Herstellern, die die Auswirkungen vom Steinbruch bis zum Kunden dokumentieren können und dabei Kontaminationskontrollen aufrechterhalten, einen Weg – dies ist besonders relevant für Landwirtschafts- und Wasseraufbereitungsqualitäten, die verstärkter Prüfung hinsichtlich Verunreinigungen unterliegen. Der Markt zeigt außerdem Raum für differenzierte Wasseraufbereitungsangebote, bei denen Dolomit eine Doppelfunktion (pH-Pufferung und Adsorption) erfüllen kann und bei denen Pilotprojekte zur Entfernung von PFAS und anderen Schadstoffen zunehmend in strukturiertere Beschaffungsanforderungen übergehen.
Investitionen in die nachgelagerte Verarbeitung sind ein weiterer sichtbarer Chancenhebel, insbesondere in Regionen, die inländische Mineralwertschöpfungsketten aufbauen. Im Mai 2026 nahm Algerien in Tioult (Oum El Bouaghi) eine neue Dolomitverarbeitungsanlage mit einer Kapazität von 100.000 Tonnen pro Jahr für mikronisierten und calcinierten Dolomit in Betrieb, was auf höherwertige Produkte statt Rohstoffexporte hindeutet. In Nordamerika verändern Konsolidierung und Portfolio-Integration ebenfalls den Vertriebsweg für Dolomitkalk und verwandte Mineralienlösungen. Die im Juni 2026 vereinbarte Zusammenlegung von Lhoist North America mit Martin Marietta soll eine größere Plattform über Mineralvorkommen, Verarbeitung und Vertrieb hinweg schaffen, die standardisierte Qualitäten für Stahl-, Bau- und Umweltanwendungen unterstützen kann.
Neueste Industrielle Entwicklungen in Dolomit-Markt
- Juni 2026: Lhoist North America und Martin Marietta gaben eine endgültige Vereinbarung zur Zusammenlegung ihrer nordamerikanischen Plattformen für Dolomitkalk und Mineralienlösungen bekannt, wodurch eine größere Präsenz über Vorkommen, Verarbeitung und Vertrieb hinweg entsteht. Der Deal verstärkt die Integration und verändert die Wettbewerbsdynamik für Lieferverträge über Industriemineralien im Zusammenhang mit Infrastruktur- und Reindustrialisierungsprojekten in Nordamerika.
- April 2026: Imerys gab eine verbindliche Vereinbarung zur Übernahme von Great Lakes Minerals bekannt, einem in den Vereinigten Staaten ansässigen Verarbeiter und Vertreiber für Feuerfest- und Schleifmineralanwendungen. Die Übernahme erweitert die Präsenz von Imerys in der Spezialmineralverarbeitung und in Vertriebskanälen, die sich mit Hochtemperaturindustrien überschneiden, in denen dolomitbasierte Materialien relevant sind.
- Januar 2026: Carmeuse Majan, mehrheitlich im Besitz der Carmeuse Group, schloss die Übernahme von Al Namariq ab, einer Kalkproduktionsanlage in Salalah, Oman. Die Übernahme erweitert die regionale Produktionskapazität und unterstützt die exportorientierte Versorgung von industriellen und infrastrukturellen Endmärkten im Nahen Osten.
Dolomit-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Nachfrage nach Dolomit, der für industrielle und kommerzielle Zwecke verkauft wird, erfasst als physischer Verbrauch und Versorgungsbewegung über wichtige Endverwendungen wie Metalle, Baumaterialien und Prozessindustrien, und dann auf regionaler und globaler Ebene konsolidiert.
Ausschlüsse aus dem Geltungsbereich: Wir schließen internen Steinbruch-Abraum und Abraumgestein aus, und wir schließen auch nachgelagerte Fertigwaren aus, bei denen Dolomit nur ein geringfügiger Bestandteil ist und nicht als Dolomit bepreist oder gehandelt wird.
Segmentierungsübersicht
- Nach Mineraltyp
- Kalziniert
- Agglomeriert
- Gesintert
- Nach Endverbraucherbranche
- Bergbau und Metallurgie
- Landwirtschaft
- Zement
- Keramik und Glas
- Wasseraufbereitung
- Pharmazeutika
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Recherche beginnt mit der Kartierung der Standorte, an denen Dolomit abgebaut, gehandelt und verbraucht wird, und verknüpft diese Ströme anschließend mit den Endverwendungen, die die Nachfrage typischerweise antreiben. Wir stützen uns auf öffentliche Datenreihen und Dokumente wie die USGS-Mineralstatistiken und Mineralien-Jahrbücher, nationale geologische Erhebungen, staatliche Zollstatistiken und Handelstabellen im Stil von UN Comtrade sowie Berichte zur Industrieproduktion von Organisationen wie der World Steel Association und vergleichbaren Zementverbänden.
Um das Modell nach Jahr und Region nutzbar zu machen, prüfen wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und Ankündigungen auf Werksebene, die auf Kapazitätsänderungen, Ofenzugänge und Stilllegungen hinweisen. Der Preiskontext wird aus einer Kombination öffentlicher Ausschreibungsbekanntmachungen, sofern verfügbar, Import-Einheitswerten sowie kostenpflichtigen Unternehmensfinanzdaten und Intelligence-Abonnements aufgebaut, die dabei helfen, Umsatz- und Segmentangaben zu standardisieren, wenn die Berichterstattung uneinheitlich ist. Diese Desk-Quellen sind nicht erschöpfend; wir haben zusätzliche öffentliche Dokumente und Datensätze herangezogen, um Lücken zu schließen, Annahmen zu validieren und widersprüchliche Datenpunkte zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Desk-Annahmen darüber zu überprüfen, wo Dolomit tatsächlich verbraucht wird, in welchem Ausmaß Substitution stattfindet und wie sich die Preisgestaltung nach Produktform und Vertragstyp entwickelt. Wir haben mit Produzenten, Distributoren und großen Endverbrauchern in den wichtigsten Verbrauchsregionen gesprochen, sodass regionale Nachfragemuster, Handelshemmnisse und Endverwendungsintensitätsfaktoren bestätigt und angepasst werden konnten, bevor das Modell finalisiert wurde.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | CXOs: 15 % | APAC: 44 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 25 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 60 % | Amerika: 20 % |
Marktgröße und Prognose
Unsere Kernbewertung der Marktgröße wird als Nachfragepool in Volumen aufgebaut, wobei Produktions- und Handelsdaten den scheinbaren Verbrauch nach Region rekonstruieren und anschließend anhand verifizierter Verwendungsmuster den wichtigsten Endverwendungen zugeordnet werden. Für jede Region verwendet das Modell praxisnahe Eingangsgrößen wie Rohstahlproduktion und Feuerfestmaterial-Verbrauchsintensität, Indikatoren für Zement- und Glasproduktion, Proxys für Infrastrukturaktivitäten, Import- und Exportbilanzen für Dolomit und verwandte Karbonatmineralien sowie die beobachtete Kapazitätsauslastung in Bergbau- und Kalzinierungsanlagen.
Sobald die regionalen Nachfragegesamtwerte gebildet sind, wenden wir selektive Bottom-up-Prüfungen an, um die Zahlen realistisch zu halten, einschließlich stichprobenartiger Kapazitätszusammenführungen für wichtige Dolomitbetriebe, Kanalprüfungen zu typischen Liefermengen und Stichprobenkontrollen der aus Volumen und Umsatz implizierten Preise zur Erkennung von Ausreißern. Wenn in kleineren Verbrauchsländern Daten fehlen, schließen wir Lücken mithilfe von Verbrauchsquoten pro Tonne, die an die Stahl- und Zementproduktion geknüpft sind und anschließend durch Interviews überprüft werden.
Prognosen werden in erster Linie mittels Szenarioanalyse erstellt, da Stahlproduktionszyklen, Bauausgaben und Energiekosten sich je nach Region und Jahr unterschiedlich entwickeln können. Die Wachstumsraten werden anschließend auf Basis der Erwartungen von Lieferanten und Käufern hinsichtlich Expansionsprojekten, handelspolitischer Veränderungen und des Anteils von kalziniertem und gesintertem Material an der Feuerfestmaterialnachfrage angepasst.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir die modellierte Nachfrage mit unabhängigen Signalen abgleichen, wie z. B. regionalen Stahlproduktionstrends, Import-Einheitswerten und angekündigten Kapazitätsänderungen im Bergbau und bei der Kalzinierung. Jede größere Abweichung löst eine Überprüfung der Umrechnungsfaktoren, der Allokationsschlüssel nach Endverwendung und der implizierten Verbrauchsniveaus pro Tonne aus, bevor die Gesamtwerte festgeschrieben werden.
Es wird ein mehrstufiger Überprüfungsprozess angewendet, bei dem die Annahmen von einem zweiten Analysten geprüft und anschließend mit ausgewählten Interviewpartnern abgeglichen werden, wenn Abweichungen nicht durch öffentliche Daten erklärt werden können. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Werksexpansionen, Handelsbeschränkungen oder starke Energie- und Frachtkostenschwankungen die Preisgestaltung oder Volumina wesentlich verändern. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um zu bestätigen, dass die neuesten öffentlichen Produktions- und Handelsveröffentlichungen berücksichtigt wurden.
Mordor Intelligence Dolomit-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Dolomit können weit auseinanderliegen, selbst wenn sie dasselbe Mineral betreffen, hauptsächlich weil die Maßeinheit, der Preiszeitpunkt und die Abgrenzung zwischen Roherz und verarbeitetem Material nicht einheitlich behandelt werden. Einige Quellen stützen sich auf Umsatzzahlen mit breiten Produktkörben, während andere stärker auf Bergbau- und Industrieverbrauchsvolumina ausgerichtet sind.
Die wesentlichen Treiber der Diskrepanz sind in der Regel die Preisebene und der Aktualisierungszeitpunkt für Währungs- und Kostenänderungen, gefolgt von der Frage, wie kalziniertes und gesintertes Material im Vergleich zu rohem Dolomit erfasst wird. Wenn Wechselkurse und Energiekosten schwanken, kann der für die Aktualisierung der durchschnittlichen Verkaufspreise und die Währungsumrechnung verwendete Monat einen Wertschätzung verschieben, selbst wenn die Tonnage stabil bleibt, und diese Aktualisierungsprüfungen sind der Grund, warum die Modellausgaben bei Mordor Intelligence abweichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 198,63 Mio. Tonnen (2026) | |
| Industry Publisher A | 2,80 Milliarden USD (2024) | Diese Schätzung ist wertbasiert und kombiniert typischerweise ein breiteres Spektrum an Dolomitprodukten und nachgelagerter Verarbeitung; zudem wird ein früheres Basisjahr angewendet, bei dem energie- und frachtbedingte Veränderungen des durchschnittlichen Verkaufspreises anders behandelt werden. |
| Press Release B | 3,57 Milliarden USD (2023) | Die Zahl basiert auf einer Umsatzbetrachtung, die angrenzende Karbonatmaterialien bündeln kann und eine einzige globale Preisannahme verwendet, die möglicherweise nicht mit den regionalen Vertragspreisen und dem Währungszeitpunkt übereinstimmt, der in operativen Einkaufszyklen verwendet wird. |
Die Streuung der veröffentlichten Zahlen erklärt sich größtenteils dadurch, ob der Markt in Tonnen oder in Umsatz ausgedrückt wird, und dann dadurch, wie Preisgestaltung und Währungszeitpunkt aktualisiert werden, wenn sich die Kosten verändern. Indem wir die Schritte transparent halten, die Annahmen an wiederholbare Produktions- und Handelssignale knüpfen und Interviews nutzen, um die Preisebene zu überprüfen, gelangen wir zu einer ausgewogenen Einschätzung, die auf klare Variablen zurückgeführt werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Dolomit Markt derzeit?
Der Dolomit Markt wird im Jahr 2026 auf 198,63 Millionen Tonnen geschätzt und soll bis 2031 239,24 Millionen Tonnen erreichen.
Welche Region führt den globalen Verbrauch an?
Asien-Pazifik hält mit einem Anteil von 53,39 % im Jahr 2025 die Spitzenposition und den schnellsten CAGR-Ausblick von 4,62 %.
Welche Endverbraucherbranche wächst am schnellsten?
Die Wasseraufbereitungsbranche wird voraussichtlich bis 2031 die höchste CAGR von 4,29 % verzeichnen.
Warum gewinnen gesinterte Dolomit-Güten an Aufmerksamkeit?
Wasserstoffbereite Stahlöfen und technische Keramik benötigen gesinterte Produkte für eine verbesserte Thermoschockbeständigkeit.