
Marktgröße und Marktanteil für Aluminiumfolienverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 30.63 Milliarden US-Dollar |
| Marktgröße (2031) | 38.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.72 % |
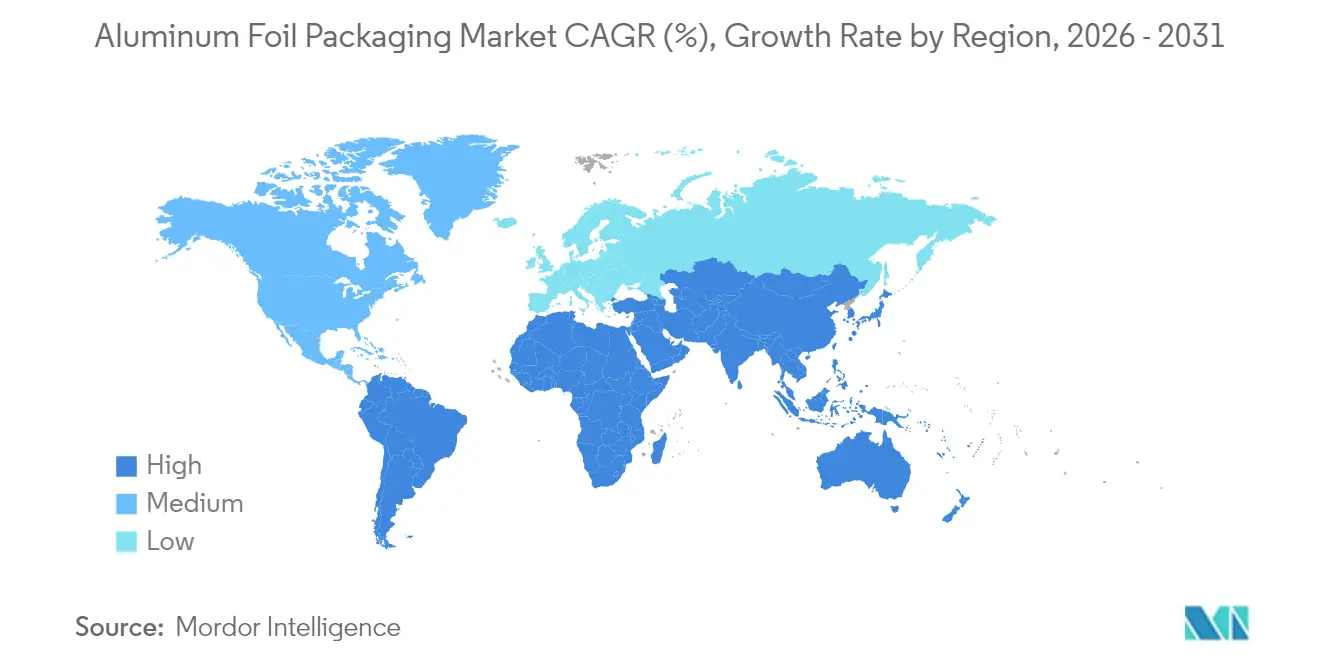
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
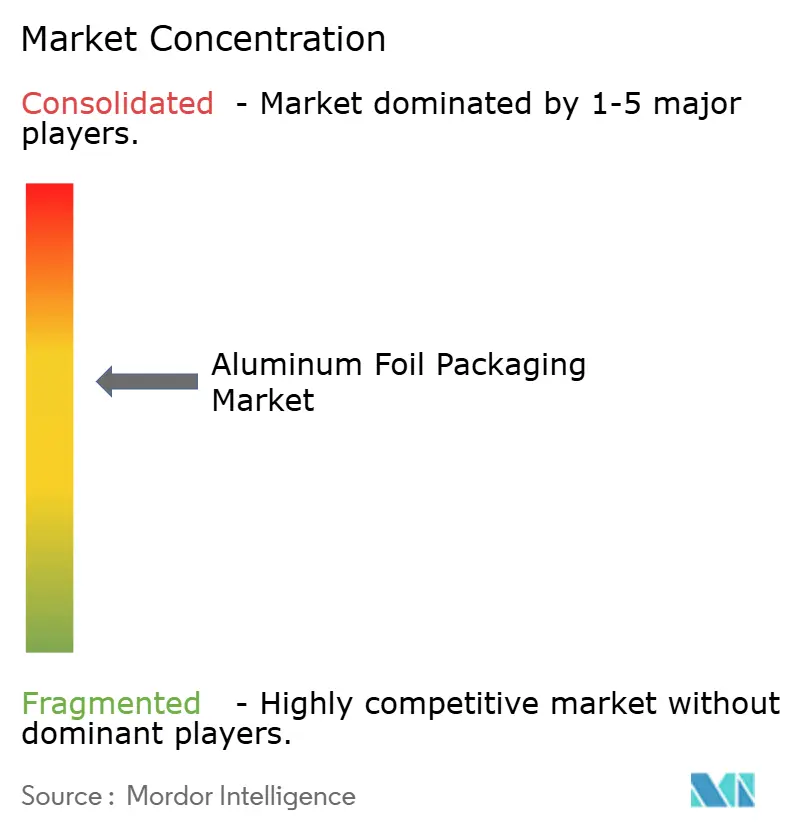
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Aluminiumfolienverpackungen von Mordor Intelligence
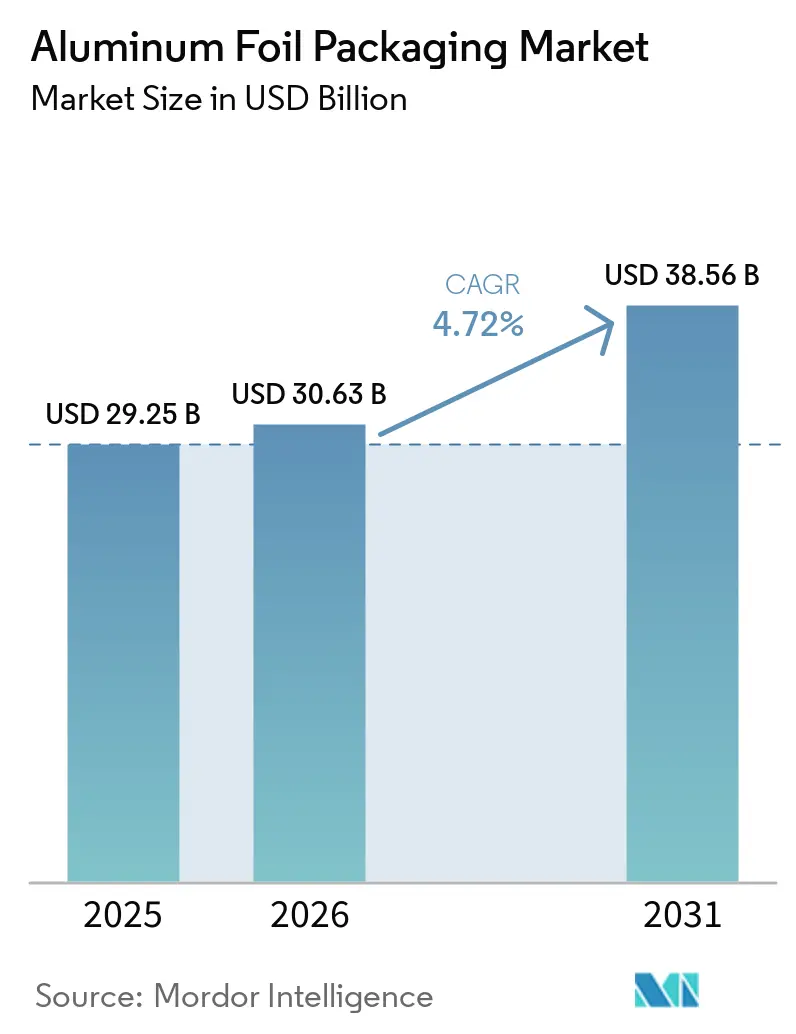
Die Marktgröße für Aluminiumfolienverpackungen wird im Jahr 2026 auf USD 30,63 Milliarden geschätzt und wächst ausgehend vom Wert des Jahres 2025 in Höhe von USD 29,25 Milliarden, wobei die Prognosen für 2031 USD 38,56 Milliarden zeigen – ein Wachstum mit einem CAGR von 4,72 % über den Zeitraum 2026–2031. Die Nachfragedynamik ergibt sich aus den Barriereeigenschaften des Materials, die den Eintritt von Sauerstoff, Feuchtigkeit und Licht begrenzen und so die Haltbarkeit von Lebensmitteln sowie die Wirksamkeit von Arzneimitteln schützen. Beutelfolien für Elektrofahrzeugbatterien, Reflexionsfolien für den vertikalen Anbau sowie Induktionsversiegelungsfolien für den E-Commerce erweitern die Anwendungsbasis und halten die Kapazitätserweiterungspläne bei Tier-1-Produzenten aktiv. Schwankungen beim Rohaluminiumpreis und strengere europäische Recyclingvorgaben erzeugen kurzfristigen Kostendruck; integrierte Schmelzwerk-bis-Folie-Strategien schützen jedoch die Margen führender Konverter. Steigende verfügbare Einkommen im asiatisch-pazifischen Raum sowie wachsende Pharmaproduktion in Indien und China stützen die Volumenresilienz, auch wenn biobasierte Barrierefolien begrenzte Nischen verdrängen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfiel auf Rollfolie im Jahr 2025 ein Marktanteil von 52,05 % am Markt für Aluminiumfolienverpackungen, während Kaschierstofffolie bis 2031 voraussichtlich einen CAGR von 4,98 % erzielen wird.
- Nach Anwendung führten Konverterfolien mit einem Umsatzanteil von 41,01 % im Jahr 2025, und Behälterfolien sollen bis 2031 einen CAGR von 5,71 % verzeichnen.
- Nach Verpackungsformat entfielen auf Beutel und Sachets 38,12 % des Umsatzes im Jahr 2025, und Blister und Deckel werden voraussichtlich bis 2031 mit einem CAGR von 5,86 % wachsen.
- Nach Endnutzer entfielen auf Lebensmittelanwendungen 32,15 % des Umsatzes im Jahr 2025, während Pharmaverpackungen bis 2031 einen CAGR von 6,41 % erzielen dürften.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Umsatzanteil von 39,88 % im Jahr 2025; der Nahe Osten und Afrika wird bis 2031 voraussichtlich einen CAGR von 6,78 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach verzehrfertigen Speisen und Convenienceprodukten | +1.2% | Global, am stärksten in Nordamerika und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach pharmazeutischen Blisterverpackungen | +0.8% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Überlegene Barriereeigenschaften und Verlängerung der Haltbarkeit | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Induktionsversiegelungsfolien für E-Commerce-Flüssigkeiten | +0.4% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung von Beutelfolien für Elektrofahrzeugbatterien | +0.3% | Schwerpunkt asiatisch-pazifischer Raum, Ausweitung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Reflexionsfolien für den vertikalen Anbau | +0.2% | Nordamerika und Europa, aufkommend im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verzehrfertigen Speisen und Convenienceprodukten
Auf Bequemlichkeit ausgerichtete Lebensstile steigern den Konsum von Aufwärm- und Fertiggerichten, Backwaren und Feinkostprodukten. Die Wärmeleitfähigkeit von Aluminiumfolie ermöglicht gleichmäßiges Erhitzen bis zu 200 °C und bietet damit Mehrwert für Tabletts im Gastgewerbe, Deckelfolien und Retortenbeutel. In Saudi-Arabien wird der Einzelhandelsumsatz mit verpackten Lebensmitteln bis 2028 voraussichtlich USD 34,2 Milliarden erreichen, was einem Anstieg von 38 % gegenüber dem Niveau von 2024 entspricht.[1]Food Export–Midwest und Food Export–Northeast, „2025 UES Middle East Market Assessment”, foodexport.org Volumenzuwächse schlagen sich unmittelbar in einem höheren Folienverbrauch für Tabletts und Deckelfolien nieder. Große Lebensmittelproduzenten in Nordamerika und im asiatisch-pazifischen Raum integrieren Folienablageformen in Kühl- und Tiefkühlkostlinien und festigen damit Großabnahmeverträge, die die Auftragsbücher der Konverter stabilisieren.
Wachsende Nachfrage nach pharmazeutischen Blisterverpackungen
Kaltformbare Aluminiumfolie mit einer Dicke von 20–25 Mikrometern bietet unübertroffene Feuchtigkeits- und Sauerstoffbarrieren und bewahrt die Wirkstoffpotenz unter schwierigen klimatischen Bedingungen. Der Schwerpunkt der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) auf Stabilitätsdaten fördert die Einführung tiefziehbarer Blisterformate, die duktile, kratzfreie Foliengüten erfordern.[2]Speira, „Aluminiumfolie für medizinische und pharmazeutische Verpackungen”, speira.com Aufstrebende Generika-Zentren in Indien und Indonesien nehmen neue Blisterlinien in Betrieb und steigern so den Abruf von beschichteten und kaschierten Folienrollen. Die Premiumpreisgestaltung in diesem Segment schützt die Konverter vor Metallpreisschwankungen.
Überlegene Barriereeigenschaften und Verlängerung der Haltbarkeit
Aluminiumfolie bildet eine undurchlässige Schicht, die Gase, UV-Strahlung und Aromamigration blockiert – entscheidend für ausgedehnte Lieferketten. Lebensmittelproduzenten nutzen die Barrierewirkung, um auf Konservierungsstoffe zu verzichten, was den Trends zu Clean-Label-Produkten entspricht. Haltbarkeitsgewinne sind besonders wertvoll in feuchten Regionen, in denen Polymerfolien mit Durchlässigkeitsspitzen zu kämpfen haben. Konverter vermarkten folienbasierte Laminatrollen daher als Werkzeug zur Abfallreduzierung, das die unternehmerischen Nachhaltigkeitszusagen ergänzt.
Induktionsversiegelungsfolien für E-Commerce-Flüssigkeiten
Die rasch wachsende E-Commerce-Durchdringung erhöht die Anforderungen an die Leckagesicherheit von Speiseölen, Nutraceutical-Flüssigkeiten und rezeptfreien Sirups. Aluminiuminduktionsfolien schaffen hermetische Versiegelungen und bieten Manipulationssicherheit, was den Markenruf bei der Zustellung auf der letzten Meile verbessert. Nordamerikanische Nutraceutical-Abfüller meldeten für 2024 ein zweistelliges Wachstum der Nachfrage nach Folienversiegelungen – ein Muster, das mittlerweile von südostasiatischen Kosmetikexporteuren gespiegelt wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternative biobasierte flexible Materialien | -0.6% | Europa und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohaluminiumpreise | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Strengere EU-Recyclingziele für Folienabfälle | -0.4% | Europa, Einfluss auf globale Standards | Langfristig (≥ 4 Jahre) |
| ESG-Risiken durch energieintensive Verhüttung | -0.5% | Global, am größten in kohleabhängigen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternative biobasierte flexible Materialien
Marken, die auf umweltbewusste Verbraucher abzielen, erkunden Papier-Folie-Hybride und kompostierbare Barrierefolien. Bei Snacks und Süßwaren reicht ein moderater Sauerstoffschutz aus, was eine teilweise Substitution ermöglicht. Obwohl Biofolien das vollständige Barriereprofil von Aluminiumfolie noch nicht erreichen können, beschleunigen Marketingnarrative rund um Erneuerbarkeit Versuche in Europa und Nordamerika. Die Bedrohung verstärkt sich, sobald Recyclinggesetze erneuerbare Einsatzstoffe durch Steueranreize oder Kennzeichnungsvorteile begünstigen.
Volatilität der Rohaluminiumpreise
Energiekosten, Handelssanktionen und Veränderungen in der chinesischen Exportpolitik treiben Schwankungen beim LME-Aluminium an, die die Margen der Konverter komprimieren. Die Abschaffung der Folienexportsteuererstattungen durch China im Jahr 2024 leitete Lieferströme um und trieb die Spotprämien in Europa in die Höhe. Konverter sichern ihr Metallrisiko durch langfristige Lieferverträge mit integrierten Schmelzwerken ab; kleinere Akteure sehen sich jedoch engerem Umlaufkapital ausgesetzt, was gelegentlich zu einem Leichtbau der Materialien oder vorübergehenden Produktionseinschränkungen führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
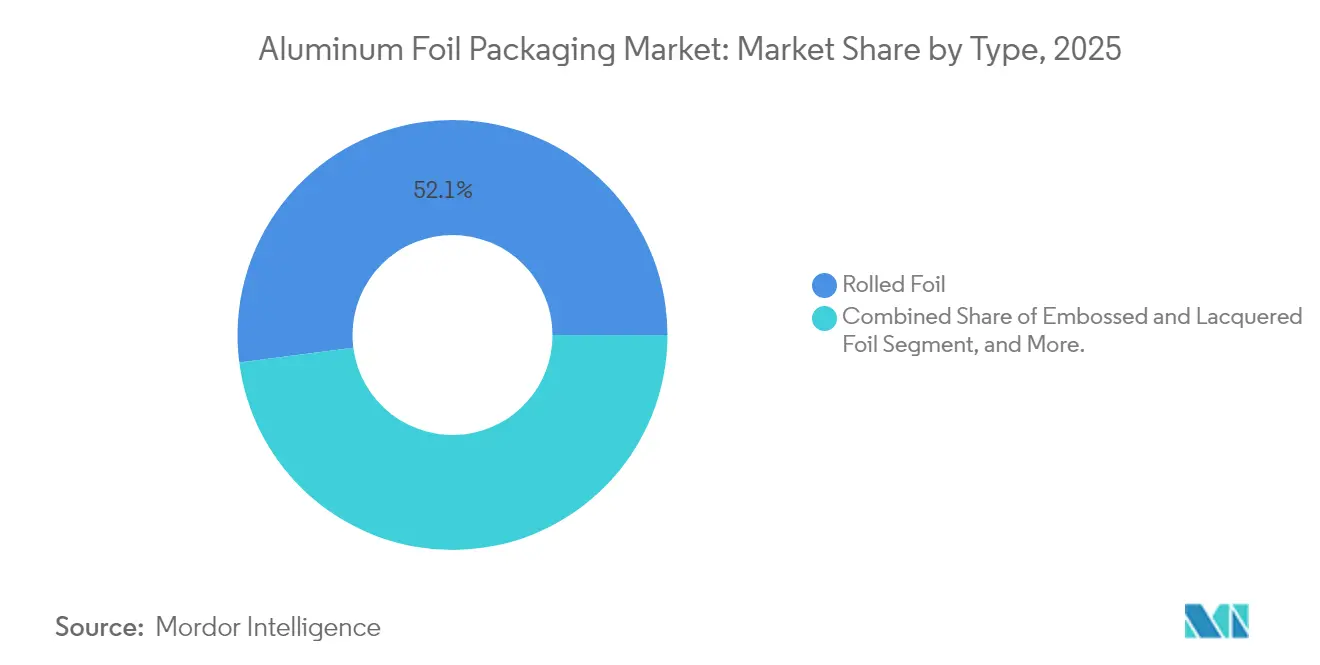
Rollfolie behält SkalenvorteilRollfolie erzielte 2025 einen Umsatzanteil von 52,05 % und verankert den Markt für Aluminiumfolienverpackungen als Ausgangsmaterial für Druck-, Laminier- und Formgebungslinien. Das Ausgabenspektrum reicht von 6-Mikrometer-Haushaltsblättern bis zu 200-Mikrometer-Industriegüten, sodass Lieferanten die Stärke dem jeweiligen Verwendungszweck anpassen können. Die starke Konverternachfrage hält die Werke in China, Indien und Deutschland nahe einer Kapazitätsauslastung von 90 %. Die dem Kaschierstofffolien-Segment zugeschriebene Marktgröße für Aluminiumfolienverpackungen soll mit einem CAGR von 4,98 % wachsen, da die Nachfrage nach pharmazeutischen Kaltformfolien und Premium-Kaffeekapseln Laminatdesigns begünstigt.
Geprägte und Lackierte Varianten bedienen dekorative Süßwarenwickel und manipulationssichere Deckelfolien und erzielen dabei Nischenpreisaufschläge. Saisonale Muster – wie die von Reynolds Consumer Products im November 2024 eingeführte Feiertagsmusterfolie – veranschaulichen, wie Oberflächentextur und Farbe die Attraktivität im Regal steigern. Andere Typen, darunter perforierte Belüftungsfolien und Kondensatorfolien, bleiben klein, sind jedoch technisch anspruchsvoll und stärken die Spezialisierung der Anbieter.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Konverterfolien bilden den MarktkernKonverterfolien erwirtschafteten 41,01 % des Umsatzes im Jahr 2025 und bestätigen damit ihre zentrale Stellung im Markt für Aluminiumfolienverpackungen. Kaschierer und Drucker verarbeiten Masterrollen zu Rollenmaterial für Beutel, Sachets und Kartons und sorgen so für einen gleichmäßigen Tonnagefluss. Die zunehmende Verwendung lösungsmittelfreier Klebstoffe und Elektronenstrahlhärtung verbessert die funktionale Schichtung, ohne den Durchsatz zu beeinträchtigen. Behälterfolien, hauptsächlich für Schalen und halbstarre Schüsseln, werden mit einem CAGR von 5,71 % prognostiziert, da der Markt für Aluminiumfolienbehälter mit der Durchdringung von Fertiggerichten in aufstrebenden städtischen Mittelschichtzonen wächst.
Haushaltsfolie bleibt ein bewährtes Grundprodukt, das laut internen Daten von Reynolds Consumer Products in 95 % der US-amerikanischen Haushalte vorhanden ist. Das Volumen stagniert in reifen Märkten, wächst jedoch in Afrika und Südasien, wo Verbraucherfolienrollen noch immer Erstkäufer gewinnen. Industrie- und Isolierfolien knüpfen die Nachfrage an Gebäudeenergievorschriften, die reflektierende Barrieren in HLK-Anlagen und Dächern vorschreiben – eine Nische, die jedoch während Bauzyklen widerstandsfähig bleibt.
Nach Verpackungsformat:
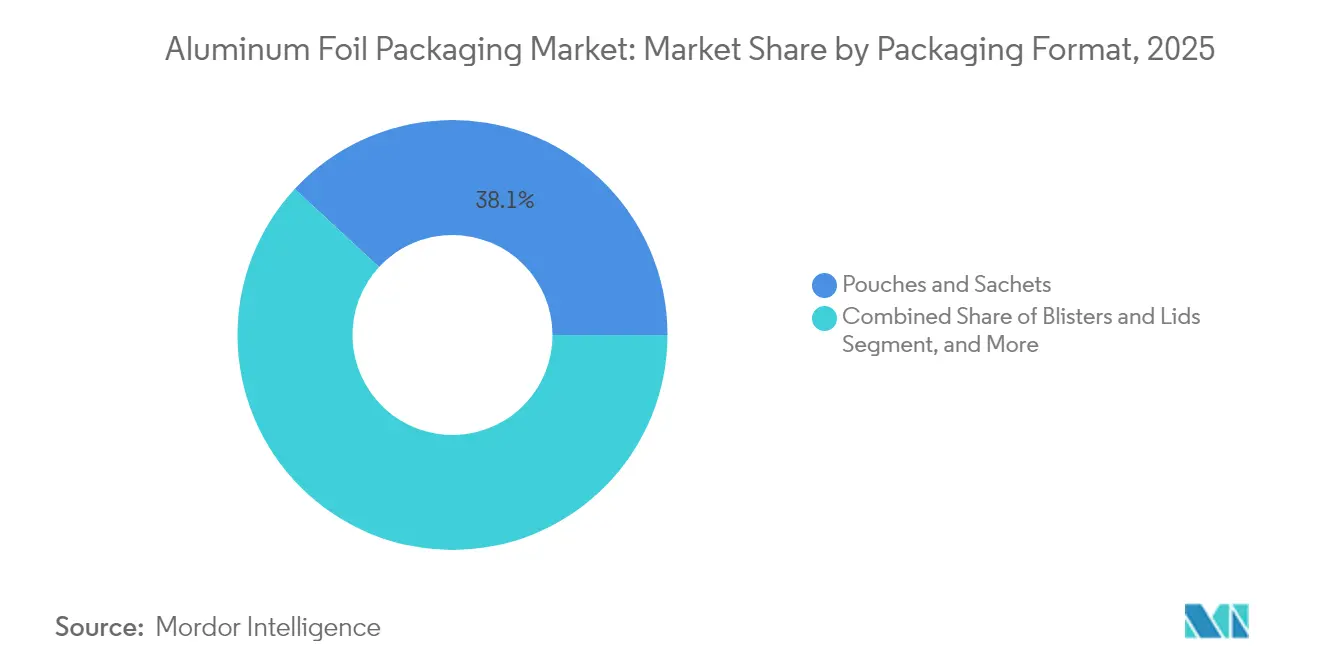
Beutel dominieren die flexible NachfrageBeutel und Sachets machten 2025 dank Einzelportions-Kaffeeprodukten, Gelergänzungsmitteln und Instantwürzen einen Umsatzanteil von 38,12 % aus. Leichte, leicht aufreißbare Formate reduzieren Logistiksemissionen und helfen Markeninhabern, ihre Scope-3-Reduktionsziele zu erreichen. Blister und Deckel werden den schnellsten CAGR von 5,86 % verzeichnen, angetrieben durch pharmazeutische Serialisierungsvorschriften, die die Sichtbarkeit einzelner Dosen begünstigen. Die Marktgröße für Aluminiumfolienverpackungen im Bereich Schalenformate wächst ebenfalls, da Dark Kitchens und Flugzeugverpflegungsunternehmen Folienbehälter für die Aufwärmsicherheit standardisieren.
Wickel behalten ihre Bedeutung im Restaurant- und handwerklichen Bäckereibereich, doch Polymer-Frischhaltefolien dringen in Bereiche mit geringeren Barriereanforderungen vor. Kontinuierlich gegossene Schalenrohlinge gelangen in die Lieferkette für die Flugzeugverpflegung und verbinden Gewichtsreduzierung mit Steifigkeit. Die Formatdiversifizierung ermöglicht es Konvertern, Auftragsportfolios auszubalancieren und die Abhängigkeit von einem einzelnen nachgelagerten Sektor zu verringern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Lebensmittel behalten die VolumenführerschaftLebensmittelanwendungen erzielten 2025 einen Umsatzanteil von 32,15 % und profitierten dabei vom FDA-zugelassenen Lebensmittelkontaktstatus von Aluminium sowie seiner Temperaturbeständigkeit beim Retortieren. Der vom Pharmabereich gehaltene Marktanteil für Aluminiumfolienverpackungen stieg stetig, da die Blisterinfrastruktur in Vietnam, Ägypten und Brasilien ausgebaut wurde. Generikahersteller spezifizieren 25-Mikrometer-beschichtete Folie mit Durchdrückwiderstand und schaffen so hochmargige Rollen für Konverter.
Getränkeverschlüsse nutzen die Formbarkeit von Aluminium für aufrollbare Aluminiumkappen, doch der gesamte Folienantonnenanteil ist im Vergleich zu Dosen gering. Die Kosmetikbranche setzt auf folienkaschierte Sachets für hochsensible Seren und verlängert so die Haltbarkeit nach dem Öffnen. Tabakfolien-Innenauskleidungen gehen in der Europäischen Union unter Plain-Pack-Vorschriften zurück, werden jedoch durch eine stabile Nachfrage in Indonesien und Nigeria ausgeglichen.
Geografieanalyse
APAC-Markt für Aluminiumfolienverpackungen
Asien-Pazifik trug 2025 mit 39,88 % zum Gesamtwert bei, angetrieben durch Chinas integrierte Schmelz- und Verarbeitungscluster sowie Hindalcos Kapazitätserweiterung in Indien im Wert von 10 Milliarden USD, die auf Batteriefolienlinien ausgerichtet ist. Niedrigere Frachtkosten und die Nähe zu Bauxitminen stärken die Exportwettbewerbsfähigkeit trotz gelegentlicher Strompreisschwankungen. Die Größe des Marktes für Aluminiumfolienverpackungen in der Region ist auf ein mittleres einstelliges Wachstum ausgerichtet, gestützt durch den Anstieg des Konsums verarbeiteter Lebensmittel und die Lokalisierung der Impfstoffproduktion.
Nordamerika-Markt für Aluminiumfolienverpackungen
Nordamerika bleibt technologieführend und beherbergt fortschrittliche Schrottsortieranlagen, die die Rückgewinnungsquoten für Post-Consumer-Folie auf über 35 % steigern. Der US-amerikanische Verbrauch profitiert von Abonnements für gekühlte Mahlzeiten und Nahrungsergänzungsmittelflüssigkeiten, die in induktionsversiegelten Gläsern versandt werden. Auch Kanadas Ahornproduktsektor wechselt von Glas zu Folienverbundbeuteln, um das Frachtgewicht zu reduzieren.
EMEA-Markt für Aluminiumfolienverpackungen
Europa steht unter der strengsten regulatorischen Kontrolle im Rahmen der Verpackungs- und Verpackungsabfallverordnung. Verbindliche Mindestziele für Recyclingmaterialien fördern Investitionen in kontinuierliche Pyrolyse- und Entlackierungsanlagen, die sauberes Aluminium für das Umschmelzen zurückgewinnen. Während die Compliance-Kosten kleine Verarbeiter belasten, nutzen multinationale Konzerne geschlossene Kreislaufprogramme wie Österreichs Kaffeekapseln-Recyclingpilotprojekt, das in drei Monaten 5 Millionen Einheiten sammelte. Der Nahe Osten und Afrika, mit einer CAGR von 6,78 % wachsend, profitiert von ausländischen Direktinvestitionen in der Lebensmittelverarbeitung und aufstrebenden Pharmazeutischen Clustern in Saudi-Arabien und Ägypten, die Hochbarriereverpackungen für die Logistik in heißen Klimazonen erfordern.

Regulatorisches Umfeld
Die Konformität von Aluminiumfolie im Lebensmittelkontakt und in der Verpackung wird weiterhin durch chemikaliensicherheitsrechtliche Vorschriften sowie Verpackungsabfallvorgaben geprägt. In der Europäischen Union gilt die Verpackungs- und Verpackungsabfallverordnung (PPWR, Verordnung (EU) 2025/40) ab August 2026 und verschärft die für Folienlaminate und Deckelfolien relevanten Anforderungen durch Maßnahmen wie eine Obergrenze von 100 mg/kg für die Summe der Schwermetalle (Cadmium, Blei, Quecksilber, Chrom(VI)) in Verpackungen sowie neue Grenzwerte für PFAS in Lebensmittelkontaktverpackungen. Für Verarbeiter, die EU-Kunden aus dem Lebensmittel- und Pharmabereich bedienen, erhöhen diese Änderungen den Prüf- und Dokumentationsaufwand, insbesondere bei mehrschichtigen Strukturen, bei denen Farben, Beschichtungen und Klebstoffe direkt an die Folienschicht angrenzen.
Außerhalb Europas werden Normen und deren Durchsetzung im grenzüberschreitenden Handel ebenfalls zunehmend prüfungsgetrieben. In Japan führt JIS S 2029:2026 (METI) Anforderungen zur chargenweisen Meldung der Sauerstoffdurchlässigkeit (OTR) für in das Land exportierte Verbundfolien aus Aluminium für Lebensmittelverpackungen ein, was die Notwendigkeit JIS-zertifizierter Laborberichte der Lieferanten erhöht. In den Vereinigten Staaten bleiben die FDA-Vorschriften für indirekte Zusatzstoffe bei der Herstellung von Metallfolien (einschließlich 21 CFR 178.3910 für Oberflächengleitmittel beim Walzen oder Formen) eine wichtige Grundlage für Lebensmittelkontaktfolien und verstärken die Prozesskontrolle über Walzöle und Rückstände bei der Belieferung von Verpackungsströmen für Lebensmittel, Nutraceuticals und Pharmazeutika.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Aluminiumfolienverpackung reicht von vorgelagertem Bauxit und Aluminiumoxid über die Primäraluminiumschmelze bis zur mittleren Stufe des Gießens und Walzens zu dünnwandiger Folie und weiter zur nachgelagerten Verarbeitung, bei der Drucken, Beschichten, Laminieren und Formen aus Mastercoils Verpackungsformate wie Beutel und Sachets, Blister und Deckelfolien sowie Schalen und Behälter machen. Zu den kritischen Prozesseingaben gehören Walzöle und Schmiermittel sowie Beschichtungen, Haftvermittler und Klebstoffe, die Heißsiegelfähigkeit und Barriereerhalt in Laminatstrukturen ermöglichen. Compliance-Vorgaben für diese Chemikalien verknüpfen Herstellungsentscheidungen direkt mit den Anforderungen an Lebensmittelkontakt- und Pharmaverpackungen.
Nachgelagert verkaufen Verarbeiter an Markeninhaber und Abfüller in den Bereichen Lebensmittel, Getränke, Pharmazeutika, Kosmetik und weitere aufkommende Anwendungen, in denen Folie als Barriereschicht fungiert, einschließlich Induktionssiegel-Einlagen und Batteriepouch-Strukturen. Branchenverbände wie die European Aluminium Foil Association (EAFA), The Aluminum Association (Foil Committee) und die Global Aluminium Foil Roller Initiative (GLAFRI) unterstützen die Marktentwicklung und die Ausrichtung auf Nachhaltigkeit. Gleichzeitig hilft die sichtbare Verschiebung hin zu Integration (vom Schmelzwerk bis zur Folie und von der Folie bis zur Verarbeitung), die Volatilität der Metallpreise und die Anforderungen an Recyclinganteile zu bewältigen. Die 2026 erfolgte Gründung einer Recyclingallianz für kleinformatige Aluminiumverpackungen durch die EAFA gemeinsam mit Flexible Packaging Europe unterstreicht zudem, dass Sammlung und Sortierung ein praktischer Engpass für die Wertschöpfungskette sind und nicht nur ein nachgelagertes Abfallmanagementthema.
Wettbewerbslandschaft
Das globale Angebot ist mäßig fragmentiert: Die fünf größten Akteure kontrollieren knapp 55 % des Umsatzes – genug, um den Preis zu beeinflussen, jedoch nicht genug für ein Oligopol. Novelis, Hindalco und Reynolds Consumer Products nutzen die vertikale Integration vom Warmwalzwerk bis zur Folienrolle und sichern so Metalleinsatz und Recyclingströme. Die Partnerschaft von Novelis mit dem deutschen Unternehmen TSR für 75.000 Tonnen Recyclingaluminium jährlich unterstreicht den Schwenk hin zu zirkulärer Beschaffung.
Akquisitionsaktivitäten formen regionale Fußabdrücke um. One Rock Capital Partners übernahm Constantia Flexibles im Januar 2024 und vertiefte damit das Engagement im Bereich pharmazeutischer Deckelfolien. Im April 2025 veräußerte Sonoco seine Tiefzieh- und Flexibelverpackungseinheit für USD 1,8 Milliarden an TOPPAN Holdings, wodurch Sonoco seinen Fokus auf Metall- und Faserverpackungen schärfte und TOPPAN 700 Patente in zehn Ländern erhielt.[3]Sonoco Products Company, „Investor News”, sonoco.com
Technologische Prioritäten konzentrieren sich auf indirektes Chillgießen zur Senkung des Energieverbrauchs pro Tonne, wasserbasierte Grundierungen zur Beseitigung von flüchtigen organischen Verbindungen (VOC) sowie nanoskalige Beschichtungen, die Barrierewerte ohne zusätzliche Stärke verbessern. Investitionen in indische Batteriefolienwerke veranschaulichen die Suche nach höherwertigen Nischen. Wettbewerber vermarkten zudem Ökobilanzdashboards, um Markeninhabern die Quantifizierung von CO₂-Einsparungen beim Wechsel von Mehrschichtlaminaten zu Mono-Folienstrukturen zu ermöglichen.
Marktführer in der Aluminiumfolienverpackungsbranche
China Hongqiao Group Limited
Novelis Inc.
Amcor plc
Constantia Flexibles Group GmbH
Hindalco Industries Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Aluminiumfolienverpackungen
- Amcor plc
- Constantia Flexibles Group GmbH
- Novelis Inc.
- Hindalco Industries Limited
- Alcoa Corporation
- Reynolds Consumer Products Inc.
- UACJ Corporation
- Hydro Aluminium AS
- United Company RUSAL Plc
- China Hongqiao Group Limited
- Laminazione Sottile S.p.A.
- Toyo Aluminium K.K.
- Carcano Antonio S.p.A.
- Hulamin Ltd.
- Henan Zhongfu Industrial Co., Ltd.
- Coppice Alupack Ltd.
- Ess Dee Aluminium Ltd.
- Penny Plate LLC
- Eurofoil S.A.
- Alufoil Products Pvt. Ltd.
- Zhangjiagang Goldshine Aluminium Foil Co., Ltd.
- Ningbo Times Aluminium Foil Tech Co., Ltd.
- Haomei Aluminium Co., Ltd.
- RCA Converters
Lesen Sie die Analyse der Aluminiumfolienverpackungen-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-getriebene Neugestaltung und Recyclinginfrastruktur schaffen kurzfristig Freiräume bei Hochbarrieren-Folienstrukturen, die sowohl Leistungsanforderungen als auch aufkommende Stoffbeschränkungen erfüllen können. Die EU-PPWR (Verordnung (EU) 2025/40), anwendbar ab August 2026, führt spezifische Beschränkungen für Schwermetalle und PFAS bei Lebensmittelkontaktverpackungen ein. Dies veranlasst Markeninhaber und Verarbeiter, Beschichtungen, Farben und Laminatkonstruktionen zu überarbeiten und verschärft zugleich die Anforderungen an Dokumentation und Prüfbereitschaft. Neben dieser regulatorischen Arbeit werden branchengetragene Sammel- und Sortierinitiativen ausgeweitet: Im Januar 2026 starteten die EAFA und Flexible Packaging Europe eine Recyclingallianz mit Fokus auf kleinformatige Aluminiumverpackungen, die auf einen bekannten Leckagepunkt in bestehenden Recyclingströmen abzielt und Designs unterstützt, die sich leichter sortieren und recyceln lassen.
Kapazitätslokalisierung und Resilienz der Lieferkette erweitern zudem die Korridore für die Folienverpackungsversorgung, insbesondere in schnell wachsenden Lebensmittel- und Pharma-Hubs. Im Januar 2026 vergab die Tahweel Metal Industry Corporation an Achenbach Buschhütten einen Auftrag für eine Aluminiumfolienproduktionsanlage mit 106.000 Tonnen Jahreskapazität in Dammam, Saudi-Arabien, wodurch das regionale Nachfragewachstum mit lokalen Investitionen in Folienwalzwerke und Anlagenmodernisierung verknüpft wird. Im Juni 2026 unterzeichneten die Ghana Integrated Aluminium Development Corporation und Danieli eine Absichtserklärung für eine 300 Millionen Euro schwere Aluminiumfolienanlage in Tema mit geplanten 45.000 Tonnen pro Jahr, was neue Fertigungsstandorte in Afrika signalisiert, die Lieferzeiten für Verarbeiter verkürzen und die Abhängigkeit von importierter Folie für Verpackungsanwendungen verringern können. In den Vereinigten Staaten erhöht die vorgeschlagene verstärkte Kontrolle von Aluminiumschrottexporten (HB 9161, eingebracht im Juni 2026) zusätzlich den strategischen Wert von inländischem Recyclingmaterial und geschlossenen Lieferkreisen für Lieferketten von Folien und folienbasierten Verpackungen.
Recent Industry Developments in Markt für Aluminiumfolienverpackungen
- April 2026: China Hongqiao Group Limited veröffentlichte wesentliche ungeprüfte Finanzdaten für das erste Quartal 2026 der Shandong Hongqiao Aluminum Industry und meldete einen Umsatz von 40,93 Milliarden RMB für die drei Monate zum 31. März 2026. Zwar nicht produktlinienspezifisch, unterstreicht das Update jedoch den Umfang der vorgelagerten Aluminiumaktivitäten, die die Verfügbarkeit von Rohstoffen für Folienwalzwerke und die Preisdynamik für Verpackungsfolie untermauern.
- November 2025: Hindalco Industries Limited genehmigte eine Eigenkapitalzuführung von 750 Millionen USD in Novelis, um den Cashflow zu unterstützen, während die Walz- und Recyclinganlage in Bay Minette, Alabama, fortschreitet und das Unternehmen höhere Projektkosten bewältigt. Die Finanzierung stärkt einen bedeutenden nordamerikanischen Ausbau von Aluminiumblech- und Recyclingkapazitäten, der über Zugang zu recyceltem Metall und regionale Kapazitätserweiterungen die Versorgungsstrategien für Folie und breitere Verpackungsmaterialien beeinflusst.
- Juni 2024: Amcor Capsules leitete die Einführung von ESSENTIELLE ein, einer kunststofffreien Aluminium-Papierfolie für den Wein- und Spirituosenmarkt, wobei die Produktion am Standort Mareuil-sur-Ay im Oktober 2024 starten sollte. Die Einführung erweitert folienbasierte Verschluss- und Umhüllungsoptionen mit Fokus auf Materialreduktion und stärkt die Nachfrage der Verarbeiter nach Papier-Folien-Verbundstrukturen in der Premium-Getränkeverpackung.


Markt für Aluminiumfolienverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Studie umfasst der Markt Verpackungslösungen, bei denen Aluminiumfolie die wichtigste Barriereschicht zum Schutz und zur Konservierung von Produkten darstellt, und wird wertmäßig über die verpackungsseitige Endverbrauchsnachfrage bemessen.
Ausschlüsse aus dem Umfang: Ausgeschlossen ist Aluminiumfolie in loser Schüttung, die für nicht verpackungsbezogene industrielle Zwecke verkauft wird, bei denen keine Verpackungsumwandlung oder Verpackungsfunktion vorliegt.
Segmentierungsübersicht
- Nach Typ
- Rollfolie
- Kaschierstofffolie
- Geprägte und Lackierte Folie
- Andere Typen
- Nach Anwendung
- Konverterfolien
- Behälterfolien
- Haushaltsfolien
- Industrie-/Isolierfolien
- Nach Verpackungsformat
- Wickel
- Beutel und Sachets
- Blister und Deckel
- Schalen und Behälter
- Andere Verpackungsformate
- Nach Endnutzer
- Lebensmittel
- Getränke
- Pharmazeutika
- Kosmetik und Körperpflege
- Tabak
- Andere Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest Südamerikas
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Rest Europas
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Vietnam
- Rest Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest Afrikas
- Naher Osten
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erstellung des Nachfragekontexts für verpackte Lebensmittel, Getränke und Pharmazeutika, da dies häufige Nachfragebereiche für folienbasierte Verpackungen sind. Wir haben öffentliche Quellen wie die Fertigungsdaten des US Census Bureau, USITC-Handelsstatistiken, UN Comtrade, Eurostat und FAO-Lebensmittelversorgungsindikatoren genutzt, um Produktion, Handelsströme und Verbrauchsrichtung zu kartieren.
Anschließend haben wir den Verpackungsaspekt anhand von Veröffentlichungen von Branchenverbänden, regulatorischen Hinweisen zu Lebensmittelkontakt- und Recyclingvorschriften, Jahresberichten und Investorenpräsentationen von Unternehmen sowie renommierten Wirtschaftspublikationen gegengeprüft. Bei Bedarf haben wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene zurückgegriffen, um Kapazitätserweiterungen und wichtige Handelsrouten zu plausibilisieren. Diese Beispiele sind nicht abschließend; weitere öffentliche Dokumente und Datensätze wurden ebenfalls bei der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Implikationen der Sekundärindikatoren zu überprüfen, insbesondere hinsichtlich der Verschiebungen im Mix zwischen Haushaltsfolie, Konverterfolie und Behälterfolie sowie der Preisentwicklung in Reaktion auf Aluminium- und Energiekosten. Wir haben mit einem ausgewogenen Kreis von Interessengruppen aus Konvertern, Verpackungskäufern und Vertriebskanälen gesprochen und anschließend Annahmen mit Regionalexperten aus APAC, EMEA und Amerika abgeglichen, um blinde Flecken in sich schnell verändernden Nachfragebereichen zu reduzieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 12 % | APAC: 42 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 34 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 54 % | Amerika: 25 % |
Marktbemessung und Prognose
Das Modell wird durch die Rekonstruktion des adressierbaren Verpackungsnachfragepools über Verpackungsumwandlungsaktivitäten und Endverbrauchsnachfragesignale erstellt und anschließend der Foliennutzungsintensität nach Format zugeordnet. Ein Top-down-Ansatz wurde angewendet, indem die Produktion verpackter Lebensmittel und Getränke, Pharmaverpackungsvolumina und die Durchdringung flexibler Verpackungen mit folienhaltigen Formaten verknüpft wurden, die dann anhand beobachteter Preisbänder in Werte umgerechnet werden.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichprobenprüfungen von Konverterumsätzen, Kanalpreisen für wichtige Folienstärken sowie Stichprobenprüfungen angekündigter Kapazitäten und Auslastungsrichtungen. Relevante Eingangsgrößen in diesem Markt umfassten Aluminiumpreistrends und Weitergabezeitpunkte, Verschiebungen zwischen Beuteln und Wickeln gegenüber starren Schalen und Behältern, Blisterverpackungsnachfrage in der Pharmabranche, Stärkenreduzierung und Barrierensubstitution, Recycling- und Lebensmittelkontakt-Compliance-Kosten sowie regionale Mixveränderungen zwischen exportorientierten APAC-Volumina und der Ersatznachfrage in reifen Märkten.
Für die Prognose wurde eine Szenarioanalyse verwendet, da Kostenzyklen und Substitutionsrisiken sich schneller bewegen können als Endverbrauchsvolumina. Wachstumspfade wurden auf Basis eines Konsenses aus Expertenmeinungen zu Wachstum bei verpackten Lebensmitteln, Pharmaproduktion und erwarteter Preisnormalisierung festgelegt, wobei Lücken durch Proxy-Verhältnisse aus ähnlichen folienbasierten Verpackungsformaten geschlossen wurden, wenn einem Teilsegment eine saubere öffentliche Zeitreihe fehlte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, sodass der Marktgesamtwert vor der Freigabe anhand von Handelsbilanzen, Indikatoren für Konvertierungsaktivitäten und der Endverbrauchsnachfragerichtung für Verpackungen überprüft wird. Wenn eine Region einen unerwarteten Anstieg oder Rückgang zeigt, verfolgen wir diesen auf eine kleine Anzahl von Treibern zurück, wie Preisgestaltung, Stärkenmix oder einen Endverbrauchsschock, und nehmen erneut Kontakt zu Quellen auf, wenn die Abweichung nicht eindeutig erklärt werden kann.
Eine zweite Analystenprüfung wird durchgeführt, um Einheitenfehler, Währungszeitprobleme und Doppelzählungen zwischen den Wertpools von Konverterfolie und Behälterfolie zu erkennen. Berichte werden in einem jährlichen Zyklus aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Kapazitätsbewegungen, regulatorischen Änderungen oder starken Rohstoffschwankungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Marktgröße für Aluminiumfolienverpackungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktzahlen für Aluminiumfolienverpackungen zu sehen, da Studien nicht immer dieselben Formate, Endverwendungen und Wertschichten berücksichtigen und möglicherweise auch unterschiedliche Basisjahre wählen. Unterschiede treten auch auf, wenn ein Modell stärker auf Produktionssignale setzt, während ein anderes mehr auf Preisannahmen basiert.
Durch die Verfolgung von Nachfragesignalen auf Verpackungsformatsebene und die Aktualisierung der Preisweitergabezeitpunkte hält Mordor Intelligence den Wertaufbau an den tatsächlichen Folienverbrauch in Verpackungen gebunden und vermeidet die Einbeziehung angrenzender Aluminiumverpackungskategorien, die keine Folie als Barriereschicht verwenden.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,63 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 51,62 Milliarden USD (2025) | Verwendet einen breiteren Umfang, der folienbasierte Verpackungen mit allgemeinen Aluminiumverpackungsausgaben vermischen kann, und das frühere Basisjahr kann die Auswirkungen der Kosteninflation auf den Gesamtwert verstärken. |
| Branchenforschungsgruppe B | 28,32 Milliarden USD (2025) | Scheint eine engere konvertierungsbasierte Sichtweise mit begrenzter Klarheit über einbezogene Verpackungsformate zu verfolgen, und kann den Wert unterschätzen, wenn Haushaltsfolie sowie bestimmte Deckel- und Blisteranwendungen nicht vollständig erfasst werden. |
Die Streuung der Werte ergibt sich hauptsächlich daraus, was als Folienverpackung gezählt wird, wie viel der Wertschöpfungskette einbezogen wird und wie die Preisgestaltung in das Basisjahr übertragen wird. Ein transparentes Modell, das Formatvolumina mit beobachtbaren Endverbrauchssignalen verknüpft und dann vertretbare Preisbänder anwendet, liefert Entscheidungsträgern eine Zahl, die wiederholt und einem Stresstest unterzogen werden kann, wenn sich die Eingangsgrößen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Aluminiumfolienverpackungen?
Der Markt steht im Jahr 2026 bei USD 30,63 Milliarden.
Wie schnell wird das Segment bis 2031 voraussichtlich wachsen?
Es wird prognostiziert, dass er USD 38,56 Milliarden erreichen und einen CAGR von 4,72 % verzeichnen wird.
Welche Region führt beim Konsum?
Der asiatisch-pazifische Raum macht 39,88 % des Umsatzes im Jahr 2025 aus, angetrieben durch die Lebensmittelverarbeitung und die Pharmaproduktion.
Welches Endnutzersegment wächst am schnellsten?
Pharmaverpackungen sollen bis 2031 mit einem CAGR von 6,41 % wachsen, bedingt durch die Expansion von Blisterverpackungen.
Wer sind die wichtigsten Akteure in diesem Bereich?
Novelis, Hindalco, Constantia Flexibles, Reynolds Consumer Products und Sonoco prägen das Wettbewerbsfeld.
Wie beeinflussen Nachhaltigkeitsdruck die Lieferanten?
Hersteller investieren in Recyclingtechnologie und leichte Laminate, um EU-Abfallrichtlinien und unternehmerischen CO₂-Zielen gerecht zu werden.
Seite zuletzt aktualisiert am:



