
Marktgröße und Marktanteil für aliphatische Kohlenwasserstofflösemittel und Verdünner
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
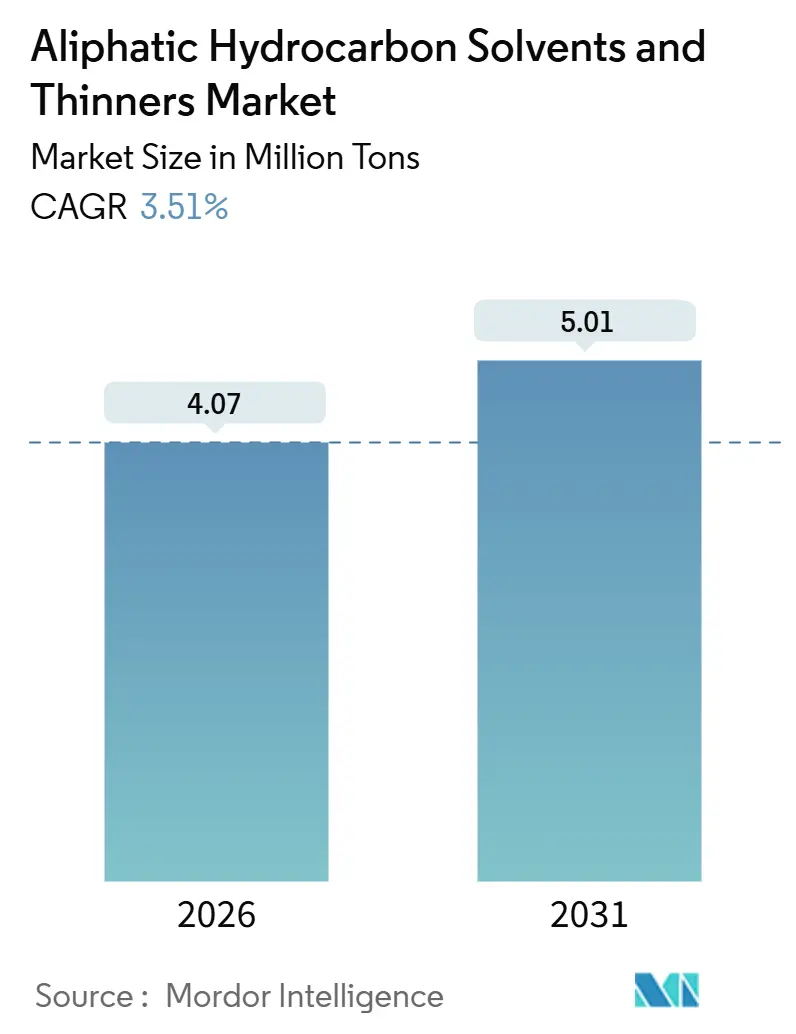
| Marktvolumen (2026) | 4.07 Millionen Tonnen |
| Marktvolumen (2031) | 5.01 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 3.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für aliphatische Kohlenwasserstofflösemittel und Verdünner von Mordor Intelligence
Die Marktgröße für aliphatische Kohlenwasserstofflösemittel und Verdünner wird im Jahr 2026 auf 4,07 Millionen Tonnen geschätzt und soll bis 2031 einen Wert von 5,01 Millionen Tonnen erreichen, bei einem CAGR von 3,51 % während des Prognosezeitraums (2026–2031). Die Nachfrage entwickelt sich im Einklang mit Neulackierungszyklen, dem Durchsatz der Fahrzeugnachbearbeitung, Anpassungen in der Klebstoffformulierung und einer maßvollen Verschiebung hin zu aromatärmeren Sorten, anstatt einem radikalen Technologiewandel. Hexan bleibt das volumenmäßig größte einzelne Lösemittel, verankert durch die Speiseölextraktion und Kautschukpolymerisation, während Farben und Lacke weiterhin den größten Volumenanteil absorbieren, da industrielle Instandhaltungszyklen den Neubau übertreffen. Regulierungsinitiativen begrenzen Aromaten und den Gesamt-VOC-Gehalt, was die Präferenz für C6-C8-Paraffine stimuliert und aromatarmes Testbenzin als Ersatz für Aromaten mit höherer Toxizität positioniert. Schwankungen in der Rohstoffversorgung, die durch Naphthabestände, Rohöl-zu-Chemikalien-Projekte und Raffinerieentscheidungen angetrieben werden, begünstigen integrierte Produzenten mit eigener Raffineriekapazität. Der geografische Schwung begünstigt Asien-Pazifik, wo Urbanisierung, Infrastrukturausbauten und eine rasche Fahrzeugparkexpansion die Lösemittelnachfrage vor Nordamerika und Europa ankurbeln.
Wesentliche Erkenntnisse des Berichts
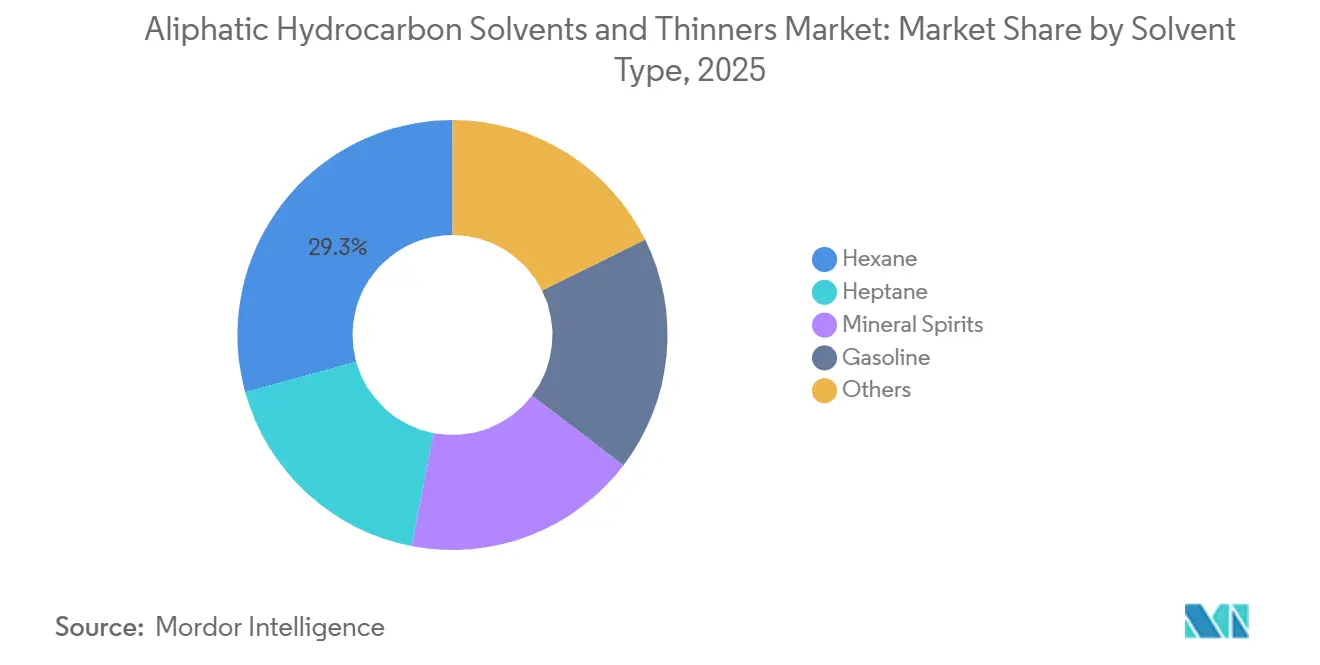
- Nach Lösemitteltyp entfiel Hexan im Jahr 2025 auf 29,30 % des Marktanteils für aliphatische Kohlenwasserstofflösemittel und Verdünner, und Heptan wird voraussichtlich das stärkste Wachstum verzeichnen, mit einem CAGR von 4,38 % bis 2031.
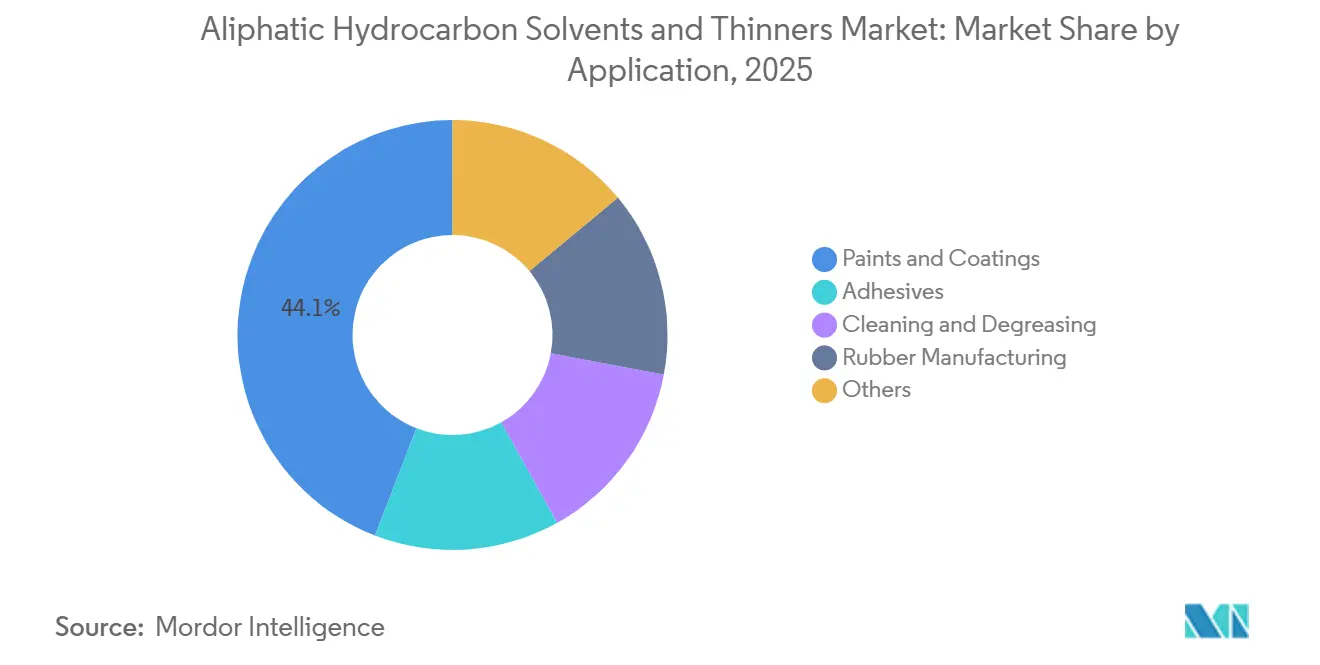
- Nach Anwendung hielten Farben und Lacke im Jahr 2025 einen Anteil von 44,14 % an der Marktgröße für aliphatische Kohlenwasserstofflösemittel und Verdünner, und die Gummiherstellung wird voraussichtlich das schnellste Wachstum erzielen, mit einem CAGR von 4,02 % bis 2031.
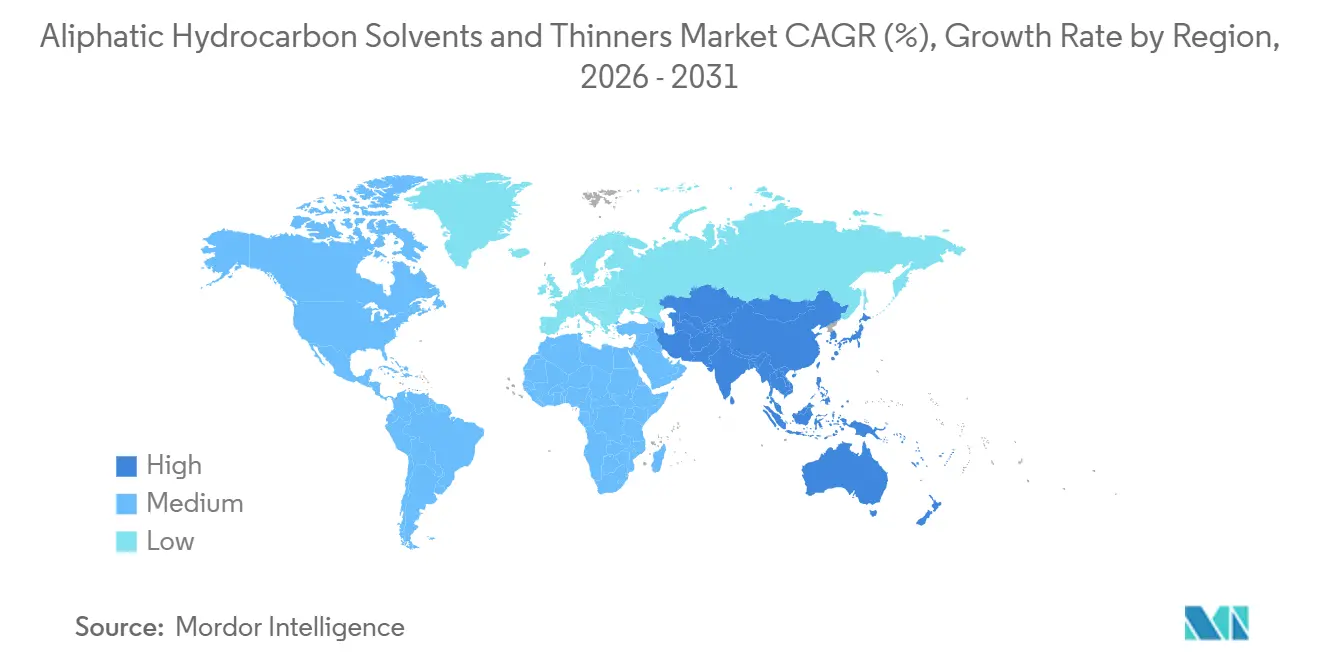
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Volumenanteil von 41,08 %, und die Region wird voraussichtlich auch den stärksten CAGR von 4,32 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für aliphatische Kohlenwasserstofflösemittel und Verdünner
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Anwendung in Farben und Lacken | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage aus dem Bereich Klebstoffe und Dichtstoffe | +0.7% | Kernregion Asien-Pazifik, Ausweitung auf Naher Osten und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachstum der Bautätigkeit weltweit | +0.9% | Asien-Pazifik, Naher Osten, ausgewählte Ballungsräume in Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Volumina in der Fahrzeugnachbearbeitung | +0.5% | Nordamerika, Europa, aufkommend in China und Indien | Kurzfristig (≤ 2 Jahre) |
| Verschiebung hin zu aromatarmen, gesundheitsschonenderen Sorten | +0.6% | Europa und Nordamerika, schrittweise Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Anwendung in Farben und Lacken
Die globale Farbproduktion stieg im Jahr 2024 auf 48,3 Millionen Tonnen, wobei lösemittelbasierte Formulierungen trotz anhaltender Fortschritte wasserbasierter Systeme noch immer 38 % dieses Gesamtvolumens ausmachten. Kapazitätserweiterungen – wie beispielsweise BASFs Alkydharzbetrieb mit 50.000 Tonnen pro Jahr in Shanghai – zielen speziell auf OEM-Grundierungen und Metalldecklacke ab, die aliphatische Verdünner benötigen, um innerhalb der VOC-Grenzwerte der chinesischen Norm GB 24409-2020 zu bleiben[1]BASF, "BASF erweitert Alkydharzskapazität in Shanghai," basf.com . Instandhaltungslackierungen, nicht Neubaumaßnahmen, treiben zunehmend die Tonnage an, da ältere Anlagen höhere Schichtdicken und Mehrschichtsysteme erfordern. In Indien steigerten organisierte Produzenten die Fertigungskapazität bis 2025 um 1,2 Millionen Liter pro Tag, was zu einem inkrementellen Lösemittelbedarf führt, der lokale Lieferanten unterstützt. Dennoch zeichnen sich politische Entwicklungen ab, darunter Kaliforniens vorgeschlagener VOC-Grenzwert von 100 g/L für industrielle Instandhaltungsbeschichtungen ab 2027, der eine geringere Lösemittelintensität in den westlichen US-Märkten ankündigt. Formulierer befinden sich daher auf einem Drahtseil: Sie müssen Lösevermögen und Trocknungsleistung maximieren und dabei zugleich die sich verschärfenden VOC-Obergrenzen einhalten.
Steigende Nachfrage aus dem Bereich Klebstoffe und Dichtstoffe
Lösemittelbasierte Klebstoffsysteme behalten ihre Nischenrelevanz überall dort, wo verlängerte offene Zeit, schnelle Haftfestigkeit und Anwendung bei niedrigen Temperaturen zwingend erforderlich sind. Eine von Henkel im Jahr 2024 eingeführte Hexan-Heptan-Mischung reduzierte die Aushärtezeit um 30 % und steigerte die Laminierliniengeschwindigkeit auf 325 m/min – ein Beleg dafür, wie inkrementelle Fortschritte in der Lösemittelchemie Durchsatzgewinne ermöglichen können, ohne neue Ausrüstungen zu erfordern. Das rasche Wachstum des Paketversands in Asien-Pazifik hält die Produktion von druckempfindlichen Etiketten und Klebebändern auf Wachstumskurs und stützt damit die Nachfrage nach Testbenzin. Die aktive Projektpipeline des Nahen Ostens im Wert von 2,8 Billionen USD stützt das Volumen an Polyurethandichtstoffen, und jeder Quadratmeter Vorhangfassade erfordert nach wie vor lösemittelhaltigen Dichtstoff. Obwohl wasserbasierte Acrylate Marktanteile in Bausegmenten gewinnen, dominieren Lösemittelformulierungen weiterhin anspruchsvolle Fassaden- und Dehnfugenarbeiten, wo die Verbindungszuverlässigkeit VOC-Erwägungen überwiegt.
Wachstum der Bautätigkeit weltweit
Asien-Pazifik entfiel im Jahr 2024 auf 45 % der weltweiten Bauausgaben, wobei Infrastrukturprogramme – nicht der Wohnimmobiliensektor – den Großteil der neu zu beschichtenden Flächen lieferten. Die nationale Autobahnbehörde Indiens vergab im Geschäftsjahr 2025 Straßenbauprojekte über 8.500 km, die Straßenmarkierungsfarbe auf Basis von Testbenzin-Trägerstoffen verbrauchten. Saudi-Arabiens NEOM-Projekt spezifizierte lösemittelbasierte Epoxidharze für Stahl, der der Luftfeuchtigkeit des Roten Meeres ausgesetzt ist – ein Beweis dafür, dass extreme Umgebungsbedingungen trotz Niedrig-VOC-Bestrebungen weiterhin aliphatische Verdünner bevorzugen. Die nordamerikanischen Renovierungsausgaben stiegen 2024 um 6,8 %, und Neulackierungen erfordern 2,3-mal mehr Farbe pro Quadratmeter als Neubaumaßnahmen. Folglich bleibt eine stabile Lösemittelnachfrage bestehen, selbst wenn die Zahl der Wohnungsbaustarts stagniert.
Steigende Volumina in der Fahrzeugnachbearbeitung
Der globale Fahrzeugpark erreichte 2024 1,5 Milliarden Einheiten, wobei der alternde US-amerikanische Fahrzeugbestand ein Durchschnittsalter von 12,6 Jahren aufweist. Nordamerikanische Karosserie- und Lackierbetriebe bearbeiteten 18,2 Millionen Schadensansprüche, was den Verbrauch lösemittelbasierter Nachbearbeitungsprodukte antreibt, da Klarlacke und Grundierungen größtenteils außerhalb der Möglichkeiten wasserbasierter Systeme liegen. In China erreichte der Anteil von Luxusfahrzeugen 14,2 %, was die Nachfrage nach mehrstufigen Metallic-Systemen auslöste, die Heptan-Verdünner für Verlauf und Nivellierung einsetzen. Diese Dynamik entkoppelt die Nachbearbeitung vom Neuwagenabsatz und macht die Lösemittelnachfrage über Konjunkturzyklen hinweg widerstandsfähig.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge VOC- und Luftschadstoffvorschriften | -0.8% | Nordamerika und Europa, aufkommend in China und Indien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung wasserbasierter und hochfester Beschichtungen | -0.6% | Global, mit der schnellsten Durchdringung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Volatilität in der Naphtha-basierten Rohstoffversorgung | -0.4% | Global, mit akuten Auswirkungen in importabhängigen Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge VOC- und Luftschadstoffvorschriften
Die US-amerikanische Umweltschutzbehörde (EPA) senkte im Dezember 2024 die VOC-Grenzwerte für Architekturbeschichtungen auf 50 g/L für matte Farben und 150 g/L für nicht-matte Beschichtungen und reduzierte damit den Lösemittelanteil auf rund 15 Gew.-%[2]US-amerikanische Umweltschutzbehörde, "Nationale VOC-Emissionsstandards für Architekturbeschichtungen," epa.gov . Kalifornien verschärfte die Anforderungen weiter und führte durch die SCAQMD-Regelung 1113 eine Obergrenze von 10 g/L für Innenraumfarben mit matter Oberfläche ein, was Lösemittel im größten regionalen Markt faktisch verbietet. China folgte mit GB 30981.1-2025 und begrenzte den Aromatengehalt in industriellen Reinigungslösemitteln auf 0,5 Gew.-%. Die Compliance-Kosten steigen; ein mittelgroßer deutscher Farbhersteller gab 2024 allein für Neuformulierungen 2,5 Millionen USD aus – ein Beleg dafür, wie regulatorische Strenge die Nachfrage selbst dort schmälert, wo aromatarme Sorten vorübergehend Abhilfe schaffen.
Zunehmende Einführung wasserbasierter und hochfester Beschichtungen
Wasserbasierte Architekturbeschichtungen eroberten 2025 einen Anteil von 62 % am nordamerikanischen Volumen, da führende Hersteller Lösemittellinien aufgaben, um Geruchs- und VOC-Erwartungen zu erfüllen. Hochfeste Technologien bieten einen weiteren Weg, indem sie den nichtflüchtigen Anteil auf über 70 Gew.-% anheben – belegt durch PPGs Delfleet Evolution LKW-Beschichtung, die den Lösemitteleinsatz pro Fahrzeug um 40 % senkte und dabei die VOC-Grenze von 250 g/L einhielt. Die Umrüstung ist jedoch kapitalintensiv; die Nachrüstung einer Anlage mit 50 Millionen Liter Kapazität kann bis zu 25 Millionen USD für neue Dispersions-, pH-Steuerungs- und Abwassersysteme erfordern – eine Hürde, die kleinere Regionalanbieter kaum überwinden können. Leistungslücken bestehen weiterhin in chemikalienbeständigen Bereichen und sichern damit ein Mindestmaß an Lösemittelnachfrage, doch die Entwicklung verläuft eindeutig weg von herkömmlichem Testbenzin in massenmarktorientierten Innenraumfarben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösemitteltyp: Stärke von Hexan bleibt bestehen, Aufwärtspotenzial bei Heptan
Hexan entfiel 2025 auf 29,30 % des Marktes für aliphatische Kohlenwasserstofflösemittel und Verdünner, begründet durch seine Unentbehrlichkeit bei der Ölsaatenextraktion und in Synthesekautschukprozessen. Der weltweite Einsatz in der Speiseölverarbeitung erreichte 2024 1,18 Millionen Tonnen, infolge von Kapazitätserweiterungen in Brasilien, Argentinien und dem US-amerikanischen Mittleren Westen. Heptan ist zwar volumenmäßig kleiner, wird jedoch bis 2031 voraussichtlich den schnellsten CAGR von 4,38 % verzeichnen, da die pharmazeutische Synthese seinen höheren Flammpunkt und die geringere Toxizität schätzt. Testbenzin bleibt das Arbeitstier beim Farbenthünnen und der industriellen Reinigung, muss jedoch inkrementelle Hydrierungskosten absorbieren, um Europas ultra-niedrige Aromaten-Grenzwerte einzuhalten. Der Marktanteil von Benzin sinkt weiter, da arbeitsschutzrechtliche Vorschriften Alternativen mit höherem Flammpunkt bevorzugen. Spezialmischungen, darunter VM&P-Naphtha und geruchsarme Varianten, bedienen Nischensegmente in der Druckfarben- und Aerosolpropellantebranche und sorgen für Vielfalt, jedoch begrenztes inkrementelles Wachstum.
Testbenzin-Lieferanten verfolgen eine Differenzierung über Reinheit. Der Aromatengehalt von ShellSol D60 unterhalb von 1 Gew.-% erzielte 2024 eine Marktdurchdringung von 18 % bei der industriellen Reinigung in Europa. ExxonMobils Umbau in Baytown unterstreicht das Bestreben, den Naphthalingehalt unter 10 ppm zu senken und damit pharmazeutische Märkte und Märkte für lebensmittelkontaktgeeignete Anwendungen zu erschließen. Da sich die Qualitätsanforderungen an Lösemittel verschärfen, können Anbieter mit Hydrier-Anlagen Aufpreise erzielen, was dieses Segment trotz Volumengegenwind profitabel hält.


Nach Anwendung: Farben und Lacke dominieren, Gummiherstellung legt zu
Farben und Lacke absorbierten 2025 einen Anteil von 44,14 % der Nachfrage, und die Marktgröße für aliphatische Kohlenwasserstofflösemittel und Verdünner in dieser Kategorie wird sich aufgrund von Instandhaltungszyklen weiter ausweiten, auch wenn wasserbasierte Systeme vordringen. Industrielle Instandhaltungsbeschichtungen, die knapp 28 % des Segmentvolumens ausmachen, sind auf aliphatische Verdünner für eine einschichtige Filmdicke von 40–60 µm angewiesen, die wasserbasierte Produkte nicht erreichen können. Die Gummiherstellung, gestützt durch eine Reifenproduktion in Asien-Pazifik von über 2,1 Milliarden Einheiten im Jahr 2024, wird mit einem CAGR von 4,02 % wachsen, angetrieben durch die Lösungs-Styrol-Butadien-Produktion, die Hexan als Polymerisationsmedium verbraucht. Klebstoffe und Dichtstoffe wachsen stetig, da die Ausweitung flexibler Verpackungen und Fahrzeuginnenräume ausgewogene offene Zeit und Haftstärkeprofile erfordern, die Lösemittelsysteme nach wie vor bieten. Lösemittelreinigung nimmt außerhalb der Luft- und Raumfahrt sowie der Präzisionsmechanik stetig ab, wo rückstandsfreie Oberflächenbehandlung unverzichtbar bleibt.
Mit Blick auf die Zukunft müssen Formulierer Leistung, Kosten und Compliance in Einklang bringen. Die Durchdringung wasserbasierter Systeme wird sich fortsetzen, doch Hochfest- und Freistellungslösemittelgemische werden in schweren Industrieanwendungen wahrscheinlich eine Lösemittel-Basislinie aufrechterhalten. Die Gummiherstellung sticht durch ihre Lösemittelresilienz hervor, gestützt durch Reinheitsanforderungen in Polymerqualität, die wässrige Alternativen nicht im erforderlichen Umfang erfüllen können.
Geografische Analyse
Asien-Pazifik entfiel 2025 auf 41,08 % des Gesamtvolumens, und der Markt für aliphatische Kohlenwasserstofflösemittel und Verdünner in der Region wird voraussichtlich bis 2031 einen CAGR von 4,32 % verzeichnen. China führt durch urbane Fassadenneustriche und industrielle Infrastruktur und erzeugt einen stetigen Absatz. Indiens Fahrzeugproduktion von 5,9 Millionen Einheiten zuzüglich des laufenden Straßenbaus beflügeln die Lösemittelnachfrage, und Kapazitätserweiterungen im organisierten Farbensektor versprechen eine nachgelagerte Nachfrage. Die reifen Märkte Japan und Südkorea wachsen moderat durch Fahrzeugnachbearbeitung, während die ASEAN-Mitglieder mittlere einstellige Zuwächse verzeichnen, die mit der Elektronikmontage und dem Bauwesen zusammenhängen.
Nordamerikas Marktanteil verbirgt unterschiedliche Muster. Die Vereinigten Staaten setzen lösemittelbasierte Farben hauptsächlich bei Holzaußenanstrichen, Hochglanz- und Spezialgrundierungen ein, doch schrittweise VOC-Vorschriften schmälern die lösemittelintensität pro Liter stetig. Kanada profitiert von kälteren Klimabedingungen, die lösemittelbasiertes Aushärten begünstigen. Mexiko gewinnt durch die Nahverlagerung der Automobilindustrie und behält strengere brandschutztechnische Zulassungen für die Testbenzin-Reinigung bei.
Europa sieht sich den strengsten VOC-Regelwerken gegenüber. Deutschlands Verbrauch sank, als Automobillinien auf wasserbasierte Basislacke umstellten. Das Vereinigte Königreich hielt die Nachfrage im Bereich maritimer und Offshore-Korrosionsschutzbeschichtungen aufrecht. Nordische Länder halten an der Tradition des Testbenzin-basierten Holzfinishs fest, während Osteuropa ein Wachstumsnische darstellt, wo die regulatorische Angleichung hinterherhinkt. Russland wuchs durch lokale Raffinerietätigkeit und Importsubstitutionspolitik.
Südamerika wird von Brasilien dominiert, gebunden an Bauwesen und Fahrzeugnachbearbeitung. Argentiniens Schrumpfung wurde durch die Lithiumsolelaugung abgefedert, die Hexan zur Lithiumchloridtrennung einsetzt. Der Nahe Osten und Afrika zusammen verzeichneten ein substanzielles Wachstum, angeführt von Saudi-Arabiens Großprojekten und Südafrikas alterndem Fahrzeugpark, der lösemittelreiche Nachbearbeitungssysteme erfordert.
Regulatorisches Umfeld
Die VOC-Reduktion bleibt der wichtigste regulatorische Hebel, der die Verwendung aliphatischer Kohlenwasserstofflösemittel und Verdünner in Farben, Beschichtungen und Konsumentenlösemittelprodukten prägt. In den Vereinigten Staaten hat die EPA Änderungen der nationalen VOC-Emissionsstandards für Aerosolbeschichtungen (40 CFR Part 59) finalisiert. Im Juni 2025 erließ sie eine vorläufige Endregel, die die Compliance-Frist vom 17. Juli 2025 auf den 17. Januar 2027 verlängert und Formulierern und Lieferanten Zeit gibt, sich auf angepasste Reaktivitätsfaktoren und Grenzwerte einzustellen.
In Europa beeinflussen Öko-Kennzeichnung und REACH-Konformität zunehmend die Lösemittelauswahl und -dokumentation. Die Europäische Kommission verabschiedete den Beschluss (EU) 2025/2607 (Dezember 2025), der die EU-Ecolabel-Kriterien für Farben und Lacke sowie verwandte Beschichtungskategorien aktualisiert und die VOC/SVOC-bezogenen Anforderungen bis zum 31. Dezember 2032 verschärft. Getrennt davon fügte die ECHA n-Hexan (CAS 110-54-3) am 4. Februar 2026 der SVHC-Kandidatenliste hinzu (Artikel 57(f), Neurotoxizität), wodurch sich die nachgelagerten Kommunikationspflichten für Lieferketten erhöhen, die hexanreiche Formulierungen verwenden, insbesondere dort, wo Reinheitsanforderungen der Lebensmittelverarbeitung und Kautschukherstellung mit den EU-Chemikalienoffenlegungspflichten zusammentreffen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohöl- und Naphtha-Strömen und verläuft durch integrierte Raffinerien und petrochemische Komplexe, die diese hydrotreaten und in C6-C8-Paraffine (einschließlich Hexan und Heptan), Mineralterpentin und spezielle aromatenarme Fraktionen auffraktionieren. Produzenten mit eigenen Raffinerie- und Hydrotreating-Anlagen liefern Großmengen, während Handelsmischer Siedebereich, Aromatengehalt und Geruchsprofile auf die Anwendungsanforderungen in Farben und Beschichtungen, Klebstoffen, Kautschukherstellung sowie Reinigung und Entfettung abstimmen. Da die VOC- und breiteren Chemikalienmanagementvorschriften strenger werden, haben Qualitätskontrolle (Aromaten, Schwefel und Spurenverunreinigungen) und Chargenzertifizierung für nachgelagerte Käufer praktische Bedeutung gewonnen.
Der Vertrieb verläuft in der Regel von Produzenten zu Chemikaliendistributoren und dann zu Farben-/Beschichtungs- und Industrieendnutzern, wobei Verpackung, Lagerung und Transport durch Brennbarkeits- und Arbeitsschutzanforderungen geregelt sind. In Europa unterstützen Branchenverbände wie ESIG und ESVOC harmonisierte Compliance- und Datentools, die Beteiligten helfen, Umweltprofile und sichere Verwendung zu dokumentieren. Auf der Nachfrageseite wirkt sich regionale Regelsetzung direkt auf die Produktverfügbarkeit und Formulierung in verbraucherorientierten Verdünnerkanälen aus, einschließlich der Arbeitsgruppentätigkeit des South Coast AQMD am 17. Juni 2026 zur vorgeschlagenen geänderten Regel 1143, die Verbraucherfarbverdünner und Mehrzwecklösemittel betrifft, was Verschiebungen hin zu VOC-ärmeren, höher flammpunktigen und aromatenärmeren Lösemittelqualitäten in regulierten lokalen Märkten unterstützen kann.
Wettbewerbslandschaft
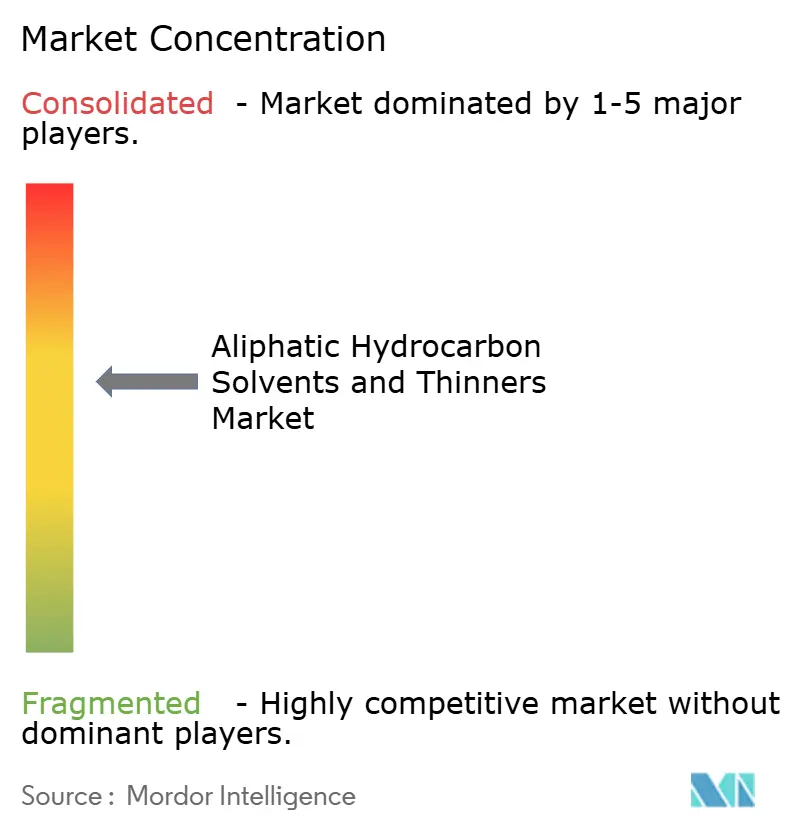
Der Markt für aliphatische Kohlenwasserstofflösemittel und Verdünner weist eine moderate Konzentration auf. Integrierte Akteure – BASF, ExxonMobil, Shell, TotalEnergies und Chevron Phillips – hielten 2025 gemeinsam einen globalen Marktanteil von 38 %, gestützt durch eigene Naphtha-Versorgung und Logistik an mehreren Standorten. Shells Raffinerie in Pernis und ExxonMobils Anlage in Baytown übersteigen jeweils eine aliphatische Kapazität von 200.000 t/Jahr und erzielen Skaleneffekte sowie Hydroverarbeitungssynergien, die die Barkosten unter 420 USD pro Tonne drücken. BASFs Linie für ultra-aromatarme Produkte mit 35.000 t/Jahr in Shanghai bedient Hochreinigungs-Nischenmärkte, die bereit sind, Aufpreise von 15–20 % zu zahlen.
Strategische Maßnahmen unterstreichen die Expansion im aromatarmen Bereich und die Integration biobasierter Einsatzstoffe. Shells Vereinbarung mit Neste aus dem Jahr 2025 wird 50.000 t/Jahr HVO-basiertes Naphtha in die Lösemittelproduktion umlenken und den Kunden eine Treibhausgasreduzierung von 60–70 % ermöglichen. Kleinere regionale Lieferanten – Gandhar Oil Refinery in Indien und SK geo centric in Südkorea – konkurrieren über kurze Lieferzeiten, flexible Verpackung und lokalisierten technischen Service. Die technologische Differenzierung bleibt inkrementell und konzentriert sich auf Additivpakete, die Geruch senken und die Lagerstabilität verbessern, wie Honeywells Hydrofluor-Linie, die die Haltbarkeit in Stahlfässern verdoppelt.
Die Branche der aliphatischen Kohlenwasserstofflösemittel und Verdünner wahrt Preisdisziplin durch Rohstoffkopplung; Händlermischer ohne eigene Raffinierungsintegration bleiben jedoch der Naphtha-Volatilität ausgesetzt, was die schrittweise Konsolidierung verstärkt, da Skaleneffekte zunehmen.
Marktführer im Bereich aliphatische Kohlenwasserstofflösemittel und Verdünner
Exxon Mobil Corporation
Shell plc
BASF
Chevron Phillips Chemical Company LLC
TotalEnergies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger Weißraum liegt in aromatenarmen und hochreinen aliphatischen Fraktionen, die Formulierern helfen, konform zu bleiben und dabei Lösekraft und Trocknungsleistung in industriellen Instandhaltungsbeschichtungen, der Automobilreparaturlackierung und anspruchsvollen Klebstoffnischen zu erhalten. Regulatorische Programme liefern die unmittelbaren Belege: die EU-Ecolabel-Aktualisierung gemäß Beschluss (EU) 2025/2607 (verabschiedet im Dezember 2025, gültig bis 31. Dezember 2032) und die strengeren VOC-Rahmenwerke in wichtigen Märkten erhöhen den Wert dokumentierter, VOC/SVOC-kompatibler Lösemitteloptionen und begünstigen Produktlinien, die durch Siedebereich und konsistenten Aromatengehalt positioniert sind, statt breite Standard-Mineralterpentine.
Ein weiterer Chancenbereich liegt in der compliancegetriebenen Produktverantwortung und Lieferkettentransparenz für UVCB-Lösemittelfamilien, wo die Klassifizierung nach Kohlenstoffzahl und Aromatengehalt (wie in standardisierten, von ESIG referenzierten Branchenkategorien verwendet) zu einer Beschaffungsanforderung in regulierten Endanwendungen werden kann. Die Aufnahme von n-Hexan durch die ECHA in die SVHC-Kandidatenliste am 4. Februar 2026 erhöht den Dokumentations- und Kundenkommunikationsbedarf in Segmenten, in denen Hexan ein Kernlösemittel bleibt, und verstärkt die Nachfrage nach rückverfolgbarer Beschaffung, Verunreinigungskontrolle und klar spezifizierten Substituten, wie höher flammpunktigen aliphatischen Fraktionen, bei denen Kunden regulatorische Reibung reduzieren möchten, ohne lösemittelbasierte Systeme vollständig neu zu gestalten.
Aktuelle Branchenentwicklungen
- Juni 2026: Der South Coast AQMD hielt eine Arbeitsgruppensitzung zur vorgeschlagenen geänderten Regel 1143 ab, die Verbraucherfarbverdünner und Mehrzwecklösemittel betrifft. Die Aktivität signalisiert eine anhaltende Verschärfung VOC-bezogener Anforderungen bei einem großen US-Luftreinhaltebezirk und beeinflusst, welche aliphatischen Verdünnerqualitäten in Einzelhandels- und Kleinpackungskanälen verbleiben können. Dies erhöht die Bedeutung konformer VOC-armer Formulierungen und kann Distributor- und Mischerportfolios in Richtung höher flammpunktiger, aromatenärmerer Optionen verschieben.
- Dezember 2025: Die Europäische Kommission verabschiedete den Beschluss (EU) 2025/2607, der die EU-Ecolabel-Kriterien für Farben, Lacke und verwandte Beschichtungskategorien bis zum 31. Dezember 2032 aktualisiert. Die überarbeiteten Kriterien verstärken niedrigere VOC/SVOC-Schwellenwerte als Marktzugangshebel für dekorative und leistungsstarke Beschichtungen. Lösemittel- und Verdünnerlieferanten, die EU-orientierte Formulierer unterstützen, sehen sich einer stärkeren Nachfrage nach dokumentierten aromatenarmen, geruchsarmen Fraktionen im Einklang mit der Ecolabel-Beschaffung ausgesetzt.
- Dezember 2024: Die US-EPA finalisierte strengere nationale VOC-Grenzwerte für Architekturbeschichtungen und reduzierte die zulässige Lösemittelbeladung in gängigen Farbkategorien. Die Regel beschleunigte die Reformulierungstätigkeit bei Farbherstellern und ihren Lösemittellieferanten, insbesondere bei matten und nicht-matten Beschichtungen, bei denen die Compliance stark VOC-getrieben ist. Infolgedessen haben sich die Nachfragemuster in Richtung aromatenärmerer aliphatischer Qualitäten und anderer Wege verschoben, die die Anwendungsleistung unter strengeren VOC-Obergrenzen aufrechterhalten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst petroleumbasierte aliphatische Kohlenwasserstofflösemittel und Verdünner, die hauptsächlich zum Verdünnen, Reinigen, Entfetten und zur Unterstützung der Formulierungsleistung in industriellen und gewerblichen Anwendungen verwendet werden.
Ausgeschlossene Bereiche: Oxygenierte Lösemittel und aromatische Lösemittelfamilien sind ausgeschlossen, ebenso schließen wir nachgelagerte formulierte Produkte aus, bei denen das Lösemittel nur eine Zutat ist.
Übersicht der Segmentierung
- Nach Lösemitteltyp
- Hexan
- Heptan
- Testbenzin
- Benzin
- Sonstige
- Nach Anwendung
- Farben und Lacke
- Klebstoffe
- Reinigung und Entfettung
- Gummiherstellung
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau eines konsistenten Bildes von Angebotsverfügbarkeit, Handelsbewegungen und Nachfragesog aus den wichtigsten Endanwendungen. Für Handelsströme verweisen wir auf öffentliche Quellen wie UN Comtrade. Für den Kohlenwasserstoff- und Raffineriekontext nutzen wir den US Geological Survey. Für VOC-bezogene Vorschriften, die die Lösemittelsubstitution und -nachfrage beeinflussen, prüfen wir die US-EPA. Für regulatorische Signale und die Chemikalienklassifizierung nutzen wir zudem die Europäische Chemikalienagentur. Parallel dazu prüfen wir technische Publikationen und begutachtete Fachzeitschriften zu Verdunstungsraten, sicherem Umgang und Substitutionstrends für gängig diskutierte aliphatische Qualitäten.
Um die Marktzahlen fundiert zu halten, überprüfen wir Offenlegungen von Produzenten und nachgelagerten Anwendern wie Jahresberichte, Investorenpräsentationen und technische Produktdatenblätter, die helfen, die Qualitätsmischung und typische Anwendungsfälle zu klären. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und Sendungsdaten zu Import und Export genutzt, um Kapazitätsankündigungen und Handelsrichtungen zu bestätigen. Diese Liste ist nicht erschöpfend, und weitere öffentliche und abonnementbasierte Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Befragungen
Primärarbeit wird genutzt, um das, was wir in öffentlichen Daten sehen, einem Belastungstest zu unterziehen, insbesondere hinsichtlich der tatsächlichen Volumenverteilung nach Anwendung und der Veränderungen bei Preis- und Qualitätspräferenzen. Wir sprechen mit Interessengruppen entlang der gesamten Wertschöpfungskette, einschließlich Produzenten, Distributoren, Formulierern und großen Industrieanwendern, und validieren dann Schlüsselannahmen über APAC, EMEA und Amerika, damit regionale Unterschiede in Qualitätsverfügbarkeit und Nutzung nicht ausgeglichen werden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 17 % | APAC: 41 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 31 % | EMEA: 34 % |
| Kleinere Akteure: 18 % | Manager: 52 % | Amerika: 25 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt mittels Top-down-Rekonstruktion, bei der Produktion, Raffinerieproduktionsindikatoren sowie Import- und Exporttrends dem Nachfragepool für wichtige lösemittelnutzende Anwendungen zugeordnet und dann für sichtbare Substitutionsmuster angepasst werden. Um die Gesamtsummen realistisch zu halten, führen wir zudem selektive Bottom-up-Prüfungen durch, die auf Stichproben-Umsatzaufteilungen von Lieferanten, Kanalprüfungen zur typischen Qualitätsmischung und einfachen Berechnungen von Volumen mal Durchschnittspreis in einigen Ankerländern basieren.
Zu den im Modell verwendeten Eingaben gehören Produktionsindikatoren für Farben und Beschichtungen, Bausignale, Nachfrageproxys für Automobilreparaturlackierung und Instandhaltung, Intensität der industriellen Reinigung sowie Raffinerierohstoff- und Margenzyklen, die die Lösemittelverfügbarkeit und -preisgestaltung beeinflussen. Da dieser Markt volumengetrieben ist, die Preise jedoch mit ölgebundenen Inputs schwanken können, erstellen wir einen Durchschnittsverkaufspreispfad nach Qualität und Region unter Verwendung einer Mischung aus öffentlichen Preisreferenzen und Interview-Feedback. Die Prognose erfolgt dann anhand einer Szenarioanalyse, die durch variablenbezogene Erwartungen von Branchenexperten gestützt wird, sodass Schocks wie eine VOC-Verschärfung oder plötzliche Rohstoffengpässe abgebildet werden können, ohne eine überangepasste Kurve zu erzwingen. Wo Bottom-up-Informationen für kleinere Länder fehlen, werden Proxy-Verhältnisse aus ähnlichen Märkten angewendet und anschließend während der Validierung überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Kreuzprüfungen von Nachfragesignalen, Handelsströmen und dem impliziten Verbrauch, der sich aus dem Modell ergibt. Wenn eine Region einen Sprung zeigt, der nicht mit Farbnachfrage, Raffineriekontext oder Handelsrichtung übereinstimmt, werden die Annahmen überprüft und die Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat. Vor der endgültigen Freigabe durchlaufen die Ergebnisse mehrstufige Analystenprüfungen, die Einheitenkonsistenz, Jahresvergleiche und mögliche Doppelzählungen über Anwendungen hinweg prüfen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Kapazitätsänderungen, Handelsstörungen oder bedeutenden regulatorischen Verschiebungen, die die Lösemittelnutzung betreffen. Kurz vor der Auslieferung führen wir einen letzten Durchgang durch, um die neuesten öffentlichen Veröffentlichungen einzubeziehen und sicherzustellen, dass Kunden die aktuellste Sicht erhalten.
Marktgröße für aliphatische Kohlenwasserstofflösemittel und Verdünner von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich können weit voneinander abweichen, da einige Quellen sie in Umsatzbegriffen bemessen, andere in Tonnen, und viele Verdünner- und Lösemittelqualitäten nicht gleich behandeln. Das Basisjahr, der Zeitpunkt der Währungsumrechnung und die Behandlung raffinerieabhängiger Preisschwankungen verändern ebenfalls den ausgewiesenen Wert.
Die wichtigsten Ursachen für Abweichungen liegen meist darin, ob benachbarte Lösemittelfamilien einbezogen werden, ob Vertriebsmargen im Preiswert enthalten sind und ob das Modell eine schnelle Verschiebung hin zu aromatenärmeren Qualitäten in Beschichtungen und Reinigung annimmt. Unterschiede zeigen sich auch, wenn eine Schätzung einen einzigen globalen Durchschnittspreis verwendet, während eine andere regionale Preise anwendet, die Rohstoffzyklen und Endnutzungsmix nachverfolgen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,07 Mio. USD (2026) | |
| Branchendatenanbieter A | 4,05 Mrd. USD (2024) | Verwendet eine wertbasierte Gesamtsumme und ein anderes Basisjahr, und scheint eine breitere Gruppe von gekennzeichneten Naphtha- und speziellen paraffinischen Typen zu umfassen, die in einigen Ländern über den engeren Verdünnernutzungspool hinausgehen können. |
| Marktplattform B | 4,65 Mrd. USD (2025) | Stützt sich auf einen höheren Wachstums- und Preisentwicklungspfad und aggregiert mehrere Endnutzungskanäle, in denen Distributor- und Online-Kanal-Aufschläge möglicherweise anders erfasst werden als in einer Preisbetrachtung auf Herstellerebene. |
Die Tabelle zeigt hauptsächlich eine Einheiten- und Umfangsdiskrepanz, und im Modell von Mordor Intelligence wird der Kernmarkt als Nachfrage nach aliphatischen Kohlenwasserstofflösemitteln und Verdünnern gemessen in Tonnen beibehalten, die dann anhand von Anwendungssogsignalen validiert wird, bevor eine Wertumrechnung versucht wird. Wenn Umfang und Einheit zuerst abgestimmt und dann anhand von Handels- und Endnutzungsindikatoren überprüft werden, wird die resultierende Zahl leichter nachvollziehbar und für Aktualisierungen wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist das aktuelle Volumen des Marktes für aliphatische Kohlenwasserstofflösemittel und Verdünner?
Der Markt umfasst 2026 insgesamt 4,07 Millionen Tonnen und ist auf dem Weg, bis 2031 5,01 Millionen Tonnen zu erreichen.
Welcher Lösemitteltyp hält den größten Marktanteil?
Hexan führt mit 29,30 % des globalen Volumens im Jahr 2025, begründet durch seine Rolle bei der Speiseölextraktion und der Kautschukpolymerisation.
Welche Region wächst am schnellsten?
Asien-Pazifik vereint 2025 den größten Marktanteil von 41,08 % mit einem prognostizierten CAGR von 4,32 % bis 2031.
Wie wirken sich VOC-Vorschriften auf die Nachfrage aus?
Strengere VOC-Grenzwerte in den Vereinigten Staaten, Europa und China reduzieren die Lösemittelbeladung in Beschichtungen und fördern aromatarme Sorten.
Seite zuletzt aktualisiert am:



