
Marktgröße und Marktanteil für Flughafenpassagier-Screening-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.11 Milliarden US-Dollar |
| Marktgröße (2031) | 4.92 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.61 % |
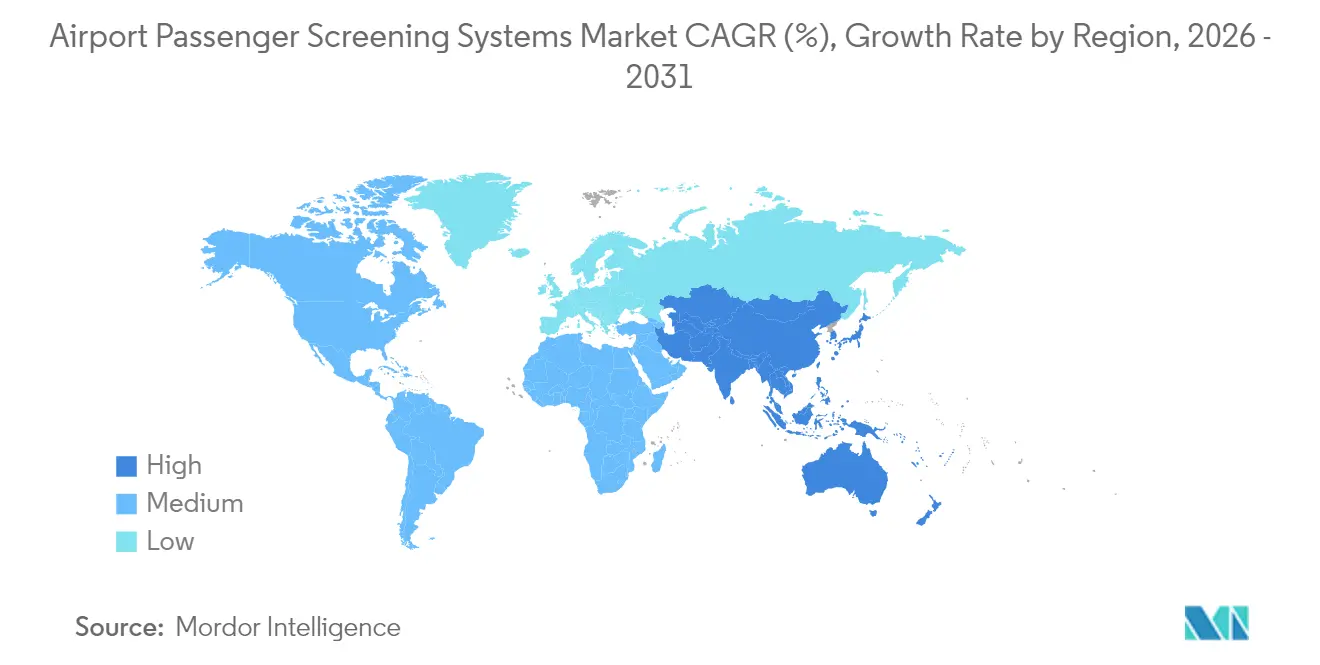
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
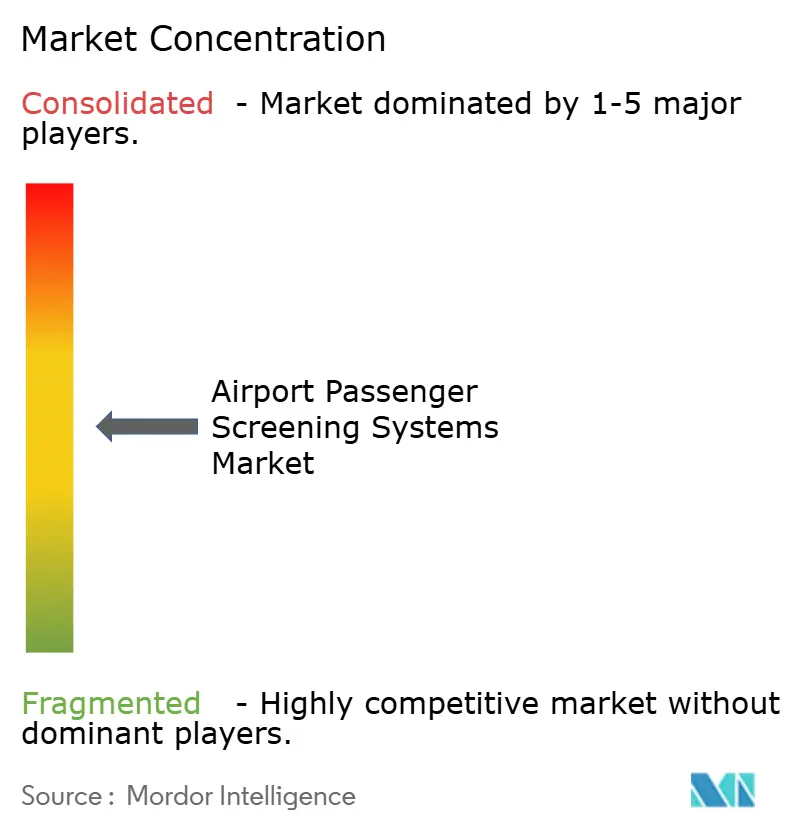
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flughafenpassagier-Screening-Systeme von Mordor Intelligence
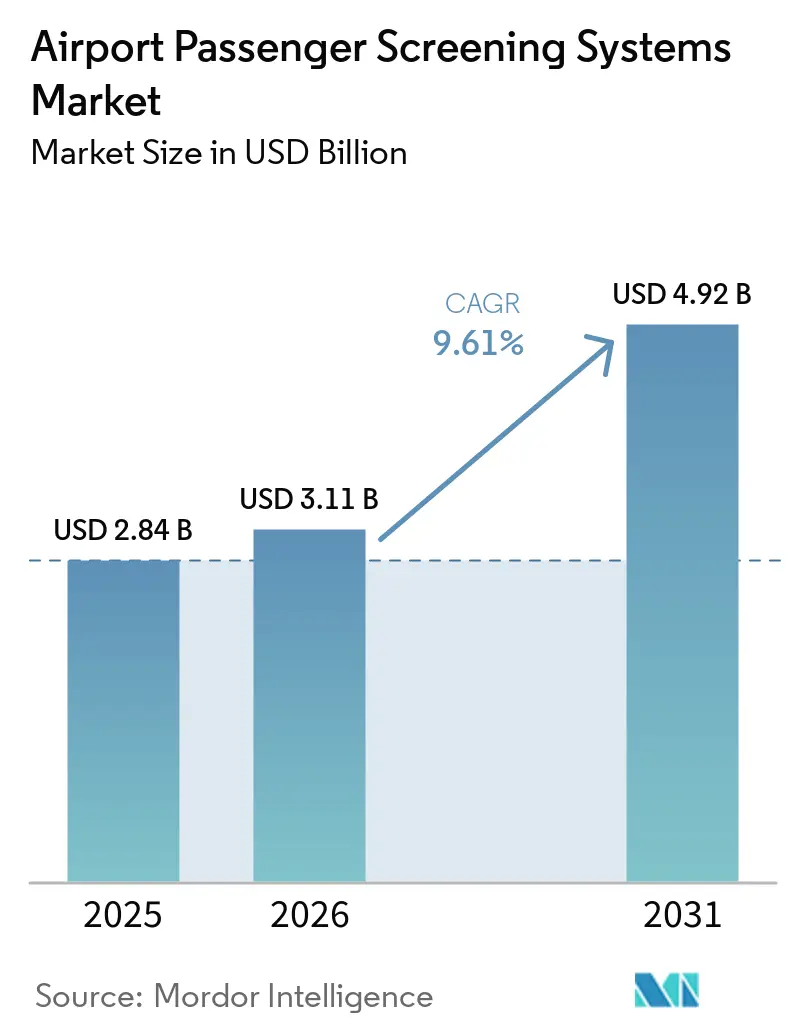
Die Marktgröße für Flughafenpassagier-Screening-Systeme wird im Jahr 2026 auf USD 3,11 Milliarden geschätzt, wachsend vom Wert des Jahres 2025 von USD 2,84 Milliarden, mit Prognosen für 2031, die USD 4,92 Milliarden zeigen, wachsend mit einem CAGR von 9,61 % über 2026-2031. Robuste Kapitalausgaben für Computertomographie (CT)-Prüfpunkte, steigende Passagierzahlen, die sich den Werten vor 2019 annähern, sowie Modernisierungsauflagen, die biometrische und Funktionen der künstlichen Intelligenz (KI) integrieren, treiben diese Expansion voran. Regulierungsprogramme wie der USD 10,7 Milliarden umfassende Investitionsplan der Verkehrssicherheitsbehörde (TSA) für 2025-2029 und die C3-CT-Anforderungen Europas beschleunigen die Technologieauffrischungszyklen. Hardware erfasst weiterhin den Großteil der Ausgaben, doch softwaregestützte Analysen und Predictive Maintenance wachsen am schnellsten, da Flughäfen eine Echtzeit-Bedrohungsbewertung und niedrigere Lebenszykluskosten anstreben. Regional gesehen ist Nordamerika der größte Käufer, während der asiatisch-pazifische Raum, gestützt durch Infrastrukturausbauten, die mehr als 3 Milliarden jährliche Reisende bedienen, die am schnellsten wachsende Region ist. Die Wettbewerbsdifferenzierung hängt von der Auftragslagenstärke und KI-Partnerschaften ab, wobei etablierte Anbieter ihre Portfolios erweitern, während kleinere Spezialisten nachrüstungsfreundliche oder Innovationen im Bereich der Mitarbeiter-Kontrolle vermarkten.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten Metalldetektoren den Markt für Flughafenpassagier-Screening-Systeme mit einem Anteil von 35,12 % im Jahr 2025 an; fortschrittliche Bildgebungstechnologie soll bis 2031 mit einem CAGR von 9,78 % expandieren.
- Nach Komponente entfiel Hardware auf 71,60 % der Marktgröße für Flughafenpassagier-Screening-Systeme im Jahr 2025, während Software zwischen 2026 und 2031 mit einem CAGR von 10,05 % wachsen soll.
- Nach Bereitstellungsmodus repräsentierten primäre Passagierprüfpunkte im Jahr 2025 einen Umsatzanteil von 55,94 %; sekundäre und Mitarbeiter-Screening-Anwendungen sollen bis 2031 mit einem CAGR von 9,71 % wachsen.
- Nach Flughafen-Hub-Größe hielten große Hubs im Jahr 2025 51,88 % der Marktgröße für Flughafenpassagier-Screening-Systeme; kleine Flughäfen sollen bis 2031 mit einem CAGR von 10,32 % expandieren.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Umsatzanteil von 33,10 %, während der asiatisch-pazifische Raum den schnellsten CAGR von 10,28 % bis 2031 verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Wachstum des globalen Luftpassagierverkehrs erhöht die Nachfrage nach fortschrittlichen Screening-Technologien | +2.1% | Asien-Pazifik, Naher Osten, Global | Mittelfristig (2-4 Jahre) |
| Umsetzung regulatorischer Auflagen, die die Einführung von Computertomographie (CT)-Systemen vorantreiben | +1.8% | Nordamerika, Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Modernisierungsinitiativen, die den Einsatz fortschrittlicher Identitätsauthentifizierungslösungen fördern | +1.2% | Nordamerika, Europa, Global | Mittelfristig (2-4 Jahre) |
| Entstehung nachrüstungsfreundlicher Technologien, die die Infrastruktur-Upgrade-Kosten senken | +0.9% | Global, kleinere Flughäfen | Langfristig (≥ 4 Jahre) |
| Integration von KI in Millimeterwellen (mmWave)-Systeme zur Verbesserung der Echtzeit-Bedrohungserkennungsfähigkeiten | 0.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2-4 Jahre) |
| Ausweitung der Flughafensicherheitsprotokolle auf die Mitarbeiter-Screening-Operationen | 0.7% | Global, mit früher Einführung in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Passagierzahlen erhöhen den Bedarf an Hochdurchsatzsystemen
Flughäfen im asiatisch-pazifischen Raum haben im Jahr 2024 mehr als 3 Milliarden Passagiere abgefertigt, überstiegen den Durchsatz von 2019 und verstärkten den Bedarf an Geräten, die 300 oder mehr Reisende pro Stunde kontrollieren und dabei strenge Erkennungsstandards einhalten.[1] Megaprojekte im Nahen Osten im Wert von rund USD 1 Billion umfassen moderne Korridore, die Biometrie mit KI-Erkennung verbinden, und veranschaulichen, wie das Verkehrswachstum direkt in Kapitalaufträge für fortschrittliche CT- und mmWave-Scanner umgewandelt wird. Flughäfen in Schwellenmärkten bevorzugen skalierbare, softwareaktualisierbare Plattformen, um mit dem zweistelligen Passagierwachstum Schritt zu halten, während ausgereifte nordamerikanische Hubs sich auf die Workflow-Optimierung konzentrieren. Der direkte Zusammenhang zwischen Volumen und Sicherheitsinvestitionen hat sich seit 2024 verstärkt, da die Betreiber die Leistung der Prüfpunkte anhand von Risikominderungs- und Warteschlangenzeitmetriken messen. Infolgedessen belohnt der Markt für Flughafenpassagier-Screening-Systeme zunehmend Anbieter, die in der Lage sind, Durchsatzgewinne zusammen mit Compliance-Nachweisen zu belegen.
Regulatorische Auflagen für den CT-Einsatz
Die TSA verlangt, dass Prüfpunkte der Kategorie X bis 2026 auf CT umgestellt werden, und hat allein für Beschaffung und Installation USD 2,8 Milliarden bereitgestellt, wodurch eine mehrjährige Beschaffungspipeline gewährleistet wird. Die erneute Einführung von Flüssigkeitsbeschränkungen durch die Europäische Kommission im September 2024 für Flughäfen ohne C3-CT beschleunigte die EU-Einführungen. Der Globale Luftfahrtsicherheitsplan der ICAO von 2024 bestätigt CT als Referenzstandard für seine 193 Mitgliedstaaten. Diese Auflagen erstrecken sich auf die Mitarbeiter-Kontrolle im Rahmen des TSA-Programms Rap Back, was eine sekundäre Nachfrage über die primären Spuren hinaus erzeugt. Nichteinhaltungsstrafen erzwingen schnelle Ausschreibungen, die den Marktanteil auf Lieferanten mit zertifizierten Lösungen und globalem Support konzentrieren. Infolgedessen erlebt der Markt für Flughafenpassagier-Screening-Systeme vorhersehbare Nachfrageschübe kurz vor jedem regulatorischen Fristablauf.
Modernisierungsprogramme zur Integration biometrischer Identität
Die Technologie zur Authentifizierung von Berechtigungsnachweisen (CAT) der TSA umfasst mehr als 280 US-amerikanische Flughäfen und führt jetzt monatlich mehr als 3 Millionen Ausweiskontrollen durch. Die Smart Gates in Dubai lassen 95 % der berechtigten Passagiere ohne manuelle Überprüfung passieren, was zeigt, dass kontaktlose Abläufe nach der Pandemie weiterhin Priorität haben. Die Einführung von Biometrie zieht Datenschutzprüfungen nach sich; der Überwachungsausschuss für Datenschutz und bürgerliche Freiheiten (Privacy and Civil Liberties Oversight Board) betont in seiner Überprüfung von 2024 Herausforderungen bei der Einhaltung von Einwilligungs- und Aufbewahrungsvorschriften. Die Finanzierung über Flughafenverbesserungszuschüsse gleicht die anfänglichen Kosten aus, doch das Einführungstempo hängt von den vorhandenen IT-Infrastrukturen ab. Flughäfen schätzen die nahtlose Verknüpfung von Identität und Kontrolle, und Anbieter, die CAT, Gesichtserkennung und CT-Scanner bündeln können, positionieren sich für gebündelte Aufträge innerhalb des Marktes für Flughafenpassagier-Screening-Systeme.
Nachrüstungsfreundliche Technologien senken Upgrade-Kosten
Fortschrittliche Bildgebung erforderte einst USD 146.000-159.000 für den Umbau der Prüfpunkte pro Einheit, was kleinere Flughäfen abschreckte. Modulare CT-Geräte lassen sich nun in vorhandene Grundrisse integrieren, wodurch die Tiefbaubudgets um bis zu 40 % reduziert werden, während die TSA-Zertifizierung erhalten bleibt. Tragbare oder halbportable Einheiten unterstützen temporäre Zugänge, Katastrophenschutz und improvisierte VIP-Lounges und erweitern die Anwendungsfälle. Softwaredefinierte Plattformen ermöglichen es den Betreibern, Analysen hinzuzufügen, ohne kostspielige Hardware auszutauschen, was die Nutzungsdauer verlängert und die Kapitalrendite verbessert. Diese Innovationen demokratisieren den Markt für Flughafenpassagier-Screening-Systeme und ermöglichen es Einrichtungen mit weniger als 5 Millionen jährlichen Passagieren, Technologien einzusetzen, die einst Hubs vorbehalten waren.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Physische und infrastrukturelle Einschränkungen an Flughäfen, die den Technologieeinsatz behindern | -0.6% | Ältere Flughäfen in Europa, Nordamerika, Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Kosten für Cybersicherheit und Datenschutz-Compliance, die die Integration biometrischer Systeme beeinträchtigen | -0.4% | Europa, Nordamerika, Global | Mittelfristig (2-4 Jahre) |
| Öffentliche Bedenken hinsichtlich Datenschutz und Gesundheitsrisiken im Zusammenhang mit bestimmten Scan-Technologien | -0.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf entwickelte asiatisch-pazifische Märkte | Mittelfristig (2-4 Jahre) |
| Steigende Komponentenkosten, die die Erschwinglichkeit von Screening-Systemen der nächsten Generation beeinträchtigen | -0.4% | Global, mit unverhältnismäßig großen Auswirkungen auf Schwellenmärkte und kleine Flughäfen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Veraltete Infrastruktur schränkt Raum, Stromversorgung und Gewicht ein
Rund 40 % der führenden internationalen Flughäfen wurden vor 1980 eröffnet und verfügen nicht über die Grundfläche, die elektrische Kapazität oder die strukturelle Festigkeit, um CT-Geräte zu beherbergen, die 15-20 % mehr Fläche einnehmen und dreimal so viel Strom verbrauchen wie herkömmliche Röntgengeräte. Terminalmodifikationen können USD 500.000 pro Spur übersteigen und tägliche Unterbrechungsverluste von mehr als USD 100.000 in Spitzenhubs verursachen. Gewichtsbeschränkungen an erhöhten Prüfpunkten erschweren zusätzlich die Installation, insbesondere in mehrstöckigen europäischen und asiatischen Terminals. Diese Einschränkungen verzögern die Einführungen und dämpfen das Wachstumspotenzial im Markt für Flughafenpassagier-Screening-Systeme, bis Nachrüstungsbudgets oder Neubau-Projekte aufholen.
Steigende Kosten für Cybersicherheit und Datenschutz-Compliance
Biometrische Bereitstellungen müssen die DSGVO, US-bundesstaatliche Cyber-Richtlinien und Codeshare-Regeln der Fluggesellschaften erfüllen, was jeden Auftrag um USD 200.000-400.000 für Verschlüsselung, Einbruchsüberwachung und rechtliche Prüfungen erhöht.[2] Einwilligungswiderrufsabläufe, Datenspeicherminimierung und Anforderungen zur Benachrichtigung über Datenschutzverletzungen verlängern die Zeitpläne und begünstigen Anbieter mit sicheren Cloud- oder On-Premise-Lösungen, die bereits von den Regulierungsbehörden geprüft wurden. Kleinere Flughäfen haben Schwierigkeiten, diese Schutzmaßnahmen zu finanzieren, was die Einführung von Biometrie verlangsamt, auch wenn die Passagiernachfrage nach kontaktlosen Reisen steigt. Das anhaltende Cyber-Risiko dämpft daher die Wachstumserwartungen für den Markt für Flughafenpassagier-Screening-Systeme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
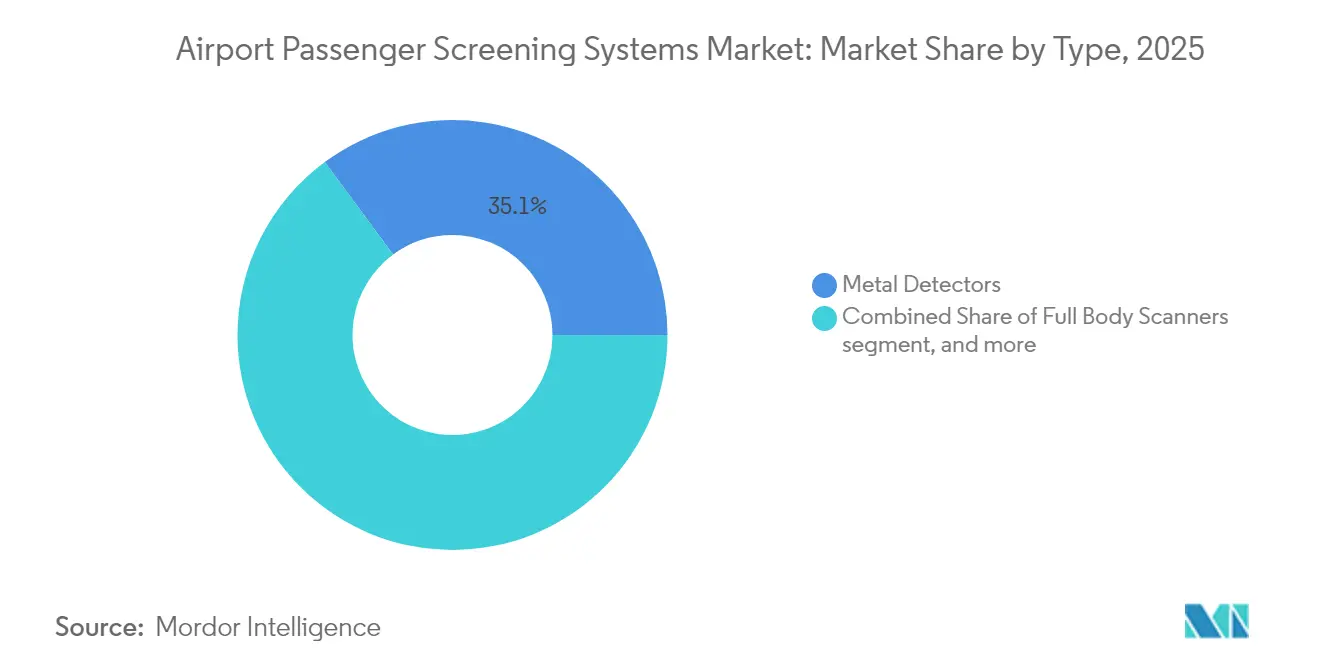
Computertomographie bildet die Grundlage für den ErkennungsfortschrittDer Markt für Passagier-Sicherheitsscreening-Systeme an Flughäfen erreichte im Segment Metalldetektoren im Jahr 2025 einen Marktanteil von 35,12 %, während die CT-basierte fortschrittliche Bildgebungstechnologie mit einem CAGR von 9,78 % bis 2031 das stärkste Wachstum verzeichnen dürfte. Flughafenmanager setzen zunehmend auf CT-Technologie, da diese 3D-Bildgebung ermöglicht, die Flüssigkeiten und Elektronikgeräte erkennt, ohne dass Gepäck ausgepackt werden muss, und den Spurchendurchsatz um bis zu 20 % steigert. Flughafenscanner, einschließlich Ganzkörper-Millimeterwellensysteme, haben an vielen Drehkreuzen eine Sättigungsgrenze erreicht, doch KI-gestützte Mustererkennung verbessert die Erkennungsgenauigkeit und reduziert Fehlalarme. Die Empfehlung der ICAO, CT als Best Practice einzusetzen, festigt deren Rolle, während nachrüstbare Einheiten den Zugang für mittelgroße Flughäfen erweitern. Kontinuierliche Software-Updates ermöglichen es Betreibern, Bedrohungsbibliotheken zu verfeinern, ohne Hardware austauschen zu müssen, und erhalten so den Lebenszyklus-Mehrwert im Markt für Passagier-Sicherheitsscreening-Systeme an Flughäfen.
Der Kostenaufschlag für CT-Technologie verringert sich mit zunehmender Produktionsskalierung und staatlicher Beschaffungsförderung. Herkömmliche Durchgangs-Metalldetektoren bleiben derweil für Perimeterkontrolle, Mitarbeiterzugänge und budgetbeschränkte Terminals relevant. Hybride Spurendesigns, die Metalldetektion mit CT- oder Millimeterwellengeräten kombinieren, maximieren die Kapazität und passen sich flexibel an Risikobewertungen an. Anbieter, die Multi-Technologie-Portfolios bündeln, erschließen sich daher breitere Budgetanteile über verschiedene Wachstumsphasen von Flughäfen hinweg.


Nach Komponente:
Software-Intelligenz erschließt das latente Hardware-PotenzialHardware machte 2025 71,60 % des Umsatzes aus, da Scanner, Förderbänder und Verkabelung den Großteil des Kapitalaufwands erfordern. Dennoch expandieren die Software-Umsätze mit einem CAGR von 10,05 %, da Algorithmen prädiktive Bedrohungsanalysen, automatische Bildinterpretation und zustandsbasierte Wartung unterstützen. Die dem Markt für Flughafenpassagier-Screening-Systeme zugeordnete Marktgröße für Analysen wird durch Abonnementlizenzen, die Echtzeit-Upgrades und Cybersicherheits-Patches liefern, weiter gesteigert.
Edge-Verarbeitung beseitigt die Abhängigkeit von Cloud-Roundtrips und erfüllt Datensouveränitätsregeln, während die Latenz auf Millisekunden reduziert wird - entscheidend für Spuren mit 250 oder mehr Passagieren pro Stunde. Die Algorithmik-Leistung hängt von reichlichen Betriebsdaten ab, was etablierten Anbietern mit jahrzehntelangen Scan-Daten einen Wettbewerbsvorteil gegenüber Neueinsteigern verschafft. Zuschüsse des Ministeriums für Innere Sicherheit (DHS) für Wissenschaft und Technologie in Höhe von USD 27,55 Millionen für Quantensensierung und KI-Forschung unterstreichen den staatlichen Appetit auf softwaregesteuerte Erkennungsdurchbrüche. Hardware-Lieferanten, die APIs für unabhängige Softwareanbieter öffnen, vervielfältigen die Innovation, müssen jedoch die Zertifizierungsintegrität schützen, um das Vertrauen der Flughäfen zu bewahren.
Nach Bereitstellungsmodus:
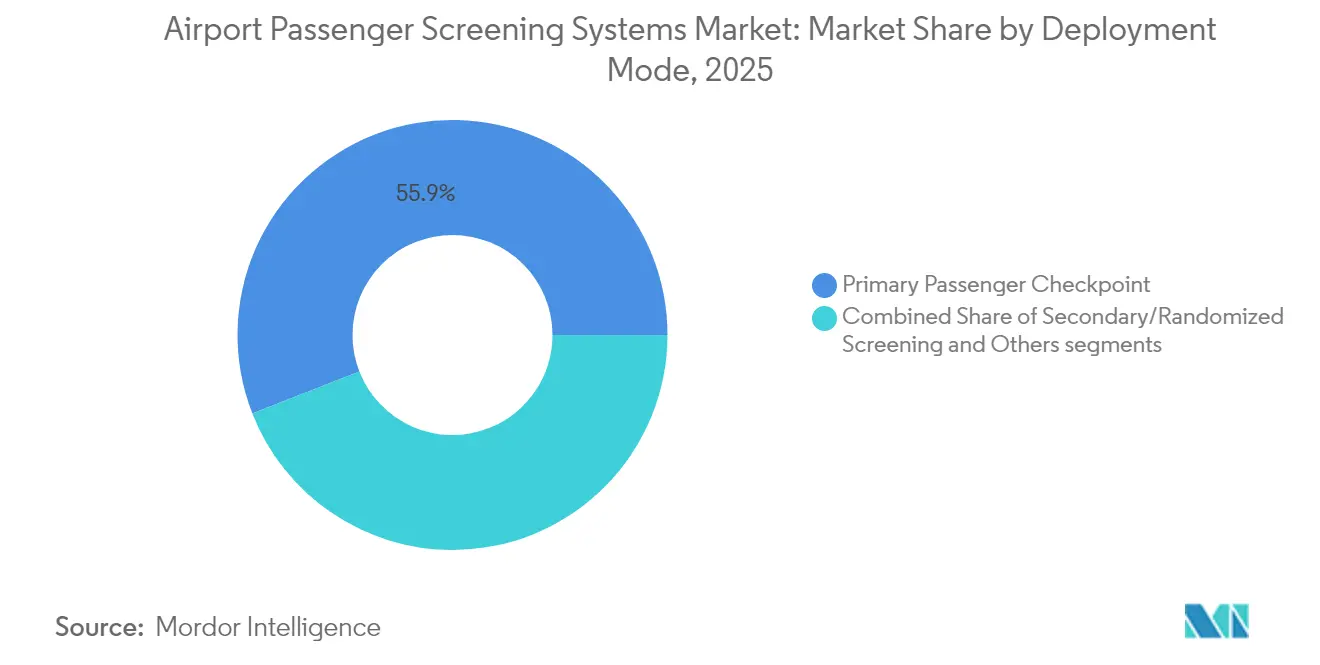
Sekundäre und Mitarbeiter-Anwendungen gewinnen an DynamikPrimäre Passagierspuren behielten im Jahr 2025 einen Anteil von 55,94 %, da jeder Reisende sie passieren muss. Dennoch werden sekundäre Kontrollen, Zufalls-Screening und Mitarbeiterverifizierung voraussichtlich bis 2031 jährlich um 9,71 % wachsen. Das kontinuierliche Überwachungsprogramm Rap Back der TSA und hochkarätige Insider-Bedrohungsvorfälle haben Flughäfen dazu veranlasst, mmWave-Ganzkörper-Portale an Mitarbeitereingängen zu installieren. Bewertungen des passiven Systems von Thruvision in San Diego zeigen frühe Erfolge und geringere Durchsatzunterbrechungen.
Sekundäre Inspektionsbereiche nutzen mobile Scanner und gezielte Analysen, um Alarme zu klären, ohne Passagiere in die Hauptwarteschlange zurückzuleiten und so den Durchsatz zu erhalten. Cargo-Seitentüren, VIP-Kanäle und improvisierte Veranstaltungstore erweitern die adressierbare Basis für anpassungsfähige Lösungen im Markt für Flughafenpassagier-Screening-Systeme. Integrierte Kommandodashboards, die Passagier-, Gepäck- und Mitarbeiterdaten aggregieren, liefern ein ganzheitliches Lagebewusstsein, das von Sicherheitsdirektoren geschätzt wird.
Nach Flughafen-Hub-Größe:
Hochwertige Sicherheit demokratisierenGroße Hubs beanspruchten 2025 51,88 % des Umsatzes, was Skalierungseffekte und regulatorische Kontrolle widerspiegelt. Dennoch sind kleine Flughäfen auf dem Weg zum höchsten CAGR von 10,32 %, da nachrüstbereite CT-Geräte, kompakte mmWave-Geräte und cloudnative Analysen die Einstiegskosten senken. Der Markt für Flughafenpassagier-Screening-Systeme verlagert sich somit von einer Nische zum Mainstream unter Terminals, die weniger als 2 Millionen Passagiere abwickeln.
Mittlere Hubs überbrücken den Übergang und setzen modulare Spuren ein, die die Kapazität schrittweise erhöhen können. Anbieter vermarkten zunehmend Prüfpunkt-als-Dienst-Bündel, die Geräte, Software und mehrjährige Wartung in einer Gebühr bündeln und sich an schlanken kommunalen Budgets orientieren. Infolgedessen schreitet die Sicherheitsstandardisierung im gesamten Luftfahrtnetzwerk voran und reduziert das Schwachstellen-Risiko.
Geografische Analyse
Markt für Passagier-Sicherheitsscreening-Systeme an Flughäfen in Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 33,10 % des weltweiten Umsatzes, was auf die Modernisierungspipeline der TSA im Wert von 10,7 Milliarden USD und die ausgereifte Infrastruktur zurückzuführen ist, die systematischen Erneuerungszyklen unterzogen wird. Die CAT-Identitätstechnologie scannt inzwischen mehr als 3 Millionen Ausweise monatlich, und CT-Spuren werden von Hauptdrehkreuzen auf regionale Zubringerflughäfen ausgeweitet. Kanada und Mexiko gleichen ihre Regelwerke an US-Standards an und schaffen damit einen integrierten nordamerikanischen Beschaffungsraum, von dem TSA-zertifizierte Lieferanten profitieren.
Markt für Passagier-Sicherheitsscreening-Systeme an Flughäfen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 10,28 % die höchste CAGR, angetrieben durch die Flughafenbauprogramme Chinas und Indiens. Bis 2024 werden die Passagierzahlen bereits 103 % der Referenzwerte von 2019 erreichen. Neubauprojekte für Terminals integrieren CT, Biometrie und KI von Beginn an und umgehen damit veraltete Einschränkungen. Staatliche Konjunkturprogramme im Rahmen von Smart-City-Plänen stellen zusätzliche Mittel für Edge-Analysen und Cloud-Dashboards bereit und erweitern so den Markt für Passagier-Sicherheitsscreening-Systeme an Flughäfen. Reife Märkte wie Japan und Australien verfolgen Aufrüstungen, die KI-gestützte Bedrohungsbibliotheken und Datenschutzmaßnahmen integrieren.
Markt für Passagier-Sicherheitsscreening-Systeme an Flughäfen in EMEA
Europa verzeichnet ein mittleres einstelliges Wachstum unter harmonisierten ECAC-Vorschriften und der 2024 wieder eingeführten Flüssigkeitsbeschränkung für Flughäfen ohne C3-CT. Die DSGVO prägt die Einführung biometrischer Systeme und fördert On-Premises-Lösungen sowie explizite Einwilligungsverfahren. Der Nahe Osten und Afrika nutzen unterdessen geplante Kapazitäten im Wert von 1 Billion USD, um biometrische und KI-gestützte Smart Gates zu präsentieren, die 95 % der Reisenden kontaktlos abfertigen. Die unterschiedlichen regulatorischen Rahmenbedingungen erfordern flexible Zertifizierungsstrategien von Anbietern, die globale Marktanteile gewinnen möchten.

Regulatorisches Umfeld
Die Anforderungen an Fluggast-Screening-Systeme an Flughäfen basieren auf nationalen Luftsicherheitsbehörden und globalen Standards unter Federführung der ICAO. In den Vereinigten Staaten steuert die Transportation Security Administration (TSA) die Geräteberechtigung und die Standortbereitschaft durch Abnahmeverfahren und Planungsvorgaben und hat die Formalisierung von Wegen für neue Technologien über den Qualifizierungsprozess der Advanced Imaging Technology (AIT) Qualified Products List (QPL) weiter vorangetrieben (Sondermitteilung veröffentlicht im April 2026). Dieser Ansatz bestimmt, welche Ganzkörper- und verwandte Systeme an föderalisierten Kontrollstellen eingesetzt werden können.
In Europa wird die Umsetzung der Luftsicherheit durch EU-Verordnungen und ECAC-konforme Bewertungspraktiken gestärkt, die die Geräteakzeptanz und die Betriebsverfahren bestimmen. Die Durchführungsverordnung (EU) 2026/449 der Kommission (angenommen im Februar 2026) aktualisierte die Anforderungen an die Kontrollverfahren für Flughafen- und Bordvorräte mit einem festgelegten Compliance-Zeitfenster und brachte damit betriebliche Umstellungen neben der Modernisierung der Fluggastkontrollen. Parallele politische Maßnahmen in den USA, darunter die Einführung des SAFEGUARDS Act im Mai 2026 im US House Committee on Homeland Security, hielten die Finanzierung und Modernisierung der TSA-Technologieprogramme im Fokus von Flughäfen und Lieferanten, die mehrjährige Beschaffungen planen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Komponentenlieferanten (Detektoren, Röntgen-/CT-Subsysteme, Rechentechnik und Cybersicherheitshardware), OEMs, die zertifizierte Kontrollstellen- und Bildgebungsplattformen integrieren, sowie Softwareanbieter, die automatisierte Erkennungsalgorithmen, Identitätsauthentifizierung und Flotten-Zustandsanalysen liefern. Nachgelagert steuern Systemintegratoren und Flughafenauftragnehmer das Layout der Kontrollstellen, Bauarbeiten, Strom- und Netzwerk-Upgrades sowie die Inbetriebnahme, während unabhängige Prüfstellen und staatliche Bewertungsprogramme den Marktzugang durch Leistungs- und Konformitätsprüfungen steuern. In den Vereinigten Staaten zeigen die Beschaffungs- und Einführungsprogramme der TSA für Credential Authentication Technology (CAT), wie sich Identitäts- und Screening-Ökosysteme durch gestufte Upgrades gemeinsam weiterentwickeln (CAT-1-Feld-Upgrades über CAT-2-Upgrade-Kits und Neuproduktions-CAT-2-Einführungen ab dem Geschäftsjahr 2025).
Die Markteinführung ist zunehmend um staatliche Vertragsinstrumente, Serviceleistungen und öffentlich-private Betriebsmodelle strukturiert und weniger um Einzelverkäufe von Geräten. TSA-Initiativen zur Beschaffung von Lösungen aus dem Privatsektor zur Verbesserung der Effizienz an Kontrollstellen (Juli 2025) und die öffentlich-private eGate-Partnerschaft mit CLEAR (August 2025) zeigen, wie Identitätserfassung, Biometrie und Spurenhardware mit Betriebsabläufen und digitalen Workflows gebündelt werden. In Europa verringern Harmonisierungsbemühungen, darunter die Arbeit der ECAC im Jahr 2025 an einem 3D-Bildqualitäts-Standardtestkörper für Sicherheitsgerätetests, doppelte regionale Validierungslasten und drängen OEMs zu standardisierten, prüfbereiten Konfigurationen, die an mehreren Flughäfen mit weniger Re-Engineering eingesetzt werden können.
Wettbewerbslandschaft
Der Markt für Flughafenpassagier-Screening-Systeme bleibt mäßig fragmentiert, obwohl Top-Lieferanten ihre Wettbewerbsvorteile durch KI-Allianzen, Serviceportfolios und Auftragsvolumen ausbauen. OSI Systems berichtete im Geschäftsjahr 2025 über ein Auftragsvolumen von USD 1,8 Milliarden und ein Wachstum der Sicherheitssparte von 16 %, was seine Fähigkeit unterstreicht, kontinuierliche Forschung und Entwicklung sowie globalen Support zu finanzieren. Der April 2025 geschlossene Pakt von Smiths Detection mit BigBear.ai zielt auf eine Reduzierung der Fehlalarme um 25-30 % ab und zeigt, dass maschinelles Lernen die neue Wettbewerbsgrenze ist.
Integrationsfähigkeit ist von größter Bedeutung; Flughäfen bevorzugen Einzelquellenverträge, die Scanner, Software, Installation und mehrjährigen Support bündeln. Nachrüstspezialisten mit tragbaren oder mitarbeiterorientierten Produkten nutzen die Fragmentierung zu ihrem Vorteil, indem sie mit Hauptauftragnehmern zusammenarbeiten, um Nischenbedarf zu decken. Die Komplexität des Zertifizierungsregimes schützt etablierte Anbieter, doch offene Architekturtrends laden Start-ups ein, die sich auf Analyse-Overlays konzentrieren. Die Marktkonsolidierung durch Asset-Verkäufe, Ausgliederungen und kooperative Testgruppen wie die ECAC-Sicherheitstestgruppe von 2025 prägt die Wettbewerbsdynamik weiter.
Branchenführer im Bereich Flughafenpassagier-Screening-Systeme
-
Analogic Corporation
-
Garrett Electronics Inc.
-
Smiths Group plc
-
Leidos, Inc.
-
OSI Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Passagier-Sicherheitsscreening-Systeme an Flughäfen
- Smiths Group plc
- OSI Systems, Inc.
- Analogic Corporation
- Garrett Electronics Inc.
- CEIA S.p.A.
- Nuctech Technology Co., Ltd.
- Leidos, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Liberty Defense Holdings Ltd.
- Astrophysics, Inc.
- Tek84, Inc.
- Vanderlande Industries B.V.
- Thales Group
- Autoclear LLC
- Kromek Group plc

Marktchancen und Zukunftsaussichten
Modernisierungsprogramme schaffen Freiräume für integrierte Kontrollstellen, die CT-basiertes Screening, automatisierte Bildinterpretation und digitale Identität zu einem einzigen Betriebsablauf verbinden. TSA-Aktivitäten rund um biometriegestützte eGates, einschließlich des Innovation Office Industry Day im Mai 2026, deuten auf Beschaffungsinteresse an automatisierten Identitätsprüfungsebenen hin, die mit der primären und sekundären Kontrolle verbunden werden können. Auf der Screening-Seite erweitert die Verschiebung des installierten Bestands hin zu CT weiterhin den adressierbaren Markt für Software, Wartung und Upgrade-Kits; die TSA meldete zum Juli 2026 1.162 CT-Scanner-Installationen an 296 Flughäfen, was die wiederkehrende Nachfrage nach Lifecycle-Services, Cybersicherheitshärtung und Leistungsoptimierung unterstützt.
Europa ist auch eine zweite Chancenachse durch Genehmigungen und flughafenfinanzierte Einführungen, die die Einführung von Hochdurchsatz-CT und zugehörigen Analysen beschleunigen. Die Genehmigung des britischen Verkehrsministeriums für den Smiths Detection SDX 10080 SCT CT (Juni 2026) erweitert die Bandbreite einsetzbarer CT-Plattformen über Flughafen- und Frachtanwendungsfälle hinweg und unterstützt die Beschaffungsflexibilität für Betreiber, die über Passagier- und Logistiksicherheit hinweg standardisieren. Auch flughafengesteuerte Investitionsausgaben zeigen kurzfristige Umsetzung, wobei der Flughafen Wien die Installation neuer CT-Scanner in allen Terminals mit einer Investition von 25 Millionen EUR (Juli 2026) abgeschlossen hat. Diese Entwicklungen unterstützen Chancen für Anbieter, die nachrüstfreundliche Einführungen, interoperable Identitäts-zu-Screening-Integrationen und zertifizierte Automatisierung liefern können, die manuelle Gepäckkontrollen und Fehlalarme reduziert.
Recent Industry Developments in Markt für Passagier-Sicherheitsscreening-Systeme an Flughäfen
- April 2026: Leidos Security Enterprise Solutions und Analogic gaben ein Gemeinschaftsunternehmen mit Altaris bekannt, um Leidos Security Enterprise Solutions mit Analogic unter der Marke Analogic zusammenzuführen. Der Schritt konsolidiert die Produktentwicklung und die globalen Liefermöglichkeiten über die Portfolios für Passagier- und Gepäckkontrolle hinweg. Er unterstützt die Skalierung für Flughafenmodernisierungsprogramme, die integrierte, multitechnologische Lieferanten bevorzugen.
- Mai 2025: Smiths Detection erhielt von Dubai Aviation Engineering Projects einen Auftrag zur Bereitstellung von Kontrollstellenlösungen für den Dubai International Airport (DXB). Der Auftrag verstärkt die Nachfrage nach CT-gestützten Kontrollstellen-Upgrades an großen Drehkreuzen. Er unterstützt auch die Positionierung von Lieferanten im Nahen Osten, wo Flughäfen Verbesserungen beim Sicherheitsdurchsatz mit Zielen zur Verbesserung des Passagiererlebnisses verknüpfen.
- November 2024: Fraport beauftragte Rohde & Schwarz mit der Installation von 100 Sicherheitsscannern am Flughafen Frankfurt, was bestehende Kontrollstellen sowie die Integration in zukünftige Kontrollstelleneinrichtungen umfasst. Der Einsatz weist auf anhaltende europäische Investitionen in Erneuerungszyklen von Kontrollstellen hin. Er schafft zudem Folgebedarf bei Integration, Schulung und mehrjähriger Serviceunterstützung im Zuge der wachsenden Terminalinfrastruktur.


Markt für Passagier-Sicherheitsscreening-Systeme an Flughäfen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Geräte, die an Sicherheitskontrollpunkten von Flughäfen installiert sind, um Passagiere auf versteckte Bedrohungen zu überprüfen, gemessen am Wert der verkauften und für die Passagierkontrolle eingesetzten Systeme.
Ausschlüsse aus dem Umfang: Gepäck-, Fracht- und Fahrzeugscreening-Systeme sind ausgeschlossen, auch wenn sie im Rahmen desselben Sicherheitsaufrüstungsprogramms eines Flughafens beschafft werden.
Segmentierungsübersicht
- Nach Typ
- Metalldetektoren
- Ganzkörperscanner
- Fortschrittliche Bildgebungstechnologie
- Nach Komponente
- Hardware
- Software
- Nach Bereitstellungsmodus
- Primärer Passagierprüfpunkt
- Sekundäres/Zufälliges Screening
- Sonstiges
- Nach Flughafen-Hub-Größe
- Groß
- Mittel
- Klein
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau einer Faktenbasis zu Luftfahrtpassagierverkehr, Sicherheitsvorschriften und Aufrüstungszyklen für Flughafenscreening-Systeme, die später als Eingabeschicht für das Modell dient. Hierfür werden öffentliche Quellen herangezogen, darunter ICAO- und IATA-Luftfahrtstatistiken, Leitlinien der TSA und anderer nationaler Luftfahrtsicherheitsbehörden, Jahresberichte von Flughafenbetreibern sowie Haushaltsdokumente.
Um die Zahlen an der tatsächlichen Beschaffungspraxis zu verankern, werden auch Beschaffungs- und Installationsbasisdaten aus Quellen wie staatlichen Ausschreibungs- und Vertragsportalen, Zoll- und Handelsstatistiken für relevante Screening-Gerätekategorien sowie ausgewählten begutachteten Forschungsarbeiten zu Screening-Leistung und Technologieentwicklungen ausgewertet. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung helfen bei der Gegenprüfung von Lieferzeitpunkten und Programmgewinnen; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine separate kostenpflichtige Patentdatenbank werden selektiv eingesetzt, um Umsatzexposition und Technologieausrichtung zu verifizieren. Diese Beispiele sind nicht abschließend; viele weitere Quellen wurden genutzt, um Daten zu erheben, Annahmen zu validieren und offene Fragen im Verlauf der Recherche zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu überprüfen, was Desk-Quellen nicht vollständig erklären können – insbesondere Austauschzyklen, Entwicklungen der durchschnittlichen Verkaufspreise sowie die genaue Abgrenzung zwischen einer Passagierspuraufrüstung und einem umfassenderen Kontrollpunktprojekt. Gespräche werden mit Stakeholdern aus Flughafensicherheit und -betrieb, Systemintegratoren, Distributoren und Komponentenexperten in den wichtigsten Regionen geführt, damit Nachfragesignale, Adoptionszeitpunkte und regulatorisch bedingte Einführungen mit dem Modell abgeglichen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Großunternehmen: 38 % | CXOs: 17 % | APAC: 46 % |
| Mittelgroße Unternehmen: 45 % | Funktions-/Bereichsleiter: 24 % | EMEA: 29 % |
| Kleinere Unternehmen: 17 % | Manager: 59 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Ansatz, bei dem Passagierdurchsatz und Anforderungen an Kontrollpunktspuren nach Region rekonstruiert und anschließend mithilfe von Aufrüstungs- und Ersatzraten, die mit Branchenteilnehmern besprochen wurden, in Systemnachfrage umgerechnet werden. Sobald der Nachfragepool gebildet ist, wird er durch Anwendung realistischer durchschnittlicher Verkaufspreise nach Systemtyp und typischer Konfiguration sowie gegebenenfalls durch Installations- und Inbetriebnahmemuster in einen Wert umgewandelt.
Um die Gesamtwerte zu verankern, wird das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, darunter Stichproben zu Lieferzeitpunkten aus Ausschreibungen, Prüfungen der Umsatzexposition von Lieferanten sowie Rückmeldungen aus dem Vertriebskanal zu Stückzahlen und Preisen. Zu den wichtigsten Modelleingaben zählen das Wachstum des Luftpassagierverkehrs, Ausbaupipelines für Flughafenkapazitäten, Zeitpläne für Sicherheitsvorschriften zur Aufrüstung von Kontrollpunkten, Austauschzyklen für Metalldetektoren und Körperscanner, die Einführung fortschrittlicher Bildgebungstechnologien sowie die Preisentwicklung nach Systemklasse, einschließlich Wartungs- und Kalibrierungsannahmen, sofern diese Teil des Systemverkaufs sind.
Die Prognose erfolgt mittels Szenarioanalyse, gestützt auf variable Erwartungen, die in Interviews erhoben wurden, da Flughafensicherheitsprogramme je nach politischer Durchsetzung und Investitionszyklen schneller oder langsamer voranschreiten können. Wo eine Bottom-up-Betrachtung in kleineren Ländern unvollständig ist, werden Lücken durch Anwendung von Durchdringungs- und Spurdichtebereichen geschlossen, die an vergleichbaren Flughafenkategorien ausgerichtet sind, und anschließend von Regionalexperten überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden trianguliert, indem der modellierte Marktwert mit unabhängigen Signalen wie Investitionsplänen von Flughäfen, Ausschreibungsvolumina und dem Tempo der Modernisierungsprogramme für Kontrollpunkte in wichtigen Drehkreuzen verglichen wird. Ausreißer werden markiert und von einem weiteren Analysten überprüft; kann die Abweichung nicht durch Timing oder Umfang erklärt werden, werden Folgegespräche ausgelöst, um die Annahmen erneut zu validieren.
Berichte werden jährlich aktualisiert, und wesentliche Ereignisse wie wichtige Sicherheitsvorschriften, Programmverzögerungen oder plötzliche Verkehrsverschiebungen werden durch Zwischenprüfungen eingearbeitet. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Marktzahlen die neuesten öffentlichen Bekanntmachungen und das aktuellste Primärfeedback widerspiegeln.
Vergleich der Marktgröße für Passagier-Sicherheitsscreening-Systeme an Flughäfen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Passagier-Sicherheitsscreening-Systeme an Flughäfen können erheblich variieren, selbst wenn sie scheinbar dieselbe Kategorie beschreiben. Die Hauptgründe liegen in der Regel darin, was in den Markt einbezogen wird, welches Jahr als Basisjahr gilt und wie Preisgestaltung und Austauschzeitpunkte behandelt werden.
Gepäck- und Frachtscreening-Geräte liegen außerhalb des Umfangs von Mordor Intelligence, was ein konkreter Grund dafür ist, dass dieser Gesamtwert niedriger erscheinen kann als Schätzungen, die vollständige Kontrollpunkt- und Aufgabegepäckprogramme in einer Zahl zusammenfassen. Unterschiede entstehen auch, wenn einige Herausgeber softwareintensive Identitäts- oder biometrische Module als Kernbestandteil der Screening-Ausgaben einbeziehen oder wenn sie schnellere Anstiege der durchschnittlichen Verkaufspreise annehmen, ohne diese mit Ausschreibungsergebnissen und Flughafenbudgetzyklen gegenzuprüfen. Zeitpunkt der Währungsumrechnung und Aktualisierungsgeschwindigkeit des Modells können die Differenz weiter vergrößern, insbesondere wenn Programmvergaben zwischen Quartalen verschoben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,11 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 2,59 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und beschreibt zudem Anwendungen, die Gepäck- und Frachtscreening einschließen, was beeinflussen kann, was gezählt wird und wie die Nachfrage über den Zyklus zeitlich verteilt wird. |
| Globale Unternehmensberatung B | 3,60 Milliarden USD (2024) | Gibt für 2024 einen umfassenderen Gesamtwert für das Passagierscreening an, mit begrenzten öffentlichen Details zu den einbezogenen Systemtypen und der Preisgestaltung, was zu höheren Gesamtwerten führen kann, wenn angrenzende Kontrollpunktelemente implizit einbezogen werden. |
Die Streuung in der Tabelle erklärt sich größtenteils durch Umfangsstapelung und Basisjahrauswahl, verstärkt durch unterschiedliche Annahmen zu Aufrüstungszeitpunkten und Preisgestaltung. Durch die Verknüpfung des Modells mit Passagierdurchsatz, Spurenbedarf und Beschaffungssignalen auf Programmebene bleibt die Schätzung auf nachvollziehbare, wiederholbare Schritte zurückführbar, die überprüft und aktualisiert werden können, wenn sich die Sicherheitsausgabenpläne von Flughäfen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flughafenpassagier-Screening-Systeme im Jahr 2026?
Die Marktgröße für Flughafenpassagier-Screening-Systeme erreichte im Jahr 2026 USD 3,11 Milliarden, mit einem prognostizierten CAGR von 9,61 % bis 2031.
Welches Technologiesegment wächst am schnellsten?
Fortschrittliche Bildgebungstechnologie, hauptsächlich CT-Scanner, soll bis 2031 mit einem CAGR von 9,78 % expandieren, da Regulierungsbehörden die 3D-Erkennung vorschreiben.
Warum gilt der asiatisch-pazifische Raum als die attraktivste regionale Chance?
Die Passagierzahlen im asiatisch-pazifischen Raum überstiegen 2024 3 Milliarden, und der umfangreiche Neubau von Flughäfen treibt einen regionalen CAGR von 10,28 % für neue Screening-Investitionen an.
Welche Rolle spielt Software bei zukünftigen Prüfpunkt-Upgrades?
Software liefert KI-basierte Bedrohungserkennung, Predictive Maintenance und Cybersicherheits-Updates und unterstützt damit einen CAGR von 10,05 % für diese Komponente bis 2031.
Wie verändern die Anforderungen an das Mitarbeiter-Screening die Nachfragemuster?
Überarbeitete TSA-Vorschriften und Strategien zur Minderung von Insider-Bedrohungen treiben ein jährliches Wachstum von nahezu 9,71 % bei sekundären und mitarbeiterbezogenen Screening-Bereitstellungen an.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

