
Flugzeugbeleuchtungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 2.21 Milliarden US-Dollar |
| Marktgröße (2031) | 3.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Flugzeugbeleuchtungsmarkt Analyse von Mordor Intelligence
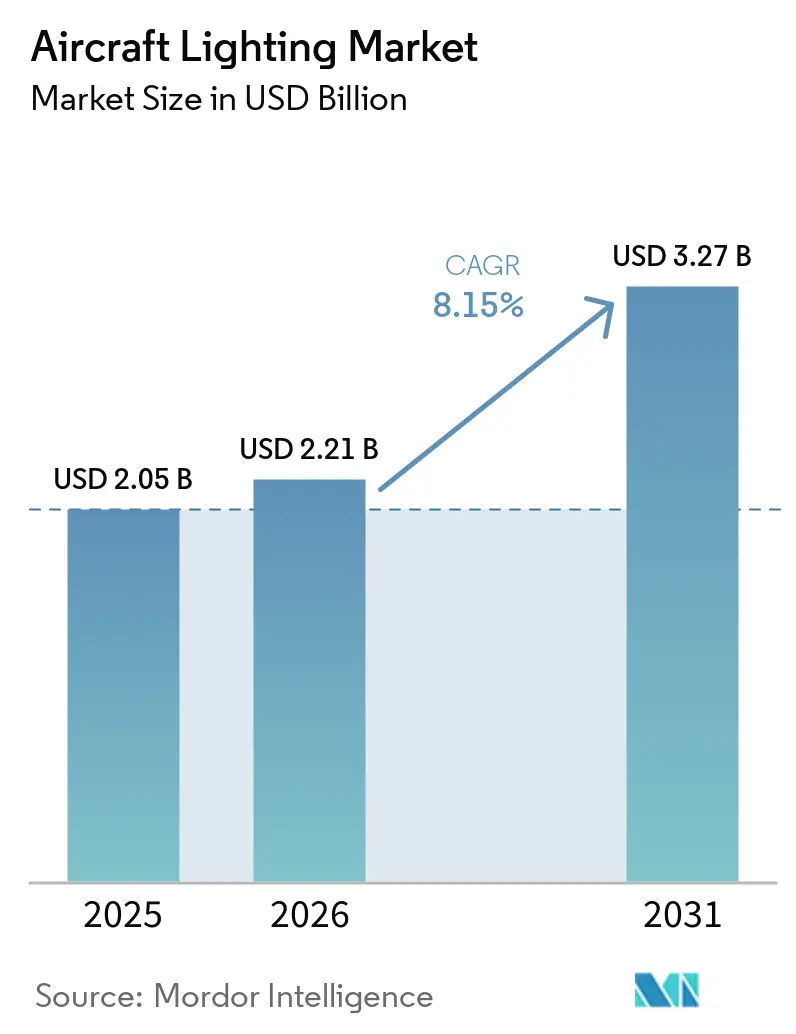
Die Marktgröße des Flugzeugbeleuchtungsmarktes wurde im Jahr 2025 auf 2,05 Milliarden USD geschätzt und soll von 2,21 Milliarden USD im Jahr 2026 auf 3,27 Milliarden USD bis 2031 wachsen, was einer CAGR von 8,12 % im Prognosezeitraum (2026–2031) entspricht. Auslieferungen im Bereich der zivilen OEM-Produktion, die Beschaffung von Militärflugzeugen und Kabinenrüstarbeiten stützen die Nachfrage nach zertifizierten Beleuchtungssystemen. Airbus lieferte im Jahr 2025 793 Verkehrsflugzeuge aus, und die Auslieferungspläne für 2026 unterstützen die anhaltende Linefit-Nachfrage über neue Flugzeugprogramme hinweg. Airlines aktualisieren zudem ihre Kabinenausstattungen, wodurch Beleuchtung neben Sitzen, Displays und anderen Geräten bei geplanten Wartungsbesuchen eingebaut wird. Zulieferer mit etablierten Zertifizierungskapazitäten können davon profitieren, da Genehmigungen, Tests und die Flugzeugintegration langwierige Qualifizierungszyklen erzeugen. Vernetzte Kabinensysteme könnten Beleuchtungsnetzwerke zudem wertvoller machen, indem sie Wartung, Überwachung und softwaregesteuerte Kabinenfunktionen unterstützen.
Wichtigste Erkenntnisse des Berichts
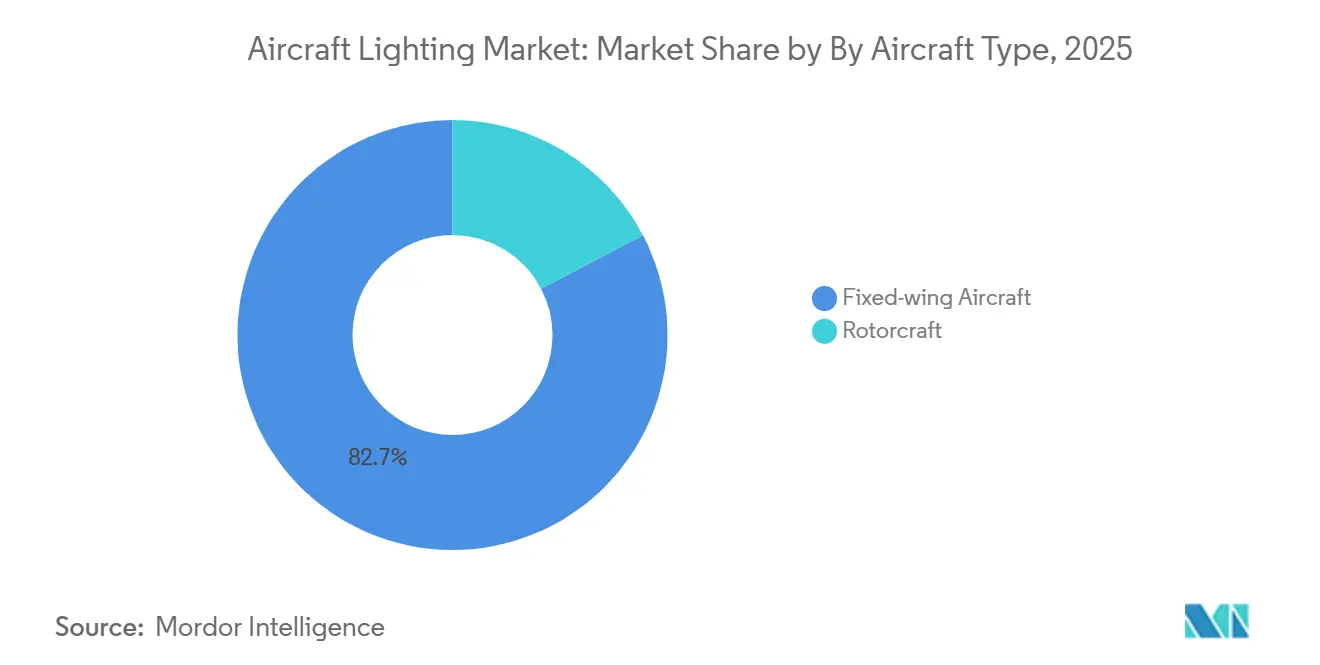
- Nach Flugzeugtyp hielten Starrflügelflugzeuge im Jahr 2025 einen Marktanteil von 82,67 % am Flugzeugbeleuchtungsmarkt, während Drehflügler bis 2031 voraussichtlich mit einer CAGR von 9,69 % wachsen werden.
- Nach Lichttyp entfiel im Jahr 2025 ein Marktanteil von 45,27 % am Flugzeugbeleuchtungsmarkt auf Innenbeleuchtung, während Cockpitbeleuchtung bis 2031 voraussichtlich mit einer CAGR von 11,49 % wachsen wird.
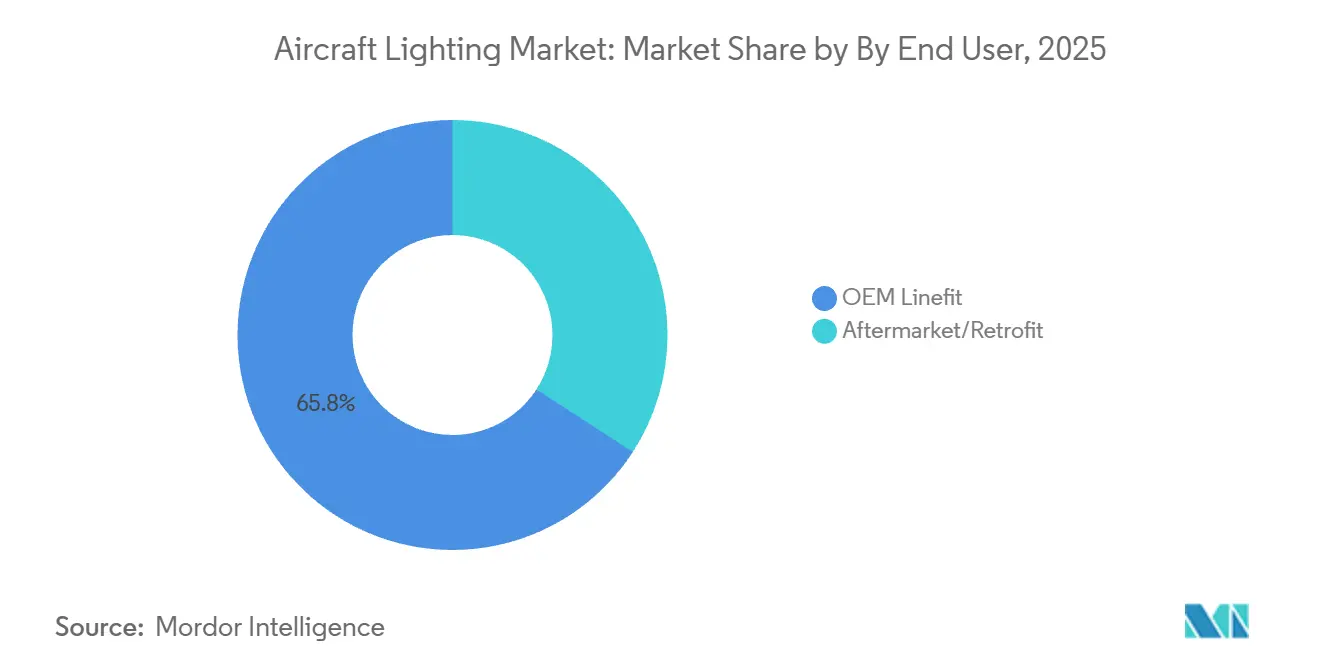
- Nach Endnutzer hielt OEM-Linefit im Jahr 2025 einen Umsatzanteil von 65,84 %, während Aftermarket-/Retrofit-Kanäle bis 2031 voraussichtlich mit einer CAGR von 10,29 % wachsen werden.
- Nach Technologie hielt LED-Technologie im Jahr 2025 einen Umsatzanteil von 51,38 %, während andere aufkommende Beleuchtungstechnologien bis 2031 voraussichtlich mit einer CAGR von 12,95 % wachsen werden.
- Nach Region entfiel im Jahr 2025 ein Umsatzanteil von 40,89 % auf Nordamerika, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 10,28 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Flugzeugauslieferungen und Flottenexpansion | +2.10% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| LED-Einführung für geringeren Stromverbrauch und reduzierten Wartungsaufwand | +1.80% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Modernisierung und Retrofit-Programme für Flugzeugkabinen | +1.50% | Global, konzentriert in Nordamerika, Europa und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Differenzierung des Passagiererlebnisses durch dynamische Beleuchtung | +1.00% | Global, angeführt von Premium-Langstreckenanbietern in Europa, Asien-Pazifik und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Plug-and-Play-zertifizierte Retrofit-Kits zur Reduzierung von Flugzeugausfallzeiten | +0.70% | Nordamerika, Europa und Asien-Pazifik MRO-Zentren | Kurzfristig (≤ 2 Jahre) |
| IoT-fähige intelligente Leuchten zur Ermöglichung vorausschauender Wartung | +0.60% | Global, mit schnellerer Einführung in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||


Wachstum bei Flugzeugauslieferungen und Flottenexpansion
Flugzeugauslieferungsvolumina unterstützen den Flugzeugbeleuchtungsmarkt direkt, da jedes neue Flugzeug vor der Inbetriebnahme zertifizierte Innen-, Außen-, Cockpit- und Notbeleuchtung benötigt. Airbus lieferte im Jahr 2025 793 Verkehrsflugzeuge aus, ein Anstieg von 4 % gegenüber dem Vorjahr, und strebt 870 Auslieferungen im Jahr 2026 an.[1]Airbus SE, "Airbus meldet 793 Auslieferungen von Verkehrsflugzeugen im Jahr 2025," Airbus Newsroom Diese Auslieferungen erzeugen Linefit-Nachfrage für Beleuchtungszulieferer, die Positionen in kommerziellen Flugzeugprogrammen innehaben. Der große installierte Auftragsbestand gibt Zulieferern auch Planungssicherheit über kurze Produktionszyklen hinaus, obwohl jedes Flugzeugprogramm seine eigene genehmigte Konfiguration hat. Die Militärbeschaffung stellt eine weitere Nachfragequelle dar, da Kampf-, Tanker- und Transportflugzeuge plattformspezifische Beleuchtung benötigen. Der FY2026-Haushalt der US Air Force umfasst Flugzeugbeschaffungs- und Modernisierungsprogramme, die spezialisierte Systeme erfordern, einschließlich nachtsichtkompatible Beleuchtung.
LED-Einführung für geringeren Stromverbrauch und reduzierten Wartungsaufwand
Die LED-Einführung gestaltet den Flugzeugbeleuchtungsmarkt weiterhin um, da Airlines einen geringeren elektrischen Verbrauch und weniger Komponentenaustausche anstreben. SAE ARP6253A, überarbeitet im Jahr 2025, legt Anforderungen für LED-Flugzeuganwendungen in Bezug auf elektrische Schnittstellen, Wärmemanagement und elektromagnetische Verträglichkeit fest. Die FAA wandelt zudem mehr als 900 Anflugbefeuerungssysteme mittlerer Intensität auf LED-Technologie um, wobei die Arbeiten Anfang 2024 begannen und der Übergang voraussichtlich 6–8 Jahre dauern wird.[2]Federal Aviation Administration, "VGLS Light Emitting Diode Initiative," Federal Aviation Administration Zertifizierte LED-Leselampen können mehr als 100.000 Stunden mittlere Betriebsdauer zwischen Ausfällen erreichen, bis zu 50 % weniger Strom verbrauchen und das Gewicht bei Großraumflugzeugen um bis zu 36,50 kg reduzieren. Längere Lebensdauer reduziert routinemäßige Austausche, aber die Technologie erzeugt Inspektions- und Compliance-Aufwand, wenn Verkabelung, Steuerungen oder Schnittstellen Aufmerksamkeit erfordern. Die FAA-Direktive von 2026 zu LED-Seitenwandkabelbündeln der B777 veranschaulicht, wie Wartungsbedarf einer flottenweit durchgeführten Beleuchtungsaufrüstung folgen kann.
Modernisierung und Retrofit-Programme für Flugzeugkabinen
Kabinenrenovierungen unterstützen den Flugzeugbeleuchtungsmarkt, da Beleuchtungsmodule häufig zusammen mit neuen Sitzen, Displays und Kabinenverkleidungen eingebaut werden. Das 5-Milliarden-USD-Programm von Emirates umfasst 219 Flugzeuge, und bis Mitte 2026 wurden 100 Renovierungen abgeschlossen. Air India schloss die erste Phase seiner Legacy-Kabinenrüstung an 27 A320neo-Flugzeugen bis Oktober 2025 ab und brachte seine aufgerüstete A320-Flotte auf 104 Flugzeuge. LED-Kabinenkits können unter FAA-Ergänzungstypenzertifikaten geliefert werden und erfordern im Allgemeinen weniger strukturelle Arbeiten als umfangreichere Kabinenmodifikationen. Dies ermöglicht es Betreibern, Beleuchtungsaufrüstungen bei geplanten Wartungsbesuchen mit begrenzten zusätzlichen Ausfallzeiten einzubeziehen. AAR erwarb Aircraft Reconfig Technologies im April 2026 und erhöhte damit die Ingenieur- und Zertifizierungskapazität für die Flugzeugrekonfiguration.
Differenzierung des Passagiererlebnisses durch dynamische Beleuchtung
Dynamische Kabinensysteme eröffnen einen weiteren Weg für den Flugzeugbeleuchtungsmarkt, da Langstreckenfluggesellschaften nach Möglichkeiten suchen, das Passagiererlebnis zu differenzieren. Das Hypergamut-System von Collins Aerospace nutzt softwaregesteuerte Steuerungen zur Verwaltung von Schlafzyklen und zur Anpassung der Farbtemperatur, ohne die installierte Hardware auszutauschen. Diehl Aviation präsentierte sein Flex Light-System im Jahr 2026 für Kabinenbeleuchtungsanordnungen, die sich an die Kabinengeometrie und die Bedürfnisse der Passagiere anpassen können. Wissenschaftliche Forschung zeigt, dass spektrales Licht nahe 480 nm zirkadiane Signalwege beeinflussen kann, was den Fall für Beleuchtungsprogramme stärkt, die auf Zielzeitzonen abgestimmt sind. Vernetzte Innenräume können auch Wartungsprobleme durch Echtzeit-Kabinenüberwachung identifizieren, wodurch Beleuchtungsnetzwerke Teil eines umfassenderen Serviceangebots werden. Diese Fähigkeiten begünstigen Zulieferer, die qualifizierte Hardware, Softwaresteuerungen und Integrationsunterstützung über die gesamte Lebensdauer der Kabine bereitstellen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zertifizierungs- und Integrationskosten | -1.20% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Flugzeuggewicht, Stromversorgung und Wärmemanagement | -0.80% | Global | Mittelfristig (2–4 Jahre) |
| Validierung der Cybersicherheit und elektromagnetischen Verträglichkeit für vernetzte Beleuchtung | -0.60% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kapitalumschichtung hin zu IFEC/Konnektivität statt Beleuchtung | -0.50% | Global, angeführt von Langstreckenfluggesellschaften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zertifizierungs-, Integrations- und Flugzeugbeschränkungen
Zertifizierungskosten können die Einführung im Flugzeugbeleuchtungsmarkt einschränken, insbesondere bei vernetzten Produkten und flugzeugspezifischen Retrofit-Programmen. Die EASA-Änderung 25/29, die im August 2024 in Kraft trat, erweiterte die Lufttüchtigkeitssicherheitsanforderungen auf neue Großflugzeuge und wesentliche Änderungen. Zulieferer müssen möglicherweise Validierungen bei mehreren Behörden abschließen, was Dokumentations- und Genehmigungsarbeiten verlängern kann. Brandprüfungen, elektrische Integration, Wärmemanagement, Gewichtsgrenzen und verfügbare Flugzeugstromversorgung stellen alle Designbeschränkungen für eine neue Beleuchtungsinstallation dar. Kleinere Spezialisten benötigen häufig Prüfeinrichtungen von Drittanbietern, was Kosten und Terminrisiken erhöht. Betreiber können mit höheren Preisen für zertifizierte Retrofit-Kits konfrontiert sein, während Ausgabenprioritäten möglicherweise In-Flight-Entertainment- und Konnektivitätsprojekte gegenüber Beleuchtungsaufrüstungen bevorzugen.
Validierung der Cybersicherheit und elektromagnetischen Verträglichkeit für vernetzte Beleuchtung
Vernetzte Beleuchtung steht vor einem gesonderten Hemmnis, da vernetzte Kabinengeräte eine Validierung der Cybersicherheit und elektromagnetischen Verträglichkeit erfordern. EASA CS 25.1319 verlangt Lufttüchtigkeitssicherheitsprozesse für relevante Flugzeugsysteme, einschließlich Bedrohungsanalyse und Risikobewertungsarbeiten. Auf der Digital Avionics Systems Conference 2025 vorgestellte Forschungsergebnisse identifizierten Risiken, bei denen Schwachstellen in Kabinensystemen Netzwerkgrenzen überschreiten könnten. Digitale Steuerbusse und Powerline-Kommunikation müssen zudem die Anforderungen der elektromagnetischen Verträglichkeit gemäß RTCA DO-160 erfüllen, wenn sie in der Nähe empfindlicher Avionik installiert werden. Diese Verpflichtungen können Entwicklungszeitpläne für vernetzte Beleuchtungsprodukte um 12–18 Monate verlängern. Die Belastung ist in Nordamerika und Europa am unmittelbarsten, wo die aktualisierten Regulierungsrahmen zuerst angewendet werden, bevor sie die Anforderungen im Asien-Pazifik-Raum beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flugzeugtyp:
Drehflügler-Aufrüstungen beschleunigen sich in einem von Starrflügelflugzeugen geprägten MarktStarrflügelflugzeuge hielten im Jahr 2025 einen Umsatzanteil von 82,67 %, gestützt durch die Produktion kommerzieller Schmalrumpfflugzeuge und hochwertige militärische Transportprogramme. Airbus lieferte im Jahr 2025 793 Verkehrsflugzeuge aus und beendete das Jahr mit einem Auftragsbestand von 8.754 Flugzeugen. Neue Schmalrumpfflugzeuge verwenden Mehrzonenbeleuchtungssysteme auf LED-Basis, die die Umweltqualifizierungsanforderungen von SAE ARP5873B und RTCA DO-160 erfüllen müssen. Militärische Starrflügelplattformen, einschließlich F-35A, F-15EX und KC-46A, erfordern Premium-Beleuchtungspakete zur Steigerung des Umsatzes pro Flugzeug. Diese Programme halten Starrflügelflugzeuge als Hauptquelle der OEM-Linefit-Nachfrage im Flugzeugbeleuchtungsmarkt.
Drehflügler werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,69 % wachsen. Modernisierungen militärischer Drehflügler, Offshore-Energiebetrieb und Plattformen für fortschrittliche Luftmobilität unterstützen dieses Wachstum. NATO-Mitgliedstaaten führen nachtsichtkompatible Cockpitbeleuchtung und Formationsbeleuchtungsaufrüstungen an Hubschraubern ein, was Retrofit-Arbeiten gegenüber normalen Austauschzyklen vorziehen kann. Offshore-Betreiber des Airbus H175 und Leonardo AW189 unterliegen Lufttüchtigkeitsanforderungen für maritime Außenbeleuchtungsintensität und Ausfallmodusleistung. Die EASA-Sonderbedingung für kleine VTOL-Flugzeuge legte Beleuchtungszertifizierungskriterien für eVTOL-Flugzeuge fest und schuf damit eine zusätzliche Beschaffungskategorie für drehflüglerähnliche Flugzeuge.


Nach Lichttyp:
Innenbeleuchtung führt, während die Nachfrage nach Cockpitbeleuchtung zunimmtInnenbeleuchtung entfiel im Jahr 2025 auf 45,27 % des Umsatzes, da sie Passagierkabinen, Galerien, Toiletten, Leselampen, Servicebereiche, Notbeleuchtung und Ambientesysteme abdeckt. Passagierkabinenbeleuchtung wird von Airlines sehr geschätzt, da sie programmierbare LED-Systeme installieren, die Farbabstimmung und Kabinenbranding unterstützen. Not- und Notausgangsbeleuchtung erfordert eine strenge Qualifizierung und Rückverfolgbarkeit, da es sich um sicherheitskritische Ausrüstung handelt. Galerie- und Toilettenleuchten können aufgrund der Exposition gegenüber Hitze und Feuchtigkeit häufigere Austausche erfordern. Diese Betriebsbedingungen machen Zuverlässigkeit und Serviceunterstützung zu wichtigen Auswahlkriterien.
Cockpitbeleuchtung wird bis 2031 voraussichtlich mit einer CAGR von 11,49 % wachsen, der schnellsten Rate unter den Lichttypen im Flugzeugbeleuchtungsmarkt. Avionik-Aufrüstungen und die breitere Nutzung nachtsichtkompatible Beleuchtung unterstützen diese Nachfrage bei Militär- und Para-Public-Flugzeugen. Außensysteme müssen FAA- und EASA-Farb- und Intensitätsanforderungen erfüllen und erhalten die Ersatznachfrage aufrecht, da Betreiber ältere Systeme auf LED-Technologie umstellen. Stimmungsbeleuchtung wird zunehmend anhand messbarer Chromatizitäts- und Wärmeleistungsanforderungen ausgewählt, eine Änderung, die die technische Grundlage für die Lieferantenbewertung erweitert.
Nach Endnutzer:
OEM-Linefit führt, während Retrofit-Kanäle schneller wachsenOEM-Linefit entfiel im Jahr 2025 auf 65,84 % des Flugzeugbeleuchtungsmarktes und spiegelt direkte Liefervereinbarungen mit Flugzeugherstellern wider. Programme wie A320neo, A321XLR und B737 MAX bieten ausgewählten Zulieferern planbare Produktionsvolumina. Diese Verpflichtungen unterstützen Investitionen in Werkzeuge, Qualifizierung und Fertigungskapazität. Zulieferer mit Positionen bei der Inbetriebnahme erlangen einen Vorteil, wenn Airlines später zugelassene Ersatzteile benötigen. Die Verbindung zwischen Linefit und zugelassenen Teilen trägt dazu bei, die Zuliefererkontinuität über den gesamten Flottenlebenszyklus zu erhalten.
Die Aftermarket-/Retrofit-Nachfrage wird bis 2031 voraussichtlich mit einer CAGR von 10,29 % wachsen und ist damit der am schnellsten wachsende Endnutzerkanal im Flugzeugbeleuchtungsmarkt. Airlines aktualisieren ältere Kabinen und können vorzertifizierte LED-Kits mit begrenzten Flugzeugausfallzeiten verwenden. Astronics erwarb Envoy Aerospace im Juli 2025 für 8 Millionen USD, um seine FAA-Zertifizierungskapazitäten für Flugzeugmodifikations- und Konnektivitätsprodukte zu erweitern. Chinas 4.574 registrierte Flugzeuge und der Anstieg des durchschnittlichen Flottenalters von 7 auf 10 Jahre unterstützen die Nachfrage nach Austausch in der Mitte des Lebenszyklus. Die Zertifizierungskapazität beeinflusst, wie schnell Retrofit-Produkte in Betrieb genommen werden können. Dies macht technische Genehmigungen zu einem wichtigen Teil des Aftermarket-Wettbewerbs.
Nach Technologie:
LED ist etabliert, während aufkommende Systeme an Bedeutung gewinnenLED-Technologie entfiel im Jahr 2025 auf 51,38 % des Flugzeugbeleuchtungsmarktes und bleibt die führende Technologie aufgrund ihres geringeren Stromverbrauchs, reduzierten Gewichts und geringeren Wartungsbedarfs. Zertifizierte LED-Leselampen können mehr als 100.000 Stunden mittlere Betriebsdauer zwischen Ausfällen bieten und bis zu 50 % weniger Strom verbrauchen. SAE-Leitlinien zu Leselampen, LED-Flugzeuganwendungen und Austauschprogrammen bieten Zulieferern einen definierten Qualifizierungsweg. Konventionelle Glühlampen-, Halogen- und Leuchtstoffprodukte werden weniger relevant, da Betreiber LED-Umrüstungen durchführen. Das LED-Programm der FAA signalisiert die breitere Bewegung hin zur Technologie. Der Flugzeugbeleuchtungsmarkt verlagert sich weiterhin von konventionellen Produkten weg, da diese Installationen häufiger werden.
Andere aufkommende Beleuchtungstechnologien werden bis 2031 voraussichtlich mit einer CAGR von 12,95 % wachsen, der schnellsten Rate im Flugzeugbeleuchtungsmarkt. Die Kategorie umfasst OLED-Panels, Glasfaserbeleuchtung und vollspektrale abstimmbare Systeme. SCHOTT gibt an, dass seine HelioFlex-Glasfaserplattform 30 % leichter als gleichwertige LED-Lösungen ist und bis zu 30 Lichtpunkte von 1 LED-Quelle versorgen kann. SCHOTT und Jetlite gingen im April 2026 eine Partnerschaft ein, um eine modulare Beleuchtungsplattform zu entwickeln, die luftfahrtzugelassene Optik mit auf Chronobiologie basierenden Steuerungen kombiniert. Die eDecor-Technologie von Diehl Aviation zeigt, wie dynamische Kabinenoberflächen den praktischen Anwendungsbereich von Beleuchtungssystemen erweitern können. Diese Produkte könnten Beleuchtungsentscheidungen enger mit dem Kabinendesign und dem Passagierkomfort verknüpfen.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 40,89 % des Flugzeugbeleuchtungsmarktes, gestützt durch die Boeing-Produktion, dichte MRO-Aktivitäten und die US-Militärbeschaffung. Die Vereinigten Staaten verfügen über mehr als 200.000 registrierte Allgemeinluftfahrtflugzeuge, was die Ersatznachfrage nach Cockpit- und Außen-LED-Geräten unterstützt. Boeing erhöhte seine freigegebene B737 MAX-Produktionsrate von 42 auf 47 Flugzeuge pro Monat im Jahr 2026 und erhöhte damit das Linefit-Volumen für Schmalrumpfzulieferer. Die FAA hatte bis Mai 2025 mehr als 28 MALS-Umrüstungen abgeschlossen und strebt die LED-Umstellung von über 900 Systemen an.
Europa ist der zweitgrößte regionale Markt, gestützt durch Airbus-Produktionsstandorte in Toulouse und Hamburg. Der Flugzeugbeleuchtungsmarkt profitiert vom Netzwerk qualifizierter Zulieferer, Integratoren und MRO-Betreiber der Region. EASA-Anforderungen an photometrische Leistung und Lufttüchtigkeitssicherheit erhöhen die Genehmigungskosten und schützen gleichzeitig Zulieferer mit etablierten Prüfressourcen. Frankreich und Deutschland führen die regionale Aktivität aufgrund ihrer Verbindungen zur Airbus-Lieferkette an. Europäische Billigfluggesellschaften standardisieren LED-Konfigurationen über schmale Flotten hinweg, um die Ersatzteilkomplexität zu begrenzen und wiederkehrende Austauscharbeiten zu unterstützen.
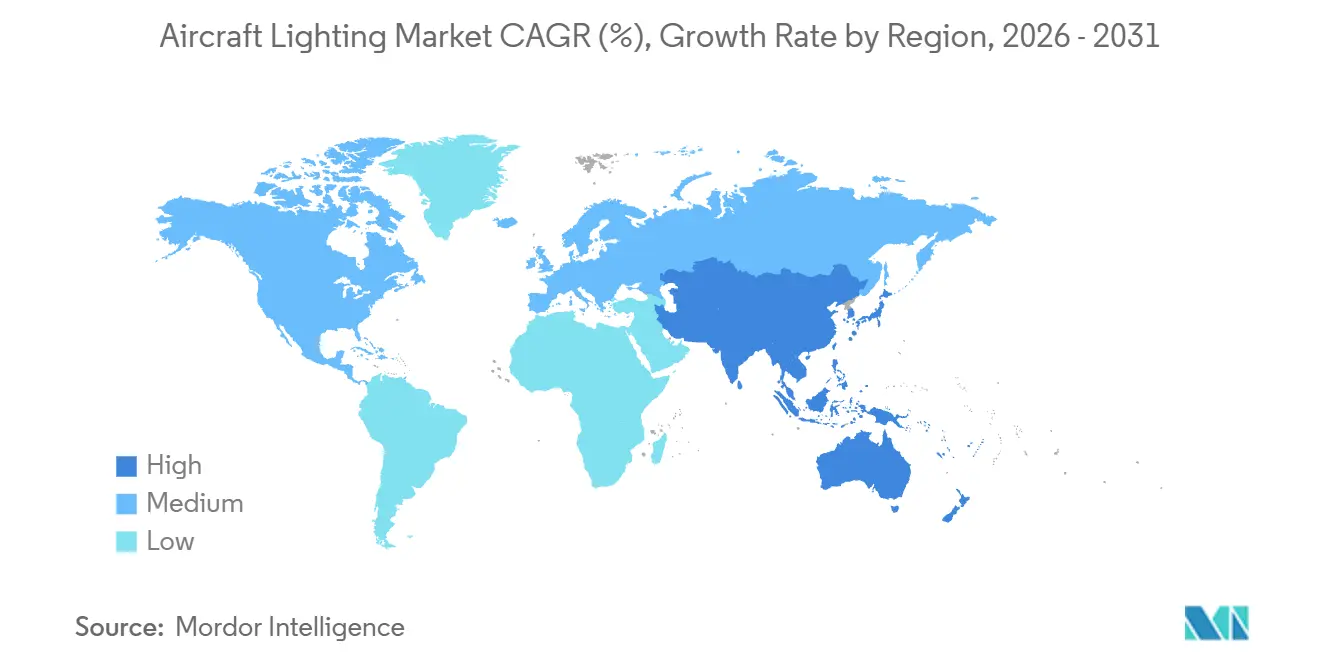
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 10,28 % wachsen und ist damit die am schnellsten wachsende Region im Flugzeugbeleuchtungsmarkt. Airbus prognostiziert, dass die Region bis 2045 19.120 neue Passagierflugzeuge benötigen wird, angetrieben durch das Wachstum ihrer einkommensmittelstarken Bevölkerung. China Eastern Airlines bestellte im März 2026 101 Airbus-Flugzeuge, während AirAsia 150 A220-300-Flugzeuge bestellte. Chinas steigendes Flottenalter schafft Retrofit-Nachfrage neben Neuauslieferungen.[3]International Air Transport Association, "Media Briefing North Asia AGM 2026," International Air Transport Association Embraers kommerzielle Programme in Brasilien unterstützen Südamerika, während der Nahe Osten wichtig ist, da Emirates 5 Milliarden USD in die Renovierung von 219 Flugzeugen investiert.

Wettbewerbslandschaft
Führende Unternehmen im Markt für Kabinenbeleuchtung in Verkehrsflugzeugen
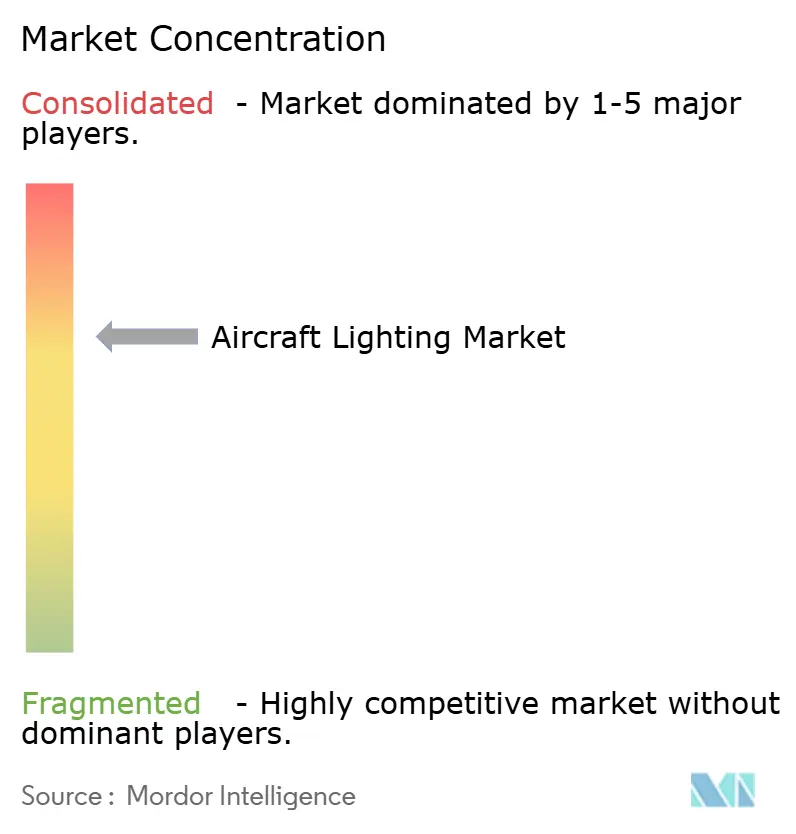
Der Flugzeugbeleuchtungsmarkt ist mäßig konzentriert unter Collins Aerospace, Safran SA, Diehl Aviation, Honeywell Aerospace Inc. und Astronics Corporation. Diese Unternehmen halten langjährige Positionen in wichtigen kommerziellen und militärischen Flugzeugprogrammen. Sie liefern Innen-, Außen-, Cockpit-, Stimmungs- und nachtsichtkompatible Systeme, und ihre FAA- und EASA-Qualifizierungserfahrung schafft Eintrittsbarrieren für Zulieferer, die Linefit-Zugang anstreben. Spezialisten, darunter SCHOTT AG, Bruce Aerospace, Beadlight, Madelec Aero, Aveo Engineering, Prizm Aircraft Lighting, Heads Up Technologies und S.E.L.A. Lighting Systems, konzentrieren sich auf engere technische und Servicenischen.
Die Flugzeugbeleuchtungsbranche nutzt die frühe OEM-Programmauswahl als zentrale Wettbewerbsstrategie, da Linefit-Positionen zu Aftermarket-Versorgungsmöglichkeiten führen können. Astronics erwarb Envoy Aerospace im Juli 2025 und Bühler Motor Aviation im Oktober 2025 und erweiterte damit die Zertifizierungskapazität und angrenzende Kabinensystemfähigkeiten. SCHOTT und Jetlite gingen im April 2026 eine Partnerschaft ein, um eine zertifizierte modulare LED-Streifenplattform für Sitze, Suiten und Galerien zu entwickeln. Der Flugzeugbeleuchtungsmarkt belohnt daher Zulieferer, die qualifizierte Produkte, Zertifizierungskapazität und verwandte Kabinenexpertise kombinieren.
Kleinere Zulieferer konkurrieren durch schnelle Zertifizierung, einfache Installation und Anwendungen, bei denen größere OEMs möglicherweise weniger flexibel sind. Aveo Engineering und Heads Up Technologies bedienen die Retrofit-Nachfrage mit zugelassenen LED-Außen- und Cockpit-Aufrüstungspaketen für alternde Flugzeuge. Diehl Aviation präsentierte Flex Light und eine skalierbare LED-Aufrüstungslösung auf der MRO Americas 2026, während Collins Aerospace seine Hypergamut-Kabinenplattform mit variablem Spektrum in Betrieb nahm. Vernetzte Produkte könnten Partnerschaften fördern, da Cybersicherheitstechnik zu den erforderlichen Fähigkeiten für den Eintritt in den Flugzeugbeleuchtungsmarkt beiträgt.
Marktführer im Bereich Flugzeugbeleuchtung
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Diehl Stiftung & Co. KG
-
Astronics Corporation
-
Safran S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flugzeugbeleuchtungsmarkt
- Collins Aerospace (RTX Corporation)
- Safran S.A.
- Diehl Stiftung & Co. KG
- Astronics Corporation
- SCHOTT AG
- Honeywell Aerospace Inc.
- Luminator Technology Group
- Bruce Aerospace Inc. (TransDigm Group)
- Cobalt Aerospace Group Limited
- S.E.L.A. Lighting Systems
- Soderberg Manufacturing Company, Inc.
- Prizm Aircraft Lighting
- Madelec Aero SAS
- Beadlight Limited
- Aveo Engineering Group, s.r.o.
- Heads Up Technologies, Inc.

Recent Industry Developments in Flugzeugbeleuchtungsmarkt
- März 2026: Diehl Aviation gab seine Teilnahme an der Aircraft Interiors Expo (AIX) 2026 in Hamburg bekannt und präsentierte integrierte Kabinenlösungen, die Innenkomponenten, Beleuchtung und vernetzte Bordsysteme umfassen. Das Unternehmen hob Lösungen zur Verbesserung der Betriebszuverlässigkeit bei gleichzeitiger Reduzierung des Flugzeuggewichts und der Systemkomplexität hervor, im Einklang mit den sich entwickelnden Anforderungen von Airlines und OEMs.
- April 2025: Satair und Collins Aerospace verlängerten ihre Vertriebsvereinbarung für Kabinenausstattungsteile um vier Jahre, die Collins' Sauerstoffsysteme, Goodrich-Beleuchtungslösungen und Getränkebereiter für Airbus-, Boeing- und andere Flugzeugplattformen abdeckt. Die Vereinbarung stärkt die Aftermarket-Vertriebskapazitäten für Kabinen- und Außenbeleuchtungsprodukte, einschließlich Lande-, Navigations-, Not-, Kollisionsschutz-, Roll-, Flügel- und Logobeleuchtung.


Berichtsumfang des globalen Flugzeugbeleuchtungsmarktes
Der Flugzeugbeleuchtungsmarkt umfasst Design, Entwicklung, Fertigung, Integration und Aftermarket-Versorgung von Beleuchtungssystemen und -komponenten für Verkehrsflugzeuge, Geschäftsreiseflugzeuge, Allgemeinluftfahrtflugzeuge, Militärflugzeuge und Hubschrauber. Er bewertet LED- und konventionelle Beleuchtungstechnologien, einschließlich ihrer Anwendungen in neuen Flugzeugen und der Modernisierung bestehender Flotten, unter Berücksichtigung von Energieeffizienz, Gewicht, Zuverlässigkeit, Wartung, Systemintegration und Passagiererlebnis.
Der Flugzeugbeleuchtungsmarkt ist nach Flugzeugtyp, Lichttyp, Endnutzer, Technologie und Geografie segmentiert. Nach Flugzeugtyp ist der Markt in Starrflügelflugzeuge und Drehflügler unterteilt. Nach Lichttyp ist der Markt in Innenbeleuchtung, Außenbeleuchtung und Cockpitbeleuchtung unterteilt. Nach Endnutzer ist der Markt in OEM-Linefit und Aftermarket/Retrofit unterteilt. Nach Technologie ist der Markt in LED, konventionelle Beleuchtung und andere aufkommende Beleuchtungstechnologien unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für den Flugzeugbeleuchtungsmarkt in den wichtigsten Ländern der jeweiligen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
| Schmalrumpfflugzeug |
| Großraumflugzeug |
| Asien-Pazifik | Nach Land | China |
| Indien | ||
| Indonesien | ||
| Japan | ||
| Singapur | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Europa | Nach Land | Frankreich |
| Deutschland | ||
| Spanien | ||
| Türkei | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Naher Osten | Nach Land | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Nordamerika | Nach Land | Kanada |
| Vereinigte Staaten | ||
| Übriges Nordamerika | ||
| Übriger Teil der Welt |
| Flugzeugtyp | Schmalrumpfflugzeug | ||
| Großraumflugzeug | |||
| Region | Asien-Pazifik | Nach Land | China |
| Indien | |||
| Indonesien | |||
| Japan | |||
| Singapur | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Europa | Nach Land | Frankreich | |
| Deutschland | |||
| Spanien | |||
| Türkei | |||
| Vereinigtes Königreich | |||
| Übriges Europa | |||
| Naher Osten | Nach Land | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Nordamerika | Nach Land | Kanada | |
| Vereinigte Staaten | |||
| Übriges Nordamerika | |||
| Übriger Teil der Welt | |||


Marktdefinition
- Produkttyp - Die Innenbeleuchtung von Flugzeugen, die die Beleuchtung für Instrumente, Kabinen und andere von Passagieren genutzte Bereiche bereitstellt, ist in dieser Studie enthalten.
- Flugzeugtyp - Alle Passagierflugzeuge wie Schmalrumpf- und Großraumflugzeuge, die einschiffig und zweischiffig sind, sind in dieser Studie enthalten.
- Kabinenklasse - Business- und First Class, Economy und Premium Economy sind Reiseklassen im Luftverkehr, die von Fluggesellschaften angeboten werden und den Passagieren verschiedene Dienstleistungen bieten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Bruttoinlandsprodukt (BIP) | Das Bruttoinlandsprodukt (BIP) ist ein monetäres Maß für den Marktwert aller endgültigen Güter und Dienstleistungen, die in einem bestimmten Zeitraum von Ländern produziert werden. |
| Erstausrüster (OEM) | Ein Erstausrüster (OEM) wird traditionell als ein Unternehmen definiert, dessen Güter als Komponenten in den Produkten eines anderen Unternehmens verwendet werden, das den fertiggestellten Artikel dann an die Nutzer verkauft. |
| Hoher Dynamikumfang (HDR) | Der Dynamikumfang beschreibt das Verhältnis zwischen den hellsten und dunkelsten Teilen eines Bildes. HDR wird verwendet, um einen größeren Dynamikumfang als SDR (Standard-Dynamikumfang) zu erfassen. |
| Bundesluftfahrtbehörde (FAA) | Die Abteilung des Verkehrsministeriums befasst sich mit der Luftfahrt. Sie betreibt die Flugverkehrskontrolle und reguliert alles von der Flugzeugherstellung über die Pilotenausbildung bis hin zum Flughafenbetrieb in den Vereinigten Staaten. |
| Europäische Agentur für Flugsicherheit (EASA) | Die Europäische Agentur für Flugsicherheit ist eine Agentur der Europäischen Union, die im Jahr 2002 mit der Aufgabe gegründet wurde, die Sicherheit und Regulierung der Zivilluftfahrt zu überwachen. |
| 4K-Display | 4K-Auflösung bezieht sich auf eine horizontale Bildschirmauflösung von ungefähr 4.000 Pixeln. |
| Organische Leuchtdiode (OLED) | Es handelt sich um eine Leuchtdiode (LED), bei der die emittierende elektrolumineszente Schicht ein Film aus einer organischen Verbindung ist, die als Reaktion auf einen elektrischen Strom Licht emittiert. |
| Mittlere Betriebsdauer zwischen Ausfällen (MTBF) | Die mittlere Betriebsdauer zwischen Ausfällen ist die vorhergesagte verstrichene Zeit zwischen inhärenten Ausfällen eines mechanischen oder elektronischen Systems während des normalen Systembetriebs. |
| Billigfluggesellschaft (LCC) | Es handelt sich um eine Fluggesellschaft, die mit besonderem Schwerpunkt auf der Minimierung der Betriebskosten betrieben wird und auf einige der traditionellen Dienstleistungen und Annehmlichkeiten verzichtet, die im Flugpreis enthalten sind. |
| Elektronisch dimmbare Fenster (EDW) | Es handelt sich um eine Fensterart, die bis zu 99,96 % des sichtbaren Lichts blockiert und vollständige Lichtundurchlässigkeit bietet, integriert in die Fensterkassette des Seitenwandpaneels. |


Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren mit verfügbaren historischen Marktzahlen abgeglichen. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatzzahlen angegeben. Für die Umrechnung von Umsätzen in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Fertigstellung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erhalten.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken & Abonnementplattformen





