
航空機照明市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 2.21 十億米ドル |
| 市場規模 (2031) | 3.27 十億米ドル |
| 成長率 (2026 - 2031) | 8.15 % |
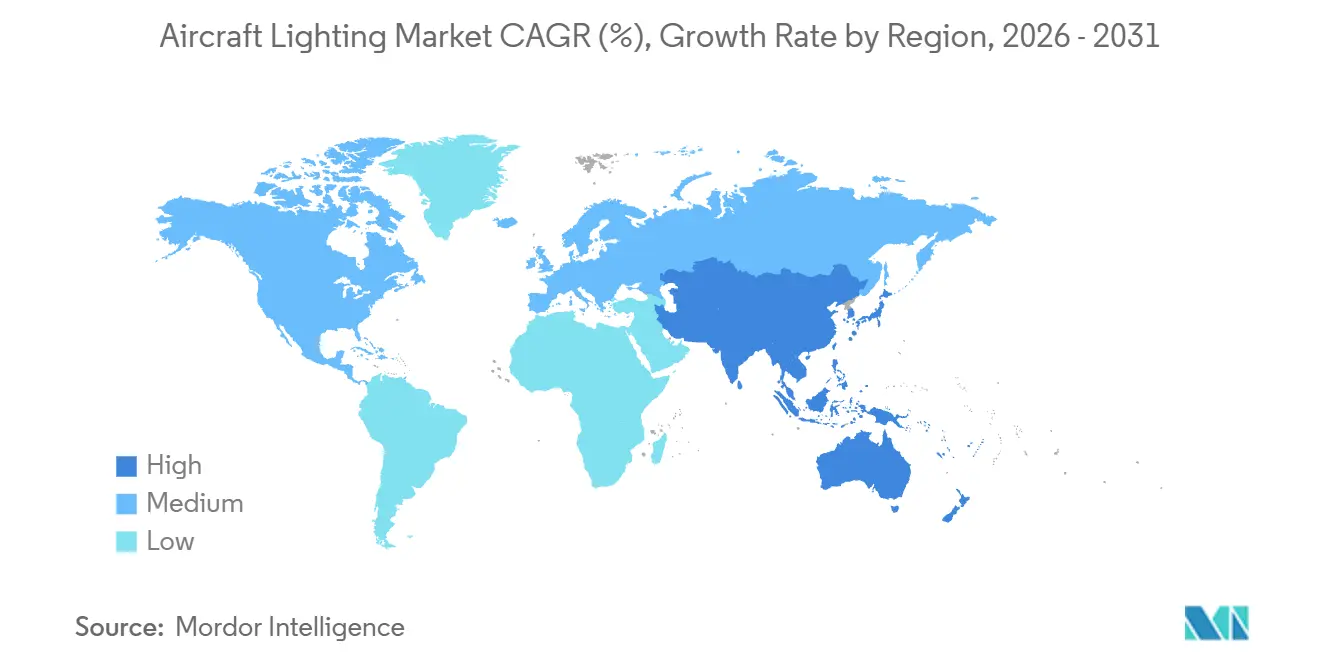
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
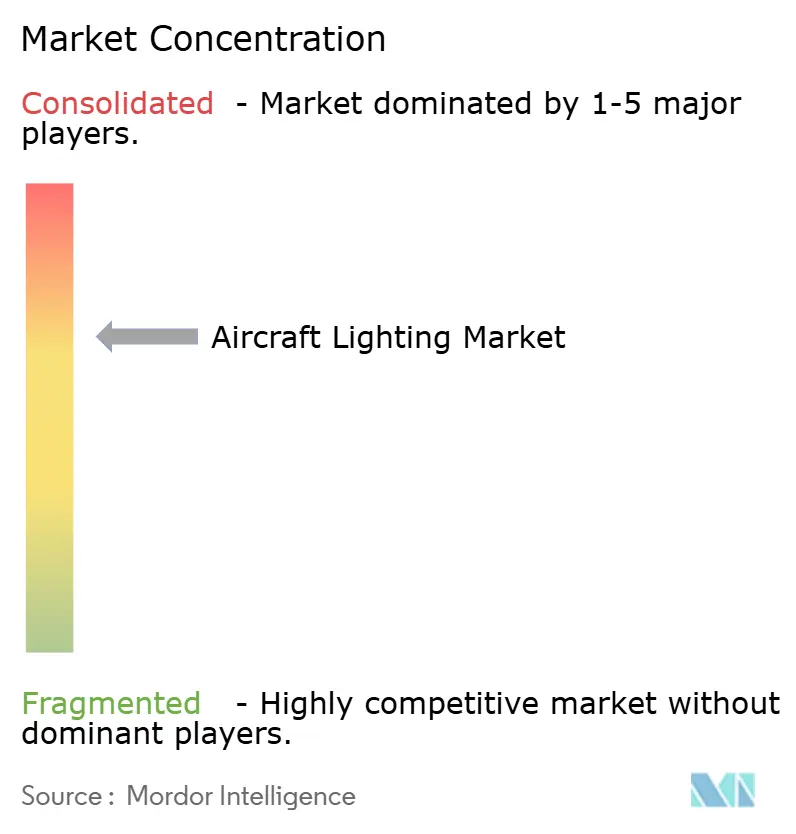
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機照明市場分析
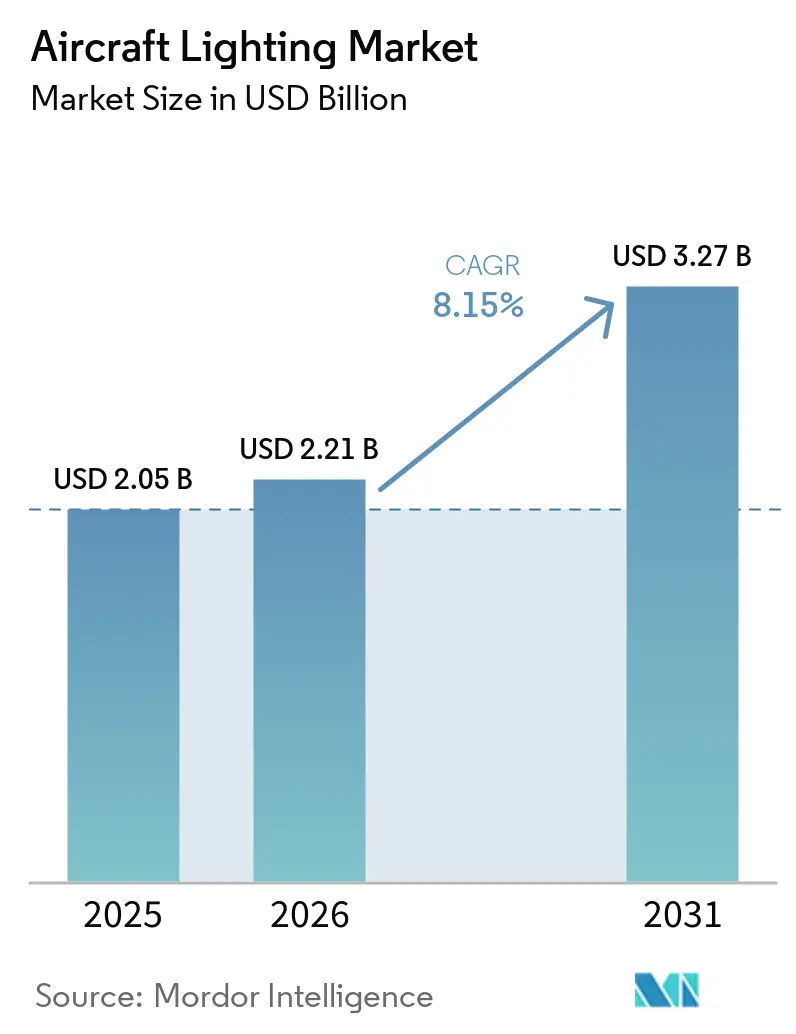
航空機照明市場規模は2025年に20.5 ビリオン 米ドルと評価され、2026年の22.1 ビリオン 米ドルから2031年には32.7 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)中に8.12%のCAGRを記録する見込みです。商業用OEM納入、軍用航空機調達、および客室レトロフィット工事が認定照明システムへの需要を支えています。エアバスは2025年に793機の商業用航空機を納入し、2026年の納入計画は新規航空機プログラム全体にわたるラインフィット需要の継続を支援しています。航空会社も客室内装を更新しており、定期整備訪問時に座席、ディスプレイ、その他の機器とともに照明が組み込まれています。認定能力を確立したサプライヤーは恩恵を受けられる可能性があります。承認、試験、および航空機統合により長期的な資格認定サイクルが生じるためです。コネクテッド客室システムは、整備、監視、およびソフトウェア主導の客室機能をサポートすることで、照明ネットワークの価値をさらに高める可能性があります。
主要レポートのポイント
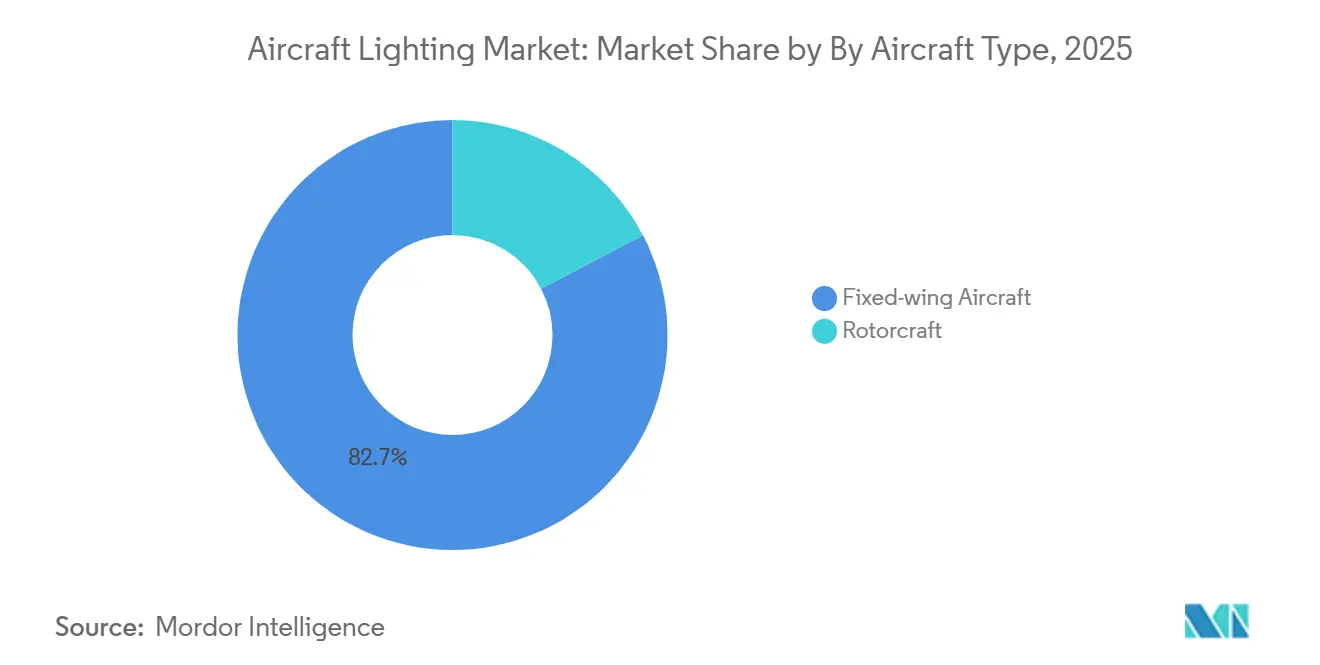
- 航空機タイプ別では、固定翼機が2025年の航空機照明市場シェアの82.67%を占め、回転翼機は2031年までに9.69%のCAGRで成長する見込みです。
- 照明タイプ別では、内部照明が2025年の航空機照明市場シェアの45.27%を占め、コックピット照明は2031年までに11.49%のCAGRで拡大する見込みです。
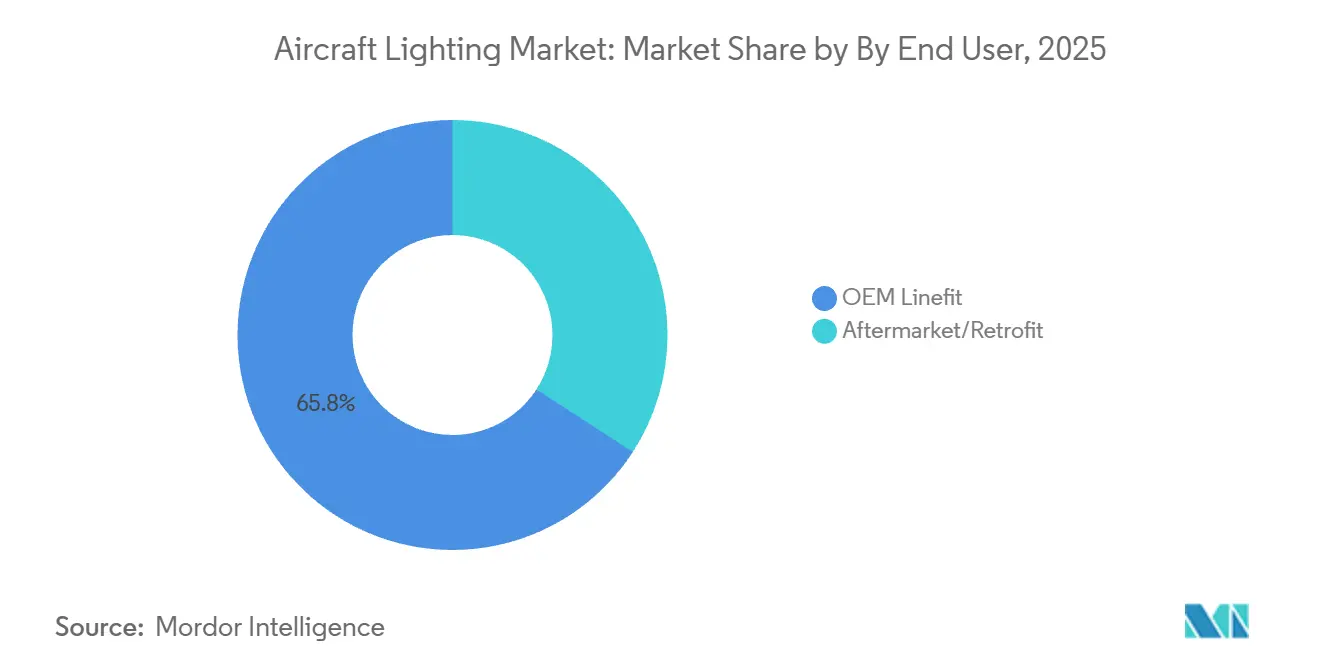
- エンドユーザー別では、OEMラインフィットが2025年の収益の65.84%を占め、アフターマーケット/レトロフィットチャネルは2031年までに10.29%のCAGRで成長する見込みです。
- 技術別では、LED技術が2025年の収益の51.38%を占め、その他の新興照明技術は2031年までに12.95%のCAGRで成長する見込みです。
- 地域別では、北米が2025年の収益の40.89%を占め、アジア太平洋は2031年までに10.28%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 航空機納入の増加と機体数の拡大 | +2.10% | 北米およびアジア太平洋が主導するグローバル | 短期(2年以内) |
| 消費電力削減と整備のためのLED採用 | +1.80% | 北米および欧州での早期普及を伴うグローバル | 中期(2~4年) |
| 航空機客室の近代化とレトフィットプログラム | +1.50% | 北米、欧州、および中東に集中するグローバル | 中期(2~4年) |
| ダイナミック照明による旅客体験の差別化 | +1.00% | 欧州、アジア太平洋、および中東のプレミアム長距離オペレーターが主導するグローバル | 長期(4年以上) |
| 航空機のダウンタイムを削減するプラグアンドプレイ認定レトロフィットキット | +0.70% | 北米、欧州、およびアジア太平洋のMROハブ | 短期(2年以内) |
| IoT対応スマート照明による予知保全の実現 | +0.60% | アジア太平洋および北米での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||


航空機納入の増加と機体数の拡大
航空機の納入量は航空機照明市場を直接支援します。新造航空機はそれぞれ、就航前に認定された内部、外部、コックピット、および緊急照明を必要とするためです。エアバスは2025年に793機の商業用航空機を納入し、前年比4%増となり、2026年には870機の納入を目標としています。[1] これらの納入は、商業用航空機プログラムにポジションを持つ照明サプライヤーにラインフィット需要をもたらします。大規模な受注残は、各航空機プログラムに独自の承認済み構成があるにもかかわらず、短い生産サイクルを超えたサプライヤーの見通しを支えています。軍用調達は別の需要源を加えます。戦闘機、空中給油機、および輸送機はプラットフォーム固有の照明を必要とするためです。米空軍のFY2026予算は、夜間暗視対応照明を含む特殊システムを必要とする航空機調達および近代化プログラムをカバーしています。
消費電力削減と整備のためのLED採用
LED採用は、航空会社が電気負荷の低減と部品交換回数の削減を求めているため、航空機照明市場を引き続き再形成しています。2025年に改訂されたSAE ARP6253Aは、電気インターフェース、熱管理、および電磁適合性にわたるLED航空機アプリケーションの要件を定めています。連邦航空局(FAA)はまた、900基以上の中強度進入灯システムをLED技術に転換しており、2024年初頭に作業が開始され、移行には6~8年かかる見込みです。[2] 認定LEDリーディングライトは平均故障間隔が100,000時間を超え、消費電力を最大50%削減し、ワイドボディ機での重量を最大36.50 kg削減できます。長いサービス寿命は定期交換を減らしますが、配線、制御装置、またはインターフェースに注意が必要な場合、この技術は点検およびコンプライアンス作業を生み出します。FAAの2026年のB777 LEDサイドウォール配線束に関する指令は、機体全体の照明アップグレードに伴って整備ニーズが生じる可能性を示しています。
航空機客室の近代化とレトロフィットプログラム
客室改修は航空機照明市場を支援します。照明モジュールは新しい座席、ディスプレイ、および客室仕上げと並行して設置されることが多いためです。エミレーツ航空の50 ビリオン 米ドルプログラムは219機をカバーし、2026年半ばまでに100機の改修が完了しました。エア・インディアは2025年10月までに27機のA320neo機に対するレガシー客室レトロフィットの第一フェーズを完了し、アップグレードされたA320機体数を104機に引き上げました。LED客室キットはFAA補足型式証明のもとで供給でき、一般的に広範な客室改修よりも構造的な作業が少なくて済みます。これにより、オペレーターは追加のダウンタイムを最小限に抑えながら、計画整備訪問時に照明アップグレードを組み込むことができます。AARは2026年4月にAircraft Reconfig Technologiesを買収し、航空機再構成のためのエンジニアリングおよび認定能力を強化しました。
ダイナミック照明による旅客体験の差別化
ダイナミック客室システムは、長距離キャリアが旅客体験を差別化する方法を模索する中で、航空機照明市場にさらなる道を開きます。Collins Aerospaceのハイパーガマットシステムは、ソフトウェア定義の制御を使用して睡眠サイクルを管理し、設置済みハードウェアを交換することなく色温度を調整します。Diehl Aviationは2026年に、客室形状と旅客ニーズに適応できる客室照明配置のためのフレックスライトシステムを発表しました。科学的研究は、480 nm付近のスペクトル光が概日リズム経路に影響を与える可能性があることを示しており、目的地のタイムゾーンに合わせた照明プログラムの根拠を支持しています。コネクテッドインテリアはまた、リアルタイムの客室監視を通じて整備上の問題を特定でき、照明ネットワークをより広いサービス提供の一部にします。これらの機能は、客室のライフサイクルにわたって認定ハードウェア、ソフトウェア制御、および統合サポートを提供できるサプライヤーに有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い認定・統合コスト | -1.20% | 北米および欧州で最も深刻なグローバル | 中期(2~4年) |
| 航空機の重量、電力、および熱管理上の制約 | -0.80% | グローバル | 中期(2~4年) |
| コネクテッド照明のサイバーセキュリティおよび電磁適合性検証 | -0.60% | 北米および欧州、アジア太平洋への波及あり | 長期(4年以上) |
| IFEC/コネクティビティへの資本再配分(照明より優先) | -0.50% | 長距離キャリアが主導するグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い認定・統合コストおよび航空機上の制約
認定コストは、特にコネクテッド製品および航空機固有のレトロフィットプログラムにおいて、航空機照明市場での採用を制限する可能性があります。2024年8月に発効したEASA改正25/29は、新型大型航空機および主要変更に対する耐空性セキュリティ要件を拡大しました。サプライヤーは複数の当局にわたる検証を完了する必要があり、文書化および承認作業が長期化する可能性があります。防火試験、電気統合、熱管理、重量制限、および利用可能な航空機電力はすべて、新しい照明設置の設計上の制約を加えます。小規模な専門企業はサードパーティの試験施設を必要とすることが多く、コストとスケジュールリスクが増加します。オペレーターは認定レトロフィットキットに対してより高い価格に直面する可能性があり、一方で支出の優先事項は照明アップグレードよりも機内エンターテインメントおよびコネクティビティプロジェクトを優先する場合があります。
コネクテッド照明のサイバーセキュリティおよび電磁適合性検証
コネクテッド照明は、ネットワーク化された客室機器がサイバーセキュリティおよび電磁適合性検証を必要とするため、別個の制約に直面しています。EASA CS 25.1319は、脅威分析およびリスク評価作業を含む関連航空機システムの耐空性セキュリティプロセスを要求しています。2025年のデジタル航空システム会議で発表された研究は、客室システムの脆弱性がネットワーク境界を越える可能性があるリスクを特定しました。デジタル制御バスおよび電力線通信は、敏感な航空電子機器の近くに設置される場合、RTCA DO-160の電磁適合性要件も満たす必要があります。これらの義務は、コネクテッド照明製品の開発スケジュールに12~18ヶ月を追加する可能性があります。この負担は、更新された規制フレームワークが最初に適用される北米および欧州で最も直接的であり、その後アジア太平洋の要件に影響を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
航空機タイプ別:
固定翼機主導の市場の中で回転翼機のアップグレードが加速固定翼機は2025年の収益の82.67%を占め、商業用ナローボディ生産および高付加価値の軍用輸送機プログラムに支えられています。エアバスは2025年に793機の商業用航空機を納入し、年末時点で8,754機の受注残を抱えています。新型ナローボディ機はSAE ARP5873BおよびRTCA DO-160の環境適合性要件を満たす必要があるマルチゾーンLEDシステムを使用しています。F-35A、F-15EX、KC-46Aを含む軍用固定翼プラットフォームは、航空機あたりの収益を高めるためにプレミアム照明パッケージを必要とします。これらのプログラムにより、固定翼機は航空機照明市場におけるOEMラインフィット需要の主要源であり続けています。
回転翼機は2026年から2031年にかけて9.69%のCAGRで成長する見込みです。軍用回転翼機の近代化、洋上エネルギー事業、および先進エアモビリティプラットフォームがこの成長を支えています。NATO加盟国はヘリコプターへの夜間暗視対応コックピット照明および編隊照明アップグレードを採用しており、通常の交換サイクルよりも早くレトロフィット作業を前倒しにする可能性があります。エアバスH175およびレオナルドAW189の洋上オペレーターは、海上外部照明の強度および故障モード性能に関する耐空性要件に直面しています。EASAの小型VTOL機に関する特別条件は、eVTOL機の照明認定基準を確立し、回転翼隣接機の追加調達カテゴリーを創出しました。


照明タイプ別:
内部照明がリードし、コックピット需要が加速内部照明は2025年の収益の45.27%を占めました。旅客客室、ギャレー、化粧室、リーディングライト、サービスエリア、緊急照明、およびアンビエントシステムをカバーするためです。旅客客室照明は航空会社から高く評価されており、色調整と客室ブランディングをサポートするプログラマブルLEDシステムを設置しています。緊急・脱出口照明は安全上重要な機器であるため、厳格な資格認定とトレーサビリティが必要です。ギャレーおよび化粧室の照明は、熱と湿気への露出により交換頻度が高くなる場合があります。これらの運用条件により、信頼性とサービスサポートが重要な選定要素となっています。
コックピット照明は2031年までに11.49%のCAGRで成長する見込みであり、航空機照明市場における照明タイプの中で最も高い成長率です。航空電子機器のアップグレードと夜間暗視対応照明の広範な使用が、軍用および準公共航空機におけるこの需要を支えています。外部システムはFAAおよびEASAの色および強度要件を満たす必要があり、オペレーターが古いシステムをLED技術に転換するにつれて交換需要が維持されています。ムード照明は測定可能な色度および熱性能要件に基づいてますます選定されるようになっており、この変化はサプライヤー評価の技術的基盤を広げています。
エンドユーザー別:
OEMラインフィットがリードし、レトロフィットチャネルが急成長OEMラインフィットは2025年の航空機照明市場の65.84%を占め、機体メーカーとの直接供給契約を反映しています。A320neo、A321XLR、B737 MAXなどのプログラムは、選定されたサプライヤーに予測可能な生産量を提供します。これらのコミットメントは、工具、資格認定、および製造能力への投資を支援します。就航ポジションを持つサプライヤーは、航空会社が後に承認済み交換部品を必要とする際に優位性を得ます。ラインフィットと承認済み部品の連携は、機体ライフサイクル全体にわたるサプライヤーの継続性を維持するのに役立ちます。
アフターマーケット/レトロフィット需要は2031年までに10.29%のCAGRで成長する見込みであり、航空機照明市場において最も成長の速いエンドユーザーチャネルとなっています。航空会社は古い客室を更新しており、航空機のダウンタイムを最小限に抑えた事前認定LEDキットを使用できます。Astronicsは2025年7月に航空機改修およびコネクティビティ製品のFAA認定能力を拡大するためにEnvoy Aerospaceを8 ミリオン 米ドルで買収しました。中国の4,574機の登録航空機と平均機体年齢が7年から10年に上昇していることが、中期交換需要を支えています。認定能力はレトロフィット製品が就航できる速さに影響します。これにより、エンジニアリング承認はアフターマーケット競争の重要な部分となっています。
技術別:
LEDが確立される一方、新興システムが台頭LED技術は2025年の航空機照明市場の51.38%を占め、消費電力の低さ、重量の軽減、および整備ニーズの低さにより引き続きリーディング技術となっています。認定LEDリーディングライトは平均故障間隔が100,000時間以上を提供し、消費電力を最大50%削減できます。リーディングライト、LED航空機アプリケーション、および交換プログラムに関するSAEガイダンスは、サプライヤーに明確な資格認定ルートを提供しています。従来の白熱灯、ハロゲン、および蛍光灯製品は、オペレーターがLED転換を実施するにつれて関連性が低下しています。FAAのLEDプログラムは、この技術への広範な移行を示しています。これらの設置がより一般的になるにつれて、航空機照明市場は従来製品から離れ続けています。
その他の新興照明技は2031年までに12.95%のCAGRで成長する見込みであり、航空機照明市場において最も高い成長率です。このカテゴリーにはOLEDパネル、光ファイバー照明、およびフルスペクトル調整可能システムが含まれます。SCHOTTは、そのHelioFlexファイバーオプティクスプラットフォームが同等のLEDソリューションより30%軽量で、1つのLEDソースから最大30の光点に電力を供給できると述べています。SCHOTTとJetliteは2026年4月に、航空認定光学系と時間生物学ベースの制御を組み合わせたモジュラー照明プラットフォームを開発するためのパートナーシップを締結しました。Diehl AviationのeDecorテクノロジーは、ダイナミック客室サーフェスが照明システムの実用的な範囲をどのように拡大できるかを示しています。これらの製品は、照明の選択を客室デザインと旅客快適性により密接に結びつける可能性があります。
地域分析
北米は2025年の航空機照明市場の40.89%を占め、ボーイングの生産、密度の高いMRO活動、および米国の軍用調達に支えられています。米国には200,000機以上の登録済み一般航空機があり、コックピットおよび外部LED機器の交換需要を支えています。ボーイングは2026年にB737 MAXの認定生産レートを月42機から47機に引き上げ、ナローボディサプライヤーのラインフィット量を増加させました。FAAは2025年5月までに28基以上のMALS転換を完了し、900基以上のシステムのLED移行を目標としています。
欧州は第2位の地域市場であり、トゥールーズおよびハンブルクのエアバス生産拠点に支えられています。航空機照明市場は、この地域の認定サプライヤー、インテグレーター、およびMROオペレーターのネットワークから恩恵を受けています。測光性能および耐空性セキュリティに関するEASA要件は、確立された試験リソースを持つサプライヤーを保護しながら承認コストを引き上げています。フランスとドイツは、エアバスのサプライチェーンとの結びつきにより地域活動をリードしています。欧州の格安航空会社は、スペアの複雑さを制限し繰り返しの交換作業をサポートするために、狭い機体全体でLED構成を標準化しています。
アジア太平洋は2031年までに10.28%のCAGRで成長する見込みであり、航空機照明市場において最も成長の速い地域となっています。エアバスは、中間所得層の人口増加に牽引され、この地域が2045年までに19,120機の新型旅客機を必要とすると予測しています。中国東方航空は2026年3月に101機のエアバス機を発注し、エアアジアは150機のA220-300機を発注しました。中国の機体年齢の上昇は、新規納入と並行してレトロフィット需要を生み出しています。[3] ブラジルのエンブラエルの商業プログラムが南米を支援し、中東はエミレーツ航空が219機の改修に50 ビリオン 米ドルを投資しているため重要です。

競争環境
民間航空機客室照明市場のトップ企業
航空機照明市場は、Collins Aerospace、Safran SA、Diehl Aviation、Honeywell Aerospace Inc.、およびAstronics Corporationを中心に中程度の集中度を示しています。これらの企業は主要な商業用および軍用航空機プログラムに長年にわたるポジションを保有しています。内部、外部、コックピット、ムード、および夜間暗視対応システムを供給しており、そのFAAおよびEASA資格認定の経験はラインフィットアクセスを求めるサプライヤーに対する参入障壁を生み出しています。SCHOTT AG、Bruce Aerospace、Beadlight、Madelec Aero、Aveo Engineering、Prizm Aircraft Lighting、Heads Up Technologies、およびS.E.L.A. Lighting Systemsを含む専門企業は、より狭い技術的およびサービスニッチに注力しています。
航空機照明産業は、ラインフィットポジションがアフターマーケット供給機会につながる可能性があるため、早期のOEMプログラム選定を中心的な競争戦略として使用しています。Astronicsは2025年7月にEnvoy Aerospaceを、2025年10月にBühler Motor Aviationを買収し、認定能力と隣接する客室システム能力を追加しました。SCHOTTとJetliteは2026年4月に、座席、スイート、およびギャレー向けの認定モジュラーLEDストリッププラットフォームを開発するためにパートナーシップを締結しました。したがって、航空機照明市場は、認定製品、認定能力、および関連する客室専門知識を組み合わせることができるサプライヤーに報いています。
小規模サプライヤーは、迅速な認定、シンプルな設置、および大手OEMの柔軟性が低い可能性があるアプリケーションを通じて競争しています。Aveo EngineeringおよびHeads Up Technologiesは、老朽化した航空機向けの承認済みLED外部およびコックピットアップグレードパッケージでレトロフィット需要に対応しています。Diehl AviationはMRO Americas 2026でフレックスライトとスケーラブルなLEDアップグレードソリューションを発表し、Collins Aerospaceはハイパーガマット可変スペクトル客室プラットフォームで就航しました。コネクテッド製品はパートナーシップを促進する可能性があります。サイバーセキュリティエンジニアリングが航空機照明市場への参入に必要なスキルを追加するためです。
航空機照明産業のリーダー企業
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Diehl Stiftung & Co. KG
-
Astronics Corporation
-
Safran S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
航空機照明市場
- Collins Aerospace (RTX Corporation)
- Safran S.A.
- Diehl Stiftung & Co. KG
- Astronics Corporation
- SCHOTT AG
- Honeywell Aerospace Inc.
- Luminator Technology Group
- Bruce Aerospace Inc. (TransDigm Group)
- Cobalt Aerospace Group Limited
- S.E.L.A. Lighting Systems
- Soderberg Manufacturing Company, Inc.
- Prizm Aircraft Lighting
- Madelec Aero SAS
- Beadlight Limited
- Aveo Engineering Group, s.r.o.
- Heads Up Technologies, Inc.

Recent Industry Developments in 航空機照明市場
- 2026年3月:Diehl Aviationは、ハンブルクで開催されるAircraft Interiors Expo(AIX)2026への参加を発表し、内装部品、照明、およびコネクテッド機内システムをカバーする統合客室ソリューションを展示しました。同社は、進化する航空会社およびOEMの要件に沿って、航空機の重量とシステムの複雑さを削減しながら運用信頼性を向上させるソリューションを強調しました。
- 2025年4月:SatairとCollins Aerospaceは、エアバス、ボーイング、およびその他の航空機プラットフォーム向けのCollinsの酸素システム、Goodrich照明ソリューション、および飲料メーカーをカバーする客室内装部品流通契約を4年間延長しました。この契約は、着陸灯、航法灯、緊急灯、衝突防止灯、地上走行灯、翼灯、およびロゴ灯を含む客室および外部照明製品のアフターマーケット流通能力を強化します。


世界の航空機照明市場レポートの範囲
航空機照明市場は、商業用航空機、ビジネスジェット、一般航空機、軍用航空機、およびヘリコプター向けの照明システムおよびコンポーネントの設計、開発、製造、統合、およびアフターマーケット供給を包含しています。新造航空機および既存機体の近代化におけるLEDおよび従来型照明技術の応用を評価し、エネルギー効率、重量、信頼性、整備、システム統合、および旅客体験を考慮しています。
航空機照明市場は、航空機タイプ、照明タイプ、エンドユーザー、技術、および地域によってセグメント化されています。航空機タイプ別では、市場は固定翼機と回転翼機にセグメント化されています。照明タイプ別では、市場は内部照明、外部照明、およびコックピット照明にセグメント化されています。エンドユーザー別では、市場はOEMラインフィットおよびアフターマーケット/レトロフィットにセグメント化されています。技術別では、市場はLED、従来型照明、およびその他の新興照明にセグメント化されています。レポートはまた、各地域の主要国における航空機照明市場の市場規模と予測もカバーしています。各セグメントについ、市場規模は金額(米ドル)ベースで提供されます。
| ナローボディ |
| ワイドボディ |
| アジア太平洋 | 国別 | 中国 |
| インド | ||
| インドネシア | ||
| 日本 | ||
| シンガポール | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 欧州 | 国別 | フランス |
| ドイツ | ||
| スペイン | ||
| トルコ | ||
| 英国 | ||
| その他の欧州 | ||
| 中東 | 国別 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| 北米 | 国別 | カナダ |
| 米国 | ||
| その他の北米 | ||
| その他の地域 |
| 航空機タイプ | ナローボディ | ||
| ワイドボディ | |||
| 地域 | アジア太平洋 | 国別 | 中国 |
| インド | |||
| インドネシア | |||
| 日本 | |||
| シンガポール | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 欧州 | 国別 | フランス | |
| ドイツ | |||
| スペイン | |||
| トルコ | |||
| 英国 | |||
| その他の欧州 | |||
| 中東 | 国別 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| 北米 | 国別 | カナダ | |
| 米国 | |||
| その他の北米 | |||
| その他の地域 | |||


市場の定義
- 製品タイプ - 計器、客室、および旅客が利用するその他のセクションの照明を提供する航空機のインテリアライトが本調査に含まれています。
- 航空機タイプ - 単通路および双通路のナローボディおよびワイドボディを含むすべての旅客航空機が本調査に含まれています。
- 客室クラス - ビジネスクラスおよびファーストクラス、エコノミークラスおよびプレミアムエコノミークラスは、旅客にさまざまなサービスを提供する航空会社が設定する航空旅行のクラスです。
| キーワード | 定義#テイギ# |
|---|---|
| 国内総生産(GDP) | 国内総生産(GDP)は、一定期間に国々が生産したすべての最終財およびサービスの市場価値の金融的指標です。 |
| 相手先商標製品製造会社(OEM) | 相手先商標製品製造会社(OEM)は従来、その製品が別の会社の製品においてコンポーネントとして使用される企業として定義され、後者が完成品をユーザーに販売します。 |
| ハイダイナミックレンジ(HDR) | ダイナミックレンジは画像の最も明るい部分と最も暗い部分の比率を表します。HDRはSDRよりも大きなダイナミックレンジを捉えるために使用されます。 |
| 連邦航空局(FAA) | 米国の運輸省の部門であり、航空に関わります。航空交通管制を運営し、米国における航空機製造からパイロット訓練、空港運営に至るまで全てを規制しています。 |
| 欧州航空安全機関(EASA) | 欧州航空安全機関は、民間航空の安全と規制を監督する任務を担い、2002年に設立された欧州連合の機関です。 |
| 4K ディスプレイ | 4K解像度とは、水平方向の表示解像度が約4,000ピクセルであることを指します。 |
| 有機発光ダイオード(OLED) | 有機発光ダイオード(LED)であり、発光する電界発光層が電流に応答して光を放つ有機化合物の薄膜です。 |
| 平均故障間隔(MTBF) | 平均故障間隔とは、通常のシステム運転中における機械システムまたは電子システムの固有故障間の予測経過時間です。 |
| 低コスト航空会社(LCC) | 運航コストの最小化に特に高い重点を置き、運賃に含まれる従来のサービスやアメニティの一部を省略して運営される航空会社です |
| 電子調光窓(EDW) | 可視光の99.96%までを遮断して完全な不透明性を提供するタイプの窓であり、側壁パネルの窓カセットに統合されています。 |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: ロバストな予測方法論を構築するため、ステップ1で特定された変数および要因を利用可能な過去の市場数値に照らして検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は収益ベースで提供されています。数量への売上換算については、各国の予測期間を通じて平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれていません。
- ステップ3:検証および確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの見解が、調査対象市場の豊富な一次調査専門家ネットワークを通じて検証されます。回答者は市場の総合的な全体像を生成するため、様々な階層および機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティングアサインメント、データベースおよびサブスクリプションプラットフォーム




 お客様のデータは安全であり、販売や共有は一切行われません。

