
Tamaño y Participación del Mercado de Iluminación de Aeronaves
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
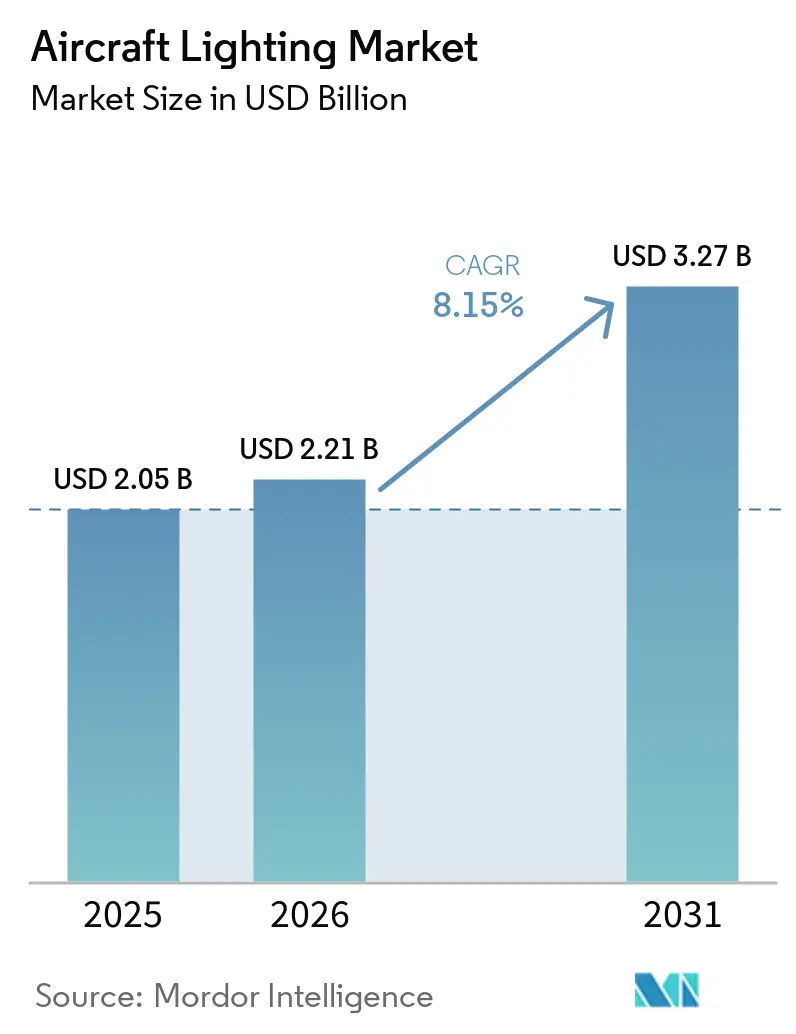
| Tamaño del Mercado (2026) | 2.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.15 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
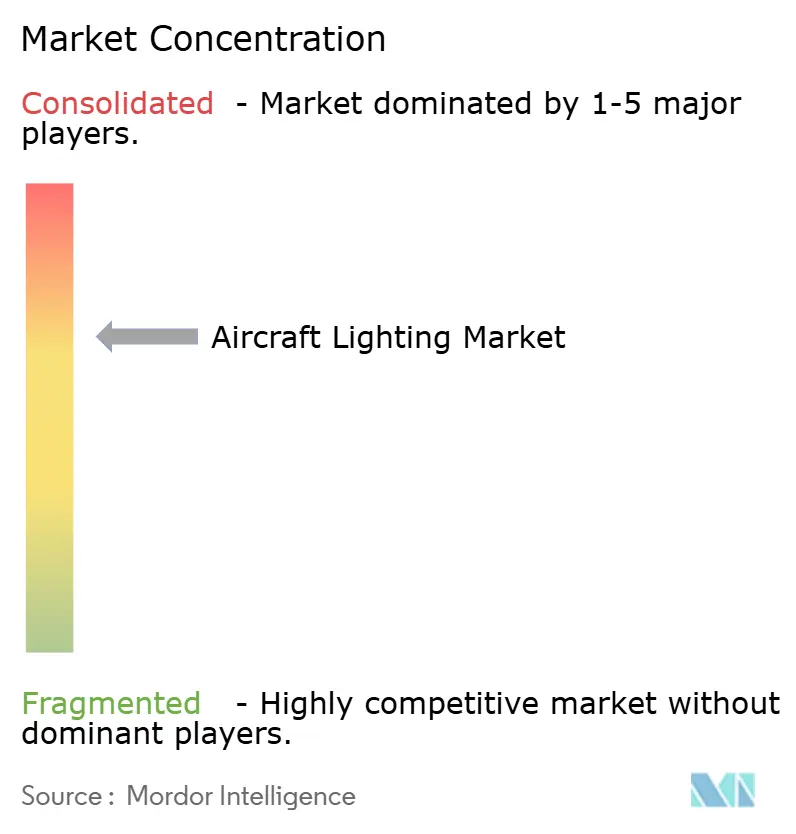
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Iluminación de Aeronaves por Mordor Intelligence
El tamaño del mercado de iluminación de aeronaves fue valorado en 2,05 mil millones de USD en 2025, y se prevé que crezca desde 2,21 mil millones de USD en 2026 hasta 3,27 mil millones de USD en 2031, registrando una CAGR del 8,12% durante el período de pronóstico (2026-2031). Las entregas OEM comerciales, la adquisición de aeronaves militares y los trabajos de modernización de cabinas respaldan la demanda de sistemas de iluminación certificados. Airbus entregó 793 aeronaves comerciales en 2025, y sus planes de entrega para 2026 respaldan la demanda continua de instalación original en los nuevos programas de aeronaves. Las aerolíneas también están actualizando los interiores de cabina, lo que sitúa la iluminación junto a los asientos, las pantallas y otros equipos durante las visitas de mantenimiento programadas. Los proveedores con capacidades de certificación establecidas pueden beneficiarse, ya que las aprobaciones, las pruebas y la integración en aeronaves crean largos ciclos de calificación. Los sistemas de cabina conectados también podrían hacer que las redes de iluminación sean más valiosas al respaldar el mantenimiento, la supervisión y las funciones de cabina basadas en software.
Conclusiones Clave del Informe
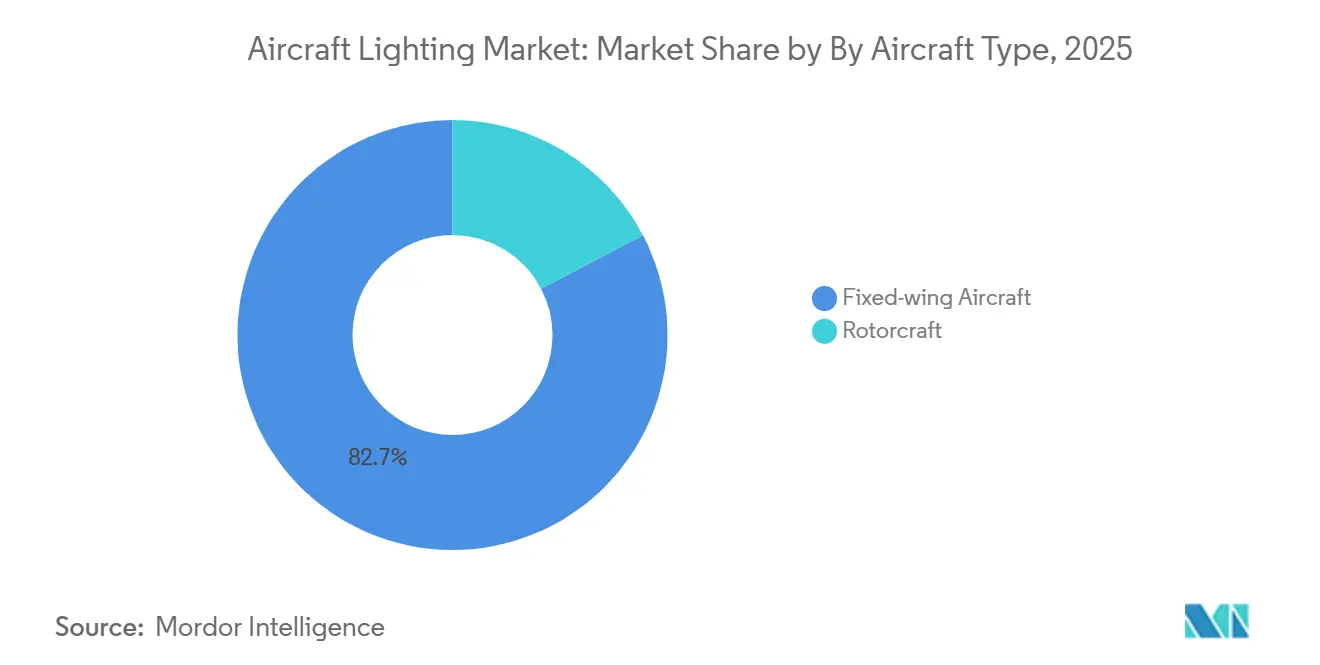
- Por tipo de aeronave, las aeronaves de ala fija representaron el 82,67% de la participación del mercado de iluminación de aeronaves en 2025, mientras que se prevé que las aeronaves de rotor crezcan a una CAGR del 9,69% hasta 2031.
- Por tipo de luz, las luces interiores representaron el 45,27% de la participación del mercado de iluminación de aeronaves en 2025, mientras que se prevé que las luces de cabina de mando se expandan a una CAGR del 11,49% hasta 2031.
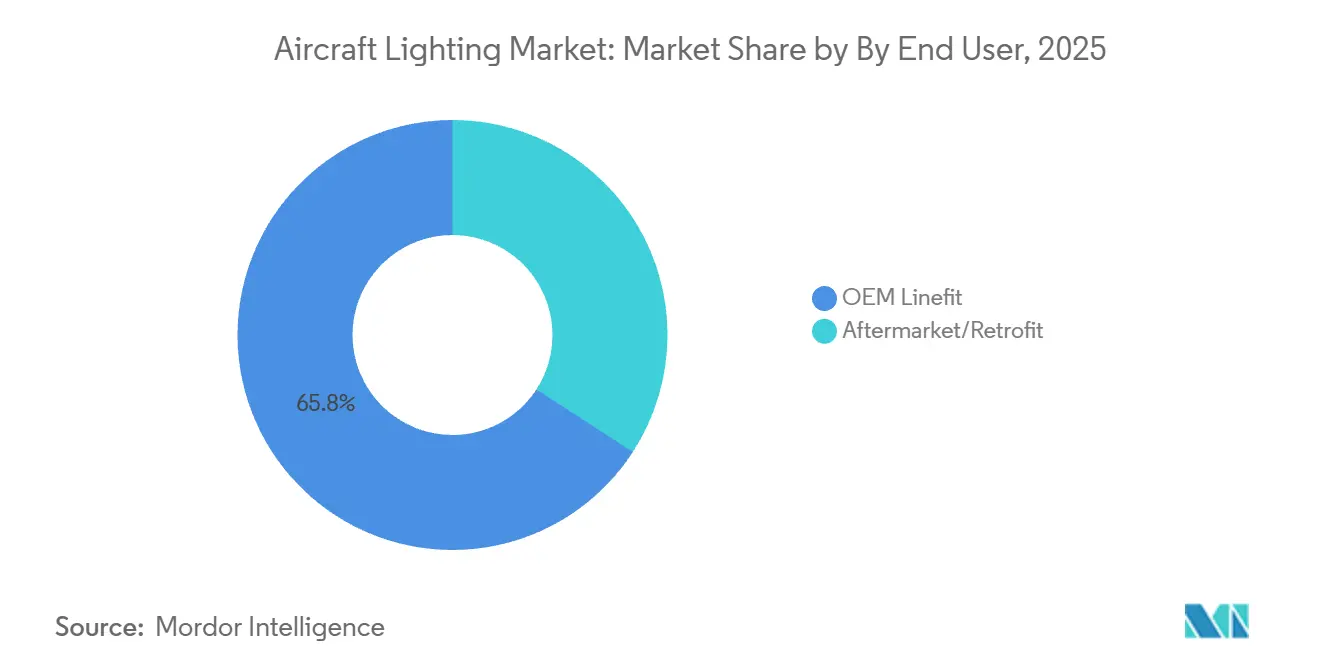
- Por usuario final, la instalación original OEM representó el 65,84% de los ingresos en 2025, mientras que se prevé que los canales de mercado secundario/modernización crezcan a una CAGR del 10,29% hasta 2031.
- Por tecnología, la tecnología LED representó el 51,38% de los ingresos en 2025, mientras que se prevé que otras tecnologías de iluminación emergentes crezcan a una CAGR del 12,95% hasta 2031.
- Por región, América del Norte representó el 40,89% de los ingresos de 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,28% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en las entregas de aeronaves y expansión de la flota | +2.10% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de LED para menor consumo de energía y mantenimiento | +1.80% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Modernización de cabinas de aeronaves y programas de modernización | +1.50% | Global, concentrado en América del Norte, Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Diferenciación de la experiencia del pasajero mediante iluminación dinámica | +1.00% | Global, liderado por operadores premium de largo recorrido en Europa, Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Kits de modernización certificados de fácil instalación que reducen el tiempo de inactividad de las aeronaves | +0.70% | Centros de MRO en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Luces inteligentes habilitadas por IoT que permiten el mantenimiento predictivo | +0.60% | Global, con adopción más rápida en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||


Crecimiento en las Entregas de Aeronaves y Expansión de la Flota
Los volúmenes de entrega de aeronaves respaldan directamente el mercado de iluminación de aeronaves, ya que cada nueva aeronave requiere iluminación interior, exterior, de cabina de mando y de emergencia certificada antes de entrar en servicio. Airbus entregó 793 aeronaves comerciales en 2025, un aumento del 4% respecto al año anterior, y tiene como objetivo 870 entregas en 2026.[1] Estas entregas crean demanda de instalación original para los proveedores de iluminación que tienen posiciones en los programas de aeronaves comerciales. El gran carnet de pedidos instalado también brinda a los proveedores visibilidad más allá de los ciclos de producción cortos, aunque cada programa de aeronave tiene su propia configuración aprobada. La adquisición militar añade otra fuente de demanda, ya que las aeronaves de combate, cisterna y transporte requieren iluminación específica para cada plataforma. El presupuesto del Año Fiscal 2026 de la Fuerza Aérea de los Estados Unidos cubre programas de adquisición y modernización de aeronaves que requieren sistemas especializados, incluida la iluminación compatible con visión nocturna.
Adopción de LED para Menor Consumo de Energía y Mantenimiento
La adopción de LED continúa transformando el mercado de iluminación de aeronaves porque las aerolíneas buscan una menor carga eléctrica y menos reemplazos de componentes. La norma SAE ARP6253A, revisada en 2025, establece requisitos para las aplicaciones de LED en aeronaves en cuanto a interfaces eléctricas, gestión térmica y compatibilidad electromagnética. La FAA también está convirtiendo más de 900 Sistemas de Iluminación de Aproximación de Intensidad Media a tecnología LED, con trabajos que comenzaron a principios de 2024 y una transición que se espera tome entre 6 y 8 años.[2] Las luces de lectura LED certificadas pueden superar las 100.000 horas de tiempo medio entre fallos, usar hasta un 50% menos de energía y reducir el peso hasta en 36,50 kg en aeronaves de fuselaje ancho. Una vida útil más larga reduce los reemplazos rutinarios, pero la tecnología genera trabajo de inspección y cumplimiento cuando el cableado, los controles o las interfaces requieren atención. La directiva de la FAA de 2026 sobre los mazos de cables de la pared lateral LED del B777 ilustra cómo las necesidades de mantenimiento pueden surgir tras una actualización de iluminación en toda la flota.
Modernización de Cabinas de Aeronaves y Programas de Modernización
La renovación de cabinas respalda el mercado de iluminación de aeronaves, ya que los módulos de iluminación se instalan frecuentemente junto con nuevos asientos, pantallas y acabados de cabina. El programa de 5.000 millones de USD de Emirates cubre 219 aeronaves, y se completaron 100 renovaciones a mediados de 2026. Air India completó la primera fase de la modernización de la cabina heredada en 27 aeronaves A320neo en octubre de 2025, llevando su flota de A320 actualizada a 104 aeronaves. Los kits de cabina LED pueden suministrarse bajo Certificados de Tipo Suplementario de la FAA y generalmente requieren menos trabajo estructural que las modificaciones de cabina más amplias. Esto permite a los operadores incluir actualizaciones de iluminación durante las visitas de mantenimiento planificadas con un tiempo de inactividad adicional limitado. AAR adquirió Aircraft Reconfig Technologies en abril de 2026, aumentando la capacidad de ingeniería y certificación para la reconfiguración de aeronaves.
Diferenciación de la Experiencia del Pasajero Mediante Iluminación Dinámica
Los sistemas de cabina dinámicos crean un camino adicional para el mercado de iluminación de aeronaves, ya que los operadores de largo recorrido buscan formas de diferenciar la experiencia del pasajero. El sistema Hypergamut de Collins Aerospace utiliza controles definidos por software para gestionar los ciclos de sueño y ajustar la temperatura de color sin reemplazar el hardware instalado. Diehl Aviation presentó su sistema Flex Light en 2026 para configuraciones de iluminación de cabina que pueden adaptarse a la geometría de la cabina y las necesidades de los pasajeros. La investigación científica indica que la luz espectral cercana a los 480 nm puede afectar las vías circadianas, lo que respalda el caso de los programas de iluminación que se alinean con los husos horarios de destino. Los interiores conectados también pueden identificar problemas de mantenimiento mediante la supervisión en tiempo real de la cabina, convirtiendo las redes de iluminación en parte de una oferta de servicios más amplia. Estas capacidades favorecen a los proveedores que pueden proporcionar hardware calificado, controles de software y soporte de integración durante la vida útil de la cabina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de certificación e integración | -1.20% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de peso, energía y gestión térmica de las aeronaves | -0.80% | Global | Mediano plazo (2-4 años) |
| Validación de ciberseguridad y compatibilidad electromagnética para iluminación conectada | -0.60% | América del Norte y Europa, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reasignación de capital hacia IFEC/conectividad en lugar de iluminación | -0.50% | Global, liderado por operadores de largo recorrido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Certificación, Integración y Restricciones de las Aeronaves
Los costos de certificación pueden limitar la adopción en el mercado de iluminación de aeronaves, particularmente para los productos conectados y los programas de modernización específicos de cada aeronave. La Enmienda 25/29 de EASA, vigente desde agosto de 2024, extendió los requisitos de seguridad de aeronavegabilidad a las nuevas aeronaves grandes y los cambios importantes. Los proveedores pueden necesitar completar la validación ante varias autoridades, lo que puede prolongar la documentación y el trabajo de aprobación. Las pruebas de incendio, la integración eléctrica, la gestión térmica, los límites de peso y la energía disponible de la aeronave añaden restricciones de diseño para una nueva instalación de iluminación. Los especialistas más pequeños a menudo necesitan instalaciones de prueba de terceros, lo que añade costos y riesgos de programación. Los operadores pueden enfrentarse a precios más altos por los kits de modernización certificados, mientras que las prioridades de gasto pueden favorecer los proyectos de entretenimiento a bordo y conectividad sobre las actualizaciones de iluminación.
Validación de Ciberseguridad y Compatibilidad Electromagnética para Iluminación Conectada
La iluminación conectada enfrenta una restricción separada porque los equipos de cabina en red requieren validación de ciberseguridad y compatibilidad electromagnética. La norma EASA CS 25.1319 exige procesos de seguridad de aeronavegabilidad para los sistemas de aeronaves pertinentes, incluido el análisis de amenazas y el trabajo de evaluación de riesgos. La investigación presentada en la Conferencia de Sistemas de Aviónica Digital de 2025 identificó riesgos en los que las vulnerabilidades en los sistemas de cabina podrían cruzar los límites de la red. Los buses de control digital y las comunicaciones por línea de alimentación también deben cumplir los requisitos de compatibilidad electromagnética de RTCA DO-160 cuando se instalan cerca de aviónica sensible. Estas obligaciones pueden añadir entre 12 y 18 meses a los calendarios de desarrollo de los productos de iluminación conectada. La carga es más inmediata en América del Norte y Europa, donde los marcos regulatorios actualizados se aplican primero, antes de influir en los requisitos en Asia-Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Aeronave:
Las Actualizaciones de Aeronaves de Rotor se Aceleran en un Mercado Liderado por Ala FijaLas aeronaves de ala fija representaron el 82,67% de los ingresos en 2025, respaldadas por la producción comercial de fuselaje estrecho y los programas de transporte militar de alto valor. Airbus entregó 793 aeronaves comerciales en 2025 y cerró el año con un carnet de pedidos de 8.754 aeronaves. Las nuevas aeronaves de fuselaje estrecho utilizan sistemas LED multizona que deben cumplir los requisitos de calificación ambiental de SAE ARP5873B y RTCA DO-160. Las plataformas militares de ala fija, incluidas el F-35A, el F-15EX y el KC-46A, requieren paquetes de iluminación premium para aumentar los ingresos por aeronave. Estos programas mantienen a las aeronaves de ala fija como la principal fuente de demanda de instalación original OEM en el mercado de iluminación de aeronaves.
Se prevé que las aeronaves de rotor crezcan a una CAGR del 9,69% de 2026 a 2031. La modernización de las alas rotativas militares, las operaciones de energía en alta mar y las plataformas de movilidad aérea avanzada respaldan este crecimiento. Los estados miembros de la OTAN están adoptando iluminación de cabina de mando compatible con visión nocturna y actualizaciones de iluminación de formación en helicópteros, lo que puede adelantar el trabajo de modernización respecto a los ciclos de reemplazo normales. Los operadores en alta mar del Airbus H175 y el Leonardo AW189 se enfrentan a requisitos de aeronavegabilidad para la intensidad de la iluminación exterior marítima y el rendimiento en modo de fallo. La Condición Especial de EASA para aeronaves VTOL pequeñas estableció criterios de certificación de iluminación para aeronaves eVTOL, creando una categoría de adquisición adicional para aeronaves adyacentes a las de rotor.


Por Tipo de Luz:
La Iluminación Interior Lidera mientras la Demanda de Cabina de Mando se AceleraLa iluminación interior representó el 45,27% de los ingresos en 2025 porque abarca las cabinas de pasajeros, las cocinas de a bordo, los lavabos, las luces de lectura, las áreas de servicio, la iluminación de emergencia y los sistemas de ambiente. La iluminación de la cabina de pasajeros es muy valorada por las aerolíneas, que instalan sistemas LED programables que admiten la sintonización de color y la personalización de la cabina. La iluminación de emergencia y de salida requiere una calificación y trazabilidad rigurosas porque es un equipo crítico para la seguridad. Las luces de cocina de a bordo y lavabo pueden requerir reemplazos más frecuentes debido a la exposición al calor y la humedad. Estas condiciones operativas hacen que la fiabilidad y el soporte de servicio sean factores de selección importantes.
Se prevé que las luces de cabina de mando crezcan a una CAGR del 11,49% hasta 2031, la tasa más rápida entre los tipos de luz en el mercado de iluminación de aeronaves. Las actualizaciones de aviónica y el uso más amplio de iluminación compatible con visión nocturna respaldan esta demanda en aeronaves militares y parapúblicas. Los sistemas exteriores deben cumplir los requisitos de color e intensidad de la FAA y EASA, manteniendo la demanda de reemplazo a medida que los operadores convierten los sistemas más antiguos a tecnología LED. La iluminación de ambiente se selecciona cada vez más en función de requisitos medibles de cromaticidad y rendimiento térmico, un cambio que amplía la base técnica para la evaluación de proveedores.
Por Usuario Final:
La Instalación Original OEM Lidera mientras los Canales de Modernización Crecen Más RápidoLa instalación original OEM representó el 65,84% del mercado de iluminación de aeronaves en 2025, lo que refleja acuerdos de suministro directo con los fabricantes de células. Programas como el A320neo, el A321XLR y el B737 MAX proporcionan volúmenes de producción predecibles para los proveedores seleccionados. Estos compromisos respaldan la inversión en utillaje, calificación y capacidad de fabricación. Los proveedores con posiciones de entrada en servicio obtienen una ventaja cuando las aerolíneas necesitan posteriormente piezas de repuesto aprobadas. El vínculo entre la instalación original y las piezas aprobadas ayuda a preservar la continuidad del proveedor a lo largo del ciclo de vida de la flota.
Se prevé que la demanda de mercado secundario/modernización crezca a una CAGR del 10,29% hasta 2031, convirtiéndolo en el canal de usuario final de más rápido crecimiento en el mercado de iluminación de aeronaves. Las aerolíneas están actualizando cabinas más antiguas y pueden utilizar kits LED precertificados con un tiempo de inactividad limitado de la aeronave. Astronics adquirió Envoy Aerospace en julio de 2025 por 8 millones de USD para ampliar sus capacidades de certificación de la FAA para la modificación de aeronaves y productos de conectividad. Las 4.574 aeronaves registradas de China y el aumento de la edad media de su flota de 7 a 10 años respaldan la demanda de reemplazo a mitad de vida. La capacidad de certificación afecta la rapidez con que los productos de modernización pueden entrar en servicio. Esto convierte las aprobaciones de ingeniería en una parte importante de la competencia en el mercado secundario.
Por Tecnología:
El LED Está Consolidado mientras los Sistemas Emergentes Ganan TerrenoLa tecnología LED representó el 51,38% del mercado de iluminación de aeronaves en 2025 y sigue siendo la tecnología líder debido a su menor consumo de energía, peso reducido y menores necesidades de mantenimiento. Las luces de lectura LED certificadas pueden proporcionar más de 100.000 horas de tiempo medio entre fallos y usar hasta un 50% menos de energía. La orientación de SAE sobre luces de lectura, aplicaciones de LED en aeronaves y programas de reemplazo proporciona a los proveedores una ruta de calificación definida. Los productos incandescentes, halógenos y fluorescentes convencionales son cada vez menos relevantes a medida que los operadores llevan a cabo conversiones a LED. El programa de LED de la FAA señala el movimiento más amplio hacia la tecnología. El mercado de iluminación de aeronaves continúa alejándose de los productos convencionales a medida que estas instalaciones se vuelven más comunes.
Se prevé que otras tecnologías de iluminación emergentes crezcan a una CAGR del 12,95% hasta 2031, la tasa más rápida en el mercado de iluminación de aeronaves. La categoría incluye paneles OLED, iluminación de fibra óptica y sistemas sintonizables de espectro completo. SCHOTT afirma que su plataforma de fibra óptica HelioFlex es un 30% más ligera que las soluciones LED equivalentes y puede alimentar hasta 30 puntos de luz desde 1 fuente LED. SCHOTT y Jetlite formaron una asociación en abril de 2026 para desarrollar una plataforma de iluminación modular que combina óptica calificada para aviación con controles basados en cronobiología. La tecnología eDecor de Diehl Aviation muestra cómo las superficies de cabina dinámicas pueden ampliar el alcance práctico de los sistemas de iluminación. Estos productos pueden vincular más estrechamente las opciones de iluminación con el diseño de la cabina y el confort del pasajero.
Análisis Geográfico
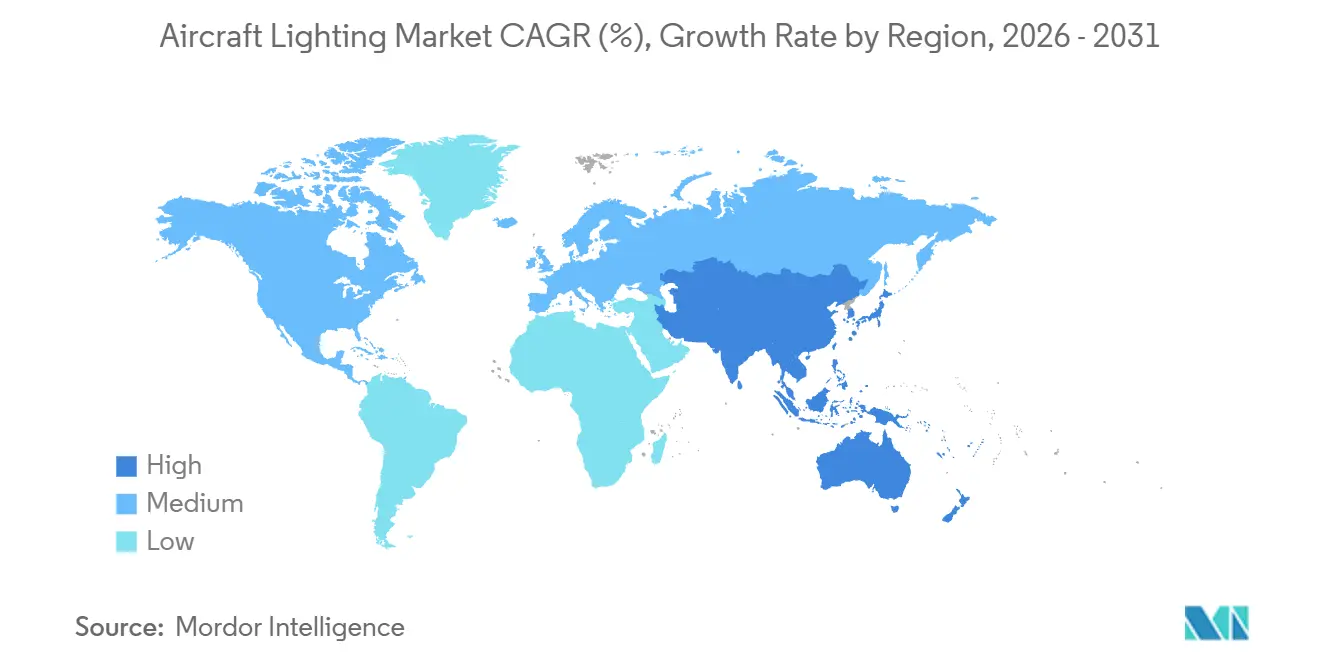
América del Norte representó el 40,89% del mercado de iluminación de aeronaves en 2025, respaldada por la producción de Boeing, la densa actividad de MRO y la adquisición militar de los Estados Unidos. Los Estados Unidos tienen más de 200.000 aeronaves de aviación general registradas, lo que respalda la demanda de reemplazo de equipos LED de cabina de mando y exteriores. Boeing aumentó su tasa de producción autorizada del B737 MAX de 42 a 47 aeronaves por mes en 2026, añadiendo volumen de instalación original para los proveedores de fuselaje estrecho. La FAA había completado más de 28 conversiones de MALS en mayo de 2025 y tiene como objetivo más de 900 sistemas para la transición a LED.
Europa es el segundo mercado regional más grande, respaldado por los centros de producción de Airbus en Toulouse y Hamburgo. El mercado de iluminación de aeronaves se beneficia de la red de proveedores calificados, integradores y operadores de MRO de la región. Los requisitos de EASA para el rendimiento fotométrico y la seguridad de aeronavegabilidad aumentan los costos de aprobación al tiempo que protegen a los proveedores con recursos de prueba establecidos. Francia y Alemania lideran la actividad regional debido a sus vínculos con la cadena de suministro de Airbus. Las aerolíneas de bajo coste europeas estandarizan las configuraciones LED en flotas reducidas para limitar la complejidad de los repuestos y respaldar el trabajo de reemplazo repetido.
Se prevé que Asia-Pacífico crezca a una CAGR del 10,28% hasta 2031, convirtiéndola en la geografía de más rápido crecimiento dentro del mercado de iluminación de aeronaves. Airbus prevé que la región necesitará 19.120 nuevas aeronaves de pasajeros para 2045, impulsada por el crecimiento de su población de ingresos medios. China Eastern Airlines ordenó 101 aeronaves de Airbus en marzo de 2026, mientras que AirAsia ordenó 150 aeronaves A220-300. El aumento de la edad de la flota de China crea demanda de modernización junto con las nuevas entregas.[3] Los programas comerciales de Embraer en Brasil respaldan América del Sur, mientras que Oriente Medio es importante porque Emirates está invirtiendo 5.000 millones de USD para renovar 219 aeronaves.

Panorama Competitivo
Principales Empresas en el Mercado de Iluminación de Cabina de Aeronaves Comerciales
El mercado de iluminación de aeronaves está moderadamente concentrado entre Collins Aerospace, Safran SA, Diehl Aviation, Honeywell Aerospace Inc. y Astronics Corporation. Estas empresas mantienen posiciones de larga data en los principales programas de aeronaves comerciales y militares. Suministran sistemas interiores, exteriores, de cabina de mando, de ambiente y compatibles con visión nocturna, y su experiencia en calificación con la FAA y EASA crea barreras para los proveedores que buscan acceso a la instalación original. Los especialistas, incluidos SCHOTT AG, Bruce Aerospace, Beadlight, Madelec Aero, Aveo Engineering, Prizm Aircraft Lighting, Heads Up Technologies y S.E.L.A. Lighting Systems, se centran en nichos técnicos y de servicio más reducidos.
La industria de iluminación de aeronaves utiliza la selección temprana en programas OEM como estrategia competitiva central, ya que las posiciones de instalación original pueden dar lugar a oportunidades de suministro en el mercado secundario. Astronics adquirió Envoy Aerospace en julio de 2025 y Bühler Motor Aviation en octubre de 2025, añadiendo capacidad de certificación y capacidades de sistemas de cabina adyacentes. SCHOTT y Jetlite se asociaron en abril de 2026 para desarrollar una plataforma modular de tiras LED certificada para asientos, suites y cocinas de a bordo. El mercado de iluminación de aeronaves, por lo tanto, recompensa a los proveedores que combinan productos calificados, capacidad de certificación y experiencia relacionada con la cabina.
Los proveedores más pequeños compiten a través de una certificación rápida, una instalación sencilla y aplicaciones donde los OEM más grandes pueden ser menos flexibles. Aveo Engineering y Heads Up Technologies abordan la demanda de modernización con paquetes de actualización LED exteriores y de cabina de mando aprobados para aeronaves envejecidas. Diehl Aviation presentó Flex Light y una solución de actualización LED escalable en MRO Americas 2026, mientras que Collins Aerospace entró en servicio con su plataforma de cabina de espectro variable Hypergamut. Los productos conectados pueden impulsar asociaciones porque la ingeniería de ciberseguridad añade a las habilidades requeridas para entrar en el mercado de iluminación de aeronaves.
Líderes de la Industria de Iluminación de Aeronaves
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Diehl Stiftung & Co. KG
-
Astronics Corporation
-
Safran S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Iluminación de Aeronaves
- Collins Aerospace (RTX Corporation)
- Safran S.A.
- Diehl Stiftung & Co. KG
- Astronics Corporation
- SCHOTT AG
- Honeywell Aerospace Inc.
- Luminator Technology Group
- Bruce Aerospace Inc. (TransDigm Group)
- Cobalt Aerospace Group Limited
- S.E.L.A. Lighting Systems
- Soderberg Manufacturing Company, Inc.
- Prizm Aircraft Lighting
- Madelec Aero SAS
- Beadlight Limited
- Aveo Engineering Group, s.r.o.
- Heads Up Technologies, Inc.

Recent Industry Developments in Mercado de Iluminación de Aeronaves
- Marzo de 2026: Diehl Aviation anunció su participación en la Exposición de Interiores de Aeronaves (AIX) 2026 en Hamburgo, presentando soluciones integradas de cabina que cubren componentes interiores, iluminación y sistemas conectados a bordo. La empresa destacó soluciones para mejorar la fiabilidad operativa al tiempo que reduce el peso de la aeronave y la complejidad del sistema, en línea con los requisitos cambiantes de las aerolíneas y los OEM.
- Abril de 2025: Satair y Collins Aerospace extendieron su acuerdo de distribución de piezas de interiores de cabina por cuatro años, cubriendo los sistemas de oxígeno de Collins, las soluciones de iluminación Goodrich y las máquinas de bebidas para plataformas de Airbus, Boeing y otras aeronaves. El acuerdo fortalece las capacidades de distribución en el mercado secundario para productos de iluminación de cabina y exterior, incluidas luces de aterrizaje, navegación, emergencia, anticolisión, rodaje, ala y logotipo.


Alcance del Informe del Mercado Global de Iluminación de Aeronaves
El mercado de iluminación de aeronaves abarca el diseño, desarrollo, fabricación, integración y suministro en el mercado secundario de sistemas y componentes de iluminación para aeronaves comerciales, aviones de negocios, aeronaves de aviación general, aeronaves militares y helicópteros. Evalúa las tecnologías de iluminación LED y convencional, incluidas sus aplicaciones en nuevas aeronaves y la modernización de flotas existentes, considerando la eficiencia energética, el peso, la fiabilidad, el mantenimiento, la integración de sistemas y la experiencia del pasajero.
El mercado de iluminación de aeronaves está segmentado por tipo de aeronave, tipo de luz, usuario final, tecnología y geografía. Por tipo de aeronave, el mercado está segmentado en aeronaves de ala fija y aeronaves de rotor. Por tipo de luz, el mercado está segmentado en luces interiores, luces exteriores y luces de cabina de mando. Por usuario final, el mercado está segmentado en instalación original OEM y mercado secundario/modernización. Por tecnología, el mercado está segmentado en LED, iluminación convencional y otras iluminaciones emergentes. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de iluminación de aeronaves en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Fuselaje Estrecho |
| Fuselaje Ancho |
| Asia-Pacífico | Por País | China |
| India | ||
| Indonesia | ||
| Japón | ||
| Singapur | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Europa | Por País | Francia |
| Alemania | ||
| España | ||
| Turquía | ||
| Reino Unido | ||
| Resto de Europa | ||
| Oriente Medio | Por País | Arabia Saudí |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| América del Norte | Por País | Canadá |
| Estados Unidos | ||
| Resto de América del Norte | ||
| Resto del Mundo |
| Tipo de Aeronave | Fuselaje Estrecho | ||
| Fuselaje Ancho | |||
| Región | Asia-Pacífico | Por País | China |
| India | |||
| Indonesia | |||
| Japón | |||
| Singapur | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Europa | Por País | Francia | |
| Alemania | |||
| España | |||
| Turquía | |||
| Reino Unido | |||
| Resto de Europa | |||
| Oriente Medio | Por País | Arabia Saudí | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| América del Norte | Por País | Canadá | |
| Estados Unidos | |||
| Resto de América del Norte | |||
| Resto del Mundo | |||


Definición de mercado
- Tipo de Producto - Las luces interiores de las aeronaves que proporcionan iluminación para instrumentos, cabinas y otras secciones ocupadas por los pasajeros están incluidas en este estudio.
- Tipo de Aeronave - Todas las aeronaves de pasajeros, como las de fuselaje estrecho y fuselaje ancho, que son de pasillo único y doble pasillo, están incluidas en este estudio.
- Clase de Cabina - Clase Ejecutiva y Primera Clase, Clase Turista y Clase Turista Preferente son las clases de viaje aéreo proporcionadas por las aerolíneas que ofrecen diversos servicios a los pasajeros.
| Palabra clave | Definición |
|---|---|
| Producto Interno Bruto (PIB) | El Producto Interno Bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| Fabricante de Equipos Originales (OEM) | Un fabricante de equipos originales (OEM) se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Alto Rango Dinámico (HDR) | El rango dinámico describe la relación entre las partes más brillantes y las más oscuras de una imagen. El HDR se utiliza para capturar un mayor rango dinámico que el SDR. |
| Administración Federal de Aviación (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el Control de Tráfico Aéreo y regula todo, desde la fabricación de aeronaves hasta la formación de pilotos y las operaciones aeroportuarias en Estados Unidos. |
| Agencia Europea de Seguridad Aérea (EASA) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Pantalla 4K | La resolución 4K se refiere a una resolución de pantalla horizontal de aproximadamente 4.000 píxeles. |
| Diodo Orgánico Emisor de Luz (OLED) | Es el diodo emisor de luz (LED) en el que la capa electroluminiscente emisora es una película de compuesto orgánico que emite luz en respuesta a una corriente eléctrica. |
| Tiempo Medio Entre Fallos (MTBF) | El tiempo medio entre fallos es el tiempo transcurrido previsto entre los fallos inherentes de un sistema mecánico o electrónico durante el funcionamiento normal del sistema. |
| Aerolínea de Bajo Coste (LCC) | Es una aerolínea que opera con un énfasis especialmente elevado en minimizar los costos operativos y sin algunos de los servicios y comodidades tradicionales incluidos en la tarifa. |
| Ventanas Electrónicamente Regulables (EDW) | Es un tipo de ventana que bloquea hasta el 99,96% de toda la luz visible y proporciona opacidad total, integrada en el cassette de ventana del panel de pared lateral. |


Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se proporcionan en términos de ingresos. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante a lo largo del período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en diferentes niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Encargos de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




 Sus datos están seguros y nunca se venden ni se comparten.

