
Luftstartermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 435.69 Millionen US-Dollar |
| Marktgröße (2031) | 547.83 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
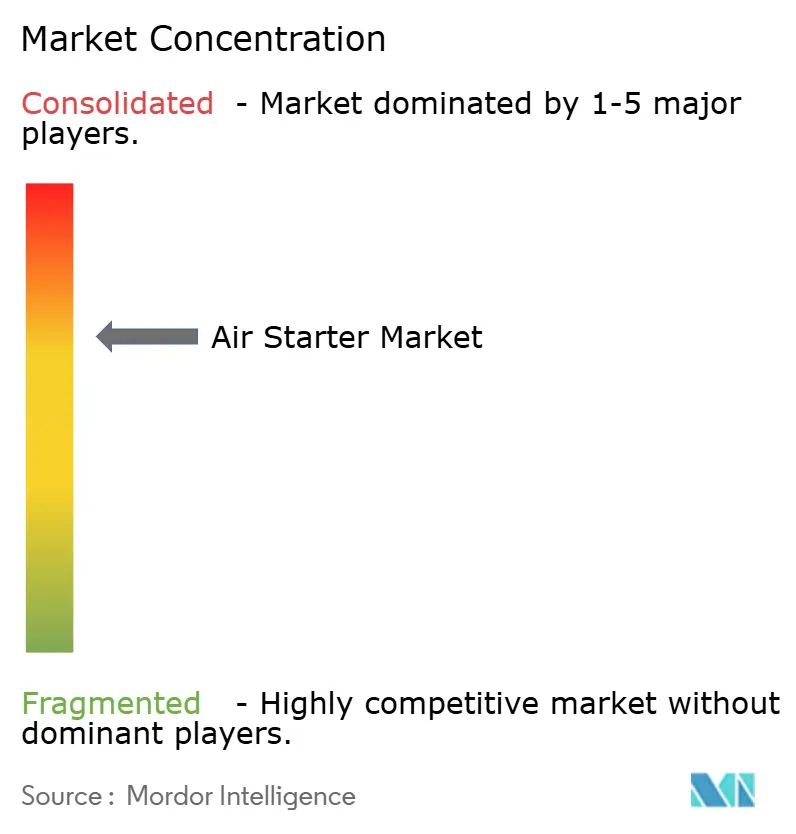
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Luftstartermarkt-Analyse von Mordor Intelligence
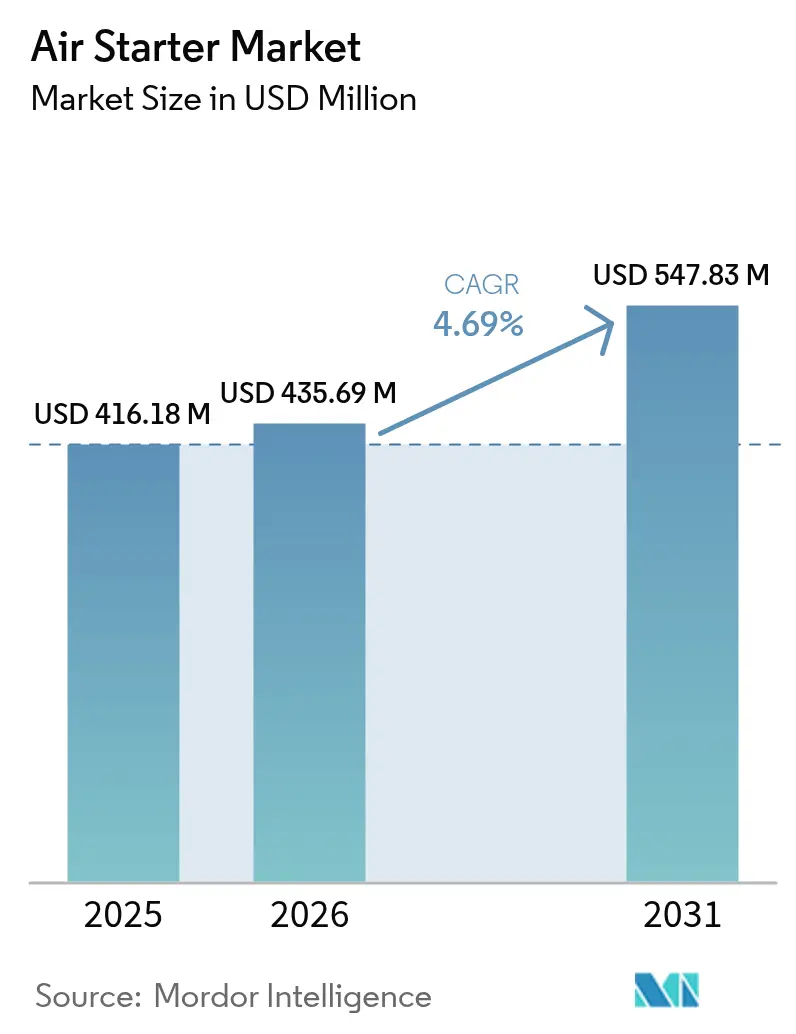
Die Größe des Luftstartermarkts wurde im Jahr 2025 auf 416,18 Millionen USD geschätzt und soll von 435,69 Millionen USD im Jahr 2026 auf 547,83 Millionen USD bis 2031 wachsen, mit einer CAGR von 4,69 % während des Prognosezeitraums (2026–2031).
Eine solide Nachfrage kommt aus Branchen mit gefährlichen Zonen, in denen pneumatische Starter die sicherste Zündoption darstellen, vor allem in der Öl- und Gasindustrie, im LNG-Schiffsverkehr, im Bergbau und in aufkommenden wasserstofftauglichen Kraftwerken. OEMs betonen ATEX- und IECEx-zertifizierte Modelle, um Zündrisiken auszuschließen, während Flottenbetreiber in der LNG- und Doppelkraftstoff-Schifffahrt größere Kapitalbudgets für Starter-Upgrades bereitstellen. Bergbauunternehmen skalieren autonome und elektrische Flotten, was wartungsarme Flügelzellen- oder Hybridsysteme begünstigt. Nachrüstprogramme für Brownfield-Ölanlagen erweitern zusätzlich die installierten Bestände, und Dienstleister verbessern Aftermarket-Plattformen, die Hardware mit prädiktiver Analytik integrieren, um Ausfallzeiten zu minimieren.
Wesentliche Berichtsergebnisse
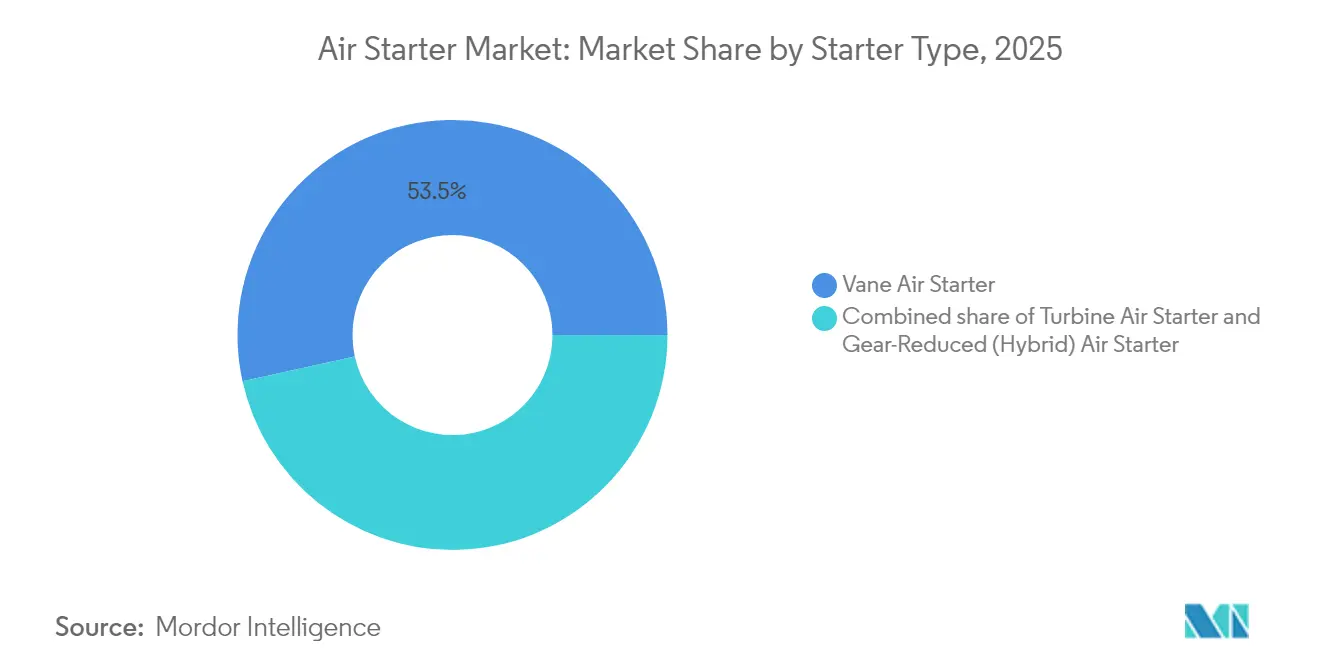
- Nach Startertyp führten Flügelzellensysteme im Jahr 2025 mit einem Umsatzanteil von 53,45 %; getriebeuntersetzte Hybrideinheiten werden bis 2031 voraussichtlich mit einer CAGR von 6,58 % wachsen.
- Nach Motorleistung entfielen auf Einheiten mit einer Leistung von bis zu 100 PS im Jahr 2025 ein Anteil von 85,05 % der Luftstartermarktgröße, während die Klasse von 100–300 PS bis 2031 voraussichtlich mit einer CAGR von 4,98 % wachsen wird.
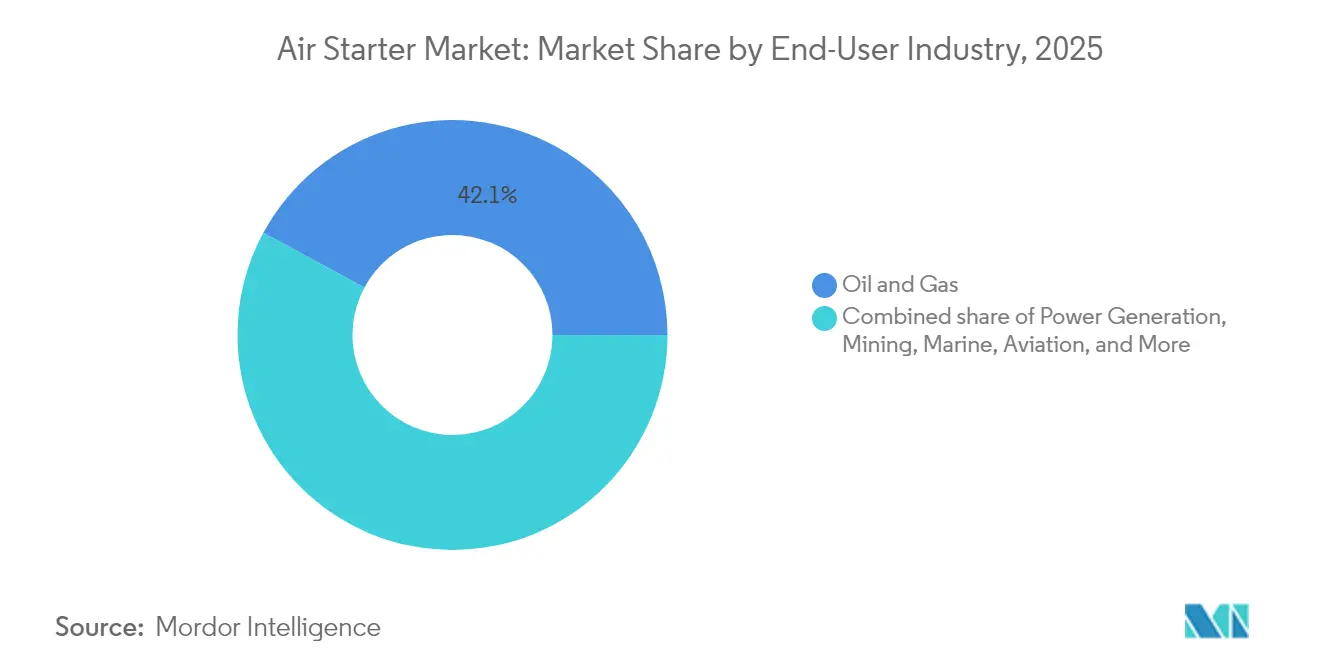
- Nach Endverbraucherbranche hielt der Öl- und Gassektor im Jahr 2025 einen Marktanteil von 42,12 % am Luftstartermarkt und wird bis 2031 voraussichtlich mit einer CAGR von 5,17 % wachsen.
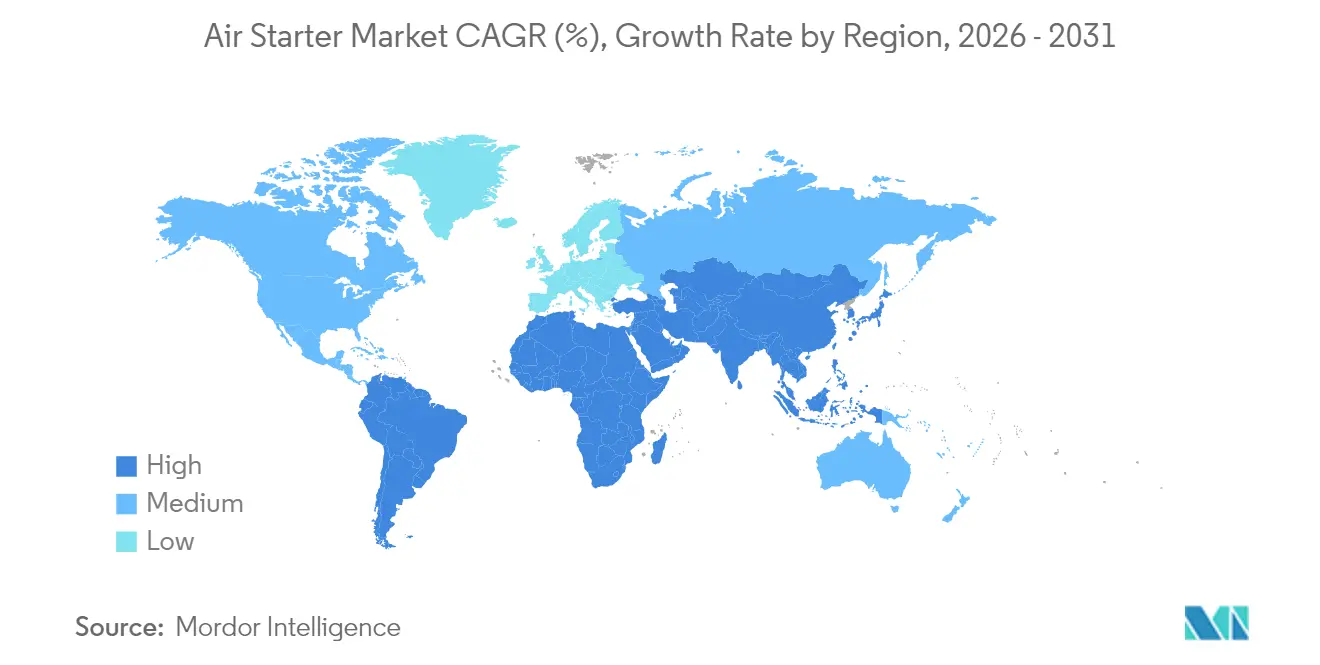
- Nach Geografie beherrschte Nordamerika im Jahr 2025 39,45 % des Umsatzes, während der Asien-Pazifik-Raum mit einer CAGR von 6,72 % die schnellste Expansion verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Ersatz von elektrischen Startern in Gefahrenzonen | 0.80% | Weltweite Öl- und Gaswirtschaft, Chemieindustrie | Mittelfristig (2–4 Jahre) |
| Wachstum der LNG-Trägerflotte mit Bedarf an ATEX-Startern | 0.60% | Weltweite Schifffahrt, Asien-Pazifik-Werften | Langfristig (≥ 4 Jahre) |
| Brownfield-Lebensverlängerungs-Nachrüstungen | 0.70% | Nordamerika, Naher Osten, Nordsee | Mittelfristig (2–4 Jahre) |
| Erholung der Bergbau-Investitionsausgaben | 0.50% | Asien-Pazifik, Südamerika, Afrika | Kurzfristig (≤ 2 Jahre) |
| Übernahme wasserstofftauglicher Gasturbinen | 0.40% | Europa, Nordamerika, Australien | Langfristig (≥ 4 Jahre) |
| Autonome Muldenkipper | 0.30% | Globale Bergbauregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Ersatz von elektrischen Startern durch pneumatische Starter in Gefahrenzonen
Industrielle Betreiber standardisieren ATEX- und IECEx-zertifizierte pneumatische Lösungen, um Zündrisiken in Bereichen der Klasse I, Division 1 zu mindern.[1]ABB Group, "IECEx-Zertifizierung für Explosionsschutz," abb.com Versicherungsgesellschaften markieren nicht-zertifizierte elektrische Einheiten zunehmend als risikobehaftet, was die Nachrüstzyklen in Raffinerien, Getreidesilos und Chemieanlagen beschleunigt. Der sicherheitsgetriebene Übergang priorisiert die Betriebskontinuität gegenüber den Anfangskosten, insbesondere bei der vorgelagerten Bohrung und Gaskompression, wo ungeplante Ausfälle hohe Strafzahlungen nach sich ziehen. Die resultierende Nachfrage wird durch schlüsselfertige Nachrüstkits gestützt, die Ausfallzeiten minimieren und mit verschärften regionalen Sicherheitsprüfungen übereinstimmen.
Wachstum der LNG-Trägerflotte mit Bedarf an ATEX-bewerteten Turbinen-Luftstartern
Globale LNG-Schifffahrtsrückstände unterstützen anhaltende Aufträge für explosionsgeschützte Turbinen-Luftstarter, die für den Doppelkraftstoffantrieb und die Frachtabwicklung in explosiven Atmosphären unerlässlich sind.[2]The Maritime Executive, "Maersk erhöht Investitionen in Doppelkraftstoffflotte," maritime-executive.com Dänische, koreanische und chinesische Werften bauen diese Systeme bereits in der Entwurfsphase ein, während Reedereien ihre Budgets erhöhen – Maersk steigerte seine jährlichen Schiffsinvestitionen auf 10–11 Milliarden USD –, um ihre Flotten für synthetische und Bio-LNG-Betriebe zukunftssicher zu machen. Schwimmende Produktions-, Lager- und Entladeeinheiten spiegeln diesen Trend wider und legen dabei den Schwerpunkt auf kompakte, korrosionsbeständige Designs, um den Wartungsaufwand auf See zu minimieren.
Brownfield-Lebensverlängerungsprogramme von internationalen Ölgesellschaften steigern die Nachrüstnachfrage
Etwa 70 % des weltweiten Öls stammen aus ausgereiften Feldern, was zu Lebensverlängerungsprogrammen führt, bei denen alternde elektrische Starter durch wartungsarme Flügelzellenmodelle ersetzt werden.[3]Baker Hughes, "Lösungen für gereifte Anlagen," bakerhughes.com Betreiber erzielen schnellere Renditen als bei Greenfield-Projekten und reduzieren ungeplante Einsätze – eine wichtige Priorität für Offshore-Plattformen mit alternder elektrischer Infrastruktur. Serviceintegratoren bündeln Nachrüstungen mit Fernüberwachung, um die Unterstützung nach der Installation zu optimieren und die Compliance-Nachweise zu stärken.
Erholung der Investitionsausgaben für Bergbaugeräte nach dem Rohstoff-Superzyklus 2024
Höhere Kupfer- und Lithiumpreise hoben die Auftragsbücher für autonome und elektrifizierte Bohrgeräte an; Epiroc verzeichnete im ersten Quartal 2025 einen Auftragssprung von 17 %.[4]Epiroc AB, "Zwischenbericht Q1 2025," epiroc.com Untertägige Hartgesteinsstandorte schätzen pneumatische Starter wegen ihrer Staubtoleranz, Vibrationsfestigkeit und langen Betriebsdauer, was entscheidend ist, da selbst minutenlange Ausfälle Gewinne von über 100.000 USD pro Stunde gefährden können. Die Integration von IoT-Sensoren speist prädiktive Algorithmen, die die Wartung mit geplanten Stillständen abstimmen und Anforderungen an die Gerätezuverlässigkeit in der Asien-Pazifik-Region und in Lateinamerika vorantreiben.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Elektrisch angetriebene Frac-Pumpen reduzieren Startzyklen | -0.60% | Nordamerikanische Schieferbecken | Kurzfristig (≤ 2 Jahre) |
| OEM-Konsolidierung verringert Mehrlieferanten-Spezifikationen | -0.40% | Globale Industriezentren | Mittelfristig (2–4 Jahre) |
| Undichtigkeiten in Altanlagen erhöhen Betriebskosten | -0.30% | Globale Fabriken | Langfristig (≥ 4 Jahre) |
| Knappheit an Trockenschmiermittel-Flügelzellenmaterial | -0.20% | Globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umstieg auf elektrisch angetriebene Frac-Pumpen, der Start-Stopp-Betriebszyklen eliminiert
Nordamerikanische Schieferbetreiber wechseln zu netzgespeisten oder gasturbinenbetriebenen elektrischen Frac-Einheiten, was die häufigen Motorneutstarts, die historisch gesehen die Nutzung von Luftstartern antrieben, einschränkt. Das dreijährige ExxonMobil-Abkommen von ProPetro veranschaulicht diesen Wandel, wobei Doppelkraftstoff- oder Elektroeinheiten bereits 65 % seiner Flotte ausmachen. Der kontinuierliche Pumpenbetrieb verändert die Nachfragemuster für Starter und zwingt Lieferanten, sich über veraltete Dieselanwendungen hinaus zu diversifizieren.
OEM-Konsolidierung reduziert Mehrlieferanten-Starterspezifikationen
Große Industrieausrüstungshersteller optimieren ihre Lieferketten, schließen Einzelquellen-Vereinbarungen ab, die die Beschaffungsregister verkleinern und kleinere pneumatische Spezialisten unter Druck setzen. Standardisierte Plattformen verringern die Anpassungsmargen und verlagern die Verhandlungsmacht hin zu Integratoren, die Starter mit unterstützenden Systemen bündeln können, was die adressierbaren Volumina für Nischenanbieter reduziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Startertyp:
Flügelzellensysteme führen trotz Hybrid-InnovationFlügelzellen-Luftstarter dominierten den Luftstartermarkt im Jahr 2025 mit einem Anteil von 53,45 %, was die langjährige Feldzuverlässigkeit und unkomplizierte Wartungsprotokolle widerspiegelt. Öl- und Gasbetreiber schätzen diese Eigenschaften für abgelegene Standorte, an denen Werkzeuge und Strom begrenzt sein können. Turbinenmodelle bedienen die Marine- und Luft- und Raumfahrttechnik, die eine schnelle Hochlaufzeit benötigt. Getriebeuntersetzte Hybriddesigns beschleunigen sich mit einer CAGR von 6,58 % und kombinieren pneumatischen Antrieb mit mechanischer Untersetzung, um die Drehmomenttdichte für autonome Maschinen und wasserstofftaugliche Turbinen zu erhöhen. Die additive Fertigung erschließt jetzt leichte Superlegierungsrotoren, die die thermische Toleranz bei extremen Turbinenvarianten erhöhen, und positioniert Hybride als zukünftigen Wachstumstreiber im breiteren Luftstartermarkt.
Laufende Forschungs- und Entwicklungsarbeiten konzentrieren sich auf Abdichtungsverbesserungen, Trockenschmierbeschichtungen und engere Toleranzen, die durch metallische additive Prozesse erreichbar sind. Diese Innovationen zielen darauf ab, die Wartungsintervalle zu verlängern – ein wichtiges Verkaufsargument für unbemannte Minen oder unbemannte Offshore-Anlagen. Progressive Normungsgremien aktualisieren auch Zertifizierungssysteme, um die gegenseitige Anerkennung zwischen ATEX und regionalen Vorschriften zu vereinfachen, was die Homologationskosten für Hybridanbieter möglicherweise senkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Motorleistung:
Kleinmotoren dominieren den MarktanteilEinheiten mit einer Leistung von bis zu 100 PS erfassten im Jahr 2025 85,05 % des Umsatzes aufgrund ihrer schieren Anzahl in Kompressoren, Stromerzeugungsaggregaten und mobilen Maschinen. Kleinere Hubraum-Installationen profitieren von kompakten Flügelzellenarchitekturen, die die Teilezahl gering und die Überholungszeiten kurz halten. Die Klasse von 100–300 PS expandiert mit der schnellsten Rate, mit einer CAGR von 4,98 %, da mittelgroße Bergwerke und marine Hilfsaggregate auf größere, effizientere Motoren aufrüsten, die robuste Starter benötigen, die höhere Drehmomente liefern können, ohne proportionale Gewichts- oder Luftverbrauchssteigerungen. Die Sensorintegration verbreitet sich schnell über alle Leistungsklassen hinweg und ermöglicht die Echtzeit-Verfolgung von Temperatur, Drehzahl und Druck, um Verschleißbedingungen vorherzusagen und einen Just-in-time-Service einzuplanen.
Designer in der Klasse über 300 PS experimentieren mit modularen Doppelstarter-Paketen für geschäftskritische Gasturbinen und bieten Redundanz, die strenge Verfügbarkeitsverträge in Spitzenlastkraftwerken erfüllt. Obwohl die Volumina hier bescheiden sind, sind die durchschnittlichen Verkaufspreise wesentlich höher, was Lieferanten eine profitable Nische neben den Massenmarkt-Kleinstmotoranwendungen im breiteren Luftstartermarkt verschafft.
Nach Endverbraucherbranche:
Der Öl- und Gassektor treibt das Wachstum anMit einem Anteil von 42,12 % am Umsatz 2025 bleibt Öl und Gas dank Brownfield-Nachrüstungen, LNG-Expansion und Mittelstrom-Kompressor-Upgrades der Ankerkundenstamm. Das Segment zeigt auch das schnellste Wachstumstempo bis 2031 mit einer CAGR von 5,17 %, da Sicherheitsvorgaben und Fernbetrieb pneumatische Starter gegenüber elektrischen bevorzugen. Die Stromerzeugung folgt, da wasserstofftaugliche Turbinen verbesserte Drehmomentprofile benötigen. Die Bergbaunachfrage erholt sich mit dem Einsatz autonomer Flotten und unterstreicht die Robustheit der Starter in staubigen, hochvibrationsbehafteten Umgebungen. Marine-Anwendungen – einschließlich LNG-Träger und Offshore-Versorgungsschiffe – erfordern ATEX-zertifizierte Turbinenmodelle, die einen eigenständigen, compliance-getriebenen Umsatzstrom im Luftstartermarkt bilden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Luftstarter-Markt Nordamerika
Nordamerika führte 2025 mit einem Umsatzanteil von 39,45 %, angetrieben durch Schiefergas, Offshore-Anlagen im Golf von Mexiko und eine robuste Pipeline an petrochemischen Modernisierungsprojekten. Harte Winter und Wüstenhitze stellen die Ausrüstung extremen Bedingungen aus und bestätigen die pneumatische Widerstandsfähigkeit über einen weiten Temperaturbereich. Das Aftermarket-Ökosystem der Region ist ausgereift und bietet schnelle Durchlaufzeiten bei Überholungen und zertifizierten Ersatzteilen, was die Markentreue gegenüber etablierten Herstellern stärkt.
Luftstarter-Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einer prognostizierten CAGR von 6,72 % bis 2031. Chinas Industriezentren und Indiens Netzausbau befeuern die Nachfrage, während koreanische und chinesische Werften LNG-Träger mit Turbinenstarter für Exportrouten ausstatten. Wachsende Wasserstoff-Pilotprojekte in Japan und Australien diversifizieren die Aufträge zusätzlich in Richtung Hochdrehmoment-Designs, die für Mischkraftstoffe geeignet sind. Lokale Komponentenlieferanten bauen ihre Kapazitäten aus, um Lieferzeiten zu verkürzen, obwohl die ATEX-Konformität bei der Vergabe von Premiumaufträgen weiterhin europäischen und US-amerikanischen Unternehmen zugute kommt.
Luftstarter-Markt EMEA
Europa verzeichnet eine ausgewogene Entwicklung, da sich traditionelle Industrien an strenge Arbeitsschutzdirektiven anpassen. Wasserstoffcluster in Deutschland und den nordischen Ländern schaffen spezifische Nachfragepotenziale für zertifizierte Hochdrehmoment-Systeme. Der Nahe Osten profitiert von Investitionen in bestehende Gasinfrastrukturen, und die Kupfer- und Goldkorridore Afrikas treiben bergbauorientierte Verkäufe an – beides trägt zu einem stetigen Projektstrom bei, der die regionalen Servicedepots im globalen Luftstarter-Markt aktiv hält.

Regulatorisches Umfeld
Luftstarter, die in explosionsgefährdeten industriellen Maschinen eingesetzt werden, werden durch Explosionsschutz- und Maschinensicherheitsrahmenwerke geprägt, wobei ATEX- und IECEx-Zertifizierungen häufig von OEMs und Betreibern für Installationen in Raffinerien, Offshore-Plattformen, Chemieanlagen und LNG-bezogenen Anwendungen vorgeschrieben werden. Für luftfahrtbezogene Luftstart-Schnittstellen liefert ISO 2026:2020 standardisierte Abmessungen und Toleranzen für Anschlüsse der Triebwerksstartluft, was die Austauschbarkeit zwischen Plattformen und Lieferanten unterstützt.
In Europa ersetzt die Verordnung (EU) 2023/1230 (die neue Maschinenverordnung) die Maschinenrichtlinie von 2006 und gilt ab dem 20. Januar 2027, wodurch Lieferanten technische Unterlagen, die Bereitschaft zur Konformitätsbewertung und Sicherheitsdokumentation für auf dem EU-Markt bereitgestellte Ausrüstung aktualisieren müssen. In den Vereinigten Staaten traten die Energieeinsparanforderungen des US DOE für industrielle Luftkompressoren gemäß 10 CFR 431.345 für ab dem 10. Januar 2025 hergestellte oder importierte Einheiten in Kraft, was indirekt vorgefertigte Startluft-Skids betrifft, bei denen Kompressorauswahl und Dokumentation zusammengefasst sind. In Indien führte das Ministerium für Schwerindustrie ab dem 10. Mai 2025 die obligatorische BIS-Zertifizierung (Scheme X) für Niederspannungsschaltgeräte und -steuergeräte ein, einschließlich Motorstarter gemäß der IS/IEC-60947-Normenreihe, was zusätzliche Compliance-Schritte für Luftstartsysteme mit integrierten elektrischen Steuerbaugruppen mit sich bringt.
Wettbewerbslandschaft
Das Feld ist mäßig fragmentiert. Ingersoll Rand führt mit globaler Servicereichweite und 14 Akquisitionen im Jahr 2024, die seine Luftaufbereitungs- und Pumpenangebote vertieften, einschließlich eines Deals über 146 Millionen USD für Friulair. Wettbewerber wie TDI, Gali und Hilliard konzentrieren sich auf Nischen in der Turbinen- oder Flügelzellentechnik, während Epiroc und Caterpillar proprietäre Starter in Bergbauflotten integrieren. Technologiekämpfe drehen sich nun um prädiktive Analytik, additive Fertigung und ultranieder-Wartungs-Hybriddesigns.
Strategische Schritte umfassen die vertikale Integration – Kopplung von Startern mit Kompressoren, Trocknern und Fern-Dashboards –, um Kunden über den gesamten Gerätelebenszyklus zu binden. Die Zertifizierungsführerschaft ist ebenfalls bedeutsam; Lieferanten mit harmonisierten ATEX-, IECEx- und regionalen Stempeln gewinnen kritische Aufträge in Hochrisikozonen. Preiskonkurrenz existiert jedoch für standardisierte Flügelzellenmodelle, wobei sich der Wert in Richtung Gesamtbetriebskosten und Betriebszeitgarantien verlagert und so Premium-Lieferanten vor Billiganbietern schützt.
Luftstarter-Branchenführer
Ingersoll Rand plc
Tech Development Inc. (TDI)
Gali International
Austart
IPU Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Luftstarter-Markt
- Ingersoll Rand plc
- Tech Development Inc. (TDI)
- Gali International
- Austart (Air Starter Sales & Service)
- IPU Group
- KH Equipment Pty Ltd
- Air Starter Components (ASC)
- Multi Torque Industries
- Maradyne Corporation
- The Rowland Company
- Hilliard Corporation
- Atlas Copco (Air Power div.)
- Caterpillar Inc. (Starting Motors)
- Chicago Pneumatic
- Cummins Inc. (Starter Solutions)
- Powerstart Pty Ltd
- Turbine Kinetics Inc.
- DAB Industries
- Sullair LLC
- Parker Hannifin (Starter Systems)

Marktchancen und Zukunftsaussichten
Integrations- und Zuverlässigkeitsverbesserungen über den gesamten Startsystem-Stack schaffen Raum für Anbieter, die Luftstarter mit Luftkompression, Luftaufbereitung und Steuerungen kombinieren können, während sie die Zertifizierungen für explosionsgefährdete Bereiche aufrechterhalten. Betreiber in Öl und Gas (42,12 % des Umsatzes 2025) priorisieren weiterhin Nachrüstungen und Standardisierung auf Skid-Ebene für Bestandsanlagen und Offshore-Einrichtungen, was die Nachfrage nach schlüsselfertigen Ersatzkits, zertifizierten Ersatzteilen und Serviceprogrammen zur Reduzierung von Ausfallzeiten unterstützt, insbesondere wenn Versicherer und Standortaudits nicht zertifizierte Zündquellen prüfen.
Technologiesignale aus der Patentaktivität deuten auf Chancen bei kompakten, multifunktionalen Architekturen hin, die Gewicht reduzieren und die Installation vereinfachen. Im Februar 2026 erhielt die Hamilton Sundstrand Corporation das US-Patent 12.546.260 B2, das ein pneumatisches Startsystem mit integriertem elektrischem Generator und Zapfluft-Druckregelung beschreibt, im Einklang mit dem Trend zu stärker integrierter Starterfunktionalität. Separat beschrieb eine US-Patentanmeldung vom Dezember 2025 (20250389228) eine integrierte Luftturbinen-Starterbaugruppe, die die Freilaufkupplung ins Getriebe verlegt, um Gewicht und Überhangmoment zu reduzieren, was auf anhaltende, packungsorientierte Designverbesserungen hindeutet. Auf der Aftermarket-Seite bleibt die Verfügbarkeit von Komponenten ein Kaufkriterium für kritische Kompressions- und Startanwendungen, wobei MASCO Miller Air Starter Co umfangreiche Bestände an OEM-Komponenten und Support betont, was Servicebereitschaft neben der Tiefe der ATEX- und IECEx-Zertifizierung als Wettbewerbshebel stärkt.
Recent Industry Developments in Luftstarter-Markt
- Mai 2026: Ingersoll Rand kündigte eine mehrjährige strategische Partnerschaft mit Garrett Motion an, um Ölfrei-Luftkompressortechnologien der nächsten Generation zu entwickeln, mit ersten Produkteinführungen, die für 2026 geplant sind. Die Partnerschaft unterstützt Angebote auf Systemebene, bei denen Verfügbarkeit von Startluft, Luftqualität und Wartungsintervalle in gefährlichen und betriebszeitkritischen Umgebungen eng miteinander verknüpft sind. Sie stärkt auch die Verhandlungsmacht großer Lieferanten bei paketierten Luftlösungen, die zusammen mit pneumatischen Startsystemen spezifiziert werden können.
- März 2026: Gali Group stellte ein IECEx-zertifiziertes Luft- und Kompressorpaket für ein Offshore-Öl- und Gasprojekt im Nahen Osten fertig, das zwei Kompressoren, einen Behälter, Steuertafeln und Luftaufbereitungsleitungen auf einem einzigen Skid kombiniert. Dies spiegelt die anhaltende Nachfrage nach integrierten, zertifizierten Paketen anstelle von Einzelkomponenten in Offshore- und Ex-Zone-Projekten wider. Es unterstreicht auch die IECEx-Umsetzungskompetenz als Unterscheidungsmerkmal für Anbieter, die Export- und grenzüberschreitende Arbeiten bedienen.
- April 2025: Ingersoll Rand erwarb G and D Chillers und Advanced Gas Technologies für 27 Millionen USD, um sein Luftaufbereitungs- und Vor-Ort-Gaserzeugungsportfolio zu erweitern. Die Erweiterung der Luftaufbereitungskapazitäten unterstützt gebündelte Angebote, bei denen Starterleistung und Lebenszykluskosten von sauberer, trockener und korrekt konditionierter Luftversorgung abhängen. Die Akquisitionen unterstützen auch das Aftermarket-Geschäft, indem sie den von einem Lieferanten betreuten Ausrüstungsumfang erweitern.


Luftstarter-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Umsätze aus Luftstartern, die zum Anlassen und Starten von Motoren oder Turbinen mit Druckluft in industriellen, maritimen, luftfahrttechnischen und schwerlasttechnischen Umgebungen verwendet werden. Wir erfassen den Verkauf neuer Luftstartereinheiten sowie die direkte Ersatznachfrage innerhalb derselben Produktfamilie.
Ausschlüsse vom Geltungsbereich: Elektrostartermotoren, Hydraulikstarter und komplette Luftstarteinheiten (als paketierte Bodenversorgungssysteme) sind ausgeschlossen, wenn sie nicht als Luftstarterprodukt verkauft werden.
Übersicht der Segmentierung
- Nach Startertyp
- Flügelzellen-Luftstarter
- Turbinen-Luftstarter
- Getriebeuntersetzter (Hybrid-)Luftstarter
- Nach Nennleistung
- Bis zu 100 PS
- 100 bis 300 PS
- Über 300 PS
- Nach Endverbraucherbranche
- Öl und Gas
- Stromerzeugung
- Bergbau
- Marine (LNG, FPSO, Marine)
- Luftfahrt
- Transport (Schwerlast-Lkw, Schiene)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Deskarbeit beginnt mit der Kartierung, wo Luftstarter typischerweise installiert werden, und verknüpft dann die Nachfrage mit öffentlichen Indikatoren für Motor-, Turbinen- und Ausrüstungsaktivität. Wir stützen uns auf frei zugängliche Quellen wie die Energiestatistiken der US EIA, die Industrieaktivitätsreihen des US Bureau of Labor Statistics, UN-Comtrade-Handelsdaten, makroökonomische Indikatoren der Weltbank sowie Veröffentlichungen der IMO oder von Flaggenstaaten, um Flotten- und Betriebsmuster zu verstehen.
Um die Annahmen realistisch zu halten, verwenden wir auch Quellen wie Jahresberichte von Unternehmen, Investorenpräsentationen, Produktkataloge, technische Handbücher und seriöse Presseberichte über neue Triebwerksprogramme und Nachrüstzyklen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und Import-Export-Prüfungen auf Sendungsebene genutzt, damit Mengenströme und Preisspannen plausibilisiert werden können. Die hier aufgeführten Desk-Quellen sind nur beispielhaft, und wir haben auch andere öffentliche und kostenpflichtige Referenzen zur Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primäre Gespräche und Umfragen wurden genutzt, um zu bestätigen, was als Luftstarter-Verkauf gilt, wie sich Austauschintervalle je nach Belastungszyklus unterscheiden und wie sich die Preisgestaltung mit Materialien und Lieferzeiten ändert. Wir sprachen mit einer Mischung aus Herstellern, Distributoren und Servicebetrieben sowie mit Endanwendern in den Bereichen Öl und Gas, Stromerzeugung, maritimer Betrieb, Bergbau, Luftfahrt-Bodenbetrieb und Schwertransport in den wichtigsten Regionen, damit unsere Annahmen vor Fertigstellung des Modells belastbar geprüft werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 20% | APAC: 47% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 39% | EMEA: 34% |
| Kleinere Akteure: 20% | Manager: 41% | Amerika: 19% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem die Ausrüstungsaktivität in einen praktischen Nachfragepool übersetzt und dann nach Luftstart-Durchdringung je Anwendung gefiltert wird. Zum Beispiel rekonstruieren wir die Nachfrage, indem wir den installierten Bestand relevanter Motoren und Turbinen, die Betriebsintensität und die Austauschzyklen mit der erwarteten Anzahl der Luftstarterwechsel pro Jahr verknüpfen. Dies wird dann anhand typischer Preisbänder in einen Wert umgerechnet.
Um die Gesamtzahl fundiert zu halten, fügen wir selektive Bottom-up-Prüfungen hinzu, wie z. B. stichprobenbasierten durchschnittlichen Verkaufspreis (ASP) multipliziert mit der geschätzten Einheitennachfrage nach Endverwendung, Distributionskanalprüfungen für ersatzintensive Märkte und Lieferanten-Zusammenfassungen, sofern die Finanzangaben dies zulassen. Wichtige Eingaben, die das Modell geprägt haben, umfassen die aktive Flotte in Schifffahrt und Schienenverkehr, den Takt von Neubau und Überholung in Öl und Gas sowie Stromerzeugung, Trends bei der PS-Mischung, die Einführung von Druckluftsystemen für Gefahrenbereiche und die beobachtete Preisentwicklung im Zusammenhang mit Materialien und Lieferzeiten. Die Prognosen wurden mittels Szenarioanalyse rund um Motoraktivität, Investitionszyklen und Austauschzeitpunkte erstellt und dann anhand der von den Befragten genannten Konsensbereiche angepasst. Wenn direkte Einheitensignale für kleinere Regionen dünn waren, wurden Lücken durch Proxy-Indikatoren wie Importe, Industrieproduktion und Flottenwachstum behandelt, gefolgt von erneuten Prüfungen anhand der von Praktikern mitgeteilten regionalen Anteile.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit offensichtliche Fehler nicht durchschlüpfen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Importtrends, Schlagzeilen zu Motoren- und Turbinenlieferungen sowie regionaler Industrie- und Energieaktivität und untersuchen dann Ausreißer, bevor die Zahlen finalisiert werden.
Eine zweite Analystenprüfung wird durchgeführt, um Formeln, Annahmen und die Kontinuität von Jahr zu Jahr zu überprüfen, und Interview-Nachfassaktionen werden ausgelöst, wenn eine wichtige Eingabe außerhalb eines vernünftigen Bereichs liegt. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Ereignisse eintreten, wie starke Rohstoffpreisbewegungen, Angebotsstörungen oder große Programmänderungen. Vor der Lieferung wird ein erneuter Prüfdurchgang abgeschlossen, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Luftstarter-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Luftstarter können weit voneinander abweichen, da jeder Herausgeber unterschiedliche Produkte erfasst, unterschiedliche Zeitpunkte für Währung und Preisgestaltung verwendet und seine eigene Sichtweise auf Ersatznachfrage im Vergleich zu Neubaunachfrage anwendet. Wir haben festgestellt, dass selbst eine kleine Änderung des Geltungsbereichs, wie die Einbeziehung einer verwandten Starterkategorie, die Gesamtsumme in einem Markt dieser Größe schnell verschieben kann.
Komplette Luftstarteinheiten, die als Bodenversorgungspakete verkauft werden, fallen nicht in den Geltungsbereich von Mordor Intelligence, wodurch die Gesamtsumme auf Luftstarterprodukte fokussiert bleibt, die direkt mit der Motor- und Turbinenstartnachfrage verknüpft sind, und eine Vermischung mit dem breiteren Wert der Unterstützungsausrüstung vermieden wird. Lücken ergeben sich auch daraus, wie Quellen die Grenzen der Endverwendung behandeln (Luftfahrt-Bodenausrüstung im Vergleich zu Bordanwendungen), ob sie Verschiebungen der PS-Mischung modellieren und ob die Preisgestaltung konstant gehalten oder anhand von Material- und Lieferzeitsignalen angehoben wird, gefolgt von unterschiedlichen Aktualisierungszyklen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,44 Mrd. USD (2026) | |
| Branchen-Nachrichtenagentur A | 0,45 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und spiegelt oft eine Zusammenfassung einer Pressemitteilung wider, die benachbarte Starterkategorien und schnellere Preisannahmen vermischen kann, was Vergleiche empfindlich für Zeitpunkt und einbezogenen Produktumfang macht. |
| Globaler Datenherausgeber B | 0,48 Mrd. USD (2024) | Kann den Markt an eine breitere Definition wie Luftstartermotoren anpassen und sich auf lieferantenseitige Umsatzaggregation stützen, mit begrenzter Sichtbarkeit auf Austauschzyklen nach Endverwendung, was die Summen in Regionen mit starker Aftermarket-Aktivität erhöhen kann. |
Die Abweichung lässt sich hauptsächlich darauf zurückführen, was als Produkt gezählt wird, welches Jahr als Ankerjahr verwendet wird und wie die Austauschintensität in Schifffahrt, Öl und Gas sowie Stromerzeugung behandelt wird. Indem die Annahmen an beobachtbare Ausrüstungsaktivität und interviewvalidiertes Austauschverhalten gebunden bleiben, bleibt die endgültige Zahl nachvollziehbar und reproduzierbar, wenn das Modell aktualisiert wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Luftstartermarkt?
Die Größe des Luftstartermarkts betrug im Jahr 2026 435,69 Millionen USD und wird bis 2031 voraussichtlich auf 547,83 Millionen USD ansteigen.
Welches Segment wächst im Luftstartermarkt am schnellsten?
Getriebeuntersetzte Hybrid-Luftstarter verzeichnen das höchste Wachstum mit einer CAGR von 6,58 % bis 2031.
Warum werden pneumatische Starter in LNG-Trägern bevorzugt?
ATEX-bewertete pneumatische Turbinen-Luftstarter eliminieren Zündquellen in explosiven Frachtumgebungen und erfüllen die Sicherheitsvorschriften für den Doppelkraftstoffantrieb.
Wie werden elektrisch angetriebene Frac-Pumpen die Nachfrage nach Luftstartern beeinflussen?
Kontinuierlich betriebene Elektropumpen reduzieren Start-Stopp-Zyklen und verringern kurzfristig den Bedarf an pneumatischen Startern in nordamerikanischen Schieferbetrieben.
Welche Region wird das Wachstum des Luftstartermarkts bis 2031 anführen?
Der Asien-Pazifik-Raum wird voraussichtlich die schnellste regionale CAGR von 6,72 % verzeichnen, angetrieben durch industrielle Expansion, LNG-Infrastruktur und Schiffbaurückstände.
Welche Rolle spielt die prädiktive Wartung in der Luftstarter-Branche?
Sensoren und Analyseplattformen prognostizieren den Wartungsbedarf, verringern Ausfallzeiten und stärken den Anteil des Aftermarkets am langfristigen Umsatz.
Seite zuletzt aktualisiert am:



