
Marktgröße und Marktanteil für KI-Rechenhardware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
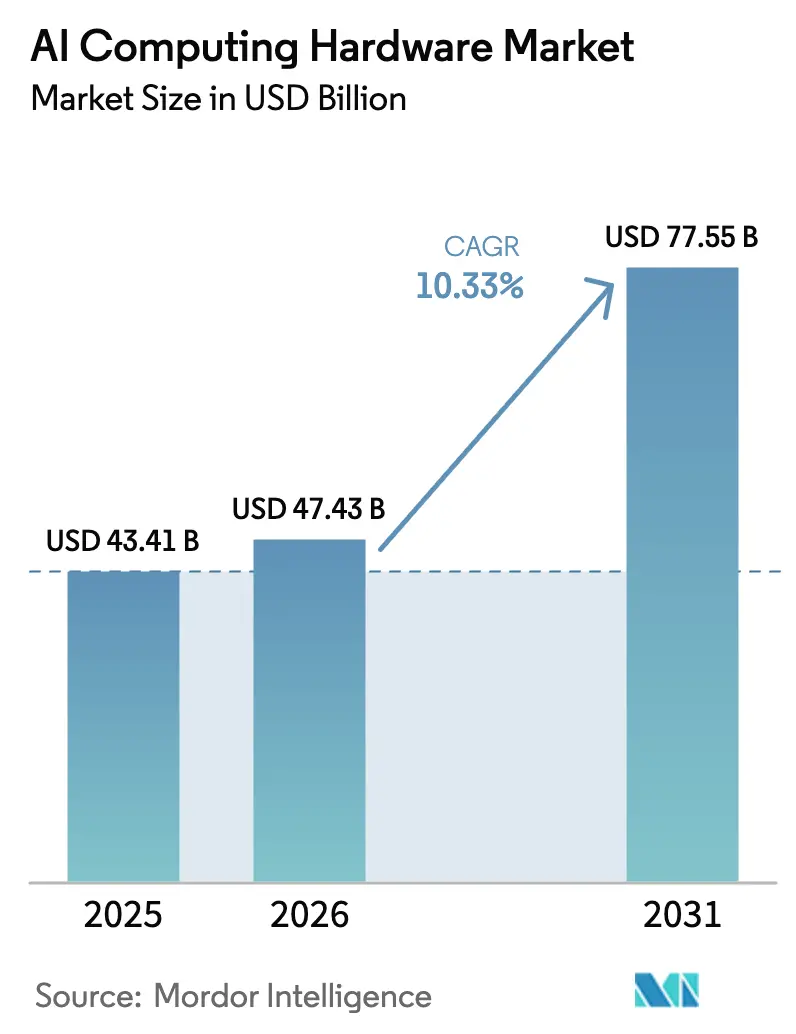
| Marktgröße (2026) | 47.43 Milliarden US-Dollar |
| Marktgröße (2031) | 77.55 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für KI-Rechenhardware von Mordor Intelligence
Die Marktgröße für KI-Rechenhardware wird voraussichtlich von 43,41 Milliarden USD im Jahr 2025 auf 47,43 Milliarden USD im Jahr 2026 steigen und bis 2031 77,55 Milliarden USD erreichen, mit einer CAGR von 10,33 % über den Zeitraum 2026–2031.
Das Wachstum folgt einem klaren Wandel im Systemdesign, da Inferenz-Workloads Produktionsbereitstellungen dominieren und die Kapazitätsplanung, Infrastrukturgestaltung und Beschleunigerauswahl neu gestalten. Die Kapitalausgaben der Hyperscaler verstärken diese Entwicklung, mit groß angelegten Programmen, die auf Server, Beschleuniger, Hochgeschwindigkeitsverbindungen und Flüssigkühlung ausgerichtet sind, die eine höhere thermische Designleistung im Rack unterstützen. Jährliche Produktauffrischungszyklen und der Übergang zu integrierten Rack-Scale-Systemen ermöglichen es Betreibern, die Bereitstellungszeit zu verkürzen und Leistungsprofile über regionale Standorte hinweg zu standardisieren. Stromverfügbarkeit, Speicherversorgung und Exportrichtlinien bleiben die primären Reibungspunkte; langfristige Verträge und vorab festgelegte Stromstrategien helfen jedoch, Investitionsentscheidungen im Markt für KI-Rechenhardware zu stabilisieren. Der Markt für KI-Rechenhardware kalibriert sich weiterhin rund um skalierbare, produktionsreife Inferenz als primären Treiber wiederkehrender Ausgaben, und diese Betonung der Echtzeitbereitstellung prägt die thermischen, Netzwerk- und Speicherdesignentscheidungen der Betreiber. Rack-Level-Integration und co-verpackte Optik gewinnen an Bedeutung, da Betreiber bestrebt sind, die Leistung pro Bit zu reduzieren und die Cluster-Resilienz in groß angelegten Trainings- und Inferenz-Fabrics zu verbessern.[1]NVIDIA Newsroom, "OpenAI und NVIDIA kündigen strategische Partnerschaft zur Bereitstellung von 10 Gigawatt NVIDIA-Systemen an," NVIDIA, nvidianews.nvidia.com Strategische Partnerschaften zwischen Chipherstellern und Plattformanbietern unterstreichen den langfristigen Charakter von KI-Ausbauprojekten, einschließlich Verpflichtungen zu Multi-Gigawatt-Bereitstellungen für Systeme der nächsten Generation. Der Markt für KI-Rechenhardware spiegelt daher sowohl technische als auch betriebliche Veränderungen wider, die mit großen, vertraglich gesicherten Nachfrageprofilen in führenden Regionen übereinstimmen.
Wichtigste Erkenntnisse des Berichts
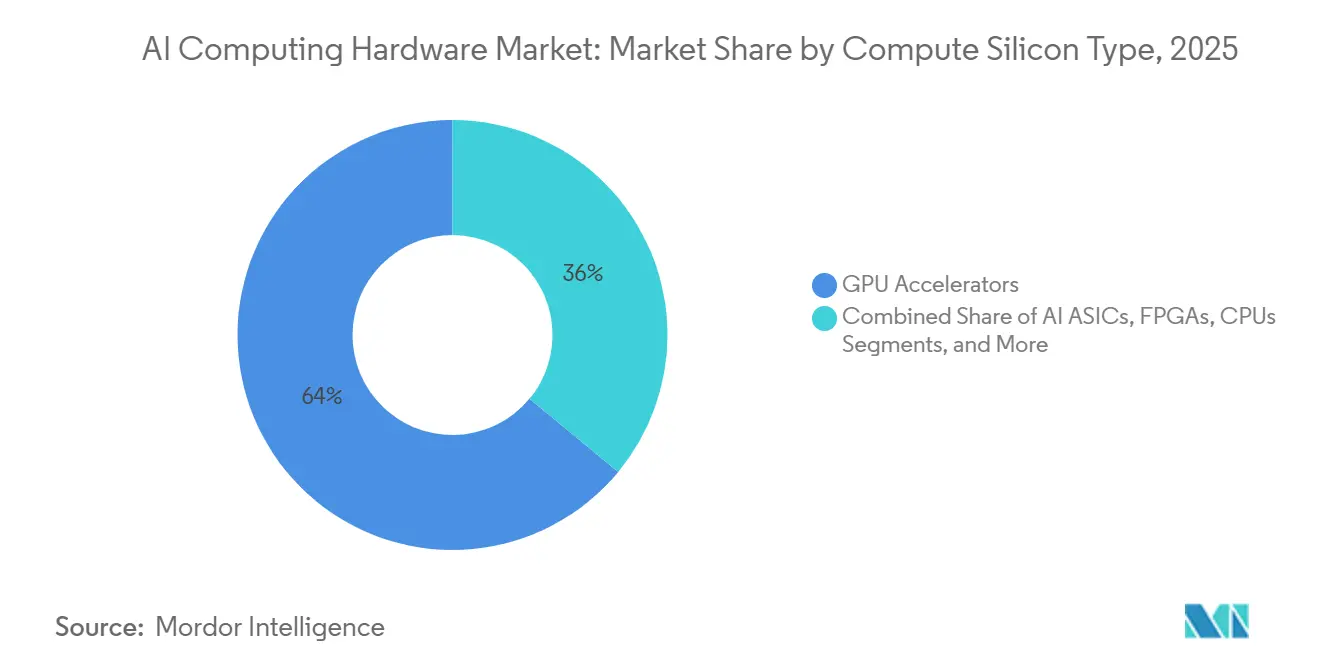
- Nach Compute-Siliziumtyp führten GPU-Beschleuniger im Jahr 2025 mit einem Umsatzanteil von 64 %, während KI-ASICs bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen werden.
- Nach Systemformfaktor entfielen auf KI-Server im Jahr 2025 ein Anteil von 78 %, und integrierte Rack-Scale-Plattformen verzeichneten mit einer CAGR von 10,7 % bis 2031 das höchste Wachstum.
- Nach Bereitstellungsstandort hielten Cloud-Rechenzentren im Jahr 2025 einen Anteil von 44 %, während Edge- und Endpunktstandorte mit der schnellsten Rate wuchsen, mit einer CAGR von 10,9 % von 2026 bis 2031.
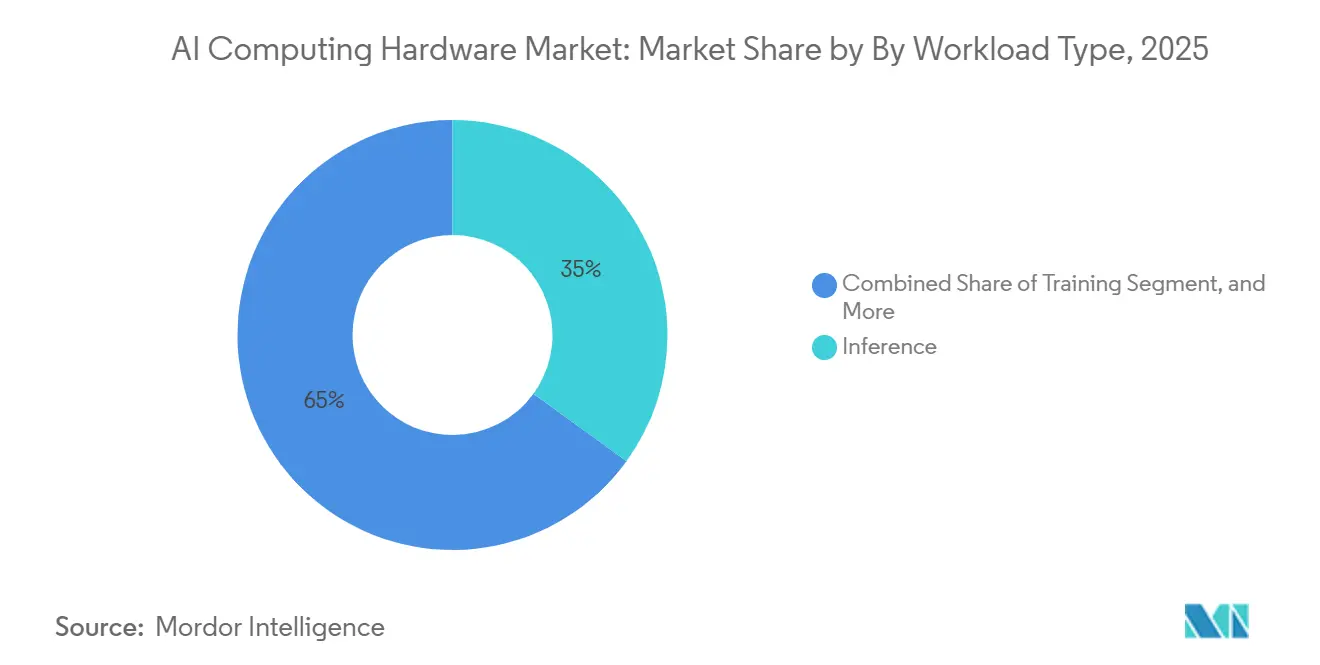
- Nach Workload-Typ erfasste Inferenz im Jahr 2025 einen Anteil von 35 % und wird voraussichtlich bis 2031 mit einer CAGR von 11,2 % wachsen.
- Nach Endbenutzerbranche entfielen auf Hyperscaler und Cloud-Dienstleister im Jahr 2025 57,4 % der Ausgaben, während das Gesundheitswesen und die Biowissenschaften mit einer CAGR von 10,9 % bis 2031 wuchsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 35,7 %, und der asiatisch-pazifische Raum führt das Wachstum mit einer CAGR von 11,0 % bis 2031 an.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Kapitalausgaben für KI-Infrastruktur bei Hyperscalern | +3.2% | Global, konzentriert in nordamerikanischen und asiatisch-pazifischen Hyperscaler-Hubs | Mittelfristig (2–4 Jahre) |
| Verlagerung vom Training zur Inferenz erhöht das Rechenvolumen | +2.8% | Global, mit frühen Gewinnen in Nordamerika, Europa und städtischen asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Schnelle Produktzyklen bei High-End-KI-GPUs und Rack-Scale-Systemen | +1.7% | Global, angeführt von fortschrittlichen Halbleiterfertigungsknoten in Taiwan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Server dominieren die KI-Infrastrukturausgaben | +2.1% | Global, Hyperscale-Rechenzentren in Northern Virginia, Santa Clara, Singapur, Frankfurt | Mittelfristig (2–4 Jahre) |
| Einführung co-verpackter Optik für Hochbandbreiten-Verbindungen | +0.8% | Global, erste Bereitstellung in Hyperscale-KI-Clustern, Nordamerika und Europa führend | Langfristig (≥ 4 Jahre) |
| Durchdringung der Flüssigkühlung erschließt KI-Systeme mit höherer thermischer Designleistung | +1.5% | Global, schnelle Einführung in China, Nordamerika und nordeuropäischen Rechenzentrumskorridoren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Kapitalausgaben für KI-Infrastruktur bei Hyperscalern treibt die Nachfrage nach Beschleunigern an
Die Kapitalprogramme der Hyperscaler skalieren weiter, wobei die aggregierten Ausgaben für 2026 in die Hunderte von Milliarden gehen und jährlich im mittleren Dreißig-Prozent-Bereich wachsen. Der Schwerpunkt liegt auf KI-spezifischer Infrastruktur, die Server mit Beschleunigern, Hochgeschwindigkeits-Netzwerk-Fabrics und flüssiggekühlte Rack-Designs umfasst, die eine höhere Dichte pro Rack aufrechterhalten. Mega-Bereitstellungen, die sich zu Multi-Gigawatt-Systemfußabdrücken verpflichten, bestätigen weiterhin das Ausmaß und die Dauerhaftigkeit der Betreibernachfrage in Trainings- und Inferenz-Anwendungsfällen. Strategische Allianzen zwischen Plattformanbietern konzentrieren Investitionen auch in integrierte Lösungen, einschließlich CPU-Plattformkooperationen, die Scale-out-Bereitstellungen in KI-Clustern rationalisieren. Die breitere Einführung von Flüssigkühlung und Rack-Scale-Baugruppen reduziert Bereitstellungsreibung durch Vorintegration thermischer und Stromversorgungssubsysteme für Hochleistungs-Beschleuniger.[2]nVent Electric plc, "nVent stellt neues Flüssigkühlungs- und Stromportfolio auf der SC25 vor," nVent Investor Relations, investors.nvent.com Der Markt für KI-Rechenhardware profitiert von dieser Beschleunigung der Kapitalausgaben, da er von Pilotprojekten zu skalierten Produktionsfußabdrücken in mehreren Regionen übergeht.
Die Verlagerung von Inferenz-Workloads definiert die Rechenzentrumsökonomie neu
Das Gleichgewicht der Rechenzyklen verlagert sich in Richtung Inferenz, was wiederkehrende Verbrauchsmuster antreibt und die Bereitstellungsleistung zur zentralen Designbeschränkung für Flotten macht. Diese Veränderung begünstigt Beschleuniger und Systeme, die auf Kosten pro Token, niedrige Latenz und effiziente Speicherhierarchien ausgerichtet sind, was sich von trainingsoptimierten Profilen unterscheidet. Speicher-Footprints und Bandbreite werden für die schnelle Token-Generierung entscheidend, und neue Speichermodule, die die Zeit bis zum ersten Token verkürzen, verstärken den Wert speicherreicher Designs in Produktionsumgebungen. Die Notwendigkeit, Inferenz näher an die Benutzer zu bringen, erhöht auch die Attraktivität kleinerer, regionaler Bereitstellungen, die Latenz und Stromverfügbarkeit ausbalancieren, ohne die Zuverlässigkeit zu beeinträchtigen. Betreiberstrategien priorisieren nun konsistente Rollouts inferenzfähiger Kapazitäten neben Trainingsclustern, um gleichmäßige Workloads zu bedienen. Der Markt für KI-Rechenhardware spiegelt diese Prioritäten sowohl in Silizium-Roadmaps als auch in integrierten Rack-Angeboten wider, die Rechenleistung, Speicher, Netzwerk und Kühlung konsolidieren.
Schnelle GPU- und Rack-Scale-Produktzyklen verkürzen Auffrischungszyklen
Führende Anbieter arbeiten mit beschleunigten Aktualisierungszyklen für Top-Beschleuniger und Rack-Scale-Systeme, was die Auffrischungsplanung für große Betreiber auf ungefähr jährliche Horizonte komprimiert. Rack-Scale-Plattformen, die Rechenleistung, Hochbandbreiten-Netzwerk und Flüssigkühlung integrieren, ermöglichen eine schnellere Inbetriebnahme und bieten konsistente Leistungsprofile über Einrichtungen hinweg. Co-verpackte Optik entsteht in Rechenzentrum-Fabrics, um die Leistung pro Bit zu reduzieren und die Systemresilienz zu verbessern, und diese Richtung beeinflusst das Netzwerkdesign sowohl für Trainings- als auch für Inferenzcluster. Der Rhythmus wird durch vertikale Partnerschaften unterstützt, die CPU-Plattformen mit KI-Beschleunigern und zugehörigen Fabrics ausrichten, um die Clusterintegration zu vereinfachen.[3]Intel Newsroom, "Intel und NVIDIA entwickeln gemeinsam KI-Infrastruktur und Produkte für das persönliche Computing," Intel, newsroom.intel.com Infolgedessen bewerten Betreiber Full-Stack-Lösungen und vorkonfigurierte Racks, die die Bereitstellungskomplexität reduzieren und gleichzeitig flüssiggekühlte Roadmaps mit höherer thermischer Designleistung unterstützen. Der Markt für KI-Rechenhardware richtet daher Investitionszyklen an schnellen Produkteinführungen aus, um wettbewerbsfähige Leistung und Energieeffizienz aufrechtzuerhalten.
Beschleunigte Server-Architekturen dominieren die KI-Infrastrukturausgaben
Server mit eingebetteten GPUs und benutzerdefinierten Beschleunigern machen den Löwenanteil der neuen KI-Infrastrukturausgaben aus, da große Transformer-Modelle und Scale-out-Training Tausende von eng vernetzten Beschleunigern erfordern. Vorintegrierte Rack-Systeme von führenden Anbietern verkürzen Vorlaufzeiten, indem sie Rechenleistung, Fabrics und Flüssigkühlung in einheitliche Bausteine kombinieren, die im großen Maßstab repliziert werden können. Multi-Gigawatt-Bereitstellungsverpflichtungen führender KI-Entwickler verstärken weiter, dass große, beschleunigerreiche Cluster der primäre Weg sind, um Trainings- und Bereitstellungsziele zu erfüllen. Gleichzeitig unterstützen Netzwerk-Roadmaps, die co-verpackte Optik einführen, die Bandbreite und Zuverlässigkeit, die für All-Reduce- und Echtzeit-Inferenzmuster innerhalb und zwischen Racks erforderlich sind. Das unterstützende Ökosystem für Strom und Kühlung reagiert mit modularen, wartbaren Designs, die auf flüssiggekühlte Racks ausgerichtet sind, die 100 Kilowatt pro Rack überschreiten. Da diese Elemente konvergieren, konsolidiert der Markt für KI-Rechenhardware die Ausgaben rund um beschleunigte Server, Rack-Scale-Architektur und fortschrittliche Verbindungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strom- und Netzengpässe für KI-Rechenzentren | -2.3% | Global, akut in PJM, ERCOT, Northern Virginia; aufkommend in Dublin, Frankfurt, Singapur | Langfristig (≥ 4 Jahre) |
| Versorgungsengpässe bei HBM und fortschrittlicher Verpackung | -1.9% | Globale Lieferkette, Fertigung konzentriert in Südkorea (SK Hynix, Samsung), USA (Micron), Taiwan (TSMC CoWoS) | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und technologische Fragmentierung | -0.7% | US-chinesischer Technologiekorridor, Spillover-Effekte in Europa, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Wartbarkeit und Ökosystemkomplexität für fortschrittliche Kühlung | -0.4% | Global, am akutesten in Nachrüstungsszenarien für Altanlagen in Tier-1-Metropolen-Rechenzentrumsmarkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strom- und Netzengpässe drosseln die Bereitstellungsgeschwindigkeit
Stromverfügbarkeit und Netzanschlusszeitpläne bestimmen, wo und wie Betreiber KI-Kapazitäten bereitstellen, und Engpässe in wichtigen Metropolen verlängern die Inbetriebnahmepläne für große Campusse. Um höhere Dichte und anhaltende Lastprofile zu bewältigen, setzen Betreiber auf Flüssigkühlung und modulare Stromarchitekturen, die auf Beschleuniger-Roadmaps mit höherer thermischer Designleistung ausgerichtet sind. Netzwerkinnovationen wie co-verpackte Optik helfen auch, die Leistungsstrafe pro Bit zu reduzieren, was indirekt die anlagenweiten Energiebudgets am Rand entlastet. Diese Maßnahmen beseitigen keine Standortherausforderungen, verbessern jedoch die Leistungs-pro-Watt-Hülle sowohl für Trainings- als auch für Inferenzcluster. Der Markt für KI-Rechenhardware ist daher empfindlich gegenüber regionalen Netzdynamiken und strebt eine Standardisierung rund um integrierte, flüssiggekühlte Racks an, um konsistentes thermisches und elektrisches Verhalten zu gewährleisten. Große Abnahmeverpflichtungen von KI-Plattformführern signalisieren, dass eine langfristige Kapazitätsplanung im Gange ist, um Netzengpässe durch diversifizierte Standortwahl und stufenweise Ausbauten zu mildern.
Lieferkettenengpässe bei HBM und fortschrittlicher Verpackung schränken die Skalierung ein
Hochbandbreitenspeicher und fortschrittliche Verpackung bleiben limitierende Faktoren für Beschleunigerlieferungen, und das Nachfragewachstum belastet weiterhin die verfügbare Kapazität über kurzfristige Horizonte hinaus. Speicherdichte und Bandbreite sind zentral für die Inferenzeffizienz, und neue energiesparende Module, die für KI-Server vermarktet werden, zielen auf eine schnellere Zeit bis zum ersten Token und verbesserte Leistung pro Watt ab. Anbieter reagieren mit Designentscheidungen, die SRAM, HBM und Verbindungstopologie ausbalancieren, um einen höheren Durchsatz für die Token-Generierung bei vorhersehbaren Leistungsbudgets zu erzielen. Anhaltende Engpässe bei Verpackung und Speicherversorgung leiten Kunden zu längerfristigen Beschaffungsvereinbarungen und Diversifizierungsstrategien. Infolgedessen kalibriert der Markt für KI-Rechenhardware weiterhin Systemdesigns rund um die Speicherverfügbarkeit, während neue Formfaktoren eingeführt werden, die die Wartungskomplexität in flüssiggekühlten Bereitstellungen reduzieren. Exportregelungen fügen eine weitere Planungskomplexitätsebene für die grenzüberschreitende Beschaffung fortschrittlicher Beschleuniger und Komponenten hinzu, was den Wert resilienter lokaler Versorgungsstrategien erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Compute-Siliziumtyp:
Benutzerdefinierte ASICs fordern GPU-Dominanz trotz unterlegener Ökosysteme herausGPU-Beschleuniger werden voraussichtlich im Jahr 2025 mit 64 % den größten Anteil ausmachen, unterstützt durch ausgereifte Software-Stacks und geschultes Ingenieurtalent, das die Wechselkosten hoch hält. KI-ASICs verzeichnen mit einer CAGR von 10,6 % bis 2031 das schnellste Wachstum, da große Betreiber die Effizienz pro Token und eine engere Workload-Ausrichtung für die Produktionsinferenz priorisieren. Im gesamten Markt für KI-Rechenhardware reduzieren von Hyperscalern entworfene Chips die Abhängigkeit von Merchant-Silizium und unterstützen die Optimierung von Strom, Speicher und Netzwerk auf Rack-Ebene. FPGAs bleiben am Edge für deterministische Latenz und Feldrekonfigurierbarkeit in Sicherheits- und Automatisierungsumgebungen relevant. In Client-Geräten eingebettete NPUs adressieren Datenschutz und Latenz für On-Device-Aufgaben innerhalb engerer thermischer und Leistungsbudgets. CPUs verankern weiterhin Steuerungsebenenaufgaben, Speicherorchestrierung und allgemeine Aufgaben, während sie schwere Matrixworkloads an angeschlossene Beschleuniger übergeben.
ASIC-Momentum und GPU-Incumbency koexistieren als Software-Ökosysteme, wobei Entwicklervertrautheit und Anbieter-Toolchains weiterhin Plattformentscheidungen beeinflussen. Interoperabilitätsstandards in Fabrics und Netzwerken sind zu wichtigen Differenzierungsmerkmalen geworden, da Käufer Anbieterabhängigkeit gegen Kosten, Verfügbarkeit und Leistung abwägen. Der Markt für KI-Rechenhardware verzeichnet auch Interesse an aufkommenden Architekturen wie neuromorphen und photonischen Prozessoren, obwohl diese Bemühungen noch in den Anfängen stecken. Für speicherintensive Inferenz betonen Produktentscheidungen Hochbandbreitenspeicherkapazität und Speicherbandbreite zur Aufrechterhaltung des Durchsatzes. Infolgedessen balanciert die Plattformauswahl nun Spitzenrechenleistung gegen Speicher-, Netzwerk- und thermische Eigenschaften, die für die Echtzeitbereitstellung relevant sind. KI-Beschleuniger von führenden Anbietern verankern diese Entscheidungen innerhalb von Rack-Scale-Blueprints, die Rechenleistung, Fabric und Kühlung vereinen.


Nach Systemformfaktor:
Rack-Scale-Integration beschleunigt sich, da Leistungsdichteanforderungen Flüssigkühlung erfordernKI-Server hielten im Jahr 2025 den dominanten Anteil von 78 %, und integrierte Rack-Scale-Lösungen verzeichnen mit einer CAGR von 10,7 % das schnellste Wachstum. GPU-Auffrischungsrhythmus, Speicheranforderungen und thermische Hüllen drängen Betreiber zu vorintegrierten Racks, die vorhersehbare Leistung liefern und die Inbetriebnahme in flüssiggekühlten Umgebungen vereinfachen. In den Jahren 2025 bis 2026 haben mehrere Anbieter Rack-Scale-Plattformen weiterentwickelt, die Beschleuniger, Netzwerk und Kühlung in standardisierte Bausteine konsolidieren, um Kapazitätserweiterungen zu rationalisieren. Dieser Ansatz reduziert das Integrationsrisiko und richtet sich gleichzeitig an standortbezogene elektrische und mechanische Einschränkungen aus. Im Markt für KI-Rechenhardware verbessern Rack-Level-Architekturen auch die Wartbarkeit und reduzieren die Verkabelungskomplexität im Vergleich zu maßgeschneiderten Systemkombinationen.
Beschleunigerkarten und -module bleiben wichtig für Nachrüstungen und inkrementelle Upgrades in Einrichtungen, die noch nicht auf Hochdichte-Racks migriert sind. Edge-Geräte und Gateways füllen latenzempfindliche Rollen, bei denen niedrige Leistungsbudgets und kompakte Formfaktoren wesentlich sind. Der Markt für KI-Rechenhardware profitiert von Anbieterökosystemen, die Referenzdesigns, validierte Fabrics und auf den Rack-Level-Betrieb abgestimmte Kühllösungen umfassen. Da diese Plattformen reifen, schätzen Käufer Interoperabilität und Standardsbeteiligung, die langlebige Bereitstellungen schützen. Anbieter koppeln Silizium-Roadmaps mit Flüssigkühlungs- und Fabric-Strategien, um vorhersehbare Leistung über Produktgenerationen hinweg zu gewährleisten. Co-verpackte Optik wird eine wachsende Rolle in Top-of-Rack- und Spine-Schichten spielen, da die Datenraten steigen und Betreiber sich auf die Leistung pro Bit konzentrieren.
Nach Bereitstellungsstandort:
Inferenzmigration zum Edge fragmentiert den zentralisierten Trainings-FootprintCloud-Rechenzentren machen im Jahr 2025 einen Anteil von 44 % aus, da Trainings- und große Inferenzcluster zweckgebaute Standorte mit hoher Leistungsdichte und fortschrittlichem Netzwerk bevorzugen. Edge- und Endpunktstandorte wachsen mit einer CAGR von 10,9 % bis 2031 am schnellsten, da latenzempfindliche Inferenz näher an die Benutzer in regionalen Metropolen rückt. Im Markt für KI-Rechenhardware gewährleistet diese Verteilung eine latenzarme Bereitstellung für Anwendungen, die schnelle Token-Generierung und lokale Datenverarbeitung erfordern. Betreiber kombinieren zentralisierte Trainings-Footprints mit verteilter Inferenzkapazität, um sowohl Entwicklungs- als auch Produktionsanforderungen zu erfüllen. On-Premises-Unternehmensbereitstellungen unterstützen regulierte Workloads und Datensouveränitätsmandate.
Altanlagen rüsten weiterhin Strom und Kühlung nach, um Hochdichte-Racks aufzunehmen, während neue Bauten von Anfang an flüssiggekühlte Designs bevorzugen. Die KI-Rechenhardwarebranche konvergiert auf Rack-Scale-Produkte, die Wärmedichte, Wartbarkeit und interoperable Fabrics ausbalancieren. Die Beschaffung umfasst nun längere Planungshorizonte für Strom und Netzanschluss neben mehrjährigen Vereinbarungen für Beschleuniger und Speicher. Strategische Partnerschaften zwischen Anbietern zielen darauf ab, Integrationsreibung zu reduzieren und CPU-, Beschleuniger- und Netzwerk-Roadmaps auszurichten. Der Markt für KI-Rechenhardware verteilt daher Kapazitäten über zentrale Cloud-Hubs und Edge-Standorte, während das Anlagendesign auf Bereitstellungs- und Trainingsrollen ausgerichtet wird.
Nach Workload-Typ:
Inferenzdominanz gestaltet Hardwareanforderungen in Richtung Kosten pro Abfrage umInferenz hält im Jahr 2025 einen Workload-Anteil von 35 % und wächst mit einer CAGR von 11,2 %, was den kontinuierlichen Charakter von Bereitstellungs-Workloads nach dem anfänglichen Modelltraining widerspiegelt. Diese Realität treibt Designentscheidungen an, die Kosten pro Token, Durchsatz pro Watt und Zeit bis zum ersten Token wertschätzen. Speicherdichte ist ein Differenzierungsmerkmal für das Hosting großer Kontextmodelle in weniger Geräten, und Komponentenanbieter führen energiesparende Module ein, die die Token-Generierung beschleunigen. Der Markt für KI-Rechenhardware balanciert daher Spitzenrechenleistung mit Speicher- und Fabric-Entscheidungen, die gleichmäßige Bereitstellungslasten aufrechterhalten. Training bleibt in großen Standorten mit hoher Stromverfügbarkeit und Bisektionsbandbreitenbedarf zentriert.
Bereitstellungsdeployments bevorzugen regionale Standorte, die Latenz reduzieren und die Benutzererfahrung für Echtzeitanwendungen verbessern. Betreiber standardisieren auf Rack-Scale-Baugruppen, um den Rollout zu vereinfachen und das Inbetriebnahmerisiko über Geografien hinweg zu reduzieren. Netzwerk-Upgrades, einschließlich co-verpackter Optik, verbessern Resilienz und Energieeffizienz bei höheren Verbindungsgeschwindigkeiten. Der Markt für KI-Rechenhardware profitiert von diesen Verbesserungen durch konsistente Skalierungspfade von der Entwicklung zur Produktion.
Nach Endbenutzerbranche:
Gesundheitswesen wächst stark, da On-Premises-Compliance die Beschleunigerverbreitung vorantreibtHyperscaler und Cloud-Dienstleister machen im Jahr 2025 57,4 % der Ausgaben aus, da Plattformdienste die Nachfrage nach Training und Inferenz aggregieren. Gesundheitswesen und Biowissenschaften verzeichnen bis 2031 eine CAGR von 10,9 % dank diagnostischer Bildgebung, klinischer Entscheidungsunterstützung und Entdeckungs-Workloads, die Hochdurchsatz-, konforme und häufig On-Premises-Bereitstellungen bevorzugen. Der Markt für KI-Rechenhardware liefert Beschleuniger und Rack-Systeme, die Zertifizierungs- und Verfügbarkeitsanforderungen in regulierten Umgebungen erfüllen. Finanzdienstleistungen, Technologieplattformen und Medien erweitern den Einsatz von Inferenz bei der Betrugsprävention, Empfehlungen und Code-Generierung. Automobil und Fertigung integrieren KI über Edge-Workloads für Sicherheit und Inspektion.
In Branchen mit strengen Datensidenzanforderungen bleiben On-Premises-Cluster oder Sovereign-Cloud-Modelle wichtige Beschaffungswege. Der Markt für KI-Rechenhardware unterstützt sowohl den cloudbasierten Zugang zu fortschrittlichen Beschleunigern als auch On-Premises-Konfigurationen, die auf Datenschutz- und Governance-Richtlinien ausgerichtet sind. Anbieterökosysteme helfen Unternehmen, Software-Portabilität und Modellbereitstellung über Standorte hinweg zu navigieren. Käuferpräferenzen spiegeln nun eine Mischung aus Hyperscale-Verbrauch für Frontier-Modelle und lokalisierter Inferenz für Echtzeitaufgaben wider. Infolgedessen übernehmen Branchen Kombinationen aus Cloud-Training und verteilter Bereitstellung, die spezifischen Compliance- und Latenzanforderungen entsprechen.
Geografische Analyse
KI-Computing-Hardware-Markt in Nordamerika, Europa, APAC und dem Nahen Osten
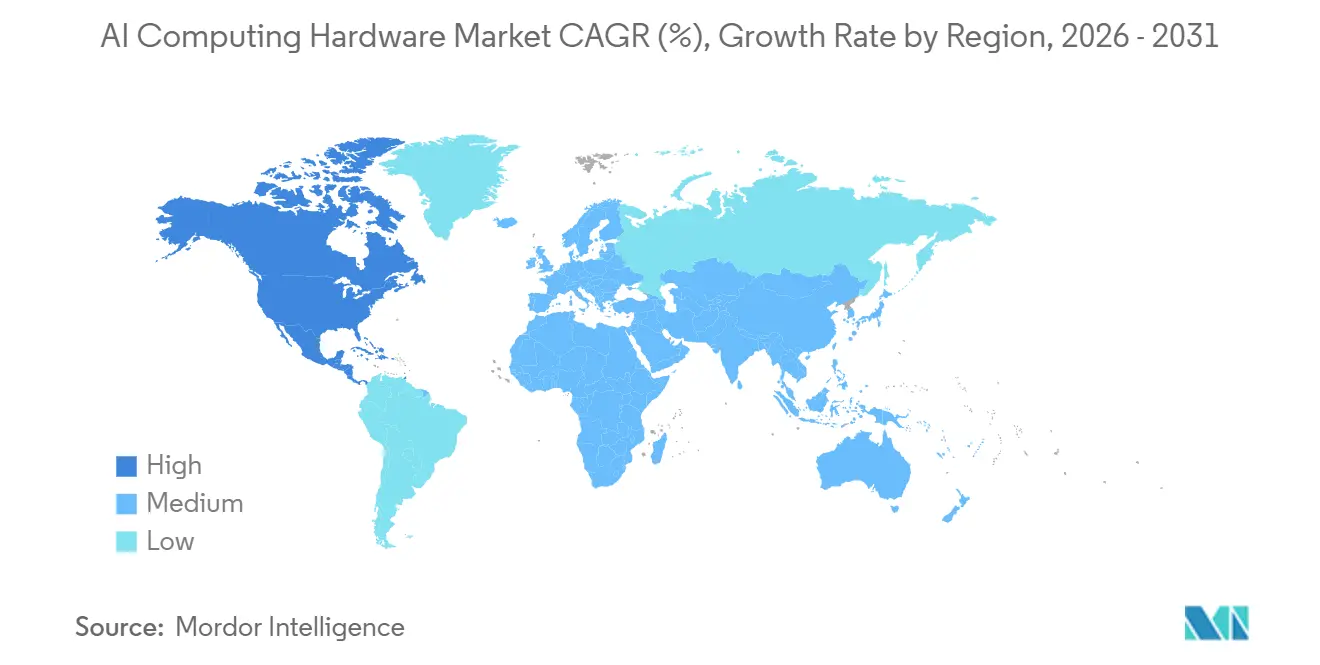
Nordamerika hält im Jahr 2025 einen Umsatzanteil von 35,7 %, da globale Hyperscaler ihre Hauptsitze, ihr Plattform-Engineering und ihre fortgeschrittenen Design-Partnerschaften in der Region konzentrieren. Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 11,0 % bis 2031 die stärkste Expansion, da staatliche Cloud-Initiativen und regionale digitale Dienste den lokalen Rechenkapazitätsbedarf erhöhen. Innerhalb des KI-Computing-Hardware-Marktes wird das Wachstum in Nordamerika durch Strom- und Verbindungsengpässe in mehreren Tier-1-Ballungsräumen gedämpft, was zur Diversifizierung in benachbarte Märkte führt. Europa balanciert Datenhaltungsanforderungen und Stromverfügbarkeit, und Betreiber verteilen ihre Bereitstellungen auf Regionen, die Flächen, Netzkapazität und erneuerbare Energiequellen bereitstellen können. Der Nahe Osten investiert weiterhin in groß angelegte KI-Infrastruktur, die westliche Technologie-Stacks ergänzt.
KI-Computing-Hardware-Markt in Nordamerika und APAC
Exportkontrollen prägen Beschaffungs- und Bereitstellungsentscheidungen entlang des US-amerikanisch-chinesischen Korridors, was die Planungskomplexität für grenzüberschreitende Kapazitätszuweisung und Chip-Verfügbarkeit erhöht. Betreiber reagieren darauf, indem sie Mehrregionen-Aufbauten staffeln und längerfristige Beschaffungsverpflichtungen für Beschleuniger und Komponenten eingehen. Im asiatisch-pazifischen Raum stärkt die wachsende Nachfrage nach regionalem Modell-Serving die Investitionen in Edge-Standorte, die Latenz und Stromversorgung ausbalancieren. Der KI-Computing-Hardware-Markt expandiert daher durch einen verteilten Fußabdruck, der Training und Serving über verschiedene Anlagenklassen segmentiert. Partnerschaften, die groß angelegte Systembereitstellungen sichern, veranschaulichen das regionsweite Ausmaß künftiger Ausbauten im Bereich Training und Inferenz. Insgesamt konvergieren regionale Strategien auf flüssigkeitsgekühlte Rack-Scale-Systeme und Hochgeschwindigkeits-Fabrics, um ein schnelles Wachstum aufrechtzuerhalten.

Regulatorisches Umfeld
Exportkontrollen und Handelsmaßnahmen prägen weiterhin die Verfügbarkeit und den Einsatz fortschrittlicher KI-Beschleuniger und -Systeme über verschiedene Regionen hinweg. Im Januar 2026 überarbeitete das US Bureau of Industry and Security (BIS) die Politik zur Prüfung von Exportlizenzen für fortschrittliche Rechenwaren nach China und Macau und wechselte von einer Vermutung der Ablehnung zu einer Einzelfallprüfung. Diese Verschiebung erhöht die Compliance-Sorgfaltspflicht für OEMs, Distributoren und Cloud-Betreiber, die grenzüberschreitende Beschaffung verwalten. BIS veröffentlichte im Mai 2026 zudem Leitlinien, die klarstellen, dass Lizenzanforderungen für fortschrittliche Rechenprodukte (einschließlich ECCNs 3A090 und 4A090) für bestimmte Unternehmen mit Bezug zu Länderguppe D:5 oder Macau gelten, unabhängig davon, wo sie tätig sind, was die Prüfanforderungen entlang globaler Lieferketten verschärft.
Standardisierungs- und Konformitätsaktivitäten in Europa schreiten parallel zur KI-Governance voran, was die Beschaffungsspezifikationen für KI-Infrastruktur in regulierten Umgebungen beeinflusst. ETSI veröffentlichte EN 304 223 im Mai 2026 als vollständige europäische Norm für KI-Cybersicherheit, in Übereinstimmung mit Anforderungen im Zusammenhang mit dem EU-KI-Gesetz und internationalen Rahmenwerken. CEN/CENELEC brachte ebenfalls Entwurfsarbeiten voran, darunter prEN 18286, das im Oktober 2025 in die öffentliche Anhörung ging und auf Qualitätsmanagementsysteme für KI abzielt. Diese Initiativen erhöhen die Bedeutung von Sicherheits-, Rückverfolgbarkeits- und Zusicherungskontrollen über die gesamten KI-Rechenhardware-Stacks hinweg, von Servern und Beschleunigern bis hin zu Netzwerkinfrastrukturen und unterstützender Infrastruktur.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für KI-Rechenhardware verläuft von Siliziumtechnik und Plattformarchitektur über Fertigung und Integration bis hin zum Einsatz in Cloud-, Unternehmens- und Edge-Umgebungen. Vorgelagert umfasst die Entwicklung von Rechen-Silizium sowohl Merchant-GPU-Anbieter und CPU-Lieferanten als auch kundenspezifische Silizium-Programme von Hyperscalern (zum Beispiel Google TPU, AWS Trainium und Meta MTIA), die eine engere Ausrichtung auf Produktions-Inferenz-Workloads und eine größere Kontrolle über die Versorgung anstreben. Die mittelständische Fertigung wird von führenden Foundries (insbesondere TSMC) sowie fortschrittlichen Verpackungs- und Testanbietern (wie ASE und Amkor) getragen, wobei Leistung und Verfügbarkeit zunehmend durch den Durchsatz von CoWoS-Verpackungen und die HBM-Versorgung durch Speicherführer wie SK hynix, Samsung und Micron bestimmt werden.
Nachgelagert montieren System-OEMs und ODMs Beschleuniger zu KI-Servern und integrierten Rack-Skalensystemen, unterstützt von Substratanbietern (zum Beispiel Unimicron und Elite Material) sowie von Strom- und Kühlungs-Ökosystemen, die Spezialisten für Stromverteilung und Kühlung umfassen. Engpässe haben sich über Wafer hinaus auf Verpackung, Speicher und Rechenzentrumsinfrastruktur-Inputs (Stromkomponenten, Flüssigkühlungs-Subsysteme und Zeitpläne für Netzanschlüsse) ausgeweitet, wodurch die langfristige Beschaffung und Qualifizierung zentral für Lieferpläne wird. Plattformankündigungen, wie NVIDIAs Zusammenführung von Vera-CPU und Rubin-GPU unter der Vera-Rubin-Plattform für KI-Fabriken (März 2026), unterstreichen ebenfalls, wie Silizium, Speicher, Interconnects und Rack-Integration als koordinierte Lieferketten und nicht als eigenständige Komponenten produktisiert werden.
Wettbewerbslandschaft
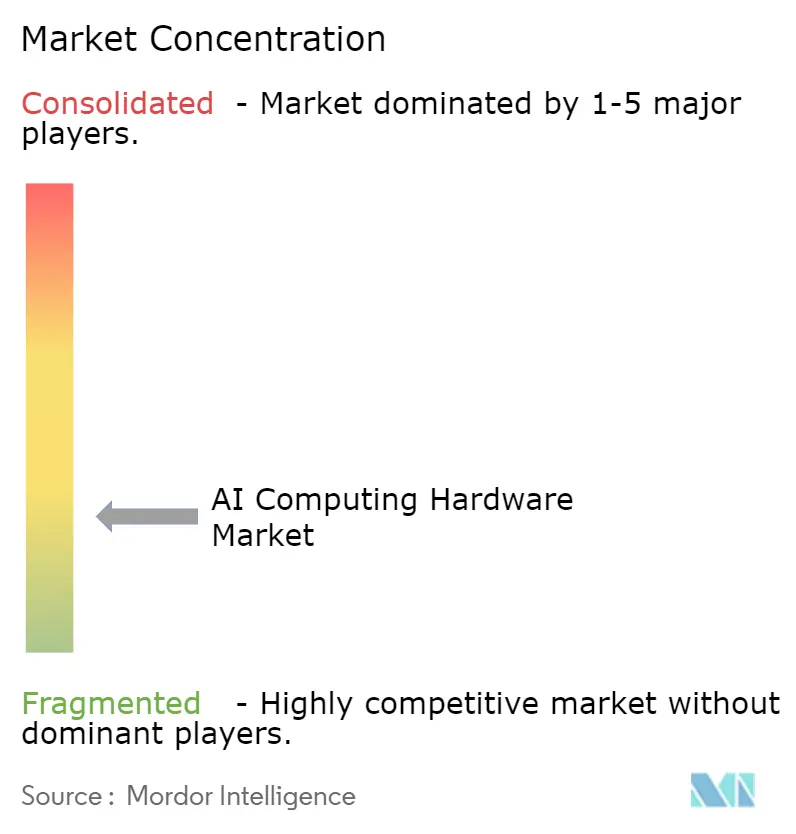
Der Markt für KI-Rechenhardware weist eine moderate Konsolidierung auf, wobei ein Anbieter bis 2025 einen Anteil von nahezu 70 % bei KI-Beschleunigern hält und andere durch benutzerdefinierte Silizium-Programme und offene Ökosystem-Positionierung gewinnen. NVIDIA behauptet seine Marktführerschaft mit einem Full-Stack-Ansatz, der GPUs, Fabrics und Software koppelt, was Wechselkosten für Unternehmen und Entwickler schafft. AMD verfolgt einen offenen, interoperablen Ansatz über Scale-up- und Scale-out-Fabrics und kombiniert diesen mit einer Rack-Scale-Plattform, die Flüssigkühlung und Netzwerk als vorkonfigurierten Baustein integriert. Intel und NVIDIA haben eine strategische Zusammenarbeit bei benutzerdefinierten x86-CPUs angekündigt, die in NVIDIA-KI-Plattformen integriert sind, was CPU- und Beschleuniger-Roadmaps für Rechenzentrumsbereitstellungen ausrichtet. Diese Schritte stimmen mit dem Wandel des Marktes hin zu verpackten Rack-Lösungen und integrierten Fabrics überein.
Flüssigkühlungslieferanten und Stromverteilungsanbieter sind für Systemleistung, Wartbarkeit und Verfügbarkeit zentral geworden. Neue Kühlmittelverteilungseinheiten, Verteiler und intelligente Stromverteilungseinheiten werden als modulare Angebote eingeführt, die mit Beschleunigern mit höherer thermischer Designleistung und Rack-Dichten skalieren. Partnerschaften zwischen Kühlungs- und Industrietechnologieunternehmen zielen darauf ab, Referenzarchitekturen für Hyperscale-KI-Standorte zu liefern, was das Designrisiko und die Bereitstellungszeit für Betreiber reduziert. Auf der Netzwerkseite reduziert die Einführung co-verpackter Optik die Leistung pro Bit und verbessert die Fabric-Robustheit, was co-verpackte Optik als kritischen Enabler zukünftiger KI-Fabrics positioniert. Der Markt für Rechenhardware spiegelt daher eine engere Integration über Rechen-, Kühlungs- und Netzwerkanbieter hinweg wider.
Skalenverpflichtungen führender KI-Entwickler gestalten auch die Versorgungsausrichtung neu. Multi-Gigawatt-Partnerschaften setzen neue Baselines für Systembereitstellungs-Footprints und dafür, wie Anbieter CPU-Plattformen, Beschleuniger, Verbindungen und Stromversorgung auf Rack-Ebene koordinieren. Als Reaktion darauf richten Chiphersteller Silizium-Roadmaps an System-Blueprints aus, die Flüssigkühlung, hohe Speicherkapazität und schnelle Fabrics betonen. Offene Software-Stacks und standardsbasierte Fabrics bleiben ein Hebel für Käufer, die hohe Wechselkosten und langfristige Abhängigkeiten vermeiden möchten. Der Markt für KI-Rechenhardware balanciert weiterhin Anbieter-Incumbency mit steigender Nachfrage nach interoperablen und wartbaren Rack-Scale-Systemen, die die Bereitstellung über diverse Geografien hinweg vereinfachen.
Marktführer in der KI-Rechenhardwarebranche
NVIDIA Corporation
Intel Corporation
Huawei Technologies Co., Ltd.
International Business Machines Corporation
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI-Computing-Hardware-Markt
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Super Micro Computer, Inc.
- Lenovo Group Limited
- Inspur Electronic Information Industry Co., Ltd.
- Amazon.com, Inc.
- Google LLC
- Microsoft Corporation
- Baidu, Inc.
- Alibaba Group Holding Limited
- Tencent Holdings Limited
- Cerebras Systems Inc.
- Graphcore Limited
- Tenstorrent, Inc.
- Groq, Inc.
- SambaNova Systems, Inc.
- Qualcomm Incorporated
- Arm Holdings plc
- Ampere Computing LLC

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum liegt in Nicht-GPU-Beschränkungen, die nun bestimmen, wie schnell KI-Rechenkapazität eingesetzt werden kann, einschließlich fortschrittlicher Verpackung, HBM sowie Strom- und Kühlungssubsysteme für Rechenzentren. Im Jahr 2026 deuten konkrete angebotsseitige Maßnahmen auf Chancen für Anbieter und Integratoren hin, die Verpackungsdurchsatz und Speicherverfügbarkeit sichern können: TSMC meldete Massenproduktion an zwei fortschrittlichen Verpackungsanlagen in Phase I des Chiayi Science Park (Juni 2026), und SK hynix gab eine Investition von 12,85 Milliarden USD in eine fortschrittliche Verpackungsanlage (P&T7) in Cheongju, Südkorea (Juli 2026) bekannt. Da Käufer eine vorhersehbare Inbetriebnahme von hochdichten Racks priorisieren, entsteht zusätzliche Chance für validierte Rack-Skalen-Referenzdesigns, die Beschleuniger, Netzwerkinfrastruktur und Flüssigkühlung in wiederholbare Bausteine bündeln und so das Integrationsrisiko am Standort unter engen Stromrestriktionen verringern.
Die nachfrageseitige Chance erweitert sich auch durch Vertikalisierung und kundenspezifische Silizium-Programme, die auf Inferenz-Effizienz und Zuweisungskontrolle abzielen. OpenAI und Broadcom kündigten den Jalapeno-Inferenz-Chip für LLM-Inferenz an (Juni 2026), während Meta fortlaufende Produktionspläne für seine MTIA-Chips skizzierte, einschließlich des Produktionsstarts neuer MTIA-Versionen im September 2026, wie im Juli 2026 berichtet wurde. Diese Schritte erweitern den adressierbaren Markt für unterstützende Komponenten und Systeme rund um kundenspezifische Beschleuniger, einschließlich Serverplattformen, Hochgeschwindigkeits-Ethernet oder anderer Scale-out-Netzwerkinfrastrukturen, speicherreicher Konfigurationen und wartungsfreundlicher flüssigkeitsgekühlter Designs. Investitionen in Fertigungs- und Versorgungsresilienz, einschließlich Microns Beschleunigung von US-Fabrikinvestitionen mit Aktivitäten an seinem Standort in Clay, New York (Juli 2026), verstärken ebenfalls die Chancen für Anbieter, die entlang von Speicher, Verpackung und Systemintegration positioniert sind, während sich Einsätze über Regionen hinweg unter Export-, Sicherheits- und Verfügbarkeitsbeschränkungen skalieren.
Recent Industry Developments in KI-Computing-Hardware-Markt
- Juni 2026: NVIDIA und SK hynix gaben eine mehrjährige Technologiepartnerschaft zur gemeinsamen Entwicklung von Speichern der nächsten Generation für KI-Fabriken bekannt, einschließlich Unterstützung für NVIDIA Vera Rubin-Systeme und verwandte Plattformen. Die Zusammenarbeit hebt Speicher-Roadmaps als strategischen Hebel für die Verfügbarkeit von Beschleunigern und den Systemdurchsatz hervor, da Inferenz- und Trainingscluster höhere Bandbreiten- und Kapazitätsanforderungen stellen.
- Mai 2026: NVIDIA und IREN gaben eine strategische Partnerschaft bekannt, um den Einsatz von bis zu 5 Gigawatt NVIDIA DSX-ausgerichteter KI-Infrastruktur im Laufe der Zeit zu beschleunigen. Die Vereinbarung verknüpft die Versorgung mit KI-Systemen mit rechenzentrumsgroßer Stromverfügbarkeit und Standortbereitschaft, was widerspiegelt, wie die Einsatzgeschwindigkeit zunehmend von Energie- und Infrastrukturumsetzung statt allein von Rechenleistung bestimmt wird.
- Oktober 2025: AMD stellte die Rack-Skalen-KI-Plattform Helios auf dem OCP 2025 Summit vor, die auf Open-Rack-Wide-Spezifikationen basiert und sich auf kommende Instinct-Beschleuniger mit Schwerpunkt auf offener Interoperabilität konzentriert. Der Schritt stärkt die Käuferoptionen für standardisierte Rack-Integration und breitere Ökosystemkompatibilität, da Betreiber wiederholbare, hochdichte Einsatzbausteine anstreben.


KI-Computing-Hardware-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst die Umsätze aus Rechenhardware, die hauptsächlich zur Ausführung von KI-Workloads genutzt wird, einschließlich dedizierter KI-Chips und verwandter Beschleuniger-Hardware, die in Rechenzentren und am Edge eingesetzt wird.
Ausgeschlossen aus dem Anwendungsbereich: Softwarelizenzen, KI-Modelle, Cloud-Dienste und reine IT-Dienstleistungsumsätze sind ausgeschlossen, selbst wenn sie in breitere KI-Angebote gebündelt sind.
Übersicht der Segmentierung
- Nach Compute-Siliziumtyp
- GPU-Beschleuniger
- KI-ASICs
- FPGAs
- CPUs
- NPUs (Edge)
- Andere Compute-Siliziumtypen
- Nach Systemformfaktor
- KI-Server
- Beschleunigerkarten und -module (PCIe, OAM, SXM)
- Integrierte Systeme und Appliances
- Edge-Geräte und Gateways
- Andere Systemformfaktoren
- Nach Bereitstellungsstandort
- Cloud-Rechenzentren
- Unternehmens- und On-Premises-Rechenzentren
- Edge und Endpunkt
- Andere Bereitstellungsstandorte
- Nach Workload-Typ
- Training
- Inferenz
- Andere Workload-Typen
- Nach Endbenutzerbranche
- Hyperscaler und Cloud-Dienstleister
- Technologie- und Internetunternehmen
- Finanzdienstleistungen
- Gesundheitswesen und Biowissenschaften
- Automobil und Fertigung
- Telekommunikation
- Einzelhandel und Verbraucher
- Öffentlicher Sektor
- Andere Endbenutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Singapur
- Taiwan
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Israel
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Rest von Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Grenzen der KI-Rechenhardware festzulegen und den ersten Satz von Angebots- und Nachfrageindikatoren nach Region zu erstellen. Wir stützten uns auf öffentliche Quellen wie Handelsstatistiken der U.S. International Trade Commission, UN Comtrade, Veröffentlichungen der World Semiconductor Trade Statistics, OECD-IKT-Indikatoren und IWF-Wechselkursreihen, um Währungs- und Makroannahmen konsistent zu halten.
Um den Markt in messbare Treiber zu übersetzen, überprüften wir zudem Jahresberichte und Investorenpräsentationen relevanter Hardware- und Infrastrukturanbieter sowie Pressemitteilungen zu neuen Silizium-Einführungen und Rechenzentrumsausbauten. Wo erforderlich, wurde ein kostenpflichtiges Abonnement, das Unternehmensfinanzdaten, Patentdatenbanken und Import- und Exportaufzeichnungen auf Versandebene umfasst, verwendet, um Produktrisiken und richtungsweisende Volumensignale gegenzuprüfen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, welcher Anteil der ausgelieferten Rechenleistung tatsächlich für KI-Workloads genutzt wird und wie sich durchschnittliche Verkaufspreise ändern, wenn sich Konfigurationen verändern (zum Beispiel mehr Speicher und höhere Interconnect-Anforderungen). Wir sprachen mit einer Mischung aus Teilnehmern des Chip-Ökosystems, Systemintegratoren und großen Käufern wie Cloud- und Unternehmens-Rechenzentrumsteams und überprüften anschließend die Logik über Amerika, EMEA und APAC hinweg erneut, um das Risiko einer regionsspezifischen Interpretation zu verringern.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 17% | APAC: 41% |
| Mittleres Segment: 43% | Funktions-/Bereichsleiter: 24% | EMEA: 36% |
| Kleinere Akteure: 21% | Manager: 59% | Amerika: 23% |
Marktdimensionierung & Prognose
Das Kernmodell beginnt mit einem Top-down-Aufbau, der die Nachfrage nach KI-Rechenhardware anhand von Trends bei Rechenzentrums-Investitionsausgaben, Beschleuniger-Anschlussraten und der Verschiebung zwischen Trainings- und Inferenz-Einsätzen rekonstruiert. Danach bestätigen wir die Gesamtsummen durch selektive Bottom-up-Prüfungen, wie beispielsweise gesampelte Systemkonfigurationen multipliziert mit geschätzten Stückvolumen, sowie Feedback von Anbietern und Vertriebskanälen, das hilft, offensichtliche Überzählungen zu korrigieren.
Wichtige Eingaben in das Modell umfassen Trends bei Beschleuniger- und Server-Auslieferungen, Speicher- und Interconnect-Intensität pro KI-Server, nutzungsgetriebene Erneuerungszyklen in Rechenzentren, die Einführung von Edge-Geräten mit integrierten NPUs sowie das Timing von Währungen für die regionale Umsatzumrechnung. Da Preis- und Konfigurationsänderungen den Wert schnell verändern können, wird die Entwicklung des durchschnittlichen Verkaufspreises an praktische Signale aus Käuferangeboten und Stücklistenrichtungen gekoppelt, statt an eine pauschale Inflationsanhebung.
Für die Prognose wurde eine Szenarioanalyse verwendet, unterstützt durch kurzfristige Zeitreihenglättung der Haupttreiber und anschließend angepasst anhand von Expertenkonsens zu Kapazitätserweiterungen und Beschaffungszyklen. Wenn Bottom-up-Signale für kleinere Regionen oder Nischen-Formfaktoren unvollständig waren, schlossen wir Lücken mithilfe von Proxy-Indikatoren wie regionalen Rechenzentrumsinvestitionen und Wachstum der Halbleiterauslieferungen und normalisierten das Ergebnis anschließend auf den gesamten Nachfragepool zurück.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt schichtweise, beginnend mit Prüfungen gegen unabhängige Signale wie Trends bei Halbleiterauslieferungen, öffentliche Ankündigungen zum Ausbau von Rechenzentren und Import- und Exportbewegungen bei relevanten Rechenkomponenten. Wenn eine Region oder ein Formfaktor eine sprunghafte Veränderung zeigt, die nicht durch die Treiber erklärt werden kann, werden Annahmen überprüft, und bei Bedarf werden gezielte Nachfragegespräche ausgelöst, um zu bestätigen, ob die Veränderung real oder zeitlich bedingt ist.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Berechnungslogik, Währungsumrechnungen und Treiberverknüpfungen erneut überprüft werden, und anschließend werden Abweichungen dokumentiert und aufgelöst. Berichte werden jährlich aktualisiert, und bei bedeutsamen Ereignissen werden Zwischenaktualisierungen vorgenommen, etwa bei größeren Plattformübergängen, politischen Verschiebungen, die das Angebot beeinflussen, oder einer starken Veränderung der Ausgabenzyklen. Vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für KI-Rechenhardware mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für KI-Rechenhardware unterscheiden sich oft, weil Teams die Grenze an unterschiedlichen Stellen ziehen und dann unterschiedliche Preis- und Nachfrageannahmen anwenden. In unserer Arbeit verknüpfen wir den Wert mit dem, was für KI-Workloads ausgeliefert und eingesetzt wird, und machen dann jede wichtige Eingabe leicht erklärbar und überprüfbar.
Signale zum Ausbau von Rechenzentren, die Richtung der Beschleuniger-Auslieferungen und Preisprüfungen auf Konfigurationsebene sind die Belege, die Mordor Intelligence bei 43,41 Milliarden USD (2025) verankern, ohne den Markt durch breitere KI-Ausgaben aufzublähen, die sich nicht in Hardware-Umsätze übersetzen. Unterschiede resultieren üblicherweise daraus, ob benachbarte Kategorien mitgezählt werden, wie die Mischung von Training gegenüber Inferenz projiziert wird, und wie schnell angenommen wird, dass durchschnittliche Verkaufspreise steigen, wenn Systeme dichter werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 43,41 Milliarden USD (2025) | |
| Globales Forschungshaus A | 45,51 Milliarden USD (2025) | Verwendet eine breitere Interpretation von Formfaktoren und Endnutzungsabdeckung, und die Preiskurve scheint schneller anzusteigen, wenn Konfigurationen skalieren, was den Wert für 2025 anhebt. |
| Branchenstudie B | 60,60 Milliarden USD (2025) | Häufig unter einem breiteren KI-Hardware-Segment zusammengefasst, das Rechenleistung mit weiteren Hardwarelinien vermischen kann, und die Einschlussregeln für Rechenzentrums-Netzwerktechnik und -Speicher können den erfassten Umsatz erweitern. |
Die Streuung in der Tabelle spiegelt hauptsächlich Grenzentscheidungen und die angenommene Geschwindigkeit des Preisanstiegs pro eingesetztem System wider. Indem wir das Modell mit Auslieferungs- und Einsatzsignalen verbunden halten und dann Preis- und Mischungsannahmen gegenprüfen, erhalten wir eine ausgewogene Zahl, die Jahr für Jahr wiederholt und stresstestet werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für KI-Rechenhardware und wie ist der Wachstumsausblick bis 2031?
Die Kategorie steht im Jahr 2026 bei 47,43 Milliarden USD und wird voraussichtlich bis 2031 mit einer CAGR von 10,3 % 77,55 Milliarden USD erreichen.
Welcher Compute-Siliziumtyp führt im Markt für KI-Rechenhardware und welcher wächst am schnellsten?
GPU-Beschleuniger führen mit einem Anteil von 64 % im Jahr 2025, während KI-ASICs mit einer CAGR von 10,6 % bis 2031 am schnellsten wachsen.
Welche Bereitstellungsstandorte werden bis 2031 für KI-Rechenhardware am schnellsten expandieren?
Edge- und Endpunktstandorte steigen mit einer CAGR von 10,9 %, da latenzempfindliche Inferenz näher an die Benutzer rückt, während Cloud-Rechenzentren mit einem Anteil von 44 % im Jahr 2025 die größte Basis bleiben.
Was ist der primäre Workload, der das Systemdesign im Markt für KI-Rechenhardware prägt?
Inferenz ist zentral, mit einem Anteil von 35 % im Jahr 2025 und einer CAGR von 11,2 %, was die Designprioritäten in Richtung Kosten pro Token, Speicherkapazität und Energieeffizienz verschiebt.
Welche Endbenutzersegmente treiben die Nachfrage nach KI-Rechenhardware im Jahr 2025 an?
Hyperscaler und Cloud-Dienstleister machen 57,4 % der Ausgaben im Jahr 2025 aus, und Gesundheitswesen und Biowissenschaften wachsen mit einer CAGR von 10,9 % am schnellsten.
Welche Region führt und welche Region wächst am schnellsten im Bereich KI-Rechenhardware?
Nordamerika führt mit einem Anteil von 35,7 % im Jahr 2025, und der asiatisch-pazifische Raum wächst mit einer CAGR von 11,0 % bis 2031 am schnellsten.
Seite zuletzt aktualisiert am:



