
Marktgröße und Marktanteil für landwirtschaftliche Zinkchemikalien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.41 Milliarden US-Dollar |
| Marktgröße (2032) | 2.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.40 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Zinkchemikalien von Mordor Intelligence
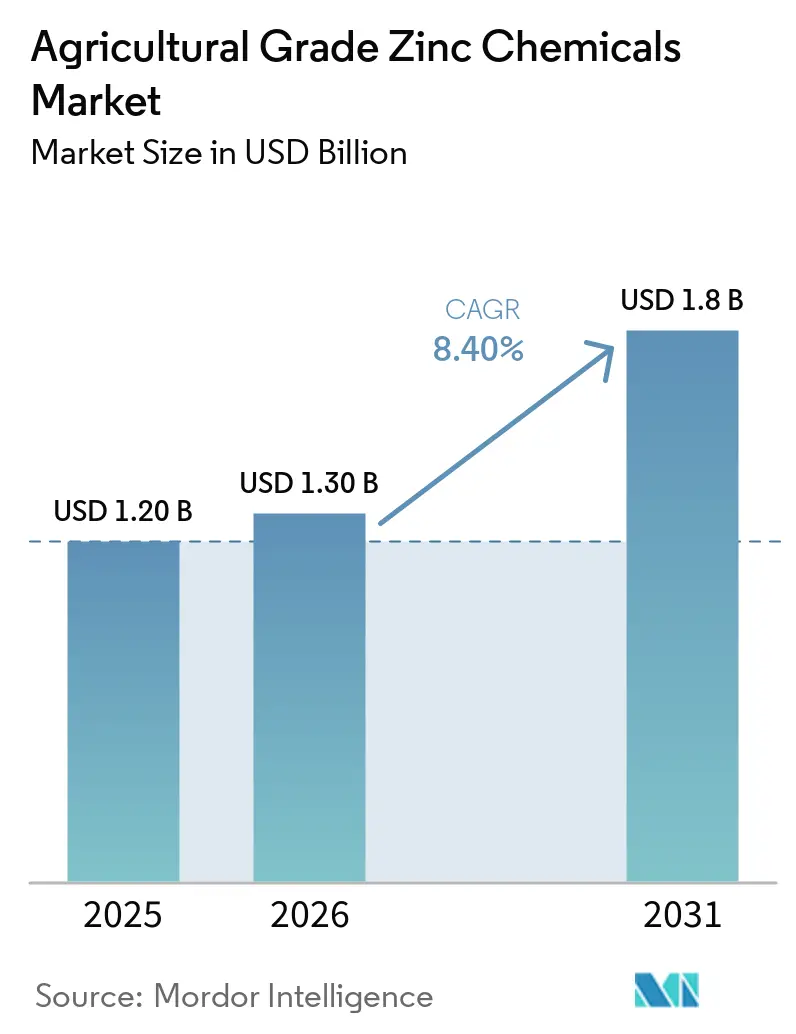
Die Marktgröße für Agrarzink-Chemikalien wird voraussichtlich von 1,30 Milliarden USD im Jahr 2026 auf 1,41 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 8,40 % während des Prognosezeitraums von 2027 bis 2032 einen Wert von 2,11 Milliarden USD erreichen. Ausgeweitete Programme zur Untersuchung von Nährstoffmängeln, die Beschleunigung von Präzisionslandwirtschaftsplattformen und neue Subventionszuweisungen großer getreideproduzierender Regierungen wandeln Zink von einem optionalen Betriebsmittel in eine Standardkomponente ausgewogener Düngung um. Düngemittelmischer integrieren Zinksulfat-Monohydrat in zusammengesetzte NPK-Qualitäten, um dem indischen Subventionsanreiz vom Januar 2026 zu entsprechen, während Anbauer in Nordamerika und Europa zu flüssigen und chelierten Formen übergehen, die mit der Technologie variabler Aufwandmengen kompatibel sind. Regionale Kapazitätserweiterungen bei Hindustan Zinc und Mosaic Company verbessern die Versorgungssicherheit, doch importierte Konzentrate mit niedrigem Cadmiumgehalt bleiben für Hersteller, die strenge Qualitätsstandards der Europäischen Union erfüllen wollen, unverzichtbar. Lieferanten, die ihr Zinkangebot mit datengestützten Beratungsdienstleistungen verbinden, erweitern ihre Kundenbasis und verteidigen ihre Margen gegenüber der Volatilität der Zinkerzpreise.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Zinksulfat-Monohydrat den größten Anteil und machte 2026 42,5 % des Marktes für Agrarzink-Chemikalien aus, während cheliertes Zink von 2027 bis 2032 mit der schnellsten CAGR von 12,8 % wachsen soll.
- Nach Anwendung hielten Düngemittelmischungen den größten Anteil und machten 2026 58,0 % des Marktes aus, während Bodenverbesserungsmittel zwischen 2027 und 2032 mit der schnellsten CAGR von 11,7 % wachsen sollen.
- Nach Form hielten Granulatprodukte den größten Anteil und machten 2026 47,0 % des Marktes aus, während Flüssigformulierungen von 2027 bis 2032 mit der schnellsten CAGR von 12,9 % wachsen sollen.
- Nach Kulturpflanzentyp hielten Getreide und Körnerfrüchte den größten Anteil und machten 2026 41,5 % des Marktes aus, während Ölsaaten und Hülsenfrüchte zwischen 2027 und 2032 mit der schnellsten CAGR von 10,4 % wachsen sollen.
- Nach Endverbraucher hielten Düngemittelmischer den größten Anteil und machten 2026 35,2 % des Marktes aus, während landwirtschaftliche Genossenschaften von 2027 bis 2032 mit der schnellsten CAGR von 11,5 % wachsen sollen.
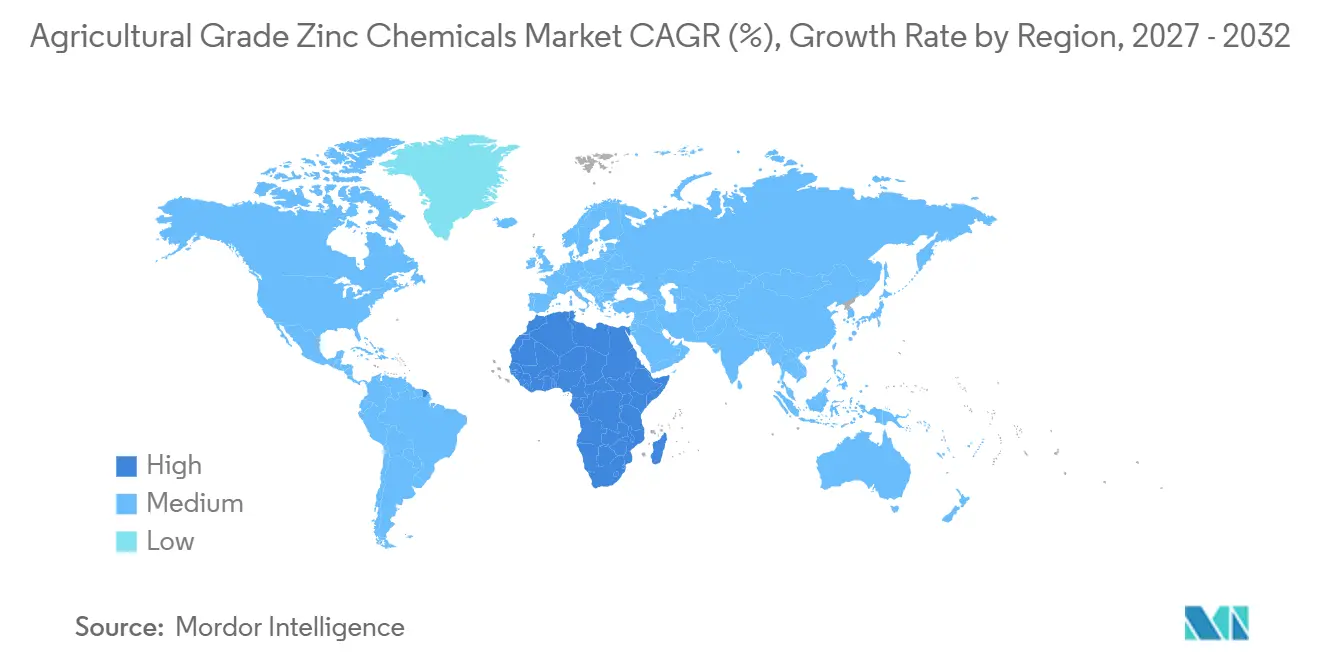
- Nach Geografie hielt Asien-Pazifik den größten Anteil und machte 2026 38,6 % des Marktes aus, während Afrika zwischen 2027 und 2032 mit der schnellsten CAGR von 10,5 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufklärungskampagnen zu Mikronährstoffmängeln | +1.8% | Indien, China, Äthiopien, Kenia und Nigeria | Mittelfristig (2–4 Jahre) |
| Einführung von Nährstoffkartierung in der Präzisionslandwirtschaft | +1.5% | Vereinigte Staaten, Kanada, Frankreich, Deutschland und China | Kurzfristig (≤ 2 Jahre) |
| Staatliche Subventionen für zinkangereicherte Düngemittel | +1.4% | Indien, Brasilien, Vietnam und Sambia | Mittelfristig (2–4 Jahre) |
| Kommerzieller Start von nano-chelatierten Zink-Blattsprays | +1.2% | Vereinigte Staaten, Spanien, Japan und Indien | Langfristig (≥ 4 Jahre) |
| Integration von Zink mit Beschichtungen mit kontrollierter Freisetzung | +0.9% | Vereinigte Staaten, Australien, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Lösungen auf Basis des Bodenmikrobioms zur Steigerung der Zinkaufnahme | +0.6% | Brasilien, Indien und Kenia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufklärungskampagnen über Mikronährstoffmangel
Nationale Programme decken weit verbreiteten Zinkmangel in Ackerbauböden auf und übersetzen Testergebnisse in politische Mandate. Indiens Initiative zur Bodenzustandskarte stellte 2025 in 49 % der beprobten Bezirke einen Zinkmangel fest, was staatliche Beschaffungen von zinkangereicherten Düngemitteln auslöste[1]. Äthiopien kartierte 2025 2,3 Millionen Hektar mangelhafte Weizen- und Teff-Zonen und kooperierte mit dem Internationalen Zentrum für Düngemittelentwicklung, um Zinksulfat an Genossenschaften zu liefern. Eine Metaanalyse vom Juli 2024 in Nature Food berichtete von Getreidezinkgewinnen von 30–50 % und Kosten-Nutzen-Verhältnissen über 2,5, wenn 10–20 Kilogramm pro Hektar Zinksulfat ausgebracht wurden. Beratungsagenten beschreiben Zink nun als gleichrangige Priorität neben Stickstoff und Phosphor in ertragsorientierten Düngeplänen. Infolgedessen erwarten Mischer ein anhaltendes Mengenwachstum im Markt für landwirtschaftliche Zinkchemikalien.
Einführung von Nährstoffkartierung in der Präzisionslandwirtschaft
Systeme mit variabler Ausbringungsrate überlagern Satellitenbilder, Ertragshistorien und elektrische Bodenleitfähigkeit, um Zink-Hotspots zu identifizieren. Der Economic Research Service des US-Landwirtschaftsministeriums verzeichnete im Jahr 2025 eine Nutzung auf 18 % der Mais- und Sojabohnenflächen, ein Anstieg um sieben Prozentpunkte seit 2023[2]. Europäische Förderprogramme für Präzisionsgeräte haben eine ähnliche Verbreitung in Frankreich und Deutschland vorangetrieben, wo GPS-gesteuerte Düngerstreuer Zinkchemikalien in Echtzeit dosieren. Die Präzisionslandwirtschaft begünstigt flüssige und Chelat-Formulierungen, da diese bei geringen Mengen präzise dosiert werden können und eine Phosphor-Antagonismus vermieden wird. Aufgezeichnete Datenpfade helfen Landwirten zudem, Anforderungen an Umweltprüfungen zu erfüllen, was die Nachfragestabilität erhöht. Insgesamt erzeugen Präzisionsverfahren eine datengestützte Nachfrage im Markt für Zinkchemikalien in Agrarqualität.
Staatliche Subventionen für zinkangereicherte Düngemittel
Kredit- und Erstattungsprogramme neutralisieren den anfänglichen Kostenaufschlag angereicherter Mischungen. Indien führte im Januar 2026 einen Anreiz von INR 500 (USD 6) pro Metrik Tonne ein, was Mischbetriebe dazu veranlasste, Zinksulfat in gängige Diammoniumphosphat-Mischungen zu integrieren [3]. Brasiliens Plano Safra 2025–2026 bot 2,1 Milliarden BRL (420 Millionen USD) an zinsgünstigen Mikronährstoffkrediten, und die Inanspruchnahme stieg in den Sojaanbaugürteln von Mato Grosso stark an. Sambia verteilte 2025 subventionierte Zinkdünger an 300.000 Kleinbauern und verdoppelte damit die lokale Nachfrage. Diese Maßnahmen verkürzen die Amortisationszeiten für Anbauer und garantieren Verarbeitern eine Mindestabnahme. Subventionsgebundene Mengen stützen das Basiswachstum der Marktgröße für Agrarzink-Chemikalien.
Kommerzieller Start von nano-chelatierten Zink-Blattsprays
Chelate im Nanometermaßstab durchdringen Blattkutikeln schnell und liefern eine zwei- bis dreimal höhere Bioverfügbarkeit als Massensulfate. Ein Artikel in Scientific Reports vom März 2026 bestätigte eine 45%ige Verbesserung der Zinknutzungseffizienz, wenn alginatbeschichtete Nanopartikel auf sandige Lehmböden aufgebracht wurden. Precision Labs brachte 2025 eine Nano-Zink-Saatgutbeschichtung für US-amerikanische Maisanbauer auf den Markt, während die indische Genossenschaft IFFCO 2025 eine 1.000-ppm-Nano-Zink-Blattflüssigkeit einführte. Mandel- und Zitruserzeuger in Kalifornien und Florida zahlen Aufschläge von 40–60 %, um konsistente Blattkonzentrationen über 25 Milligramm pro Kilogramm zu sichern. Die kommerzielle Dynamik ist im hochwertigen Gartenbau am stärksten, doch Getreideprogramme beginnen, geteilte Blattapplikationen zu testen, um den Getreidezinkgehalt für die Bioanreicherung zu erhöhen. Diese frühen Anwender erweitern das Spezialitätssegment der Branche für landwirtschaftliche Zinkchemikalien.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität von abgebautem Zinkerz | -1.1% | Global mit starker Exposition in China, Peru und Australien | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften zu Schwermetallrückständen | -0.8% | Europäische Union, Vereinigte Staaten und exportorientiertes Asien | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei Heptahydrat-Kristallisiereinheiten | -0.5% | Vereinigte Staaten, Belgien und Kanada | Mittelfristig (2–4 Jahre) |
| Wahrnehmung der Landwirte bezüglich Chelatkosten im Verhältnis zum Ertrag | -0.7% | Subsaharisches Afrika, Südasien und Andenregion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität von abgebautem Zinkerz
Der Spotzinkpreis schwankte 2025 aufgrund von Schmelzerdrosselungen in China und Arbeitskonflikten in wichtigen Bergwerken zwischen 2.400 USD und 3.200 USD pro Metrik Tonne. Die Verarbeitungsmargen für Zinksulfat betragen durchschnittlich 150–250 USD pro Metrik Tonne enthaltenes Zink, sodass ein Erzpreisanstieg von 10 % ein Viertel des Bruttogewinns für Händler ohne Absicherungsmöglichkeiten aufzehren kann. Old Bridge Minerals, Inc. meldete für 2025 niedrigere Ergebnisse, da die Erzkosten schneller stiegen als die Düngemittelverkaufspreise. Hindustan Zinc hingegen glich die Volatilität durch die Integration eigener Schmelzkapazitäten aus und kündigte im September 2025 eine Düngemittelanlage im Wert von 216 Millionen USD an. Anhaltende Schwankungen schrecken unabhängige Verarbeiter von Kapazitätserweiterungen ab und begrenzen die Angebotselastizität für den Markt für Agrarzink-Chemikalien.
Strenge Vorschriften zu Schwermetallrückständen
Die Verordnung (EU) 2019/1009 begrenzt Cadmium auf 20 Milligramm pro Kilogramm in Düngemitteln und zwingt Hersteller, erstklassige Konzentrate mit niedrigem Cadmiumgehalt zu beziehen oder Reinigungsanlagen zu installieren. Compliance-Upgrades kosten USD 50–80 pro Metrik Tonne und schmälern die Margen von Exporteuren in China und Indien. Tests der US-amerikanischen Umweltschutzbehörde erhöhen die Qualitätssicherungskosten um 8–12 %. Käufer in Deutschland und Frankreich zahlen Preisaufschläge von bis zu 8 % für zertifiziertes Zinksulfat mit niedrigem Cadmiumgehalt. Die zusätzlichen Kosten schränken die Einführung bei preissensiblen Anbauern ein und begrenzen die Versorgungsoptionen innerhalb der Branche für landwirtschaftliche Zinkchemikalien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
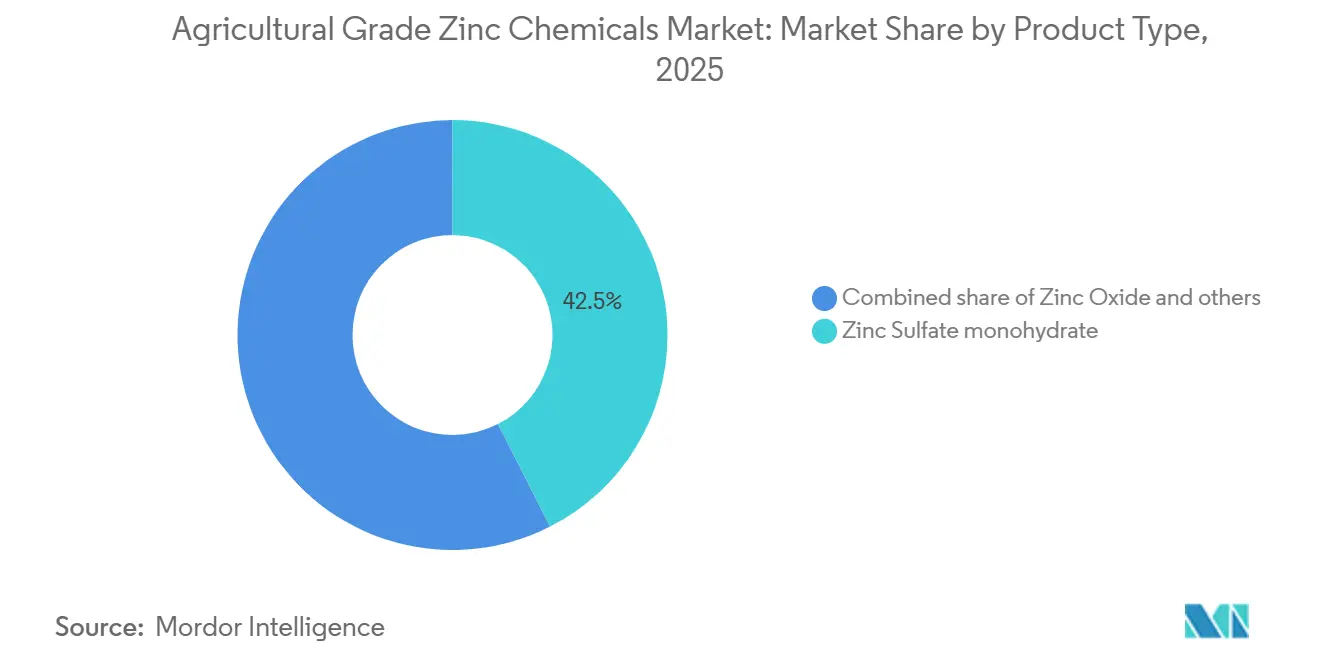
Dominanz des Monohydrats steht vor Störung durch ChelateZinksulfat-Monohydrat sicherte sich 2026 einen Marktanteil von 42,5 % am Markt für Agrarzink-Chemikalien, unterstützt durch erschwingliche Ab-Werk-Preise von etwa 1.200–1.400 USD pro Metrik Tonne und breite Kompatibilität mit NPK-Mischlinien. Das Segment profitiert zudem von staatlichen Anforderungen, die Mindestzinkgehalte vorschreiben. Cheliertes Zink, das weniger als 10 % des Volumens ausmacht, soll von 2027 bis 2032 mit der schnellsten CAGR von 12,8 % wachsen, da Premium-Gartenbau und Präzisionslandwirtschaft mit variablen Aufwandmengen die Nachfrage nach einer gleichmäßigen Zinkaufnahme in Böden mit hohem pH-Wert steigern.
Zukunftsorientierte Produktstrategien trennen zunehmend Rohstoff- und Spezialitätswege. Monohydrat-Hersteller wie Zinc Nacional und Old Bridge Minerals, Inc. fügen Reinigungsschritte hinzu, um die Anforderungen europäischer Käufer an niedrige Cadmiumgehalte zu erfüllen. Chelat-Innovatoren, darunter ICL Group, entwickeln Alginat-Einkapselungstechnologien, um die Aufwandmengen um 40–60 % zu reduzieren. Höhere Kosten begrenzen jedoch weiterhin die Akzeptanz im Großflächengetreideanbau. Insgesamt stützt kostengünstiges Zinksulfat-Monohydrat das Marktvolumen, während höherwertige chelierte Formulierungen die Premiumisierung vorantreiben.

Nach Anwendung:
Überlegenheit der Düngemittel bei gleichzeitigem Anstieg der BodenverbesserungDüngemittelmischungen machten mit 58,0 % den größten Anteil am Markt für Agrarzink-Chemikalien im Jahr 2026 aus, angetrieben durch den Einsatz von Zink-Mikronährstoffen in zusammengesetzten und gemischten Düngemitteln. Bodenverbesserungsmittel sollen von 2027 bis 2032 mit der schnellsten CAGR von 11,7 % wachsen, angetrieben durch die Anwendung von Zinkdüngern auf zinkarmen und alkalischen Böden. Die Saatgutbehandlung macht derzeit einen kleineren Anteil aus, gewinnt jedoch an Aufmerksamkeit, da zinkbasierte Behandlungen zur Verbesserung der frühen Pflanzenentwicklung und Nährstoffverfügbarkeit evaluiert werden. Futtermittel- und Pflanzenschutzanwendungen bieten zusätzliche Nachfragemöglichkeiten für Agrarzink-Chemikalien.
Anwendungspräferenzen spiegeln Unterschiede in den Nährstoffmanagementpraktiken und Ausbringungsmethoden wider. Bodenaufgebrachtes Zinksulfat bleibt relevant, wo Zinkmangel durch direkte Bodenapplikation behoben wird, während Düngemittelmischungen die Integration von Zink neben Primärnährstoffen ermöglichen. Blatt- und Fertigationsanwendungen bieten alternative Ausbringungswege, insbesondere für gezielte Mikronährstoffapplikation. Diese Anwendungswege stützen die anhaltende Dominanz von Düngemittelmischungen und schaffen gleichzeitig Wachstumschancen für Bodenverbesserungsmittel und andere gezielte Zinkanwendungen.
Nach Form:
Granulat-Bestandsbestand trifft auf FlüssigkeitsdynamikGranulatprodukte machten mit 47,0 % den größten Anteil am Markt für Agrarzink-Chemikalien im Jahr 2026 aus. Granulatformulierungen eignen sich gut für die Düngemittelmischung und Großflächenausbringung, und die Granulierung verbessert die Materialhandhabung und reduziert Staubentwicklung im Vergleich zu Feinstpulvern. Yara Argentina vermarktet YaraVita PROCOTE Zn zur Einarbeitung von Zink in Granulatdünger und YaraBela NITROMAG Z als Granulatdünger mit Zinkgehalt. Flüssigformulierungen sollen von 2027 bis 2032 mit einer CAGR von 12,9 % wachsen, angetrieben durch ihre Eignung für gezielte Nährstoffausbringung, einschließlich Fertigation.
Formpräferenzen spiegeln zunehmend Unterschiede in den Düngemittelausbringungssystemen wider. Granulatprodukte bleiben gut geeignet für konventionelle Düngemittelmischung und Feldausbringung, während flüssige Zinkprodukte Flexibilität für Fertigation und andere gezielte Nährstoffmanagementprogramme bieten. Das kommerzielle Portfolio von Yara umfasst sowohl zinkenthaltende Granulatdünger als auch flüssige Zinkformulierungen. Diese Anwendungsunterschiede sollen die Nachfrage nach Granulatprodukten aufrechterhalten und gleichzeitig ein schnelleres Wachstum bei Flüssigformulierungen innerhalb des Marktes für Agrarzink-Chemikalien unterstützen.
Nach Kulturpflanzentyp:
Getreide verankert die Nachfrage, Ölsaaten treiben das WachstumGetreide und Körnerfrüchte machten mit 41,5 % den größten Anteil am Markt für Agrarzink-Chemikalien im Jahr 2026 aus. Ihre große Anbaufläche und der wiederkehrende Mikronährstoffbedarf stützen die Nachfrage nach Zinkdüngern in wichtigen landwirtschaftlichen Regionen. Ölsaaten und Hülsenfrüchte sollen von 2027 bis 2032 mit der schnellsten CAGR von 10,4 % wachsen, unterstützt durch die zunehmende Einführung ausgewogener Nährstoffmanagementpraktiken. Obst und Gemüse tragen ebenfalls zur Nachfrage bei, insbesondere durch gezielte Boden- und Blattapplikationen.
Kulturpflanzenspezifische Nährstoffanforderungen beeinflussen den Zinkeinsatz in landwirtschaftlichen Systemen. Getreide bietet eine breite Nachfragebasis, während Ölsaaten und Hülsenfrüchte stärkere Wachstumschancen bieten, da Anbauer Mikronährstoffe zunehmend in Düngeprogramme integrieren. Hochwertiger Obst- und Gemüseanbau unterstützt ebenfalls die Nachfrage nach spezialisierten Zinkformulierungen. Diese vielfältigen Kulturpflanzenanwendungen sollen das anhaltende Wachstum des Marktes für Agrarzink-Chemikalien unterstützen.
Nach Endverbraucher:
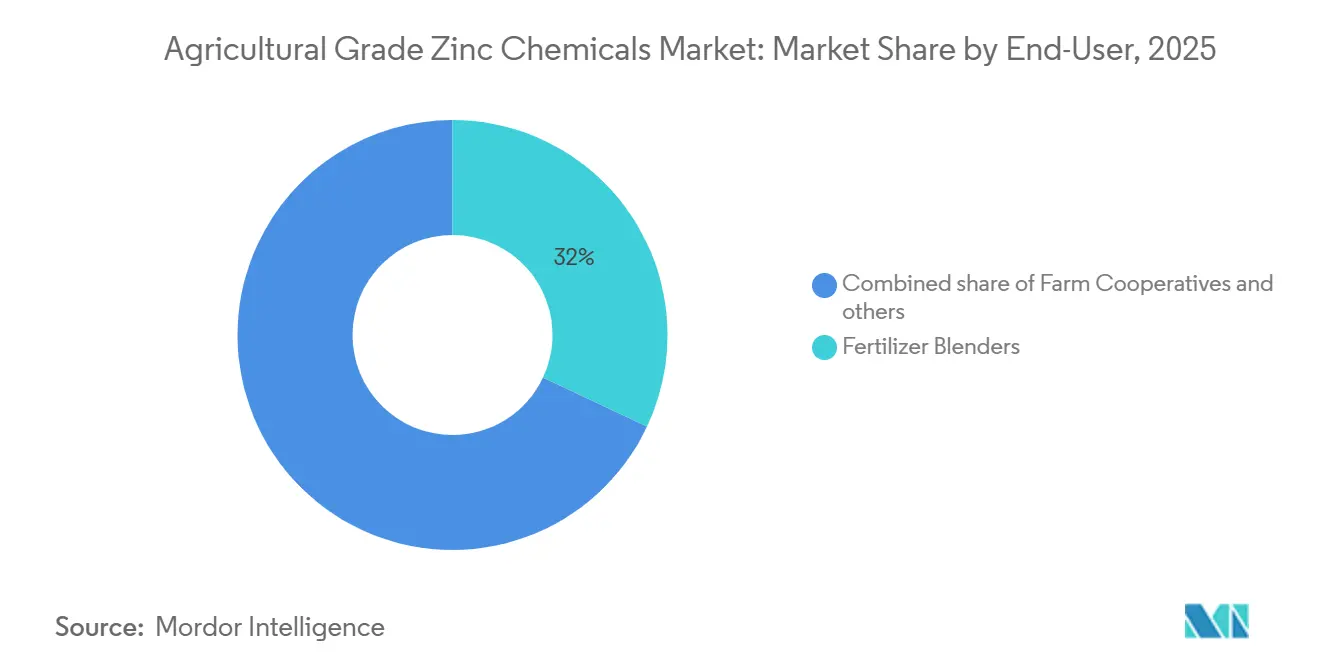
Mischer dominieren, Genossenschaften beschleunigenDüngemittelmischer hielten mit 35,2 % den größten Anteil am Markt für Agrarzink-Chemikalien im Jahr 2026, angetrieben durch ihre Rolle beim Einkauf von Zinkverbindungen und deren Einarbeitung in Düngemittelformulierungen, die auf unterschiedliche Kultur- und Bodenanforderungen zugeschnitten sind. Landwirtschaftliche Genossenschaften sollen von 2027 bis 2032 mit der schnellsten CAGR von 11,5 % wachsen, unterstützt durch Gruppeneinkauf, etablierte Landwirtenetzwerke und ihre Rolle bei der Verteilung landwirtschaftlicher Betriebsmittel. Integrierte Agrar-Betriebsmittelhersteller und große kommerzielle Anbauer tragen ebenfalls zur Nachfrage durch Düngemittelproduktion und Direktbeschaffung bei.
Die Endverbrauchernachfrage spiegelt Unterschiede in Beschaffungsumfang und Vertriebskanälen wider. Düngemittelmischer bleiben wichtig für die Integration von Zink in umfassendere Nährstoffformulierungen, während landwirtschaftliche Genossenschaften einen zugänglichen Vertriebskanal für Anbauer bieten, insbesondere in fragmentierten Agrarmärkten. Große kommerzielle Betriebe können Zinkprodukte direkt als Teil ihrer Nährstoffmanagementprogramme beschaffen. Das Vorhandensein mehrerer Beschaffungs- und Vertriebskanäle unterstützt eine diversifizierte Nachfrage im gesamten Markt für Agrarzink-Chemikalien.
Geografische Analyse
Markt für Zinkchemikalien in Landwirtschaftsqualität im asiatisch-pazifischen Raum und in Afrika
Der asiatisch-pazifische Raum hatte im Jahr 2026 mit 38,6 % den größten Anteil am Markt für Zinkchemikalien in Landwirtschaftsqualität, angetrieben durch seine große landwirtschaftliche Basis, den hohen Düngemittelverbrauch und die Nachfrage nach Mikronährstoffdüngern in den wichtigsten anbauenden Ländern. Afrika wird voraussichtlich von 2027 bis 2032 die höchste CAGR von 10,5 % verzeichnen, unterstützt durch den wachsenden Fokus auf Bodenfruchtbarkeit, den Ausbau von Düngemittelverteilungsnetzen und den verbesserten Zugang zu landwirtschaftlichen Betriebsmitteln.
Markt für Zinkchemikalien in Landwirtschaftsqualität in Europa und Amerika
Europa, Nordamerika und Südamerika stellen etablierte Märkte dar, die durch kommerzielle Landwirtschaft und die zunehmende Einführung gezielter Nährstoffmanagementpraktiken gestützt werden. Düngemittelvorschriften und Qualitätsanforderungen in Europa beeinflussen die Produktspezifikationen, während Nordamerika die Nachfrage nach flüssigen und anderen spezialisierten Zinkformulierungen unterstützt. In Südamerika bietet der großflächige Anbau von Sojabohnen, Mais und anderen Kulturen eine breite Grundlage für den Einsatz von Zinkdüngern.
Globale Märkte
Regionale Unterschiede in der Pflanzenproduktion, im Düngemitteleinsatz, in der Verteilungsinfrastruktur und in den Nährstoffmanagementpraktiken prägen weiterhin die Nachfrage. Der asiatisch-pazifische Raum wird voraussichtlich seine dominante Position aufgrund seiner umfangreichen landwirtschaftlichen Basis behalten, während Afrika ein stärkeres Wachstumspotenzial bietet, da die Verfügbarkeit und Verteilung von Düngemitteln sich verbessern. Diese Trends werden voraussichtlich die weitere Expansion des globalen Marktes für Zinkchemikalien in Landwirtschaftsqualität unterstützen.
Wettbewerbslandschaft
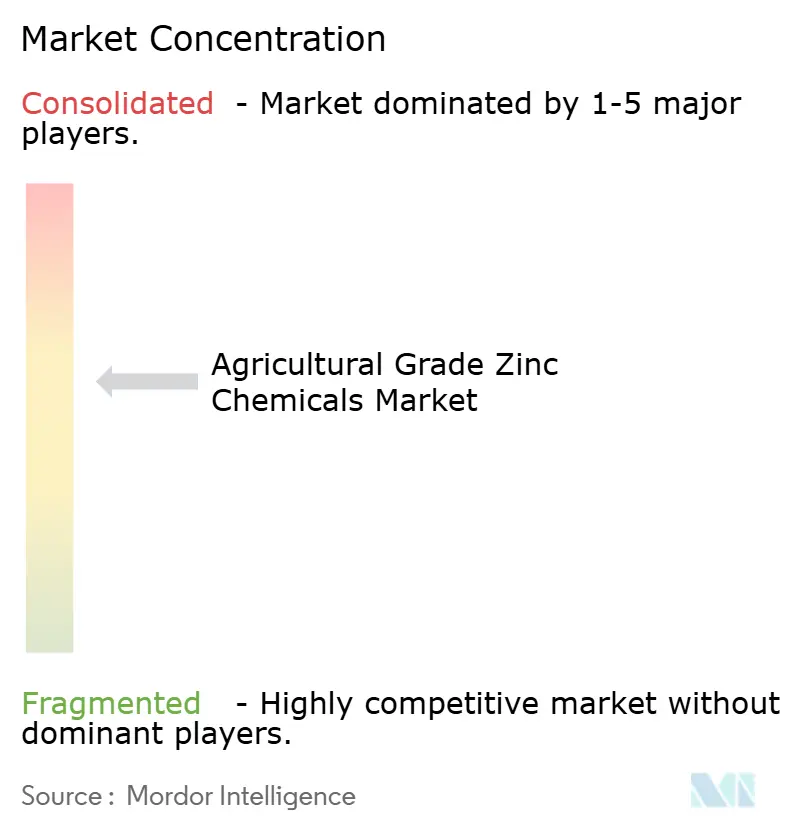
Der Markt für Agrarzink-Chemikalien war 2026 mäßig konzentriert, wobei die fünf größten Anbieter einen moderaten Anteil am Gesamtmarktumsatz hielten. Zinc Nacional behauptet eine starke Position durch sein etabliertes Zinksulfat-Portfolio und seine Präsenz in landwirtschaftlichen und industriellen Anwendungen, während EverZinc durch sein Zinkoxid-Portfolio und seine etablierten europäischen Aktivitäten konkurriert. Führende Lieferanten konzentrieren sich weiterhin auf Produktqualität, Versorgungszuverlässigkeit, Produktionseffizienz und Portfolioentwicklung, um ihre Wettbewerbspositionen zu stärken und die Exposition gegenüber der Rohstoffpreisvolatilität zu steuern.
Old Bridge Minerals, Inc. erweiterte seine inländische Reichweite von seiner Raffinerie in New Jersey aus, indem es die Zinkmetallraffination mit der Monohydrat-Kristallisation verknüpfte und so eine gleichbleibende Reinheit für US-amerikanische Mischbetriebe sicherstellte. Yara International formuliert zinkangereicherte NPK-Mischungen in Argentinien und vermarktet gemeinsam flüssige Mikronährstoffpakete mit Beratungsdienstleistungen für variable Aufwandmengen. Nutrien skaliert Spezialzinkmischungen über seinen Einzelhandelsstandort und seine digitale Agronomie-Plattform, die die wichtigsten Corn-Belt-Gebiete abdecken. Diese drei Unternehmen vertiefen den Kanalzugang, anstatt Rohstoffvolumen anzustreben, und stärken so differenzierte Wertversprechen.
Kapazitätserweiterungen, gezielte Akquisitionen und Technologiepartnerschaften sollen die Marktchancen erweitern. Führende Anbieter nehmen neue Kristallisatoren in Betrieb, nutzen Nanochelat-Patente und integrieren mikrobielle Lösungen zur Steigerung der Zinkaufnahmeeffizienz. Nachgelagerte Maßnahmen, wie betriebliche Beratungspakete und Genossenschaftsfinanzierung, zielen darauf ab, die Kundenbindung zu stärken und gleichzeitig die Anwendungsraten zu erhöhen. Insgesamt sollen diese Strategien die Marktabdeckung erweitern und eine nachhaltige Expansion für Agrarzink-Chemikalien im Zeitraum 2027–2032 unterstützen.
Marktführer für landwirtschaftliche Zinkchemikalien
-
Zinc Nacional S.A. de C.V.
-
EverZinc Belgium NV
-
Yara International ASA
-
Old Bridge Minerals, Inc.
-
Nutrien Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zinkchemikalien in Landwirtschaftsqualität Unternehmen in diesem Bericht
- Zinc Nacional, S.A.
- EverZinc Belgium NV
- Old Bridge Minerals, Inc.
- Yara International ASA
- Nutrien Ltd.
- ICL Group Ltd.
- The Mosaic Company
- BASF SE
- Syngenta Crop Protection AG
- Corteva Agriscience LLC
- Omnia Group (Omnia Nutriology Division)
- Nouryon Chemicals B.V.
- Aries Agro Limited
- Frit, Inc.
- Shanxi New Agri Technology Co., Ltd. Pasted text
Neueste Industrielle Entwicklungen in Markt für Zinkchemikalien in Landwirtschaftsqualität
- April 2026: Indorama Ventures kündigte einen integrierten Düngemittelkomplex im Wert von 525 Millionen USD in Ain Sokhna, Ägypten, an, der Flüssigzinksulfat-Linien für den Export in den Nahen Osten und nach Nordafrika umfassen wird. Die zusätzliche Kapazität soll regionale Lieferketten verkürzen und die Einführung von Flüssigformulierungen beschleunigen, was die Nachfrage nach Agrarzink-Chemikalien auf bewässerten Betrieben steigert.
- Juli 2025: Mosaic Company eröffnete eine Mikronährstoff-Mischanlage im Wert von 84 Millionen USD in Palmeirante, Brasilien, mit einer Jahreskapazität von 1 Million Metrik Tonnen. Die Anlage erhöht das lokale Angebot an zinkangereicherten NPK-Produkten für Sojabohnen- und Maisanbauer und stärkt das Nachfragewachstum für Agrarzink-Chemikalien in Südamerika.
- Juli 2024: ICL Group erwarb Custom Ag Formulators für 60 Millionen USD und fügte damit 15 Mischanlagen im US-amerikanischen Corn Belt hinzu. Der erweiterte Standort stärkt den Endvertrieb von Spezialzinkprodukten und unterstützt eine tiefere Durchdringung von Premium-Agrarzink-Chemikalien bei großen Reihenkulturbetrieben.
Globaler Berichtsumfang für den Markt für landwirtschaftliche Zinkchemikalien
Agrarzink-Chemikalien sind spezifische Zinkverbindungen, darunter Zinksulfat, Zinkoxid und EDTA-cheliertes Zink, die als Düngemittel und Mikronährstoffzusätze eingesetzt werden. Diese Chemikalien beheben Zinkmängel in Böden und Kulturpflanzen, verbessern Erträge und stärken die Stressresistenz von Pflanzen. Der Markt für Agrarzink-Chemikalien ist segmentiert nach Produkttyp (Zinksulfat-Monohydrat, Zinksulfat-Heptahydrat, Cheliertes Zink, Zinkoxid und weitere), nach Anwendung (Düngemittel, Futtermittel, Pflanzenschutz, Bodenverbesserung, Saatgutbehandlung), nach Form (Pulver, Granulat, Flüssig), nach Kulturpflanzentyp (Getreide, Ölsaaten, Obst und Gemüse, Sonstige), nach Endverbraucher (Mischer, Hersteller, Genossenschaften, Landwirte, Sonstige) sowie nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Marktprognosen sind in Wert (USD) angegeben.
Segmentierungsübersicht
| Zinksulfat-Monohydrat |
| Zinksulfat-Heptahydrat |
| Chelatiertes Zink (EDTA, DTPA) |
| Zinkoxid |
| Sonstige |
| Düngemittel |
| Tierfutter |
| Pflanzenschutz |
| Bodenverbesserung |
| Saatgutbehandlung |
| Pulver |
| Granulat |
| Flüssig |
| Getreide und Körner |
| Ölsaaten und Hülsenfrüchte |
| Obst und Gemüse |
| Sonstige |
| Düngemittelmischer |
| Agrarinput-Hersteller |
| Landwirtschaftsgenossenschaften |
| Einzelne Landwirte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien und Neuseeland | |
| Übriger Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Zinksulfat-Monohydrat | |
| Zinksulfat-Heptahydrat | ||
| Chelatiertes Zink (EDTA, DTPA) | ||
| Zinkoxid | ||
| Sonstige | ||
| Nach Anwendung | Düngemittel | |
| Tierfutter | ||
| Pflanzenschutz | ||
| Bodenverbesserung | ||
| Saatgutbehandlung | ||
| Nach Form | Pulver | |
| Granulat | ||
| Flüssig | ||
| Nach Kulturpflanzentyp | Getreide und Körner | |
| Ölsaaten und Hülsenfrüchte | ||
| Obst und Gemüse | ||
| Sonstige | ||
| Nach Endverbraucher | Düngemittelmischer | |
| Agrarinput-Hersteller | ||
| Landwirtschaftsgenossenschaften | ||
| Einzelne Landwirte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Agrarzink-Chemikalien im Jahr 2032 haben?
Die Marktgröße für Agrarzink-Chemikalien soll bis 2032 einen Wert von 2,11 Milliarden USD erreichen und im Zeitraum 2027–2032 mit einer CAGR von 8,4 % wachsen.
Welcher Produkttyp hält derzeit den größten Anteil?
Zinksulfat-Monohydrat hatte 2026 mit 42,5 % den größten Marktanteil am Markt für Agrarzink-Chemikalien.
Welches Segment wächst nach Form am schnellsten?
Flüssigformulierungen sollen zwischen 2027 und 2032 mit der schnellsten CAGR von 12,9 % wachsen.
Warum gilt Afrika als attraktive Wachstumsregion?
Von Gebern unterstützte Bodengesundheitsprogramme und neue Mischkapazitäten sollen die schnellste CAGR von 10,5 % in Afrika im Zeitraum 2027–2032 antreiben.
Wie beeinflussen Vorschriften die Produktspezifikationen in Europa?
Cadmiumgrenzen der Europäischen Union treiben die Nachfrage nach Premium-Zinksulfat mit niedrigem Cadmiumgehalt an, erhöhen die Compliance-Kosten, eröffnen aber auch Preisaufschlagsmöglichkeiten.
Welche strategische Maßnahme veranschaulicht die vertikale Integration im Markt?
Hindustan Zincs Investition von INR 1.800 Crore (USD 216 Millionen) in eine integrierte Zinksulfatanlage, die 2025 angekündigt wurde, demonstriert die vertikale Integration von der Schmelze bis zur Düngemittelproduktion.