
Marktgröße und Marktanteil für Agrarenzyme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
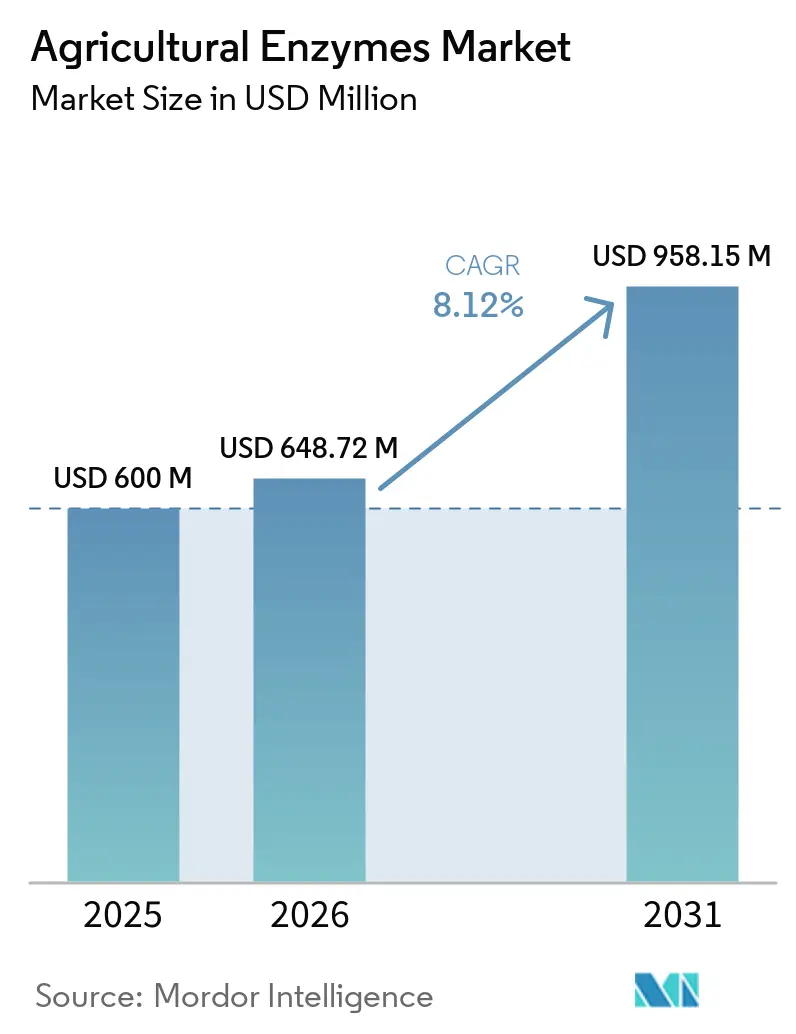
| Marktgröße (2026) | 648.72 Millionen US-Dollar |
| Marktgröße (2031) | 958.15 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.12 % |
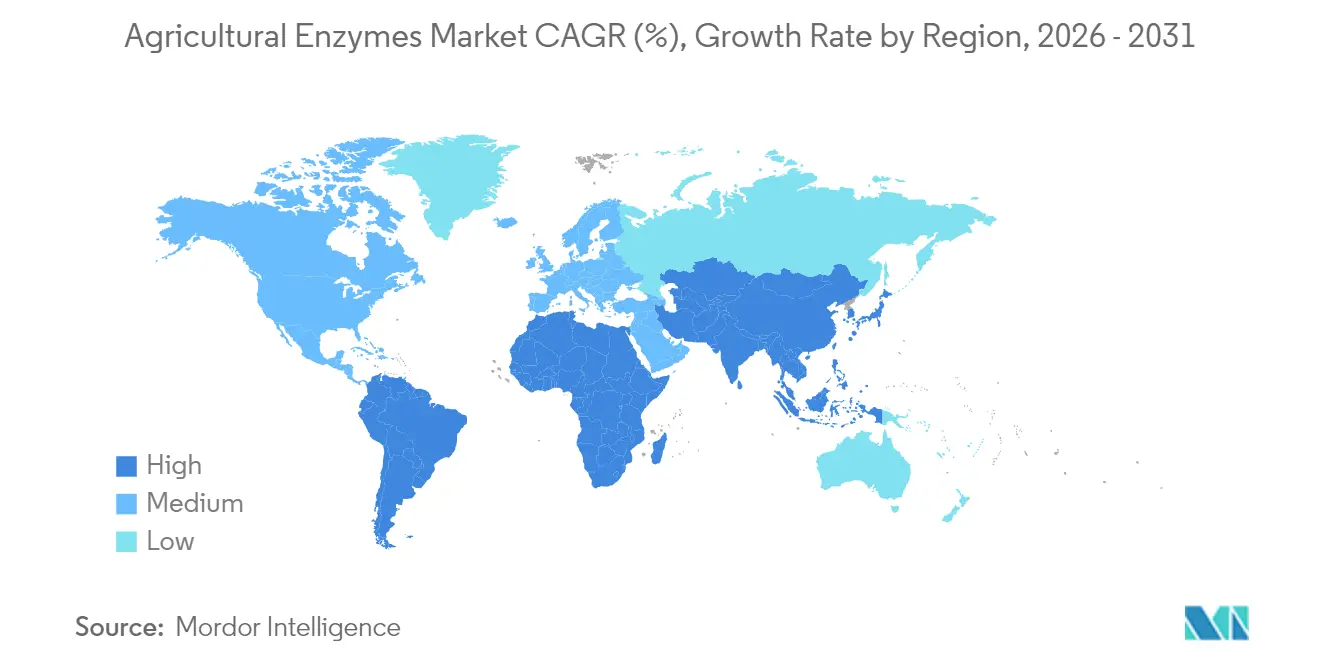
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
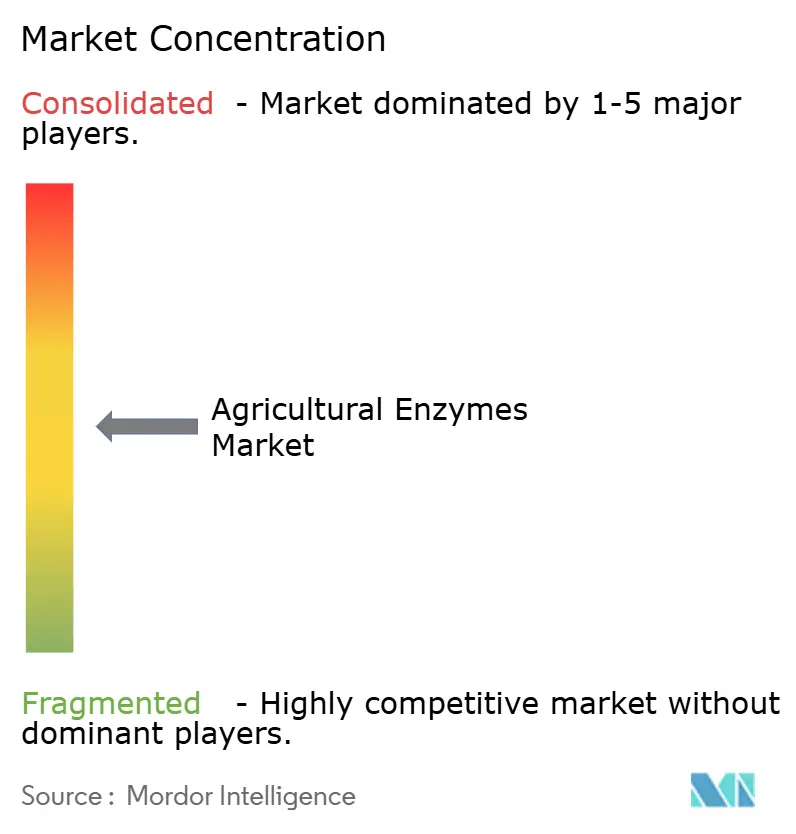
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Agrarenzyme von Mordor Intelligence
Die Marktgröße für Agrarenzyme wurde im Jahr 2025 auf 600 Millionen USD geschätzt und soll von 648,72 Millionen USD im Jahr 2026 auf 958,15 Millionen USD bis 2031 wachsen, bei einer CAGR von 8,12 % während des Prognosezeitraums (2026–2031). Dieses Wachstum spiegelt die Verschärfung der Vorschriften für synthetische Chemikalien, ein gesteigertes Verbraucherinteresse an rückstandsfreien Lebensmitteln sowie stetige Fortschritte bei der Enzymformulierung und Verabreichungstechnologien wider. Gewerbliche Anbauer in reifen Märkten ersetzen einen Teil der konventionellen Betriebsmittel durch enzymbasierte Biologika, während Kleinbauern im asiatisch-pazifischen Raum auf ertragssteigernde Biologika umsteigen, die durch gezielte Subventionsprogramme unterstützt werden. Parallele Fortschritte in der Präzisionsfermentation und im KI-gestützten Proteindesign verkürzen die Produktentwicklungszyklen, während langfristige CO₂-Gutschriftprogramme neue Einnahmequellen für Landwirte erschließen, die regenerative Enzymlösungen einsetzen. Die Wettbewerbsintensität steigt, da Agrochemiekonzerne ihre biologischen Portfolios durch Partnerschaften und Übernahmen stärken und spezialisierte Biotechnologieunternehmen darum wetteifern, Mehrenzym-Cocktails der nächsten Generation zu vermarkten.
Wichtigste Erkenntnisse des Berichts
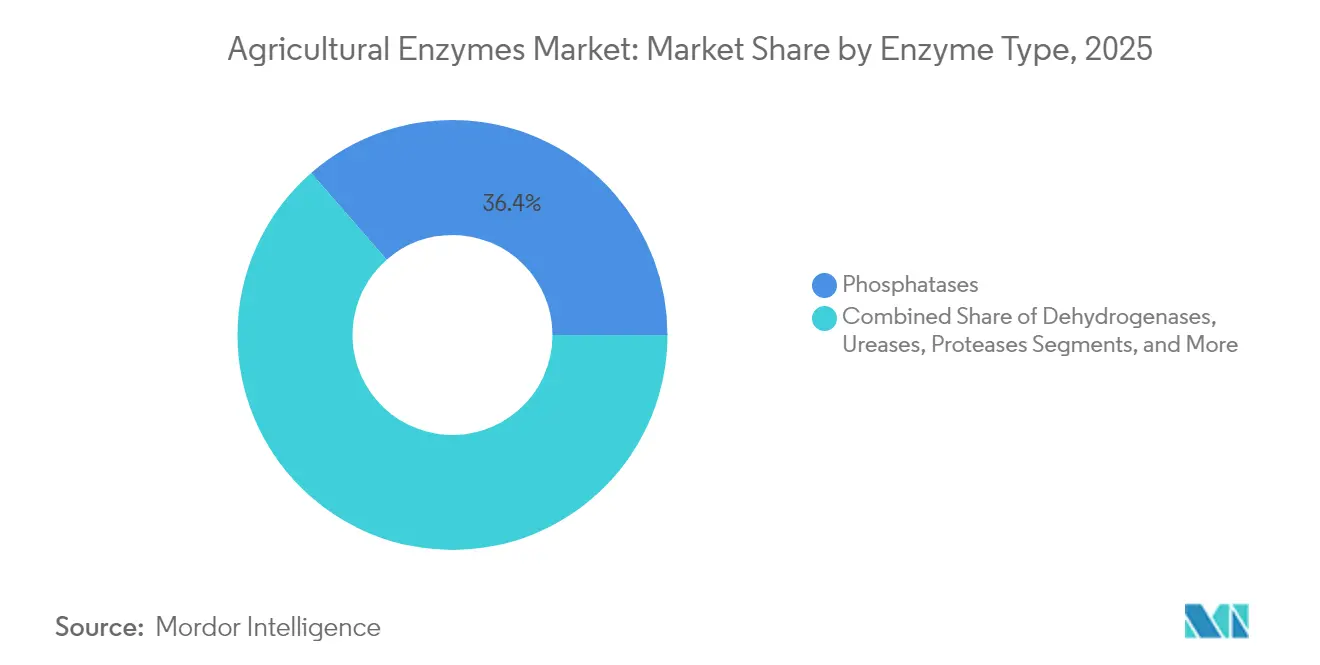
- Nach Enzymtyp führten Phosphatasen im Jahr 2025 mit einem Marktanteil von 36,42 % am Markt für Agrarenzyme, während Cellulasen bis 2031 voraussichtlich mit einer CAGR von 13,05 % wachsen werden.
- Nach Formulierung entfielen im Jahr 2025 45,55 % der Marktgröße für Agrarenzyme auf Flüssigprodukte; Granulatformate sollen bis 2031 mit einer CAGR von 11,72 % wachsen.
- Nach Anwendung entfielen im Jahr 2025 40,35 % der Marktgröße für Agrarenzyme auf die Fruchtbarkeitssteigerung, während der Pflanzenschutz zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,32 % expandieren wird.
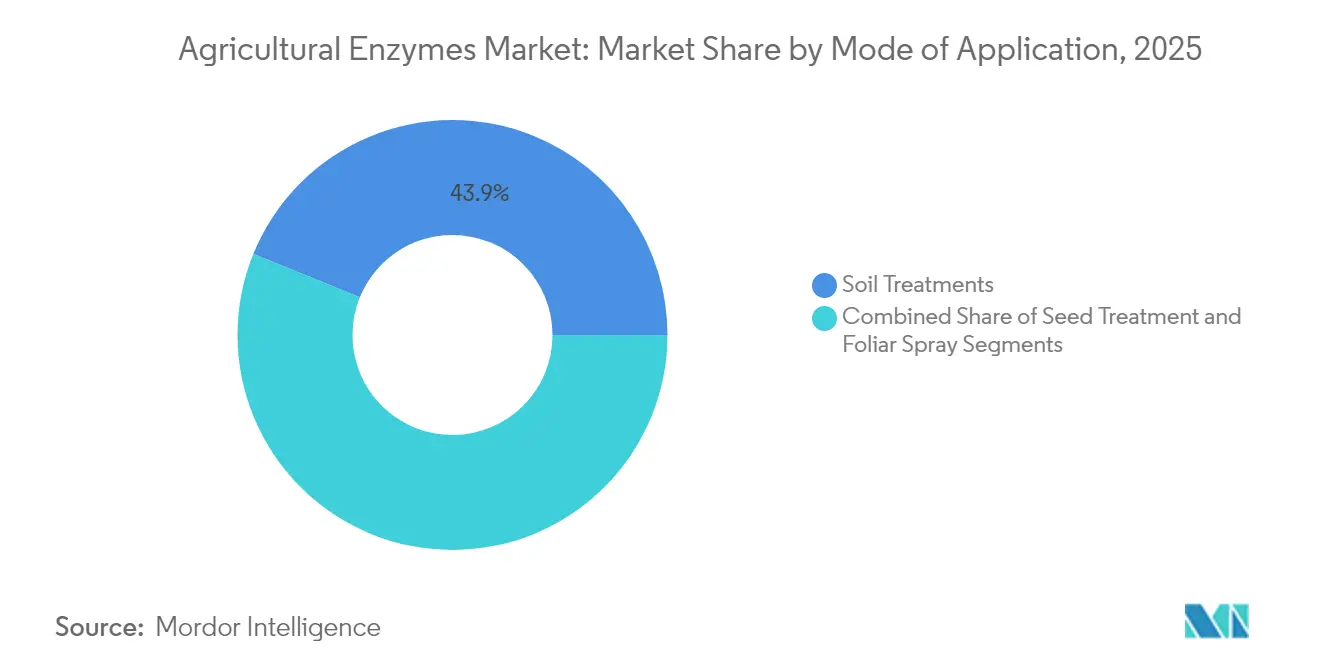
- Nach Anwendungsart hielten Bodenbehandlungen im Jahr 2025 einen Marktanteil von 43,86 % am Markt für Agrarenzyme, während Saatgutbehandlungen bis 2031 voraussichtlich eine CAGR von 10,24 % verzeichnen werden.
- Nach Kulturpflanzentyp sicherten sich Getreide und Körner im Jahr 2025 einen Anteil von 39,15 % an der Marktgröße für Agrarenzyme; Obst und Gemüse stellt das am schnellsten wachsende Kultursegment mit einer CAGR von 10,18 % dar.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von rund 34,62 % am Markt für Agrarenzyme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich eine CAGR von 9,56 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Bio- und rückstandsfreien Lebensmitteln | +1.8% | Global, konzentriert in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Anstieg der Nutzung biologischer Betriebsmittel | +2.1% | Global, angeführt vom asiatisch-pazifischen Raum und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Intensivierte Forschung und Entwicklung sowie Produktinnovation | +1.4% | Kernmärkte Nordamerika und EU, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Mikrodosierung durch Saatgutbeschichtung | +0.9% | Nordamerika und Brasilien, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| CO₂-Gutschriftprogramme für regenerative Landwirtschaft | +1.2% | Nordamerika und EU, Pilotprogramme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Enzymfermentationseinheiten auf dem Betrieb | +0.6% | Zunächst entwickelte Märkte, Skalierung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Bio- und rückstandsfreien Lebensmitteln
Die globalen Ausgaben für Bio-Produkte steigen, da der Einzelhandel die Rückstandsschwellenwerte verschärft und die EU-Strategie „Vom Hof auf den Tisch” bis 2030 eine Reduzierung des Einsatzes chemischer Pestizide um 50 % vorschreibt. Landwirte erzielen in zertifizierten Bio-Kanälen Preisaufschläge von 20–30 %, was die Umstellungskosten für den Einsatz von Enzymen, die Nährstoffe ohne chemische Rückstände mobilisieren, ausgleicht. Enzymbasierte Programme helfen, Ertragslücken in Bio-Systemen zu schließen, indem sie die Phosphor- und Stickstoffverfügbarkeit verbessern, pflanzliche Abwehrwege stärken und das Gleichgewicht des Bodenmikrobioms verbessern. Gewerbliche Obstgartenbetreiber in Spanien berichteten 2024 von einem Ertragsanstieg von 9 %, nachdem sie von Phosphatdüngern auf ein gemischtes Phosphatase-Urease-Granulat umgestiegen waren, was klare wirtschaftliche Erträge belegt. Ähnliche Ergebnisse treiben nun die Akzeptanz bei Gewächshausgemüse in Kanada voran, wo flüssige Cellulasemischungen die Kulturzyklen durch verbesserten Biomasseabbau zwischen den Fruchtfolgen verkürzen.
Anstieg der Nutzung biologischer Betriebsmittel
Brasilien hat biologische Pflanzenschutzlösungen auf einem erheblichen Teil seiner Anbaufläche eingeführt und dabei die Akzeptanzraten in der Europäischen Union und den Vereinigten Staaten übertroffen. Die zunehmende Resistenz gegen synthetische Herbizide und Fungizide beschleunigt die Suche nach neuen Wirkmechanismen und positioniert Agrarenzyme als synergetische Begleiter für Biokontrollmikroben. Reihenkulturbauern in Mato Grosso verzeichneten in der Saison 2024/25 einen Mais-auf-Mais-Ertragsgewinn von 4,6 %, nachdem sie einen Saatgutbehandlungs-Cocktail mit Lipase- und Mannanase-Enzymen integriert hatten. Eine ähnliche Dynamik entfaltet sich in Indien, wo staatliche Subventionsprogramme bis zu 30 % der Enzymkosten abdecken, was die Akzeptanz bei Kleinbauern katalysiert und ein zweistelliges Marktwachstum antreibt.
Intensivierte Forschung und Entwicklung sowie Produktinnovation
Die Entdeckung der Cellulase CelOCE im Jahr 2025 unterstreicht die Fortschritte in der Enzymtechnik und der medizinischen Enzymtechnologie und verbessert die Glukosefreisetzung aus Rückständen für erweiterte Anwendungen. Risikokapital spiegelt diesen Trend wider: Arzeda sicherte sich im Oktober 2024 38 Millionen USD, um das generative KI-Proteindesign für verbesserte Enzymleistung auszubauen. Präzisionsfermentationsplattformen senken die Produktionskosten, und Verkapselungstechnologien schützen Enzyme nun vor UV-Abbau im Freiland. Diese Fortschritte ermöglichen maßgeschneiderte Formulierungen, die auf Kulturstadium, Boden-pH-Wert und Klima abgestimmt sind, und erweitern die adressierbaren Anbauflächen für den Markt für Agrarenzyme.
Mikrodosierung durch Saatgutbeschichtung
Mikrodosierungs-Saatgutbeschichtungssysteme positionieren Enzyme direkt auf der Saatgutoberfläche und synchronisieren die Aktivierung mit der Keimung. Meristems HOPPER THROTTLE MAXSTAX Soybean, das für die US-Saison 2025 eingeführt wurde, integriert mehrere Betriebsmittel, darunter Lipase und Mannanase, in einem einzigen Arbeitsgang und vereinfacht so den Anwendungsprozess. Versuche in Iowa zeigten bemerkenswerte Ertragsverbesserungen im Vergleich zu unbehandelten Kontrollen. Ähnliche Mikrodosierungsplattformen werden für Sorghum und Weizen entwickelt, und Forschungen zu Nano-DAP-Saatgutbeschichtungen in Indien haben signifikante Ertragsverbesserungen bei Sonnenblumen gezeigt, was die Anpassungsfähigkeit der Technologie unterstreicht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Zulassungsverfahren | -1.1% | Global, insbesondere EU und Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Leistungsvariabilität aufgrund von Boden und Klima | -0.8% | Tropische und semiaride Regionen | Mittelfristig (2–4 Jahre) |
| Kühlkettenlücken in tropischen Regionen | -1.3% | Asiatisch-pazifischer Raum, Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Unsichtbarer kurzfristiger Return on Investment im Vergleich zu Chemikalien | -0.7% | Global, ausgeprägt in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Zulassungsverfahren
Entwickler biologischer Betriebsmittel navigieren nach wie vor durch unterschiedliche Zulassungszeiträume, wobei die EU je nach Produktklassifizierung mehrere Dossiers verlangt. Die neue einheitliche Website der Vereinigten Staaten für die Biotechnologieregulierung verbessert die inländische Transparenz, doch eine globale Harmonisierung bleibt in weiter Ferne.[1] Landwirtschaftsministerium der Vereinigten Staaten, Umweltschutzbehörde und Lebensmittel- und Arzneimittelbehörde, "Einheitliche Website für die Biotechnologieregulierung,"Verzögerungen verlängern die durchschnittlichen Vermarktungszyklen um 18–24 Monate, erhöhen die Compliance-Kosten und veranlassen einige Unternehmen, weniger, aber hochwertige Märkte zu priorisieren. Kleinere Innovatoren haben es am schwersten und gehen oft Partnerschaften mit größeren Agrochemieunternehmen für regulatorische Unterstützung ein, was unabhängige Markteinführungsstrategien einschränken kann.
Kühlkettenlücken in tropischen Regionen
Flüssige Enzyme erfordern in der Regel eine Kühllagerung, doch Kühlkettendefizite erreichen 80 % im indischen Milchsektor und 90 % in der Fischerei, was auf breitere Infrastrukturlücken hinweist.[2]Weltbank, "Lebensmittelkühlkettenlogistik in Schwellenländern," worldbank.org Bis zu 25 % der landwirtschaftlichen Erzeugnisse gehen jährlich in ähnlichen Märkten verloren, was die logistischen Einschränkungen für temperaturempfindliche Betriebsmittel unterstreicht. Solarbetriebene Mikro-Kältespeicher und wasserdispergierbare Granulate sind aufkommende Lösungen, doch Implementierungskosten und Finanzierungshürden bleiben bestehen. Diese Bedingungen begünstigen Enzymgranulate, die eine Umgebungsverteilung tolerieren, und prägen die Produktentwicklungsprioritäten für Unternehmen, die auf tropische Klimazonen abzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Enzymtyp:
Phosphatasen führen, Cellulasen beschleunigenPhosphatasen erzielten im Jahr 2025 einen Anteil von 36,42 % am Markt für Agrarenzyme, indem sie immobilisierten Bodenphosphor freisetzen, der andernfalls 80 % des ausgebrachten Düngers ausmacht. Da die Düngemittelpreise volatil bleiben, bleibt die Nachfrage nach phosphormobilisierenden Lösungen bei Getreide und Ölsaaten stark. Die Marktgröße für Agrarenzyme bei Phosphatasen ist daher bis 2031 auf eine dominante Umsatzposition ausgerichtet. Cellulasen, angetrieben durch CelOCE und verwandte Innovationen, führen die Wachstumsliste mit einer CAGR von 13,05 % an. Diese Enzyme bauen Erntereststoffe ab und setzen Zucker frei, der nützliche Mikroben antreibt und die Bodenstruktur verbessert. Ureasen, Lyasen und Proteasen runden das Portfolio ab, wobei Cocktailprodukte zunehmend komplementäre Aktivitäten kombinieren, um komplexen Feldbedingungen gerecht zu werden.
Der Trend zu Mehrenzym-Mischungen ist im hochwertigen Gartenbau ausgeprägt, wo Anbauer eine präzise Nährstoffmobilisierung und Stressreaktionsverstärkung in einem Arbeitsgang verlangen. Start-ups entwickeln Fermentationskits für den Betrieb, die es Anbauern ermöglichen, frische cellulasereiche Mischungen herzustellen, Haltbarkeitsbedenken zu vermeiden und Kosten zu senken. Größere Akteure integrieren Phosphatase-Urease-Synergien, um die Stickstoffnutzungseffizienz zu verbessern und die Verflüchtigung in Reisfeldern zu mindern, was ein breiter werdendes Lösungsangebot im Markt für Agrarenzyme widerspiegelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Formulierung:
Flüssigkeitsdominanz trifft auf Granulat-InnovationFlüssigprodukte behielten im Jahr 2025 einen Anteil von 45,55 % an der Marktgröße für Agrarenzyme, hauptsächlich aufgrund ihrer Kompatibilität mit vorhandenen Sprühgeräten und der effizienten Blattabsorption. Doch Logistikkosten und die Abhängigkeit von der Kühlkette lenken Produktmanager auf temperaturbeständigere Technologien um. Granulatprodukte, die mit einer CAGR von 11,72 % wachsen, betten nun „Bioreaktor-im-Granulat”-Architekturen ein, die Enzyme bis zu 24 Monate stabilisieren und eine zeitgesteuerte Freisetzung nach Bodenkontakt ermöglichen.
Pulverformulierungen nehmen eine kosteneffiziente Mittelposition ein, erfordern jedoch dedizierte Mischgeräte. Hybride wasserdispergierbare Granulate verwischen diese Grenzen und bieten flüssigkeitsähnlichen Komfort mit Granulatbeständigkeit. Es ist zu erwarten, dass sich die Wettbewerbsdifferenzierung auf die Formulierungsvielseitigkeit konzentriert, insbesondere für Unternehmen, die Wachstum im asiatisch-pazifischen Raum und in den afrikanischen Tropen anstreben, wo Kühlkettenlücken bestehen.
Nach Anwendung:
Fruchtbarkeitssteigerung verankert das WachstumDie Fruchtbarkeitssteigerung hielt im Jahr 2025 einen Anteil von 40,35 % an der Marktgröße für Agrarenzyme, was den universellen Bedarf widerspiegelt, jedes Kilogramm Dünger optimal zu nutzen. Enzymprogramme, die gebundene Nährstoffe mobilisieren und den mikrobiellen Kreislauf verbessern, senken die Betriebsmittelkosten und verbessern Nachhaltigkeitskennzahlen. Das Segment profitiert zusätzlich von staatlich verknüpften CO₂-Gutschriftprogrammen, die messbare Emissionsreduzierungen belohnen, die mit der Nährstoffnutzungseffizienz verbunden sind.
Der Pflanzenschutz, der mit einer CAGR von 11,32 % wächst, nutzt Enzyme für neuartige Wirkmechanismen gegen Schädlinge und Krankheitserreger. Lipasebasierte Biofungizide zeigen bereits zweistellige Ertragsgewinne in Zitrushainen, während chitinaseverstärkte Bakterienkonsortien bodenbürtige Krankheiten in Gewächshaustomaten unterdrücken. In den nächsten fünf Jahren wird erwartet, dass Formulierungen, die Fruchtbarkeits- und Schutzattribute kombinieren, Premiumpreise erzielen und den Markt für Agrarenzyme erweitern werden.
Nach Anwendungsart:
Bodenbehandlung als Grundlage, Saatgutbehandlung mit SchwungBodenbehandlungen bildeten im Jahr 2025 mit einem Marktanteil von 43,86 % am Markt für Agrarenzyme das Rückgrat und stehen in Einklang mit regenerativen Landwirtschaftspraktiken, die mikrobielle Gesundheit und den Umsatz organischer Substanz betonen. Konservierungsbodenbearbeitungssysteme im US-amerikanischen Maisanbaugürtel zeigen nach zwei Saisons mit Phosphatase-Urease-Anwendungen einen Anstieg des organischen Bodenkohlenstoffs um 0,4 Prozentpunkte.
Saatgutbehandlungen liefern die schnellste Dynamik mit einer CAGR von 10,24 %. Durch die Verpackung von Enzymen in Mikrodosen stellen Unternehmen sicher, dass die Aktivierung nahe der Keimung erfolgt, vermeiden Wartezeiten für den Wiedereintritt nach Blattanwendungen und reduzieren den Anwendungsaufwand. Blattspritzungen bleiben für hochwertige Kulturen unerlässlich, die schnelle saisonale Anpassungen erfordern, während Wurzel-Tropfinjektionen in ariden Obstgärten bevorzugt werden, wo Wassereffizienz entscheidend ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzentyp:
Getreide als Grundlage, Obst und Gemüse im AufschwungGetreide und Körner dominierten im Jahr 2025 mit einem Marktanteil von 39,15 %, angetrieben durch Skaleneffizienzen bei Mais, Weizen und Reis. Ihre etablierten Vertriebsnetze sowie integrierte Pflanzenschutzprotokolle schaffen einen fertigen Kanal für Enzymzusätze. Die rasche Einführung von Fruchtbarkeitsprogrammen bei brasilianischem Soja und US-amerikanischem Mais unterstreicht die anhaltende Nachfrage.
Obst und Gemüse verzeichnet das stärkste Wachstum mit einer CAGR von 10,18 %, begünstigt durch höhere Preisrealisierungen für rückstandsfreie Erzeugnisse. Europäische Gewächshausbetreiber setzen cellulaseangereicherte Tropfsysteme ein, um den Wurzelumsatz zu beschleunigen und Krankheitszyklen zu verkürzen. Ölsaaten und Hülsenfrüchte profitieren von enzymverbesserter Stickstofffixierung, während Rasen und Zierpflanzen, obwohl eine Nische, durch ästhetische Leistung Premiummargen erzielen.
Geografische Analyse
Markt für landwirtschaftliche Enzyme in Nordamerika
Nordamerika, das im Jahr 2025 etwa 34,62 % des Marktes für landwirtschaftliche Enzyme hält, profitiert von einer robusten Vertriebsinfrastruktur und einer schnellen behördlichen Zulassung für biologische Betriebsmittel. Kanadische Landwirte haben in der letzten Saison 11,8 Millionen Hektar gentechnisch veränderter Kulturen angebaut und damit ein aufnahmefähiges Umfeld für ergänzende Enzymprogramme geschaffen. Das Biostimulanzien-Segment der Vereinigten Staaten ist ebenso dynamisch, wobei enzymhaltige Blattsprays bei Mandel- und Tomatenproduzenten zunehmend an Bedeutung gewinnen.
Markt für landwirtschaftliche Enzyme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und liegt bis 2031 auf Kurs für eine CAGR von 9,56 %. Indiens BioAgri-Segment erreichte im Jahr 2023 12,4 Milliarden USD, und staatliche Subventionen decken mittlerweile bis zu 30 % der Enzymkosten, was die Akzeptanz bei Kleinbauern beschleunigt. Lücken in der Kühlkette bleiben ein wesentliches Hindernis – 80 % der erforderlichen Kapazität fehlt noch immer im indischen Milchwirtschaftssektor, was die Hersteller dazu veranlasst, körnige Produkte in den Vordergrund zu stellen. Chinas Landübertragungsreformen fördern größere landwirtschaftliche Einheiten und verbessern die wirtschaftliche Grundlage für Enzymtechnologien, die im großen Maßstab eingesetzt werden können.
Markt für landwirtschaftliche Enzyme in EMEA und Südamerika
Europa behauptet eine starke Stellung aufgrund strenger Ziele zur Reduzierung von Pestiziden im Rahmen des Green Deal. Die Anzahl biologischer Wirkstoffe zur Schädlingsbekämpfung stieg von 120 im Jahr 2011 auf fast 220 im Jahr 2022, wodurch sich der Umsatz in diesem Zeitraum auf 1,549 Milliarden EUR (1,784 Milliarden) verdoppelte. Südamerika, angeführt von Brasiliens wegweisender biologischer Adoptionsrate von 60 %, bleibt ein reifer, aber wachsender Markt, insbesondere für enzymverstärkte Saatgutbehandlungen bei Soja und Mais. Der Nahe Osten und Afrika zeigen aufstrebendes Potenzial, obwohl das Wachstum von regulatorischer Klarheit und Investitionen in die Kühlkette abhängt, wobei Südafrika und die Golfstaaten die frühe Einführung vorantreiben.

Regulatorisches Umfeld
Enzymprodukte für die Landwirtschaft unterliegen unterschiedlichen regulatorischen Wegen im Bereich Düngemittel/Biostimulanzien einerseits und Pflanzenschutz andererseits, wobei die Anspruchsformulierung und die Produktpositionierung die Anforderungen an das Dossier und die Markteinführungszeit bestimmen. In der Europäischen Union bietet die EU-Düngeprodukteverordnung (EU) 2019/1009 einen Zugangspunkt für bestimmte enzymhaltige Funktionen, einschließlich Inhibitoren zur Steuerung der Nährstofffreisetzung, während Entwickler mit Pflanzenschutzansprüchen weiterhin auf Anforderungen mit mehreren Dossiers stoßen können, je nach Klassifizierung und den Erwartungen der Mitgliedstaaten.
Jüngste EU-Änderungen haben auch die Compliance-Mechanik für Teile des Wertversprechens biologischer Inputs im Zusammenhang mit Düngeprodukten verändert. Die Delegierte Verordnung (EU) 2025/1421 der Kommission (anwendbar ab 30. Dezember 2025) aktualisierte die Konformitätsbewertungsverfahren im Rahmen der Düngeprodukteverordnung, reduzierte die Prüfungshäufigkeit auf einmal jährlich für bestimmte Pfade mit rückgewonnenem Material und senkte den wiederkehrenden Compliance-Aufwand für berechtigte Produkte. In den Vereinigten Staaten hängt die Aufsicht der EPA im Rahmen des FIFRA weiterhin von den Angaben ab, etwa Pflanzenregulator- oder Pestizidansprüche gegenüber der Positionierung als Biostimulans, und der Plant Biostimulant Act of 2025 (S.1907, im 119. Kongress eingebracht) weist auf fortlaufende Bemühungen hin, eine bundesweite Definition für Pflanzenbiostimulanzien zu standardisieren.
Wettbewerbslandschaft
Der Markt für Agrarenzyme weist eine moderate Fragmentierung auf, mit zunehmender Konsolidierung, da große Agrochemieunternehmen biologische Wachstumschancen verfolgen. Novenesis Group, Elemental Enzymes und Infinita Biotech Pvt. Ltd. sind die wichtigsten Unternehmen, die Partnerschaften mit Chemieunternehmen eingehen, um ihre Produkte zu erweitern. Im Mai 2025 schloss UPL eine exklusive Vereinbarung mit Elemental Enzymes für den brasilianischen Markt, mit Plänen, dieses Modell bis 2027 weltweit zu replizieren.
Die Technologieentwicklung bleibt ein wichtiger Wettbewerbsfaktor. Arzedas Finanzierung in Höhe von 38 Millionen USD im Jahr 2024 unterstützt KI-gestütztes Proteindesign zur Entwicklung von Enzymvarianten mit verbesserter Feldstressresistenz. AgroSpheres sicherte sich 37 Millionen USD für die Entwicklung von Nanoträgertechnologie, die die Enzymstabilität auf Blattoberflächen verbessert. Die Patentanmeldungen von Marrone Bio Innovations zeigen spezifische Fortschritte, wobei ihre wasserdispergierbaren Granulate unter Hochfeuchtigkeitsbedingungen eine um 15 % höhere Feldwirksamkeit als Flüssigformulierungen aufweisen.
Der Markt bietet Wachstumspotenzial bei kulturpflanzenspezifischen Enzymlösungen und lokalisierten Produktionsmethoden. Unternehmen testen containerisierte Fermentationssysteme für die Vor-Ort-Produktion von Enzymmischungen, was Transportkosten reduziert und eine Anpassung auf Basis von Bodenanalysen ermöglicht. Der Markterfolg hängt davon ab, wissenschaftliche Validität nachzuweisen und klare Belege für den Return on Investment zu liefern, die den Anforderungen der Landwirte entsprechen.
Marktführer für Agrarenzyme
Elemental Enzymes
Infinita Biotech Pvt. Ltd
Enzyme Solutions Inc.
Bioworks Inc.
Novenesis Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Enzyme
- Novenesis Group
- Elemental Enzymes
- Enzyme Solutions Inc.
- Bioworks Inc.
- Infinita Biotech Pvt. Ltd.
- Biocatalysts Ltd
- Enzyme Development Corporation
- American Vanguard Corp.
- DSM-Firmenich AG
- Orffa
- GreenLight Biosciences

Marktchancen und Zukunftsaussichten
Die Kommerzialisierung erweitert sich über die Positionierung im Bereich Bodenfruchtbarkeit hinaus auf höherwertige Anwendungsfälle im Pflanzenschutz und bei Spezialkulturen, bei denen Landwirte eher bereit sind, für differenzierte Leistung und einfachere Programme zu zahlen. Brasilien sticht als Beleg hervor: Elemental Enzymes und UPL kündigten die kommerzielle Einführung von Strakor an, einer auf Peptiden basierenden biologischen Lösung gegen Huanglongbing (Citrus Greening), die als das erste registrierte Produkt für diese Anwendung im Land beschrieben wird. Diese registrierungsgestützte Einführung bei Spezialkulturen unterstützt angrenzende Marktlücken für Enzym- und Peptidtechnologien, die sich in IPM-Programme integrieren lassen, insbesondere für Partner, die lokale Zulassung und Vertrieb bewältigen können.
Biologische Wirkstoffe erleben auch Ausbauten in Fertigung und F&E, die die Versorgungssicherheit verbessern und die Formulierungsoptionen erweitern, was die breitere Einführung von Enzymen unterstützt. BASF nahm im Mai 2026 in Ludwigshafen einen neuen Fermentations-BioHub für biologische und biotechnologiebasierte Pflanzenschutzprodukte in Betrieb, und IPL Biologicals eröffnete eine dritte Produktionsstätte in Vadodara, Indien (Investition von Rs 200 crore), wodurch die Jahreskapazität auf 7.000 Kiloliter stieg. Gleichzeitig kündigte Syngenta ein BioSTaR-Forschungszentrum für landwirtschaftliche Biowissenschaften in Höhe von 130 Millionen USD in Jealott Hill, Großbritannien (Juli 2026) an, das KI und fortschrittliche molekulare Forschung integriert und mit der Entwicklung hin zu maßgeschneiderten Enzymen und biologischen Formulierungen mit mehreren Wirkungsweisen übereinstimmt, die auf Feldstresstoleranz und konsistentere Leistung über verschiedene Klimazonen hinweg abzielen.
Recent Industry Developments in Markt für landwirtschaftliche Enzyme
- Juni 2026: Elemental Enzymes und UPL kündigten die kommerzielle Einführung von Strakor in Brasilien an, positioniert als peptidbasierte biologische Lösung gegen Citrus Greening (HLB) und beschrieben als die erste und einzige registrierte Lösung für diese Anwendung im Land. Die Einführung stärkt die biologischen Pflanzenschutzportfolios in einem hochwertigen Spezialsegment und spiegelt einen Übergang von der Feldvalidierung zur skalierten Kommerzialisierung über etablierte Vertriebswege wider.
- Mai 2025: UPL schloss eine exklusive Vereinbarung mit Elemental Enzymes für den brasilianischen Markt. Der Deal verschärfte den Kanalzugang für enzymbasierte Biologika in einer wichtigen Adoptionsregion und formalisierte einen Weg zur Skalierung von Technologien über eine größere Pflanzenschutzplattform.
- Juli 2024: ADAMA Australia und Elemental Enzymes kündigten eine Partnerschaft zur Lizenzierung und Einführung eines neuen biologischen Fungizids für Ackerkulturen (einschließlich Getreide und Raps) sowie Rasenflächen an. Mit Blick auf die Winteranbausaison 2026 erweitert die Vereinbarung den Weg für enzymgestützte biologische Krankheitsbekämpfung in großflächige Programme, in denen die Produkthandhabung und die Passung zu bestehenden Agronomiepaketen die Akzeptanz unterstützen.


Markt für landwirtschaftliche Enzyme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Agrarenzyme Enzyme, die für den Einsatz in der Pflanzenproduktion verkauft werden, um die Nährstoffverfügbarkeit, das Pflanzenwachstum und den Pflanzenschutz durch Boden-, Saatgut- oder Blattanwendung zu verbessern.
Ausschlüsse aus dem Geltungsbereich: Nicht berücksichtigt werden Enzyme, die ausschließlich in der Tierfütterung, der industriellen Verarbeitung oder der Biokraftstoffherstellung eingesetzt werden.
Segmentierungsübersicht
- Nach Enzymtyp
- Phosphatasen
- Dehydrogenasen
- Ureasen
- Proteasen
- Lyasen
- Cellulasen
- Andere Enzymtypen
- Nach Formulierung
- Flüssig
- Pulver
- Granulat
- Nach Anwendung
- Pflanzenschutz
- Fruchtbarkeitssteigerung
- Pflanzenwachstumsregulierung
- Nach Anwendungsart
- Saatgutbehandlung
- Blattspritzung
- Bodenbehandlung
- Nach Kulturpflanzentyp
- Getreide und Körner
- Ölsaaten und Hülsenfrüchte
- Obst und Gemüse
- Rasen und Zierpflanzen
- Andere Kulturen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, die Wertschöpfungskette zu kartieren und einen ersten Satz von Volumen- und Preisannahmen nach Region zu erstellen. Wir stützten uns auf öffentliche und offizielle Quellen wie USDA, FAOSTAT, Eurostat und die Weltbank für Anbauflächen-, Ertrags- und Düngemittelverbrauchsindikatoren, die die Enzymakzeptanz beeinflussen.
Um das Modell praxistauglich zu gestalten, haben wir außerdem Patentdatenbanken, Zoll- und Handelsstatistiken, begutachtete Agronomiezeitschriften sowie Verbands- oder Regulierungswebsites ausgewertet, die biologische Betriebsmittel und Kennzeichnungsvorschriften beschreiben. Diese Eingaben wurden mit Unternehmensberichten, Investorenpräsentationen und vertrauenswürdiger Medienberichterstattung abgeglichen, um Produktpositionierung und Vertriebswege zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde selektiv genutzt, um Umsatzreferenzen über vergleichbare Produktlinien hinweg zu standardisieren. Diese Liste ist nur illustrativ; es wurden auch andere Quellen zur Datenerhebung, Validierung von Annahmen und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Enzymlieferanten, Formulierern, Distributoren, Agronomen und großen Landwirtschaftsbetrieben in den wichtigsten Verbrauchsregionen abgeschlossen. Wir nutzten diese Gespräche, um Anwendungsraten, typisches Preisverhalten und die Variabilität der Akzeptanz nach Kultur und Bodenbedarf zu bestätigen, und passten die auf Desk Research basierenden Annahmen dort an, wo Lücken identifiziert wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | Führungskräfte (CXOs): 13 % | APAC: 44 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 34 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 53 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte mithilfe eines Top-down-Ansatzes, bei dem Anbauflächen- und Betriebsmittelintensitätsindikatoren verwendet wurden, um den realistischen Nachfragepool für enzymbasierte landwirtschaftliche Anwendungen nach Region zu rekonstruieren und diesen anschließend mithilfe typischer Anwendungsraten und durchschnittlicher Verkaufspreise in Werte umzurechnen. Die Gesamtwerte wurden durch selektive Bottom-up-Näherungen wie Lieferantenumsatz-Benchmarks, Kanalprüfungen und stichprobenartige Preise pro Hektar multipliziert mit der behandelten Fläche plausibilisiert, was dazu beitrug, etwaige Überschätzungen aus frühen Adoptionsannahmen zu korrigieren.
Zu den wichtigsten Modelleingaben zählten Anbauflächenmuster für Getreide, Ölsaaten sowie Obst und Gemüse, Trends bei Bodengesundheit und Nährstoffverbrauch, die Durchdringung biologischer Betriebsmittel in Anbauprogrammen, der Produktformmix (flüssig gegenüber Pulver oder Granulat) sowie beobachtete Preisspannen nach Anwendung. Für die Prognose wurde eine Szenarioanalyse eingesetzt, um abzubilden, wie Regulierung, Nachhaltigkeitsziele und biologische Adoptionszyklen die Akzeptanz beschleunigen oder verlangsamen können; Expertenfeedback wurde genutzt, um die Szenariopfade realistisch zu halten. Wo Bottom-up-Referenzen unvollständig waren, wurden Lücken durch regionale Proxy-Kulturen und konservative Adoptionsbandbreiten geschlossen, gefolgt von erneuten Überprüfungen mit den Interviewpartnern vor der Finalisierung.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die endgültigen Marktgesamtwerte mit unabhängigen Signalen verglichen wurden, wie Kommentaren zur Akzeptanz biologischer Betriebsmittel, der Ausgabenentwicklung für Pflanzenschutz und Bodenverbesserung sowie Handelsbewegungen für enzymverwandte Präparate. Ausreißer wurden markiert und untersucht, und das Modell wurde in mehreren Schritten überprüft, damit Annahmen, Umrechnungen und die Währungsbehandlung vor der Freigabe konsistent blieben.
Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Gesetzesänderungen, größere Kapazitätserweiterungen oder starke Rohstoffbewegungen, die die Preisgestaltung beeinflussen. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit die veröffentlichte Sichtweise die neuesten verfügbaren Informationen widerspiegelt.
Marktgröße für Agrarenzyme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Agrarenzyme können stärker als erwartet voneinander abweichen, da Unternehmen nicht immer denselben Produktumfang berücksichtigen, unterschiedliche Adoptionskurven verwenden und möglicherweise unterschiedliche Preis- und Währungszeitpunkte anwenden.
Die Hauptdiskrepanz ergibt sich daraus, was als auf Kulturen angewendete Agrarenzyme gegenüber angrenzenden Enzymanwendungen gilt; Mordor Intelligence zählt ausschließlich Enzyme, die für den Einsatz in der Pflanzenproduktion (Boden, Saatgut oder Blatt) verkauft werden, und schließt Enzyme aus, die ausschließlich für Futter oder industrielle Verarbeitung bestimmt sind, was den ausgewiesenen Gesamtwert selbst im selben Jahr verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 648,72 Mio. USD (2026) | |
| Global Consultancy A | 660,00 Mio. USD (2025) | Verwendet ein Basisjahr 2025 und trennt auf Kulturen angewendete Enzyme nicht klar von breiteren biologischen Betriebsmitteln oder Betriebsmittelpaketen, was den Ausgangswert anheben und den Wachstumspfad verändern kann. |
| Industry Association B | 371,00 Mio. USD (2024) | Stützt die Größenbestimmung auf gemeldete Produktions- oder Versandmengen und wendet breite Durchschnittspreise an, was höherwertige Anwendungen untererfassen und Preis- und Kanalunterschiede auf Formulierungsebene übersehen kann. |
Der Vergleich zeigt, dass die Jahresauswahl und die Definition dessen, was als Agrarenzymverkauf gilt, die größten Treiber der Streuung sind, gefolgt von der Art und Weise, wie Preise über Kulturen und Regionen hinweg gemittelt werden. Indem der Geltungsbereich auf Anwendungsfälle in der Pflanzenproduktion beschränkt und die Adoptions- und Preisannahmen durch Feldfeedback überprüft werden, bleibt die endgültige Zahl auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Agrarenzyme derzeit?
Der Markt für Agrarenzyme hat im Jahr 2026 einen Wert von 648,72 Millionen USD und soll bis 2031 einen Wert von 958,15 Millionen USD erreichen, was einer CAGR von 8,12 % entspricht.
Welcher Enzymtyp hat heute den größten Marktanteil?
Phosphatasen führen mit einem Marktanteil von 36,42 % am Markt für Agrarenzyme im Jahr 2025, aufgrund ihrer entscheidenden Rolle bei der Freisetzung von Bodenphosphor für Kulturen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und soll bis 2031 eine CAGR von 9,56 % verzeichnen, angetrieben durch Akzeptanzprogramme für Kleinbauern und unterstützende staatliche Subventionen.
Wie werden Enzyme im Pflanzenschutz eingesetzt?
Enzymbasierte Biofungizide und Saatgutbehandlungen liefern neuartige Wirkmechanismen, die mikrobielle Biokontrollen ergänzen, und treiben eine CAGR von 11,32 % für das Pflanzenschutzanwendungssegment bis 2031 an.
Seite zuletzt aktualisiert am:



