
Marktgröße und Marktanteil für aktive und intelligente Verpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
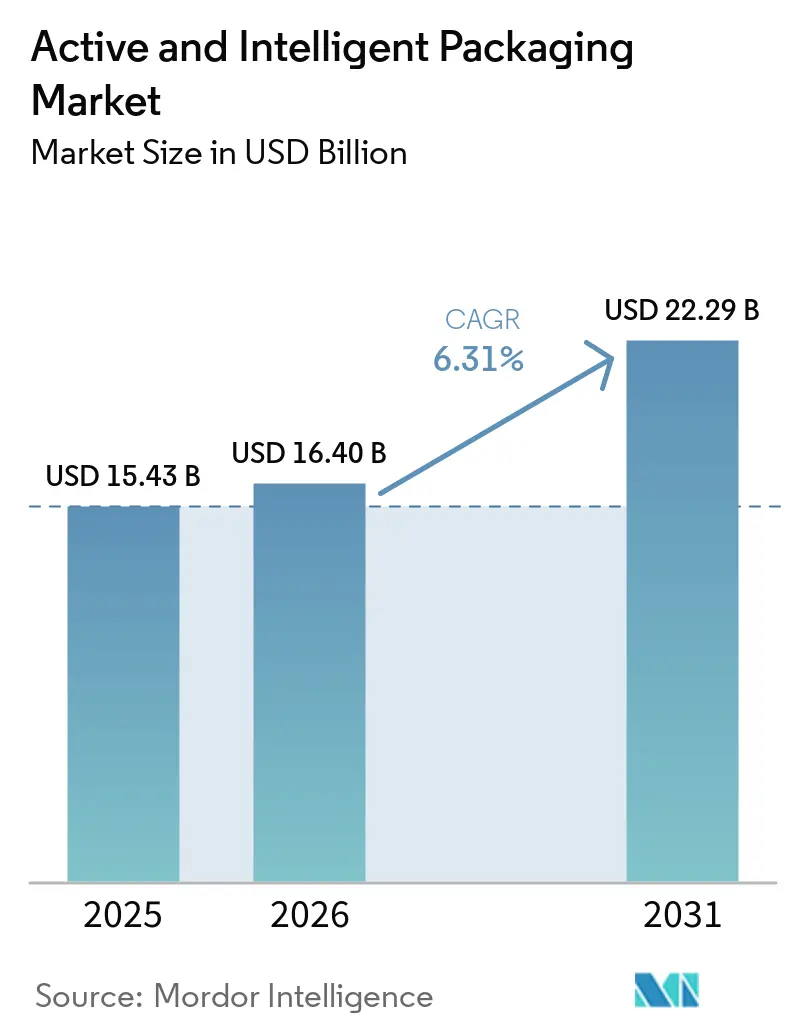
| Marktgröße (2026) | 16.40 Milliarden US-Dollar |
| Marktgröße (2031) | 22.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für aktive und intelligente Verpackungen von Mordor Intelligence
Die Marktgröße für aktive und intelligente Verpackungen wird im Jahr 2026 auf USD 16,4 Milliarden geschätzt und wächst ausgehend vom Wert des Jahres 2025 von USD 15,43 Milliarden mit Projektionen für 2031, die USD 22,29 Milliarden zeigen, bei einem CAGR von 6,31 % über 2026–2031. Eine anhaltende Akzeptanz in Lebensmittel-, Pharma- und industriellen Lieferketten untermauert diesen Schwung, da Hersteller von passiven Barrierekonstruktionen auf Lösungen umsteigen, die ihre Umgebung erfassen oder darauf reagieren. Supermarktketten führen sauerstoffbindende Folien ein, um Verderb einzudämmen, Pharmaunternehmen integrieren RFID-Einlagen zur Einhaltung der Serialisierung 2.0, und E-Commerce-Lebensmittelplattformen schreiben intelligente Etiketten vor, die Temperaturmissbrauch in Echtzeit anzeigen. Markeninhaber betrachten diese Funktionen als Absicherung gegen Reputationsschäden und Rückrufkosten, sodass die Nachfrage selbst bei schwankenden Harzpreisen anhält. Der Wandel fügt sich auch in die Gesetzgebung ein, die Einwegkunststoffe schrittweise abbaut, und motiviert Unternehmen, dünnere intelligente Laminate zu entwickeln, die einen gleichwertigen oder besseren Produktschutz bieten.
Wesentliche Erkenntnisse des Berichts
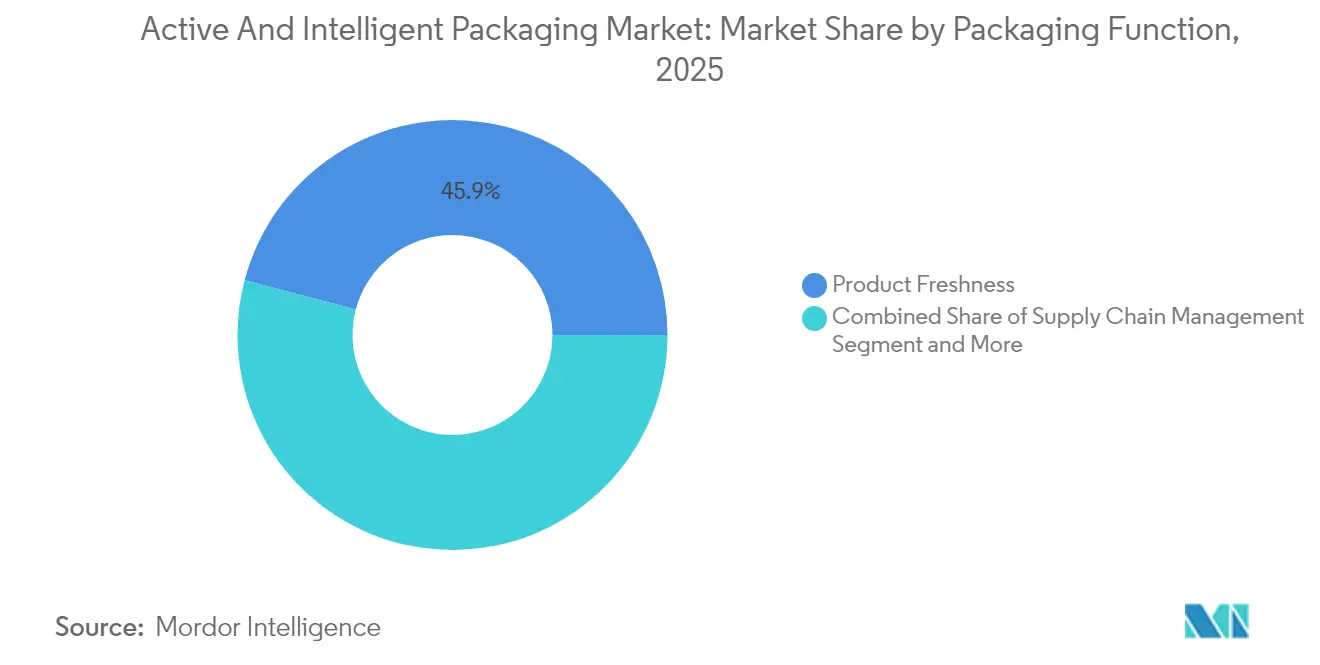
- Nach Verpackungsfunktion erfasste die Produktfrische im Jahr 2025 einen Marktanteil von 45,90 % am Markt für aktive und intelligente Verpackungen, während das Segment Markenschutz zwischen 2026–2031 voraussichtlich mit einem CAGR von 8,42 % wachsen wird.
- Nach Verpackungstechnologie erfasste das Segment aktive Verpackung im Jahr 2025 einen Marktanteil von 62,70 % am Markt für aktive und intelligente Verpackungen, während das Segment intelligente Verpackung zwischen 2026–2031 voraussichtlich mit einem CAGR von 7,56 % wachsen wird.
- Nach Art der aktiven Verpackung erfassten Gas-Scavenger im Jahr 2025 einen Anteil von 37,65 % an der Marktgröße für aktive Verpackungen. Das Segment Feuchtigkeits-Scavenger wird zwischen 2026–2031 voraussichtlich mit einem CAGR von 7,98 % wachsen.
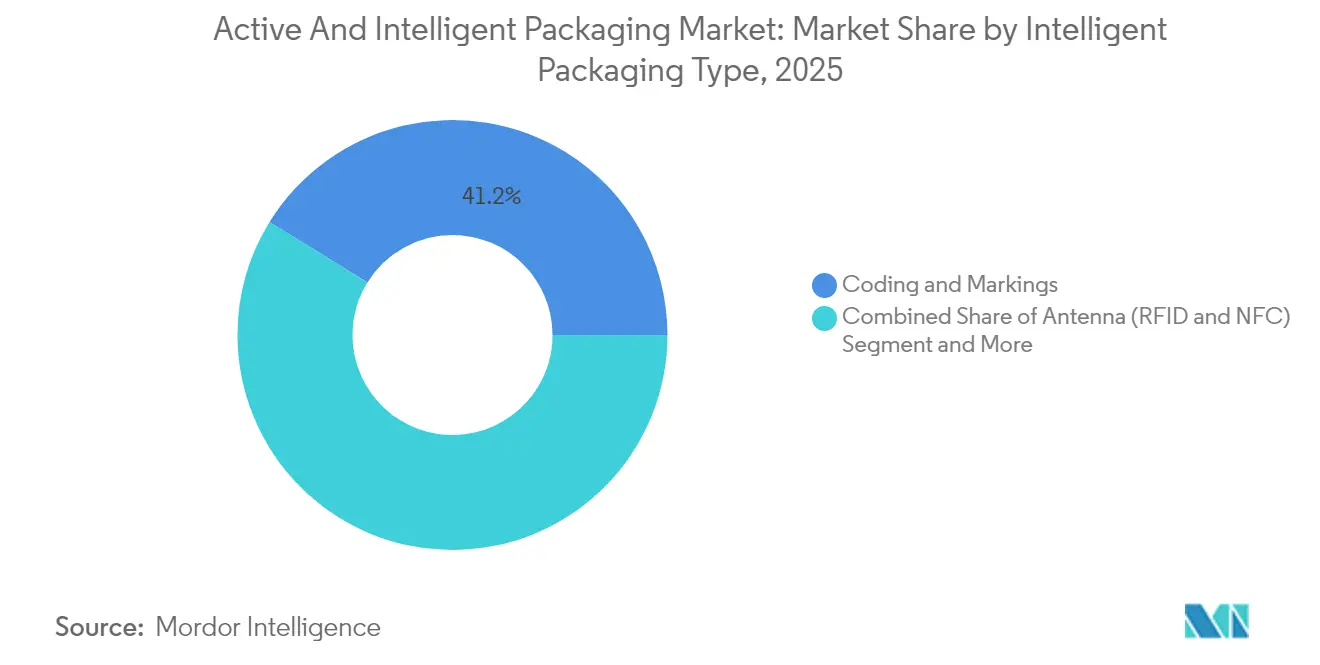
- Nach Art der intelligenten Verpackung erfassten Codierung und Kennzeichnung im Jahr 2025 einen Anteil von 41,20 % an der Marktgröße für intelligente Verpackungen. Das Segment Antenne (RFID und NFC) wird zwischen 2026–2031 voraussichtlich mit einem CAGR von 9,02 % wachsen.
- Nach Endverbraucherbranche erfasste das Lebensmittelsegment im Jahr 2025 einen Anteil von 35,20 % an der Marktgröße für intelligente Verpackungen, während das Pharmasektor-Segment zwischen 2026–2031 voraussichtlich mit einem CAGR von 7,23 % wachsen wird.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 34,00 % an der Marktgröße für intelligente Verpackungen, und der asiatisch-pazifische Raum wird zwischen 2026–2031 voraussichtlich mit einem CAGR von 9,45 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Nachfrage der Supermärkte nach länger haltbaren Frischprodukten | +1.8% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Druck der Markeninhaber auf Echtzeit-Transparenz in der Kühlkette | +1.5% | Global, Übertragung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Wandel hin zur Reduzierung von Einwegkunststoffen | +1.2% | Europa, Nordamerika, Kernmärkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| E-Commerce-Boom, der Frischeherausforderungen auf der letzten Meile schafft | +1.0% | Global, konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Integration von gedruckter Elektronik in flexible Folien | +0.7% | Kern des asiatisch-pazifischen Raums, Übertragung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Verpflichtungen zur Pharma-Serialisierung 2.0 | +0.6% | Global, regulatorisch-konformitätsgetrieben | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage der Supermärkte nach länger haltbaren Frischprodukten
Große Lebensmittelketten berichteten von einer Verderbreduktion von 15–25 % nach der Einführung von Sauerstoff- und Feuchtigkeits-Scavengern, was sich in bessere Margen und weniger Lagerausfälle übersetzte.[1] Enzymatische Scavenger aktivieren sich nur in Gegenwart von Sauerstoff, sodass der Kopfraum der Verpackung während der gesamten Distribution ausgeglichen bleibt. Mehrere Einzelhändler integrieren jetzt intelligente Indikatoren, die die Farbe wechseln, sobald die Scavenger-Kapazität erschöpft ist, und geben dem Filialteam einen visuellen Hinweis für die Bestandsrotation. Die Zulassungen von FDA und EFSA für neuere Eisen-Polymer-Verbindungen beschleunigten die Markteinführungspläne, während Inline-Beutelplatzierungsanlagen die Rüstzeiten an Hochgeschwindigkeitslinien senkten. Der Nutzen ist in Regionen mit langen Verteilungswegen, wie Nordamerika, am ausgeprägtesten, doch die Akzeptanz weitet sich in Europa und dem städtischen Asien aus, da Einzelhändler Abfallreduzierungsvorschriften anstreben.
Druck der Markeninhaber auf Echtzeit-Transparenz in der Kühlkette
RFID-fähige Temperaturlogger mit einer Genauigkeit von ±0,5 °C zeichnen alle fünf Minuten Daten auf und liefern detaillierte thermische Historien für Impfstoffe und Biologika.[2] Pharmaunternehmen integrieren diese Protokolle mit Cloud-Plattformen, die automatische Warnungen senden, wenn die kumulative thermische Belastung Warnschwellen erreicht. Lebensmittelmarken folgen diesem Beispiel bei Tiefkühldesserts und Meeresfrüchten und nutzen prädiktive Analysen, um gefährdete Paletten umzuleiten, bevor die Qualität nachlässt. Die Kapitalausgaben sinken, da die Tag-Kosten unter USD 0,05 fallen, was die Bereitstellung auf Artikelebene für hochwertige SKUs wirtschaftlich macht. Das Geschäftsmodell basiert eher auf Rückrufvermeidung als auf reiner Logistikoptimierung, sodass der ROI selbst unter konservativen Verderbannahmen überzeugend bleibt.
Regulatorischer Wandel hin zur Reduzierung von Einwegkunststoffen
Kaliforniens SB 54 zielt auf eine Kürzung von 65 % bei Einwegverpackungen bis 2032 ab, was Marken dazu veranlasst, herkömmliche starre Behälter durch dünnere intelligente Folien mit Frischeindikatoren zu ersetzen. Die Richtlinie der Europäischen Union stimulierte kommerzielle Versuche mit kompostierbaren NFC-Tags, die auf Zellulosesubstraten hergestellt werden und in industriellen Kompostierungsanlagen innerhalb von 180 Tagen zerfallen. Die Zertifizierung nach ISO 17088 entwickelt sich zu einer Beschaffungsvoraussetzung für multinationale Lebensmittelketten. Gleichzeitig testen Länder des asiatisch-pazifischen Raums wie Japan lasergeätzte Smart-Codes, die Klebeetiketten überflüssig machen und den Materialeinsatz insgesamt reduzieren. Diese politischen Signale verlagern F&E-Budgets in Richtung hochfunktionaler, massenarmer Laminate.
E-Commerce-Boom, der Frischeherausforderungen auf der letzten Meile schafft
Anbieter von Mahlzeiten-Kits versenden Proteine heute über mehrere Temperaturzonen hinweg, sodass Phasenwechseleinsätze in Kombination mit Zeit-Temperatur-Integratoren den Verderb in verlängerten Lieferfenstern mindern. In Paketschließfächern eingebettete IoT-Gateways übertragen Zustandsdaten an Kunden-Smartphones und ermöglichen die Ablehnung beschädigter Sendungen. Städtische Micro-Fulfillment-Center analysieren aggregierte Ausweichungsdaten, um die Routenplanung zu verfeinern und dadurch den Trockeneis-Verbrauch zu senken. Kleinere lokale Marken nutzen Drittanbieter-Logistikplattformen, die intelligente Etikettenoptionen als Mehrwertleistung anbieten. Da die Lebensmittellieferung am selben Tag auf Städte zweiter Ordnung ausgeweitet wird, skaliert die Nachfrage nach erschwinglicher Frischeüberwachung schnell.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Hohe anfängliche Ausrüstungs- und Nachrüstungskosten | -1.4% | Global, insbesondere Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Humanökotoxikologische Bedenken gegenüber Scavenger-Chemikalien | -0.9% | Global, mit intensiver Regulierungsaufsicht | Langfristig (≥ 4 Jahre) |
| Fragmentierte Recyclinginfrastruktur für intelligente Etiketten | -0.7% | Europa, Nordamerika, Übertragung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Engpässe bei der Halbleiterversorgung für RFID-Einlagen | -0.5% | Global, konzentriert in Fertigungszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Ausrüstungs- und Nachrüstungskosten
Ein mittelgroßer Konverter gibt USD 2–8 Millionen aus, um Mehrspur-Sauerstoff-Scavenger-Einfügesysteme, Sichtprüfanlagen und RFID-Codierstationen hinzuzufügen.[3] Die Amortisationszeit erstreckt sich über vier Jahre hinaus, wenn die Produktionsvolumina bescheiden bleiben, sodass kleine Unternehmen Investitionen häufig verschieben. Finanzierungsoptionen sind in Schwellenmärkten begrenzt, wo Geschäftsbanken Smart-Pack-Anlagen als Nischensicherheit betrachten. Schulungskosten erhöhen die Kapitalaufwendungen zusätzlich, da Techniker sowohl Verpackungsmechanik als auch Elektronikfehlersuche beherrschen müssen. OEMs reagieren mit modularen Nachrüstungen, die an bestehende Form-Fill-Seal-Maschinen angebracht werden können, was die Einstiegshürden senkt, aber dennoch eine beträchtliche Liquiditätshürde hinterlässt.
Humanökotoxikologische Bedenken gegenüber Scavenger-Chemikalien
EFSA und FDA verlangen umfangreiche Migrationsstudien, bevor neue Scavenger-Formulierungen auf den Markt kommen, ein Prozess, der 18–24 Monate dauern und über USD 1 Million kosten kann. Verbraucherverbände untersuchen eisenbasierte Systeme auf mögliches Metalllaugen, was Einzelhändler dazu veranlasst, trotz höherer Stückkosten enzymatische Alternativen zu bevorzugen. Da Analyseinstrumente empfindlicher werden, können zulässige Expositionsgrenzwerte weiter verschärft werden, was die Dossier-Vorbereitung verlängert. Start-ups weichen manchmal von direkten Lebensmittelkontaktanwendungen zu Sekundärverpackungen aus, um diese Hürden zu umgehen. Die Wahrnehmung chemischer Risiken verlangsamt die Markteinführungsgeschwindigkeit für innovative Wirkstoffe, insbesondere in den Kategorien Babynahrung und Nahrungsergänzungsmittel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungsfunktion:
Produktfrische treibt InnovationAnwendungen zur Produktfrische erfassten im Jahr 2025 einen Anteil von 45,90 % am Markt für aktive und intelligente Verpackungen, was den hohen Stellenwert unterstreicht, den Einzelhändler auf die Verlängerung der Haltbarkeit verderblicher Waren legen. Diese Dominanz spiegelt die breite Verwendbarkeit von Sauerstoff-Scavengern, Feuchtigkeitsabsorbern und Ethyleninhibitoren wider, die ohne Strom betrieben werden und sich leicht in bestehende Linien integrieren lassen. Die Marktgröße für aktive und intelligente Verpackungen für Frischelösungen wird bis 2031 voraussichtlich auf USD 10,23 Milliarden wachsen, angetrieben durch strengere Abfallreduzierungsziele in Nordamerika und Europa. Einzelhändler, die Schwundquoten benchmarken, weisen Kosteneinsparungen direkt aktiven Formaten zu, was Folgeinvestitionen von Produzenten anzieht, die einen bevorzugten Lieferantenstatus anstreben. Das Verbraucherverhalten stimmt mit dieser Priorität überein, da Umfragen zeigen, dass Frische der wichtigste Treiber für Wiederholungskäufe in Kühlkategorien ist.
Das am schnellsten wachsende funktionale Segment ist der Markenschutz mit einem CAGR von 8,42 %, getrieben durch Fälschungsrisiken in der Pharmazie und in Luxuskosmetika. In manipulationssichere Siegel eingebettete NFC-Tags ermöglichen die Ein-Tipp-Authentifizierung, während UV-reaktive Tinten verdeckte Sicherheitsebenen hinzufügen. Globale Behörden beschlagnahmten gefälschte Medikamente, was den Druck auf legitime Hersteller erhöht, Lieferketten zu schützen. Durch die Integration serialisierter Kennungen mit Cloud-Dashboards erhalten Unternehmen Echtzeit-Umleitungswarnungen und Marktinformationen über Graumarktströme. Diese kombinierten Dynamiken positionieren Frische und Sicherheit als zwei Säulen der funktionalen Nachfrage und sichern diversifizierte Einnahmeströme für Lösungsanbieter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verpackungstechnologie:
Aktive Lösungen führen den Markt anAktive Technologien hielten im Jahr 2025 einen Anteil von 62,70 %, da ihre passive Wirkungsweise zu Massengütern mit hohem Volumen passt. Sie benötigen keine Batterien und nur minimale Modifikationen an der Lieferkette, was die Implementierungsreibung reduziert. Eisenbasierte Scavenger bleiben mit weniger als USD 0,02 pro Beutel Kostenführer und halten die Akzeptanz in preisgetriebenen Segmenten wie Backwaren und Snackartikeln aufrecht. Der Markt für aktive und intelligente Verpackungen erlebt eine Hybridisierung, wobei aktive Folien jetzt gedruckte Temperaturstreifen integrieren, die sich nach kumulativen Belastungsschwellen verdunkeln. Intelligente Technologien befinden sich zwar auf einer kleineren Basis, schreiten aber mit einem CAGR von 7,56 % voran, da sich die Stückwirtschaft verbessert und 5G-Konnektivität die Datenübertragungskosten senkt.
Aufkommende Plattformen für gedruckte Elektronik verwischen die Grenzen zwischen den beiden Lagern. Rolle-zu-Rolle-Tiefdruckmaschinen können in einem einzigen Durchlauf leitfähige Leiterbahnen neben gasabsorbierenden Chemikalien aufbringen und so selbstregulierende Verpackungen schaffen, die CO₂ entlüften, wenn die Gärung beginnt. Normungsgremien wie ISO 15378 aktualisieren ihre Leitlinien, um solche multifunktionalen Konstrukte abzudecken, und geben frühen Anwendern regulatorische Klarheit. Diese Konvergenz vergrößert den Burggraben für Konverter mit sowohl Chemie- als auch Elektronikerfahrung und stärkt den Wettbewerbsvorteil integrierter Akteure im Markt für aktive und intelligente Verpackungen.
Nach Art der aktiven Verpackung:
Gas-Scavenger dominieren AnwendungenGas-Scavenger repräsentierten im Jahr 2025 37,65 % des Segmentumsatzes, vor allem aufgrund ihrer Vielseitigkeit bei Fleisch, Snacks und Pharmazeutika. Sauerstoff-Scavenger, die Flaggschiff-Untergruppe, verhindern Lipidoxidation und Mikrobenwachstum und verlängern die Umgebungslagerdauer in einigen trockenen Snackformaten um bis zu 12 Monate. Der Marktanteil für aktive und intelligente Verpackungen bei Scavengern bleibt widerstandsfähig, da die Leistung durch Kopfraumanalyse quantifizierbar ist, was ROI-Berechnungen vereinfacht. Feuchtigkeits-Scavenger folgen dicht dahinter und reiten auf einer Nachfragewelle in der Elektronik und bei pulverförmigen Nahrungsergänzungsmitteln, wo Feuchtigkeit die Wirksamkeit beeinträchtigt.
Mikrowellen-Suszeptoren bedienen weiterhin Nischen bei Fertiggerichten, sehen sich jedoch der Substitution durch ofenfeste Barriereschalen gegenüber, die Hilfsfolien überflüssig machen. Innovationen bei polymerintegrierten Scavengern schaffen Beutel ganz ab und erfreuen Markenmanager, die an unübersichtlichen Verpackungsästhetiken interessiert sind. Patentanmeldungen stiegen 2024 um 18 %, wobei der Schwerpunkt auf Polymermatrix-Lösungen lag, die keine losen Komponenten erzeugen und dadurch das FOD-Risiko (Fremdkörperschaden) auf Hochgeschwindigkeitslinien reduzieren.
Nach Art der intelligenten Verpackung:
Digitale Integration beschleunigt sichCodierung und Kennzeichnung beherrschten einen Anteil von 41,20 %, da weltweit eine Infrastruktur zum Lesen von Barcodes und QR-Codes vorhanden ist. Marken verwenden dynamische QR-Links, die Herkunfts- oder Werbeinhalte aktualisieren, ohne dass ein Neudruck erforderlich ist, und maximieren so die Agilität nach der Markteinführung. Die Branche für aktive und intelligente Verpackungen nutzt diese kostengünstigen Zugangspunkte, um Verbraucher zu reichhaltigeren NFC-basierten Interaktionen zu führen. Antennentechnologien, hauptsächlich RFID und NFC, weisen einen robusten CAGR von 9,02 % auf, unterstützt durch Fristen für die Pharma-Serialisierung und Omnichannel-Einzelhandelsmodelle, die eine allgegenwärtige Bestandstransparenz erfordern.
Gedruckte Sensorarrays, die Temperatur, Gas und mikrobiellen Verderb detektieren, werden jetzt in Rolle-zu-Rolle-Fertigung mit bis zu 500 m/min hergestellt, was die Stückkosten drastisch senkt. Einige Milchmarken erproben kolorimetrische Frischeetiketten, die von Blau auf Weiß wechseln, wenn die kumulative Kühlbelastung sichere Schwellenwerte überschreitet, und eröffnen eine sichtbare Rückkopplungsschleife für Verbraucher. Blockchain-verankerte Authentifizierungsdienste integrieren sich mit diesen Sensoren und produzieren unveränderliche Aufzeichnungen, die Regulierungsbehörden sofort prüfen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Lebensmittelanwendungen führen die Akzeptanz anLebensmittelanwendungen machten im Jahr 2025 einen Anteil von 35,20 % am Markt für aktive und intelligente Verpackungen aus, was die hohe Verderblichkeit und die Sensibilität der Verbraucher gegenüber Frische widerspiegelt. Lebensmitteleinzelhändler bestehen darauf, dass Lieferanten aktive Sauerstoffabsorber einsetzen, um die Haltbarkeit von gekühltem Fleisch von 12 auf 18 Tage zu verlängern und so die Nachschubplanung zu erleichtern. Milchverarbeiter schichten antimikrobielle Peptide in Innenfolien ein, um das Schimmelwachstum zu verzögern, während Produzenten von Obst und Gemüse Ethylenabsorber in Schalen einlegen, um die Reifung zu verlangsamen.
Pharmazeutika verzeichnen die höchste CAGR von 7,23 %, da Biologika, Impfstoffe und personalisierte Therapien eine artikelgenaue Überwachung bei Temperaturen unter dem Gefrierpunkt erfordern. Serialisierung 2.0 zwingt jede verkaufsfähige Einheit dazu, eine digitale Identität zu tragen, wodurch intelligente Funktionen unverzichtbar werden. Getränke- und Industrienutzer setzen intelligente Verpackungen hauptsächlich zur Fälschungssicherung und Zustandsüberwachung im erweiterten Seefrachtverkehr ein, während Logistikunternehmen RFID für die Sichtbarkeit auf Palettenebene nutzen, um das Hub-Routing zu optimieren. Die vielfältige Nutzung in verschiedenen Sektoren schützt Lösungsanbieter vor Nachfrageschwankungen in einem einzelnen Marktsegment.
Geografische Analyse
Nordamerikanischer Markt für aktive und intelligente Verpackungen
Nordamerika führte den Markt für aktive und intelligente Verpackungen im Jahr 2025 mit einem Anteil von 34,00 % an, da die FDA-Serialisierung und ausgereifte Kühlketten frühe Impulse gaben. Einzelhändler setzen eingebettete Frischeindikatoren ein, um die Lieferantenleistung zu überprüfen, und Risikokapital fließt weiterhin in Start-ups, die IoT mit flexiblen Verpackungen verbinden. Die Durchdringung intelligenter Etiketten überstieg in den Vereinigten Staaten bis Ende 2025 18 % der gekühlten Fleischverpackungen und festigte die Vertrautheit der Nutzer.
Europäischer Markt für aktive und intelligente Verpackungen
Europa bleibt ein Technologieschmelztiegel, in dem Nachhaltigkeitsgesetzgebung schnelle Iterationen antreibt. Die Richtlinie über Einwegkunststoffe stimulierte die Forschung und Entwicklung kompostierbarer NFC-Tags und lösungsmittelfreier Kaschierungen. Deutschland pilotierte digitale Wasserzeichen für die automatische Verpackungssortierung und erzielte bei kommunalen Versuchen eine Erkennungsgenauigkeit von 95 %. Frankreichs Gebühren zur erweiterten Herstellerverantwortung, gestaffelt nach Recyclingfähigkeit und Recyclinganteil, drängen Verarbeiter indirekt zu monomaterialigen intelligenten Folien.
APAC-Markt für aktive und intelligente Verpackungen
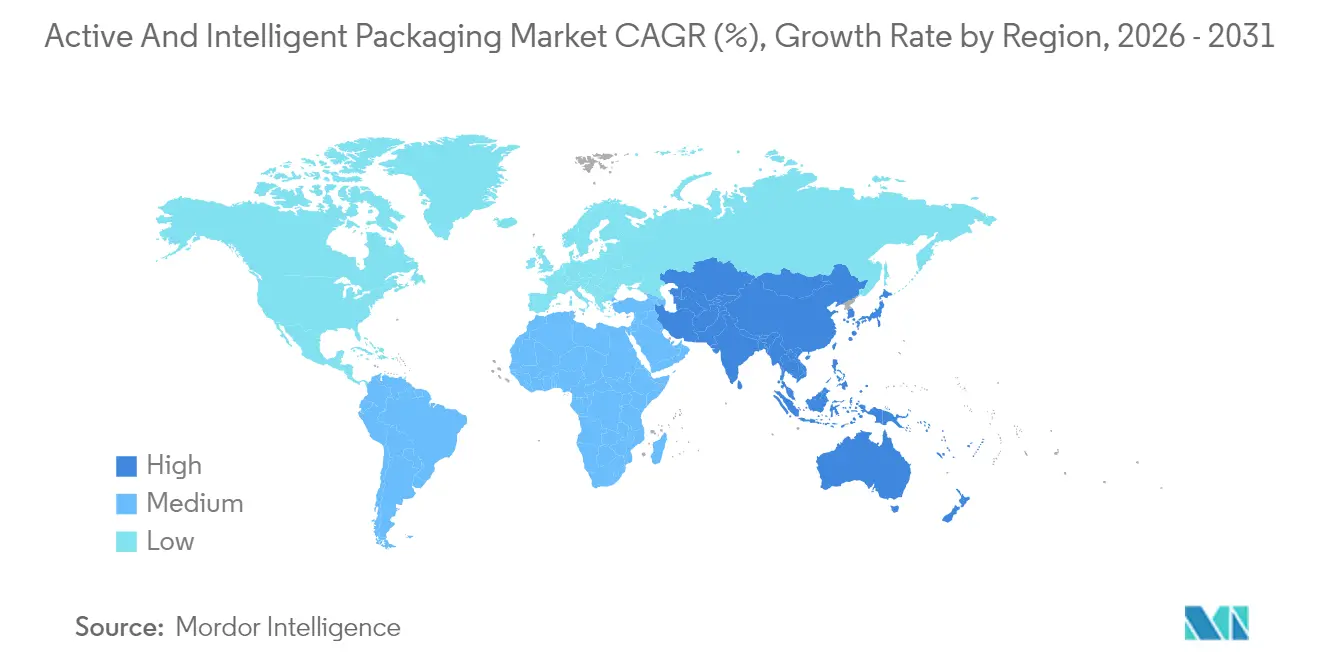
Asien-Pazifik ist mit einer CAGR von 9,45 % der am schnellsten wachsende Markt, angetrieben durch Chinas aktualisiertes Lebensmittelkennzeichnungsgesetz und Indiens Initiative „Make in India”, die nun regionale RFID-Chip-Produktion beherbergt. Die Marktgröße für aktive und intelligente Verpackungen in Asien-Pazifik könnte Europa bis 2028 überholen, sofern die aktuellen Investitionsplanungen umgesetzt werden. Japans Convenience-Store-Kanal erprobt Zeit-Temperatur-Integratoren auf Premium-Bento-Boxen, während Südkorea die Serialisierung für ausgewählte Biologika vorschreibt und damit die intelligente Nutzung tiefer in das Gesundheitswesen treibt.

Regulatorisches Umfeld
Aktive und intelligente Verpackungen für Lebensmittelkontaktanwendungen werden durch Anforderungen an die Vorabzulassung von Stoffen und die Dokumentation geprägt, die die Materialauswahl und die Markteinführungszeit beeinflussen. In der Europäischen Union legt die Verordnung (EG) Nr. 450/2009 Regeln für aktive und intelligente Materialien fest und verlangt eine schriftliche Konformitätserklärung entlang der gesamten Vermarktungskette (im Einklang mit dem umfassenderen Rahmenwerk für Lebensmittelkontaktmaterialien), während EFSA-Bewertungen die Zulassungen für in aktiven Komponenten verwendete Stoffe unterstützen.
In den Vereinigten Staaten reguliert die FDA Verpackungsstoffe, die zu Lebensmittelzusatzstoffen werden können, wobei üblicherweise eine Zulassung über den Weg der Food Contact Substance (FCS) Notification oder andere relevante Verfahren gemäß 21 CFR Part 170 erforderlich ist. Auch die Praktiken zur Kennzeichnung und Markierung von Verpackungen werden weltweit weiter standardisiert, einschließlich ISO 6608-1:2024 (funktionale Anforderungen und Bewertungskriterien für aktive Verpackungen) sowie neuerer ISO-Kennzeichnungs-/Markierungsnormen, die im Mai 2026 veröffentlicht wurden (ISO 22742:2026 und ISO 28219:2026), die die Interoperabilität für Codierung, Rückverfolgbarkeit und Compliance-Workflows bei intelligenten Verpackungslösungen unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für aktive und intelligente Verpackungen umfasst (1) Material- und Komponenteneingänge (Polymere, Papier-/Fasersubstrate, Klebstoffe, Farben, Scavenger-Chemikalien, antimikrobielle Wirkstoffe, RFID/NFC-Inlays und ICs sowie Sensorelemente), (2) Verpackungshersteller und Verarbeiter, die aktive oder gedruckte/digitale Merkmale in Folien, Etiketten und Starrverpackungen integrieren, (3) Maschinen- und Linienintegrationsanbieter, die Einfügung, Codierung, Prüfung und Datenerfassung ermöglichen, (4) Abpacker/Lohnabpacker und Markeninhaber, die Leistungs- und Compliance-Anforderungen festlegen (Verlängerung der Frische, Authentifizierung und Kühlkettentransparenz), (5) Einzelhändler und Logistikdienstleister, die Daten zur Sicherung der Bestandsintegrität und zur Schwundreduzierung nutzen, sowie (6) Akteure am Ende der Lebensdauer, einschließlich Sammlung, Sortierung und Recycler, die die zusätzliche Komplexität von Mehrschichtstrukturen und intelligenten Etiketten bewältigen.
Die wichtigsten Engpässe entstehen durch die Koordination zwischen den Stakeholdern und die technische Integration im großen Maßstab, insbesondere wenn chemiebasierte aktive Komponenten mit elektronikbasierter Identifikation und Sensorik kombiniert werden. Normen und Compliance-Anforderungen regeln die Übergaben entlang der Kette, beispielsweise liefert ISO 6608-1:2024 eine gemeinsame Sprache für die Leistungsbewertung aktiver Verpackungen, während die EU-Anforderungen gemäß Verordnung (EG) Nr. 450/2009 Konformitätserklärungen für aktive und intelligente Materialien während der Vermarktung vorschreiben. Branchenverbände wie AIPIA unterstützen zudem den Übergang von Pilotprojekten zur Skalierung und stärken damit die Rolle der Zusammenarbeit zwischen Verarbeitern, Technologieanbietern und Markeninhabern.
Wettbewerbslandschaft
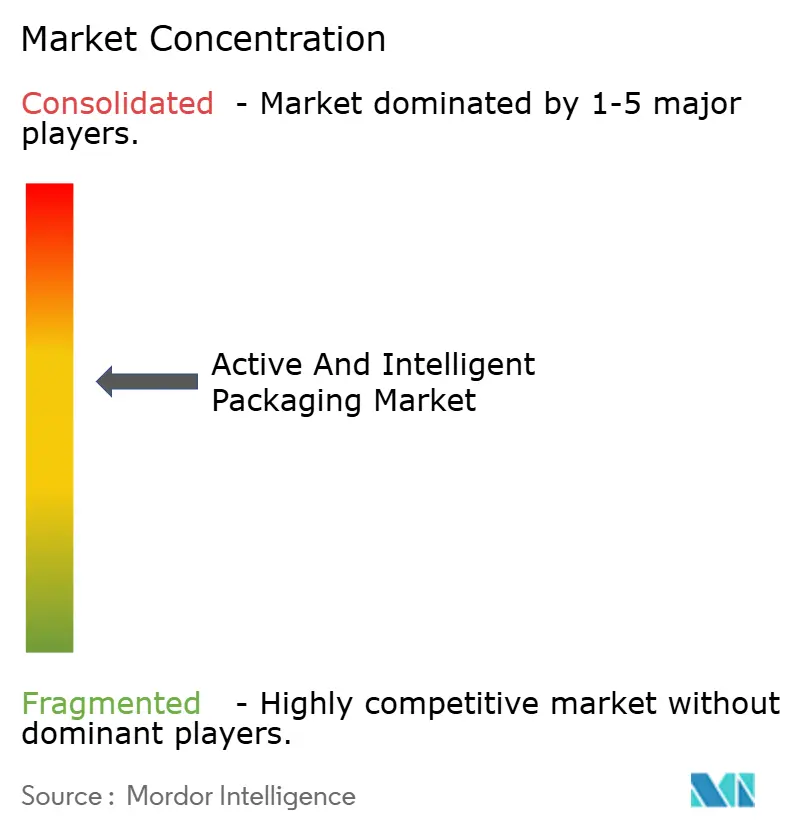
Eine moderate Konzentration kennzeichnet den Markt für aktive und intelligente Verpackungen, wobei die führenden Akteure gemeinsam einen erheblichen Markterlösanteil halten. Amcor plc, Sealed Air Corporation und Avery Dennison Corporation investieren jährlich Millionen in Smart-Pack-F&E und kooperieren häufig mit Halbleiterherstellern, um den Zugang zu RFID-Chips zu sichern.
Avery Dennison eröffnete im April 2025 seine erste ARC-zertifizierte RFID-Einlagen- und Etikettenanlage in Indien und festigte damit die Versorgungsresilienz und erschloss die regionale Nachfrage. Mittelgroße Unternehmen zielen auf Nischen wie antimikrobielle Folien oder kompostierbare intelligente Etiketten ab und gewinnen durch Agilität und Spezialkenntnisse an Boden. Patentrennen verschärfen sich rund um energiegewinnende Tinten, die Energie aus Umgebungs-RF-Signalen beziehen, ein Durchbruch, der Dünnfilmbatterien vollständig ersetzen könnte. Der Wettbewerbsdruck dreht sich nun ebenso um Software-Ökosysteme wie um Materialinnovationen, was strategische Allianzen zwischen Verpackungskonvertern und Cloud-Dienstleistern lenkt.
Aufkommende Disruptoren experimentieren mit SaaS-gebündelten Verpackungen und verkaufen Frischedatenabonnements statt allein physischer Etiketten. Investoren unterstützen Unternehmen, die KI-gestützte Nachfrageprognosen mit Smart-Pack-Signalen integrieren und Bestandsreduzierungen über nachgelagerte Knoten hinweg versprechen. Infolgedessen schulen Marktführer ihre Belegschaften in Datenwissenschaft und Mechatronik um, was auf eine langfristige Neuausrichtung hin zu technologiezentrierten Geschäftsmodellen hindeutet.
Marktführer im Bereich aktive und intelligente Verpackungen
-
Avery Dennison Corporation
-
Multisorb Technologies Inc.
-
Amcor plc
-
Sealed Air Corporation
-
Coveris Holding SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für aktive und intelligente Verpackungen
- Amcor plc
- Sealed Air Corporation
- Avery Dennison Corporation
- Crown Holdings Inc.
- Ball Corporation
- Coveris Holding SA
- Smurfit WestRock plc
- Honeywell International Inc.
- Graphic Packaging International LLC
- Desiccare Inc.
- Timestrip UK Ltd.
- Multisorb Technologies Inc.
- Tetra Pak International SA
- Thinfilm Electronics ASA
- PakSense Inc.
- Insignia Technologies Ltd.
- Printpack Inc.

Marktchancen und Zukunftsaussichten
Regulatorisch getriebene Digitalisierung und harmonisierte Kennzeichnungsanforderungen schaffen Freiräume für intelligente Verpackungsformate, die Compliance-Daten tragen und gleichzeitig operative Anwendungsfälle unterstützen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (Verordnung (EU) 2025/40) gilt ab dem 12. August 2026 und führt zusätzliche Pflichten zur Herstelleridentifikation und Konformität für Verpackungen ein, wodurch der Wert maschinenlesbarer Kennzeichnungsstrategien steigt, die strukturierte Informationen aufnehmen können, ohne den Platz auf der Verpackung zu vergrößern. Dieses Umfeld unterstützt die breitere Verbreitung QR-basierter Systeme wie GS1 Digital Link als praktische Brücke zwischen physischen Verpackungen und den aufkommenden Bedürfnissen nach digitalen Produktinformationen in mehreren EU-Märkten.
Auf der technologischen Seite konzentrieren sich die Chancen auf intelligente Architekturen, die mit Recyclingbeschränkungen und weniger belastender Elektronik vereinbar sind. Entwicklungsanstrengungen bei biologisch abbaubaren, druckbaren und chiplosen RFID-Sensoren stehen im Zusammenhang mit Recyclinganforderungen und dem Druck der erweiterten Herstellerverantwortung, während aktive Lösungen wie Sauerstoff-Scavenger und antimikrobielle Folien weiterhin auf die Reduzierung von Lebensmittelverschwendung im Einzelhandel und im E-Commerce-Vertrieb abzielen. Da Nordamerika die Durchdringung mit intelligenten Etiketten bei Kühlprodukten bereits vertieft und die Region Asien-Pazifik im Rahmen industriepolitischer Programme RFID-Produktionskapazitäten aufbaut, haben Anbieter, die aktive Funktionalität mit interoperabler Identifikation (RFID/NFC/QR) und einsetzbaren Datenworkflows kombinieren, klarere Wege für regionsübergreifende Einführungen, ohne sich auf eine einzige Endnutzungskategorie zu verlassen.
Recent Industry Developments in Markt für aktive und intelligente Verpackungen
- Mai 2026: Amcor treibt die Entwicklung faserbasierter Lebensmittelverpackungen mit Metsa Group und G. Mondini voran und positioniert Formteile aus Fasermasse und papierbasierte Formate als tragfähige Alternativen für Anwendungen, die weiterhin Leistungsmerkmale wie Barriereschutz und Packungsintegrität benötigen. Die Zusammenarbeit unterstreicht den Trend zu recyclingfähigen Strukturen, die mit aktiven Funktionen wie Verpackung unter modifizierter Atmosphäre bei Fleisch und Fertiggerichten im Einzelhandel koexistieren können.
- Februar 2026: Avery Dennison brachte die RFID-Inlay-Serie AD IdentiFresh auf den Markt, die auf Frischwarenkategorien wie Backwaren, Fleisch, Feinkost und Frischprodukte zugeschnitten ist und die artikelbezogene Sichtbarkeit sowie ein frischeorientiertes Bestandsmanagement unterstützt. Die Einführung stärkt die Infrastruktur für die Einführung intelligenter Verpackungen dort, wo Einzelhändler und Marken einen schnelleren Abverkauf, eine bessere Schwundkontrolle und eine engere Überwachung der Kühlkette benötigen.
- November 2024: VarieT Technology stellte seine Smart Heat Battery vor, einen selbsterwärmenden Einsatz für das bedarfsgerechte Erwärmen von Konservendosen und Getränken. Diese Art von zusätzlicher aktiver Komponente erweitert den Anwendungsbereich für verbraucherorientierte Komfortlösungen und schafft neue Integrationsaufgaben für Verarbeiter und Markeninhaber in Bezug auf Sicherheit, Verpackungskompatibilität und Benutzeraktivierung.


Markt für aktive und intelligente Verpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für aktive und intelligente Verpackungen als Verpackungsformate und -komponenten definiert, die entweder die Haltbarkeit durch aktive Funktionen verlängern oder Informationen zu Zustand, Identität oder Rückverfolgbarkeit durch intelligente Funktionen bereitstellen, gemessen in Umsatzgrößen.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt konventionelle Verpackungen ohne aktive oder intelligente Funktion aus, ebenso wie eigenständige Tracking-Geräte, die außerhalb von Verpackungsformaten verkauft werden.
Segmentierungsübersicht
- Nach Verpackungsfunktion
- Lieferkettenmanagement
- Produktfrische
- Verbraucherbequemlichkeit
- Markenschutz
- Produktinformation
- Nach Verpackungstechnologie
- Aktive Verpackung
- Intelligente Verpackung
- Nach Art der aktiven Verpackung
- Gas-Scavenger/Emitter
- Feuchtigkeits-Scavenger
- Mikrowellen-Suszeptoren
- Andere aktive Verpackungstechnologien
- Nach Art der intelligenten Verpackung
- Codierung und Kennzeichnung
- Antenne (RFID und NFC)
- Sensoren und Ausgabegeräte
- Andere intelligente Verpackungstechnologien
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Pharmazeutika
- Industrie
- Logistik
- Andere Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um Marktgrenzen festzulegen, die gängigsten aktiven und intelligenten Verpackungsfunktionen zu identifizieren und erste Preisspannen sowie Adoptionsraten nach Endverwendung zu ermitteln. Wir haben öffentliche und offizielle Materialien herangezogen, darunter die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA), die Europäische Kommission und andere nationale Lebensmittelsicherheitsbehörden, mit Schwerpunkt auf Vorschriften für Verpackungskontaktmaterialien und Kennzeichnungsanforderungen, die in der Regel die Adoptionszeitpläne beeinflussen.
Zur Quantifizierung von Nachfragesignalen haben wir Statistiken und Veröffentlichungen aus Quellen wie UN Comtrade, der Weltbank und nationalen Statistikämtern für die Produktion verpackter Lebensmittel, Handelsströme und Verbrauchsindikatoren ausgewertet. Diese Indikatoren wurden dann mit dem Verpackungsdurchsatz im Modell verknüpft. Wir haben außerdem Unternehmensgeschäftsberichte, Investorenpräsentationen, Verbandswebsites und renommierte Wirtschaftspresse für Kapazitätserweiterungen und Technologieeinführungen genutzt und die Richtung dieser Entwicklungen durch Unternehmensfinanzdaten sowie Nachrichten- und Finanzdatenbanken zusammen mit einer Patentdatenbank validiert.
Diese Sekundärquellen sind nicht erschöpfend. Weitere öffentliche Referenzen wurden verwendet, um Datenpunkte zu sammeln, zu überprüfen und zu klären, während die Marktdefinition und die Preisspannen verfeinert wurden.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um Adoptionsraten, typische Stücklistenaufschläge für aktive Schichten oder intelligente Etiketten sowie realistische Preisbewegungen nach Region und Endverwendung zu validieren. Wir haben mit Verpackungskonvertern, Material- und Komponentenlieferanten, Markeninhabern sowie Logistik- und Kühlkettenakteuren in den wichtigsten Nachfrageregionen gesprochen, um Lücken aus öffentlichen Daten zu schließen und die im Preismodell und in den Penetrationsschritten verwendeten Annahmen zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 20 % | APAC: 45 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 38 % | EMEA: 37 % |
| Kleinere Akteure: 21 % | Manager: 42 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down- und Bottom-up-Struktur aufgebaut, bei der Outputindikatoren für verpackte Lebensmittel, Getränke und Pharmazeutika verwendet wurden, um einen adressierbaren Verpackungsdurchsatz zu rekonstruieren, der dann nach der Penetration aktiver und intelligenter Funktionen gefiltert wurde. Sobald der Nachfragepool definiert war, wurde der Umsatz mithilfe von Preisleitern für gängige Funktionen (wie Sauerstoff- und Feuchtigkeitsmanagement, antimikrobielle Aktivität, RFID- oder NFC-Aktivierung sowie Sensor- oder Codierfunktionen) abgeleitet und anschließend nach Region und Endverwendungsmix normalisiert.
Um die Gesamtwerte realistisch zu halten, haben wir das Modell mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich gemittelter Durchschnittsverkaufspreisbereiche multipliziert mit geschätzten Volumina für Formate mit hoher Penetration sowie Kanalprüfungen mit Konvertern und Komponentenlieferanten. Die wichtigsten Eingangsgrößen umfassten Handelsvolumina für verpackte Lebensmittel, Signale zur Kühlkettenerweiterung, regulatorisch bedingte Kennzeichnungs- und Rückverfolgbarkeitsanforderungen, typische Anwendungsfälle zur Verlängerung der Haltbarkeit sowie Kostendifferenzen gegenüber konventionellen Verpackungen. Wo keine unternehmensspezifischen Daten verfügbar waren, wurden Lücken durch Proxy-Kapazitätssignale und interviewbasierte Adoptionsbereiche geschlossen und durch iterative Querprüfungen verfeinert.
Die Prognose stützte sich hauptsächlich auf eine Szenarioanalyse, da die Adoption von Compliance-Zeitplänen, Kostensenkungskurven für Tags und Sensoren sowie von Nachhaltigkeits- und Abfallreduzierungsprioritäten auf Markenebene abhängt. Die Szenarien wurden am Expertenkonsens zu Penetrationsveränderungen nach Endverwendung verankert und dann mithilfe aktualisierter Preisannahmen und Regionengewichtungen in jährliche Umsätze umgerechnet.
Datenvalidierung und Aktualisierungszyklus
Modelloutputs wurden durch Triangulation über unabhängige Signale hinweg überprüft, darunter Handels- und Produktionstrends, gemeldete Verpackungsaktivitäten sowie Interview-Feedback zu Adoption und Preisgestaltung. Bei Abweichungen wurden diese in mehreren Schritten überprüft: zunächst durch Kontrolle von Einheiten, Währungsumrechnungen und zeitlicher Ausrichtung und anschließend durch erneutes Testen der Schlüsselannahmen, die den größten Wertanteil bestimmen.
Wenn eine große Abweichung auftrat – beispielsweise ein starker Preisrückgang bei intelligenten Etiketten oder eine regulatorische Änderung, die Lebensmittelkontaktmaterialien betraf –, nahm das Team erneut Kontakt zu den Quellen auf und führte die Sensitivitätsfälle erneut durch, bevor die Freigabe erfolgte. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Einschätzung die neuesten verfügbaren Entwicklungen widerspiegelt.
Marktgröße für aktive und intelligente Verpackungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für aktive und intelligente Verpackungen können weit auseinanderliegen, da der Umfang nicht immer einheitlich ist, das Basisjahr nicht identisch ist und die Preis- und Penetrationsannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Einige Quellen beziehen auch angrenzende Konzepte in breitere Kategorien intelligenter Verpackungen ein, was die Gesamtwerte aufblähen kann, wenn die Grenze nicht klar kontrolliert wird.
Wesentliche Unterschiede entstehen in der Regel dadurch, was als Umsatz aus intelligenten Verpackungen gezählt wird, wie schnell ein Preisrückgang bei RFID oder Sensoren angenommen wird und ob die Adoption in der Lebensmittel- und Pharmaindustrie anhand von Verpackungsdurchsatzsignalen oder anhand breiter Ausgabenquoten modelliert wird. Durch die Überprüfung von Durchsatzindikatoren für verpackte Güter und die Aktualisierung von Penetrations- und Durchschnittsverkaufspreisannahmen durch Expertengespräche hält Mordor Intelligence die Schätzung an aktive Funktionen und intelligente Komponenten gebunden, die in Verpackungsformaten eingebettet sind.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,4 Milliarden USD (2026) | |
| Branchenverlag A | 15,69 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und einen längeren Zeithorizont; der Wert kann sich je nachdem verschieben, wie schnell die Kosten für Tags und Sensoren gesenkt werden und wie die Penetration ab dem Niveau von 2024 gesteigert wird. |
| Branchenverlag B | 15,50 Milliarden USD (2024) | Verankert das Modell an einer Basis von 2024 und kann breitere Durchschnittspreise über Formate hinweg anwenden, was hochwertige Anwendungen unterschätzen kann, wenn aktive Schichten und intelligente Etiketten nicht separat nach Endverwendung bepreist werden. |
Bei den drei Schätzungen wird der größte Teil der Streuung durch die Jahresausrichtung und die Strenge erklärt, mit der die Umsatzgrenze an eingebettete aktive und intelligente Funktionen geknüpft ist. Die Verwendung expliziter Durchsatz-, Penetrations- und Preisschritte macht den Marktgesamtwert leichter prüfbar und vereinfacht auch Aktualisierungen, wenn sich Annahmen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für aktive und intelligente Verpackungen im Jahr 2026?
Er wird auf USD 16,4 Milliarden geschätzt, mit einem prognostizierten Anstieg auf USD 22,29 Milliarden bis 2031 bei einem CAGR von 6,31 %.
Welche Anwendung erzielt derzeit den höchsten Umsatz?
Produktfrische beherrscht einen Anteil von 45,90 % dank der weitverbreiteten Nutzung von Sauerstoff- und Feuchtigkeits-Scavengern auf Einzelhandels- und Verarbeitungsebene.
Welche Region führt bei der Akzeptanz intelligenter Verpackungen?
Nordamerika hält einen Anteil von 34,00 % aufgrund der FDA-Serialisierungsregeln und ausgereifter Kühlkettennetzwerke.
Welches Technologiesegment wächst am schnellsten?
Antennenbasierte intelligente Verpackungen, wie RFID- und NFC-Einlagen, werden bis 2031 voraussichtlich mit einem CAGR von 9,02 % wachsen.
Was ist das wichtigste Hemmnis für kleine Konverter?
Vorauszahlungen für Ausrüstung und Nachrüstungen von USD 2–8 Millionen pro Anlage verlängern die Amortisationszeiten über vier Jahre hinaus.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
