
Marktgröße und Marktanteil bei intelligenten Verpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 25.84 Milliarden US-Dollar |
| Marktgröße (2031) | 36.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.41 % |
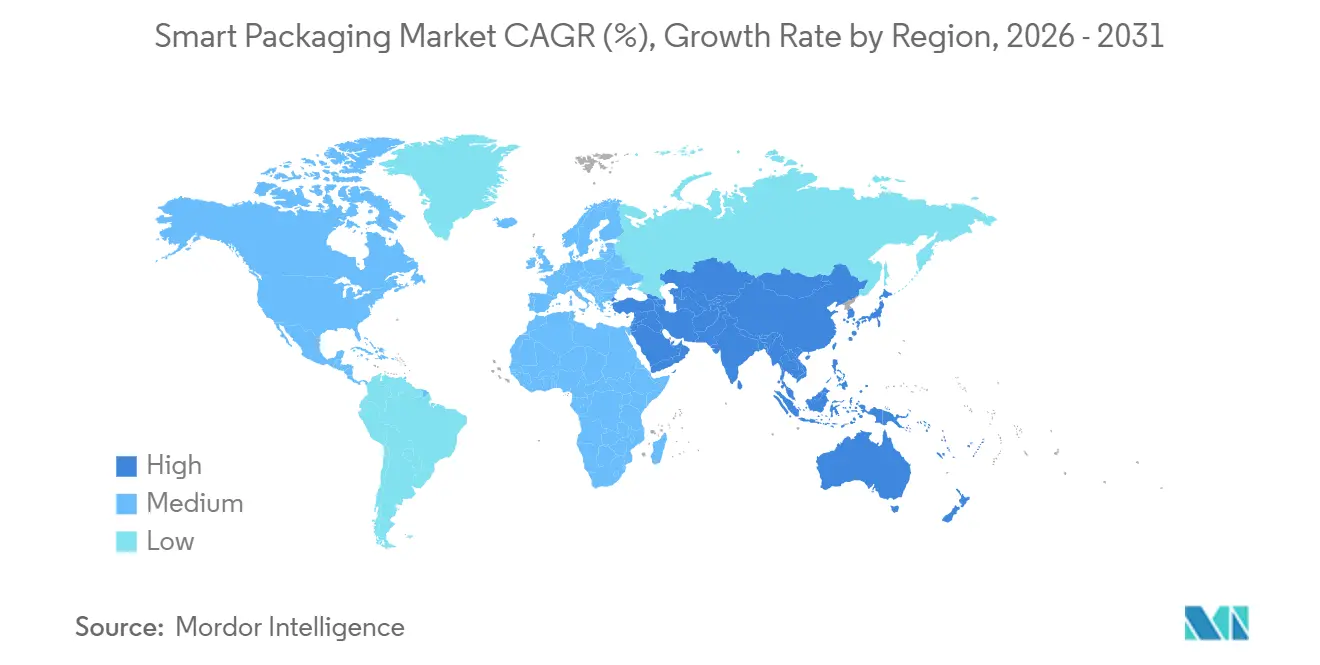
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für intelligente Verpackungen von Mordor Intelligence
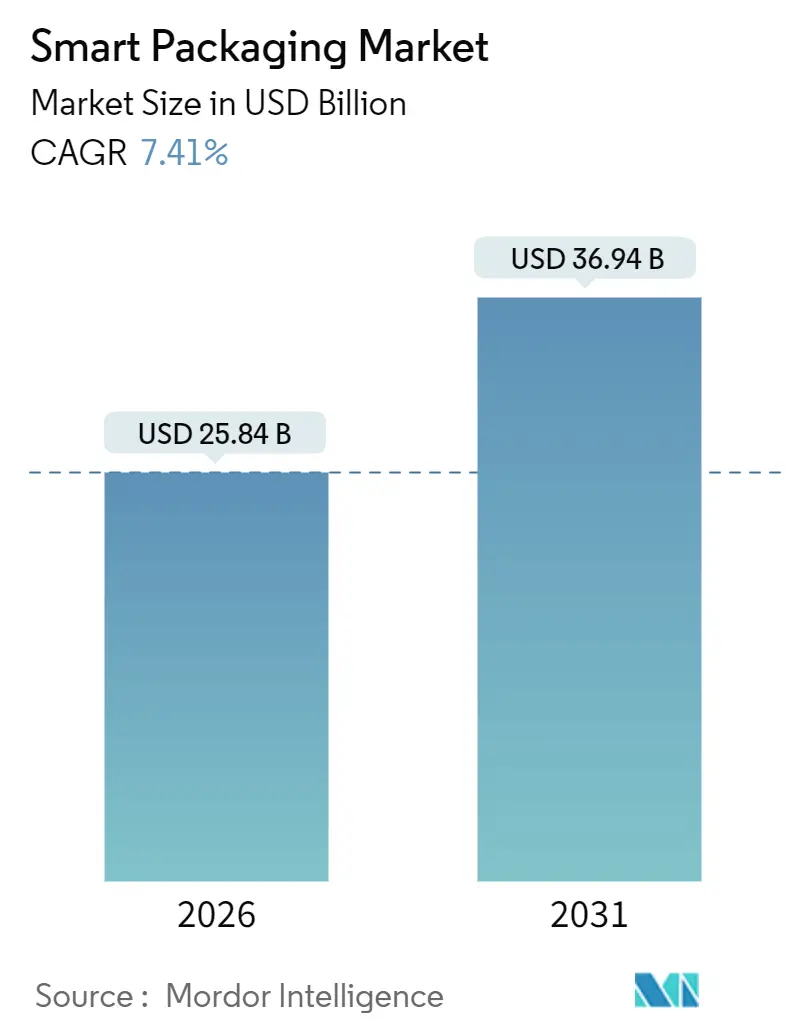
Die Marktgröße für intelligente Verpackungen belief sich im Jahr 2026 auf 25,84 Milliarden USD und wird bis 2031 voraussichtlich 36,94 Milliarden USD erreichen, was einer CAGR von 7,41 % über den Prognosezeitraum entspricht. Die aktuelle Marktgröße für intelligente Verpackungen verdeutlicht, wie gedruckte Elektronik, antimikrobielle Beschichtungen und IoT-Konnektivität Verpackungen als aktive Datenpunkte in digitalisierten Lieferketten neu definieren. Die kontinuierliche Nachfrage nach Folien zur Verlängerung der Haltbarkeit im Online-Lebensmittelhandel, sinkende RFID-Tag-Kosten und Serialisierungsvorschriften in der Pharmaindustrie stärken gemeinsam die Wachstumsdynamik. Parallel dazu weiten europäische Kreislaufwirtschaftsvorschriften, die Modernisierung der Kühlkette in China und Bestandsstrategien auf Artikelebene im nordamerikanischen Einzelhandel die adressierbare Basis für Technologieanbieter aus. Marken betrachten vernetzte Verpackungen auch als Zugang zu Erstanbieter-Verbrauchereinblicken – ein Vorteil, der an Bedeutung gewinnt, wenn Browser-Cookies wegfallen.
Wichtigste Erkenntnisse des Berichts
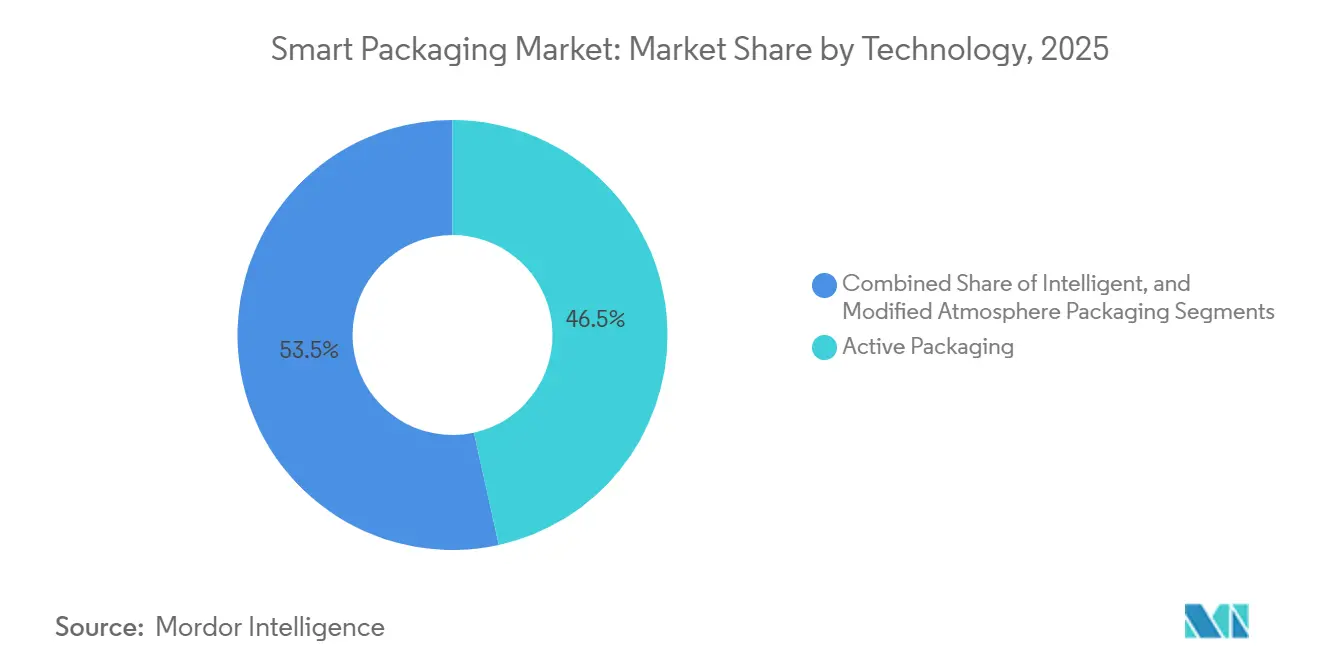
- Nach Technologie führten aktive Formate im Jahr 2025 mit einem Marktanteil von 46,54 % bei intelligenten Verpackungen, während intelligente Formate auf dem Weg zur schnellsten CAGR von 9,23 % bis 2031 sind.
- Nach Material beanspruchten Kunststoffe im Jahr 2025 einen Anteil von 42,43 % an der Marktgröße für intelligente Verpackungen; biologisch abbaubare Polymere werden voraussichtlich die stärkste CAGR von 8,43 % zwischen 2026 und 2031 erzielen.
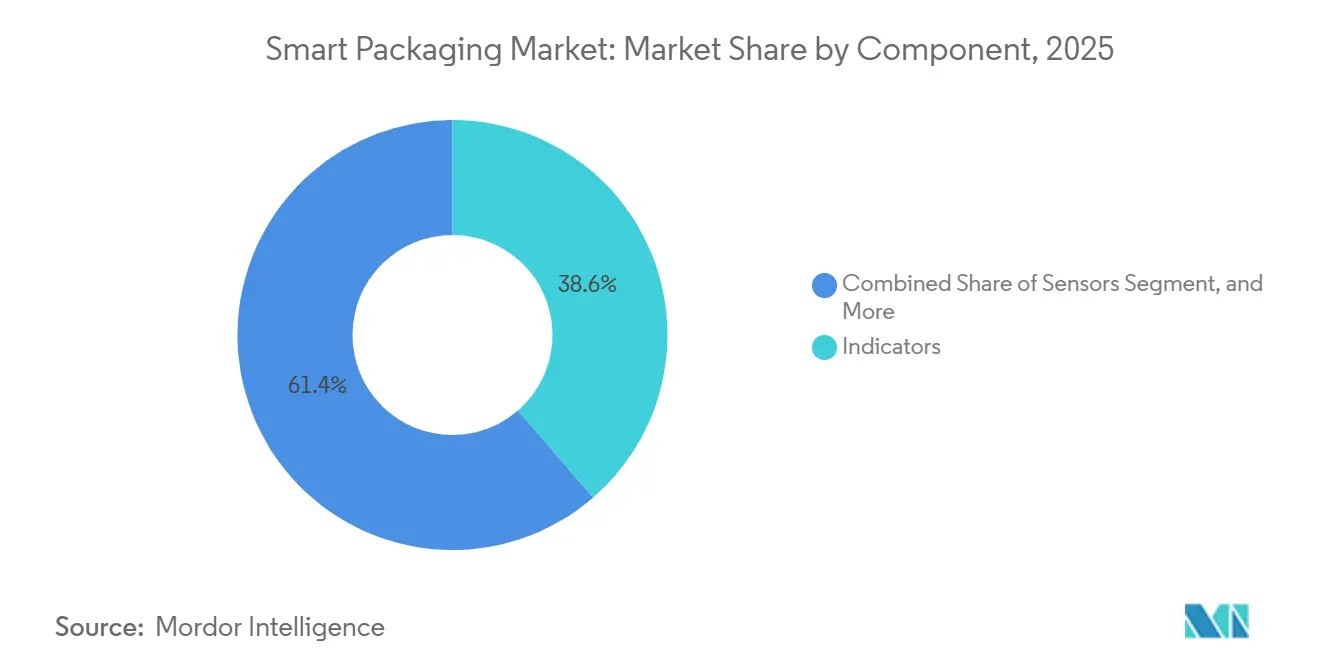
- Nach Komponente trugen Indikatoren im Jahr 2025 38,64 % des Umsatzes bei, und Sensoren verfolgen eine CAGR von 8,83 % bis 2031.
- Nach Endverbraucher entfiel im Jahr 2025 ein Anteil von 28,76 % der Nachfrage auf Lebensmittel, während die Pharmaindustrie bis 2031 mit einer CAGR von 8,76 % expandieren soll.
- Nach Geografie blieb Nordamerika mit einem Umsatzanteil von 39,74 % im Jahr 2025 der größte regionale Beitragszahler; der asiatisch-pazifische Raum ist auf dem Weg zur schnellsten CAGR von 9,76 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschritte in der gedruckten Elektronik ermöglichen kostengünstige RFID- und NFC-Tags | +1.2% | Global, mit früher Einführung in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Echtzeit-Lebensmittelqualitätsüberwachung in E-Commerce-Kühlketten | +1.5% | Nordamerika, Europa und städtischer asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften zur Fälschungsbekämpfung in pharmazeutischen Lieferketten | +1.3% | Nordamerika, Europa, mit Ausstrahlung auf Südamerika und den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Verbraucherpräferenz für nachhaltige Verpackungen mit integrierten Frischeindikatoren | +0.9% | Europa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Einführung von IoT-fähigen Verpackungen durch Marken für schnelldrehende Konsumgüter für die direkte Verbraucheransprache | +1.0% | Nordamerika, Westeuropa und Japan | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum intelligenter Regale im Einzelhandel, die eingebettete intelligente Verpackungen erfordern | +0.8% | Nordamerika, Europa und ausgewählte Metropolen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschritte in der gedruckten Elektronik ermöglichen kostengünstige RFID- und NFC-Tags
Der Rolle-zu-Rolle-Druck leitfähiger Tinten auf flexiblem Kunststoff hat die Kosten pro Tag seit 2024 um rund 60 % gesenkt und damit passive RFID unter die Schwelle von 0,05 USD gedrückt, die der Einzelhandel als rentabel für die artikelgenaue Verfolgung erachtet, was das Wachstum des Smart Packaging Markts unterstützt.[1] Die daraus resultierenden wirtschaftlichen Rahmenbedingungen ermöglichen es Bekleidungs-, Kosmetik- und sogar mittelpreisigen Schnelldrehern, eindeutige Identifikatoren zu tragen, die Echtzeit-Inventar-Dashboards speisen. Gedruckte Schaltkreise überstehen mittlerweile Standard-Flexodrucktemperaturen, sodass Verarbeiter Antennen während desselben Druckdurchgangs hinzufügen können, der auch die Grafiken aufbringt, und damit eine sekundäre Montagephase entfällt. NFC-Tags, die Energie von Smartphones beziehen, werden in pharmazeutische Blisterpackungen integriert, um die Herkunft zu authentifizieren und Dosierungserinnerungs-Apps auszulösen – ein Ansatz, der 2025 in mehreren EU-Märkten skaliert werden soll.[2] Hersteller von Luxusspirituosen betten zudem verschlüsselte Chargendaten in NFC-Chips ein und bieten Verbrauchern damit einen direkten Verifizierungsweg, der Umleitungen verhindert und das Markenengagement stärkt.
Steigende Nachfrage nach Echtzeit-Lebensmittelqualitätsüberwachung in E-Commerce-Kühlketten
Die Lebensmittellieferung an die Haustür hat Lücken in der Temperaturkontrolle auf der letzten Meile aufgedeckt. Eine Studie aus dem Jahr 2025 zeigte, dass 12 % der gekühlten Sendungen die 4 °C-Grenze für mehr als 30 Minuten überschritten, was das Verderbnisrisiko beschleunigt.[3] Farbwechselnde Zeit-Temperatur-Etiketten ermöglichen es Käufern nun, kompromittierte Artikel abzulehnen, was die Haftung für den Einzelhandel reduziert und Abfall verringert, während das Wachstum des Smart Packaging Markts unterstützt wird. Eine Lösung bettet CO₂-Sensoren in Schalen mit modifizierter Atmosphäre ein und übermittelt Warnmeldungen an Lagersysteme, sodass Betreiber gefährdete Bestände in nahegelegene Filialen umleiten können. Kühlkettenanbieter sichern diese Sensoren zunehmend mit Blockchain-Ledgern ab und schaffen damit unveränderliche Temperaturaufzeichnungen, die Regulierungsbehörden und Versicherern zugutekommen. Der Ansatz, der sich in der Biologika-Distribution bewährt hat, wird nun auf hochmargige Proteine und Bio-Produkte ausgeweitet.
Strenge Vorschriften zur Fälschungsbekämpfung in pharmazeutischen Lieferketten
Die vollständige Durchsetzung des U.S. Drug Supply Chain Security Act erfordert, dass jede verschreibungspflichtige Verpackung einen eindeutigen serialisierten Code trägt, der bei jeder Übergabe verifiziert wird. Die Richtlinie der EU über gefälschte Arzneimittel hat einen parallelen Rahmen geschaffen, und bis Ende 2025 waren über 9 Milliarden Packungen über einen zentralisierten Hub authentifiziert worden.[4] Indien hat seine Arzneimittel- und Kosmetikvorschriften geändert, um die Rückverfolgbarkeit für verschreibungspflichtige Arzneimittel der Klasse H vorzuschreiben, und drängt lokale Hersteller damit zu RFID-fähigen Kartons. Die Compliance-Anforderungen fördern eine stetige Nachfrage nach Verarbeitern, die 2D-Barcodes drucken, RFID einbetten und manipulationssichere Verschlüsse auf derselben Linie hinzufügen können, was den Smart Packaging Markt unterstützt. Technologieanbieter, die Lesegeräte und Cloud-Plattformen liefern, berichten von steigenden Umsätzen mit Kunden aus den Biowissenschaften.
Verbraucherpräferenz für nachhaltige Verpackungen mit integrierten Frischeindikatoren
Eine Umfrage aus dem Jahr 2025 ergab, dass europäische Verbraucher bereit sind, einen Aufpreis von 7 % für Verpackungen zu zahlen, die Biologisch abbaubarkeit mit visuellen Frischeindikatoren verbinden. Zu den Lösungen gehören Polymilchsäurefolien, die mit pH-empfindlichen Farbstoffen versetzt sind, sowie Kartonschalen mit wasserbasierten Frischetinten, die den Kompostierbarkeitsstandards der EN 13432 entsprechen. Durch den Verzicht auf Mehrschichtlaminate lassen sich diese Verpackungen ohne manuelle Trennung durch industrielle Kompostierungsanlagen verarbeiten und tragen damit zu Zielen der Kreislaufwirtschaft bei. Marken fügen QR-Codes hinzu, die zu CO₂-Fußabdruck-Dashboards führen – eine Transparenzfunktion, die 2025 bei Eisprodukten erprobt wurde. Die bevorstehende EU-Verordnung über Verpackungen und Verpackungsabfälle, deren Verabschiedung für 2026 geplant ist, wird Recyclingfähigkeit oder Kompostierbarkeit bis 2030 verpflichtend machen und damit Investitionen in einsubstratbasierte intelligente Etiketten stärken, was den Smart Packaging Markt unterstützt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Investitionsausgaben für Produktionslinien für intelligente Verpackungen | -0.7% | Global, mit akuten Auswirkungen im aufstrebenden asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Recyclinginfrastruktur für aktive Mehrschichtverpackungen | -0.5% | Global, besonders ausgeprägt in Nordamerika und dem sich entwickelnden asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken hinsichtlich der über vernetzte Verpackungen gesammelten Verbraucherdaten | -0.3% | Europa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Fehlen globaler Interoperabilitätsstandards für sensorbasierte Verpackungen | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionsausgaben für Produktionslinien für intelligente Verpackungen
Die Nachrüstung von Extrusionslinien mit Sensorabscheidungs- und Chip-Platzierungsstationen übersteigt häufig 15 Millionen USD pro Standort – ein Kostenpunkt, der kleine und mittelgroße Konverter ausschließt. Amortisationszeiten verlängern sich, wenn Auftragsvolumina saisonal schwanken, was den Break-even in einigen Schwellenmärkten auf über sechs Jahre hinausschiebt. Rasche Innovationen lösen auch das Risiko technologischer Obsoleszenz aus; im Jahr 2024 installierte Anlagen könnten vor der vollständigen Abschreibung abgeschrieben werden, wenn nächste Generation flexibler Schaltkreise dominiert. Geräte-als-Dienstleistung-Verträge von Maschinenherstellern reduzieren den anfänglichen Liquiditätsbedarf, doch die Akzeptanz bleibt dort begrenzt, wo kommerzielle Kreditökosysteme dünn und die Währungsvolatilität hoch sind.
Begrenzte Recyclinginfrastruktur für aktive Mehrschichtverpackungen
Hybridkonstruktionen, die Sperrfolien, Sensorschichten und Papier verbinden, verwirren häufig optische Sortierer und landen in Restabfallströmen, was die Gebühren im Rahmen der erweiterten Herstellerverantwortung in Frankreich und Deutschland verschärft. Pilotprojekte zur enzymatischen Delamination sind vielversprechend; ein Verfahren löste Klebeschichten in PET-Folien auf, die RFID-Tags trugen, doch der kommerzielle Einsatz hinkt außerhalb einer Handvoll Städte hinterher, in Erwartung von kommunal-industriellen Partnerschaften. Der asiatisch-pazifische Raum weist eine schärfere Infrastrukturlücke auf, da informelle Sammelnetzwerke keine intelligenten Schichten trennen können, was zur Deponierung führt. Einige Marken setzen nun auf einlagige Polyethylenbeutel mit gedruckten Sensoren und tauschen die Sperrleistung gegen Recyclingfähigkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Aktive Formate führen, Dynamik intelligenter Formate nimmt zuAktive Formate hielten im Jahr 2025 einen Marktanteil von 46,54 % bei intelligenten Verpackungen, gestützt durch Sauerstoffabsorber und antimikrobielle Folien, die Verderb in Fleisch- und Bäckereibetrieben reduzieren. Intelligente Lösungen werden voraussichtlich eine CAGR von 9,23 % erzielen, beflügelt durch kostengünstiges RFID und die Nachfrage nach Echtzeit-Bestandseinblicken. Verpackungen mit modifizierter Atmosphäre verbinden die Kategorien, bieten Haltbarkeitsgewinne ohne Datenerfassung und sind weiterhin bei mittleren Verarbeitern beliebt, die zögern, ihre Anlagen umzustellen. Dual-Funktions-Folien, die 2025 eingeführt wurden und Absorption mit farbwechselnden Reifenindikatoren kombinieren, veranschaulichen eine Konvergenz, die es Konvertern ermöglicht, mehrschichtige Fähigkeiten anzubieten.
Die Technologiemischung spiegelt die Prioritäten der Endverbraucher wider. Pharmazeutische Versender bevorzugen Trocknungsmittel und Temperaturetiketten, die die Einhaltung von Vorschriften dokumentieren, während Hersteller von Konsumgütern NFC-Tags anstreben, die Rezepte oder Treueprogramme freischalten. Regulatorische Hürden unterscheiden sich: Antimikrobielle Wirkstoffe erfordern die Freigabe für Lebensmittelkontakt durch die US-amerikanische Lebensmittel- und Arzneimittelbehörde, was die Einführungszyklen um sechs bis zwölf Monate verlängert, während RFID keiner solchen Prüfung unterliegt. Infolgedessen übertrifft die RFID-Einführung die Einführung antimikrobieller Produkte in nicht regulierten Kategorien.



Nach Material:
Dominanz von Kunststoff steht vor Anstieg von BiopolymerenKunststoff erzielte 2025 einen Materialumsatzanteil von 42,43 %, dank flexibler Verarbeitungsfenster und Kompatibilität mit der Sensorlaminierung. Biopolymere sollen mit einer CAGR von 8,43 % wachsen, angetrieben durch europäische Einwegvorschriften, die Konverter zu Polymilchsäure- und Polyhydroxyalkanoat-Substraten lenken. Diese Harze entsprechen nun Polyethylen in der Feuchtigkeitsbarriere, doch ihr höherer Schmelzindex erzwingt Extrusionslinien-Upgrades, die 2–4 Millionen USD pro Einheit kosten. Papier dominiert weiterhin Trockenwarenverpackungen, gestützt durch gut etablierte Recyclingkreisläufe; ein führendes Faserstoffunternehmen nannte im Jahr 2025 eine Rückgewinnungsrate von 87 % für seine Wellpappenformate.
Glas und Metall bleiben Nischenprodukte, veranschaulichen aber Möglichkeiten: Eine Pilotaluminiumdose mit thermochromer Tinte signalisiert ideale Trinktemperaturen, ohne die Verwertung von Schrott zu beeinträchtigen. Die Materialstrategie stimmt auch mit der Resilienz der Lieferkette überein. Harzhärtungen im Jahr 2024 veranlassten Konverter, Rohstoffe zu diversifizieren und in fermentationsbasierte Polymere zu investieren, trotz eines Kostenaufschlags von 20–30 %.
Nach Komponente:
Führungsrolle von Indikatoren trifft auf Sensor-BoomIndikatoren erzielten im Jahr 2025 38,64 % des Umsatzes, da Zeit-Temperatur-Etiketten bei minimalen Kosten auf vorhandene Drucklinien aufsetzen. Sensoren sind auf eine CAGR von 8,83 % ausgerichtet, da miniaturisierte Gasdetektor und pH-Sonden Kostenschwellen erreichen, die für den Einsatz auf Einheitenebene akzeptabel sind. Datenträger wie RFID und NFC profitieren von Serialisierungsgesetzen und Omnichannel-Bestandsmodellen und liefern Technologielieferanten ein stabiles zweistelliges Sendungswachstum. Antimikrobielle Wirkstoffe bleiben für Frischprodukte und Fertiggerichte wichtig, stehen aber vor Grenzen für die Migration von Nanosilber, die neue Zulassungen innerhalb der Europäischen Union verlangsamen.
Regionale Präferenzen variieren. Nordamerika setzt stark auf RFID für die Lieferkettentransparenz, Europa bevorzugt kompostierbare Indikatoren, die mit Kreislaufzielen übereinstimmen, und der asiatisch-pazifische Raum schätzt antimikrobielle Folien zur Bekämpfung von Verderb in wärmerem Klima. Das Fehlen harmonisierter Kalibrierungsstandards hemmt nach wie vor den globalen Sensoreinsatz – ein Problem, mit dem sich der Technische Ausschuss 122 der ISO befasst.

Nach Endverbraucherbranche:
Lebensmittel führen, Pharma gewinnt an TempoLebensmittel hielten im Jahr 2025 einen Nachfrageanteil von 28,76 %, angetrieben durch Schalen mit modifizierter Atmosphäre, die die Haltbarkeit von Fleisch- und Bäckerikategorien verdoppeln. Für Pharmazeutika wird bis 2031 eine CAGR von 8,76 % erwartet, getrieben durch Serialisierungs-, Kühlketten- und Manipulationsschutzvorschriften. Getränkemarken setzen thermochrome Tinten auf Aluminium und Glas ein, um Kühlpunkte zu signalisieren und die Regalwirkung zu verbessern. Kosmetika verwenden NFC-fähige Flaschen, um Fälschungsschutz mit interaktiven Tutorials zu kombinieren, wie bei einem Foundationlaunch 2025 gezeigt, der personalisierte Farbtipps auf die Telefone der Nutzer sandte.
Außerhalb dieser Ankerpunkte fügt die Elektronikverpackung RFID zu hochwertigen Chips für die Garantieverfolgung hinzu, während Kleinserien-Bio-Produkte Frischeindikatoren auf Premium-SKUs testen. Die Akzeptanz korreliert mit der Margenstruktur: Pharmazeutika und Kosmetika absorbieren Stückkosten von 0,10–0,20 USD, während preissensible Lebensmittelmarken intelligente Schichten nur auf Premium-Linien einführen.
Geografische Analyse
Smart Packaging Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 39,74 %, gestützt durch frühe RFID-Vorgaben von Großflächeneinzelhändlern und die vollständige Durchsetzung der DSCSA, die jede Rezeptpackung serialisierte. Kanadas Safe Food for Canadians Regulations förderten zusätzlich die Einführung von Zeit-Temperatur-Tracking, indem sie die Rückverfolgbarkeit für frische Lebensmittel vorschrieben. Mexikos Rolle als Nearshoring-Standort beschleunigte den lokalen Aufbau von Etikettenkapazitäten, da multinationale FMCG-Unternehmen Smart-Label-Linien installierten, um US-amerikanische Vertriebswege zu bedienen.
Smart Packaging Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2031 die höchste CAGR von 9,76 % erzielen. Chinas 14. Fünfjahresplan stellte 500 Milliarden CNY für die Kühllogistik bereit und schrieb die Echtzeit-Temperaturüberwachung für Impfstoffe vor. Indiens Pharmasektor, der für 40 % der weltweiten Generikaproduktion verantwortlich ist, setzt nun RFID und 2D-Codes auf Exportkartons ein, um neuen inländischen Vorschriften zu entsprechen. Japan erprobt NFC-verknüpfte Compliance-Packungen, die Pflegepersonen bei vergessenen Dosen benachrichtigen, während Südkorea die Rückverfolgung auf Nahrungsergänzungsmittel ausweitet. Australien und Neuseeland machen Recyclingfähigkeit zur Voraussetzung und bevorzugen Mono-Substrat-Intelligenzetiketten, die sich beim Sortiervorgang sauber trennen lassen.
Smart Packaging Markt EMEA
Europa verbindet Nachhaltigkeitsvorgaben mit strengen Maßnahmen zur Fälschungsbekämpfung. Die bevorstehende Verpackungs- und Verpackungsabfallverordnung zielt auf universelle Recyclingfähigkeit oder Kompostierbarkeit bis 2030 ab und fördert papierbasierte RFID-Etiketten mit wasserlöslichen Klebstoffen. Deutschlands VerpackG staffelt Lizenzgebühren nach Materialkomplexität und drängt Marken in Richtung Einzel-Substrat-Formate. Die britische Kunststoffverpackungssteuer belastet Verpackungen mit einem Anteil von unter 30 % recyceltem Kunststoff, was die Nachfrage nach mechanisch recycelten Folien mit aufgedruckten Sensoren beschleunigt. Der Nahe Osten und Afrika bleiben klein, zeigen jedoch Potenzial; Pilotprojekte für Smart Cities in den Vereinigten Arabischen Emiraten und Saudi-Arabiens Diversifizierungsplan Vision 2030 umfassen beide Smart Packs für die Kühlkette importierter Biologika. Südafrika schreibt nun die Serialisierung von Antiretroviralia vor und schafft damit einen Brückenkopf für Smart Labels.
Regulatorisches Umfeld
Regulierungsgetriebene Rückverfolgbarkeit und Compliance im Bereich Kreislaufwirtschaft beeinflussen weiterhin die Gestaltungsentscheidungen bei intelligenten Verpackungen und die Auswahl von Komponenten. In der Europäischen Union trat die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 im Februar 2025 in Kraft und gilt ab dem 12. August 2026; sie verschärft die Anforderungen an Verpackungsdesign und -kennzeichnung, einschließlich eines Vorstoßes hin zu harmonisierten Etiketten mit Bestimmungen, die digitale Kennzeichnung ermöglichen können. Die Europäische Kommission veröffentlichte im März 2026 zudem Umsetzungsleitlinien, um praktische Themen zu klären, etwa den Umgang mit Beständen im Zusammenhang mit PFAS-Erwägungen, was sich auf die Material- und Beschichtungsauswahl für aktive und intelligente Formate auswirkt, die in die EU verkauft werden.
In den Vereinigten Staaten bildet FSMA 204 (Food Traceability Rule, 21 CFR Part 1 Subpart S) die Grundlage für die Anforderungen an die Aufzeichnungsführung bei Lebensmitteln auf der Food Traceability List und stärkt die Nachfrage nach Datenträgern und vernetzten Verpackungsworkflows bei wichtigen Rückverfolgungsereignissen. Die FDA veröffentlichte im Februar 2026 einen Entwurf für Fragen und Antworten, um der Branche bei der Auslegung der Anforderungen an Rückverfolgbarkeitsnachweise zu helfen. Die Haushaltssprache des Bundes für das Haushaltsjahr 2026 schränkte die Verwendung von Mitteln zur Verwaltung oder Durchsetzung der Regel vor dem 20. Juli 2028 ein, was den Planungsspielraum für Verpackungsverarbeiter und Markeninhaber verlängert, die Sensoren, Indikatoren und serialisierungsfertige Etikettierungssysteme einsetzen.
Wettbewerbslandschaft
Marktkonzentration
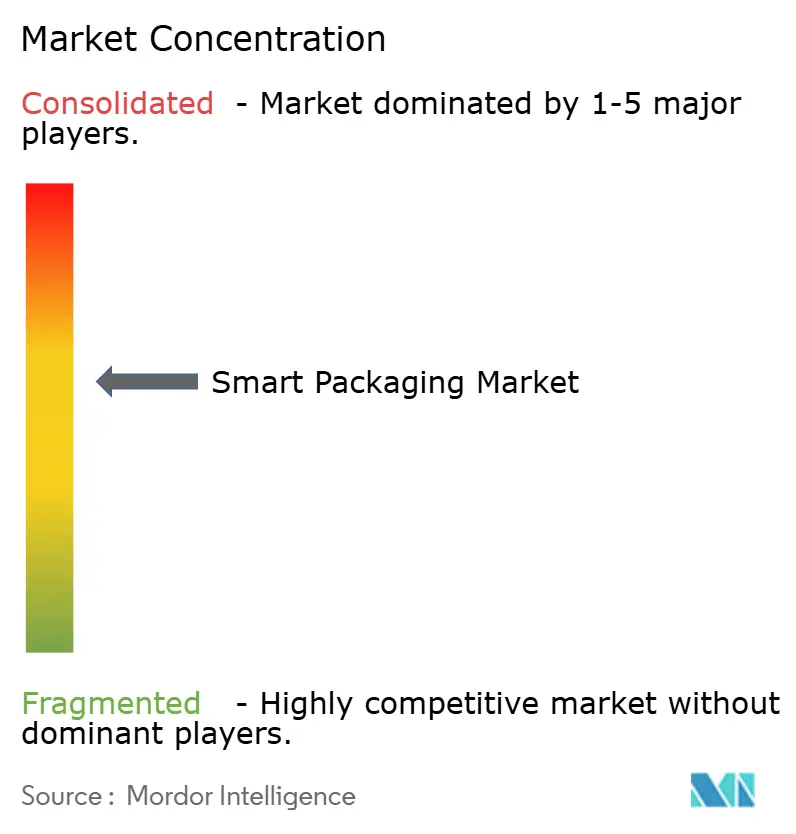
Die zehn größten Akteure machten im Jahr 2025 nahezu 45 % des Umsatzes aus, was auf eine moderate Konzentration hinweist. Großkonverter wie Amcor und Sealed Air synchronisieren ihr Sauerstoffabsorptions-Know-how mit globalen Werksstandorten und gewinnen mehrjährige Verträge von Lebensmittel- und Pharmamarken.
Technologiespezialisten wie Pragmatic Semiconductor und Thin Film Electronics drücken die Kosten für gedruckte integrierte Schaltkreise unter 0,05 USD und ermöglichen so die Tagging auf Artikelebene für den Masseneinzelhandel. Patentdaten weisen auf Schwerpunkte hin, darunter eine Einreichung von Avery Dennison für einen manipulationssicheren NFC-Streifen, der sich beim Abziehen selbst zerstört und auf Arzneimittelsicherheit abzielt, während ein großer Chemielieferant eine Doppelfunktionsfolie patentiert hat, die Sauerstoff absorbiert und pH-Verschiebungen signalisiert.
Biologisch abbaubare intelligente Verpackungen bilden eine hart umkämpfte Nische. Stora Enso und Huhtamaki pilotieren Kartonsubstrate mit eingebetteten Schaltkreisen, die den Kompostierungsregeln EN 13432 entsprechen. Interoperabilität bleibt eine Hürde, da ISO auf einheitliche Kalibrierprotokolle hinarbeitet, doch regionale Unterschiede beim Datenschutz und bei der Abfallentsorgung verlangsamen den Konsens. Weißer Raum bleibt in handwerklichen Lebensmittel- und Arzneimittelkanälen in Schwellenmärkten bestehen, wo die Losgrößen kurz und das Kapital knapp sind, was Möglichkeiten für modulare, leasingbasierte Gerätelieferanten eröffnet.
Marktführer für intelligente Verpackungen
-
Sealed Air Corporation
-
Amcor PLC
-
Ball Corporation
-
BASF SE
-
Huhtamaki Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart Packaging Markt Unternehmen in diesem Bericht
- Sealed Air Corporation
- Amcor PLC
- Ball Corporation
- BASF SE
- Huhtamaki Oyj
- Stora Enso
- Avery Dennison Corporation
- Zebra Technologies Corporation
- 3M Company
- International Paper Company
- Smurfit WestRock
- Tetra Pak International SA
- R.R. Donnelley and Sons Company
- Mondi Group
- Coveris Holdings S.A.
- Pragmatic Semiconductor
- Thin Film Electronics ASA
- Emerson Electric Co.
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance entsteht dort, wo sich Rückverfolgbarkeitsvorgaben mit kostengünstigerer vernetzter Etiketten-Hardware überschneiden, insbesondere für Anwendungsfälle, die eine Identifikation und Zustandsüberwachung auf Artikelebene ohne teure Tracker erfordern. Die exklusive Fertigungsvereinbarung von Identiv mit IFCO, angekündigt im März 2026, zur Entwicklung und Lieferung von BLE-Smart-Labels für einen globalen Pool von über 400 Millionen Mehrwegbehältern zeigt, dass sich intelligente Verpackungen von Einwegpackungen auf Mehrwegtransportverpackungen und gepoolte Vermögenswerte ausdehnen. Dies unterstützt wiederum die wiederkehrende Nachfrage nach robusten Etiketten, Befestigungsmethoden und Cloud-Datenintegration über mehrfache Nutzungszyklen hinweg.
Anforderungen der Kreislaufwirtschaft im Datenbereich schaffen zudem Freiraum für intelligente Kennzeichnung, die Recycling und frühe Workflows für digitale Produktpässe unterstützt, insbesondere in Europa. Securikett brachte im Juni 2026 Sicherheitsetiketten auf den Markt, die für digitale Produktpässe konzipiert sind, während Polytag und Multi-Color Corporation (MCC) im Juli 2026 eine Partnerschaft eingingen, um unsichtbare UV-Tag-Technologie in im Spritzguss etikettierte Verpackungen zur Rückverfolgbarkeit einzubetten. Ihre anfängliche Fokussierung auf Tiefkühlkost und Milchprodukte spiegelt eine Konzentration auf Segmente wider, in denen sowohl Verpackungsleistung als auch Sichtbarkeit am Ende der Nutzungsdauer wichtig sind. Getrennt davon zeigt die Partnerschaft von Reelables mit Hubble Network (Juli 2026) zur Verbindung von Bluetooth-fähigen Smart-Labels mit einem großen globalen Gateway-Netzwerk einen operativen Weg zu kontinuierlicher Sendungssichtbarkeit ohne dedizierte Mobilfunkinfrastruktur, was die breitere Einführung aktiver Tracking-Etiketten über fragmentierte Logistikstrecken unterstützt.
Neueste Industrielle Entwicklungen in Smart Packaging Markt
- Juli 2026: Polytag ging eine Partnerschaft mit Multi-Color Corporation (MCC) ein, um unsichtbare UV-Tag-Technologie in im Spritzguss etikettierte (IML) Verpackungen zu integrieren, beginnend mit Anwendungen wie Tiefkühlkost und Milchprodukten. Die Zusammenarbeit verbindet Verpackungsdekoration mit maschinenlesbarer Rückverfolgbarkeit und unterstützt Sortier- und Recyclingprozesse mit höherer Genauigkeit, bei denen die Identifikation auf Etikettenebene einen Engpass darstellt.
- März 2026: Identiv unterzeichnete eine Exklusivvereinbarung mit IFCO zur Entwicklung und Lieferung von BLE-Smart-Labels für den Einsatz im globalen Pool von IFCO mit mehr als 400 Millionen Mehrwegverpackungsbehältern. Der Deal verknüpft aktive Smart-Label-Fähigkeiten mit einem skalierten Netzwerk für Mehrwegvermögenswerte und erweitert die adressierbare Nachfrage über Einzelpackungen hinaus auf gepoolte Logistiksysteme, die standardisierte, langlebige Identifikatoren erfordern.
- Oktober 2024: Crane NXT erwarb die Smart-Packaging-Vermögenswerte von TruTag Technologies und ergänzte damit sein OpSec-Produktsicherheitsportfolio um sichere Markierung und smartphonebasierte Authentifizierung. Die Transaktion erhöht die Wettbewerbsintensität in den Bereichen Anti-Fälschung und vernetzte Authentifizierung, zwei Nachfragezentren, die die Einführung intelligenter Verpackungen in Pharma, Spirituosen und Premium-Konsumgütern unterstützen.
Smart Packaging Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht bezeichnet Smart Packaging Verpackungsformate, die eine messbare Funktion über Aufbewahrung und Etikettierung hinaus hinzufügen, wie Identifikation, Rückverfolgung, Zustandserfassung oder Verbraucherinteraktion, sowie die zugehörigen Materialien und Komponenten, die zur Ermöglichung dieser Funktionen erforderlich sind.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Verpackungen aus, die nur Standarddruck oder herkömmliche Barcodes ohne intelligente, rückverfolgbare oder sensorgesteuerte Funktionalität verwenden.
Segmentierungsübersicht
- Nach Technologie
- Aktive Verpackung
- Intelligente Verpackung
- Verpackung mit modifizierter Atmosphäre
- Nach Material
- Papier und Karton
- Kunststoff
- Glas
- Metall
- Biologisch abbaubare Polymere
- Nach Komponente
- Sensoren
- Indikatoren
- Datenträger
- Antimikrobielle Wirkstoffe
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Pharmazeutika
- Kosmetika und Körperpflege
- Elektronik
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird verwendet, um die Faktenbasis zu schaffen und zu definieren, was als Smart Packaging Umsatz im Vergleich zu angrenzenden Verpackungsausgaben gezählt werden sollte. Wir beziehen uns auf öffentliche Quellen wie die Produktions- und Handelstabellen des United States Census Bureau, Eurostat-Produktions- und Außenhandelsdaten, UN Comtrade-Versandstatistiken sowie Lebensmittel- und Arzneimittelsicherheitsbehörden für Serialisierungs- und Rückverfolgbarkeitsanforderungen.
Um den Markt mit realen Adoptionssignalen zu verknüpfen, prüfen wir auch Patentdatenbanken auf Anmeldungen im Zusammenhang mit RFID, NFC, gedruckter Elektronik und Sensorfunktionen, gefolgt von begutachteten Fachzeitschriften, die Leistungsgrenzen und typische Anwendungsfälle erörtern. Unternehmensberichte, Investorenpräsentationen, Verbandswebsites und seriöse Pressemitteilungen werden dann verwendet, um Kapazitätserweiterungen, Partnerschaften und Veränderungen im Produktmix zu verstehen, während ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und ein separater Nachrichten- und Finanzdatenfeed zur Überprüfung von Zeitplänen und gemeldeten Geschäftsengagements dienen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden ebenfalls verwendet, um Datenpunkte während der Studie zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Annahmen zu überprüfen, die die Sekundärforschung nicht eindeutig klären kann, insbesondere dort, wo intelligente Funktionen in umfassendere Verpackungsverträge eingebunden sind. Wir sprechen mit Verpackungsverarbeitern, Komponenten- und Materiallieferanten, Markeninhabern sowie Logistik- und Einzelhandelsakteuren und validieren dann die Nachfragegeschichte in APAC, EMEA und Amerika, damit eine Region das Modell nicht übermäßig beeinflusst.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 19 % | APAC: 44 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 25 % | EMEA: 35 % |
| Kleinere Akteure: 21 % | Manager: 56 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Verpackungsnachfragepools nach Endverbrauchskonsum und Handelsströmen rekonstruiert und dann nach dem Anteil der Formate gefiltert werden, die Track-and-Trace-, Sensor- oder interaktive Funktionalität übernehmen. Sobald die Nachfragegrenze klar ist, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen anhand von Stichproben aus Lieferantenumsätzen, Kanalgesprächen und einer ASP-x-Volumen-Logik für häufig eingesetzte Komponenten bestätigt.
Einige Eingaben, die im Bereich Smart Packaging wiederholt eine Rolle spielen, sind das Tempo der RFID- und NFC-Tag-Bereitstellung, Etikettierungs- und Serialisierungs-Compliance-Zeitpläne bei regulierten Produkten, die Durchdringung von Temperatur- und Frischeindikatoren bei Kühlkettenartikeln sowie die Verschiebung hin zu vernetzten Verpackungen bei hochwertigen Konsumgütern. Die Preisentwicklung wird sorgfältig behandelt, da Smart Packaging häufig schnelle Komponentenkostenkurven aufweist. Wir verfolgen separat die indikative ASP-Bewegung für Tags, Sensoren und gedruckte Elektronik, bevor wir sie wieder in die Preisgestaltung für verpackte Lösungen einfließen lassen. Für Prognosen stützen wir uns auf Szenarioanalysen, die durch Expertenmeinungen unterstützt werden, bei denen Adoptionsraten, Regulierungsintensität und Markenausgaben für Engagement variiert werden, und der endgültige Pfad wird gewählt, nachdem er mit realistischen Verpackungsvolumina und Konversionskapazitäten abgeglichen wurde.
Wo Datenlücken bei Bottom-up-Validierungen auftreten, erzwingen wir keinen vollständigen Rollup. Stattdessen verwenden wir begrenzte Spannen, die an öffentlich sichtbare Lieferungen, Kapazitätserweiterungen und wiederholbare Stückkosten gebunden sind, damit der endgültige Marktgesamtwert nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit eine Annahme nicht stillschweigend das Gesamtergebnis bestimmt. Modellausgaben werden mit unabhängigen Signalen verglichen, darunter Trends bei der Verpackungsproduktion, Import- und Exportmuster für Schlüsselkomponenten sowie beobachtete Adoption in regulierten Lieferketten, und Anomalien werden vor der Freigabe überprüft.
Wenn eine wesentliche Abweichung auftritt, überprüfen wir die Umfangsgrenze, kontrollieren die Konversionsraten erneut und nehmen erneut Kontakt zu relevanten Interviewpartnern auf, um zu bestätigen, ob die Änderung eine echte Adoption oder Definitionsunterschiede widerspiegelt. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie Regulierungsänderungen, große Kapazitätsankündigungen oder anhaltende Preisverschiebungen ausgelöst werden. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Mordor Intelligence Smart Packaging Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Smart Packaging variieren häufig, weil derselbe Begriff verwendet wird, um verschiedene Dinge abzudecken, und weil Preis- und Adoptionsannahmen den Gesamtwert schnell verschieben können. Die Streuung ergibt sich in der Regel daraus, wie weit der Umfang in aktive Verpackungen reicht, ob Komponentenverkäufe entlang der Wertschöpfungskette doppelt gezählt werden und wie jede Studie den Zeitpunkt der regulierungsgetriebenen Adoption behandelt.
Wesentliche Treiber von Lücken in diesem Markt sind die Behandlung von Track-and-Trace im Vergleich zu umfassenderen Verpackungsverbesserungen, die Art und Weise, wie ASP-Rückgänge für Tags und Sensoren modelliert werden, und ob Prognosen eine konservative oder aggressive Hochlaufrate bei vernetzten Verpackungsprogrammen im Konsumgüterbereich annehmen. Durch die Verfolgung der ASP-Bewegung auf Komponentenebene und der Adoptionsauslöser, die mit Serialisierungs- und Kühlketten-Anwendungsfällen verbunden sind, hält Mordor Intelligence den Wert für 2026 auf einen definierten Smart-Funktion-Umsatzpool ausgerichtet und nicht auf einen breiteren Verpackungsinnovationsaufwand.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,84 Mrd. USD (2026) | |
| Global Consultancy A | 28,27 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint sich auf eine breitere Umsatzgrenze zu stützen, bei der interaktive Verpackungen und allgemeine Smart-Label-Aktivitäten gezählt werden können, ohne aktivierende Komponenten streng vom Fertigverpackungsumsatz zu trennen. |
| Industry Consultancy B | 25,70 Mrd. USD (2023) | Beginnt von einem älteren Zeitpunkt aus und kann aktive, intelligente und Smart Packaging Definitionen vermischen, was beeinflussen kann, was beim Aufbau des Gesamtwerts einbezogen wird, und kann die Ergebnisse auch durch unterschiedliche Währungszeitpunkte und Adoptionshochlaufannahmen verschieben. |
Betrachtet man die drei Schätzungen insgesamt, ist die wichtigste Erkenntnis, dass die Auswahl des Jahres und die Grenzentscheidungen den größten Teil der Differenz ausmachen, nicht ein einzelner Datenpunkt. Wenn der Umfang auf Smart-Funktion-Umsätze beschränkt und die Preisgestaltung anhand realistischer Komponentenkostenkurven überprüft wird, wird der Marktgesamtwert leichter nachvollziehbar und aktualisierbar, wenn sich die Adoptionssignale ändern.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der Markt für intelligente Verpackungen im Jahr 2026 und welches Wachstum wird erwartet?
Die Marktgröße für intelligente Verpackungen erreichte im Jahr 2026 25,84 Milliarden USD und wird bis 2031 voraussichtlich 36,94 Milliarden USD erreichen, was einer CAGR von 7,41 % entspricht.
Welches Technologiesegment wächst am schnellsten?
Intelligente Formate, angetrieben durch kostengünstiges RFID und den Bedarf an Echtzeitdaten, werden bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen.
Was treibt die Nachfrage nach intelligenten Verpackungen in der Pharmaindustrie an?
Serialisierungsvorschriften auf Einheitenebene in den Vereinigten Staaten, der Europäischen Union und Indien drängen Konverter dazu, RFID oder 2D-Codes sowie Temperaturindikatoren einzubetten, was eine CAGR von 8,76 % bis 2031 für pharmazeutische Anwendungen unterstützt.
Warum gewinnen biologisch abbaubare intelligente Verpackungen an Bedeutung?
EU-Vorschriften verlangen, dass alle Verpackungen bis 2030 recycelbar oder kompostierbar sind, was Marken dazu veranlasst, auf Polymilchsäure- und Kartonsubstrate umzusteigen, die kompostierbare Frischeindikatoren integrieren.
Welche Region wird am schnellsten wachsen?
Der asiatisch-pazifische Raum soll mit einer regionalen CAGR von 9,76 % das höchste Wachstum erzielen, dank Chinas Investitionen in die Kühlkette und Indiens Serialisierungsvorhaben.
Was ist das größte Hindernis für neue Marktteilnehmer?
Hohe Investitionsausgaben, die häufig 15 Millionen USD pro Linie für Sensorintegration und Chip-Platzierung übersteigen, verlängern die Amortisationszeiten und schränken die Beteiligung kleinerer Konverter ein.