
A2P-SMS-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 54.22 Milliarden US-Dollar |
| Marktgröße (2031) | 65.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
A2P-SMS-Marktanalyse von Mordor Intelligence
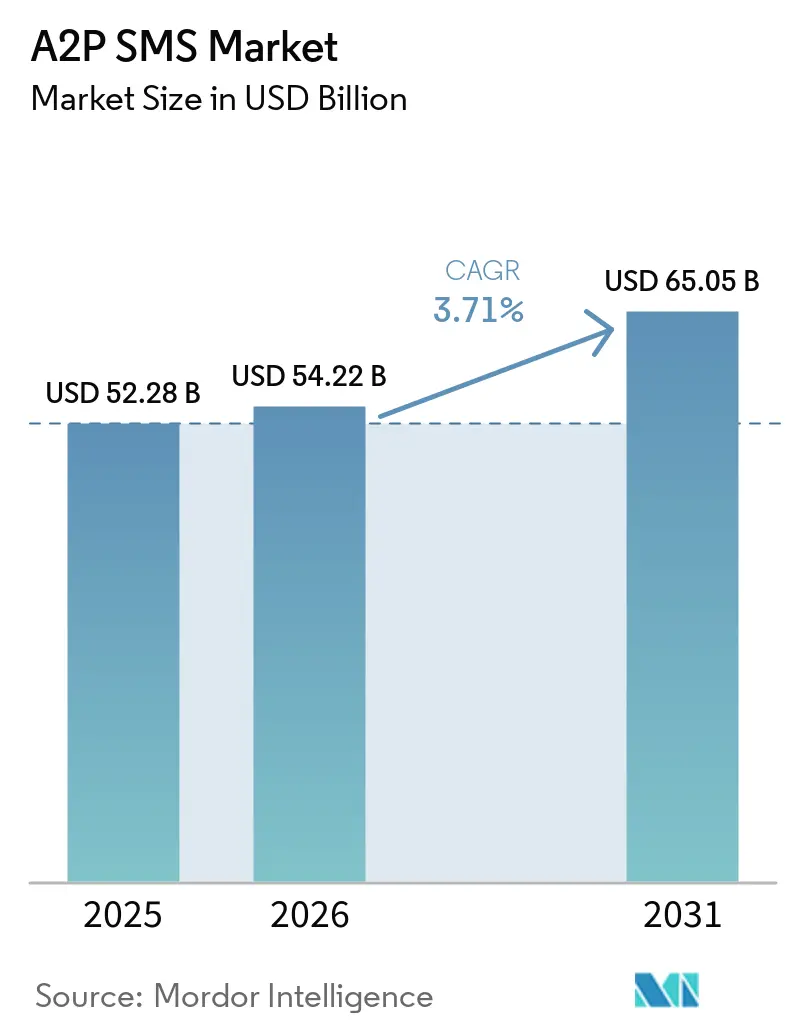
Die Größe des A2P SMS Marktes wurde im Jahr 2025 auf 52,28 Milliarden USD geschätzt und wird voraussichtlich von 54,22 Milliarden USD im Jahr 2026 auf 65,05 Milliarden USD bis 2031 wachsen, bei einem CAGR von 3,71 % während des Prognosezeitraums (2026–2031).
Der A2P SMS Markt profitiert weiterhin von der geräteseitigen Reichweite, die über 2G-, 3G-, 4G- und 5G-Netze ohne Internetzugang oder App-Installation funktioniert. Diese Reichweite hält den Kanal für Authentifizierung, Transaktionswarnungen und kritische Benachrichtigungen relevant, bei denen Zustellungssicherheit wichtiger ist als Medienvielfalt. Das Wachstum bleibt moderat, da Werbebotschaften einem stärkeren Wettbewerb durch RCS und OTT-Messaging-Apps ausgesetzt sind, während Authentifizierungs- und Transaktionsverkehr in regulierten und dienstleistungsintensiven Sektoren weiter zunimmt. Auch das Kaufverhalten von Unternehmen verändert sich, da die Anbieterauswahl nun stärker durch Latenzleistung, Betrugskontrolle und Orchestrierungsfähigkeit als durch den reinen Nachrichtenpreis geprägt wird. Dies macht den A2P SMS Markt für skalierte CPaaS-Plattformen und konforme Aggregatoren, die zuverlässige Zustellung mit stärkerer Plattformintelligenz verbinden können, kommerziell attraktiv.
Wichtigste Erkenntnisse des Berichts
- Nach Bereitstellungsmodus hielt Cloud im Jahr 2025 einen Anteil von 67,20 %, und Cloud wird bis 2031 voraussichtlich auch mit einem CAGR von 6,84 % wachsen.
- Nach Unternehmensgröße der Endnutzer hielten Großunternehmen im Jahr 2025 einen Anteil von 54,30 %, während KMU mit einem prognostizierten CAGR von 6,20 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Anwendung entfielen im Jahr 2025 48,80 % des Anteils auf Transaktionsnachrichten, während Authentifizierung und Sicherheit mit einem CAGR von 7,35 % bis 2031 voranschreitet.
- Nach Endnutzerbranche repräsentierten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2025 einen Anteil von 27,50 %, während das Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 6,48 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,90 %, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 7,14 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Bedarf an sicherer Zwei-Faktor-Authentifizierung | +1.2% | Global, mit hoher Konzentration in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Echtzeit-Transaktionsnachrichten | +0.9% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Netzwerk-APIs zur Ermöglichung von Low-Code-SMS-Integration | +0.7% | Nordamerika und EU, Kernbereich asiatisch-pazifischer Raum, Ausweitung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Hyperpersonalisierung zur Steigerung der Kampagnenkonversion | +0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| SMS-Firewalls auf Carrier-Niveau zur Monetarisierung von Grey-Route-Verkehr | +0.3% | Global, höchstes Umsatzerholungspotenzial in Afrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Einführung von 5G-Stand-Alone-Kernen zur Ermöglichung von Messaging mit extrem niedriger Latenz | +0.2% | Ostasien, Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Echtzeit-Transaktionsnachrichten | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Bedarf an sicherer Zwei-Faktor-Authentifizierung
Vorschriften zur Multi-Faktor-Authentifizierung machen die SMS-OTP-Zustellung in weiten Teilen des A2P SMS Marktes zu einem compliance-gebundenen Dienst. Indien schrieb ab April 2026 eine Zwei-Faktor-Authentifizierung für digitale Zahlungen vor, und SMS blieb ein akzeptierter Faktor innerhalb gestufter Authentifizierungsrahmen, auch während sich Premium-Alternativen weiterentwickelten.[1]Presseamt der indischen Regierung, „TRAI erreicht wichtigen Meilenstein bei der Gewährleistung der SMS-Rückverfolgbarkeit für sicheres Messaging”, Regierung von Indien, pib.gov.in Gleichzeitig sind Unternehmensnutzer in Nordamerika bei der SMS-basierten Authentifizierung vorsichtiger geworden, was eine Spaltung zwischen fortgeschrittenen Nutzern, die zu Passkeys wechseln, und mittelständischen Nutzern, die weiterhin im großen Maßstab auf OTP setzen, erzeugt. Diese Divergenz führt zu einem korridorspezifischen Compliance-Modell, insbesondere dort, wo Märkte wie die VAE und Singapur strenger sind, während Teile Südasiens und Afrikas permissiver bleiben. Der A2P SMS Markt zieht daher weiterhin Nachfrage von Unternehmen an, die veraltete Identitätsabläufe nicht schnell ersetzen können. Dieses Muster spiegelt sich in Authentifizierung und Sicherheit wider, dem am schnellsten wachsenden Anwendungssegment mit einem CAGR von 7,35 % für 2026–2031.
Steigende Nachfrage nach Echtzeit-Transaktionsnachrichten
Echtzeit-Transaktionskommunikation bleibt eine der stärksten Stützen des A2P SMS Marktes, da viele Anwendungsfälle nach wie vor eine breite und sofortige Zustellung erfordern. Transaktionsnachrichten machten im Jahr 2025 48,80 % der gesamten Anwendungsnachfrage aus, was zeigt, wie sehr Zahlungsbenachrichtigungen, Lieferaktualisierungen, Terminerinnerungen und Kontobenachrichtigungen den Unternehmensverkehr weiterhin dominieren. Die Expansion der E-Commerce-Logistik im asiatisch-pazifischen Raum erhöht das Nachrichtenvolumen außerhalb traditioneller Finanzanwendungsfälle, insbesondere in Netzwerken für die letzte Meile, die sehr große Kundenstämme bedienen. Eingebettete Finanzdienstleistungen multiplizieren ebenfalls das Nachrichtenvolumen, da Zahlungsaktivitäten innerhalb von Super-Apps, Mitfahrplattformen und Online-Marktplätzen mehr Bestätigungs- und Warnmeldungen auslösen als ältere bankgeführte Kommunikationsabläufe. Das Gesundheitswesen trägt ebenfalls zu diesem Muster bei, da Telemedizindienste und digitale Patientenengagement-Plattformen Terminerinnerungen, Rezeptbenachrichtigungen und Testergebnisbenachrichtigungen für breitere Bevölkerungsgruppen skalieren. Diese Bedingungen halten den A2P SMS Markt relevant, selbst wenn reichhaltigere Messaging-Kanäle verfügbar sind, da zeitkritische Zustellung die erste Anforderung bleibt.
Ausbau von Netzwerk-APIs zur Ermöglichung von Low-Code-SMS-Integration
Die GSMA Open Gateway-Initiative verändert die Art und Weise, wie Unternehmen Carrier-Funktionen im A2P SMS Markt nutzen, indem Netzwerkfunktionen über standardisierte APIs bereitgestellt werden. Mehr als 239 Betreiber nehmen nun am GSMA Open Gateway-Ökosystem teil, das Dienste wie Nummernverifizierung, SIM-Swap-Erkennung und OTP-Zustellung über CAMARA-konforme Schnittstellen unterstützt.[2]GSMA, „Was ist GSMA Open Gateway? Offene Netzwerk-APIs”, GSMA, gsma.com Dieses Modell reduziert den Bedarf an traditionellen SMPP- und SS7-Kenntnissen und macht die Low-Code-Integration für Unternehmen und Softwareentwickler wesentlich praktikabler. Die Nummernverifizierungs-API von Telefónica zeigt die Entwicklungsrichtung, da sie die Identität durch Überprüfung von IP- und SIM-Datensätzen validiert, ohne eine sichtbare SMS zu senden, was das Abfangrisiko senkt und ein Premium-Identitätsprodukt auf Basis von Messaging-Beziehungen schafft. GSMA gibt außerdem an, dass der breitere Netzwerk-API-Rahmen eine Chance von 300 Milliarden USD erschließen könnte, was API-erweitertes Messaging als Upgrade-Pfad statt als einfache Ersatzgeschichte positioniert. Dies unterstützt den A2P SMS Markt, indem die Integration für frühe Anwender schneller, einfacher und strategischer wird.
KI-gesteuerte Hyperpersonalisierung zur Steigerung der Kampagnenkonversion
KI-Tools verändern die Marketingschicht des A2P SMS Marktes, indem sie von der einfachen Segmentierung zur Eins-zu-eins-Nachrichtenorchestrierung übergehen. Twilio berichtete im Jahr 2025, dass 88 % der Verbraucher eher kaufen, wenn das Engagement in Echtzeit personalisiert wird, während nur 44 % der Marken dieses Niveau im großen Maßstab erreichen. Diese Lücke begünstigt große CPaaS-Plattformen, da effektive Personalisierung von der Vereinheitlichung von Kundendaten, Verhaltens-Feedback-Schleifen und Entscheidungsmaschinen abhängt, die Commodity-Aggregatoren in der Regel nicht kontrollieren. Die mehrjährige Partnerschaft von Twilio mit Microsoft, die im Mai 2025 angekündigt wurde, integrierte Azure AI Foundry in die Plattform von Twilio, um konversationelle KI-Workflows für Kundenbindungsanwendungsfälle zu unterstützen. In der Praxis bedeutet dies, dass Nachrichteninhalt, Timing und Interaktionsablauf zu Differenzierungsmerkmalen auf Plattformebene werden, anstatt einfache Kampagneneinstellungen zu sein. Der A2P SMS Markt erlebt daher eine stärkere Wettbewerbstrennung zwischen Anbietern, die nur Nachrichten weiterleiten, und Anbietern, die Ergebnisse optimieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| SMS-Spam und Betrug treiben automatisierte Filterung voran | -0.6% | Global, höchste Auswirkungen in Afrika, Südostasien und Südasien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch OTT-Chat und RCS-Kanäle | -0.4% | Nordamerika, Europa, Ostasien, asiatisch-pazifischer Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Passkey-Einführung verringert SMS-basierte OTP-Volumina | -0.3% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Inflationsbedingte Erhöhungen der SMS-Terminierungsgebühren durch Mobilfunknetzbetreiber | -0.2% | Afrika, Südostasien, Südasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
SMS-Spam und Betrug treiben automatisierte Filterung voran
Betrug ist eine der deutlichsten operativen Einschränkungen des A2P SMS Marktes, da er sowohl die Umsatzintegrität als auch die Nachrichtenqualität beeinträchtigt. Künstliche Verkehrsinflation, Grey-Route-Umgehung und Absender-ID-Spoofing zwingen Carrier und Aggregatoren, stärker in Screening- und Firewall-Tools zu investieren. Sinch erklärte in seinem Jahresbericht 2025, dass KI-gestützte Betrugserkennung zu einer Standard-Plattforminvestition geworden ist, die Nachrichtenkontext und Verhaltensmuster nutzt, um bösartige Kampagnen in Echtzeit zu identifizieren. Compliance-Rahmenwerke auf Carrier-Ebene werden ebenfalls strenger, insbesondere dort, wo Registrierung, Einwilligungsnachweise und Kampagnengenehmigung erforderlich sind, bevor umfangreicher Verkehr abgewickelt werden kann. Dies verbessert das Vertrauen in konformen Verkehr, erhöht aber auch das Risiko stiller Sperrung oder Durchsatzbeschränkungen für Unternehmen, die Onboarding-Prüfungen nicht bestehen. Das Ergebnis ist, dass der A2P SMS Markt hochwertige Routing-Beziehungen belohnt und kostengünstige Wege bestraft, die die Zustellungsleistung nicht schützen können.
Wettbewerb durch OTT-Chat und RCS-Kanäle
OTT-Chat-Apps und RCS sind ein begrenzender Teil des Wachstumspotenzials des A2P SMS Marktes, insbesondere bei reichhaltigeren Marketing- und Engagement-Anwendungsfällen. Twilio erklärte im August 2025, dass Unternehmen, die RCS nutzen, im Vergleich zu herkömmlichen SMS eine 32-prozentige Steigerung der Kundenbindung und Konversionsraten verzeichneten.[3]Twilio Inc., „Twilio kündigt die allgemeine Verfügbarkeit von Rich Communication Services an, um Business Messaging mit markenbezogenen, interaktiven Erlebnissen zu transformieren”, Twilio, twilio.com Seit iOS 18 im September 2024 die RCS-Unterstützung erweiterte, ist reichhaltigeres Business Messaging auf einer breiteren Gerätebasis praktikabler geworden, was den Druck auf Werbe-SMS erhöht. Dennoch ist das Wettbewerbsmuster im Jahr 2026 größtenteils Koexistenz, da große Anbieter automatische Upgrades auf RCS mit SMS-Fallback einsetzen, wenn eine reichhaltigere Zustellung nicht bestätigt werden kann. WhatsApp setzt auch Werbebotschaften in Brasilien, Indien und Südostasien unter Druck, obwohl seine Preisstruktur und Sitzungsregeln einen vollständigen Ersatz für Authentifizierungs- und Transaktionswarnungen noch begrenzen. Dies lässt den A2P SMS Markt zunehmend auf hochzuverlässige Kommunikation ausgerichtet, während reichhaltigere Kanäle mehr von der Engagement-Schicht übernehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
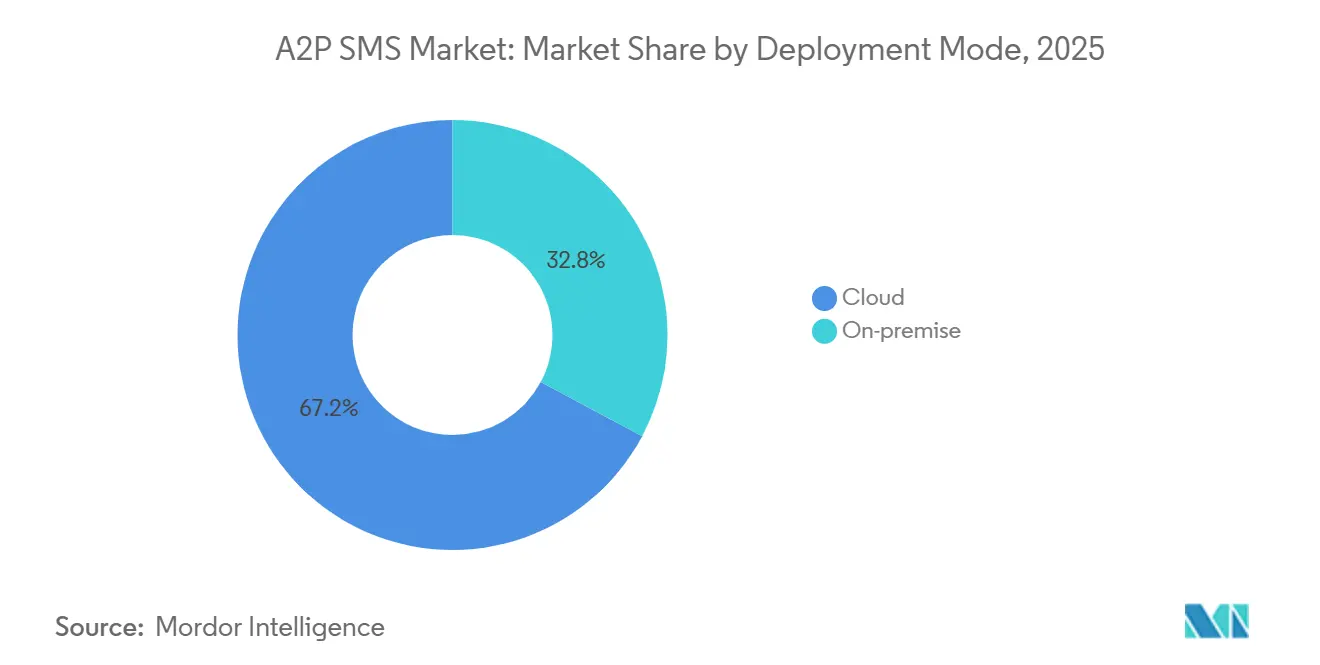
Cloud-Plattformen definieren die Infrastrukturökonomie von A2P neuCloud-Bereitstellungen hielten im Jahr 2025 67,20 % des A2P SMS Marktanteils, und Cloud ist auch der am schnellsten wachsende Modus mit einem CAGR von 6,84 % bis 2031. Diese Führungsposition spiegelt eine stetige Verlagerung weg von On-Premise-SMSC-Infrastruktur hin zu mandantenfähigen CPaaS-Umgebungen wider, die Messaging über REST-APIs und verwaltete Konnektivitätsschichten bereitstellen. Unternehmen bevorzugen dieses Modell, weil Integrationszyklen kürzer sind, die Verkehrskapazität leichter skaliert werden kann und Analysen in Echtzeit überwacht werden können, ohne neue Hardware-Investitionen. Der A2P SMS Markt hat auch von der Fähigkeit der Cloud-Plattformen profitiert, Spitzenverkehr während saisonaler Hochphasen und großer Handelsereignisse zu unterstützen. Sinch gab an, allein in der Black-Friday-Woche mehr als 27 Milliarden Kundeninteraktionen verarbeitet zu haben, was zeigt, warum elastische Infrastruktur für die Plattformökonomie zentral geworden ist.
On-Premise-Bereitstellungen behalten in regulierten Umgebungen, in denen Verkehrssteuerung und Datenverarbeitungsregeln streng bleiben, weiterhin strategische Bedeutung. Dieses Muster ist im Finanzdienstleistungsbereich in China, im Gesundheitswesen unter DSGVO-bezogenen Kontrollen in Europa und bei regierungsbezogenem Messaging in Teilen des Nahen Ostens sichtbar. Selbst in diesen Umgebungen weicht vollständige Isolation langsam hybriden Modellen, die Routing und Orchestrierung von Speicherung und lokalen Kontrollen trennen. Dies bedeutet, dass die A2P SMS Branche sich nicht auf eine einfache Cloud-only-Struktur zubewegt, sondern auf eine Cloud-geführte Architektur als Standard-Betriebsmodell. Im Laufe der Zeit bleiben vollständig isolierte On-Premise-Bereitstellungen eine kleinere, aber höherwertige Nische innerhalb des breiteren A2P SMS Marktes. Das Nettoergebnis ist eine zweigliedrige Struktur, bei der Agilität und Skalierung Cloud begünstigen, während Compliance-Sensitivität ein engeres Premium-Segment erhält.


Nach Unternehmensgröße der Endnutzer:
Großunternehmen verankern Volumina, während KMU aufholenGroßunternehmen machten im Jahr 2025 54,30 % des Anteils aus, während KMU bis 2031 voraussichtlich mit einem CAGR von 6,20 % wachsen werden. Große Organisationen dominieren weiterhin das Nachrichtenvolumen, da sie mehr Authentifizierungsabläufe, mehr Transaktionswarnungen und mehr regulierte Kundenkommunikation über große installierte Nutzerbasen abwickeln. Sie haben auch eine stärkere Verhandlungsmacht beim Routing, dedizierte Aggregatorbeziehungen und interne Compliance-Teams, die Multi-Stream-Messaging-Programme verwalten können. Im A2P SMS Markt machen diese Vorteile Großunternehmen zur konsistentesten Quelle für hochvolumigen Verkehr und Premium-Zustellungsanforderungen. Sie trennen häufig Authentifizierungs-, Transaktions- und Werbeabläufe in verschiedene Betriebsspuren, damit Routing-Qualität und Governance präziser verwaltet werden können.
KMU holen weiterhin auf, da die technischen und kommerziellen Einstiegshürden stark gesunken sind. Self-Service-API-Plattformen, sofortiges Absender-Onboarding und vorgefertigte Konnektoren für Tools wie Salesforce, HubSpot und Shopify machen Messaging ohne große Entwicklungsteams nutzbar. Der Aufstieg KI-nativer Entwicklungstools verkürzt den Entwicklungszyklus noch weiter, und Sinch kündigte im Februar 2026 eine Partnerschaft mit Lovable an, um Kommunikationsinfrastruktur in KI-native Anwendungserstellungs-Workflows einzubetten.[4]Sinch AB, „Sinch kündigt strategische Partnerschaft mit Lovable an, um Kommunikation für KI-native Anwendungen zu ermöglichen”, PR Newswire, prnewswire.co.uk Sinch gab außerdem bekannt, dass es im Jahr 2025 neue Vereinbarungen mit 2 Fortune-10-Unternehmen in Amerika abgeschlossen hat, womit die Gesamtzahl der Fortune-10-Kunden auf 7 gestiegen ist, was zeigt, dass selbst die größten Unternehmen weiterhin auf spezialisierte Plattformen für Skalierung und Zuverlässigkeit angewiesen sind. Diese Kombination aus skalengeführter Marktstellung und einfacherem KMU-Onboarding erweitert die adressierbare Basis des A2P SMS Marktes, anstatt sie von Großkunden wegzuverlagern.
Nach Anwendung:
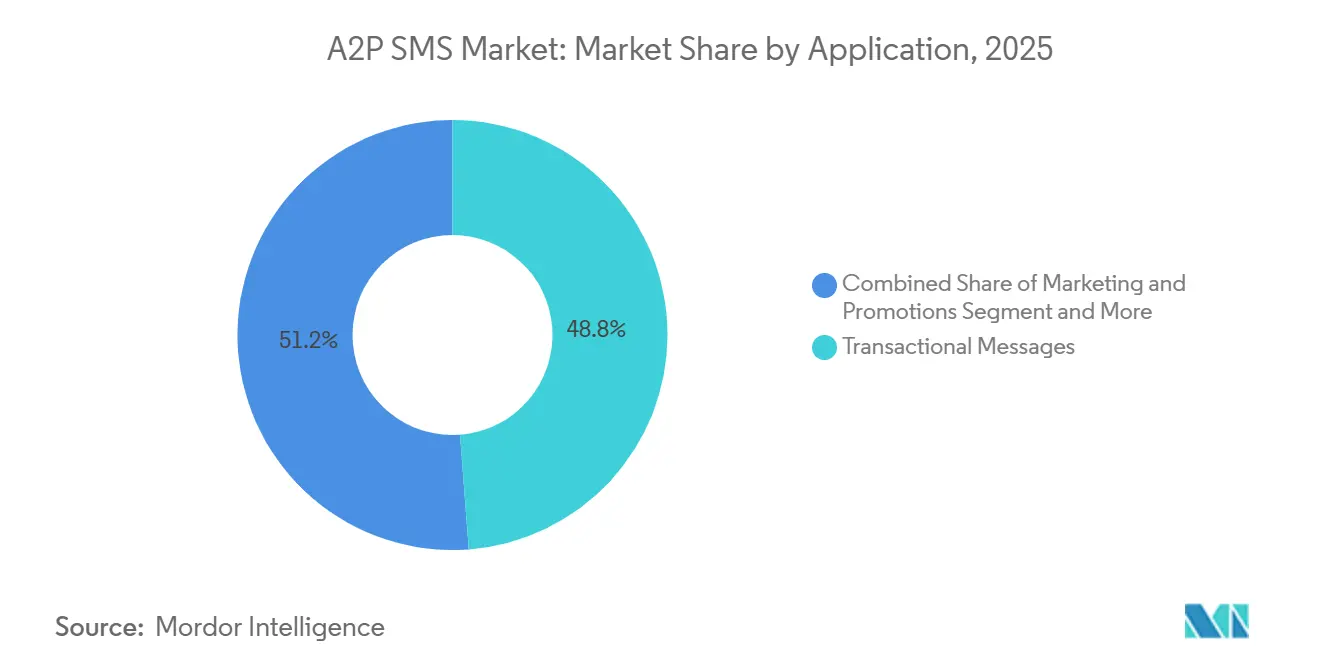
Authentifizierungsverkehr erhöht den Wert der ZustellungsqualitätTransaktionsnachrichten repräsentierten im Jahr 2025 48,80 % des A2P SMS Marktvolumens, während Authentifizierung und Sicherheit bis 2031 voraussichtlich mit einem CAGR von 7,35 % wachsen werden. Transaktionsverkehr bleibt der größte Anwendungsblock, da Zahlungsbestätigungen, Lieferbenachrichtigungen, Kontostandsaktualisierungen und Terminerinnerungen weiterhin auf schnelle Einwegkommunikation angewiesen sind. Authentifizierung und Sicherheit wachsen schneller, da der regulatorische Druck bei Identitätsprüfungen zunimmt, insbesondere in Finanz- und digitalen Dienstleistungsumgebungen. Das DLT-Rahmenwerk Indiens hatte bis Anfang 2025 mehr als 55 Millionen genehmigte Vorlagen registriert, und der Mix konzentrierte sich größtenteils auf Transaktions- und Authentifizierungs-Messaging-Kategorien. Diese Tiefe der Vorlagenregistrierung spiegelt wider, wie abhängig hochvolumige digitale Ökosysteme von OTP und verwandten Verifizierungsabläufen bleiben. Im A2P SMS Markt verlagert sich der Nachrichtenwert daher von breitem Werbevolumen hin zu zuverlässigkeitsempfindlichem Anwendungsverkehr.
Die verbleibenden Anwendungssegmente sind weiterhin wichtig, entwickeln sich jedoch in unterschiedliche Richtungen. Marketing und Werbemaßnahmen stehen vor stärkerem Wettbewerb durch RCS, da verifizierte Absenderidentitäten, reichhaltigere Inhalte und Antwortoptionen das markenbezogene Engagement für kampagnenorientierte Kommunikation verbessern. Kundensupport und Feedback bewegt sich in Richtung KI-vermitteltes bidirektionales Messaging, bei dem konversationelle Abwicklung die Belastung des Kontaktzentrums reduzieren kann, ohne Nutzer zur Installation neuer Apps aufzufordern. Benachrichtigungen und Warnmeldungen expandieren stetig, da mehr vernetzte Dienste ereignisgesteuerte Nachrichten für Produktverfügbarkeit, Flugstatus, Abonnementverlängerung und Serviceänderungen generieren. Der RCS-Rollout von Twilio im August 2025 bestätigte auch die Logik des Multi-Kanal-Messagings mit automatischem SMS-Fallback, was ein hybrides Modell statt einer Einzelkanal-Entscheidung unterstützt. Diese Struktur hilft dem A2P SMS Markt, eine dauerhafte Rolle bei der Zustellungssicherung zu behalten, auch wenn sich der Anwendungsmix weiter verändert.

Nach Endnutzerbranche:
Finanzdienstleistungen führen, während das Gesundheitswesen schneller wächstBanken, Finanzdienstleistungen und Versicherungen machten im Jahr 2025 27,50 % des A2P SMS Marktvolumens aus, während das Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 6,48 % wachsen wird. Finanzinstitute bleiben die größte Branche, da sie Transaktionen authentifizieren, Betrugswarnungen ausgeben und Nutzer in Echtzeit über Kontoereignisse informieren müssen. Dies sind Kommunikationen, bei denen ein Ausfall rechtliche Risiken, operationelle Risiken und direkte Kundenschäden verursachen kann, was höhere Routing-Standards und eine stärkere Compliance-Aufsicht unterstützt. Infobip gibt an, dass die Zustellungsraten für Authentifizierungsnachrichten für Finanzdienstleistungskunden 89,2 % erreichten, was verdeutlicht, wie die Zustellungsleistung Kaufentscheidungen in dieser Branche direkt beeinflusst. Der A2P SMS Markt zieht daher weiterhin einen großen Teil seines Wertes aus Workflows, bei denen Vertrauen und Timing wichtiger sind als reichhaltige Inhalte.
Das Gesundheitswesen expandiert schneller, da Telemedizin, Patientenengagement-Tools und digitale Rezept-Workflows die Häufigkeit der Kommunikation zwischen Leistungserbringern und Patienten erhöhen. Sinch identifiziert das Gesundheitswesen als strategische Branche für sicheres Messaging, das verpasste Termine reduzieren und den Verwaltungsaufwand durch automatisierte Benachrichtigungen senken kann. Einzelhandel und E-Commerce bleiben in praktischen Nutzungsbegriffen die zweitgrößte Branche und nutzen Messaging für Auftragsbestätigung, Lieferaktualisierungen, Werbekampagnen und Engagement nach dem Kauf. Reise und Gastgewerbe nutzt SMS für Reiserouten-Änderungen, Hotel-Check-in-Anweisungen und Reisebenachrichtigungen, bei denen Unmittelbarkeit wesentlich ist. Medien und Unterhaltung sowie Bildung sind kleinere, aber wachsende Nutzer, während Versicherungen aktiver werden, da Telematik und digitale Schadenbearbeitung neue automatisierte Messaging-Auslöser hinzufügen. Dies hält den A2P SMS Markt nach Endnutzernachfrage diversifiziert, auch wenn Finanzdienstleistungen die Ankerbranche bleibt.
Geografische Analyse
A2P SMS Markt Nordamerika
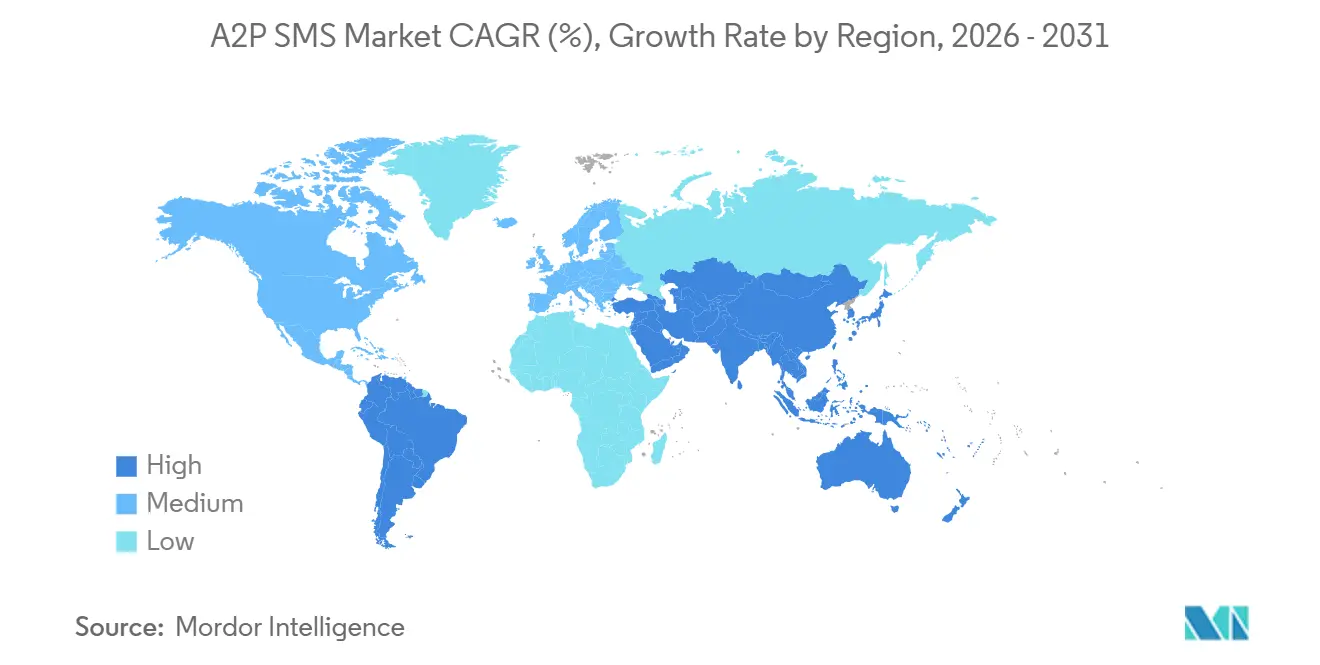
Nordamerika hielt im Jahr 2025 einen Marktanteil von 37,90 % am A2P SMS Markt und war damit der größte regionale Beitrag zum globalen Umsatz. Die Vereinigten Staaten stützen diese Position durch eine ausgereifte CPaaS-Akzeptanz, eine intensive Unternehmensnutzung in Finanzdienstleistungen und E-Commerce sowie trägerseitige Compliance-Rahmenwerke, die auf der 10DLC-Registrierung und verifizierten Absenderpraktiken aufbauen. Im Jahr 2026 konzentrieren strengere Einwilligungs- und Registrierungsanforderungen den legitimen Datenverkehr auf zugelassene Marken und konforme Routing-Partner, was die Qualitätsschwelle für die Marktteilnahme erhöht. Kanada und Mexiko tragen ebenfalls zur inkrementellen Nachfrage bei, wobei Mexikos wachsende fintech-Basis den Transaktions- und Authentifizierungsverkehr im Bereich digitaler Finanzdienstleistungen steigert. Dies macht Nordamerika zum ausgereiftesten Teil des A2P SMS Markts, in dem Skalierung, Compliance und Zustellqualität eng miteinander verknüpft sind.
A2P SMS Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 7,14 % für den Zeitraum 2026–2031, was mehrere gleichzeitig wirkende Wachstumsmotoren widerspiegelt. Indiens DLT-Rahmenwerk formalisierte kommerzielle Nachrichtenflüsse durch eine obligatorische Registrierung, und das System umfasste bis Ende 2024 mehr als 250.000 registrierte Hauptunternehmen und über 55 Millionen genehmigte Nachrichtenvorlagen.[5]Presseinformationsbüro, „TRAI erreicht wichtigen Meilenstein bei der Sicherstellung der SMS-Rückverfolgbarkeit für sicheres Messaging”, Regierung von Indien, pib.gov.in China trägt durch sein digitales Zahlungsökosystem ein hohes Transaktionsvolumen bei, insbesondere für ländliche und unterversorgte Nutzer, die für Benachrichtigungen und Verifizierungen weiterhin auf Kommunikation auf Betreiberniveau angewiesen sind. Südostasien verzeichnet ebenfalls neue Datenflüsse, da fintech-Plattformen in Indonesien, den Philippinen, Vietnam und Thailand mobile Finanzdienstleistungen im großen Maßstab ausbauen. Diese Muster verleihen dem A2P SMS Markt eine starke regionale Wachstumsbasis, die sowohl durch Compliance-Strukturen als auch durch alltägliche Transaktionsaktivitäten angetrieben wird.
A2P SMS Markt EMEA und Südamerika
Europa bleibt strategisch bedeutsam, da das Vereinigte Königreich, Deutschland und Frankreich weiterhin erhebliche Nachrichtenvolumina im Finanz- und Einzelhandelsbereich generieren. Die Region ist auch beim RCS-Zusammenspiel weiter fortgeschritten, was bedeutet, dass reichhaltigere Kanäle in Marketing-Anwendungsfällen an Bedeutung gewinnen, während SMS weiterhin die Authentifizierung und den Benachrichtigungsverkehr verankert. Südamerika, angeführt von Brasilien und Argentinien, bleibt ein bedeutender Wachstumskorridor, da SMS in Bevölkerungsgruppen mit unterschiedlichem Geräte- und App-Verhalten weiterhin die Authentifizierung im digitalen Banking und E-Commerce unterstützt. Der Nahe Osten und Afrika sind uneinheitlicher: Die Vereinigten Arabischen Emirate entfernen sich von SMS-OTP, während Subsahara-Afrika für mobile Geldtransaktionen und digitale Identitäts-Workflows weiterhin stark auf SMS angewiesen ist. Infobip und Bayobab schlossen im Februar 2025 eine Fünfjahrespartnerschaft, um Firewall-Schutz, Grey-Route-Erkennung und Routenverwaltung im Netz von MTN einzusetzen, was die Umsatzerholungschance unterstreicht, die mit der Formalisierung des konformen Datenverkehrs in Afrika verbunden ist. Zusammengenommen zeigen diese regionalen Muster, dass der A2P SMS Markt aus unterschiedlichen Gründen in verschiedenen Regionen wächst – mit Reife in einigen Korridoren und Formalisierung in anderen.

Wettbewerbslandschaft
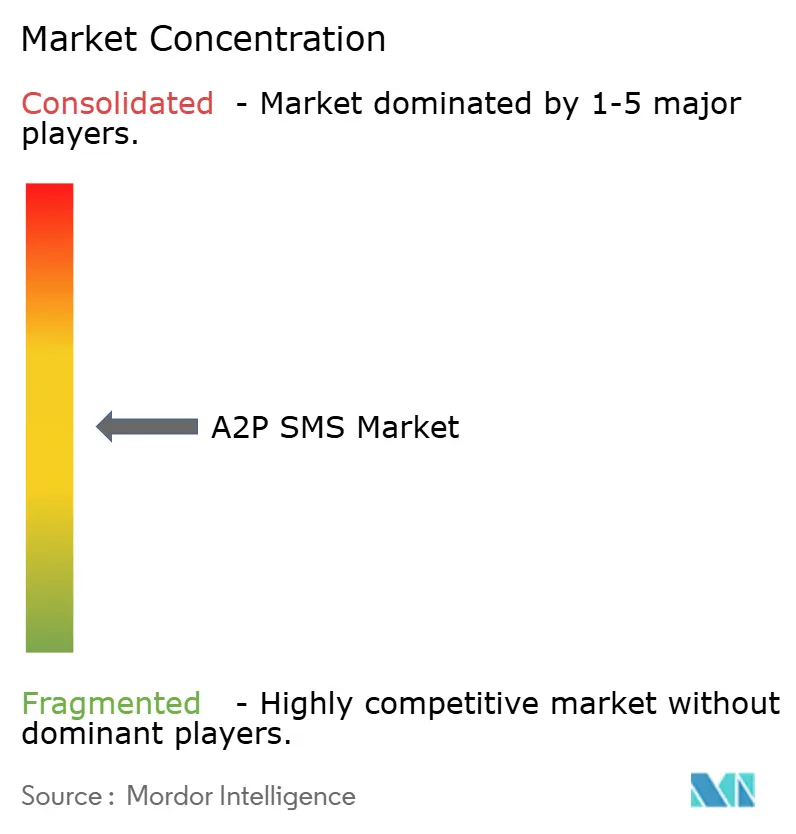
Der A2P SMS Markt ist mäßig fragmentiert, mit Wettbewerb, der sich über globale CPaaS-Unternehmen, regionale Spezialisten, betreibergebundene Hubs und unabhängige Aggregatoren erstreckt. Twilio Inc., Sinch AB und Infobip Ltd. bleiben die deutlichsten Benchmarks auf Plattformebene, da sie Routing-Tiefe mit Betrugskontrolle, Orchestrierungstools und breiteren Unternehmenskommunikationsangeboten verbinden. Ihre Positionierung ist wichtig, weil Kunden Anbieter nicht mehr nur nach Nachrichtenzustellung auswählen, sondern auch nach Compliance-Unterstützung, Latenzleistung und der Frage, wie gut SMS in einen breiteren Messaging-Stack passt. Der A2P SMS Markt ist daher für kleine Aggregatoren, die nur auf Preis und grundlegende Konnektivität setzen, anspruchsvoller geworden. Plattformbreite ist zunehmend mit strategischer Relevanz verbunden, insbesondere dort, wo Unternehmenskunden SMS, RCS, WhatsApp und Identitätstools unter einer Betriebsschicht wünschen.
Die Größe von Sinch verdeutlicht, warum größere Anbieter in diesem Umfeld einen Vorteil haben. Das Unternehmen meldete für 2025 einen Nettoumsatz von 27.080 Millionen SEK (ca. 2,62 Milliarden USD) und gab an, jährlich mehr als 900 Milliarden Kundeninteraktionen für mehr als 200.000 Kunden in 59 Ländern abzuwickeln. Diese Größe unterstützt Carrier-Beziehungen, Plattforminvestitionen und die Fähigkeit, höhere Produktentwicklungskosten in KI, Betrugsprävention und reichhaltigeren Messaging-Kanälen zu absorbieren. Regionale Spezialisten halten weiterhin verteidigungsfähige Positionen in ihren Heimatkorridoren, darunter Tanla Platforms Ltd. in Indien und LINK Mobility Group Holding ASA in Europa. Die Übernahme von SMSPortal durch LINK im Jahr 2025, die einen südafrikanischen Fußabdruck mit 23 Milliarden jährlichen Nachrichten und 65.000 Kundenkonten hinzufügte, zeigt, wie regionale Akteure ihre Reichweite über reife Kernmärkte hinaus ausdehnen.
Strategische Schritte im A2P SMS Markt konzentrieren sich zunehmend auf KI, reichhaltigeres Messaging und Betreiber-Monetarisierung. Die Partnerschaft von Twilio mit Microsoft im Mai 2025 zielte darauf ab, konversationelle KI-Fähigkeiten in Kundenbindungs-Workflows zu beschleunigen, was seine Position über den einfachen Transport hinaus stärkte. Infobip erweiterte seine Partnerschaft mit BT im Oktober 2025 und weitete seine Azure Communication Services-Integration im August 2025 aus, was seine länderübergreifende Unternehmenspositionierung über SMS, Sprache und reichhaltigere Kanäle hinweg stärkte. Der betreiberseitige Teil des Marktes wird ebenfalls wertvoller, und Infobip gibt an, dass seine SMS-Firewall-Fähigkeiten bei mehr als 120 Mobilfunknetzbetreibern eingesetzt werden, was zeigt, wie Betrugsprävention zu einem dauerhaften Wettbewerbsvorteil wird. Insgesamt belohnt der A2P SMS Markt Anbieter, die gesicherte Zustellung mit Compliance-Tiefe, reichhaltigerer Kanalintegration und Plattformintelligenz verbinden können.
Führende Unternehmen der A2P-SMS-Branche
-
Twilio, Inc.
-
Vonage America LLC
-
Infobip Ltd
-
Sinch AB
-
Route Mobile Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
A2P SMS Markt
- Twilio Inc.
- Vonage America LLC
- Infobip Ltd.
- Sinch AB
- Route Mobile Ltd.
- TeleSign Corporation
- Bird.com Inc.
- Plivo Inc.
- Bandwidth Inc.
- Clickatell Inc.
- Syniverse Technologies LLC
- Orange S.A.
- AT&T Inc.
- Tata Communications Ltd.
- LINK Mobility Group Holding ASA
- China Mobile Communications Corp.
- AMD Telecom S.A.
- Global Message Services AG
- Tanla Platforms Ltd.
- CM.com N.V.
- Mitto AG
- Kaleyra Inc.
- Soprano Design Pty Ltd.
- Gupshup Technologies Pvt. Ltd.
- Netcore Cloud Pvt. Ltd.

Recent Industry Developments in A2P SMS Markt
- März 2026: Twilio und KPN Niederlande kündigten auf dem Mobile World Congress Barcelona eine landesweite RCS Business Messaging-Partnerschaft an, die verifiziertes, markenbezogenes interaktives Messaging über alle großen niederländischen Mobilfunkbetreiber ermöglicht, unterstützt von Google. Der Rollout macht die Niederlande zu einem der neuesten vollständig aktivierten RCS for Business-Märkte in Europa und erweitert den RCS-Fußabdruck von Twilio auf mehr als 20 Länder und mehr als 55 Carrier.
- Februar 2026: Sinch AB kündigte eine strategische Partnerschaft mit Lovable, einer in Schweden ansässigen KI-Softwareerstellungsplattform, an, um die Kommunikationsinfrastruktur von Sinch in KI-native Anwendungen einzubetten, die auf der Lovable Cloud entwickelt werden. Die Zusammenarbeit umfasst zunächst E-Mail über Mailgun und wird auf weitere Messaging- und Sprachfähigkeiten ausgeweitet, was Sinch als grundlegende Infrastruktur für das KI-Anwendungsentwicklungs-Ökosystem positioniert.
- Oktober 2025: Infobip und BT erweiterten ihre globale Partnerschaft, um KI-gestützte Kommunikationsdienste für multinationale Unternehmen bereitzustellen, indem BTs globale Sprach- und eingehende Kontaktfähigkeiten mit der Omnichannel-CPaaS-Plattform von Infobip kombiniert wurden.
- August 2025: Infobip erweiterte seine Integration mit Microsoft Azure Communication Services und machte erweiterte SMS-Fähigkeiten in mehr als 100 zusätzlichen Ländern verfügbar, was die Unternehmensreichweite für Authentifizierungs- und Transaktionsnachrichten mit vollständiger regulatorischer Compliance und Echtzeit-Analysen erheblich ausdehnte.


A2P SMS Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Mordor Intelligence definiert den Application-to-Person (A2P) SMS-Markt als alle kostenpflichtigen, unidirektionalen Textnachrichten, die von einem Unternehmen oder einer Softwareplattform stammen und auf einem Verbraucherendgerät für Authentifizierung, Benachrichtigungen oder Marketing eingehen. Nachrichten, die über OTT-Apps, E-Mail, RCS oder Peer-to-Peer-Messaging zugestellt werden, sind nicht enthalten.
Ausschluss aus dem Geltungsbereich: Massen-Peer-to-Peer-SMS-Routen, die später an Unternehmen weiterverkauft werden (Grey Routes), sind ausgeschlossen, da Preise und Volumina nicht zuverlässig geprüft werden können.
Segmentierungsübersicht
-
Nach Bereitstellungsmodus
- On-Premise
- Cloud
-
Nach Unternehmensgröße der Endnutzer
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
-
Nach Anwendung
- Marketing und Werbung
- Transaktionsnachrichten
- Authentifizierung und Sicherheit
- Kundensupport und Feedback
- Benachrichtigungen und Warnmeldungen
- Sonstige
-
Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- BFSI
- Gesundheitswesen
- Reisen und Gastgewerbe
- Medien und Unterhaltung
- Bildung
- Sonstige
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Südostasien
- Übriges Asien-Pazifik
-
Naher Osten und Afrika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Mobilfunknetzbetreibern in der Region Asien-Pazifik, Nordamerika und MEA sowie mit CPaaS-Plattformmanagern und digitalen Einzelhändlern. Die Gespräche konzentrierten sich auf durchschnittliche Verkaufspreise, Authentifizierungserfolgsquoten und Kanalverschiebungen, was es uns ermöglichte, Annahmen zur Grey-Route-Leckage zu validieren und regionale Verkehrsverhältnisse zu verfeinern.
Desk Research
Unsere Desk-Research-Arbeit begann mit Verkehrs- und Tarifdaten von Regulierungsbehörden und Branchenverbänden wie der ITU, GSMA, FCC und dem Mobile Ecosystem Forum, die nationale Nachrichtenvolumina und Terminierungsgebühren klären. Wir haben diese mit Zollstatistiken zu SIM-Karten-Importen, E-Commerce-Ausgabentabellen der Zentralbanken sowie regionalen PSD2- und 10DLC-Compliance-Mitteilungen, die die 2FA-Nachfrage anzeigen, abgeglichen. Unternehmens-10-Ks, ARPU-Einreichungen von Betreibern (über D&B Hoovers) und Nachrichtenarchive (Dow Jones Factiva) lieferten Preisbenchmarks und Signale zur Unternehmensadoption. Diese Beispiele veranschaulichen die herangezogenen Sekundärquellen, ohne sie vollständig aufzuzählen.
Marktgrößenbestimmung und Prognose
Wir haben einen Top-down-Ansatz angewendet, der mit den gemeldeten Carrier-A2P-Verkehrsdaten, der SIM-Penetration und den gemischten Terminierungsgebühren beginnt, die anschließend mit Bottom-up-Prüfungen aus Stichproben von CPaaS-Rechnungsvolumina und durchschnittlichen Verkaufspreisen großer Absender multipliziert mit Nachrichtenzahlen gegengeprüft werden. Zu den wichtigsten Variablen gehören: - jährliche A2P SMS pro aktivem Smartphone, - Anteil der E-Commerce-Kassenvorgänge mit SMS-OTP, - durchschnittlicher internationaler Aufschlag pro Nachricht, - Wachstum der RCS-Substitution und - vom Carrier-Firewall gefilterter Grey-Traffic. Eine multivariate Regression verknüpft diese Treiber mit historischen Ausgaben und stützt unsere Prognose für 2025–2030, während die Szenarioanalyse eine schnelle RCS-Einführung berücksichtigt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Verkehrsaudits auf Abweichungen geprüft und von leitenden Analysten begutachtet. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Gebühren-, Regulierungs- oder Verkehrsveränderungen voreingestellte Schwellenwerte überschreiten.
Warum Mordors A2P SMS-Ausgangsbasis das Vertrauen von Entscheidungsträgern verdient
Veröffentlichte Marktwerte weichen häufig voneinander ab, weil Unternehmen SMS mit OTT-Kanälen vermischen, unterschiedliche Gebührenstrukturen anwenden oder Wechselkurse einfrieren.
Wesentliche Treiber dieser Lücken sind die Ausweitung des Geltungsbereichs auf RCS, die Abhängigkeit von nicht verifizierten globalen durchschnittlichen Verkaufspreisen sowie veraltete Verkehrsbasisdaten, die 10DLC- und PSD2-Aufschläge nicht berücksichtigen. Mordors Modell isoliert ausschließlich abrechenbare SMS, wendet dynamische Wechselkurse an und wird alle zwölf Monate mit Carrier-Einreichungen aktualisiert.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Lückentreiber |
|---|---|---|
| 52,28 Milliarden USD (2025) | Mordor Intelligence | - |
| 73,10 Milliarden USD (2024) | Globales Beratungsunternehmen A | Enthält OTT-/Business-Chat-Verkehr und feste Wechselkurse von 2023 |
| 71,50 Milliarden USD (2024) | Fachzeitschrift B | Verwendet einen einzigen globalen durchschnittlichen Verkaufspreis, lässt Grey-Route-Verwässerung außer Acht |
Diese Vergleiche zeigen, dass Mordor durch die Verankerung der Gesamtwerte in geprüften Carrier-Verkehrsdaten und aktualisierten Gebührentabellen eine ausgewogene, transparente Ausgangsbasis liefert, die Kunden replizieren und verteidigen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der A2P SMS Markt im Jahr 2026 und wie ist der Ausblick bis 2031?
Der A2P SMS Markt wird im Jahr 2026 auf 54,22 Milliarden USD geschätzt und soll bis 2031 laut Mordor Intelligence bei einem CAGR von 3,71 % 65,05 Milliarden USD erreichen.
Welches Bereitstellungsmodell führt bei der Einführung von Business-Messaging-Infrastruktur?
Cloud führt bei der Bereitstellung mit einem Anteil von 67,20 % im Jahr 2025 und ist auch der am schnellsten wachsende Modus mit einem CAGR von 6,84 % bis 2031.
Was treibt das schnellste Anwendungswachstum im Business Messaging an?
Authentifizierung und Sicherheit ist die am schnellsten wachsende Anwendung mit einem CAGR von 7,35 %, unterstützt durch Anforderungen an die Multi-Faktor-Authentifizierung und OTP-geführte digitale Workflows.
Warum bleiben Banken, Finanzdienstleistungen und Versicherungen das größte Nutzersegment?
Der Sektor hielt im Jahr 2025 einen Anteil von 27,50 %, da er auf SMS für Betrugswarnungen, Transaktionsauthentifizierung und Kontobenachrichtigungen angewiesen ist, bei denen Zustellungssicherheit entscheidend ist.
Welche Region führt derzeit die globale Nachfrage an und welche Region wächst am schnellsten?
Nordamerika führte im Jahr 2025 mit einem Anteil von 37,90 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich das schnellste Wachstum mit einem CAGR von 7,14 % verzeichnen wird.
Wie beeinflussen RCS und OTT-Kanäle die Unternehmens-Messaging-Strategien?
Sie übernehmen eine größere Rolle bei markenbezogener und interaktiver Kommunikation, aber SMS bleibt zentral für Fallback-Zustellung, Authentifizierung und zeitkritische Warnmeldungen.
Seite zuletzt aktualisiert am:



