
Tamanho e Participação do Mercado de SMS A2P
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 54.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 65.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de SMS A2P por Mordor Intelligence
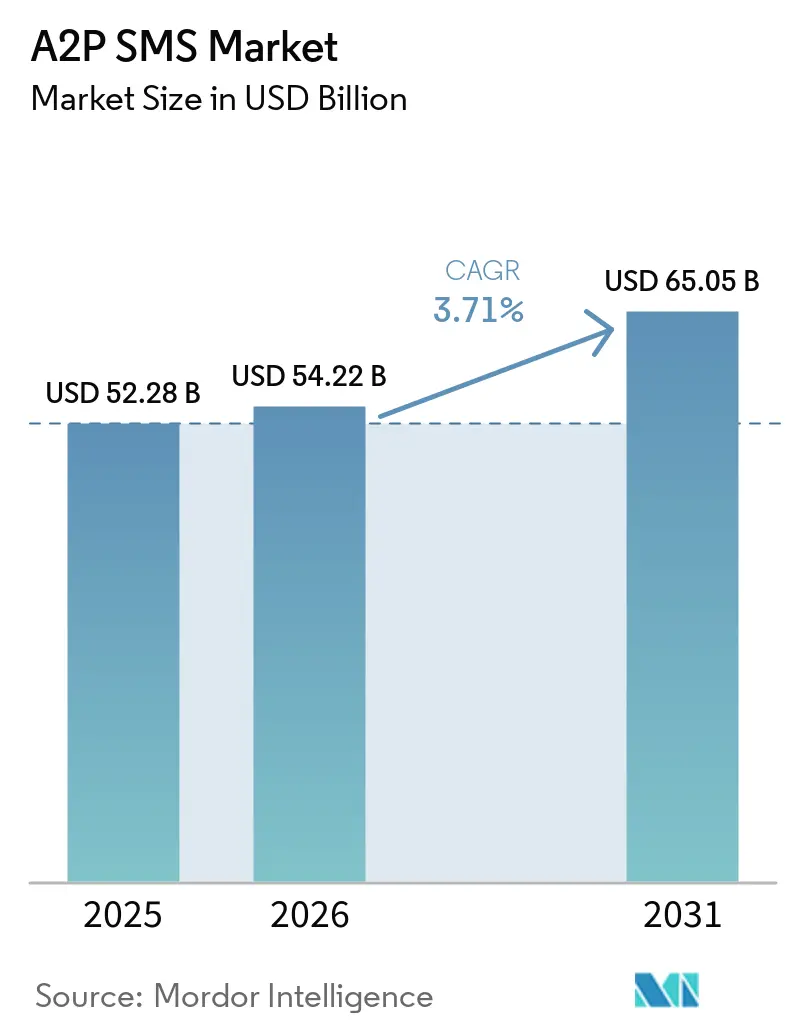
O tamanho do Mercado de A2P SMS foi avaliado em 52,28 bilhões de USD em 2025 e estima-se que cresça de 54,22 bilhões de USD em 2026 para atingir 65,05 bilhões de USD até 2031, a um CAGR de 3,71% durante o período de previsão (2026-2031).
O mercado de A2P SMS continua a se beneficiar do alcance em nível de dispositivo, que funciona em redes 2G, 3G, 4G e 5G sem acesso à internet ou instalação de aplicativos. Esse alcance mantém o canal relevante para autenticação, alertas transacionais e notificações críticas, onde a certeza de entrega importa mais do que a riqueza de mídia. O crescimento permanece moderado porque o tráfego promocional enfrenta concorrência mais intensa de RCS e aplicativos de mensagens OTT, enquanto o tráfego de autenticação e transacional continua a se expandir em setores regulamentados e com alto volume de serviços. O comportamento de compra empresarial também está mudando, com a seleção de fornecedores agora moldada mais pelo desempenho de latência, controle de fraudes e capacidade de orquestração do que apenas pelo preço por mensagem. Isso mantém o mercado de A2P SMS comercialmente atrativo para plataformas CPaaS de grande escala e agregadores em conformidade que conseguem combinar entrega confiável com maior inteligência de plataforma.
Principais Conclusões do Relatório
- Por modo de implantação, a nuvem detinha 67,20% de participação em 2025, e a nuvem também tem previsão de crescer a um CAGR de 6,84% até 2031.
- Por tamanho de empresa do usuário final, as grandes empresas detinham 54,30% de participação em 2025, enquanto as PMEs registraram o maior CAGR projetado de 6,20% até 2031.
- Por aplicação, as mensagens transacionais representaram 48,80% de participação em 2025, enquanto autenticação e segurança avança a um CAGR de 7,35% até 2031.
- Por setor do usuário final, serviços bancários, financeiros e de seguros representaram 27,50% de participação em 2025, enquanto a saúde tem projeção de expansão a um CAGR de 6,48% até 2031.
- Por geografia, a América do Norte detinha 37,90% de participação em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,14% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Necessidade de Autenticação Segura de Dois Fatores | +1.2% | Global, com alta concentração na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Crescente por Mensagens Transacionais em Tempo Real | +0.9% | Global, mais forte na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Expansão de APIs de Rede Permitindo Integração de SMS com Baixo Código | +0.7% | América do Norte e UE, núcleo da Ásia-Pacífico, expansão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Hiperpersonalização Impulsionada por IA Aumentando a Conversão de Campanhas | +0.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Firewalls de SMS de Nível de Operadora Monetizando Tráfego de Rota Cinza | +0.3% | Global, maior potencial de recuperação de receita na África e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Implantação de Núcleos Autônomos 5G Permitindo Mensagens de Latência Ultrabaixa | +0.2% | Leste Asiático, América do Norte | Longo prazo (≥ 4 anos) |
| Crescente demanda por mensagens transacionais em tempo real | +1.2% | Global, com concentração na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Necessidade de Autenticação Segura de Dois Fatores
Os mandatos de autenticação multifator estão transformando a entrega de OTP por SMS em um serviço vinculado à conformidade em grande parte do mercado de A2P SMS. A Índia exigiu autenticação de dois fatores para pagamentos digitais a partir de abril de 2026, e o SMS permaneceu um fator aceito dentro de estruturas de autenticação em camadas, mesmo com o desenvolvimento contínuo de alternativas premium.[1]Press Information Bureau, "TRAI Achieves Key Milestone in Ensuring SMS Traceability for Secure Messaging," Government of India, pib.gov.in Ao mesmo tempo, usuários empresariais de alto nível na América do Norte estão demonstrando maior cautela em relação à autenticação baseada em SMS, o que está criando uma divisão entre usuários avançados que migram para chaves de acesso e usuários do mercado intermediário que ainda dependem de OTP em escala. Essa divergência está produzindo um modelo de conformidade por corredor, especialmente onde mercados como os Emirados Árabes Unidos e Singapura são mais rigorosos, enquanto partes do Sul da Ásia e da África permanecem mais permissivas. O mercado de A2P SMS, portanto, continua atraindo demanda de empresas que não conseguem substituir rapidamente os fluxos de identidade legados. Esse padrão se reflete em autenticação e segurança, que é o segmento de aplicação de crescimento mais rápido, com um CAGR de 7,35% para 2026-2031.
Demanda Crescente por Mensagens Transacionais em Tempo Real
A comunicação transacional em tempo real permanece um dos suportes mais sólidos para o mercado de A2P SMS, pois muitos casos de uso ainda exigem entrega ampla e imediata. As mensagens transacionais representaram 48,80% da demanda total de aplicações em 2025, o que demonstra como alertas de pagamento, atualizações de entrega, lembretes de consultas e notificações de conta continuam a dominar o tráfego empresarial. A expansão da logística de comércio eletrônico na Ásia-Pacífico está aumentando os volumes de mensagens fora dos casos de uso financeiros tradicionais, especialmente em redes de entrega de última milha que atendem bases de clientes muito grandes. As finanças incorporadas também estão multiplicando os volumes de mensagens, pois a atividade de pagamento dentro de super aplicativos, plataformas de transporte por aplicativo e marketplaces online gera mais mensagens de confirmação e alerta do que os fluxos de comunicação mais antigos liderados por bancos. A saúde também está contribuindo para esse padrão, à medida que os serviços de telemedicina e as plataformas digitais de engajamento de pacientes ampliam lembretes de consultas, avisos de prescrição e alertas de resultados de exames para populações mais amplas. Essas condições mantêm o mercado de A2P SMS relevante mesmo quando canais de mensagens mais ricos estão disponíveis, pois a entrega sensível ao tempo permanece o primeiro requisito.
Expansão de APIs de Rede Permitindo Integração de SMS com Baixo Código
A iniciativa GSMA Open Gateway está mudando a forma como as empresas consomem capacidades de operadoras no mercado de A2P SMS, expondo recursos de rede por meio de APIs padronizadas. Mais de 239 operadoras estão participando do ecossistema GSMA Open Gateway, que suporta serviços como verificação de número, detecção de troca de SIM e entrega de OTP por meio de interfaces alinhadas ao CAMARA.[2]GSMA, "What Is GSMA Open Gateway? Open Network APIs," GSMA, gsma.com Esse modelo reduz a necessidade de expertise tradicional em SMPP e SS7 e torna a integração com baixo código muito mais prática para empresas e desenvolvedores de software. A API de Verificação de Número da Telefónica mostra a direção do movimento, pois valida a identidade verificando registros de IP e SIM sem enviar um SMS visível, o que reduz o risco de interceptação e cria um produto de identidade premium sobre os relacionamentos de mensagens. A GSMA também afirma que o framework mais amplo de APIs de rede poderia desbloquear uma oportunidade de 300 bilhões de USD, o que posiciona as mensagens aprimoradas por API como um caminho de atualização em vez de uma simples história de substituição. Isso está apoiando o mercado de A2P SMS ao tornar a integração mais rápida, simples e estratégica para os primeiros adotantes.
Hiperpersonalização Impulsionada por IA Aumentando a Conversão de Campanhas
As ferramentas de IA estão mudando a camada de marketing do mercado de A2P SMS, passando da segmentação básica para a orquestração de mensagens individualizadas. A Twilio relatou em 2025 que 88% dos consumidores têm maior probabilidade de comprar quando o engajamento é personalizado em tempo real, enquanto apenas 44% das marcas estão alcançando esse nível em escala. Essa lacuna favorece as grandes plataformas CPaaS, pois a personalização eficaz depende da unificação de dados do cliente, ciclos de feedback comportamental e mecanismos de decisão que os agregadores de commodities geralmente não controlam. A parceria plurianual da Twilio com a Microsoft, anunciada em maio de 2025, integrou o Azure AI Foundry à plataforma da Twilio para suportar fluxos de trabalho de IA conversacional em casos de uso de engajamento do cliente. Em termos práticos, isso significa que o conteúdo das mensagens, o tempo e o fluxo de interação estão se tornando diferenciadores em nível de plataforma, em vez de simples configurações de campanha. O mercado de A2P SMS está, portanto, observando uma separação competitiva mais forte entre fornecedores que apenas roteiam mensagens e fornecedores que conseguem otimizar resultados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Spam de SMS e Fraudes Impulsionando a Filtragem Automatizada | -0.6% | Global, maior impacto na África, Sudeste Asiático e Sul da Ásia | Curto prazo (≤ 2 anos) |
| Concorrência de Canais de Chat OTT e RCS | -0.4% | América do Norte, Europa, Leste Asiático, Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Adoção de Chaves de Acesso Reduzindo os Volumes de OTP Baseados em SMS | -0.3% | América do Norte, Europa, Leste Asiático | Médio prazo (2-4 anos) |
| Aumentos de Tarifas de Terminação de SMS Vinculados à Inflação por Operadoras Móveis | -0.2% | África, Sudeste Asiático, Sul da Ásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Spam de SMS e Fraudes Impulsionando a Filtragem Automatizada
A fraude é uma das restrições operacionais mais evidentes no mercado de A2P SMS, pois afeta tanto a integridade da receita quanto a qualidade das mensagens. A inflação artificial de tráfego, o desvio por rota cinza e a falsificação de ID de remetente estão forçando operadoras e agregadores a investir mais pesadamente em ferramentas de triagem e firewall. A Sinch afirmou em seu relatório anual de 2025 que a detecção de fraudes impulsionada por IA se tornou um investimento padrão de plataforma, usando contexto de mensagens e padrões comportamentais para identificar campanhas maliciosas em tempo real. Os frameworks de conformidade em nível de operadora também estão se tornando mais rigorosos, especialmente onde registro, evidência de consentimento e aprovação de campanha são exigidos antes que o tráfego em escala possa ser movimentado. Isso melhora a confiança no tráfego em conformidade, mas também aumenta o risco de bloqueio silencioso ou limites de throughput para empresas que não passam nas verificações de integração. O resultado é que o mercado de A2P SMS está recompensando relacionamentos de roteamento de alta qualidade e penalizando caminhos de baixo custo que não conseguem proteger o desempenho de entrega.
Concorrência de Canais de Chat OTT e RCS
Os aplicativos de chat OTT e o RCS são um fator limitante da trajetória de crescimento do mercado de A2P SMS, especialmente em casos de uso mais ricos de marketing e engajamento. A Twilio afirmou em agosto de 2025 que as empresas que usam RCS registraram um aumento de 32% nas taxas de engajamento e conversão de clientes em comparação com o SMS tradicional.[3]Twilio Inc., "Twilio Announces General Availability of Rich Communication Services to Transform Business Messaging With Branded, Interactive Experiences," Twilio, twilio.com Desde que o iOS 18 expandiu o suporte a RCS em setembro de 2024, as mensagens empresariais mais ricas tornaram-se mais viáveis em uma base de dispositivos mais ampla, o que aumenta a pressão sobre o SMS promocional. Mesmo assim, o padrão competitivo em 2026 é principalmente de coexistência, pois os principais fornecedores estão implantando atualizações automáticas para RCS com fallback para SMS quando a entrega mais rica não pode ser confirmada. O WhatsApp também está pressionando o tráfego promocional no Brasil, na Índia e no Sudeste Asiático, embora sua estrutura de preços e regras de sessão ainda limitem a substituição total para autenticação e alertas de transação. Isso deixa o mercado de A2P SMS cada vez mais centrado em comunicações de alta confiabilidade, enquanto canais mais ricos capturam mais da camada de engajamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Implantação:
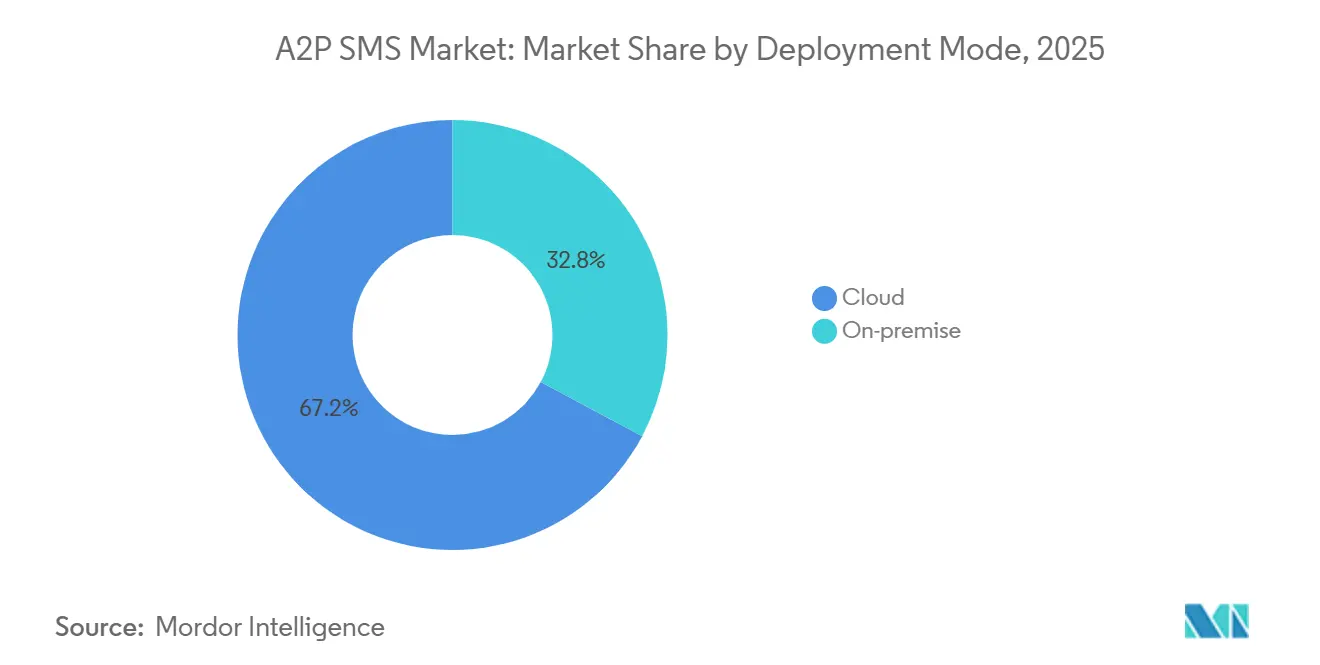
Plataformas em Nuvem Redefinem a Economia de Infraestrutura de A2PAs implantações em nuvem detinham 67,20% da participação do mercado de A2P SMS em 2025, e a nuvem também é o modo de crescimento mais rápido, com um CAGR de 6,84% até 2031. Essa liderança reflete uma mudança constante da infraestrutura SMSC local para ambientes CPaaS multilocatários que expõem mensagens por meio de APIs REST e camadas de conectividade gerenciadas. As empresas estão favorecendo esse modelo porque os ciclos de integração são mais curtos, a capacidade de tráfego pode escalar com mais facilidade e as análises podem ser monitoradas em tempo real sem novos investimentos em hardware. O mercado de A2P SMS também se beneficiou da capacidade das plataformas em nuvem de suportar tráfego em picos durante períodos sazonais e grandes eventos comerciais. A Sinch afirmou que processou mais de 27 bilhões de interações com clientes apenas durante a semana da Black Friday, o que mostra por que a infraestrutura elástica se tornou central para a economia das plataformas.
As implantações locais ainda mantêm importância estratégica em ambientes regulamentados onde as regras de governança de tráfego e tratamento de dados permanecem rígidas. Esse padrão é visível nos serviços financeiros na China, nas operações de saúde sob controles vinculados ao GDPR na Europa e nas mensagens relacionadas ao governo em partes do Oriente Médio. Mesmo nesses ambientes, o isolamento total está cedendo gradualmente a modelos híbridos que separam o roteamento e a orquestração do armazenamento e dos controles locais. Isso significa que o setor de A2P SMS não está caminhando para uma estrutura exclusivamente em nuvem, mas está se movendo em direção à arquitetura liderada pela nuvem como modelo operacional padrão. Com o tempo, isso deixa as implantações locais totalmente isoladas como um nicho menor, mas de maior valor, dentro do mercado de A2P SMS mais amplo. O resultado líquido é uma estrutura de dois níveis, onde agilidade e escala favorecem a nuvem, enquanto a sensibilidade à conformidade preserva um segmento premium mais restrito.


Por Tamanho de Empresa do Usuário Final:
Grandes Empresas Ancoram os Volumes Enquanto as PMEs Ganham TerrenoAs grandes empresas representaram 54,30% de participação em 2025, enquanto as PMEs têm projeção de expansão a um CAGR de 6,20% até 2031. As grandes organizações continuam a dominar os volumes de mensagens porque executam mais fluxos de autenticação, mais alertas transacionais e mais comunicações regulamentadas com clientes em grandes bases de usuários instaladas. Elas também têm maior poder de barganha no roteamento, relacionamentos dedicados com agregadores e equipes internas de conformidade que conseguem gerenciar programas de mensagens de múltiplos fluxos. No mercado de A2P SMS, essas vantagens tornam as grandes empresas a fonte mais consistente de tráfego de alto volume e requisitos de entrega premium. Elas comumente separam os fluxos de autenticação, transacionais e promocionais em diferentes faixas operacionais para que a qualidade do roteamento e a governança possam ser gerenciadas com mais precisão.
As PMEs ainda estão reduzindo a diferença porque as barreiras técnicas e comerciais à adoção caíram acentuadamente. Plataformas de API de autoatendimento, integração instantânea de remetentes e conectores pré-construídos para ferramentas como Salesforce, HubSpot e Shopify estão tornando as mensagens utilizáveis sem grandes equipes de engenharia. O surgimento de ferramentas de desenvolvimento nativas de IA está encurtando ainda mais o ciclo de construção, e a Sinch anunciou uma parceria com a Lovable em fevereiro de 2026 para incorporar infraestrutura de comunicações em fluxos de trabalho de criação de aplicativos nativos de IA.[4]Sinch AB, "Sinch Announces Strategic Partnership With Lovable to Power Communications for AI-Native Applications," PR Newswire, prnewswire.co.uk A Sinch também divulgou que firmou novos acordos com 2 empresas do Fortune 10 nas Américas durante 2025, elevando seu total de clientes do Fortune 10 para 7, o que demonstra que mesmo as maiores empresas ainda dependem de plataformas especializadas para escala e confiabilidade. Essa combinação de incumbência liderada por escala e integração mais fácil de PMEs está ampliando a base endereçável do mercado de A2P SMS, em vez de afastá-lo dos grandes clientes.
Por Aplicação:
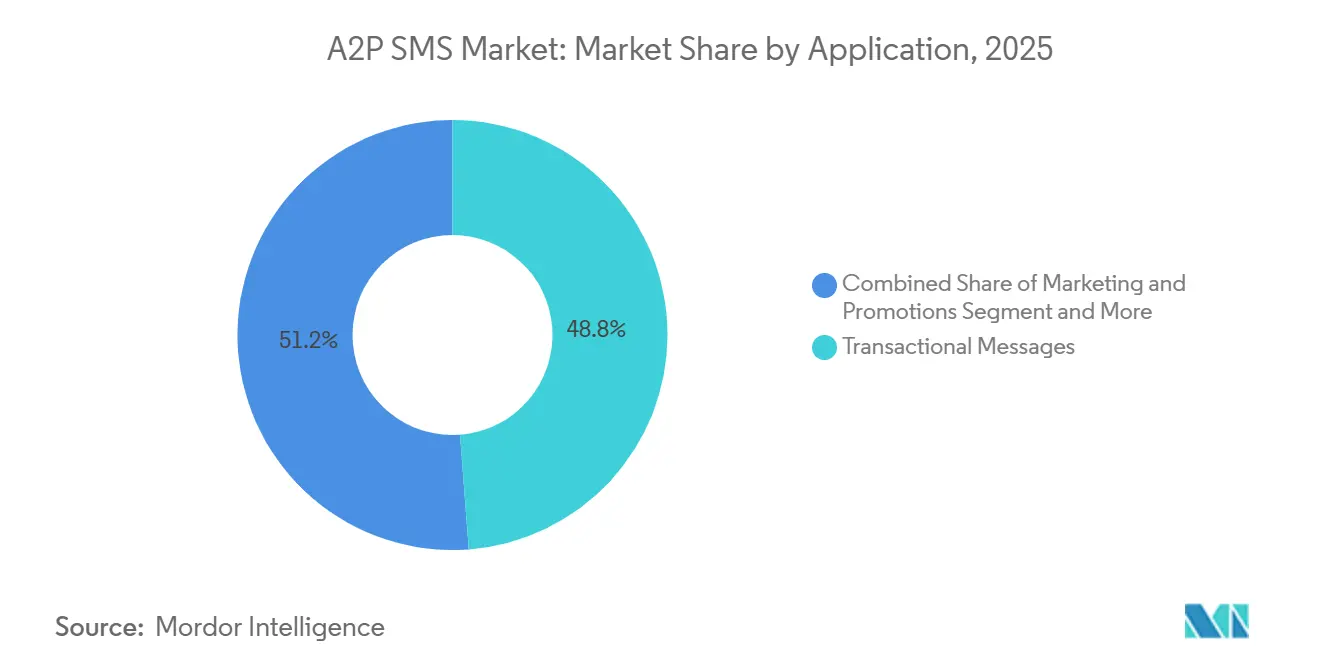
O Tráfego de Autenticação Eleva o Valor da Qualidade de EntregaAs mensagens transacionais representaram 48,80% de participação do tamanho do mercado de A2P SMS em 2025, enquanto autenticação e segurança tem previsão de expansão a um CAGR de 7,35% até 2031. O tráfego transacional permanece o maior bloco de aplicações porque confirmações de pagamento, avisos de entrega, atualizações de saldo e lembretes de consultas ainda dependem de comunicação unidirecional rápida. Autenticação e segurança estão crescendo mais rapidamente porque a pressão regulatória está aumentando em torno das verificações de identidade, especialmente em ambientes de serviços financeiros e digitais. O framework DLT da Índia havia registrado mais de 55 milhões de modelos aprovados no início de 2025, e a composição estava amplamente concentrada nas categorias de mensagens transacionais e de autenticação. Essa profundidade de registro de modelos reflete o quanto os ecossistemas digitais de alto volume ainda dependem de OTP e fluxos de verificação relacionados. No mercado de A2P SMS, o valor das mensagens está, portanto, migrando do volume promocional amplo para o tráfego de aplicações sensível à confiabilidade.
Os segmentos de aplicação restantes ainda são importantes, mas estão evoluindo em direções diferentes. Marketing e promoções estão enfrentando concorrência mais forte do RCS porque identidades de remetentes verificadas, conteúdo mais rico e opções de resposta melhoram o engajamento de marca para comunicação orientada a campanhas. Suporte ao cliente e feedback estão migrando para mensagens bidirecionais mediadas por IA, onde o tratamento conversacional pode reduzir a carga do contact center sem pedir aos usuários que instalem novos aplicativos. Notificações e alertas estão se expandindo de forma constante à medida que mais serviços conectados geram mensagens acionadas por eventos para disponibilidade de produtos, status de voos, renovação de assinaturas e alterações de serviços. O lançamento de RCS da Twilio em agosto de 2025 também reforçou a lógica das mensagens multicanal com fallback automático para SMS, o que suporta um modelo híbrido em vez de uma decisão de canal único. Essa estrutura ajuda o mercado de A2P SMS a manter um papel duradouro na garantia de entrega, mesmo com a continuação da mudança no mix de aplicações.

Por Setor do Usuário Final:
Serviços Financeiros Lideram Enquanto a Saúde Expande Mais RapidamenteServiços bancários, financeiros e de seguros representaram 27,50% do tamanho do mercado de A2P SMS em 2025, enquanto a saúde tem projeção de crescimento a um CAGR de 6,48% até 2031. As instituições financeiras permanecem o maior segmento vertical porque precisam autenticar transações, emitir alertas de fraude e notificar os usuários sobre eventos de conta em tempo real. Essas são comunicações onde a falha pode criar exposição legal, risco operacional e dano direto ao cliente, o que suporta padrões de roteamento mais elevados e supervisão de conformidade mais rigorosa. A Infobip afirma que as taxas de entrega de mensagens de autenticação para clientes de serviços financeiros atingiram 89,2%, o que destaca como o desempenho de entrega molda diretamente as decisões de compra nesse segmento vertical. O mercado de A2P SMS, portanto, continua a extrair grande parte de seu valor de fluxos de trabalho onde confiança e tempo importam mais do que conteúdo rico.
A saúde está se expandindo mais rapidamente porque a telemedicina, as ferramentas de engajamento de pacientes e os fluxos de trabalho de prescrição digital estão aumentando a frequência da comunicação entre prestador e paciente. A Sinch identifica a saúde como um segmento vertical estratégico para mensagens seguras que podem reduzir consultas perdidas e diminuir a carga administrativa por meio de notificações automatizadas. O varejo e o comércio eletrônico permanecem o segundo maior segmento vertical em termos de uso prático, utilizando mensagens para confirmação de pedidos, atualizações de entrega, campanhas promocionais e engajamento pós-compra. Viagens e hospitalidade usam SMS para alterações de itinerário, instruções de check-in em hotéis e notificações de viagem onde a imediatidade é essencial. Mídia e entretenimento e educação são usuários menores, mas em crescimento, enquanto o seguro está se tornando mais ativo à medida que a telemática e o processamento digital de sinistros adicionam novos gatilhos de mensagens automatizadas. Isso mantém o mercado de A2P SMS diversificado pela demanda do usuário final, mesmo que os serviços financeiros permaneçam o segmento vertical âncora.
Análise Geográfica
Mercado de SMS A2P da América do Norte
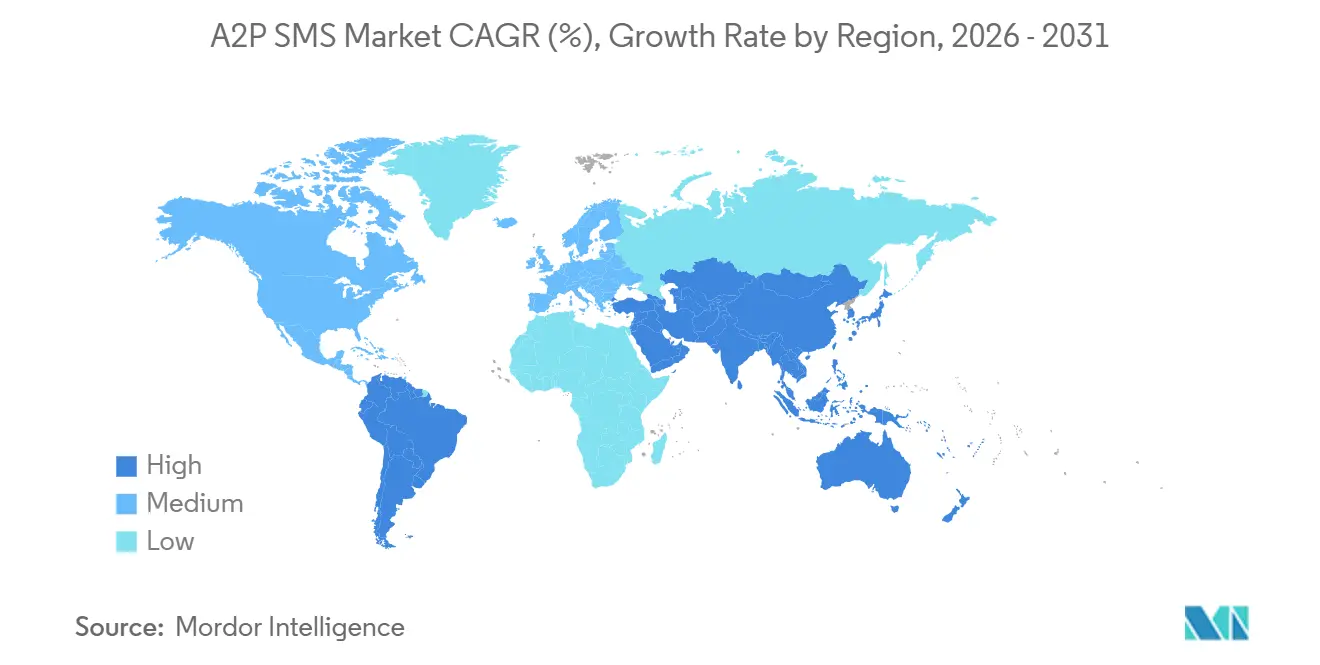
A América do Norte detinha 37,90% da participação no mercado de SMS A2P em 2025, tornando-se o maior contribuinte regional para a receita global. Os Estados Unidos sustentam essa posição por meio da adoção madura de CPaaS, do uso corporativo intenso em serviços financeiros e comércio eletrônico, e de estruturas de conformidade lideradas por operadoras, construídas em torno do registro 10DLC e de práticas de remetente verificado. Em 2026, expectativas mais rígidas de consentimento e registro estão concentrando o tráfego legítimo entre marcas aprovadas e parceiros de roteamento em conformidade, o que está elevando o padrão de qualidade para a participação no mercado. O Canadá e o México também acrescentam demanda incremental, com a crescente base de fintech do México aumentando o tráfego transacional e de autenticação nos serviços financeiros digitais. Isso mantém a América do Norte como a parte mais madura do mercado de SMS A2P, onde escala, conformidade e qualidade de entrega estão intimamente ligadas.
Mercado de SMS A2P da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com uma CAGR de 7,14% para 2026-2031, o que reflete vários motores de crescimento distintos operando simultaneamente. O framework DLT da Índia formalizou os fluxos de mensagens comerciais por meio de registro obrigatório, e o sistema cobria mais de 250.000 entidades principais registradas e mais de 55 milhões de modelos de mensagens aprovados até o final de 2024.[5]Press Information Bureau, "A TRAI Alcança Marco Importante na Garantia da Rastreabilidade de SMS para Mensagens Seguras," Governo da Índia, pib.gov.in A China acrescenta alto volume transacional por meio de seu ecossistema de pagamentos digitais, especialmente para usuários rurais e sem acesso a serviços bancários que ainda dependem de comunicações de nível de operadora para alertas e verificação. O Sudeste Asiático também está adicionando novos fluxos à medida que as plataformas de fintech na Indonésia, nas Filipinas, no Vietnã e na Tailândia expandem serviços financeiros com foco em dispositivos móveis em escala. Esses padrões conferem ao mercado de SMS A2P uma sólida base de crescimento regional, impulsionada tanto por estruturas de conformidade quanto pela atividade transacional cotidiana.
Mercado de SMS A2P da EMEA e da América do Sul
A Europa permanece estrategicamente importante porque o Reino Unido, a Alemanha e a França continuam a gerar volumes substanciais de mensagens financeiras e de varejo. A região também está mais avançada na coexistência com o RCS, o que significa que canais mais ricos estão ganhando espaço em casos de uso de marketing, enquanto o SMS continua a ser a base para o tráfego de autenticaão e alertas. A América do Sul, liderada pelo Brasil e pela Argentina, permanece um corredor de crescimento relevante porque o SMS ainda suporta a autenticação de serviços bancários digitais e de comércio eletrônico em populações com comportamentos variados em relação a dispositivos e aplicativos. O Oriente Médio e a África apresentam maior heterogeneidade, com os Emirados Árabes Unidos se afastando do OTP por SMS, enquanto a África Subsaariana ainda depende fortemente do SMS para carteiras de dinheiro móvel e fluxos de identidade digital. A Infobip e a Bayobab firmaram uma parceria de cinco anos em fevereiro de 2025 para implementar proteção por firewall, detecção de rotas clandestinas e gestão de rotas na rede da MTN, o que evidencia a oportunidade de recuperação de receita associada à formalização do tráfego em conformidade na África. Em conjunto, esses padrões regionais mostram que o mercado de SMS A2P está crescendo por razões distintas em cada região, com maturidade em alguns corredores e formalização em outros.

Cenário Competitivo
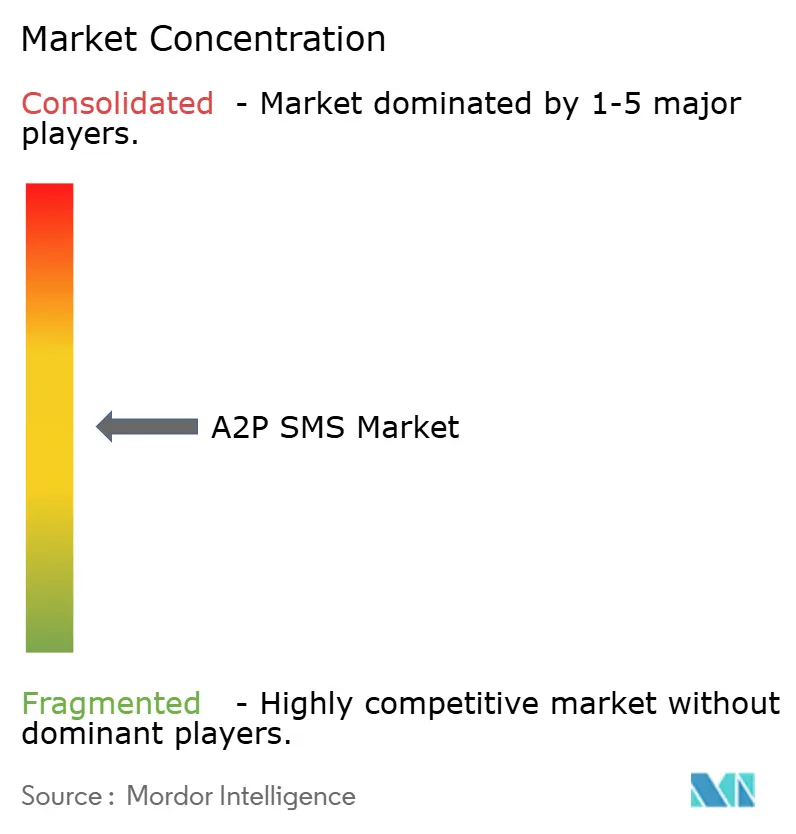
O mercado de A2P SMS é moderadamente fragmentado, com a concorrência distribuída entre empresas CPaaS globais, especialistas regionais, hubs vinculados a operadoras e agregadores independentes. Twilio Inc., Sinch AB e Infobip Ltd. permanecem os benchmarks mais claros em escala de plataforma porque combinam profundidade de roteamento com controle de fraudes, ferramentas de orquestração e ofertas mais amplas de comunicações empresariais. Seu posicionamento importa porque os clientes não estão mais escolhendo fornecedores apenas com base na entrega de mensagens; eles também estão escolhendo com base no suporte à conformidade, no desempenho de latência e em como o SMS se encaixa em uma pilha de mensagens mais ampla. O mercado de A2P SMS tornou-se, portanto, mais exigente para pequenos agregadores que competem apenas em preço e conectividade básica. A amplitude da plataforma está cada vez mais vinculada à relevância estratégica, especialmente onde clientes empresariais desejam SMS, RCS, WhatsApp e ferramentas de identidade em uma única camada operacional.
A escala da Sinch ilustra por que os fornecedores maiores têm vantagem nesse ambiente. A empresa reportou vendas líquidas de 2025 de SEK 27.080 milhões (~2,62 bilhões de USD) e afirmou ter gerenciado mais de 900 bilhões de interações com clientes anualmente em mais de 200.000 clientes em 59 países. Essa escala suporta relacionamentos com operadoras, investimento em plataforma e a capacidade de absorver custos mais elevados de desenvolvimento de produtos em IA, prevenção de fraudes e canais de mensagens mais ricos. Os especialistas regionais ainda mantêm posições defensáveis em seus corredores domésticos, incluindo a Tanla Platforms Ltd. na Índia e a LINK Mobility Group Holding ASA na Europa. A aquisição do SMSPortal pela LINK em 2025, que adicionou uma presença na África do Sul com 23 bilhões de mensagens anuais e 65.000 contas de clientes, mostra como os players regionais estão estendendo seu alcance além dos mercados centrais maduros.
Os movimentos estratégicos no mercado de A2P SMS estão cada vez mais centrados em IA, mensagens mais ricas e monetização de operadoras. A parceria da Twilio com a Microsoft em maio de 2025 visava acelerar as capacidades de IA conversacional dentro dos fluxos de trabalho de engajamento do cliente, o que fortaleceu sua posição além do transporte básico. A Infobip expandiu sua parceria com a BT em outubro de 2025 e ampliou sua integração com o Azure Communication Services em agosto de 2025, ambas reforçando seu posicionamento empresarial em múltiplos países em SMS, voz e canais mais ricos. A parte do mercado voltada para operadoras também está se tornando mais valiosa, e a Infobip afirma que suas capacidades de firewall de SMS estão implantadas em mais de 120 operadoras de redes móveis, o que mostra como a proteção contra fraudes está se tornando um fosso competitivo duradouro. No geral, o mercado de A2P SMS está recompensando fornecedores que conseguem combinar entrega garantida com profundidade de conformidade, integração de canais mais ricos e inteligência de plataforma.
Líderes do Setor de SMS A2P
-
Twilio, Inc.
-
Vonage America LLC
-
Infobip Ltd
-
Sinch AB
-
Route Mobile Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de SMS A2P
- Twilio Inc.
- Vonage America LLC
- Infobip Ltd.
- Sinch AB
- Route Mobile Ltd.
- TeleSign Corporation
- Bird.com Inc.
- Plivo Inc.
- Bandwidth Inc.
- Clickatell Inc.
- Syniverse Technologies LLC
- Orange S.A.
- AT&T Inc.
- Tata Communications Ltd.
- LINK Mobility Group Holding ASA
- China Mobile Communications Corp.
- AMD Telecom S.A.
- Global Message Services AG
- Tanla Platforms Ltd.
- CM.com N.V.
- Mitto AG
- Kaleyra Inc.
- Soprano Design Pty Ltd.
- Gupshup Technologies Pvt. Ltd.
- Netcore Cloud Pvt. Ltd.

Recent Industry Developments in Mercado de SMS A2P
- Março de 2026: Twilio e KPN Netherlands anunciaram uma parceria nacional de Mensagens Empresariais RCS no Mobile World Congress Barcelona, permitindo mensagens interativas verificadas e com marca em todas as principais operadoras móveis holandesas, com tecnologia do Google. O lançamento torna os Países Baixos um dos mais novos mercados totalmente habilitados para RCS para Empresas na Europa, estendendo o alcance de RCS da Twilio para mais de 20 países e mais de 55 operadoras.
- Fevereiro de 2026: Sinch AB anunciou uma parceria estratégica com a Lovable, uma plataforma de criação de software de IA com sede na Suécia, para incorporar a infraestrutura de comunicações da Sinch em aplicativos nativos de IA construídos na Lovable Cloud. A colaboração cobre inicialmente e-mail via Mailgun e se expande para capacidades adicionais de mensagens e voz, posicionando a Sinch como infraestrutura fundamental para o ecossistema de desenvolvimento de aplicativos de IA.
- Outubro de 2025: Infobip e BT expandiram sua parceria global para fornecer serviços de comunicação impulsionados por IA a empresas multinacionais, combinando as capacidades de Voz Global e Contato de Entrada da BT com a plataforma CPaaS omnicanal da Infobip.
- Agosto de 2025: Infobip expandiu sua integração com o Microsoft Azure Communication Services, disponibilizando capacidades avançadas de SMS em mais de 100 países adicionais, estendendo significativamente o alcance empresarial para autenticação e mensagens transacionais com total conformidade regulatória e análises em tempo real.


Mercado de SMS A2P Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Principais Coberturas
A Mordor Intelligence define o mercado de SMS A2P (Aplicação para Pessoa) como todas as mensagens de texto pagas e unidirecionais que se originam de uma empresa ou plataforma de software e terminam no dispositivo de um consumidor para fins de autenticação, alertas ou marketing. Mensagens entregues por aplicativos OTT, e-mail, RCS ou mensagens ponto a ponto não estão incluídas.
Exclusão de escopo: Rotas de SMS em massa ponto a ponto que são posteriormente revendidas a empresas (rotas cinzas) são excluídas porque os preços e volumes não podem ser auditados de forma confiável.
Visão Geral da Segmentação
-
Por Modo de Implantação
- Local
- Nuvem
-
Por Tamanho de Empresa do Usuário Final
- Grandes Empresas
- Pequenas e Médias Empresas (PME)
-
Por Aplicação
- Marketing e Promoções
- Mensagens Transacionais
- Autenticação e Segurança
- Suporte ao Cliente e Feedback
- Notificações e Alertas
- Outros
-
Por Setor de Uso Final
- Varejo e Comércio Eletrônico
- BFSI
- Saúde
- Viagens e Hospitalidade
- Mídia e Entretenimento
- Educação
- Outros
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Sudeste Asiático
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Nigéria
- Quênia
- Restante da África
-
Oriente Médio
-
América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram operadoras de redes móveis na Ásia-Pacífico, América do Norte e MEA, além de gerentes de plataformas CPaaS e varejistas digitais. As conversas concentraram-se em preços médios de venda, taxas de sucesso de autenticação e mudanças no mix de canais, permitindo-nos validar as premissas de vazamento por rotas cinzas e refinar as proporções de tráfego regionais.
Pesquisa Documental
Nossa pesquisa documental começou com dados de tráfego e tarifas de reguladores e entidades do setor, como a UIT, GSMA, FCC e o Mobile Ecosystem Forum, que esclarecem os volumes nacionais de mensagens e as taxas de terminação. Mapeamos esses dados com estatísticas alfandegárias sobre importações de cartões SIM, tabelas de gastos em comércio eletrônico de bancos centrais e avisos regionais de conformidade com PSD2 e 10DLC que indicam a demanda por autenticação de dois fatores. Os formulários 10-K das empresas, os registros de ARPU das operadoras (via D&B Hoovers) e arquivos de notícias (Dow Jones Factiva) forneceram benchmarks de preços e sinais de adoção empresarial. Esses exemplos ilustram, mas não esgotam, as fontes secundárias consultadas.
Dimensionamento do Mercado e Previsão
Aplicamos uma abordagem top-down que começa com o tráfego A2P de SMS reportado pelas operadoras, a penetração de SIM e as taxas de terminação combinadas, que são então testadas com verificações bottom-up a partir de volumes de faturas de CPaaS amostrados e contagens de mensagens de grandes remetentes multiplicadas pelo preço médio de venda. As principais variáveis incluem: - SMS A2P anuais por smartphone ativo, - participação de checkouts de comércio eletrônico que utilizam OTP por SMS, - sobretaxa internacional média por mensagem, - crescimento na substituição por RCS, e - tráfego cinza filtrado por firewall de operadora. Uma regressão multivariada vincula esses fatores ao gasto histórico e sustenta nossa previsão para 2025-2030, enquanto a análise de cenários ajusta para a adoção acelerada do RCS.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação a auditorias de tráfego independentes e são revisados por analistas sênior. Os relatórios são atualizados anualmente; atualizações intermediárias são acionadas quando mudanças significativas em tarifas, regulamentações ou tráfego excedem limites predefinidos.
Por que a Linha de Base de SMS A2P da Mordor Intelligence Merece a Confiança dos Tomadores de Decisão
Os valores de mercado publicados frequentemente divergem porque as empresas misturam SMS com canais OTT, aplicam diferentes estruturas de tarifas ou congelam as taxas de câmbio.
Os principais fatores de divergência aqui são a expansão do escopo para o RCS, a dependência de preços médios de venda globais não verificados e linhas de base de tráfego desatualizadas que ignoram as sobretaxas do 10DLC e do PSD2. O modelo da Mordor Intelligence isola apenas o SMS faturável, aplica câmbio dinâmico e é atualizado com os registros das operadoras a cada doze meses.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 52,28 bilhões de USD (2025) | Mordor Intelligence | - |
| 73,10 bilhões de USD (2024) | Consultoria Global A | Inclui tráfego OTT/chat empresarial e taxas de câmbio fixas de 2023 |
| 71,50 bilhões de USD (2024) | Publicação Setorial B | Utiliza preço médio de venda global único, omite a diluição por rotas cinzas |
Essas comparações mostram que, ao fundamentar os totais em tráfego de operadoras auditado e tabelas de tarifas atualizadas, a Mordor Intelligence entrega uma linha de base equilibrada e transparente que os clientes podem replicar e defender.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de A2P SMS em 2026 e qual é a perspectiva até 2031?
O mercado de A2P SMS é avaliado em 54,22 bilhões de USD em 2026 e tem projeção de atingir 65,05 bilhões de USD até 2031 a um CAGR de 3,71%, de acordo com a Mordor Intelligence.
Qual modelo de implantação lidera a adoção de infraestrutura de mensagens empresariais?
A nuvem lidera a implantação com uma participação de 67,20% em 2025 e também é o modo de crescimento mais rápido, com um CAGR de 6,84% até 2031.
O que está impulsionando o crescimento mais rápido de aplicações em mensagens empresariais?
Autenticação e segurança é a aplicação de crescimento mais rápido, com um CAGR de 7,35%, suportada por requisitos de autenticação multifator e fluxos de trabalho digitais baseados em OTP.
Por que os serviços bancários, financeiros e de seguros permanecem o maior segmento de usuários?
O setor detinha 27,50% de participação em 2025 porque depende do SMS para alertas de fraude, autenticação de transações e notificações de conta onde a certeza de entrega é crítica.
Qual região lidera atualmente a demanda global e qual região está crescendo mais rapidamente?
A América do Norte liderou com 37,90% de participação em 2025, enquanto a Ásia-Pacífico tem projeção de registrar o crescimento mais rápido, com um CAGR de 7,14% até 2031.
Como os canais RCS e OTT estão afetando as estratégias de mensagens empresariais?
Eles estão assumindo um papel maior na comunicação com marca e interativa, mas o SMS permanece central para entrega de fallback, autenticação e alertas sensíveis ao tempo.
Página atualizada pela última vez em:



