
Dimensão e Participação do Mercado de Sistema de Gestão de Garantias
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
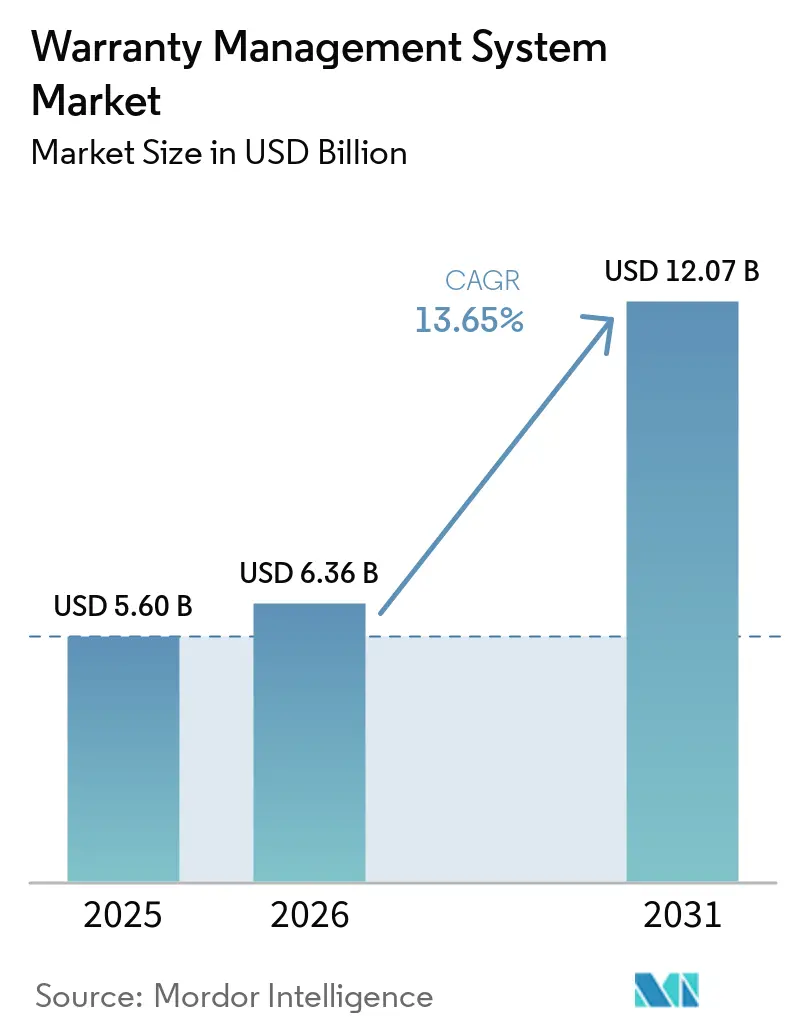
| Tamanho do Mercado (2026) | 6.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
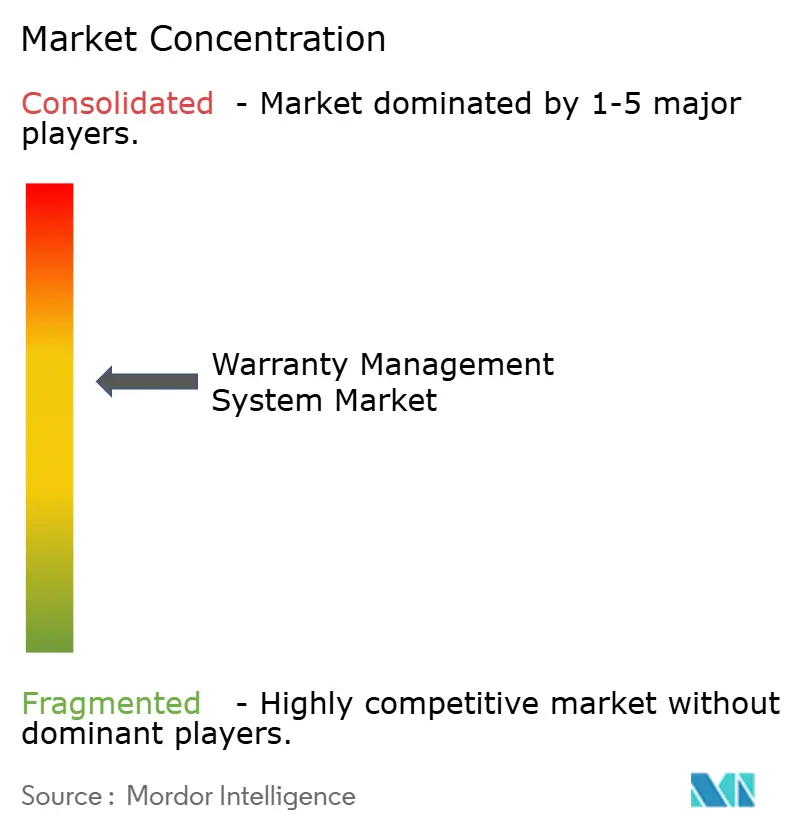
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Gestão de Garantias por Mordor Intelligence
O tamanho do mercado de sistema de gestão de garantias deverá crescer de 5,60 bilhões de USD em 2025 para 6,36 bilhões de USD em 2026 e está previsto para atingir 12,07 bilhões de USD até 2031 a um CAGR de 13,65% no período 2026-2031. O aumento dos investimentos em automação de sinistros baseada em inteligência artificial, conformidade com o Direito ao Reparo e programas de qualidade centrados em dados posicionam o mercado de sistema de gestão de garantias para um crescimento sustentado de dois dígitos. A migração para a nuvem entre fabricantes de segundo nível, a análise preditiva que reduz os ciclos médios de sinistros de semanas para horas e os projetos-piloto de blockchain que inibem fraudes reforçam o impulso de curto prazo do mercado. Os fabricantes tratam agora os dados de garantia como uma alavanca de lucro, extraindo insights que reduzem os custos de recall e aumentam a fidelidade dos clientes. Enquanto isso, a terceirização para especialistas em serviços gerenciados acelera ainda mais a adoção, à medida que as organizações redirecionam o talento interno para tarefas de engenharia essenciais.
Principais Conclusões do Relatório
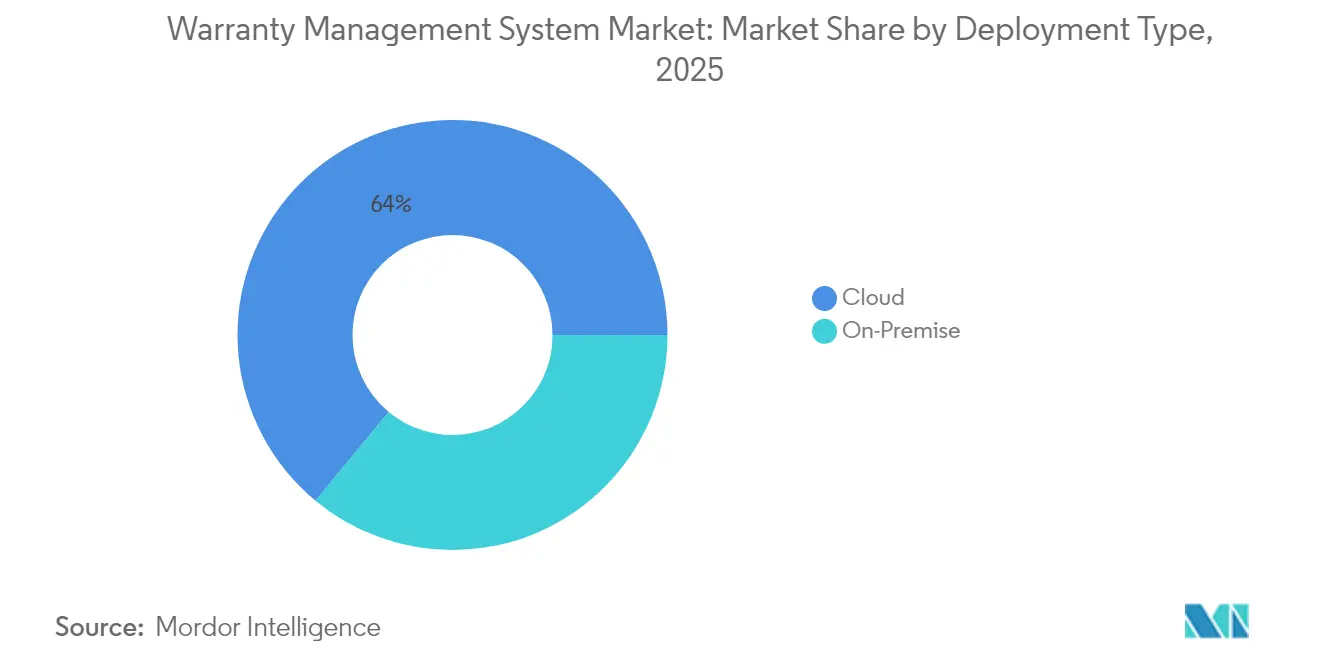
- Por tipo de implantação, as soluções em nuvem lideraram com 64,00% da participação do mercado de sistema de gestão de garantias em 2025; o componente de serviços gerenciados está projetado para expandir a um CAGR de 15,95% até 2031.
- Por tipo de software, as plataformas de gestão de sinistros detinham 37,75% do tamanho do mercado de sistema de gestão de garantias em 2025, enquanto a inteligência e análise de garantias avança a um CAGR de 15,05%.
- Por componente, as soluções representaram 68,85% do tamanho do mercado de sistema de gestão de garantias em 2025, enquanto os serviços gerenciados representam o segmento de crescimento mais rápido com CAGR de 15,95%.
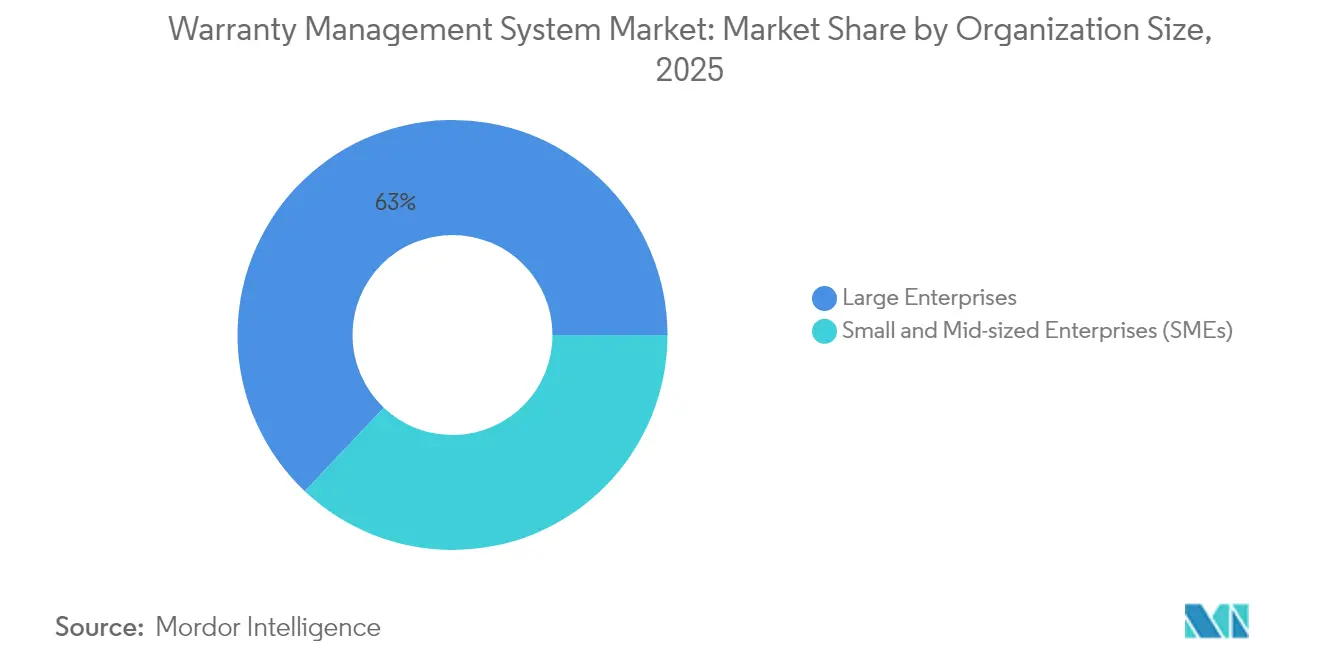
- Por porte da organização, as grandes empresas controlavam 62,95% da participação do mercado de sistema de gestão de garantias em 2025; as PMEs registram a adoção mais rápida com um CAGR de 14,45%.
- Por setor de usuário final, o automotivo e transporte capturou 31,75% do tamanho do mercado de sistema de gestão de garantias em 2025, enquanto os dispositivos médicos estão previstos para crescer a um CAGR de 15,62%.
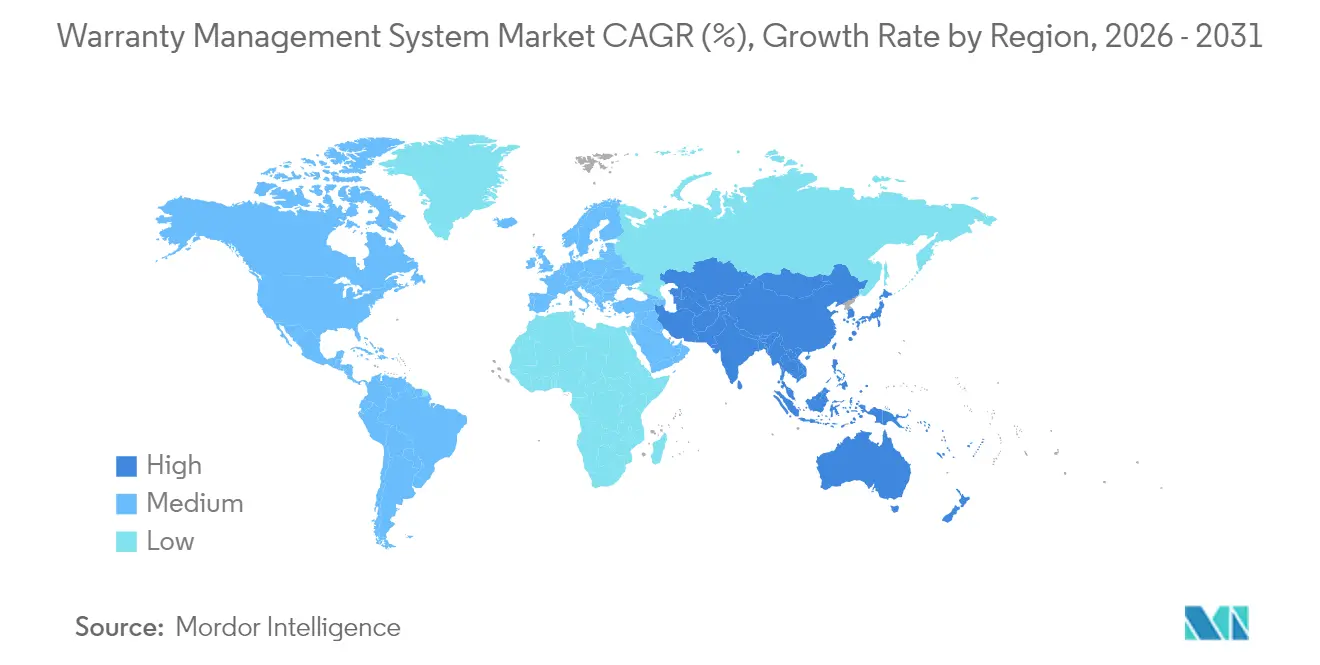
- Por geografia, a América do Norte manteve 34,45% da receita de 2025, e a Ásia-Pacífico exibe o maior CAGR regional de 14,08% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Plataformas digitais de sinistros de garantia | +2.1% | América do Norte, UE | Médio prazo (2-4 anos) |
| Análise preditiva de garantias habilitada por IA | +2.8% | Centros de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Migração para implantação em nuvem/SaaS | +2.3% | Ásia-Pacífico, América Latina | Médio prazo (2-4 anos) |
| Crescente transparência do Direito ao Reparo | +1.9% | América do Norte, UE | Longo prazo (≥ 4 anos) |
| Adoção de registros em blockchain | +1.2% | Aeroespacial, automotivo global | Longo prazo (≥ 4 anos) |
| Monetização de dados de garantia via finanças | +1.4% | América do Norte, UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Plataformas digitais de sinistros de garantia aceleram a colaboração entre OEM e concessionárias
Fabricantes de automóveis e produtores de eletrodomésticos estão implementando fluxos de trabalho de sinistros baseados em portais que permitem às concessionárias registrar, validar e acompanhar solicitações de garantia em tempo quase real. O tempo médio de aprovação agora cai abaixo de 24 horas, em comparação com 7 dias em 2023, gerando economias tangíveis nos reembolsos de aluguel de veículos para concessionárias. Esses portais integram bibliotecas de procedimentos de reparo e guias de tempo de mão de obra, reduzindo disputas e aumentando as taxas de resolução na primeira visita. Os fornecedores também ganham visibilidade sobre as tendências de falhas precoces, permitindo ações de contenção mais rápidas. Em conjunto, essas capacidades oferecem aos fabricantes uma visão mais clara da qualidade em campo, melhoram as pontuações de satisfação do cliente e apoiam as metas de Net Promoter Score em nível de marca. [1]
A análise preditiva de garantias habilitada por IA reduz o custo por sinistro
Os modelos de aprendizado de máquina ingerem dados estruturados de sensores e notas de reparo não estruturadas para capturar assinaturas sutis de falhas antes que se proliferem. Os principais OEMs relatam reduções de 5 a 10% nas provisões de garantia ao enviar boletins de serviço de campo com até seis meses de antecedência em relação à prática anterior. O processamento de linguagem natural destaca reclamações recorrentes de clientes, ajudando as equipes de engenharia a redesenhar componentes e renegociar termos com fornecedores. Os módulos de detecção de fraudes cruzam padrões de sinistros, sinalizando anomalias como números de peças repetidos de uma única concessionária. As organizações que incorporam análises nas matrizes de provisionamento de garantias reduziram as reservas em até 25%, ao mesmo tempo em que elevaram as métricas de tempo médio entre falhas.
Migração para implantação em nuvem/SaaS entre fabricantes de segundo nível
Os modelos de assinatura em nuvem eliminam as barreiras tradicionais de capital e reduzem os tempos de implementação de 12 meses para menos de 90 dias. Estamparias automotivas de segundo nível e montadoras de eletrônicos de consumo agora acessam mecanismos de regras de nível empresarial sem operar centros de dados internos. As APIs em tempo real conectam fornecedores, concessionárias e parceiros logísticos, eliminando fluxos de trabalho isolados e aumentando a transparência da cadeia de suprimentos. Embora as instâncias de nuvem pública dominem, as arquiteturas híbridas ganham preferência em setores regulamentados que precisam manter Informações de Identificação Pessoal dentro das fronteiras nacionais. Os fornecedores respondem às preocupações de segurança com certificação ISO 27001, criptografia em repouso e estruturas de acesso de confiança zero.[2]
Crescente foco regulatório na transparência do Direito ao Reparo
A Diretiva da UE 2024/1799 obriga os fabricantes a estender as garantias por um ano adicional quando os produtos são reparados dentro do prazo original, forçando os sistemas de back-end a rastrear múltiplas janelas de cobertura. Estatutos paralelos em Nova York, Califórnia, Oregon e Colorado exigem que os OEMs forneçam software de diagnóstico e peças a reparadores independentes. A conformidade reformula os campos de dados de garantia, a lógica de adjudicação de sinistros e as tabelas de reembolso de concessionárias. Os primeiros adotantes veem vantagens ao comercializar programas de reparo estendido e vender catálogos de peças certificadas a reparadores terceirizados. Os que ficam para trás enfrentam multas e danos à reputação à medida que a transparência se torna um critério explícito de compra para os consumidores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Concorrência sensível ao preço de fornecedores de baixo custo | -1.8% | APAC, América Latina | Curto prazo (≤ 2 anos) |
| Preocupações com segurança de dados e proteção de propriedade intelectual | -1.5% | Setores regulamentados em todo o mundo | Médio prazo (2-4 anos) |
| Escassez de cientistas de dados especializados no domínio | -1.2% | Mercados emergentes | Longo prazo (≥ 4 anos) |
| Ambientes de TI legados fragmentados | -1.7% | Mercados estabelecidos com histórico de fusões e aquisições | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com segurança de dados e proteção de propriedade intelectual em ambientes de nuvem
Os dados confidenciais de falhas de produtos carregam insights proprietários, e os diretores de informação hesitam em transferir tais informações para nuvens multilocatárias. Divulgações recentes de violações elevaram os prêmios de seguro cibernético em dois dígitos, adicionando pressão de custos. Os OEMs de aeroespacial e dispositivos médicos também precisam cumprir estatutos de controle de exportação e privacidade de pacientes, exigindo hospedagem no país e segregação de chaves de criptografia. Os fornecedores de garantias respondem oferecendo opções de residência de dados e acesso granular baseado em funções. No entanto, as equipes jurídicas e de auditoria frequentemente prolongam os ciclos de aquisição, moderando a expansão da base instalada de curto prazo do mercado de sistema de gestão de garantias.[3]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Implantação:
A Dominância da Nuvem se AceleraAs implantações em nuvem capturaram 64,00% da participação do mercado de sistema de gestão de garantias em 2025, e o segmento está no caminho para um CAGR de 13,85% até 2031. O tamanho do mercado de sistema de gestão de garantias para soluções em nuvem está previsto para crescer acentuadamente à medida que as plataformas SaaS combinam integração rápida com preços de despesas operacionais que alinham os orçamentos aos volumes de remessa. Os fabricantes de segundo nível e as plantas greenfield preferem opções de nuvem pública, enquanto os setores altamente regulamentados implantam instâncias privadas ou híbridas para satisfazer as regras de soberania de dados.
Os fabricantes que adotam serviços em nuvem obtêm análises integradas, portais automatizados para concessionárias e computação elástica para picos sazonais de sinistros. Os primeiros adotantes relatam ganhos de produtividade no processamento de sinistros superiores a 20%. Por outro lado, os sistemas locais persistem em ambientes de defesa e médicos que restringem a conectividade externa, mas mesmo essas organizações estão testando expansões em nuvem para cenários de dados não relacionados a Informações de Identificação Pessoal. Os fornecedores agora oferecem módulos de garantia em contêineres implantáveis no Kubernetes, facilitando migrações graduais sem grandes interrupções.

Por Tipo de Software:
As Plataformas de Inteligência Ganham ImpulsoOs pacotes de gestão de sinistros detinham 37,75% do tamanho do mercado de sistema de gestão de garantias em 2025, sustentando os fluxos de trabalho essenciais de recebimento, adjudicação e liquidação. No entanto, os mecanismos de inteligência e análise de garantias demonstram o maior crescimento com CAGR de 15,05%, à medida que os fabricantes utilizam modelos preditivos para antecipar falhas em campo. Os painéis de relatórios traduzem os feeds brutos de sinistros em gráficos de Pareto em nível de componente que orientam os avisos de alteração de engenharia.
As plataformas orientadas para análise também aprimoram as negociações de recuperação com fornecedores ao quantificar a atribuição de falhas com rigor estatístico. Como resultado, os OEMs capturam percentuais de reembolso mais elevados, impactando diretamente as margens brutas. Em paralelo, os módulos de administração de contratos de serviço combinam vendas de garantia estendida com ofertas de financiamento incorporado, abrindo novos fluxos de receita. A convergência das capacidades de inteligência, contrato e recuperação de peças posiciona as plataformas integradas como pilares fundamentais nas iniciativas de thread digital empresarial.
Por Componente:
A Transformação dos Serviços se AceleraAs licenças de soluções contribuíram com 68,85% da receita de 2025, ancoradas por fornecedores estabelecidos como SAP, Oracle e IBM, que incorporam a funcionalidade de garantia em pacotes ERP mais amplos. No entanto, os serviços gerenciados estão crescendo a um CAGR de 15,95%, sinalizando uma mudança da propriedade de software para parcerias baseadas em resultados. Os provedores de terceirização assumem o processamento de sinistros de ponta a ponta, a adjudicação de peças e a negociação de estornos com fornecedores, cobrando taxas por sinistro que refletem as economias operacionais.
Os compromissos de serviços profissionais permanecem vitais, especialmente para projetos de limpeza de dados e integração que precedem a entrega do sistema. As empresas de médio porte que carecem de pessoal de TI gravitam em direção a ofertas totalmente gerenciadas com Acordos de Nível de Serviço garantidos que limitam as durações dos ciclos de sinistros. Os fornecedores agregam valor incorporando bots de IA que classificam automaticamente os tipos de sinistros e propõem valores de liquidação, reduzindo ainda mais os pontos de contato manuais.
Por Porte da Organização:
A Adoção por PMEs se AceleraAs grandes empresas comandavam 62,95% da participação do mercado de sistema de gestão de garantias em 2025, aproveitando plataformas globais para sincronizar políticas de garantia em múltiplas marcas. No entanto, o tamanho do mercado de sistema de gestão de garantias gerado pelas PMEs está se expandindo mais rapidamente a um CAGR de 14,45%, devido a módulos SaaS com preços por assinatura que escalam com os volumes de remessa.
As PMEs relatam redução da sobrecarga administrativa ao padronizar as regras de autorização de devolução de materiais e automatizar os reembolsos de concessionárias. Elas também se beneficiam de análises com pagamento conforme o uso que seriam proibitivamente caras de construir internamente. Os fornecedores cortejam esse grupo com fluxos de trabalho de melhores práticas padronizados e pacotes de integração acelerada que entram em operação em menos de quatro semanas, frequentemente agrupados por meio de parceiros de canal regionais.
Por Setor de Usuário Final:
Dispositivos Médicos Lideram o CrescimentoO setor automotivo e de transporte gerou 31,75% da receita de 2025, refletindo cadeias de suprimentos complexas de múltiplos níveis e rigorosas responsabilidades de recall que aumentam a necessidade de gestão de garantias automotivas. As garantias estendidas de trem de força e os programas de eletrificação mantêm a demanda robusta. No entanto, os dispositivos médicos exibem a trajetória mais rápida com CAGR de 15,62%, à medida que os reguladores intensificam os requisitos de vigilância pós-mercado. Os hospitais exigem garantias de tempo de atividade dos dispositivos, tornando os painéis de garantia em tempo real essenciais para a conformidade com os níveis de serviço.
Os equipamentos industriais e os bens de consumo duráveis mantêm cada um uma participação estável, com a telemetria de produtos conectados alimentando cronogramas de manutenção proativa que reduzem as falhas em campo. Os fabricantes de equipamentos de construção capitalizam a análise de garantias para refinar o design de componentes de uso intensivo, enquanto os OEMs aeroespaciais testam históricos de peças verificados por blockchain para desencorajar instalações de peças falsificadas. A amplitude dos casos de uso verticais confirma que a competência em garantias agora opera como um diferenciador estratégico em toda a manufatura.
Análise Geográfica
Mercado de Sistema de Gestão de Garantias na América do Norte
A América do Norte reteve 34,45% da receita de 2025, apoiada por ecossistemas automotivos maduros, profunda penetração de software empresarial e a adoção antecipada de portais de garantia baseados em IA. Vários estados dos EUA promulgaram leis que obrigam o reembolso dos OEMs às taxas de mão de obra de varejo, exigindo atualizações de plataforma que possam calcular guias de tempo específicos por concessionária instantaneamente. Os fornecedores com sede na região, incluindo Oracle e IBM, vendem análises de garantia de forma cruzada para bases de ERP instaladas, reforçando as vantagens de incumbência.
Mercado de Sistema de Gestão de Garantias na APAC
A Ásia-Pacífico representa o território de crescimento mais rápido com CAGR de 14,08%, à medida que os fabricantes chineses e indianos incorporam módulos de garantia digital diretamente nos projetos de fábricas inteligentes greenfield. Os governos regionais incentivam a adoção da nuvem por meio de créditos fiscais e estruturas de segurança cibernética, acelerando as implantações de SaaS. Os montadores locais aproveitam aplicativos de concessionárias com foco em dispositivos móveis para atender mercados rurais fragmentados, enquanto as plantas orientadas para exportação adotam códigos de garantia globais para satisfazer auditorias de conformidade estrangeiras.
Mercado de Sistema de Gestão de Garantias na Europa
A Europa sustenta um crescimento sólido sustentado pela Diretiva 2024/1799, que obriga os OEMs a rastrear a elegibilidade de reparo estendido e divulgar pontuações de reparabilidade no ponto de venda. As marcas de eletrodomésticos da Europa Ocidental integram sinistros de garantia com portais de economia circular que listam centros de recondicionamento certificados. Enquanto isso, os clusters automotivos da Europa Central investem em análise preditiva à medida que os sistemas de gestão térmica de veículos elétricos introduzem novos modos de falha. Coletivamente, essas dinâmicas reforçam uma demanda estável em todo o continente.
Panorama Regulatório
Os requisitos do sistema de gestão de garantias estão sendo moldados por regras de proteção ao consumidor e reparabilidade que exigem divulgações de garantia mais claras e uma lógica de cobertura mais rastreável. Nos Estados Unidos, os requisitos de divulgação da Lei Magnuson-Moss de Garantias e as regras associadas da Comissão Federal de Comércio (16 CFR Parte 701, compilação de 2025) reforçam a necessidade de termos de garantia padronizados em documento único e procedimentos de sinistros definidos, pressionando fabricantes e administradores a manter registros auditáveis e comunicações consistentes com os clientes em todos os canais.
Na Europa, as plataformas de garantia estão se adaptando a múltiplas obrigações sobrepostas relacionadas a reparos e bens com elementos digitais. A Diretiva (UE) 2019/771 eleva o padrão para o rastreamento de obrigações de conformidade, incluindo o tratamento de atualizações de segurança e software obrigatórias, enquanto o pacote de Capacitação dos Consumidores para a Transição Verde (Diretiva (UE) 2024/825) introduz requisitos de informação harmonizados sobre garantias legais e garantias comerciais de durabilidade, com transposição nacional prevista para 27 de março de 2026 e aplicação a partir de 27 de setembro de 2026. Para fornecedores de sistemas e usuários empresariais, isso eleva a demanda por mecanismos de política configuráveis (avisos e rótulos para múltiplos países), gestão de janelas de cobertura estendida e fluxos de trabalho de resolução de disputas alinhados com normas amplamente utilizadas de qualidade e tratamento de reclamações, como ISO 9001:2015 e ISO 10003:2018.
Panorama Competitivo
A concorrência permanece moderada, com fornecedores de pacotes empresariais, especialistas de nicho e disruptores tecnológicos emergentes disputando participação. Oracle, SAP e IBM incorporam módulos de garantia em nuvens integradas de cadeia de suprimentos, atraindo conglomerados globais que buscam presença de fornecedor único. Tavant, Syncron e PTC se diferenciam por meio de rápida inovação em IA, oferecendo modelos pré-treinados de previsão de falhas e camadas de experiência do usuário intuitivas para concessionárias.
O posicionamento estratégico depende cada vez mais do foco setorial: a Syncron enfatiza equipamentos pesados, a Tavant tem como alvo o setor automotivo e a PTC aproveita os dados de IoT do ThingWorx para enriquecer o contexto dos sinistros. As empresas introduzem pacotes de "garantia como serviço" que combinam tecnologia com adjudicação gerenciada, mudando os modelos de engajamento de licenças perpétuas para contratos vinculados ao desempenho.
Líderes do Setor de Sistema de Gestão de Garantias
-
Oracle Corporation
-
Wipro Limited
-
Pegasystems Inc.
-
IBM Corporation
-
Tavant Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistema de Gestão de Garantias Empresas cobertas neste relatório
- Pegasystems Inc.
- Oracle Corporation
- SAP SE
- IBM Corporation
- Wipro Limited
- Tech Mahindra Limited
- Tavant Technologies, Inc.
- PTC Inc.
- Syncron AB
- IFS AB
- ServiceNow, Inc.
- Salesforce, Inc.
- Astea International Inc.
- Intellinet Systems Pvt. Ltd.
- Optimum Info
- OnPoint Warranty Solutions, LLC
- Dyrect, Inc.
- WarrCloud, Inc.
- Annata ehf.
- Hitachi Solutions, Ltd.
- Claimlane ApS
Oportunidades de Mercado e Perspetiva Futura
Uma lacuna de curto prazo é a operacionalização dos requisitos de Direito ao Reparo e divulgação de durabilidade na execução diária de garantias, especialmente para fabricantes que operam conjuntos de políticas de múltiplas marcas e múltiplos países. As obrigações da UE que entram em vigor em torno da janela de conformidade de 2026 (notavelmente os requisitos harmonizados de informação ao consumidor e a rotulagem de garantia de durabilidade) aumentam a necessidade de conteúdo de garantia configurável, regras de elegibilidade rastreáveis e comunicações consistentes com os clientes. Isso sustenta a demanda por plataformas que possam gerenciar múltiplas janelas de cobertura e extensões vinculadas a reparos sem retrabalho manual.
Outra área de oportunidade é ir além do processamento de transações para a tomada de decisões assistida por IA que conecta a atividade em campo, os sinistros e a recuperação de fornecedores em programas de qualidade de ciclo fechado. A atividade recente dos fornecedores aponta para uma diferenciação liderada pela integração, incluindo a Syncron em parceria com a TrueContext para vincular dados de execução em campo a melhores decisões de garantia, e a Oracle adicionando capacidades de contrato de garantia de fornecedor e definição de cobertura nas atualizações do Oracle Fusion Cloud Maintenance. Esses movimentos se alinham com os padrões de compra que favorecem plataformas nativas em nuvem com APIs para ERP, execução de manutenção, sistemas de concessionárias e fluxos de trabalho móveis, juntamente com serviços gerenciados para adjudicação e recuperação de sinistros onde o talento interno em análise e domínio de garantias é limitado.
Desenvolvimentos industriais recentes em Mercado de Sistema de Gestão de Garantias
- Maio de 2026: A Syncron anunciou uma parceria tecnológica com a TrueContext para conectar fluxos de trabalho móveis com foco em campo ao Syncron Warranty. A integração visa a captura de dados de campo de maior qualidade e um feedback mais rápido para as decisões de garantia, melhorando a precisão dos sinistros e fortalecendo os processos de recuperação de fornecedores para fabricantes com uso intensivo de ativos.
- Outubro de 2025: A Daimler Truck North America expandiu sua plataforma de garantia baseada em IA, ampliando a integração de dados e o suporte a múltiplas regiões por meio de uma colaboração com parceiro de software. A atualização amplia a captura de dados de campo para decisões de sinistros e reduz os tempos de ciclo nas redes de reparo.
- Junho de 2024: A Daimler Truck North America fez parceria com a Tavant para lançar um sistema de garantia baseado em IA. A iniciativa sinaliza um impulso em escala de OEM em direção à automação de sinistros e ao suporte à decisão, elevando o padrão para os provedores de plataformas de garantia que atendem programas automotivos e de transporte.
Mercado de Sistema de Gestão de Garantias Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange software e serviços relacionados utilizados para configurar, operar e aprimorar programas de garantia, incluindo registro de garantia, recebimento de sinistros, validação, aprovações e relatórios em todos os setores.
Exclusões do escopo: Exclui produtos de seguro de garantia estendida, receitas de subscrição de garantia por terceiros e módulos gerais de ERP/CRM, a menos que sejam utilizados especificamente para fluxos de trabalho de garantia.
Visão Geral da Segmentação
- Por Tipo de Implantação
- Local
- Nuvem (Pública, Privada, Híbrida)
- Por Tipo de Software
- Inteligência e Análise de Garantias
- Gestão de Sinistros
- Administração de Contratos de Serviço
- Devolução de Peças e Recuperação de Fornecedores
- Por Componente
- Soluções
- Serviços
- Serviços Profissionais
- Serviços Gerenciados
- Por Porte da Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Setor de Usuário Final
- Automotivo e Transporte
- Equipamentos Industriais e Maquinário Pesado
- Bens de Consumo Duráveis e Eletrodomésticos
- Construção e Materiais de Construção
- Dispositivos Médicos
- Aeroespacial e Defesa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma visão clara dos impulsionadores da atividade de garantia e dos padrões de gastos com software empresarial. Utilizamos fontes públicas como as estatísticas de manufatura do Departamento do Censo dos EUA, as séries de preços e emprego do Departamento de Estatísticas do Trabalho, as estatísticas estruturais de negócios do Eurostat, os indicadores de economia digital da OCDE e os dados macroeconômicos do Banco Mundial para ancorar as condições de demanda e as premissas cambiais.
Também revisamos relatórios anuais de empresas, registros na Comissão de Valores Mobiliários dos EUA, apresentações de resultados, documentação de produtos e cobertura de imprensa de reputação para entender onde os módulos de garantia se encaixam na pilha mais ampla de serviços e qualidade. Quando necessário, complementamos isso com assinaturas pagas utilizadas para dados financeiros e inteligência de empresas, bases de dados de patentes e um feed de notícias e dados financeiros para verificar lançamentos de produtos, parcerias e cronogramas de fusões e aquisições. Esses exemplos não são exaustivos, e outras fontes foram utilizadas ao longo da coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que é realmente adquirido, como os orçamentos são aprovados e quais fluxos de trabalho de garantia estão dentro ou fora do escopo. Conversamos com provedores de software, parceiros de implementação e líderes de garantia, pós-venda e TI de setores de usuários finais para testar premissas de adoção, lógica de precificação e padrões de migração para a nuvem na APAC, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | Diretores executivos: 14% | APAC: 42% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 30% | EMEA: 32% |
| Participantes menores: 16% | Gerentes: 56% | Américas: 26% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa com um modelo de cima para baixo em que o conjunto de software e serviços empresariais é reconstruído por região, depois filtrado usando a penetração do fluxo de trabalho de garantia e os valores médios de contrato alinhados à função de garantia. Para manter os totais realistas, verificamos os resultados com aproximações seletivas de baixo para cima, como faixas de negócios amostradas para implantações em nuvem versus locais, verificações de canais de parceiros e observações sobre a combinação de soluções versus serviços gerenciados.
Os insumos que comumente movem o modelo incluem a base instalada de produtos com garantia nos principais setores, volumes de sinistros e taxas de devolução como proxy para a carga de processamento, participação da nuvem em aplicações empresariais, taxas típicas de implementação e suporte, e a mudança em direção à triagem de sinistros liderada por análises. Para a previsão, a análise de cenários é utilizada em torno dos ciclos de gastos com TI e da pressão de conformidade, e então o caminho selecionado é validado em relação às expectativas dos especialistas sobre a progressão de preços e o comportamento de renovação. Onde os dados diretos de preços são escassos, utilizamos faixas por porte do cliente e tipo de implantação, depois as ajustamos após o feedback das entrevistas.
Validação de Dados e Ciclo de Atualização
Os resultados são validados comparando-os com sinais independentes, incluindo tendências de gastos com aplicações empresariais, padrões de crescimento de assinaturas de software e cronogramas observados de migração para a nuvem em setores com uso intensivo de garantias. Quando um resultado regional ou de usuário final parece incorreto, revisitamos as premissas, verificamos novamente o câmbio e o cronograma de inflação e, se necessário, recontatamos as fontes para confirmar o que mudou.
Antes da aprovação final, o modelo e as premissas passam por mais de uma revisão analítica, com verificações de variância entre regiões e entre divisões de soluções versus serviços. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como uma grande mudança de produto ou uma grande aquisição. Logo antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual.
Estimativa do Mercado de Sistema de Gestão de Garantias da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de gestão de garantias frequentemente diferem porque a linha entre software, serviços e ferramentas adjacentes de atendimento ao cliente não é traçada da mesma forma, e porque as janelas de previsão e os anos-base variam. As diferenças também aparecem quando um estudo assume uma rápida expansão dos preços na nuvem, enquanto outro assume preços estáveis e uma conversão mais lenta de ferramentas legadas.
As principais lacunas geralmente surgem de se os serviços gerenciados são contabilizados junto com as assinaturas de software, como a receita de implementação é tratada ao longo dos anos e se o escopo inclui a administração mais ampla de contratos de serviço. A dispersão também aumenta quando o timing da conversão cambial não está alinhado ao ano-base declarado, ou quando as taxas de adoção são inferidas sem validação com equipes de operações de garantia. Neste estudo, o escopo separa as plataformas de fluxo de trabalho de garantia dos produtos de garantia estendida semelhantes a seguros antes do dimensionamento, uma escolha aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,60 bilhões de USD (2025) | |
| Publicador do Setor A | 3,70 bilhões de USD (2022) | Utiliza um ano-base anterior e um horizonte mais longo, e a descrição do escopo centra-se em aplicações de software de gestão de garantias, o que pode subestimar os serviços gerenciados e os módulos de análise de estágio posterior que agora são adquiridos como parte dos programas de garantia. |
| Publicador do Setor B | 4,86 bilhões de USD (2024) | Posiciona o escopo como software de gestão de garantias, o que pode excluir contratos com uso intensivo de serviços, e aplica uma divisão diferente por tipo de produto que pode não se mapear claramente para a compra de soluções mais serviços em grandes empresas. |
Entre os três valores, as principais diferenças são o timing e o que é contabilizado como parte dos gastos com operações de garantia. Quando as linhas de escopo são mantidas claras e as premissas são verificadas com os profissionais, o total do mercado permanece rastreável a um conjunto repetível de impulsionadores de adoção e precificação, e torna-se mais fácil explicar as mudanças ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado global de sistema de gestão de garantias?
O mercado está avaliado em 6,36 bilhões de USD em 2026.
Com que rapidez se espera que o mercado de sistema de gestão de garantias cresça?
Está projetado para expandir a um CAGR de 13,65%, atingindo 12,07 bilhões de USD até 2031.
Qual modelo de implantação detém a maior participação atualmente?
As implantações em nuvem lideram com 64,00% da receita de 2025.
Qual vertical do setor está crescendo mais rapidamente na adoção de plataformas de garantia?
Os dispositivos médicos apresentam o maior crescimento, avançando a um CAGR de 15,62% até 2031.