
Tamanho e Participação do Mercado de Displays Volumétricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 359.76 Milhões de dólares |
| Tamanho do Mercado (2031) | 736.79 Milhões de dólares |
| Growth Rate (2026 - 2031) | 15.42 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
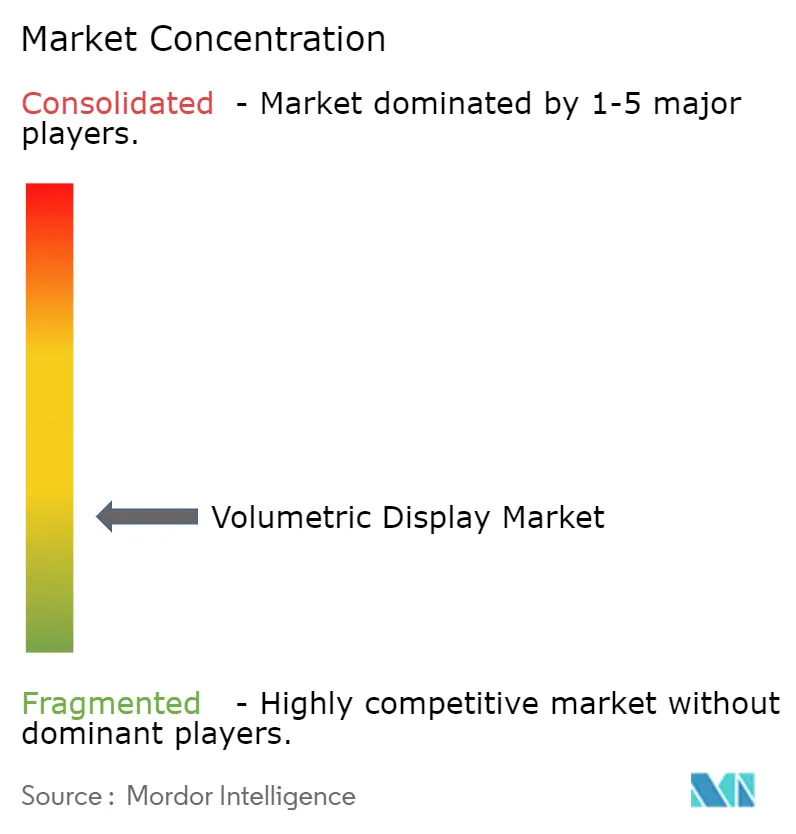
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Displays Volumétricos por Mordor Intelligence
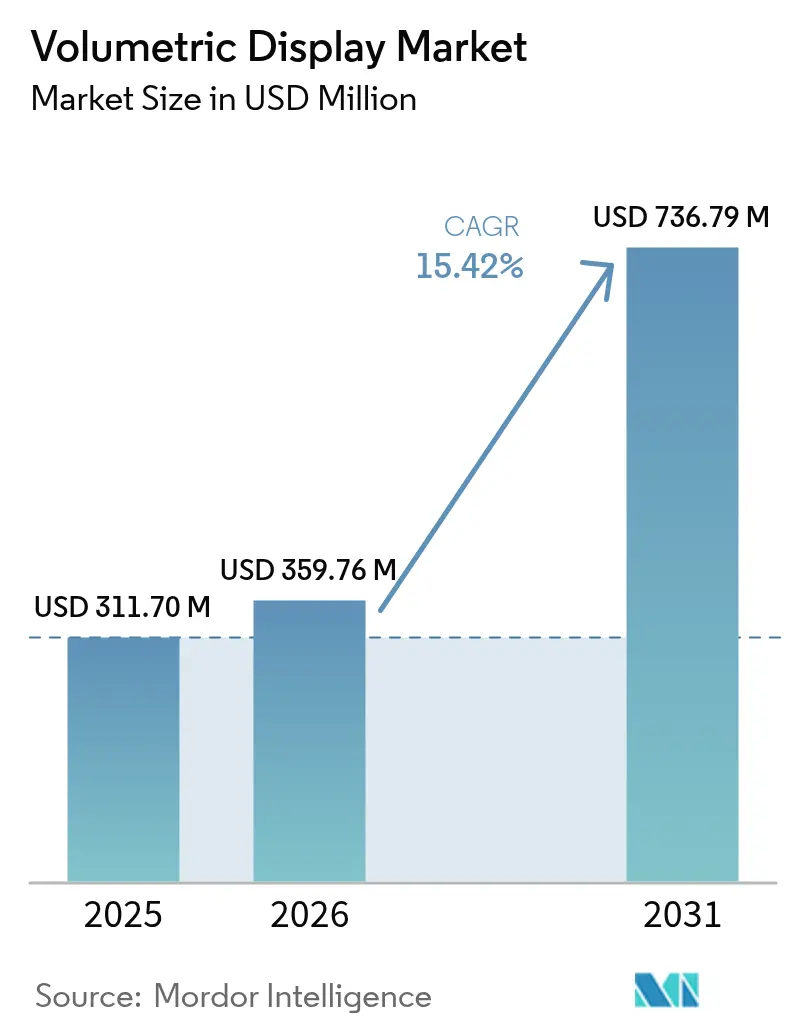
O tamanho do mercado de displays volumétricos foi avaliado em USD 311,7 milhões em 2025 e estima-se que cresça de USD 359,76 milhões em 2026 para atingir USD 736,79 milhões até 2031, a um CAGR de 15,42% durante o período de previsão (2026-2031). Ao longo do período de previsão, a tecnologia evolui de uma novidade experimental para uma plataforma central de visualização em salas cirúrgicas, centros de comando e cockpits avançados. A forte demanda por imagens anatômicas 3D, a crescente aquisição de consoles de consciência situacional sem vidro por parte da defesa e os movimentos automotivos em direção a painéis 3D de para-brisa completo sustentam essa ascensão. Em paralelo, os custos de projetores por lúmen continuam caindo enquanto os processadores de hologramas em tempo real reduzem a latência, tornando experiências de usuário premium disponíveis a um custo total de propriedade mais baixo. A intensificação da inovação em software está inclinando a vantagem competitiva para empresas que controlam mecanismos de renderização e ecossistemas de conteúdo, em vez de apenas hardware óptico, reescrevendo a base de diferenciação dentro do mercado de displays volumétricos.
Principais Conclusões do Relatório
- Por tipo de display, os sistemas de volume varrido lideraram com 66,85% de participação de receita em 2025; a tecnologia de volume estático tem previsão de avançar a um CAGR de 17,48% até 2031.
- Por componente, projetores e módulos a laser detinham 36,52% da participação do mercado de displays volumétricos em 2025, enquanto software de renderização e hardware GPU registram o crescimento mais rápido, com CAGR de 16,31% até 2031.
- Por tamanho de display, mesas de 360 graus de 24 a 40 polegadas representaram 50,05% da participação do tamanho do mercado de displays volumétricos em 2025; instalações acima de cubos de 40 polegadas devem crescer a um CAGR de 18,01%.
- Por aplicação, imagem médica capturou 25,74% do tamanho do mercado de displays volumétricos em 2025, enquanto a telepresença tem projeção de crescimento a um CAGR de 17,22%.
- Por setor de usuário final, os prestadores de serviços de saúde detinham 23,96% de participação em 2025; os locais de mídia, esportes e entretenimento registram o CAGR mais rápido, de 15,63%.
- Por geografia, a Ásia-Pacífico comandou 32,78% do mercado de displays volumétricos em 2025, enquanto o Oriente Médio e África se expandem mais rapidamente, com um CAGR de 16,92%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de visualização anatômica 3D em cirurgias minimamente invasivas | +3.2% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Demanda da defesa por sistemas de consciência situacional 360° sem vidro | +2.8% | Oriente Médio, com expansão para a Ásia-Pacífico | Curto prazo (até 2 anos) |
| Evolução do HUD automotivo em direção a painéis de instrumentos 3D na cabine | +2.1% | Alemanha, Japão, alcance global | Médio prazo (2 a 4 anos) |
| Pivô de mídia e entretenimento para atrações holográficas baseadas em localização | +1.9% | Ásia como núcleo, implantação global | Longo prazo (4 anos ou mais) |
| Queda do custo de projeção por lúmen via lasers de estado sólido | +2.4% | Global | Curto prazo (até 2 anos) |
| Implantação do 5G em telecomunicações habilitando telepresença volumétrica em tempo real | +1.8% | Estados Unidos e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Visualização Anatômica 3D em Cirurgias Minimamente Invasivas
Os hospitais integram displays volumétricos para superar as limitações espaciais dos monitores planos. Sistemas como o Holoscope-i da RealView Imaging projetam hologramas 3D/4D interativos que os cirurgiões podem inspecionar de qualquer ângulo, reduzindo o cansaço visual e encurtando os tempos de procedimento.[1]Susan Shepard, "Os Hologramas Podem Transformar a Imagem Médica 3D?" MD+DI, mddionline.com Estudos multiinstitucionais mostram que as equipes cirúrgicas preferiram o planejamento holográfico em 61% dos casos em relação às imagens 2D, reforçando o impulso clínico. À medida que a cirurgia guiada por fluorescência se funde com a saída holográfica, a plataforma evolui de simples visualizador para console cirúrgico integrado. Os padrões de aquisição indicam que o equipamento será padrão em salas de cirurgia complexa até 2027, elevando a demanda anual de hardware dentro do mercado de displays volumétricos.
Demanda da Defesa por Sistemas de Consciência Situacional 360° sem Vidro
As forças armadas do Oriente Médio implantam displays volumétricos dentro de postos de comando para permitir que vários oficiais compartilhem a mesma visão 3D do campo de batalha sem capacetes.[2]Avalon Holographics, "Holografia para Visualização do Campo de Batalha," avalonholographics.com Testes financiados pelo Laboratório de Pesquisa da Força Aérea dos EUA confirmam reconhecimento de alvos mais rápido e ciclos de planejamento de missão em comparação com mapas 2D em mosaico. As alocações orçamentárias para atualizações de ISR agora reservam mesas 3D sem vidro, sinalizando aquisição constante até 2026. À medida que os OEMs certificam invólucros de especificação militar e tolerância a areia e poeira, os pedidos de defesa formam um fluxo de receita confiável para o mercado de displays volumétricos.
Evolução do HUD Automotivo em Direção a Painéis de Instrumentos 3D na Cabine
Os OEMs vão além das sobreposições básicas de head-up em direção a painéis holográficos de para-brisa completo que incorporam velocidade, alertas de ADAS e indicações de navegação em profundidade real. A Hyundai Mobis apresentou uma unidade de para-brisa completo que divide o vidro em zonas de visualização separadas, comprovando a escalabilidade para linhas de produção em massa. O rastreamento ocular ajusta o paralaxe, reduzindo a distração do motorista e habilitando conteúdo específico para passageiros. Os reguladores europeus e japoneses estão elaborando diretrizes harmonizadas, abrindo o caminho legal para a produção em série em 2027. Os contratos de design resultantes elevam o pipeline automotivo do mercado de displays volumétricos.
Pivô de Mídia e Entretenimento para Atrações Holográficas Baseadas em Localização
Os parques temáticos asiáticos instalam displays volumétricos para oferecer exposições imersivas que a mídia doméstica não consegue replicar. Os palcos holográficos multiusuário aumentam o tempo de permanência e as categorias de ingressos premium, elevando o EBITDA dos locais. Os operadores relatam amplificação nas redes sociais que eleva os gastos secundários em mercadorias. À medida que os lasers de estado sólido reduzem o capex, as atrações de médio porte adotam o formato, ampliando a demanda endereçável. Essa onda de lazer traz pedidos de unidades recorrentes e contratos constantes de atualização de conteúdo para o mercado de displays volumétricos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Resolução nativa abaixo de HD persistente limitando diagnósticos clínicos | -2.1% | Global, aguda na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Alto custo de aquisição em comparação com ferramentas concorrentes de visualização 3D em PMEs | -1.8% | Global, mais forte em mercados emergentes | Curto prazo (até 2 anos) |
| Ecossistema limitado de criação de conteúdo dificultando a adoção em massa | -1.5% | Global | Longo prazo (4 anos ou mais) |
| Regulamentações de segurança em torno de fontes de laser de alta intensidade | -1.2% | Núcleo da UE, com repercussão em outras regiões | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Resolução Nativa Abaixo de HD Persistente Limitando Diagnósticos Clínicos
A maioria dos sistemas volumétricos atuais fica abaixo da densidade de pixels que os clínicos precisam para inspeção microvascular ou revisão de patologia. A resolução lateral mais baixa torna-se mais pronunciada em grandes mesas colaborativas, forçando os radiologistas a reverter para estações de trabalho de TC para detalhes finos.[3]Huaying Wang et al., "Resolução Lateral do Sistema Holográfico Digital," spiedigitallibrary.org A pesquisa em otimização holográfica com reconhecimento de cores está fechando a lacuna, mas os protótipos de grau diagnóstico permanecem em laboratórios. Até que os passos de pixel correspondam aos limites da microscopia digital, o mercado de displays volumétricos deve depender do planejamento cirúrgico em vez de diagnósticos para a receita médica.
Alto Custo de Aquisição em Comparação com Ferramentas Concorrentes de Visualização 3D em PMEs
Para fabricantes e estúdios de design com recursos limitados, uma configuração volumétrica completa — hardware, licenças de renderização e contratos de serviço — pode exceder o custo total de propriedade de headsets de RV em uma ordem de magnitude. Os cálculos de ROI são ainda mais estendidos pelo pool limitado de desenvolvedores de conteúdo prontos para uso. Programas governamentais como as iniciativas de dados de manufatura aditiva do NIST visam simplificar os pipelines de arquivos, mas a paridade de custos com monitores 3D de médio porte está a vários anos de distância.[4]William Frazier, "Capacitando Pequenas e Médias Empresas por meio de Gestão Eficaz de Dados de Manufatura Aditiva," nist.gov Essa lacuna pesa sobre os volumes de unidades de curto prazo no mercado de displays volumétricos fora dos compradores da Fortune 1000.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Display:
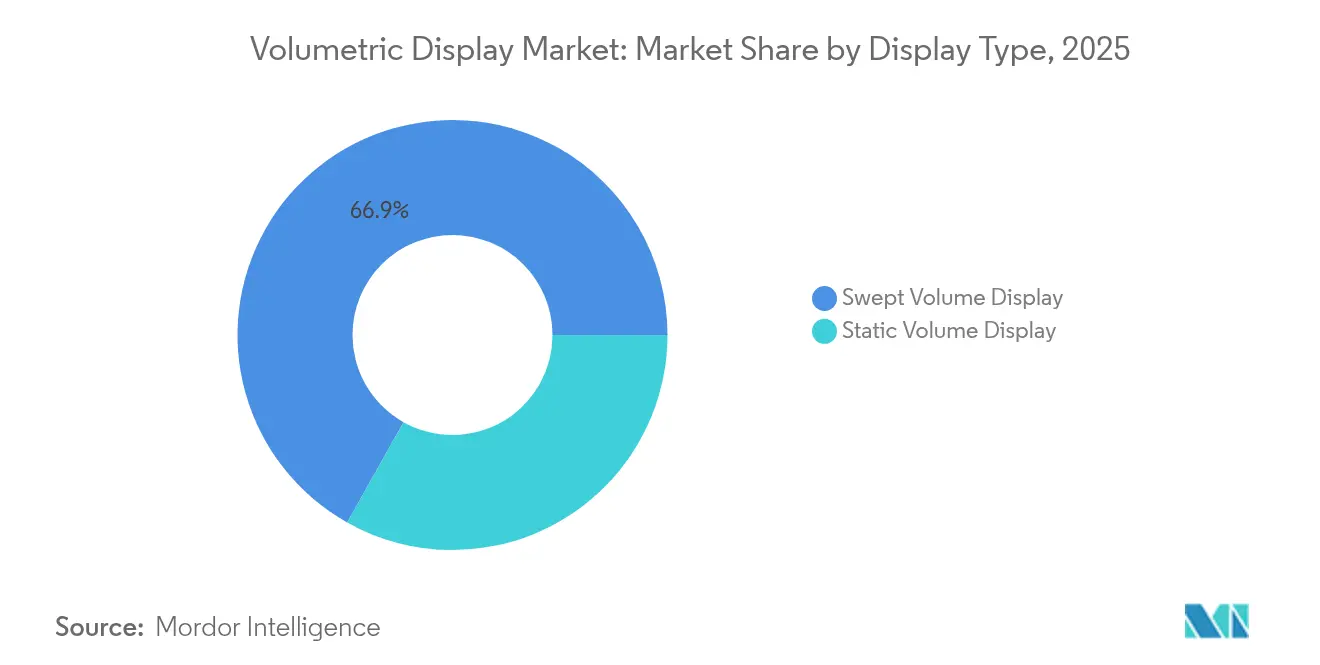
Dominância do Volume Varrido e Impulso do Volume EstáticoAs arquiteturas de volume varrido capturam 66,85% da participação do mercado de displays volumétricos em 2025, graças às ferramentas de produção maduras e à confiabilidade comprovada em campo. A persistência de visão rotacional permite imagens brilhantes em espaços compactos, ideais para consoles médicos e de defesa. As unidades de volume estático, embora menores hoje, registram o CAGR mais forte de 17,48%, pois os gráficos excitados por laser holográfico eliminam peças móveis, reduzindo drasticamente os ciclos de manutenção.
Demonstrações recentes de cubos de volume estático coloridos mostram excelente robustez ambiental, atraindo laboratórios que não podem tolerar vibração mecânica. À medida que os materiais holográficos escalam, os sistemas de volume estático têm previsão de corroer a dominância do volume varrido, impulsionando o tamanho do mercado de displays volumétricos para arquiteturas estáticas além de USD 228,6 milhões até 2031. Os fornecedores que dominam ambos os caminhos se protegem contra futuras mudanças nas preferências dos clientes.


Por Componente:
Software de Renderização como Novo Motor de CrescimentoO hardware óptico — projetores e motores a laser — retém 36,52% de participação porque o brilho e a gama de cores ainda dependem da eficiência de fótons. No entanto, o software de renderização e as GPUs de alta largura de banda aceleram a um CAGR de 16,31%, superando a óptica à medida que os compradores exigem hologramas 4K em tempo real. O tamanho do mercado de displays volumétricos para subsistemas de computação tem previsão de quase dobrar entre 2026 e 2031, à medida que os processadores com conjuntos de instruções específicos para hologramas chegam às placas comerciais.
Em resposta, as empresas centradas em hardware formam alianças com fornecedores de motores de jogos para agrupar SDKs, enquanto as empresas de software puro licenciam blocos de propriedade intelectual para fabricantes de projetores. A mudança reconfigura a captura de valor em direção a algoritmos que comprimem padrões de interferência sem artefatos visuais, estabelecendo o próximo campo de batalha competitivo dentro do setor de displays volumétricos.
Por Tamanho de Display:
Instalações de Grande Formato Capturam Gastos PremiumA mesa 360° de 24 a 40 polegadas permanece o carro-chefe com 50,05% de participação em 2025, pois equilibra imersão com ergonomia de mesa. As sessões de planejamento estratégico empresarial e as bancadas de planejamento cirúrgico gravitam em torno desse formato. Por outro lado, as instalações acima de cubos de 40 polegadas avançam a um CAGR de 18,01%, adicionando escala para colaboração de equipes de dez pessoas e demonstrações em auditório. Um único cubo de 60 polegadas pode substituir vários monitores, justificando preços mais elevados e contratos de serviço que elevam o tamanho do mercado de displays volumétricos no segmento superior.
Os cubos abaixo de 24 polegadas permanecem relevantes em kits educacionais e demonstrações conceituais, mas enfrentam concorrência de laptops 3D lenticulares. Os fornecedores, portanto, adaptam as linhas de motores ópticos em três categorias de tamanho, evitando a erosão de margens quando os clientes migram para cima.
Por Aplicação:
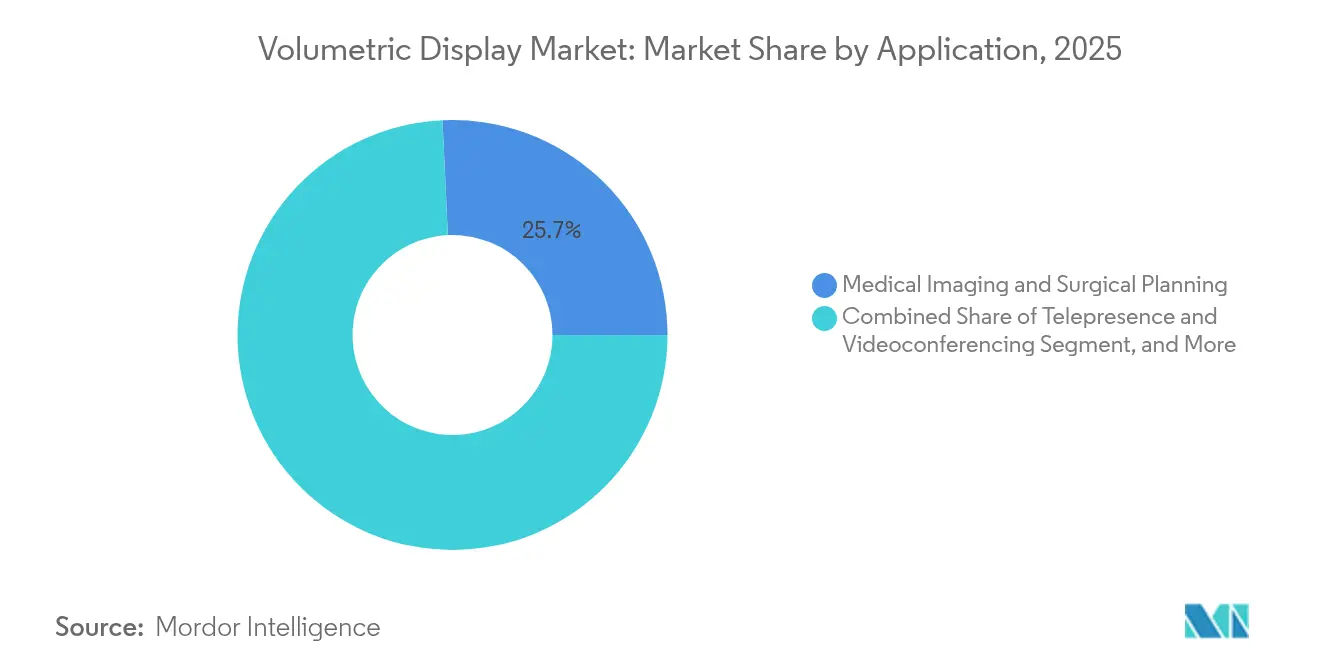
Liderança em Imagem Médica e Aceleração da TelepresençaA imagem médica assegurou 25,74% do tamanho do mercado de displays volumétricos em 2025, à medida que os hospitais aprovaram orçamentos de capital para reduzir o tempo em sala cirúrgica por meio de indicações de profundidade mais claras. Os especialistas em neurologia e cardiologia citam ciclos de planejamento mais curtos e menor fadiga de manipulação por joystick. A telepresença entrega o CAGR mais rápido de 17,22%, impulsionada pela implantação do 5G e pelas crescentes normas de trabalho híbrido. As chamadas 3D ao vivo permitem que especialistas remotos orbitem em torno de protótipos físicos ou avatares de pacientes, eliminando o isolamento encontrado nos headsets de RV.
Publicidade, visualização de engenharia e salas de comando de defesa completam a demanda. Cada vertical valoriza o mesmo núcleo de campo de luz, mas diverge em brilho, campo de visão e abertura de API. Essa variedade isola o mercado de displays volumétricos de desacelerações em um único setor.
Por Setor de Usuário Final:
Os Prestadores de Serviços de Saúde Definem o RitmoOs hospitais e centros cirúrgicos representaram 23,96% da participação do mercado de displays volumétricos em 2025, comprovando a disposição de financiar novas visualizações quando as métricas de resultados melhoram. Os comitês de orçamento de capital descobrem que um único console volumétrico se amortiza em vários departamentos cirúrgicos. Os locais de entretenimento, incluindo arenas de esportes eletrônicos e parques temáticos, registram o CAGR mais rápido de 15,63%, pois os operadores buscam espetáculos prontos para as redes sociais que justificam preços de ingressos premium.
Os estúdios de design automotivo, as principais empresas aeroespaciais e os laboratórios acadêmicos juntos sustentam uma base de demanda diversificada. À medida que as principais montadoras fecham contratos de para-brisa, o segmento automotivo por si só poderia representar mais de USD 92,4 milhões de tamanho incremental do mercado de displays volumétricos até 2031. A adoção entre setores reduz o risco cíclico e incentiva os fornecedores de componentes a padronizar interfaces.
Análise Geográfica
Mercado de Displays Volumétricos da APAC
A Ásia-Pacífico liderou com 32,78% de participação no mercado de displays volumétricos em 2025, ancorada por conglomerados japoneses, chineses e sul-coreanos que combinam força em semicondutores com elevados gastos domésticos em entretenimento. A decisão do Japão de incorporar retratos holográficos nas novas cédulas sinaliza aceitação mainstream, catalisando fornecedores locais de óptica. As operadoras de telecomunicações da Coreia do Sul demonstraram chamadas holográficas ao vivo via 5G, atraindo projetos-piloto empresariais. A densa base de fornecedores da região mantém os prazos de entrega curtos, acelerando os ciclos de renovação.
Mercado de Displays Volumétricos da América do Norte
A América do Norte ocupa o segundo lugar, impulsionada por fabricantes norte-americanos de robôs cirúrgicos e laboratórios de defesa que integram consoles volumétricos em suítes de Comando e Controle. O financiamento federal para centros de teste de manufatura avançada expõe as PMEs à tecnologia, ampliando as perspectivas para o mercado intermediário. Os clusters de tecnologia médica do Canadá em Ontário e na Colúmbia Britânica adicionam locais de validação clínica, reforçando a credibilidade regional.
Mercado de Displays Volumétricos da Europa
A Europa permanece focada na integração automotiva. As fornecedoras de primeiro nível alemãs fazem parceria com especialistas em óptica para desenvolver hologramas embutidos em para-brisas em conformidade com as normas de ofuscamento da UN ECE. As normas europeias de segurança a laser retardam as implantações, mas, em última análise, elevam a qualidade de base, criando apelo exportador após a emissão dos certificados.
Mercado de Displays Volumétricos do Oriente Médio e África e da América Latina
O Oriente Médio e a África registram o maior CAGR de 16,92% até 2031, à medida que os ministérios da defesa adquirem mesas 360° sem vidro para centros de operações conjuntas. Os fundos soberanos do Golfo financiam complexos de entretenimento que apresentam atrações holográficas, impulsionando ainda mais o fluxo de unidades. A América Latina apresenta adoção incipiente, com universidades brasileiras pilotando laboratórios volumétricos para currículos de design industrial, semeando demanda futura em todo o continente.


Panorama regulatório
O panorama regulatório para displays volumétricos baseia-se principalmente em normas estabelecidas de segurança e interoperabilidade, em vez de regras específicas. A iluminação baseada em laser é normalmente regida pela IEC 60825-1 (segurança de produtos a laser) como referência básica, com a IEC 62368-1 abrangendo a segurança elétrica e térmica em nível de sistema. Para casos de uso imersivos e near-eye, a ANSI/CAN/UL 8400 (2023) aplica-se a equipamentos MR/VR, enquanto a ISO/IEC 5927:2024 fornece orientações empresariais para o uso profissional seguro de dispositivos imersivos. Os fluxos de imagem e conteúdo também se conectam a normas como a ISO/IEC 21794-5:2024 (JPEG Pleno) para conteúdo plenóptico.
Os esforços de padronização continuam a se expandir. Em fevereiro de 2026, a IEC publicou a IEC TR 62629-1-3:2026, que oferece orientações sobre percepção de profundidade e posicionamento de objetos 3D em telas não físicas, informando o posicionamento de conteúdo e o conforto visual em sistemas volumétricos. A série IEC 62629 também apoia terminologia compartilhada e métodos de medição óptica para displays 3D e de imagem virtual, complementando o JPEG Pleno e outros fluxos de trabalho empresariais.
Análise da cadeia de valor
A cadeia de valor começa com componentes fotônicos e de precisão essenciais, como motores a laser, elementos ópticos e materiais holográficos. Para arquiteturas de volume varrido (swept-volume), segue-se a montagem de subsistemas, incluindo eletrônica de controle e gerenciamento térmico, depois a integração de sistemas, calibração e habilitação de software (motores de renderização, SDKs e processamento de hologramas acelerado por GPU). Japão e Coreia do Sul continuam sendo importantes polos para componentes de alta precisão, enquanto a China contribui fortemente para a fabricação em volume e a integração de sistemas, criando uma dinâmica de fornecimento duplo para gestão de risco. Os prazos de entrega para óptica especializada podem se estender de 20 a 36 semanas, o que limita os cronogramas de projetos e o planejamento de peças de reposição.
Na etapa final, a estratégia de comercialização combina vendas empresariais diretas (saúde, defesa, estúdios automotivos) com distribuição via pro-AV e sinalização digital. Após a instalação, as implantações dependem da incorporação de conteúdo e, em seguida, de manutenção plurianual. As ferramentas de software e conteúdo situam-se no meio da cadeia, pois a conversão de conteúdo e a renderização em tempo real determinam a velocidade de implantação. Evidências de escalonamento incluem planos para produzir em massa displays Hololuminescentes de 86 polegadas em 4K em meados de 2026, por meio de parcerias com Looking Glass e faytech, apontando para implantações de nível comercial mais repetíveis.
Cenário Competitivo
O setor exibe concentração moderada: os cinco principais fornecedores detêm coletivamente cerca de 48% da receita, deixando espaço para especialistas se diferenciarem. A Sony combina micro-displays proprietários com um SDK de realidade espacial em crescimento, permitindo que os estúdios de conteúdo portem ativos de pipelines existentes. A Microsoft aproveita sua pilha de software de realidade mista para posicionar os consoles volumétricos como complementos naturais dos kits de desenvolvimento do HoloLens.
Empresas especializadas como Voxon Photonics e Looking Glass Factory sustentam alto ritmo de inovação ao se concentrar em motores volumétricos de propósito único. O mais novo núcleo de volume varrido da Voxon melhorou o brilho em 35% enquanto reduziu os níveis de ruído pela metade, atendendo aos requisitos de salas cirúrgicas. A Looking Glass comercializa painéis de campo de luz de 16 e 32 polegadas agrupados com um plug-in Unity fácil de usar, reduzindo o atrito para os desenvolvedores.
As alianças estratégicas aumentam em frequência. O fabricante de componentes ópticos Luminit faz parceria com fornecedores automotivos de nível 1 para fornecer filmes holográficos para para-brisa, enquanto os líderes em GPU colaboram com institutos de pesquisa para co-projetar conjuntos de instruções otimizados para hologramas. Os depósitos de patentes para elementos ópticos difrativos e compressão algorítmica dispararam 22% ano a ano, prenunciando tanto litígios defensivos quanto receitas de licenciamento dentro do mercado de displays volumétricos.
Líderes do Setor de Displays Volumétricos
Coretec Group Inc.
Voxon Photonics
Looking Glass Factory Inc.
Sony Corporation
LightSpace Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Displays Volumétricos
- Voxon Photonics
- Looking Glass Factory Inc.
- Coretec Group Inc.
- Seekway Technology Ltd.
- Burton Inc.
- Leia Inc.
- LightSpace Technologies
- HoloTech Studios
- SeeReal Technologies
- Sony Corporation
- Magic Leap Inc.
- Google LLC
- Microsoft Corporation
- RealView Imaging Ltd.
- WayRay AG
- zSpace Inc.
- Deepsky Corporation
- Alioscopy
- Holoxica Ltd.
- The 3rd Dimension Technologies
- VividQ
- ForwardX Robotics
- Shenzhen Giant Real Technology

Oportunidades de mercado e perspectivas futuras
Uma oportunidade-chave está na intersecção entre visualização empresarial e fluxos de trabalho de conteúdo, especificamente na conversão mais rápida de dados 3D para saída volumétrica. Hospitais e centros de comando já valorizam a colaboração 3D multiusuário sem óculos, e a adoção ganha força quando a conversão e a criação de conteúdo se alinham aos fluxos existentes de foto, vídeo e CAD. A Looking Glass promoveu uma conversão de conteúdo mais simples (março de 2026) e posiciona os displays Hololuminescentes para maior compatibilidade de fabricação, ampliando o mercado endereçável para experiências volumétricas de campo de luz em AV profissional, demonstrações de varejo e revisões de design.
Uma segunda oportunidade está centrada em experiências volumétricas táteis e interativas para treinamento, exposições e simulação. Em junho de 2026, a Blaise Photonics anunciou o conceito de uma plataforma de display volumétrico tátil em espaço livre, apontando para novas opções de interface em ambientes voltados ao público. Em todas as aplicações, arquiteturas modulares que desacoplam os motores de exibição dos fluxos de conteúdo, juntamente com cadeias de ferramentas centradas em voxels usadas por fornecedores como a Voxon Photonics, abrem espaço para que integradores empacotem soluções completas e monetizem a atualização recorrente de conteúdo e o suporte, além das instalações iniciais.
Recent Industry Developments in Mercado de Displays Volumétricos
- Junho de 2026: Looking Glass e faytech iniciaram a produção em massa e a implantação de displays Hololuminescentes de 86 polegadas em 4K, sinalizando a ampliação de escala de pilotos para implantações de nível comercial. A implantação visa ambientes empresariais e contextos de colaboração multiusuário, expandindo o acesso a conteúdo de campo de luz de alto brilho.
- Março de 2026: A Looking Glass Factory apresentou a musubi, uma moldura holográfica de fotos e vídeos para consumidores, e abriu pré-vendas. O lançamento amplia a exposição a casos de uso do consumidor e acelera o aprendizado sobre ferramentas de conteúdo, distribuição e faixas de preço, o que pode alimentar a demanda empresarial.
- Novembro de 2024: A Voxon Photonics apresentou o display volumétrico VX2-XL, uma plataforma de grande formato com volume de exibição de 512 mm de diâmetro por 256 mm de altura e suporte para até 16 milhões de voxels coloridos. A ampliação da base instalada de displays maiores fortalece a visibilidade para aplicações multiusuário, como demonstrações em tempo real, treinamento e visualização colaborativa.


Mercado de Displays Volumétricos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de displays volumétricos é definido como a receita gerada por sistemas de exibição 3D que criam um volume de imagem visualizável, juntamente com o software e os serviços essenciais que permitem o funcionamento do display em ambientes de uso final.
Exclusões de escopo: excluímos ferramentas de visualização 3D adjacentes que não criam uma verdadeira imagem volumétrica no espaço, além de headsets de AR/VR gerais e displays 2D e estereoscópicos padrão.
Visão geral da segmentação
- Por Tipo de Display
- Display de Volume Varrido
- Display de Volume Estático
- Por Componente
- Projetores e Módulos a Laser
- Painéis de Display e Elementos Ópticos
- Software de Renderização e Hardware GPU
- Materiais Holográficos
- Outros Componentes
- Por Tamanho de Display
- Abaixo de 360° de Volume de Visualização (Cubo abaixo de 24 polegadas)
- Mesa de Topo 360° (Cubo de 24 a 40 polegadas)
- Grande Formato (Cubo acima de 40 polegadas)
- Por Aplicação
- Imagem Médica e Planejamento Cirúrgico
- Telepresença e Videoconferência
- Simulações de Educação e Treinamento
- Publicidade e Sinalização Digital
- Entretenimento e Jogos
- Visualização de Engenharia e Design
- Centros de Comando de Defesa e Segurança
- Outras Aplicações
- Por Setor de Usuário Final
- Prestadores de Serviços de Saúde
- Automotivo e Transporte
- Locais de Mídia, Esportes e Entretenimento
- Industrial e Manufatura
- Aeroespacial e Defesa
- Institutos Acadêmicos e de Pesquisa
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para construir a estrutura inicial do modelo e garantir que nossas definições correspondam à forma como o setor é discutido em fontes públicas. Baseamo-nos em referências sem paywall, como estatísticas comerciais do US Census Bureau, dados do UN Comtrade, portais de publicações revisadas por pares do IEEE e outros, depósitos de patentes da WIPO e normas e notas de orientação de órgãos como ISO ou IEC, quando relevantes para segurança e desempenho de displays.
Também analisamos relatórios anuais, apresentações a investidores, fichas técnicas de produtos, anais de conferências e coberturas de imprensa confiáveis para captar roteiros de produtos e a lógica típica de precificação. Quando disponíveis, usamos bancos de dados pagos para dados financeiros e inteligência empresarial, bancos de dados de patentes e dados de importação e exportação em nível de embarque para verificar a atividade dos fornecedores e o momento da comercialização. Esses exemplos não são exaustivos, e fontes públicas e pagas adicionais também são consultadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar a robustez do conjunto de demanda e os preços praticáveis em implantações reais, especialmente onde os dados públicos são escassos para tecnologias em estágio inicial. Conversamos com uma combinação de fornecedores de componentes de display, integradores de sistemas, distribuidores e compradores finais em APAC, EMEA e Américas, de modo que as suposições finais reflitam padrões regionais de adoção e ciclos de compras.
Distribuição dos entrevistados na pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 13% | APAC: 47% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Players menores: 17% | Gerentes: 52% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a adoção é reconstruída a partir dos conjuntos de demanda em nível de aplicação e, em seguida, traduzida em valor usando escalas de preços realistas. Na prática, o modelo começa com o potencial de base instalada em ambientes-alvo, como visualização de imagens médicas, simulação de defesa e aeroespacial, revisões de design automotivo e displays publicitários, e então aplica taxas de penetração refinadas por meio de entrevistas.
Para manter os totais fundamentados, corroboramos os resultados com aproximações bottom-up seletivas, incluindo consolidações de fornecedores para linhas de produtos ativas, preço médio de venda (ASP) amostrado por classe de tamanho de display e verificações de canal sobre volumes típicos de projetos. As principais entradas monitoradas no modelo incluem a combinação de sistemas de volume varrido versus volume estático, as variações de preço médio unitário conforme os componentes passam de prototipagem para produção em pequenos lotes, a participação da receita capturada por software e integração, os prazos de aquisição para compradores empresariais e governamentais, e o ritmo de conversão de pilotos para implantações em escala.
Para a previsão, é utilizada a análise de cenários, pois o mercado permanece sensível ao momento de comercialização e aos ciclos orçamentários em algumas indústrias essenciais de uso final. As trajetórias de crescimento são ajustadas usando opiniões de especialistas sobre a ampliação da capacidade de fabricação, a disponibilidade de componentes e a compressão esperada do ASP, e a trajetória final é então verificada para garantir consistência com os sinais observados de implantação e pedidos.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações que buscam incompatibilidades entre a receita modelada e sinais independentes, e os fatores determinantes são então reajustados antes da aprovação final. Comparamos volumes unitários implícitos, faixas de ASP e penetração de aplicações com o que os entrevistados descrevem como viável, e quaisquer grandes discrepâncias são encaminhadas para uma segunda revisão por analista.
As anomalias também são testadas em relação a movimentos comerciais, intensidade de depósito de patentes e o momento de lançamento de produtos, para que os totais não se desviem da preparação prática do mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes lançamentos, mudanças regulatórias ou restrições de fornecimento. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam uma visão atualizada com base nas entradas validadas mais recentes.
Tamanho do mercado de displays volumétricos da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para displays volumétricos costumam variar porque a categoria ainda está emergindo, e pequenas diferenças no que é contabilizado podem alterar significativamente o número final. As maiores variações geralmente vêm de como os estudos tratam a receita de sistemas em relação a software e integração relacionados, do ano usado para conversão de moeda e da velocidade assumida de queda dos ASPs conforme a produção se expande.
Uma diferença motivada por atualizações é comum neste mercado, pois a disponibilidade e o preço dos produtos podem mudar rapidamente entre um piloto e uma implantação comercial. Quando cotações de preços trimestrais, descontos em nível de negociação e o momento da conversão de moeda são atualizados por meio de chamadas de validação, a estimativa resultante pode parecer mais conservadora do que as projeções construídas com base em preços de tabela mais antigos, razão pela qual o valor de 2026 referenciado pela Mordor Intelligence está alinhado a um cronograma de ASP verificado próximo à publicação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 359,76 milhões de USD (2026) | |
| Consultoria Global A | 726,96 milhões de USD (2026) | Utiliza um ponto de partida mais alto para 2026, que parece refletir uma comercialização mais rápida e menor compressão de ASP, e pode incluir um conjunto mais amplo de receita de software, conteúdo e integração no mesmo total de mercado. |
| Editora do Setor B | 549,97 milhões de USD (2024) | Ancora-se em um ano-base anterior e depois aplica uma curva de crescimento acentuada, o que pode amplificar as diferenças se o momento de conversão de moeda e a precificação de pilotos em estágio inicial não forem revalidados à medida que as implantações avançam para aquisições em escala. |
Entre os três valores, a diferença é explicada principalmente pelo ritmo assumido de queda de preços, pelo que está incluído nos limites do mercado e pela atualidade das entradas utilizadas. Ao manter o modelo vinculado a conjuntos de demanda claros, etapas realistas de ASP e verificações de validação repetíveis, o número resultante permanece mais fácil de rastrear e atualizar à medida que o mercado maturece.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de displays volumétricos?
O mercado é avaliado em USD 359,76 milhões em 2026 e tem projeção de atingir USD 736,79 milhões até 2031, a um CAGR de 15,42%.
Qual aplicação lidera a receita atualmente?
A imagem médica detém 25,74% do tamanho do mercado de displays volumétricos em 2025, beneficiando-se de ganhos mensuráveis nos resultados cirúrgicos.
Qual mercado regional cresce mais rapidamente até 2031?
O Oriente Médio e a África avançam a um CAGR de 16,92%, impulsionados pelos gastos de defesa em consoles de centros de comando 360° sem vidro.
Como os avanços em software estão influenciando a concorrência?
Os motores de renderização e os processadores de hologramas baseados em GPU são o bloco de componentes de crescimento mais rápido, com CAGR de 16,31%, deslocando a captura de valor para empresas com propriedade intelectual algorítmica.
Qual grande obstáculo tecnológico ainda restringe a adoção?
A resolução nativa abaixo de HD limita os casos de uso de grau diagnóstico, restringindo a expansão da imagem médica até que a densidade de pixels melhore.
Os displays volumétricos são viáveis para pequenas empresas?
Os altos custos de aquisição e criação de conteúdo permanecem barreiras para as PMEs, embora a queda nos preços de projeção e as ferramentas de criação de código aberto devam reduzir a lacuna nos próximos dois anos.
Página atualizada pela última vez em:



