
Tamanho e Participação do Mercado de Dispositivos de Ultrassom Veterinário
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 515.64 Milhões de dólares |
| Tamanho do Mercado (2031) | 724.90 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
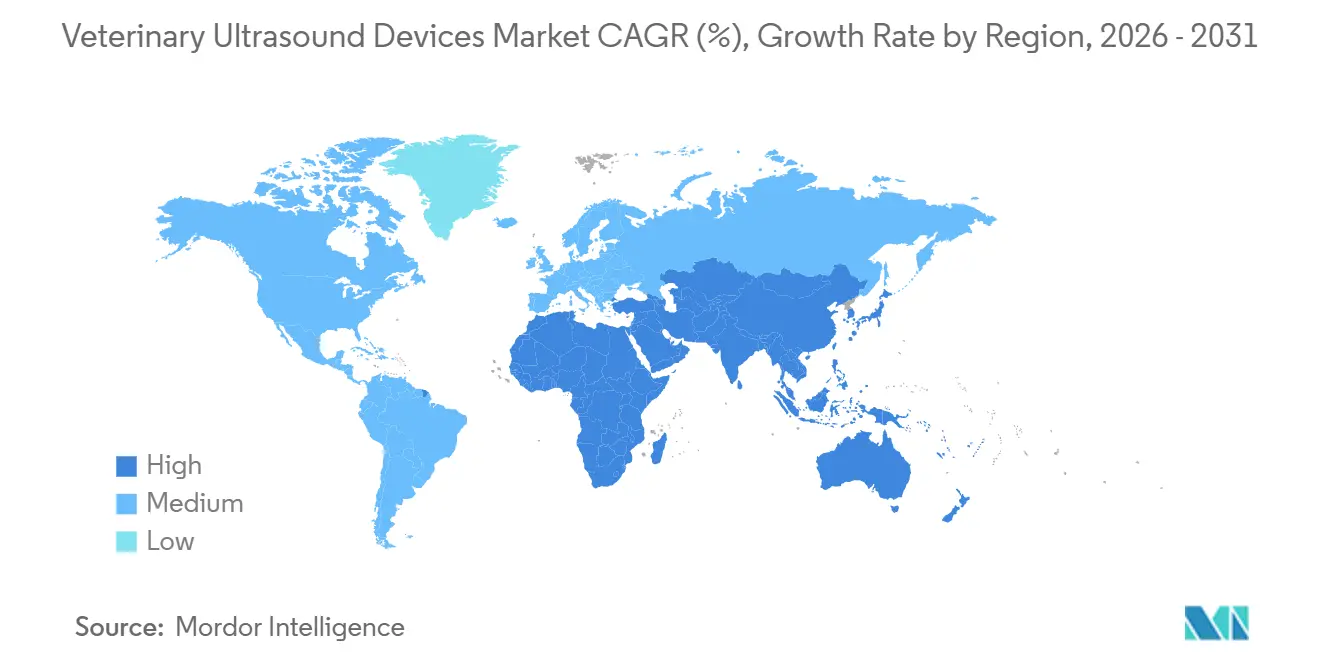
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
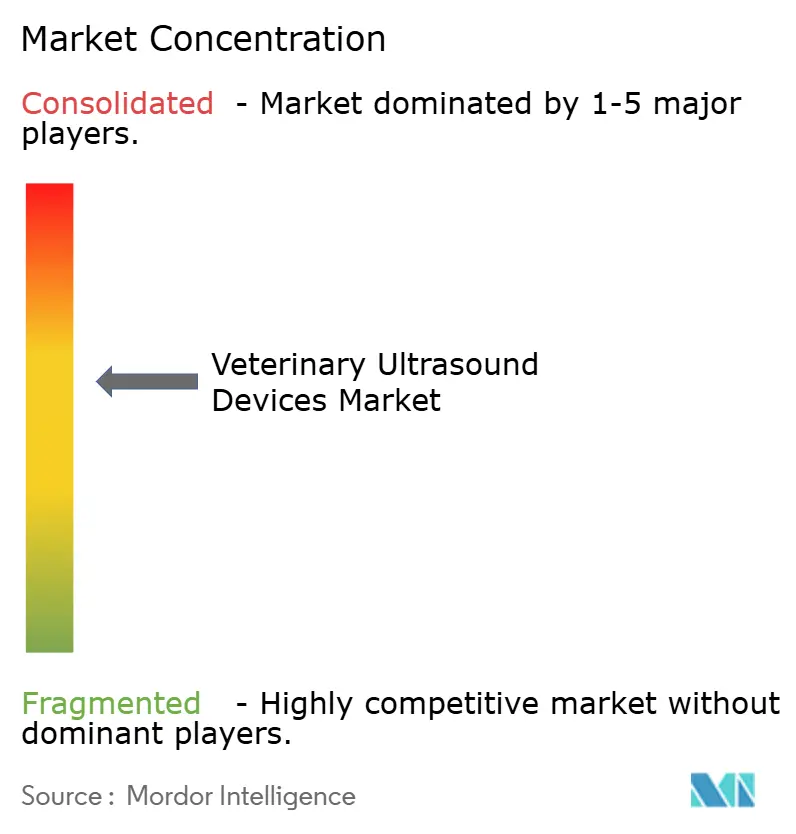
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Ultrassom Veterinário por Mordor Intelligence
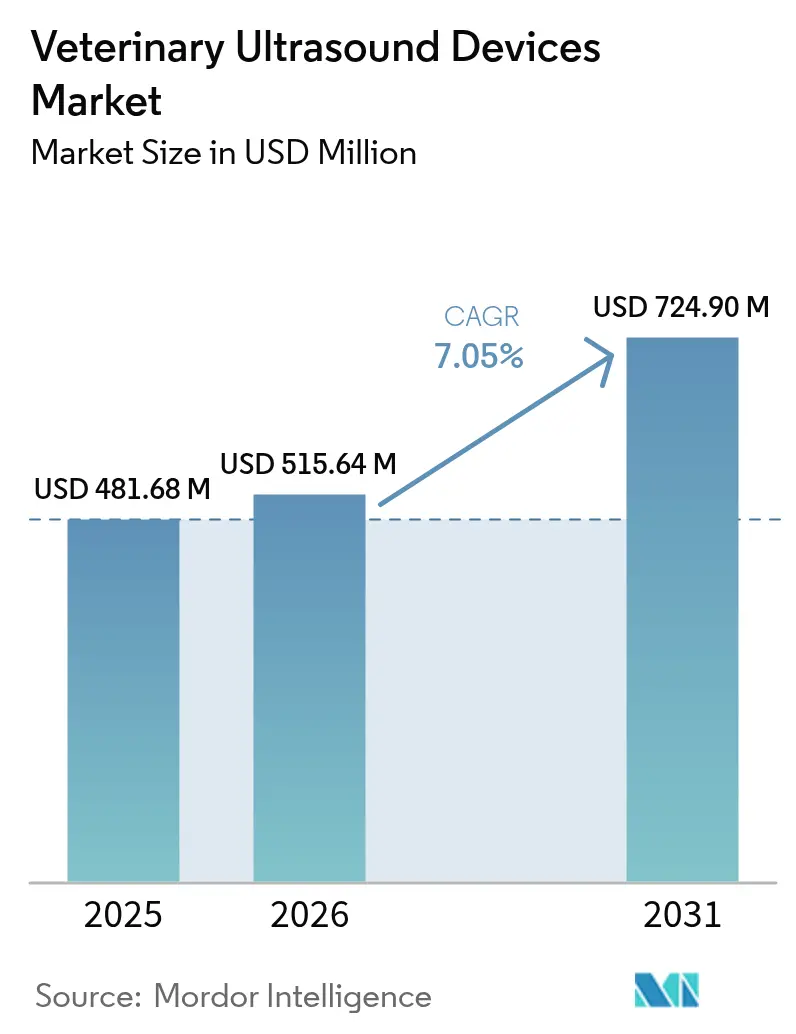
Espera-se que o tamanho do Mercado de Dispositivos de Ultrassom Veterinário aumente de USD 481,68 milhões em 2025 para USD 515,64 milhões em 2026 e atinja USD 724,90 milhões até 2031, crescendo a um CAGR de 7,05% no período 2026-2031.
O aumento dos gastos com saúde de animais de estimação, a consolidação corporativa de clínicas de atenção primária e as sondas portáteis de menor custo estão ampliando o acesso à imagem no ponto de atendimento em animais de companhia. Os produtores pecuários dependem do ultrassom para reduzir os intervalos de reprodução, e a demanda por plataformas Doppler está crescendo à medida que os protocolos de cardiologia se tornam rotineiros em cães, gatos e cavalos de desempenho. A Lei de Resiliência Cibernética da União Europeia já está moldando os roteiros de produtos ao exigir suporte de software de longo prazo, um requisito que favorece fornecedores com equipes de cibersegurança estabelecidas. Enquanto isso, as opções de assinatura e arrendamento estão reduzindo as barreiras de capital para pequenas clínicas, mantendo os ciclos de substituição ágeis mesmo em regiões sensíveis ao preço.
Principais Conclusões do Relatório
- Por portabilidade, os sistemas baseados em carrinho lideraram o mercado de dispositivos de ultrassom veterinário com 48,53% de participação de mercado em 2025, enquanto os dispositivos portáteis registraram o maior CAGR de 9,43% até 2031.
- Por tecnologia, as plataformas bidimensionais detinham 56,92% do mercado de dispositivos de ultrassom veterinário em 2025, mas as unidades Doppler têm previsão de expansão a um CAGR de 9,32% até 2031.
- Por aplicação, obstetrícia e ginecologia representaram 33,74% da receita em 2025, enquanto a cardiologia avança a um CAGR de 10,55% no período 2026-2031.
- Por tipo de animal, o gado representou 52,98% do tamanho do mercado de dispositivos de ultrassom veterinário em 2025, enquanto os animais de companhia registraram o CAGR mais rápido de 9,54% até 2031.
- Por usuário final, os hospitais veterinários detinham uma participação de 60,54% em 2025, mas as clínicas estão crescendo mais rapidamente a um CAGR de 10,43% graças à adoção no ponto de atendimento.
- Por geografia, a América do Norte liderou com uma participação de 42,54% em 2025, embora a Ásia-Pacífico deva crescer a um CAGR de 8,54% devido a programas de biotecnologia pecuária apoiados pelo governo.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Gastos com Saúde de Animais de Companhia | +1.8% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Adoção Crescente de Dispositivos de Ultrassom Portáteis | +1.5% | Global, ganhos iniciais na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Avanços Tecnológicos em Imagem de Ultrassom Veterinário | +0.9% | Global, liderado pela América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Demanda Crescente por Monitoramento Reprodutivo na Pecuária Intensiva | +1.0% | Regiões de laticínios e bovinos em todo o mundo | Longo prazo (≥ 4 anos) |
| Surgimento de Modelos de Equipamentos de Ultrassom Baseados em Assinatura | +0.8% | América do Norte, Europa, Austrália, América Latina urbana | Curto prazo (≤ 2 anos) |
| Integração de Inteligência Artificial e Fluxos de Trabalho de Tele-Ultrassom | +1.2% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos com Saúde de Animais de Companhia
Os proprietários de animais de estimação nos Estados Unidos gastaram USD 38,3 bilhões em cuidados veterinários em 2023, e os animais de estimação segurados passam por 2,4 vezes mais exames de imagem do que os não segurados[1]Associação Médica Veterinária Americana, "Estudo da Força de Trabalho Veterinária dos EUA 2024," avma.org. Os grupos corporativos agora possuem mais de um quarto das clínicas dos EUA, possibilitando a aquisição em frota e protocolos padronizados de ultrassom. Exames abdominais e cardíacos eletivos para animais de estimação geriátricos são cada vez mais rotineiros, mas o declínio nas visitas às clínicas em 2024 mostra que a imagem eletiva permanece sensível às pressões macroeconômicas. Os contratos padronizados de serviço de fornecedores estão ajudando as clínicas a conter os custos de manutenção, suavizando a receita durante as desacelerações. O efeito geral é uma demanda sustentada por scanners acessíveis e fáceis de usar que preservam as margens diagnósticas mesmo quando os volumes de visitas flutuam.
Adoção Crescente de Dispositivos de Ultrassom Portáteis
As sondas portáteis estão se expandindo a um CAGR de 9,43% à medida que os transdutores baseados em chips reduzem os custos de fabricação e diminuem o tamanho dos dispositivos. O iQ3 da Butterfly, aprovado em janeiro de 2024, introduziu modelos 3D automatizados que agilizam a identificação anatômica para não radiologistas, enquanto o Vscan Air da GE, distribuído pela Sound Technologies, leva a imagem sem fio para exames equinos ao lado do estábulo. Planos de arrendamento mensais abaixo de USD 800 reduzem os desembolsos iniciais em 80%, incentivando a adoção em clínicas com um único médico. A portabilidade é mais valiosa na prática com grandes animais e em gaiolas de emergência, onde os sistemas de carrinho são impraticáveis, embora a penetração de imagem permaneça limitada em pacientes obesos e em exames de abdômen profundo. As atualizações contínuas de software entregues via Wi-Fi ajudam as clínicas a evitar a obsolescência tecnológica durante os cronogramas de pagamento de vários anos.
Integração de Inteligência Artificial e Fluxos de Trabalho de Tele-Ultrassom
Uma declaração conjunta de 2024 dos Colégios Americano e Europeu de Radiologia Veterinária endossou as ferramentas de inteligência artificial como aprimoradoras de precisão quando um clínico treinado supervisiona a interpretação final. O contador de linhas B de inteligência artificial da Butterfly reduziu o tempo de interpretação em 40% em cães com edema pulmonar, padronizando os resultados em diferentes níveis de habilidade. As plataformas em nuvem agora permitem que os programas de residência cumpram os mandatos de treinamento por meio de revisão remota de imagens, ampliando o acesso à supervisão especializada. O risco de cibersegurança está crescendo à medida que grupos de ransomware visam os sistemas de arquivamento e comunicação de imagens das clínicas; a certificação ISO 27001 e a Lei de Resiliência Cibernética da União Europeia pressionam os fornecedores a incorporar segurança desde a concepção. As clínicas avaliam cada vez mais a criptografia, os controles de acesso de usuários e o suporte a patches durante as aquisições.
Demanda Crescente por Monitoramento Reprodutivo na Pecuária Intensiva
Os exames de gravidez por ultrassom a partir de 28 dias após a cobertura encurtam os intervalos entre partos em até 15 dias em comparação com a palpação. A sexagem fetal entre 60 e 85 dias otimiza a retenção de novilhas e o fluxo de caixa. Os exames Doppler da vascularização do corpo lúteo preveem o status de progesterona, melhorando as taxas de concepção na inseminação artificial em tempo fixo. Os governos da Ásia-Pacífico vinculam subsídios pecuários à adoção de diagnósticos avançados, impulsionando a adoção em operações de laticínios e bovinos. No entanto, o custo dos dispositivos e a escassez de operadores mantêm os métodos manuais prevalentes entre os pequenos produtores, deixando espaço para scanners de nível básico combinados com treinamento remoto.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital de Sistemas de Ultrassom Avançados | −0.9% | América Latina, Sul da Ásia, África | Médio prazo (2-4 anos) |
| Escassez de Profissionais Veterinários Treinados em Ultrassom | −0.7% | Regiões rurais e carentes em todo o mundo | Longo prazo (≥ 4 anos) |
| Reembolso Limitado para Imagem Diagnóstica de Grandes Animais | −0.6% | Mercados pecuários na América do Norte, América Latina, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Preocupações com Cibersegurança em Dispositivos de Ultrassom Conectados à Nuvem | −0.5% | América do Norte, União Europeia, Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital de Sistemas de Ultrassom Avançados
Os sistemas de carrinho premium com módulos Doppler e de contraste variam de USD 15.000 a USD 50.000, um obstáculo para clínicas com média de menos de 10 exames por semana. As unidades portáteis custam entre USD 3.999 e USD 8.000, mas carecem de penetração em profundidade para trabalhos abdominais em grandes animais, forçando as clínicas a comprometer entre preço e capacidade. Os pacotes de assinatura que agrupam hardware, software e serviço em uma única taxa mensal reduzem o risco, mas as clínicas rurais com baixo volume de casos ainda têm dificuldade em atingir o ponto de equilíbrio dentro de um prazo típico de cinco anos. Os consolidadores corporativos negociam descontos em frota, colocando os profissionais independentes em desvantagem relativa de custo.
Escassez de Profissionais Veterinários Treinados em Ultrassom
O Colégio Americano de Radiologia Veterinária ressalta que a qualidade da imagem e a interpretação permanecem dependentes do operador e recomenda supervisão credenciada[2]Colégio Americano de Radiologia Veterinária, "Declaração de Posição sobre Ultrassom," acvr.org. Vias como a credencial de Sonografista Médico Veterinário Registrado exigem ampla experiência em sonografia humana e 6 meses de mentoria veterinária, limitando o número de formandos a cada ano. As clínicas rurais de animais mistos não podem justificar a contratação de sonografistas dedicados, e a distância dos especialistas prolonga os tempos de espera para encaminhamento[3]Associação de Radiologia e Ultrassom Veterinário, "Requisitos de Credencial RVMS," avru.org. As predefinições assistidas por inteligência artificial ajudam a padronizar a aquisição, mas as preocupações com responsabilidade dissuadem as clínicas de depender exclusivamente de algoritmos, mantendo a expertise humana em escassez.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Portabilidade:
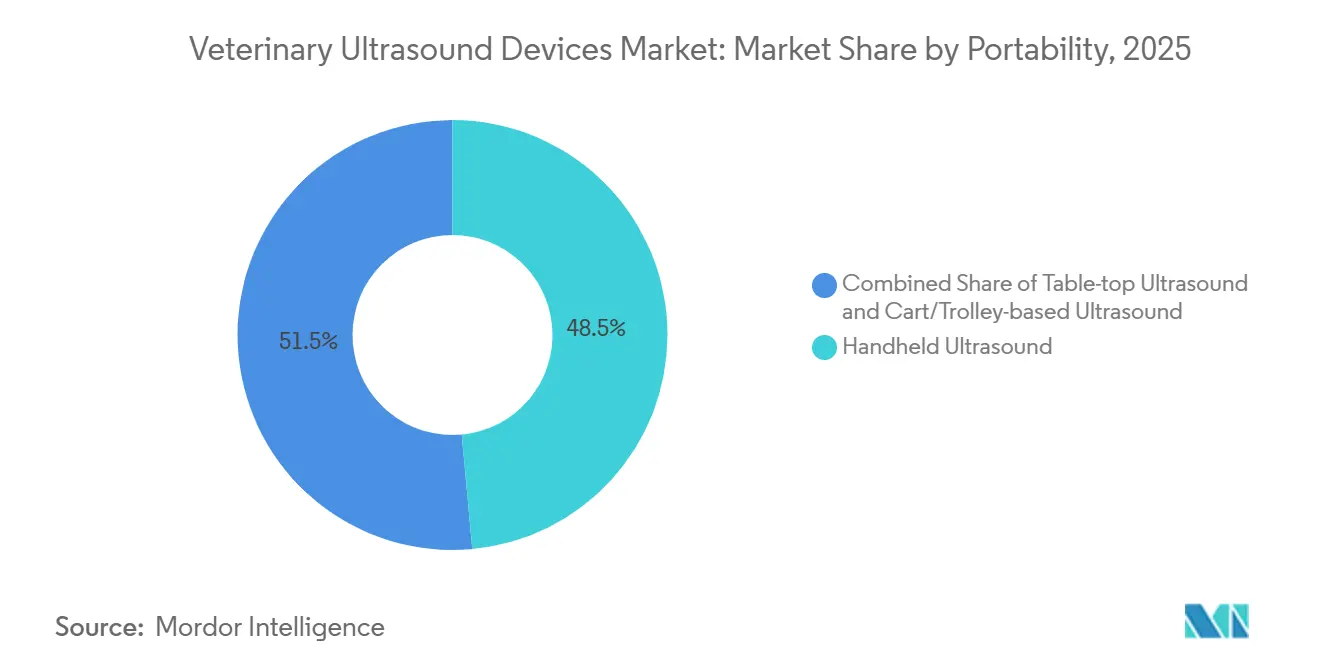
Dispositivos Portáteis Ganham Terreno Apesar da Dominância dos CarrinhosOs sistemas de carrinho mantiveram 48,53% de participação no mercado de dispositivos de ultrassom veterinário em 2025 devido à qualidade de imagem superior, diversidade de sondas e consoles ergonômicos valorizados pelos hospitais de referência. Eles permanecem a plataforma de escolha para estudos abdominais profundos, cardíacos e intervencionais guiados, especialmente em cães obesos ou de raças grandes. Os fornecedores agrupam sondas de múltiplas frequências e links integrados de sistemas de arquivamento e comunicação de imagens, garantindo compatibilidade com os fluxos de trabalho existentes.
Os dispositivos portáteis estão crescendo a um CAGR de 9,43% à medida que preços abaixo de USD 8.000 e a versatilidade de sonda única atraem clínicas de atenção primária. O tamanho do mercado de dispositivos de ultrassom veterinário para este segmento deve se expandir de forma constante à medida que os modelos de assinatura permitem que os usuários atualizem para revisões mais recentes no meio do contrato. A resolução de imagem continua a melhorar por meio de transdutores semicondutores, e as especificações de queda militar tornam essas unidades viáveis para visitas em celeiros. As limitações na profundidade de penetração e na vida útil da bateria ainda favorecem os carrinhos para cardiologia complexa ou exames abdominais em grandes animais.


Por Tecnologia:
Ultrassom Doppler Cresce com a Expansão das Aplicações de CardiologiaOs sistemas bidimensionais representaram 56,92% da receita em 2025 porque atendem às necessidades abdominais e obstétricas rotineiras a um custo comparativamente baixo. Os tempos de inicialização rápidos e as interfaces familiares mantêm o fluxo de trabalho eficiente para clínicas de alto volume. O mercado de dispositivos de ultrassom veterinário para 2-D continuará a crescer, embora a participação mude gradualmente para as plataformas Doppler.
As unidades Doppler estão avançando a um CAGR de 9,32% à medida que as clínicas adotam a ecocardiografia e os criadores de gado adotam a avaliação do fluxo sanguíneo do corpo lúteo. A participação de mercado de dispositivos de ultrassom veterinário para Doppler deve aumentar ainda mais, com os fornecedores incorporando o recurso em carrinhos de nível médio e até em dispositivos portáteis. Os programas de treinamento agora ensinam os fundamentos do Doppler desde cedo, ampliando a base de usuários. A imagem tridimensional e quadridimensional permanece um nicho, limitada a hospitais de ensino devido ao custo do equipamento e aos tempos de exame mais longos, mas seus dados volumétricos auxiliam no planejamento cirúrgico cardíaco complexo.
Por Aplicação:
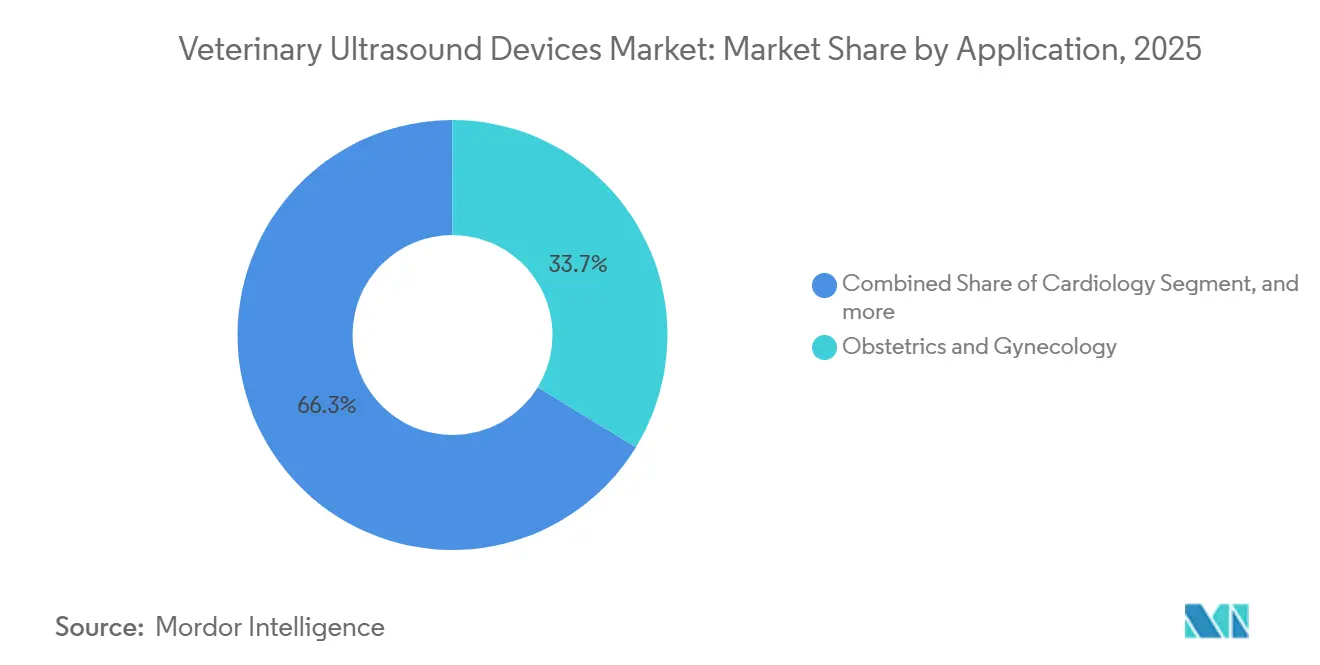
Cardiologia Acelera Enquanto Obstetrícia AmadureceObstetrícia e ginecologia representaram 33,74% da receita em 2025, refletindo décadas de uso para confirmação de gravidez e verificações de viabilidade fetal tanto em animais de produção quanto em animais de estimação. O crescimento está se estabilizando nos mercados maduros à medida que os protocolos se estabilizam e a cobertura de seguros normaliza as taxas.
A cardiologia é a aplicação de crescimento mais rápido, com um CAGR de 10,55%, impulsionada por maior triagem de doenças cardíacas congênitas e adquiridas. As clínicas adicionam dispositivos portáteis com capacidade Doppler para realizar triagem FAST ao lado da gaiola e ecocardiografia básica. O mercado de dispositivos de ultrassom veterinário para uso cardíaco tem previsão de expansão rápida à medida que os módulos de inteligência artificial automatizam as medições das câmaras, permitindo que não especialistas capturem clipes diagnósticos. O ultrassom musculoesquelético e de emergência complementa a demanda, beneficiando-se de portáteis que cabem em espaços apertados de unidades de terapia intensiva.
Por Tipo de Animal:
Animais de Companhia Crescem Enquanto o Gado Domina o VolumeO gado ainda representou 52,98% da receita em 2025, impulsionado por programas de fertilidade em nível de rebanho que justificam os desembolsos de capital por meio de intervalos entre partos mais curtos e maiores taxas de concepção. Os profissionais móveis preferem dispositivos portáteis robustos que suportam ambientes externos adversos.
Os animais de companhia crescem a um CAGR de 9,54% graças ao aumento da cobertura de seguros para animais de estimação e à disposição dos proprietários em pagar por exames cardíacos e abdominais preventivos. O tamanho do mercado de dispositivos de ultrassom veterinário para animais de estimação está, portanto, crescendo mais rapidamente do que os segmentos de animais de produção. Os protocolos de cuidados geriátricos agora recomendam verificações anuais de ecocardiografia em raças predispostas, impulsionando a utilização sustentada de scanners em clínicas de pequenos animais.
Por Usuário Final:
Clínicas Veterinárias Superam Hospitais com a Proliferação do Ultrassom no Ponto de AtendimentoOs hospitais de referência representaram 60,54% da receita em 2025, apoiados por radiologistas certificados que operam carrinhos de alta qualidade com pacotes Doppler, ultrassom com contraste aprimorado e 3D. Eles lidam com casos complexos e rotações de treinamento, mantendo forte demanda de substituição.
As clínicas gerais, no entanto, registram um CAGR de 10,43% porque a adoção de dispositivos portáteis lhes permite reter a receita de imagem em vez de encaminhar casos. O tamanho do mercado de dispositivos de ultrassom veterinário para clínicas está se expandindo à medida que os consolidadores assinam contratos de frota que agrupam hardware, armazenamento em nuvem e serviços. Os serviços móveis e a academia formam um nicho menor, mas estável, que valoriza a durabilidade e os recursos de ensino.
Análise Geográfica
Mercado de Dispositivos de Ultrassom Veterinário da América do Norte
A América do Norte liderou com uma participação de 42,54% em 2025, impulsionada pelos elevados gastos por paciente e pela adoção precoce do POCUS. Os grupos corporativos dos EUA negociam contratos de equipamentos em nível nacional, aumentando o volume de fornecedores para arquivamento integrado. Canadá e México crescem de forma constante à medida que os produtores de laticínios e carne bovina formalizam protocolos de ultrassom reprodutivo. A inflação reduziu as consultas eletivas em 2024, mas os planos de arrendamento amenizam os impactos orçamentários, sustentando os ciclos de substituição.
Mercado de Dispositivos de Ultrassom Veterinário da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 8,54%, sustentado por mandatos governamentais para vigilância de doenças em rebanhos e pela expansão da posse de animais de estimação em megacidades. Os vastos setores suíno e leiteiro da China impulsionam as implantações de equipamentos em carrinho, enquanto Japão e Coreia do Sul preferem unidades Doppler compactas para cardiologia de pequenos animais. As cooperativas leiteiras da Índia adotam scanners portáteis, embora a escassez de usuários treinados desacelere a penetração nas áreas rurais. As clínicas australianas atuam como adotantes precoces, testando módulos de inteligência artificial antes da implantação regional.
Mercado de Dispositivos de Ultrassom Veterinário da Europa, Oriente Médio e América Latina
A Europa mantém uma demanda sólida, impulsionada por rígidas normas de bem-estar animal e pela alta taxa de posse de animais de estimação. Alemanha, França e Reino Unido dominam a receita, e o Regulamento de Resiliência Cibernética da UE obrigará o suporte de atualizações por cinco anos a partir de dezembro de 2027, o que provavelmente consolidará o poder de mercado entre os fornecedores preparados para a cibersegurança. A Europa Oriental se expande à medida que a infraestrutura veterinária se moderniza. O Oriente Médio concentra-se na medicina esportiva equina, e a América Latina utiliza o ultrassom para a fertilidade de rebanhos bovinos de corte, embora as restrições de custo dificultem a adoção em massa do ultrassom portátil.

Panorama regulatório
A regulamentação para dispositivos de ultrassom exclusivamente veterinários é mais fragmentada do que para imagens médicas humanas, e tende a moldar mais a rotulagem, as alegações e as responsabilidades pós-comercialização do que as submissões formais pré-comercialização. Nos Estados Unidos, o Centro de Medicina Veterinária da FDA (CVM) supervisiona dispositivos para animais sob as disposições do FD&C Act relacionadas à adulteração e rotulagem incorreta. Dispositivos específicos para uso veterinário geralmente não seguem um caminho do tipo 510(k) ou PMA usado para humanos, portanto os fornecedores normalmente enfatizam rotulagem em conformidade, instruções de uso e alinhamento básico de segurança elétrica (por exemplo, IEC 60601-1), apoiados por uma Declaração de Conformidade do Fornecedor.
Na Europa, a estrutura de marcação CE do Regulamento de Dispositivos Médicos da UE (MDR 2017/745) não é obrigatória quando os produtos são comercializados exclusivamente para uso veterinário, mas muitos fabricantes ainda adotam sistemas de qualidade no estilo médico-humano, comumente a ISO 13485, para apoiar a comercialização transfronteiriça e a segurança dos compradores. Separadamente, os requisitos de cibersegurança são cada vez mais tratados como uma questão tanto de produto quanto de documentação para plataformas conectadas. O EU Cyber Resilience Act está influenciando as expectativas de suporte de software e tratamento de vulnerabilidades para dispositivos que são enviados com componentes digitais e conectividade em nuvem.
Análise da cadeia de valor
A cadeia de valor vai desde fornecedores de componentes (semicondutores, materiais de transdutores, eletrônica de precisão) até o design e montagem de OEMs de ultrassom, seguidos pelas camadas de software e conectividade (incluindo armazenamento em nuvem e compartilhamento de teleultrassom). A comercialização depende então de distribuidores e organizações de serviço focados no setor veterinário que instalam, treinam e mantêm os sistemas. A diferenciação dos OEMs está ligada aos ecossistemas de sondas, predefinições por espécie e aplicação (por exemplo, cardiologia e reprodução), e atualizações de software entregues via Wi-Fi para dispositivos portáteis e carrinhos em rede. Clínicas e hospitais consideram cada vez mais contratos de serviço, tempo de atividade e suporte a patches de cibersegurança, além da qualidade da imagem.
No segmento downstream, distribuidores e parceiros de canal influenciam a adoção de ultrassom veterinário ao agruparem financiamento, integração e educação clínica, especialmente para sondas portáteis de ponto de atendimento na clínica geral e sistemas resistentes no trabalho de campo com pecuária. A exposição de custos no lado da oferta é moldada pelo fornecimento global e pelo atrito comercial, incluindo pressões impulsionadas por tarifas sobre insumos eletrônicos e equipamentos diagnósticos finalizados, o que afeta os custos de desembarque e as decisões de estoque. Parcerias de treinamento também fortalecem os resultados de adoção, como demonstrado por um memorando de entendimento de fevereiro de 2026 entre a Samsung Medison e a Korea Animal Hospital Association para construir uma rede nacional de educação em ultrassom, refletindo como academias lideradas por OEMs e vínculos com associações podem apoiar a utilização e padronizar a prática clínica.
Cenário Competitivo
O mercado é moderadamente fragmentado. As empresas multinacionais de imagem — GE HealthCare, FUJIFILM Sonosite, Mindray, Canon e Siemens Healthineers — vendem versões ajustadas para veterinária de suas unidades humanas, aproveitando as redes de serviço globais. Empresas especializadas como Heska e IMV Imaging enfatizam predefinições específicas por espécie e invólucros robustos. A Butterfly Network perturba o mercado com dispositivos portáteis baseados em semicondutores com preços abaixo de USD 8.000, agrupando recursos de inteligência artificial que simplificam o exame para clínicos de atenção primária. A parceria da GE em 2023 com a Sound Technologies canaliza o Vscan Air para as clínicas dos EUA por meio de um distribuidor veterinário estabelecido, acelerando a penetração no mercado.
A conformidade com a cibersegurança está emergindo como um diferenciador à medida que a regulamentação da União Europeia exige patches de longo prazo e relatórios de vulnerabilidades. Os fornecedores com processos maduros de DevSecOps podem absorver o custo adicional, pressionando os concorrentes menores. A consolidação entre grupos de clínicas concentra o poder de compra, favorecendo os fornecedores capazes de integrar hardware com sistemas de arquivamento e comunicação de imagens empresariais e registros eletrônicos. Os fabricantes chineses, incluindo Mindray e SonoScape, competem agressivamente em preço, forçando os titulares a destacar as vantagens de treinamento, serviço e fluxo de trabalho de inteligência artificial em vez de especificações puras de hardware.
Líderes do Setor de Dispositivos de Ultrassom Veterinário
Esaote SpA
IMV Imaging
Canon Inc.
Siemens Healthcare GmbH
FUJIFILM Sonosite Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Ultrassom Veterinário
- Butterfly Network Inc.
- Canon
- Chison Medical Technologies Co. Ltd
- Clarius Mobile Health Corp.
- DRAMI?SKI SA
- E.I. Medical Imaging
- Edan Instruments Inc.
- Esaote
- FUJIFILM Sonosite Inc.
- GE Healthcare
- Healcerion Co. Ltd
- Heska
- IMV Imaging
- Kaixin Electronic Instrument Co. Ltd
- Mindray Bio-Medical Electronics Co. Ltd
- Samsung Group
- Siemens Healthineers
- Sonostar Technologies Co. Ltd
- SonoScape Medical Corp.
- Telemed Medical Systems
- Xuzhou Palmary Electronics Co. Ltd

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro é a convergência do hardware de ultrassom com software de interpretação remota e fluxo de trabalho, o que pode ajudar clínicas menores e profissionais móveis a obter leituras em nível de especialista sem possuir infraestrutura de nível de referência. O acordo da Zoetis (anunciado em julho de 2026) para adquirir a plataforma de teleradiologia VitalRADS destaca a demanda por ecossistemas diagnósticos conectados, em que a aquisição no ponto de atendimento é combinada com revisão especializada rápida e relatórios assistidos por IA. Essa configuração aumenta o valor dos sistemas de ultrassom que integram fluxos de trabalho DICOM limpos, compartilhamento seguro e relatórios estruturados.
Uma segunda oportunidade é a integração multimodal e a consolidação de fornecedores em torno de plataformas de imagem usadas por provedores especializados e de referência. Essa tendência apoia a demanda por interoperabilidade entre o ultrassom e outras modalidades, além de cobertura de serviço unificada. A fusão de fevereiro de 2026 entre a Hallmarq Veterinary Imaging e a OR Technology, formando um grupo global de imagem multimodal, reforça a preferência dos compradores por portfólios consolidados e alinhamento de software entre modalidades, criando um caminho para que os fornecedores de ultrassom agrupem famílias de sondas, treinamento e conectividade em ecossistemas de imagem mais amplos. As compras também estão migrando para garantias de produto além do desempenho central, incluindo cibersegurança e manutenção de software de longo prazo, reforçadas neste relatório pelos requisitos do EU Cyber Resilience Act. Os fornecedores que conseguem documentar suporte a patches, controles de acesso e conectividade em nuvem segura para fluxos de trabalho de teleultrassom estão posicionados para vencer mais dessas avaliações ampliadas.
Recent Industry Developments in Mercado de Dispositivos de Ultrassom Veterinário
- Junho de 2026: a Canon Medical Systems lançou o sistema de ultrassom Aplio me X na Euroson 2026, adicionando fluxos de trabalho assistidos por IA por meio de sua plataforma Altivity. O lançamento continua o avanço em direção à automação de fluxos de trabalho que pode ser adaptada em predefinições e protocolos ajustados para uso veterinário, particularmente para cardiologia e exames de emergência sensíveis ao tempo.
- Agosto de 2025: a Esaote North America e a Epica International anunciaram uma parceria estratégica para expandir o acesso a soluções de ressonância magnética e tomografia computadorizada nos mercados humano e veterinário. A colaboração apoia pacotes de imagem multimodal para provedores especializados, elevando as expectativas para fornecedores que possam oferecer serviço integrado, treinamento e fluxos de trabalho adjacentes de modalidade junto ao ultrassom.
- Abril de 2024: um grande distribuidor de imagens veterinárias anunciou um acordo de implementação nacional para estocar e prestar assistência técnica a sistemas de ultrassom portáteis, expandindo o acesso em clínicas rurais e ambientes de campo. Isso fortalece a cobertura de canal e o suporte de serviço para o ultrassom no ponto de atendimento, melhorando o tempo de atividade e a adoção nos mercados de pecuária e clínica geral.


Mercado de Dispositivos de Ultrassom Veterinário Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange sistemas de imagem por ultrassom usados em ambientes veterinários para visualizar órgãos internos e tecidos em animais, e inclui o hardware do dispositivo que possibilita a varredura diagnóstica em casos de uso clínico comuns.
Exclusões de escopo: o dimensionamento exclui serviços de ultrassom, ferramentas somente de software e modalidades de imagem veterinária não relacionadas ao ultrassom.
Visão geral da segmentação
- Por Portabilidade
- Ultrassom Portátil
- Ultrassom de Mesa
- Ultrassom Baseado em Carrinho/Trolley
- Por Tecnologia
- Ultrassom Bidimensional
- Ultrassom Doppler
- Ultrassom 3-D/4-D
- Ultrassom com Contraste Aprimorado
- Por Aplicação
- Obstetrícia e Ginecologia
- Cardiologia
- Musculoesquelético
- Abdominal e Medicina Interna
- Emergência e Cuidados Críticos
- Por Tipo de Animal
- Animais de Companhia
- Cães
- Gatos
- Outros Pequenos Animais de Companhia
- Animais de Produção
- Cavalo
- Bovinos
- Outros Animais de Produção
- Outros Animais
- Animais de Companhia
- Por Usuário Final
- Clínicas Veterinárias
- Hospitais Veterinários
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi usado para estabelecer os fatos relacionados à demanda por saúde animal, à prontidão das clínicas e à disponibilidade de equipamentos antes de qualquer modelagem numérica. Consultamos fontes públicas como as estatísticas de pecuária do USDA e da APHIS, comunicações da FDA dos EUA sobre dispositivos e segurança, quando pertinentes, atualizações de saúde animal da Organização Mundial de Saúde Animal (WOAH) e séries de dados comerciais publicadas pela UN Comtrade. Revistas revisadas por pares sobre imagem veterinária e medicina de pequenos animais também foram analisadas para entender onde o ultrassom é mais frequentemente usado e como o uso está mudando ao longo do tempo.
No lado da oferta, relatórios anuais de empresas, declarações regulatórias, brochuras de produtos e apresentações a investidores foram lidos para mapear formatos de dispositivos e rotas de venda típicas. Assinaturas pagas foram usadas seletivamente para dados financeiros e de inteligência de empresas, pesquisas de patentes e verificações de importação e exportação em nível de embarque, para testar a consistência das pegadas de produção e distribuição. Esta lista de fontes documentais é meramente ilustrativa, e muitas outras referências públicas e pagas foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Ligações e pesquisas primárias foram realizadas com uma combinação de participantes do canal de dispositivos e usuários finais veterinários para validar a adoção, as faixas de preço e o comportamento de substituição. Para evitar viés regional, os dados foram verificados nos principais mercados veterinários da APAC, EMEA e Américas, e as premissas foram então ajustadas onde a combinação local de casos clínicos e os padrões de gastos diferiam.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos: 19% | APAC: 39% |
| Nível médio: 47% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Participantes menores: 22% | Gerentes: 50% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de uma construção top-down, na qual o conjunto de demanda é reconstruído usando a intensidade de visitas veterinárias e a penetração de imagem, que é então filtrado pela utilização típica de ultrassom por clínica e ajustado para os ciclos de substituição de equipamentos. Esses totais são corroborados com aproximações bottom-up seletivas, incluindo verificações de preço médio de venda amostrado multiplicado pelo volume de unidades por formato de portabilidade, além de verificações de sensibilidade em nível de distribuidor e clínica, para que o modelo não se afaste do que está realmente sendo comprado.
Os principais insumos usados no modelo incluem a divisão entre animais de companhia e casos de pecuária, a proporção de exames realizados em clínicas versus hospitais, a mudança de mix em direção a sistemas portáteis e baseados em carrinho, e a forma como a capacidade Doppler e 3D ou 4D influencia os preços. Como preço e mix se movem juntos, usamos análise de cenários apoiada por consenso de entrevistas para moldar a curva futura, e depois a testamos em relação à capacidade de investimento esperada das clínicas e às tendências de gastos em saúde animal. Quando os sinais bottom-up estavam incompletos para geografias menores, as lacunas foram tratadas aplicando-se proporções proxy validadas de mercados comparáveis e depois reverificando os resultados com respondentes regionais.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de múltiplas etapas, de forma que saltos incomuns sejam detectados precocemente e explicados antes da aprovação final. Comparamos os totais finais com sinais independentes, como faixas de preço de dispositivos, prazos esperados de substituição e direção do fluxo comercial, e depois revisamos as variações por região e formato para confirmar que ainda correspondem ao que os profissionais descreveram.
Uma segunda revisão por analista é realizada para testar a robustez das premissas e dos cálculos, e um novo contato é acionado quando qualquer insumo-chave muda materialmente ou quando a tendência modelada entra em conflito com um indicador externo confiável. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando grandes eventos de mercado alteram preços, disponibilidade ou demanda. Antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atual que possa ser sustentada por insumos rastreáveis.
Tamanho do mercado de dispositivos de ultrassom veterinário da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para dispositivos de ultrassom veterinário podem parecer diferentes mesmo quando todos estão falando sobre produtos semelhantes, porque a contagem pode mudar com a cobertura geográfica, o que é tratado como receita de dispositivos e o momento usado para a conversão de moeda. As diferenças também surgem da rapidez com que os preços e o mix de produtos são atualizados, particularmente à medida que os sistemas portáteis ganham participação.
A principal diferença vem de o modelo contar apenas o hardware de dispositivos de ultrassom em todos os formatos e aplicações clínicas, ou se itens de imagem adjacentes e receitas de serviços são combinados no mesmo total. É aqui que a Mordor Intelligence trata o escopo de forma mais rigorosa, mantendo os preços vinculados às mudanças no mix de formatos, como sistemas portáteis versus sistemas baseados em carrinho.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 481,68 milhões de dólares americanos (2025) | |
| Grupo de Pesquisa do Setor A | 474,90 milhões de dólares americanos (2024) | Usa um ano-base diferente e pode comprimir o valor ao manter os preços mais estáveis ao longo da construção da previsão, e a cobertura de países e as premissas de mix de formato não são claramente reconciliadas com os padrões de compra dos usuários finais veterinários. |
| Consultoria Global B | 434,27 milhões de dólares americanos (2025) | Um corte mais estreito de produto e tipo de animal é destacado, o que pode subestimar sistemas multiaplicação usados entre departamentos, e a curva de crescimento reflete uma atualização mais lenta das premissas de ASP e de adoção de dispositivos portáteis. |
A dispersão entre os três números é explicada principalmente pela rigidez do escopo, pela escolha do ano-base e pela forma como os preços são projetados à medida que o mix de formatos muda. Ao manter as variáveis explícitas e reverificar os totais em relação a sinais práticos de demanda, nossa estimativa permanece mais fácil de replicar e de contestar quando surgem novas informações.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o segmento de crescimento mais rápido em ultrassom veterinário?
Os dispositivos portáteis, crescendo a um CAGR de 9,43%, ganham tração por meio de preços mais baixos, predefinições de inteligência artificial e planos de arrendamento que se adequam aos orçamentos das clínicas.
Qual área de aplicação está se expandindo mais rapidamente?
A cardiologia lidera com um CAGR de 10,55% à medida que a ecocardiografia Doppler se torna padrão para triagem pré-anestésica e manejo de doenças crônicas.
Por que a Ásia-Pacífico é a região de crescimento mais atraente?
Os mandatos governamentais de vigilância pecuária e o aumento da posse de animais de estimação urbanos impulsionam a demanda, resultando em um CAGR regional de 8,54%.
Como as regras de cibersegurança estão afetando o design dos produtos?
A Lei de Resiliência Cibernética da União Europeia obriga pelo menos cinco anos de patches de segurança e relatórios rápidos de vulnerabilidades, favorecendo fornecedores com DevSecOps maduro.
Quais opções de financiamento ajudam as pequenas clínicas a adquirir ultrassom?
Os programas de assinatura e arrendamento reduzem os custos iniciais em até 80% e permitem atualizações de hardware no meio do contrato à medida que a tecnologia melhora.
Qual é a importância da inteligência artificial no ultrassom veterinário hoje?
As ferramentas de inteligência artificial agora reduzem o tempo de interpretação de exames em até 40% e permitem a supervisão remota de especialistas, embora o julgamento profissional permaneça essencial.
Página atualizada pela última vez em:



