
Tamanho e Participação do Mercado de OPC Veterinária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de OPC Veterinária por Mordor Intelligence
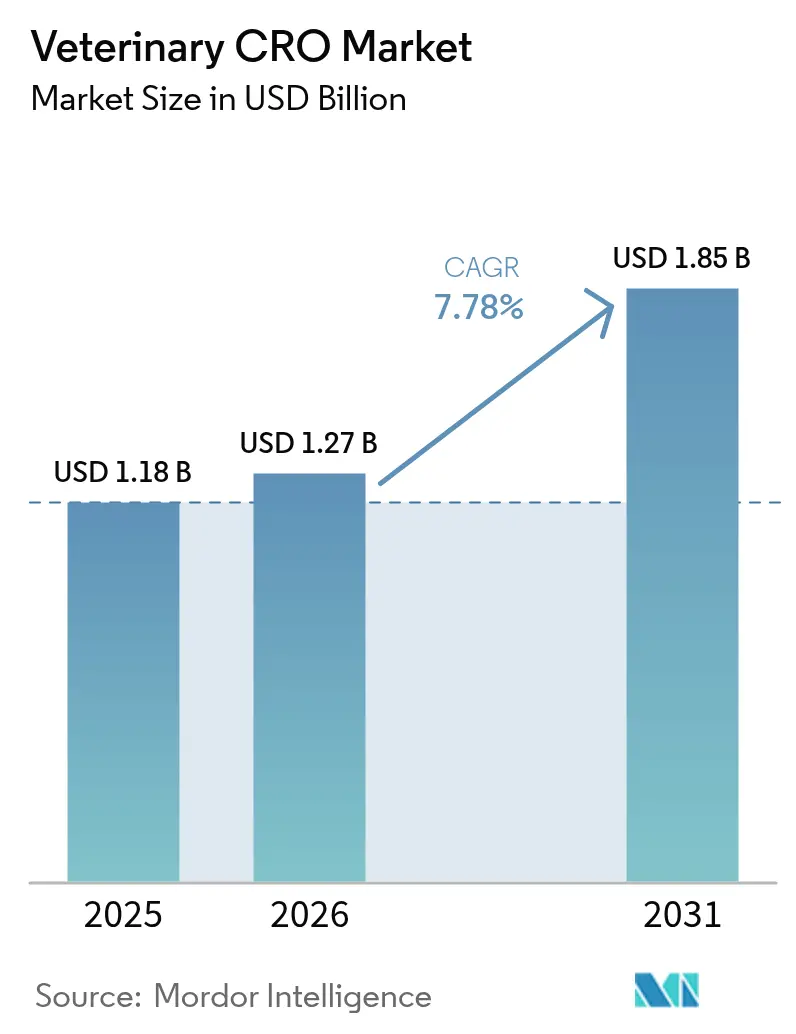
O tamanho do Mercado de OPC Veterinária está projetado em USD 1,18 bilhão em 2025, USD 1,27 bilhão em 2026, e deve atingir USD 1,85 bilhão até 2031, crescendo a um CAGR de 7,78% de 2026 a 2031.
A rápida terceirização de tarefas de descoberta e desenvolvimento, o aumento dos gastos globais com saúde de animais de companhia e pecuária, e a implementação de vias regulatórias simplificadas estão, em conjunto, acelerando o fluxo de projetos para os pipelines de pesquisa contratada. Os patrocinadores agora preferem parceiros externos capazes de comprimir prazos, gerenciar dossiês multijurisdicionais e fornecer capacidade especializada de manuseio de patógenos, especialmente para estudos de desafio vacinal. A Ásia-Pacífico está emergindo como o motor de crescimento com vantagem de custo, mas a América do Norte mantém a liderança em escala graças à sua densa rede de hospitais veterinários de ensino e instalações de Boas Práticas de Laboratório (BPL). Enquanto isso, ferramentas de monitoramento digital estão reduzindo os custos por paciente em ensaios descentralizados de animais de companhia, e a inovação em biológicos — de anticorpos monoclonais a terapias gênicas — está prolongando a duração média dos estudos, o que eleva as receitas gerais das OPC.
Principais Conclusões do Relatório
- Por tipo de serviço, os ensaios clínicos detiveram 33,12% da receita de 2025, enquanto os serviços regulatórios e de consultoria devem expandir-se a um CAGR de 9,43% até 2031.
- Por tipo de animal, os animais de companhia lideraram com uma participação de receita de 57,45% em 2025; os estudos com pecuária têm previsão de crescimento a um CAGR de 9,66% até 2031.
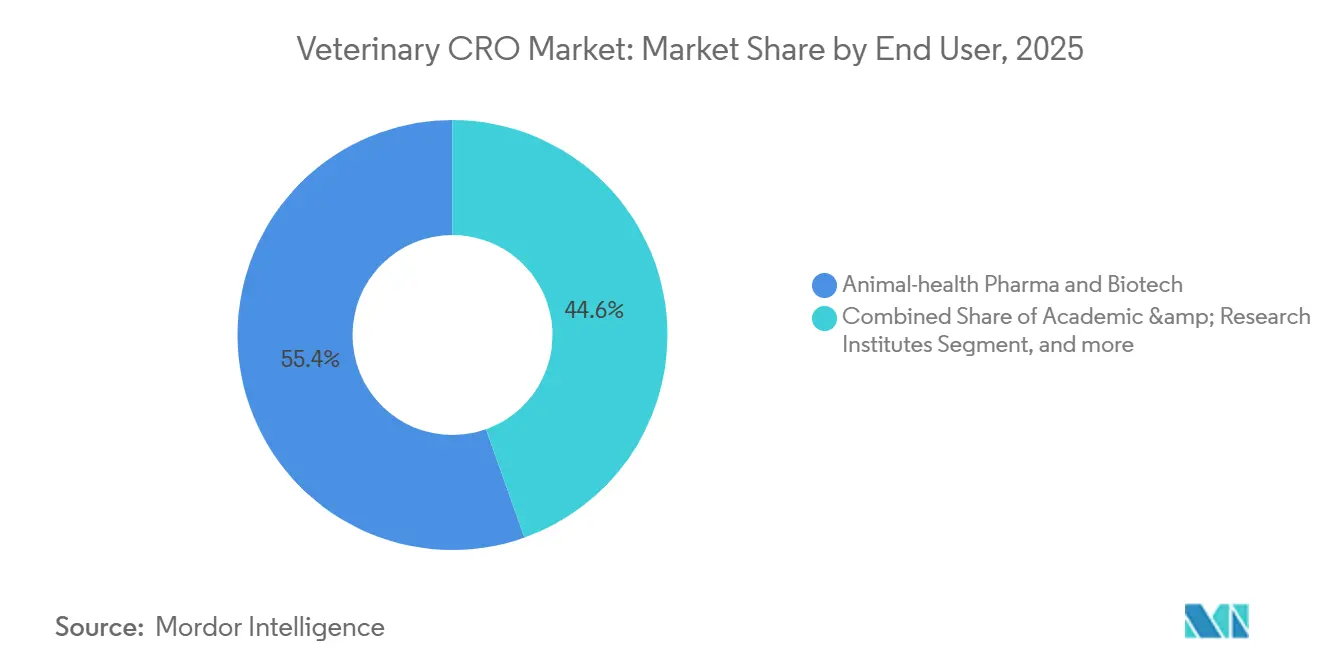
- Por usuário final, as empresas farmacêuticas e de biotecnologia responderam por 55,43% da demanda de 2025, enquanto os institutos acadêmicos e de pesquisa devem crescer a um CAGR de 10,54% entre 2026 e 2031.
- Por indicação, os programas de doenças infecciosas responderam por 35,76% da receita de 2025, mas os ensaios de neurologia devem registrar um CAGR de 10,32% até 2031.
- Por geografia, a América do Norte deteve 41,75% do mercado de organização de pesquisa contratada veterinária em 2025, enquanto a Ásia-Pacífico avança a um CAGR líder de mercado de 8,65% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nos gastos globais com saúde animal | +1.8% | Global, com maior intensidade na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Vias regulatórias favoráveis para produtos farmacêuticos veterinários | +1.5% | América do Norte e Europa, com extensão para a Ásia-Pacífico | Longo prazo (≥4 anos) |
| Aumento da terceirização de atividades de P&D por empresas de saúde animal | +2.1% | Global, liderado pela América do Norte e emergindo na Ásia-Pacífico | Curto prazo (≤2 anos) |
| Foco crescente em Saúde Única e preparação para doenças zoonóticas | +1.3% | Global, com prioridade na Ásia-Pacífico e África Subsaariana | Médio prazo (2-4 anos) |
| Expansão de biológicos e terapias especializadas para animais de companhia | +1.6% | América do Norte e Europa, adoção inicial na Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Digitalização e abordagens baseadas em dados na pesquisa veterinária | +1.2% | América do Norte e Europa, adoção gradual na Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nos Gastos Globais com Saúde Animal
As vendas globais de produtos farmacêuticos veterinários, incluindo produtos de venda livre e diagnósticos, superaram USD 50 bilhões em 2025, um aumento expressivo em relação aos níveis pré-pandemia[1]HealthforAnimals, "Relatório Global de Saúde Animal 2025," healthforanimals.org. Os domicílios norte-americanos gastam agora em média USD 1.500 por animal de estimação por ano, um salto de 22% desde 2020, o que sustenta a demanda por ensaios avançados em oncologia, cardiologia e neurologia. Os produtores de pecuária também aumentaram os orçamentos de biossegurança, alocando até 12% dos custos operacionais da fazenda para serviços veterinários e vacinas. À medida que os gastos se expandem tanto no segmento de companhia quanto no de produção, o mercado de OPC veterinária atrai projetos que amortizam a infraestrutura fixa entre espécies. A maior disposição para pagar por terapias especializadas ressalta uma base de receita duradoura para os prestadores capazes de atender portfólios multiespecíficos.
Vias Regulatórias Favoráveis para Produtos Farmacêuticos Veterinários
A Lei de Taxas de Usuário de Medicamentos para Animais V dos EUA destina USD 35 milhões por ano para agilizar revisões e ampliar aprovações condicionais para produtos voltados a condições graves. Na Europa, o Arquivo Mestre de Tecnologia de Plataforma permite que um único dossiê suporte múltiplos candidatos a vacinas, reduzindo estudos redundantes em quase 20%. A diretriz GL52 do VICH agora harmoniza os protocolos farmacocinéticos nos principais mercados, eliminando ensaios de ponte específicos por região que antes prolongavam os prazos. Embora esses fatores favoráveis encurtem o tempo de chegada ao mercado, eles também elevam os padrões de documentação, levando os patrocinadores a contratar OPCs com histórico regulatório comprovado. Os compromissos de eficácia pós-aprovação vinculados às vias condicionais ampliam ainda mais o envolvimento das OPCs ao longo do ciclo de vida do produto.
Aumento da Terceirização de Atividades de P&D por Empresas de Saúde Animal
A penetração da terceirização subiu para 42% das cargas de trabalho pré-clínicas e clínicas em 2025, ante 31% cinco anos antes. A líder do setor Zoetis relatou que as parcerias externas agora cobrem 38% de seu pipeline de inovação. As empresas de biotecnologia apoiadas por capital de risco dependem ainda mais da capacidade das OPCs — muitas vezes superando 90% — porque carecem de infraestrutura interna de toxicologia ou clínica. Biológicos complexos, de anticorpos monoclonais a vacinas de mRNA, requerem análises e fabricação especializadas, empurrando os patrocinadores em direção a prestadores de serviços integrados. À medida que os portfólios amadurecem, as empresas simplificam seus cadastros de fornecedores em favor de OPCs capazes de entregar formulação, toxicologia, execução clínica e submissão regulatória sob um único sistema de qualidade.
Foco Crescente em Saúde Única e Preparação para Doenças Zoonóticas
O Quadro Nacional de Saúde Única dos EUA aloca USD 1,2 bilhão até 2029 para projetos integrados de vigilância de doenças zoonóticas que envolvem fortemente as OPCs veterinárias. Estudos de desafio vacinal de emergência para influenza aviária e febre suína africana estão sendo acelerados com financiamento do setor público tanto nos Estados Unidos quanto no Sudeste Asiático. As diretrizes europeias agora exigem a vinculação de conjuntos de dados epidemiológicos veterinários e humanos, aumentando a demanda por desenhos de estudos de dupla espécie que as OPCs estão em posição única para gerenciar. Essas iniciativas com múltiplas partes interessadas ampliam o mercado de OPC veterinária para além do desenvolvimento clássico de medicamentos, abrangendo epidemiologia, validação de diagnósticos e intervenções de saúde pública, diversificando as receitas e reduzindo a exposição aos orçamentos cíclicos de P&D farmacêutico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de desenvolvimento e longos prazos de aprovação | -1.4% | Global, mais agudo na América do Norte e Europa | Longo prazo (≥4 anos) |
| Disponibilidade limitada de infraestrutura especializada para pesquisa animal | -0.9% | Ásia-Pacífico, Oriente Médio e África, América Latina | Médio prazo (2-4 anos) |
| Escassez de profissionais qualificados em pesquisa veterinária | -0.7% | Global, particularmente grave em mercados emergentes | Longo prazo (≥4 anos) |
| Preocupações éticas e escrutínio regulatório sobre testes em animais | -0.6% | Europa e América do Norte, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Desenvolvimento e Longos Prazos de Aprovação
Levar um novo biológico veterinário ao mercado pode custar até USD 150 milhões e levar de 7 a 9 anos, em comparação com 5 a 6 anos há uma década[2]Universidade Tufts, "Análise Econômica do Desenvolvimento de Medicamentos Veterinários," tufts.edu. Os ensaios de campo para vacinas de pecuária podem envolver de 10 a 15 fazendas comerciais, com cada local adicionando de USD 200.000 a 400.000 aos orçamentos. Os estudos de oncologia em animais de companhia são igualmente caros, às vezes superando USD 5 milhões para 100 cães inscritos em centros especializados. A regra de monitoramento pós-aprovação de cinco anos da EMA para produtos de animais destinados à alimentação acrescenta mais USD 2 a 4 milhões aos custos do ciclo de vida. O aumento dos requisitos de capital desencoraja inovadores menores e concentra projetos entre patrocinadores bem financiados, o que pode desacelerar o ritmo geral de expansão do mercado de OPC veterinária.
Disponibilidade Limitada de Infraestrutura Especializada para Pesquisa Animal
Menos de 30 instalações certificadas em BPL no mundo podem realizar estudos com grandes animais em nível de biossegurança 3, e apenas 12% delas estão na Ásia-Pacífico[3]Associação para Avaliação e Acreditação de Cuidados com Animais de Laboratório Internacional, "Diretório de Instalações Acreditadas 2025," aa¬alac.org. Os patrocinadores frequentemente realocam pecuária entre continentes, prolongando os prazos em até um ano e inflacionando os custos em mais de 30%. O estabelecimento de um rebanho suíno livre de patógenos específicos pode exigir de USD 1,5 a 3 milhões anuais, desestimulando novas construções em mercados emergentes. O acesso limitado a equipamentos avançados de imagem e oncologia restringe ainda mais a capacidade de inscrição nos hospitais veterinários de ensino. Até que novas instalações entrem em operação, a escassez de infraestrutura continuará sendo um obstáculo, especialmente para as regiões que aspiram a capturar a parcela de crescimento mais rápido dos estudos terceirizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Consultoria Regulatória Avança à Medida que a Harmonização Reduz a RedundânciaOs ensaios clínicos responderam pela maior parcela da receita de 2025, mas o crescimento de 7,2% do segmento fica aquém do CAGR de 9,43% projetado para o trabalho regulatório e de consultoria, à medida que as diretrizes harmonizadas do VICH simplificam as estratégias de dossiê entre regiões. Os estudos de toxicologia e segurança detiveram quase 28% de participação, impulsionados por regras rigorosas de depleção de resíduos para terapias de animais destinados à alimentação. Os prestadores integrados que combinam toxicologia em BPL com suporte bioanalítico em tempo real estão aumentando constantemente sua participação de mercado no mercado de OPC veterinária.
Ao longo do horizonte de previsão, o nicho de consultoria regulatória está posicionado para ampliar sua contribuição ao mercado de OPC veterinária, à medida que os patrocinadores valorizam submissões rápidas e prontas para auditoria. A certificação ISO 13485 emergiu como um diferenciador-chave, com empresas conformes capazes de cobrar prêmios de preço de dois dígitos. O agrupamento de serviços coloca cada vez mais a preparação de dossiês, o monitoramento de estudos e a farmacovigilância sob contratos de prestador único, simplificando a supervisão para patrocinadores com recursos limitados.


Por Tipo de Animal:
As Vacinas para Pecuária Superam a Dominância dos Animais de CompanhiaAs espécies de companhia responderam por 57,45% da receita de 2025, lideradas por projetos caninos e felinos que imitam os protocolos da medicina humana. A oncologia e a dermatologia continuam sendo as indicações de maior valor, frequentemente apoiadas por despesas pagas pelos proprietários que compensam os custos dos ensaios. Mesmo assim, o desenvolvimento acelerado de vacinas para a febre suína africana e a influenza aviária posiciona os programas de pecuária para capturar uma parcela maior do mercado de OPC veterinária.
Os ensaios com pecuária têm previsão de registrar um CAGR de 9,66% à medida que os governos injetam financiamento para salvaguardar a segurança alimentar. Os estudos com suínos, impulsionados por novos candidatos a vacinas contra a febre suína africana, são os de crescimento mais rápido. Os projetos de doenças respiratórias em bovinos e os mandatos de biossegurança avícola também adicionam volume. A mudança diversifica os fluxos de receita, afastando-os dos gastos discricionários do consumidor em direção a orçamentos de controle de doenças financiados publicamente.
Por Usuário Final:
Institutos Acadêmicos Aproveitam a Onda de Financiamento de Saúde ÚnicaOs patrocinadores farmacêuticos e de biotecnologia ainda dominam, respondendo por 55,43% do valor contratado de 2025, enquanto universidades e instituições públicas estão crescendo rapidamente sob programas de subsídios de Saúde Única. Esses sites acadêmicos, antes limitados a trabalhos exploratórios, agora conduzem ensaios pivotais sob sistemas de qualidade ISO 9001, garantindo uma parcela maior do mercado de OPC veterinária.
O crescimento a um CAGR de 10,54% reflete tanto o novo financiamento governamental quanto a monetização estratégica de ativos de hospitais de ensino, como a capacidade de inscrição de 400 cães em oncologia na UC Davis. Agências sem fins lucrativos e cooperativas agrícolas também financiam estudos ricos em dados voltados para o enfrentamento de ameaças de doenças em países em desenvolvimento, ampliando ainda mais o mix de clientes.
Por Indicação:
A Neurologia Emerge como o Domínio de Crescimento Mais RápidoOs programas de doenças infecciosas mantiveram a posição de maior receita em 2025, impulsionados por esforços de vacinação de pecuária apoiados pelo governo. No entanto, os projetos de neurologia — ancorados pela terapia gênica para epilepsia canina e diagnósticos cognitivos felinos — têm projeção de registrar um CAGR de 10,32%, o mais alto entre todas as indicações. Esse aumento está atraindo investimentos cruzados de especialistas humanos em sistema nervoso central, aprofundando a profundidade geral do mercado de OPC veterinária.
A oncologia mantém uma participação considerável de 22% à medida que os modelos comparativos de câncer ganham preferência entre os pesquisadores translacionais. Os estudos de dermatologia e gastrointestinais completam a diversidade do pipeline, garantindo que a receita não seja excessivamente dependente de nenhuma classe de doença isolada.
Análise Geográfica
Mercado de CRO Veterinário da América do Norte
A América do Norte contribuiu com 41,75% da receita de 2025, impulsionada por sua densa infraestrutura GLP, 67 milhões de domicílios com animais de estimação e o processo de aprovação condicional da FDA, que recompensa pacotes de dados iniciais. O Canadá agrega volume por meio de revisões harmonizadas, enquanto o México oferece locais de custo acessível para trabalhos com vacinas para aves e suínos. Embora o CAGR regional se modere para 6,5% até 2031, a América do Norte permanecerá o maior componente do mercado de CRO veterinário, graças à capacidade consolidada e à disposição dos proprietários em financiar terapias premium.
Mercado de CRO Veterinário da Europa
A Europa respondeu por aproximadamente 32% da receita global, sustentada pelos mandatos de farmacovigilância da EMA, que geram fluxos de serviços recorrentes. A grande população suína da Alemanha, o processo acelerado de antimicrobianos do Reino Unido e a ampla base de animais de companhia da França concentram a atividade de ensaios na Europa Ocidental. O crescimento regional é projetado em 7,0%, auxiliado pelos requisitos de vigilância da Lei de Saúde Animal da UE, que sustentam a demanda por serviços de epidemiologia e validação de diagnósticos.
Mercado de CRO Veterinário da APAC, MEA e América do Sul
A Ásia-Pacífico está posicionada para superar todas as regiões com um CAGR de 8,65%, liderada pelo mercado doméstico de medicamentos veterinários da China, avaliado em 8 bilhões de USD, e pela vasta população bovina da Índia. A expansão da acreditação AAALAC, a aprovação local de anticorpos monoclonais e os programas governamentais de vacinação impulsionam o volume de ensaios. Austrália e Japão agregam capacidade de alta conformidade, embora prazos regulatórios mais longos moderem os ganhos de receita imediatos. O Oriente Médio & África e a América do Sul, em conjunto, respondem por 8% das vendas de 2025, porém lacunas de infraestrutura e regulamentações fragmentadas mantêm sua participação abaixo de 10% até 2031.


Panorama regulatório
A regulamentação no desenvolvimento de produtos veterinários é moldada por grandes reguladores e organismos de harmonização, que influenciam a forma como as CROs desenham estudos e compilam dossiês entre jurisdições. Nos Estados Unidos, o FDA Center for Veterinary Medicine (CVM) supervisiona o desenvolvimento de medicamentos animais e mantém um programa de Assessoria Científica Paralela com a Agência Europeia de Medicamentos (EMA) para alinhar o feedback mais precocemente no ciclo, o que ajuda a reduzir retrabalho em fases avançadas para patrocinadores que conduzem programas multirregionais. Globalmente, as diretrizes VICH sustentam expectativas compartilhadas para boas práticas clínicas e outros requisitos técnicos, apoiando um desenho de protocolo e pacotes de dados mais padronizados nos principais mercados.
Na Europa, o Regulamento (UE) 2019/6 é o principal marco que rege a autorização e o uso de medicamentos veterinários, reforçando as expectativas de qualidade, segurança e eficácia e fortalecendo obrigações de ciclo de vida, como a farmacovigilância. Em 2026, medidas delegadas e de execução da UE continuaram a refinar requisitos relevantes para o controle de doenças e a gestão de antimicrobianos, incluindo o Regulamento Delegado (UE) 2026/1073 da Comissão sobre o uso de medicamentos veterinários para doenças da categoria A e o Regulamento de Execução (UE) 2026/1189, em vigor a partir de 3 de setembro de 2026, que trata de listagens de países terceiros associadas a restrições relacionadas a antimicrobianos. Essas atualizações aumentam o valor da consultoria regulatória, da documentação de conformidade e dos serviços de suporte pós-autorização das CROs, que podem ser prestados junto a múltiplas agências e conjuntos de regras.
Análise da cadeia de valor
A cadeia de valor das CROs veterinárias começa com os patrocinadores (empresas farmacêuticas e de biotecnologia de saúde animal, academia e programas públicos) que terceirizam apoio à descoberta, pacotes pré-clínicos e toxicológicos, e execução de ensaios de campo e clínicos em animais de companhia e pecuária. As entradas upstream incluem redes de investigadores e hospitais veterinários universitários, instalações animais regulamentadas (incluindo capacidade de alta contenção para estudos de desafio) e consumíveis de laboratório, como reagentes e amostras biológicas. As atividades centrais das CROs incluem desenho de protocolo, seleção e monitoramento de centros, bioanálise, gestão de dados e bioestatística, e preparação de dossiês e consultoria regulatória, seguidas de farmacovigilância e compromissos pós-aprovação que estendem o envolvimento das CROs além dos estudos pivotais.
Os pontos de estrangulamento concentram-se em infraestrutura intensiva em capital para grandes animais, em conformidade com as BPL, e em pessoal especializado, o que pode limitar a capacidade produtiva para vacinas de animais de produção e trabalhos de alta biossegurança. Os patrocinadores costumam responder consolidando fornecedores em torno de provedores capazes de agrupar toxicologia BPL, operações clínicas e submissões regulatórias sob um único sistema de qualidade, como refletido no realinhamento de janeiro de 2025 da plataforma de CRO em saúde animal da Argenta Limited. Ferramentas digitais para monitoramento e integridade de dados também estão se tornando mais incorporadas, mas a execução ainda depende de acesso consistente a centros qualificados, populações animais biosseguras e logística transfronteiriça compatível para amostras e materiais de estudo.
Cenário Competitivo
Os cinco principais prestadores — Charles River Laboratories, Eurofins Scientific, Labcorp Drug Development, IDEXX Laboratories e Envigo — detêm cerca de 38% da receita, indicando um campo moderadamente concentrado. As vantagens de escala giram em torno de instalações de BPL multiespecíficas, contenção de nível de biossegurança 3 e consultoria regulatória integrada que empresas menores têm dificuldade em replicar. Ainda assim, especialistas de nicho prosperam ao se concentrar em espécies únicas ou mercados regionais de pecuária, como a Clinvet da África do Sul, que se concentra em vacinas para suínos.
A tecnologia continua sendo um campo de batalha fundamental. As grandes OPCs implantam análises de imagem habilitadas por IA, blockchain para integridade de dados e biossensores vestíveis para reduzir os custos de monitoramento, ampliando a lacuna de capacidade. Os movimentos estratégicos incluem a parceria exclusiva da Charles River com o Consórcio de Ensaios de Oncologia Comparativa do NIH e a aquisição pela Eurofins de um laboratório de toxicologia no Reino Unido, ambos visando adicionar capacidade especializada.
A consolidação de fornecedores está ganhando ritmo à medida que os patrocinadores exigem parceiros menos numerosos e mais capazes. As taxas horárias para consultoria regulatória de alto nível agora chegam a USD 400, mais do que o dobro das taxas de monitoramento clínico de rotina, ressaltando o prêmio associado à expertise em dossiês. Plataformas de ensaios descentralizados habilitadas por telemedicina podem ainda mais perturbar a ordem competitiva ao reduzir drasticamente os custos de coordenação de locais e ampliar os pools geográficos de pacientes.
Líderes do Setor de OPC Veterinária
Charles Laboratories Inc.
IDEXX Laboratories, Inc.
knoell Germany GmbH
Argenta Limited
Eurofins Scientific SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de CRO Veterinário
- Altasciences Company, Inc.
- Argenta Limited
- Charles River
- Clinvet International (Pty) Ltd
- East Tennessee Clinical Research, Inc.
- Envigo RMS Holding Corp. (Inotiv)
- Eurofins
- IDEXX
- KLIFOVET GmbH
- knoell Germany GmbH
- LabCorp
- Mispro Biotech Services Corp.
- Oncovet Clinical Research
- Triveritas (knoell Animal Health Ltd)
- TriviumVet
- Veeda Clinical Research Ltd.
- Vetworks BV
- Wageningen Bioveterinary Research

Oportunidades de mercado e perspectivas futuras
As oportunidades são mais fortes onde a capacidade de ensaios clínicos e a qualidade de recrutamento melhoram por meio de maior visibilidade dos estudos e participação mais ampla de centros. A American Veterinary Medical Association (AVMA) continuou adicionando estudos ao seu Veterinary Clinical Trials Registry em abril de 2026, apoiando a conscientização de proprietários e clínicos para ensaios em animais de companhia de propriedade de clientes e criando um funil mais claro para as CROs que gerenciam recrutamento, fluxos de consentimento e coordenação multicêntrica. Os escritórios de ensaios clínicos acadêmicos também estão migrando da pesquisa exploratória para modelos de execução estruturados e semelhantes aos de patrocinadores, como ilustrado pelo lançamento pela The Ohio State University College of Veterinary Medicine, em abril de 2026, de um ensaio clínico do RABI-767 em cães por meio do Blue Buffalo Veterinary Clinical Trials Office (BBVCTO), em parceria com a Lamassu Pets.
Ao mesmo tempo, pipelines ativos em indicações especializadas criam espaço para CROs com capacidades integradas em operações de ensaios, análises e suporte regulatório. A Vetbiolix iniciou um estudo piloto multicêntrico, randomizado, duplo-cego e controlado por placebo em fevereiro de 2026 em cães de propriedade de clientes com doença periodontal, e concluiu o recrutamento em março de 2026 para um estudo de Fase 2 sobre osteoartrite em parceria com a Can-Fite BioPharma, destacando a demanda por execução e gestão de dados de ensaios multicêntricos em animais de companhia. À medida que os patrocinadores expandem além dos programas tradicionais de doenças infecciosas para condições crônicas e especializadas, as CROs que combinam redes de investigadores, ferramentas de monitoramento descentralizado e documentação pronta para dossiê podem buscar trabalhos de maior valor em todo o início do estudo, execução e interações regulatórias pós-estudo.
Recent Industry Developments in Mercado de CRO Veterinário
- Junho de 2026: a knoell publicou uma atualização regulatória de saúde animal ligada à reunião do Comitê de Medicamentos Veterinários (CVMP) da EMA, realizada em maio de 2026. A atualização destaca o valor operacional da inteligência regulatória e do monitoramento contínuo da UE para patrocinadores que conduzem programas de desenvolvimento veterinário em múltiplos países. Ela reforça a demanda por parceiros de CRO capazes de traduzir os resultados do comitê em ações de estudo e submissão.
- Janeiro de 2026: a Charles River Laboratories anunciou um acordo definitivo para adquirir os ativos da K.F. (Cambodia) Ltd., uma fornecedora de primatas não humanos, com fechamento previsto para o primeiro trimestre de 2026. A medida aumenta o controle sobre uma entrada de pesquisa crítica que influencia o cronograma de avaliação de descoberta e segurança para programas terceirizados. Maior resiliência da cadeia de suprimentos em um grande provedor pode deslocar a seleção de fornecedores para organizações com acesso garantido a modelos especializados.
- Janeiro de 2025: a Argenta Limited realinhou sua plataforma de CRO em saúde animal, consolidando capacidades para agrupar toxicologia BPL, operações clínicas e submissões regulatórias sob um único sistema de qualidade. A reestruturação apoia a execução mais rápida de ensaios multicêntricos e um suporte regulatório simplificado em programas de saúde animal.


Mercado de CRO Veterinário Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange serviços de pesquisa contratada terceirizados usados para desenvolver, testar e apoiar aprovações de produtos de saúde animal. Inclui trabalhos como desenho de estudos, operações de centros, estudos de segurança, tratamento de dados e suporte regulatório, prestados como serviço pago a um patrocinador.
Exclusões de escopo: não inclui P&D interno dentro de organizações patrocinadoras, a prestação de cuidados veterinários de rotina ou serviços de fabricação comercial em larga escala.
Visão geral da segmentação
- Por Tipo de Serviço
- Ensaios Clínicos
- Estudos de Toxicologia e Segurança
- Serviços Regulatórios e de Consultoria
- Outros Serviços Especializados
- Por Tipo de Animal
- Animais de Companhia
- Cães
- Gatos
- Outras Espécies de Companhia
- Pecuária
- Bovinos
- Suínos
- Aves
- Outras Pecuárias
- Animais de Companhia
- Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia de Saúde Animal
- Institutos Acadêmicos e de Pesquisa
- Patrocinadores Governamentais e Sem Fins Lucrativos
- Outros Usuários Finais
- Por Indicação
- Oncologia
- Doenças Infecciosas
- Dermatologia
- Distúrbios Gastrointestinais
- Neurologia
- Outras Indicações
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa estabelecendo um limite prático em torno do que se qualifica como serviço de CRO veterinária e do que fica fora dele, e depois mapeando o fluxo de serviço desde o planejamento do estudo até a submissão regulatória. Para contextualizar a demanda, recorremos a indicadores públicos, como as diretrizes e aprovações do FDA CVM, informações de saúde animal do USDA APHIS e relatórios de doenças da WOAH, já que estes moldam os volumes e prazos dos estudos de forma visível.
Também usamos estatísticas nacionais de populações de pecuária e animais de estimação (do USDA e da FAO), periódicos revisados por pares sobre atividade de pesquisa clínica veterinária, e registros de ensaios clínicos onde estudos veterinários são divulgados. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável ajudam a esclarecer a intensidade da terceirização e o mix de serviços, e uma assinatura paga para dados financeiros e inteligência de empresas é usada para padronizar o histórico de receita quando ele é divulgado de forma desigual. Esta lista é ilustrativa, e muitas outras fontes públicas foram revisadas para coleta de dados, verificação cruzada e esclarecimento de premissas.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar sob pressão as entradas do modelo que as fontes documentais não mostram claramente, como o mix típico de projetos por linha de serviço, faixas realistas de utilização e como o preço varia com a complexidade do estudo e a geografia. Conversamos com uma combinação de prestadores de serviços, patrocinadores e funções de suporte do ecossistema na Ásia-Pacífico, EMEA e Américas, e depois alinhamos as diferenças por meio de perguntas de acompanhamento para que as premissas finais permaneçam consistentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 20% | Ásia-Pacífico: 39% |
| Nível médio: 41% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Participantes menores: 21% | Gerentes: 45% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído principalmente usando uma abordagem top-down, na qual a atividade de P&D em saúde animal é convertida em um pool endereçável de serviços terceirizados, depois filtrado pela parcela que normalmente é contratada externamente com prestadores especializados. Para manter os totais realistas, corroboramos o resultado com aproximações bottom-up seletivas, como divulgações de receita amostradas, verificações de canal sobre o mix de linhas de serviço, e uma verificação cruzada de preço vezes atividade para tipos comuns de estudo.
As principais entradas neste mercado incluem a contagem de estudos clínicos veterinários ativos e estudos de segurança, a duração média do estudo e os padrões de desistência, a mudança no mix entre programas de animais de companhia e pecuária, a intensidade de terceirização por tipo de patrocinador, e a progressão típica do preço por estudo à medida que a complexidade aumenta. Quando alguns países não divulgam sinais de atividade suficientes, preenchemos as lacunas usando indicadores substitutos, como a direção da população animal e dos gastos em saúde animal, e depois ajustamos após a validação primária. Para a previsão, é usada análise de cenários em torno da penetração de terceirização e do crescimento do volume de estudos, e o caso médio é selecionado após feedback de especialistas sobre o ritmo regulatório e o sentimento do pipeline de patrocinadores.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de várias verificações que comparam a saída do modelo com sinais independentes, como faixas de receita divulgadas por provedores, direção da atividade de estudos em registros e mudanças nos comentários sobre o pipeline de patrocinadores. Se surgir uma grande variância por região ou tipo de serviço, revisitamos os fatores determinantes, reverificamos as premissas subjacentes e recontatamos fontes quando a variância não pode ser explicada por efeitos de tempo ou moeda.
Antes da aprovação final, o trabalho é revisado em etapas para que a lógica de cálculo, as unidades e o alinhamento de anos sejam consistentes entre as seções. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças regulatórias importantes ou aumentos claros na demanda de terceirização. Imediatamente antes da publicação, fazemos uma revisão final para garantir que as últimas atualizações públicas e o feedback primário estejam refletidos.
Comparação do Tamanho do Mercado de CRO Veterinária da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços de CRO veterinária podem parecer muito distantes, mesmo quando descrevem um tema de terceirização semelhante, porque o limite do serviço nem sempre é definido da mesma forma. As diferenças também vêm de qual ano é tratado como base, de como o preço é projetado para frente, e de se as estimativas são atualizadas após novas aprovações, atividade de ensaios ou sinais de orçamento de patrocinadores.
A tabela torna a dispersão fácil de visualizar, e no modelo da Mordor Intelligence o valor está ligado apenas aos serviços terceirizados de CRO (como ensaios clínicos, estudos de toxicologia e segurança, e trabalho regulatório e de consultoria), em vez de combiná-lo com fluxos de receita de CDMO que podem inflar o total. As lacunas também são criadas quando uma estimativa usa uma taxa de penetração de terceirização conservadora, ou quando o momento da conversão de moeda e a transferência da inflação são tratados com um único fator amplo, em vez de serem verificados em relação ao feedback de preços por linha de serviço.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,18 bilhão de USD (2025) | |
| Editora de Dados Comerciais A | 0,92 bilhão de USD (2024) | Usa um horizonte mais curto e detalhes de escopo limitados, com o número parecendo depender de uma previsão pontual única e de uma média global ampla de preços e participação de terceirização. |
| Grupo de Pesquisa do Setor B | 1,62 bilhão de USD (2024) | Provavelmente inclui atividades terceirizadas adjacentes além do trabalho exclusivo de CRO, e aplica uma trajetória de crescimento mais rápida ligada ao crescimento generalizado dos gastos em saúde animal, em vez de verificações específicas de atividade de estudos e utilização por serviço. |
Quando o escopo é mantido apenas para serviços de CRO e testado sob pressão usando sinais de atividade de estudos e feedback primário de preços, o resultado permanece rastreável a etapas repetíveis. Os números externos diferem principalmente porque seu limite de serviço e alinhamento de ano não são os mesmos, o que empurra o total para baixo ou para cima mesmo antes de aplicar as premissas de crescimento.


Principais Perguntas Respondidas no Relatório
Qual o tamanho esperado do mercado de OPC veterinária até 2031?
Está projetado para atingir USD 1,85 bilhão até 2031, crescendo a um CAGR de 7,8% ao longo de 2026-2031.
Qual região tem previsão de crescimento mais rápido em pesquisa veterinária terceirizada?
A Ásia-Pacífico, apoiada por custos de ensaios mais baixos e programas de biossegurança em expansão, está posicionada para um CAGR de 8,65% até 2031.
Qual linha de serviço dentro da pesquisa contratada está se expandindo mais rapidamente?
Os serviços regulatórios e de consultoria devem liderar o campo com um CAGR de 9,43% à medida que as diretrizes harmonizadas reduzem a redundância de dossiês.
Qual segmento animal tem projeção de adicionar a maior receita incremental?
Os estudos com pecuária, especialmente os programas de vacinas para suínos, têm previsão de crescer a 9,66% ao ano até 2031.
Por que os ensaios de neurologia estão ganhando impulso na P&D veterinária?
Os avanços na terapia gênica para epilepsia canina e outros distúrbios do sistema nervoso central estão atraindo novos financiamentos, produzindo um CAGR de 10,32% para estudos de neurologia.
Quão concentrada é a concorrência entre as OPCs veterinárias?
Os cinco principais prestadores detêm cerca de 38% da receita, sinalizando concentração moderada com espaço para especialistas de nicho.
Página atualizada pela última vez em:



