
Tamanho e Participação do Mercado de Empréstimo Automotivo dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
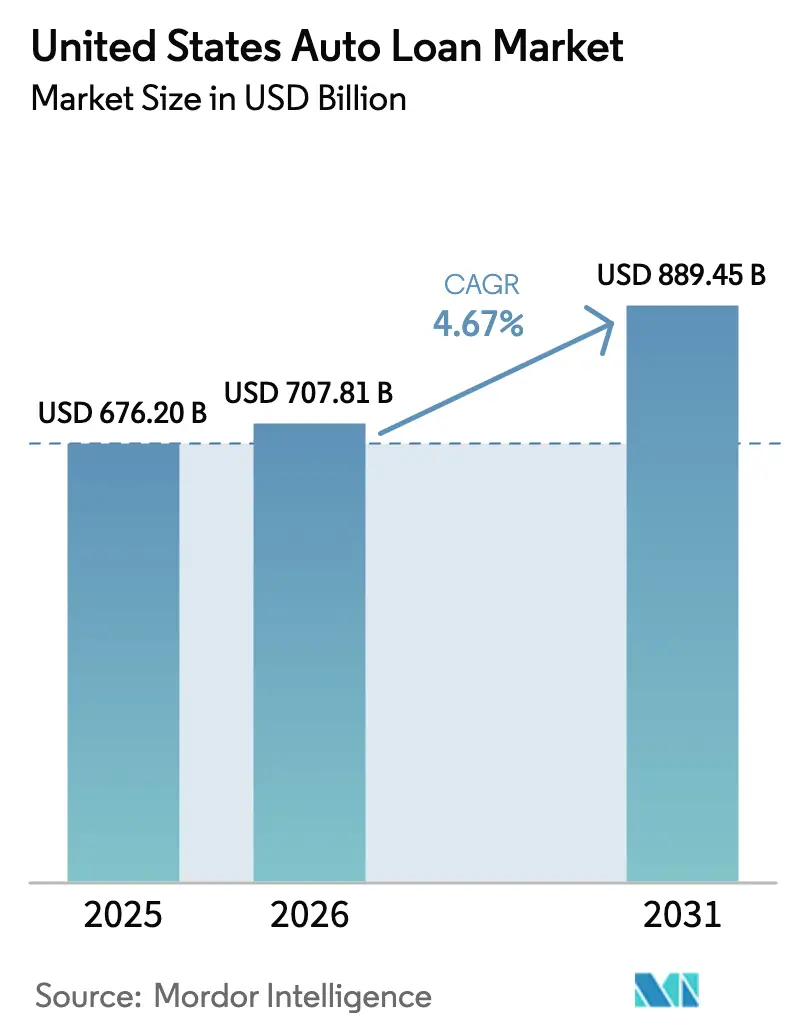
| Tamanho do mercado no ano base (2025) | 676.20 Bilhões de dólares |
| Tamanho do Mercado (2026) | 707.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 889.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.67 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Empréstimo Automotivo dos Estados Unidos por Mordor Intelligence
Espera-se que o tamanho do Mercado de Empréstimo Automotivo dos Estados Unidos aumente de USD 676,20 bilhões em 2025 para USD 707,81 bilhões em 2026 e atinja USD 889,45 bilhões até 2031, crescendo a um CAGR de 4,67% no período de 2026 a 2031.
Uma dedução federal finalizada de juros sobre empréstimo automotivo que permite até USD 10.000 para empréstimos em veículos montados domesticamente até 2028 apoia a acessibilidade na margem e incentiva a captação de crédito no mercado de empréstimo automotivo dos Estados Unidos. As tendências de composição de carteira favorecem credores cativos e plataformas de fintech, com cativos e fintechs posicionados como os de crescimento mais rápido até 2031 com base na originação digital e melhores condições de financiamento no mercado de empréstimo automotivo dos Estados Unidos. As condições de financiamento foram amplamente resilientes desde o final de 2025, com volumes e spreads de ABS automotivo estabilizados, mantendo os emissores prime competitivos nas taxas anuais percentuais no mercado de empréstimo automotivo dos Estados Unidos. Os credores continuam a investir em automação e tomada de decisão no ponto de venda, com plataformas em escala processando milhões de solicitações anualmente enquanto comprimem o tempo de decisão no mercado de empréstimo automotivo dos Estados Unidos. O desempenho de crédito é bifurcado, pois as condições de crédito subprime permanecem mais desafiadoras do que as prime, um tema que o Federal Reserve destaca em sua revisão de inadimplência do consumidor de 2025, o que influencia a subscrição e a precificação no mercado de empréstimo automotivo dos Estados Unidos.
Principais Conclusões do Relatório
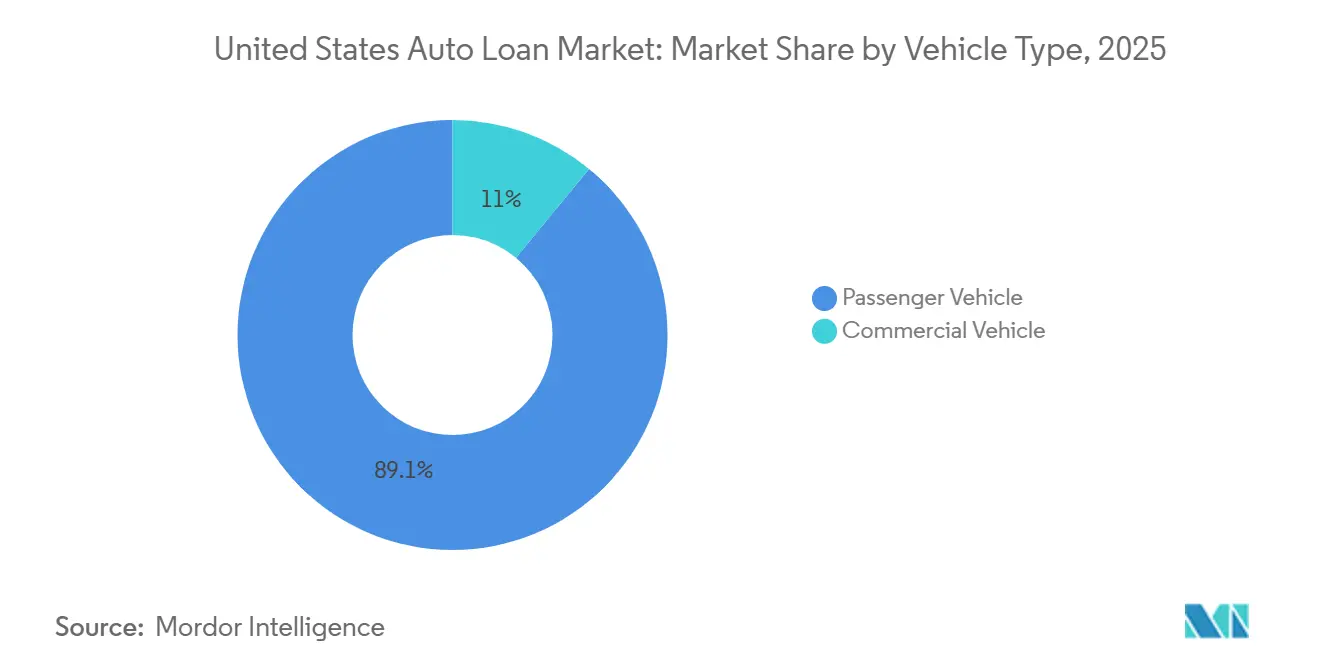
- Por tipo de veículo, os veículos de passeio lideraram com 89,05% da participação do mercado de empréstimo automotivo dos Estados Unidos em 2025, enquanto os veículos comerciais devem se expandir a um CAGR de 6,08% até 2031.
- Por modelo de veículo, os carros representaram 87,35% da participação do mercado de empréstimo automotivo dos Estados Unidos em 2025, enquanto picapes e vans pequenas devem crescer a um CAGR de 7,05% até 2031.
- Por propriedade, os veículos usados detinham 57,80% da participação do mercado de empréstimo automotivo dos Estados Unidos em 2025 e devem crescer a um CAGR de 6,45% até 2031.
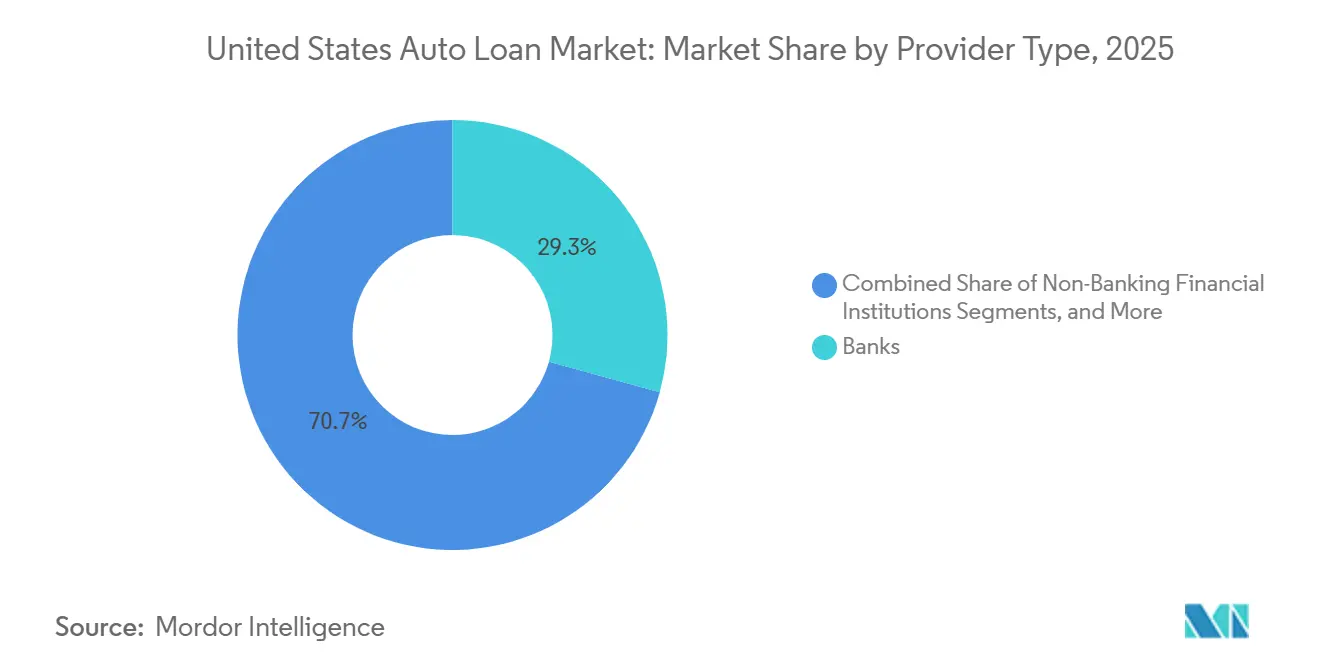
- Por tipo de fornecedor, os bancos detinham 29,29% da participação do mercado de empréstimo automotivo dos Estados Unidos em 2025, enquanto as plataformas de fintech devem registrar o crescimento mais rápido a um CAGR de 12,28% até 2031.
- Por prazo, os empréstimos com prazo superior a cinco anos detinham 52,70% da participação do mercado de empréstimo automotivo dos Estados Unidos em 2025 e devem crescer a um CAGR de 6,57% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Empréstimo Automotivo dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O eContracting com autenticação digital reduz o tempo de financiamento e amplia as aprovações endereçáveis | +0.8% | Global, ganhos iniciais nos centros de concessionárias da Califórnia, Texas e Flórida | Médio prazo (2 a 4 anos) |
| O acesso ao mercado de ABS normaliza os custos de financiamento para emissores prime | +1.2% | Global, concentrado entre credores cativos e bancos nacionais | Médio prazo (2 a 4 anos) |
| A recuperação do estoque de veículos novos e os incentivos das montadoras impulsionam as originações de financiamento cativo | +1.0% | Global, com transbordamento para redes de concessionárias no Meio-Oeste e Sudeste | Curto prazo (≤ 2 anos) |
| O financiamento de veículos usados como âncora de volume em meio à mudança de composição orientada pela acessibilidade | +1.4% | Global, pronunciado em metrópoles de baixa renda e corredores rurais | Longo prazo (≥ 4 anos) |
| Transferibilidade no ponto de venda dos créditos federais para veículos limpos | +0.3% | Nacional, adoção inicial nos estados do Pacífico e das Montanhas | Curto prazo (≤ 2 anos) |
| A subscrição orientada por dados reduz fraudes e o risco de inadimplência precoce | +0.6% | A adoção global de fintech está concentrada em corredores tecnológicos urbanos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O eContracting com Autenticação Digital Reduz o Tempo de Financiamento e Amplia as Aprovações Endereçáveis
A contratação digital continua a encurtar o tempo entre a negociação e os contratos financiados, o que alivia a exposição ao plano de piso do revendedor e reduz o abandono durante o financiamento. A Wolters Kluwer reportou um aumento sequencial de 7,07% no volume de eContracting no segundo trimestre de 2025 e uma alta de 9,26% em relação ao ano anterior, sublinhando a adoção sustentada em escala no mercado de empréstimo automotivo dos Estados Unidos[1]. Volumes de vendas mais amplos apoiaram esse impulso de digitalização, pois as vendas de veículos novos em junho de 2025 foram registradas a 15,3 milhões de unidades, sinalizando um forte cenário de varejo para fluxos de trabalho eletrônicos nos escritórios de financiamento de concessionárias. No nível do credor, a Ally processou 14,6 milhões de solicitações em 2024 e reportou um rendimento de 10,41% sobre os recebíveis de varejo automotivo, o que demonstra que originações em escala e precificação disciplinada podem coexistir quando o atrito é eliminado da experiência de integração [2]. A originação digital de ponta a ponta reduz o tempo de processamento e a reconciliação manual, com credores reportando compressão material no tempo de aprovação e menores custos de execução no mercado de empréstimo automotivo dos Estados Unidos. A adoção é mais densa na Califórnia, Texas e Flórida, dada a concentração de concessionárias e a familiaridade digital dos consumidores, enquanto os mercados rurais avançam à medida que a disponibilidade de banda larga e o treinamento de revendedores melhoram no médio prazo.
O Acesso ao Mercado de ABS Normaliza os Custos de Financiamento para Emissores Prime, Permitindo Taxas Anuais Percentuais Competitivas
A atividade de securitização se fortaleceu ao longo do final de 2025, com a emissão de títulos lastreados em ativos atingindo USD 358 bilhões até outubro de 2025 e o ABS automotivo representando 34% desse total com mais de USD 123 bilhões, apoiando o financiamento competitivo para emissores focados em prime no mercado de empréstimo automotivo dos Estados Unidos. A aceitação dos investidores de pontuação alternativa aumentou à medida que o uso do VantageScore em ABS estabeleceu novos recordes em 2025, com mais de USD 22,5 bilhões em operações utilizando seus modelos, um sinal de que os investidores valorizam a transparência e a amplitude de dados nos pools de garantias. Os ajustes de política reforçaram a flexibilidade estrutural para os credores, pois a atualização dos limites da Verdade nos Empréstimos do Federal Reserve de dezembro de 2025 para 2026 simplificou a conformidade para empréstimos de maior valor em embalagem e divulgação. Os bancos também moderaram a exposição direta aos saldos automotivos até meados de 2024, o que abriu espaço para cativos e determinados não bancários aproveitarem a janela de ABS e os depósitos de varejo onde disponíveis no mercado de empréstimo automotivo dos Estados Unidos. O efeito combinado é uma base de financiamento que é ao mesmo tempo profunda e diversificada para pools prime bem estruturados, o que sustenta taxas anuais percentuais estáveis e acesso previsível a financiamento a prazo ao longo dos ciclos no mercado de empréstimo automotivo dos Estados Unidos.
O Financiamento de Veículos Usados Permanece como Âncora de Volume em Meio à Mudança de Composição Orientada pela Acessibilidade
O desempenho dos pools subprime no final de 2025 mostrou inadimplências acima de 30 dias mais elevadas dentro das garantias securitizadas, o que manteve a gestão de risco como prioridade central para os credores que se aprofundam em volumes de usados. O patrimônio líquido negativo permanece um problema persistente, com o CFPB documentando maior risco de reintegração de posse para mutuários que transferem saldos anteriores para novos contratos, um padrão que pode ser mais agudo quando a garantia usada se deprecia mais rapidamente do que o pagamento do principal. Os programas de veículos usados certificados ajudam a mitigar a severidade das perdas ao melhorar a qualidade das garantias, o que permite que cativos e bancos mantenham preços competitivos mesmo com a persistência de obstáculos à acessibilidade no mercado de empréstimo automotivo dos Estados Unidos. Essa composição estável se alinha com os orçamentos dos consumidores e o estoque dos revendedores, e fornece um amortecedor contra as pressões de preços de veículos novos.
A Transferibilidade no Ponto de Venda dos Créditos Federais para Veículos Limpos Impulsiona a Adoção de Veículos Elétricos Financiados
A transferibilidade no ponto de venda permitiu que compradores elegíveis de veículos elétricos aplicassem o crédito federal para veículos limpos diretamente na compra até o final de 2025, o que reduziu os valores financiados e os pagamentos mensais para unidades qualificadas no mercado de empréstimo automotivo dos Estados Unidos. A Receita Federal confirmou que os veículos adquiridos após 30 de setembro de 2025 não se qualificam mais, na ausência de um contrato vinculante anterior, o que altera a economia de muitas transações de veículos elétricos de 2026 e introduz novas considerações para credores e revendedores [3]. As perspectivas do setor para 2026 antecipam uma fase em que a adoção de veículos elétricos continua sem o mesmo impulso federal, enquanto o interesse em híbridos e veículos elétricos fora de arrendamento permanece um fator nos canais de usados. Os cativos estão testando precificação apoiada por telemática e pacotes de manutenção para proteger os valores residuais de veículos elétricos e melhorar os resultados no final do prazo para credores e consumidores no mercado de empréstimo automotivo dos Estados Unidos. A concentração geográfica do financiamento de veículos elétricos permanece mais forte nos estados do Pacífico e das Montanhas, onde a infraestrutura e os incentivos locais ajudam a compensar a mudança na política federal.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A inadimplência subprime elevada e a normalização de perdas restringem o crédito e elevam as taxas anuais percentuais | -1.1% | Global, concentrado em metrópoles de baixa renda e corredores do Cinturão da Ferrugem | Médio prazo (2 a 4 anos) |
| A inflação dos prêmios de seguro automotivo eleva o custo total de condução e as taxas de reprovação de DTI/PTI | -0.7% | Nacional, com transbordamento agudo em Nova Jersey, Rhode Island, Michigan e Washington DC | Longo prazo (≥ 4 anos) |
| O escrutínio regulatório de complementos, patrimônio líquido negativo e práticas de serviço reduz a receita de tarifas | -0.5% | Nacional, com liderança de fiscalização na Califórnia e em Nova York | Médio prazo (2 a 4 anos) |
| A cautela dos investidores em relação às prateleiras de ABS subprime profundo restringe o financiamento para credores marginais | -0.9% | Nacional, originadores subprime no Texas, Geórgia e Nevada são os mais expostos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Inadimplência Subprime Elevada e a Normalização de Perdas Restringem o Crédito e Elevam as Taxas Anuais Percentuais
As pressões de inadimplência do consumidor tornaram-se mais visíveis durante 2025, com o Federal Reserve observando aumentos mais amplos em produtos de crédito e maiores taxas de transição para inadimplências em estágios mais avançados, o que restringiu a subscrição no mercado de empréstimo automotivo dos Estados Unidos. Os credores responderam concentrando a originação em faixas de crédito mais sólidas e moderando as taxas de aprovação para segmentos de maior risco a fim de manter a qualidade da carteira. Os bancos também reduziram os saldos automotivos diretos até meados de 2024, criando espaço para cativos e determinados não bancários absorverem a demanda elegível com modelos de risco equilibrados no mercado de empréstimo automotivo dos Estados Unidos. Essa bifurcação entre o desempenho prime e subprime adiciona pressão de precificação às coortes de pontuação mais baixa e coloca um prêmio em práticas robustas de verificação e serviço. Embora as condições gerais de emprego permaneçam favoráveis, os pagamentos mensais elevados e os custos de propriedade não relacionados ao empréstimo continuam a testar a capacidade de pagamento no mercado de empréstimo automotivo dos Estados Unidos.
O Escrutínio Regulatório de Complementos, Patrimônio Líquido Negativo e Práticas de Serviço Reduz a Receita de Tarifas
O escrutínio federal dos termos contratuais, divulgações e produtos complementares se intensificou desde 2024, com regras propostas que proibiriam determinadas alterações unilaterais e renúncias em contratos de financiamento ao consumidor, o que aumenta os deveres de conformidade para credores e revendedores no mercado de empréstimo automotivo dos Estados Unidos. O CFPB também documentou a prevalência do patrimônio líquido negativo e sua ligação com maior risco de reintegração de posse, reforçando a necessidade de os credores gerenciarem a relação empréstimo-valor e as dinâmicas de troca na originação. A Lei de Combate a Golpes no Varejo Automotivo da Califórnia, em vigor a partir de outubro de 2026, exige divulgações mais claras de preços e complementos e introduz um direito de cancelamento de três dias para transações específicas de veículos usados, o que reduz a receita de tarifas de venda cruzada e pode desacelerar o fluxo no estado. Estados como Louisiana e Ohio atualizaram as regras de taxas documentais para 2026, o que afeta as estruturas de taxas dos revendedores e os valores financiados onde essas taxas são incorporadas ao principal. O efeito líquido é uma mudança em direção a uma precificação mais transparente com menor receita auxiliar, o que aperta as margens e incentiva os credores a depender mais da economia central de empréstimos no mercado de empréstimo automotivo dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: A Eletrificação de Frotas e a Logística de Última Milha Impulsionam o Segmento Comercial
Os veículos de passeio comandaram 89,05% das originações de 2025, enquanto os veículos comerciais devem se expandir a um CAGR de 6,08% até 2031, à medida que a entrega de última milha e a demanda de pequenas frotas aumentam no mercado de empréstimo automotivo dos Estados Unidos. Essa composição reflete a escala do financiamento de varejo, mas também uma mudança gradual à medida que os operadores de logística padronizam empréstimos vinculados a telemática que ajustam a precificação ao uso real e à manutenção. A integração de telemática e a análise de rotas informam o perfil de risco, o que ajuda os credores a melhorar as recuperações e alinhar os termos à vida útil do ativo no mercado de empréstimo automotivo dos Estados Unidos. As unidades comerciais elétricas e de combustível alternativo têm preços de etiqueta mais altos, mas se beneficiam de produtos estruturados, como compartilhamento de risco residual e financiamento inclusivo de bateria, que protegem tanto o obrigado quanto o credor. Os arrendamentos de serviço completo que agrupam manutenção e gestão de frota reduzem a volatilidade operacional para pequenos operadores e mantêm a amortização alinhada com a utilização, o que apoia a estabilidade do desempenho.
O financiamento comercial se concentra em corredores com centros de manufatura, agricultura e logística no Meio-Oeste e Sudeste, onde os ciclos de substituição e a conformidade com a segurança impulsionam a renovação constante de equipamentos. Os volumes de veículos de passeio de varejo permanecem como âncora devido ao financiamento cativo arraigado e a uma grande base de compradores recorrentes que respondem aos incentivos das montadoras e às ofertas de fidelidade de marca no mercado de empréstimo automotivo dos Estados Unidos. Pequenas frotas e operadores autônomos se beneficiam de solicitações online e validação automatizada de dados que reduzem o tempo de aprovação de dias para horas, ao mesmo tempo que expandem o acesso além dos empréstimos baseados em relacionamento. Os credores mantêm foco em caminhões usados também, equilibrando valor residual, custos de manutenção e desempenho histórico para alinhar preços e termos ao perfil de fluxo de caixa dos compradores. Essas dinâmicas combinadas reforçam uma trajetória estável, mas diversificada, para a composição por tipo de veículo ao longo do período de previsão.



Por Modelo de Veículo: O Marketing de Estilo de Vida e a Força Residual Impulsionam o Segmento de Picapes
Os carros, incluindo sedãs, hatchbacks e SUVs, detinham 87,35% de participação em 2025, enquanto picapes e vans pequenas devem crescer a um CAGR de 7,05% até 2031, apoiados por fortes valores residuais de três anos que preservam 65% a 70% do preço sugerido pelo fabricante e sustentam ciclos de troca favoráveis no mercado de empréstimo automotivo dos Estados Unidos. O posicionamento de uso duplo das picapes atrai famílias para equilibrar necessidades recreativas e de trabalho, o que expande a demanda endereçável e ajuda os credores a subscrever um conjunto mais amplo de casos de uso. Os cativos aproveitam incentivos de taxas anuais percentuais em camadas e programas de fidelidade para reter compradores recorrentes que trocam com menos patrimônio líquido negativo devido a valores de revenda mais fortes. Os programas de veículos usados certificados adicionam profundidade ao financiamento no nível do modelo, estendendo garantias, assistência em estrada e padrões de inspeção que reduzem a severidade das perdas em inadimplências. Regionalmente, o financiamento de picapes é mais forte nos estados do Sul e das Montanhas, onde os usos de estilo de vida e comerciais se sobrepõem.
Motocicletas e scooters permanecem segmentos especializados com ciclos sazonais, enquanto caminhões pesados e ônibus operam sob critérios de crédito comercial vinculados à utilização e à solvabilidade do operador. Os carros permanecem o carro-chefe do transporte doméstico, mas o crescimento incremental favorece picapes e crossovers onde as montadoras podem justificar maior gasto com incentivos por unidade em relação à margem. Os credores usam ferramentas digitais para personalizar ofertas e agilizar a conversão do funil, um processo ilustrado pelo assistente conversacional da Capital One que reduz o atrito no início da jornada de compra. As ofertas de financiamento de veículos usados certificados das montadoras, incluindo promoções de baixa taxa anual percentual em modelos selecionados, ajudam a preservar a acessibilidade e a manter o estoque de modelos recentes circulando pelos canais de concessionárias. Essas dinâmicas apoiam o mercado de empréstimo automotivo dos Estados Unidos ao estabilizar os valores das garantias e permitir ciclos de compra recorrentes.
Por Propriedade: As Restrições de Acessibilidade Aceleram a Dominância dos Veículos Usados
Os veículos usados detinham 57,80% de participação em 2025 e devem crescer a um CAGR de 6,45% até 2031, o que reforça os veículos usados como âncora de volume do mercado de empréstimo automotivo dos Estados Unidos. O tamanho do mercado de empréstimo automotivo dos Estados Unidos vinculado ao estoque de usados se beneficia de saldos por empréstimo mais baixos e de programas de veículos usados certificados que estendem garantias e reduzem a severidade das perdas por inadimplência ao garantir as condições do veículo. Os programas certificados também impulsionam as recuperações em leilão quando ocorrem reintegrações de posse, pois a transferibilidade da garantia e a documentação de inspeção apoiam lances mais fortes. À medida que os credores gerenciam a volatilidade das garantias, eles dependem do fornecimento de veículos usados certificados para manter rendimentos que equilibrem a acessibilidade do consumidor com o risco no mercado de empréstimo automotivo dos Estados Unidos. As plataformas de originação continuam a agilizar a verificação digital de renda e emprego, o que ajuda a conter fraudes e melhorar a conversão do funil.
O financiamento de veículos novos cresce mais lentamente devido aos preços de transação mais altos, mas os estoques normalizados e os incentivos seletivos apoiam volumes estáveis no segmento prime em 2026. As inadimplências subprime em pools securitizados permaneceram significativamente mais altas do que as prime no final de 2025, o que incentiva os credores a manter disciplina nas relações empréstimo-valor nos canais de usados. As dinâmicas de patrimônio líquido negativo documentadas pelo CFPB motivam ainda mais o uso de prazos mais curtos ou estruturas residuais para evitar a composição de transferências na troca. Os cativos continuam a subsidiar modelos selecionados de veículos usados certificados com taxas anuais percentuais promocionais, o que protege a participação e sustenta o fluxo de modelos recentes pelos revendedores franqueados. O setor de empréstimo automotivo dos Estados Unidos permanece ancorado pelo financiamento de veículos usados, onde a acessibilidade, as condições verificadas e a subscrição disciplinada mantêm os volumes saudáveis.
Por Tipo de Fornecedor: A Disrupção das Fintechs Redefine o Acesso ao Segmento Quase Prime
Os bancos detinham 29,29% de participação em 2025, enquanto as plataformas de fintech devem registrar um CAGR de 12,28% até 2031 e os cativos das montadoras um CAGR de 8,02%, remodelando o acesso e a concorrência em todo o mercado de empréstimo automotivo dos Estados Unidos. Os credores em escala migraram para microsserviços nativos em nuvem, pontuação de aprendizado de máquina incorporada e verificações em tempo quase real que entregam decisões de crédito em menos de dois minutos e reduzem os custos de execução em escala. Os cativos defendem a participação combinando taxas anuais percentuais subsidiadas com programas de revendedores que aumentam as taxas de fechamento no showroom enquanto mantêm o tempo de financiamento reduzido. À medida que os bancos equilibram o apetite por risco e os níveis de reserva, eles se concentram nos segmentos prime e usam o financiamento por depósitos para permanecer competitivos no mercado de empréstimo automotivo dos Estados Unidos. As parcerias com fintechs fornecem pilhas de originação de marca branca para cooperativas de crédito e bancos regionais, ampliando o alcance com automação de conformidade e conectividade de dados.
Em paralelo, a adoção de pontuação alternativa ganhou força nas finanças estruturadas, com o uso do VantageScore na emissão de ABS atingindo níveis recordes em 2025, sinalizando uma aceitação mais ampla entre os participantes do mercado. O setor de empréstimo automotivo dos Estados Unidos se beneficia dessa transparência à medida que os credores calibram as políticas de aprovação para mutuários quase prime com fluxos de caixa estáveis. Assistentes digitais e ferramentas de pré-qualificação, como o Chat Concierge da Capital One, apoiam maior conversão do funil ao abordar pesquisas e agendamento de test-drives antes que uma solicitação completa seja enviada. As estratégias de carteira se concentram na diversificação entre faixas de crédito e canais para gerenciar mudanças nos custos de financiamento e no risco. Essas iniciativas apoiam um equilíbrio competitivo onde bancos, cativos e fintechs se apoiam em suas vantagens estruturais.

Por Prazo: Os Prazos Estendidos Equilibram a Acessibilidade com a Erosão do Patrimônio Líquido
Os empréstimos com prazo superior a cinco anos detinham 52,70% das originações de 2025 e devem crescer a um CAGR de 6,57% até 2031, refletindo como os prazos estendidos ajudam os consumidores a atingir metas de pagamento no mercado de empréstimo automotivo dos Estados Unidos. O tamanho do mercado de empréstimo automotivo dos Estados Unidos associado a prazos mais longos continua a se expandir à medida que os preços dos veículos permanecem elevados e os credores precificam para horizontes de risco mais longos dentro da política de crédito. Os credores avaliam a troca entre a acessibilidade mensal e o total de juros pagos, que aumenta com o prazo e pode agravar o risco de patrimônio líquido negativo se a depreciação superar a amortização. Os produtos baseados em valor residual e as estruturas de balão reduzem os valores por pagamento ao estabelecer um valor garantido futuro, o que pode limitar as transferências no momento da troca. As estratégias de serviço enfatizam intervenções proativas para manter as contas em dia à medida que os custos de propriedade permanecem altos.
Os empréstimos de prazo mais curto nas faixas de menos de três anos e de três a cinco anos apresentam crescimento mais estável, porém mais lento, porque os pagamentos mensais são mais altos a uma determinada taxa anual percentual e saldo. A análise do CFPB sobre o patrimônio líquido negativo sublinha a importância de prazos adequados e relações empréstimo-valor disciplinadas para evitar o risco elevado de reintegração de posse dentro de dois anos da originação. Os credores também usam a precificação baseada em prazo para refletir o risco cumulativo e para incentivar os mutuários a considerar estruturas que se alinhem com o uso esperado e as necessidades de manutenção. À medida que os veículos envelhecem durante o empréstimo, os custos de manutenção aumentam, o que pode pressionar os orçamentos se os pagamentos permanecerem altos em relação à renda. Essas realidades mantêm a seleção de prazo central tanto para os resultados dos mutuários quanto para o desempenho da carteira no mercado de empréstimo automotivo dos Estados Unidos.
Análise Geográfica
As estruturas de política e taxas no nível estadual moldam a acessibilidade e os modelos operacionais, e essas diferenças frequentemente ditam como as originações se distribuem no mercado de empréstimo automotivo dos Estados Unidos. As taxas documentais variam amplamente, e a orientação atualizada de Ohio para 2026 limita as cobranças de serviços documentais a USD 398, enquanto os níveis da Louisiana se ajustam anualmente com base em fórmulas de inflação que restringem os aumentos. A Lei CARS da Califórnia entra em vigor em outubro de 2026, adicionando divulgações e um direito de cancelamento de três dias para determinadas transações de usados com preço de USD 50.000 ou menos, o que pode remodelar o fluxo e as práticas de financiamento e seguro no estado. Essas medidas destacam como a conformidade pode afetar os valores financiados e a receita auxiliar, o que influencia a precificação dos credores e os incentivos dos revendedores. Os credores que operam em vários estados mantêm sobreposições jurisdicionais para alinhar a subscrição e a divulgação com os requisitos locais no mercado de empréstimo automotivo dos Estados Unidos.
As regras de reintegração de posse e cura diferem por estado, criando uma matriz de conformidade e operações para prestadores de serviços e agentes de reintegração de posse. Massachusetts prevê um direito de cura de 21 dias, enquanto Ohio exige avisos específicos sobre inadimplência e cronograma de venda pública, e a Lei Rees-Levering da Califórnia tem disposições de reintegração separadas distintas do resgate do Código Comercial Uniforme, todas as quais afetam o cronograma e o custo de recuperação no mercado de empréstimo automotivo dos Estados Unidos. Louisiana limita a reintegração de posse por autoajuda e exige etapas legais específicas, o que adiciona tempo e custo processual em relação a outros estados. Alaska e outras jurisdições estabelecem diferentes requisitos de venda após a retomada da garantia, e os credores coordenam com advogados e agentes para garantir a fidelidade ao processo. Essas regras díspares significam que os fluxos de trabalho de recuperação e a severidade das perdas podem variar por estado, o que informa as políticas de precificação e reserva.
Os regimes de usura e teto de taxas segmentam ainda mais as estratégias de subscrição e a disponibilidade de produtos. Estados como a Califórnia limitam determinadas taxas ao consumidor, a menos que se apliquem isenções específicas vinculadas a benchmarks federais, enquanto outros estados não impõem teto geral para mutuários corporativos, o que afeta as opções de financiamento intermediado por revendedores e a precificação baseada em risco. Os formuladores de políticas também consideram reformas mais amplas de financiamento ao consumidor, incluindo propostas de teto de taxa anual percentual de 36% que excluem empréstimos para compra de veículos, o que sublinha o tratamento político distinto do financiamento automotivo dentro das estruturas de crédito ao consumidor. À medida que esses regimes evoluem, os credores nacionais mantêm calibração estado a estado e preferem automação de conformidade escalável vinculada a sistemas de originação e serviço. Essa abordagem limita erros e preserva a consistência nas redes de revendedores e nos canais digitais no mercado de empréstimo automotivo dos Estados Unidos. O resultado é um mapa geográfico onde política, taxas e normas de reintegração de posse influenciam tanto a acessibilidade quanto o risco operacional.
Cenário Competitivo
Concentração do Mercado
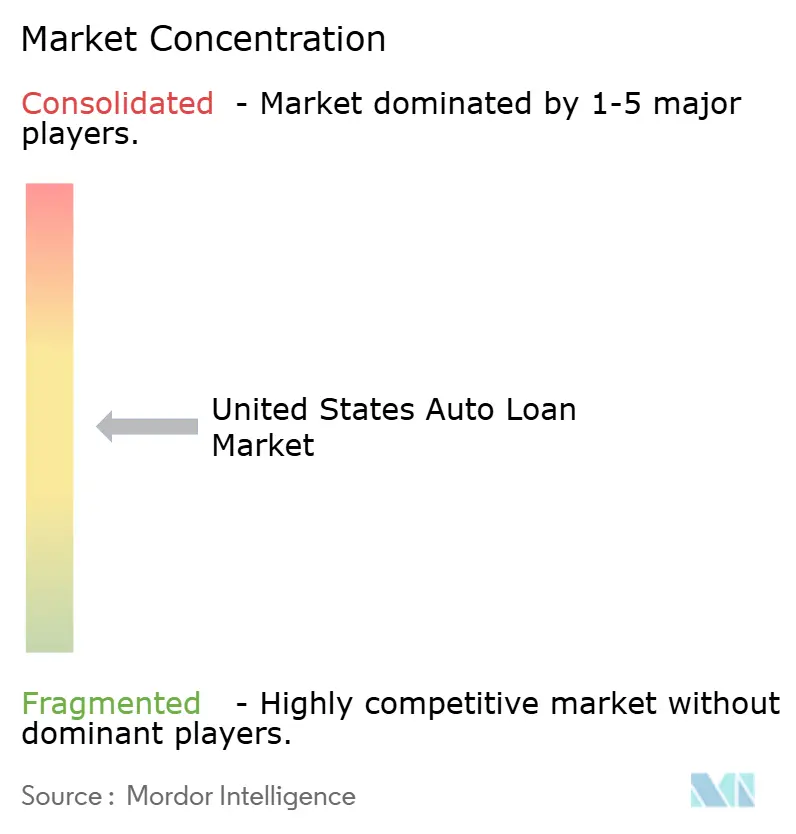
O mercado de empréstimo automotivo dos Estados Unidos permanece competitivo e moderadamente fragmentado, com bancos, cativos e plataformas de fintech cada um se apoiando em vantagens estruturais distintas. Os bancos se concentram em mutuários prime e usam depósitos para precificar de forma competitiva, enquanto os cativos combinam incentivos das montadoras e integração com revendedores para defender a participação nos canais de varejo. As plataformas de fintech trazem velocidade e profundidade de dados para as aprovações quase prime, expandindo a cobertura onde os modelos tradicionais são mais rígidos no mercado de empréstimo automotivo dos Estados Unidos. Os programas de tecnologia dos credores ilustram essa corrida armamentista, com a Ally processando 14,6 milhões de solicitações em 2024 em pilhas nativas em nuvem e incorporando aprendizado de máquina para subscrição e serviço. Assistentes digitais como o Chat Concierge da Capital One agilizam a pesquisa de veículos e o agendamento de test-drives enquanto entregam caminhos de pré-qualificação que melhoram a conversão.
As iniciativas estratégicas de 2025 e 2026 ressaltam a importância do financiamento de baixo custo e da distribuição física. JPMorgan Chase anunciou planos de abrir mais de 160 agências em mais de 30 estados em 2026 e renovar 600 locais, o que expande a captação de depósitos de varejo que pode apoiar o crédito ao consumidor em categorias, incluindo automotivo. Santander celebrou um acordo de fusão para adquirir a Webster Financial, o que expande a capacidade de depósitos e posiciona a franquia combinada para precificar os recebíveis automotivos de forma mais competitiva onde o risco e o retorno são atrativos no mercado de empréstimo automotivo dos Estados Unidos. A Ally autorizou um programa de recompra de ações de USD 2 bilhões plurianual em dezembro de 2025, sinalizando solidez de capital juntamente com foco contínuo em serviços para revendedores e crescimento de depósitos. Esses exemplos mostram como os investimentos em financiamento, distribuição e tecnologia convergem para moldar os resultados de participação.
A aceitação dos mercados de capitais de dados alternativos também apoia o posicionamento competitivo. O uso do VantageScore em ABS estabeleceu recordes em 2025, o que ajuda os emissores a contar uma história de crédito mais completa para os investidores e a manter janelas de financiamento diversificadas no mercado de empréstimo automotivo dos Estados Unidos. Os cativos testam programas vinculados a telemática e recursos de proteção de valor residual de veículos elétricos que reduzem o risco de depreciação, visando construir posições duráveis à medida que a eletrificação avança. Os bancos, por sua vez, equilibram o risco ao longo dos ciclos enquanto expandem as originações digitais e as parcerias que melhoram a eficiência do funil. A intensidade competitiva permanece alta em todas as faixas de crédito, e a diferenciação estratégica repousa na interação entre custo de capital, capacidades digitais e maturidade de conformidade no mercado de empréstimo automotivo dos Estados Unidos.
Líderes do Setor de Empréstimo Automotivo dos Estados Unidos
-
Ally Financial
-
Capital One Auto Finance
-
Toyota Financial Services
-
Bank of America Auto
-
Wells Fargo Auto
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: Banco Santander celebrou um acordo de fusão para adquirir a Webster Financial Corporation por USD 12,3 bilhões (USD 48,75 em dinheiro mais 2,0548 ADSs do Santander por ação da Webster), criando um banco de varejo e comercial entre os 10 maiores por ativos em nível nacional, com fechamento esperado no segundo semestre de 2026. A consolidação posiciona a Santander Consumer USA para aproveitar os USD 80 bilhões em depósitos da Webster para financiar recebíveis automotivos a custos mais baixos do que os títulos lastreados em ativos, apertando a precificação competitiva contra os credores cativos que similarmente exploram as vantagens de financiamento baseado em depósitos após as aprovações de bancos industriais da Ford e da GM.
- Fevereiro de 2026: JPMorgan Chase anunciou planos de abrir mais de 160 agências em mais de 30 estados em 2026, enquanto renova 600 locais existentes. O plano de expansão de três anos prevê mais de 500 novas agências, 1.700 renovações e 3.500 funcionários, visando mercados carentes onde a mobilização de depósitos pode superar os modelos de originação financiados no atacado das plataformas de fintech e recuperar a participação no crédito automotivo de varejo perdida para cativos e não bancários durante o recuo de 2023 a 2024.
- Dezembro de 2025: Ally Financial autorizou um programa de recompra de ações plurianual de USD 2 bilhões sem data de vencimento, com início no quarto trimestre de 2025, para retornar capital aos acionistas enquanto mantém um índice CET1 robusto acima dos mínimos regulatórios. A recompra complementa o refoco estratégico da Ally nos Serviços Financeiros para Revendedores, Finanças Corporativas e depósitos após a alienação de carteiras de consumo não essenciais, simplificando as operações em torno das competências centrais de originação automotiva.
- Março de 2025: Capital One lançou o Chat Concierge, um assistente conversacional multiagente que compara veículos, agenda test-drives e personaliza ofertas de empréstimo sem exigir informações pessoais antecipadas, reduzindo as taxas de abandono e agilizando o funil de originação. A interface se integra com os sistemas de CRM dos revendedores e reflete a mudança dos credores em direção à originação com prioridade digital com tempos de decisão inferiores a dois minutos.
Escopo do Relatório do Mercado de Empréstimo Automotivo dos Estados Unidos
Um empréstimo automotivo é um empréstimo parcelado garantido que permite aos mutuários financiar a compra de veículos de passeio ou comerciais, incluindo veículos de duas rodas. O veículo serve como garantia, com os credores pagando diretamente aos vendedores, e os mutuários reembolsando o empréstimo mais juros em prestações mensais ao longo de um prazo definido.
| Veículo de Passeio |
| Veículo Comercial |
| Motocicletas/Scooters |
| Carros (Hatchbacks, Sedãs, SUVs, etc.) |
| Picapes e Vans Pequenas |
| Caminhões e Ônibus |
| Outros |
| Veículos Novos |
| Veículos Usados |
| Bancos |
| Instituições Financeiras Não Bancárias |
| Fabricantes de Equipamentos Originais |
| Outros Tipos de Fornecedores (Empresas de Fintech) |
| Menos de 3 Anos |
| 3 a 5 Anos |
| Mais de 5 Anos |
| Por Tipo de Veículo | Veículo de Passeio |
| Veículo Comercial | |
| Por Modelo de Veículo | Motocicletas/Scooters |
| Carros (Hatchbacks, Sedãs, SUVs, etc.) | |
| Picapes e Vans Pequenas | |
| Caminhões e Ônibus | |
| Outros | |
| Por Propriedade | Veículos Novos |
| Veículos Usados | |
| Por Tipo de Fornecedor | Bancos |
| Instituições Financeiras Não Bancárias | |
| Fabricantes de Equipamentos Originais | |
| Outros Tipos de Fornecedores (Empresas de Fintech) | |
| Por Prazo | Menos de 3 Anos |
| 3 a 5 Anos | |
| Mais de 5 Anos |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de empréstimo automotivo dos Estados Unidos em 2026 e as perspectivas de crescimento até 2031?
É de USD 707,81 bilhões em 2026 e deve atingir USD 889,45 bilhões até 2031 a um CAGR de 4,67%, apoiado pelo acesso resiliente a financiamento e pela adoção digital contínua.
Quais segmentos lideram o crescimento no mercado de empréstimo automotivo dos Estados Unidos até 2031?
Veículos comerciais, picapes e vans pequenas, fornecedores de fintech e prazos de empréstimo superiores a cinco anos devem crescer mais rapidamente com base na composição atual e nas dinâmicas de financiamento.
Como as mudanças de política estão afetando o mercado de empréstimo automotivo dos Estados Unidos em 2026?
Uma dedução de juros sobre empréstimo automotivo finalizada até 2028 e a Lei CARS da Califórnia em vigor a partir de outubro de 2026 influenciaram a acessibilidade, as divulgações e as práticas dos revendedores, com os credores calibrando a subscrição e a precificação de acordo.
Quais riscos são mais relevantes para o desempenho da carteira no mercado de empréstimo automotivo dos Estados Unidos?
A inadimplência subprime elevada, o patrimônio líquido negativo na troca e as pressões do custo total de propriedade impulsionadas pelo seguro exigem práticas de subscrição mais rigorosas e ajustes de prazo mais seletivos no mercado.
Como os credores no mercado de empréstimo automotivo dos Estados Unidos estão usando a tecnologia para competir?
Os credores implantam eContracting, dados alternativos e assistentes de inteligência artificial para reduzir o tempo de decisão, conter fraudes e personalizar ofertas, enquanto os programas integrados de veículos usados certificados apoiam a qualidade das garantias e reduzem a severidade das perdas.
Qual é o papel da securitização no mercado de empréstimo automotivo dos Estados Unidos hoje?
O ABS automotivo permanece um canal de financiamento fundamental para os emissores prime, com volumes estáveis e maior aceitação dos investidores de pontuação alternativa que ajuda a manter taxas anuais percentuais competitivas e liquidez diversificada.