
Tamanho e Participação do Mercado de Transporte Rodoviário de Carga Transfronteiriço dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
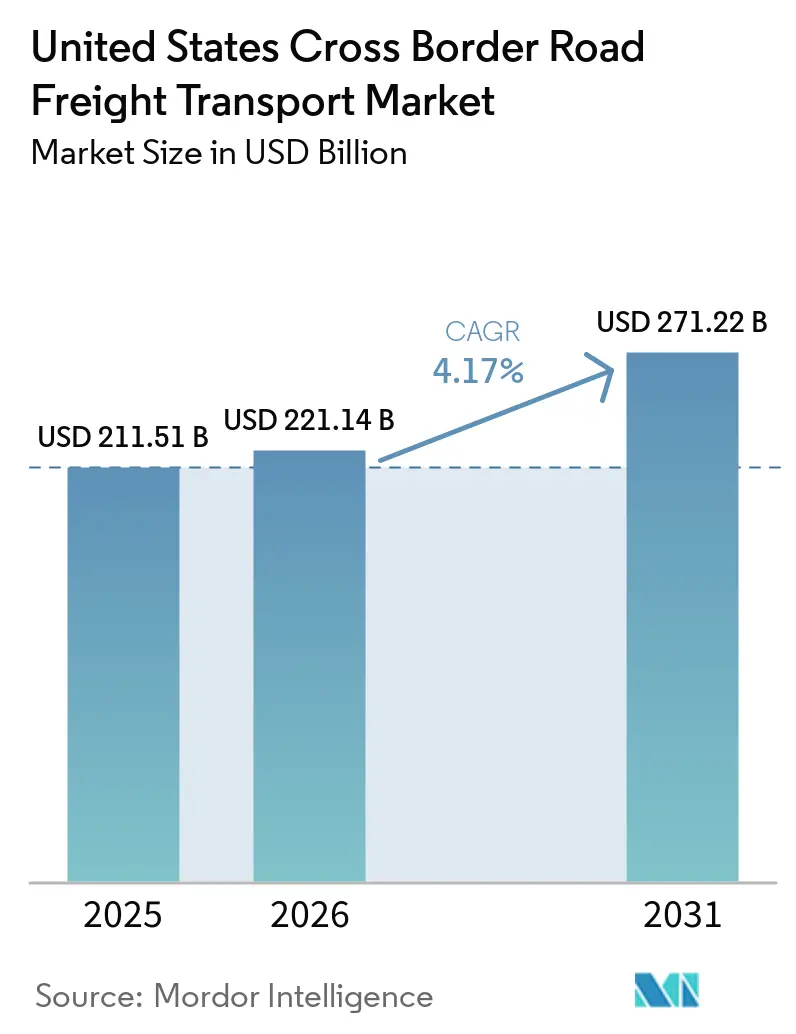
| Tamanho do mercado no ano base (2025) | 211.51 Bilhões de dólares |
| Tamanho do Mercado (2026) | 221.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 271.22 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.17 % |
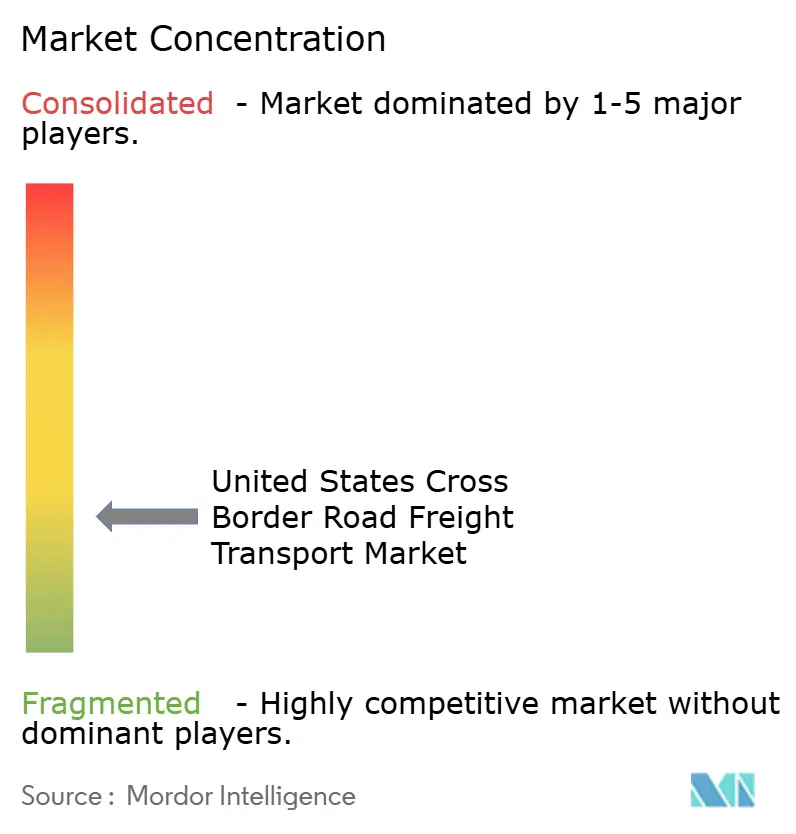
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Rodoviário de Carga Transfronteiriço dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de transporte rodoviário de frete transfronteiriço dos Estados Unidos está projetado para expandir de 211,51 bilhões de USD em 2025 para 221,15 bilhões de USD em 2026, com crescimento projetado para 271,22 bilhões de USD até 2031, registrando um CAGR de 4,17% entre 2026 e 2031.
Os incentivos da Lei de Redução da Inflação estão remodelando os corredores de frete, a demanda por cadeia de frio está se intensificando e os pilotos de documentação eletrônica estão reduzindo os tempos de trânsito. Faixas dedicadas para materiais perigosos de baterias de íons de lítio e capacidade de refrigeração de alta especificação para produtos farmacêuticos estão atraindo preços premium. Enquanto isso, a coordenação regulatória entre as agências dos Estados Unidos e do México está reduzindo inspeções repetidas e encurtando os tempos de permanência nas fronteiras, embora deficiências de infraestrutura e mandatos de emissão zero estejam adicionando pressão de custos. A consolidação liderada por transitários globais sinaliza uma mudança em direção à economia de rede orientada por escala, mas especialistas de nicho continuam a prosperar nos subsegmentos de temperatura controlada, logística reversa e materiais perigosos. Essas correntes cruzadas posicionam o mercado de transporte rodoviário de frete transfronteiriço dos Estados Unidos para uma expansão constante, liderada pela cadeia de suprimentos, até 2031.
Principais Conclusões do Relatório
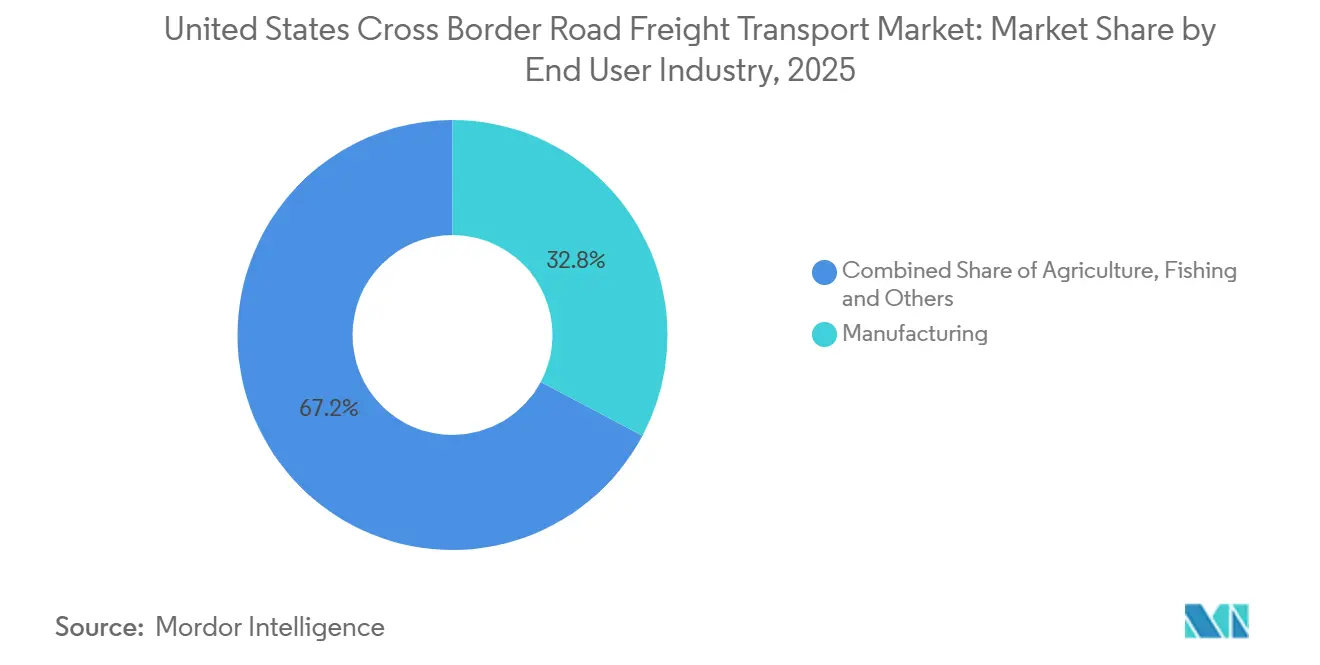
- Por usuário final, a manufatura capturou 32,77% da participação do mercado de transporte rodoviário de frete transfronteiriço dos Estados Unidos em 2025, enquanto o Comércio Atacadista e Varejista está previsto para expandir a um CAGR de 4,92% até 2031.
- Por especificação de carga, o carregamento completo (FTL) capturou 79,18% da participação de receita em 2025, enquanto o carregamento parcial (LTL) está previsto para expandir a um CAGR de 5,02% até 2031.
- Por conteinerização, o não conteinerizado capturou 85,27% da participação de receita em 2025, enquanto o conteinerizado está previsto para expandir a um CAGR de 4,81% até 2031.
- Por distância, o longo percurso capturou 69,20% do tamanho do mercado de transporte rodoviário de frete transfronteiriço dos Estados Unidos em 2025, enquanto o curto percurso está previsto para expandir a um CAGR de 5,10% até 2031.
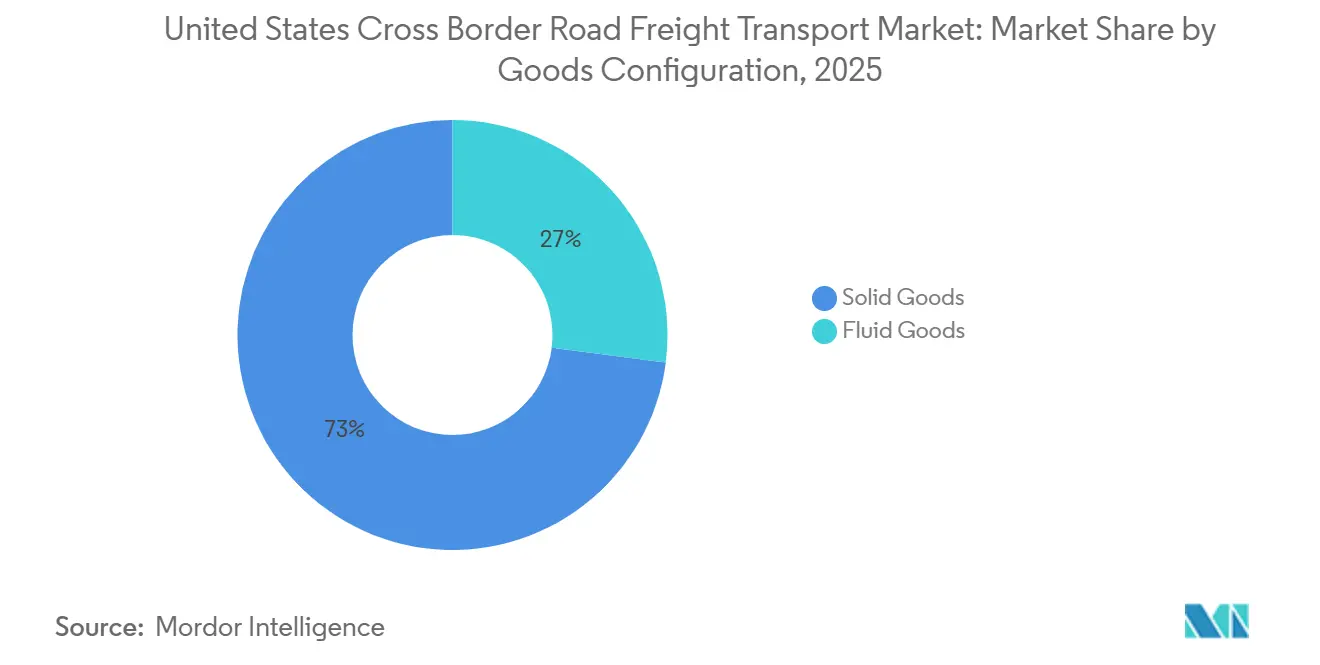
- Por configuração de mercadorias, os sólidos capturaram 72,96% do tamanho de receita em 2025, enquanto os fluidos estão previstos para expandir a um CAGR de 4,74% até 2031.
- Por controle de temperatura, o não controlado por temperatura capturou 94,61% da participação de receita em 2025, enquanto o controlado por temperatura está previsto para expandir a um CAGR de 4,89% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Transporte Rodoviário de Carga Transfronteiriço dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fluxos da cadeia de suprimentos de baterias para veículos elétricos da América do Norte impulsionados pela Lei de Redução da Inflação | 1.1% | Cinturão de baterias do México (Nuevo León, Coahuila), centros de montagem do Meio-Oeste dos EUA | Médio prazo (2-4 anos) |
| Expansão da cadeia de frio para biológicos de alto valor e produtos agrícolas | 0.8% | Estados fronteiriços EUA-México, corredores farmacêuticos | Médio prazo (2-4 anos) |
| Parques industriais próximos à fronteira estão acelerando os embarques de OEMs no sentido sul-norte | 0.9% | Dentro de um raio de 80 km de Laredo, Otay Mesa e das travessias de El Paso | Curto prazo (≤ 2 anos) |
| Protocolos fitossanitários harmonizados USDA-SENASICA reduzindo as reinspeções na fronteira | 0.5% | Corredores de comércio agrícola, travessias Texas-México | Curto prazo (≤ 2 anos) |
| Expansão da logística reversa proveniente de devoluções do comércio eletrônico transfronteiriço | 0.6% | Centros de distribuição na fronteira EUA-México, centros de processamento de devoluções | Médio prazo (2-4 anos) |
| Pilotos de e-CMR e blockchain reduzindo o prazo de documentação | 0.4% | Principais travessias de fronteira com infraestrutura digital | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fluxos da Cadeia de Suprimentos de Baterias para Veículos Elétricos da América do Norte Impulsionados pela Lei de Redução da Inflação
Os fabricantes de baterias norte-americanos comprometeram USD 110 bilhões em capacidade até 2027, com 43% das novas gigafábricas instaladas no México. Faixas dedicadas certificadas para materiais perigosos movimentam agora 2,4 milhões de toneladas de células de íons de lítio anualmente, um salto de 287% desde 2023. Reboques com estabilização de temperatura mantêm faixas de 15-25 °C, e o monitoramento de choques em tempo real atende às regras de embalagem UN 3480. Com o crédito fiscal de USD 7.500 vinculado ao conteúdo regional, os montadores automotivos preveem um crescimento anual de 22% nos movimentos transfronteiriços de baterias até 2030, e as transportadoras obtêm prêmios de tarifa de 35-40% para esse tráfego[1].
Expansão da Cadeia de Frio para Biológicos de Alto Valor e Produtos Agrícolas
O volume da cadeia de frio farmacêutica que cruza a fronteira aumentou 124% desde 2022, à medida que as plantas de biológicos em Jalisco e Toluca abastecem a demanda dos Estados Unidos. A utilização de refrigerados supera 92% nas faixas em direção ao norte, em comparação com a média de 79% de carregamento completo, elevando as tarifas spot de 18% a 25% acima dos referenciais de furgões secos. As exportações mexicanas de abacate e frutas vermelhas, no valor de 14,8 bilhões de USD em 2024, exigem integridade contínua de 2 a 8 °C, e as transportadoras pré-certificadas sob os critérios FDA-COFEPRIS desembaraçam a alfândega 40% mais rápido do que seus pares[2].
Parques Industriais Próximos à Fronteira Acelerando os Embarques de OEMs no Sentido Sul-Norte
Os imóveis industriais em um raio de 80 km das principais travessias absorveram 4,4 milhões de m² em 2024. As instalações em Nuevo Laredo e Otay Mesa reduzem o trânsito da fábrica à fronteira para menos de sete horas e diminuem os quilômetros rodados em vazio nos retornos de 38% para 22%. O agrupamento de OEMs economiza 23-28% nos custos logísticos em comparação com os locais no interior do México e reduz as emissões de CO₂ em 31% graças aos percursos mais curtos.
Protocolos Fitossanitários Harmonizados USDA-SENASICA Reduzindo as Reinspeções na Fronteira
O acordo de reconhecimento mútuo de 2023 abrange 47 categorias de produtos agrícolas e reduz as taxas de inspeção física de 42% para 14% para os expedidores certificados. O tempo médio de travessia para tomates e pimentões caiu de 4,2 horas para 2,8 horas, enquanto as perdas por deterioração diminuíram 1,7 ponto percentual. Os transitários relatam economias de 15-20% nos custos de frete à medida que as cobranças de permanência e seguro recuam.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Déficit crônico de estacionamento para caminhões nos portos de Laredo, El Paso e Detroit | -0.6% | Principais travessias de fronteira com alto tráfego comercial | Curto prazo (≤ 2 anos) |
| As regras da ACF e do CARB da Califórnia estão elevando os custos de conformidade para as frotas transfronteiriças | -0.5% | Travessias de fronteira da Califórnia, corredor do Sudoeste do Pacífico | Longo prazo (≥ 4 anos) |
| Operações de segurança de fronteira ad hoc estão causando tempos de permanência voláteis | -0.4% | Todas as travessias de fronteira EUA-México e EUA-Canadá | Curto prazo (≤ 2 anos) |
| Baixa penetração de seguro de carga no México está aumentando a exposição ao risco | -0.3% | Carga originada no México, faixas de carga de alto valor | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Déficit Crônico de Estacionamento para Caminhões nos Portos de Laredo, El Paso e Detroit
Os espaços seguros cobrem apenas 42% da demanda de pico, forçando desvios de até 80 km. Na Ponte de Comércio Mundial de Laredo, 14.000 movimentos comerciais disputam 340 vagas, aumentando o tempo de permanência em 3,2 horas. A Lei de Infraestrutura Bipartidária reserva USD 185 milhões para alívio, mas a capacidade não entrará em operação até 2027.
Regras da ACF e do CARB da Califórnia Elevando os Custos de Conformidade para as Frotas Transfronteiriças
As grandes frotas devem adquirir apenas caminhões de emissão zero após 2036, acrescentando USD 180.000-240.000 por unidade Classe 8. As regras de drayage já proíbem os motores a diesel anteriores a 2010, provocando a aposentadoria antecipada de 18.000 caminhões. Apenas 340 carregadores públicos para veículos pesados atendem ao estado, contra uma necessidade de 2.100 até 2030[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Usuário Final: A Manufatura Ancora o Crescimento Enquanto o Varejo Ganha Ritmo
A manufatura capturou 32,77% da participação do mercado de transporte rodoviário de frete transfronteiriço dos Estados Unidos em 2025 por valor. Os fabricantes de equipamentos originais (OEMs) automotivos e eletrônicos operam fluxos sincronizados que dependem de metas de entrega pontual de 99% e respondem pelo maior bloco de movimentações de baterias classificadas como materiais perigosos.
O comércio atacadista e varejista é o segmento de crescimento mais rápido, expandindo a um CAGR de 4,92% até 2031. O comércio eletrônico agora impulsiona o crescimento das vendas no varejo, e as devoluções de logística reversa por si só movimentam 2,8 milhões de encomendas por mês. Os expedidores do varejo utilizam LTL contratual e centros de consolidação para conciliar as promessas de serviço ao cliente com os requisitos de segurança de fronteira. O frete de construção acompanha os ciclos de infraestrutura federal, enquanto os volumes de petróleo e gás acompanham as paradas de refinarias e interrupções de oleodutos.


Por Especificação de Carga: FTL Domina, mas o LTL Digital Cresce
Os serviços de carga completa detinham 79,18% do tamanho do mercado de transporte rodoviário de carga transfronteiriço dos Estados Unidos em 2025, graças às economias de escala nos movimentos automotivos, de commodities a granel e de maquinário. O segmento se beneficia de faixas dedicadas, operações de troca de reboques e maior rotatividade de ativos.
Os volumes de carga fracionada estão se expandindo a um CAGR de 5,02% até 2031. Os mercados digitais combinam a demanda fragmentada dos expedidores com a capacidade das transportadoras, reduzindo os quilômetros rodados em vazio para 18%. O setor de transporte rodoviário de carga transfronteiriço dos Estados Unidos está testemunhando pesados investimentos em docas de consolidação na região fronteiriça, com USD 180 milhões investidos nas instalações de Laredo e El Paso durante 2024. O processamento de devoluções e o comércio eletrônico de pequenas encomendas são os motores por trás dessa ascensão.
Por Conteinerização: O Transporte Direto por Caminhão Prevalece, mas o Intermodal Ganha Tração
Os movimentos não conteinerizados representaram 85,27% da participação do mercado de transporte rodoviário de carga transfronteiriço dos Estados Unidos em 2025, refletindo a preferência pelo trânsito direto e lacrado por caminhão nos cronogramas rigorosos de automotivos e eletrônicos. O transporte porta a porta por caminhão economiza 18-24 horas em relação às alternativas ferroviárias entre Monterrey e Dallas.
A carga conteinerizada está crescendo a um CAGR de 4,81% até 2031. As importações asiáticas descarregadas nos portos do Pacífico mexicano agora percorrem o interior por ferrovia antes de serem transportadas por caminhão para os Estados Unidos, aproveitando a capacidade disponível nas rampas intermodais da fronteira. O rastreamento por blockchain reduziu a papelada em 62%, tornando o transporte intermodal mais competitivo em termos de confiabilidade.
Por Distância: Os Corredores de Longa Distância Impulsionam o Volume, as Faixas de Curta Distância Ganham Densidade
As rotas de longo percurso asseguraram 69,20% do valor total em 2025, refletindo seu papel crítico na movimentação de frete de alto volume em grandes distâncias. As faixas do Bajío ao Centro-Oeste dos Estados Unidos, com extensão de aproximadamente 2.250 km, estão se beneficiando cada vez mais de avanços tecnológicos, como sistemas piloto autônomos na Interestadual 45, sinalizando economias futuras significativas de mão de obra e maior eficiência operacional.
Enquanto isso, as operações de curto percurso estão demonstrando forte impulso, com projeção de crescimento a um CAGR de 5,10% até 2031. Esse crescimento é impulsionado por fabricantes que se agrupam estrategicamente próximos a cruzamentos fronteiriços importantes, permitindo maior rotatividade e entrega just-in-time. Os horários diários de retorno para casa tornam as funções de curto percurso mais atraentes para os motoristas, ajudando a mitigar, mas não eliminar completamente, uma escassez de mão de obra que deve atingir 160.000 postos até 2032.
Por Configuração de Mercadorias: As Mercadorias Sólidas Predominam; a Carga Líquida Cresce em Produtos Químicos
As mercadorias sólidas comandaram 72,96% em 2025 e espelham a orientação manufatureira do comércio bilateral. As peças automotivas paletizadas e os eletrônicos embalados atingem até 96% de utilização cúbica, ajudando as transportadoras a manter o custo por unidade baixo. Os altos níveis de padronização em embalagem e manuseio agilizam ainda mais a logística transfronteiriça, reduzindo os tempos de permanência nos portos e centros de distribuição. Além disso, os padrões de demanda consistentes nos setores automotivo e de eletrônicos de consumo fornecem às transportadoras volumes previsíveis, permitindo melhor otimização de rotas e utilização de ativos.
As mercadorias líquidas estão progredindo a um CAGR de 4,74% até 2031, à medida que combustíveis refinados e intermediários químicos são transportados em tanques de aço inoxidável. As regras especializadas para materiais perigosos e a escassez de ativos sustentam prêmios de tarifa de 15-22%. Os líquidos para uso alimentar, como óleos comestíveis, acrescentam tempo de inatividade para ciclos de limpeza que elevam os custos em USD 340-480 adicionais por carga.
Por Controle de Temperatura: A Cadeia de Frio Ganha Participação da Carga em Temperatura Ambiente
A carga sem controle de temperatura dominou com 94,61% de participação em 2025. Automotivos, eletrônicos e mercadorias em geral continuam sendo transportados em temperatura ambiente. Este segmento se beneficia de custos operacionais mais baixos e requisitos de manuseio mais simples, pois não depende de equipamentos de refrigeração especializados ou sistemas de monitoramento. Como resultado, as transportadoras podem escalar a capacidade de forma mais eficiente e manter maior disponibilidade de frota nos principais corredores comerciais.
O tráfego com controle de temperatura está crescendo a um CAGR de 4,89% até 2031. Os reboques refrigerados operam acima de 92% de utilização nas faixas no sentido norte, e os produtores de biológicos exigem sensores em conformidade com as Boas Práticas de Distribuição e unidades de backup. As transportadoras pré-validadas registram liberação alfandegária 40% mais rápida, reforçando a vantagem competitiva.
Análise Geográfica
As faixas da fronteira sul com o México geraram 72% do valor do comércio de superfície em 2024. Laredo processou USD 283 bilhões, e projetos de infraestrutura no valor de USD 1,8 bilhão visam reduzir os tempos de espera em dois terços quando Otay Mesa East abrir em 2027. Corredores dedicados de íons de lítio de Nuevo León e Coahuila até as plantas de montagem do Meio-Oeste operam frotas certificadas para materiais perigosos sob rigorosos controles de temperatura.
As rotas do norte com o Canadá movimentaram USD 382 bilhões em 2024. Detroit, Buffalo e Blaine lidam com 60% do tráfego, dominado por peças automotivas. Uma expansão de USD 33,2 milhões na travessia da Pacific Highway adicionará quatro faixas primárias até o final de 2026. Os fechamentos relacionados a incêndios florestais na Colúmbia Britânica forçaram desvios de 386 km em 2024 e elevaram o custo por carga em até USD 580.
Os pilotos de documentos digitais estão mais avançados nas travessias do sul de alto volume, reduzindo o processamento na fronteira em 62% para as frotas cadastradas. A infraestrutura de cadeia de frio abrange ambas as fronteiras, mas é mais densa próximo a Laredo e Pharr, onde as transportadoras em conformidade com as Boas Práticas de Distribuição economizam em média duas horas por travessia. A seleção de transportadoras depende cada vez mais da especialização em corredores que equilibra a variação regulatória, o risco de segurança e o mix de equipamentos em toda a rede trinacional[4].
Cenário Competitivo
O mercado de transporte rodoviário de frete transfronteiriço dos Estados Unidos é fragmentado, com as cinco principais transportadoras controlando menos de 30% da receita transfronteiriça. A tecnologia é o principal diferenciador, pois as frotas que utilizam blockchain e e-CMR reduzem o desembaraço aduaneiro em 62% e garantem pontuações de pontualidade mais elevadas.
A integração vertical está se aprofundando. C.H. Robinson e XPO incorporam armazenagem e corretagem ao transporte para oferecer logística gerenciada completa, conquistando contratos de maior margem. As faixas de cadeia de frio, logística reversa e materiais perigosos de baterias permanecem como nichos consolidados para especialistas que aproveitam a profundidade de equipamentos e a expertise regulatória. Táticas de recrutamento de motoristas, como rotas com retorno diário para casa e remuneração entre 75.000 e 95.000 USD, atraem talentos 2,3 vezes mais rápido do que a norma do setor.
A regulamentação cria tanto obstáculos quanto oportunidades. O mandato de emissão zero da Califórnia pressiona as frotas menores com altos desembolsos de capital, acelerando a consolidação. As credenciais FAST e C-TPAT são agora requisitos básicos, cobrindo 52% das importações e reduzindo o desembaraço em 40%. Os novos participantes do mercado devem ponderar o custo de conformidade e adoção de tecnologia em relação às oportunidades em faixas de alta especificação e pouco atendidas.
Líderes do Setor de Transporte Rodoviário de Carga Transfronteiriço dos Estados Unidos
-
Schneider National, Inc.
-
C.H. Robinson Worldwide, Inc.
-
J.B. Hunt Transport, Inc.
-
United Parcel Service of America, Inc. (UPS)
-
FedEx Freight
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: FedEx expandiu os serviços transfronteiriços por meio da FedEx Trade Networks para apoiar as tendências de deslocamento de manufatura e nearshoring (por exemplo, faixas entre os Estados Unidos e o México/Vietnã).
- Maio de 2025: J.B. Hunt, BNSF Railway e GMXT lançaram o serviço intermodal transfronteiriço "Quantum de Mexico", melhorando os fluxos de frete entre os Estados Unidos e o México e reduzindo a pegada de carbono.
- Março de 2025: DSV concluiu a aquisição de 14,3 bilhões de EUR (15,7 bilhões de USD) da DB Schenker, comprometendo 1 bilhão de EUR (1,18 bilhão de USD) para centros na Alemanha, ao mesmo tempo em que amplia o alcance transfronteiriço na América do Norte.
- Janeiro de 2025: Knight-Swift adquiriu dez terminais da Yellow Corp. por 2,2 milhões de USD para ampliar sua presença em LTL em seis estados.


Escopo do Relatório do Mercado de Transporte Rodoviário de Carga Transfronteiriço dos Estados Unidos
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Carga Completa (FTL) |
| Carga Fracionada (LTL) |
| Conteinerizado |
| Não Conteinerizado |
| Longa Distância |
| Curta Distância |
| Mercadorias Líquidas |
| Mercadorias Sólidas |
| Sem Controle de Temperatura |
| Com Controle de Temperatura |
| Setor de Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Especificação de Carga | Carga Completa (FTL) |
| Carga Fracionada (LTL) | |
| Conteinerização | Conteinerizado |
| Não Conteinerizado | |
| Distância | Longa Distância |
| Curta Distância | |
| Configuração de Mercadorias | Mercadorias Líquidas |
| Mercadorias Sólidas | |
| Controle de Temperatura | Sem Controle de Temperatura |
| Com Controle de Temperatura |


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de transporte rodoviário de carga transfronteiriço dos Estados Unidos?
O mercado está em USD 221,14 bilhões em 2026 e tem previsão de atingir USD 271,22 bilhões até 2031.
Qual é a velocidade de crescimento do frete LTL transfronteiriço?
Os serviços de carga fracionada estão se expandindo a um CAGR de 5,02% à medida que as devoluções do comércio eletrônico e as plataformas digitais aumentam a demanda.
Qual setor de usuário final movimenta mais carga transfronteiriça?
A manufatura lidera com 32,77% de participação, impulsionada pelas cadeias de suprimentos automotivas e de eletrônicos.
Qual é o impacto das regras de emissão zero da Califórnia sobre as frotas?
A conformidade acrescenta USD 180.000-240.000 por novo caminhão Classe 8 e está acelerando a consolidação entre as transportadoras.
Por que a carga de cadeia de frio é um ponto de crescimento?
Biológicos, plantas e exportações de produtos agrícolas premium exigem controle rigoroso de 2-8 °C, elevando a utilização de reboques refrigerados acima de 92% e sustentando prêmios de tarifa.
Como a documentação eletrônica afeta o desembaraço aduaneiro?
Os conhecimentos de embarque em blockchain e as notas e-CMR reduzem a burocracia em 62% e encurtam os ciclos de conversão de caixa de 45 dias para 12 dias.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
