
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 71.77 Bilhões de dólares |
| Tamanho do Mercado (2026) | 74.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 87.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.34 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Ferroviário de Carga dos Estados Unidos pela Mordor Intelligence
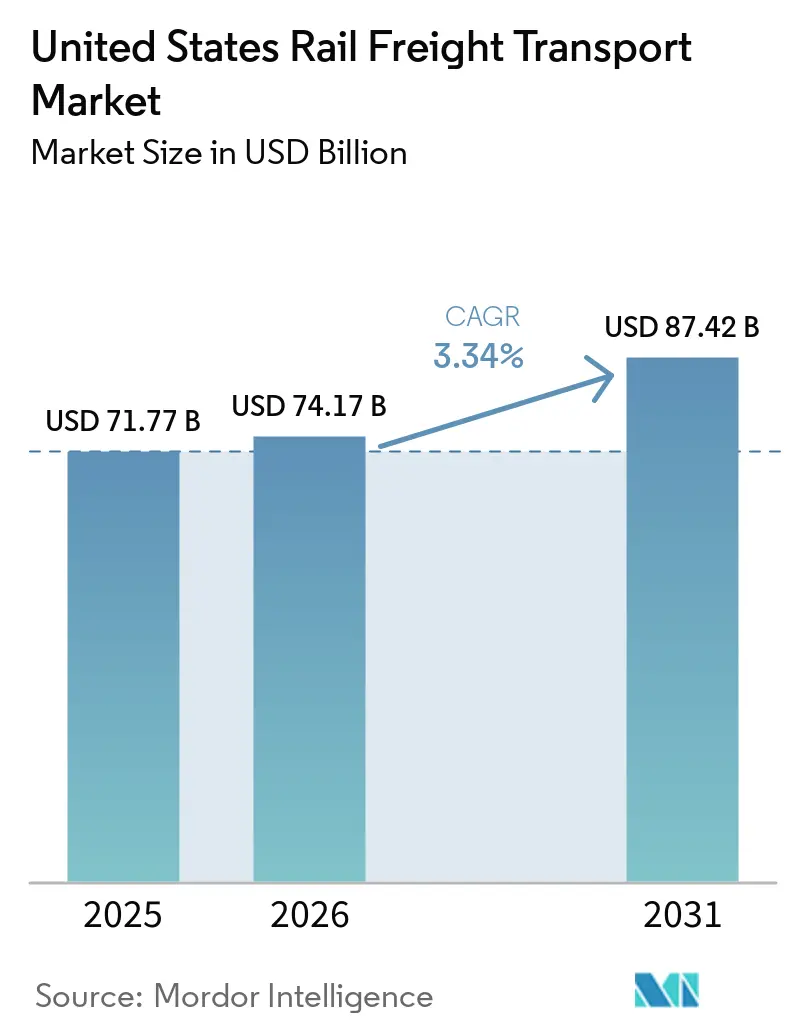
O tamanho do Mercado de Transporte de Frete Ferroviário dos Estados Unidos está projetado para expandir de 71,77 bilhões de USD em 2025 e 74,17 bilhões de USD em 2026 para 87,42 bilhões de USD até 2031, registrando um CAGR de 3,34% entre 2026 e 2031.
O tráfego intermodal continua sendo o motor da expansão da receita bruta, à medida que os varejistas fortalecem as cadeias de suprimentos de comércio eletrônico e transferem mais contêineres de importação dos terminais costeiros para trens do interior. As transportadoras estão financiando rampas intermodais maiores, extensões de desvios e projetos de duplicação de linhas que aliviam os gargalos e aumentam a flexibilidade de tempo de rotação, ajudando-as a proteger os preços nas rotas onde o transporte rodoviário ainda oferece vantagens de velocidade. Os fluxos de granel também estão mudando: os grãos intensificaram-se para compensar parte do déficit de carvão, enquanto a produção petroquímica da Costa do Golfo está impulsionando a demanda por vagões-tanque e encorajando as ferrovias a comprometer capital com equipamentos certificados para materiais perigosos. O investimento federal persistente, especialmente por meio das subvenções da Lei de Investimento em Infraestrutura e Empregos, reduz o custo da modernização e apoia tecnologias avançadas de gestão de trens que podem aumentar a produtividade dos ativos mesmo com a estabilização do quadro de funcionários. O foco competitivo está mudando do controle de custos puro para a confiabilidade do serviço; os operadores que combinam a disciplina da Ferrovia de Programação de Precisão com ferramentas de visibilidade voltadas ao cliente parecem mais bem posicionados para conquistar cargas discricionárias nos próximos cinco anos.
Principais Conclusões do Relatório
- Por tipo de carga, o Intermodal capturou 47,20% da participação de mercado de Transporte de Frete Ferroviário dos Estados Unidos em 2025, enquanto a carga fracionada e de projetos dentro do tamanho do mercado de Transporte de Frete Ferroviário dos Estados Unidos deve expandir-se a um CAGR de 6,82% até 2031.
- Por tipo de serviço, os serviços centrais de Transporte geraram 88,40% da participação de mercado de Transporte de Frete Ferroviário dos Estados Unidos em 2025, enquanto o tamanho do mercado de Transporte de Frete Ferroviário dos Estados Unidos vinculado a serviços Complementares tem previsão de crescer a um CAGR de 7,02% até 2031.
- Por setor de usuário final, Mineração e Minerais deteve 21,60% da participação de mercado de Transporte de Frete Ferroviário dos Estados Unidos em 2025, e o tamanho do mercado de Transporte de Frete Ferroviário dos Estados Unidos vinculado ao Varejo e FMCG tem projeção de avançar a um CAGR de 7,88% até 2031.
- Por tipo de tração, as locomotivas a Diesel responderam por 81,30% da participação de mercado de Transporte de Frete Ferroviário dos Estados Unidos em 2025, enquanto o tamanho do mercado de Transporte de Frete Ferroviário dos Estados Unidos para locomoção Híbrida/Hidrogênio e GNL está projetado para crescer a um CAGR de 10,05% até 2031.
- Por destino, os movimentos Domésticos representaram 80,70% da participação de mercado de Transporte de Frete Ferroviário dos Estados Unidos em 2025, enquanto o tamanho do mercado de Transporte de Frete Ferroviário dos Estados Unidos para o tráfego transfronteiriço deve crescer a um CAGR de 8,25% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento nos Volumes Intermodais Impulsionados pelo Comércio Eletrônico | +0.8% | Costa Oeste, Sudoeste, centros do interior | Médio prazo (3-4 anos) |
| Expansão Petroquímica da Costa do Golfo | +0.4% | Costa do Golfo do Texas e Louisiana | Médio prazo (3-4 anos) |
| Melhorias de Corredor Financiadas pela Lei de Investimento em Infraestrutura e Empregos | +0.6% | Nacional; ênfase no Corredor Nordeste e nas principais rotas de carga | Longo prazo (≥ 5 anos) |
| Fluxos Transfronteiriços de Grãos do Canadá | +0.3% | Estados da fronteira norte, Alto Meio-Oeste | Curto prazo (≤ 2 anos) |
| Ressurgimento do Carvão Doméstico sob Altos Preços do Gás | +0.2% | Bacia do Rio Powder, Apalaches | Curto prazo (≤ 2 anos) |
| Eficiências de Custo da Ferrovia de Programação de Precisão | +0.5% | Nacional | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Volumes Intermodais Impulsionados pelo Comércio Eletrônico
A carga conteinerizada continua sendo o motor de crescimento do mercado de transporte ferroviário de carga dos Estados Unidos, com as unidades intermodais totais aumentando 8,5% em relação ao ano anterior em 2024. As transportadoras Classe I aceleraram iniciativas de rampas temporárias e desenvolvimentos de portos interiores para capturar importações do comércio eletrônico que fluem pelos portões da Costa Oeste e do Sudoeste. Como os varejistas omnicanal programam o reabastecimento de estoques em janelas diárias, o desempenho pontual está se tornando tão vital quanto o preço. Um resultado claro é a instalação de novos centros de distribuição em locais atendidos por ferrovias nos anéis urbanos secundários, o que aumenta o trecho de transferência por caminhão e inclina a equação de custos em favor da ferrovia de longa distância.
Expansão Petroquímica da Costa do Golfo Impulsionando o Tráfego de Vagões-Tanque
Os complexos petroquímicos ao longo da costa do Texas e Louisiana registraram um aumento de produção de 4,2% em 2024, e as remessas ferroviárias de produtos químicos cresceram aproximadamente 3,5% em relação ao ano anterior, superando o crescimento geral de carga. A expansão de USD 2 bilhões da ExxonMobil em Baytown, por si só, está aumentando a produção de produtos químicos especializados em 40%, impulsionando movimentos adicionais de matérias-primas entrantes e produtos acabados saintes. O planejado Terminal Portuário de Petróleo em Águas Profundas de Freeport, Texas, aprovado pela Administração Marítima, remodelará ainda mais os corredores de vagões-tanque ao adicionar capacidade para carregar 2 milhões de barris de petróleo bruto diariamente. A crescente densidade de tráfego está levando as transportadoras a investir em duplicação de linhas e expansões de pátios para evitar pontos de estrangulamento.
Fluxos Transfronteiriços de Grãos do Canadá para os Estados Unidos
A receita de grãos e fertilizantes da Canadian National cresceu 9% no terceiro trimestre de 2024, graças a uma robusta colheita nos EUA. Os movimentos ferroviários de grãos do Canadá para os EUA excederam 6,9 milhões de toneladas métricas naquele ano, reforçando o papel da ferrovia no comércio transfronteiriço. A rede de linha única criada pela Canadian Pacific Kansas City (CPKC) está posicionada para adicionar mais capacidade, com um plano de contingência de inverno visando 685.000 toneladas semanais quando Thunder Bay estiver livre de gelo [1]. O aumento do volume estreita a integração da cadeia de suprimentos entre os elevadores de grãos das Pradarias e os processadores do Meio-Oeste, aumentando a utilização de vagões para as transportadoras.
Ressurgimento do Carvão Doméstico sob Altos Preços do Gás
Picos temporários nos preços do gás natural impulsionaram um aumento de 3,2% no consumo de carvão em usinas de energia de inverno para inverno, e cerca de 70% desse carvão é transportado por ferrovia [2]. As ferrovias optaram por manter a capacidade ativa na Bacia do Rio Powder, valorizando a opcionalidade em detrimento dos cortes imediatos de custos. A recuperação apoia a economia de rede porque as rotas de carvão frequentemente subsidiam as linhas de carga mista, embora os operadores permaneçam cautelosos quanto a investir novo capital em corredores em declínio. Esse comportamento sugere que a resiliência do fluxo de caixa, e não o crescimento de longo prazo, motiva as transportadoras a manter a capacidade de carvão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Declínio Estrutural na Energia Termelétrica a Carvão | -0.7% | Regiões produtoras de carvão | Longo prazo (≥ 5 anos) |
| Problemas de Confiabilidade do Serviço | -0.6% | Corredores congestionados em todo o país | Médio prazo (3-4 anos) |
| Disputas Trabalhistas e Inflação Salarial | -0.4% | Nacional | Médio prazo (3-4 anos) |
| Regulamentações mais Rígidas sobre Materiais Perigosos para Líquidos Inflamáveis | -0.3% | Costa do Golfo, principais corredores de energia | Médio a longo prazo (3-5 anos) |
| Fonte: Mordor Intelligence | |||
Declínio Estrutural na Energia Termelétrica a Carvão nos EUA
As remessas de carvão caíram 13,6% em 2024, atingindo seu menor volume desde 1988, e a Administração de Informação de Energia prevê que a participação do carvão na geração elétrica cairá para 15% até 2030. As transportadoras Classe I gerenciam a queda permitindo que os vagões especializados para carvão se aposentem por desgaste natural, enquanto redirecionam o capital para projetos diversificados de granel e intermodal. Como as rotas de carvão historicamente subsidiavam a manutenção da rede, seu declínio requer ajustes tarifários em outras commodities, afetando sutilmente o poder geral de precificação.
Problemas de Confiabilidade do Serviço Impulsionando a Mudança Modal para o Transporte Rodoviário
Pesquisas do Journal of Commerce mostram que muitos clientes de ferrovias permaneceram insatisfeitos com o desempenho no segundo semestre de 2024, citando retiradas perdidas e tempos de trânsito erráticos. Os embarcadores alertaram os reguladores de que o serviço ferroviário deficiente ameaça a economia em geral, provocando audiências no Congresso e apelos por ação do Conselho de Transporte de Superfície. Algumas cargas migraram para o transporte rodoviário apesar das tarifas de frete mais altas, ressaltando o valor que os embarcadores atribuem à confiabilidade. As transportadoras começaram a publicar painéis em tempo real e a reempregar equipes para estabilizar os principais terminais, indicando uma postura mais proativa na recuperação do serviço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Tipo de Carga:
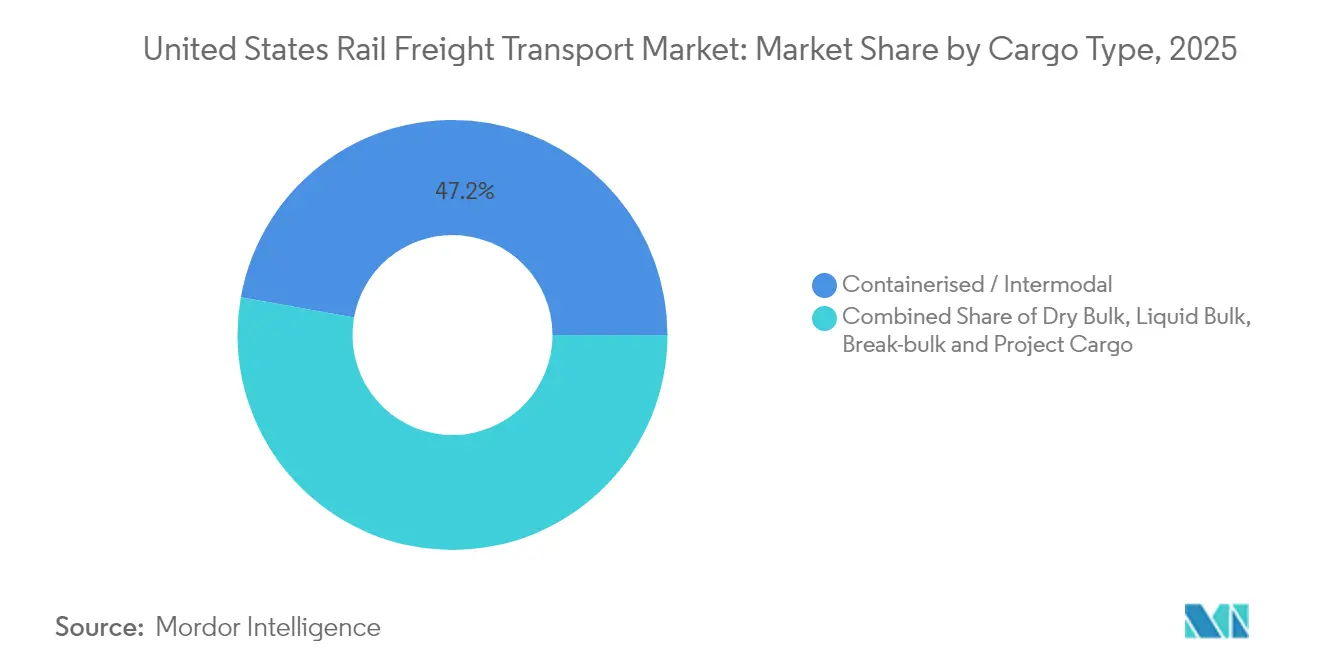
O Intermodal Lidera o Crescimento em Meio a uma Mix de Commodities em EvoluçãoO Intermodal detém uma participação de mercado de 47,20% do tamanho do mercado de transporte ferroviário de carga dos Estados Unidos em 2025, refletindo a dominância do segmento à medida que o comércio eletrônico e o abastecimento global reformulam as cadeias de suprimentos. O crescimento de volume de 8,5% em 2024 confirma que o tráfego de contêineres permanece o principal motor da expansão de carga por vagão. A produtividade dos terminais, em vez da velocidade da linha principal, está emergindo como a restrição; BNSF e Union Pacific, portanto, priorizaram nova capacidade de rampas em Chicago e Phoenix para manter a velocidade dos trens de contêineres empilhados.
O granel seco é o próximo maior segmento, mas a queda de 13,6% do carvão deslocou sua composição interna em direção a grãos e agregados. Os vagões de grãos cresceram em relação ao ano anterior, amortecendo a perda de receita do carvão e destacando a importância dos fluxos agrícolas reportados pelo Serviço de Marketing Agrícola. O granel líquido se beneficia dos ganhos de produção petroquímica, enquanto a carga fracionada e de projetos, embora a menor, mostra o CAGR de previsão mais rápido em 6,82%, à medida que os componentes de energia renovável se movem por ferrovia. A mix de commodities em evolução sinaliza que as ferrovias devem manter uma frota de vagões flexível para gerenciar diversas necessidades de carga em todos os tipos de carga.



Tipo de Serviço:
Os Serviços Auxiliares Ganham Impulso na Logística IntegradaOs serviços de Transporte respondem por aproximadamente 88,40% do tamanho do mercado de 2025, mas os serviços auxiliares devem crescer a um CAGR de 7,02% até 2031. O crescimento em armazenagem, transbordo e manutenção de vagões reflete a demanda dos embarcadores por soluções logísticas de balcão único que reduzem transferências. Ao agrupar esses serviços, as transportadoras criam fluxos de receita mais estáveis e melhoram a utilização de vagões, indiretamente elevando as margens.
A parceria Shortline Select da BNSF com a Genesee & Wyoming demonstra como as transportadoras de linhas principais aproveitam o alcance da rede para apoiar ferrovias menores e expandir as ofertas de transbordo. As ferrovias também estão investindo em software de manutenção preditiva para reduzir o tempo de ciclo de reparo, liberando ativos para tráfego de maior rendimento. Em conjunto, essas tendências implicam que os serviços auxiliares superarão o transporte básico em crescimento de receita, aumentando a resiliência geral do setor.
Setor de Usuário Final:
O Varejo e Bens de Consumo de Giro Rápido Perturba a Dominância TradicionalMineração e Minerais comanda uma participação de mercado de 21,60% dos volumes de carga ferroviária de 2025, ancorada pelo tráfego residual de carvão e pelo aumento das remessas de minerais críticos. Agricultura e Alimentos retém uma fatia significativa, apoiada por configurações de trens unitários de grãos que entregam baixo custo por tonelada. Notavelmente, as expansões transfronteiriças de grãos fortaleceram a perspectiva deste segmento.
Varejo e Bens de Consumo de Giro Rápido está previsto para registrar um CAGR de 7,88% até 2031, tornando-o a categoria de usuário final de crescimento mais rápido. Petróleo, Gás e Produtos Químicos é sustentado pelos investimentos da Costa do Golfo, enquanto Manufatura e Automotivo mostra variabilidade específica por corredor vinculada aos cronogramas das plantas. Esse mosaico de demanda diversificada reduz a ciclicidade e apoia gastos de capital constantes em toda a rede ferroviária.
Tipo de Tração:
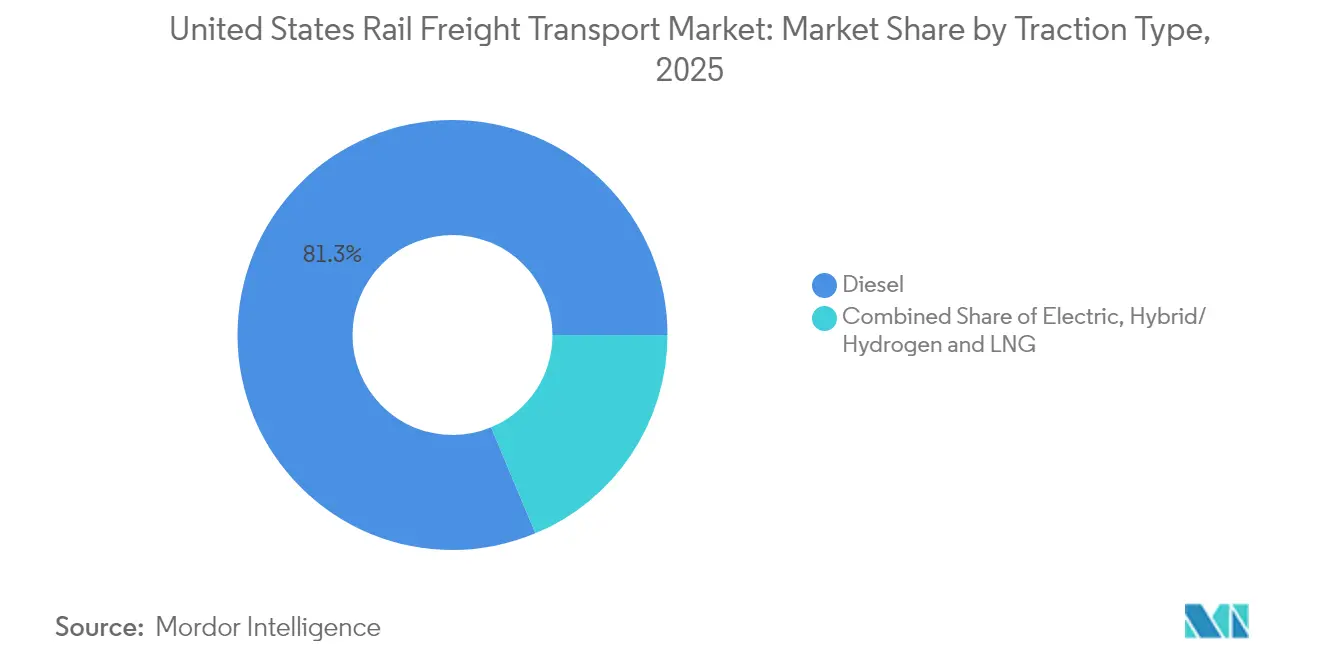
Híbrido/Hidrogênio e GNL Acelera em Meio ao Impulso pela DescarbonizaçãoA tração a Diesel mantém uma participação de mercado de 81,30%, mas Híbrido/Hidrogênio e GNL está projetado para crescer a um CAGR de 10,05% entre 2026 e 2031. A locomotiva a hidrogênio protótipo da CSX, desenvolvida com a CPKC, demonstra o movimento do setor em direção a uma força motriz de menores emissões.
O demonstrador híbrido elétrico a bateria da Union Pacific visa até 80% de ganhos de eficiência de combustível no serviço de pátio. Os primeiros resultados sugerem que a hibridização será ampliada primeiro em funções de manobra antes de passar para as atribuições de linha principal, potencialmente estimulando as cadeias de suprimentos domésticas de baterias e hidrogênio.

Destino:
O Crescimento Transfronteiriço Internacional Supera o DomésticoOs movimentos Domésticos representam 80,70% do tamanho do mercado de 2025, mas o tráfego transfronteiriço está previsto para expandir-se a um CAGR de 8,25% até 2031. A rede CPKC fornece o único serviço ferroviário de linha única conectando o Canadá, os Estados Unidos e o México, reduzindo os tempos de trânsito e os atrasos nas fronteiras.
Um corredor conjunto CPKC-CSX ligando o México, o Texas e o Sudeste adicionará opcionalidade para os exportadores e apertará os cronogramas de serviço. O crescimento nas exportações agrícolas refrigeradas e na relocalização próxima de autopeças apoia ganhos de volume internacional sustentados, implicando que as transportadoras continuarão investindo em gateways em conformidade com as normas aduaneiras e equipamentos com controle de temperatura.
Panorama regulatório
O Surface Transportation Board (STB) regula o setor ferroviário nos Estados Unidos e vem refinando as regras sobre transparência e acesso à rede. Em 8 de maio de 2026, o STB emitiu uma regra final que encerra o relatório suplementar de Positive Train Control (PTC) para as transportadoras de Classe I, com a mudança entrando em vigor em 7 de junho de 2026, e o regulador expandindo as ferramentas de visualização de dados de desempenho em 2026 para melhorar a visibilidade e a responsabilização.
Em janeiro de 2026, o STB abriu o Docket EP 788 para considerar a revogação do 49 CFR part 1144 sobre chaveamento reciprocal (reciprocal switching), visando restaurar a discricionariedade caso a caso sob padrões estatutários. Até julho de 2026, o STB também determinou duas métricas semanais adicionais, o Original Estimated Time of Arrival (OETA) e o Industry Spot and Pull (ISP), para fortalecer a visibilidade do serviço.
Análise da cadeia de valor
A cadeia de valor do transporte ferroviário de cargas dos Estados Unidos abrange a geração de cargas, serviços de origem, movimentação de longa distância (line-haul) nas redes de Classe I e serviços de destino, como elevações intermodais e drayage. Embarcadores e operadores 3PL contratam cada vez mais ofertas combinadas que reúnem armazenagem, chaveamento, coordenação de manutenção de vagões e vias, e transbordo (transloading) para reduzir transferências ao longo dos corredores.
A capacidade e a confiabilidade são moldadas pelos programas de capital das transportadoras. A BNSF divulgou um plano de capital para 2026 totalizando 3,6 bilhões de dólares, incluindo 2,8 bilhões de dólares para manutenção e 358 milhões de dólares para projetos de expansão e eficiência, como o Barstow International Gateway, uma instalação intermodal na região de Phoenix, e expansões de pátios em Galesburg, Illinois, e Winslow, Arizona. Algumas transportadoras de Classe I também indicaram orçamentos de capex menores para 2026 em comparação com 2025, após a conclusão de grandes investimentos em capacidade e frota, refletindo uma mudança em direção à extração de maior throughput dos ativos existentes.
Cenário Competitivo
Concentração do Mercado
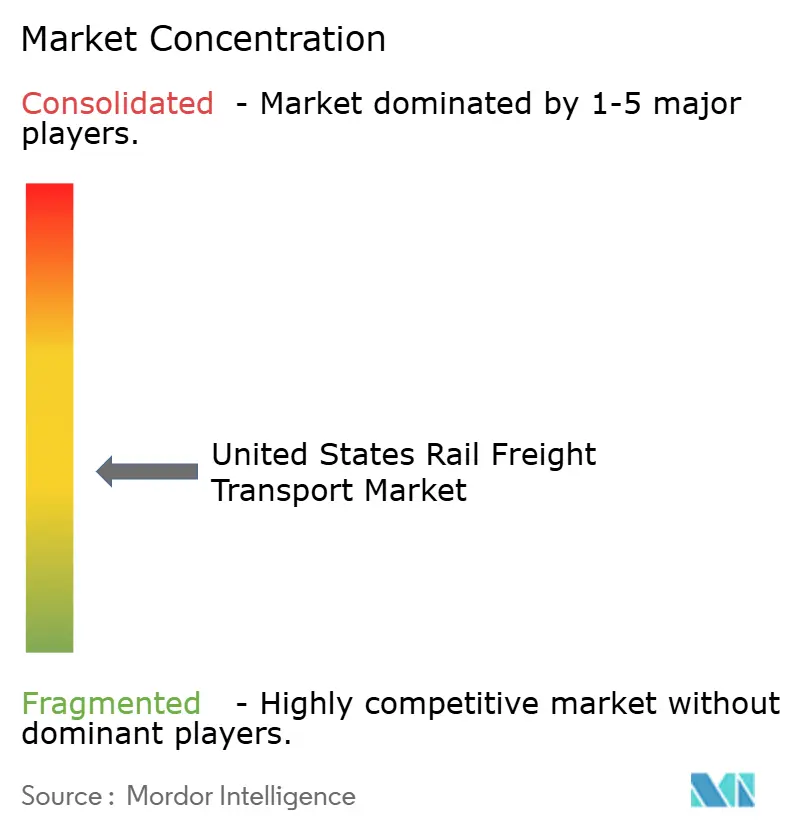
Sete ferrovias Classe I respondem por 94% da receita de carga do setor, refletindo uma estrutura consolidada respaldada por extensa quilometragem de trilhos. Fusões recentes, notavelmente a formação da CPKC pela Canadian Pacific e pela Kansas City Southern, demonstram a intenção das transportadoras de garantir redes contíguas que reduzam as transferências de intercâmbio e maximizem os giros de ativos. A aquisição da Iowa Northern Railway pela Canadian National em 2025 destaca ainda mais as aquisições regionais direcionadas como um veículo de crescimento econômico.
A competição gira cada vez mais em torno da confiabilidade do serviço e da transparência digital, em vez de somente o preço. As ferrovias com portais de clientes robustos que fornecem rastreamento em tempo real estão conquistando cargas discricionárias, particularmente em rotas de curta distância onde o transporte rodoviário permanece uma opção viável. As vantagens de custo impulsionadas pela Ferrovia de Programação de Precisão conferem poder de precificação aos titulares, mas qualquer lapso no desempenho pontual pode desencadear mudanças modais rápidas, motivando as transportadoras a reinvestir em pátios e equipes.
A diferenciação tecnológica é uma alavanca competitiva crescente. Os operadores que equipam vagões com sensores inteligentes para manutenção preditiva relatam maior disponibilidade de ativos, que comercializam como garantia para embarcadores que exigem janelas de entrega apertadas. Os pilotos de tração alternativa — hidrogênio, elétrico a bateria, GNL combinado — oferecem aos embarcadores reduções mensuráveis nas emissões de Escopo 3, potencialmente influenciando as escolhas modais para proprietários de carga conscientes do carbono. As regionais menores e as linhas curtas respondem especializando-se em serviços de primeira e última milha que alimentam as redes Classe I, criando um ecossistema colaborativo onde tecnologia e serviço complementam a geografia.
Líderes do Setor de Transporte Ferroviário de Carga dos Estados Unidos
-
Union Pacific Railroad
-
BNSF Railway
-
CSX Transportation
-
Norfolk Southern Railway
-
Canadian Pacific Kansas City
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte de Frete Ferroviário dos Estados Unidos Empresas cobertas neste relatório
- Union Pacific Railroad
- BNSF Railway
- CSX Transportation
- Norfolk Southern Railway
- Canadian Pacific Kansas City
- Canadian National Railway (U.S. Ops)
- Genesee & Wyoming Inc.
- Patriot Rail Company
- Florida East Coast Railway
- Watco Companies
- Montana Rail Link
- Iowa Interstate Railroad
- OmniTRAX Inc.
- Wisconsin & Southern Railroad
- Anacostia Rail Holdings
- TrinityRail (Trinity Industries)
- GATX Corporation
- TTX Company
- Greenbrier Companies
- CaterParrott Railnet*
Oportunidades de mercado e perspectivas futuras
O transporte intermodal continua liderando como um fator de crescimento, com projetos de expansão e eficiência de terminais ampliando as rotas em que o transporte ferroviário compete com o rodoviário. O intermodal representou 47,20% do mercado em 2025, e as transportadoras estão adicionando capacidade de rampas, pátios e capacidades de transbordo para melhorar a fluidez e a confiabilidade em envios sensíveis ao tempo.
O crescimento da produção petroquímica na Costa do Golfo e o Sea Port Oil Terminal em Freeport, Texas, aprovado pela Maritime Administration, expandem as opções de origem-destino para produtos químicos e insumos energéticos. As movimentações transfronteiriças de grãos pelo corredor Canadá-EUA também continuam crescendo por meio da rede Canada Pacific Kansas City. O impulso do STB em 2026 para métricas semanais de serviço expandidas aumenta a transparência que os embarcadores podem usar ao selecionar o transporte ferroviário para cadeias de suprimento sensíveis ao tempo, enquanto as melhorias de corredores financiadas pelo IIJA expandem a capacidade nas principais rotas.
Desenvolvimentos industriais recentes em Mercado de Transporte de Frete Ferroviário dos Estados Unidos
- Julho de 2026: A Union Pacific e a Norfolk Southern apresentaram a primeira parte das respostas à solicitação do STB de 28 de maio de 2026 por informações adicionais sobre a fusão, abordando a Terminal Railroad Association of St. Louis, a Kansas City Terminal Railway e a TTX Company. Essa atividade regulatória aumenta o escrutínio e as exigências de informações, o que pode moldar o processo de fusão e afetar as implicações da rede intermodal e o poder de precificação.
- Maio de 2026: A Union Pacific e a Norfolk Southern viram o STB aceitar a candidatura revisada de fusão para consideração, mantendo os processos em suspenso até que informações suplementares adicionais fossem fornecidas. O marco indica um caminho possível em direção à consolidação transcontinental, com implicações para embarcadores e concorrentes por meio de opções de serviço e dinâmicas competitivas.
- Abril de 2026: A Union Pacific e a Norfolk Southern apresentaram uma candidatura primária revisada ao Surface Transportation Board para a aquisição e controle de 85 bilhões de dólares da Norfolk Southern. O pedido estabelece um possível realinhamento em todo o mercado, com expectativas de mudanças de capacidade e precificação afetando tanto o transporte intermodal quanto o de longa distância.
Mercado de Transporte de Frete Ferroviário dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos serviços de transporte de frete ferroviário nos Estados Unidos, medido como as receitas obtidas com a movimentação de frete por ferrovia em fluxos domésticos e transfronteiriços que passam pelo país.
Exclusões de escopo: Excluímos os serviços de transporte ferroviário de passageiros e os modos de frete não ferroviários, e não tratamos a logística não relacionada ao transporte, como armazenagem, como receita de transporte de frete ferroviário.
Visão Geral da Segmentação
- Por Tipo de Carga
- Conteinerizado / Intermodal
- Granel Seco (Carvão, Minérios, Grãos)
- Granel Líquido (Petróleo Bruto, Produtos Químicos)
- Carga Fracionada e de Projetos
- Por Tipo de Serviço
- Transporte
- Serviços Auxiliares ao Transporte (Manutenção de Vagões e Trilhos, Troca de Carga e Armazenagem)
- Por Setor de Usuário Final
- Mineração e Minerais
- Petróleo, Gás e Produtos Químicos
- Agricultura e Alimentos
- Manufatura e Automotivo
- Varejo e Bens de Consumo de Giro Rápido
- Materiais de Construção e Outros
- Por Tipo de Tração
- Diesel
- Elétrico
- Híbrido / Hidrogênio e GNL
- Por Destino
- Doméstico
- Internacional / Transfronteiriço
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a mapear os limites do setor e a construir premissas iniciais confiáveis antes da finalização do modelo. Utilizamos conjuntos de dados públicos e referências oficiais, como o Bureau of Transportation Statistics, a Federal Railroad Administration, o Surface Transportation Board e os dados de comércio do U.S. Census Bureau, para compreender a movimentação de frete, os indicadores de segurança e operacionais, e a atividade transfronteiriça.
Para traduzir a atividade em valor de mercado, também analisamos registros de empresas, apresentações a investidores e resumos publicados de desempenho ferroviário, o que ajudou a validar o mix de serviços e os fatores de receita, como o tratamento das sobretaxas de combustível. Quando necessário, foram utilizadas assinaturas pagas de dados financeiros corporativos e inteligência de notícias para manter a consistência das receitas em nível corporativo e dos cronogramas de eventos, e um banco de dados de remessas de importação/exportação em nível de embarque foi utilizado seletivamente para verificar os sinais de frete vinculados ao comércio. As fontes documentais listadas acima são ilustrativas, e muitas outras referências públicas e pagas também foram analisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais e preencher lacunas sobre comportamento de preços, definições de serviços e expectativas de volume no curto prazo. Conversamos com uma combinação de operadores ferroviários, embarcadores, agentes de carga e especialistas do setor nos principais corredores dos EUA. O feedback nos ajudou a alinhar variáveis como mudanças na participação intermodal, mix de commodities e repasse de sobretaxas de combustível com o que está acontecendo na prática.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 16% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 20% | Gerentes: 48% |
Dimensionamento de Mercado e Previsão
A lógica central de dimensionamento utiliza a reconstrução de cima para baixo, na qual os indicadores de atividade ferroviária e de comércio são traduzidos em pools de receita e, em seguida, ajustados pelas premissas de mix de serviços para o mercado dos Estados Unidos. Esse total é então corroborado por verificações seletivas de baixo para cima, como divisões de receita de transportadoras amostradas, verificações de canais em nível de corredor e aproximações simples de preço por unidade multiplicado pelo volume, para confirmar que os totais permanecem realistas.
Os principais insumos utilizados no modelo incluem o mix intermodal versus a granel, a direção da tendência de vagões carregados e toneladas-milha, a participação transfronteiriça nos volumes, os movimentos de preços de combustível que moldam o comportamento das sobretaxas, e as mudanças na produção industrial que influenciam os fluxos de carvão, grãos e produtos químicos. Quando uma série de dados está incompleta para um subsegmento, preenchemos as lacunas usando indicadores proxy estáveis ao longo do tempo e, em seguida, reavaliamos as participações implícitas com o feedback das entrevistas.
Para as previsões, a análise de cenários é utilizada para que o crescimento do volume, os preços e a dinâmica das sobretaxas possam ser flexibilizados de forma clara para os casos base, conservador e de recuperação mais rápida. Os valores anuais finais são produzidos somente após o alinhamento das premissas com o que os operadores e os grandes grupos de embarcadores esperam em termos de demanda, capacidade de rede e confiabilidade do serviço.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações para que saltos incomuns de valor não passem sem uma explicação. Comparamos a receita implícita por unidade de movimentação com sinais operacionais independentes e, em seguida, revisamos quaisquer variações que pareçam inconsistentes com as tendências de combustível, a atividade industrial ou os níveis de serviço reportados.
Antes da aprovação final, o modelo é revisado em etapas por outro analista, e retornos são acionados quando uma premissa-chave muda ou quando o feedback das partes interessadas conflita com os indicadores documentais. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os dados e desenvolvimentos públicos mais recentes sejam refletidos.
Dimensionamento do Mercado de Transporte de Frete Ferroviário dos Estados Unidos pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para o transporte de frete ferroviário dos EUA frequentemente diferem porque o escopo do serviço nem sempre é definido da mesma forma, e o tratamento das cobranças adicionais pode alterar os totais de receita de forma significativa. O momento também importa, pois a seleção do ano-base e as atualizações mais recentes sobre as tendências de combustível e volume podem mudar o que é contabilizado em um determinado ano.
A principal lacuna decorre de se os serviços complementares ao transporte e as receitas de sobretaxas de combustível são incluídos de forma consistente. Nessa área, a Mordor Intelligence contabiliza as receitas de transporte ferroviário e de serviços ferroviários estreitamente vinculados, mantendo a logística não relacionada ao transporte fora do escopo, e atualiza as premissas de sobretaxa com as condições operacionais recentes. As diferenças também podem surgir da combinação de ferrovias de passageiros e de carga em um único número, do uso de receita nominal sem normalização para precificações pontuais, ou da aplicação de premissas agressivas de recuperação de volume sem verificações em nível de corredor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 71,77 bilhões de USD (2025) | |
| Base de Dados Setorial A | 97,20 bilhões de USD (2026) | Utiliza um conjunto mais amplo de receitas de transporte ferroviário que pode combinar serviços vinculados ao frete e ao transporte de passageiros, o que tende a elevar o valor reportado em comparação com um escopo exclusivo de frete. |
| Publicador de Mercado B | 72,00 bilhões de USD (2024) | Ancora o tamanho a um ano-base diferente e se baseia em uma projeção histórica mais simples, o que pode subestimar as mudanças no repasse de sobretaxas de combustível e no mix intermodal. |
A tabela mostra que a dispersão é explicada principalmente pelo que está incluído na definição de receita e pela rapidez com que as premissas de preços e sobretaxas são atualizadas. Ao vincular a construção do valor a sinais observáveis de atividade de frete e, em seguida, verificar os totais por meio de entrevistas, a estimativa permanece rastreável a etapas claras que um leitor pode acompanhar e replicar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de transporte ferroviário de carga dos Estados Unidos?
O tamanho do mercado é de USD 74,17 bilhões em 2026.
Com que velocidade se espera que o mercado cresça até 2031?
Está previsto para expandir-se a um CAGR de 3,34% de 2026 a 2031.
Qual tipo de carga comanda a maior participação de mercado?
Os contêineres intermodais lideram com uma participação de 47,20% do total dos volumes de carga ferroviária.
Como a Lei de Investimento em Infraestrutura e Empregos afetará o transporte ferroviário de carga?
As subvenções da Lei de Investimento em Infraestrutura e Empregos estão financiando melhorias de trilhos, separações de nível e extensões de desvios que aumentarão a capacidade e melhorarão a confiabilidade nos corredores nacionais.
Qual setor de usuário final está projetado para crescer mais rapidamente?
Espera-se que o Varejo e os Bens de Consumo de Giro Rápido registrem o maior CAGR até 2031, impulsionados pela demanda do comércio eletrônico.
Quais tecnologias as ferrovias Classe I estão adotando para reduzir as emissões?
As transportadoras estão realizando testes piloto de locomotivas a hidrogênio, híbridos elétricos a bateria e motores capazes de usar GNL para reduzir a emissão de gases de efeito estufa e melhorar a eficiência de combustível.