
Tamanho e Participação do Mercado de Centros de Atendimento de Urgência
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 39.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centros de Atendimento de Urgência por Mordor Intelligence
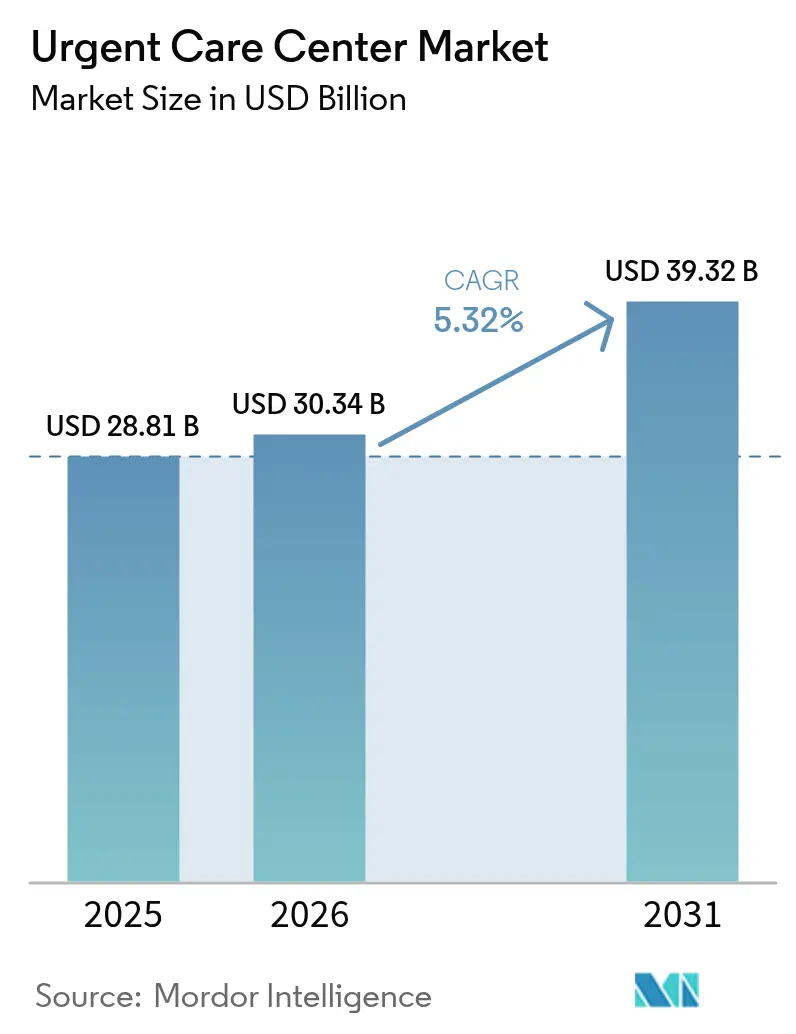
O tamanho do mercado de centros de atendimento de urgência foi avaliado em USD 28,81 bilhões em 2025 e estima-se que cresça de USD 30,34 bilhões em 2026 para atingir USD 39,32 bilhões até 2031, a um CAGR de 5,32% durante o período de previsão (2026-2031). O impulso do setor reflete a superlotação dos departamentos de emergência, as parcerias entre redes varejistas e sistemas de saúde, e a rápida adoção do agendamento digital, fatores que direcionam os pacientes para atendimentos no mesmo dia a custos mais baixos. As redes corporativas mantêm vantagens de escala por meio de protocolos clínicos padronizados, enquanto as unidades de propriedade hospitalar aceleram a abertura de novas instalações para aliviar os gargalos de internação e fortalecer os fluxos de encaminhamento. A evolução do mix de serviços é inegável: o atendimento de trauma ainda atrai os maiores volumes de consultas, mas as ofertas de vacinação e serviços preventivos crescem mais rapidamente à medida que os operadores reposicionam as unidades como centros de atenção primária de primeira linha. O alcance geográfico se amplia à medida que os operadores se voltam para comunidades rurais, onde 57 milhões de residentes carecem de acesso adequado a serviços hospitalares. A intensificação da consolidação, a crescente necessidade de profissionais de prática avançada (APPs) e a pressão sobre o reembolso por parte dos planos de saúde baseados em valor moldarão a dinâmica competitiva até 2030.
Principais Conclusões do Relatório
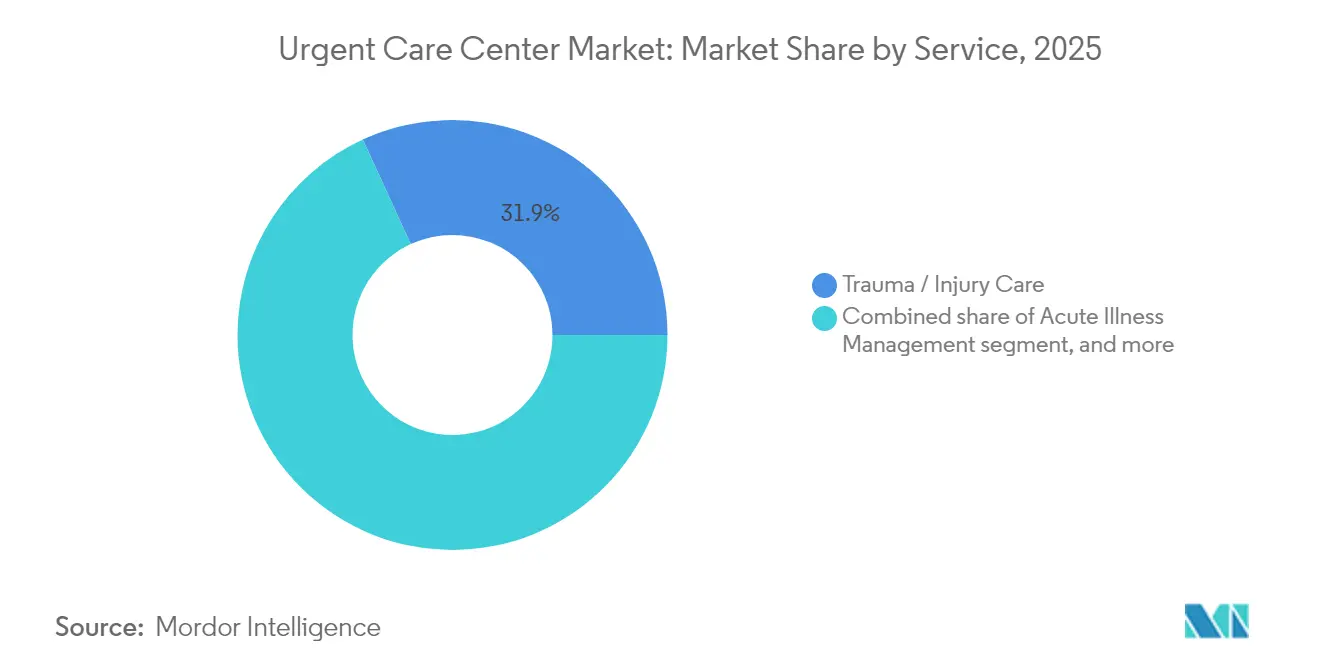
- Por serviço, o atendimento de trauma e lesões liderou com 31,85% de participação no mercado de centros de atendimento de urgência em 2025, enquanto os serviços de vacinação e prevenção têm previsão de expansão a um CAGR de 6,86% até 2031.
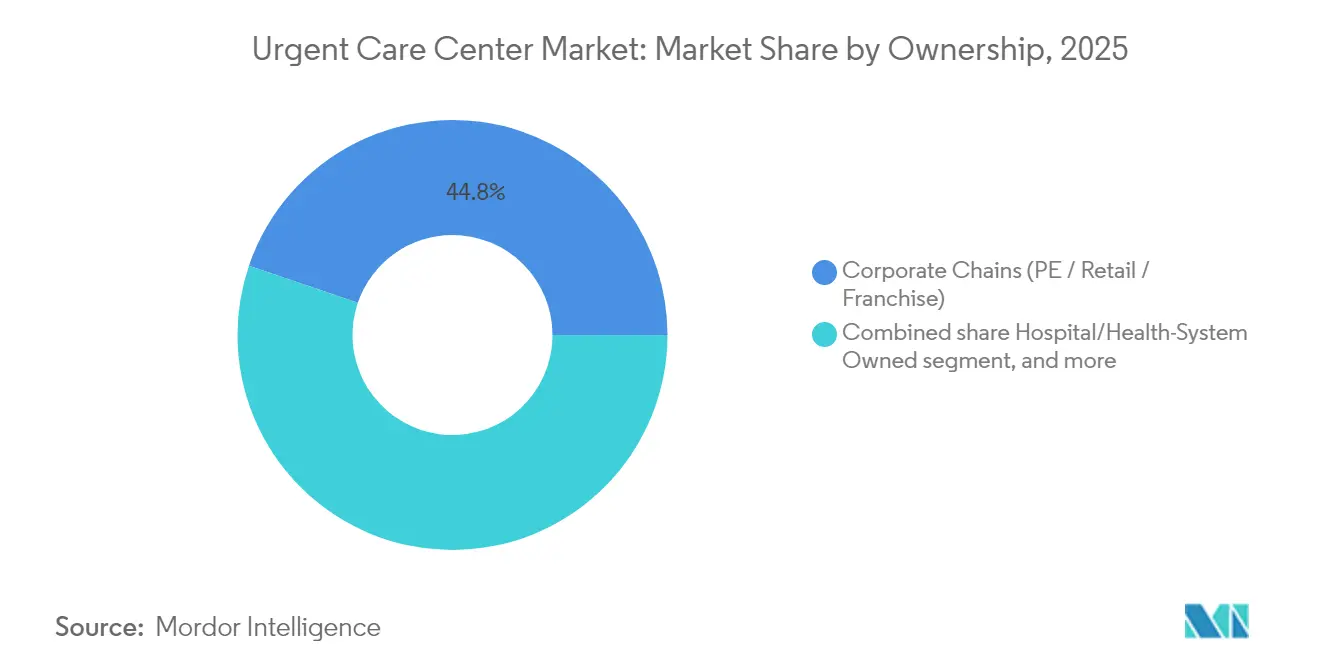
- Por tipo de propriedade, as redes corporativas detinham 44,78% do mercado de centros de atendimento de urgência em 2025, e as unidades de propriedade hospitalar avançam a um CAGR de 7,21% até 2031.
- Por faixa etária, adultos entre 18 e 64 anos representaram 35,12% do volume de pacientes em 2025, enquanto as consultas pediátricas têm projeção de crescimento a um CAGR de 6,74% até 2031.
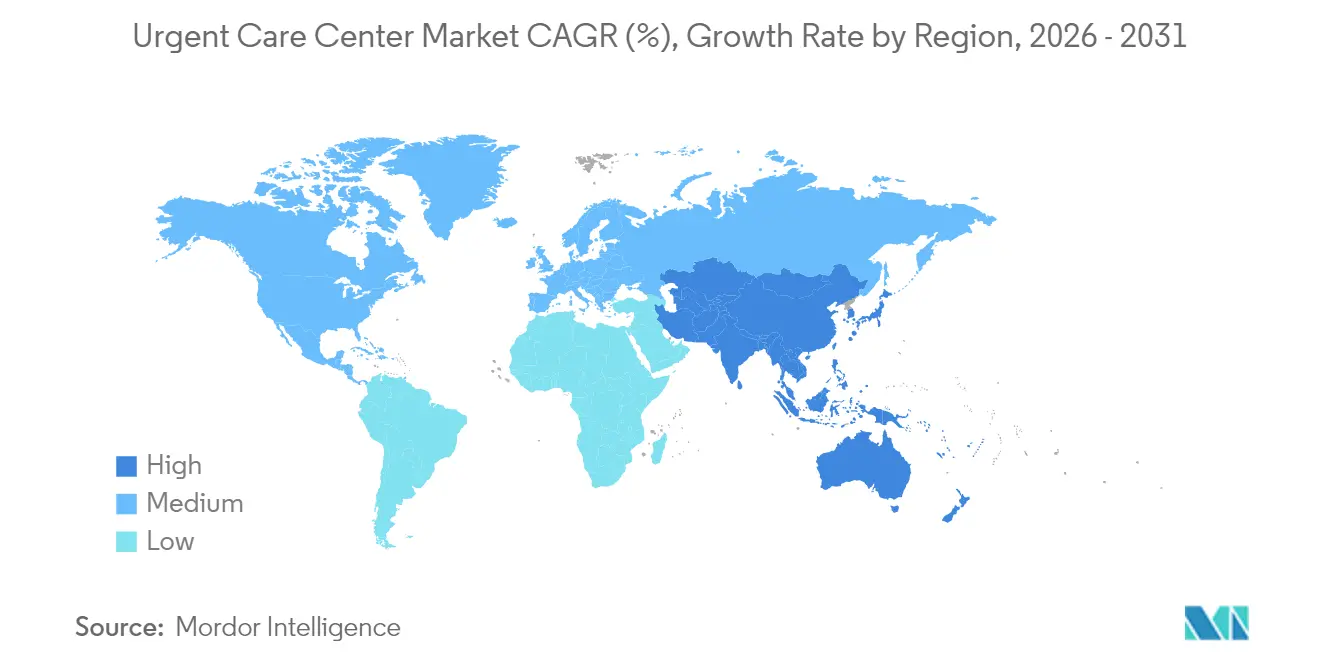
- Por geografia, a América do Norte manteve 47,90% de participação na receita em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido, de 6,29%, durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Superlotação dos departamentos de emergência deslocando casos não críticos para o atendimento de urgência | +1.8% | Global; mais agudo na América do Norte | Curto prazo (≤2 anos) |
| Parcerias entre redes varejistas e sistemas de saúde acelerando a implantação de novas unidades | +1.2% | América do Norte e Europa; emergente na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Agendamento digital e complementos de tele-urgência aprimorando as taxas de captação de pacientes | +0.9% | Global; liderado por mercados desenvolvidos | Médio prazo (2–4 anos) |
| Lesões relacionadas ao estilo de vida ativo entre as populações Millennials e Geração Z | +0.7% | Global; concentrado em centros urbanos | Longo prazo (≥4 anos) |
| Expansão de planos de saúde baseados em valor e com alta franquia favorecendo ambientes de baixo custo | +0.6% | América do Norte; ganhando força na Europa | Médio prazo (2–4 anos) |
| Populações envelhecidas buscando atendimento no mesmo dia para exacerbações de condições crônicas | +0.3% | Global; mais pronunciado em mercados desenvolvidos | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Superlotação dos Departamentos de Emergência Deslocando Casos Não Críticos para o Atendimento de Urgência
Os tempos medianos de espera nos departamentos de emergência aumentaram 16% desde 2014, direcionando pacientes de menor gravidade para centros de atendimento de urgência, que podem oferecer tratamento equivalente a um custo menor[1]Chris Pappas, "Pappas, Kuster Urge Action to Reduce Emergency Department Wait Times in New Hampshire," congressmanchrispappas.house.gov. Pesquisas da RAND estimam que um terço dos atendimentos não urgentes nos departamentos de emergência poderia ser redirecionado, gerando uma economia de até USD 4,4 bilhões anuais. Os hospitais, consequentemente, integram unidades de atendimento de urgência em redes de prestação integrada, transformando antigos concorrentes em parceiros de fluxo para o descongestionamento dos departamentos de emergência. A pressão dos pagadores pela otimização do local de atendimento reforça essa mudança, uma vez que os contratos baseados em valor penalizam a utilização desnecessária dos departamentos de emergência. Em conjunto, essas forças do lado da demanda e dos pagadores garantem um crescimento estável do volume para o mercado de centros de atendimento de urgência.
Agendamento Digital e Complementos de Tele-Urgência Aprimorando as Taxas de Captação de Pacientes
Mecanismos de inteligência artificial orquestram a triagem de pacientes, a utilização de vagas e a documentação. O acordo plurianual da CityMD com a Notable automatiza as tarefas de front-end para quase 200 clínicas que atendem 4 milhões de consultas por ano, coincidindo com um aumento de 60% nas consultas desde 2019. Pesquisas mostram que 55% dos consumidores preferem canais digitais e 74% consideram a velocidade do agendamento como fator decisivo. A telemedicina atingiu 39,3% de utilização entre adultos em 2022; 80,5% não enfrentaram problemas técnicos e três quartos consideraram a qualidade da consulta equivalente ao atendimento presencial[2]Jiyeong Lee, "Telehealth Utilization and Associations in the United States During the Third Year of the COVID-19 Pandemic," jmir.org. Os modelos "tele-desvinculados" eliminam as salas de espera virtuais, com 76% dos usuários preferindo a liberdade de realizar outras tarefas e economizando 55 minutos por sessão. A capacidade digital, portanto, aumenta o fluxo de pacientes, eleva os índices de satisfação e consolida a diferenciação competitiva no mercado de centros de atendimento de urgência.
Lesões Relacionadas ao Estilo de Vida Ativo entre as Populações Millennials e Geração Z
Os Millennials estão agora em seus anos de maior renda e lazer, impulsionando a demanda por atendimento musculoesquelético seguro e conveniente quando ocorrem lesões esportivas ou relacionadas à prática de exercícios. A preferência da Geração Z por agendamento via dispositivos móveis e preços transparentes se alinha à filosofia de atendimento sem agendamento prévio dos centros de urgência. A participação na economia gig também direciona esses grupos para os centros de atendimento de urgência, pois muitos possuem planos com alta franquia que penalizam o uso dos departamentos de emergência. Os operadores respondem integrando raio-X no ponto de atendimento, imobilização no local e especializações em medicina esportiva, reforçando a relevância da marca em áreas urbanas densas e subúrbios de alta renda. O fluxo demográfico garante crescimento de longo prazo e apoia novas clínicas especializadas no mercado de centros de atendimento de urgência.
Expansão de Planos de Saúde Baseados em Valor e com Alta Franquia Favorecendo Ambientes de Baixo Custo
A adesão a planos com alta franquia nos EUA ultrapassou 64 milhões de beneficiários em 2024, incentivando os pacientes a comparar preços antes de escolher o local de atendimento. As consultas em centros de urgência geralmente custam 10 vezes menos do que as visitas aos departamentos de emergência, atendendo aos mandatos dos pagadores de direcionar os consumidores para locais mais eficientes. O Medicare Advantage e os pagadores comerciais integram modificadores de local de atendimento e acordos de economia compartilhada que recompensam a migração para o atendimento de urgência, elevando assim os volumes de consultas e a previsibilidade do reembolso para os grandes operadores. A mudança da Europa em direção ao orçamento por grupos relacionados ao diagnóstico também leva os pagadores públicos a pilotar modelos de atendimento de urgência, ampliando os ventos favoráveis globais para o mercado de centros de atendimento de urgência.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de médicos e profissionais de prática avançada em áreas rurais e suburbanas | −1.4% | Global; agudo em áreas rurais da América do Norte | Curto prazo (≤2 anos) |
| Obstáculos regulatórios de certificado de necessidade/licenciamento em nível estadual (EUA, mercados selecionados da UE) | −0.8% | América do Norte; mercados europeus selecionados | Médio prazo (2–4 anos) |
| Crescente concorrência de clínicas exclusivamente de telemedicina e farmácias varejistas | −0.5% | Global; mais forte em mercados desenvolvidos | Médio prazo (2–4 anos) |
| Ambiguidade no reembolso em mercados emergentes limitando o retorno sobre o investimento | −0.4% | América Latina, partes da Ásia-Pacífico e África | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Médicos e Profissionais de Prática Avançada em Áreas Rurais e Suburbanas
Treze por cento dos americanos vivem em áreas com escassez de atenção primária, e o déficit pode chegar a 49.000 médicos até 2030. A contratação de APPs mitiga as lacunas — 63% dos grupos médicos pretendem adicionar novas funções de APP em 2025 —, mas a integração formal existe em apenas 70% dos locais ambulatoriais. Os departamentos de emergência rurais carecem de médicos emergencistas em 27% dos municípios, pressionando os centros de atendimento de urgência a ampliar a cobertura clínica com proporções de pessoal mais enxutas. A produtividade aumenta com o aprofundamento da penetração de APPs, mas a concorrência por talentos eleva os custos de mão de obra e pode desacelerar a abertura de novas clínicas, moderando o CAGR do mercado de centros de atendimento de urgência.
Obstáculos de Certificado de Necessidade/Licenciamento em Nível Estadual (EUA, Mercados Selecionados da UE)
Trinta e cinco estados dos EUA e o Distrito de Columbia ainda exigem aprovação de certificado de necessidade (CON) para grandes investimentos ambulatoriais, atrasando as construções em 12 a 24 meses e impondo honorários jurídicos que desencorajam os participantes menores[3]National Conference of State Legislatures, "Certificate of Need State Laws," ncsl.org. As reformas são desiguais: Carolina do Norte e Carolina do Sul revogaram disposições importantes, enquanto o Tennessee manterá a supervisão seletiva até 2027. Enquanto isso, os mandatos de proibição de propinas e de relatórios de qualidade persistem, obrigando os operadores multiestaduais a navegar por regimes de conformidade fragmentados que prolongam os prazos de implantação no mercado de centros de atendimento de urgência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
Dominância do Atendimento de Trauma em Meio ao Crescimento PreventivoO atendimento de trauma e lesões representou 31,85% da receita de 2025, evidenciando um núcleo duradouro no mix clínico do mercado de centros de atendimento de urgência. O raio-X no local, a estabilização de fraturas e o reparo de lacerações desviam pacientes dos departamentos de emergência e oferecem uma economia favorável para os pagadores. A gestão de doenças agudas ocupa o segundo lugar, tratando condições respiratórias e gastrointestinais com alto fluxo de atendimento. Os avanços diagnósticos agora incluem ultrassom e imagens avançadas, elevando o valor médio por atendimento.
Os serviços de vacinação e prevenção expandem-se mais rapidamente, a um CAGR de 6,86%, remodelando os centros de destinos episódicos para destinos abrangentes de saúde. As campanhas de imunização em massa e os pacotes de medicina de viagem preenchem os períodos de menor demanda na agenda, enquanto os mecanismos de triagem baseados em inteligência artificial apoiam o atendimento padronizado. Um estudo do Cedars-Sinai constatou que os algoritmos de atendimento de urgência virtual superaram os médicos em termos de adequação do tratamento para queixas comuns, validando a adoção de suporte à decisão clínica. O impulso preventivo cria demanda adicional para rastreamento de condições crônicas e orientação sobre estilo de vida, elevando o potencial de venda cruzada dentro do tamanho do mercado de centros de atendimento de urgência, tanto em nível nacional quanto local.


Por Tipo de Propriedade:
Redes Corporativas Lideram enquanto Sistemas de Saúde AceleramOs operadores corporativos detinham 44,78% do mercado de centros de atendimento de urgência em 2025, aproveitando a aquisição centralizada e os sistemas de prontuário eletrônico uniformes para manter eficiências de custo. Sua marca padronizada e suas portas de entrada digitais garantem forte reconhecimento do consumidor e check-in rápido, cruciais para pacientes sensíveis ao preço.
As unidades de propriedade hospitalar, no entanto, registram o CAGR mais acelerado, de 7,21%, até 2031, à medida que os sistemas de saúde adquirem locais para conter o excesso de fluxo dos departamentos de emergência e fortalecer os fluxos de encaminhamento para especialistas. Negócios como a aquisição de 18 clínicas da NextCare pela Ardent Health e a parceria da UPMC com a GoHealth Urgent Care destacam o apetite por aquisições. Os patrocinadores de capital privado conduzem uma consolidação adicional, com iniciativas de integração elevando as taxas de cobrança em 12% e reduzindo os dias de contas a receber em 39% após o fechamento. Essa engenharia financeira acelera as implantações, mas aumenta o risco do ciclo de saída caso os múltiplos se comprimam.
Por Faixa Etária:
Volumes de Adultos como Base, Consultas Pediátricas em AltaAdultos entre 18 e 64 anos compuseram 35,12% do fluxo de pacientes em 2025, beneficiando-se do seguro saúde fornecido pelo empregador, de lesões esportivas e da flexibilidade do trabalho remoto, que favorece o atendimento rápido sem agendamento. A familiaridade digital desse grupo demográfico apoia a adoção de aplicativos de agendamento e filas virtuais, sustentando o tráfego de base para o mercado de centros de atendimento de urgência.
Os volumes pediátricos crescem mais rapidamente, a um CAGR de 6,74%, à medida que os pais fogem das longas esperas nos departamentos de emergência. A utilização por jovens saltou de 21,6% para 28,4% das crianças entre 2021 e 2022, com adolescentes de 12 a 17 anos liderando com 30,3%. Os centros investem em decoração voltada para crianças, salas de consulta de saúde comportamental e exames físicos esportivos para monetizar os picos sazonais. O engajamento geriátrico é menor, vinculado a comorbidades complexas, mas a telemedicina preenche as lacunas e promete crescimento futuro à medida que as barreiras de mobilidade diminuem.
Análise Geográfica
Mercado de Centros de Atendimento de Urgência da América do Norte
A América do Norte capturou 47,90% da receita de 2025, sustentada por mecanismos de seguro que reembolsam atendimentos fora do ambiente hospitalar e por redes de clínicas bem estabelecidas. Os consolidadores continuam a mirar oportunidades de expansão em subúrbios, ao mesmo tempo em que se voltam para municípios rurais onde 57 milhões de residentes permanecem desassistidos. A reforma da legislação de Certificado de Necessidade nas Carolinas, somada à desregulamentação gradual do Tennessee, facilita a expansão e atrai a entrada de operadores interestaduais, fortalecendo o tamanho do mercado de centros de atendimento de urgência na região.
Mercado de Centros de Atendimento de Urgência da Ásia-Pacífico
A Ásia-Pacífico apresenta a perspectiva de CAGR mais expressiva, de 6,29%. O envelhecimento demográfico da China, as mais de 275 milhões de consultas pelo eSanjeevani na Índia e a robusta adoção da telemedicina no Japão validam a viabilidade dos centros de atendimento de urgência. As parcerias público-privadas combinam clínicas físicas com quiosques digitais de triagem localizados em terminais de transporte, gerando modelos de alto volume e baixa complexidade que espelham os protótipos suburbanos dos Estados Unidos.
Mercado de Centros de Atendimento de Urgência da EMEA e da América do Sul
Europa, Oriente Médio e África, e América do Sul registram crescimento moderado. Os sistemas de saúde universal europeus restringem os volumes de pagamento privado; no entanto, a telessaúde transfronteiriça e as comunidades de expatriados sustentam uma demanda de nicho. As nações do Golfo implantam centros de atendimento de urgência em corredores de turismo médico, enquanto Brasil e Colômbia experimentam modelos híbridos de pronto-socorro e atendimento de urgência dentro de hospitais privados. A volatilidade cambial e a opacidade regulatória moderam a velocidade de expansão, mas abrem caminhos de franquia localizados para investidores com maior tolerância ao risco.

Cenário Competitivo
A fragmentação do setor persiste, mas a consolidação se acelera. CVS Health comanda a maior presença de marca, com mais de 1.100 MinuteClinics e 49 alianças com sistemas de saúde. A Optum, da UnitedHealth, desinvestiu unidades selecionadas da MedExpress sob escrutínio antitruste, demonstrando a capacidade de freio regulatório. A CityMD utiliza inteligência artificial para reduzir custos administrativos e sustentar 4 milhões de consultas anuais, ilustrando a alavancagem operacional habilitada pela tecnologia.
Os espaços em branco rurais representam o próximo campo de batalha. As redes implantam vans móveis para testar a viabilidade antes de comprometer investimentos em instalações físicas, uma tática que reduz significativamente o risco de capital. A saúde ocupacional, a medicina esportiva e os modelos híbridos de departamento de emergência e urgência servem como cunhas de adjacência. Grupos financiados por capital privado financiam consolidações multiestaduais, otimizando sistemas de ciclo de receita e mix de pessoal para elevar o EBITDA antes da saída. No entanto, ambientes de altas taxas de juros podem prolongar os períodos de retenção, recompensando os operadores com perfis de fluxo de caixa duráveis.
Os fossos competitivos emergentes giram em torno de portais digitais, prontuários eletrônicos unificados e aplicativos voltados ao consumidor que se integram aos diretórios das seguradoras. A escassez de APPs pode frear o crescimento; os operadores agora patrocinam programas de bolsas de estudo e residências para fidelizar talentos. Os participantes estabelecidos do mercado que não conseguirem atender aos crescentes padrões de experiência do paciente correm o risco de perder volume para concorrentes digitalmente competentes, impulsionando uma onda darwiniana no mercado de centros de atendimento de urgência.
Líderes do Setor de Centros de Atendimento de Urgência
NextCare Holdings, Inc.
Select Medical Holdings (Concentra, Inc.)
UnitedHealth Group (MedExpress)
HCA Healthcare (CareNow / CareSpot)
CVS Health (MinuteClinic)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Centros de Atendimento de Urgência
- CVS Health
- Select Medical
- UnitedHealth Group (MedExpress)
- HCA Healthcare (CareNow / CareSpot)
- NextCare Holdings
- GoHealth Urgent Care
- CityMD / Summit Health
- American Family Care
- Carbon Health
- Patient First
- FastMed Urgent Care
- Dignity Health (US HealthWorks)
- Tenet Healthcare (United Surgical Partners)
- Adeptus Health
- Indigo Health (MultiCare)
- Urgent Care Group
- HealthBay (UAE)
- Virgin Care (UK)

Oportunidades de mercado e perspectivas futuras
A expansão para espaços não atendidos continua focada em lacunas persistentes de acesso e na captura de demanda de menor gravidade que atualmente é direcionada para os departamentos de emergência hospitalar, particularmente em áreas rurais e periurbanas destacadas pelo relatório (57 milhões de residentes sem acesso adequado a serviços hospitalares). Os operadores também estão ampliando o mix de visitas além de lesões episódicas e doenças agudas para vacinação e serviços preventivos (a linha de serviço de crescimento mais rápido no relatório). Essas adições ajudam a suavizar a sazonalidade e a sustentar a utilização recorrente.
Ao mesmo tempo, o impulso da propriedade por sistemas de saúde e a orientação por varejistas e pagadores estão reforçando os cuidados de urgência como porta de entrada para redes integradas, o que mantém joint ventures e aquisições no centro da estratégia de escala. No lado operacional, a oportunidade mais visível no curto prazo é a automação e a interoperabilidade, que reduzem a carga administrativa e melhoram a capacidade de atendimento. A parceria de automação plurianual da CityMD com a Notable (abrangendo quase 200 clínicas e associada a altos volumes de visitas anuais no contexto do relatório) mostra como a infraestrutura digital de admissão e agendamento se tornou um requisito competitivo prático. Fornecedores de plataformas também estão expandindo a automação do ciclo de receita e de conformidade, incluindo a aquisição da Exdion Healthcare pela Experity em julho de 2026, para integrar ferramentas de codificação e conformidade baseadas em IA em sua pilha de software de atendimento sob demanda, o que apoia a padronização multissite para operadores de cuidados de urgência. A otimização de portfólio é outro tema recorrente, com operadores reduzindo unidades de menor volume para realocar capital em locais de melhor desempenho, enquanto plataformas unificadas de EMR e gestão de práticas fornecem a espinha dorsal de dados necessária para negociação com pagadores, gestão do ciclo de referência e uma experiência do paciente consistente em toda a rede.
Recent Industry Developments in Mercado de Centros de Atendimento de Urgência
- Janeiro de 2026: A Concentra Group Holdings Parent, Inc. divulgou resultados preliminares de 2025 e estabeleceu previsão de receita para 2026 de USD 2,25-2,35 bilhões. A atualização reforçou o ritmo operacional independente da Concentra após sua separação, e sinalizou capacidade de investimento contínua para sua rede de saúde ocupacional e clínicas de atendimento sob demanda.
- Agosto de 2025: A UPMC e a GoHealth Urgent Care inauguraram 81 centros UPMC-GoHealth Urgent Care na Pensilvânia e em West Virginia, integrando antigas unidades da MedExpress e da UPMC à rede de joint venture. A expansão aumentou a escala regional e fortaleceu os cuidados de urgência ancorados em sistemas de saúde como um canal de referência e acesso.
- Novembro de 2024: A Select Medical concluiu o spin-off da Concentra Group Holdings Parent, Inc., distribuindo cerca de 81,7% das ações da Concentra aos acionistas da Select Medical. A transação criou um caminho estratégico mais independente para a Concentra, aprimorando o foco em saúde ocupacional e expandindo suas opções de parcerias e alocação de capital.


Mercado de Centros de Atendimento de Urgência Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de centros de cuidados de urgência refere-se à receita obtida com atendimento ambulatorial de não emergência, sem agendamento prévio, prestado em instalações de cuidados de urgência, incluindo visitas relacionadas, exames e procedimentos comuns realizados no local, faturados por pagamento direto ou por seguradoras.
Exclusões de abrangência: excluímos os serviços de departamentos de emergência hospitalar, internações e provedores exclusivamente de telessaúde que não operam clínicas de cuidados de urgência.
Visão geral da segmentação
- Por Serviço
- Atendimento de Trauma / Lesões
- Gestão de Doenças Agudas
- Serviços de Vacinação e Prevenção
- Serviços de Diagnóstico e Rastreamento
- Outros Serviços
- Por Tipo de Propriedade
- Redes Corporativas (Capital Privado / Varejo / Franquia)
- Propriedade de Hospital / Sistema de Saúde
- Propriedade de Grupo Médico
- Outras Propriedades
- Por Faixa Etária
- Pediatria (0-17 anos)
- Adultos (18-64 anos)
- Geriatria (65+ anos)
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com sinais públicos de utilização de saúde e custos que ajudam a ancorar o volume de demanda e a realidade de preços. Normalmente, recorremos ao CDC (incluindo o NCHS), ao CMS e ao U.S. Bureau of Labor Statistics para contexto salarial e inflacionário. Também utilizamos estatísticas de saúde da OCDE para verificar a consistência de padrões entre países onde há dados comparáveis disponíveis.
Para entender como os ambientes de atendimento são regulados e como o registro ambulatorial é tratado, revisamos publicações de departamentos governamentais de saúde e artigos revisados por pares selecionados sobre utilização de cuidados de urgência e vias de atendimento não emergencial. Também analisamos registros de empresas, apresentações a investidores e cobertura da imprensa confiável para mapear a presença dos operadores e os padrões de expansão. Em alguns casos, utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes para agilizar verificações factuais, mas o modelo não depende de nenhuma fonte paga isolada. Essas fontes são apenas ilustrativas, e muitas outras referências públicas foram utilizadas para coletar, verificar e esclarecer dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para converter a visão documental em cálculos de mercado aplicáveis, especialmente onde a utilização e os preços variam por país e mix de pagadores. Conversamos com operadores de cuidados de urgência, executivos de redes de clínicas, especialistas do lado dos pagadores e fornecedores que apoiam diagnósticos e operações clínicas. Também cobrimos as principais regiões para que as premissas não fiquem ancoradas em uma única estrutura de sistema de saúde.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Executivos de alto escalão (CXOs): 14% | APAC: 48% |
| Nível médio: 51% | Líderes funcionais/de unidade: 28% | EMEA: 29% |
| Empresas menores: 18% | Gerentes: 58% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção top-down, na qual os indicadores de demanda ambulatorial são convertidos em visitas endereçáveis de cuidados de urgência e depois traduzidos em receita usando preços realistas por visita e mix de serviços. Na prática, o modelo utiliza variáveis como o volume de visitas de cuidados de urgência por clínica, o número de clínicas e o ritmo de abertura, a receita média por visita (por tipo de pagador), a parcela de visitas que incluem exames diagnósticos e os padrões de equipe e horário de funcionamento que influenciam a capacidade de atendimento.
Uma vez formado o total, o corroboramos com aproximações bottom-up seletivas, como a consolidação de uma amostra de receitas de operadores, verificações de canal sobre as faixas típicas de preços por visita, e a aplicação de volumes amostrados por unidade às redes de clínicas mapeadas em países-chave. Quando a divulgação direta de receita é limitada, as lacunas são tratadas usando faixas conservadoras baseadas em utilização derivada de entrevistas e presença pública de clínicas, sendo depois estreitadas por meio de verificações de consistência.
A previsão é realizada por meio de análise de cenários apoiada por uma camada simples de regressão multivariada, na qual o crescimento da demanda é ligado ao crescimento populacional, à direção da cobertura de seguros, às tendências de desvio de casos não emergenciais e aos planos de expansão de clínicas relatados pelos operadores. As premissas são mantidas explícitas para que possam ser reexecutadas quando uma nova regra de reembolso, mudança no custo de mão de obra ou padrão de expansão de clínicas for observado.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de verificações cruzadas passo a passo, e não em uma única etapa. Os resultados são comparados com sinais independentes, como números de clínicas relatados, visitas implícitas por unidade e faixas realistas de receita por visita, e quaisquer variações abruptas são rastreadas até o insumo exato que as gerou.
Antes da aprovação final, um segundo analista revisa a lógica, as unidades e o alinhamento de ano, e um contato de acompanhamento é acionado quando o retorno das entrevistas conflita com a tendência documental. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças de reembolso ou consolidação importante de redes de clínicas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Estimativa de Mercado de Centros de Cuidados de Urgência da Mordor Intelligence Comparada com Outras Estimativas Publicadas
É normal observar tamanhos de mercado diferentes para centros de cuidados de urgência, pois as publicadoras nem sempre contabilizam o mesmo conjunto de serviços, geografias e linhas de receita, e também utilizam anos-base e premissas de preços diferentes. A divergência geralmente se explica pelo que é tratado como uma visita de cuidados de urgência, como os serviços diagnósticos e auxiliares são contabilizados e quão rápido se assume que a receita por visita evolui ao longo do tempo.
Alguns valores publicados ampliam a abrangência ao combinar ambientes ambulatoriais adjacentes, ou utilizam um crescimento agressivo de visitas e uma rápida progressão de preço médio de venda (ASP) sem verificações suficientes em relação à capacidade de atendimento das clínicas. Neste estudo, a diferença decorre principalmente da abrangência e do alinhamento de ano, e a estimativa está vinculada à abordagem da Mordor Intelligence de contabilizar apenas a receita associada a cuidados prestados em clínicas de cuidados de urgência (incluindo exames e procedimentos comuns realizados no local), com a progressão de preços ligada ao mix de pagadores e ao momento da inflação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 28,81 bilhões de USD (2025) | |
| Publicadora de Setor A | 27,05 bilhões de USD (2025) | Utiliza uma definição de receita que pode excluir partes dos serviços auxiliares no local e aplica uma junção histórico-previsão diferente, o que reduz o total de 2025 mesmo quando a geografia global é semelhante. |
| Publicadora de Setor B | 27,30 bilhões de USD (2024) | Ancora o modelo em uma base de 2024 com uma segmentação por serviço e propriedade que pode subestimar diferenças de preços por mix de pagadores e capacidade de atendimento das clínicas, de modo que a comparabilidade ano a ano pode parecer mais estreita do que realmente é. |
A tabela mostra que a maior parte da variação não se refere à direção da demanda, mas sim ao que é tratado como receita dentro do escopo e a como o ano-base é mapeado em relação à previsão. Ao manter a lógica orientada por visitas transparente e depois verificá-la novamente com realidades operacionais como unidades, capacidade de atendimento e faixas de preços, o valor de mercado resultante permanece rastreável a insumos que podem ser revalidados ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de centros de atendimento de urgência?
O tamanho do mercado de centros de atendimento de urgência é de USD 30,34 bilhões em 2026 e tem previsão de atingir USD 39,32 bilhões até 2031.
Qual é a velocidade esperada de crescimento do mercado de centros de atendimento de urgência?
O mercado tem projeção de expansão a um CAGR de 5,32% entre 2026 e 2031.
Qual segmento de serviço lidera o mercado de centros de atendimento de urgência?
O atendimento de trauma e lesões detinha 31,85% da receita de 2025, tornando-o o maior segmento de serviço.
Qual modelo de propriedade cresce mais rapidamente?
As unidades de atendimento de urgência de propriedade hospitalar avançam a um CAGR de 7,21% até 2031.
Por que as redes varejistas são fundamentais para a expansão do atendimento de urgência?
As parcerias entre saúde varejista e sistemas de saúde combinam pontos de venda acessíveis com a expertise clínica dos sistemas de saúde, acelerando a implantação de novas unidades e a captação de pacientes.
Qual região oferece o maior potencial de crescimento?
A Ásia-Pacífico apresenta a perspectiva de CAGR mais rápida, de 6,29%, impulsionada pelo envelhecimento populacional e por investimentos significativos em saúde digital.
Página atualizada pela última vez em:



