
Tamanho e Participação do Mercado de Torres de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.30 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.67 % |
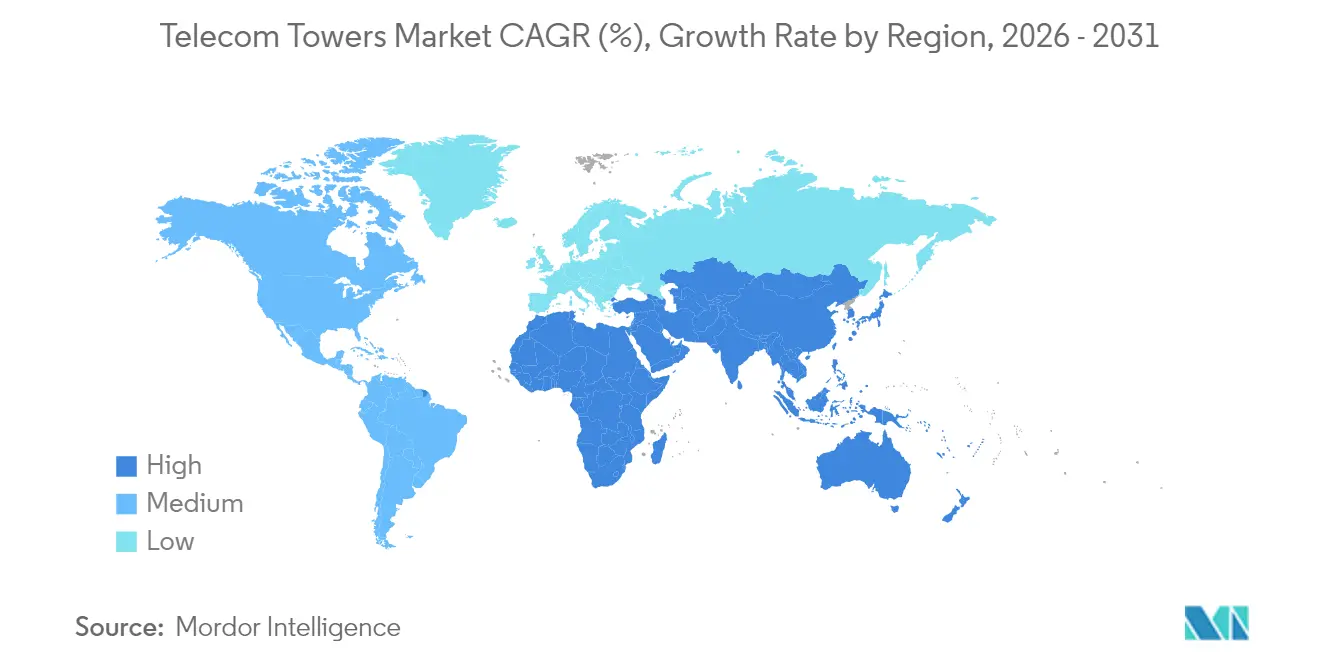
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
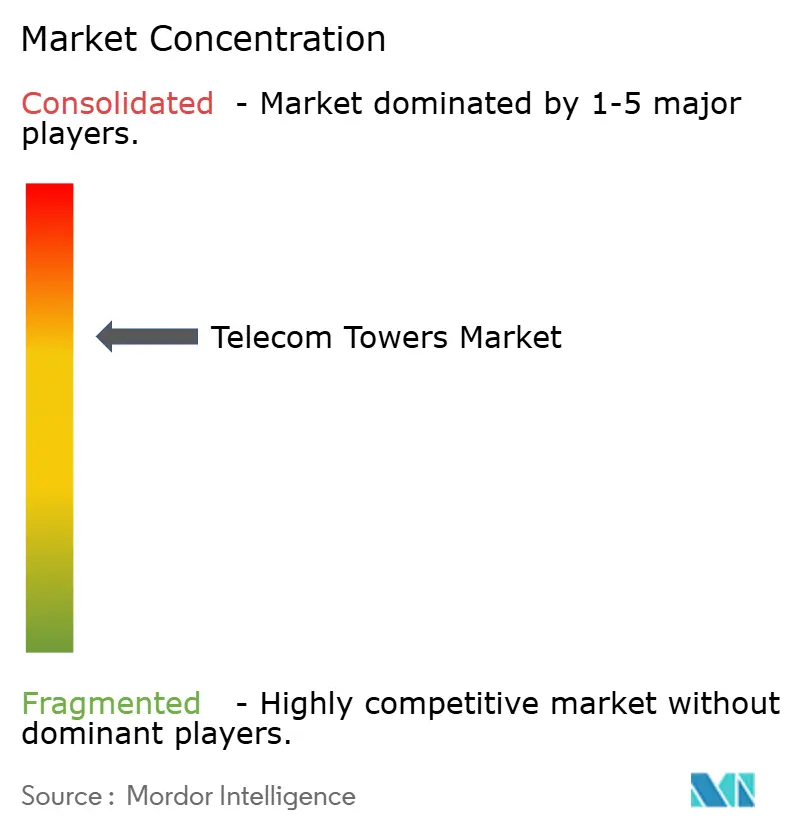
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Torres de Telecomunicações por Mordor Intelligence
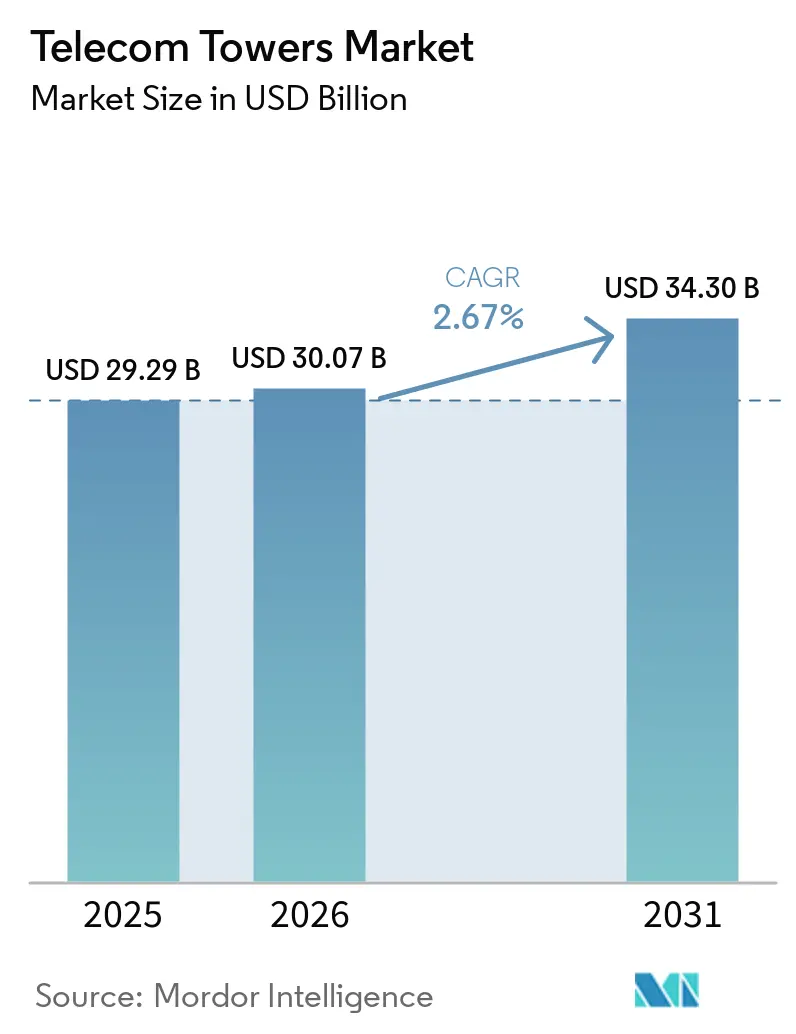
O tamanho do Mercado de Torres de Telecomunicações foi avaliado em USD 29,29 bilhões em 2025 e estima-se que cresça de USD 30,07 bilhões em 2026 para atingir USD 34,3 bilhões até 2031, a um CAGR de 2,67% durante o período de previsão (2026-2031). Essa trajetória estável reflete como as operadoras de redes móveis (MNOs) estão migrando de implantações aceleradas em áreas virgens para o compartilhamento de infraestrutura e atualizações com eficiência energética que protegem as margens em um ambiente intensivo em capital. A contínua densificação do 5G, os programas de cobertura rural apoiados pelo governo e a adoção acelerada de sistemas de energia renovável híbrida mantêm a demanda resiliente, embora o ritmo geral permaneça moderado à medida que as taxas de co-localização aumentam e os custos de espectro pesam sobre os orçamentos das operadoras. Regionalmente, a Ásia-Pacífico lidera o crescimento graças ao portfólio de 2,04 milhões de sites da China Tower e ao plano de conectividade rural de USD 16,1 bilhões da Índia, enquanto a América do Norte e a Europa se concentram na otimização de ativos existentes em meio a obstáculos de zoneamento. A atividade de transações destaca a maturação do setor: as operadoras estão monetizando portfólios de torres e reinvestindo os recursos em espectro e atualizações de redes centrais, sublinhando uma mudança estratégica em direção a modelos operacionais com ativos reduzidos.[1]GSMA, "The Mobile Economy Asia Pacific 2024," gsma.com
Principais Conclusões do Relatório
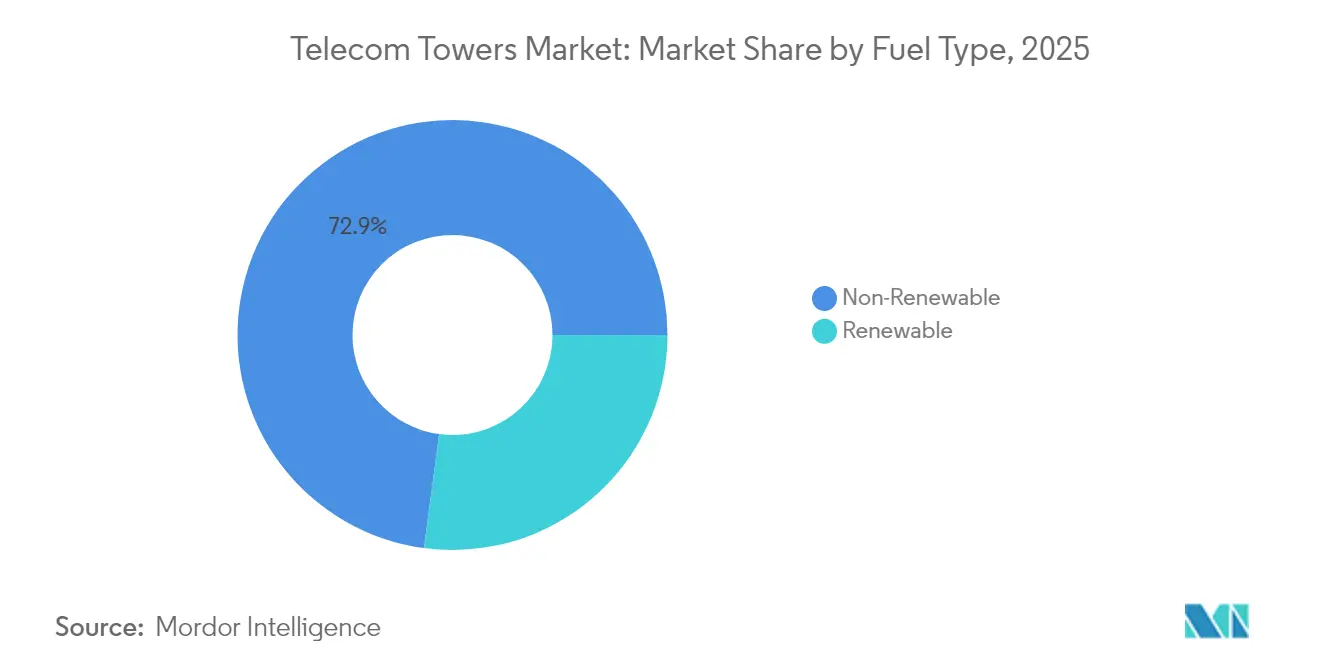
- Por tipo de combustível, as fontes não renováveis capturaram 72,88% da participação do mercado de torres de telecomunicações em 2025; os sistemas renováveis estão se expandindo a um CAGR de 5,22% até 2031.
- Por tipo de torre, as estruturas de treliça comandaram 55,62% da participação de receita em 2025, enquanto as torres monopolo devem avançar a um CAGR de 4,12%.
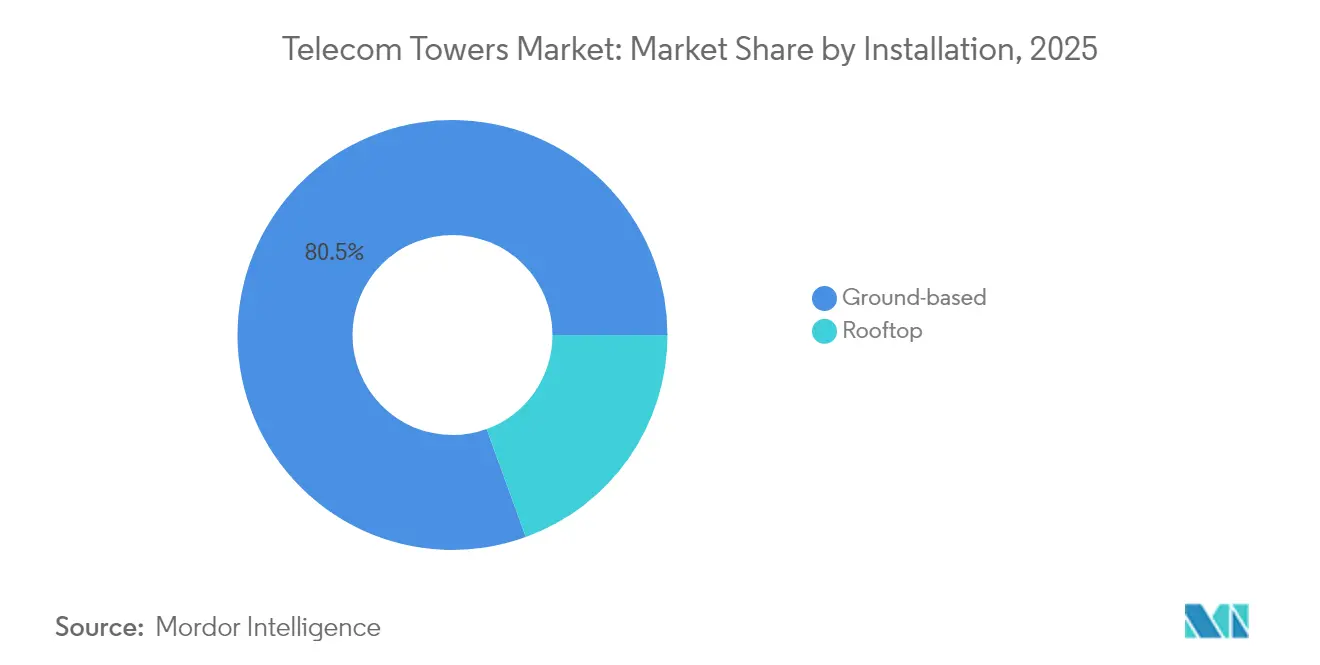
- Por instalação, os sites de base no solo representaram 80,54% do tamanho do mercado de torres de telecomunicações em 2025, mas as implantações em cobertura estão crescendo a um CAGR de 4,68%.
- Por propriedade, os ativos de propriedade das operadoras detinham uma participação de 61,02% do tamanho do mercado de torres de telecomunicações em 2025, enquanto as torres de propriedade privada estão crescendo a um CAGR de 4,86%.
- Por geografia, a Ásia-Pacífico registrou a expansão de receita mais rápida em 2025 e deve permanecer como líder de crescimento até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações de redes 5G | +0.80% | Global, com Ásia-Pacífico e América do Norte liderando | Médio prazo (2-4 anos) |
| Crescimento do uso de dados móveis e de smartphones | +0.60% | Global, mais forte em mercados emergentes | Longo prazo (≥ 4 anos) |
| Programas de conectividade rural | +0.50% | Ásia-Pacífico, África, América Latina | Médio prazo (2-4 anos) |
| Monetização de ativos de torres por operadoras móveis | +0.40% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por co-localização em centros de dados de borda | +0.30% | América do Norte, Europa, Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Adoção de sistemas de energia renovável híbrida | +0.20% | Global, com foco em locais fora da rede elétrica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações de Redes 5G Impulsionam a Densificação da Infraestrutura
As operadoras precisam aumentar a densidade de sites de três a cinco vezes em comparação com o 4G para atingir as metas de baixa latência do 5G, especialmente no espectro de ondas milimétricas de alta frequência. Somente a América Latina deve atingir 425 milhões de conexões 5G até 2030, exigindo tanto torres macro tradicionais quanto camadas crescentes de pequenas células. Os órgãos reguladores estão respondendo: a Comissão Canadense de Rádio-televisão e Telecomunicações simplificou as regras de instalação para que as operadoras possam adicionar rádios 5G em estruturas existentes sem autorizações demoradas. Essas mudanças de política encurtam os ciclos de implantação e sustentam uma demanda consistentemente crescente por sites de torres novos e atualizados nos principais corredores urbanos.
O Crescimento do Uso de Dados Móveis Pressiona a Capacidade da Rede
O consumo de dados sem fio nos EUA cresceu 36% durante 2024, com o streaming de vídeo, jogos em nuvem e mobilidade empresarial se consolidando, forçando operadoras como os inquilinos da Crown Castle a densificar as áreas urbanas e expandir a cobertura rural.[2]Crown Castle, "Q3 2024 Earnings Call," crowncastle.com Os mercados emergentes espelham esse crescimento à medida que smartphones acessíveis se proliferam. Técnicas como agregação de portadoras e MIMO massivo podem ampliar o espectro, mas a infraestrutura física continua sendo o fator limitante. Como resultado, o mercado de torres de telecomunicações continua a exibir uma expansão incremental, porém duradoura, com as operadoras dependendo das empresas de torres para acelerar o atendimento à capacidade.
Programas de Conectividade Rural Abrem Novas Oportunidades de Mercado
Os subsídios rurais estão reformulando a economia de implantação em zonas de baixa densidade. O plano rural de USD 16,1 bilhões da Índia e o Fundo Rural 5G de USD 9 bilhões dos EUA subsidiam a construção de torres onde o retorno sobre o investimento privado é baixo.[3]Broadband Breakfast, "Latin America Speeds Forward With 5G Spectrum Auctions," broadbandbreakfast.com Iniciativas semelhantes na Austrália e no Reino Unido, aliadas a mandatos de financiamento para compartilhamento de torres, criam pipelines de locação favoráveis para empresas de torres independentes e reforçam o potencial de longo prazo para o mercado de torres de telecomunicações.
A Monetização de Ativos de Torres por Operadoras Móveis Acelera a Reestruturação do Setor
A venda de USD 3,3 bilhões da Verizon para a Vertical Bridge e a aquisição de USD 2,5 bilhões da ATC India pela Brookfield exemplificam como as operadoras liberam capital, mas preservam a continuidade do serviço por meio de contratos de arrendamento mestre de longo prazo. Essas transações elevam as taxas de locação, profissionalizam a gestão de sites e estimulam investimentos em energia de backup, automação e elementos de abrigo prontos para borda que aumentam tanto a lucratividade quanto a resiliência em todo o mercado de torres de telecomunicações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Saturação do compartilhamento de torres | -0.40% | Mercados maduros na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Restrições ambientais e de zoneamento | -0.30% | Global, mais agudo em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Restrições de fornecimento de aço de alta resistência e materiais compostos | -0.20% | Cadeias de fabricação e fornecimento globais | Curto prazo (≤ 2 anos) |
| Substituição de cobertura rural por satélites de órbita baixa | -0.10% | Áreas rurais e remotas globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Saturação do Compartilhamento de Torres Limita o Potencial de Crescimento em Mercados Maduros
As taxas de co-localização na América do Norte e na Europa Ocidental giram em torno de 2,7 inquilinos por torre, deixando pouca margem para receita incremental de locação. Os limites estruturais complicam as atualizações para equipamentos 5G mais pesados, exigindo reforços custosos que corroem os retornos. Embora os novos pipelines de locação permaneçam saudáveis nas economias emergentes, a saturação modera o crescimento nas regiões estabelecidas, empurrando o mercado global de torres de telecomunicações em direção a um perfil de expansão mais equilibrado.
Restrições Ambientais e de Zoneamento Complicam a Implantação
A resistência da comunidade a novas estruturas prolonga os prazos de aprovação em até 18 meses em alguns municípios dos EUA, mesmo com as regras federais tentando preemptar o controle local excessivo.[4]City of San Leandro, "Wireless Facility Design Standards 2024," sanleandro.org Padrões de design rigorosos e debates sobre impacto na saúde adicionam incerteza, aumentando os custos de manutenção e, ocasionalmente, forçando as operadoras a recorrer a soluções camufladas ou em cobertura mais caras. Esse obstáculo regulatório afeta desproporcionalmente as zonas urbanas densas, onde o número de sites 5G precisa se multiplicar, amortecendo o impulso de crescimento no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Combustível:
A Transição para Renováveis se AceleraAs fontes não renováveis dominaram com 72,88% de participação do mercado de torres de telecomunicações em 2025, ancoradas pela eletricidade da rede e geradores a diesel para sites de células macro. No entanto, as renováveis registram o crescimento mais rápido, a um CAGR de 5,22%, à medida que as operadoras migram para sistemas híbridos de energia solar com baterias que reduzem drasticamente as despesas operacionais em áreas remotas. A adoção de renováveis é mais pronunciada em regiões com fornecimento irregular de rede elétrica e altos custos de logística de diesel; a torre 5G autossuficiente em energia da Telefónica Alemanha demonstra a viabilidade em climas temperados. Os sistemas híbridos também reduzem as emissões de carbono, alinhando os provedores de infraestrutura com mandatos ESG cada vez mais rigorosos e atraindo capital de financiamento verde para o mercado de torres de telecomunicações.
As empresas de torres progressistas agora oferecem contratos de energia como serviço, permitindo que as operadoras móveis terceirizem tanto a gestão do site quanto a de energia. À medida que controladores inteligentes e análises de bateria baseadas em inteligência artificial otimizam as curvas de consumo, o setor de torres de telecomunicações está transitando de consumidor de energia para produtor localizado. Essa evolução amplia a oportunidade de margem, diversifica a receita e reforça o papel do setor na conectividade sustentável.


Por Tipo de Torre:
O Crescimento dos Monopolos Desafia a Dominância das TreliçasAs torres treliçadas mantiveram uma participação de 55,62% em 2025, pois seu design de aço triangulado suporta cargas pesadas de múltiplas bandas a um custo econômico. Elas continuam sendo a espinha dorsal para cobertura de ampla área nas extensões rurais da Ásia-Pacífico e da África. Os sites em solo retiveram 64,56% do tamanho do mercado de torres de telecomunicações da Ásia-Pacífico em 2024, ancorando a cobertura de ampla área em terrenos variados. Os monopolos, no entanto, apresentam o maior crescimento, com um CAGR de 4,12% nos corredores urbanos. Seus fatores de forma de coluna única reduzem o direito de passagem e contornam objeções estéticas, permitindo ciclos de licenciamento mais rápidos. Os monopolos de fibra de carbono introduzidos em 2024 pesam um doze avos do aço, mas oferecem doze vezes a resistência à tração, reduzindo os custos de transporte e fundação e prolongando a vida útil dos ativos.
As variantes furtivas e estaiadas completam o portfólio: as soluções furtivas atendem aos mandatos de zoneamento em distritos históricos, enquanto as torres estaiadas atendem a aplicações de grande altura onde a terra é abundante. Em conjunto, os designs diversificados ajudam o mercado de torres de telecomunicações a atender tanto às metas de densificação quanto às de alcance rural sem comprometer a viabilidade econômica.
Por Instalação:
As Implantações em Cobertura Ganham ImpulsoOs sites de base no solo representaram 80,54% do tamanho do mercado de torres de telecomunicações em 2025, graças à estabilidade estrutural, ao amplo espaço no terreno e à facilidade de adaptações para múltiplos inquilinos. Esses atributos permanecem primordiais em contextos suburbanos e em áreas virgens. As realidades urbanas diferem; os altos custos de terreno e os prazos comprimidos empurram as operadoras móveis em direção às implantações em cobertura, que estão crescendo a um CAGR de 4,68%. Os sistemas de antenas distribuídas agora se integram perfeitamente aos sistemas de gestão predial, melhorando a cobertura interna para ocupantes com alta demanda de dados.
As coberturas ainda apresentam desafios — restrições de carga, negociações com proprietários e transporte vertical de equipamentos —, mas os avanços de engenharia e as montagens pré-fabricadas simplificam a instalação. Ao longo do período de previsão, as torres de base no solo continuarão sendo o pilar do mercado de torres de telecomunicações, enquanto as coberturas preenchem lacunas de densificação e complementam as redes de pequenas células.
Por Propriedade:
A Propriedade Privada se Acelera em Meio à Onda de MonetizaçãoOs portfólios de propriedade das operadoras contribuíram com 61,02% da receita global em 2025, refletindo os modelos legados de construção e propriedade comuns durante as eras do 3G e início do 4G. O aperto nos orçamentos de capital agora impulsiona as desinvestimentos; as torres de propriedade privada estão se expandindo a um CAGR de 4,86%, à medida que fundos de infraestrutura e empresas especializadas de torres adquirem ativos e assinam contratos de arrendamento de longo prazo com as operadoras. A compra de USD 2,5 bilhões da ATC India pela Brookfield exemplifica o apetite dos investidores por fluxos de caixa previsíveis vinculados a contratos de locação de várias décadas.
Os proprietários privados aproveitam a escala para negociar melhores aquisições de equipamentos, centralizar a manutenção e implantar plataformas de automação de sites que aumentam as margens de EBITDA. O mercado de torres de telecomunicações, portanto, demonstra uma inclinação pronunciada em direção a estratégias de ativos reduzidos para as operadoras móveis e especialização operacional para os investidores. As estruturas cativas de operadoras móveis persistem onde as regras regulatórias exigem participação acionária local, mas a tendência secular favorece a propriedade por terceiros aliada a contratos de arrendamento mestre.
Análise Geográfica
Mercado de Torres de Telecomunicações da APAC
A Ásia-Pacífico continua sendo o motor do crescimento global, impulsionada pela presença de 2,04 milhões de sites na China e pelas agressivas metas de 5G da Índia, que adicionarão centenas de milhares de novas locações até 2030. A política governamental é favorável: os leilões de espectro priorizam a cobertura, e os subsídios rurais reduzem as lacunas de viabilidade. O Japão e a Coreia do Sul aprimoram arquiteturas ultradensas que integram pequenas células às redes macro, enquanto os mercados do Sudeste Asiático buscam estruturas de compartilhamento de torres para acelerar a implantação e conter custos. Essas dinâmicas consolidam o status da Ásia-Pacífico como a maior e de mais rápido crescimento fatia do mercado de torres de telecomunicações.
Mercado de Torres de Telecomunicações da América do Norte
A América do Norte apresenta um cenário maduro, porém tecnologicamente avançado. A ampla colocação compartilhada moderou os volumes de novas construções, mas as atualizações de 5G e as iniciativas de centros de dados de borda sustentam a demanda por locações. Programas federais como o Fundo Rural de 5G viabilizam economicamente territórios com baixa densidade populacional, direcionando o crescimento incremental para comunidades desassistidas. Obstáculos regulatórios surgem no âmbito municipal, onde a inércia de zoneamento e a oposição estética podem prolongar os prazos dos projetos, mas as medidas federais de preempção estão reduzindo a margem para vetos locais.
Mercado de Torres de Telecomunicações da EMEA e da LATAM
A Europa apresenta um padrão de duas velocidades. Os mercados ocidentais enfrentam saturação e rigoroso escrutínio ambiental, levando as empresas de torres a inovar com sites alimentados por energia renovável e designs discretos que atendem às regulamentações ecocêntricas. A Europa Oriental e os Bálcãs, em contrapartida, encontram-se em um estágio mais inicial da curva do 5G; os leilões de espectro e os fundos de conectividade da UE apoiam a construção em campo aberto, impulsionando o momentum regional geral. Enquanto isso, o Oriente Médio avança na consolidação, com a participação das TowerCos superando 44% com base nas plataformas TAWAL da STC e TASC da Zain. A América Latina se beneficia do compromisso de 7,7 bilhões de USD da América Móvil no Brasil e da expansão dos leilões de 5G, enquanto o potencial de longo prazo da África repousa sobre os planos de digitalização governamentais que combinam backhaul via satélite, subsídios rurais e mandatos de serviço universal.

Panorama regulatório
A implantação e o upgrade de torres de telecomunicações estão cada vez mais moldados por políticas que reduzem o prazo de licenciamento para modificações e formalizam o compartilhamento de infraestrutura. Nos Estados Unidos, a ação federal sob a Seção 6409(a) (dezembro de 2025) reforçou os caminhos de aprovação para solicitações de instalações elegíveis vinculadas a modificações de infraestrutura sem fio, apoiando uma densificação 5G mais rápida por meio de upgrades em estruturas existentes. No Canadá, a Innovation, Science and Economic Development Canada (ISED) atualizou as condições de licença do CPC-2-0-17 em maio de 2026 para modernizar o processo de instalação de torres de antenas e reforçar as exigências obrigatórias de compartilhamento de torres e sites.
Os mercados emergentes também estão reforçando as regras em torno da infraestrutura compartilhada para expandir a cobertura ao mesmo tempo em que controlam a duplicação. A Rwanda Utilities Regulatory Authority (RURA) promulgou o Regulamento N 20/R/ICT/RURA/2026 em janeiro de 2026 para regular o compartilhamento de infraestrutura de telecomunicações, incluindo uma janela de conformidade de seis meses para licenciados não conformes. Junto com as medidas nacionais, orientações técnicas internacionais estão avançando, incluindo as Recomendações ITU-T L.341 (maio de 2025) sobre manutenção de postes de telecomunicações e instalações aéreas e L.360 (maio de 2025) sobre sistemas de suporte a operações usando tecnologia de identificação para gestão de infraestrutura de rede, que ajudam os proprietários de torres a padronizar a manutenção e as operações de site em seus portfólios.
Cenário Competitivo
O mercado de torres de telecomunicações é moderadamente consolidado. Grandes players globais como American Tower Corporation, Cellnex, Indus Towers e China Tower detêm extensos portfólios multirregionais, enquanto proprietários especializados como a Vertical Bridge dominam geografias específicas. A diferenciação estratégica centra-se na maximização da locação, na inovação energética e em complementos de camada digital, como gabinetes de computação de borda. Nomeações recentes, como a mudança de diretor de operações da American Tower, ressaltam um impulso contínuo em direção à excelência operacional e à automação.
O apetite por investimentos permanece robusto, com fundos de infraestrutura buscando fluxos de caixa previsíveis e vinculados à inflação. As transações ressaltam um ciclo virtuoso: os desinvestimentos das operadoras móveis alimentam a escala das empresas de torres; a escala desbloqueia sinergias de capital e menor custo de capital; as economias são canalizadas para atualizações de sites e transições para renováveis que atraem mais inquilinos. Os registros de patentes mostram crescente pesquisa e desenvolvimento em postes de fibra de carbono e manutenção preditiva habilitada por inteligência artificial, sinalizando uma competição tecnológica sustentada. No entanto, a conformidade regulatória — abrangendo desde as regras de iluminação da Administração Federal de Aviação até os padrões de design municipais — continua a proteger os incumbentes ao elevar as barreiras de entrada.
As oportunidades em espaços inexplorados se concentram em computação de borda e energia como serviço. Os primeiros adotantes estão co-localizando microdatacenters nas bases das torres, atendendo à demanda imediata de redes de distribuição de conteúdo que requerem distribuição de baixa latência. Concomitantemente, o financiamento vinculado a ESG acelera as reformas para energia renovável, posicionando os líderes de mercado para capturar tanto economias de custos quanto prêmios de sustentabilidade.
Líderes do Setor de Torres de Telecomunicações
American Tower Corporation
Helios Towers PLC
Indus Towers Limited (Bharti Infratel)
China Tower Corporation
SBA Communications Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Torres de Telecomunicações
- American Tower Corporation
- Cellnex Telecom S.A.
- China Tower Corporation Limited
- SBA Communications Corporation
- Indus Towers Limited
- Helios Towers PLC
- IHS Holding Limited
- Vantage Towers AG
- Deutsche Funkturm GmbH
- TAWAL Company Ltd.
- Telxius Telecom S.A.
- Telesites S.A.B. de C.V.
- AT&T Inc.
- T-Mobile US, Inc.
- GTL Infrastructure Limited
- Orange S.A.
- Telenor ASA
- PT Dayamitra Telekomunikasi Tbk (Mitratel)
- Ooredoo Q.P.S.C.
- Zong Pakistan (CMPak Limited)

Oportunidades de mercado e perspectivas futuras
As oportunidades de espaço em branco se concentram onde programas de cobertura respaldados por políticas e planos de construção de operadoras criam novos pipelines de locação, e onde os sites de torres podem ser atualizados para se tornarem infraestrutura multisserviço e resiliente energeticamente. Na Índia, a Vodafone Idea anunciou planos (maio de 2026) de implantar de 60.000 a 70.000 novos sites móveis em um período de 12 a 18 meses, ampliando a demanda por novas instalações terrestres e em telhados, bem como a co-localização em ativos existentes. Na Europa, a Vodafone Alemanha iniciou um programa de expansão de rede (janeiro de 2026) abrangendo 10.600 projetos de construção e upgrade, reforçando a necessidade de curto prazo de modificações em torres, novas estações-base e densificação orientada por capacidade em áreas urbanas e rurais.
Uma segunda área de oportunidade é a aceleração da conectividade rural e de difícil acesso por meio de implantações de torres subsidiadas ou lideradas pelo governo, juntamente com sistemas de energia mais limpos em sites fora da rede. A Nigéria lançou o Nigeria Universal Communication Access Project (NUCAP) em junho de 2026 para implantar 3.700 torres de telecomunicações verdes, a fim de estender a cobertura a áreas rurais e ribeirinhas, criando um pipeline definido e baseado em programa para a construção de torres e soluções de energia. Junto a esses ciclos de construção de curto prazo, o setor está começando o trabalho formal de padronização do 6G, com o 3GPP iniciando o 6G sob o Release 21 em junho de 2026; isso desloca a atenção para a prontidão dos sites (energia, espaço, backhaul e carga multibanda) e sustenta o caso de negócios para retrofits de torres, automação e ofertas de energia como serviço que reduzem o atrito operacional para as MNOs.
Recent Industry Developments in Mercado de Torres de Telecomunicações
- Maio de 2026: A Helios Towers anunciou um grande compromisso de investimento na República Democrática do Congo, com divulgações públicas apontando para um programa de aproximadamente 100 milhões de USD vinculado à expansão da rede. O investimento sustenta a demanda de curto prazo por novas construções e upgrades em um mercado subpenetrado e fortalece a posição da Helios Towers na África, à medida que a expansão da cobertura e o crescimento de dados impulsionam locações adicionais.
- Junho de 2025: A American Tower firmou parceria com a Swift Solar para avaliar tecnologia solar avançada de perovskita para implantação em sites de infraestrutura de torres nos EUA. O trabalho visa maior densidade energética e resiliência aprimorada em sites que enfrentam restrições de rede elétrica, alinhando-se ao movimento mais amplo em direção a sistemas de energia renovável híbridos e menores custos operacionais nas torres.
- Julho de 2024: A American Tower e a Stonepeak formaram uma joint venture para construir um novo data center em Denver, Colorado. O projeto reforça a convergência entre imóveis de torres e infraestrutura digital e apoia estratégias de colocation orientadas para a borda (edge) que podem aumentar o valor de ativos adjacentes às torres além da locação macro tradicional.


Mercado de Torres de Telecomunicações Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de torres de telecomunicações é definido como a receita gerada pela infraestrutura de torres de telecomunicações que hospeda equipamentos de rede sem fio, incluindo estruturas de torres e elementos passivos de site associados que permitem aos operadores instalar antenas e rádios.
Exclusões do escopo: As receitas de eletrônicos de rede ativos e equipamentos de rede central estão excluídas, e a contagem é limitada às receitas relacionadas à infraestrutura de torres e sites.
Visão Geral da Segmentação
- Por Tipo de Combustível
- Renovável
- Não Renovável
- Por Tipo de Torre
- Torre de Treliça
- Torre Estaiada
- Torre Monopolo
- Torre Camuflada
- Por Instalação
- Cobertura
- Base no Solo
- Por Propriedade
- Operadora Proprietária
- Joint Venture
- Propriedade Privada
- Cativo de Operadora Móvel
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o conjunto de dados inicial sobre o estoque de torres, o ritmo de implantação e o ambiente regulatório que afeta novas construções e alterações. Baseamo-nos em fontes públicas e sem acesso pago, como indicadores da UIT, séries de conectividade e infraestrutura do Banco Mundial, publicações de reguladores nacionais de telecomunicações, documentos governamentais de programas de espectro e banda larga, e estatísticas alfandegárias ou comerciais onde os componentes de torres servem como indicadores de atividade de sites.
Para manter as entradas práticas, as contagens de torres reportadas, as metas de cobertura rural e os cronogramas de atualização de 4G para 5G foram verificados com registros de operadores, apresentações a investidores, sites de associações e cobertura de imprensa confiável sobre tendências de locação e arrendamento. Uma assinatura paga de informações financeiras e de inteligência empresarial também foi utilizada seletivamente para normalizar as divisões de receita e evitar a omissão de empresas de torres de capital fechado em países-chave. As fontes documentais listadas aqui são ilustrativas, e muitas outras referências públicas também foram utilizadas para coletar, validar e esclarecer pontos de dados ao longo do processo de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar qual parcela da atividade de sites se converte em receita de torres reconhecida e como os preços se movem com as configurações de locação e energia. Conversamos com proprietários de torres, operadores móveis, empreiteiros e equipes de operações de sites na APAC, EMEA e nas Américas para confirmar as premissas sobre novas construções, alterações, descomissionamento e estruturas típicas de arrendamento. Essas contribuições dos respondentes foram então utilizadas para ajustar os intervalos do modelo para os resultados de locação e de repasse de energia do site.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 15% | APAC: 38% |
| Nível médio: 55% | Líderes funcionais/de unidade: 34% | EMEA: 36% |
| Players menores: 17% | Gerentes: 51% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem combinada de cima para baixo e de baixo para cima. As receitas de torres são primeiramente reconstruídas a partir do conjunto de demanda de sites ativos e do comportamento de locação, e depois verificadas em relação aos sinais do lado dos fornecedores e operadores.
Na construção de cima para baixo, partimos da base instalada de torres e sites em telhados por região, aplicamos taxas de adição e retirada, e traduzimos isso em receita usando índices de locação, taxas de arrendamento típicas e mix de energia no nível do site.
Os principais insumos utilizados no modelo incluem a base instalada de torres e as adições líquidas, a intensidade de alterações vinculada às atualizações de 5G, as tendências de locação e colocação compartilhada, a participação de instalações em solo versus em telhados, e o mix de energia renovável versus não renovável do site, que afeta os repassos operacionais. A previsão foi realizada por meio de análise de cenários, onde os casos de implantação base, conservador e acelerado foram criados a partir das expectativas obtidas em entrevistas sobre densificação de 5G e adoção de compartilhamento, e depois reconciliados com as restrições realistas de implantação regional.
Verificações seletivas de baixo para cima foram realizadas por meio de amostragem das receitas divulgadas por empresas de torres e comparação da receita implícita por site com os resultados do modelo. Onde surgiram lacunas, foram feitos ajustes para bolsões de propriedade privada ausentes ou ambientes de precificação atípicos. Quando um país não dispunha de divulgação clara, indicadores substitutos como tendências de contagem de torres, direção do capex dos operadores e registros regulatórios foram utilizados para preencher a lacuna, com lógica consistente entre as regiões para que os totais permaneçam comparáveis.
Ciclo de Validação e Atualização de Dados
A validação foi realizada em camadas, começando com verificações de consistência interna para que as contagens de torres, as adições líquidas e a receita implícita por site se movam na mesma direção que os ciclos de implantação conhecidos. Em seguida, comparamos os resultados com sinais independentes, como comentários sobre expansão de rede de operadores, padrões de atividade de venda e arrendamento de torres e cronogramas de atualização tecnológica em nível regional, e revisamos anomalias antes da aprovação final.
Cada passagem do modelo é revisada por outro analista para questionar as premissas sobre locação, progressão de preços e mix de energia, e recontatamos as fontes quando os números ficam fora dos intervalos esperados ou quando um grande evento de política ou negócio altera a economia do site. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual alinhada às informações mais recentes disponíveis.
Tamanho do Mercado de Torres de Telecomunicações da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para torres de telecomunicações frequentemente diferem porque o limite do mercado nem sempre é tratado da mesma forma, e porque as receitas relacionadas à energia do site e à locação podem ser contabilizadas de maneiras diferentes. As diferenças também decorrem do ano utilizado para conversão de moeda, da velocidade assumida para a movimentação das taxas de arrendamento e de se as previsões são construídas a partir de adições realistas de torres versus narrativas agressivas de 5G.
A tabela de referência mostra uma ampla variação principalmente porque algumas estimativas incorporam infraestrutura de telecomunicações mais ampla ou gastos com rede ativa no total. O modelo da Mordor Intelligence vincula a receita à infraestrutura de torres de telecomunicações e à economia passiva de sites, o que significa que os equipamentos de rádio ativos e os gastos com rede central não são contabilizados. O crescimento é mantido consistente com os sinais de base de torres e locação, em vez de um multiplicador genérico de 5G.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 29,29 bilhões de USD (2025) | |
| Global Consultancy A | 30,41 bilhões de USD (2025) | Utiliza um escopo mais amplo que parece incluir um conjunto mais abrangente de componentes de torres e tratamentos de receita de sistemas de energia, o que pode elevar os totais quando as atualizações de modernização e energia de backup são contabilizadas de forma mais abrangente. |
| Industry Publisher B | 67,87 bilhões de USD (2025) | Provavelmente inclui infraestrutura de telecomunicações adjacente e categorias de implantação além de torres, e aplica um conjunto de premissas de crescimento mais elevado que escala o mercado mais rapidamente do que as adições à base de torres e as mudanças realistas de locação. |
Em conjunto, a comparação aponta para o escopo e o reconhecimento de receita como os maiores impulsionadores da divergência, seguidos pelas premissas de velocidade utilizadas para precificação e implantação. Ao manter as entradas ancoradas ao movimento observável da base de torres, ao mix de instalações e ao comportamento de locação, a estimativa permanece rastreável a alavancas claras que podem ser verificadas e atualizadas de forma repetível.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Torres de Telecomunicações?
Espera-se que o tamanho do Mercado de Torres de Telecomunicações atinja USD 30,07 bilhões em 2026 e cresça a um CAGR de 2,67% para atingir USD 34,3 bilhões até 2031.
Qual é o tamanho atual do Mercado de Torres de Telecomunicações?
Em 2026, espera-se que o tamanho do Mercado de Torres de Telecomunicações atinja USD 30,07 bilhões.
Quem são os principais players do Mercado de Torres de Telecomunicações?
American Tower Corporation, Helios Towers PLC, Indus Towers Limited (Bharti Infratel), China Tower Corporation e SBA Communications Corporation são as principais empresas que operam no Mercado de Torres de Telecomunicações.
Qual é a região de crescimento mais rápido no Mercado de Torres de Telecomunicações?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região tem a maior participação no Mercado de Torres de Telecomunicações?
Em 2025, a Ásia-Pacífico detém a maior participação de mercado no Mercado de Torres de Telecomunicações.
Quais anos este Mercado de Torres de Telecomunicações abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Torres de Telecomunicações foi estimado em USD 30,07 bilhões. O relatório abrange o tamanho histórico do Mercado de Torres de Telecomunicações para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Torres de Telecomunicações para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:


