
Tamanho e Participação do Mercado de Nutrição Esportiva dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
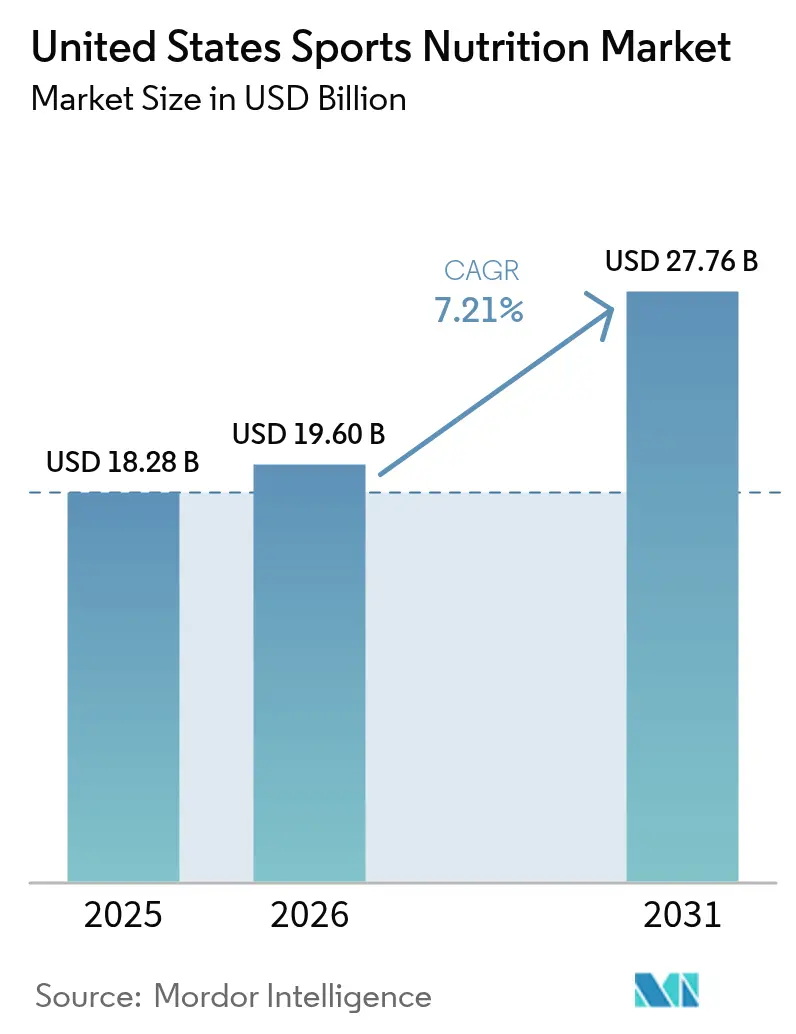
| Tamanho do mercado no ano base (2025) | 18.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 19.6 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.76 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.21 % |
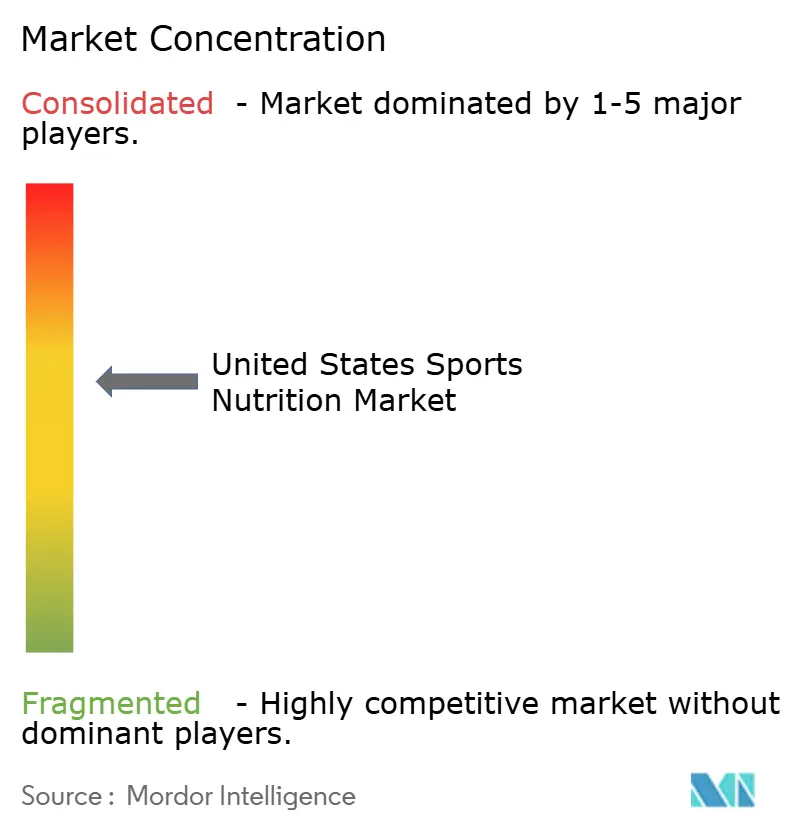
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nutrição Esportiva dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de nutrição esportiva dos Estados Unidos foi avaliado em USD 18,28 bilhões em 2025 e estima-se que cresça de USD 19,6 bilhões em 2026 para atingir USD 27,76 bilhões até 2031, a uma CAGR de 7,21% durante o período de previsão (2026-2031). Embora atletas e fisiculturistas permaneçam como consumidores centrais, o mercado se expandiu significativamente para incluir usuários recreativos, praticantes de fim de semana e entusiastas do estilo de vida, impulsionado pelo aumento da conscientização sobre saúde e pela crescente renda disponível. Essa evolução de um segmento atlético de nicho para uma categoria mainstream de bem-estar é apoiada pela democratização da cultura fitness, pela integração da saúde digital e pela modernização regulatória nos principais mercados. O crescimento é ainda amplificado pelo número crescente de centros de saúde e fitness que promovem ativamente produtos de nutrição esportiva para seus membros. A transformação do mercado reflete uma mudança mais ampla nas preferências dos consumidores em direção à nutrição sustentável, indicando que os usuários tradicionais por si só não conseguem sustentar a trajetória de crescimento do mercado. À medida que o setor continua a evoluir, os fabricantes devem adaptar suas ofertas de produtos e estratégias de marketing para atender às diversas necessidades dessa base de consumidores em expansão, mantendo altos padrões de qualidade e segurança.
Principais Conclusões do Relatório
- Por tipo de produto, os produtos proteicos lideraram com 83,05% da participação do mercado de nutrição esportiva dos Estados Unidos em 2025, enquanto os produtos não proteicos devem registrar uma CAGR de 8,35% até 2031.
- Por fonte, os ingredientes de base animal representaram 60,72% do tamanho do mercado de nutrição esportiva dos Estados Unidos em 2025, enquanto as fontes de base vegetal devem se expandir a uma CAGR de 9,78% entre 2026-2031.
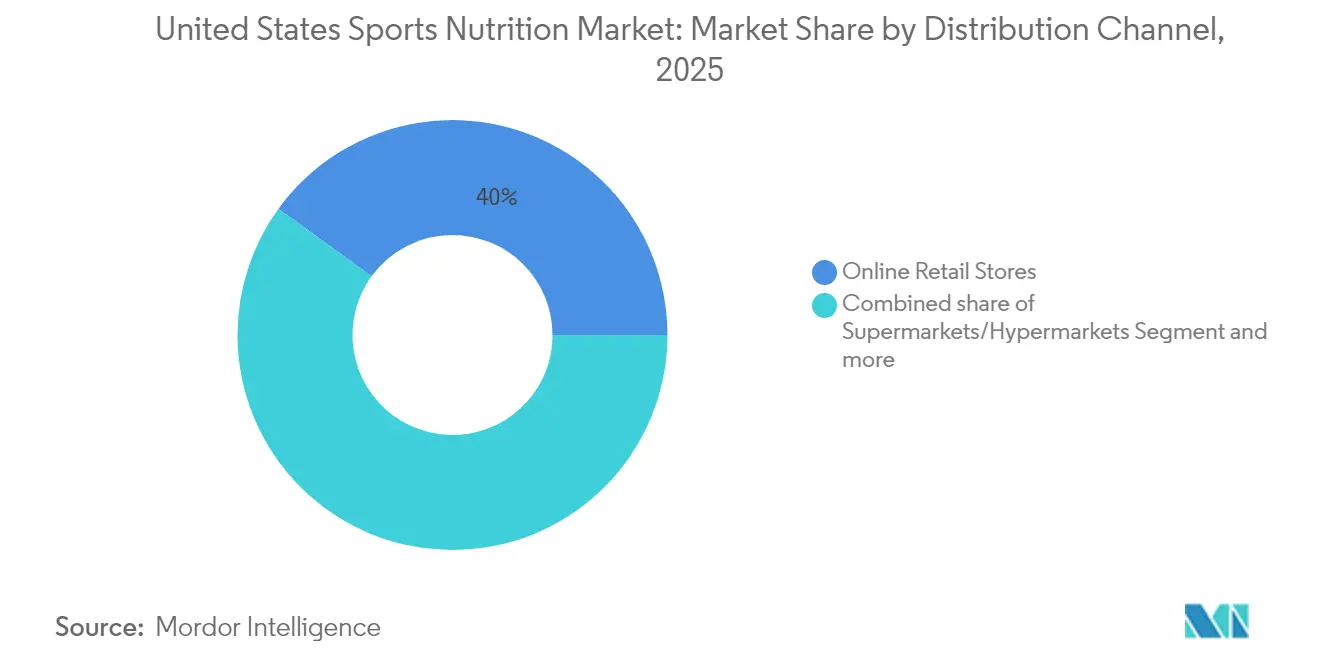
- Por canal de distribuição, as lojas de varejo online capturaram 40,02% do tamanho do mercado de nutrição esportiva dos Estados Unidos em 2025 e estão posicionadas para crescer a uma CAGR de 10,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Nutrição Esportiva dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nas atividades físicas ao ar livre | +1.8% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Programas de atletismo universitário | +1.2% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Disponibilidade de produtos funcionais combinados | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Crescimento dos produtos de nutrição esportiva de base vegetal | +2.1% | América do Norte e Europa como núcleo, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente influência das redes sociais e influenciadores de fitness | +1.7% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda crescente por soluções de nutrição personalizada | +1.4% | América do Norte e Europa, adoção inicial na Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nas atividades físicas ao ar livre
O período pós-pandemia testemunhou uma mudança significativa nos padrões de demanda por nutrição esportiva, impulsionada pelo aumento da participação em atividades físicas ao ar livre. De acordo com a Associação da Indústria de Esportes e Fitness [1]Fonte: Associação da Indústria de Esportes e Fitness, "Relatório de Participação em Esportes, Fitness e Atividades de Lazer 2024", sfia.org, 242 milhões de americanos (78,8% da população) praticaram atividades físicas em 2023, marcando um aumento de 2,2% em relação ao ano anterior. Essa tendência, que apresentou crescimento consistente por dez anos consecutivos com 5 milhões de novos participantes em 2023, influenciou o desenvolvimento de produtos no mercado de nutrição esportiva. Os fabricantes estão agora se concentrando em formulações portáteis e resistentes às intempéries, particularmente géis energéticos e bebidas proteicas prontas para beber, para apoiar atividades prolongadas ao ar livre. A ênfase no fitness ao ar livre também aumentou a demanda por produtos de hidratação e reposição de eletrólitos. Em resposta, as empresas estão desenvolvendo formulações especializadas que incorporam conservantes naturais e ingredientes estáveis à temperatura para manter a eficácia do produto em diversas condições ambientais. Essa evolução contínua nas preferências dos consumidores e no desenvolvimento de produtos deve continuar moldando o mercado de nutrição esportiva, impulsionando a inovação e o crescimento em soluções nutricionais voltadas para atividades ao ar livre.
Programas de atletismo universitário
Os programas de atletismo universitário impulsionam o mercado de nutrição esportiva nos Estados Unidos por meio de seus abrangentes programas de nutrição e suplementação para atletas estudantis. Esses programas criam demanda por proteínas em pó, bebidas energéticas e suplementos de recuperação para apoiar o desempenho atlético e a recuperação. A expansão da população de atletas estudantis e o aumento da conscientização sobre nutrição contribuem para o crescimento do mercado. O mercado de nutrição esportiva nos Estados Unidos se beneficia de uma rede de distribuição bem estabelecida de varejistas especializados, plataformas online e parcerias universitárias. Equipes esportivas profissionais e instalações de treinamento em todo o país também adotaram protocolos nutricionais semelhantes, criando um efeito cascata que influencia atletas amadores e entusiastas do fitness. O requisito obrigatório de educação nutricional da Associação Nacional de Atletismo Universitário (NCAA) [2]Fonte: Associação Nacional de Atletismo Universitário, "Impulsionando Mudanças para os Atletas Estudantis de Hoje", ncaa.org, em vigor desde agosto de 2024, fortalece ainda mais a demanda por suplementos de nutrição esportiva entre atletas universitários. O mercado continua a evoluir com inovações em soluções de nutrição personalizada e produtos com rótulo limpo que atendem a requisitos específicos de desempenho atlético.
Disponibilidade de produtos funcionais combinados
A convergência de múltiplos benefícios nutricionais em formatos de dose única atende à demanda dos consumidores por conveniência, ao mesmo tempo que maximiza as sinergias de compostos bioativos, particularmente em formulações de pré-treino e recuperação. As empresas estão desenvolvendo produtos combinados sofisticados que integram proteínas, eletrólitos, vitaminas e adaptógenos para apoiar múltiplas vias fisiológicas simultaneamente. Essa tendência vai além das categorias tradicionais, como demonstrado pelo lançamento em maio de 2024 do WTRMLN ADE pela Caribe Juice, uma bebida de hidratação rica em eletrólitos disponível em três sabores, indicando uma oportunidade de mercado significativa para produtos combinados voltados para a recuperação. A integração de múltiplos ingredientes funcionais em um único produto reduz a necessidade de os consumidores adquirirem e consumirem vários suplementos separadamente, melhorando assim a adesão aos regimes de suplementação. A crescente conscientização entre atletas e entusiastas do fitness sobre a importância do suporte nutricional abrangente levou os fabricantes a investir em pesquisa e desenvolvimento dessas formulações multifuncionais. Além disso, o sucesso dos produtos combinados no mercado incentivou os varejistas a alocar mais espaço nas prateleiras para essas ofertas inovadoras, acelerando ainda mais sua adoção pelos consumidores.
Crescimento dos produtos de nutrição esportiva de base vegetal
A adoção de proteínas de base vegetal está se acelerando além das considerações ambientais, impulsionada por vantagens de digestibilidade e inovações no perfil de aminoácidos que desafiam a dominância tradicional da proteína do soro do leite. De acordo com a Glanbia Nutritionals, [3]Fonte: Glanbia Nutritionals, "5 Tendências de Proteínas de Base Vegetal para 2025," glanbianutritionals.com 25% dos consumidores americanos se identificam como flexitarianos. Essa tendência é evidente em novos lançamentos de produtos, como a introdução da bebida esportiva da Plezi Nutrition em março de 2025. A bebida, disponível nos sabores Limão e Limão Taiti, Ponche Tropical e Torção de Laranja com Manga, apresenta ingredientes naturalmente sem glúten e de base vegetal, refletindo a mudança do mercado em direção a alternativas de base vegetal na nutrição esportiva. O aumento da conscientização dos consumidores sobre os benefícios das proteínas de base vegetal levou empresas estabelecidas de nutrição esportiva a expandir seus portfólios de produtos com opções veganas. Além disso, melhorias no sabor e na textura das formulações de base vegetal abordaram barreiras anteriores à adoção entre atletas e entusiastas do fitness. A integração de diversas fontes de proteínas, incluindo proteínas de ervilha, cânhamo e arroz, também permitiu que os fabricantes criassem perfis completos de aminoácidos que correspondem aos benefícios nutricionais das proteínas de base animal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões regulatórios rigorosos da FDA e da FTC | -1.3% | América do Norte, com efeitos secundários globais | Médio prazo (2-4 anos) |
| Prevalência de produtos falsificados ou adulterados | -0.9% | Nacional, concentrado em mercados emergentes | Curto prazo (≤ 2 anos) |
| Conscientização limitada dos consumidores em certos segmentos demográficos | -0.7% | Mercados emergentes e áreas rurais | Longo prazo (≥ 4 anos) |
| Altos custos de produtos limitando a adoção entre consumidores sensíveis ao preço | -0.8% | Nacional, particularmente em mercados sensíveis ao preço | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões regulatórios rigorosos da FDA e da FTC
Os requisitos regulatórios no mercado de nutrição esportiva dos Estados Unidos operam dentro de um complexo arcabouço estabelecido pela Administração de Alimentos e Medicamentos (FDA) e pela Comissão Federal de Comércio (FTC). A FDA exige que os fabricantes sigam as Boas Práticas de Fabricação e forneçam rótulos de produtos precisos contendo ingredientes, informações nutricionais e avisos sobre alérgenos. Novos ingredientes dietéticos requerem aprovação prévia da FDA, envolvendo extensos recursos de tempo e financeiros. As empresas que não cumprem esses padrões regulatórios correm o risco de penalidades financeiras substanciais e recalls de produtos, o que aumenta os riscos e custos operacionais. Os prazos de desenvolvimento de produtos se estendem e os custos de produção aumentam devido à documentação exigida, procedimentos de teste e processos de certificação. Essas medidas regulatórias abrangentes, embora garantam a segurança dos produtos e a proteção dos consumidores, impactam significativamente a dinâmica do mercado e as estratégias operacionais no setor de nutrição esportiva dos EUA.
Prevalência de produtos falsificados ou adulterados
A prevalência de produtos adulterados no mercado de nutrição esportiva, particularmente em suplementos e potenciadores de desempenho, apresenta desafios significativos ao crescimento do mercado. Esses produtos falsificados não apenas representam riscos graves à saúde dos consumidores, mas também resultam em perdas substanciais de receita para fabricantes e varejistas legítimos. A FDA documentou inúmeros casos de suplementos contendo ingredientes não declarados, substâncias proibidas e rotulagem incorreta, levando ao aumento do escrutínio regulatório e ações de fiscalização em toda a cadeia de suprimentos. Em fevereiro de 2025, a One Source Nutrition, Inc. emitiu um recall voluntário nacional de Cápsulas Vitality devido à presença de Sildenafil e Tadalafil não declarados [4]Fonte: Administração de Alimentos e Medicamentos dos EUA, "Recalls, Retiradas de Mercado e Alertas de Segurança", fda.gov de acordo com a FDA. O aumento nos casos de adulteração levou os órgãos reguladores a implementar medidas de controle de qualidade mais rigorosas e protocolos de teste para produtos de nutrição esportiva. A confiança dos consumidores foi negativamente impactada por esses incidentes, resultando em maior ceticismo em relação aos fabricantes de suplementos e seus produtos. Os custos crescentes associados às medidas de garantia de qualidade e conformidade forçaram muitos fabricantes menores a sair do mercado. Esses desafios coletivamente prejudicam o potencial de crescimento do mercado de nutrição esportiva dos Estados Unidos, exigindo esforços de toda a indústria para manter a integridade dos produtos e reconstruir a confiança dos consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Produtos Proteicos Dominam Apesar da Aceleração dos Não Proteicos
Os produtos proteicos esportivos mantêm a liderança de mercado com uma participação de 83,05% em 2025, refletindo o papel essencial da proteína na síntese muscular e na recuperação em todos os níveis de desempenho atlético. Os produtos não proteicos esportivos representam o segmento de crescimento mais rápido com uma CAGR de 8,35% até 2031, impulsionado por formulações avançadas de pré-treino e compostos especializados de recuperação que atendem a necessidades fisiológicas específicas além da suplementação proteica. A dominância dos produtos proteicos é ainda reforçada pelo aumento da conscientização entre atletas recreativos e entusiastas do fitness sobre a importância do momento e da dosagem de proteínas para resultados ótimos.
Dentro dos produtos proteicos, as formulações em pó permanecem dominantes devido à eficiência de custo e à flexibilidade de personalização, enquanto os formatos prontos para beber ganham participação de mercado por meio de benefícios de conveniência. Géis energéticos e pós de BCAA no segmento não proteico mostram crescimento à medida que os consumidores se tornam mais conhecedores sobre abordagens de suplementação direcionada e seus benefícios específicos de desempenho. O mercado também testemunha aumento da demanda por misturas de proteínas multicomponentes que oferecem taxas de absorção variadas e perfis de aminoácidos para apoiar diferentes fases de treinamento.


Por Fonte: A Disrupção de Base Vegetal Acelera a Dominância de Base Animal
As fontes de proteína de base animal detêm uma participação de mercado de 60,72% em 2025, principalmente devido ao perfil completo de aminoácidos da proteína do soro do leite e à sua forte reputação entre atletas focados em desempenho. As alternativas de base vegetal devem crescer a uma CAGR de 9,78% até 2031, apoiadas por melhor digestibilidade, benefícios de sustentabilidade ambiental e tecnologias aprimoradas de isolamento de proteínas que melhoram o sabor e a solubilidade. A dominância das proteínas de base animal é ainda reforçada por suas cadeias de suprimentos estabelecidas e ampla aceitação dos consumidores nos mercados tradicionais de nutrição esportiva.
O segmento de base vegetal continua a se expandir além das proteínas tradicionais de ervilha e soja, incorporando proteínas de cânhamo, semente de abóbora e derivadas de fermentação com benefícios nutricionais distintos. O crescimento dos consumidores flexitarianos aumentou a demanda por produtos híbridos que combinam proteínas vegetais e animais para equilibrar desempenho e sustentabilidade. Embora o segmento enfrente custos de produção mais elevados em comparação com a proteína do soro do leite, os avanços tecnológicos contínuos e o aumento da escala de produção estão reduzindo essa diferença. Novos métodos de fermentação e tecnologias agrícolas permitem o desenvolvimento de proteínas vegetais com composições de aminoácidos comparáveis às proteínas animais. Pesquisas de mercado indicam que a educação dos consumidores sobre os benefícios das proteínas vegetais e o aumento da disponibilidade no varejo são fatores-chave que impulsionam a adoção em diversos grupos demográficos.
Por Canal de Distribuição: O Varejo Online Alcança Dupla Liderança
As lojas de varejo online detêm 40,02% de participação de mercado em 2025 e devem crescer a uma CAGR de 10,74% até 2031. Esse crescimento decorre da capacidade do canal de fornecer educação sobre produtos, opções de assinatura e engajamento direto com o consumidor. A tendência indica uma mudança nos padrões de compra, especialmente entre consumidores mais jovens que valorizam conveniência, avaliações de usuários e sugestões de produtos personalizadas. A expansão dos aplicativos de compras móveis e dos gateways de pagamento seguros fortalece ainda mais a dominância do varejo online no mercado de Nutrição Esportiva dos Estados Unidos.
Os canais de varejo tradicionais, incluindo supermercados, farmácias e lojas especializadas, mantêm presença substancial no mercado, mas enfrentam concorrência crescente de plataformas online que oferecem maior seleção de produtos e preços competitivos. A integração do comércio social por meio do Instagram e do TikTok cria oportunidades de vendas adicionais, particularmente para alcançar consumidores da Geração Z. O crescimento do canal online é apoiado por redes logísticas aprimoradas, menores custos de entrega e sistemas aprimorados de verificação de produtos que abordam as preocupações dos consumidores sobre a qualidade dos suplementos. Apesar desses desafios, as lojas físicas mantêm sua relevância por meio de consultas com equipe especializada e disponibilidade imediata de produtos, que permanecem valiosas para certos segmentos de consumidores.
Análise Geográfica
O mercado dos Estados Unidos se beneficia de altos níveis de renda disponível e de uma infraestrutura de distribuição avançada em varejistas especializados e supermercados convencionais. O arcabouço regulatório da Lei de Saúde e Educação sobre Suplementos Dietéticos (DSHEA) fornece aos fabricantes clareza operacional ao mesmo tempo que permite a inovação de produtos. No entanto, o aumento da supervisão da FDA cria requisitos de conformidade que beneficiam empresas maiores com recursos substanciais. A robusta infraestrutura de comércio eletrônico do mercado aumenta ainda mais a acessibilidade e o alcance dos consumidores em todo o país.
A base de consumidores da região se expandiu além dos fisiculturistas tradicionais para incluir entusiastas do fitness, populações em envelhecimento e indivíduos conscientes sobre saúde. Essa mudança demográfica impulsiona a demanda por formulações convenientes e multifuncionais. As redes sociais influenciam significativamente as decisões de compra, particularmente entre consumidores mais jovens. Pesquisas de mercado indicam que a nutrição personalizada e a suplementação direcionada continuam a ganhar força entre esses diversos segmentos de consumidores.
A adoção de medicamentos GLP-1 para controle de peso apresenta oportunidades de crescimento à medida que os consumidores buscam produtos nutricionais para manter a massa muscular durante a perda de peso. As empresas estão desenvolvendo formulações especializadas para esse segmento de mercado. Em junho de 2024, a Pure Protein lançou um pó proteico completo para usuários de GLP-1, oferecendo uma solução acessível para abordar os efeitos colaterais de deficiência de nutrientes associados a esses medicamentos. Analistas do setor projetam que esse segmento especializado experimentará crescimento substancial à medida que a adoção de GLP-1 aumenta nos Estados Unidos.
Panorama regulatório
Os produtos de nutrição esportiva nos Estados Unidos operam sob o Dietary Supplement Health and Education Act (DSHEA), dentro do arcabouço do Federal Food, Drug, and Cosmetic Act. A FDA é o principal órgão regulador dos suplementos alimentares (incluindo formatos-chave de nutrição esportiva, como pós proteicos, misturas de aminoácidos e creatina), com a conformidade ancorada em requisitos de rotulagem, Boas Práticas de Fabricação e expectativas de notificação de New Dietary Ingredient (NDI), enquanto a FTC supervisiona alegações de publicidade e marketing.
As áreas de foco regulatório permaneceram ativas ao longo do ano-base e do ano atual. Em janeiro de 2025, a FDA propôs rotulagem nutricional frontal para a maioria dos alimentos embalados por meio do Federal Register, adicionando mais uma consideração de conformidade relacionada à rotulagem para empresas que operam tanto em portfólios de alimentos convencionais quanto adjacentes a suplementos. Em março de 2026, o FDA Office of Dietary Supplement Programs realizou uma reunião pública (27 de março de 2026) para discutir o escopo dos ingredientes de suplementos alimentares, incluindo as implicações de tecnologias de produção mais recentes, como a fermentação de precisão, sinalizando um trabalho contínuo de esclarecimento para caminhos de ingredientes inovadores usados em formulações de nutrição esportiva. O H.R. 7366 também foi apresentado em fevereiro de 2026 para abordar questões de preempção federal na regulamentação de suplementos alimentares, refletindo a atenção contínua da política à uniformidade nacional em meio à atividade em nível estadual.
Análise da cadeia de valor
A cadeia de valor da nutrição esportiva nos Estados Unidos começa com insumos de matéria-prima e ingredientes especiais (proteínas derivadas de lácteos, como whey e caseína, proteínas vegetais, aminoácidos, adoçantes, aromas, ativos funcionais e embalagens), seguidos pela formulação, mistura e fabricação, frequentemente conduzidas por fabricantes terceirizados. As marcas então encaminham os produtos finais por meio de distribuidores e atacadistas para o varejo multicanal, com as lojas de varejo online formando uma rota importante para o mercado, ao lado de supermercados/hipermercados, farmácias/lojas de produtos de saúde e pontos de venda especializados. Testes e certificações de terceiros (por exemplo, NSF Certified for Sport em segmentos voltados a atletas) funcionam como uma camada de serviço paralela para garantia de qualidade e credibilidade de marca.
O desempenho da cadeia de suprimentos é moldado tanto por restrições de capacidade quanto por sobrecarga de conformidade. Relatórios do setor em 2026 destacaram a escassez de concentrado de proteína de whey, à medida que a fortificação proteica se expande para categorias mais amplas de alimentos, incentivando a reformulação em direção a alternativas como proteínas de soja e ervilha e aumentando a importância da diversidade no fornecimento de ingredientes. A capacidade de processamento para isolados de alta pureza e formatos especializados também pode ser um ponto de estrangulamento, com prazos mais longos para expansões, enquanto o congestionamento de armazenagem e distribuição pode ocorrer sazonalmente em polos de fabricação e logística. No lado das políticas e da coordenação, associações comerciais como o Council for Responsible Nutrition (CRN) intensificaram o engajamento em 2025, incluindo briefings ligados ao Congressional Dietary Supplement Caucus reestabelecido e ações de divulgação sobre temas como alívio tarifário e elegibilidade para HSA/FSA, reforçando o papel da defesa de interesses e da inteligência regulatória no modelo operacional.
Cenário Competitivo
O mercado de nutrição esportiva dos Estados Unidos exibe fragmentação moderada, com corporações multinacionais estabelecidas competindo ao lado de marcas especializadas de venda direta ao consumidor que aproveitam o marketing digital e estratégias de posicionamento de nicho. Os líderes de mercado, incluindo Glanbia, Abbott e PepsiCo, mantêm vantagens competitivas por meio de economias de escala, alcance de distribuição e capacidades de Pesquisa e Desenvolvimento, enquanto players emergentes perturbam categorias tradicionais por meio de formulações inovadoras e foco demográfico direcionado. A dinâmica competitiva do mercado continua a evoluir à medida que as empresas se adaptam às mudanças nas preferências dos consumidores e aos avanços tecnológicos.
As empresas estão buscando estratégias de integração vertical ao investir em fornecimento de ingredientes, capacidades de fabricação e canais de venda direta ao consumidor para melhorar as margens de lucro. O sucesso no mercado depende da conformidade regulatória, da transparência da cadeia de suprimentos e das práticas de sustentabilidade, mantendo a eficácia dos produtos e preços competitivos. Essas iniciativas estratégicas permitem que as empresas controlem melhor os padrões de qualidade e respondam rapidamente às demandas do mercado.
As empresas estão formando parcerias estratégicas para aumentar sua presença no mercado. Em setembro de 2024, a C4 fez parceria com The Hershey Company para lançar produtos inspirados em confeitaria em múltiplas categorias. A colaboração introduziu novas Bebidas Energéticas, suplementos de Pré-Treino e uma linha de Proteína em Pó com três variantes inspiradas em doces, marcando os primeiros produtos de proteína em pó para ambas as empresas. Essa parceria demonstra a tendência do setor em direção a perfis de sabor inovadores e expansão entre categorias para atrair novos segmentos de consumidores.
Líderes do Setor de Nutrição Esportiva dos Estados Unidos
Glanbia PLC
Now Foods
The Coca Cola Company
Abbott Laboratories Inc.
PepsiCo Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os aumentos de capacidade e as iniciativas de produção local para consumo local em 2026 criam espaço para ciclos de inovação mais rápidos, prazos de reabastecimento mais curtos e controle de qualidade mais rígido, particularmente em pós proteicos, proteína RTD e produtos combinados funcionais que dependem de especificações consistentes de ingredientes. A aquisição pela Applied Nutrition dos ativos da Nutrablend Group em junho de 2026, por 16 milhões de dólares, para adicionar uma instalação de 107.000 pés quadrados em Buffalo, Nova York, é um exemplo que expande a capacidade de fabricação nos EUA. A SDC Nutrition também inaugurou uma instalação de produção integrada de 140.000 pés quadrados em Pittsburgh, em maio de 2026, para aumentar a capacidade de fabricação, testes e armazenamento. Em conjunto, essas medidas apoiam marcas que buscam co-fabricação escalável, testes em conformidade e renovações rápidas de produtos, à medida que a demanda se amplia de atletas centrais para usuários de estilo de vida.
A capacidade de distribuição e atendimento é outra área de oportunidade de curto prazo, pois o varejo online continua sendo uma via principal de compra para nutrição esportiva nos Estados Unidos. Em abril de 2026, a Nutrabolt expandiu sua parceria com a ID Logistics US, adicionando um centro de distribuição de 375.000 pés quadrados perto de Milwaukee, Wisconsin, ao mesmo tempo em que ampliava as operações em Salt Lake City, Utah, o que apoia a descoberta online-first, as assinaturas e as expectativas de entrega mais rápidas. No lado regulatório e de ingredientes, o FDA Office of Dietary Supplement Programs convocou uma reunião pública em 27 de março de 2026 para discutir o escopo dos ingredientes de suplementos alimentares e as novas tecnologias de produção, incluindo a fermentação de precisão, criando um fórum mais definido para empresas que desenvolvem proteínas, enzimas e microbianos inovadores que diferenciam formulações de nutrição esportiva à base de plantas e de nova geração dentro do arcabouço do DSHEA.
Desenvolvimentos recentes do setor
- Junho de 2026: a NOW Foods firmou parceria com a LeafWorks para implementar capacidades de sequenciamento de próxima geração para testes de identidade botânica em sua instalação em Sparks, Nevada. A medida fortalece a verificação de matérias-primas e a garantia de qualidade para produtos suplementares contendo botânicos, apoiando um controle mais rígido contra riscos de adulteração na cadeia de suprimentos mais ampla de suplementos.
- Janeiro de 2026: o NOW Health Group anunciou a transição de 30% das ações da família para os funcionários por meio de um Plano de Participação Acionária de Empregados (ESOP) recém-estabelecido. A mudança de propriedade pode apoiar a continuidade de longo prazo e as prioridades de investimento operacional, incluindo sistemas de qualidade de fabricação e processos de conformidade que são críticos nas categorias de nutrição esportiva e suplementos.
- Abril de 2024: a Glanbia concluiu a aquisição da Flavor Producers LLC por 300 milhões de dólares para expandir capacidades em aromas naturais e orgânicos dentro de seu negócio de Nutritional Solutions. A aquisição adiciona insumos de formulação relevantes para a diferenciação orientada pelo sabor em pós proteicos, proteína RTD e misturas funcionais, à medida que as marcas competem por consumidores de bem-estar mainstream.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de nutrição esportiva dos Estados Unidos é definido como as vendas em valor de produtos nutricionais que são claramente comercializados para desempenho de treino, recuperação muscular ou composição corporal, e que são comprados tanto por atletas quanto por usuários regulares de fitness.
Exclusões de escopo: bebidas hidratantes tradicionais e bebidas energéticas, principalmente posicionadas para refresco casual, estão excluídas deste mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Produtos Proteicos Esportivos
- Pó
- Pó de Soro do Leite e Caseína
- Pó de Proteína de Base Vegetal
- Outros Pós de Proteína Esportiva
- Proteína Pronta para Beber
- Barras de Proteína/Energia
- Pó
- Produtos Não Proteicos Esportivos
- Géis Energéticos
- Pó de BCAA
- Pó de Creatina
- Outros Produtos Não Proteicos Esportivos
- Produtos Proteicos Esportivos
- Por Fonte
- Base Animal
- Base Vegetal
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Farmácias/Lojas de Saúde
- Lojas de Varejo Online
- Outros Canais de Distribuição
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um panorama claro dos sinais de demanda, alegações de produtos e estrutura de canais para a nutrição esportiva nos Estados Unidos. Consultamos fontes públicas como dados de disponibilidade de alimentos e contexto de ingredientes do USDA, indicadores de varejo e comércio eletrônico do U.S. Census Bureau, séries de IPC do Bureau of Labor Statistics para compreender a movimentação de preços, e estatísticas comerciais da U.S. International Trade Commission para insumos nutricionais relevantes e formatos finais.
Além disso, revisamos relatórios anuais de empresas, apresentações a investidores e notas de teleconferências de resultados para mapear como a receita é discutida por categoria e por canal, e cruzamos as informações com publicações confiáveis da imprensa e de associações sobre tendências de produtos, incluindo a migração para proteína RTD e misturas funcionais. Uma assinatura paga focada em dados financeiros e notícias de empresas é usada seletivamente para padronizar as referências de receita entre empresas privadas e públicas, e um banco de dados de patentes é usado para verificar a intensidade de inovação em torno de ativos essenciais, como misturas de aminoácidos e creatina. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas são consultadas para preencher lacunas e confirmar premissas.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar a robustez do conjunto de demanda e da lógica de precificação para a nutrição esportiva nos Estados Unidos, especialmente onde os rótulos e o uso se sobrepõem entre compradores de fitness e de estilo de vida. Conversamos com líderes do lado das marcas, fabricantes terceirizados, especialistas em ingredientes e participantes de canais no varejo especializado, no varejo de massa e no comércio eletrônico, e depois recontatamos um subconjunto quando uma premissa importante se altera, por exemplo, quando o mix de RTD muda ou a intensidade promocional se modifica.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 17% |
| Nível médio: 57% | Líderes funcionais/de unidade: 29% |
| Players menores: 17% | Gerentes: 54% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma abordagem top-down, na qual o conjunto de gastos com nutrição dos EUA é reconstruído por meio de divisões de categoria e mix de canais, sendo então restringido a produtos com posicionamento explícito de desempenho esportivo. Esse total é verificado usando aproximações seletivas bottom-up, como mapeamento amostral de receita de marcas, verificações de canais e preço por unidade multiplicado pela movimentação estimada de unidades para os principais formatos. O modelo é ajustado quando as duas visões não se alinham.
Os insumos que comumente moldam o modelo incluem o crescimento na participação em fitness e na frequência de treino, mudanças entre pós e proteína RTD, movimento do preço médio de venda ligado ao IPC e à atividade promocional, pressão de custo de ingredientes para ativos-chave e mudanças na participação do comércio eletrônico nas cestas de nutrição esportiva. Como nem todas as empresas divulgam claramente a receita por categoria, as lacunas são tratadas usando premissas conservadoras de participação, ancoradas no feedback das entrevistas e depois testadas novamente em relação a registros públicos e observações de canais. Para a previsão, é usada análise de cenários, com os fatores de demanda e a progressão de preços ajustados com base em expectativas de especialistas, de modo que a curva final reflita um cenário-base realista, e não uma simples extrapolação linear.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de várias etapas que comparam o número final com sinais independentes, incluindo índices de preços, indicadores comerciais para insumos relevantes e comentários sobre o desempenho de canais. Quando surge um valor atípico, o fator determinante é rastreado até volume, preço ou mix, e a premissa é então revisada. Se necessário, o conjunto de respondentes é novamente consultado para confirmação rápida.
Antes da aprovação final, o modelo completo e sua lógica são revisados por outro analista para identificar variações e problemas aritméticos. Em seguida, é realizada uma verificação final de razoabilidade no nível do mercado total e no nível dos principais formatos. Os relatórios são atualizados em ciclo anual, com atualizações intermediárias quando ocorrem eventos relevantes, e uma nova revisão é concluída imediatamente antes da entrega, para que os clientes recebam a visão mais atual.
Tamanho do mercado de nutrição esportiva dos Estados Unidos segundo a Mordor Intelligence, comparado a outras estimativas publicadas
Os valores de mercado publicados para a nutrição esportiva nos EUA podem parecer bastante distantes entre si, mesmo quando a narrativa de crescimento parece semelhante. A diferença geralmente vem de como cada fonte define o que conta como nutrição esportiva, de como o preço é projetado ao longo do tempo e de quão rigorosamente as premissas são verificadas em relação a sinais reais de mercado.
Uma diferença comum é a expansão de escopo para categorias adjacentes, especialmente quando bebidas esportivas, substitutos de refeições ou produtos para perda de peso são agrupados na mesma categoria dos suplementos de desempenho. Algumas estimativas também aplicam uma expansão agressiva de preços ou assumem uma premiumização rápida sem verificações suficientes em relação ao movimento do IPC e às promoções de canais, e o ano usado para a referência de moeda e o ritmo de atualização podem adicionar mais uma camada de variação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 18,28 bilhões de dólares (2025) | |
| Consultoria Global A | 31,42 bilhões de dólares (2025) | Utiliza uma cesta de produtos mais ampla, que inclui explicitamente bebidas esportivas, produtos substitutos de refeições e produtos para perda de peso, o que eleva o total além dos suplementos e barras focados em desempenho. |
| Editora do Setor B | 9,93 bilhões de dólares (2025) | Adota uma definição mais restrita e uma base inicial menor, o que pode subestimar formatos especializados, e o modelo se apoia mais em rótulos amplos de segmento, com verificação limitada do mix de canais e do comportamento de preços. |
A tabela indica principalmente uma lacuna de escopo e de lógica de precificação. Algumas fontes incorporam bebidas esportivas e itens adjacentes à perda de peso, aplicando depois uma progressão de preços ampla em toda a cesta, enquanto a Mordor Intelligence considera apenas pós, proteína RTD, barras, misturas de aminoácidos, creatina e fórmulas semelhantes voltadas para o esporte, mantendo fora a hidratação convencional e as bebidas energéticas casuais. Com inclusões claras e verificações repetíveis sobre mix, preço e sinais de canal, o resultado é mais fácil de rastrear e explicar em decisões práticas.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de suplementos de nutrição esportiva até 2031?
O mercado deve atingir USD 27,76 bilhões em 2031 em uma trajetória de CAGR de 7,21%.
Qual segmento de produto atualmente comanda a maior participação de receita?
Os produtos à base de proteína detinham 83,05% de participação em 2025, refletindo seu papel consolidado nas rotinas de recuperação muscular.
Qual é a velocidade de crescimento do segmento de fonte de base vegetal?
Os ingredientes de base vegetal devem se expandir a uma CAGR de 9,78% entre 2026-2031, a maior taxa entre as categorias de fonte.
Por que o varejo online supera os outros canais?
Modelos de assinatura, educação impulsionada por influenciadores e logística de última milha acelerada ajudam o varejo online a avançar a uma CAGR de 10,74% até 2031.
Página atualizada pela última vez em:



