
Análise do Mercado de Produtos de Substituição de Refeições por Mordor Intelligence
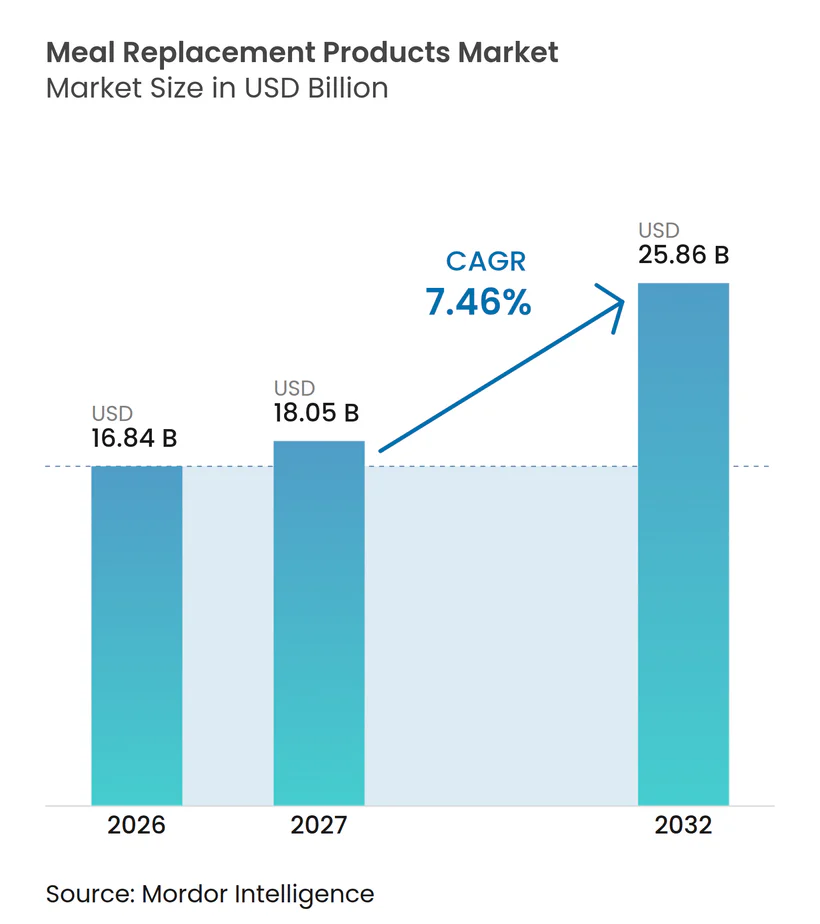
O tamanho do mercado de produtos de substituição de refeições tem projeção de expansão de 16,84 bilhões de USD em 2026 e 18,05 bilhões de USD em 2027 para 25,86 bilhões de USD até 2032, registrando um CAGR de 7,46% entre 2027 e 2032. O volume do mercado tem projeção de expansão de 1,8 milhão de toneladas em 2026 e 1,9 milhão de toneladas em 2027 para 2,47 milhões de toneladas até 2032, registrando um CAGR de 5,4% entre 2027 e 2032.
As ocasiões de refeições convenientes e o suporte nutricional específico para a saúde impulsionam o crescimento, à medida que os shakes de proteína na Coreia do Sul se estendem dos treinos para o café da manhã e o almoço. A venda digital direta permite que os fornecedores expliquem o papel da refeição juntamente com a formulação. O custo percebido e o ceticismo em relação aos ingredientes podem restringir a adoção, mesmo quando os produtos são acessíveis. Conquistar essas ocasiões de refeição depende de combinar acesso prático com uma proposta nutricional acessível que os compradores aceitem.
Principais Conclusões do Relatório
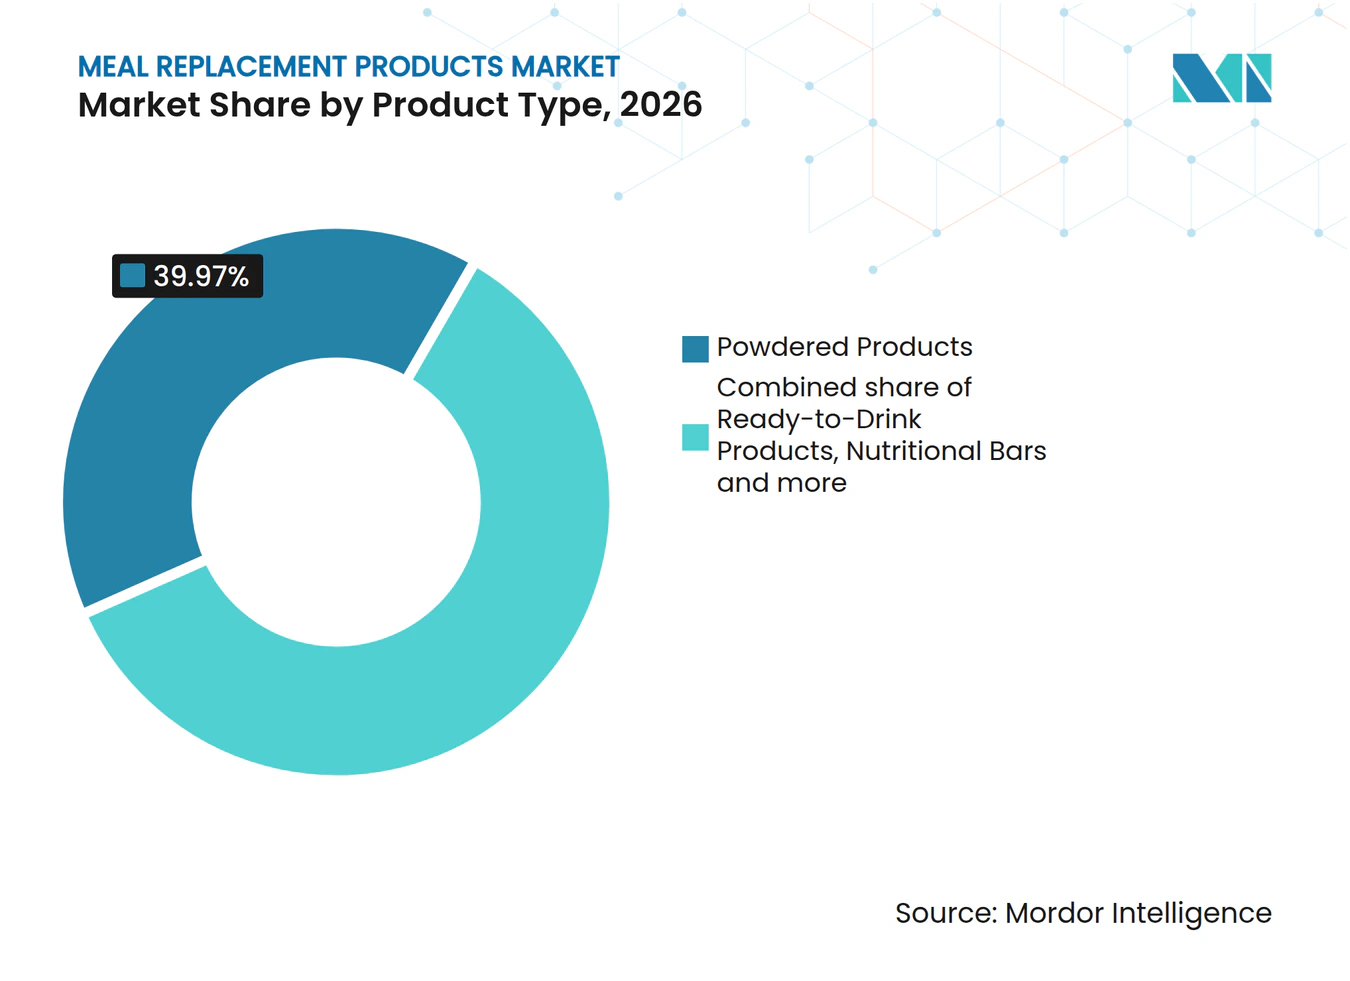
- Por tipo de produto, os produtos em pó detinham uma participação de 39,97% no mercado de produtos de substituição de refeições em 2026, enquanto os produtos prontos para beber têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,5% entre 2027 e 2032.
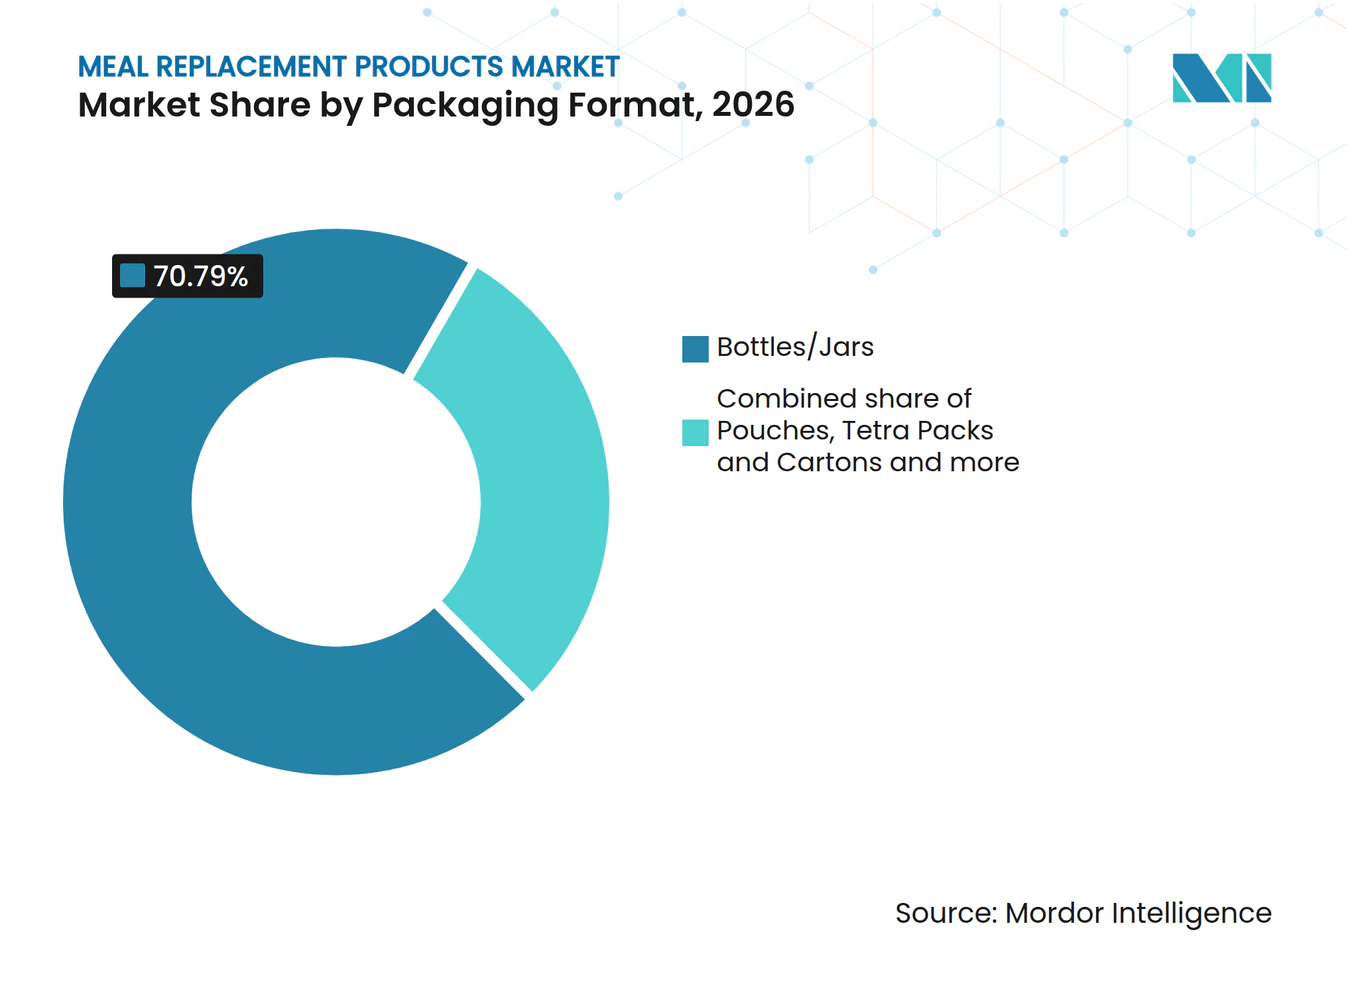
- Em relação aos formatos de embalagem, garrafas e potes responderam por uma participação de 70,79% no tamanho do mercado de produtos de substituição de refeições em 2026, enquanto as embalagens tetra e caixinhas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,2% entre 2027 e 2032.
- Por natureza, os produtos convencionais lideraram com uma participação de 91,18% em 2026, e os produtos orgânicos têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,75% entre 2027 e 2032.
- Os canais de distribuição foram liderados por supermercados e hipermercados, com uma participação de 53,58% em 2026, enquanto os varejistas online têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9% entre 2027 e 2032.
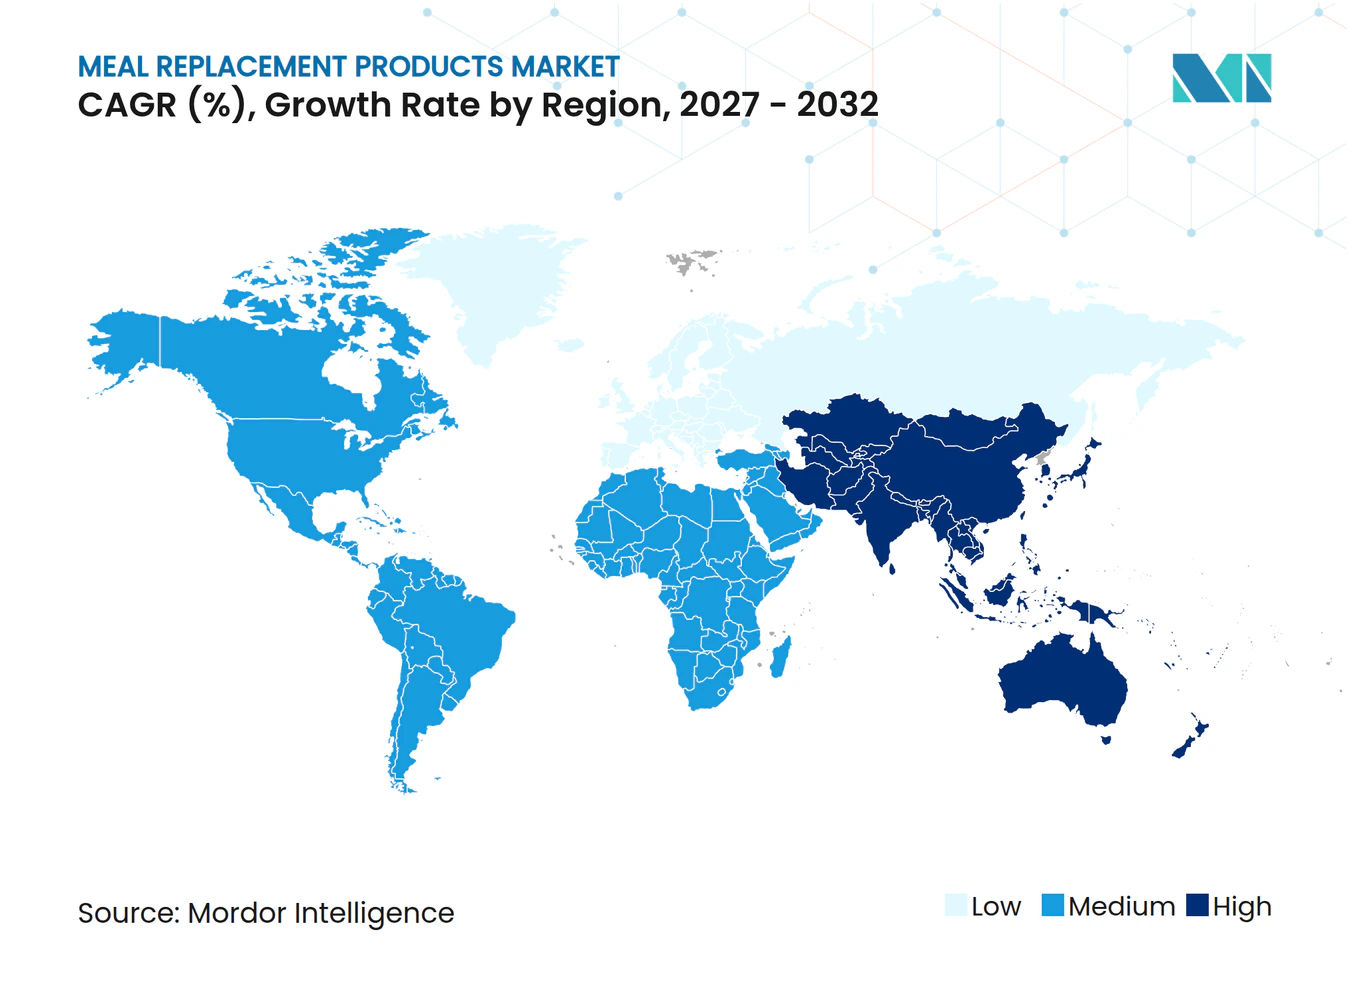
- Geograficamente, a América do Norte detinha uma participação de 40,88% em 2026, e a Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, com um CAGR de 9,2% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por nutrição personalizada adaptada à idade, ao gênero e às necessidades de saúde | +2% | Na Malásia e na Índia | Médio prazo (2 a 4 anos) |
| Estilos de Vida Agitados Impulsionam a Demanda por Opções de Refeições Convenientes e Nutritivas | +2.5% | No Reino Unido | Curto prazo (≤ 2 anos) |
| A Crescente Consciência sobre Saúde e Condicionamento Físico Impulsiona a Demanda por Substitutos de Refeições Enriquecidos com Proteínas | +2.2% | Na Coreia do Sul | Curto prazo (≤ 2 anos) |
| Programas de Bem-Estar no Local de Trabalho Incentivam o Uso de Substitutos de Refeições como Soluções Saudáveis para Consumo em Movimento | +1.5% | Nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Maior Conscientização sobre Controle de Porções e Gestão de Calorias Incentiva a Adoção de Substitutos de Refeições | +0.9% | No Reino Unido | Médio prazo (2 a 4 anos) |
| Avanços em Tecnologia Alimentar Melhoram o Sabor, a Textura, a Vida Útil e os Perfis Nutricionais | +0.8% | Nos mercados europeus | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por nutrição personalizada adaptada à idade, gênero e necessidades de saúde
A nutrição personalizada é mais comercialmente útil quando uma fórmula específica atende a uma necessidade de saúde definida dentro de um regime de cuidados adequado. Em uma clínica primária da Malásia, um ensaio realizado de fevereiro de 2022 a março de 2024 testou uma fórmula específica para diabetes substituindo uma refeição diária por 5 dias semanais, além de consulta dietética, durante uma intervenção de 12 semanas. Entre adultos de 20 a 65 anos com diabetes tipo 2 e sobrepeso ou obesidade, a combinação reduziu a HbA1c mais do que a consulta dietética isolada. A Abbott anunciou uma reformulação do Ensure Diabetes Care na Índia em novembro de 2025, citando o uso parcial de substituição de refeições juntamente com os cuidados padrão, incluindo medicação, dieta e exercício, para adultos com sobrepeso ou obesidade e diabetes tipo 2. Em conjunto, as evidências clínicas e a formulação específica para a saúde podem dar aos prestadores de cuidados um motivo para considerar uma refeição substituta. O grupo de pacientes mais restrito oferece aos fornecedores uma rota focada nas decisões de cuidados para diabetes, em vez de uma oferta indiferenciada para todos os consumidores que buscam uma refeição conveniente.
Estilos de Vida Agitados Impulsionam a Demanda por Opções de Refeições Convenientes e Nutritivas
Os substitutos de refeições ganham demanda quando se encaixam em uma ocasião de alimentação definida, em vez de uma promessa nutricional geral. Em uma pesquisa de 2026 com 474 clientes verificados do Reino Unido que eram usuários atuais ou recentes do Diet Meal 360 PLATINUM da The Protein Works, 31,2% relataram consumir o shake no trabalho.[1] Na mesma pesquisa de autorrelato, 59,5% relataram consumi-lo em casa. Esses contextos implicam requisitos de conveniência distintos, com a portabilidade relevante para o trabalho e uma rotina de refeições repetível relevante para o lar. Um fornecedor pode atender a ambas as ocasiões sem posicionar cada porção como uma resposta a um dia excepcionalmente agitado.
A Crescente Consciência sobre Saúde e Condicionamento Físico Impulsiona a Demanda por Substitutos de Refeições Enriquecidos com Proteínas
A demanda focada em proteínas pode se estender além das ocasiões de exercício quando os compradores consideram um shake como substituto de uma refeição regular. Na CJ Olive Young, na Coreia do Sul, as vendas de shakes de proteína em formato de sachê mais do que dobraram de janeiro a julho de 2026 em comparação com o mesmo período de 2025. O varejista descreveu uma mudança da reposição de proteínas após os treinos para substitutos convenientes de café da manhã e almoço. Essa mudança amplia a proposta de uma compra nutricional adicional para um uso alternativo dos gastos com refeições. A tarefa comercial é tornar a oferta liderada por proteínas crível como uma refeição, em vez de depender inteiramente de sua associação com o exercício.
Programas de Bem-Estar no Local de Trabalho Incentivam o Uso de Substitutos de Refeições como Soluções Saudáveis para Consumo em Movimento
O gerenciamento de peso liderado pelo empregador oferece aos fornecedores de substitutos de refeições uma rota potencial para um grupo organizado de trabalhadores. Em 2025, a KFF constatou que 42% das empresas norte-americanas com benefícios de saúde e 10 a 199 funcionários ofereciam programas de perda de peso, em comparação com 63% das empresas maiores que oferecem benefícios. Conectar uma oferta de refeição substituta ao objetivo de gerenciamento de peso de um programa poderia permitir que um fornecedor alcançasse os trabalhadores por meio de uma intervenção compartilhada. Tal inclusão dependeria de satisfazer os requisitos nutricionais e do programa do organizador antes de buscar a adoção individual pelos trabalhadores. A maior prevalência de programas entre as empresas maiores que oferecem benefícios torna esse grupo de empregadores o conjunto mais desenvolvido para buscar inclusão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços elevados dos produtos em comparação com as refeições tradicionais afastam consumidores com orçamento limitado | -1.1% | Nos ambientes de nutrição clínica de Singapura | Curto prazo (≤ 2 anos) |
| O Ceticismo dos Consumidores em Relação a Aditivos Artificiais e Conservantes Limita a Aceitação dos Produtos | -0.7% | Nos mercados canadenses | Médio prazo (2 a 4 anos) |
| A Presença de Alérgenos Comuns Restringe a Adoção de Substitutos de Refeições entre Consumidores com Alergias Alimentares | -0.4% | Nos Estados Unidos | Longo prazo (≥ 4 anos) |
| A Incapacidade de Replicar Totalmente a Saciedade e a Experiência das Refeições Tradicionais Limita as Compras Repetidas | -0.3% | Nos mercados de bebidas canadenses | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços elevados dos produtos em comparação com as refeições tradicionais afastam consumidores com orçamento limitado
O custo pode limitar a adoção de substitutos de refeições entre pessoas com recursos financeiros limitados. Uma revisão de 2025 sobre intervenções para diabetes tipo 2, cobrindo a literatura até janeiro de 2024, identificou o custo como uma barreira potencial para pessoas com restrições financeiras. Um consenso de Singapura de 2026 relatou a preocupação de profissionais de saúde de que o custo percebido poderia limitar a adoção de fórmulas específicas para diabetes entre pacientes com diabetes tipo 2 e sobrepeso ou obesidade. O consenso também considerou que uma porção provavelmente custaria menos do que uma refeição de delivery ou restaurante. O custo pode, portanto, restringir a adoção nos cuidados com diabetes, com a revisão de 2025 identificando um risco particular para pessoas com recursos financeiros limitados.
O Ceticismo dos Consumidores em Relação a Aditivos Artificiais e Conservantes Limita a Aceitação dos Produtos
O ceticismo em relação aos ingredientes pode fazer com que a aceitação dependa de os compradores considerarem uma bebida formulada como uma refeição adequada. Entre adultos no Vale de Annapolis, na Nova Escócia, que consumiam ou tinham interesse em bebidas substitutas de refeições, um estudo utilizando produtos prontos para beber com sabor de chocolate registrou algumas descrições das bebidas como não naturais ou processadas.[2] Comentários abertos de desagrado também se referiram a ingredientes artificiais. A reformulação ou explicações mais claras sobre os ingredientes podem amenizar a barreira de percepção, mas a aceitação depende do comprador pretendido. A categoria de desagrado do estudo também incluiu o comentário de que tais bebidas não deveriam substituir uma refeição, portanto, as dúvidas sobre os ingredientes aparecem ao lado das dúvidas sobre o papel do produto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Pós e Conveniência dos Prontos para BeberOs produtos em pó responderam por uma participação de 39,97% no tamanho do mercado de produtos de substituição de refeições em 2026. O Formula 1 Nutritional Shake Mix da Herbalife, sua linha de produtos mais vendida, gerou aproximadamente 25% das vendas líquidas da empresa em 2025. Essa concentração em um único proprietário de marca ilustra como um mix de shake pode ancorar um negócio de nutrição mais amplo em múltiplas ocasiões de refeição repetidas. Para os usuários, um formato em pó pode tornar o preparo e o porcionamento parte da rotina, enquanto a bebida fica para ser misturada quando necessário. Uma mudança de formulação nesse único mix alcançaria grande parte do que a empresa vende.
Os produtos prontos para beber têm previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 8,5% entre 2027 e 2032. Sua aplicação difere de um mix porque a porção nutricional é preparada antes de o comprador chegar à ocasião de alimentação. Uma pessoa que substitui uma refeição fora de casa pode consumir o produto sem adicionar água ou medir o pó naquele momento. O fornecedor, consequentemente, entrega tanto a formulação quanto a experiência de consumo finalizada em cada embalagem. Essa divisão de trabalho confere ao formato seu papel comercial mais claro quando uma refeição imediatamente utilizável importa mais do que o controle sobre o preparo.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Formato de Embalagem:
Recipientes Rígidos Abrangem Rotinas de Consumo DistintasGarrafas e potes representaram uma participação de 70,79% no mercado de produtos de substituição de refeições em 2026. O maior segmento pode servir tanto a uma bebida pronta quanto a um suprimento de pó destinado ao porcionamento repetido. Para um comprador de produto pronto para beber, uma garrafa pode funcionar como recipiente de consumo, vinculando o contêiner diretamente ao consumo fora de casa. Um pote com tampa roscável, por sua vez, permite que o usuário retire uma porção e feche o restante do suprimento para outra refeição. Esses padrões de consumo distintos conferem aos recipientes rígidos um papel em diferentes rotinas de refeição, de modo que sua posição comercial depende de mais do que apenas a portabilidade de bebidas.
As embalagens tetra e caixinhas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,2% entre 2027 e 2032. Em setembro de 2026, a Seoul Dairy Cooperative relatou mais de 3 milhões de unidades do One Meal Daily Care vendidas em 80 dias após o lançamento na Coreia do Sul, utilizando garrafinhas cartonadas SIG DomeMini. Esse exemplo sugere que os fornecedores de embalagens cartonadas podem atender a uma ocasião de consumo familiar enquanto diferenciam a construção da embalagem. Os sachês atendem a um contexto de refeição ao ar livre, ilustrado pela colocação da RecPak em setembro de 2026 em 70 lojas REI nos Estados Unidos e no REI.com. A distinção comercial inclui o quão bem a embalagem se adequa ao consumo, seja como uma bebida embalada ou durante uma atividade ao ar livre.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Natureza:
Casos de Uso Convencionais e Demanda por Bebidas OrgânicasOs produtos convencionais foram o maior segmento, com uma participação de 91,18% na receita do mercado em 2026. O uso de insumos padrão de proteína e fortificação sem um requisito de certificação orgânica confere às fórmulas convencionais flexibilidade para competir no custo de uma refeição nutricionalmente especificada. Essa flexibilidade pode ajudar a manter o preço mais próximo das refeições do dia a dia, uma vantagem relevante quando cada porção substituta gera uma despesa recorrente. Uma oferta construída em torno dessa faixa de preço cotidiana pode alcançar compradores cuja disposição para substituir refeições depende da acessibilidade, e não da certificação.
Os produtos orgânicos têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,75% entre 2027 e 2032. A Organic Trade Association relatou que as vendas de bebidas orgânicas nos EUA cresceram 7,2% para 10,2 bilhões de USD em 2025. Esse gasto mais amplo com bebidas fornece um contexto relevante para uma oferta de refeição orgânica cujo comprador já está considerando um produto bebível. Um substituto de refeição orgânico também deve atender à ocasião de alimentação pretendida, porque a escolha de uma bebida orgânica não estabelece por si só a disposição de substituir uma refeição. Converter o comprador de bebidas em um usuário de refeições é a rota específica desse conjunto de gastos adjacentes para a demanda da categoria.
Por Canal de Distribuição:
Alcance no Varejo Alimentar e Venda Digital DiretaSupermercados e hipermercados lideraram a distribuição com uma participação de 53,58% na receita do mercado em 2026. O The Guardian relatou em janeiro de 2025 que os produtos da Huel eram vendidos em 70% dos supermercados do Reino Unido. Essa ampla presença coloca uma marca de substituto de refeição dentro de lojas usadas para compras de alimentos, criando uma rota comercial por meio do acesso comum ao varejo alimentar. Esse canal torna a presença nas prateleiras e uma proposta de refeição facilmente compreendida importantes para alcançar compradores além dos ambientes especializados em nutrição. O acesso no ponto onde um domicílio escolhe suas próximas refeições confere valor prático à amplitude da distribuição, pois o substituto pode entrar em consideração ao lado de outras escolhas alimentares.
Os varejistas online têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9% entre 2027 e 2032. A Danone descreveu seu negócio da Huel como predominantemente direto ao consumidor em setembro de 2026, abrangendo um portfólio que inclui refeições completas e outros produtos de nutrição. Esse modelo permite que uma marca de refeições apresente sua formulação e uso pretendido em seu próprio ambiente de venda antes da compra. As lojas de conveniência oferecem outra rota, com a BGF Retail relatando que estrangeiros representaram 80% dos compradores do Grabmeal da Renewphy na filial da CU na Estação Myeong-dong, em Seul, em março de 2025. Uma marca que explica um regime de refeições pode usar sua própria loja online, enquanto uma prateleira de loja de conveniência oferece uma bebida individual onde um comprador de primeira viagem a encontra.
Análise Geográfica
Mercado de Produtos de Substituição de Refeições da América do Norte
A América do Norte respondeu por uma participação de 40,88% no tamanho do mercado de produtos de substituição de refeições em 2026. A Abbott relatou 679 milhões de USD em vendas de Nutrição para Adultos nos EUA no primeiro semestre de 2026, queda de 7,8% em relação ao primeiro semestre de 2025. A escala desse negócio mais amplo de nutrição para adultos ilustra uma base comercial estabelecida na qual um fornecedor de substitutos de refeições deve definir se seu produto substitui uma refeição ou adiciona nutrição a ela. Esse declínio mostra que um grande negócio de nutrição para adultos pode perder vendas dentro da região, portanto, uma base de gastos estabelecida por si só não garante demanda por uma nova oferta de substituto de refeição.
Mercado de Produtos de Substituição de Refeições da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, com um CAGR de 9,2% entre 2027 e 2032. A F&L Corporation, operadora da marca sul-coreana de shakes de proteína substitutos de refeições Flymeal, relatou receita da empresa de KRW 73 bilhões (51,33 milhões de USD) em 2025. Em julho de 2025, a Rad Co., Ltd., que emitiu o comunicado de lançamento no Japão, anunciou que os shakes de proteína Flymeal seriam lançados em fases por meio de lojas de variedades e drogarias em todo o Japão a partir de junho de 2025. Para um comprador de substitutos de refeições, os canais propostos poderiam colocar o produto dentro de uma compra cotidiana. O teste comercial para a expansão japonesa da Flymeal é se esse acesso ao varejo pode transportar a proposta de refeição da marca coreana além das fronteiras.
A América do Sul, a Europa e o Oriente Médio e África mostram papéis distintos para produtos incorporados em regras de controle de peso e cuidados clínicos. A Anvisa do Brasil define os alimentos para controle de peso de substituição parcial de refeições como aqueles que substituem até 2 refeições diárias para redução de peso. Em março de 2026, o programa digital escocês de remissão de diabetes tipo 2, acessado por meio de encaminhamento de atenção primária, incluiu uma etapa de substituição total da dieta de 12 semanas usando shakes e sopas nutricionalmente completos. Uma visão geral das diretrizes sul-africanas de obesidade de 2026 afirmou que os substitutos de refeições podem apoiar a perda de peso a curto prazo, mas requerem supervisão médica, especialmente para adultos mais velhos ou pessoas em risco de desnutrição. Esses usos contrastantes tornam as instruções de consumo uma parte material da localização, uma vez que substituir refeições selecionadas e substituir a dieta completa impõem demandas diferentes ao usuário.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam os requisitos de entrada e de alegações do ponto de vista de um fabricante de substitutos de refeições que prepara produtos para venda local. A distinção comercial é se a conformidade se concentra em rotulagem de alimentos, alegações vinculadas à composição, notificação pré-comercialização ou documentação de importação para uso especial. A classificação determina se o fabricante deve preparar uma notificação à Anvisa ou obter documentação de importação para uso especial da Arábia Saudita antes de vender sua proposta de refeição.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos | Escritório Federal de Proteção ao Consumidor e Segurança Alimentar (BVL) para procedimentos de alegações de saúde; autoridades competentes de controle de alimentos | Administração Estatal para Regulação do Mercado; Comissão Nacional de Saúde | Anvisa | Autoridade Saudita de Alimentos e Medicamentos |
| Instrumentos ou diretrizes principais | 21 CFR Parte 101; caixa de informação nutricional frontal proposta | Condições de alegação do Regulamento (UE) 2016/1413; categorias de aditivos do Regulamento (UE) 2025/2058 | Supervisão de categoria de alimentos descrita em 2024; GB 7718-2025 com previsão de entrar em vigor em 16 de março de 2027; orientação sobre substitutos de refeições em revisão | Caminho de notificação da RDC 715/2022 e IN 281/2024 | Condições de liberação de alimentos de 2026 para alimentos de uso especial |
| Efeito comercial | Informação nutricional geralmente exigida, sujeita a isenções; requisitos de alegações se aplicam | Alegações especificadas de controle de peso exigem de 200 a 250 kcal por refeição e proteína em 25% a 50% da energia, entre outras condições | Adequar a categoria de alimentos do produto e preparar-se para a transição geral de rotulagem | Notificar antes de oferecer produtos classificados como alimentos para controle de peso | Importações de uso especial requerem um certificado de comercialização no país de origem identificando o uso específico |
| Atratividade da política atual | Médio | Alto | Médio | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A classificação Alta da Alemanha e a perspectiva de Sem alteração refletem as condições de alegação estabelecidas, que a reclassificação do Regulamento (UE) 2025/2058 na categoria de aditivo 18.2 não substitui. A classificação Média da China e a perspectiva de Sem alteração refletem as regras de categoria de alimentos existentes, uma vez que o GB 7718-2025 diz respeito à rotulagem geral de alimentos pré-embalados a partir de 16 de março de 2027 e a orientação sobre classificação e rotulagem de substitutos de refeições está em revisão. A classificação Média do Brasil e a perspectiva de Sem alteração baseiam-se na obrigação de notificação à Anvisa para alimentos de controle de peso sob a RDC 715/2022 e a IN 281/2024, porque o prazo de 1º de setembro de 2026 exigiu que os produtos comunicados às autoridades sanitárias locais até 31 de agosto de 2024 entrassem nessa mesma rota de notificação. A classificação Média da Arábia Saudita e a perspectiva de Sem alteração refletem o certificado do país de origem do guia de 2026 especificando o uso especial, enquanto o Endurecimento dos EUA reflete a caixa de informação nutricional adicional proposta pela FDA, com ação final prevista para dezembro de 2026.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de ingredientes, a fabricação de produtos acabados e a distribuição como fontes distintas de receita para os fornecedores. A Glanbia Nutritionals fornece premixes de nutrientes personalizados para aplicações que incluem substitutos de refeições. Em todo o seu portfólio de produtos, a Herbalife adquiriu aproximadamente 22% dos produtos produzidos e depois vendidos mundialmente em 2025 de seus 3 maiores fabricantes terceirizados. Esse modelo de produção misto torna a qualificação de fornecedores central para o controle operacional, mesmo quando a marca também opera fábricas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de ingredientes e formulação | Fornecedores de premixes como a Glanbia Nutritionals; fornecedores de ingredientes para bebidas nutricionais como a Ingredion | Vendas de ingredientes e premixes personalizados | Potencial exposição à disponibilidade e ao custo de ingredientes | Qualificar insumos alternativos em relação à especificação nutricional exigida |
| Fabricação e embalagem de produtos acabados | Fabricantes de marcas como Herbalife Ltd. e Huel Ltd. | Vendas de produtos acabados | Risco de misturas inconsistentes ou falhas nos controles de qualidade | Validar transferências de produção e rastrear ingredientes antes do lançamento |
| Distribuição e vendas ao consumidor | Empresas de venda direta como Herbalife Ltd.; parceiros varejistas como Tesco e REWE | Potencial lucro na revenda de produtos; possíveis comissões vinculadas a vendas para construtores de equipes elegíveis da Herbalife | Alcançar compradores além de uma única rota de venda | Desenvolver rotas alternativas de varejo ou venda direta adequadas ao produto |
| Fonte: Mordor Intelligence | ||||
A garantia de qualidade conecta as etapas de ingredientes e fabricaão porque um insumo inadequado não pode ser corrigido por meio de uma distribuição mais ampla. A Huel rastreia os ingredientes recebidos e rejeita materiais que não atendem aos seus padrões. Os membros da Herbalife podem obter lucro no varejo revendendo acima do preço de compra no atacado, enquanto os construtores de equipes podem receber comissões vinculadas às vendas da equipe. A vantagem estrutural reside no controle da especificação nutricional e da decisão de lançamento, preservando a flexibilidade sobre quem produz e vende a refeição acabada.
Cenário Competitivo
Concentração do Mercado
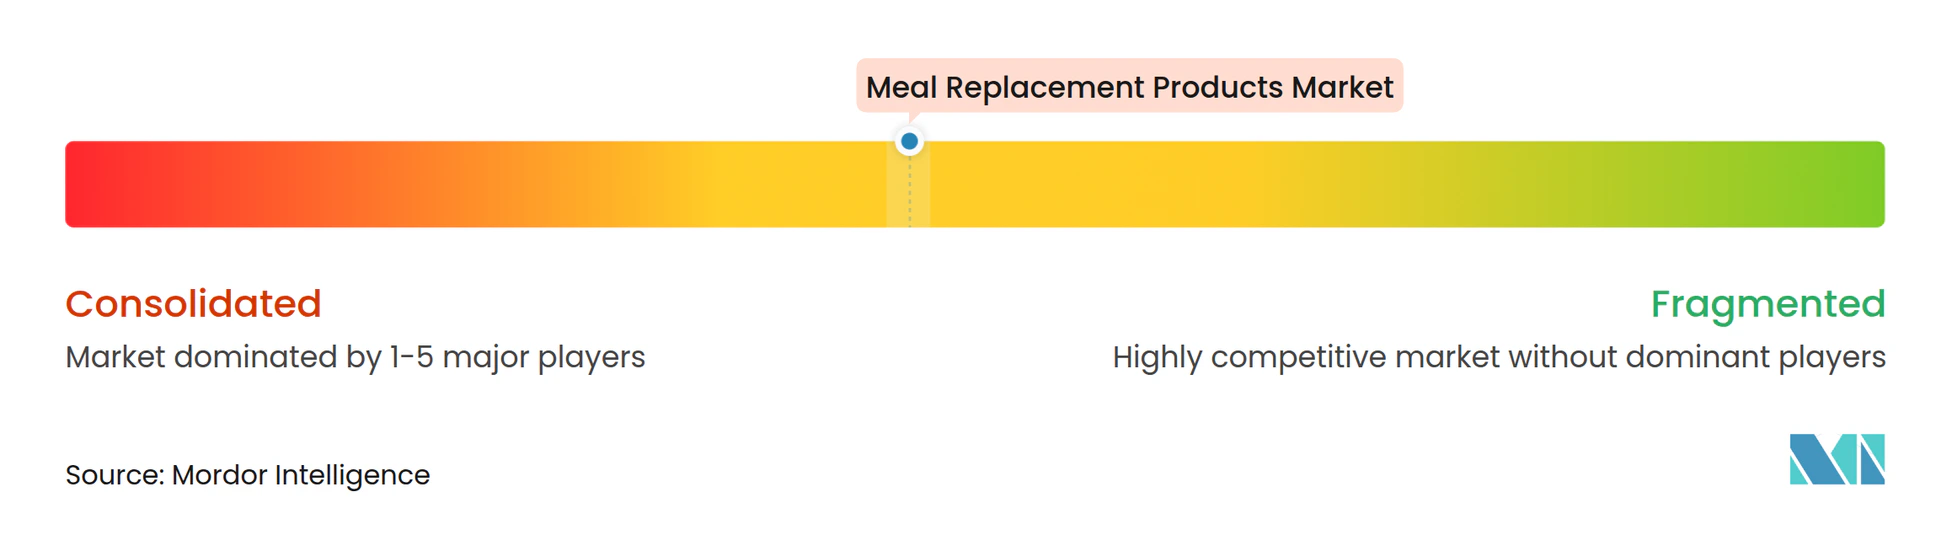
A concorrência combina portfólios de nutrição multinacionais com marcas especialistas distintas, conferindo aos fornecedores estabelecidos recursos substanciais e várias rotas para o consumidor. A Abbott Laboratories tem como alvo a nutrição focada em condições clínicas, enquanto The Simply Good Foods Co. (Atkins/Quest) compete por meio das marcas Atkins, Quest e OWYN. A Glanbia plc relatou mais de 1,3 bilhão de USD em receita de 2025 para sua marca mais ampla de nutrição esportiva Optimum Nutrition. A Nestlé S.A. vende o BOOST Original nutricionalmente completo no Canadá, e a Herbalife Ltd. vende produtos de nutrição por meio de distribuidores independentes. Um entrante que vende uma única fórmula de refeição enfrenta tanto a escala mais ampla de nutriço esportiva da Glanbia quanto a rota de distribuidores da Herbalife, portanto, a formulação isolada não reproduziria o alcance desses concorrentes.
Nas 13 semanas encerradas em 30 de maio de 2026, a Simply Good Foods relatou vendas líquidas em toda a empresa de 357 milhões de USD, queda de 6,3% em relação ao ano anterior. A Atkins declinou 24,6%, enquanto a Quest e a OWYN cresceram 1,1% e 3,6%, respectivamente, durante esse trimestre. O negócio mais amplo de Nutrição de Desempenho da Glanbia relatou crescimento de receita pro forma como-para-como de 4,5% no exercício fiscal de 2025, encerrado em 3 de janeiro de 2026. O contraste torna o desempenho no nível da marca mais informativo do que um total único de portfólio ao avaliar quais propostas nutricionais sustentam a atividade comercial, e alerta contra a suposição de que toda marca de proteína ou gerenciamento de peso se beneficia igualmente.
A Nestlé concluiu a compra dos 51% restantes da yfood Labs GmbH de seus fundadores no início de julho de 2026, tendo anteriormente detido 49%. A propriedade total coloca um negócio especializado em refeições completas dentro de um portfólio de nutrição maior, intensificando a concorrência para marcas organizadas em torno de uma ocasião de alimentação específica. A legislação da UE permite alegações especificadas de substituição de refeições para controle de peso apenas para produtos que atendam aos requisitos de composição e que contenham informações de uso dietético prescritas.[3] Essas alegações distinguem a substituição de uma refeição principal para manutenção do peso após a perda de peso de 2 para perda de peso, juntamente com instruções sobre uma dieta com restrição calórica, líquidos adequados e outros alimentos. Como as alegações exigem de 200 a 250 kcal por refeição, a linha de controle de peso de um concorrente na UE deve se encaixar nessa janela de energia, limitando a concorrência por meio do conteúdo calórico de cada refeição.
Líderes do Setor de Produtos de Substituição de Refeições
-
Abbott Laboratories
-
The Simply Good Foods Co. (Atkins/Quest)
-
Glanbia plc
-
Nestlé S.A. (Boost/Optifast)
-
Herbalife Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos de Substituição de Refeições Empresas cobertas neste relatório
- Abbott Laboratories
- Nestlé S.A. (Boost/Optifast)
- Herbalife Ltd.
- The Simply Good Foods Co. (Atkins/Quest)
- Glanbia plc
- Amway Corp. (Nutrilite)
- Premier Nutrition Company, LLC (Premier Protein)
- Huel Ltd.
- Soylent Nutrition, Inc.
- Orgain, Inc.
- Kraft Heinz (SlimFast)
- Medifast Inc.
- Ka'Chava
- Ample Foods
- The Protein Works
- Cambridge Weight Plan
- Labrada Nutrition
- GNC Holdings (Garden of Life)
- Vital Proteins LLC
- WonderLab
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam formas de ampliar o uso de substitutos de refeições entre pacientes que ingressam nas vias de remissão de diabetes tipo 2 da Escócia. Em 13 dos 14 conselhos do NHS da Escócia, os encaminhamentos estabelecidos para vias de remissão aumentaram de 831 em 2022/23 para 1.150 em 2024/25, de acordo com a Public Health Scotland. O programa digital nacional separado havia recebido 33 encaminhamentos em 6 conselhos de saúde ativos até 31 de março de 2026. O alcance futuro de pacientes nessas vias depende de conectar o encaminhamento clínico, o fornecimento de produtos e um regime de substituição que o paciente possa seguir.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Atender encaminhamentos adicionais para vias de remissão | Os encaminhamentos para vias estabelecidas aumentaram até 2024/25 | Serviços comissionados pelos conselhos do NHS e adultos encaminhados com diabetes tipo 2 | Alinhar os fornecimentos de refeições nutricionalmente completas com os inícios das vias | Conversão do encaminhamento para participação sustentada | Fornecedores de substituição total da dieta como a Counterweight |
| Ampliar a participação na via digital | A entrega digital nacional estava operando nos conselhos de saúde em março de 2026 | Pacientes que ingressam no programa digital de remissão | Escalar a entrega de produtos de refeição com encaminhamentos digitais adicionais | Adequação do produto dentro da etapa inicial fixa de substituição | A Counterweight como o programa e fornecedor de produtos existente |
| Melhorar a tolerância das refeições substitutas exigidas | O programa ativo encaminha de volta ou orienta pacientes incapazes de tolerar substitutos de refeições | Pacientes encaminhados que têm dificuldade com os produtos substitutos | Desenvolver produtos com melhor tolerabilidade dentro da abordagem de substituição total da dieta financiada | Nenhuma abordagem dietética alternativa durante a etapa inicial de 12 semanas | Fornecedores especializados em substituição total da dieta como a Counterweight |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma participação mais profunda em uma via de cuidados definida, com a adequação do produto determinando até que ponto a atividade de encaminhamento pode se traduzir em uso. A Counterweight entrega o programa digital com o Centre for Sustainable Delivery e fornece seus produtos de substituição total da dieta. Uma melhor tolerabilidade oferece uma rota de desenvolvimento dentro do programa existente da Counterweight porque sua etapa financiada de 12 semanas não tem alternativa e os pacientes incapazes de tolerar refeições substitutas são encaminhados de volta ou orientados.
Desenvolvimentos industriais recentes em Mercado de Produtos de Substituição de Refeições
- Set 2026: A RecPak anunciou que sua refeição completa sem cozimento em formato de sachê estava disponível em 70 lojas REI nos Estados Unidos e no REI.com.
- Set 2026: A Danone concluiu a aquisição da Huel, fornecedora de soluções de refeições completas e nutricionalmente equilibradas, e consolidou a Huel a partir de 1º de setembro.
- Jul 2026: A Nestlé concluiu a compra dos 51% restantes da yfood Labs GmbH de seus fundadores, tendo anteriormente detido 49%.
Mercado de Produtos de Substituição de Refeições Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de produtos de substituição de refeições mede o valor anual de vendas de alimentos e bebidas embalados posicionados para substituir uma refeição completa no mercado global. Abrange produtos de nutrição controlada vendidos por canais de distribuição para usuários finais.
Exclusões do escopo: Kits de refeição, refeições congeladas regulares, lanches padrão e suplementos de nutriente único estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Produtos em Pó
- Produtos Prontos para Beber
- Barras Nutricionais
- Sopas
- Outros Tipos de Produtos
- Por Formato de Embalagem
- Garrafas/Potes
- Sachês
- Embalagens Tetra Pak e Caixinhas
- Outros
- Por Natureza
- Convencional
- Orgânico
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Varejistas Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como as fichas informativas sobre dieta saudável e obesidade da Organização Mundial da Saúde, ajudam a contextualizar as necessidades nutricionais e o contexto populacional. A Série de Despesas com Alimentos do Serviço de Pesquisa Econômica do USDA e o Sistema de Dados de Alimentos do Consumidor fornecem evidências adjacentes sobre gastos com alimentos, pontos de venda, compras domésticas e nutrição, enquanto o Regulamento da Comissão (UE) 2016/1413 ajuda os analistas a comparar alegações de produtos e regras de composição entre mercados.
Registros de empresas, relatórios anuais e materiais para investidores podem ajudar a verificar portfólios de produtos, tendências de vendas, exposição geográfica e mudanças de distribuição, enquanto a cobertura da imprensa de reputação pode esclarecer lançamentos, posicionamentos no varejo e desenvolvimentos operacionais. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária é projetada para se basear em entrevistas e pesquisas estruturadas com fabricantes e proprietários de marcas de produtos de substituição de refeições, compradores de varejo e comércio eletrônico, especialistas em nutrição e gerentes de categoria na APAC, EMEA e nas Américas. Os respondentes podem testar as conclusões secundárias sobre posicionamento de produtos, preços, ocasiões de uso do consumidor, alcance de distribuição e mix de produtos no nível de país e segmento. Quando as evidências conflitam ou uma variável carece de cobertura, os analistas devem buscar esclarecimentos junto aos tipos de respondentes relevantes e triangulá-los com dados públicos independentes e divulgações de empresas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 40% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo estima as vendas globais para usuários finais de produtos de nutrição controlada e embalados destinados a substituir uma refeição completa, com verificações seletivas de baixo para cima usando preços de produtos amostrados multiplicados por volumes e consolidações de fornecedores ou canais. Os analistas acompanham as ocasiões de compra e o uso do consumidor, os preços de produtos acabados e o mix de produtos, o alcance de distribuição no varejo e online, as necessidades populacionais e nutricionais, e os lançamentos de produtos ou mudanças regulatórias, porque esses indicadores afetam a demanda, o valor realizado e o acesso ao mercado. As evidências por país e produto sustentam as participações por tipo de produto, formato de embalagem, natureza do produto, canal de distribuição e geografia, com as estimativas de segmento reconciliadas com o total de mercado aplicável.
O valor é previsto a partir da demanda, dos preços e do mix por país usando um modelo multivariado onde observações históricas consistentes o sustentam, com análise de cenários para mudanças materiais em custos, acesso a canais ou adoção de produtos. O volume físico é previsto separadamente a partir da demanda por unidade e do mix de formatos, depois verificado em relação ao valor por meio de mudanças plausíveis de preço e mix. Verificações seletivas de preço amostrado multiplicado por volume testam o resultado de cima para baixo, e as lacunas nas observações de produto, preço ou canal são delimitadas com indicadores públicos documentados e esclarecimentos de respondentes, em vez de extrapolação sem suporte. Os respondentes de nutrição, varejo e fabricação podem questionar a direção e o papel de cada previsão no nível de variável, enquanto o modelo final mantém a distinção entre o valor anual de vendas e o volume físico.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações de empresas, os indicadores públicos de gastos com alimentos e população, as evidências de produtos e canais, e os dados dos respondentes, e então investigam anomalias no crescimento, nas participações de segmento, nos preços e nos totais por país em relação aos períodos de origem e definições subjacentes. Quando as séries de vendas nacionais usam períodos de relatório diferentes, os analistas alinham os períodos ao ano de mercado antes de avaliar o crescimento. As variações materiais são reconciliadas ou documentadas antes da revisão em múltiplas etapas pelo analista de mercado e por um revisor separado. O recontato é acionado quando um insumo-chave conflita com o relato de um respondente ou quando uma mudança material de produto, preço ou canal não está clara. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento regulatório, comercial ou de fornecimento material altera um insumo, e submetido a uma nova revisão pré-entrega para datas de fontes, cálculos e consistência dos limites do mercado.
Estimativa do Mercado de Produtos de Substituição de Refeições da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de produtos de substituição de refeições mede o valor anual de vendas de alimentos e bebidas embalados posicionados para substituir uma refeição completa no mercado global.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas acompanham as ocasiões de compra e o uso do consumidor, os preços de produtos acabados e o mix de produtos, o alcance de distribuição no varejo e online, as necessidades populacionais e nutricionais, e os lançamentos de produtos ou mudanças regulatórias, porque esses indicadores afetam a demanda, o valor realizado e o acesso ao mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | Valor: 18,05 bilhões de USD (2027) / Volume: 1,9 milhão de toneladas (2027) | |
| Consultoria Global A | 21,53 bilhões de USD (2026) | Seu mercado baseado em aplicações inclui usos médicos e clínicos, para idosos e de nutrição esportiva, com aplicações em pó como cicatrização de feridas, estendendo a cobertura além dos produtos posicionados especificamente para substituir uma refeição completa. |
| Consultoria Global B | 15,9 bilhões de USD (2025) | Sua estimativa é de um período de medição anterior e precede o nível mais elevado do relatório durante um período de expansão do mercado. |
Os analistas da Mordor Intelligence triangulam as divulgações de empresas, os indicadores públicos de gastos com alimentos e população, as evidências de produtos e canais, e os dados dos respondentes, e então investigam anomalias no crescimento, nas participações de segmento, nos preços e nos totais por país em relação aos períodos de origem e definições subjacentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de produtos de substituição de refeições?
O mercado tem projeção de crescer de 18,05 bilhões de USD em 2027 para 25,86 bilhões de USD até 2032, a um CAGR de 7,46% entre 2027 e 2032.
O que está impulsionando a demanda por substitutos de refeições?
Ocasiões de refeições convenientes e escolhas lideradas por proteínas sustentam a demanda. Na Coreia do Sul, as vendas de shakes de proteína em sachê da CJ Olive Young mais do que dobraram de janeiro a julho de 2026 em comparação com o mesmo período de 2025.
Qual tipo de produto lidera as vendas de substitutos de refeições?
Os produtos em pó detinham a maior participação, com 39,97% da receita em 2026, enquanto os produtos prontos para beber têm previsão de crescer mais rapidamente, com um CAGR de 8,5% entre 2027 e 2032.
Quais empresas são os principais concorrentes no setor de substitutos de refeições?
Os principais participantes incluem Abbott Laboratories, The Simply Good Foods Co., Glanbia plc, Nestlé S.A. e Herbalife Ltd.
Qual desafio de acessibilidade afeta os substitutos de refeições específicos para diabetes?
Um consenso de Singapura de 2026 relatou a preocupação de profissionais de saúde de que o custo percebido poderia limitar a adoção de fórmulas específicas para diabetes entre pacientes com diabetes tipo 2 e sobrepeso ou obesidade, embora uma porção provavelmente custasse menos do que uma refeição de delivery ou restaurante.
Qual região oferece o crescimento mais rápido para produtos de substituição de refeições?
A Ásia-Pacífico tem previsão de crescer mais rapidamente, com um CAGR de 9,2% entre 2027 e 2032. A Amrica do Norte liderou a receita com uma participação de 40,88% em 2026.