
Tamanho e Participação do Mercado de Senior Living dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 72.11 Bilhões de dólares |
| Tamanho do Mercado (2026) | 76.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 101.86 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.92 % |
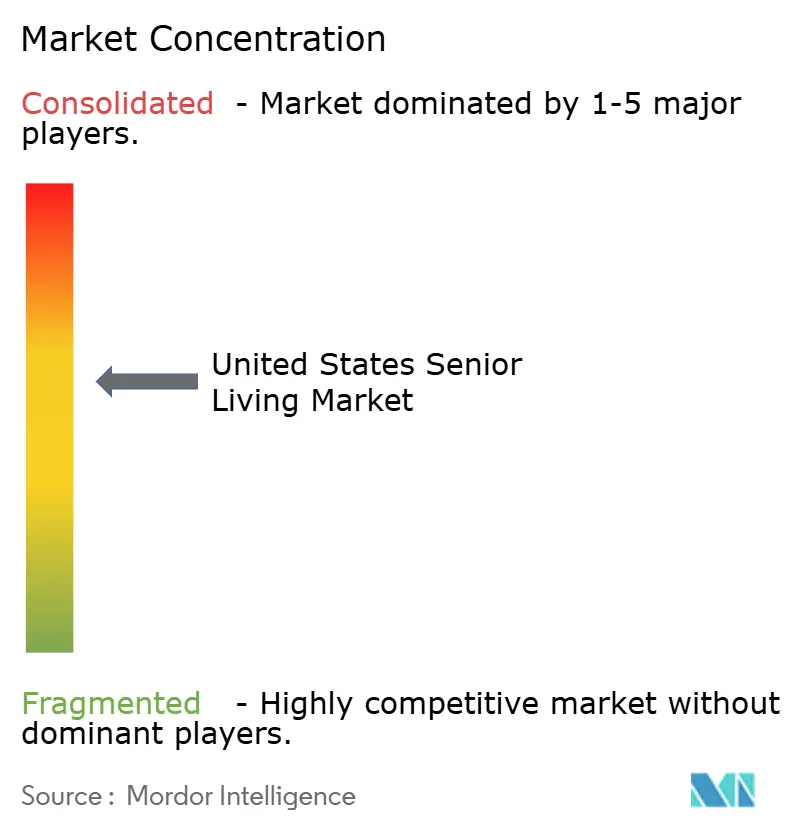
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Senior Living dos Estados Unidos por Mordor Intelligence
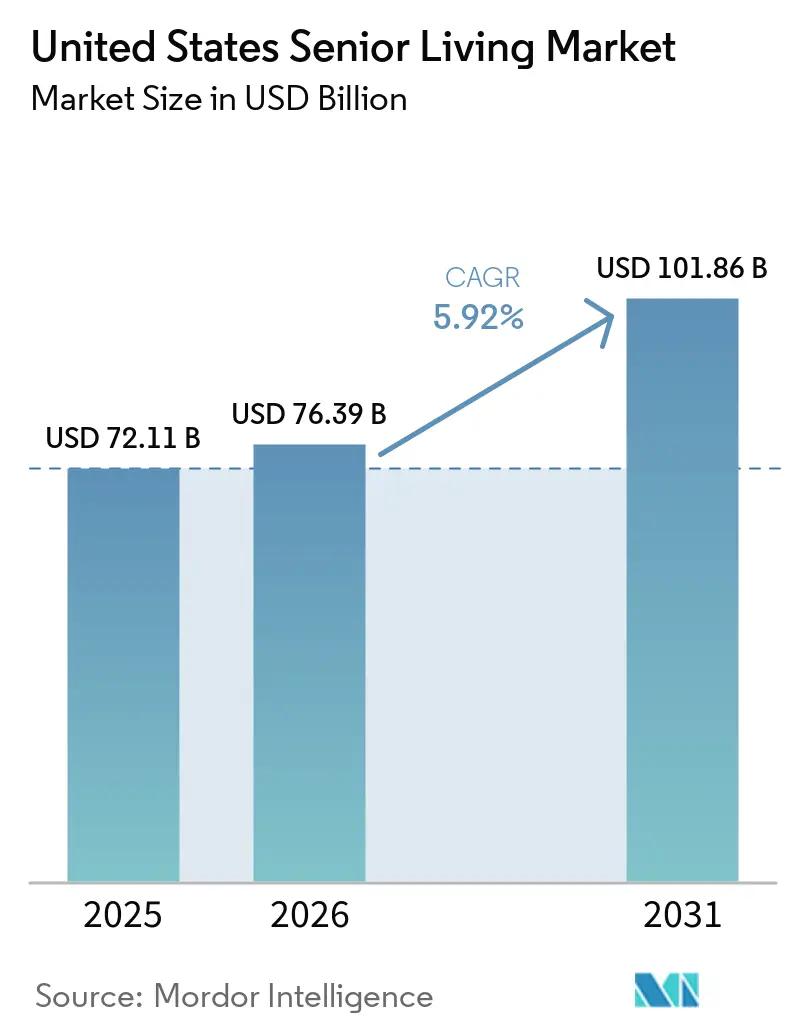
O tamanho do mercado de senior living dos Estados Unidos em 2026 é estimado em USD 76,39 bilhões, crescendo a partir do valor de 2025 de USD 72,11 bilhões, com projeções para 2031 indicando USD 101,86 bilhões, crescendo a uma CAGR de 5,92% no período de 2026 a 2031. A demanda contínua de uma população em processo de envelhecimento, a oferta restrita de novas construções e os sofisticados fluxos de capital se combinam para criar poder de precificação para os operadores, ao mesmo tempo em que sustentam ganhos estáveis de ocupação. A integração de serviços de saúde aprofunda as vantagens competitivas porque as comunidades que incorporam atenção primária e serviços de reabilitação capturam margens mais elevadas, aumentam o tempo de permanência e reduzem as transferências hospitalares. A flexibilidade de precificação de aluguéis permite que os operadores respondam rapidamente à inflação salarial e aos custos regulatórios, ajudando a manter as margens operacionais apesar das pressões de mão de obra. Investidores institucionais, especialmente REITs de saúde, sustentam os pipelines de desenvolvimento por meio de joint ventures e operações de venda com arrendamento de volta, impulsionando a consolidação mesmo com as taxas de juros permanecendo elevadas. A adoção de tecnologia, desde prontuários eletrônicos de saúde até análises preditivas, melhora ainda mais os resultados dos residentes e a eficiência de custos.
Principais Conclusões do Relatório
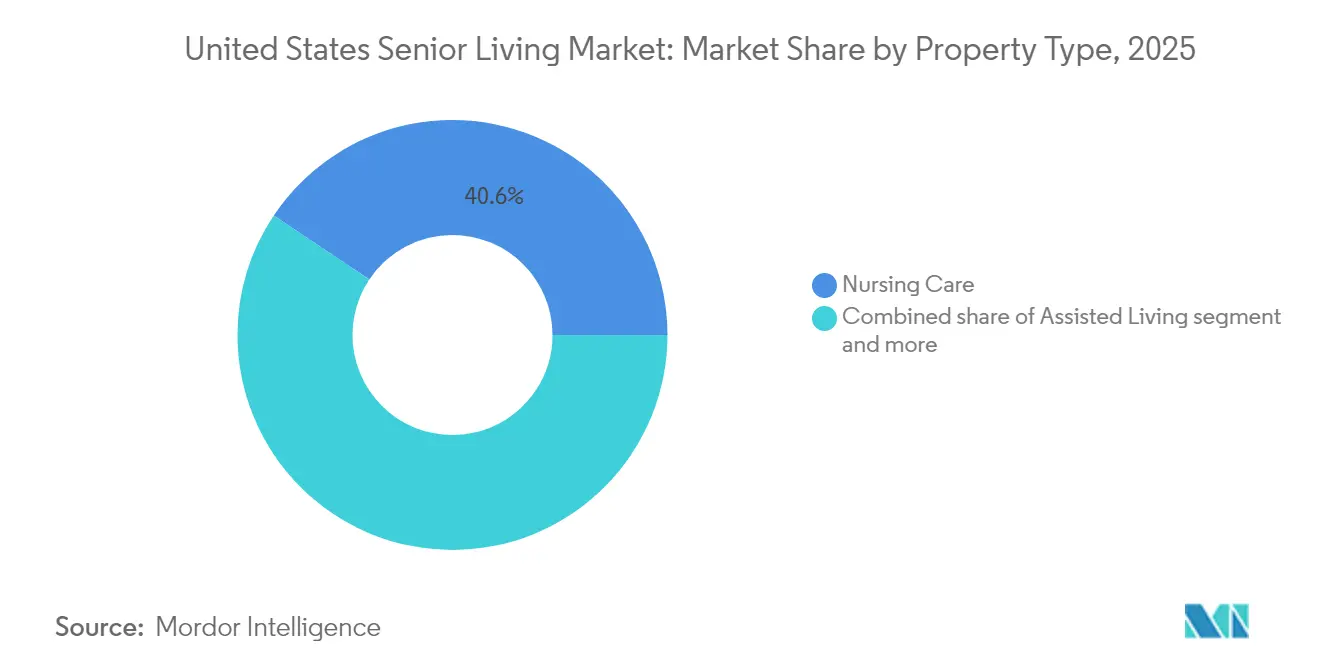
- Por tipo de propriedade, o nursing care capturou 40,62% da participação do mercado de senior living dos Estados Unidos em 2025 e lidera o crescimento com uma CAGR de 6,29% até 2031.
- Por modelo de negócio, o formato de Arrendamento de Longa Duração / Aluguel detinha 81,65% da participação do mercado de senior living dos Estados Unidos em 2025, enquanto o modelo Híbrido (Venda + Arrendamento) registra a maior CAGR projetada de 6,45% até 2031.
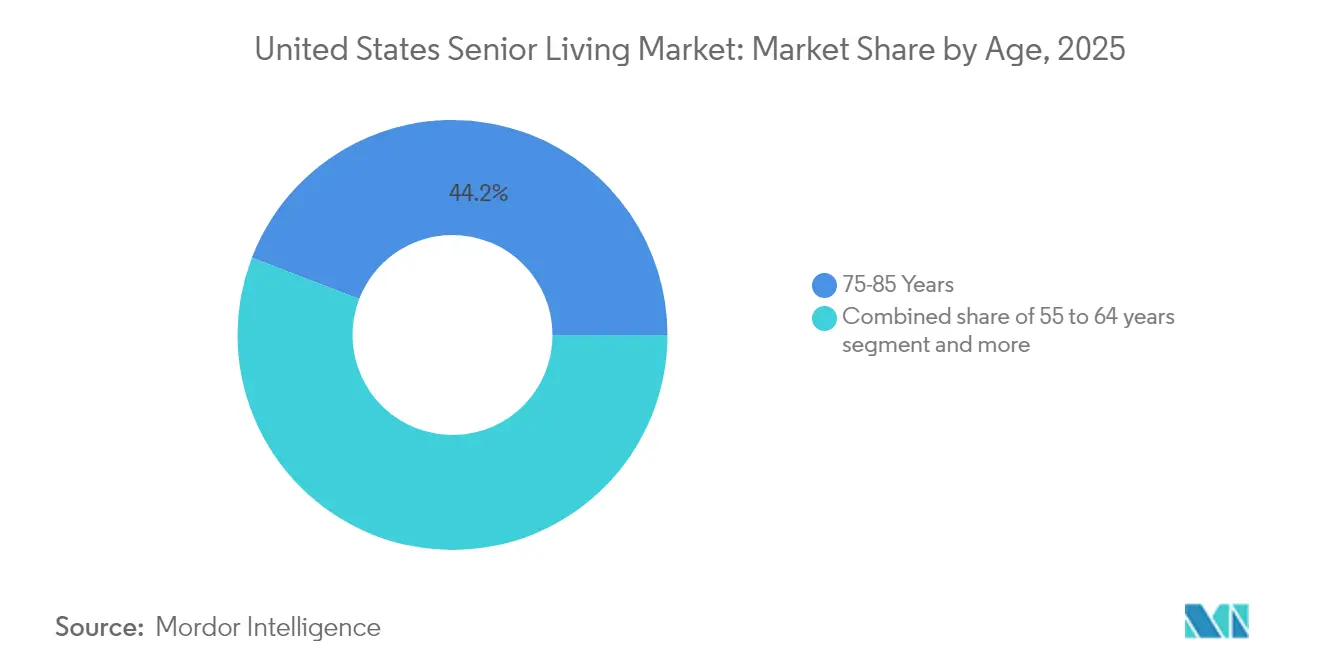
- Por faixa etária, os residentes com idades entre 75 e 85 anos responderam por 44,15% da demanda em 2025; os residentes acima de 85 anos têm projeção de expansão a uma CAGR de 6,63% até 2031.
- Por geografia, a Califórnia liderou com uma participação de receita de 12,05% em 2025, enquanto o Texas avança a uma CAGR de 6,88% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Coorte de baby boomers em processo de envelhecimento impulsionando demanda sustentada entre independent living, assisted living e memory care | +2.1% | Nacional; alta densidade na Califórnia, Flórida, Texas | Longo prazo (≥ 4 anos) |
| Mercados de capitais robustos e REITs de saúde ativos apoiando o desenvolvimento e a consolidação | +1.4% | Nacional, principais áreas metropolitanas | Médio prazo (2 a 4 anos) |
| Transição para modelos integrados de saúde, elevando a proposta de valor | +1.2% | Nacional; adoção antecipada na Califórnia e no Nordeste | Médio prazo (2 a 4 anos) |
| Patrimônio proveniente da venda de imóveis residenciais e poupança para aposentadoria viabilizando acessibilidade de pagamento privado | +0.9% | Regiões metropolitanas de alta renda: Califórnia, Nordeste | Curto prazo (≤ 2 anos) |
| A adoção de tecnologia eleva a qualidade e a eficiência do cuidado | +0.4% | Nacional; mais acelerado nos mercados urbanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Coorte de Baby Boomers em Processo de Envelhecimento Impulsionando Demanda Sustentada em Todos os Níveis de Cuidado
Quase todos os 69 milhões de baby boomers terão 70 anos ou mais até 2033, ampliando dramaticamente o pool de residentes para o mercado de senior living dos Estados Unidos. A maior taxa de propriedade de imóveis residenciais e o patrimônio líquido mais elevado desse coorte sustentam a acessibilidade de pagamento privado, enquanto a maior aceitação da tecnologia aumenta o conforto com o cuidado habilitado digitalmente. A população acima de 85 anos, com maior probabilidade de necessitar de enfermagem especializada e memory care, deverá dobrar até 2040, garantindo demanda por serviços de alta complexidade. Os estados que atraem aposentados por meio de tributos favoráveis e clima agradável, como Texas e Flórida, registrarão crescimento especialmente expressivo. Os operadores que adaptam comodidades, planos de pagamento e estratégias de marketing para essa geração mais abastada e familiarizada com a tecnologia estão posicionados para capturar valor ao longo de toda a jornada do residente. As estimativas da Green Street mostram que mais de 40% dos idosos podem pagar por moradia sênior sem liquidar ativos, indicando uma demanda latente significativa.
Mercados de Capitais Robustos e REITs de Saúde Ativos Apoiando o Desenvolvimento e a Consolidação
Os REITs de saúde estão injetando recursos recordes em ativos do mercado de senior living dos Estados Unidos. A Ventas elevou sua meta de investimento para 2025 para USD 1,5 bilhão após implantar USD 2 bilhões em 2024, sinalizando convicção de longo prazo nos fundamentos do setor. A aquisição de USD 3,2 bilhões da Amica Senior Lifestyles pela Welltower ilustra a escala em que os REITs operam para assegurar portfólios de primeira linha. O capital de dívida permanece abundante, com a Walker & Dunlop estruturando USD 600 milhões em empréstimos para habitação sênior durante 2024. Grandes players de private equity, como a Fortress, adicionam maior competição por ativos, elevando as avaliações e estimulando melhorias operacionais. A forte liquidez apoia novas construções em regiões metropolitanas com oferta insuficiente e oferece caminhos de saída para proprietários-operadores regionais, acelerando a consolidação e a profissionalização em todo o ecossistema[1].
Transição para Modelos Integrados de Saúde Elevando a Proposta de Valor e os Resultados dos Residentes
Os operadores agora incorporam atenção primária, programas de manejo de doenças crônicas e serviços de reabilitação diretamente nas comunidades, redefinindo o senior living como uma plataforma de saúde. Os residentes do programa HealthPlus da Brookdale registraram 78% menos visitas a serviços de urgência e 36% menos internações hospitalares em comparação com os pares em comunidades tradicionais. A integração amplia os fluxos de receita por meio de parcerias com o Medicare Advantage e faturamento de serviços ancilares, ao mesmo tempo em que impulsiona a fidelidade dos residentes. Alas especializadas de memory care, laboratórios no local e academias de fisioterapia criam soluções completas que aliviam a sobrecarga das famílias e justificam preços premium. Os prontuários eletrônicos de saúde e a telemedicina conectam os clínicos presenciais com provedores externos, garantindo uma coordenação de cuidados integrada. O suporte regulatório está crescendo à medida que os pagadores recompensam melhorias comprovadas nos resultados.
Patrimônio Proveniente da Venda de Imóveis Residenciais e Poupança para Aposentadoria Viabilizando Acessibilidade de Pagamento Privado
A valorização dos imóveis residenciais ao longo da última década proporcionou a muitos idosos reservas patrimoniais consideráveis que podem ser acessadas por meio de vendas ou hipotecas reversas para financiar taxas de entrada ou aluguéis mensais. As altas taxas de poupança entre os aposentados de colarinho branco fortalecem ainda mais a acessibilidade, especialmente nas regiões metropolitanas costeiras e de alta renda. Os consultores financeiros recomendam cada vez mais as comunidades de senior living como alternativas custo-efetivas ao cuidado domiciliar prolongado, encorajando mudanças mais precoces. Os operadores respondem com programas de financiamento ponte e taxas de entrada reembolsáveis para reduzir as barreiras percebidas. Embora a volatilidade macroeconômica possa atrasar as vendas de imóveis, as tendências de longo prazo apontam para um fornecimento estável de residentes qualificados para o mercado de senior living dos Estados Unidos.
Análise de Impacto das Restrições*
| Restrições | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez de mão de obra e inflação salarial pressionando margens e níveis de serviço | −1.8% | Nacional; crítico em mercados rurais e secundários | Curto prazo (≤ 2 anos) |
| A complexidade regulatória estado a estado está aumentando os custos de conformidade e os prazos | −0.7% | Nacional; maior na Califórnia, Nova York, Illinois | Médio prazo (2 a 4 anos) |
| Lacunas de acessibilidade e recuperação desigual de ocupação em determinados mercados secundários | −0.5% | Mercados secundários e rurais; Meio-Oeste | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra e Inflação Salarial Pressionando Margens e Níveis de Serviço
A grave escassez de pessoal afeta praticamente todos os níveis de cuidado, forçando as comunidades a elevar os salários por hora, ampliar os benefícios e depender fortemente de mão de obra terceirizada. As novas normas de quadro de pessoal para casas de repouso do CMS que exigem 3,48 horas de enfermagem por residente por dia impactam o assisted living e o independent living por meio da competição por enfermeiros licenciados. Apenas 6% das casas de repouso atendem atualmente ao mandato de enfermeiro registrado 24 horas por dia, 7 dias por semana, gerando guerras de licitação entre setores que comprimem as margens. Campanhas de valorização salarial de cuidadores, como a do Nevada para elevar os salários de USD 16 para USD 20 por hora, evidenciam as pressões inflacionárias. A vedação pendente da FTC sobre cláusulas de não concorrência pode elevar ainda mais a rotatividade, comprometendo a continuidade do cuidado. Os operadores em áreas rurais enfrentam os maiores obstáculos, às vezes restringindo admissões para manter as proporções de pessoal por residente exigidas[2].
Complexidade Regulatória Estado a Estado Aumentando os Custos de Conformidade e os Prazos de Desenvolvimento
A ausência de supervisão federal uniforme significa que cada estado define suas próprias regras de licenciamento, inspeção e relatórios. Quinze estados atualizaram os estatutos de moradia assistida entre julho de 2023 e julho de 2024, com 88% deles impondo agora mandatos de controle de infecções. O processo de aprovação multiagências da Califórnia para Instalações de Cuidados Residenciais para Idosos exige análises financeiras, arquitetônicas e de modelo de cuidados, prolongando os prazos e os honorários de consultoria. A nova orientação dos fiscalizadores do CMS, em vigor a partir de março de 2025, acrescenta documentação federal adicional sobre avaliações de admissão e políticas de contenção química. Operadores multiestaduais precisam manter manuais de políticas distintos, treinamentos duplicados e equipes de auditoria localizadas, diluindo as eficiências de escala[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade:
A Demanda por Nursing Care Reflete as Crescentes Necessidades de Alta ComplexidadeAs instalações de nursing care controlaram 40,62% do tamanho do mercado de senior living dos Estados Unidos em 2025 e registrarão a mais rápida CAGR de 6,29% até 2031. A demanda origina-se de residentes com múltiplas condições crônicas que preferem envelhecer no local dentro de um ambiente de continuum de cuidado em vez de transferências hospitalares. O assisted living permanece o ponto de entrada predominante, mas os operadores adaptam alas para serviços de memory care ou sub-agudos para reter residentes e capturar valor. As comunidades de independent living concentram-se em comodidades de estilo de vida, centros de fitness, restaurantes com chefs e programas culturais, voltados para idosos mais jovens que valorizam a autonomia. A maturação das unidades de memory care, com layouts seguros e equipe treinada para demência, ilustra a transição do setor para maior complexidade, preservando ao mesmo tempo o ambiente residencial. As comunidades de aposentadoria de cuidado contínuo, embora de nicho, ganham força entre idosos abastados que desejam acesso contratual a múltiplos níveis de cuidado.
A dominância do nursing care obriga o investimento de capital em treinamento de equipe clínica, quartos de pressão negativa e suítes de fisioterapia no local. Os operadores implantam registros eletrônicos de administração de medicamentos e elevadores inteligentes para aumentar a segurança e a eficiência. A crescente complexidade também atrai parcerias com seguradoras que buscam reduzir as reinternações, acrescentando receita orientada por pagadores ao mercado de senior living dos Estados Unidos. No entanto, o escrutínio regulatório sobre proporções de pessoal, controle de infecções e adequação do reembolso permanece intenso, exigindo infraestruturas sofisticadas de conformidade.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Modelo de Negócio:
A Flexibilidade do Aluguel Supera o Custo Inicial das Alternativas de PropriedadeAs comunidades de arrendamento de longa duração e aluguel responderam por 81,65% do mercado de senior living dos EUA, impulsionadas pela preferência do consumidor por contratos mensais flexíveis e baixos custos iniciais. Os operadores beneficiam-se de fluxo de caixa previsível e da capacidade de ajustar rapidamente os preços para compensar a inflação de mão de obra ou custos de utilidades. Os esforços de marketing enfatizam a liquidez, atraindo idosos que buscam evitar o imobilização de capital por meio de taxas de entrada. Em contraste, os modelos híbridos, principalmente as Continuing Care Retirement Communities (CCRCs), têm previsão de crescimento a uma CAGR de 6,45%. Esses modelos atraem famílias de alto patrimônio líquido ao oferecer valorização imobiliária e garantias contratuais de cuidado. As taxas de entrada, geralmente variando de USD 200.000 a 1 milhão, fornecem financiamento para expansões e reformas sem recorrer a dívidas, elevando assim os padrões das comunidades e os valores de revenda.
Os contratos híbridos emergentes oferecem reembolsos parciais sobre as taxas de entrada ou participações acionárias, combinando os benefícios da propriedade com a flexibilidade do aluguel. A securitização dos recebíveis de taxas de entrada permite que os operadores acessem financiamento de custo acessível, acelerando o desenvolvimento de comunidades com padrão resort nos principais mercados metropolitanos. As comunidades de aluguel estão adotando pacotes de cuidado à la carte e programas de bem-estar por assinatura para emular as garantias de cuidado vitalício das CCRCs, mas sem custos iniciais significativos. Essa abordagem facilita uma penetração de mercado mais ampla dentro do setor de senior living dos EUA.
Por Faixa Etária:
Residentes Acima de 85 Anos Impulsionam Serviços de Alta MargemOs residentes com idades entre 75 e 85 anos responderam por 44,15% da ocupação em 2025, mas o coorte acima de 85 anos crescerá a uma CAGR de 6,63% e representará uma parcela crescente das unidades com preços premium. As comunidades projetam apartamentos de acesso universal com portas mais largas, chuveiros sem degrau e controles ativados por voz para acomodar a fragilidade sem sacrificar a estética. Os residentes mais idosos geram maior receita per capita devido à maior intensidade de cuidado, estimulando investimentos em postos de enfermagem 24 horas por dia, 7 dias por semana, programas de memory care e parcerias com cuidados paliativos. Os aposentados mais jovens com idades entre 55 e 64 anos, por sua vez, gravitam para enclaves de aluguel de adultos ativos com quadras de pickleball e lounges de coworking, encarando a mudança como uma melhoria de estilo de vida e não como uma necessidade de saúde.
A programação em todas as faixas etárias torna-se cada vez mais personalizada. Aulas de condicionamento cognitivo, sessões de telereabilitação e orientação nutricional guiada por chefs abordam a saúde preventiva para os coortes mais jovens, enquanto tecnologias de prevenção de quedas e clínicas de manejo de doenças crônicas visam os residentes mais idosos. O mercado de senior living dos Estados Unidos assim segmenta não apenas por faixa etária, mas também por objetivos de bem-estar, permitindo que os operadores diversifiquem os fluxos de receita e prolonguem o tempo de permanência dos residentes.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
A Califórnia comandou 12,05% da receita do mercado de senior living dos Estados Unidos em 2025, sustentada pela alta riqueza familiar, pelo robusto patrimônio imobiliário e pelo rigoroso licenciamento que limita a entrada de novos participantes. Os operadores capitalizam sobre densas redes de saúde e ecossistemas tecnológicos prósperos para lançar plataformas de telemedicina, prontuários eletrônicos de saúde e reformas de construção sustentável que ressoam com residentes ambientalmente conscientes. Os elevados custos de terreno e mão de obra elevam as mensalidades, mas a clientela abastada sustenta a ocupação e financia comodidades premium. O risco de incêndios florestais e sísmico da Califórnia exige construções resilientes e investimentos em preparação para emergências, o que eleva ainda mais as barreiras para concorrentes menores.
O Texas registra a mais rápida CAGR de 6,88% até 2031, impulsionado por regulamentações pró-negócios, preços de terrenos moderados e significativa migração de aposentados. O licenciamento simplificado permite inaugurações mais rápidas, e as economias metropolitanas diversificadas de Dallas, Austin e Houston sustentam tanto projetos para a classe média quanto de luxo. A oferta de mão de obra é maior e os níveis salariais são comparativamente moderados, melhorando as margens operacionais. As aquisições multipropriedades do Ensign Group destacam a confiança no Texas como trampolim para a expansão do mercado de senior living dos Estados Unidos.
A Flórida, Nova York e Illinois representam estados maduros, mas ricos em oportunidades. As comunidades da Flórida enfrentam o risco de furacões e picos nos custos de seguro, levando a investimentos em infraestrutura reforçada e sistemas de energia em microgrids. Nova York lida com altos custos de mão de obra e pressões de sindicalização, mas se beneficia de bolsões de riqueza densa e sofisticadas parcerias de saúde. Illinois enfrenta escrutínio regulatório sobre pessoal e prazos de reembolso para CCRCs, mas mantém demanda estável nos subúrbios abastados de Chicago. Estados com crescimento emergente, como Carolina do Norte, Arizona e Colorado, atraem incorporadores graças a climas fiscais favoráveis e crescimento do sistema de saúde, equilibrando o risco geográfico para as plataformas nacionais. A consolidação nos mercados secundários se acelera à medida que as redes regionais se fundem para acessar capital e escala tecnológica.
Panorama regulatório
A regulamentação do mercado de moradia para idosos nos Estados Unidos é dividida entre a supervisão federal para instalações de enfermagem especializada (SNFs) e o licenciamento estadual para moradia assistida. As SNFs são regidas pelas Condições de Participação dos Centers for Medicare & Medicaid Services (CMS) federais, vinculadas à certificação Medicare e Medicaid, enquanto a moradia assistida é supervisionada principalmente por meio de regimes estaduais de licenciamento e inspeção. Em dezembro de 2025, o CMS revogou os requisitos mínimos de pessoal para instalações de enfermagem especializada e cuidados de longo prazo após a Lei Pública 119-21 impor uma moratória sobre esses requisitos de pessoal até 30 de setembro de 2034. Na prática, isso empurrou a conformidade de curto prazo de volta para a aplicação de fiscalizações existentes e regras estaduais específicas de pessoal, em vez de introduzir um novo piso federal único de pessoal.
Programas de pagamento e financiamento também afetam o comportamento das operadoras e a viabilidade dos ativos. Para o ano fiscal de 2026, o CMS finalizou uma atualização de 3,2% nas taxas do Sistema de Pagamento Prospectivo para SNF, influenciando a capacidade de receita para operadoras de cuidados de enfermagem que participam do Medicare. No lado do capital, o Escritório de Instalações de Cuidados Residenciais (ORCF) do HUD administra o programa de seguro de hipoteca da Seção 232 da FHA para casas de repouso e moradia assistida, com a conformidade contínua dos tomadores de empréstimo aos acordos regulatórios e obrigações de relatório do ORCF permanecendo central para negócios que utilizam esse canal.
Análise da cadeia de valor
A cadeia de valor da moradia para idosos nos Estados Unidos vai da aquisição de terrenos e obtenção de direitos, ao desenvolvimento e construção, formação de capital (REITs de saúde, private equity, bancos e canais apoiados pelo governo, como a Seção 232 do HUD), locação e marketing, e depois operações do dia a dia e prestação de serviços clínicos. A coordenação de cuidados aos residentes com provedores externos e pagadores está no topo dessas atividades. Operadoras e proprietários dependem de um ecossistema de fornecedores em camadas cobrindo pessoal e treinamento, serviços de alimentação, manutenção predial, suprimentos e equipamentos médicos, TI de saúde (prontuários eletrônicos, sistemas de chamada de enfermeiras, engajamento de residentes) e parceiros terceirizados de terapia e cuidados primários em comunidades integradas de saúde.
As principais restrições aparecem a montante, no desenvolvimento e na construção, onde o número limitado de novos empreendimentos e os longos ciclos de construção restringem a nova oferta e deslocam a atividade em direção a aquisições e reformas. As evidências citadas no relatório apontam para a escassez de mão de obra na construção (com o setor de construção mais amplo precisando atrair 499.000 novos trabalhadores em 2026) e prazos prolongados (cerca de 29 meses em 2025), além da inflação de custos de materiais e mão de obra. Com mais da metade do estoque existente de moradia para idosos com mais de 25 anos, uma grande parcela da criação de valor também passa por projetos de recapitalização e reforma, enquanto os caminhos de política e financiamento influenciam o ritmo de oferta por meio de defesa de causas, como o apoio da ASHA em dezembro de 2025 ao Housing for the 21st Century Act.
Cenário Competitivo
O mercado de senior living dos Estados Unidos permanece moderadamente fragmentado, com os cinco principais operadores controlando pouco menos de um terço das unidades totais, enquanto centenas de empresas locais atendem a geografias de nicho. Brookdale, Atria e Sunrise alavancam marcas nacionais, poder de compra e análise de dados para otimizar preços e alocação de pessoal em todo os portfólios. Parceiros de REITs de saúde, como Ventas e Welltower, fornecem capital de aquisição e estruturas de arrendamento baseadas em desempenho que incentivam a excelência operacional. Patrocinadores de private equity adquirem comunidades com desempenho abaixo do esperado, injetam melhorias tecnológicas e implantam sistemas centralizados de gestão de receita para acelerar a criação de valor.
A vantagem competitiva se consolida em torno da integração de saúde. Os operadores que oferecem atenção primária no local, serviços de fisioterapia e programas avançados de memory care conquistam encaminhamentos de sistemas hospitalares ansiosos para reduzir as reinternações. A tecnologia é outro campo de batalha. Prontuários eletrônicos de saúde, algoritmos preditivos de alocação de pessoal e aplicativos de engajamento de residentes diferenciam as plataformas maiores e atraem os filhos adultos que tomam decisões. Os operadores menores respondem ingressando em alianças de compras e terceirizando funções de TI para alcançar paridade de custos.
A capacidade de conformidade regulatória influencia a participação de mercado à medida que os mandatos de pessoal do CMS se tornam mais rígidos e os estados intensificam as auditorias de controle de infecções. Empresas com equipes robustas de governança clínica e painéis de relatório em tempo real mitigam o risco de notificações e sustentam avaliações de qualidade de cinco estrelas, que se correlacionam diretamente com a ocupação. O acesso ao capital complementa o quadro do cenário: organizações com parceiros de REIT ou de private equity podem executar portfólios multipropriedades, enquanto operadores independentes podem se tornar alvos de aquisição para garantir planejamento de sucessão ou aliviar encargos de dívida.
Líderes do Setor de Senior Living dos Estados Unidos
-
Brookdale Senior Living Inc.
-
Atria Senior Living Inc.
-
LCS (Life Care Services)
-
Erickson Senior Living
-
Sunrise Senior Living
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Senior Living dos Estados Unidos
- Brookdale Senior Living Inc.
- Atria Senior Living Inc.
- LCS (Life Care Services)
- Erickson Senior Living
- Sunrise Senior Living
- Five Star Senior Living
- Holiday by Atria
- Kisco Senior Living
- Sonida Senior Living
- Watermark Retirement Communities
- Silverado Senior Living
- Trilogy Health Services
- Benchmark Senior Living
- Ensign Group Inc.
- Ventas Inc.
- Welltower Inc.
- Capital Senior Living (Grace Management)
- Pegasus Senior Living
- Frontier Management
- Merrill Gardens

Oportunidades de mercado e perspectivas futuras
As restrições de oferta e o estoque físico envelhecido criam espaço para operadoras e parceiros de capital que podem adicionar unidades por meio de expansão, reposicionamento e aquisições, em vez de depender de desenvolvimento do zero. Evidências da NIC indicam que, no segundo trimestre de 2026, a ocupação em mercados primários se aproximou de 90%, o crescimento do inventário permaneceu limitado (0,4%) e o pipeline em construção permaneceu abaixo de 16.000 unidades totais. Esse ambiente apoia oportunidades em expansões direcionadas e na renovação de comunidades mais antigas (com mais de 50% do inventário com mais de 25 anos) para se alinhar com a demanda de maior acuidade e as expectativas atualizadas de comodidades. O aumento dos custos de desenvolvimento, citado nas evidências em cerca de USD 388.830 por unidade de receita (USD 364 por pé quadrado) entre o terceiro trimestre de 2023 e o segundo trimestre de 2026, melhora ainda mais o apelo relativo de comprar e atualizar ativos existentes.
A diferenciação operacional continua centrada na integração de cuidados de saúde e na eficiência habilitada por tecnologia. Em 2026, líderes de moradia para idosos classificaram o monitoramento de riscos e os insights preditivos de bem-estar como as principais prioridades tecnológicas, juntamente com ferramentas de CRM e relatórios de segurança e bem-estar, enquanto a posse de smartphones entre adultos com 50 anos ou mais atingiu 90% em 2025, ampliando a base endereçável para engajamento digital e fluxos de trabalho de monitoramento remoto. No lado da conformidade, a abordagem nacional de Pesquisa Baseada em Risco do CMS para casas de repouso começa em 8 de setembro de 2026, e a NCAL relatou que 18 estados atualizaram as regulamentações de moradia assistida em 2025. Juntos, esses pontos apoiam plataformas multiestaduais construídas em torno de treinamento padronizado, documentação e sistemas de qualidade que podem escalar em portfólios.
Recent Industry Developments in Mercado de Senior Living dos Estados Unidos
- Julho de 2026: A Brookdale Senior Living concluiu a aquisição da comunidade Brookdale Galleria, de 244 unidades, em Houston, Texas, por USD 23,4 milhões, convertendo uma propriedade anteriormente administrada em imóvel próprio. A medida aumenta a base de ativos próprios da Brookdale e pode fortalecer a economia unitária por meio de maior controle sobre o planejamento de capital e as decisões operacionais em um estado de alto crescimento.
- Março de 2026: A Atria Senior Living adquiriu e assumiu a gestão de duas comunidades de moradia assistida em Long Island em parceria com Fundamental Advisors e Scribner Capital LLC, renomeando-as como Atria Levittown e Atria Patchogue. A transação estende a presença da Atria na área metropolitana de Nova York e reflete o uso contínuo de parcerias de capital para escalar em submercados regulados e de alta barreira de entrada.
- Março de 2025: A Welltower divulgou um acordo para adquirir a Amica Senior Lifestyles por cerca de USD 3,2 bilhões, adicionando 47 propriedades e locais de desenvolvimento ao seu portfólio de moradia para idosos. O negócio destaca como os balanços dos REITs de saúde estão sendo usados para consolidar ativos premium de moradia para idosos e moldar plataformas operacionais por meio de escala de portfólio.


Mercado de Senior Living dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de residências para idosos nos Estados Unidos abrange comunidades e instalações residenciais remuneradas que oferecem moradia e suporte cotidiano para adultos mais velhos, juntamente com os níveis de cuidado aplicáveis, e a receita de serviços relacionados captada no nível da instalação.
Exclusões de escopo: Não contabilizamos cuidados informais prestados por familiares, visitas domiciliares de saúde não residenciais prestadas em residências particulares, nem receitas de cuidados agudos hospitalares gerais.
Visão Geral da Segmentação
- Por Tipo de Propriedade
- Assisted Living
- Independent Living
- Memory Care
- Nursing Care
- Por Modelo de Negócio
- Venda Direta (Plena Propriedade)
- Arrendamento de Longa Duração / Aluguel
- Híbrido (Venda + Arrendamento)
- Por Faixa Etária
- 55 a 64 anos
- 65 a 74 anos
- 75 a 85 anos
- Acima de 85 anos
- Por Estado
- Texas
- Califórnia
- Flórida
- Nova York
- Illinois
- Restante dos EUA
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com fontes públicas que ajudam a explicar o conjunto de demanda e a base de oferta para residências para idosos. Consultamos fontes como o Departamento do Censo dos Estados Unidos para tendências populacionais de faixas etárias mais avançadas, o CDC para indicadores de saúde e envelhecimento, e o CMS para estatísticas de referência sobre enfermagem e cuidados de longa duração. Também utilizamos portais estaduais de saúde e licenciamento (quando disponíveis) para compreender as definições de instalações e a oferta de leitos ou unidades, o que contribui para manter o escopo consistente.
Para conectar os sinais de demanda com os valores financeiros, analisamos registros públicos e apresentações a investidores de operadores listados e proprietários de imóveis, além de comunicados de imprensa e de associações de renome, como a AHCA/NCAL. Também utilizamos assinaturas pagas para dados financeiros de empresas e inteligência de notícias, além de uma base de dados de patentes para identificar tendências de adoção tecnológica que podem alterar as premissas de custos de pessoal e operacionais. As fontes específicas mencionadas aqui são meramente ilustrativas, e muitos outros conjuntos de dados e documentos públicos foram utilizados para coletar, verificar e esclarecer os insumos.
Entrevistas Primárias e Pesquisas
Chamadas primárias e pesquisas foram utilizadas para confirmar o que é efetivamente faturado e reconhecido como receita de residências para idosos, e como as alterações de preços são aplicadas entre os níveis de cuidado e as regiões geográficas. Conversamos com operadores, administradores de instalações, partes interessadas em imóveis e desenvolvimento, e líderes de cuidados que influenciam tarifas, planos de ocupação e mix de serviços nas principais regiões dos Estados Unidos. Quando os dados documentais apresentavam lacunas, essas lacunas foram preenchidas por meio de perguntas estruturadas sobre normalização de ocupação, faixas de tarifas mensais, repasse de custos impulsionado por pessoal e o ritmo de adições de nova oferta.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 37% | Diretores executivos (CXOs): 21% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 24% |
| Participantes menores: 21% | Gerentes: 55% |
Dimensionamento de Mercado e Previsão
O dimensionamento utilizou uma combinação de verificações de cima para baixo e de baixo para cima, com a construção principal proveniente de uma visão do conjunto de demanda que vincula os idosos por faixa etária à parcela com probabilidade de residir em residências para idosos, convertendo isso em unidades ocupadas e receita. Para tornar os valores financeiros realistas, modelamos taxas de ocupação, estoque de unidades ou leitos e tarifas mensais médias por nível de cuidado, ajustando em seguida pelo mix de pagadores e pelos serviços adicionais típicos faturados dentro das instalações.
Os insumos do modelo foram orientados por indicadores práticos do mercado, incluindo padrões de entrada e saída, cronograma do pipeline de construção, impactos da disponibilidade de pessoal na capacidade utilizável e comportamento de reajuste de tarifas (aumentos anuais e ajustes no meio do ano). Para as previsões, utilizamos análise de cenários apoiada por suavização simples de séries temporais sobre ocupação e crescimento de tarifas, e então testamos esses caminhos com feedback primário sobre a velocidade com que os descontos são eliminados e como a demanda muda com a acessibilidade local. Onde as contagens de instalações ou o inventário não eram visíveis em fontes públicas para estados específicos, preenchemos as lacunas usando os perfis de operadores amostrados e as faixas de licenciamento estaduais, reequilibrando os totais para que o panorama nacional permaneça consistente.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, como crescimento da população idosa, direção de ocupação discutida publicamente e faixas de variação de preços reportadas, e as discrepâncias foram investigadas antes da aprovação final. Também realizamos verificações de variância entre estados e níveis de cuidado para que nenhum segmento cresça de forma que contradiga a realidade de oferta, pessoal ou demográfica.
Uma segunda revisão analítica foi aplicada a premissas-chave, como normalização de ocupação e crescimento de tarifas, e o contato de acompanhamento foi acionado quando uma premissa saiu da faixa observada nas entrevistas. Os relatórios são atualizados anualmente, e também realizamos atualizações intermediárias quando eventos relevantes surgem, como grandes mudanças de política ou variações acentuadas nas condições de ocupação ou de mão de obra. Antes da entrega, uma revisão final é concluída para que o conjunto de dados reflita as informações mais recentes disponíveis de encerramento de ano e trimestrais.
Tamanho do Mercado de Residências para Idosos nos Estados Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É comum observar diferentes tamanhos de mercado para residências para idosos porque os publicadores nem sempre contabilizam os mesmos ambientes de cuidado, e podem aplicar lógicas distintas de precificação e ocupação. As escolhas de período também importam, pois um mercado medido com base no ano civil pode parecer diferente de um alinhado a um corte fiscal, especialmente quando as tarifas estão sendo reajustadas e a ocupação ainda está se normalizando.
A dispersão geralmente é impulsionada por alguns itens práticos, incluindo se os cuidados de enfermagem estão totalmente incluídos, se apenas a receita de pagamento privado é contabilizada e como as tarifas mensais médias são convertidas em receita anual para cada nível de cuidado. A frequência de atualização também pode mover os resultados, pois um modelo atualizado após grandes aumentos de aluguel ou após uma mudança na ocupação reportada resultará em valores mais elevados, mesmo que o conjunto de demanda subjacente não tenha mudado muito. Ao fixar os reajustes anuais de tarifas à precificação observável mais recente e validar as premissas de ocupação antes de finalizar o período de referência, a estimativa utilizada pela Mordor Intelligence reduz a deriva que pode ocorrer quando pontos de preço mais antigos são mantidos por tempo excessivo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 72,11 bilhões de USD (2025) | |
| Resumo Setorial A | 97,85 bilhões de USD (2024) | Utiliza um ano-base diferente e parece incluir um conjunto mais amplo de receitas de residências para idosos em nível estadual, o que pode incorporar receitas adicionais de instalações e cuidados além de um ponto de precificação e ocupação comparável para 2025. |
| Boletim de Políticas e Tendências B | 119,55 bilhões de USD (2025) | O valor principal é apresentado sem uma vinculação clara a unidades ocupadas e tarifas mensais por nível de cuidado, de modo que a estimativa pode incorporar cuidados de longa duração adjacentes ou receitas de serviços mais amplas e aplicar uma progressão de preço médio de venda mais acelerada. |
Entre os três valores, a principal conclusão é que o período de referência e o que é contabilizado como receita de residências para idosos explicam a maior parte da diferença. Quando o crescimento de tarifas, a normalização de ocupação e os ambientes de cuidado incluídos são definidos de forma reproduzível, o total do mercado torna-se mais fácil de reconciliar com a economia real das instalações e os sinais de oferta em nível estadual.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de senior living dos Estados Unidos?
O mercado é avaliado em USD 76,39 bilhões em 2026 e tem projeção de atingir USD 101,86 bilhões até 2031.
Qual tipo de propriedade lidera a receita nas comunidades de senior living?
As instalações de nursing care respondem por 40,62% da receita de 2025 e registrarão a mais rápida CAGR de 6,29% até 2031.
Por que os REITs de saúde estão investindo fortemente em habitação sênior?
Os REITs enxergam os modelos integrados de cuidado e a demanda crescente como fluxos de renda duradouros, motivando aquisições multibilionárias e pipelines de desenvolvimento.
Como o Texas se compara à Califórnia em crescimento de mercado?
A Califórnia detém a maior participação com 12,05%, enquanto o Texas é o estado de crescimento mais rápido com uma CAGR de 6,88% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
