
Tamanho e Participação do Mercado de Equipamentos e Serviços de HVAC dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
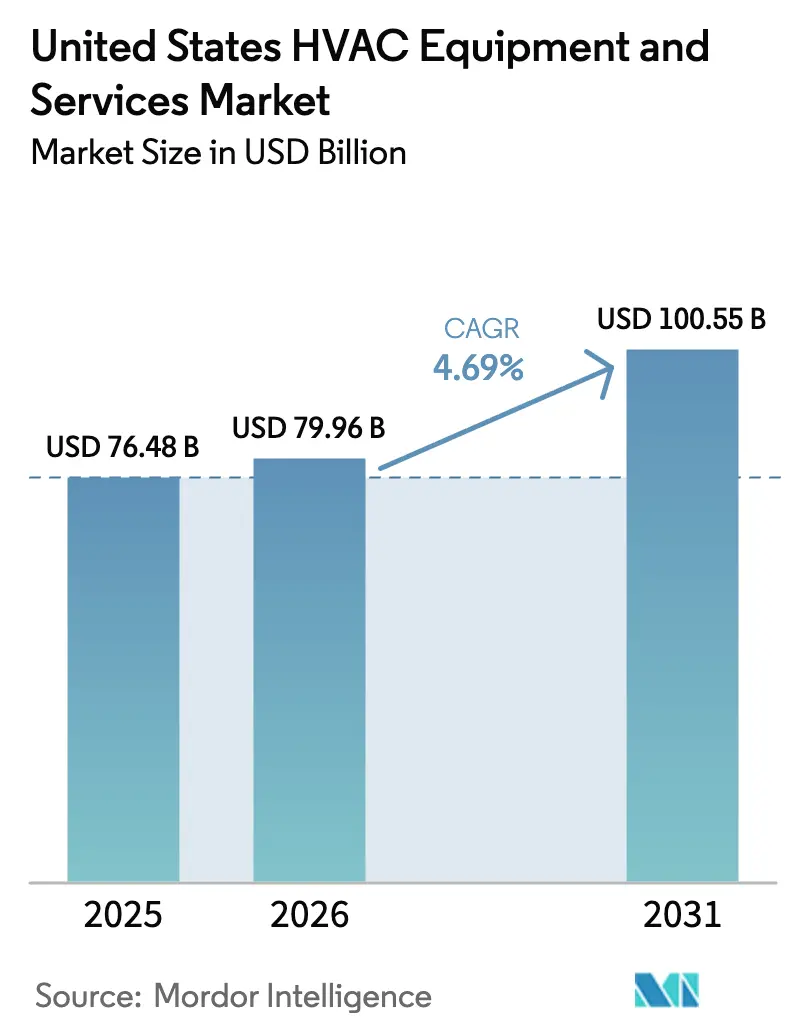
| Tamanho do mercado no ano base (2025) | 76.48 Bilhões de dólares |
| Tamanho do Mercado (2026) | 79.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 100.55 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.69 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos e Serviços de HVAC dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Equipamentos e Serviços de HVAC dos Estados Unidos está projetado em USD 76,48 bilhões em 2025, USD 79,96 bilhões em 2026, e deve atingir USD 100,55 bilhões até 2031, crescendo a um CAGR de 4,69% de 2026 a 2031. Este perfil de crescimento sinaliza um setor maduro no qual a conformidade regulatória, os incentivos federais e os ciclos de substituição superam a demanda por novas construções como principais impulsionadores de volume. Créditos fiscais de até USD 2.000 para bombas de calor qualificadas, combinados com expressivos programas estaduais de reembolso, reduzem significativamente os períodos de retorno e direcionam a escolha dos clientes para equipamentos de alta eficiência.[1]Receita Federal dos Estados Unidos, "Crédito Fiscal para Bombas de Calor de Fonte de Ar," energystar.gov As reduções obrigatórias de hidrofluorcarbonetos reformulam os roteiros de produtos à medida que os fabricantes migram para refrigerantes A2L e aceleram a retirada de sistemas com R-410A.[2]Agência de Proteção Ambiental, "Redução Gradual de Hidrofluorcarbonetos," federalregister.gov Simultaneamente, eventos extremos de calor nos estados do sul prolongam as temporadas de resfriamento e aumentam os tempos de operação dos serviços, compensando parcialmente a moderada rotatividade de aquecedores em regiões mais amenas. Os crescentes esforços de modernização da rede elétrica criam oportunidades adjacentes para termostatos inteligentes e plataformas de HVAC conectadas que viabilizam reservas de valor em resposta à demanda.
Principais Conclusões do Relatório
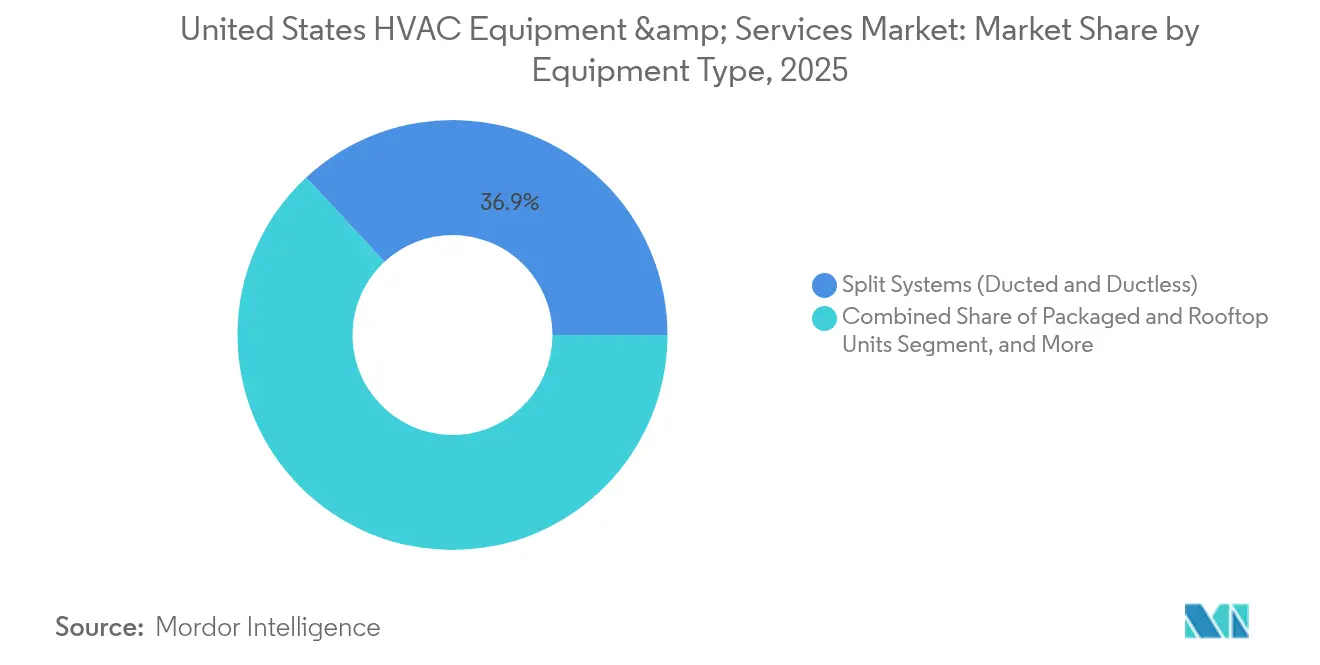
- Por tipo de equipamento, os sistemas split lideraram com 36,92% de participação na receita em 2025, enquanto as bombas de calor registraram o CAGR mais rápido de 5,89% até 2031.
- Por tipo de serviço, as novas instalações contribuíram com 43,62% da receita em 2025; retrofits e substituições estão projetados para expandir a um CAGR de 5,74% até 2031.
- Por canal de distribuição, os atacadistas detinham 49,02% de participação em 2025, enquanto as plataformas online registram o maior CAGR de 9,08% ao longo do período de previsão.
- Por usuário final, os clientes residenciais responderam por 55,21% de participação na receita em 2025; os data centers exibem o CAGR mais rápido de 6,91% até 2031.
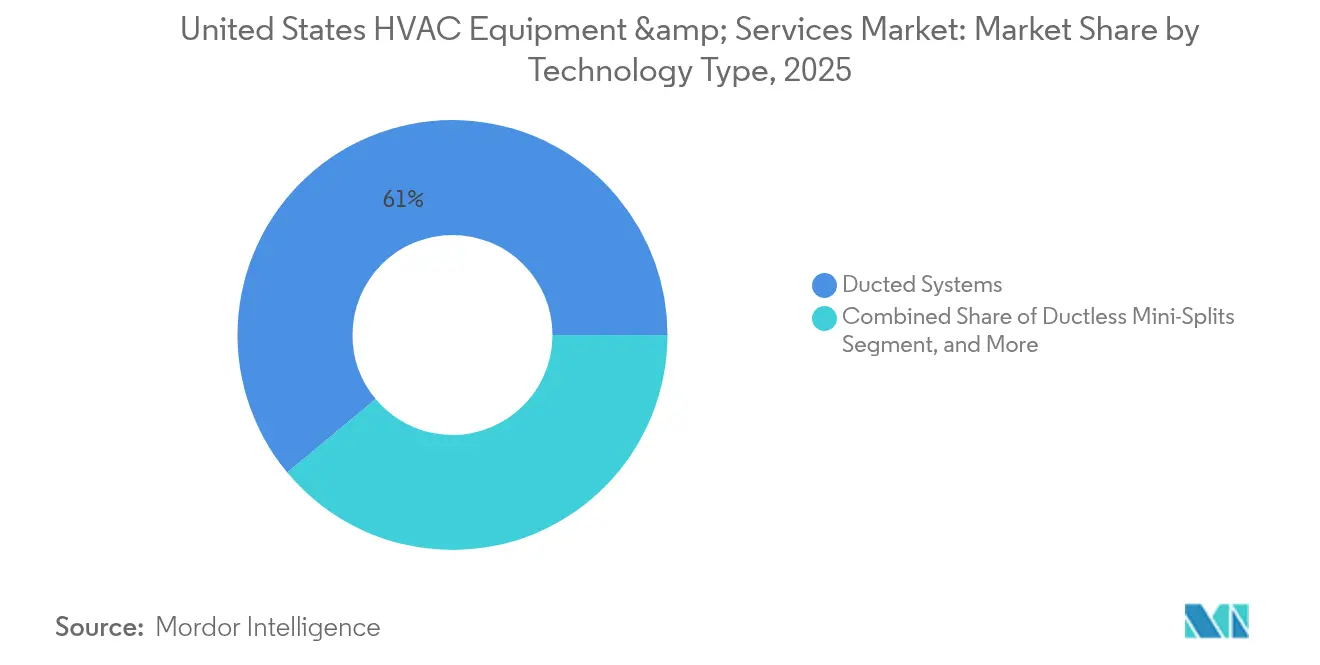
- Por tecnologia, os sistemas com dutos mantiveram 61,05% de participação em 2025; as soluções de HVAC inteligentes e conectadas avançam a um CAGR de 8,37% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Equipamentos e Serviços de HVAC dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos federais para modernizações de HVAC de alta eficiência | +0.8% | Nacional, com maior adoção na Califórnia, Nova York, Washington | Médio prazo (2-4 anos) |
| Reduções obrigatórias de refrigerantes acelerando a substituição de equipamentos | +0.6% | Nacional, com o setor comercial liderando a adoção | Curto prazo (≤ 2 anos) |
| Frequência de ondas de calor no sul impulsionando a demanda por resfriamento | +0.4% | Estados do sul, particularmente Texas, Flórida, Arizona | Longo prazo (≥ 4 anos) |
| Mandatos de eletrificação de edifícios em estados-chave | +0.3% | Califórnia, Nova York, Washington, Massachusetts | Médio prazo (2-4 anos) |
| Economia de custos com manutenção preditiva habilitada por IoT | +0.2% | Segmentos comercial e industrial em todo o país | Médio prazo (2-4 anos) |
| Crescimento da carga de resfriamento de data centers | +0.1% | Polos tecnológicos na Virgínia, Texas, Califórnia, Oregon | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Federais para Modernizações de HVAC de Alta Eficiência
Os créditos fiscais federais que cobrem até USD 2.000 para sistemas de bomba de calor qualificados, prorrogados até 2032 pela Lei de Redução da Inflação, estão alterando os cálculos de custo total de propriedade para proprietários de imóveis e pequenas empresas. O Programa de Reembolso para Residências Elétricas de Alta Eficiência, no valor de USD 4,5 bilhões, tem como alvo famílias de baixa e média renda, oferecendo reembolsos de até USD 8.000 e acumulando com programas estaduais para compensar até 70% do custo instalado. Nove estados se comprometeram a garantir 65% de penetração de bombas de calor até 2030, sinalizando um impulso político coordenado que comprime os ciclos de decisão.[3]NESCAUM, "Nove Estados Comprometem Ação Conjunta para Acelerar a Transição para Edifícios Limpos," nescaum.org O programa TECH Clean California complementa os incentivos federais com treinamento de contratados e assistência técnica, reduzindo os custos indiretos que frequentemente inviabilizam projetos. Em conjunto, essas medidas encurtam os períodos de retorno para menos de cinco anos para famílias médias, impulsionando a adoção de bombas de calor no mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.
Reduções Obrigatórias de Refrigerantes Acelerando a Substituição de Equipamentos
A Lei de Inovação e Fabricação Americana restringe os novos sistemas de HVAC a refrigerantes com GWP abaixo de 700 a partir de janeiro de 2025, provocando uma mudança abrupta em relação ao R-410A. Os fabricantes converteram as linhas de montagem para refrigerantes A2L, como R-454B e R-32, enquanto implantam programas de segurança para técnicos a fim de lidar com as características de inflamabilidade moderada. A rápida transição gera um pico pronunciado de substituições e canaliza capital para soluções conformes, apesar da inflação nos custos de materiais. Os primeiros adotantes se beneficiam da redução das emissões ao longo do ciclo de vida, auxiliando a conformidade com critérios ESG para compradores corporativos. Com os sistemas A2L já representando mais de 60% das novas remessas residenciais, o mercado de Equipamentos e Serviços de HVAC dos Estados Unidos está realinhando seu mix de produtos em direção a ofertas de baixo GWP bem antes do prazo legal.
Frequência de Ondas de Calor no Sul Impulsionando a Demanda por Resfriamento
Ondas de calor recordes geraram picos de demanda de 15-20% nas redes elétricas do sul em 2024, e as previsões meteorológicas indicam temperaturas acima da média novamente em 2025. As temporadas de resfriamento prolongadas aumentam os tempos de operação dos compressores, acelerando o desgaste dos sistemas e promovendo substituições antecipadas. Concessionárias como a TXU Energy estão ampliando os programas de resposta à demanda, pagando até USD 150 pelo cadastro de termostatos inteligentes que reduzem as cargas de pico. O aumento das horas de operação também melhora a proposta de valor para compressores de velocidade variável e controles avançados que reduzem os custos operacionais, estimulando retrofits com tecnologia avançada no mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.
Mandatos de Eletrificação de Edifícios em Estados-Chave
Os códigos de construção da Califórnia exigirão bombas de calor elétricas em todas as novas construções a partir de janeiro de 2026, prevendo a implantação de 500.000 unidades em três anos. Nova York e Washington adotaram medidas paralelas, e as políticas combinadas agora afetam quase um quarto da população nacional. Esses mandatos criam fluxos de demanda cativos para sistemas elétricos de alta eficiência, ampliando o mercado endereçável de serviços para contratados e fabricantes de equipamentos originais (OEMs). Programas de reembolso auxiliares voltados para o estoque existente aceleram ainda mais a adoção de bombas de calor em aplicações de retrofit, elevando as perspectivas de médio prazo para o mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta nos preços de refrigerantes alternativos aos HFCs | -0.4% | Nacional, com o setor comercial mais afetado | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada inflacionando os custos de instalação | -0.3% | Nacional, com as áreas rurais mais severamente impactadas | Médio prazo (2-4 anos) |
| Aumento das tarifas de eletricidade reduzindo o tempo de operação do HVAC | -0.2% | Variações regionais, maior impacto na Califórnia e no Nordeste | Médio prazo (2-4 anos) |
| Volatilidade dos custos de insumos de aço e cobre | -0.1% | Nacional, afetando todos os fabricantes de equipamentos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta nos Preços de Refrigerantes Alternativos aos HFCs
Os preços do R-454B subiram de USD 17 para USD 60 por libra, acrescentando USD 3.000-5.000 ao custo de grandes sistemas comerciais e transferindo aproximadamente USD 25 bilhões de despesas incrementais para os usuários finais desde 2024. O fornecimento permanece fortemente dependente de importações da China, expondo o mercado a riscos geopolíticos e à volatilidade do frete. A capacidade de produção doméstica limitada restringe a disponibilidade durante a transição regulatória, forçando os contratados a pré-comprar estoques e pressionar o capital de giro. As maiores cargas de refrigerante em chillers e sistemas VRF intensificam o efeito sobre os compradores comerciais, atrasando alguns projetos apesar dos ganhos de eficiência convincentes.
Escassez de Mão de Obra Qualificada Inflacionando os Custos de Instalação
O setor conta com mais de 110.000 vagas abertas para técnicos, com trabalhadores experientes se aposentando mais rapidamente do que os aprendizes concluem os programas de treinamento de vários anos. A escassez de mão de obra eleva os prazos de instalação e as pressões salariais, aumentando os custos dos projetos e ocasionalmente perdendo os prazos dos incentivos das concessionárias. As áreas rurais sentem o impacto de forma mais severa, onde as despesas de deslocamento dos técnicos aumentam os custos e enfraquecem a cobertura de serviços. A escassez também reduz o ritmo de implantação de bombas de calor porque os instaladores precisam de novas certificações para manusear com segurança os refrigerantes A2L inflamáveis. As empresas que oferecem treinamento interno ganham vantagem competitiva, mas não conseguem fechar completamente a lacuna de habilidades antes do horizonte de médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Equipamento: Bombas de Calor Impulsionam o Momentum da Eletrificação
As bombas de calor representam a classe de equipamentos de expansão mais rápida, com um CAGR de 5,89% até 2031, à medida que incentivos e políticas de descarbonização redirecionam orçamentos para soluções de aquecimento elétrico. Os sistemas split mantêm a dominância com 36,92% de participação na receita em 2025, devido à familiaridade consolidada dos revendedores e à ampla variedade de SKUs. No entanto, seu crescimento se modera à medida que residências e estabelecimentos comerciais de pequeno porte migram para bombas de calor de função dupla. As unidades compactas e de cobertura permanecem como itens essenciais para retrofits comerciais de execução rápida, particularmente em centros comerciais de pequeno porte e escritórios de baixo gabarito que valorizam a substituição plug-and-play. Os chillers continuam a ancorar grandes plantas centrais em hospitais, universidades e instalações industriais que exigem controles rigorosos de temperatura. As soluções VRF ganham espaço em escritórios de médio porte e no setor de hospitalidade, pois a modulação por zona reduz significativamente o consumo de energia em carga parcial. As unidades de tratamento de ar, fan coils e serpentinas suportam esses sistemas principais, com a demanda vinculada à trajetória das arquiteturas com dutos versus sem dutos.
A diversidade tecnológica das bombas de calor — de split com dutos a mini-split sem dutos, híbridas e configurações geotérmicas — amplia os climas endereçáveis. Os avanços em inversores de velocidade variável permitem que modelos para climas frios forneçam 100% da capacidade de aquecimento a -15 °C, expandindo a relevância para a faixa norte. As fornalhas ainda dominam nos mercados rurais mais frios, mas enfrentam uma queda gradual de participação à medida que a economia para os proprietários melhora para pacotes de combustível duplo ou totalmente elétricos. As unidades de janela e de parede atendem a edifícios multifamiliares legados e estruturas temporárias, mas sua participação diminui à medida que os mini-splits compactos oferecem eficiência sazonal superior. As caldeiras continuam a sustentar o aquecimento hidráulico em instituições e ativos de alto gabarito mais antigos, onde existe distribuição radiante. Os equipamentos auxiliares de qualidade do ar, como umidificadores e desumidificadores, cresceram de forma constante após a conscientização gerada pela pandemia, embora permaneçam fluxos de receita complementares em vez de impulsionadores de volume. O mix de portfólio resultante ressalta uma mudança gradual, mas clara, em direção a plataformas de bomba de calor elétricas e de velocidade variável no mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.


Por Tipo de Serviço: A Atividade de Retrofit Supera as Novas Construções
As novas instalações comandaram 43,62% da receita de 2025, impulsionadas por obras comerciais em andamento e novas construções residenciais. No entanto, os fluxos de trabalho de retrofit e substituição estão prontos para crescer mais rapidamente, expandindo a um CAGR de 5,74% à medida que gatilhos regulatórios e de eficiência antecipam as trocas de sistemas. As frotas de HVAC envelhecidas têm em média 15-20 anos de serviço, e as novas regras de refrigerantes tornam muitas unidades com R-410A tecnicamente obsoletas quando surgem grandes reparos. Os usuários finais estão cada vez mais atraídos por pacotes de modernização completos que combinam trocas de equipamentos com reembolsos de concessionárias, financiamento e assinaturas de manutenção preditiva.
Os contratos de manutenção permanecem como receita âncora estável, mas as ferramentas digitais estão reformulando as práticas de execução. Os diagnósticos baseados em nuvem detectam anomalias precocemente, permitindo que os prestadores de serviços passem de despachos reativos para intervenções programadas que minimizam o tempo de inatividade. Os contratos de serviço baseados em desempenho, nos quais os contratados compartilham as economias de energia verificadas, estão ganhando espaço em municípios e distritos escolares. Os programas de resposta à demanda das concessionárias aumentam a lucratividade ao criar receita para eventos de redução de capacidade. Esses modelos posicionam as empresas de serviços como parceiros de energia de longo prazo, em vez de instaladores pontuais, no mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.
Por Canal de Distribuição: Plataformas Digitais Perturbam a Transparência de Preços
Os atacadistas tradicionais controlavam 49,02% das remessas em 2025, aproveitando os prazos de crédito, o estoque local e a assistência técnica que os contratados valorizam. No entanto, os marketplaces de HVAC online registram um CAGR de 9,08% à medida que a transparência de preços e o envio rápido atraem instaladores sensíveis a custos. A COVID-19 catalisou a adoção digital; muitos contratados agora adquirem componentes de uso geral online e reservam compras de sistemas complexos para representantes dedicados. As equipes de vendas diretas dos OEMs penetram nos segmentos comerciais de grande porte e de missão crítica, agrupando engenharia consultiva e comissionamento de fábrica para garantir a fidelidade às especificações. Os pontos de venda no varejo e de faça-você-mesmo têm como alvo substituições de filtros, modernizações de termostatos e pequenos kits de mini-split sem dutos que os proprietários instalam com mínima ajuda profissional.
Os modelos híbridos combinam a conveniência do comércio eletrônico com a expertise de última milha. Os distribuidores lançaram portais online que combinam dados de estoque em tempo real com retirada na calçada, minimizando o tempo de inatividade para as equipes de campo. Alguns atacadistas nacionais empregam precificação algorítmica que corresponde às ofertas da internet para reter participação. À medida que os contratados se consolidam por meio de aquisições de capital privado, sua sofisticação em compras aumenta, elevando ainda mais o poder de barganha dos canais digitais no mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.
Por Tecnologia: A Conectividade Redefine o Valor do Sistema
As arquiteturas com dutos detinham 61,05% de participação em 2025, devido à prevalência legada e à familiaridade entre os instaladores. Os mini-splits sem dutos prosperam em cenários de retrofit onde a fabricação de dutos é disruptiva ou proibitivamente cara. As variantes de bomba de calor híbrida e geotérmica atendem a nichos de eficiência premium, atraentes para compradores institucionais que buscam metas de zero carbono. As soluções de HVAC inteligentes e conectadas, avançando a um CAGR de 8,37%, incorporam termostatos Wi-Fi, sensores IoT e algoritmos de IA que sincronizam a operação com a ocupação e as previsões meteorológicas. As concessionárias aproveitam esses endpoints conectados para programas de usina virtual (VPP), recompensando os proprietários de edifícios pela flexibilidade em tempo real.
As plataformas de manutenção preditiva processam dados de vibração, temperatura e corrente para diagnosticar a fadiga mecânica com até 90 dias de antecedência, reduzindo as chamadas de emergência em 75%. O aprendizado de máquina otimiza ainda mais os pontos de ajuste, proporcionando economias de energia de 20-40% no tempo de operação. À medida que a penetração de dispositivos conectados aumenta, a segurança cibernética tornou-se um tema de nível de conselho, levando os OEMs a certificar produtos sob a norma UL-2900. Os modelos de assinatura de software desbloqueiam receita recorrente, permitindo que os fabricantes monetizem as bases instaladas além da margem inicial de hardware no mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.
Por Usuário Final: Data Centers Ditam o Ritmo
As propriedades residenciais geraram 55,21% da demanda de 2025, refletindo os ciclos contínuos de substituição e a robusta construção de residências unifamiliares nos corredores de crescimento do sul. Os edifícios comerciais ficam logo atrás, modernizando ativos de HVAC desatualizados para atender a códigos mais rigorosos e às metas de sustentabilidade dos inquilinos. Os usuários industriais implantam chillers especializados e resfriadores de processo para salvaguardar a qualidade da produção, enquanto os clientes institucionais enfatizam a qualidade do ar juntamente com a eficiência de custos para cumprir os padrões de saúde e educação. Os data centers, expandindo a um CAGR de 6,91%, representam o segmento de movimento mais rápido à medida que os hyperscalers e provedores de colocation correm para atender às cargas de trabalho de nuvem e IA.
As maiores densidades de rack impulsionam projetos piloto de resfriamento líquido e por imersão que reduzem os requisitos de fluxo de ar e liberam capacidade no espaço branco existente. As instalações de borda proliferam perto de aglomerados populacionais, exigindo unidades de resfriamento compactas e modulares que os instaladores podem configurar e comissionar rapidamente. Os operadores de data centers adotam chillers de bomba de calor redundantes que transferem cargas de energia sazonais entre as funções de aquecimento e resfriamento. Esse crescimento especializado amplifica as oportunidades para integradores versados em ambientes e controles, fortalecendo a diversificação setorial no mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.
Análise Geográfica
Os padrões climáticos regionais, os marcos regulatórios e as condições econômicas criam clusters de demanda distintos no mercado de Equipamentos e Serviços de HVAC dos Estados Unidos. Os estados do sul, liderados pelo Texas e pela Flórida, enfrentam temporadas de resfriamento prolongadas e ondas de calor frequentes que impulsionam as vendas de ar-condicionado de alta eficiência e bombas de calor de combustível duplo. Os reembolsos das concessionárias para termostatos conectados aceleram a adoção de equipamentos inteligentes, e as tarifas de preços de pico incentivam compressores de velocidade variável que otimizam o desempenho em carga parcial. Os rápidos fluxos populacionais para áreas metropolitanas como Austin e Orlando sustentam ainda mais o volume de substituições residenciais.
A Califórnia exerce influência desproporcional por meio de mandatos de eletrificação de edifícios e sobreposição de incentivos que visam 6 milhões de bombas de calor adicionais até 2030. O estado já captura 24,12% da receita nacional, com a adoção antecipada de refrigerantes A2L e controles avançados posicionando-o como um referencial tecnológico. A iniciativa VPP da Pacific Gas and Electric agrega ativos de HVAC residenciais em frotas responsivas à rede elétrica, destacando o potencial de monetização da flexibilidade distribuída.
No Nordeste e no Centro-Oeste, os protótipos de bombas de calor para climas frios testados no âmbito do desafio do Departamento de Energia agora sustentam capacidade total de aquecimento a -25 °C, abrindo caminhos de eletrificação onde as fornalhas a gás historicamente dominavam. Nove estados do Nordeste buscam uma meta coordenada de 65% de penetração de mercado até 2030, apoiada por reembolsos das concessionárias que mitigam os custos iniciais mais elevados. Os municípios rurais enfrentam pronunciadas escassezes de técnicos, estendendo os cronogramas dos projetos e ocasionalmente limitando as janelas de elegibilidade para reembolsos.
As regiões do Noroeste do Pacífico e das Montanhas Rochosas mostram crescente adoção de VRF para complexos de uso misto, onde os climas temperados favorecem as vantagens de recuperação de calor. Enquanto isso, o Sudeste comanda o ritmo mais rápido de construção de data centers do país, com o "Data Center Alley" da Virgínia impulsionando a demanda por sistemas de resfriamento líquido de precisão. Em todas as regiões, o momentum das políticas e os extremos climáticos argumentam a favor do investimento contínuo em sistemas de HVAC eficientes, de baixo GWP e conectados, sustentando o crescimento constante do mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.
Panorama regulatório
A conformidade dos equipamentos de HVAC nos EUA está sendo moldada pelo programa Technology Transitions da Environmental Protection Agency (EPA) sob o American Innovation and Manufacturing (AIM) Act, que restringe HFCs de maior GWP em novos equipamentos de refrigeração, ar-condicionado e bombas de calor, com datas de conformidade por subsetor que abrangem de 1º de janeiro de 2025 a 1º de janeiro de 2028. Em dezembro de 2024, a EPA finalizou emendas para determinados sistemas de ar-condicionado e bombas de calor VRF, estendendo alguns prazos de instalação para 1º de janeiro de 2027 (para equipamentos que utilizam componentes fabricados ou importados antes de 1º de janeiro de 2026) e permitindo até 1º de janeiro de 2028 para projetos vinculados a licenças de construção emitidas antes de 5 de outubro de 2023. As atualizações reforçam a ligação entre códigos de data de componentes, licenças e planejamento de instalação em campo.
No lado da eficiência energética, o Departamento de Energia dos EUA (DOE) atualizou os procedimentos de teste para condicionadores de ar centrais e bombas de calor em janeiro de 2025, incorporando o AHRI 210/240-2024 (apêndice M1) e estabelecendo um novo apêndice M2 que referencia o AHRI 1600-2024 para métricas futuras (SCORE e SHORE). Separadamente, os requisitos de eficiência do DOE para condicionadores de ar e bombas de calor comerciais de pequeno porte, refrigerados a ar, trifásicos (abaixo de 65.000 Btu/h) tornaram-se obrigatórios em 1º de janeiro de 2025, reforçando a mudança do mercado em direção a linhas de produtos de maior eficiência, junto com a transição de refrigerantes.
Análise da cadeia de valor
A cadeia de valor de equipamentos e serviços de HVAC dos Estados Unidos abrange insumos upstream (aço, cobre, compressores, controles e refrigerantes), fabricação e montagem por OEMs, e distribuição em múltiplos níveis por meio de atacadistas e distribuidores nacionais e regionais (apoiados por estoque local e crédito), com contratados realizando instalação, retrofit e manutenção recorrente. A conformidade com o Technology Transitions tornou-se uma variável da cadeia de suprimentos, com OEMs e distribuidores gerenciando a prontidão para refrigerantes A2L, a disponibilidade de cilindros e a exposição de estoque de sistemas legados em torno dos prazos de fabricação de componentes e instalação, enquanto as empresas de serviços adicionam treinamento de segurança e ferramentas para lidar com refrigerantes levemente inflamáveis.
Downstream, o abastecimento e o atendimento estão cada vez mais digitalizados, com iniciativas de OEMs e canais conectando construtoras, contratados e distribuidores para melhorar a visibilidade de estoque e o fluxo de pedidos. Os gargalos identificados entre 2024 e 2025 incluem exposição a tarifas para determinados componentes e restrições intermitentes no fornecimento de refrigerantes, o que aumentou os esforços de dupla fonte e localização por parte dos fabricantes e seus fornecedores de nível inferior. Os serviços de pós-venda (contratos de manutenção, diagnósticos preditivos e controles conectados) estendem a cadeia além do envio de equipamentos, fortalecendo o papel das plataformas de software e do treinamento certificado por OEMs na manutenção do desempenho dos contratados e do tempo de atividade do usuário final.
Cenário Competitivo
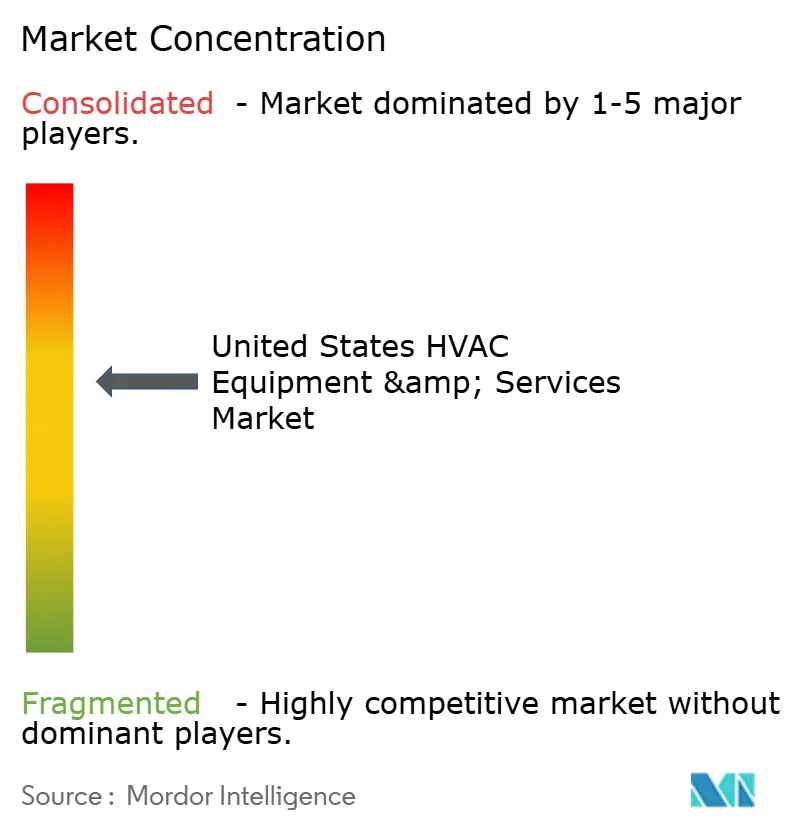
O mercado exibe concentração moderada, com os cinco principais fabricantes controlando aproximadamente 62% da receita agregada por meio de portfólios diversificados e redes de revendedores em todo o país. Carrier, Trane Technologies, Lennox e Johnson Controls aproveitam as economias de escala para negociar preços favoráveis de componentes e manter os parceiros de canal bem abastecidos. A intensidade competitiva deslocou-se para ecossistemas de soluções que vinculam hardware a software e serviços. A aliança da Carrier com o Google Cloud integra HVAC, armazenamento de baterias e orientação de IA em plataformas de gestão de energia residencial, ampliando a proposta de valor da Carrier além de compressores e serpentinas.
A consolidação estratégica continua. Samsung e Lennox formaram uma joint venture para acelerar a penetração de VRF, combinando a expertise em inversores da Samsung com o alcance de distribuição da Lennox. A Daikin fez parceria com a Copeland para introduzir compressores rotativos swing de inversor avançado, elevando a eficiência energética e se posicionando para os benchmarks SEER2 mais rigorosos de 2025. A aquisição planejada da BrainBox AI pela Trane Technologies aprimora as capacidades de otimização autônoma da Trane, suportando contratos de serviço que garantem economias.
Os pipelines de inovação enfatizam a transição de refrigerantes e a eletrificação. A nova linha de produtos R-454B da Mitsubishi Electric Trane apresenta GWP 78% menor do que o R-410A legado, mantendo o desempenho em todos os pontos de carga. O chiller Trailblazer HP da Daikin Applied introduz capacidade de bomba de calor de fonte de ar para retrofits comerciais, alcançando até 300% de eficiência de aquecimento e posicionando a unidade para substituição de caldeiras eletrificadas. As corridas por propriedade intelectual se intensificam, ilustradas pelos avanços magnetocalóricos de liga elástica da Universidade de Ciência e Tecnologia de Hong Kong, prometendo um salto de uma ordem de grandeza na eficiência de mudança de temperatura. Os fornecedores capazes de traduzir tais avanços laboratoriais em produtos comerciais poderiam redefinir as curvas de custo do setor.
Os programas das concessionárias e os incentivos federais amplificam o papel dos serviços pós-venda, tornando o treinamento e o suporte de campo diferenciais em meio a uma escassez de mão de obra. Os OEMs com academias de técnicos credenciadas se posicionam para capturar as ondas de retrofit vinculadas às regras de refrigerantes, solidificando a fidelidade do canal no mercado de Equipamentos e Serviços de HVAC dos Estados Unidos.
Líderes do Setor de Equipamentos e Serviços de HVAC dos Estados Unidos
Daikin Industries Ltd.
Lennox International Inc.
Emerson Electric Company
EMCOR Group
Johnson Controls International plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Mudanças regulatórias e incentivos estão criando espaço para contratados e OEMs que conseguem simplificar upgrades de eletrificação em conformidade. Créditos fiscais federais de até USD 2.000 para bombas de calor qualificadas (estendidos até 2032 sob o Inflation Reduction Act) e o Programa de Reembolso para Residências Elétricas de Alta Eficiência de USD 4,5 bilhões (reembolsos de até USD 8.000 para residências elegíveis) estão impulsionando a demanda por equipamentos de alta eficiência e baixo GWP e por pacotes de substituição chave-na-mão que combinam reembolsos, financiamento e comissionamento. Mandatos estaduais de eletrificação concentram ainda mais oportunidades em novas construções orientadas por códigos, incluindo os requisitos da Califórnia para bombas de calor elétricas em novos edifícios a partir de janeiro de 2026.
A cibersegurança de HVAC conectado e de gestão de edifícios também está se tornando um fator de acesso ao mercado e diferenciação, expandindo oportunidades em certificação de dispositivos, comissionamento seguro e serviços de ciclo de vida para proprietários comerciais e data centers. Em julho de 2026, a terceira edição da UL 2900-2-4 tornou-se obrigatória para testes de cibersegurança de controladores inteligentes de HVAC conectados e endpoints relacionados, aumentando o valor de fornecedores capazes de entregar produtos em conformidade, conectados à nuvem, e manter as bases instaladas atualizadas. Um impulso paralelo aparece em plataformas de otimização habilitadas por IA, incluindo ações da Johnson Controls em 2026 (aquisição da Nantum AI para o OpenBlue e lançamento do Metasys 16.0 com capacidades expandidas de resiliência e cibersegurança alinhadas ao IEC 62443-4-2 Nível de Segurança 2), o que apoia ofertas de contratos de desempenho e manutenção preditiva para instalações de uso intensivo de energia.
Desenvolvimentos recentes do setor
- Julho de 2026: A Daikin Comfort Technologies North America lançou a bomba de calor compacta NEXIO Max, uma unidade de cobertura acionada por inversor para aplicações comerciais leves, utilizando o refrigerante R-32. O lançamento expande o conjunto de opções de cobertura de baixo GWP disponíveis para contratados, à medida que a transição de refrigerantes remodela as especificações de substituição e nova instalação.
- Junho de 2026: A Johnson Controls apresentou o Metasys 16.0 com capacidades adicionais de resiliência e cibersegurança alinhadas ao IEC 62443-4-2 Nível de Segurança 2. A atualização reforça a camada de software e serviços em torno de HVAC e controles de edifícios, apoiando clientes corporativos que precisam de operações seguras e conectadas em seus portfólios.
- Junho de 2025: A Daikin Applied apresentou o chiller de parafuso refrigerado a ar Trailblazer HP com funcionalidade integrada de bomba de calor para edifícios comerciais. Ao permitir aquecimento eletrificado junto com refrigeração em uma única plataforma, o lançamento apoia projetos de substituição de caldeiras e expande a venda de soluções em mercados finais intensivos em retrofit.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita gerada nos Estados Unidos com as vendas de equipamentos de HVAC e serviços de HVAC que apoiam sistemas instalados, em edifícios residenciais, comerciais, industriais e institucionais, medida em USD correntes.
Exclusões de escopo: excluímos ofícios de construção não relacionados a HVAC que não estão diretamente ligados a resultados de aquecimento, ventilação ou ar-condicionado (por exemplo, trabalho exclusivamente hidráulico e contratação elétrica independente).
Visão geral da segmentação
- Por Equipamento
- Sistemas Split (Com Dutos e Sem Dutos)
- Unidades Compactas e de Cobertura
- Chillers
- Unidades de Tratamento de Ar
- Fornalhas
- Fan Coils
- Unidades de Janela / Parede / PTAC
- Caldeiras
- Bombas de Calor
- Umidificadores e Desumidificadores
- Sistemas de Fluxo de Refrigerante Variável (VRF)
- Outros Tipos de Equipamentos
- Por Tipo de Serviço
- Novas Instalações
- Retrofits / Substituições
- Manutenção e Reparo
- Resposta à Demanda e Contratação por Desempenho
- Por Canal de Distribuição
- Vendas Diretas (OEM para Usuário Final)
- Distribuidores / Atacadistas de HVAC
- Lojas de Varejo / Faça Você Mesmo
- Plataformas de Comércio Eletrônico Online
- Por Usuário Final
- Residencial
- Comercial
- Industrial
- Institucional (Saúde, Educação)
- Outros Usuários Finais
- Por Tecnologia
- Sistemas com Dutos
- Mini-Splits Sem Dutos
- Sistemas de Bomba de Calor Híbrida / Geotérmica
- HVAC Inteligente e Conectado
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi utilizado para estabelecer a estrutura do mercado e ancorar sinais de demanda visíveis em dados públicos. Consultamos fontes como as séries de construção e habitação do U.S. Census Bureau, dados de preços e emprego do Bureau of Labor Statistics, tendências de consumo de energia da Energy Information Administration e informações de políticas de refrigerantes e eficiência da Environmental Protection Agency. Para contexto sobre o ritmo de envios e atividade de substituição, também utilizamos comunicados de associações e atualizações de normas disponíveis publicamente (como as emitidas por entidades setoriais focadas em HVAC), além de apresentações a investidores, relatórios anuais e divulgações de grandes contratados.
Um banco de dados pago de assinatura para dados financeiros de empresas, e outro para notícias e finanças, foram utilizados para normalizar as divisões de receita, confirmar o mix de negócios e acompanhar eventos relevantes, como expansões de fábricas e anúncios de fusões e aquisições. Onde a intensidade de importação era relevante para certas categorias de equipamentos, estatísticas comerciais em nível de envio foram verificadas para identificar variações inusuais, depois validadas por meio de feedback de especialistas. As fontes documentais listadas aqui são ilustrativas, e revisamos muitos outros documentos públicos para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Os insumos primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com líderes do lado dos OEMs, distribuidores, contratados, organizações de serviço e tomadores de decisão de instalações que influenciam a especificação e o momento de substituição. Utilizamos essas discussões para testar premissas sobre o mix de retrofit versus nova construção, taxas de adesão a serviços e movimentos de preço, e para preencher lacunas que as fontes documentais não conseguem explicar em nível prático em todos os Estados Unidos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 15% |
| Nível médio: 52% | Líderes funcionais/de unidade: 39% |
| Players menores: 19% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a atividade de construção e a base instalada são traduzidas em demanda por equipamentos e demanda por serviços, e depois convertidas em valor usando escalas de preços por classe de equipamento e tipo de serviço. O modelo utiliza insumos como início de construções residenciais e tendências de espaço não residencial, premissas de ciclo de substituição vinculadas à idade do sistema, gatilhos de retrofit vinculados a mudanças em regras de eficiência, e a divisão entre instalações com dutos e sem dutos. A receita de serviços é moldada usando a penetração de manutenção, a frequência de reparos de emergência e a progressão do tamanho médio de ticket observada em discussões com canais.
Depois de formados os totais, verificações bottom-up seletivas são aplicadas para manter os números realistas. Isso inclui a consolidação de receitas de fornecedores amostrados por exposição a HVAC, verificações de canal sobre volumes de unidades e faixas de margem, e cálculos amostrados de ASP vezes volume para categorias comuns de equipamentos, com ajustes quando são encontradas sobreposições. Se um sinal bottom-up estiver incompleto, a lacuna é tratada aplicando-se fatores de cobertura conservadores, e depois reverificando o gasto implícito por edifício em relação ao que os respondentes de campo descrevem na prática.
Para a previsão, utilizamos análise de cenários apoiada por uma camada simples de regressão multivariada, de modo que as perspectivas reagem às taxas de juros e ao ritmo da construção, ao mesmo tempo em que refletem a estabilidade impulsionada pela substituição. As premissas sobre preços, a mudança de mix em direção a produtos de maior eficiência e as taxas de adesão a serviços são revisadas com especialistas antes de a previsão final ser fechada.
Validação de dados e ciclo de atualização
A validação é feita em etapas, de modo que o total de mercado, os principais subgrupos e a economia unitária implícita se alinhem entre si. Comparamos os resultados modelados com sinais independentes, como a direção dos envios de equipamentos, tendências de disponibilidade de mão de obra e indicadores do pipeline de construção, e investigamos valores discrepantes antes da aprovação final. Quando uma variação não pode ser explicada por um fator claro, são acionadas ligações de acompanhamento para confirmar se a questão é de preço, mix ou descompasso temporal.
Cada relatório é atualizado anualmente, com atualizações intermediárias feitas quando mudanças regulatórias importantes, transições de refrigerantes ou choques de demanda podem alterar o dimensionamento de curto prazo. Antes da entrega, o conjunto de dados completo é reverificado, de modo que os clientes recebam a visão mais atualizada, em vez de um retrato antigo.
Dimensionamento do mercado de equipamentos e serviços de HVAC dos Estados Unidos da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para HVAC nos EUA frequentemente não se alinham, porque a linha de escopo pode variar entre apenas equipamentos, apenas serviços e um grupo mais amplo de receita de contratados, e porque o ano e a base de preços nem sempre são consistentes. Mantemos a lógica simples e rastreável, de modo que cada etapa se conecta a um direcionador de demanda claro, sendo depois revisada com insumos primários.
A maior lacuna vem de saber se o trabalho de instalação por contratados e a receita mais amplas de contratação mecânica são contabilizados como parte dos serviços de HVAC. Nesta abordagem, a Mordor Intelligence trata os serviços como atividade de instalação, retrofit e manutenção ligada a HVAC, em vez de todo o ecossistema de contratados, que pode incluir trabalho não relacionado a HVAC.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 76,48 bilhões (2025) | |
| Nota de Finanças do Setor A | USD 32,00 bilhões (2023) | Utiliza uma definição mais restrita, que se aproxima da atividade de sistemas ou equipamentos de HVAC, e está ancorada em um ano-base anterior que não capta a alta de preços posterior e a expansão de serviços. |
| Síntese Setorial B | USD 199,00 bilhões (2026) | Expande o escopo para incluir um conjunto mais amplo de receita de contratados, o que pode incorporar serviços de construção adjacentes e, assim, inflar os totais de serviços além do trabalho específico de HVAC. |
A dispersão entre as fontes é explicada principalmente pelo que é contabilizado sob serviços e por como equipamentos versus mão de obra são tratados em termos de valor. Ao manter os insumos vinculados a ciclos de substituição, atividade de construção e precificação observável, a estimativa permanece repetível e mais fácil de reconciliar com sinais operacionais reais.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Equipamentos e Serviços de HVAC dos Estados Unidos?
O mercado está em USD 79,96 bilhões em 2026 e está projetado para atingir USD 100,55 bilhões até 2031.
Qual segmento de equipamentos está crescendo mais rapidamente?
As bombas de calor lideram o crescimento com um CAGR de 5,89%, impulsionadas por incentivos federais e mandatos estaduais de eletrificação.
Como as regulamentações de refrigerantes afetarão os investimentos em HVAC?
O requisito A2L de 2025 obriga a substituição antecipada dos sistemas com R-410A, provocando picos de capex no curto prazo e deslocando a demanda de produtos para soluções de baixo GWP.
Por que os sistemas de HVAC inteligentes estão ganhando espaço?
Os controles conectados permitem a participação em programas de resposta à demanda das concessionárias e a manutenção preditiva, proporcionando economias de energia de 20-40% e reduzindo o tempo de inatividade.
Onde está a demanda regional mais forte?
Os estados do sul apresentam os maiores volumes impulsionados pelo resfriamento, enquanto a Califórnia lidera os gastos com eletrificação orientados por políticas e o Nordeste acelera a adoção de bombas de calor para climas frios.
Quais movimentos estratégicos definem a concorrência atual?
Parcerias que integram IA, joint ventures em VRF e tecnologias de compressores, e aquisições que aprimoram as capacidades de software sinalizam uma mudança do hardware para a diferenciação baseada em soluções.
Página atualizada pela última vez em:



