
Tamanho e Participação do Mercado de Equipamentos de HVAC da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
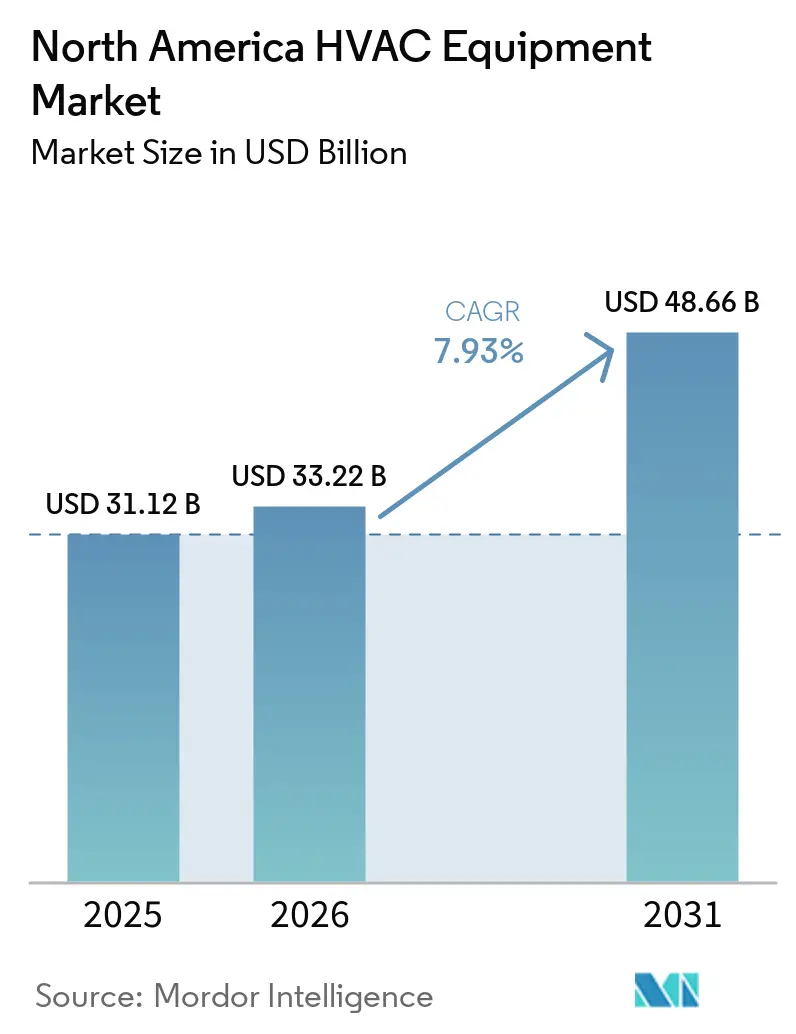
| Tamanho do mercado no ano base (2025) | 31.12 Bilhões de dólares |
| Tamanho do Mercado (2026) | 33.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 48.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.93 % |
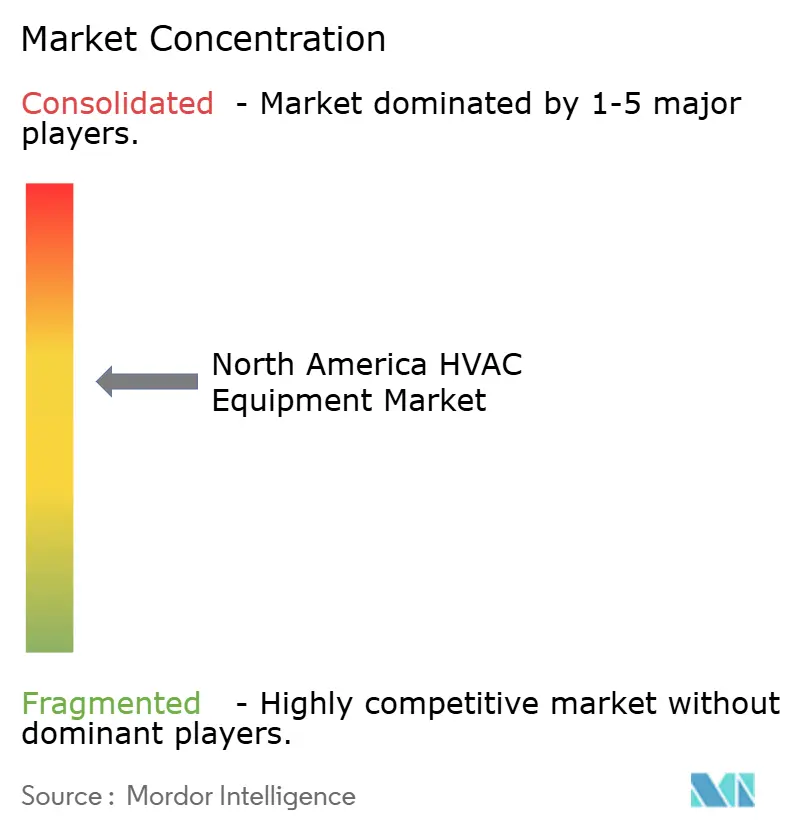
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos de HVAC da América do Norte por Mordor Intelligence
Espera-se que o tamanho do mercado de equipamentos de HVAC da América do Norte cresça de USD 31,12 bilhões em 2025 para USD 33,22 bilhões em 2026 e está previsto para atingir USD 48,66 bilhões até 2031 a um CAGR de 7,93% no período de 2026-2031. Os ciclos de substituição vinculados aos novos mandatos de refrigerantes A2L, a crescente adoção de bombas de calor e a transição para sistemas conectados e prontos para resposta à demanda estão sustentando o impulso apesar da volatilidade da cadeia de suprimentos. A atividade de retrofit representa uma parcela dominante dos gastos, à medida que os proprietários de edifícios se movem rapidamente para garantir créditos fiscais federais antes que sejam reduzidos gradualmente, enquanto os compradores comerciais atualizam a ventilação e os controles para atender a códigos mais rigorosos de qualidade do ar interno. A intensidade competitiva permanece elevada; os titulares estão protegendo as receitas de serviços da base instalada por meio de contratos de manutenção preditiva, enquanto marcas asiáticas corroem os pontos de preço no segmento de sistemas sem duto de crescimento acelerado. Os ventos favoráveis de curto prazo provenientes da relocalização de semicondutores nos EUA e do nearshoring mexicano compensam os ventos contrários decorrentes da escassez de mão de obra de instaladores e dos prêmios de responsabilidade mais elevados para sistemas A2L.
Principais Conclusões do Relatório
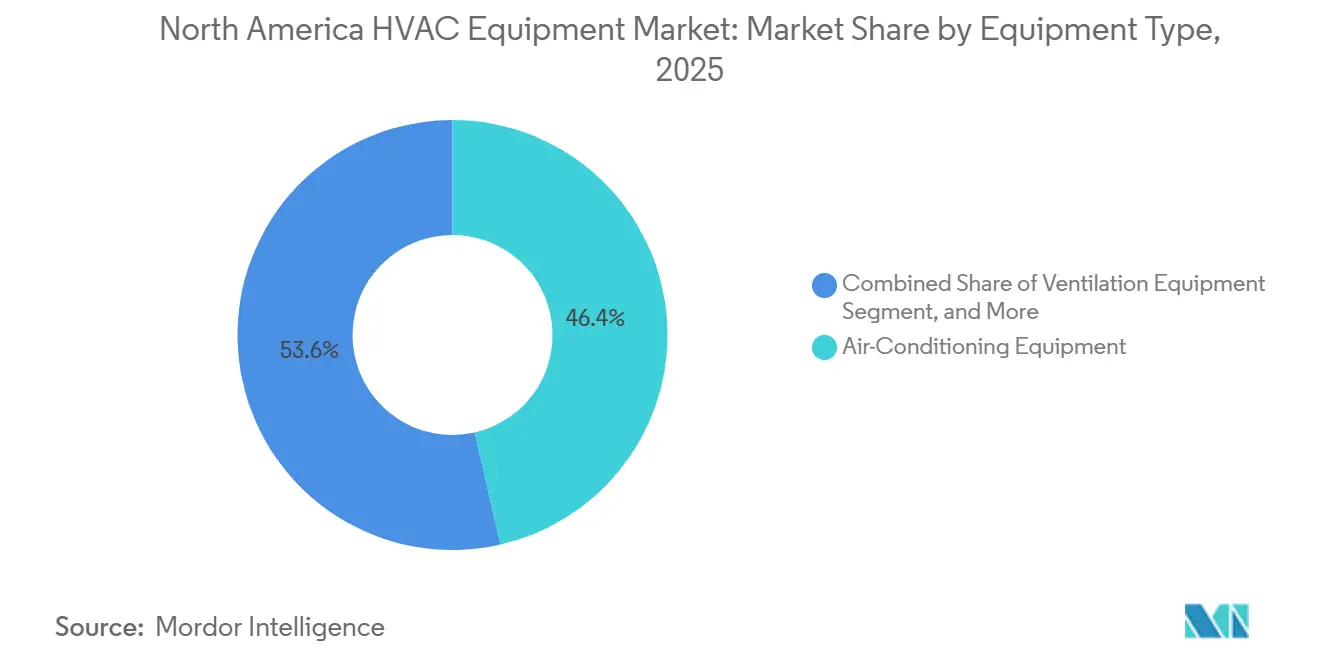
- Por tipo de equipamento, os sistemas de ar-condicionado lideraram com 46,43% de participação na receita em 2025, e o subsegmento está se expandindo a um CAGR de 8,64% até 2031.
- Por tipo de instalação, retrofit e substituição responderam por 60,84% da demanda em 2025, enquanto a nova construção está projetada para crescer a um CAGR de 8,29% até 2031.
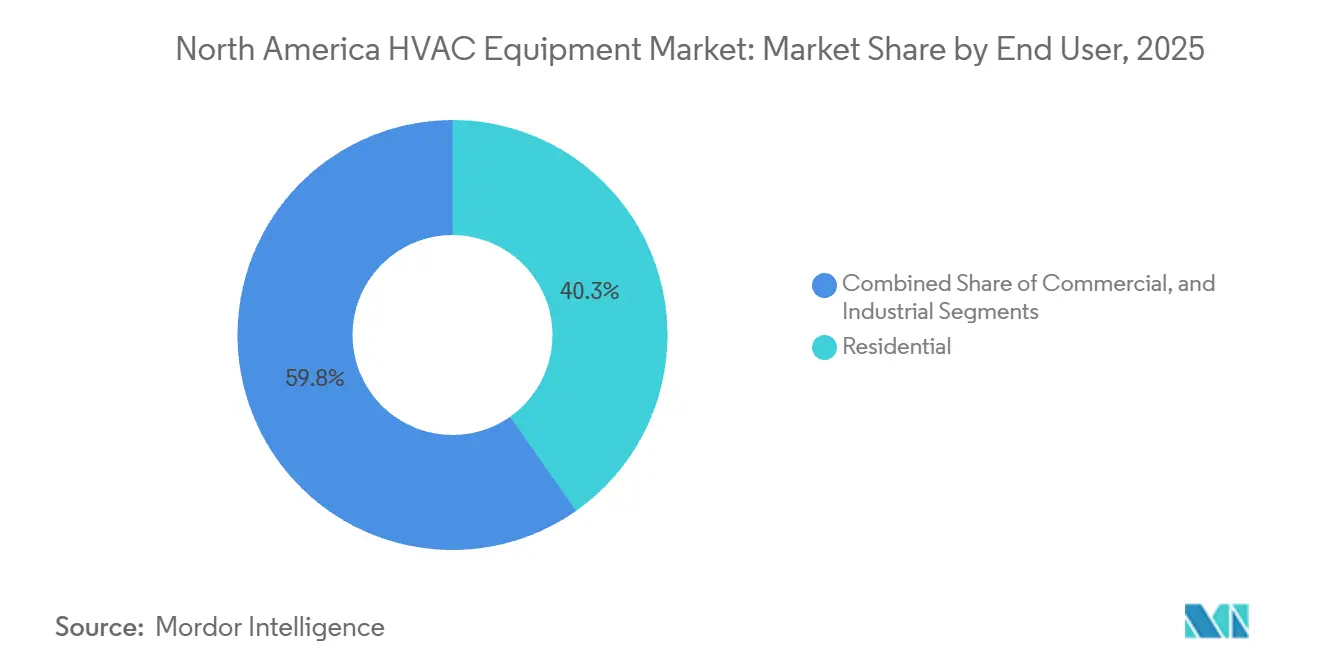
- Por usuário final, o segmento comercial respondeu por 59,75% dos gastos em 2025 e está crescendo a um CAGR de 8,81% até 2031.
- Por tipo de edificação, os edifícios de escritórios detinham uma participação de 32,62% da demanda comercial de HVAC em 2025, enquanto os data centers estão previstos para registrar o CAGR mais rápido de 9,12% até 2031.
- Por país, os Estados Unidos mantiveram uma participação dominante de 79,82% em 2025, enquanto o México está projetado para registrar o CAGR mais rápido de 8,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Acelerada de Bombas de Calor e Eletrificação do Aquecimento | +1.80% | Estados Unidos e Canadá (Noroeste do Pacífico, Nordeste) | Médio prazo (2-4 anos) |
| Adoção Acelerada de Refrigerantes A2L de Baixo GWP Criando Onda de Substituição | +1.50% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Sistemas de HVAC Inteligentes e Conectados | +1.20% | Setor comercial dos EUA e residencial de alto padrão, centros urbanos canadenses | Médio prazo (2-4 anos) |
| Regulamentações e Incentivos Rigorosos de Eficiência Energética | +1.10% | Estados Unidos, Canadá, México | Longo prazo (≥ 4 anos) |
| Crescimento da Atividade de Construção Residencial e Não Residencial | +0.90% | Corredores de nearshoring do México, Sunbelt dos EUA, áreas de preenchimento urbano do Canadá | Médio prazo (2-4 anos) |
| Surgimento de Unidades de HVAC Modulares Pré-fabricadas para Retrofits Rápidos | +0.60% | Retrofits comerciais nos EUA, projetos-piloto em saúde no Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de Bombas de Calor e Eletrificação do Aquecimento
Créditos fiscais federais de até USD 2.000 por unidade, combinados com proibições estaduais de novas conexões de gás natural, impulsionaram as remessas de bombas de calor além das fornalhas a gás pela primeira vez na história dos EUA.[1] Unidades para climas frios, capazes de fornecer capacidade total a −15 °F, apoiadas por subsídios de concessionárias de CAD 5.000 (USD 3.950), estão ganhando espaço no Canadá. Compressores de velocidade variável agora rotineiramente atingem COPs sazonais de 3,5, reduzindo os períodos de retorno para menos de 6 anos em muitos mercados do Nordeste. À medida que as concessionárias regionais de gás se voltam para incentivos de eletrificação, sistemas de combustível duplo que combinam bombas de calor com aquecedores de resistência de backup estão ganhando força em projetos de retrofit. Espera-se que essa mudança estrutural reequilibre o mercado de equipamentos de HVAC da América do Norte em direção ao aquecimento acionado eletricamente ao longo do horizonte de previsão.
Adoção Acelerada de Refrigerantes A2L de Baixo GWP Criando Onda de Substituição
A Lei Americana de Inovação e Manufatura desencadeou um corte de 40% nas cotas de hidrofluorcarbonetos até 2024, elevando os preços do R-410A em 60% e levando os fabricantes de equipamentos originais a formulações de R-454B e R-32.[2] Os códigos revisados da ASHRAE 15 e da NFPA 1 agora exigem detecção integrada de vazamentos e ventilação aprimorada, incentivando equipamentos carregados em fábrica que minimizam o manuseio de refrigerante em campo. Os proprietários de edifícios estão aposentando preventivamente sistemas com 10 a 12 anos de uso antes de novos cortes de cotas, acelerando uma onda de substituição que beneficia marcas com redes de distribuidores consolidadas. Ciclos de vida de produtos mais curtos aumentam a receita de peças de reposição e favorecem os fabricantes capazes de pivotar rapidamente as plataformas de design.
Demanda Crescente por Sistemas de HVAC Inteligentes e Conectados
A Ordem 2222 da FERC abriu os mercados atacadistas para recursos de energia distribuída, permitindo que unidades de telhado em rede gerem entre USD 50 e 150 por kW de carga de pico reduzida. Os termostatos Wi-Fi ultrapassaram 40% de penetração em novas residências nos EUA em 2025, impulsionados pela integração com assistentes de voz e subsídios de resposta à demanda das concessionárias. Os fabricantes de equipamentos originais estão convertendo dados brutos de equipamentos em ofertas de manutenção preditiva baseadas em assinatura, diversificando os fluxos de caixa para além das margens de hardware. A convergência com BACnet e Modbus permite que iluminação, sombreamento e ventilação se coordenem, reduzindo o consumo total de energia enquanto mantém os limites de qualidade do ar interno da ASHRAE 62.1.[3]
Regulamentações e Incentivos Rigorosos de Eficiência Energética
As novas linhas de base SEER2 de 14,3 no Norte e 15,0 no Sul eliminaram as faixas de menor custo em 2023, direcionando os compradores para compressores de velocidade variável e motores com comutação eletrônica. As mudanças nos padrões mínimos de eficiência energética estão influenciando o mercado de motores de HVAC, incentivando a adoção de motores mais eficientes em termos energéticos em aplicações residenciais e comerciais leves. A Seção 179D da Lei de Redução da Inflação oferece até 5 USD por ft² para reduções de 50% no consumo de energia, impulsionando retrofits de grande escala em coberturas e chillers. O Greener Homes Grant do Canadá, atualmente suspenso, anteriormente concedia reembolsos de até 5.600 CAD (4.100 USD), gerando incerteza no pipeline, mas sinalizando apoio político de longo prazo. Em conjunto, essas medidas estabelecem uma linha de base mais elevada de eficiência em todo o mercado de equipamentos de HVAC da América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto | |
|---|---|---|---|---|
| Transição para Refrigerantes A2L Aumentando os Custos de Seguro de Responsabilidade | -0.70% | Redes de contratantes dos EUA (Califórnia, Nordeste) | Curto prazo (≤ 2 anos) | |
| Vulnerabilidade da Cadeia de Suprimentos Devido à Escassez de Eletrônicos Críticos e Sensores | -0.60% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) | |
| Alto Custo de Capital Inicial de Sistemas de Alta Eficiência | -0.50% | Retrofits residenciais nos EUA, províncias canadenses com subsídios limitados | Médio prazo (2-4 anos) | |
| Escassez de Mão de Obra Qualificada para Instalação e Manutenção | -0.40% | Mercados rurais dos Estados Unidos e Canadá | Longo prazo (≥ 4 anos) | |
| Fonte: Mordor Intelligence | ||||
Transição para Refrigerantes A2L Aumentando os Custos de Seguro de Responsabilidade
Os prêmios de seguro de contratantes aumentaram 15-25% em 2025, à medida que as seguradoras precificaram o risco de incêndio relacionado a vazamentos, com atualizações de conformidade adicionando USD 500-1.500 por sala de máquinas. Instaladores menores, incapazes de financiar treinamento e equipamentos de detecção, estão saindo do mercado, consolidando canais e elevando os custos de mão de obra. Os gestores de propriedades multifamiliares enfrentam escrutínio das seguradoras, retardando as aprovações para retrofits de bombas de calor que substituiriam fornalhas legadas. No curto prazo, os custos elevados de responsabilidade suprimem a penetração de sistemas A2L entre compradores residenciais sensíveis ao preço.
Vulnerabilidade da Cadeia de Suprimentos Devido à Escassez de Eletrônicos Críticos e Sensores
Os prazos de entrega de microcontroladores atingiram 26 semanas no início de 2025, atrasando o lançamento de produtos de velocidade variável e provocando redesenhos onerosos. Os preços à vista de sensores de pressão e umidade subiram 40-60%, reduzindo as margens em contratos de distribuidores a preço fixo. Embora a nova capacidade de fabricação nos EUA esteja prevista para entrar em operação até o final de 2026, a lacuna de tempo mantém os fabricantes de equipamentos originais expostos à escassez de chips, moderando as previsões de remessa para equipamentos conectados em todo o mercado de equipamentos de HVAC da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Ar-Condicionado Lidera enquanto Bombas de Calor AvançamOs equipamentos de ar-condicionado representaram 46,43% da participação geral no mercado de equipamentos de HVAC da América do Norte em 2025 e estão crescendo a um CAGR de 8,64%, apoiados pelo aumento dos dias de graus de resfriamento e pela aposentadoria dos sistemas R-410A. A receita do subsegmento no mercado de equipamentos de HVAC da América do Norte reflete seu papel consolidado tanto em edifícios residenciais quanto comerciais de pequeno porte. Os mini-splits sem duto se destacam ao capturar a demanda de retrofit onde a instalação de dutos é impraticável, enquanto as plataformas de fluxo de refrigerante variável permitem aquecimento e resfriamento simultâneos em grandes áreas comerciais.
As bombas de calor, classificadas dentro dos equipamentos de aquecimento, estão fechando rapidamente a diferença. Os mandatos de eletrificação e os pacotes de subsídios reduzem o diferencial de custo instalado em relação às fornalhas a gás, redirecionando a participação no mercado de equipamentos de HVAC da América do Norte para soluções acionadas eletricamente. Equipamentos de ventilação, como ventiladores de recuperação de energia e umidificadores, aproveitam a onda de conformidade com a qualidade do ar interno, enquanto as unidades terminais embutidas retornam às especificações de projetos multifamiliares devido à simplificação do faturamento e à economia de espaço.


Por Tipo de Instalação:
Retrofit Domina enquanto Construtores Adotam Pacotes de FábricaAs instalações de retrofit e substituição responderam por 60,84% da participação no mercado de equipamentos de HVAC da América do Norte em 2025 e continuam a impulsionar as vendas de curto prazo, à medida que os proprietários aceleram a aposentadoria de sistemas antes de limites mais rígidos de refrigerantes. Promoções de financiamento e campanhas sazonais de substituição incentivam os proprietários a agir antes de falhas onerosas no pico do verão. Enquanto isso, o tamanho do mercado de equipamentos de HVAC da América do Norte associado à nova construção cresce a um CAGR de 8,29%, impulsionado por plantas industriais no México e projetos multifamiliares no Sunbelt dos EUA.
Os construtores especificam cada vez mais salas mecânicas pré-embaladas que chegam totalmente fiadas e carregadas, reduzindo a mão de obra no local em até 50%. A eletrificação simplifica as plantas baixas ao eliminar a tubulação de gás, mas impulsiona atualizações de painéis que adicionam USD 2.000-4.000 por unidade habitacional. O equilíbrio entre retrofit e nova construção se estreitará apenas modestamente até 2031, mantendo os gastos com substituição como um fio dominante na história geral de crescimento.
Por Usuário Final:
Atualizações Comerciais Superam a Manutenção ResidencialO segmento comercial representou 59,75% da receita do mercado de equipamentos de HVAC da América do Norte em 2025 e está se expandindo a um CAGR de 8,81%, impulsionado por retrofits de qualidade do ar interno (IAQ), mandatos de redução de custos de energia e monetização de resposta à demanda, sustentando a demanda contínua por sistemas de HVAC comerciais. Portfólios de escritórios estão instalando ventiladores de recuperação de energia para cumprir a norma ASHRAE 62.1, enquanto shoppings estão substituindo unidades de cobertura de velocidade fixa por modelos de velocidade variável que modulam a carga em resposta à ocupação em tempo real.
O segmento residencial detém 40,25%, mas os obstáculos à adoção persistem, pois os prêmios de bombas de calor e os custos de seguro para refrigerantes A2L podem desestimular proprietários com orçamento limitado. A integração com energia solar em telhados e baterias residenciais está emergindo como um diferencial de venda, sinalizando como o mercado de equipamentos de HVAC da América do Norte se entrelaçará com investimentos em energia distribuída. Os usuários industriais permanecem um nicho, com foco em resfriadores de processo e manipuladores de alta tonelagem onde o tempo de atividade é de missão crítica.
Por Tipo de Edificação (Comercial):
Data Centers Dominam o Pipeline de CrescimentoEntre os usuários finais comerciais, os data centers registraram o CAGR mais rápido de 9,12%, à medida que os hiperescaladores correm para resfriar racks de aceleradores de IA com densidades superiores a 100 kW. Esse nicho representa uma fatia em rápida expansão do mercado de equipamentos de HVAC da América do Norte, com operadores migrando para resfriamento líquido e implantações modulares que comprimem os cronogramas de projetos de 18 meses para 6 meses.
Os edifícios de escritórios ainda respondem por 32,62% dos gastos de 2025, mas enfrentam subutilização induzida pelo trabalho híbrido. As instalações de saúde investem em filtragem HEPA e complementos germicidas ultravioleta, aumentando os gastos com HVAC por metro quadrado. As conversões de hospitalidade para mini-splits sem duto favorecem o controle granular por quarto, e o varejo migra para condicionamento orientado por sensores que alinha o consumo de energia ao fluxo de pessoas.
Análise Geográfica
Mercado de Equipamentos de HVAC nos Estados Unidos
Os Estados Unidos detinham 79,82% das receitas de 2025, conferindo-lhes a maior fatia do mercado de equipamentos de HVAC na América do Norte. O afluxo populacional e o maior número de graus-dia de resfriamento impulsionam a demanda na região do Cinturão do Sol, enquanto os estados do Norte migram para bombas de calor adaptadas a climas frios, apoiadas por créditos estaduais de eletrificação. A fragmentação dos códigos estaduais complica o lançamento nacional de produtos, mas beneficia os players regionais mais ágeis. Os incentivos federais das Seções 25C e 179D permanecem fundamentais, embora suas reduções programadas antecipem parte da demanda para a janela de 2026-2028.
Mercado de Equipamentos de HVAC no México
O México é a geografia de crescimento mais rápido, com um CAGR de 8,78% até 2031, impulsionado pela construção industrial gerada pelo nearshoring. Plantas automotivas e de eletrônicos em Nuevo León e Guanajuato especificam unidades de grande capacidade e resfriadores de processo, ampliando o tamanho do mercado de equipamentos de HVAC na América do Norte atribuível ao país. A demanda residencial concentra-se na Cidade do México e em Monterrey, com tendência a unidades sem duto devido à sensibilidade ao preço e aos espaços habitacionais menores. O gradual enrijecimento dos rótulos de eficiência da CONUEE está elevando os níveis mínimos de especificação, ainda que de forma desigual.
Mercado de Equipamentos de HVAC no Canadá
O Canadá, embora seja o menor contribuinte, está eletrificando rapidamente o aquecimento em razão da precificação de carbono na Colúmbia Britânica, em Quebec e na Nova Escócia. As bombas de calor adaptadas a climas frios são elegíveis a reembolsos de CAD 5.600 (USD 4.100), embora as interrupções nos programas gerem volatilidade nos fluxos de trabalho dos instaladores. A alta densidade urbana em Toronto e Vancouver favorece a energia de distrito, moderando as vendas de equipamentos unitários, mas abrindo oportunidades de serviço em torno da otimização de plantas centrais.
Panorama regulatório
Os Estados Unidos estão apertando tanto as regras de eficiência quanto as de refrigerantes, impulsionando redesenhos por parte dos OEMs e o momento de substituição. As normas federais de conservação de energia do Departamento de Energia dos EUA abrangem uma ampla gama de equipamentos de HVAC, incluindo requisitos de eficiência atualizados para determinados equipamentos comerciais de ar condicionado e aquecimento do tipo pacote, com vigência a partir de 1º de janeiro de 2025, enquanto a Agência de Proteção Ambiental dos EUA está implementando restrições de Transição Tecnológica sob o American Innovation and Manufacturing (AIM) Act que limitam HFCs de maior GWP em subsetores de produtos de HVAC, com amplas restrições de fabricação e importação geralmente em vigor a partir de 1º de janeiro de 2025.
O Canadá também está elevando os requisitos mínimos de desempenho por meio dos Regulamentos de Eficiência Energética do Natural Resources Canada (NRCan), incluindo novos padrões aplicáveis a grandes aparelhos de ar condicionado e grandes bombas de calor (19 kW a <223 kW), com vigência a partir de 1º de janeiro de 2026. Em toda a região, práticas atualizadas de segurança e instalação vinculadas a refrigerantes de menor GWP (incluindo transições para A2L refletidas na adoção revisada das normas ASHRAE 15 e NFPA 1) estão remodelando as especificações de produtos, os procedimentos em obra e os requisitos de treinamento de instaladores, afetando o design dos equipamentos (detecção e controles integrados) e a prontidão dos canais para retrofits e substituições em conformidade.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes (compressores, trocadores de calor, eletrônicos e sensores, e refrigerantes), design e montagem por OEMs, distribuidores atacadistas, instaladores contratados e serviços e peças pós-venda. As restrições recentes têm se concentrado em eletrônicos e sensoriamento (acionamentos de velocidade variável e controles) e na logística de transição de refrigerantes, incluindo interrupções em 2025 relacionadas à disponibilidade limitada de cilindros de R-454B, mesmo quando o refrigerante a granel estava disponível, o que afetou o atendimento pelos distribuidores e o trabalho de conversão dos instaladores.
A distribuição e a fabricação localizada continuam sendo alavancas fundamentais para o controle dos prazos de entrega na América do Norte, especialmente porque a atividade de retrofit e substituição domina os volumes de unidades. A consolidação de canais e a expansão de footprint são visíveis, incluindo a conclusão pela Watsco da aquisição da Jackson Supply Company em junho de 2026 para expandir a cobertura de distribuição no Sunbelt dos EUA, enquanto os OEMs vêm adicionando ou reposicionando capacidade para resfriamento comercial especializado e programas de envio mais rápido. A disponibilidade de mão de obra instaladora continua sendo um ponto de estrangulamento estrutural tanto para novas construções quanto para a execução de retrofits, aumentando a importância de pacotes pré-fabricados, equipamentos carregados de fábrica e redes de treinamento e serviço apoiadas pelos OEMs para suportar instalações compatíveis com A2L e comissionamentos confiáveis.
Cenário Competitivo
A concorrência no mercado de equipamentos de HVAC da América do Norte permanece moderadamente fragmentada. Carrier, Trane Technologies e Daikin monetizam bases instaladas massivas por meio de contratos de serviço orientados por IoT que preveem falhas e agendam peças proativamente, convertendo receitas de hardware irregulares em fluxos de caixa estáveis. Johnson Controls e Lennox seguem o mesmo caminho, adicionando análises em nuvem aos controles legados para diferenciar as ofertas de serviço.
Marcas asiáticas como Gree, Midea e LG praticam preços mais baixos na categoria de mini-splits sem duto e aproveitam a expertise em fluxo de refrigerante variável para vencer licitações comerciais de pequeno porte. A resposta dos titulares se concentra em extensões de garantia, programas de envio rápido e integração mais estreita com protocolos de automação predial. Os espaços emergentes incluem unidades de HVAC modulares pré-fabricadas para retrofits rápidos, e a linha de telhados personalizáveis da AAON oferece entrega em 8 a 12 semanas, superando os prazos de 16 semanas ou mais dos concorrentes maiores.
A transição para A2L recompensa os fabricantes de equipamentos originais que conseguem pivotar rapidamente, os distribuidores que precisam liquidar o estoque legado de R-410A e as organizações de serviço que capturam o trabalho de conversão de refrigerante, garantindo receita recorrente. A migração do resfriamento de data centers para circuitos líquidos apresenta oportunidades para especialistas em resfriamento industrial ganharem posição, desafiando os titulares tradicionais de HVAC a adicionar tecnologias complementares ou formar parcerias.
Líderes do Setor de Equipamentos de HVAC da América do Norte
-
Johnson Controls International PLC
-
Daikin Industries Ltd
-
Lennox International Inc.
-
Electrolux AB
-
Emerson Electric Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de HVAC da América do Norte Empresas cobertas neste relatório
- Carrier Global Corporation
- Daikin Industries Ltd.
- Johnson Controls International PLC
- Trane Technologies PLC
- Lennox International Inc.
- Rheem Manufacturing Company, Inc.
- Goodman Manufacturing Company, L.P.
- Nortek Global HVAC LLC
- Emerson Electric Co.
- Honeywell International Inc.
- LG Electronics Inc.
- Mitsubishi Electric Corporation
- Panasonic Corporation
- Bosch Thermotechnology Corp.
- Danfoss A/S
- Electrolux AB
- Uponor Corporation
- Gree Electric Appliances Inc.
- AAON Inc.
- Fujitsu General Ltd.

Oportunidades de mercado e perspectivas futuras
O resfriamento de missão crítica e alta densidade está abrindo espaço em branco para produtos e serviços além da substituição tradicional unitária, especialmente onde operadores de data centers e grandes proprietários comerciais desejam soluções térmicas empacotadas e escaláveis. A divisão Airedale da Modine Manufacturing Company divulgou um acordo de capacidade de longo prazo no valor de 4 bilhões de dólares (anunciado em maio de 2026) com um cliente estratégico de data center, cobrindo os anos-calendário de 2027 a 2029, e a STULZ USA anunciou uma nova instalação de fabricação e inovação de 300.000 pés quadrados em Denton, Texas (maio de 2026) para sistemas de missão crítica resfriados a ar e a líquido. Esses movimentos apontam para oportunidades de curto prazo em plataformas modulares, de alta eficiência e adjacentes ao resfriamento líquido, além de contratos de controles, monitoramento e serviços que apoiam o tempo de atividade e a otimização energética.
Os ciclos de redesenho impulsionados por regulamentações continuam a criar demanda por upgrades e ofertas diferenciadas nas classes de equipamentos de ar condicionado de ambiente, unitários de grande porte e comerciais. Os prazos de conformidade do DOE dos EUA (incluindo os padrões para aparelhos de ar condicionado de ambiente com vigência a partir de 26 de maio de 2026) e os requisitos de eficiência do NRCan para grandes aparelhos de ar condicionado e grandes bombas de calor com vigência a partir de 1º de janeiro de 2026 estão elevando as especificações mínimas, trazendo motores de maior eficiência, acionamentos de velocidade variável e controles avançados ainda mais para o mainstream. Ações paralelas de Transição Tecnológica da EPA sob o AIM Act e a adoção prática de equipamentos prontos para A2L estão ampliando as oportunidades para distribuidores e instaladores que podem fornecer sistemas em conformidade, gestão de refrigerantes, detecção de vazamentos e capacidades de comissionamento em escala, ao mesmo tempo em que reduzem o atrito para proprietários de múltiplos locais que padronizam equipamentos nos Estados Unidos, Canadá e México.
Desenvolvimentos industriais recentes em Mercado de Equipamentos de HVAC da América do Norte
- Junho de 2026: a Johnson Controls lançou o Metasys 16.0, atualizando sua plataforma de automação predial com capacidades aprimoradas de cibersegurança e resiliência. O lançamento fortalece a camada de controles que conecta os equipamentos de HVAC às operações prediais corporativas, apoiando modelos de serviço conectados e a gestão de sistemas prontos para resposta à demanda em portfólios comerciais.
- Junho de 2026: a Lennox assinou um acordo definitivo para adquirir a Heat Controller, expandindo seu portfólio com as marcas Comfort-Aire e Century. A transação apoia uma cobertura de canal mais ampla e maior amplitude de produtos na América do Norte, reforçando a alavancagem de distribuição para a demanda de retrofit e substituição em pequeno comércio.
- Maio de 2026: a Daikin apresentou os sistemas comerciais de bomba de calor e recuperação de calor Daikin VRV EMERION, utilizando refrigerante R-32 de baixo GWP. O lançamento amplia as opções comerciais alinhadas ao A2L para projetos VRF e ajuda instaladores e proprietários de edifícios a fazer a transição de refrigerantes de maior GWP, mantendo o desempenho em aplicações multizona.


Mercado de Equipamentos de HVAC da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as vendas na saída de fábrica e no canal de equipamentos de HVAC utilizados para aquecer, resfriar, ventilar e condicionar o ar interno em toda a América do Norte, reportadas em valor em USD para o período de estudo e janela de previsão.
Exclusões de escopo: mão de obra de instalação de HVAC, serviços de reparo e manutenção, dutos e fabricação no local, e softwares exclusivos de automação predial estão excluídos deste dimensionamento.
Visão Geral da Segmentação
-
Por Tipo de Equipamento
-
Equipamentos de Aquecimento
- Caldeiras e Fornalhas
- Bombas de Calor
- Aquecedores Unitários
-
Equipamentos de Ventilação
- Unidades de Tratamento de Ar (UTAs)
- Filtros de Ar
- Unidades de Bobina de Ventilador
- Umidificadores e Desumidificadores
-
Equipamentos de Ar-Condicionado
-
Ar-Condicionados Unitários
- Splits com Duto
- Mini-Splits sem Duto
- Unidades de Telhado Embaladas
- Sistemas de Fluxo de Refrigerante Variável (VRF)
- Ar-Condicionados de Ambiente
- Ar-Condicionados Terminais Embutidos
- Resfriadores
-
Ar-Condicionados Unitários
-
Equipamentos de Aquecimento
-
Por Tipo de Instalação
- Nova Construção
- Retrofit / Substituição
-
Por Usuário Final
- Residencial
- Comercial
- Industrial
-
Por Tipo de Edificação (Comercial)
- Edifícios de Escritórios
- Instalações de Saúde
- Hospitalidade e Lazer
- Lojas e Shoppings de Varejo
- Instituições de Ensino
- Data Centers
-
Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para ancorar o modelo em sinais reais de construção e demanda de equipamentos, sendo revisitada para verificar as divisões por país e a direção dos preços. Foram consultadas fontes públicas como o US Census Bureau (gastos com construção e inícios de obras residenciais), Statistics Canada (séries de construção e investimento), a US Energy Information Administration (uso de combustíveis de aquecimento e tendências de eficiência), publicações e atualizações de normas da ASHRAE, e orientações da US EPA sobre a transição de refrigerantes, onde estas impactam o cronograma de substituição.
Para traduzir esses indicadores em um número de mercado, também foram analisados relatórios anuais de empresas, apresentações a investidores e publicações setoriais confiáveis, a fim de compreender as mudanças de mix, a estrutura de canais e os movimentos típicos de preços. Quando necessário, nossa equipe complementou com assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, bases de dados de patentes e registros de importação e exportação em nível de remessa, para verificar volumes e fluxos por país. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o que os indicadores secundários não conseguiam explicar completamente, especialmente a intensidade de substituição, os padrões de estoque de contratantes e a realização de preços por classe de equipamento. Conversamos com uma combinação de partes interessadas do lado dos fabricantes de equipamentos originais (OEM), distribuidores, contratantes, grandes operadores de instalações e consultores de engenharia nos Estados Unidos, Canadá e México, para que as principais premissas pudessem ser corrigidas antes do dimensionamento final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 21% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 19% |
| Participantes menores: 21% | Gerentes: 60% |
Dimensionamento de Mercado e Previsão
O modelo central utiliza uma abordagem top-down que reconstrói a demanda a partir da atividade de construção e dos ciclos de substituição, traduzindo-a em valor de equipamentos com base em preços observados e mix. Na prática, partimos de indicadores de atividade de construção por país, adicionamos a penetração de HVAC por tipo de edificação e, em seguida, aplicamos premissas de cronograma de substituição que refletem a vida útil dos equipamentos e as ondas de atualização relacionadas a refrigerantes.
Para manter os números práticos, o modelo é orientado por indicadores de mercado como inícios de obras residenciais e alvarás, adições de área comercial e intensidade de retrofit, taxas de adoção de bombas de calor, participação de substituição versus instalações em novas construções e movimentação do preço médio de venda por grupo principal de equipamentos. Como esses insumos podem se comportar de forma diferente por país, os Estados Unidos, o Canadá e o México são modelados separadamente e depois consolidados.
As previsões são derivadas por meio de análise de cenários apoiada por consenso baseado em entrevistas sobre as perspectivas de construção, gastos com retrofit e precificação. Aproximações bottom-up são utilizadas como verificação cruzada, incluindo consolidações seletivas de receitas de fornecedores, verificações de preço médio de venda multiplicado por volume por categoria de equipamento e verificações de canal de distribuidores. As lacunas são tratadas com proxies conservadores vinculados ao indicador observável mais próximo antes da finalização dos totais.
Ciclo de Validação e Atualização de Dados
A validação é realizada em várias etapas para que os valores discrepantes não sejam incorporados à previsão. Comparamos os resultados com sinais independentes, como séries macroeconômicas de construção, padrões de comércio por país para as principais categorias de equipamentos e tendências de preços e mix amplamente discutidas, revisando qualquer variação que pareça excessiva para um determinado ano.
Antes da aprovação final, o modelo e as premissas são revisados por outro analista, e ligações de acompanhamento são realizadas quando o feedback das entrevistas conflita com o rastro de dados. O relatório é atualizado anualmente, e atualizações intermediárias são adicionadas quando eventos relevantes alteram a demanda, os preços ou os cronogramas regulatórios. Imediatamente antes da entrega, uma nova rodada de revisão é concluída para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado de Equipamentos de HVAC da América do Norte pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para equipamentos de HVAC da América do Norte nem sempre se alinham, pois o escopo, o ponto de precificação no canal e o conjunto de países não são consistentes. As diferenças também surgem quando uma estimativa se baseia mais em fluxos comerciais, enquanto outra se apoia mais em indicadores de construção e cronogramas de substituição.
Os serviços de instalação estão fora do escopo da Mordor Intelligence, e isso por si só pode ampliar a diferença em relação a estimativas que combinam receita de equipamentos com gastos de HVAC com forte componente de serviços, especialmente em anos com alta intensidade de retrofit. Outros fatores comuns de divergência são se o México está incluído junto com os Estados Unidos e o Canadá, como a substituição versus nova construção é dividida, como os preços médios de venda são atualizados quando as regras de eficiência e as transições de refrigerantes alteram o mix, e se a conversão de moeda utiliza médias anuais ou taxas à vista.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 31,12 bilhões de USD (2025) | |
| Consultoria Regional A | 29,05 bilhões de USD (2024) | Utiliza um ano-base diferente e pode combinar equipamentos com atividades adjacentes de canal, e a ponte período a período não está claramente vinculada à intensidade de substituição e às mudanças de mix por país. |
| Publicação Setorial B | 19,70 bilhões de USD (2024) | Frequentemente alinha-se às receitas de produtores e importadores para uma geografia mais restrita e pode excluir margens downstream e partes da camada de distribuição, o que pode subestimar o valor total do mercado percebido pelos compradores finais. |
Em conjunto, a comparação aponta para dois motivos recorrentes para a diferença, que são o ponto de preço no canal e o que é contabilizado como equipamento versus serviços. Ao manter o modelo vinculado a indicadores claros de construção e substituição e, em seguida, verificar o resultado com consolidações seletivas e sinais comerciais, o número final permanece transparente o suficiente para ser reconstruído e testado pelo leitor.


Principais Perguntas Respondidas no Relatório
Qual será o volume de gastos com equipamentos de HVAC na América do Norte até 2031?
Projeta-se que os gastos totais atinjam USD 48,66 bilhões, ante USD 33,22 bilhões em 2026, equivalendo a um CAGR de 7,93%.
Qual grupo de produtos está se expandindo mais rapidamente?
Os sistemas de ar-condicionado, particularmente os mini-splits sem duto e as plataformas de fluxo de refrigerante variável, estão avançando a um CAGR de 8,64% até 2031.
Por que o segmento de compradores comerciais supera a demanda residencial?
Os proprietários comerciais buscam conformidade com a qualidade do ar interno e receita de resposta à demanda das concessionárias, impulsionando o segmento a um CAGR de 8,81% em comparação com o crescimento residencial mais lento.
Qual é o papel do México no crescimento regional?
O nearshoring de manufatura está impulsionando o México a um CAGR de 8,78%, o mais rápido entre os três países, com forte demanda por resfriadores industriais e manipuladores.
Como os refrigerantes A2L estão mudando os ciclos de substituição?
O aumento dos preços do R-410A e os novos códigos de segurança encurtam os ciclos de vida dos equipamentos de 15 anos para aproximadamente 12 anos, acelerando as vendas de substituição.
Quais empresas detêm a maior participação?
Carrier, Trane Technologies, Daikin, Johnson Controls e Lennox juntas detêm cerca de 55-60% da receita regional, indicando um cenário moderadamente concentrado.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
