
Tamanho e Quota do Mercado de Fundos de Cobertura do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
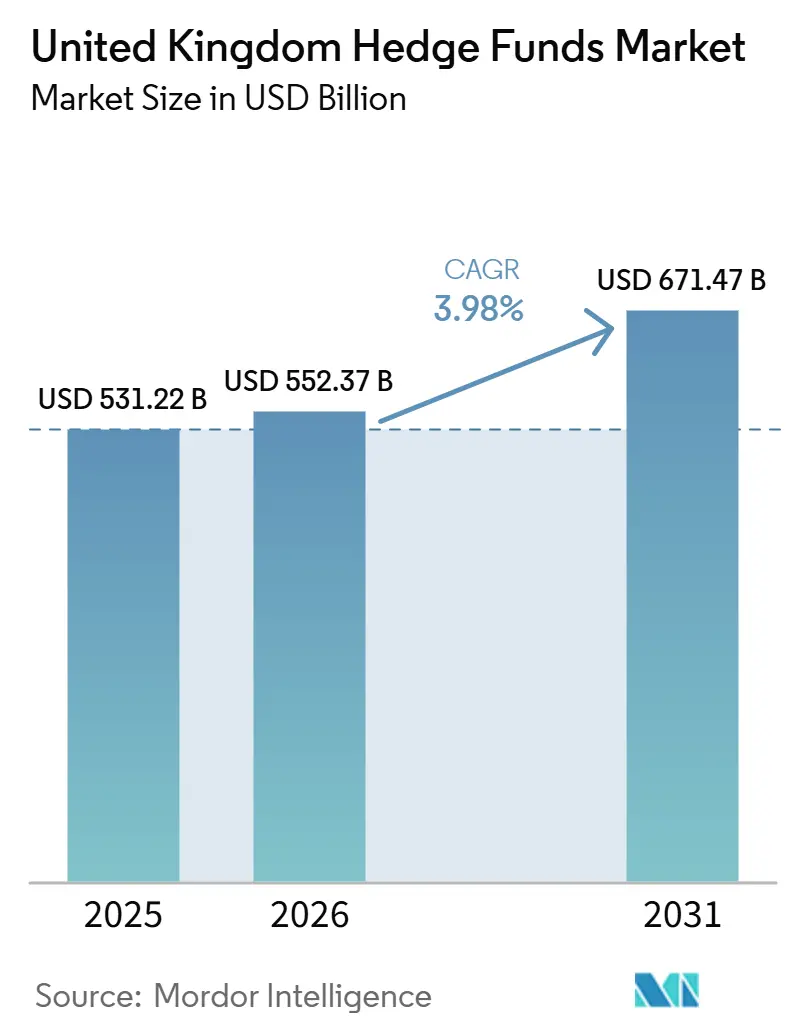
| Tamanho do mercado no ano base (2025) | 531.22 Bilhões de dólares |
| Tamanho do Mercado (2026) | 552.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 671.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.98 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundos de Cobertura do Reino Unido por Mordor Intelligence
O tamanho do Mercado de Fundos de Cobertura do Reino Unido foi avaliado em 531,22 bilhões de USD em 2025 e estima-se que cresça de 552,37 bilhões de USD em 2026 para atingir 671,47 bilhões de USD até 2031, a um CAGR de 3,98% durante o período de previsão (2026-2031).
A resiliência de Londres no pós-Brexit, um impulso regulatório decisivo em direção à harmonização transfronteiriça e a contínua realocação de ativos de pensões para longe de mandatos de LDI alavancados são os principais motores desta expansão. As instituições estão direcionando novo capital para estratégias sistemáticas e rotuladas como ESG, enquanto os veículos UCITS de negociação diária ampliam a base de investidores regionais e reduzem o risco de liquidez percebido. Os gastos com tecnologia em dados alternativos, execução nativa em nuvem e conectividade de baixa latência estão redefinindo a vantagem competitiva, permitindo que os gestores extraiam alfa de condições macroeconômicas voláteis. No entanto, custos de conformidade mais elevados, migração de talentos para fundos norte-americanos e a persistente incerteza sobre o passaporte da UE continuam sendo obstáculos; uma postura pró-crescimento do HM Treasury e da FCA mantém o mercado de fundos de cobertura do Reino Unido em uma trajetória ascendente sólida.
Principais Conclusões do Relatório
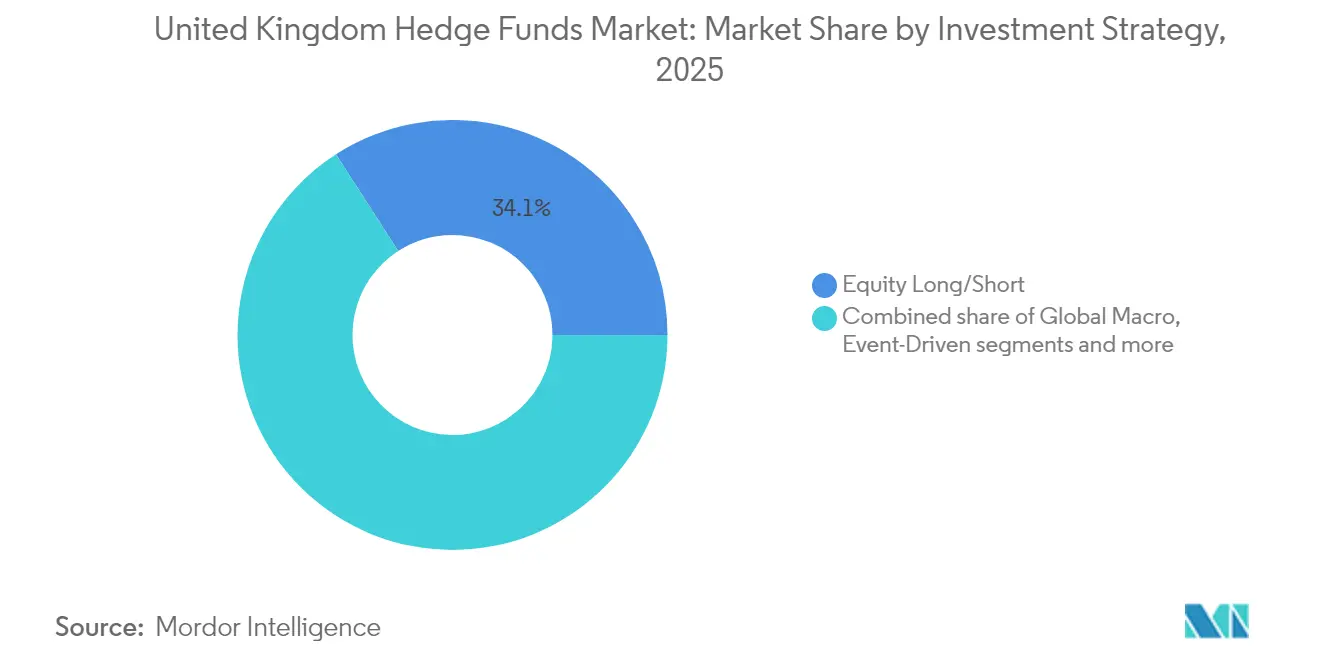
- Por estratégia de investimento, a estratégia long/short de ações liderou com 34,12% da participação no mercado de fundos de cobertura do Reino Unido em 2025, enquanto o macro global deve registrar o CAGR mais rápido de 6,22% até 2031.
- Por tipo de investidor, os fundos de pensão detinham 56,25% da participação no mercado de fundos de cobertura do Reino Unido em 2025; os family offices devem avançar a um CAGR de 6,78% até 2031.
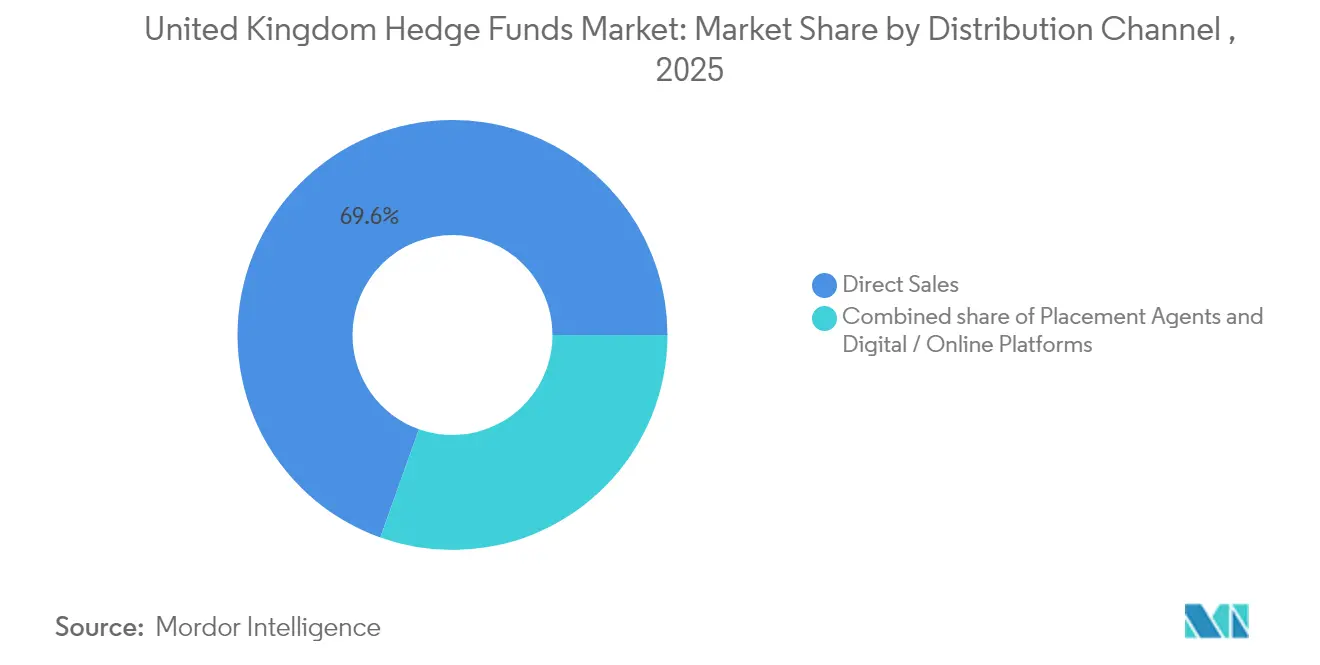
- Por canal de distribuição, as vendas diretas comandavam 69,55% do tamanho do mercado de fundos de cobertura do Reino Unido em 2025, enquanto as plataformas digitais/online devem crescer a um CAGR de 5,15%.
- Por domicílio e estrutura do fundo, os fundos onshore do Reino Unido representavam uma participação de 45,32% do tamanho do mercado de fundos de cobertura do Reino Unido em 2025, e os fundos de cobertura em conformidade com UCITS devem expandir a um CAGR de 4,55%.
- Por localização do investimento, Londres capturou uma participação de 83,21% no mercado de fundos de cobertura do Reino Unido em 2025 e também é o centro de crescimento mais rápido, com CAGR de 5,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Fundos de Cobertura do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança pós-LDI dos esquemas de pensões do Reino Unido para ativos alternativos | +1.2% | Reino Unido, Ilhas do Canal | Médio prazo (2-4 anos) |
| Crescimento de estruturas de fundos de cobertura conformes com UCITS/AIFMD | +0.8% | Reino Unido e UE | Longo prazo (≥ 4 anos) |
| Entradas de capital impulsionadas por ASG em estratégias sustentáveis | +0.6% | Global, centrado em Londres | Médio prazo (2-4 anos) |
| Ambiente macroeconómico rico em volatilidade a desbloquear alfa | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Magnetismo de Londres para talentos quantitativos | +0.4% | Londres | Longo prazo (≥ 4 anos) |
| Adoção de tecnologia de dados alternativos e execução nativa em nuvem | +0.5% | Em todo o Reino Unido, focado em Londres | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança Pós-LDI dos Esquemas de Pensões do Reino Unido para Ativos Alternativos
O choque no mercado de gilts em 2022 expôs vulnerabilidades de alavancagem nas carteiras de LDI, desencadeando uma reflexão estrutural entre os administradores. Os esquemas de benefícios definidos elevaram as alocações alternativas de 14% para 39% dos ativos de risco, e a exposição a fundos de cobertura situa-se agora perto de 6% do total dos ativos dos esquemas, acima de zero no início do milénio[1]William Schomberg, "Os esquemas de pensões do Reino Unido aumentam a exposição a fundos de cobertura após a crise LDI," Reuters, reuters.com. Estima-se que cerca de USD 254 mil milhões em ativos redeployados deverão ser canalizados para fundos de cobertura antes de 2030. A supervisão acrescida por parte do regulador de pensões e limites de alavancagem mais estritos nos mandatos de LDI criam ventos favoráveis duradouros para estratégias não correlacionadas. Os gestores capazes de empacotar a mitigação do risco de queda e a gestão de liquidez estão melhor posicionados para conquistar estes mandatos.
Crescimento de Estruturas de Fundos de Cobertura Conformes com UCITS/AIFMD
Desde o lançamento do Regime de Fundos no Exterior em setembro de 2024, estrearam-se 47 novos fundos de cobertura UCITS, registando um aumento de 34% em relação a 2023, e atraíram USD 19,05 mil milhões de investidores europeus[2]KPMG, "O Regime de Fundos no Exterior abre portas para UCITS do EEE no Reino Unido," kpmg.com. Este crescimento evidencia o crescente apelo dos invólucros UCITS como o principal passaporte para a distribuição europeia. As seguradoras e os gestores de patrimónios que pretendem obter retornos ao estilo dos fundos de cobertura num quadro de retalho são atraídos pelos invólucros UCITS. Estes invólucros fornecem liquidez e relatórios diários de NAV e impõem regras estritas de diversificação de riscos, tornando-os uma escolha preferida tanto para investidores institucionais como de retalho. Embora as regras de delegação do AIFMD coloquem desafios, os veículos UCITS apresentam uma solução escalável, permitindo que a gestão de carteiras com sede em Londres se alinhe com os regulamentos de comercialização da UE. Esta adaptabilidade garante que os fundos UCITS permaneçam uma opção competitiva e conforme para a distribuição transfronteiriça na Europa.
Entradas de Capital Impulsionadas por ASG em Estratégias Sustentáveis
A partir de julho de 2024, os Requisitos de Divulgação de Sustentabilidade da FCA introduziram quatro rótulos distintos acompanhados de uma cláusula rigorosa contra o greenwashing. Estas medidas visam aumentar a transparência e a responsabilização nos investimentos sustentáveis. Com diretrizes de conformidade mais claras, os ativos de fundos de cobertura sustentáveis aumentaram 23% em termos homólogos, atingindo USD 113,03 mil milhões[3]ICAEW, "Requisitos de Divulgação de Sustentabilidade da FCA: o que os gestores de ativos precisam de saber," icaew.com. Este crescimento reflete o aumento da confiança dos investidores e a redução da hesitação na adoção de estratégias sustentáveis. Os family offices lideraram a iniciativa, com 43% a aumentar as suas alocações em 2024, demonstrando a sua abordagem proativa à sustentabilidade. Os gestores canalizaram USD 2,92 mil milhões para feeds de dados climáticos, modelos de risco de transição e recursos de gestão responsável, elevando significativamente as apostas para os novos participantes ao criar barreiras de entrada mais elevadas. As plataformas sistemáticas que conseguem aproveitar habilmente conjuntos de dados ASG detalhados estão a colher os benefícios do seu estatuto de pioneiros, posicionando-se como líderes no panorama em evolução do investimento sustentável.
Ambiente Macroeconómico Rico em Volatilidade a Desbloquear Alfa.
A volatilidade entre ativos atingiu máximos pós-2008 em 2024, alimentada pela bifurcação da trajetória das taxas de juro, choques de oferta de matérias-primas e correntes geopolíticas cruzadas. Os fundos macro com sede no Reino Unido registaram um retorno médio de 18,7%, superando o composto mais amplo de fundos de cobertura em quase 1.000 pontos base. Os especialistas discricionários exploraram a convexidade das taxas de juro em Gilts e em soberanos europeus de curta duração, enquanto os seguidores de tendências sistemáticas capturaram movimentos cambiais e de matérias-primas prolongados. O fuso horário de Londres situa-se entre as sessões norte-americana e asiática, combinado com liquidez densa e conectividade multi-dealer, o que permite uma implementação rápida do risco.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incerteza regulatória sobre o passaporte europeu pós-Brexit | −0.9% | Reino Unido-UE | Longo prazo (≥ 4 anos) |
| Apertamento do HMRC sobre taxas de desempenho e imposto sobre juros transportados | −0.6% | Reino Unido | Médio prazo (2-4 anos) |
| Migração de talentos impulsionada pela remuneração para fundos norte-americanos | −0.4% | Centrado em Londres | Curto prazo (≤ 2 anos) |
| Aumento dos custos de conformidade com ODD e cibersegurança | −0.3% | Em todo o Reino Unido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza Regulatória sobre o Passaporte Europeu Pós-Brexit
Devido à falta de equivalência abrangente, a base de investidores da UE contraiu-se em cerca de 35%. Tal obrigou os gestores a navegar pelos registos de colocação privada em todos os 27 Estados-membros, aumentando significativamente a complexidade dos processos de conformidade. As cláusulas de reporte e de delegação mais rigorosas ao abrigo do AIFMD II, com entrada em vigor prevista para abril de 2024, levaram a um aumento acentuado dos honorários jurídicos e dos custos operacionais, chegando a subir até 60%. Estas alterações exerceram pressão adicional sobre as empresas de médio porte, muitas das quais não têm escala suficiente para absorver tais custos. Consequentemente, várias empresas transferiram as suas funções de negociação e conformidade para Dublin ou Luxemburgo, minando a vantagem de clustering tradicional de Londres e reduzindo o seu papel como hub central. Além disso, à medida que a clareza sobre estas regulamentações permanece difusa, o incentivo para os novos lançamentos de fundos se estabelecerem dentro do bloco da UE continua a crescer, impulsionado pela necessidade de garantir um acesso mais suave ao mercado europeu de investidores.
Apertamento do HMRC sobre Taxas de Desempenho e Imposto sobre Juros Transportados
Em 2024, cerca de 10.000 indivíduos com elevado património líquido saíram do Reino Unido, impulsionados por investigações retroativas a esquemas de remuneração disfarçada e pelas indicações do Partido Trabalhista de apertar as isenções de não domiciliados. Estas medidas criaram uma incerteza significativa para indivíduos abastados e profissionais do setor financeiro. O HMRC emitiu liquidações fiscais retroativas a mais de 200 profissionais de fundos de cobertura, esgotando o capital das parcerias através de pagamentos em atraso e penalidades substanciais. Adicionalmente, as propostas de tratar os juros transportados como rendimento ordinário poderiam elevar a taxa de imposto efetiva para 45%, levando alguns gestores de carteiras a explorar opções de relocalização na Suíça e em Singapura, que oferecem regimes fiscais mais favoráveis. Os custos crescentes dos serviços de consultoria, particularmente para conformidade e planeamento fiscal, estão a colocar um encargo desproporcionado sobre os gestores emergentes. Esta pressão financeira está a acelerar a consolidação no setor à medida que os players mais pequenos lutam para competir com empresas maiores e mais estabelecidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estratégia de Investimento: As abordagens sistemáticas impulsionam a geração de alfa
As estratégias de ações long-short capturaram 34,12% do mercado de fundos de cobertura do Reino Unido em 2025, impulsionadas por ferramentas aperfeiçoadas de decomposição de fatores e painéis de risco em tempo real que refinam os limites de exposição bruta e líquida. Os gestores exploram a dispersão de ações individuais, que se alargou à medida que os fluxos de retalho e as rotações temáticas intensificaram a volatilidade idiossincrática. O Macro Global, embora menor atualmente, deverá expandir-se a uma CAGR de 6,22%, apoiado pela divergência dos bancos centrais que cria operações persistentes de câmbio e taxas de juro. Os livros orientados por eventos reviveram juntamente com um aumento de 38% nos anúncios de fusões e aquisições cotadas no Reino Unido, enquanto as mesas de Valor Relativo lucram com o alargamento das distorções da curva de crédito à medida que o aperto quantitativo drena os balanços dos primary dealers.
Os gigantes multi-estratégia como a Citadel e a Millennium alocam capital incremental dinamicamente entre estas carteiras, utilizando motores de orçamentação de risco que otimizam a contribuição marginal de Sharpe. O tamanho do mercado de fundos de cobertura do Reino Unido ligado a sinais quantitativos continua a aumentar, já que os fundos sistemáticos representam 60% dos lançamentos recentes, integrando conjuntos de dados alternativos sobre cadeias de fornecimento, imagens de satélite e tráfego web de consumidores. Os gestores despenderam USD 1,50 mil milhões em 2024 em curadoria de dados, engenharia de características e clusters de GPU. O vasto leque de doutorados de Londres alimenta a adoção de aprendizagem automática, e a plataforma Condor reconstruída pela Man Group demonstra a direção de viagem com ingestão de dados em tempo real e governação de modelos reforçada.
Nota: As quotas de segmentos de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Tipo de Investidor: Os family offices aceleram as alocações alternativas
Os fundos de pensão controlavam 56,25% do mercado de fundos de cobertura do Reino Unido em 2025, à medida que objetivos mais rigorosos de rácio de financiamento compeliam os administradores a diversificar para além das combinações tradicionais de 60/40. A viragem para longe das estruturas de LDI alavancadas na sequência da turbulência nos gilts ancora capital estável de longo prazo para os gestores de fundos de cobertura. Os family offices, embora menores em termos absolutos, estão a crescer a uma CAGR de 6,78% à medida que a transferência de riqueza multigeracional se alinha com relações diretas e mandatos personalizados. As seguradoras mantêm-se como alocadores estáveis, visando estratégias eficientes em capital compatíveis com a Solvência II.
Os fundos soberanos de riqueza abriram escritórios em Londres para garantir fluxo de negócios e direitos de co-investimento, reforçando o prestígio do mercado de fundos de cobertura do Reino Unido. Os portais de integração digital reduzem o atrito operacional, permitindo que instituições menores e organizações de caridade aloquem com mínimos mais baixos. Os fundos de fundos enfrentam compressão de taxas à medida que os alocadores optam pela exposição direta e co-investimento, forçando-os a pivotar para serviços de due diligence operacional. O apetite dos family offices por produtos sistemáticos alinhados com ASG impulsiona as oportunidades de seed para gestores de nicho, fomentando um dinâmico pipeline de start-ups.
Por Canal de Distribuição: A transformação digital reformula o acesso
Em 2025, as vendas diretas comandavam uma quota dominante de 69,55% do mercado de fundos de cobertura do Reino Unido, evidenciando os laços profundamente enraizados na captação de capital institucional. Os Diretores de Investimento (CIOs) e os administradores continuam a valorizar as reuniões presenciais e os relatórios personalizados ao conferir mandatos de vários milhões de libras. Estas interações face a face e as soluções customizadas continuam a ser fundamentais para construir confiança e garantir o alinhamento com os objetivos institucionais. No entanto, as plataformas digitais estão em ascensão, com uma CAGR de 5,15% devido a módulos de KYC simplificados que reduziram a duração da integração de semanas para meros dias. Esta viragem reflete a crescente procura de eficiência e integração tecnológica no processo de captação de capital.
Os agentes de colocação estão a evoluir, concentrando-se na verificação ASG, na due diligence de cibersegurança e na navegação pelas nuances regulatórias para a comercialização transfronteiriça. Estes agentes são cada vez mais vistos como intermediários vitais, ajudando os fundos a cumprir requisitos rigorosos de conformidade enquanto abordam as preocupações dos investidores sobre sustentabilidade e segurança. Tirando partido da IA, os motores de correspondência analisam as exposições a fatores de estilo e os perfis de volatilidade, garantindo que as preferências dos investidores se alinham perfeitamente com as ofertas dos fundos, aumentando assim a visibilidade para os gestores menores. Esta abordagem orientada pela tecnologia melhora a descoberta de fundos e nivela o campo de jogo para os gestores emergentes que procuram atrair capital institucional. A viragem para a due diligence operacional virtual, uma tendência consolidada pela pandemia, diminuiu as barreiras geográficas. Esta normalização dos processos virtuais permitiu aos alocadores avaliar os fundos de forma mais eficiente, independentemente da localização. Como resultado, o mercado de fundos de cobertura do Reino Unido está a colher os benefícios de uma base de alocadores mais ampla, mantendo as despesas de viagem sob controlo e promovendo um panorama de investimento mais inclusivo.
Nota: As quotas de segmentos de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Domicílio e Estrutura do Fundo: A arbitragem regulatória impulsiona a otimização
Em 2025, os fundos onshore no Reino Unido asseguraram uma quota de mercado de 45,32%, uma vez que os administradores de fundos de pensão domésticos tenderam para a supervisão familiar e as classes de ações em libras esterlinas. Esta preferência decorre da estabilidade percebida e da familiaridade regulatória oferecida pelos fundos onshore, que se alinham com as necessidades operacionais e de conformidade dos administradores de pensões. A FCA, com os seus ajustamentos personalizados ao AIFMD, aligerou o reporte do Anexo IV e introduziu níveis de supervisão baseados no risco. Estas medidas visam reduzir os encargos de custos, tornando as opções onshore mais atraentes em comparação com as suas contrapartes offshore. Os veículos offshore, como os das Ilhas do Canal e das Ilhas Cayman, continuam a servir os investidores finais que procuram neutralidade fiscal. No entanto, estes veículos enfrentam desafios decorrentes do aumento dos custos operacionais impulsionados por mandatos de transparência mais exigentes, que acrescentam complexidade à sua gestão.
Desde o Brexit, ativos no valor de USD 56,54 mil milhões foram transferidos para a Irlanda e o Luxemburgo, garantindo a continuidade da flexibilidade de comercialização na UE. Os fundos conformes com UCITS, a crescer a uma CAGR vigorosa de 4,55%, proporcionam liquidez diária num quadro de risco diversificado, tornando-os favoritos nas plataformas de gestão de patrimónios. Em 2024, foram introduzidos os Fundos de Ativos de Longo Prazo (LTAFs), concebidos para estratégias ilíquidas como o crédito privado, aproveitando novos fluxos de entrada provenientes de pensões de contribuição definida. Esta diversidade estrutural capacita o mercado de fundos de cobertura do Reino Unido para navegar por horizontes de liquidez variados e paisagens regulatórias, mantendo simultaneamente a gestão de carteiras em Londres.
Análise Geográfica
Londres permanece o núcleo indiscutível do mercado de fundos de cobertura do Reino Unido, com uma participação de 83,21% em 2025 e um CAGR projetado de 5,12%. A abolição dos limites de bônus em 2024, aliada a um aumento no investimento estrangeiro direto, consolidou sua vantagem sobre Nova York e Hong Kong em termos de liquidez entre classes de ativos e capital humano. Os grandes bancos elevaram as faixas de remuneração para analistas quantitativos e operadores de execução, reforçando a capacidade de atração de talentos da cidade. A execução nativa em nuvem, os centros de dados colocalizados e as rotas de fibra de baixa latência para os mercados dos EUA e da UE mantêm os custos de negociação competitivos. A adoção antecipada pela FCA das regras de divulgação de sustentabilidade diferencia ainda mais Londres junto aos alocadores comprometidos com ESG.
O Sudeste da Inglaterra opera como uma extensão estratégica, absorvendo funções sensíveis a custos enquanto mantém proximidade com as contrapartes. O corredor de Reading a Brighton abriga operações de cibersegurança, centros de administração de fundos e centros de arquivamento de dados. A melhoria da conectividade ferroviária e de fibra significa que os gestores de carteiras podem realizar supervisão de risco em tempo real a partir de escritórios satélites sem comprometer a qualidade de execução. Os ecossistemas de parques empresariais da região também atraem startups que desenvolvem ferramentas de análise baseadas em inteligência artificial e de captação de liquidez para o mercado de fundos de cobertura do Reino Unido em geral.
A Escócia e o Noroeste da Inglaterra contribuem com especializações de nicho que diversificam a presença geográfica. O sandbox de fintech de Edimburgo acelera projetos-piloto de tecnologia regulatória, enquanto as parcerias universitárias de Glasgow canalizam graduados em ciência de dados para equipes de negociação sistemática. Manchester concentra-se na reconciliação de operações e na análise de conformidade, aproveitando custos operacionais mais baixos e sólidos talentos em STEM. Embora a tomada de decisões de investimento gravitasse em torno de Londres, os centros regionais mitigam a concentração de risco operacional e cultivam expertise local, reforçando a resiliência do setor de fundos de cobertura do Reino Unido.
Panorama regulatório
O mercado de fundos de hedge do Reino Unido opera sob um arcabouço da Financial Conduct Authority (FCA) que vem avançando para uma supervisão proporcional e relatórios simplificados para gestores de ativos, mantendo-se alinhado às expectativas internacionais sobre governança, gestão de risco e proteção ao investidor. Em julho de 2024, a FCA implementou os rótulos de Sustainability Disclosure Requirements (SDR) junto com uma regra antigreenwashing, o que colocou a rotulagem de produtos, as divulgações e a governança de dados ESG no centro do design e da distribuição de produtos de fundos de hedge.
Uma reformulação regulatória está em curso para gestores alternativos. Em 14 de julho de 2026, o HM Treasury e a FCA abriram consultas para reformular o regime UK AIFM (incluindo a FCA CP26/28) e publicaram legislação preliminar para substituir a abordagem derivada da UE incorporada ao direito interno por uma estrutura de três níveis baseada no NAV (Grande acima de GBP 5 bilhões, Médio de GBP 750 milhões a GBP 5 bilhões, Pequeno abaixo de GBP 750 milhões). Ao mesmo tempo, a FCA lançou o arcabouço Fund Reporting for Asset Management Entities (FRAME) (CP26/26) para padronizar e simplificar os relatórios de fundos, com consultas encerrando em 14 de outubro de 2026 e implementação prevista para 2028. Juntas, essas medidas já estão moldando os orçamentos de compliance, as escolhas de estruturação de fundos e a forma como as empresas comparam os modelos operacionais do Reino Unido versus os modelos onshore da UE.
Análise da cadeia de valor
A cadeia de valor dos fundos de hedge do Reino Unido começa com a formação de capital de alocadores domésticos e internacionais, liderados por fundos de pensão, seguradoras, family offices e canais de indivíduos de alto patrimônio líquido, e então segue para gestores baseados em Londres e outros centros do Reino Unido. As estruturas de fundos abrangem AIFs onshore no Reino Unido e veículos offshore usados para neutralidade fiscal, além de wrappers UCITS para distribuição mais ampla. As reformas da FCA e do HM Treasury vêm empurrando cada vez mais a governança e a supervisão para a proporcionalidade em função do tamanho e do perfil de risco.
A execução e as operações dependem de prime brokers e plataformas de negociação, apoiadas por uma camada de serviços especializados que inclui administradoras de fundos, depositárias/custodiantes, auditores, assessoria jurídica e provedores de compliance e segurança cibernética. Tecnologia e dados se tornaram insumos centrais, abrangendo desde o sourcing de dados alternativos e infraestrutura em nuvem até a governança de modelos e conectividade de baixa latência para estratégias sistemáticas. Órgãos setoriais como a AIMA também desempenham papel ativo na defesa de interesses e na coordenação com reguladores, influenciando como os arcabouços de relatórios e os níveis propostos para o UK AIFM se traduzem em modelos operacionais tanto para grandes plataformas multiestratégia quanto para gestores emergentes menores.
Panorama Competitivo
No mercado de fundos de cobertura do Reino Unido, os 20 principais gestores controlam cerca de metade dos ativos sob gestão (AUM), indicando uma concentração de mercado moderada. Estes gigantes multi-estratégia alavancam a economia de plataforma, a gestão centralizada de risco, uma infraestrutura de investigação partilhada e reduções de taxas impulsionadas pela escala para atrair pods de negociação. A sua capacidade de operar em escala permite-lhes negociar condições favoráveis e manter uma vantagem competitiva. Com os seus recursos financeiros substanciais, obtêm acesso prioritário a feeds de dados premium e locais de execução de última geração, que são fundamentais para manter a eficiência operacional. Esta vantagem competitiva obriga os pares de médio porte a concentrarem-se em nichos de alta convicção e especializados para se diferenciarem no mercado.
A tecnologia define a fronteira competitiva. A Man Group investiu USD 125,6 milhões na atualização da sua plataforma Condor para integrar bibliotecas de aprendizagem automática, análises de livro de ordens em tempo real e verificações automatizadas de governação de modelos. Os titãs norte-americanos Citadel, Millennium e Point72 aumentaram o número de colaboradores em Londres, inflacionando os pacotes salariais para níveis recorde e desencadeando uma espiral de remuneração que aperta as boutiques menores. As estratégias sistemáticas conformes com ASG representam um espaço em branco lucrativo, mas os gastos em dados e governação necessários para obter o rótulo de sustentabilidade da FCA limitam o número de novos participantes.
A distribuição também está em transformação. Os mercados fintech fazem corresponder os alocadores aos gestores pelo perfil de fatores e pela tolerância à liquidez, reduzindo as taxas intermediárias. Os agentes de colocação estão a virar-se para a consultoria em resiliência cibernética e due diligence operacional para se manterem relevantes. O reforço da supervisão da FCA sobre a valorização, os conflitos de interesse e a governação de side-pockets acrescenta camadas de conformidade que favorecem as casas bem capitalizadas. Consequentemente, os gestores emergentes procuram acordos de seed com family offices para atingir a massa crítica, garantindo que o mercado de fundos de cobertura do Reino Unido sustenta o dinamismo empreendedor apesar das pressões de escala.
Líderes do Setor de Fundos de Cobertura do Reino Unido
Man Group plc
Marshall Wace LLP
Citadel Europe LLP
Millennium Capital Partners LLP
Brevan Howard Asset Management LLP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades mais imediatas estão em estratégias e wrappers que se alinham às prioridades dos alocadores em torno de diversificação, retornos não correlacionados e proteção contra perdas, temas que se alinham ao comportamento dos alocadores até o segundo semestre de 2026. Com a seleção mais rigorosa por parte dos alocadores, a diferenciação dos gestores está cada vez mais ligada à gestão de risco replicável, à transparência e à capacidade de oferecer relatórios e controles em nível institucional, especialmente para abordagens sistemáticas e macro que dependem de profundidade de dados e execução.
A modernização regulatória também cria espaço para engenharia de produtos e distribuição orientadas por compliance. As consultas da FCA e do HM Treasury lançadas em 14 de julho de 2026 para reformular o regime UK AIFM em níveis baseados no NAV, junto com a iniciativa de relatórios FRAME da FCA, sustentam a demanda por pipelines de relatórios padronizados, ferramentas de compliance terceirizadas e estruturas operacionais capazes de atender tanto à distribuição onshore no Reino Unido quanto à UCITS. Separadamente, com o crédito privado mantendo alta atenção institucional e o Reino Unido introduzindo os Long-Term Asset Funds (LTAFs) para exposições menos líquidas, plataformas e gestores com forte governança, controles de avaliação e gestão de liquidez têm caminhos mais claros para expandir seus portfólios de produtos, atendendo, ao mesmo tempo, às maiores expectativas de supervisão.
Desenvolvimentos recentes do setor
- Junho de 2026: A Citadel Europe LLP divulgou uma posição pública vendida de 0,56% na plataforma habitacional sueca Hemnet. A divulgação aponta para engajamento regional contínuo e relatórios regulatórios em andamento entre bolsas.
- Maio de 2026: A Man Group plc iniciou um programa de recompra de ações de $50 milhões. Essa ação sustenta o sentimento de mercado e oferece base para potencial aumento do EPS por meio da recompra.
- Abril de 2026: Comunicado de negociação da Man Group plc referente ao trimestre encerrado em 31 de março de 2026, com AUM de $228,7 bilhões. A atualização indica crescimento contínuo de ativos e posicionamento em curso no panorama de fundos de hedge do Reino Unido.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de fundos de hedge do Reino Unido é mensurado como o total de ativos sob gestão (AUM) administrados por gestores de fundos de hedge que operam no Reino Unido, expresso em USD e acompanhado ao longo do período do estudo.
Exclusões de escopo: excluímos private equity, fundos imobiliários e fundos mútuos tradicionais somente long, mesmo quando estão sob a mesma marca de gestora de ativos.
Visão geral da segmentação
- Por Estratégia de Investimento
- Ações Long/Short
- Macro Global
- Orientado por Eventos
- Valor Relativo/Arbitragem
- Quantitativo/Sistemático
- Multi-Estratégia
- Crédito/Rendimento Fixo
- Por Tipo de Investidor
- Fundos de Pensão
- Companhias de Seguros
- Fundos Soberanos de Riqueza
- Family Offices
- Indivíduos com Elevado Património Líquido
- Fundos de Fundos
- Por Canal de Distribuição
- Vendas Diretas
- Agentes de Colocação/Intermediários
- Plataformas Digitais/Online
- Por Domicílio e Estrutura do Fundo
- Onshore no Reino Unido (Ltd / LLP / AIF)
- Offshore (Ilhas do Canal, Ilhas Cayman)
- Onshore na UE (Irlanda, Luxemburgo)
- Fundos de Cobertura Conformes com UCITS
- Por Região
- Londres
- Sudeste de Inglaterra
- Escócia
- Noroeste de Inglaterra
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o escopo do mercado e construir pontos de partida claros para o AUM, os fluxos e as tendências estruturais dos fundos de hedge geridos no Reino Unido. Fontes públicas e oficiais foram usadas para isso, como comunicados estatísticos da The Investment Association, publicações sobre o panorama de gestão de ativos da TheCityUK, publicações e informações de registro da FCA, e dados de estabilidade financeira do Bank of England, que sustentam a forma como os ativos e riscos são discutidos no mercado do Reino Unido.
Para manter os números comparáveis, as séries de AUM dessas fontes foram alinhadas em termos de temporalidade e tratamento cambial, e depois verificadas em relação às divulgações de gestores em relatórios anuais, apresentações a investidores e documentos de fundos. Também consultamos pesquisas acadêmicas e financeiras revisadas por pares e de boa reputação, quando úteis para interpretar os principais fatores de retorno dos fundos de hedge e discussões sobre alavancagem, e utilizamos assinaturas pagas focadas em dados financeiros e inteligência de empresas, notícias e finanças, e bases de patentes para agilizar a verificação de fatos quando a divulgação pública era escassa. As fontes documentais aqui listadas são ilustrativas, e também usamos outros documentos públicos e conjuntos de dados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar rigorosamente o que "gerido no Reino Unido" significa na prática, especialmente quando os fundos têm domicílio offshore, mas são gerenciados a partir de Londres, e quando wrappers regulados no Reino Unido coexistem com estruturas offshore. As entrevistas abrangeram gestores de fundos de hedge, prestadores de serviços, alocadores e especialistas em compliance para validar as divisões de AUM por estratégia, os termos típicos de resgate e como a pressão sobre taxas e os ciclos de desempenho afetam a retenção de ativos.
Como o relatório tem foco no Reino Unido, concentramo-nos em tomadores de decisão locais e profissionais do mercado, e então cruzamos essas informações com o comportamento de alocadores transfronteiriços quando este afeta os fluxos de entrada no Reino Unido.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 17% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 23% |
| Participantes menores: 17% | Gestores: 60% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down do conjunto de AUM de fundos de hedge do Reino Unido, usando ativos geridos no Reino Unido reportados, que é então reconciliada com a participação do Reino Unido nos ativos globais de fundos de hedge e com o mix local de estilos de estratégia. Após delinear esse conjunto de demanda, usamos aproximações bottom-up seletivas para verificar a consistência dos totais, incluindo a agregação de AUM de gestores amostrados divulgados em registros e comunicados públicos, e depois o escalonamento usando o número de gestores e padrões de concentração conhecidos.
Os insumos relevantes neste mercado foram mantidos práticos e observáveis, incluindo (i) os níveis de AUM de fundos de hedge geridos no Reino Unido e a direção dos fluxos líquidos, (ii) os efeitos dos ciclos de desempenho sobre os ativos, (iii) mudanças no mix de investidores entre instituições e fontes de capital privado, (iv) os termos de liquidez e a prevalência de mecanismos de gating, que influenciam o quão "estável" é o AUM, e (v) o equilíbrio entre fundos offshore e wrappers regulados no Reino Unido que ampliam a distribuição. Quando surgiam lacunas nas divisões por estratégia ou nas participações por domicílio, usamos primeiro faixas orientadas por entrevistas e depois as ajustamos aos totais publicados para manter o modelo internamente consistente.
Para a previsão, foi usada uma análise de cenários, pois o AUM de fundos de hedge no Reino Unido é sensível a condições macroeconômicas e ao apetite de risco dos alocadores, que podem mudar rapidamente. Foram construídos caminhos base, conservador e otimista em torno de ambientes de retorno esperados, faixas prováveis de fluxos líquidos e efeitos de conversão cambial, e depois alinhados ao que os profissionais indicaram como razoável dentro do horizonte de previsão.
Validação de dados e ciclo de atualização
Os resultados foram verificados em várias etapas para que o número final não seja determinado por um único conjunto de dados ou premissa. Nossa equipe comparou os resultados do modelo com sinais independentes, como as taxas de crescimento da gestão de ativos no Reino Unido, a direção do AUM global de fundos de hedge e mudanças visíveis no comportamento dos alocadores, e então revisamos quaisquer grandes variações ano a ano antes da aprovação final.
Quando um valor discrepante era encontrado, o fator relacionado era rastreado até sua série de dados de origem, e perguntas de acompanhamento eram levantadas com os entrevistados caso a mudança não pudesse ser explicada por desempenho, fluxos ou temporalidade cambial. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias significativas ou disrupções súbitas de mercado. Antes da entrega, o modelo é executado novamente com os dados mais recentes disponíveis, para que os clientes recebam uma visão atualizada.
Comparação do dimensionamento do mercado de fundos de hedge do Reino Unido pela Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para fundos de hedge do Reino Unido frequentemente não coincidem, pois o critério subjacente não é sempre o mesmo, e a fronteira entre ativos geridos no Reino Unido e fundos domiciliados no Reino Unido é tratada de forma diferente entre as publicações. As diferenças também surgem quando uma estimativa é baseada em AUM e outra está mais próxima de conjuntos de taxas de gestão, o que pode fazer o mercado parecer menor mesmo quando os ativos são grandes.
A principal lacuna decorre de se fundos domiciliados offshore, mas geridos por equipes do Reino Unido, são incluídos, e a Mordor Intelligence os contabiliza quando a atividade de gestão de investimentos está baseada no Reino Unido e os ativos são gerenciados a partir dali, em vez de filtrar apenas pelo domicílio do fundo. Outras lacunas vêm da temporalidade cambial (à vista versus média anual), anos-base mais antigos que não captam desempenho e fluxos posteriores, e premissas sobre como a demanda dos alocadores muda após picos de volatilidade.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 531,22 bilhões de USD (2025) | |
| Associação Setorial A | 460,00 bilhões de USD (2023) | Usa uma fotografia do AUM de fundos de hedge do Reino Unido vinculada a um único ano e comumente reporta em GBP, com normalização limitada para mandatos transfronteiriços e efeitos subsequentes de fluxo. |
| Documento de Política B | 335,00 bilhões de USD (2023) | Usa um valor conservador de AUM do setor e pode omitir algumas estruturas de contas gerenciadas e multi-gestor, e o número não é atualizado com uma periodicidade anual de modelo de mercado. |
A dispersão entre os números é explicada, em grande parte, pelo que é contabilizado como parte dos ativos de fundos de hedge geridos no Reino Unido, além da temporalidade da conversão cambial e do ano em que a fotografia foi tirada. Ao vincular o valor a sinais observáveis de AUM e, em seguida, verificá-lo em relação a divulgações e feedback dos alocadores, mantemos o resultado rastreável a insumos que podem ser revisados e reproduzidos.


Principais Questões Respondidas no Relatório
Qual é a CAGR que se espera que o mercado de fundos de cobertura do Reino Unido registe até 2031?
O mercado deverá registar uma CAGR de 3,98%, crescendo de USD 531,22 mil milhões em 2025 para USD 671,47 mil milhões até 2031.
Qual é o grupo de investidores que atualmente aloca a maior quota para fundos de cobertura no Reino Unido?
Os fundos de pensão detêm 56,25% dos ativos, refletindo a diversificação pós-LDI em direção a ativos alternativos.
Por que razão as estruturas UCITS são importantes para os gestores de fundos de cobertura do Reino Unido após o Brexit?
Os invólucros UCITS fornecem um passaporte reconhecido pela UE, permitindo que os gestores do Reino Unido distribuam estratégias de fundos de cobertura com liquidez diária por toda a Europa, apesar da perda dos direitos de passaporte completo.
Como é que a regulamentação ASG está a moldar o desenvolvimento de produtos?
Os Requisitos de Divulgação de Sustentabilidade da FCA impulsionaram um salto de 23% nos ativos de fundos de cobertura sustentáveis e obrigaram os gestores a investir fortemente em dados ASG e em quadros de verificação.
Quais os investimentos tecnológicos que diferenciam as principais empresas de fundos de cobertura do Reino Unido?
Os gastos em dados alternativos, plataformas de aprendizagem automática aceleradas por GPU e sistemas de execução nativos em nuvem sustentam a geração de alfa e a escalabilidade operacional dos principais gestores.
O Brexit conduziu a uma relocalização massiva da atividade de fundos de cobertura para fora de Londres?
Embora algumas empresas de médio porte tenham aberto subsidiárias na UE, Londres ainda detém 83,21% da participação doméstica e continua a atrair investimento estrangeiro direto, ancorada pela profundidade de talentos e pelo acesso ao mercado.
Página atualizada pela última vez em:



