
Tamaño y cuota del mercado de fondos de cobertura del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 531.22 Mil millones de dólares |
| Tamaño del Mercado (2026) | 552.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 671.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.98 % |
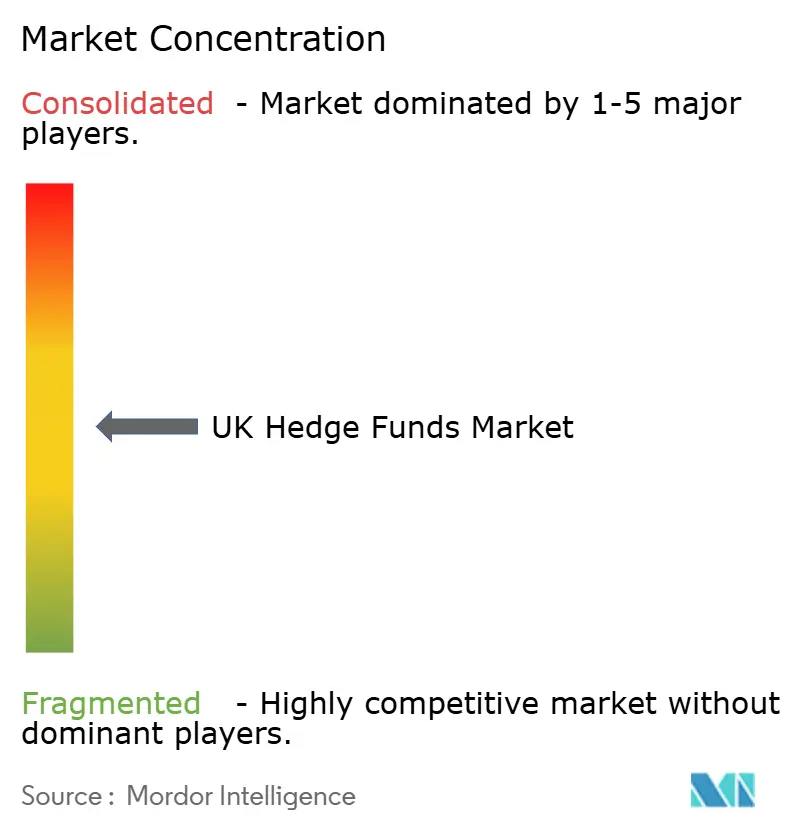
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de fondos de cobertura del Reino Unido por Mordor Intelligence
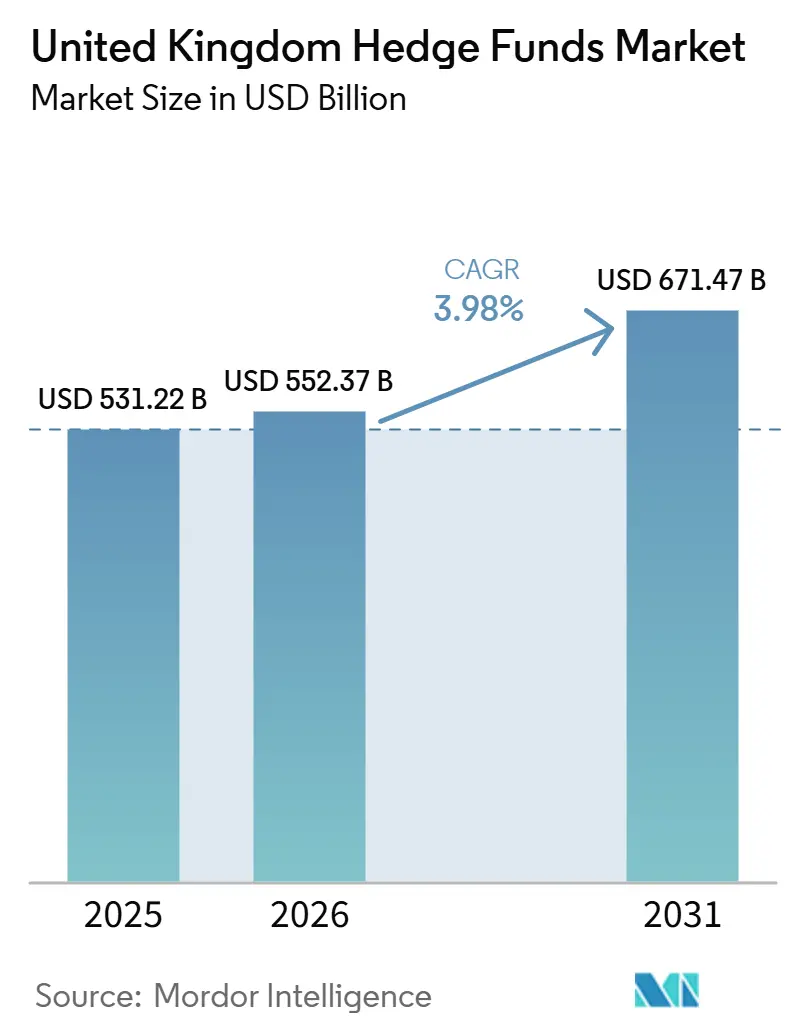
El tamaño del Mercado de Fondos de Cobertura del Reino Unido fue valorado en 531,22 mil millones de USD en 2025 y se estima que crecerá desde 552,37 mil millones de USD en 2026 hasta alcanzar 671,47 mil millones de USD en 2031, a una CAGR del 3,98% durante el período de pronóstico (2026-2031).
La resiliencia post-Brexit de Londres, un decidido impulso regulatorio hacia la armonización transfronteriza y la continua reasignación de activos de pensiones alejándose de los mandatos de inversión impulsada por pasivos (LDI) apalancados son los principales motores de esta expansión. Las instituciones están dirigiendo nuevo capital hacia estrategias sistemáticas y etiquetadas como ESG, mientras que los vehículos UCITS de negociación diaria amplían la base de inversores regionales y reducen el riesgo de liquidez percibido. El gasto tecnológico en datos alternativos, ejecución nativa en la nube y conectividad de baja latencia está redefiniendo la ventaja competitiva, permitiendo a los gestores obtener alfa en condiciones macroeconómicas volátiles. Sin embargo, los mayores costes de cumplimiento normativo, la fuga de talento hacia fondos estadounidenses y la persistente incertidumbre sobre el pasaporte de la UE siguen siendo vientos en contra; una postura favorable al crecimiento por parte del Tesoro de Su Majestad y la FCA mantiene el mercado de fondos de cobertura del Reino Unido en una sólida trayectoria ascendente.
Principales conclusiones del informe
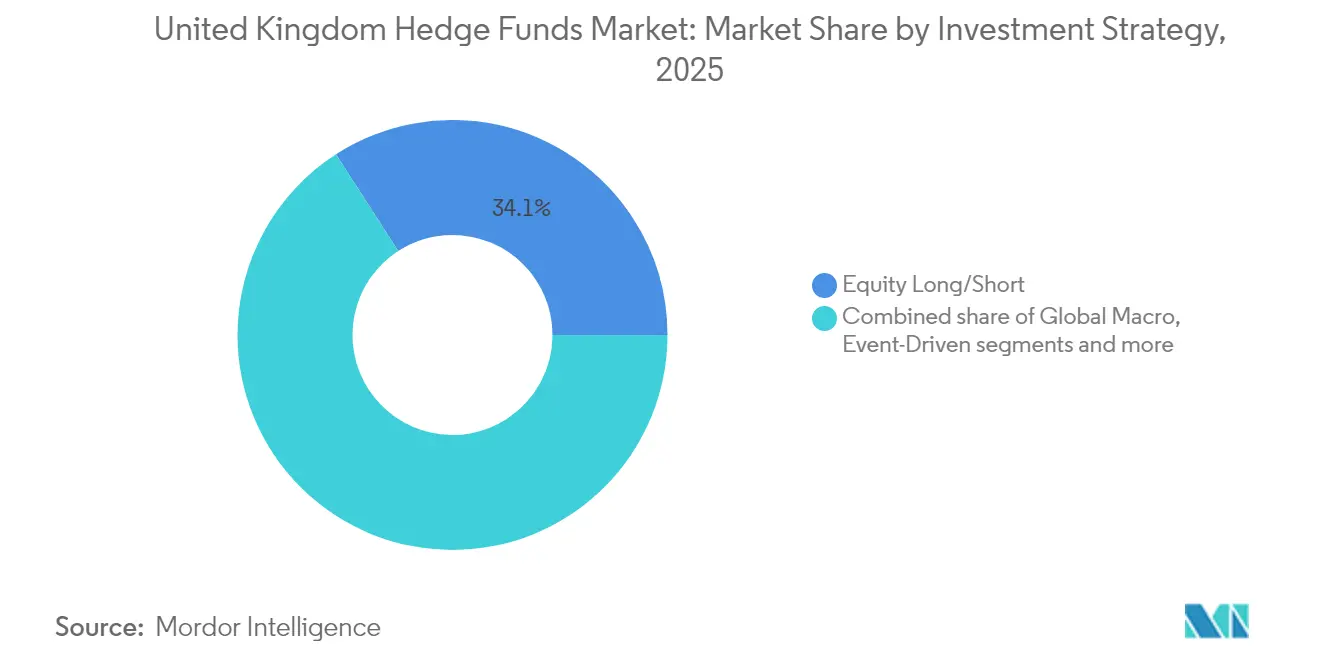
- Por estrategia de inversión, la renta variable long/short lideró con el 34,12% de la cuota del mercado de fondos de cobertura del Reino Unido en 2025, mientras que se proyecta que la macro global registre el CAGR más rápido del 6,22% hasta 2031.
- Por tipo de inversor, los fondos de pensiones mantuvieron el 56,25% de la cuota del mercado de fondos de cobertura del Reino Unido en 2025; se espera que las family offices avancen a un CAGR del 6,78% hasta 2031.
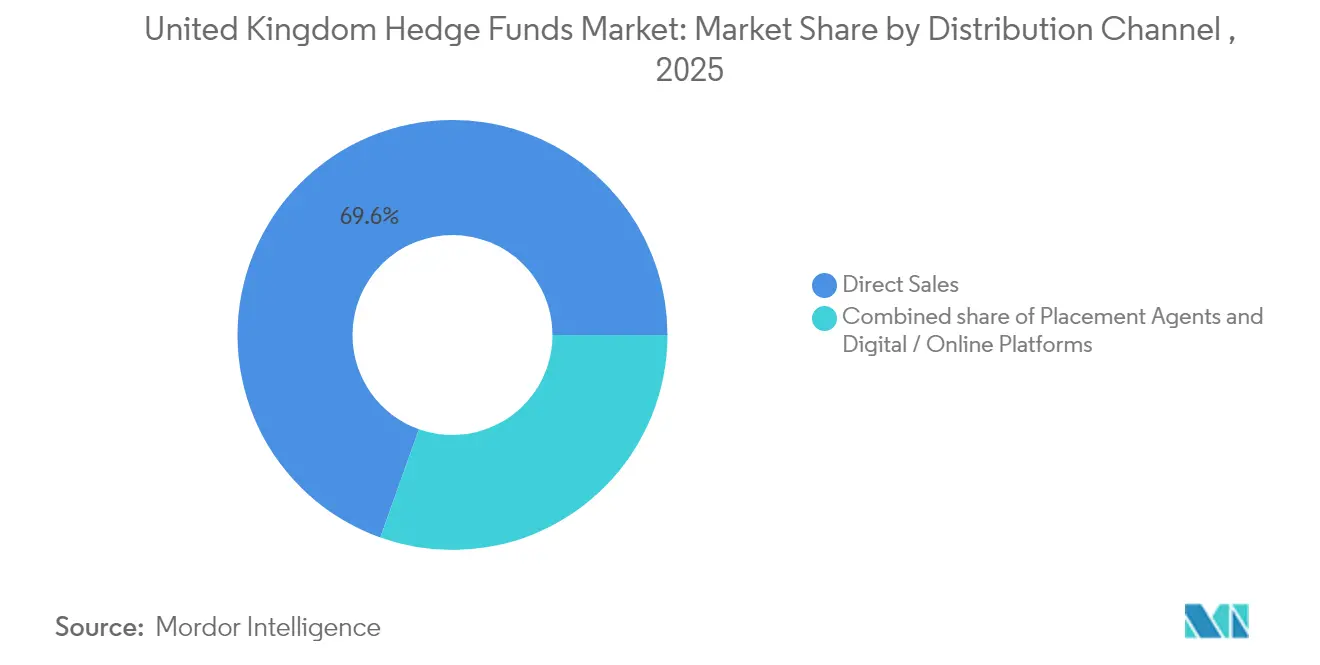
- Por canal de distribución, las ventas directas representaron el 69,55% del tamaño del mercado de fondos de cobertura del Reino Unido en 2025, mientras que las plataformas digitales/en línea están previstas para crecer a un CAGR del 5,15%.
- Por domicilio y estructura del fondo, los fondos domiciliados en el Reino Unido representaron una cuota del 45,32% del tamaño del mercado de fondos de cobertura del Reino Unido en 2025, y se prevé que los fondos de cobertura conformes con UCITS se expandan a un CAGR del 4,55%.
- Por ubicación de inversión, Londres capturó una cuota del 83,21% del mercado de fondos de cobertura del Reino Unido en 2025 y es también el centro de mayor crecimiento con un CAGR del 5,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de fondos de cobertura del Reino Unido
Análisis del impacto de los impulsores*
| Impulsor | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Cambio de los planes de pensiones del Reino Unido hacia activos alternativos tras la crisis de LDI | +1.2% | Reino Unido, Islas del Canal | Medio plazo (2-4 años) |
| Auge de las estructuras de fondos de cobertura conformes con UCITS/AIFMD | +0.8% | Reino Unido y UE | Largo plazo (≥ 4 años) |
| Entradas de capital impulsadas por criterios ESG hacia estrategias sostenibles | +0.6% | Global, centrado en Londres | Medio plazo (2-4 años) |
| Entorno macroeconómico de alta volatilidad que desbloquea alfa | +0.7% | Global | Corto plazo (≤ 2 años) |
| Magnetismo de talento cuantitativo en Londres | +0.4% | Londres | Largo plazo (≥ 4 años) |
| Adopción de tecnología de datos alternativos y ejecución nativa en la nube | +0.5% | A nivel del Reino Unido, centrado en Londres | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cambio de los planes de pensiones del Reino Unido hacia activos alternativos tras la crisis de LDI
La crisis del mercado de gilts de 2022 expuso vulnerabilidades de apalancamiento en las carteras de inversión impulsada por pasivos (LDI), desencadenando una reconsideración estructural entre los fideicomisarios. Los planes de prestación definida han incrementado sus asignaciones a activos alternativos del 14% al 39% de los activos de riesgo, y la exposición a fondos de cobertura se sitúa ahora cerca del 6% del total de activos del plan, frente a cero a principios del milenio[1]William Schomberg, "Los planes de pensiones del Reino Unido aumentan su exposición a fondos de cobertura tras la crisis de LDI," Reuters, reuters.com. Se estima que unos 254.000 millones de USD en activos reasignados se canalizarán hacia fondos de cobertura antes de 2030. La mayor supervisión por parte del regulador de pensiones y los límites de apalancamiento más estrictos en los mandatos de LDI crean vientos favorables duraderos para las estrategias no correlacionadas. Los gestores capaces de ofrecer mitigación del riesgo a la baja y gestión de la liquidez están mejor posicionados para obtener estos mandatos.
Auge de las estructuras de fondos de cobertura conformes con UCITS/AIFMD
Desde que el Régimen de Fondos Extranjeros entró en vigor en septiembre de 2024, han debutado 47 nuevos fondos de cobertura UCITS, lo que representa un aumento del 34% respecto a 2023, y han captado 19.050 millones de USD procedentes de inversores europeos[2]KPMG, "El Régimen de Fondos Extranjeros abre la puerta a los UCITS del EEE en el Reino Unido," kpmg.com. Este crecimiento pone de manifiesto el creciente atractivo de los vehículos UCITS como principal pasaporte para la distribución europea. Las aseguradoras y los gestores de patrimonio que buscan rentabilidades propias de fondos de cobertura dentro de un marco minorista se sienten atraídos por los vehículos UCITS. Estos vehículos proporcionan liquidez e informes de valor liquidativo diario, y aplican estrictas normas de diversificación del riesgo, lo que los convierte en una opción preferida tanto para inversores institucionales como minoristas. Si bien las normas de delegación de la Directiva sobre gestores de fondos de inversión alternativos (AIFMD) plantean desafíos, los vehículos UCITS presentan una solución escalable que permite a la gestión de carteras con sede en Londres alinearse con las normativas de comercialización de la UE. Esta adaptabilidad garantiza que los fondos UCITS sigan siendo una opción competitiva y conforme para la distribución transfronteriza en Europa.
Entradas de capital impulsadas por criterios ESG hacia estrategias sostenibles
A partir de julio de 2024, los Requisitos de Divulgación de Sostenibilidad de la Autoridad de Conducta Financiera (FCA) pusieron en marcha cuatro etiquetas diferenciadas junto con una estricta cláusula contra el lavado de imagen medioambiental (greenwashing). Estas medidas tienen como objetivo mejorar la transparencia y la responsabilidad en las inversiones sostenibles. Con directrices de cumplimiento más claras, los activos de fondos de cobertura sostenibles aumentaron un 23% interanual, alcanzando los 113.030 millones de USD[3]ICAEW, "Requisitos de Divulgación de Sostenibilidad de la FCA: lo que los gestores de activos deben saber," icaew.com. Este crecimiento refleja una mayor confianza de los inversores y una menor reticencia a adoptar estrategias sostenibles. Las oficinas familiares lideraron el camino, con un 43% que incrementó sus asignaciones en 2024, lo que demuestra su enfoque proactivo hacia la sostenibilidad. Los gestores canalizaron 2.920 millones de USD hacia fuentes de datos climáticos, modelos de riesgo de transición y recursos de administración, elevando significativamente el listón para los nuevos participantes al crear mayores barreras de entrada. Las plataformas sistemáticas que pueden aprovechar hábilmente conjuntos de datos ESG detallados están cosechando los beneficios de su condición de pioneras, posicionándose como líderes en el cambiante panorama de la inversión sostenible.
Entorno macroeconómico de alta volatilidad que desbloquea alfa.
La volatilidad entre clases de activos alcanzó máximos posteriores a 2008 en 2024, impulsada por la bifurcación en la trayectoria de los tipos de interés, los choques de oferta en materias primas y las corrientes geopolíticas cruzadas. Los fondos macro con sede en el Reino Unido obtuvieron una rentabilidad media del 18,7%, superando al índice compuesto de fondos de cobertura en casi 1.000 puntos básicos. Los especialistas discrecionales explotaron la convexidad de los tipos de interés en gilts y soberanos de la UE de corta duración, mientras que los seguidores de tendencias sistemáticos capturaron movimientos prolongados en divisas y materias primas. La zona horaria de Londres, que se sitúa entre las sesiones de Estados Unidos y Asia, combinada con la densa liquidez y la conectividad con múltiples intermediarios, permite un despliegue rápido del riesgo.
Análisis del impacto de las restricciones*
| Restricción | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Incertidumbre regulatoria sobre el pasaporte comunitario tras el Brexit | −0.9% | Reino Unido - UE | Largo plazo (≥ 4 años) |
| Endurecimiento de la Agencia Tributaria y Aduanera de Su Majestad (HMRC) sobre la comisión de éxito y el impuesto sobre el interés devengado | −0.6% | Reino Unido | Medio plazo (2-4 años) |
| Migración de talento impulsada por la remuneración hacia fondos estadounidenses | −0.4% | Centrado en Londres | Corto plazo (≤ 2 años) |
| Aumento de los costes de cumplimiento en debida diligencia operacional (ODD) y ciberseguridad | −0.3% | A nivel del Reino Unido | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre regulatoria sobre el pasaporte comunitario tras el Brexit
Debido a la falta de equivalencia integral, la base de inversores de la UE se ha contraído aproximadamente un 35%. Esto ha obligado a los gestores a tramitar solicitudes de colocación privada en los 27 estados miembros, lo que aumenta significativamente la complejidad de los procesos de cumplimiento normativo. Las cláusulas más estrictas de información y delegación en virtud de la AIFMD II, cuya entrada en vigor estaba prevista para abril de 2024, han provocado un aumento de los honorarios legales y los costes operativos de hasta el 60%. Estos cambios ejercen una presión adicional sobre las empresas medianas, muchas de las cuales carecen de la escala necesaria para absorber dichos costes. Como resultado, varias empresas han trasladado sus funciones de negociación y cumplimiento normativo a Dublín o Luxemburgo, debilitando la ventaja tradicional de concentración de Londres y reduciendo su papel como centro neurálgico. Además, a medida que la claridad sobre estas regulaciones sigue siendo esquiva, el incentivo para que los nuevos fondos se establezcan dentro del bloque de la UE sigue creciendo, impulsado por la necesidad de garantizar un acceso más fluido al mercado de inversores europeos.
Endurecimiento de la HMRC sobre la comisión de éxito y el impuesto sobre el interés devengado
En 2024, cerca de 10.000 personas con alto patrimonio neto abandonaron el Reino Unido, impulsadas por investigaciones retroactivas sobre esquemas de remuneración encubierta y las indicaciones del Partido Laborista de endurecer las exenciones para personas no domiciliadas (non-dom). Estas medidas han generado una incertidumbre significativa para los individuos adinerados y los profesionales del sector financiero. La Agencia Tributaria y Aduanera de Su Majestad (HMRC) ha emitido liquidaciones fiscales retroactivas a más de 200 profesionales de fondos de cobertura, reduciendo el capital de las sociedades mediante cuantiosos pagos atrasados y sanciones. Además, las propuestas de tratar el interés devengado como renta ordinaria podrían elevar el tipo impositivo efectivo al 45%, lo que lleva a algunos gestores de carteras a explorar opciones de traslado a Suiza y Singapur, que ofrecen regímenes fiscales más favorables. El aumento de los costes de los servicios de asesoramiento, especialmente en materia de cumplimiento normativo y planificación fiscal, supone una carga desproporcionada para los gestores emergentes. Esta presión financiera está acelerando la consolidación dentro del sector, ya que los actores más pequeños tienen dificultades para competir con las firmas más grandes y consolidadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por estrategia de inversión: Los enfoques sistemáticos impulsan la generación de alfa
Las estrategias de renta variable larga/corta capturaron el 34,12% del mercado de fondos de cobertura del Reino Unido en 2025, impulsadas por herramientas mejoradas de descomposición de factores y paneles de gestión del riesgo en tiempo real que refinan los límites de exposición bruta y neta. Los gestores explotan la dispersión en acciones individuales, que se amplió a medida que los flujos minoristas y las rotaciones temáticas incrementaron la volatilidad idiosincrásica. El macro global, aunque menor en la actualidad, está proyectado para expandirse a una CAGR del 6,22%, impulsado por la divergencia de los bancos centrales que crea operaciones persistentes en divisas y tipos de interés. Los libros de estrategias impulsadas por eventos revivieron junto con un aumento del 38% en los anuncios de fusiones y adquisiciones cotizados en el Reino Unido, mientras que los escritorios de valor relativo se benefician de las distorsiones en las curvas de crédito a medida que el endurecimiento cuantitativo drena los balances de los intermediarios primarios.
Gigantes multiestrategia como Citadel y Millennium asignan capital incremental de forma dinámica entre estos subconjuntos, utilizando motores de presupuestación del riesgo que optimizan la contribución marginal al ratio de Sharpe. El tamaño del mercado de fondos de cobertura del Reino Unido vinculado a señales cuantitativas sigue creciendo, ya que los fondos sistemáticos representan el 60% de los lanzamientos recientes, integrando conjuntos de datos alternativos sobre cadenas de suministro, imágenes satelitales y tráfico web del consumidor. Los gestores gastaron 1.500 millones de USD en 2024 en curaduría de datos, ingeniería de características y clústeres de GPU. El amplio grupo de doctores en Londres impulsa la adopción del aprendizaje automático (machine learning), y la plataforma Condor reconstruida de Man Group muestra la dirección del progreso con ingestión de datos en tiempo real y una gobernanza de modelos reforzada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por tipo de inversor: Las oficinas familiares aceleran las asignaciones a activos alternativos
Los fondos de pensiones controlaron el 56,25% del mercado de fondos de cobertura del Reino Unido en 2025, ya que los objetivos más estrictos de ratios de financiación obligaron a los fideicomisarios a diversificar más allá de las combinaciones tradicionales 60/40. El alejamiento de las estructuras de LDI apalancadas tras la turbulencia en el mercado de gilts ancla un capital estable a largo plazo para los gestores de fondos de cobertura. Las oficinas familiares, aunque menores en términos absolutos, están creciendo a una CAGR del 6,78%, ya que la transferencia de riqueza multigeneracional se alinea con las relaciones directas y los mandatos a medida. Las aseguradoras siguen siendo asignadoras estables, con el objetivo de estrategias eficientes en capital compatibles con Solvencia II.
Los fondos soberanos de inversión han abierto oficinas en Londres para asegurar el flujo de operaciones y los derechos de coinversión, realzando el prestigio del mercado de fondos de cobertura del Reino Unido. Los portales de incorporación digital reducen la fricción operativa, permitiendo que instituciones más pequeñas y organizaciones benéficas realicen asignaciones con importes mínimos más bajos. Los fondos de fondos se enfrentan a la compresión de comisiones a medida que los asignadores optan por la exposición directa y la coinversión, lo que los obliga a orientarse hacia servicios de debida diligencia operacional. El apetito de las oficinas familiares por productos sistemáticos alineados con criterios ESG impulsa las oportunidades de siembra para los gestores especializados, fomentando un vibrante flujo de nuevas iniciativas.
Por canal de distribución: La transformación digital remodela el acceso
En 2025, las ventas directas representaron una cuota dominante del 69,55% del mercado de fondos de cobertura del Reino Unido, poniendo de manifiesto los profundos vínculos arraigados en la captación de capital institucional. Los directores de inversiones (CIO) y los fideicomisarios continúan valorando las reuniones presenciales y los informes personalizados a la hora de otorgar mandatos de varios millones de libras. Estas interacciones cara a cara y las soluciones a medida siguen siendo fundamentales para generar confianza y garantizar la alineación con los objetivos institucionales. Sin embargo, las plataformas digitales están en auge, con una CAGR del 5,15% gracias a los módulos de KYC simplificados que han reducido los tiempos de incorporación de semanas a meros días. Este cambio refleja la creciente demanda de eficiencia e integración tecnológica en el proceso de captación de capital.
Los agentes de colocación están evolucionando, centrándose en la verificación ESG, la debida diligencia en ciberseguridad y la navegación por los matices regulatorios para la comercialización transfronteriza. Estos agentes son vistos cada vez más como intermediarios vitales, ayudando a los fondos a cumplir con estrictos requisitos de cumplimiento normativo al tiempo que abordan las preocupaciones de los inversores sobre sostenibilidad y seguridad. Aprovechando la inteligencia artificial (IA), los motores de emparejamiento analizan las exposiciones a factores de estilo y los perfiles de volatilidad, garantizando que las preferencias de los inversores se alineen perfectamente con las ofertas de los fondos, mejorando así la visibilidad para los gestores más pequeños. Este enfoque impulsado por la tecnología mejora el descubrimiento de fondos y nivela el campo de juego para los gestores emergentes que buscan atraer capital institucional. El cambio hacia la debida diligencia operacional virtual, una tendencia consolidada por la pandemia, ha reducido las barreras geográficas. Esta normalización de los procesos virtuales ha permitido a los asignadores evaluar los fondos de manera más eficiente, independientemente de su ubicación. Como resultado, el mercado de fondos de cobertura del Reino Unido está cosechando los beneficios de una base de asignadores más amplia, manteniendo al mismo tiempo los gastos de viaje bajo control y fomentando un panorama de inversión más inclusivo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por domicilio y estructura del fondo: El arbitraje regulatorio impulsa la optimización
En 2025, los fondos registrados en el Reino Unido aseguraron una cuota de mercado del 45,32%, ya que los fideicomisarios de pensiones domésticos prefirieron la supervisión familiar y las clases de acciones en libras esterlinas. Esta preferencia se deriva de la estabilidad percibida y la familiaridad regulatoria ofrecida por los fondos registrados en el país, que se alinean con las necesidades operativas y de cumplimiento de los fideicomisarios de pensiones. La Autoridad de Conducta Financiera (FCA), con sus ajustes a medida de la AIFMD, aligero los requisitos de información del Anexo IV e introdujo niveles de supervisión basados en el riesgo. Estas medidas tienen como objetivo reducir las cargas de costes, haciendo que las opciones registradas en el país sean más atractivas en comparación con sus homólogos offshore. Los vehículos offshore, como los de las Islas del Canal y las Islas Caimán, continúan atendiendo a los inversores finales que buscan neutralidad fiscal. Sin embargo, estos vehículos se enfrentan a desafíos derivados del aumento de los gastos operativos impulsados por mayores mandatos de transparencia, lo que añade complejidad a su gestión.
Desde el Brexit, activos por valor de 56.540 millones de USD se han desplazado hacia Irlanda y Luxemburgo, garantizando una flexibilidad de comercialización continua en la UE. Los fondos conformes con UCITS, que crecen a una CAGR del 4,55%, proporcionan liquidez diaria dentro de un marco de diversificación del riesgo, convirtiéndolos en un favorito de las plataformas de gestión de patrimonio. En 2024 se produjo la introducción de los Fondos de Activos a Largo Plazo (LTAF), diseñados para estrategias ilíquidas como el crédito privado, aprovechando los nuevos flujos procedentes de las pensiones de contribución definida. Esta diversidad estructural capacita al mercado de fondos de cobertura del Reino Unido para navegar por distintos horizontes de liquidez y marcos regulatorios, manteniendo al mismo tiempo la gestión de carteras en Londres.
Análisis geográfico
Londres sigue siendo el núcleo indiscutible del mercado de fondos de cobertura del Reino Unido, con una cuota del 83,21% en 2025 y un CAGR proyectado del 5,12%. La abolición de los límites a las bonificaciones en 2024, junto con un repunte de la inversión extranjera directa, consolidó su ventaja sobre Nueva York y Hong Kong en materia de liquidez multimercado y capital humano. Los grandes bancos incrementaron las bandas salariales para cuantitativos y operadores de ejecución, reforzando la capacidad de atracción de talento de la ciudad. La ejecución nativa en la nube, los centros de datos coubicados y las rutas de fibra de baja latencia hacia los mercados estadounidenses y europeos mantienen los costes de negociación competitivos. La adopción temprana por parte de la FCA de las normas de divulgación de sostenibilidad diferencia aún más a Londres ante los inversores comprometidos con los criterios ESG.
El sureste de Inglaterra opera como una extensión estratégica, absorbiendo funciones sensibles a los costes y manteniendo la proximidad a las contrapartes. El corredor de Reading a Brighton alberga operaciones de ciberseguridad, centros de administración de fondos y centros de archivo de datos. La mejora de la conectividad ferroviaria y de fibra óptica permite a los gestores de carteras supervisar el riesgo en tiempo real desde oficinas satélite sin comprometer la calidad de ejecución. Los ecosistemas de parques empresariales de la región también atraen a empresas emergentes que desarrollan herramientas de análisis impulsadas por inteligencia artificial y de obtención de liquidez para el mercado de fondos de cobertura del Reino Unido en general.
Escocia y el noroeste de Inglaterra aportan especializaciones de nicho que diversifican la huella geográfica. El entorno de pruebas fintech de Edimburgo acelera los proyectos piloto de tecnología regulatoria, mientras que las asociaciones universitarias de Glasgow canalizan graduados en ciencia de datos hacia equipos de negociación sistemática. Mánchester se centra en la conciliación de operaciones y el análisis de cumplimiento normativo, aprovechando los menores costes operativos y el sólido talento en ciencias, tecnología, ingeniería y matemáticas. Aunque la toma de decisiones de inversión gravita hacia Londres, los centros regionales mitigan la concentración del riesgo operativo y cultivan la experiencia local, reforzando la resiliencia del sector de fondos de cobertura del Reino Unido.
Panorama regulatorio
El mercado de fondos de cobertura del Reino Unido opera bajo un marco de la Financial Conduct Authority (FCA) que ha ido avanzando hacia una supervisión proporcional y una presentación de informes simplificada para los gestores de activos, manteniéndose alineado con las expectativas internacionales en materia de gobernanza, gestión de riesgos y protección del inversor. En julio de 2024, la FCA implementó las etiquetas de Sustainability Disclosure Requirements (SDR) junto con una norma antigreenwashing, lo que ha situado el etiquetado de productos, las divulgaciones y la gobernanza de datos ESG en el centro del diseño y la distribución de productos de fondos de cobertura.
Se está llevando a cabo un restablecimiento regulatorio para los gestores alternativos. El 14 de julio de 2026, HM Treasury y la FCA abrieron consultas para reformar el régimen de AIFM del Reino Unido (incluida la FCA CP26/28) y publicaron un proyecto de legislación para sustituir el enfoque derivado de la UE incorporado por una estructura de tres niveles basada en el NAV (Grande por encima de 5.000 millones de GBP, Medio entre 750 millones de GBP y 5.000 millones de GBP, Pequeño por debajo de 750 millones de GBP). Al mismo tiempo, la FCA lanzó el marco Fund Reporting for Asset Management Entities (FRAME) (CP26/26) para estandarizar y simplificar la presentación de informes de fondos, con consultas que cierran el 14 de octubre de 2026 y una implementación prevista para 2028. En conjunto, estos pasos ya están configurando los presupuestos de cumplimiento, las decisiones de estructuración de fondos y la forma en que las firmas comparan los modelos operativos del Reino Unido frente a los establecidos en la UE.
Análisis de la cadena de valor
La cadena de valor de los fondos de cobertura del Reino Unido comienza con la formación de capital a partir de asignadores nacionales e internacionales, liderados por fondos de pensiones, aseguradoras, family offices y canales de individuos de alto patrimonio neto, y luego se dirige hacia gestores con sede en Londres y otros centros del Reino Unido. Las estructuras de fondos abarcan AIF domiciliados en el Reino Unido y vehículos offshore utilizados para la neutralidad fiscal, así como envolturas UCITS para una distribución más amplia. Las reformas de la FCA y HM Treasury impulsan cada vez más la gobernanza y la supervisión hacia la proporcionalidad según el tamaño y el perfil de riesgo.
La ejecución y las operaciones dependen de los prime brokers y las plazas de negociación, con el apoyo de una capa de servicios especializados que incluye administradores de fondos, depositarios/custodios, auditores, asesoría legal y proveedores de cumplimiento normativo y ciberseguridad. La tecnología y los datos se han convertido en insumos fundamentales, que abarcan desde el abastecimiento de datos alternativos y la infraestructura en la nube hasta la gobernanza de modelos y la conectividad de baja latencia para estrategias sistemáticas. Organismos sectoriales como AIMA también desempeñan un papel activo en la defensa de intereses y la coordinación con los reguladores, influyendo en cómo los marcos de presentación de informes y los niveles de AIFM propuestos para el Reino Unido se traducen en modelos operativos, tanto para las grandes plataformas multiestrategia como para los gestores emergentes más pequeños.
Panorama competitivo
En el mercado de fondos de cobertura del Reino Unido, los 20 principales gestores controlan casi la mitad de los activos bajo gestión (AUM), lo que indica una concentración de mercado moderada. Estos gigantes multiestrategia aprovechan las economías de plataforma, la gestión centralizada del riesgo, una infraestructura de investigación compartida y las reducciones de comisiones derivadas de la escala para atraer equipos de negociación. Su capacidad de operar a escala les permite negociar condiciones favorables y mantener una ventaja competitiva. Con sus sustanciales recursos financieros, obtienen acceso prioritario a fuentes de datos premium y avanzados centros de ejecución, fundamentales para mantener la eficiencia operativa. Esta ventaja competitiva obliga a los competidores de tamaño medio a centrarse en nichos altamente especializados para diferenciarse en el mercado.
La tecnología define la frontera competitiva. Man Group invirtió 125,6 millones de USD en la actualización de su plataforma Condor para integrar bibliotecas de aprendizaje automático (machine learning), análisis del libro de órdenes en tiempo real y comprobaciones automatizadas de gobernanza de modelos. Los gigantes estadounidenses Citadel, Millennium y Point72 ampliaron su plantilla en Londres, inflando los paquetes salariales a niveles récord y desencadenando una espiral de retribución que presiona a las boutiques más pequeñas. Las estrategias sistemáticas conformes con criterios ESG representan un espacio lucrativo sin explotar, pero el gasto en datos y gobernanza necesario para obtener la etiqueta de sostenibilidad de la Autoridad de Conducta Financiera (FCA) limita el número de nuevos participantes.
La distribución también está en plena transformación. Los mercados de tecnología financiera (fintech) emparejan a los asignadores con los gestores según la huella de factores y la tolerancia a la liquidez, reduciendo las comisiones de los intermediarios. Los agentes de colocación están evolucionando hacia el asesoramiento en resiliencia cibernética y debida diligencia operacional para mantener su relevancia. El mayor escrutinio de la Autoridad de Conducta Financiera (FCA) sobre la valoración, los conflictos de interés y la gobernanza de las cuentas de segregación añade capas de cumplimiento normativo que favorecen a las empresas bien capitalizadas. En consecuencia, los gestores emergentes buscan acuerdos de siembra con oficinas familiares para alcanzar una masa crítica, garantizando que el mercado de fondos de cobertura del Reino Unido mantenga el dinamismo emprendedor a pesar de las presiones de la escala.
Líderes de la industria de fondos de cobertura del Reino Unido
Man Group plc
Marshall Wace LLP
Citadel Europe LLP
Millennium Capital Partners LLP
Brevan Howard Asset Management LLP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades más inmediatas se encuentran en estrategias y envolturas que se ajustan a las prioridades de los asignadores en torno a la diversificación, los rendimientos no correlacionados y la protección frente a caídas, temas que se alinean con el comportamiento de los asignadores hacia el segundo semestre de 2026. A medida que los asignadores endurecen la selección, la diferenciación de gestores está cada vez más ligada a una gestión de riesgos repetible, la transparencia y la capacidad de ofrecer informes y controles de nivel institucional, especialmente para los enfoques sistemáticos y orientados a macro que dependen de la profundidad de datos y ejecución.
La modernización regulatoria también genera margen para la ingeniería de productos y la distribución impulsadas por el cumplimiento normativo. Las consultas de la FCA y HM Treasury lanzadas el 14 de julio de 2026 para rediseñar el régimen de AIFM del Reino Unido en niveles basados en el NAV, junto con la iniciativa de presentación de informes FRAME de la FCA, respaldan la demanda de canales de información estandarizados, herramientas de cumplimiento subcontratadas y configuraciones operativas capaces de dar servicio tanto a la distribución nacional del Reino Unido como a la UCITS. Por otro lado, con el crédito privado atrayendo una alta atención institucional y el Reino Unido introduciendo los Long-Term Asset Funds (LTAF) para exposiciones menos líquidas, las plataformas y gestores con una gobernanza sólida, controles de valoración y gestión de liquidez cuentan con vías más claras para ampliar sus catálogos de productos mientras cumplen con expectativas de supervisión más elevadas.
Desarrollos recientes del sector
- Junio de 2026: Citadel Europe LLP divulgó una posición corta pública del 0,56 % en la plataforma inmobiliaria sueca Hemnet. La divulgación apunta a un compromiso regional continuo y a la presentación de informes regulatorios en curso en distintas bolsas.
- Mayo de 2026: Man Group plc inició un programa de recompra de acciones de 50 millones de dólares. Esta medida respalda el sentimiento del mercado y ofrece una base para un posible aumento del BPA mediante la recompra.
- Abril de 2026: comunicado comercial de Man Group plc correspondiente al trimestre finalizado el 31 de marzo de 2026, con un AUM de 228.700 millones de dólares. La actualización indica un crecimiento continuo de los activos y un posicionamiento constante dentro del panorama de fondos de cobertura del Reino Unido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de fondos de cobertura del Reino Unido se mide como el total de activos bajo gestión (AUM) gestionados por gestores de fondos de cobertura que operan en el Reino Unido, expresado en USD y monitoreado durante el período de estudio.
Exclusiones del alcance: excluimos el capital privado, los fondos inmobiliarios y los fondos mutuos tradicionales de solo posiciones largas, incluso cuando operan bajo la misma marca de gestor de activos.
Descripción general de la segmentación
- Por estrategia de inversión
- Renta variable larga/corta
- Macro global
- Impulsado por eventos
- Valor relativo/Arbitraje
- Cuantitativo/Sistemático
- Multiestrategia
- Crédito/Renta fija
- Por tipo de inversor
- Fondos de pensiones
- Compañías de seguros
- Fondos soberanos de inversión
- Oficinas familiares
- Personas con alto patrimonio neto
- Fondos de fondos
- Por canal de distribución
- Ventas directas
- Agentes de colocación/Intermediarios
- Plataformas digitales/en línea
- Por domicilio y estructura del fondo
- Fondos registrados en el Reino Unido (Ltd / LLP / FIA)
- Fondos offshore (Islas del Canal, Caimán)
- Fondos registrados en la UE (Irlanda, Luxemburgo)
- Fondos de cobertura conformes con UCITS
- Por región
- Londres
- Sureste de Inglaterra
- Escocia
- Noroeste de Inglaterra
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el marco del mercado y construir puntos de partida claros para el AUM gestionado en el Reino Unido de fondos de cobertura, los flujos y las tendencias estructurales. Para ello se emplearon fuentes públicas y oficiales, como los comunicados estadísticos de The Investment Association, las publicaciones sobre el panorama de gestión de activos de TheCityUK, las publicaciones e información de registro de la FCA, y los informes de estabilidad financiera del Bank of England, que respaldan la forma en que se abordan los activos y los riesgos en el mercado del Reino Unido.
Para mantener las cifras comparables, las series de AUM de estas fuentes se alinearon con criterios coherentes de temporalidad y tratamiento de divisas, y luego se contrastaron con las divulgaciones de los gestores en informes anuales, presentaciones a inversores y documentos de fondos. También se hizo referencia a investigaciones financieras académicas y revisadas por pares de reconocido prestigio cuando ayudan a interpretar los factores generales que impulsan los rendimientos de los fondos de cobertura y los debates sobre apalancamiento, y utilizamos suscripciones de pago centradas en datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para agilizar la verificación de hechos cuando la divulgación pública era limitada. Las fuentes documentales aquí mencionadas son ilustrativas, y también utilizamos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba el significado práctico de "gestionado en el Reino Unido", especialmente cuando los fondos están domiciliados en el extranjero pero se gestionan desde Londres, y cuando las envolturas reguladas por el Reino Unido conviven con estructuras offshore. Las entrevistas abarcaron a gestores de fondos de cobertura, proveedores de servicios, asignadores y especialistas en cumplimiento normativo para validar las distribuciones del AUM por estrategia, los términos de reembolso habituales y cómo la presión sobre las comisiones y los ciclos de rendimiento afectan la retención de activos.
Dado que el informe está centrado en el Reino Unido, nos concentramos en los responsables de decisiones y profesionales del mercado locales, y luego trianguladamos con el comportamiento de los asignadores transfronterizos cuando este afecta a las entradas de capital en el Reino Unido.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28 % | Directivos (CXO): 17 % |
| Nivel medio: 55 % | Líderes funcionales/de unidad: 23 % |
| Actores más pequeños: 17 % | Gestores: 60 % |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de AUM de fondos de cobertura del Reino Unido, utilizando los activos gestionados en el Reino Unido reportados, y luego se concilia con la participación del Reino Unido en los activos globales de fondos de cobertura y la combinación local de estilos de estrategia. Después de definir ese conjunto de demanda, utilizamos aproximaciones selectivas de abajo hacia arriba para verificar la coherencia de los totales, incluyendo la agregación del AUM de gestores muestreados divulgado en presentaciones regulatorias y comunicados públicos, para luego escalar utilizando el número de gestores y los patrones de concentración conocidos.
Los insumos relevantes en este mercado se mantuvieron prácticos y observables, incluyendo (i) los niveles de AUM gestionados en el Reino Unido de fondos de cobertura y la dirección de los flujos netos, (ii) los efectos de los ciclos de rendimiento sobre los activos, (iii) los cambios en la combinación de inversores entre instituciones y fuentes de capital privado, (iv) los términos de liquidez y la prevalencia de mecanismos de bloqueo, que influyen en cuán "estable" es el AUM, y (v) el equilibrio entre los fondos offshore y las envolturas reguladas por el Reino Unido que amplían la distribución. Cuando surgieron vacíos en las divisiones por estrategia o en las participaciones por domicilio, primero utilizamos rangos derivados de entrevistas y luego los ajustamos a los totales publicados para que el modelo se mantuviera internamente coherente.
Para la previsión, se utilizó el análisis de escenarios, ya que el AUM de fondos de cobertura en el Reino Unido es sensible a las condiciones macroeconómicas y al apetito de riesgo de los asignadores, que pueden cambiar rápidamente. Se construyeron trayectorias base, conservadora y al alza en torno a los entornos de rendimiento esperados, los rangos probables de entradas netas y los efectos de conversión de divisas, y luego se alinearon con lo que los profesionales del sector indicaron como razonable durante el período de previsión.
Validación de datos y ciclo de actualización
Los resultados se verificaron en varias etapas para que la cifra final no dependa de un único conjunto de datos ni de una única suposición. Nuestro equipo comparó los resultados del modelo con señales independientes, como las tasas de crecimiento de la gestión de activos del Reino Unido, la dirección del AUM global de fondos de cobertura y los cambios visibles en el comportamiento de los asignadores, y luego revisamos cualquier salto significativo interanual antes de la aprobación final.
Cuando se detectaba un valor atípico, el factor relacionado se rastreaba hasta su serie de datos de origen, y se plantearon preguntas de seguimiento a los entrevistados si el cambio no podía explicarse por el rendimiento, los flujos o el momento de conversión de divisas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios regulatorios importantes o dislocaciones repentinas del mercado. Antes de la entrega, el modelo se ejecuta nuevamente con los insumos más recientes disponibles para que los clientes reciban una visión actualizada.
Comparación del dimensionamiento del mercado de fondos de cobertura del Reino Unido de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los fondos de cobertura del Reino Unido a menudo no coinciden porque la unidad de medida subyacente no siempre es la misma, y el límite entre los activos gestionados en el Reino Unido y los fondos domiciliados en el Reino Unido se trata de manera distinta según la publicación. También surgen diferencias cuando una estimación se basa en el AUM y otra se acerca más a los conjuntos de comisiones de gestión, lo que puede hacer que el mercado parezca más pequeño incluso si los activos son cuantiosos.
La principal brecha proviene de si se incluyen los fondos domiciliados en el extranjero pero gestionados por equipos del Reino Unido; Mordor Intelligence los contabiliza cuando la actividad de gestión de inversiones se basa en el Reino Unido y los activos se gestionan desde allí, en lugar de filtrar únicamente por el domicilio del fondo. Otras brechas provienen del momento de conversión de divisas (spot frente a promedio anual), de años base más antiguos que no reflejan el rendimiento y los flujos posteriores, y de las suposiciones sobre cómo cambia la demanda de los asignadores tras picos de volatilidad.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 531,22 mil millones de USD (2025) | |
| Asociación Sectorial A | 460,00 mil millones de USD (2023) | Utiliza una instantánea del AUM de fondos de cobertura del Reino Unido vinculada a un único año y comúnmente informa en GBP, con una normalización limitada para los mandatos transfronterizos y los efectos de flujo posteriores. |
| Documento de Política B | 335,00 mil millones de USD (2023) | Utiliza una cifra conservadora de AUM del sector y puede omitir algunas estructuras de cuentas gestionadas y multigestor, y la cifra no se actualiza con una periodicidad anual de modelo de mercado. |
La dispersión entre las cifras se explica en gran medida por lo que se contabiliza como parte de los activos de fondos de cobertura gestionados en el Reino Unido, además del momento de la conversión de divisas y el año en que se tomó la instantánea. Al vincular el valor a señales de AUM observables y luego contrastarlo con divulgaciones y comentarios de los asignadores, mantenemos el resultado trazable a insumos que pueden revisarse y repetirse.


Preguntas clave respondidas en el informe
¿Qué CAGR se espera que registre el mercado de fondos de cobertura del Reino Unido hasta 2031?
Se proyecta que el mercado registre una CAGR del 3,98%, creciendo desde 531.220 millones de USD en 2025 hasta 671.470 millones de USD en 2031.
¿Qué grupo de inversores asigna actualmente la mayor cuota a los fondos de cobertura del Reino Unido?
Los fondos de pensiones mantienen el 56,25% de los activos, lo que refleja la diversificación posterior a la crisis de LDI hacia activos alternativos.
¿Por qué son importantes las estructuras UCITS para los gestores de fondos de cobertura del Reino Unido tras el Brexit?
Los vehículos UCITS proporcionan un pasaporte reconocido por la UE, lo que permite a los gestores del Reino Unido distribuir estrategias de fondos de cobertura con liquidez diaria en toda Europa, a pesar de la pérdida de los derechos plenos de pasaporte comunitario.
¿Cómo está dando forma la regulación ESG al desarrollo de productos?
Los Requisitos de Divulgación de Sostenibilidad de la Autoridad de Conducta Financiera (FCA) impulsaron un aumento del 23% en los activos de fondos de cobertura sostenibles y obligaron a los gestores a invertir fuertemente en datos ESG y marcos de verificación.
¿Qué inversiones tecnológicas diferencian a las principales firmas de fondos de cobertura del Reino Unido?
El gasto en datos alternativos, plataformas de aprendizaje automático aceleradas por GPU y sistemas de ejecución nativos en la nube sustenta la generación de alfa y la escalabilidad operativa de los principales gestores.
¿Ha llevado el Brexit a un traslado masivo de la actividad de los fondos de cobertura fuera de Londres?
Si bien algunas empresas de nivel medio abrieron filiales en la UE, Londres sigue dominando con una participación doméstica del 83,21% y continúa atrayendo inversión extranjera directa, respaldada por su profundidad de talento y acceso al mercado.
Última actualización de la página el:



