
Tamanho e Participação do Mercado de Proteção de Gramados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
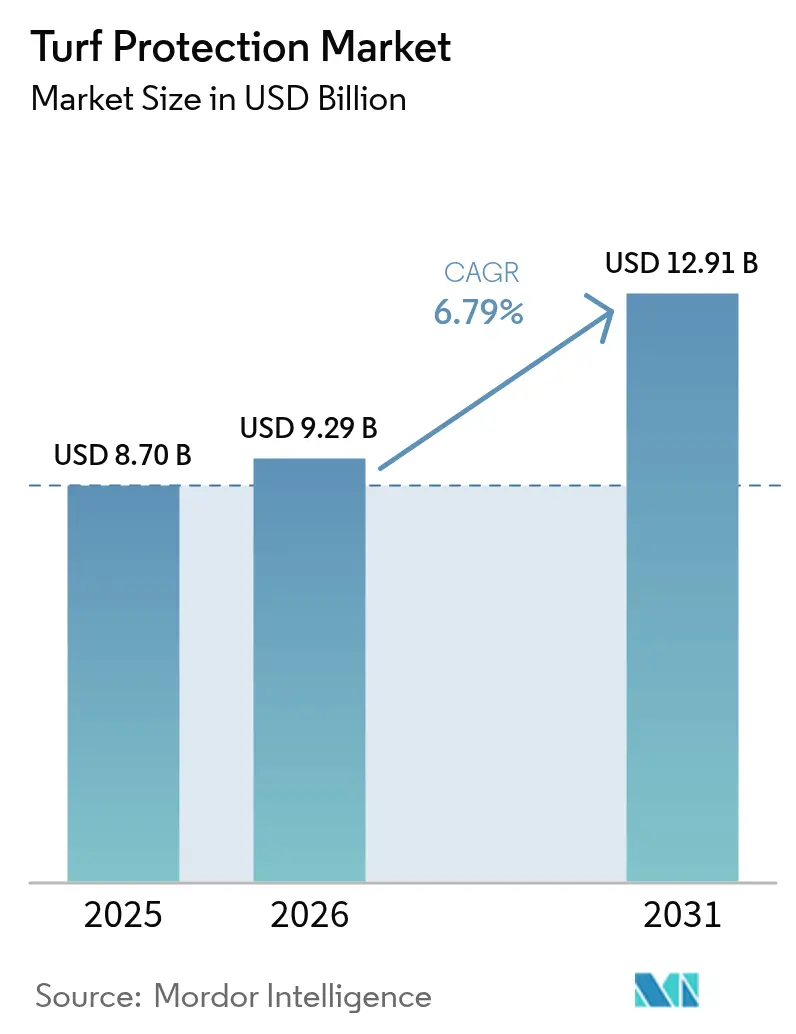
| Tamanho do Mercado (2026) | 9.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.91 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.79 % |
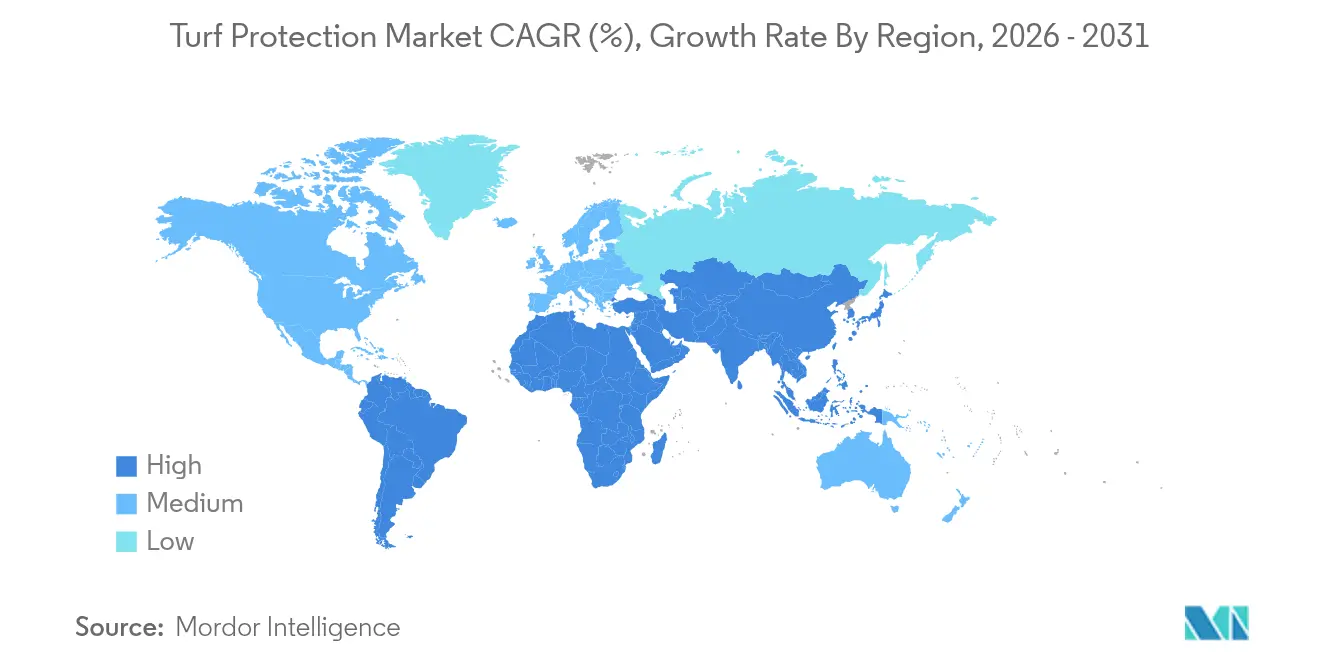
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
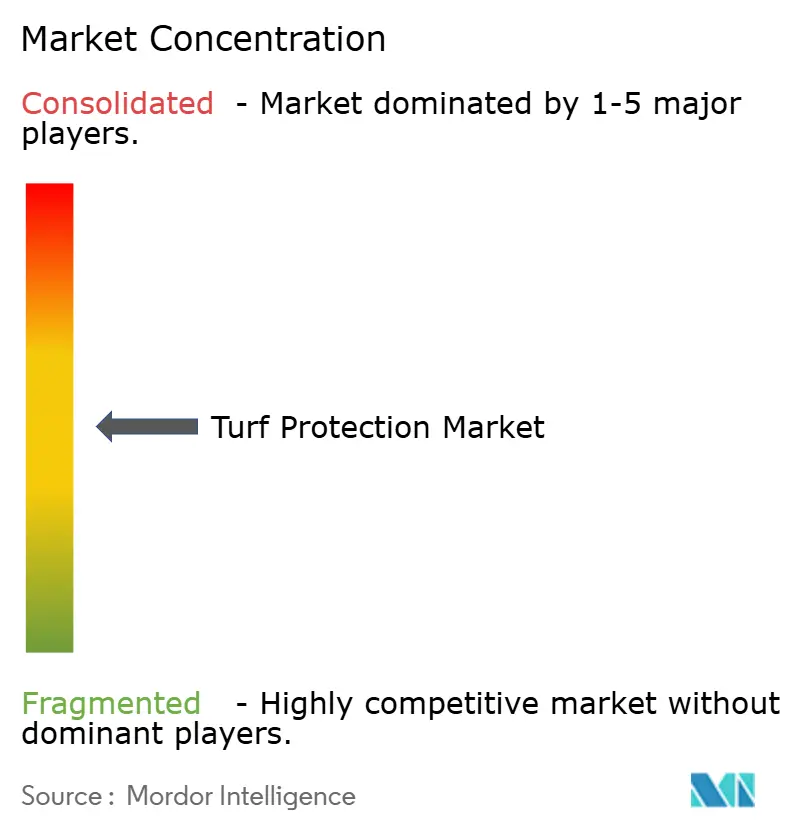
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteção de Gramados por Mordor Intelligence
O tamanho do mercado de proteção de gramados foi avaliado em USD 8,7 bilhões em 2025 e estima-se que cresça de USD 9,29 bilhões em 2026 para atingir USD 12,91 bilhões até 2031, a um CAGR de 6,79% durante o período de previsão (2026-2031). Essa expansão reflete o acelerado investimento em campos de golfe, locais de esportes profissionais e paisagens residenciais de alto padrão que exigem superfícies de jogo e lazer resilientes e visualmente atraentes. A crescente volatilidade climática, padrões mais rígidos de segurança dos jogadores e a transição para programas integrados de manejo de pragas estão impulsionando a demanda por fungicidas avançados, bioestimulantes e tecnologias de aplicação de precisão. Os produtos biológicos estão experimentando crescimento de dois dígitos à medida que os reguladores examinam as químicas sintéticas e os proprietários buscam reduzir sua pegada ambiental. Os cinco principais fornecedores respondem pela maior parte da receita global, com a Syngenta detendo a maior participação, seguida pela Bayer CropScience. No entanto, a fragmentação ainda permite que especialistas regionais penetrem em nichos como bioestimulantes e pacotes de sensores de precisão. A América do Norte mantém sua liderança devido a uma infraestrutura esportiva madura e alto gasto doméstico com cuidados com gramados, enquanto a região Ásia-Pacífico registra os ganhos mais rápidos à medida que a urbanização e a construção de megainstalações estimulam a demanda incremental.
Principais Conclusões do Relatório
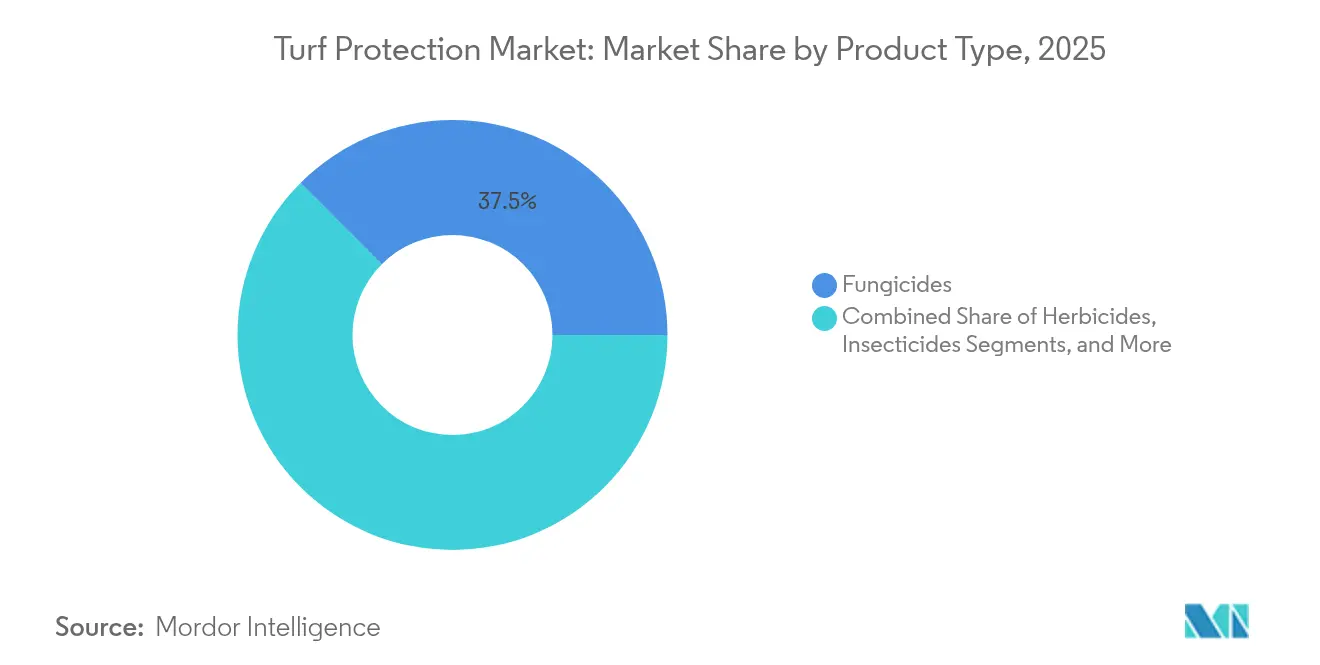
- Por tipo de produto, os fungicidas lideraram com uma participação de 37,50% do mercado de proteção de gramados em 2025, enquanto os bioestimulantes devem crescer a um CAGR de 10,81% até 2031.
- Por aplicação, o paisagismo respondeu por 42,10% do tamanho do mercado de proteção de gramados em 2025, enquanto os campos esportivos devem se expandir a um CAGR de 9,36% até 2031.
- Por usuário final, os clientes residenciais detinham 45,40% da participação do mercado de proteção de gramados em 2025, enquanto os proprietários de instalações esportivas devem registrar um CAGR de 8,92% entre 2026 e 2031.
- Por modo de ação, as formulações químicas capturaram 71,20% da receita em 2025, mas as soluções biológicas estão avançando a um CAGR de 11,59%.
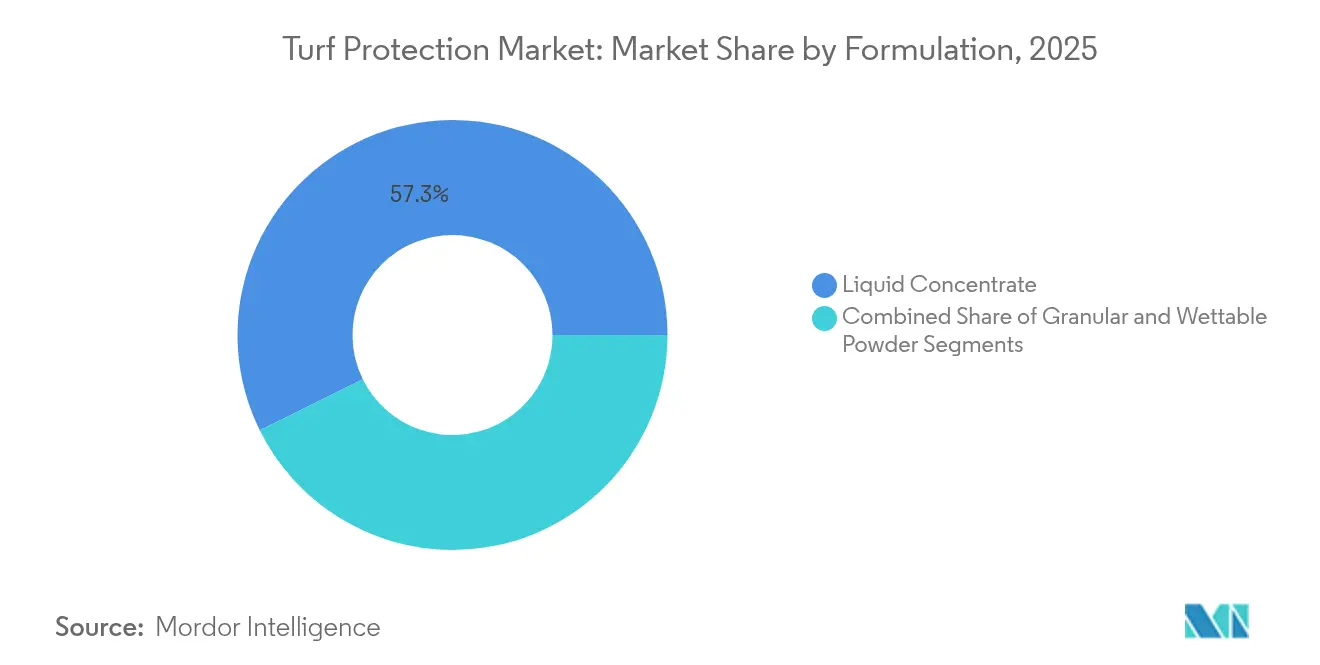
- Por formulação, os concentrados líquidos representaram 57,30% das vendas em 2025 e registrarão um CAGR de 10,32% ao longo do horizonte de previsão.
- Por região, a América do Norte detinha 34,70% do mercado de proteção de gramados em 2025, enquanto a Ásia-Pacífico acelerará a um CAGR de 8,32% até 2031.
- Por empresa, os cinco maiores players controlavam coletivamente a maior parte do mercado de proteção de gramados em 2025, sendo a Syngenta um dos players de destaque, seguida pela Bayer CropScience.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Proteção de Gramados*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da construção de campos de golfe e locais de esportes profissionais | +1.8% | Global, maior na Ásia-Pacífico e no Oriente Médio | Médio prazo (2-4 anos) |
| Aumento da incidência de doenças em gramados | +1.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescimento da demanda residencial por gramados estéticos | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Transição para fungicidas biológicos e bioestimulantes | +1.0% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Adoção do manejo de gramados de precisão baseado em sensores | +0.8% | América do Norte, Europa e Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Soluções de mitigação do estresse térmico induzido pelas mudanças climáticas | +0.9% | Regiões globais mais quentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da construção de campos de golfe e locais de esportes profissionais
As alocações de capital para novas instalações aumentaram após a pandemia, particularmente na Índia, China e países do Golfo, criando uma demanda constante por sistemas de gramado híbrido que equilibram durabilidade com jogabilidade natural. As ligas profissionais formalizaram métricas de qualidade de superfície, levando os proprietários de locais a especificar fungicidas, reguladores de crescimento de plantas e produtos de mitigação de estresse que passam em testes de segurança mais rigorosos. Uma vez construído, cada local requer controle de doenças durante toda a temporada, ancorando receita recorrente para os fornecedores. Os desenvolvedores também recorrem a pacotes integrados que combinam sementes, nutrição e monitoramento digital, abrindo oportunidades de venda cruzada no mercado de proteção de gramados.
Aumento da incidência de doenças em gramados
Invernos mais amenos e umidade prolongada estão intensificando os surtos de mancha-do-dólar e mancha-parda, levando os superintendentes a adotar programas de rotação dinâmica que respondem à pressão de patógenos em tempo real, em vez de calendários fixos. Pesquisas mostram que parcelas de festuca alta que recebem alto nitrogênio sofrem 40% mais severidade de mancha-parda do que gramados moderadamente fertilizados, ressaltando a necessidade de estratégias de nutrição equilibradas. Kits de diagnóstico avançados e modelos de inteligência artificial agora detectam a mancha-do-dólar com 97% de precisão, permitindo intervenções mais precoces e cargas otimizadas de fungicidas. A tendência está impulsionando o setor de proteção de gramados em direção à análise preditiva e tratamentos específicos por local que preservam os organismos benéficos do solo.
Crescimento da demanda residencial por gramados estéticos
Os proprietários de imóveis consideram cada vez mais a qualidade do gramado como um ativo que apoia a valorização da propriedade e os estilos de vida ao ar livre. Produtos como o Primo Maxx reduzem a frequência de corte em até 50% enquanto adensam as copas do gramado, posicionando os reguladores de crescimento como um item básico no varejo. As regulamentações de seca nos estados ocidentais favorecem misturas de baixa manutenção e eficiência hídrica suplementadas com bioestimulantes. Os varejistas estão ampliando suas prateleiras premium, permitindo que os consumidores do tipo faça-você-mesmo acessem tecnologias antes exclusivas para profissionais, o que amplia ainda mais o mercado de proteção de gramados.
Transição para fungicidas biológicos e bioestimulantes
A política ambiental e a pressão pública contra resíduos sintéticos estão impulsionando os insumos biológicos. O Bexfond da Corteva forma biobarreiras microbianas que suprimem patógenos do solo e estimulam o vigor das raízes, exemplificando as ofertas de próxima geração. As restrições de microplásticos da União Europeia sobre gramado artificial também estão incentivando os proprietários de instalações a adotar superfícies naturais reforçadas com biossoluções. A maior estabilidade de prateleira, formulações de fácil mistura e evidências de melhor tolerância à seca ampliaram a adoção entre campos de alto padrão e complexos esportivos.
Análise de Impacto das Restrições do Mercado de Proteção de Gramados*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida penetração de soluções de gramado artificial | −1.2% | Global, regiões com escassez de água | Médio prazo (2-4 anos) |
| Alto custo de pesquisa e desenvolvimento para novas químicas | −0.8% | Global | Longo prazo (≥ 4 anos) |
| Pressão regulatória sobre fungicidas convencionais | −1.0% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Preocupações com poluição por micro e nanoplásticos provenientes de insumos para gramados | −0.6% | Europa, América do Norte, Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida penetração de soluções de gramado artificial
Os campos sintéticos eliminam os gastos rotineiros com corte e pesticidas, atraindo conselhos escolares e municípios que lidam com restrições de mão de obra e água. As instalações nos Estados Unidos agora chegam a entre 1.200 e 1.500 por ano[1]Fonte: Environmental Health News, "Restrições de Microplásticos da UE," ehn.org. No entanto, as descobertas de contaminação por PFAS e estimativas de liberação de microplásticos de 16.000 toneladas anuais na Europa desencadearam revisões de políticas que poderiam retardar as conversões e dar vida às alternativas naturais. Os fornecedores de proteção de gramados estão respondendo com tecnologia híbrida e campanhas de comunicação que destacam os benefícios de saúde e sustentabilidade dos sistemas naturais.
Pressão regulatória sobre fungicidas convencionais
A decisão provisória da Agência de Proteção Ambiental dos Estados Unidos sobre o clorotalonil impõe janelas de aplicação mais restritas e alterações de rótulo, pressionando os distribuidores a reformular seus portfólios[2]Fonte: GCSAA, "EPA Emite Decisão sobre Clorotalonil," gcsaa.org. O Regulamento de Uso Sustentável da Europa restringe igualmente o uso de certas estrobilurinas. Essas medidas aceleram a migração para programas integrados, mas podem reduzir temporariamente as vendas de produtos legados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Proteção de Gramados
Por Tipo de Produto:
Os Biológicos Impulsionam a InovaçãoOs fungicidas geraram a maior fatia da receita do mercado de proteção de gramados com uma participação de 37,50% em 2025, refletindo a ameaça contínua de mancha-do-dólar, mancha-parda e Pythium. Planos de rotação sofisticados que combinam química SDHI, QoI e DMI permanecem indispensáveis para campos que visam manter superfícies de nível de torneio. No entanto, os bioestimulantes, com um CAGR de 10,81%, destacam a transição do mercado para insumos sustentáveis respaldados por ganhos comprovados de tolerância ao estresse e saúde das raízes. Os herbicidas detêm uma participação proeminente na demanda total, pois os gestores combatem o azevém anual e as ervas daninhas de folha larga, enquanto os reguladores de crescimento de plantas ganham espaço ao reduzir os custos de combustível e mão de obra com cortadores de grama.
O tamanho do mercado de proteção de gramados para reguladores de crescimento de plantas está pronto para se expandir em conjunto com maiores restrições de mão de obra e metas de sustentabilidade. Alternativas à base de ferro e coquetéis microbianos agora complementam os fungicidas convencionais, demonstrando supressão equivalente da mancha-do-dólar com menor risco ambiental. Os biológicos e os sintéticos estão gerando coformulações que melhoram a absorção e a persistência, ampliando as opções para os superintendentes.


Por Aplicação:
Campos Esportivos Aceleram o CrescimentoO paisagismo manteve 42,10% da demanda geral em 2025, sustentado por gastos residenciais e comerciais constantes com apelo visual. As combinações de produtos se concentram no controle de ervas daninhas de amplo espectro, nutrição de liberação lenta e corantes que proporcionam uma aparência uniforme. Em contraste, os campos esportivos lideram a tabela de crescimento com um CAGR de 9,36%, pois franquias e universidades priorizam a segurança dos atletas e a consistência das superfícies. A pressão da NFL por testes de campo padronizados já está moldando as especificações de compra em direção a programas de fungicidas de alto desempenho e misturas de ressemeadura híbrida.
O tamanho do mercado de proteção de gramados dedicado aos campos de golfe detém uma participação significativa, mas o crescimento se estabiliza em relação às arenas esportivas, pois muitos campos maduros transitam da expansão de capital para um modo de renovação. As fazendas de grama, embora de nicho, exercem influência por meio de seu papel no fornecimento de grama livre de doenças que exige controle intensivo de pragas.
Por Usuário Final:
Proprietários de Instalações Lideram a Adoção de PrecisãoOs proprietários de imóveis adquiriram 45,40% dos produtos de proteção de gramados em 2025, refletindo o fácil acesso a formulações de nível profissional por meio de grandes varejistas e canais de comércio eletrônico. Rótulos claros, pulverizadores de mangueira e kits de cuidados com gramados por assinatura simplificam a adoção, alimentando o impulso do segmento. Os proprietários de instalações esportivas, expandindo a um CAGR de 8,92%, refletem o aumento das ligas semiprofissionais e complexos de recreação comunitária que exigem superfícies de qualidade de estádio.
Os empreiteiros comerciais de paisagismo são outro segmento que detém demanda significativa e está aumentando o agrupamento de consultoria agronômica, instalações de irrigação e monitoramento digital em contratos de serviço. O investimento de private equity está impulsionando a consolidação entre os empreiteiros, facilitando a aquisição em massa e parcerias com fornecedores que influenciam a dinâmica do mercado de proteção de gramados.
Por Formulação:
Concentrados Líquidos DominamOs concentrados líquidos capturaram 57,30% das vendas em 2025 e registraram o crescimento mais rápido, a um CAGR de 10,32%, porque se dissolvem rapidamente, suportam misturas em tanque e se adequam a barras de precisão. Avanços em encapsulamento, como o Enversa 3CS da Corteva, prolongam a vida residual e a segurança das culturas, tornando os líquidos ainda mais atraentes. Os granulares ainda desempenham um papel vital nos programas de herbicidas pré-emergentes e nos produtos combinados de fertilizantes, que são preferidos por sua liberação lenta e facilidade de aplicação por meio de distribuidores a lanço.
Os líquidos de ultrabaixo volume estão emergindo, exigindo menos veículo e suportando tratamentos baseados em drones. Essa inovação está alinhada com as metas de sustentabilidade e economia de mão de obra, reforçando a posição de liderança dos concentrados líquidos no mercado de proteção de gramados.
Por Modo de Ação:
Soluções Integradas Ganham EspaçoOs produtos químicos ainda responderam por 71,20% da receita em 2025, impulsionados pela atividade de amplo espectro e resultados previsíveis. No entanto, os insumos biológicos estão crescendo a um CAGR de 11,59%, pois ensaios universitários demonstram desempenho contra Rhizoctonia e Fusarium comparável aos sintéticos. Programas integrados que combinam cepas de Bacillus com fungicidas em doses reduzidas oferecem benefícios de manejo de resistência e alívio ambiental.
Espera-se que a participação do mercado de proteção de gramados para biológicos puros aumente à medida que as revisões pendentes de ativos mais antigos levem os compradores a optar por opções de menor risco. Tratamentos ultravioleta e aplicações de choque térmico aparecem no horizonte como complementos não químicos, ressaltando a contínua diversificação do mercado.
Análise Geográfica
Mercado de Proteção de Gramados na América do Norte
A América do Norte reteve 34,70% da receita global em 2025, sustentada por mais de 15.000 campos de golfe e um dos maiores portfólios mundiais de estádios profissionais. Os Estados Unidos representam aproximadamente 90% da demanda regional e se beneficiam da adoção antecipada de sondas de solo IoT e ferramentas de agendamento de pulverização com IA. A janela de cultivo mais curta do Canadá concentra os surtos de doenças em picos intensos de verão, incentivando programas premium de fungicidas. Os corredores de resorts do México canalizam investimentos em cultivares de gramado tolerantes ao sal e programas de fertilidade que prosperam em solos costeiros.
Mercado de Proteção de Gramados na APAC
A Ásia-Pacífico está projetada para registrar um CAGR de 8,32%, o mais rápido do mundo. Os institutos de pesquisa da China estão expandindo coleções de germoplasma para gramados resistentes ao estresse, mas os operadores de campos ainda importam muitos cultivares premium. A infraestrutura urbana de golfe e críquete da Índia sustenta uma demanda robusta por pacotes de fungicidas e reguladores de crescimento capazes de suportar as variações das monções. O maduro cenário de golfe do Japão está se voltando para a irrigação de precisão e insumos biológicos para atender às metas de sustentabilidade do governo. Os gestores de campos australianos enfrentam cotas rígidas de água, aumentando a dependência de agentes umectantes e misturas resistentes à seca para salvaguardar a qualidade de jogo.
Mercado de Proteção de Gramados na Europa
A Europa continua sendo um cenário orientado por tecnologia e regulamentação. O impulso da Comissão Europeia pelo uso sustentável de pesticidas e as proibições de microplásticos incentivam programas biológicos e carreadores biodegradáveis. Alemanha e Reino Unido lideram a adoção de redes de sensores conectados que ajustam com precisão o momento de aplicação de fungicidas. As equipes de manutenção de campos da França são adotantes precoces de tratamentos de sementes com bioestimulantes para cumprir os objetivos nacionais de redução de pesticidas, demonstrando como as políticas influenciam as decisões de aquisição.

Panorama regulatório
Os fornecedores de proteção de gramados operam sob regras de registro de pesticidas e biopesticidas que tornam cada vez mais rigorosos os rótulos, formulações e monitoramento nos principais mercados. Na União Europeia, o Regulamento (UE) 2026/1123 da Comissão (26 de maio de 2026) determina novos requisitos de rotulagem para produtos fitossanitários alinhados ao CLP (Regulamento (CE) n.º 1272/2008), enquanto o Regulamento (UE) 2026/1120 (26 de maio de 2026) proíbe doze coformulantes em produtos fitossanitários, com retiradas de autorização exigidas até 16 de junho de 2028. O controle e a vigilância na UE continuam por meio do Regulamento de Execução (UE) 2026/748 da Comissão (31 de março de 2026), que estabelece o programa de controle plurianual coordenado para o monitoramento de resíduos de pesticidas entre 2027 e 2029 e eleva as exigências de conformidade e documentação em toda a cadeia de suprimentos.
Fora da UE, ações subnacionais e nacionais estão remodelando os portfólios de proteção de gramados e as escolhas de manejo integrado de pragas. A Lei de Proteção às Aves e Abelhas de Nova York exige a eliminação progressiva do uso de neonicotinoides (incluindo imidacloprida, tiametoxam e acetamiprida) em aplicações externas em gramados e ornamentais, com efeito a partir de 31 de dezembro de 2026, levando distribuidores e aplicadores profissionais a adotarem estratégias alternativas de controle de insetos. Na Índia, uma ordem preliminar emitida em 14 de julho de 2026, sob a Lei de Insecticidas de 1968, propõe uma proibição nacional do Paraquat Dicloreto, reforçando a tendência mais amplo de maior escrutínio sobre químicas legadas e acelerando o interesse em ativos de menor risco e programas biológicos, onde os caminhos de registro e as alegações de produto suportam o uso em gramados e ornamentais.
Cenário Competitivo
O mercado de proteção de gramados é moderadamente fragmentado — os cinco principais fornecedores combinados detêm uma participação significativa. O Syngenta Group lidera, aproveitando a franquia de fungicidas Heritage e a plataforma de consultoria digital GreenCast. A Bayer AG segue, diferenciando-se por meio de uma combinação de pipelines químicos e biológicos. A BASF ocupa o terceiro lugar, distinguindo-se por ferramentas de suporte à decisão com inteligência artificial e financiamento substancial de pesquisa e desenvolvimento.
A consolidação está ganhando ritmo. A aquisição da divisão de gramados da FMC pela Envu em 2024 expandiu sua presença no segmento profissional de fungicidas e inseticidas. Os maiores players também estão investindo recursos em biológicos; o lançamento do Bexfond à base de Bacillus pela Corteva e a aquisição da Valagro pela Syngenta exemplificam essa transição. Inovadores menores competem por especialização, oferecendo reguladores de crescimento de nicho ou potenciadores de tolerância ao estresse que os grandes players podem adquirir posteriormente.
A tecnologia é um campo de batalha cada vez mais decisivo. O conjunto Xarvio da BASF combina análises meteorológicas com modelos de doenças para aumentar a precisão da pulverização, enquanto o Syngenta Group pilota robôs de monitoramento com visão computacional. As parcerias com fabricantes de sensores e desenvolvedores de software são comuns, pois os fornecedores se esforçam para integrar seus portfólios de produtos com consultoria agronômica em tempo real, aprofundando assim a fidelização dos clientes e expandindo os fluxos de receita recorrente.
Líderes do Setor de Proteção de Gramados
Syngenta Group
Bayer AG
BASF SE
UPL Limited
Corteva Agriscience
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Proteção de Gramados
- Syngenta Group
- Bayer AG
- BASF SE
- UPL Limited
- Nufarm Limited
- AMVAC Chemical Corporation
- Sumitomo Group
- Bioceres LLC (Morrone Bio Innovations)
- ICL Group
- FMC Corporation
- Corteva Agriscience
- SePRO Corporation
- Gowan Company, L.L.C.
- Koch Agronomic Services, LLC
- LebanonTurf (Lebanon Seaboard Corporation)

Oportunidades de mercado e perspectivas futuras
As mudanças regulatórias e de rotulagem estão criando espaço de curto prazo para reformulações, modos de ação alternativos e programas biológicos ou integrados adaptados a gramados profissionais e paisagismo de alto valor. Nos Estados Unidos, o registro federal da EPA para o inseticida/acaricida Atexzo da Syngenta, destinado a campos de golfe, produtores de tapetes de grama e gramados esportivos, adiciona uma nova opção química para rotações de manejo de resistência e pode ser combinado com programas de suporte à decisão, como o WeevilTrak Plus da Syngenta, para o manejo do gorgulho da grama-azul anual. Ações políticas como a eliminação progressiva de neonicotinoides em gramados e ornamentais externos em Nova York (com efeito a partir de 31 de dezembro de 2026) e a proposta preliminar da Índia de julho de 2026 para proibir o Paraquat Dicloreto também reforçam a demanda por soluções substitutas que equilibrem eficácia com práticas de manejo responsável, mitigação de deriva e perfis ambientais aprimorados.
A comercialização está cada vez mais ligada à proteção de gramados integrada a serviços, com compradores profissionais migrando para programas de temporada completa em vez de produtos isolados. O mercado mostra atração das práticas de manejo de precisão de gramados destacadas no panorama competitivo (por exemplo, abordagens de consultoria no estilo GreenCast e Xarvio) e da necessidade de gerenciar janelas de aplicação mais estreitas sob regimes de rotulagem e monitoramento mais rigorosos. As principais oportunidades se concentram em ofertas empacotadas que combinam formulações de concentrado líquido (o principal tipo de formulação em participação em 2025) com monitoramento orientado por sensores, agendamento otimizado de pulverização e complementos biológicos projetados para reduzir a carga química total, mantendo os padrões de jogabilidade e estética para campos esportivos, campos de golfe e jardins residenciais premium.
Desenvolvimento Recente do Setor no Mercado de Proteção de Gramados
- Abril de 2026: A Syngenta recebeu o registro federal da EPA dos EUA para o inseticida/acaricida Atexzo, para uso em campos de golfe, produtores de tapetes de grama e gramados esportivos. A aprovação introduz uma nova opção química para o controle de insetos em gramados e apoia programas de manejo de resistência, uma vez que os inseticidas legados enfrentam práticas de manejo mais rigorosas. Também fortalece a capacidade da Syngenta de agrupar produtos com seus programas de consultoria voltados a superintendentes.
- Janeiro de 2025: A Agência de Proteção Ambiental dos EUA finalizou sua decisão de revisão de registro provisório para o clorotalonil, restringindo os limites de uso e exigindo rótulos revisados. Os gestores de gramados recalibraram as rotações de fungicidas e o cronograma de aplicação para permanecerem em conformidade, aumentando a atenção sobre programas integrados e complementos biológicos. Ajustes de portfólio por distribuidores também deslocaram as compras para alternativas compatíveis com as novas restrições de rótulo.
- Julho de 2024: A Envu concluiu a aquisição dos ativos de gramados da FMC, expandindo seu portfólio profissional de fungicidas e inseticidas para gramados e fortalecendo o alcance de canal em golfe, campos esportivos e cuidados com jardins. O negócio aumentou a intensidade competitiva no segmento profissional ao ampliar a abrangência de produtos da Envu para superintendentes e contratados. Também elevou a consolidação como um caminho para ganho de escala em proteção de gramados e ornamentais.


Mercado de Proteção de Gramados Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de proteção de gramados é definido como os produtos e soluções usados para prevenir, controlar e reduzir danos causados por pragas, doenças e estresse em gramados naturais em superfícies residenciais, comerciais e esportivas, com o valor de mercado medido no ponto de venda em USD.
Exclusões de escopo: materiais de instalação de grama sintética e painéis de piso temporário pesado para eventos não são contabilizados nesta dimensão de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Fungicidas
- Herbicidas
- Inseticidas
- Reguladores de Crescimento de Plantas
- Bioestimulantes e Biofertilizantes
- Por Aplicação
- Paisagismo
- Campos de Golfe
- Campos Esportivos
- Fazendas de Grama
- Por Usuário Final
- Clientes Residenciais
- Empreiteiros Comerciais de Paisagismo
- Proprietários de Instalações Esportivas
- Municípios e Escolas
- Por Modo de Ação
- Químico
- Biológico
- Soluções Integradas
- Por Formulação
- Granular
- Concentrado Líquido
- Pó Molhável
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento da base de demanda e do ambiente regulatório que define o que pode ser aplicado em gramados. Revisamos fontes públicas, como bancos de dados de registro e re-registro de pesticidas (para ingredientes ativos e usos permitidos), estatísticas agrícolas do USDA e similares para tendências relevantes de insumos, e séries do estilo FAOSTAT sobre culturas e uso da terra, onde proxies de gramados são necessários. Também utilizamos documentação da EPA dos EUA e de reguladores comparáveis em outras regiões para entender restrições, proibições e mudanças de rótulo que podem alterar volumes.
Para fundamentar o panorama comercial, consultamos relatórios anuais de empresas e apresentações a investidores para entender a composição de portfólio e a exposição geográfica, além de páginas de associações comerciais e imprensa confiável para lançamentos de novos produtos e mudanças de canal. Bancos de dados de patentes foram usados para verificar a intensidade de inovação em biológicos e formulações, e um banco de dados de embarques de importação e exportação foi usado seletivamente para entender a movimentação transfronteiriça de químicas e intermediários-chave para cuidados com gramados. Essas fontes documentais são apenas ilustrativas, e muitas outras referências públicas foram usadas para coleta de dados, esclarecimento e validação.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para converter a atividade ampla de gramados em comportamento de compra realista e, em seguida, testar sob pressão as premissas difíceis de observar a partir de conjuntos de dados públicos. Conversamos com partes interessadas entre fabricantes, distribuidores, gestores de gramados, agrônomos e redes de aplicadores, e os insumos foram verificados na Ásia-Pacífico, EMEA e Américas, de modo que as diferenças regionais em regulamentação, sazonalidade e realização de preços não fossem homogeneizadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Executivos (CXOs): 21% | Ásia-Pacífico: 40% |
| Nível médio: 46% | Líderes funcionais/de unidade: 26% | EMEA: 33% |
| Pequenos participantes: 21% | Gerentes: 53% | Américas: 27% |
Dimensionamento e previsão de mercado
O modelo de dimensionamento é construído usando uma abordagem top-down, na qual a área de gramado tratada e os gastos típicos com proteção são reconstruídos por região e, em seguida, divididos por cenários de uso, como golfe, campos esportivos, paisagismo e produção de tapetes de grama. Esses totais são corroborados por meio de aproximações bottom-up seletivas, incluindo preços amostrados por pacote ou por litro multiplicados pela frequência de aplicação realista, além de verificações de canal sobre a composição do produto para ajustar o valor final.
Os principais insumos usados no modelo incluem proxies de área de gramado gerenciada, duração da temporada e pressão de doenças impulsionada pelo clima, intensidade de aplicação por tipo de superfície, deslocamento em direção a soluções biológicas e mudanças regulatórias que afetam a disponibilidade de produtos e as taxas de dosagem. Os preços são tratados por meio de uma lógica simples de preço médio de venda (ASP) por grupos principais de produtos, depois ajustados para mudanças de composição e inflação, quando apoiados por feedback de entrevistas. Para previsões, aplicamos análise de cenários em torno de regulamentação e adoção (por exemplo, adoção mais rápida de biológicos versus disponibilidade mais restrita de químicos), e o caminho do cenário é selecionado usando sinais de consenso de especialistas primários. Onde as verificações bottom-up apresentam lacunas, como visibilidade limitada sobre pequenas marcas locais, aplicamos premissas de penetração conservadoras e as mantemos consistentes com o feedback dos distribuidores antes de finalizar os totais.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, de modo que o viés de fonte única não determine o resultado. Comparamos os resultados com sinais independentes, como indicadores de atividade em gramados, cronogramas de eventos regulatórios e padrões de movimentação comercial, e investigamos grandes variações antes da aprovação final. Se um número parecer fora do padrão para uma região, as premissas são refeitas e os respondentes relevantes são recontatados para confirmar se se trata de uma mudança real ou de um artefato do modelo.
Antes da publicação, o modelo e as narrativas passam por revisões analíticas passo a passo, e a saída final é verificada quanto à consistência de moeda e alinhamento de ano em todas as tabelas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes ações regulatórias ou movimentos acentuados de preços. Imediatamente antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais recentemente atualizada.
Tamanho do mercado de proteção de gramados da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para proteção de gramados frequentemente variam porque as escolhas de tempo e conversão dentro do modelo não são iguais entre os publicadores, mesmo quando o nome do tema parece idêntico. As diferenças aparecem rapidamente quando as taxas de câmbio são obtidas de meses diferentes, quando as premissas de preço são mantidas sem serem reverificadas, ou quando um estudo mistura rótulos de ano como base, estimativa e previsão.
Na prática, os maiores fatores de discrepância são a cadência de atualização e a realização de preços, já que os insumos para gramados podem mudar com notícias regulatórias e demanda sazonal. Alguns estudos também ampliam o limite ao incluir materiais de grama sintética, enquanto outros o restringem, focando apenas em algumas classes químicas ou excluindo biológicos e ferramentas mecânicas de proteção. Ao revalidar os preços médios de venda (ASPs) com feedback de canal próximo ao ano-base e fixar o momento cambial ao mesmo período, a Mordor Intelligence reduz o desvio que, de outra forma, poderia inflacionar ou suprimir o valor de 2026.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,29 bilhões de USD (2026) | |
| Consultoria Global A | 6,38 bilhões de USD (2025) | Utiliza um ano-base de 2025 com uma janela temporal diferente, e a definição em nível de página não esclarece se ferramentas mecânicas de proteção e certos insumos adjuntos são contabilizados, o que pode reduzir a cesta precificada em comparação com uma cobertura mais amplo de cuidados com gramados. |
| Consultoria Regional B | 5,91 bilhões de USD (2023) | Ancora o modelo a uma base de 2023, e o escopo divulgado está centrado em categorias de aplicação, o que pode não captar a normalização de preços posterior e as mudanças de composição, especialmente se as taxas de câmbio e a inflação não estiverem alinhadas ao ano de dimensionamento. |
A comparação mostra que a diferença é explicada principalmente pelo momento do ano e pelo que é incluído na cesta precificada, e não por uma única premissa de demanda drástica. Quando o escopo é mantido específico para gramado natural e os preços são atualizados para a mesma janela cambial usada no ano-base, a estimativa se torna mais fácil de rastrear até a área tratada, a intensidade de aplicação e os preços médios de venda realistas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de proteção de gramados?
O mercado de proteção de gramados está avaliado em USD 9,29 bilhões em 2026.
Qual região lidera os gastos com proteção de gramados?
A América do Norte detém 34,70% da receita global devido à sua densa infraestrutura de golfe e esportes profissionais.
Por que os produtos biológicos para gramados estão crescendo mais rápido do que os produtos químicos?
A pressão regulatória sobre os fungicidas convencionais e a demanda por soluções sustentáveis estão impulsionando os biológicos a um CAGR de 11,59%.
Qual segmento de aplicação está se expandindo mais rapidamente?
Os campos esportivos registram o maior crescimento com um CAGR de 9,36%, pois as ligas impõem padrões mais rígidos de segurança dos jogadores e qualidade das superfícies.
Quão concentrado é o cenário competitivo?
As cinco maiores empresas controlam pouco mais da metade das vendas globais, indicando concentração moderada e espaço para inovadores de nicho.
Qual tipo de formulação é mais popular?
Os concentrados líquidos lideram com uma participação de 57,30%, preferidos pela facilidade de mistura e compatibilidade com equipamentos de pulverização de precisão.
Página atualizada pela última vez em:



